
Tamanho e Participação do Mercado de Segurança Ciberfísica de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.68 % |
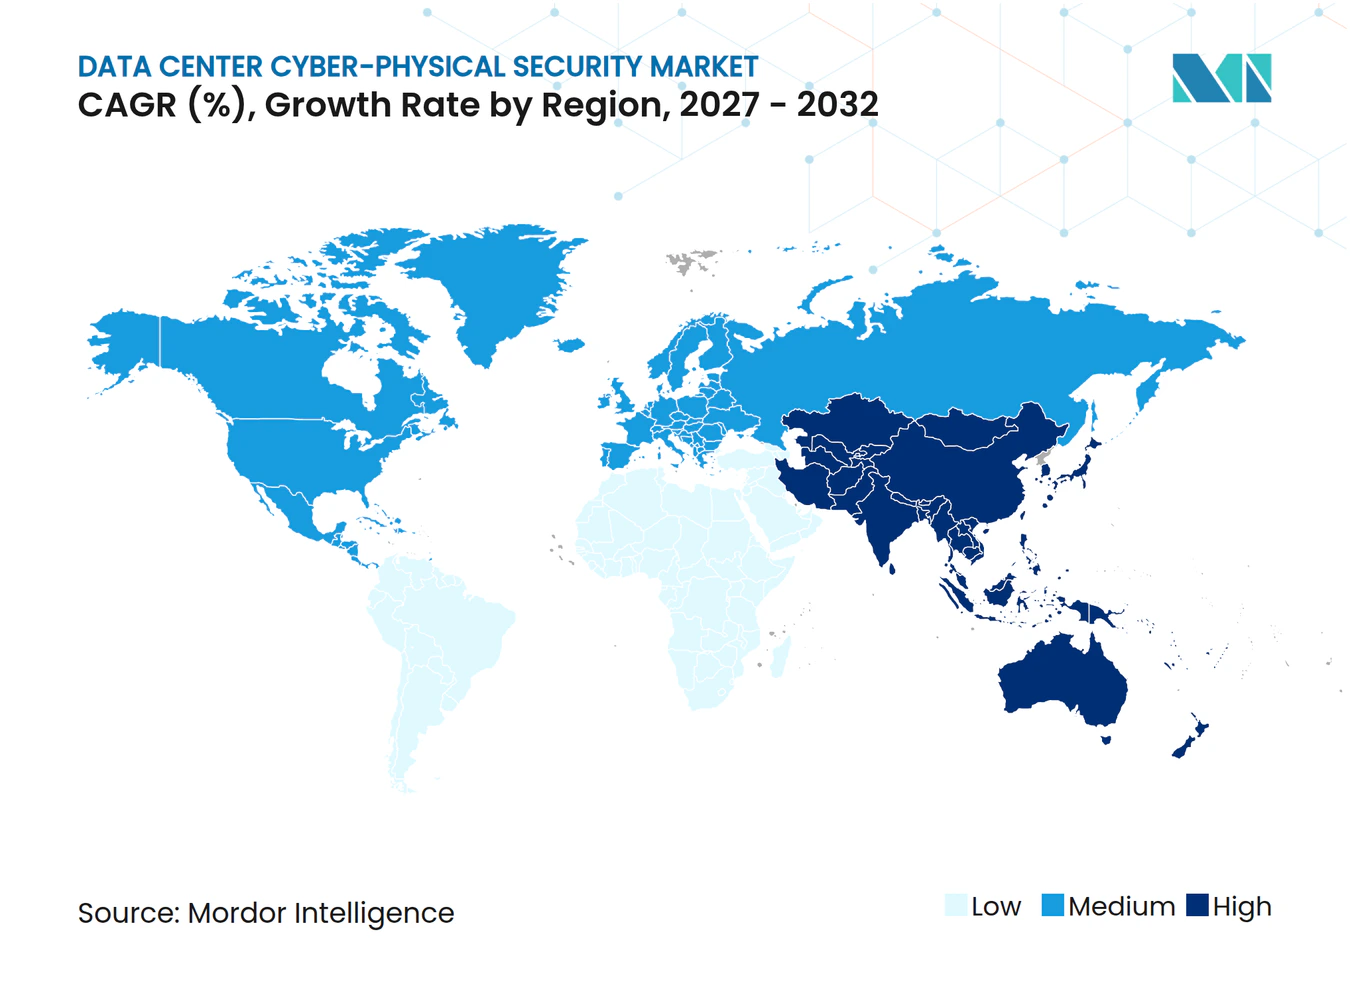
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Ciberfísica de Data Centers por Mordor Intelligence
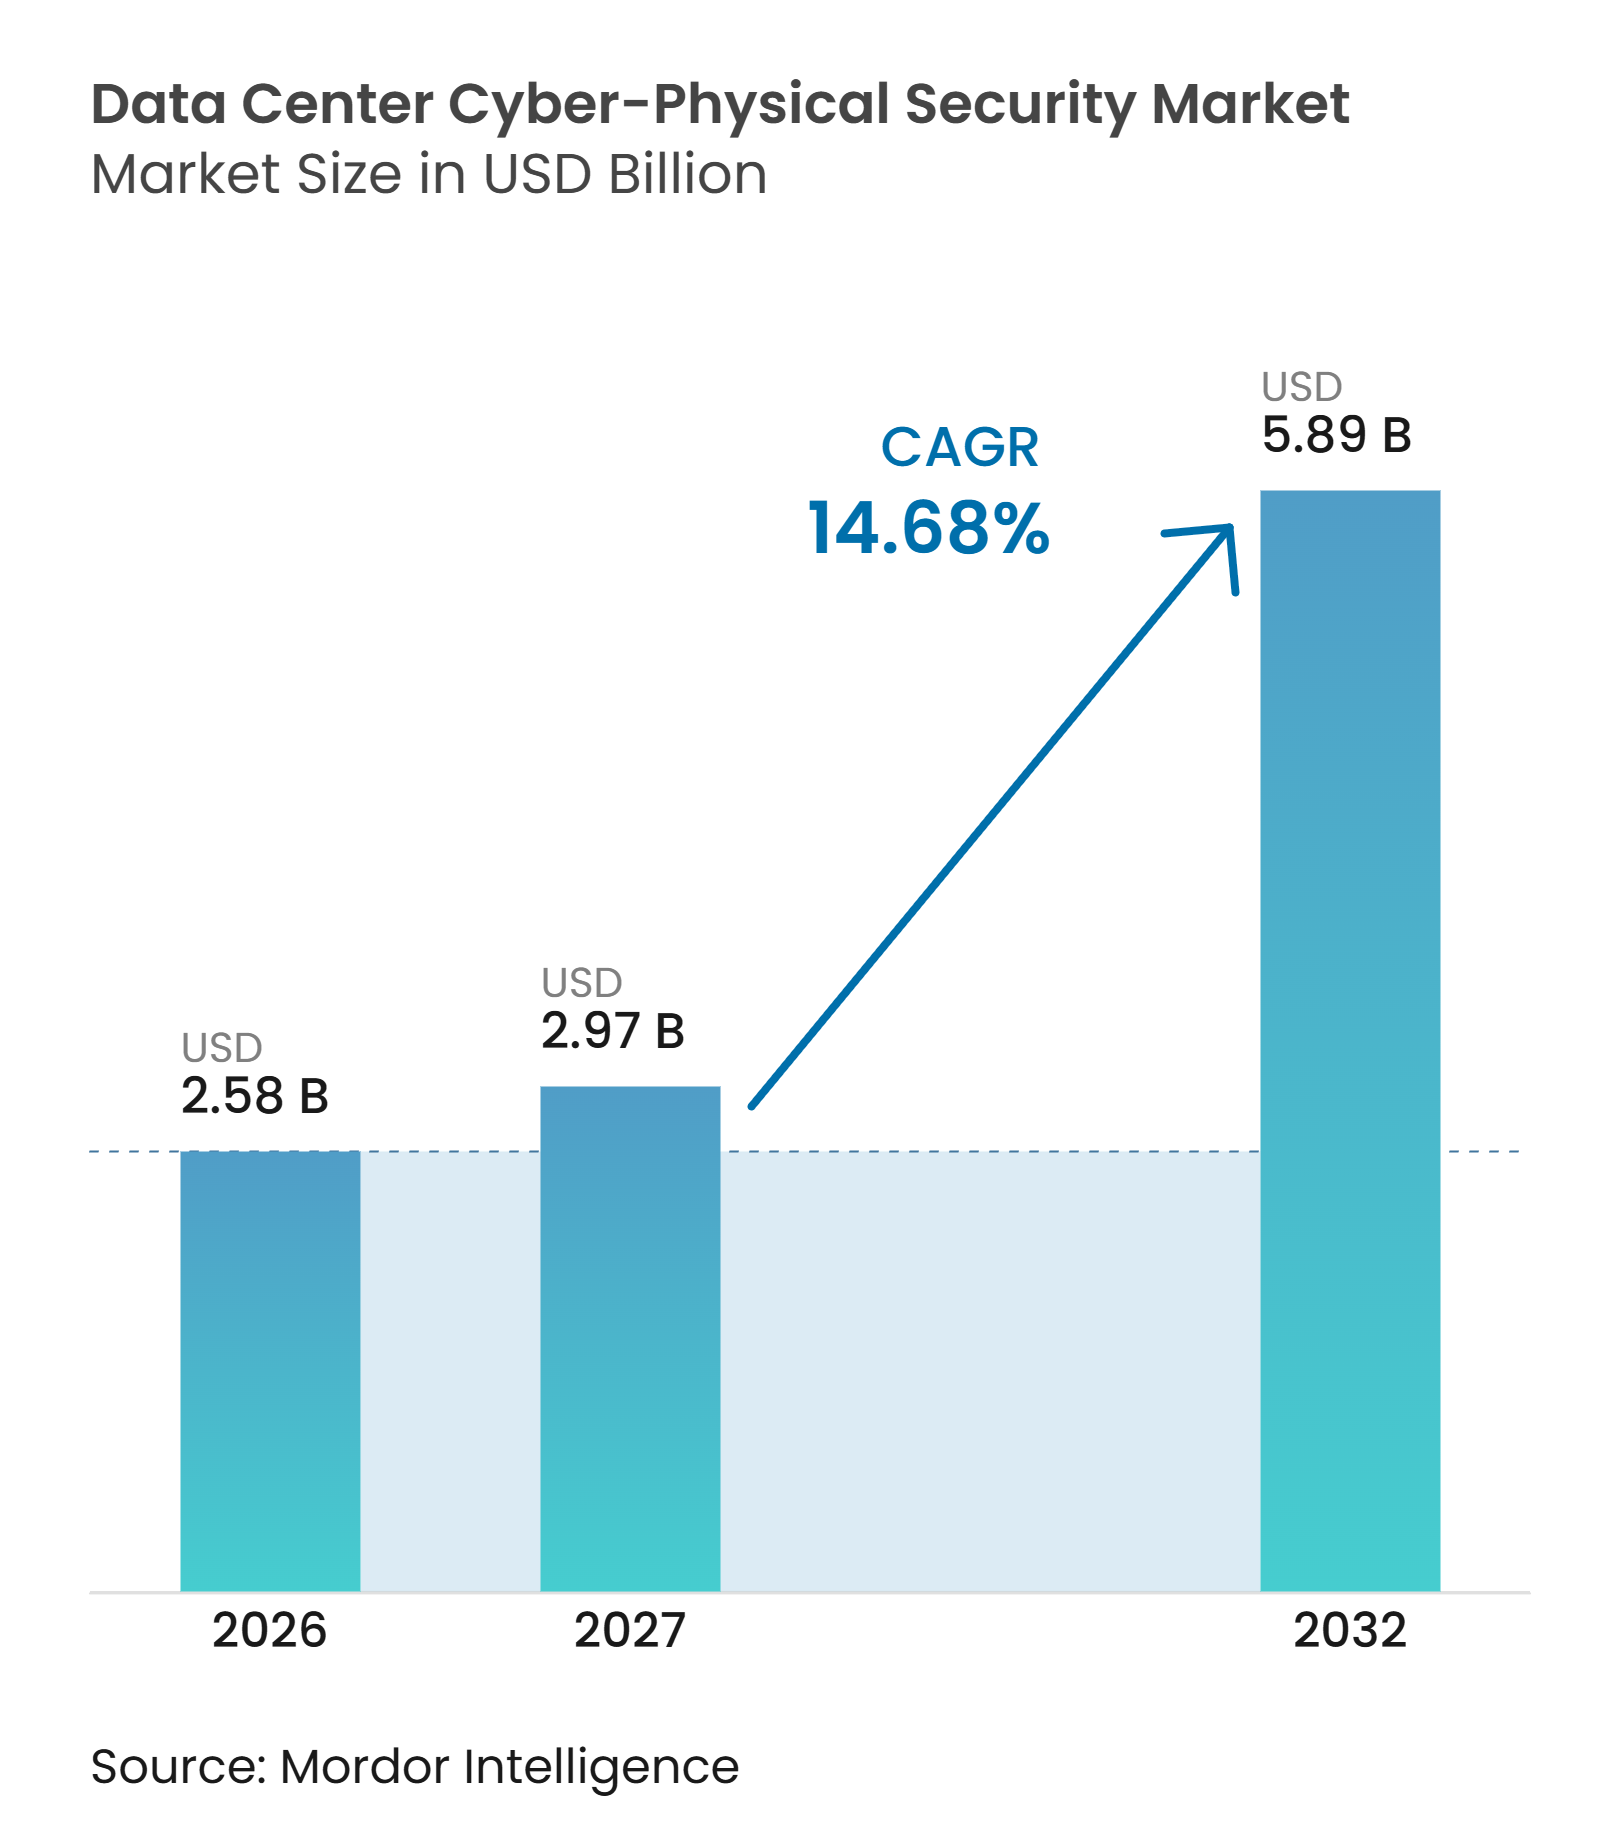
O tamanho do mercado de segurança ciberfísica de data centers foi avaliado em 2,58 bilhões de USD em 2026 e estima-se que cresça de 2,97 bilhões de USD em 2027 para atingir 5,89 bilhões de USD até 2032, a um CAGR de 14,68% durante o período de previsão (2027-2032). O aumento da densidade computacional de IA está tornando o resfriamento, a distribuição de energia e os controles de instalações mais importantes para a resiliência operacional. Os operadores estão conectando sistemas de gerenciamento predial, tecnologia operacional e ferramentas de segurança física com redes de TI, o que cria uma superfície de risco mais ampla e interdependente. O mercado de segurança ciberfísica de data centers está, portanto, migrando para plataformas que correlacionam eventos de acesso, alertas de vídeo, leituras ambientais e atividade de rede. Grandes operadores de nuvem e colocation estão estabelecendo requisitos de segurança mais rigorosos durante a construção e as operações. Os altos custos de integração e as restrições de tecnologia operacional legada podem atrasar as implantações, especialmente em instalações mais antigas e em múltiplos sites.
Principais Conclusões do Relatório
- Por tipo de solução, as Plataformas Unificadas de Segurança Ciberfísica representaram 31,72% da receita do segmento do mercado de segurança ciberfísica de data centers em 2026, enquanto as Soluções de Segurança de Rede e Tecnologia Operacional devem expandir a um CAGR de 16,26% até 2032.
- Por camada de segurança, as Plataformas Integradas de Operações de Segurança representaram 29,38% do tamanho do mercado de segurança ciberfísica de data centers em 2026, enquanto os Sistemas de Controle de Acesso Físico devem expandir a um CAGR de 17,92% até 2032.
- Por modelo de implantação, as Soluções Baseadas em Nuvem detinham 64,78% da participação do mercado de segurança ciberfísica de data centers em 2026 e devem expandir a um CAGR de 15,39% até 2032.
- Por tipo de serviço, Integração e Implementação de Sistemas detinham 26,54% em 2026, enquanto os Serviços de Auditoria de Segurança e Conformidade devem expandir a um CAGR de 16,59% até 2032.
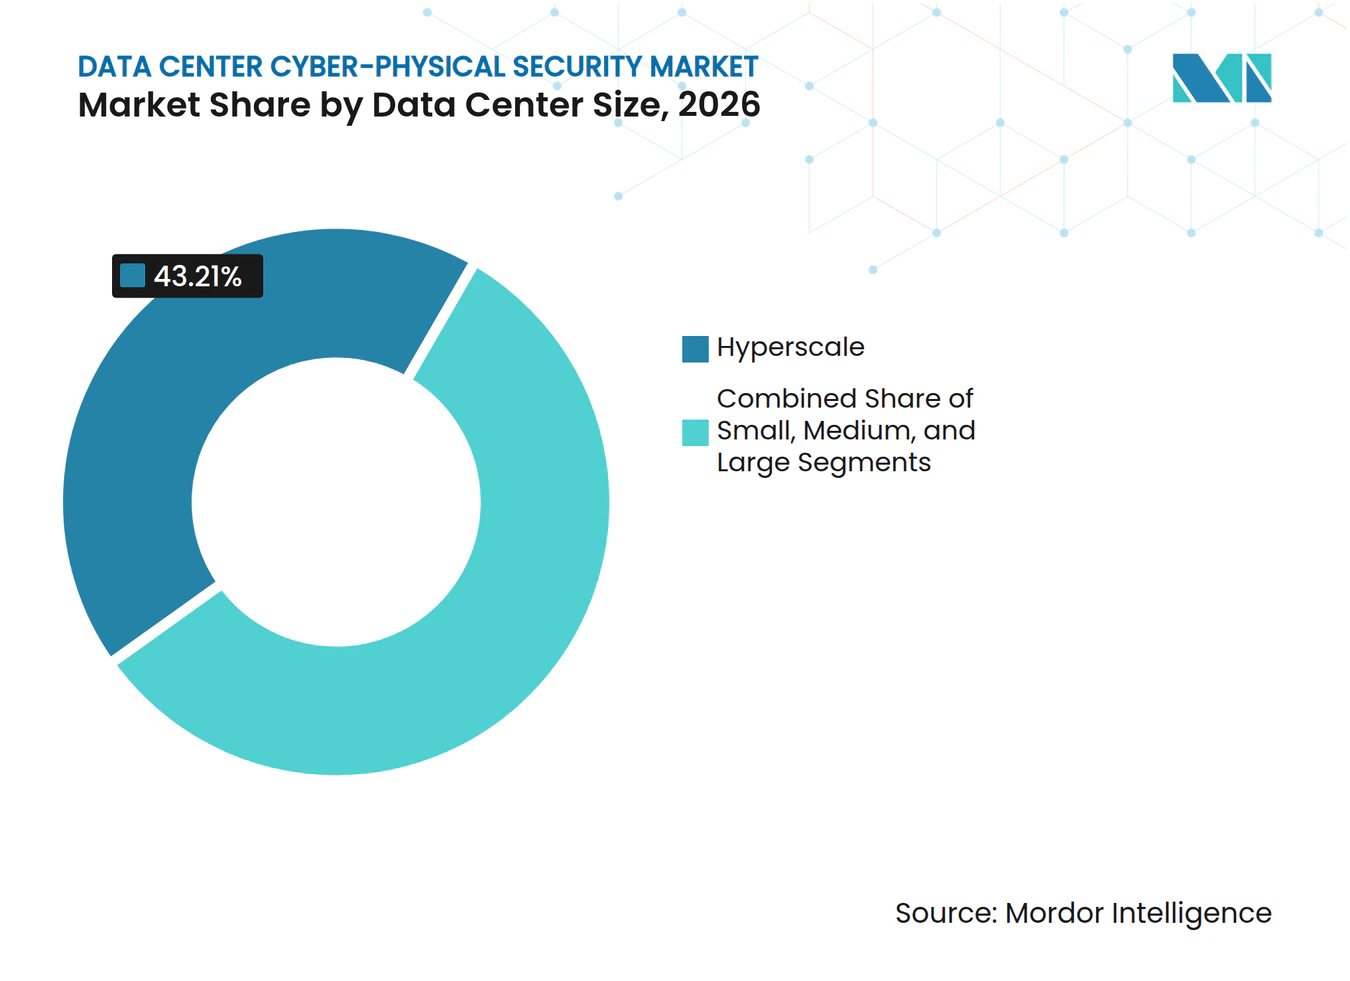
- Por tamanho do data center, os Data Centers Hyperscale representaram 43,21% em 2026 e devem expandir a um CAGR de 18,27% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 41,64% em 2026, enquanto os Data Centers Corporativos e de Borda devem expandir a um CAGR de 17,38% até 2032.
- Por geografia, a América do Norte detinha 39,53% do mercado de segurança ciberfísica de data centers em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 16,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Data Centers Hyperscale e de Colocation | +3.2% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Aumento do Risco de Ataques Ciberfísicos Híbridos | +2.6% | Global, com alta urgência na América do Norte e na UE | Médio prazo (2-4 anos) |
| Conformidade Mais Rigorosa com Proteção de Dados e Infraestrutura Crítica | +2.0% | UE, Reino Unido, América do Norte, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Análise de Vídeo Baseada em IA e Monitoramento Automatizado | +1.7% | Global, especialmente instalações hyperscale e de colocation | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Aumentando a Densidade das Instalações e os Requisitos de Resiliência | +1.4% | América do Norte, Ásia-Pacífico, estados do Golfo e zonas de soberania de dados da UE | Médio prazo (2-4 anos) |
| Classificação Governamental de Data Centers como Infraestrutura Crítica | +1.1% | Reino Unido, Alemanha, Singapura, Japão, América do Sul e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers Hyperscale e de Colocation
A expansão de campi hyperscale e de colocation está criando demanda por programas de segurança que possam ser projetados e implantados durante a construção. A segurança física de um grande campus pode levar de 12 a 18 meses para ser projetada e dotada de pessoal, enquanto cronogramas de construção comprimidos podem colocar instalações em operação em menos de 12 meses. Essa lacuna de tempo valoriza as plataformas de segurança pré-integradas que podem ser configuradas rapidamente. A AFCOM relatou que 78% dos operadores de data centers revisaram os protocolos de segurança física nos 2 anos anteriores, enquanto 57% identificaram ameaças à segurança física como um risco organizacional principal. Os sites de colocation também precisam de controles de acesso isolados por inquilino, pois vários clientes compartilham a mesma instalação. O mercado de segurança ciberfísica de data centers se beneficia à medida que novos sites exigem acesso coordenado, monitoramento e gerenciamento de incidentes desde o início.
Aumento do Risco de Ataques Ciberfísicos Híbridos
Um comprometimento envolvendo um sistema de gerenciamento predial, uma plataforma de controle de acesso ou uma ferramenta de monitoramento remoto pode interromper o resfriamento, a distribuição de energia, a supressão de incêndio ou o acesso ao site. Essas conexões tornam uma intrusão digital capaz de causar falha operacional física. Um relatório técnico do Departamento de Energia identificou governança fragmentada, vulnerabilidades na arquitetura de interconexão e instabilidade de carga impulsionada por IA como riscos transversais entre operadores, concessionárias e fornecedores pesquisados. O relatório também identificou lacunas nas fronteiras entre concessionárias e data centers, onde a responsabilidade pode ser pouco clara. Os operadores estão respondendo com monitoramento contínuo de tecnologia operacional, telemetria e redes segmentadas. Essa necessidade de detecção coordenada apoia o mercado de segurança ciberfísica de data centers tanto em instalações novas quanto nas já estabelecidas.
Conformidade Mais Rigorosa com Proteção de Dados e Infraestrutura Crítica
O framework NIS2 coloca os operadores de serviços de data centers no escopo dos requisitos de segurança de infraestrutura digital. As diretrizes da ENISA abrangem segurança física, criptografia, segmentação de rede, autenticação multifator, controles de cadeia de suprimentos e notificação de incidentes. O Projeto de Lei de Segurança Cibernética e Resiliência do Reino Unido propõe o tratamento de serviço essencial para data centers qualificados e identifica 1 MW de carga de TI nominal como o limite proposto.[1] Esses requisitos incentivam os operadores a consolidar registros e criar evidências claras da eficácia dos controles. Operadores multinacionais também estão usando padrões semelhantes fora da Europa ao definir requisitos para fornecedores. O mercado de segurança ciberfísica de data centers é apoiado pela necessidade de sistemas que forneçam rastreabilidade entre controles físicos e digitais.
Adoção de Análise de Vídeo Baseada em IA e Monitoramento Automatizado
As ferramentas de vídeo habilitadas por IA podem identificar anomalias comportamentais, tempos de permanência incomuns, eventos de entrada de múltiplas pessoas e atividades fora do horário em tempo real. Elas reduzem a dependência de revisão manual constante de feeds de câmeras. A Johnson Controls apresentou o exacqVision 26.2 e o Software House C•CURE IQ 3.20 na GSX 2026, combinando vídeo, resposta a incidentes, relatórios e análise espacial em fluxos de trabalho de segurança conectados.[2] Recursos comparáveis de reconhecimento de objetos estão se tornando mais amplamente disponíveis entre os fornecedores. A diferenciação está migrando para a capacidade de correlacionar um alerta de vídeo com dados de acesso, rede e tecnologia operacional. Essa mudança favorece as soluções do mercado de segurança ciberfísica de data centers que operam em múltiplos domínios de segurança.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Capital e Integração | -1.8% | Global, mais agudo para operadores de colocation em múltiplos sites e corporativos | Curto prazo (≤ 2 anos) |
| Preocupaçes Operacionais e com Retorno sobre o Investimento | -1.3% | Global, especialmente operadores do mercado intermediário | Médio prazo (2-4 anos) |
| Restrições de Correção de SGP e OT Legados | -0.9% | Global, especialmente instalações mais antigas na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Governança Fragmentada entre Operadores, Concessionárias e Contratados | -0.5% | Global, particularmente nas interfaces entre concessionárias e data centers e em sites com múltiplos inquilinos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Integração
Uma plataforma unificada pode exigir substituição de hardware, licenças de software, serviços de integração, treinamento e suporte gerenciado ao mesmo tempo. Sites mais antigos frequentemente utilizam fornecedores separados para controle de acesso, vídeo, gerenciamento predial e monitoramento de rede. Seus sistemas podem ter modelos de dados proprietários e interoperabilidade limitada. A integração sem interromper as operações em andamento geralmente requer trabalho especializado. O relatório do Departamento de Energia também identificou protocolos inconsistentes de acesso de fornecedores como uma lacuna de governança recorrente. Esses custos podem desviar gastos para projetos de atualização de densidade de energia e conectividade que têm justificativa financeira mais fácil.
Preocupações Operacionais e com Retorno sobre o Investimento
A convergência de segurança não gera diretamente receita de capacidade, o que pode dificultar a quantificação do retorno sobre o investimento. As equipes de instalações, segurança de TI e tecnologia operacional também podem trabalhar com orçamentos e processos de aprovação separados. Essa estrutura organizacional pode complicar um caso de negócio unificado. O Governo do Reino Unido citou perdas de produtividade e custos não planejados de TI após uma interrupção no data center de um NHS Trust em 2022. O mercado de segurança ciberfísica de data centers pode ganhar tração à medida que os compradores utilizam perdas de horas de computação e penalidades de nível de serviço para avaliar o tempo de inatividade evitado. Modelos formais de risco podem ajudar as equipes de segurança a conectar o investimento em resiliência à exposição operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
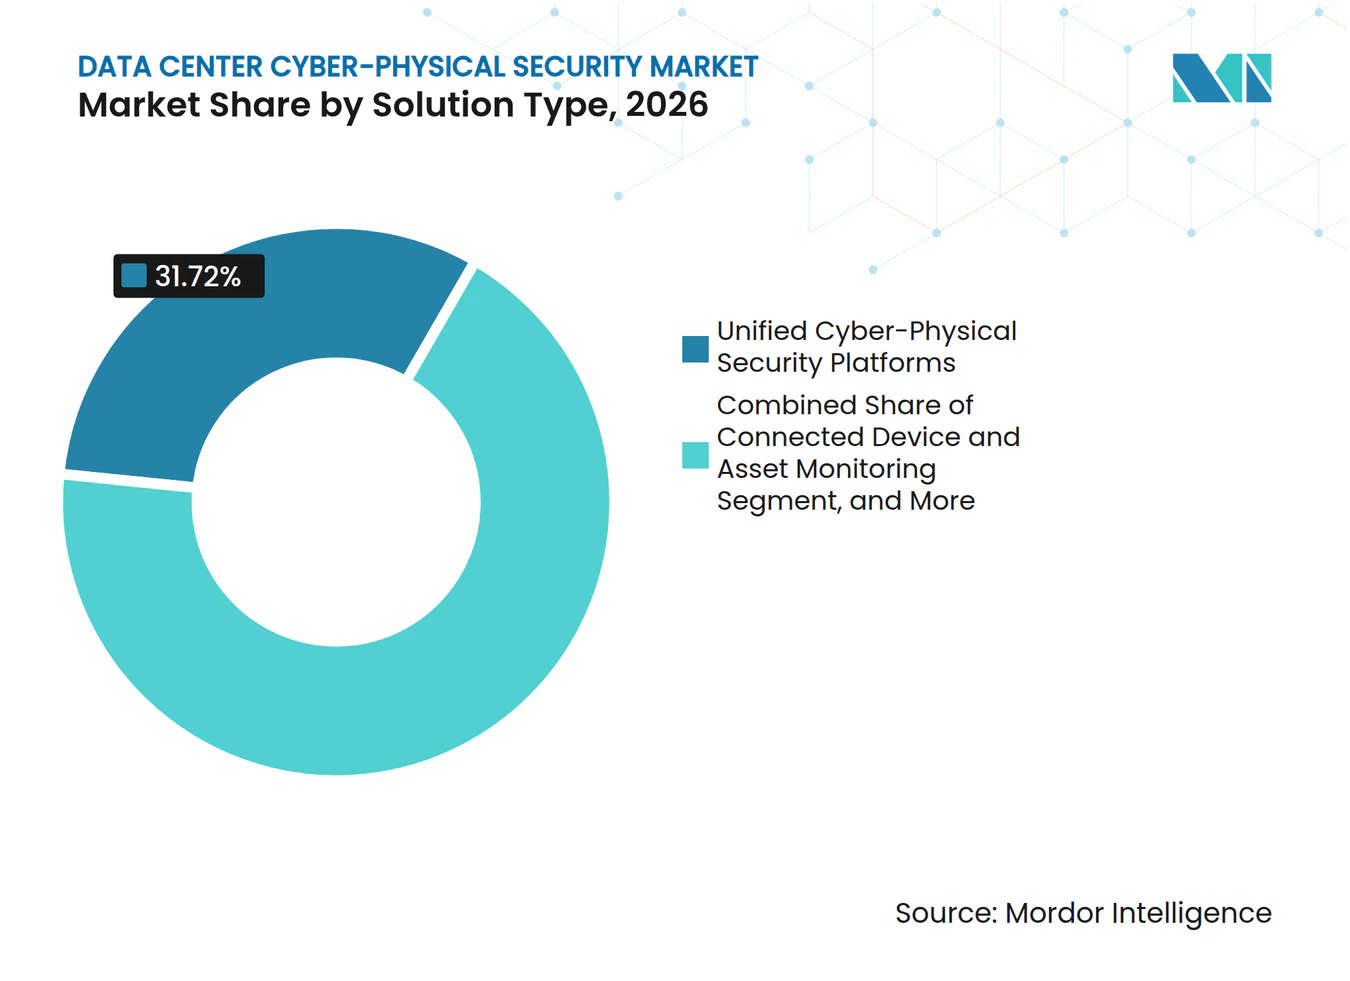
Plataformas Unificadas Lideram Enquanto a Segurança de OT AceleraAs Plataformas Unificadas de Segurança Ciberfísica detinham 31,72% do tamanho do mercado de segurança ciberfísica de data centers por tipo de solução em 2026. Elas centralizam feeds de leitores de crachás, sistemas de vídeo, sensores ambientais e ferramentas de monitoramento de rede. Essa abordagem ajuda as equipes de segurança a identificar um login remoto incomum junto com um evento de acesso não autorizado. Também reduz a separação entre as equipes de segurança física e de segurança de TI. Os requisitos de auditoria sob ISO/IEC 27001 e SOC 2 Tipo II reforçam a necessidade de manter registros claros de acesso lógico e físico. As plataformas unificadas podem fornecer esses registros por meio de uma visão operacional comum. O mercado de segurança ciberfísica de data centers está, consequentemente, favorecendo plataformas que combinam detecção com coleta de evidências. Esse modelo é especialmente relevante para operadores que gerenciam propriedades complexas e em múltiplos sites.
As Soluções de Segurança de Rede e Tecnologia Operacional devem expandir a um CAGR de 16,26% de 2027 a 2032. Unidades de resfriamento, fontes de alimentação ininterrupta, unidades de distribuição de energia e sistemas de gerenciamento de infraestrutura de data centers podem criar risco material quando conectados a redes mais amplas. O monitoramento de dispositivos conectados e as ferramentas de correlação de eventos estão ganhando importância à medida que os operadores instalam mais sensores de Internet das Coisas para manutenção preditiva. As ferramentas de gerenciamento de identidade e acesso também apoiam os requisitos de confiança zero em instalações regulamentadas. Os serviços de integração e resposta a incidentes conectam essas ferramentas em um fluxo de trabalho operacional. A Moxa identifica capacidades da IEC 62443-4-2, como inicialização segura, autenticação de usuário e controle de acesso à rede, como salvaguardas importantes em nível de hardware para a tecnologia operacional de data centers de IA.[3] O setor de segurança ciberfísica de data centers está atribuindo mais peso à proteção abaixo do perímetro convencional de TI. Fornecedores de hardware e software devem, portanto, abordar tanto a integridade dos dispositivos quanto a visibilidade operacional.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Camada de Segurança:
Operações Integradas Detêm a Maior PosiçãoAs Plataformas Integradas de Operações de Segurança representaram 29,38% da participação do mercado de segurança ciberfísica de data centers por camada de segurança em 2026. Elas agregam eventos de acesso físico, sinais cibernéticos e leituras ambientais para centros de operações de segurança. Seu papel central as torna foco de grandes programas de aquisição. Os Sistemas de Controle de Acesso Físico devem expandir a um CAGR de 17,92% de 2027 a 2032. Os operadores estão indo além da entrada estática por crachá em direção a combinações de biometria, números de identificação pessoal e regras com prazo determinado. Esses sistemas podem sinalizar violações de antipassagem e atividade incomum de credenciais. O mercado de segurança ciberfísica de data centers requer esses controles desde os portões do perímetro até as gaiolas de servidores. A verificação de acesso mais rigorosa está se tornando necessária onde equipamentos sensíveis e inquilinos compartilham um campus.
A vigilância por vídeo está migrando da gravação passiva para a detecção ativa de anomalias comportamentais definidas. Os sistemas de gerenciamento predial e de controle de instalações também estão se tornando um alvo de integração crítico. Os sistemas de resfriamento, energia e acesso operam cada vez mais em camadas de rede compartilhadas. O monitoramento ambiental está se tornando mais importante em salas de IA de alta densidade, onde as leituras térmicas, de umidade e de energia precisam de supervisão rigorosa. Uma leitura incomum pode indicar um problema de equipamento ou uma tentativa de perturbação ciberfísica. O setor de segurança ciberfísica de data centers, portanto, precisa de controles que possam distinguir variação operacional de atividade maliciosa. Proteger o sistema de gerenciamento predial tornou-se um requisito de primeira ordem, e não apenas uma responsabilidade da instalação. A arquitetura resultante vincula vigilância, controle de acesso e proteção de infraestrutura.
Por Modelo de Implantação:
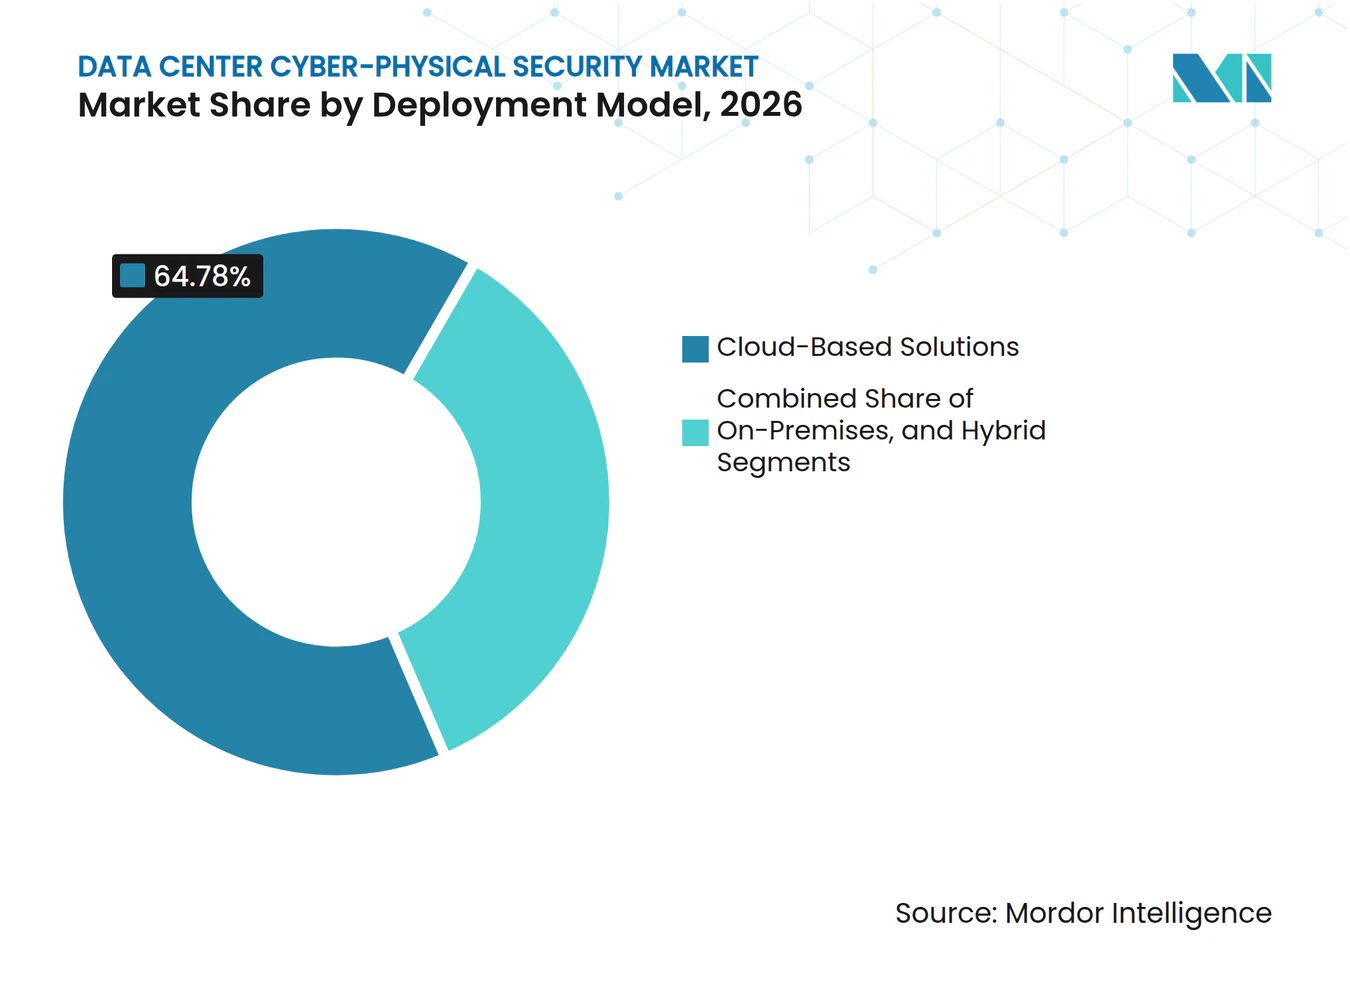
Plataformas Baseadas em Nuvem Mantêm a LiderançaAs Soluções Baseadas em Nuvem representaram 64,78% do mercado de segurança ciberfísica de data centers por modelo de implantação em 2026. Elas permitem que os operadores gerenciem permissões de acesso, atualizações e registros de auditoria em múltiplos campi a partir de uma plataforma centralizada. Isso reduz a dependência de servidores e appliances locais separados. Os operadores globais podem aplicar políticas comuns em todos os sites sem visitar fisicamente cada local. As Soluções Baseadas em Nuvem também devem expandir a um CAGR de 15,39% de 2027 a 2032. Sua expansão contínua a partir de uma posição de liderança indica que o gerenciamento centralizado continua sendo uma prioridade. O mercado de segurança ciberfísica de data centers está usando a entrega em nuvem para simplificar a administração de instalações geograficamente distribuídas. Também permite que equipes remotas revisem eventos de segurança e o status dos dispositivos.
As Soluções On-Premise retêm importância onde a residência de dados, a classificação ou a política interna limita a transferência de telemetria de segurança. As Soluções Híbridas oferecem outra rota, mantendo registros de acesso sensíveis no local enquanto utilizam serviços em nuvem para análise e gerenciamento remoto. Esse modelo pode atender a operadores que precisam tanto de controle local quanto de supervisão centralizada. A Verkada recebeu a Autorização FedRAMP Moderada para sua Plataforma Command, com o Departamento de Energia dos EUA como patrocinador da agência, ilustrando o progresso na conformidade de segurança física baseada em nuvem para uso federal.[4] Tais aprovações podem reduzir uma barreira histórica de adoção em ambientes vinculados ao governo. Os compradores ainda precisam avaliar a resiliência da rede, o tratamento de dados e as necessidades de integração antes de selecionar um modelo. O mercado de segurança ciberfísica de data centers, portanto, acomoda abordagens em nuvem, on-premise e híbridas. As decisões de implantação continuam dependendo da criticidade da instalação e das obrigações regulatórias.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Serviço:
A Integração é Essencial Enquanto a Auditoria de Conformidade AceleraIntegração e Implementação de Sistemas detinham 26,54% do mercado de segurança ciberfísica de data centers por tipo de serviço em 2026. Isso reflete a dificuldade de conectar controle de acesso, gerenciamento de vídeo, monitoramento de tecnologia operacional e sistemas prediais em propriedades mistas. Muitos operadores requerem um parceiro de serviço porque a implantação não é uma tarefa pronta para uso. O trabalho de integração pode abranger sistemas legados e mais novos ao mesmo tempo. Também deve evitar a interrupção de serviços de missão crítica. O mercado de segurança ciberfísica de data centers criou demanda sustentada por especialistas que possam coordenar essas dependências. Seu papel inclui traduzir requisitos de segurança em fluxos de trabalho de instalações viáveis. Também inclui testar sistemas antes de entrarem em operações ao vivo.
Os Serviços de Auditoria de Segurança e Conformidade devem expandir a um CAGR de 16,59% de 2027 a 2032. As obrigações regulatórias estão adicionando peso à avaliação formal, à coleta de evidências e aos programas de prontidão para incidentes. Os serviços de Monitoramento e Detecção Gerenciados podem atender a operadores que não conseguem manter um centro de operações de segurança interno 24 horas por dia, 7 dias por semana. Os serviços de Avaliação de Risco Ciberfísico ajudam os compradores a avaliar cenários de ataque combinados antes de se comprometerem com um investimento em plataforma. Os provedores de Resposta e Recuperação a Incidentes estão desenvolvendo manuais com conhecimento de tecnologia operacional porque os equipamentos nem sempre podem ser desligados para remediação. A Johnson Controls introduziu capacidades de serviços gerenciados para organizações que operam com equipes de segurança limitadas. O mercado de segurança ciberfísica de data centers está se expandindo da entrega de tecnologia para o suporte operacional contínuo. Provedores de serviços que entendem as restrições das instalações podem atender a uma necessidade significativa dos compradores.
Por Tamanho do Data Center:
Instalações Hyperscale Definem os Padrões de ArquiteturaOs Data Centers Hyperscale representaram 43,21% dos gastos do segmento por tamanho de instalação em 2026. Também devem expandir a um CAGR de 18,27% de 2027 a 2032. Sua escala permite que estabeleçam especificações que influenciam inquilinos de colocation, fornecedores de equipamentos e integradores. Um requisito hyperscale para acesso de confiança zero, hardware de tecnologia operacional compatível com IEC 62443 ou análise de vídeo comportamental pode se tornar uma expectativa mais ampla do ecossistema. Essas instalações precisam de segurança padronizada durante a construção e as operações. Também precisam coordenar ativos de computação altamente concentrados e grandes forças de trabalho. O mercado de segurança ciberfísica de data centers responde entregando arquiteturas de controle repetíveis e escaláveis. Isso cria demanda por padrões de design comuns entre os sites.
Os grandes data centers estão adotando mais práticas de nível hyperscale à medida que os inquilinos de IA impõem requisitos de segurança mais rigorosos. As instalações de médio porte estão se expandindo no Sudeste Asiático, no Oriente Médio e na Europa para apoiar a infraestrutura soberana de IA. Frequentemente precisam de plataformas modulares que possam se expandir com o site. Os pequenos data centers permanecem mais sensíveis ao preço e podem priorizar soluções integradas após um mandato ou incidente. Isso cria uma lacuna entre os altos gastos em sites hyperscale e a ampla base de instalações menores. Os modelos de entrega gerenciada podem ajudar os fornecedores a preencher essa lacuna sem exigir um programa intensivo em capital completo. O setor de segurança ciberfísica de data centers pode atender a essa gama por meio de modelos de design e comerciais flexíveis. As soluções mais acessíveis precisarão preservar proteção credível enquanto reduzem o ônus de integração.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Data Center:
Provedores de Nuvem Lideram Enquanto Instalações de Borda AceleramOs Provedores de Serviços em Nuvem detinham 41,64% do mercado de segurança ciberfísica de data centers por tipo de data center em 2026. Suas pegadas de infraestrutura global e práticas maduras de investimento em segurança sustentam essa posição de liderança. Esses provedores foram os primeiros a adotar a segurança convergente porque enfrentam ameaças e obrigações de conformidade em múltiplas jurisdições. Também utilizam arquiteturas proprietárias que podem influenciar as expectativas de inquilinos e fornecedores. Os Data Centers Corporativos e de Borda devem expandir a um CAGR de 17,38% de 2027 a 2032. As implantações de borda multiplicam os locais físicos fora do perímetro controlado de um campus principal. O mercado de segurança ciberfísica de data centers precisa de controles gerenciados remotamente e leves para esses ambientes distribuídos. Cada nó pode introduzir um novo risco de acesso, dispositivo e tecnologia operacional.
Os operadores de colocation enfrentam uma posição operacional complexa porque atendem a clientes com diferentes requisitos de segurança em infraestrutura compartilhada. Precisam atender às exigentes expectativas dos inquilinos enquanto mantêm a eficiência de custos. A Nozomi Networks relatou que sua plataforma protege mais de 115 milhões de ativos industriais e de Internet das Coisas em mais de 12.000 instalações. Essa escala mostra o amplo papel do monitoramento de tecnologia operacional em ambientes críticos. A computação de borda está aumentando a necessidade de estender o acesso de confiança zero e o monitoramento além dos grandes campi centrais. O mercado de segurança ciberfísica de data centers precisa de produtos que possam operar sem pessoal local constante. Os fornecedores devem equilibrar a política central consistente com as restrições de sites menores e remotos. Esse requisito está alterando a forma como as plataformas são projetadas e gerenciadas.
Análise Geográfica
A América do Norte detinha 39,53% da receita global em 2026. A região tem uma alta concentração de operadores hyperscale e de colocation nos Estados Unidos, Canadá e México. Também possui um ambiente de políticas moldado por requisitos de segurança de infraestrutura crítica. A Casa Branca emitiu uma ordem executiva em julho de 2025 para acelerar o licenciamento federal para infraestrutura de data centers e permitir o uso de terras de propriedade federal para desenvolvimento. Essa direção reflete a importância estratégica atribuída à capacidade de data centers relacionada à IA. As especificações de segurança estabelecidas por grandes instalações dos EUA podem se estender a campi próximos no Canadá e no México. Os operadores da região buscam controles mais consistentes em acesso, sistemas prediais e infraestrutura de rede. Isso reforça a demanda por programas convergentes em todo o mercado de segurança ciberfísica de data centers.
A Ásia-Pacífico deve expandir a um CAGR de 16,93% de 2027 a 2032. Programas soberanos de IA, requisitos de localização de dados e nova construção em Singapura, Japão, Austrália, China e Sudeste Asiático sustentam esse ritmo. O Japão estabeleceu a Divisão de Pesquisa em Segurança Ciberfísica dentro do Instituto Nacional de Ciência e Tecnologia Industrial Avançada em abril de 2025. A política nacional e a atividade de pesquisa estão tornando a segurança por design um fator de aquisição mais visível. Os operadores da região também enfrentam pressão prática em torno de resfriamento, energia e capacidade de rede elétrica. Essas condições aumentam a importância de proteger os sistemas operacionais que suportam o serviço resiliente. O mercado de segurança ciberfísica de data centers na Ásia-Pacífico precisará abordar tanto as expectativas regulatórias quanto a exposição operacional em nível de instalação. Os projetos regionais também exigirão soluções que se adaptem a diversos ambientes de conformidade nacionais.
A Europa está sendo moldada pelo NIS2 e pelo Regulamento de Execução da Comissão 2024/2690, que estabelecem expectativas de segurança para provedores de infraestrutura digital. Alemanha, Reino Unido e França são mercados regionais significativos porque os operadores enfrentam obrigações formais de resiliência e segurança. O projeto de lei do Reino Unido estabeleceria um framework de conformidade para data centers acima do limite proposto de 1 MW. A atividade no Oriente Médio é apoiada por programas de nuvem soberana nos Emirados Árabes Unidos e na Arábia Saudita. A América do Sul e a África estão em estágios iniciais de adoção, embora o investimento global hyperscale esteja trazendo especificações de segurança estabelecidas para novos locais. O Brasil está liderando o investimento sul-americano em atualizações de segurança de colocation alinhadas às necessidades de proteção de dados. A África do Sul e a Nigéria estão atraindo projetos hyperscale que podem trazer expectativas operacionais semelhantes. Esses padrões regionais estendem o mercado de segurança ciberfísica de data centers além de suas geografias mais maduras.
Cenário Competitivo
Concentração do Mercado
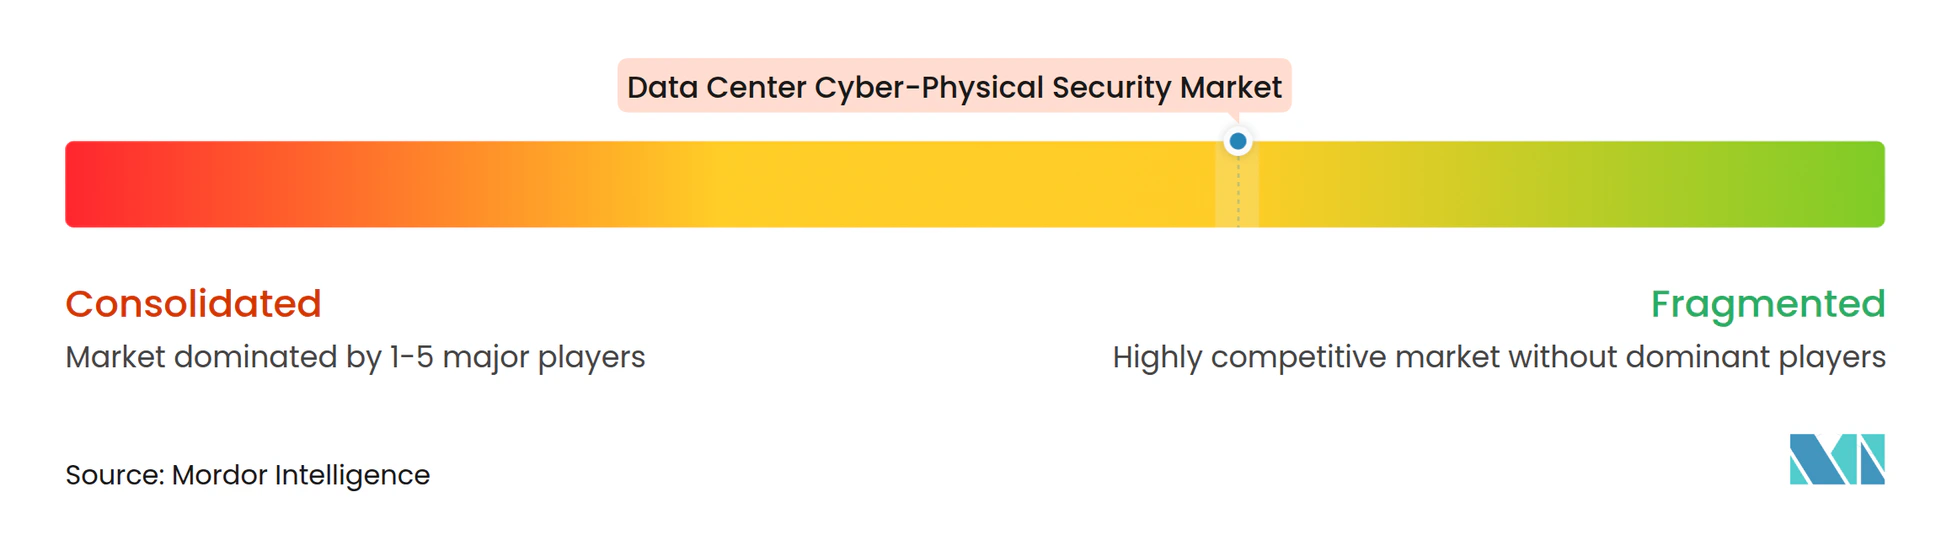
O mercado de segurança ciberfísica de data centers é moderadamente fragmentado porque nenhum fornecedor tem uma participação dominante em tecnologia operacional, segurança de TI e segurança física. As empresas de tecnologia predial têm pontos fortes em gerenciamento de acesso e controle de instalações. Os especialistas em tecnologia operacional têm pontos fortes em monitoramento sem agente, detecção com reconhecimento de protocolo e gerenciamento de vulnerabilidades. A concorrência segue dois modelos amplos. Alguns fornecedores expandem uma única plataforma para ingerir dados de sistemas anteriormente separados. Outros constroem arquiteturas abertas e usam parcerias para conectar diferentes produtos. A Johnson Controls alinhou o Metasys 16.0 com as proteções de Nível de Segurança 2 da IEC 62443-4-2, fortalecendo suas credenciais de segurança em automação predial. O mercado intermediário oferece espaço para serviços gerenciados que evitam a necessidade de um grande programa inicial de integração.
A entrega nativa em nuvem e a análise comportamental de IA estão criando uma rota para novos concorrentes. Frotas de câmeras que analisam dados na borda podem reduzir a latência de resposta e o volume de dados enviados para plataformas centralizadas. Essa abordagem pode escalar em campi sem um aumento proporcional nos custos de infraestrutura centralizada. A Claroty integrou suas ofertas xDome e Detecção Contínua de Ameaças com o Google Security Operations em agosto de 2025. A integração permite que as equipes de segurança correlacionem alertas de tecnologia operacional, Internet das Coisas e gerenciamento predial com a telemetria de segurança corporativa. Os fornecedores estão competindo em descoberta de ativos, detecção de anomalias comportamentais e evidências de conformidade em vários frameworks. Essas funções importam onde os compradores precisam de uma visão consolidada de ambientes heterogêneos. O mercado de segurança ciberfísica de data centers recompensa os fornecedores que conseguem traduzir telemetria técnica em prioridades operacionais claras.
A Genetec implantou o Security Center para a TEPCO Power Grid em setembro de 2026, centralizando o gerenciamento de mais de 30.000 câmeras na rede de infraestrutura crítica da concessionária. A Johnson Controls também introduziu vídeo habilitado por IA, fluxos de trabalho de acesso integrados e serviços gerenciados para operações de missão crítica em setembro de 2026. Esses movimentos mostram como os provedores de plataforma estão vinculando vídeo, acesso, análise e suporte operacional. A diferenciação de produtos depende cada vez mais da capacidade de correlacionar eventos físicos com sinais de rede e tecnologia operacional. Os compradores também valorizam evidências de conformidade que possam suportar obrigações NIS2, SOC 2, ISO 27001 e NERC CIP a partir de um ambiente comum. As parcerias continuam sendo importantes porque poucos fornecedores podem ser proprietários de cada camada de uma arquitetura ciberfísica. O mercado de segurança ciberfísica de data centers, portanto, provavelmente manterá uma base diversificada de fornecedores. A posição competitiva de cada empresa depende tanto da capacidade de integração quanto das funções individuais do produto.
Líderes do Setor de Segurança Ciberfísica de Data Centers
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Bosch Security Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Ciberfísica de Data Centers Empresas cobertas neste relatório
- Honeywell International Inc.
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Bosch Security Systems
- Genetec Inc.
- Motorola Solutions
- Claroty
- Nozomi Networks
- Other Key Market Participants
- Legrand SA
- dormakaba Group
- Axis Communications AB
- Verkada Inc.
- Gunnebo AB
- Genetec Inc.
- Salto Systems S.L.
- Gallagher Group Limited
- Suprema Inc.
- Securitas Technology
- Convergint Technologies LLC
- Avigilon Corporation
- Pelco, Inc.
- Senstar Corporation
Desenvolvimentos industriais recentes em Mercado de Segurança Ciberfísica de Data Centers
- Setembro de 2026: A Johnson Controls lançou inovações de segurança habilitadas por IA na GSX 2026, incluindo o software de gerenciamento de vídeo exacqVision 26.2 com insights baseados em IA em frotas de câmeras distribuídas e o Software House C•CURE IQ 3.20, que integra gerenciamento de vídeo, resposta a incidentes, relatórios e análise espacial em uma única plataforma de controle de acesso baseada na web. A empresa também introduziu novos Serviços Gerenciados e Soluções de Vídeo Proativas projetados para organizações que expandem operações de segurança em ambientes de missão crítica.
- Setembro de 2026: A TEPCO Power Grid implantou o Genetec Security Center para unificar as operações de segurança em sua rede de infraestrutura crítica, centralizando o gerenciamento de mais de 30.000 câmeras e estabelecendo uma plataforma escalável que suporta a futura transformação digital em toda a rede da TEPCO. Essa implantação sinaliza a crescente adoção de plataformas unificadas de segurança física em infraestrutura crítica adjacente à energia, com paralelos operacionais a grandes campi de data centers.
- Junho de 2026: O governo federal do México estabeleceu uma meta nacional de investimento em data centers de 82,5 bilhões de USD até 2031, sinalizando um pipeline sustentado de construção de instalações hyperscale e de colocation em Querétaro, Cidade do México e Nuevo León. Cada nova instalação que entra em construção representa uma oportunidade discreta de aquisição de infraestrutura de segurança, exigindo proteção físico-cibernética integrada desde o início.
- Março de 2026: A Johnson Controls apresentou o C-CURE IQ 3.2, atualizações do IQ Panel 5 e configurações da plataforma de intrusão híbrida PowerSeries Neo 5 na ISC West 2026. O lançamento combina controle de acesso, gerenciamento de vídeo e fluxos de trabalho de incidentes em uma interface unificada para ambientes de missão crítica, incluindo data centers.
Escopo do Relatório Global do Mercado de Segurança Ciberfísica de Data Centers
O mercado de segurança ciberfísica de data centers compreende a receita gerada por soluções e serviços de segurança que protegem as instalações de data centers contra ameaças combinadas cibernéticas, físicas e de tecnologia operacional. Inclui plataformas unificadas de segurança ciberfísica, vigilância e análise de vídeo, controle de acesso, gerenciamento biométrico e de identidade, segurança de rede e OT, sistemas de alarme, monitoramento ambiental, integração, resposta a incidentes e serviços de segurança gerenciada implantados em data centers de colocation, provedores de serviços em nuvem, corporativos e de borda.
O Relatório do Mercado de Segurança Ciberfísica de Data Centers é Segmentado por Tipo de Solução (Plataformas Unificadas de Segurança Ciberfísica, Soluções de Monitoramento de Dispositivos e Ativos Conectados, Soluções de Correlação de Informações e Eventos de Segurança, Soluções de Segurança de Rede e Tecnologia Operacional, Soluções de Gerenciamento de Identidade e Acesso e Serviços de Integração e Resposta a Incidentes), Camada de Segurança (Sistemas de Controle de Acesso Físico, Sistemas de Vigilância por Vídeo, Sistemas de Gerenciamento Predial e Controle de Instalações, Sistemas de Monitoramento Ambiental e de Infraestrutura e Plataformas Integradas de Operações de Segurança), Modelo de Implantação (Soluções On-Premise, Soluções Baseadas em Nuvem e Soluções Híbridas), Tipo de Serviço (Avaliação de Risco Ciberfísico, Integração e Implementação de Sistemas, Monitoramento e Detecção Gerenciados, Resposta e Recuperação a Incidentes e Serviços de Auditoria de Segurança e Conformidade), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Corporativo / Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas Unificadas de Segurança Ciberfísica |
| Soluções de Monitoramento de Dispositivos e Ativos Conectados |
| Soluções de Correlação de Informações e Eventos de Segurança |
| Soluções de Segurança de Rede e Tecnologia Operacional |
| Soluções de Gerenciamento de Identidade e Acesso |
| Serviços de Integração e Resposta a Incidentes |
| Sistemas de Controle de Acesso Físico |
| Sistemas de Vigilância por Vídeo |
| Sistemas de Gerenciamento Predial e Controle de Instalações |
| Sistemas de Monitoramento Ambiental e de Infraestrutura |
| Plataformas Integradas de Operações de Segurança |
| Soluções On-Premise |
| Soluções Baseadas em Nuvem |
| Soluções Híbridas |
| Avaliação de Risco Ciberfísico |
| Integração e Implementação de Sistemas |
| Monitoramento e Detecção Gerenciados |
| Resposta e Recuperação a Incidentes |
| Serviços de Auditoria de Segurança e Conformidade |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo / Borda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Solução | Plataformas Unificadas de Segurança Ciberfísica | ||
| Soluções de Monitoramento de Dispositivos e Ativos Conectados | |||
| Soluções de Correlação de Informações e Eventos de Segurança | |||
| Soluções de Segurança de Rede e Tecnologia Operacional | |||
| Soluções de Gerenciamento de Identidade e Acesso | |||
| Serviços de Integração e Resposta a Incidentes | |||
| Por Camada de Segurança | Sistemas de Controle de Acesso Físico | ||
| Sistemas de Vigilância por Vídeo | |||
| Sistemas de Gerenciamento Predial e Controle de Instalações | |||
| Sistemas de Monitoramento Ambiental e de Infraestrutura | |||
| Plataformas Integradas de Operações de Segurança | |||
| Por Modelo de Implantação | Soluções On-Premise | ||
| Soluções Baseadas em Nuvem | |||
| Soluções Híbridas | |||
| Por Tipo de Serviço | Avaliação de Risco Ciberfísico | ||
| Integração e Implementação de Sistemas | |||
| Monitoramento e Detecção Gerenciados | |||
| Resposta e Recuperação a Incidentes | |||
| Serviços de Auditoria de Segurança e Conformidade | |||
| Por Tamanho do Data Center | Pequeno | ||
| Médio | |||
| Grande | |||
| Hyperscale | |||
| Por Tipo de Data Center | Colocation | ||
| Provedores de Serviços em Nuvem (CSPs) | |||
| Corporativo / Borda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Austrália | |||
| Singapura | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança ciberfísica de data centers?
O tamanho do mercado de segurança ciberfísica de data centers foi avaliado em 2,58 bilhões de USD em 2026 e estima-se que cresça de 2,97 bilhões de USD em 2027 para atingir 5,89 bilhões de USD até 2032, a um CAGR de 14,68% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por segurança ciberfísica em data centers?
A densidade de instalações impulsionada por IA, o risco ciberfísico híbrido, os requisitos de infraestrutura crítica e a expansão de campi hyperscale e de colocation estão aumentando a demanda.
Qual tipo de solução lidera os gastos em segurança ciberfísica de data centers?
As Plataformas Unificadas de Segurança Ciberfísica detinham 31,72% dos gastos por tipo de solução em 2026, refletindo a demanda por visibilidade centralizada em sistemas físicos e digitais.
Qual modelo de implantação é mais amplamente utilizado para segurança de data centers?
As Soluções Baseadas em Nuvem detinham 64,78% do segmento de modelo de implantação em 2026 e devem expandir a um CAGR de 15,39% até 2032.
Quais instalações de data centers estão se expandindo mais rapidamente em adoção de segurança?
Os Data Centers Hyperscale devem expandir a um CAGR de 18,27%, enquanto os Data Centers Corporativos e de Borda devem expandir a um CAGR de 17,38% até 2032.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 16,93% de 2027 a 2032, apoiada por programas soberanos de IA, requisitos de localização de dados e nova construção de instalações.