
データセンターサイバーフィジカルセキュリティ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.97 十億米ドル |
| 市場規模 (2032) | 5.89 十億米ドル |
| 成長率 (2027 - 2032) | 14.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターサイバーフィジカルセキュリティ市場分析
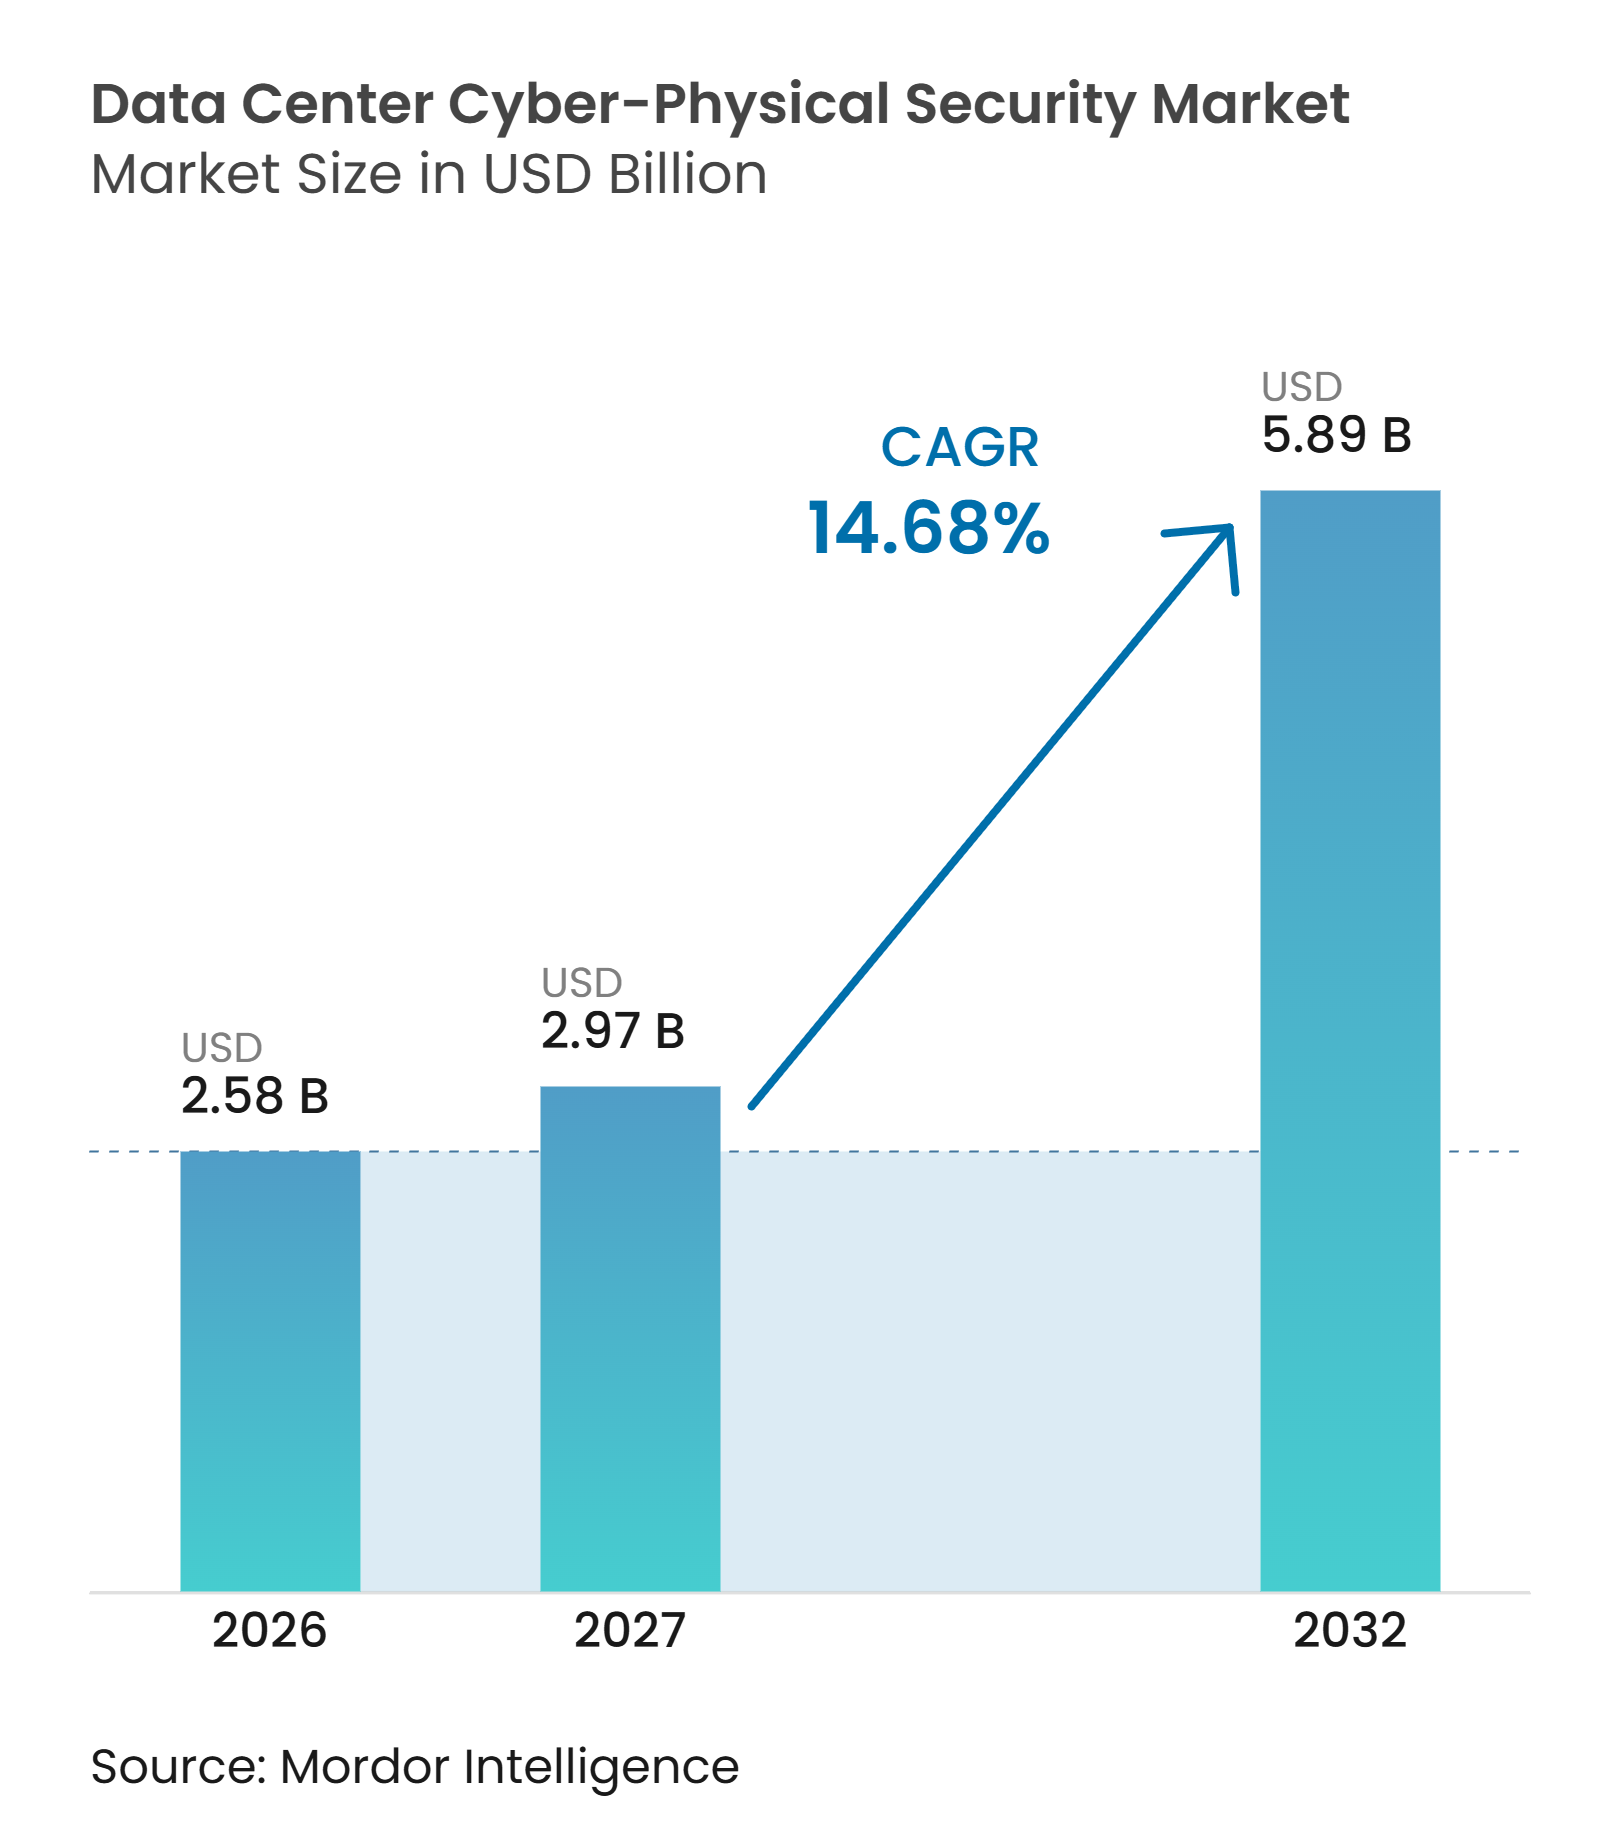
データセンターサイバーフィジカルセキュリティ市場規模は2026年に2.58 ビリオン 米ドルと評価され、2027年の2.97 ビリオン 米ドルから2032年には5.89 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 14.68%で成長する込みです。AIコンピュート密度の上昇により、冷却、電力配分、および施設制御が運用レジリエンスにとってより重要になっています。オペレーターはビルディングマネジメントシステム、オペレーショナルテクノロジー、および物理セキュリティツールをITネットワークと接続しており、これによりより広範で相互依存性の高いリスクサーフェスが生まれています。データセンターサイバーフィジカルセキュリティ市場は、アクセスイベント、映像アラート、環境測定値、およびネットワークアクティビティを相関させるプラットフォームへと移行しています。大規模なクラウドおよびコロケーションオペレーターは、建設および運用においてより厳格なセキュリティ要件を設定しています。高い統合コストとレガシーオペレーショナルテクノロジーの制約により、特に老朽化した施設やマルチサイト施設での展開が遅れる可能性があります。
主要レポートのポイント
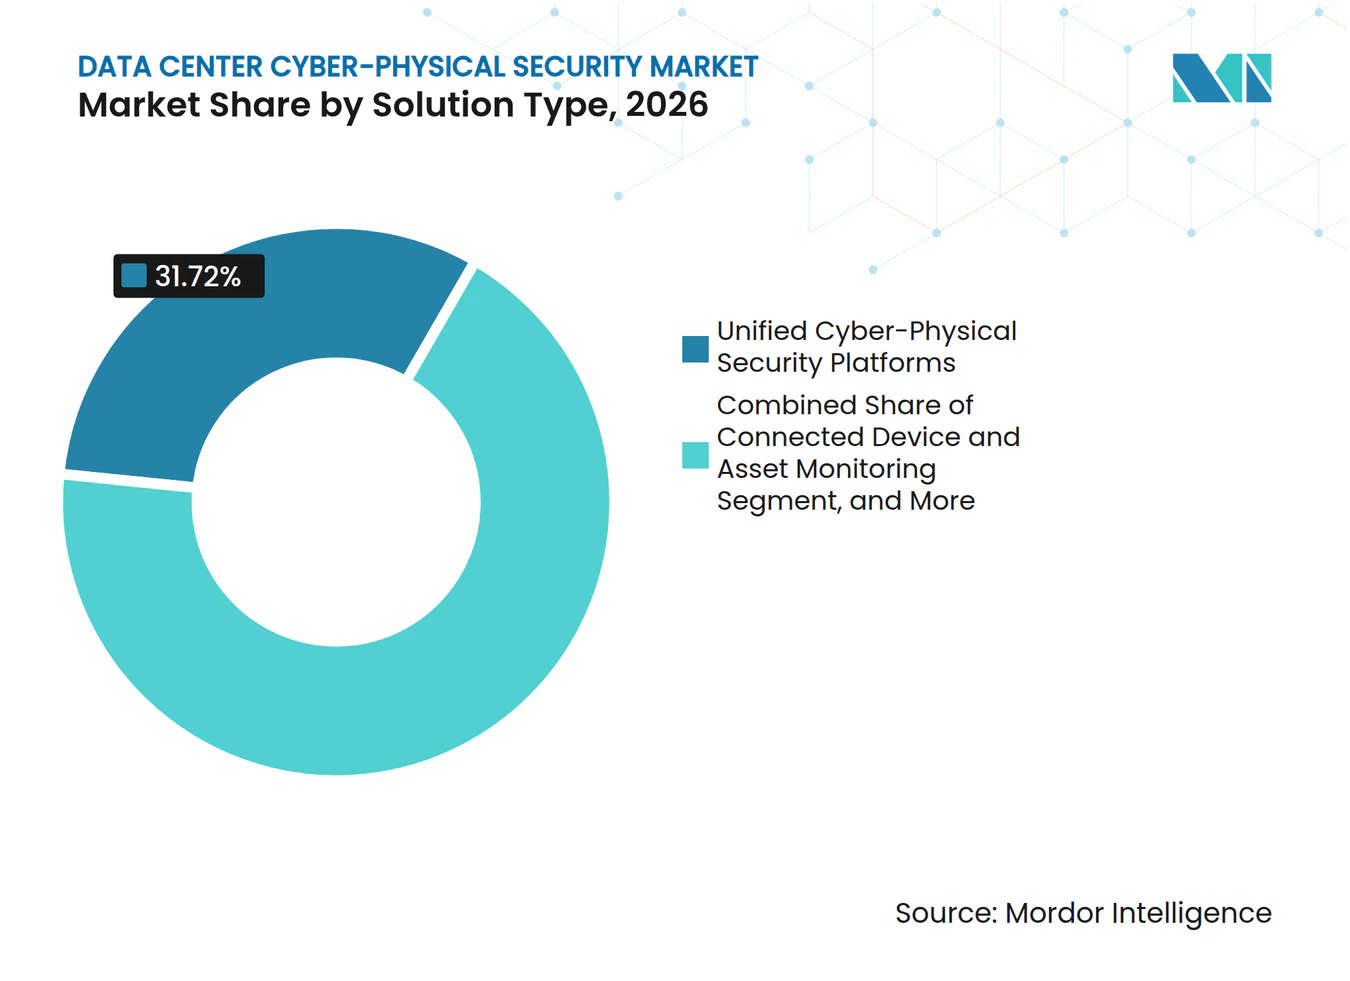
- ソリューションタイプ別では、統合サイバーフィジカルセキュリティプラットフォームが2026年のデータセンターサイバーフィカルセキュリティ市場のセグメント収益の31.72%を占め、ネットワークおよびオペレーショナルテクノロジーセキュリティソリューションは2032年までにCAGR 16.26%で拡大すると予測されています。
- セキュリティレイヤー別では、統合セキュリティオペレーションズプラットフォームが2026年のデータセンターサイバーフィジカルセキュリティ市場規模の29.38%を占め、物理アクセス制御システムは2032年までにCAGR 17.92%で拡大すると予測されています。
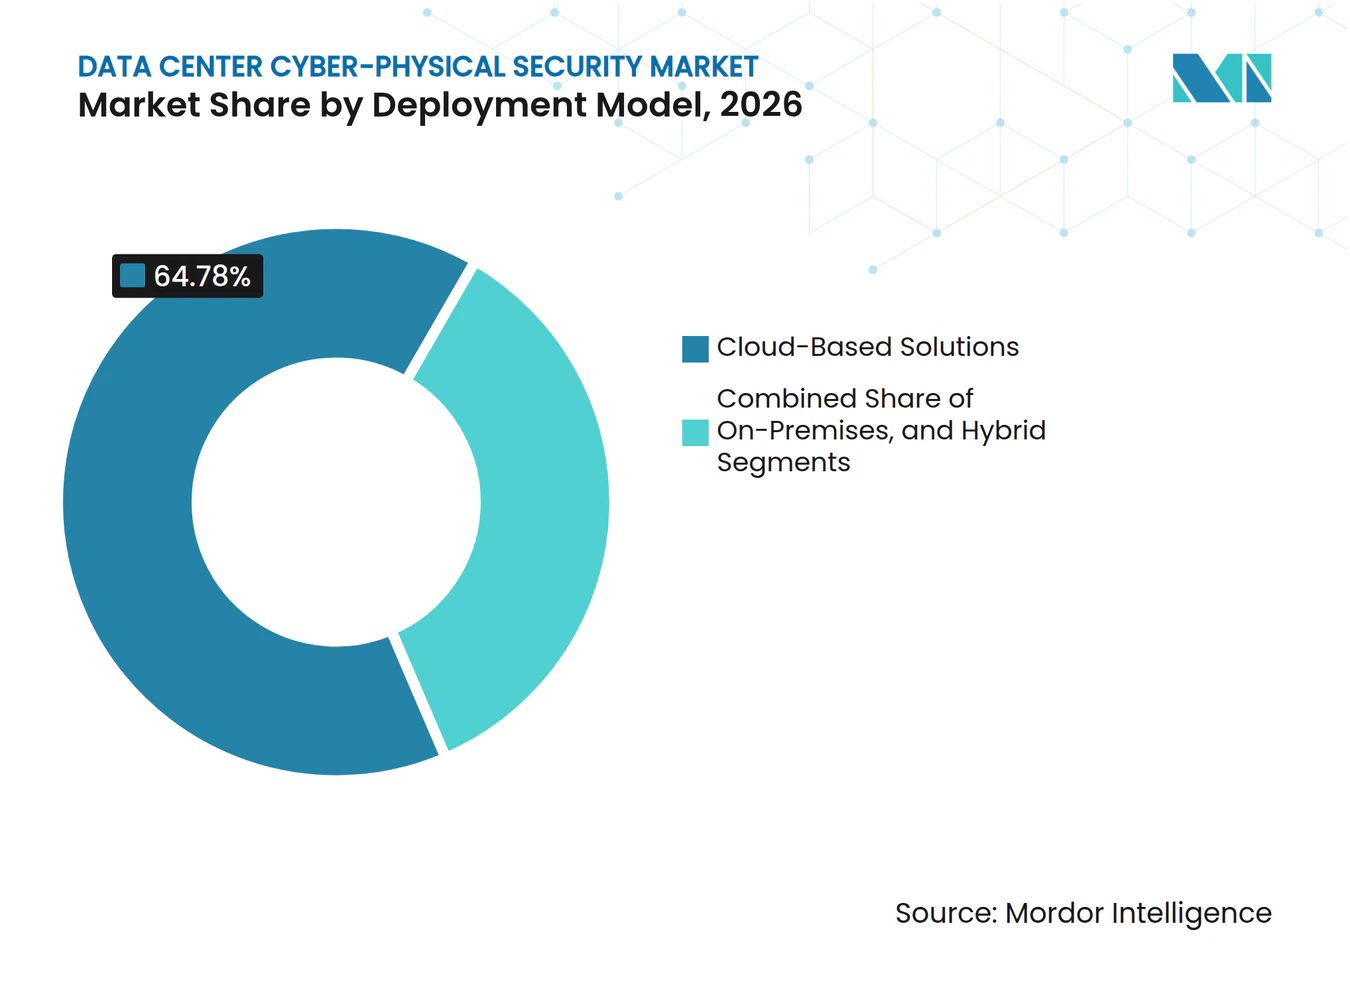
- 展開モデル別では、クラウドベースソリューションが2026年のデータセンターサイバーフィジカルセキュリティ市場シェアの64.78%を占め、2032年までにCAGR 15.39%で拡大すると予測されています。
- サービスタイプ別では、システム統合・実装が2026年に26.54%を占め、セキュリティ監査・コンプライアンスサービスは2032年までにCAGR 16.59%で拡大すると予測されています。
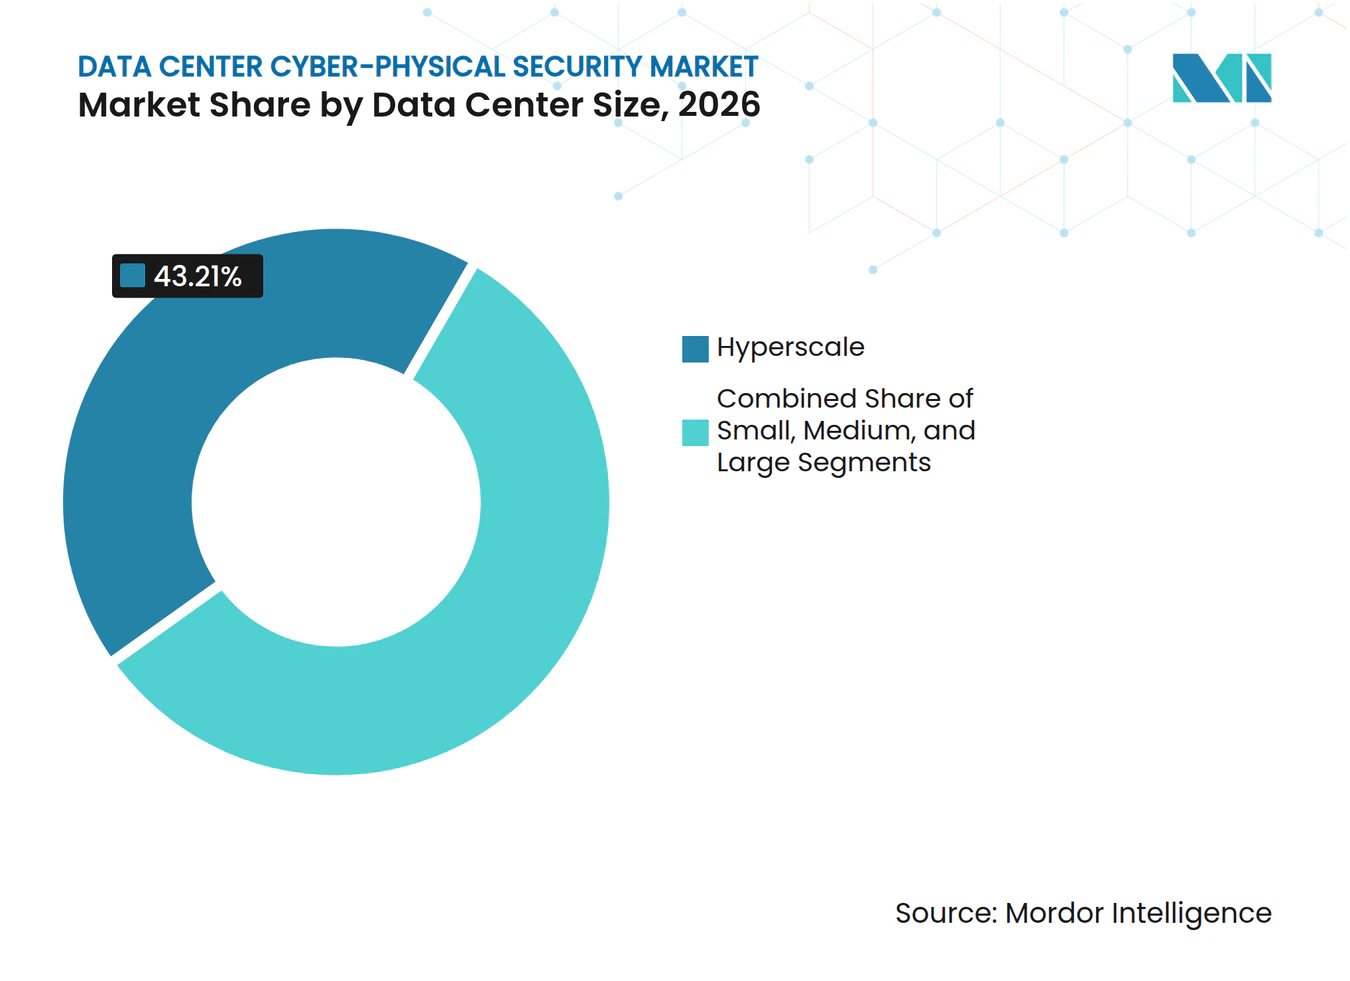
- データセンター規模別では、ハイパースケールデータセンターが2026年に43.21%を占め、2032年までにCAGR 18.27%で拡大すると予測されています。
- データセンタータイプ別ではクラウドサービスプロバイダーが2026年に41.64%を占め、エンタープライズおよびエッジデータセンターは2032年までにCAGR 17.38%で拡大すると予測されています。
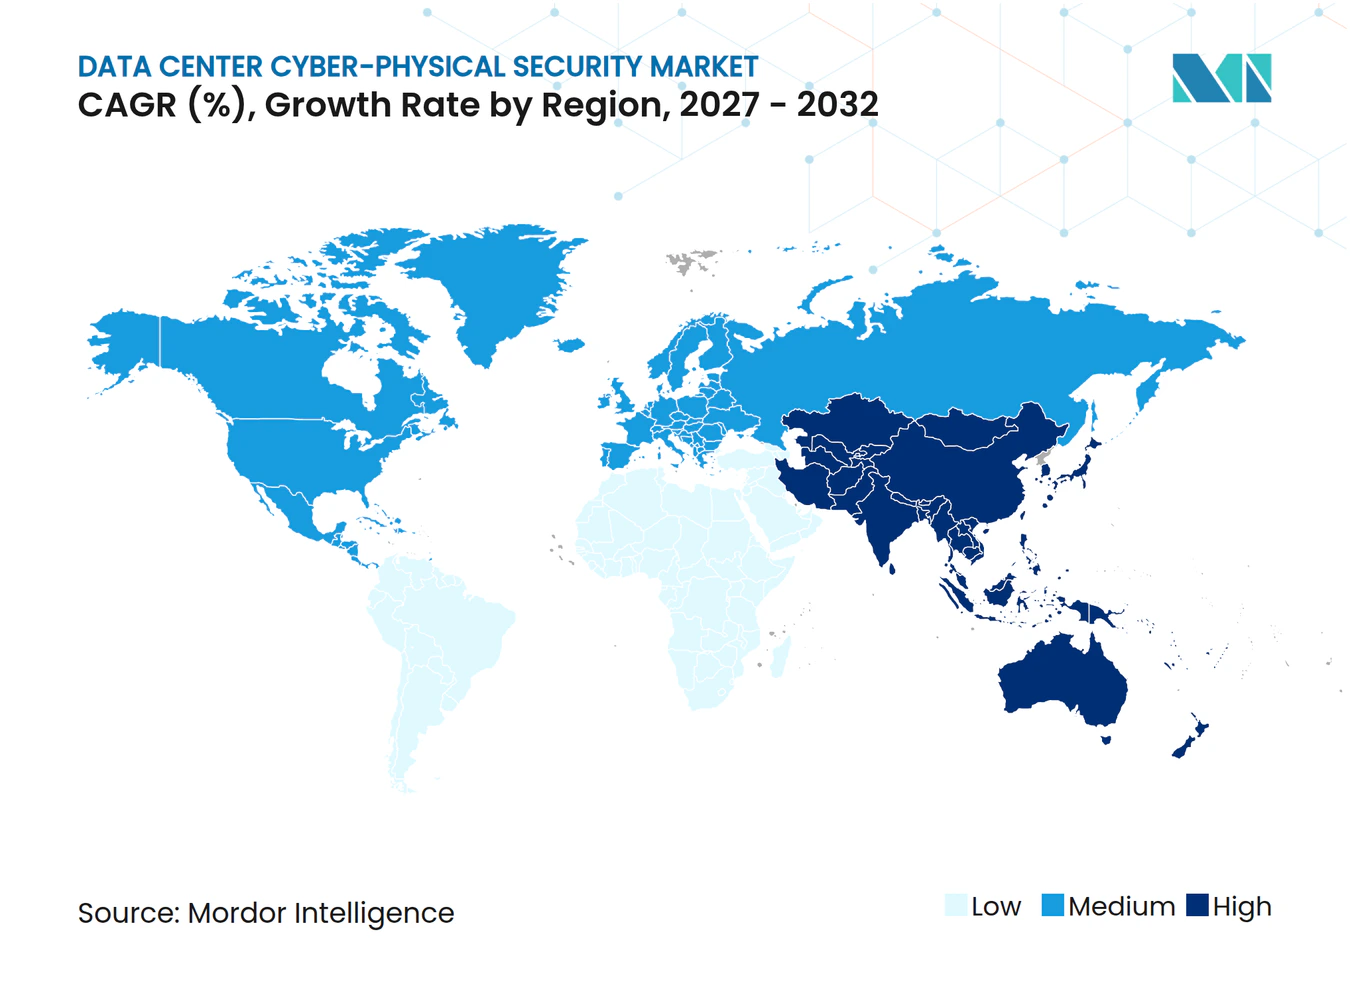
- 地域別では、北米が2026年のデータセンターサイバーフィジカルセキュリティ市場の39.53%を占め、アジア太平洋地域は2032年までにCAGR 16.93%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの拡大 | +3.2% | グローバル、特に北米、アジア太平洋、欧州に集中 | 短期(2年以内) |
| ハイブリッドサイバーフィジカル攻撃リスクの増大 | +2.6% | グローバル、特に北米とEUで高い緊急性 | 中期(2〜4年) |
| データ保護および重要インフラコンプライアンスの厳格化 | +2.0% | EU、英国、北米、アジア太平洋への波及あり | 中期(2〜4年) |
| AIを活用した映像分析と自動監視の採用 | +1.7% | グローバル、特にハイパースケールおよびコロケション施設 | 短期(2年以内) |
| AIワークロードによる施設密度とレジリエンス要件の増大 | +1.4% | 北米、アジア太平洋、湾岸諸国、EUのデータ主権ゾーン | 中期(2〜4年) |
| データセンターを重要インフラとして分類する政府の方針 | +1.1% | 英国、ドイツ、シンガポール、日本、南米、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの拡大
ハイパースケールおよびコロケーションキャンパスの拡大により、建設段階で設計・展開できるセキュリティプログラムへの需要が生まれています。大規模キャンパスの物理セキュリティの設計とスタッフ配置には12〜18ヶ月を要する場合がありますが、圧縮された建設スケジュールでは12ヶ月未満で施設が稼働することもあります。このタイミングのギャップにより、迅速に設定できる事前統合型セキュリティプラットフォームの価値が高まっています。AFCOMは、データセンターオペレーターの78%が過去2年間に物理セキュリティプロトコルを刷新し、57%が物理セキュリティの脅威を組織の主要リスクとして特定したと報告しています。コロケーションサイトでは、複数の顧客が同一施設を共有するため、テナント分離型アクセス制御も必要です。新規サイトでは当初からアクセス、監視、インシデント管理の連携が求められるため、データセンターサイバーフィジカルセキュリティ市場はその恩恵を受けています。
ハイブリッドサイバーフィジカル攻撃リスクの増大
ビルディングマネジメントシステム、アクセス制御プラットフォーム、またはリモート監視ツールへの侵害は、冷却、電力配分、消火設備、またはサイトアクセスを妨害する可能性があります。これらの連携により、デジタル侵入が物理的な運用障害を引き起こすことが可能になります。エネルギー省の技術報告書は、調査対象のオペレーター、ユーティリティ、およびベンダーにおける横断的リスクとして、断片化したガバナンス、相互接続アーキテクチャの脆弱性、およびAI駆動の負荷不安定性を特定しました。同報告書はまた、責任が不明確になりうるユーティリティとデータセンターの境界におけるギャップも特定しています。オペレーターは継続的なオペレーショナルテクノロジーのテレメトリ監視とセグメント化されたネットワークで対応しています。この協調的な検知の必要性は、新規および既存施設の両方にわたってデータセンターサイバーフィジカルセキュリティ市場を支えています。
データ保護および重要インフラコンプライアンスの厳格化
NIS2フレームワークは、データセンターサービスオペレーターをデジタルインフラセキュリティ要件の適用範囲内に置いています。ENISAのガイダンスは、物理セキュリティ、暗号化、ネットワークセグメンテーション、多要素認証、サプライチェーン管理、およびインシデント報告をカバーしています。英国のサイバーセキュリティ・レジリエンス法案は、対象データセンターに必須サービスとしての扱いを提案しており、提案されている閾値として定格ITロード1 MWを特定しています。[1] これらの要件により、オペレーターはログを統合し、管理策の有効性に関する明確な証拠を作成することが促されています。多国籍オペレーターはまた、サプライヤー要件を定義する際に欧州外でも同様の基準を使用しています。データセンターサイバーフィジカルセキュリティ市場は、物理的および デジタル管理策全体にわたるトレーサビリティを提供するシステムの必要性によって支えられています。
AIを活用した映像分析と自動監視の採用
AI対応の映像ツールは、行動の異常、異常な滞留時間、複数人による入室イベント、および時間外の活動をリアルタイムで識別できます。これにより、カメラ映像の常時手動確認への依存が軽減されます。Johnson Controlsは、GSX 2026においてexacqVision 26.2およびSoftware House CCURE IQ 3.20を発表し、映像、インシデント対応、レポーティング、および空間分析を接続されたセキュリティワークフロー内に合しました。[2] 同等の物体認識機能は、ベンダー間でより広く利用可能になりつつあります。差別化は、映像アラートをアクセス、ネットワーク、およびオペレーショナルテクノロジーデータと相関させる能力へとシフトしています。このシフトは、複数のセキュリティドメインにわたって動作するデータセンターサイバーフィジカルセキュリティ市場のソリューションに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと統合コスト | -1.8% | グローバル、特にマルチサイトのコロケーションおよびエンタープライズオペレーーにとって深刻 | 短期(2年以内) |
| 運用上の懸念と投資対効果の懸念 | -1.3% | グローバル、特に中堅市場のオペレーター | 中期(2〜4年) |
| レガシーBMSおよびOTパッチ適用の制約 | -0.9% | グローバル、特に欧州および北米の老朽化施設 | 中期(2〜4年) |
| オペレーター、ユーティリティ、および請負業者にわたる断片化したガバナンス | -0.5% | グローバル、特にユーティリティとデータセンターの境界およびマルチテナントサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと統合コスト
統合プラットフォームは、ハードウェアの交換、ソフトウェアライセンス、統合サービス、トレーニング、およびマネージドサポートを同時に必要とする場合があります。老朽化したサイトでは、アクセス制御、映像、ビルディングマネジメント、およびネットワーク監視に別々のサプライヤーを使用していることが多くあります。これらのシステムは独自のデータモデルを持ち、相互運用性が限られている場合があります。稼働中の運用を中断せずに統合するには、通常、専門的な作業が必要です。エネルギー省の報告書もまた、一性のないベンダーアクセスプロトコルを繰り返し発生するガバナンスのギャップとして特定しています。これらのコストは、財務的な正当化が容易な電力密度アップグレードや接続性プロジェクトへの支出を優先させる可能性があります。
運用上の懸念と投資対効果の懸念
セキュリティコンバージェンスは直接的に容量収益を生み出さないため、その投資対効果を定量化することが難しい場合があります。施設、ITセキュリティ、およびオペレーショナルテクノロジーチームも、別々の予算と承認プロセスのもとで業務を行っている場合があります。この組織構造は、統一されたビジネスケースを複雑にする可能性があります。英国政府は、2022年のNHSトラストのデータセンター停止後の生産性損失と予期しないITコストを引用しました。データセンターサイバーフィジカルセキュリティ市場は、購買者がコンピュート時間の損失とサービスレベルペナルティを使用してダウンタイム回避を評価するにつれて支持を得る可能性があります。正式なリスクモデルは、セキュリティチームがレジリエンス投資運用上のエクスポージャーに結びつけるのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
統合プラットフォームがリードし、OTセキュリティが加速統合サイバーフィジカルセキュリティプラットフォームは、2026年のソリューションタイプ別データセンターサイバーフィジカルセキュリティ市場規模の31.72%を占めました。これらはバッジリーダー、映像システム、環境センサー、およびネットワーク監視ツールからのフィードを一元化します。このアプローチにより、セキュリティチームは不審なリモートログインと不正アクセスイベントを同時に特定できます。また、物理セキュリティとITセキュリティチーム間の分断も軽減されます。ISO/IEC 27001およびSOC 2 Type IIに基づく監査要件は、論理的および物理的アクセスの明確な記録を保持する必要性を強化しています。統合プラットフォームは、共通の運用ビューを通じてそれらの記録を提供できます。データセンターサイバーフィジカルセキュリティ市場は、その結果として、検知と証拠収集を組み合わせたプラットフォームを優先しています。このモデルは、複雑なマルチサイト施設を管理するオペレーターに特に関連しています。
ネットワークおよびオペレーショナルテクノロジーセキュリティソリューションは、2027年から2032年にかけてCAGR 16.26%で拡大すると予測されています。冷却ユニット、無停電電源装置、電力配分ユニット、およびデータセンターインフラ管理システムは、より広いネットワークに接続された場合に重大なリスクをもたらす可能性があります。オペレーターが予知保全のためにモノのインターネットセンサーをより多く設置するにつれて、接続デバイスの監視とイベント相関ツールの重要性が高まっています。アイデンティティおよびアクセス管理ツールも、規制対象施設でのゼロトラスト要件をサポートします。統合およびインシデント対応サービスは、これらのツールを運用ワークフローに接続します。MoxaはIEC 62443-4-2の機能(セキュアブート、ユーザー認証、ネットワークアクセス制御など)をAIデータセンターのオペレーショナルテクノロジーにとって重要なハードウェアレベルのセーフガードとして特定しいます。[3] データセンターサイバーフィジカルセキュリティ産業は、従来のITペリメーター以下の保護により大きな比重を置いています。したがって、ハードウェアおよびソフトウェアベンダーはデバイスの完全性と運用の可視性の両方に対処する必要があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティレイヤー別:
統合オペレーションが最大のポジションを保持統合セキュリティオペレーションズプラットフォームは、2026年のセキュリティレイヤー別データセンターサイバーフィジカルセキュリティ市場シェアの29.38%を占めました。これらは物理アクセスイベント、サイバーシグナル、および環境測定値をセキュリティオペレーションセンター向けに集約します。その中心的な役割により、大規模な調達プログラムの焦点となっています。物理アクセス制御システムは、2027年から2032年にかけてCAGR 17.92%で拡大すると予測されています。オペレーターは静的なバッジ入室から、生体認証、個人識別番号、および時間制限ルールの組み合わせへと移行しています。これらのシステムはアンチパスバック違反や異常な認証情報アクティビティにフラグを立てることができます。データセンターサイバーィジカルセキュリティ市場は、ペリメーターゲートからサーバーケージに至るまでこれらの管理策を必要としています。機密機器とテナントがキャンパスを共有する場合、より強固なアクセス検証が必要になっています。
映像監視は受動的な録画から定義された行動異常の能動的な検知へと移行しています。ビルディングマネジメントおよび施設制御システムも重要な統合ターゲットになりつつあります。冷却、電力、およびアクセスシステムは共有ネットワーキングレイヤー上でますます動作するようになっています。高密度AIホールでは、熱、湿度、および電力の測定値を厳密に監視する必要があるため、環境監視の重要性が高まっています。異常な測定値は機器の問題またはサイバーフィジカル妨害の試みを示す可能性があります。データセンターサイバーフィジカルセキュリティ産業は、したがって、運用上の変動と悪意のある活動を区別できる管理策を必要としています。ビルディングマネジメントシステムのセキュリティ確保は、施設のみの責任ではなく、第一層の要件となっています。結果して生まれるアーキテクチャは、監視、アクセス制御、およびインフラ保護を連携させます。
展開モデル別:
クラウドベースプラットフォームがリーダーシップを維持クラウドベースソリューションは、2026年の展開モデル別データセンターサイバーフィジカルセキュリティ市場の64.78%を占めました。これらにより、オペレーターは集中型プラットフォームから複数のキャンパスにわたるアクセス権限、更新、および監査ログを管理できます。これにより、個別のローカルサーバーやアプライアンスへの依存が軽減されます。グローバルオペレーターは、各拠点を物理的に訪問することなく、サイト間で共通のポリシーを適用できます。クラウドベースソリューションはまた、2032年までにCAGR 15.39%で拡大すると予測されています。リーディングポジションからの継続的な拡大は、集中管理が引き続き優先事項であることを示しています。データセンターサイバーフィジカルセキュリティ市場は、クラウド配信を使用して地理的に分散した施設の管理を簡素化しています。また、リモートチームがセキュリティイベントとデバイスステータスを確認することも可能にします。
オンプレミスソリューションは、データレジデンシー、分類、または内部ポリシーがセキュリティテレメトリの転送を制限する場合に重要性を保持しています。ハイブリッドソリューションは、機密性の高いアクセス記録をオンサイトに保持しながら、分析とリモート管理にクラウドサービスを使用するという別のルートを提供します。このモデルは、ローカル制御と集中監視の両方を必要とするオペレーターに適合できます。Verkadaは、米国エネルギー省をエージェンシースポンサーとして、そのCommandプラットフォームのFedRAMP中程度認可を取得し、連邦利用向けクラウドベース物理セキュリティコンプライアンスの進展を示しました。[4] このような承認は、政府関連の環境おける歴史的な採用障壁を低減できます。購買者は依然として、モデルを選択する前にネットワークレジリエンス、データ処理、および統合ニーズを評価する必要があります。データセンターサイバーフィジカルセキュリティ市場は、したがって、クラウド、オンプレミス、およびハイブリッドアプローチに対応しています。展開の決定は引き続き施設の重要性と規制上の義務に依存します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
統合が不可欠でり、コンプライアンス監査が加速システム統合・実装は、2026年のサービスタイプ別データセンターサイバーフィジカルセキュリティ市場の26.54%を占めました。これは、混在した施設にわたってアクセス制御、映像管理、オペレーショナルテクノロジー監視、およびビルディングシステムを接続することの難しさを反映しています。展開が既製品のタスクではないため、多くのオペレーターはサービスパートナーを必要としています。統合作業は、レガシーシステムと新しいシステムを同時にまたがる場合があります。また、ミッションクリティカルなサービスを中断しないようにする必要もあります。データセンターサイバーフィジカルセキュリティ市場は、これらの依存関係を調整できる専門家への持続的な需要を生み出しています。彼らの役割には、セキュリティ要件を実行可能な施設ワークフローに変換することが含まれます。また、システムが稼働前にテストすることも含まれます。
セキュリティ監査・コンプライアンスサービスは、2027年から2032年にかけてCAGR 16.59%で拡大すると予測されています。規制上の義務が、正式な評価、証拠収集、およびインシデント対応準備プログラムに重みを加えています。マネージド監視・検知サービスは、24時間365日の内部セキュリティオペレーションセンターを維持できないオペレーターに対応できます。サイバーフィジカルリスクアセスメントサービスは、購買者がプラットフォーム投資にコミットする前に複合攻撃シナリオを評価するのに役立ちます。インシデント対応・復旧プロバイダーは、機器を修復のためにオフラインにできない場合があるため、オペレーショナルテクノロジーを意識したプレイブックを開発しています。Johnson Controlsは、セキュリティスタッフが制約された組織向けにマネージドサービス機能を導入しました。データセンターサイバーフィジカルセキュリティ市場は、テクノロジー提供から継続的な運用サポートへと拡大しています。施設の制約を理解するサービスプロバイダーは、意味のある購買者ニーズに対応できます。
データセンター規模別:
ハイパースケール施設がアーキテクチャ標準を設定ハイパースケールデーセンターは、2026年の施設規模別セグメント支出の43.21%を占めました。また、2032年までにCAGR 18.27%で拡大すると予測されています。その規模により、コロケーションテナント、機器ベンダー、およびインテグレーターに影響を与える仕様を確立できます。ゼロトラストアクセス、IEC 62443準拠のオペレーショナルテクノロジーハードウェア、または行動映像分析に対するハイパースケールの要件は、より広いエコシステムの期待となる可能性があります。これらの施設は、建設と運用を通じて標準化されたセキュリティを必要としています。また、高度に集中したコンピューティングアセットと大規模な労働力を調整する必要もあります。データセンターサイバーフィジカルセキュリティ市場は、反復可能でスケーラブルな制御アーキテクチャを提供することで対応しています。これにより、サイト間で共通の設計パターンへの需要が生まれます。
大規模データセンターは、AIテナントがより強固なセキュリティ要件を課すにつれて、よりハイパースケールグレードの慣行を採用しています。中規模施設は、ソリンAIインフラをサポートするために東南アジア、中東、および欧州で拡大しています。これらはしばしば、サイトとともに拡張できるモジュラープラットフォームを必要としています。小規模データセンターは価格感度が高く、義務またはインシデントに続いて統合ソリューションを優先する場合があります。これにより、ハイパースケールサイトでの高支出と、より広い小規模施設のベースとの間にギャップが生まれます。マネージド配信モデルは、完全な資本集約型プログラムを必要とせずに、ベンダーがこのギャップに対処するのに役立つ可能性があります。データセンターサイバーフィジカルセキュリティ産業は、柔軟な設計と商業モデルを通じてこの範囲に対応できます。最もアクセスしやすいソリューションは、統合負担を軽減しながら信頼できる保護を維持する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーがリードし、エッジ施設が加速クラウドサービスプロバイダーは、2026年のデータセンタータイプ別データセンターサイバーフィジカルセキュリティ市場の41.64%を占めました。グローバルなインフラフットプリントと成熟したセキュリティ投資慣行がこのリーディングポジションを支えています。これらのプロバイダーは、複数の管轄区域にわたる脅威とコンプライアンス義務に直面しているため、コンバージドセキュリティの早期採用者でした。また、テナントとサプライヤーの期待に影響を与えることができる独自のアーキテクチャも使用しています。エンタープライズおよエッジデータセンターは、2032年までにCAGR 17.38%で拡大すると予測されています。エッジ展開は、プライマリキャンパスの管理されたペリメーター外の物理的な場所を増やします。データセンターサイバーフィジカルセキュリティ市場は、これらの分散環境向けにリモート管理された軽量な管理策を必要としています。各ノードは新たなアクセス、デバイス、およびオペレーショナルテクノロジーリスクをもたらす可能性があります。
コロケーションオペレーターは、共有インフラ上で異なるセキュリティ要件を持つ顧客をサポートするため、複雑な運用上の立場に直面しています。コスト効率を維持しながら、要求の厳しいテナントの期待に応える必要があります。Nozomi Networksは、そのプラットフォームが12,000以上のインストールにわたって1億1,500万以上の産業用およびモノのインターネットアセットを保護していると報告しました。この規模は、重要な環境におけるオペレーショナルテクノロジー監視の広範な役割を示しています。エッジコンピューティングは、大規模な中央キャンパスを超えてゼロトストアクセスと監視を拡張する必要性を高めています。データセンターサイバーフィジカルセキュリティ市場は、常時ローカルスタッフなしで動作できる製品を必要としています。ベンダーは、より小規模でリモートなサイトの制約と一貫した中央ポリシーのバランスを取る必要があります。この要件は、プラットフォームの設計と管理方法を変えています。
地域分析
北米は2026年のグローバル収益の39.53%を占めました。この地域は、米国、カナダ、およびメキシコにハイパースケールおよびコロケーションオペレーターが高度に集中しています。また、重要インフラセキュリティ要件によって形成された政策環境も有しています。ホワイトハウスは2025年7月に、データセンターインフラの連邦許可を加速し、開発のために連邦所有地の使用を許可する大統領令を発令しました。この方向性は、AI関連のデータセンター容量に割り当てられた戦略的重要性を反映しています。大規模な米国施設によって確立されたセキュリティ仕様は、カナダおよびメキシコのニアショアキャンパスにまで拡張できます。の地域のオペレーターは、アクセス、ビルディングシステム、およびネットワークインフラにわたってより一貫した管理策を求めています。これにより、データセンターサイバーフィジカルセキュリティ市場全体でコンバージドプログラムへの需要が強化されています。
アジア太平洋地域は、2027年から2032年にかけてCAGR 16.93%で拡大すると予測されています。ソブリンAIプログラム、データローカライゼーション要件、およびシンガポール、日本、オーストラリア、中国、東南アジアにわたる新規建設がこのペースを支えています。日本は2025年4月に、国立産業技術総合研究所内にサイバーフィジカルセキュリティ研究部門を設立しました。国家政策と研究活動により、セキュリティバイデザインがより目に見える調達要因となっています。この地域のオペレーターはまた、冷却、電力、および電力網容量に関する実際的なプレッシャーにも直面しています。これらの条件は、レジリエントなサービスをサポートする運用システムのセキュリティ確保の重要性を高めています。アジア太平洋地域のデータセンーサイバーフィジカルセキュリティ市場は、規制上の期待と施設レベルの運用上のエクスポージャーの両方に対処する必要があります。地域プロジェクトはまた、多様な国内コンプライアンス環境に適合するソリューションを必要とします。
欧州は、デジタルインフラプロバイダーのセキュリティ期待を確立するNIS2および欧州委員会実施規則2024/2690によって形成されています。ドイツ、英国、およびフランスは、オペレーターが正式なレジリエンスとセキュリティ義務に直面しているため、重要な地域市場です。英国の法案は、提案された1 MWの閾値を超えるデータセンターのコンプライアンスフレームワークを確立します。中東の活動は、UAEおよびサウジアラビアのソブリンクラウドプログラムによって支えられています。南米とアフリカは採用の初期段階にありますが、グローバルなハイパースケール投資が確立されたセキュリティ仕様を新しい場所にもたらしています。ブラジルは、データ保護ニーズに沿ったコロケーションセキュリティアップグレードへの南米投資をリードしています。南アフリカとナイジェリアは、同様の運用上の期待をもたらす可能性のあるハイパースケールプロジェクトを誘致しています。これらの地域パターンは、データセンターサイバーフィジカルセキュリティ市場をその最も成熟した地域を超えて拡大させています。
競合ランドスケープ
市場集中度
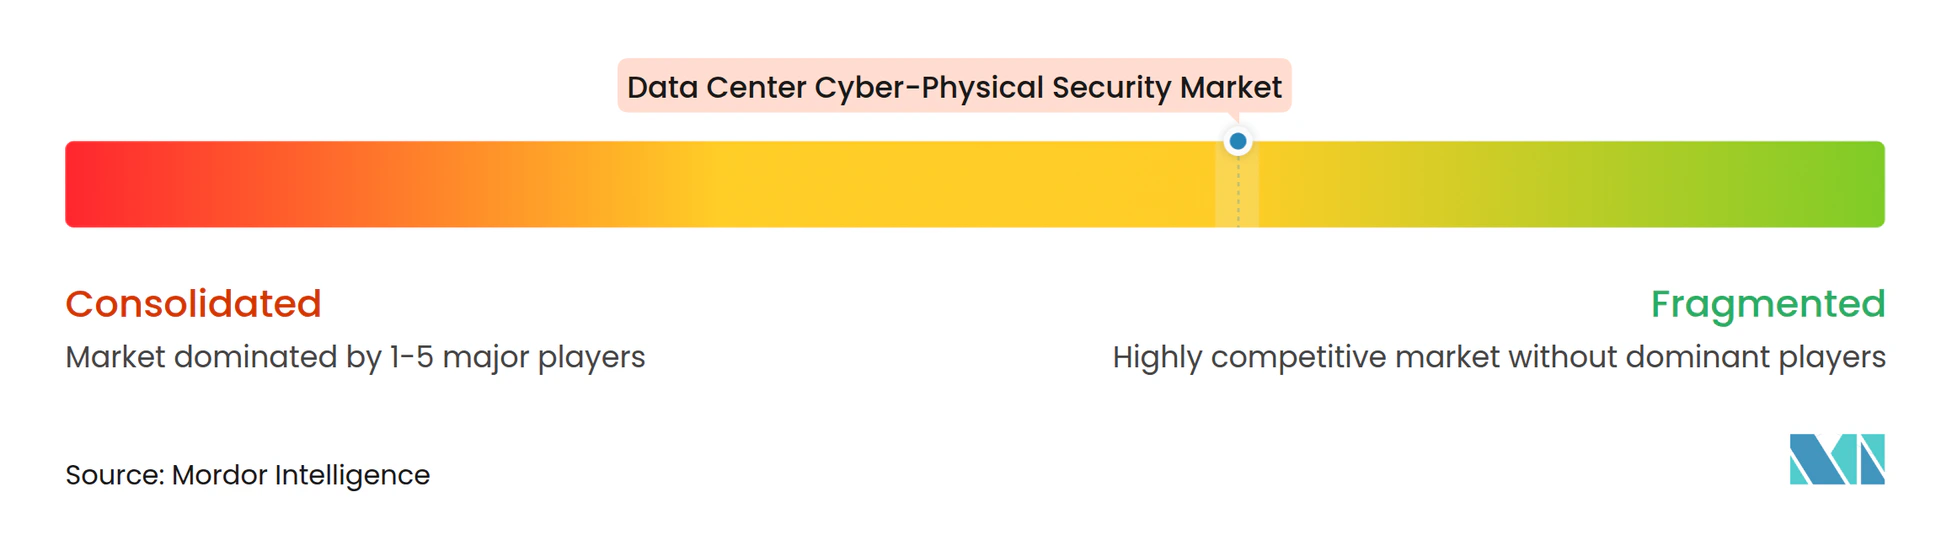
データセンターサイバーフィジカルセキュリティ市場は、オペレーショナルテクノロジー、ITセキュリティ、および物理セキュリティにわたって支配的なシェアを持つベンダーが存在しないため、中程度に断片化しています。ビルディングテクノロジー企業はアクセス管理施設制御に強みを持っています。オペレーショナルテクノロジーの専門家は、エージェントレス監視、プロトコル対応検知、および脆弱性管理に強みを持っています。競争は2つの広範なモデルに従っています。一部のベンダーは単一プラットフォームを拡張して、以前は別々だったシステムからデータを取り込みます。その他はオープンアーキテクチャを構築し、パートナーシップを使用して異なる製品を接続します。Johnson ControlsはMetasys 16.0をIEC 62443-4-2セキュリティレベル2保護に準拠させ、ビルディングオートメーションセキュリティの信頼性を強化しました。中堅市場は、大規模な初期統合プログラムを必要としないマネージドサービスの余地を提供しています。
クラウドネイティブ配信とAI行動分析は、新規競合他社にとってのルートを生み出しています。エッジでデータを分析するカメラフリートは、応答レイテンシを低減し、集中型プラットフォームに送信されるデータ量を削減できます。このアプローチは、集中型インフラコストの比例的な増加なしにキャンパス全体にスケールできますClarotyは2025年8月にxDomeおよび継続的脅威検知オファリングをGoogle Security Operationsと統合しました。この統合により、セキュリティチームはオペレーショナルテクノロジー、モノのインターネット、およびビルディングマネジメントのアラートをエンタープライズセキュリティテレメトリと相関させることができます。ベンダーは、複数のフレームワークにわたるアセット発見、行動異常検知、およびコンプライアンス証拠で競争しています。これらの機能は、購買者が異種環境の統合ビューを必要とする場合に重要です。データセンターサイバーフィジカルセキュリティ市場は、技術的なテレメトリを明確な運用上の優先事項に変換できるベンダーを評価します。
Genetecは2026年9月にTEPCO電力グリッド向けにSecurity Centerを展開し、ユーティリティの重要インフラネットワーク全体で30,000台以上のカメラの管理を一元化しました。Johnson Controlsもまた、2026年9月にミッションクリティカルな運用向けにAI対応映像、統合アクセスワークフロー、およびマネージドサービスを導入しました。これらの動きは、プラットフォームプロバイダーが映像、アクセス、分析、および運用サポートをどのように連携させているかを示しています。製品の差別化は、物理的なイベントをネットワークおよびオペレーショナルテクノロジーシグナルと相関させる能力にますます依存しています。購買者はまた、共通環境からNIS2、SOC 2、ISO 27001、およびNERC CIPの義務をサポートできるコンプライアンス証拠も重視しています。サイバーフィジカルアーキテクチャのすべてのレイヤーを所有できるサプライヤーはほとんどいないため、パートナーシップは引き続き重要です。データセンターサイバーフィジカルセキュリティ市場は、したがって、多様なベンダーベースを維持する可能性が高いです。各企業の競争上の地位は、個々の製品機能と同様に統合能力に依存しています。
データセンターサイバーフィジカルセキュリティ産業リーダー
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Bosch Security Systems
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターサイバーフィジカルセキュリティ市場 このレポートでカバーされる企業
- Honeywell International Inc.
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Bosch Security Systems
- Genetec Inc.
- Motorola Solutions
- Claroty
- Nozomi Networks
- Other Key Market Participants
- Legrand SA
- dormakaba Group
- Axis Communications AB
- Verkada Inc.
- Gunnebo AB
- Genetec Inc.
- Salto Systems S.L.
- Gallagher Group Limited
- Suprema Inc.
- Securitas Technology
- Convergint Technologies LLC
- Avigilon Corporation
- Pelco, Inc.
- Senstar Corporation
最近の産業開発事情 データセンターサイバーフィジカルセキュリティ市場
- 2026年9月:Johnson ControlsはGSX 2026においてAI対応セキュリティイノベーションを発表しました。これには、分散カメラフリート全体にAI駆動のインサイトを提供するexacqVision 26.2映像管理ソフトウェアと、映像管理、インシデント対応、レポーティング、および空間分析を単一のウェブベースのアクセス制御プラットフォームに統合するSoftware House C•CURE IQ 3.20が含まれます。同社はまた、ミッションクリティカルな環境でセキュリティオペレーションを拡大する組織向けに設計された新しいマネージドサービスおよびプロアクティブ映像ソリューションも導入しました。
- 2026年9月:TEPCO電力グリッドはGenetec Security Centerを展開し、重要インフラネットワーク全体のセキュリティオペレーションを統合し、30,000台以上のカメラの管理を一元化するとともに、TEPCOグリッド全体の将来のデジタルトランスフォーメーションをサポートするスケーラブルなプラットフォームを確立しました。この展開は、大規模データセンターキャンパスと運用上の類似点を持つエネルギー隣接の重要インフラにおける統合物理セキュリティプラットフォームの採用拡大を示しています。
- 2026年6月:メキシコ連邦政府は2031年までに82.5 ビリオン 米ドルの国家データセンター投資目標を設定し、ケレタロ、メキシコシティ、およびヌエボレオン全体にわたるハイパースケールおよびコロケーション施設建設の持続的なパイプラインを示しました。建設に入る各新規施設は、設計段階から統合された物理・サイバー保護を必要とする個別のセキュリティインフラ調達機会を表しています。
- 2026年3月:Johnson ControlsはISC West 2026においてC-CURE IQ 3.2、IQ Panel 5アップデート、およびPowerSeries Neo 5ハイブリッド侵入プラットフォーム構成を発表しました。このリリースは、データセンターを含むミッションクリティカルな環境向けに、アクセス制御、映像管理、およびインシデントワークフローを統合インターフェースに統合しています。
グローバルデータセンターサイバーフィジカルセキリティ市場レポートの範囲
データセンターサイバーフィジカルセキュリティ市場は、データセンター施設をサイバー、物理、およびオペレーショナルテクノロジーの複合脅威から保護するセキュリティソリューションおよびサービスから生み出される収益で構成されています。統合サイバーフィジカルセキュリティプラットフォーム、監視および映像分析、アクセス制御、生体認証およびアイデンティティ管理、ネットワークおよびOTセキュリティ、警報システム、環境監視、統合、インシデント対応、ならびにコロケーション、クラウドサービスプロバイダー、エンタープライズ、およびエッジデータセンターに展開されるマネージドセキュリティサービスが含まれます。
データセンターサイバーフィジカルセキュリティ市場レポートは、ソリューションタイプ(統合サイバーフィジカルセキュリティプラットフォーム、接続デバイスおよびアセット監視ソリューション、セキュリティ情報およびイベント相関ソリューション、ネットワークおよびオペレーショナルテクノロジーセキュリティソリュション、アイデンティティおよびアクセス管理ソリューション、ならびに統合およびインシデント対応サービス)、セキュリティレイヤー(物理アクセス制御システム、映像監視システム、ビルディングマネジメントおよび施設制御システム、環境およびインフラ監視システム、ならびに統合セキュリティオペレーションズプラットフォーム)、展開モデル(オンプレミスソリューション、クラウドベースソリューション、およびハイブリッドソリューション)、サービスタイプ(サイバーフィジカルリスクアセスメント、システム統合・実装、マネージド監視・検知、インシデント対応・復旧、ならびにセキュリティ監査・コンプライアンスサービス)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズ/エッジ)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます
セグメンテーション概要
| 統合サイバーフィジカルセキュリティプラットフォーム |
| 接続デバイスおよびアセット監視ソリューション |
| セキュリティ情報およびイベント相関ソリューション |
| ネットワークおよびオペレーショナルテクノロジーセキュリティソリューション |
| アイデンティティおよびアクセス管理ソリューション |
| 統合およびインシデント対応サービス |
| 物理アクセス制御システム |
| 映像監視システム |
| ビルディングマネジメントおよび施設制御システム |
| 環境およびインフラ監視システム |
| 統合セキュリティオペレーションズプラットフォーム |
| オンプレミスソリューション |
| クラウドベースソリューション |
| ハイブリッドソリューション |
| サイバーフィジカルリスクアセスメント |
| システム統合・実装 |
| マネージド監視・検知 |
| インシデント対応・復旧 |
| セキュリティ監査・コンプライアンスサービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| ソリューションタイプ別 | 統合サイバーフィジカルセキュリティプラットフォーム | ||
| 接続デバイスおよびアセット監視ソリューション | |||
| セキュリティ情報およびイベント相関ソリューション | |||
| ネットワークおよびオペレーショナルテクノロジーセキュリティソリューション | |||
| アイデンティティおよびアクセス管理ソリューション | |||
| 統合およびインシデント対応サービス | |||
| セキュリティレイヤー別 | 物理アクセス制御システム | ||
| 映像監視システム | |||
| ビルディングマネジメントおよび施設制御システム | |||
| 環境およびインフラ監視システム | |||
| 統合セキュリティオペレーションズプラットフォーム | |||
| 展開モデル別 | オンプレミスソリューション | ||
| クラウドベースソリューション | |||
| ハイブリッドソリューション | |||
| サービスタイプ別 | サイバーフィジカルリスクアセスメント | ||
| システム統合・実装 | |||
| マネージド監視・検知 | |||
| インシデント対応・復旧 | |||
| セキュリティ監査・コンプライアンスサービス | |||
| データセンター規模別 | 小規模 | ||
| 中規模 | |||
| 大規模 | |||
| ハイパースケール | |||
| データセンタータイプ別 | コロケーション | ||
| クラウドサービスプロバイダー(CSP) | |||
| エンタープライズ/エッジ | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| オーストラリア | |||
| シンガポール | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
データセンターサイバーフィジカルセキュリティ市場の規模はどのくらいですか?
データセンターサイバーフィジカルセキュリティ市場規模は2026年に2.58 ビリオン 米ドルと評価され、2027年の2.97 ビリオン 米ドルから2032年には5.89 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 14.68%で成長する見込みです。
データセンターにおけるサイバーフィジカルセキュリティの需要を牽引しているものは何ですか?
AI駆動の施設密度、ハイブリッドサイバーフィジカルリスク、重要インフラ要件、ならびにハイパースケールおよびコロケーションキャンパスの拡大が需要を増大させています。
データセンターサイバーフィジカルセキュリティ支出をリードするソリューションタイプはどれですか?
統合サイバーフィジカルセキュリティプラットフォームは2026年のソリューションタイプ別支出の31.72%を占め、物理システムとデジタルシステム全体の集中的な可視性への需要を反映しています。
データセンターセキュリティに最も広く使用されている展開モデルはどれですか?
クラウドベースソリューションは2026年の展開モデルセグメントの64.78%を占め、2032年までにCAGR 15.39%で拡大すると予測されています。
セキュリティ採用において最も急速に拡大しているデータセンター施設はどれですか?
ハイパースケールデータセンターはCAGR 18.27%で拡大すると予測され、エンタープライズおよびエッジデータセンターは2032年までにCAGR 17.38%で拡大すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、ソブリンAIプログラム、データローカライゼーション要件、および新規施設建設に支えられ、2027年から2032年にかけてCAGR 16.93%で拡大すると予測されています。