
Tamanho e Participação do Mercado de Resiliência de Infraestrutura Crítica de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
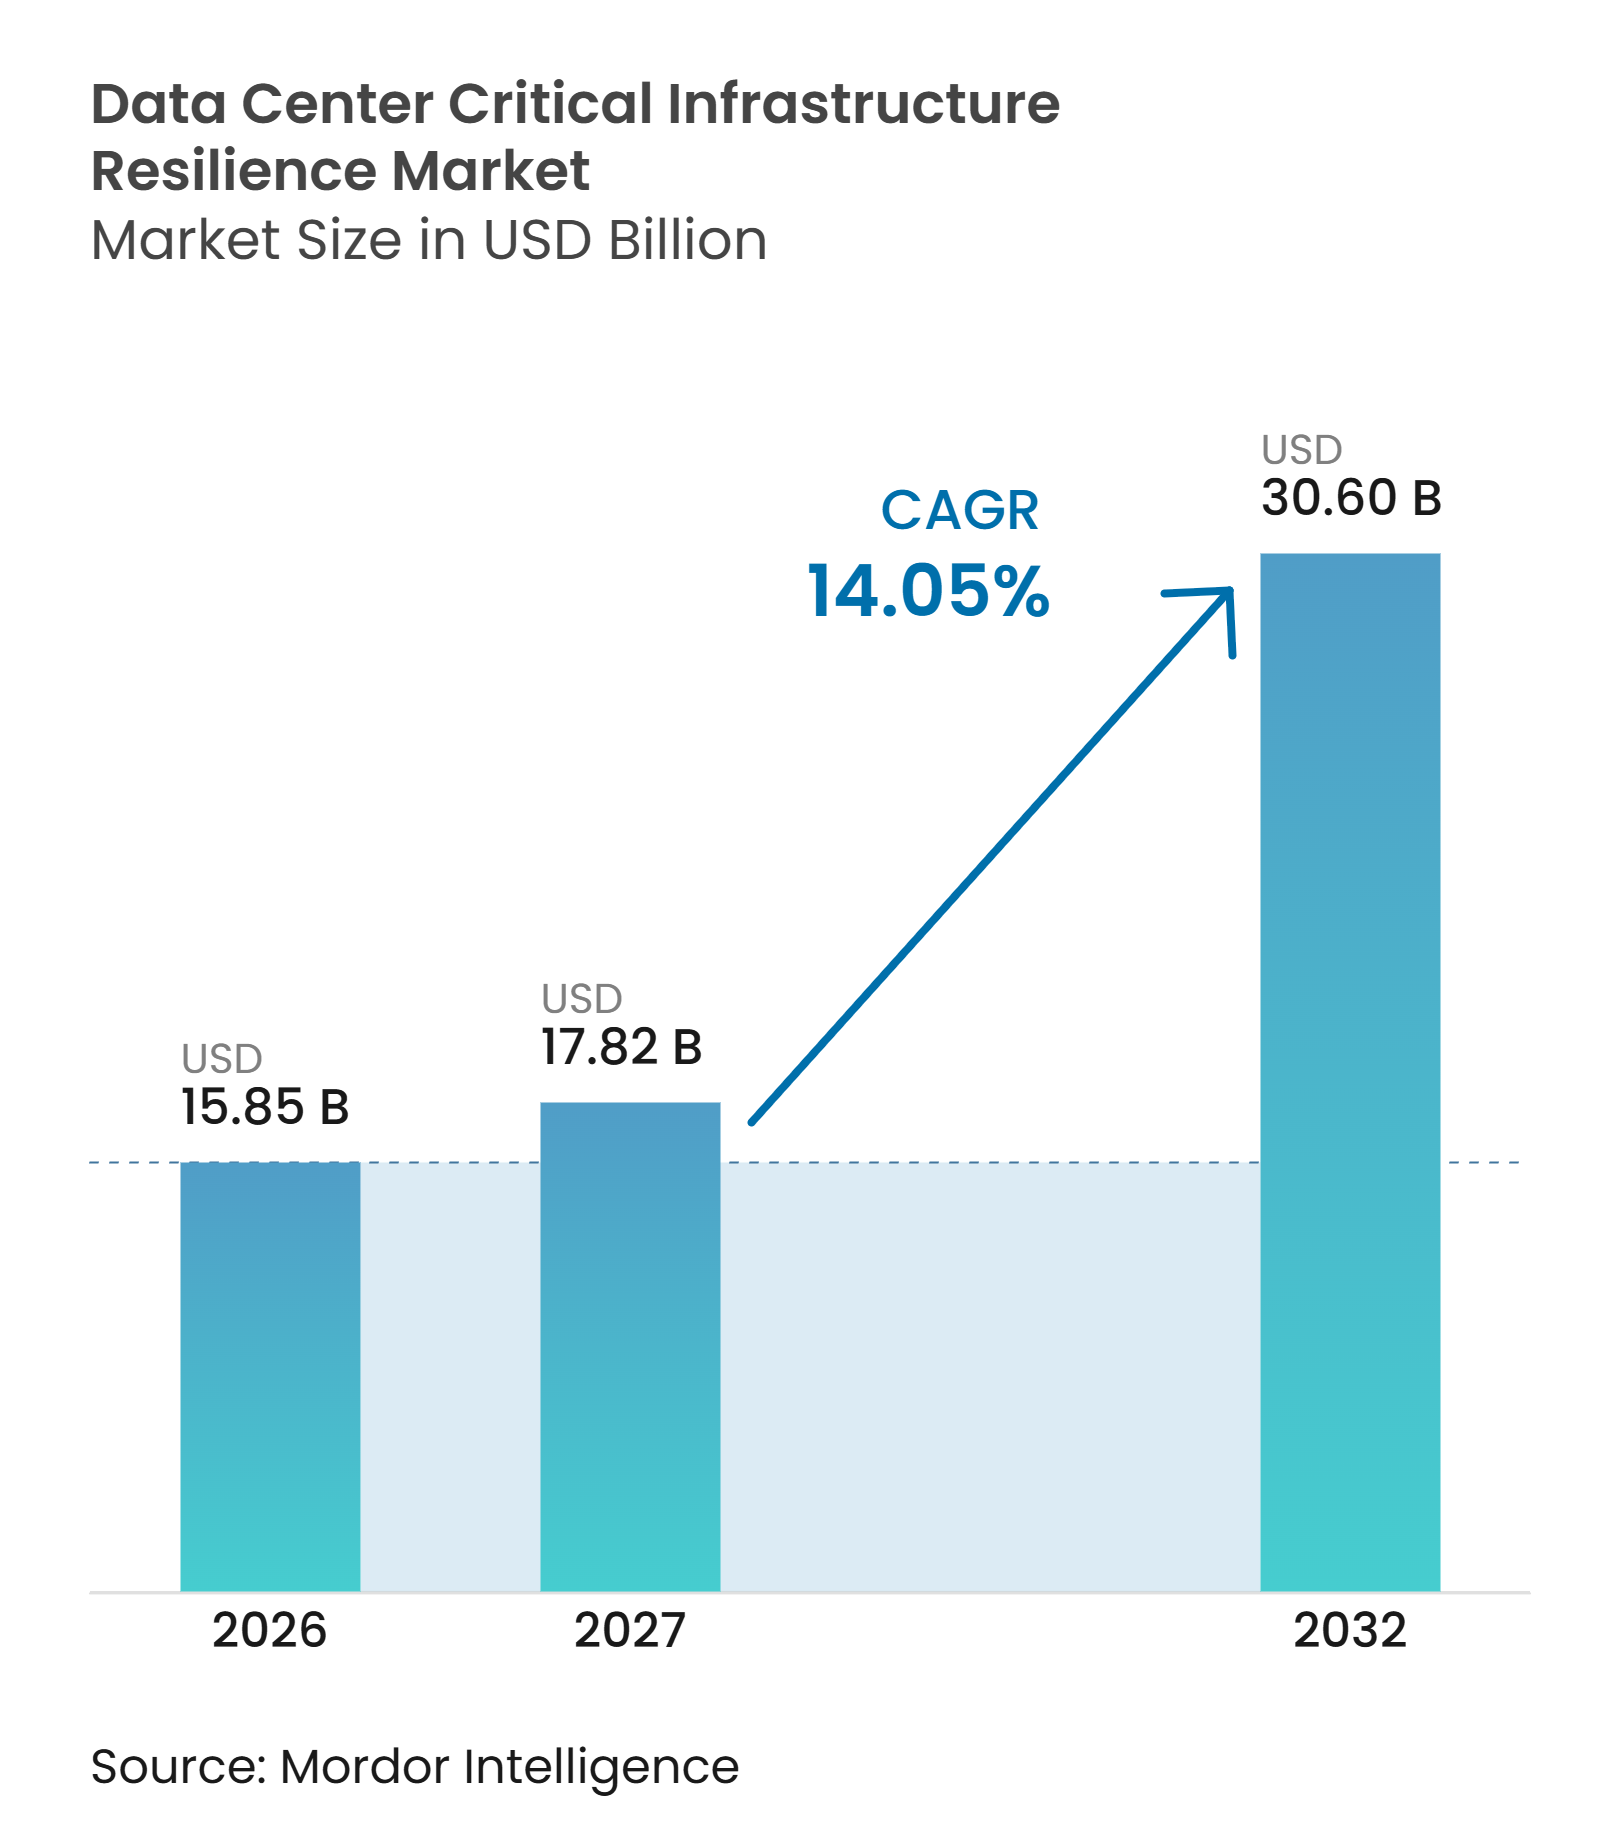
| Tamanho do Mercado (2027) | 17.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 30.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência de Infraestrutura Crítica de Data Centers por Mordor Intelligence
O tamanho do mercado de resiliência de infraestrutura crítica de data centers está projetado em 15,85 bilhões de USD em 2026 e deve atingir 30,60 bilhões de USD até 2032, expandindo-se a um CAGR de 14,05% de 2027 a 2032. O mercado de resiliência de infraestrutura crítica de data centers está sendo moldado por maior densidade computacional, maiores ambientes em nuvem e compromissos de serviço mais rigorosos. Os operadores estão tratando energia redundante, resfriamento, conectividade e processos de recuperação como requisitos operacionais essenciais, e não como salvaguardas opcionais. O mercado de resiliência de infraestrutura crítica de data centers também se beneficia da demanda por planos de continuidade testados entre operadores que atendem a serviços financeiros, saúde, governo e outros serviços essenciais. Os fornecedores estão respondendo combinando equipamentos de instalações, software de monitoramento, planejamento de recuperação e suporte à certificação. Isso cria oportunidades para fornecedores que conseguem conectar informações de risco físico e digital sem adicionar complexidade às operações do dia a dia.
Principais Conclusões do Relatório
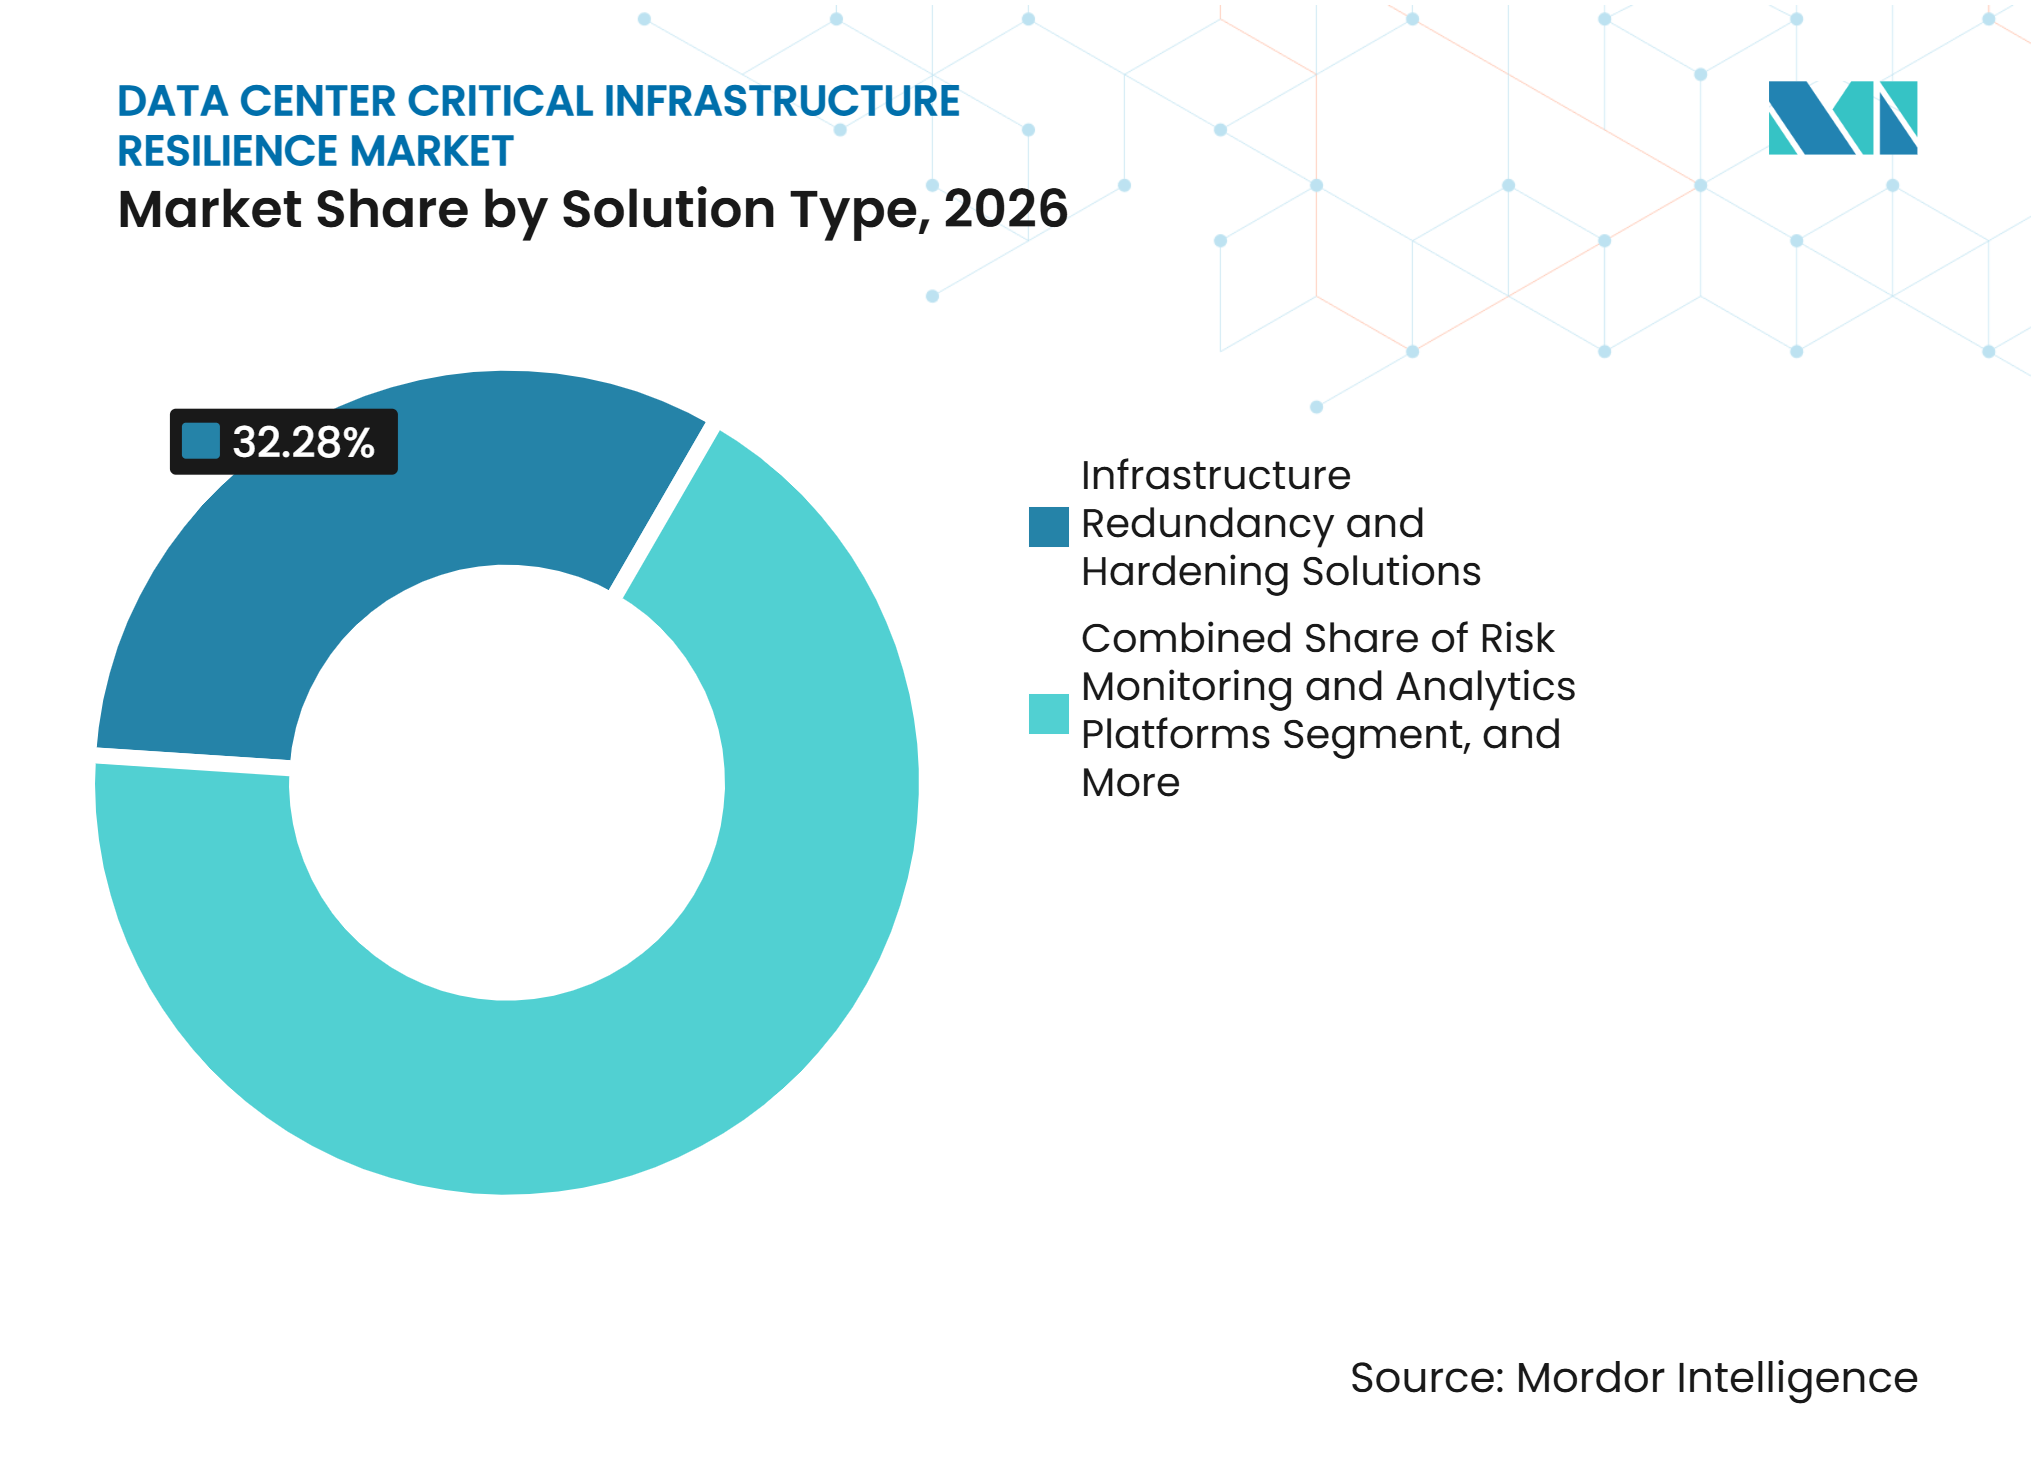
- Por tipo de solução, as Soluções de Redundância e Fortalecimento de Infraestrutura detinham 32,28% da participação do mercado de resiliência de infraestrutura crítica de data centers em 2026, enquanto as Plataformas de Monitoramento de Riscos e Análise estão projetadas para expandir a um CAGR de 15,68% até 2032.
- Por categoria de risco, a Interrupção de Energia e Serviços Públicos representou 30,96% do tamanho do mercado de resiliência de infraestrutura crítica de data centers em 2026, enquanto a Interrupção de Rede e Conectividade está projetada para expandir a um CAGR de 15,74% até 2032.
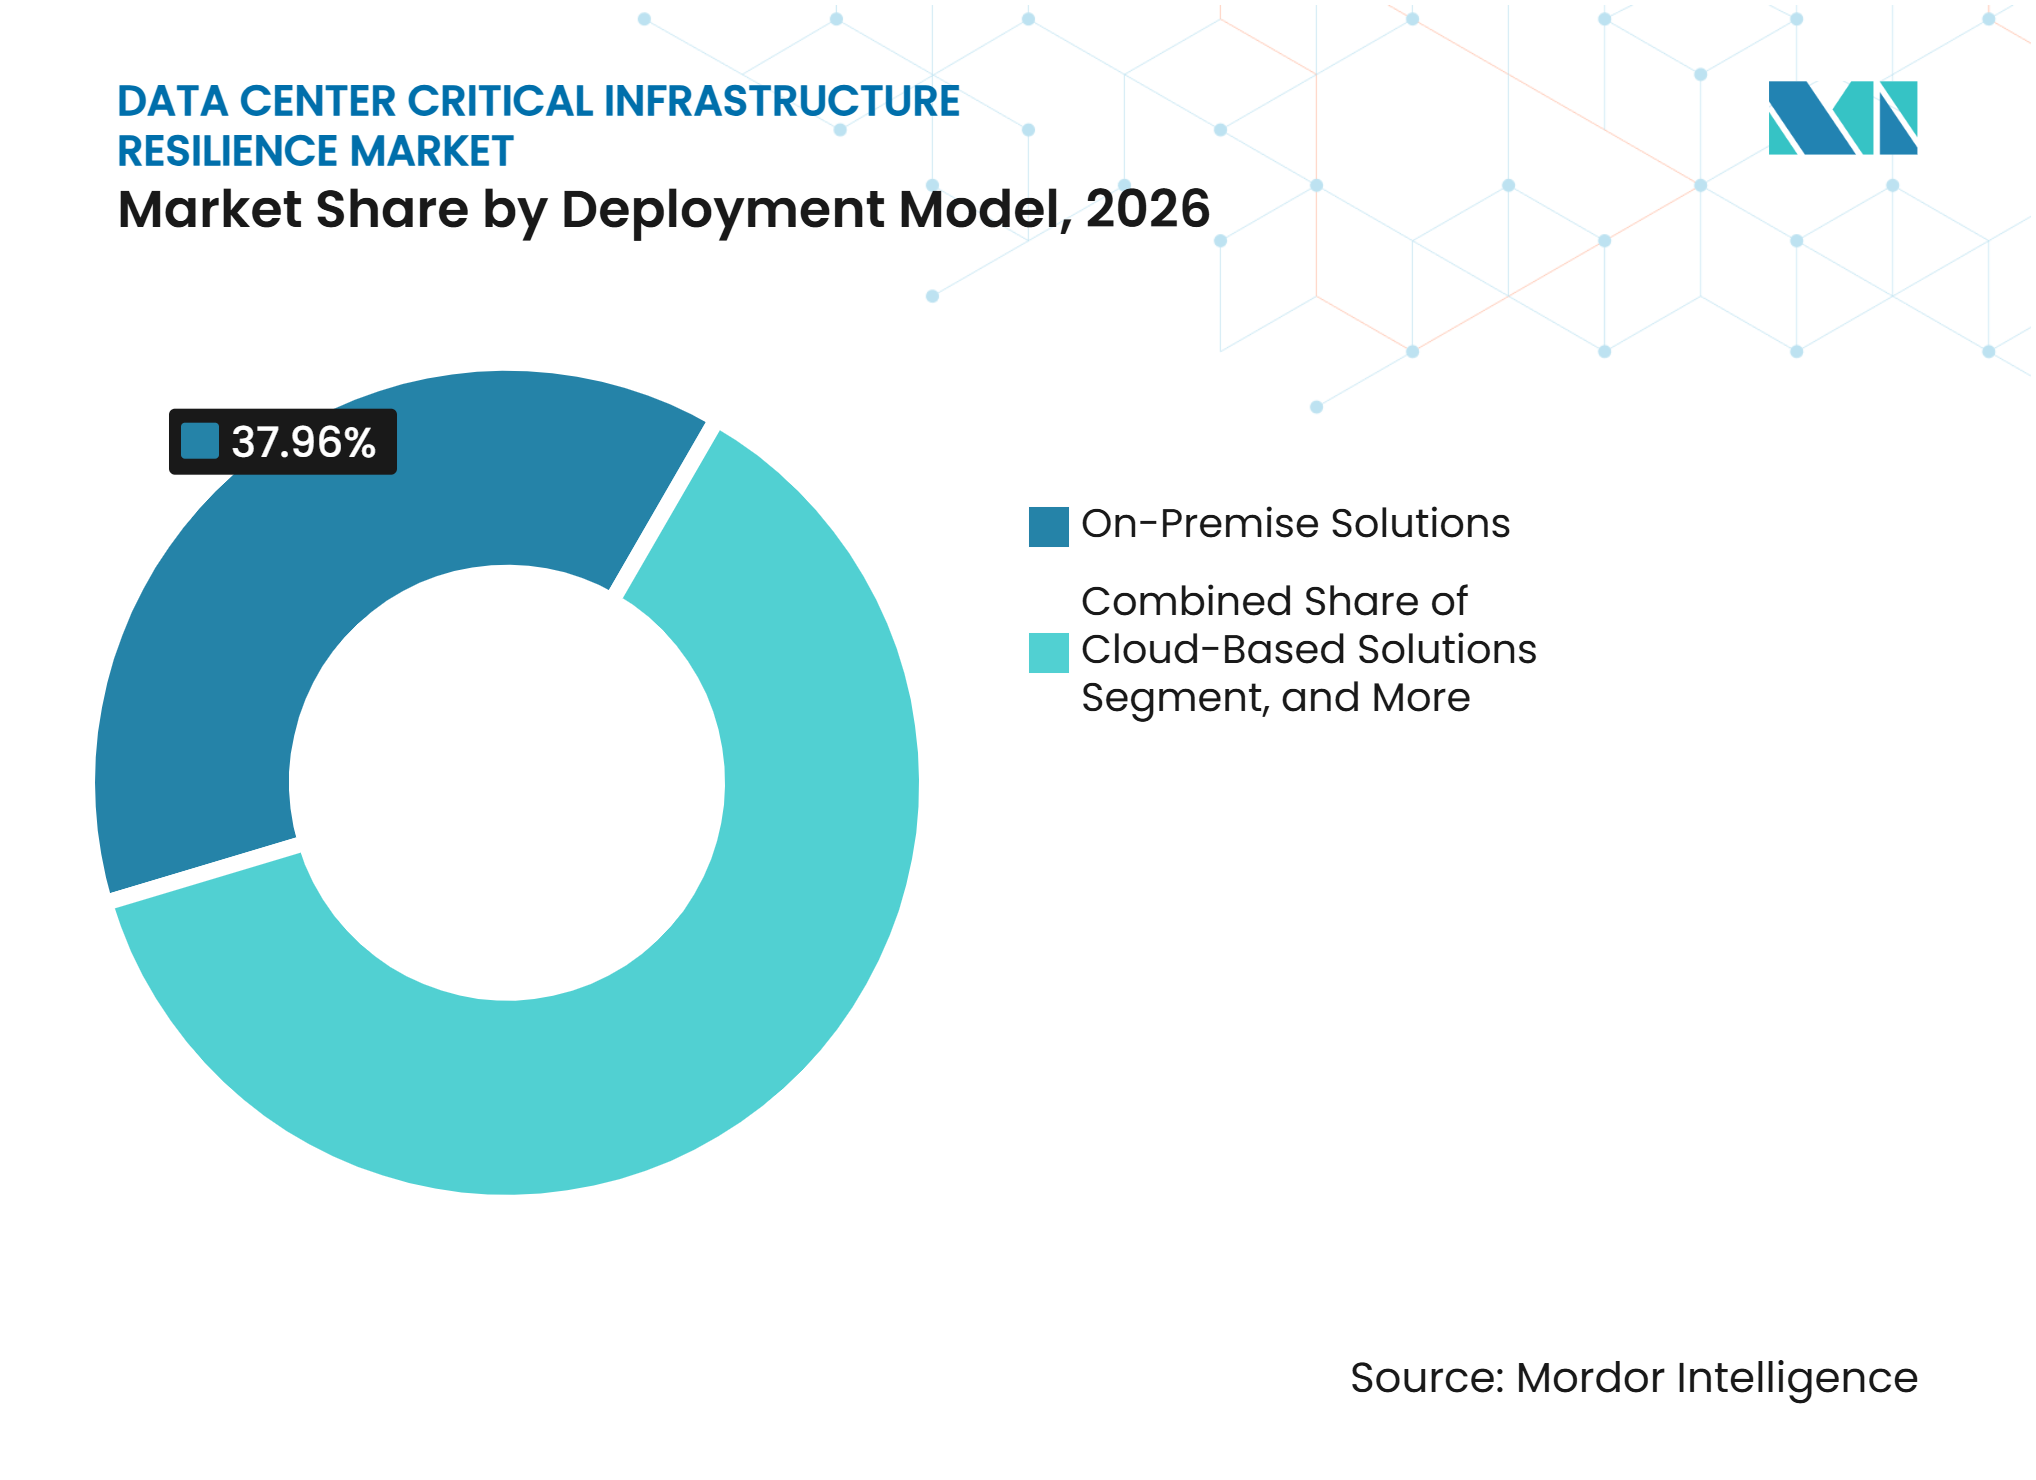
- Por modelo de implantação, as Soluções On-Premise detinham 37,96% de participação de receita em 2026, enquanto as Soluções Baseadas em Nuvem estão projetadas para expandir a um CAGR de 15,78% até 2032.
- Por tamanho de data center, os Grandes Data Centers detinham 35,37% de participação de receita em 2026, enquanto os Data Centers Hyperscale estão projetados para expandir a um CAGR de 15,85% até 2032.
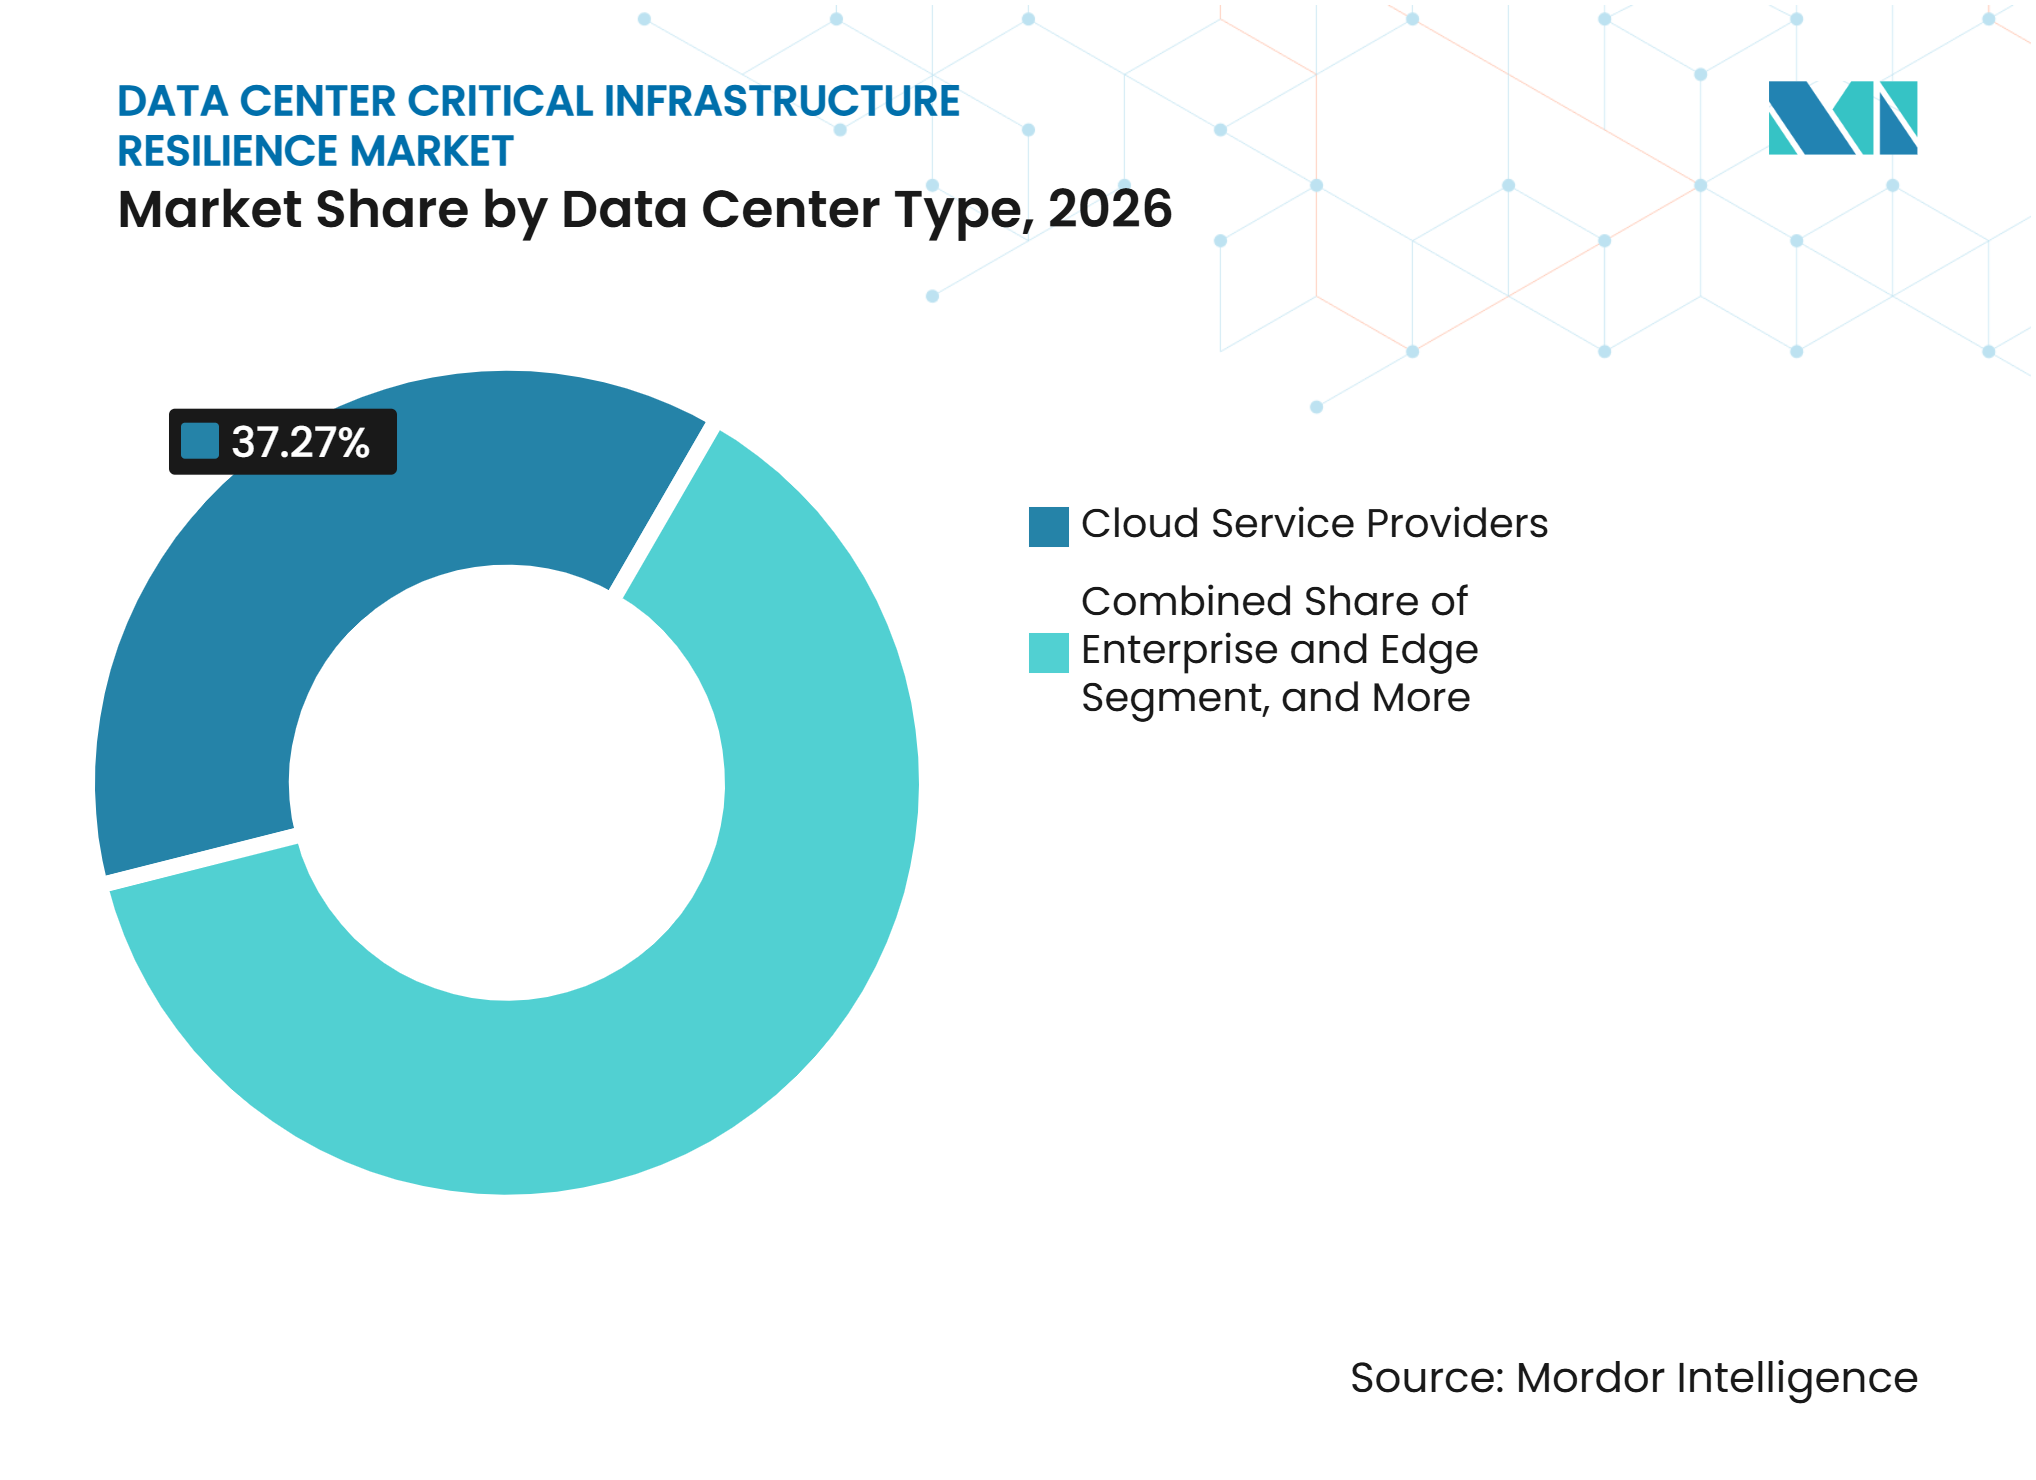
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 37,27% de participação de receita em 2026 e estão projetados para expandir a um CAGR de 15,69% até 2032.
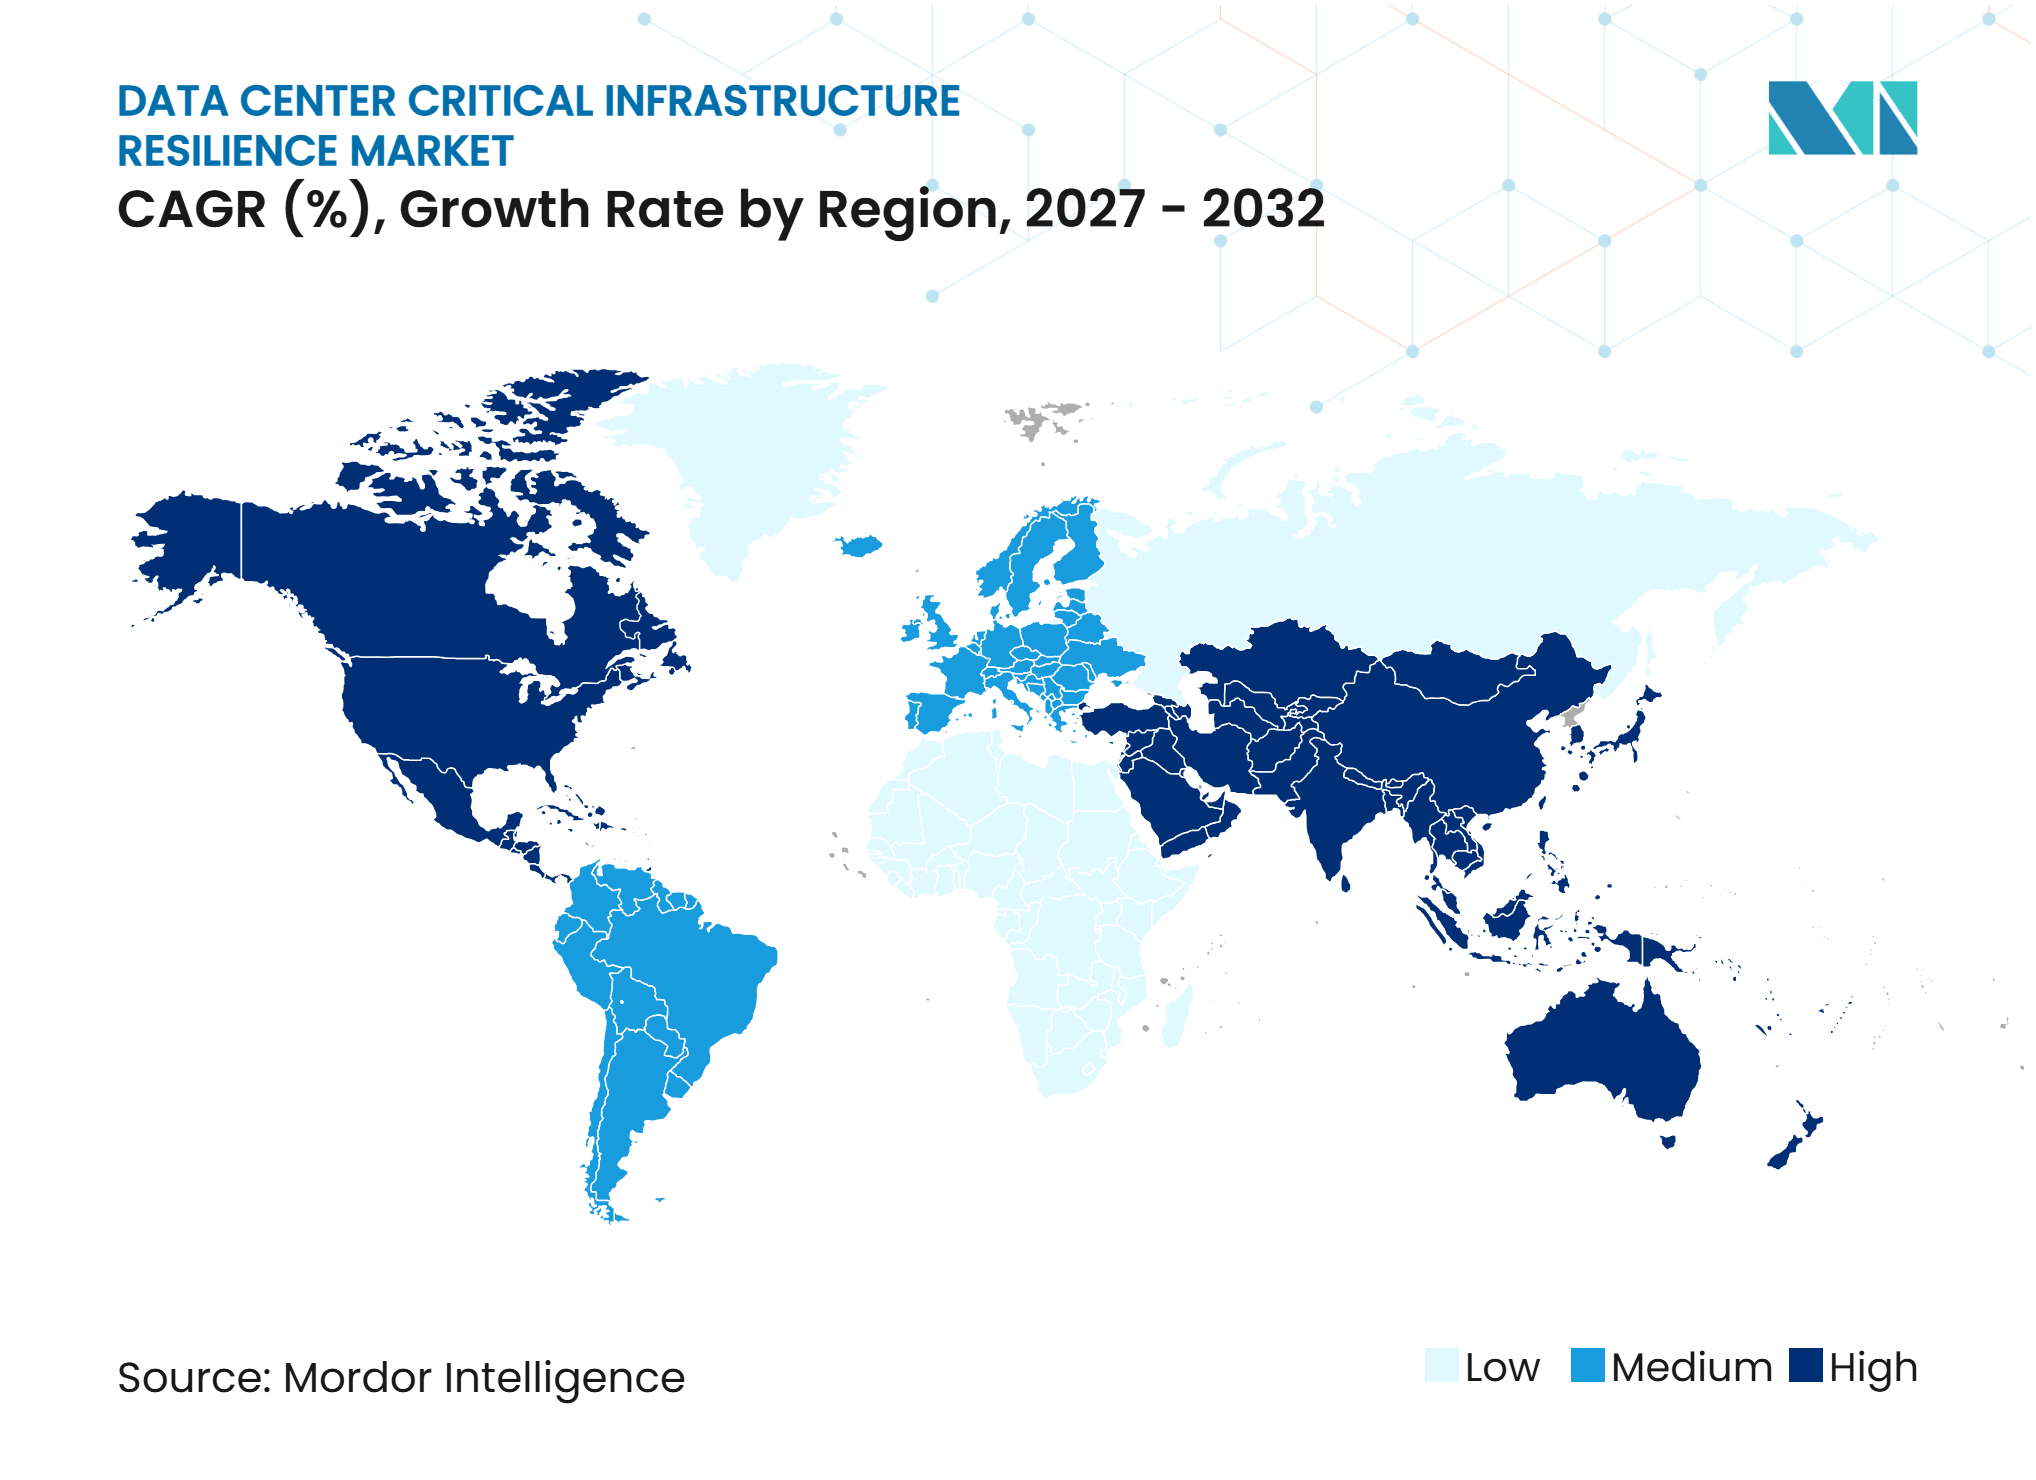
- Por geografia, a América do Norte detinha 39,35% de participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Inatividade e Exposição Contratual | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho em Nuvem, de IA e de Missão Crítica | +3.0% | Global, com intensidade na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Exposição a Condições Climáticas Extremas e Interrupção de Serviços Públicos | +2.3% | Global, elevada na América do Norte, Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Requisitos Regulatórios e de Clientes para Continuidade Testada | +1.9% | União Europeia e América do Norte como núcleo, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Recuperação de Ataques Cibernéticos e Ransomware | +1.6% | Global, mais agudo na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Prontidão para Suportar Eventos de Rede Elétrica e Reinicialização Coordenada | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Inatividade e Exposição Contratual
O mercado de resiliência de infraestrutura crítica de data centers é sustentado pelo custo direto das interrupções de serviço e pelo uso crescente de compromissos de disponibilidade em contratos com clientes. O Uptime Institute relatou que 20% dos entrevistados afirmaram que sua interrupção significativa mais recente custou mais de 1 milhão de USD.[1] Uma falha pode afetar o trabalho de recuperação, as operações dos clientes, os créditos de serviço e a confiança no operador ao mesmo tempo. Isso torna a prevenção de interrupções relevante tanto para os orçamentos das instalações quanto para a gestão de riscos comerciais. Os operadores estão, portanto, testando os compromissos de serviço separadamente da cobertura de danos à propriedade e dos procedimentos de recuperação. O mercado de resiliência de infraestrutura crítica de data centers ganha demanda onde os arranjos de monitoramento e resposta conseguem identificar um problema antes que ele se torne um evento visível ao cliente.
Expansão de Cargas de Trabalho em Nuvem, de IA e de Missão Crítica
As cargas de trabalho em nuvem e de IA estão elevando as expectativas de desempenho dos sistemas de energia, térmicos e de rede. O Uptime Institute constatou que a implantação de racks de alta densidade está aumentando em todo o setor de data centers, o que eleva as consequências de uma falha em uma área física menor. O mercado de resiliência de infraestrutura crítica de data centers está respondendo à medida que os operadores incorporam redundância em novas instalações mais cedo no processo de projeto. Esses operadores precisam de equipamentos que suportem comissionamento, manutenção e expansão sem interromper as cargas de trabalho em operação. A mudança favorece projetos coordenados que alinham sistemas elétricos, sistemas de resfriamento, caminhos de rede e procedimentos de recuperação. Também confere um papel maior aos provedores de testes e certificação antes que um site entre em serviço de produção.
Exposição a Condições Climáticas Extremas e Interrupção de Serviços Públicos
Calor extremo, seca e outros riscos climáticos estão aumentando a necessidade de proteger a capacidade de energia e resfriamento nos data centers. O Fórum Econômico Mundial afirmou que os riscos climáticos poderiam adicionar 81 bilhões de USD aos custos operacionais anuais globais de data centers até 2035.[2] Eventos de calor podem aumentar a demanda de resfriamento ao mesmo tempo em que pressionam a rede elétrica que abastece a instalação. Essa dupla exposição torna mais importantes o fornecimento de energia de backup, a capacidade térmica e os planos de reinicialização coordenada. O mercado de resiliência de infraestrutura crítica de data centers também é afetado por requisitos de seguros, nos quais os operadores devem demonstrar medidas de adaptação física. As revisões de resiliência estão sendo realizadas mais cedo na seleção de sites e no projeto das instalações, pois credores e seguradoras precisam de evidências de como a exposição climática futura será gerenciada.
Requisitos Regulatórios e de Clientes para Continuidade Testada
Os requisitos regulatórios estão tornando os testes de continuidade documentados uma obrigação operacional mais formal para muitos clientes de data centers. O Banco Central da Irlanda explica que o DORA exige que as entidades financeiras abrangidas tratem da gestão de riscos de TIC, testes, notificação de incidentes e risco de terceiros.[3] Os provedores de data centers que atendem a clientes regulamentados podem enfrentar solicitações mais detalhadas de evidências de auditoria e documentação de recuperação. O NIS2 também identifica os provedores de serviços de data centers como entidades dentro do quadro de infraestrutura digital da União Europeia. O mercado de resiliência de infraestrutura crítica de data centers se beneficia quando os clientes exigem objetivos de recuperação testados, certificação de nível e verificação rotineira nos contratos com fornecedores. A ISO 22301 pode fornecer uma base comum para a gestão da continuidade de negócios, enquanto os acordos com clientes determinam como esses controles devem operar na prática.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Prioridades Concorrentes de Infraestrutura | -2.4% | Global | Curto prazo (≤ 2 anos) |
| Integração de Sistemas Legados e Registros Fragmentados de Dependências | -1.8% | Global, mais prevalente na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Resiliência | -1.4% | Global, mais aguda na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Dificuldade em Quantificar Perdas Evitadas e Retorno sobre o Investimento | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Prioridades Concorrentes de Infraestrutura
Os altos requisitos de capital podem atrasar as atualizações de resiliência, especialmente em instalações que também estão adicionando capacidade computacional e novos sistemas de resfriamento. O mercado de resiliência de infraestrutura crítica de data centers enfrenta adoção desigual porque grandes operadores podem incluir redundância em novos projetos, enquanto sites menores podem precisar de mudanças custosas na infraestrutura existente. Os prazos de entrega de equipamentos, as necessidades de mão de obra e os compromissos com inquilinos podem limitar ainda mais as janelas disponíveis para trabalhos nas instalações. O resultado é uma diferença na maturidade de resiliência entre novos sites hyperscale e instalações empresariais ou de colocation mais antigas. Os operadores podem priorizar adições de capacidade quando a demanda é imediata, mesmo quando uma atualização reduziria a exposição futura. Essa restrição favorece projetos modulares e programas em fases que permitem às instalações melhorar a proteção sem colocar serviços críticos offline.
Integração de Sistemas Legados e Registros Fragmentados de Dependências
Sites legados frequentemente têm registros incompletos de dependências entre energia, resfriamento, rede e aplicações de negócios. A Nokia identifica a deriva de configuração como uma causa de problemas de confiabilidade de rede quando os ambientes de produção diferem do projeto pretendido. O mercado de resiliência de infraestrutura crítica de data centers deve lidar com instalações que utilizam equipamentos de vários fornecedores e gerações. A Fusion Risk Management introduziu a Otimização de Recuperação para sequenciar as atividades de restauração usando o contexto de dependências em sistemas empresariais. Exercícios de failover ao vivo podem expor pontos únicos de falha não documentados, o que pode adicionar trabalho de remediação não planejado. As necessidades de integração podem prolongar os ciclos de compra e implantação, mesmo quando o caso de negócio para resiliência é claro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
A Redundância Física Lidera Enquanto as Plataformas de Análise AvançamAs Soluções de Redundância e Fortalecimento de Infraestrutura detinham 32,28% da receita de 2026, tornando a proteção física a maior categoria de soluções no mercado de resiliência de infraestrutura crítica de data centers. A categoria inclui caminhos de energia redundantes, sistemas de fornecimento de energia ininterrupta, capacidade de resfriamento de backup, diversidade de rede e equipamentos de distribuição modulares. Essas medidas fornecem a base que os operadores precisam antes de adicionar monitoramento baseado em software ou fluxos de trabalho formais de recuperação. A Vertiv reportou um backlog de pedidos de 15 bilhões de USD no final do ano e expansão de receita de 24% ano a ano no primeiro trimestre de 2025, refletindo forte demanda por infraestrutura crítica de energia e resfriamento. O setor de resiliência de infraestrutura crítica de data centers depende dessa camada de hardware porque instalações de alta densidade não podem depender de um único fornecimento de serviços públicos, rota de resfriamento ou caminho de rede. As Soluções de Continuidade de Negócios e Recuperação de Desastres, Avaliação e Consultoria de Resiliência, Serviços de Planejamento e Resposta a Emergências e Serviços de Testes, Auditoria e Certificação ampliam essa base. Esses serviços apoiam trabalhos recorrentes à medida que os operadores verificam planos, preparam equipes e mostram aos clientes que os procedimentos de recuperação foram testados. Os requisitos dos inquilinos por evidências de continuidade estão tornando a validação por terceiros mais relevante na aquisição de instalações.
As Plataformas de Monitoramento de Riscos e Análise estão projetadas para expandir a um CAGR de 15,68% até 2032. O segmento está evoluindo do simples gerenciamento de alarmes para sistemas que identificam condições em mudança antes que interrompam o serviço. A Schneider Electric introduziu capacidades de recuperação de desastres preditiva baseada em IA em sua plataforma EcoStruxure de Gerenciamento de Infraestrutura de Data Centers em outubro de 2026. A abordagem de plataforma pode reunir sinais de instalações, eventos cibernéticos e dados de continuidade em uma visão operacional compartilhada. Isso reduz a dependência de equipes separadas para interpretar alarmes individuais sem o contexto operacional mais amplo. O mercado de resiliência de infraestrutura crítica de data centers recompensa os provedores que tornam as informações de dependência mais fáceis de usar durante as operações normais e durante a recuperação. As plataformas de análise também podem apoiar revisões pós-evento, permitindo que os operadores testem se uma resposta a incidentes funcionou conforme o planejado. O setor de resiliência de infraestrutura crítica de data centers, portanto, tem espaço para fornecedores que conectam a saúde dos equipamentos com as prioridades dos serviços de negócios.



Por Categoria de Risco:
A Exposição a Energia Lidera Enquanto o Risco de Conectividade AumentaA Interrupção de Energia e Serviços Públicos detinha 30,96% dos gastos de 2026 entre as categorias de risco. O Uptime Institute continua a identificar problemas de energia como a causa mais comum de interrupções graves e severas em data centers. Densidades de rack mais altas elevam o efeito operacional de uma interrupção elétrica, particularmente onde as cargas de trabalho de IA e nuvem funcionam continuamente. Os operadores estão investindo em sistemas de transferência, armazenamento de energia, geração de backup e projetos que isolam falhas antes que afetem uma capacidade mais ampla. A Falha de Resfriamento e Ambiental também é uma grande preocupação porque equipamentos mais densos elevam as consequências térmicas da perda de resfriamento. Desastres Naturais e Condições Climáticas Extremas requerem atenção onde um site pode enfrentar tanto danos relacionados ao clima quanto uma interrupção da rede elétrica. Incidentes de Segurança Física e Interrupção Operacional e da Cadeia de Suprimentos recebem alocações menores hoje, mas podem expor equipamentos críticos, documentação ou capacidade de manutenção. O mercado de resiliência de infraestrutura crítica de data centers está cada vez mais abordando essas categorias de risco por meio de controles coordenados em vez de controles isolados.
A Interrupção de Rede e Conectividade está projetada para expandir a um CAGR de 15,74% até 2032. O Uptime Institute relatou que eventos de fibra e conectividade contribuem para interrupções prolongadas, que podem ser especialmente prejudiciais para cargas de trabalho que precisam de acesso externo contínuo. Os operadores estão respondendo por meio de rotas de fibra diversificadas, operadoras independentes, melhor observabilidade de rede e caminhos de failover testados. A necessidade é mais ampla do que o hardware de conectividade porque um plano de recuperação deve identificar quais aplicações, sites e serviços ao cliente dependem de cada rota. Isso cria uma ligação mais estreita entre as equipes de engenharia de rede, resposta a incidentes e continuidade de negócios. O mercado de resiliência de infraestrutura crítica de data centers também é afetado pela sobreposição entre riscos cibernéticos e físicos. Uma visão única de risco pode ajudar os operadores a entender se um incidente de segurança poderia afetar o acesso a equipamentos, o controle de rede ou a restauração do serviço.
Por Modelo de Implantação:
Os Sistemas On-Premise Permanecem Importantes Enquanto as Soluções Baseadas em Nuvem ExpandemAs Soluções On-Premise detinham 37,96% da receita de 2026. Operadores de serviços financeiros, saúde, governo e infraestrutura crítica frequentemente precisam de controle direto sobre arquitetura, testes e evidências de auditoria. Essas organizações podem manter sistemas locais porque a soberania de dados, a latência e as responsabilidades contratuais limitam o quanto da validação de recuperação pode ser delegado. Ambientes de mainframe legados e IBM Power também sustentam a demanda por arranjos de resiliência locais. A Kyndryl expandiu o Cloud Uplift para regiões do Microsoft Azure em Tóquio e Osaka em maio de 2026, oferecendo uma rota para que empresas migrem cargas de trabalho legadas de AIX, IBM i e x86 para um ambiente em nuvem. O mercado de resiliência de infraestrutura crítica de data centers continua a atender usuários on-premise porque os programas de modernização devem preservar a continuidade do serviço durante toda a migração. Arranjos híbridos são relevantes para organizações que precisam de controle local, mas desejam fluxos de trabalho de continuidade gerenciados centralmente. Eles também oferecem uma maneira gradual de mover cargas de trabalho selecionadas sem alterar o modelo de controle para cada aplicação crítica.
As Soluções Baseadas em Nuvem estão projetadas para expandir a um CAGR de 15,78% até 2032. A entrega em nuvem permite que organizações com múltiplos sites gerenciem o status de recuperação, riscos de terceiros e ações de incidentes a partir de uma interface compartilhada. A ServiceNow lançou sua solução de Resiliência Operacional em 2026 para conectar processos de risco, segurança, gestão de TI, risco de terceiros e continuidade de negócios. A abordagem mostra como as plataformas em nuvem podem cobrir um modelo operacional mais amplo do que as ferramentas tradicionais de recuperação de desastres. O mercado de resiliência de infraestrutura crítica de data centers se beneficia desse modelo quando os usuários precisam de visibilidade em muitos sites, fornecedores e aplicações. As plataformas compartilhadas também podem ajudar os clientes a aplicar objetivos de recuperação e práticas de relatórios consistentes. Seu valor depende de propriedade clara dos dados, controles de acesso e integração confiável com sistemas de instalações on-premise.

Por Tamanho de Data Center:
Grandes Instalações Fornecem Escala Enquanto a Demanda Hyperscale AceleraOs Grandes Data Centers detinham 35,37% da receita de 2026. Essas instalações suportam zonas de nuvem estabelecidas, ambientes de colocation empresarial e grandes ambientes corporativos onde os gastos com resiliência são frequentemente recorrentes. Sua escala suporta projetos dedicados de energia e resfriamento, operações de segurança e relacionamentos estabelecidos com auditores e provedores de serviços. Os Data Centers Médios são importantes à medida que os operadores regionais melhoram os níveis de serviço para atender às expectativas dos inquilinos definidas por instalações maiores. Os Pequenos Data Centers gastam menos por site, mas sua base instalada combinada pode sustentar a demanda por ferramentas de monitoramento e continuidade baseadas em assinatura. O mercado de resiliência de infraestrutura crítica de data centers precisa de diferentes modelos de entrega porque operadores menores podem não ter grandes equipes de resiliência no local. Os serviços gerenciados em nuvem podem dar a esses usuários acesso a monitoramento, orientação de recuperação e suporte sem uma função especializada interna completa. Sites maiores, por outro lado, frequentemente precisam de projetos personalizados que se adaptem à sua infraestrutura existente e aos compromissos de serviço.
Os Data Centers Hyperscale estão projetados para expandir a um CAGR de 15,85% até 2032. Esses sites precisam de medidas de resiliência que suportem grandes cargas de trabalho em operação durante construção, manutenção e atualizações de capacidade. A Schneider Electric introduziu disjuntores de média tensão definidos por software em setembro de 2026 e afirmou que seu piloto na Equinix permitiu atualizações sem tempo de inatividade. O projeto reduziu a fiação de controle em 87%, a contagem de terminais em 91% e o conteúdo de cobre em 85%. O mercado de resiliência de infraestrutura crítica de data centers é influenciado por esses requisitos técnicos porque uma longa paralisação pode ser comercialmente inaceitável em sites hyperscale. Os fornecedores precisam suportar construção em fases, atualizações ao vivo e procedimentos de transferência testados. Isso reforça a demanda por hardware que combina redundância física com visibilidade de software e controles operacionais.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Lideram a Demanda e Mantêm o MomentumOs Provedores de Serviços em Nuvem detinham 37,27% da receita de 2026 entre os tipos de data centers. Os operadores de nuvem pública competem em compromissos de disponibilidade, o que torna os gastos com resiliência um meio de proteger a receita e a confiança dos clientes. Eles podem comprar em frotas em vez de instalação por instalação, criando demanda concentrada para fornecedores de infraestrutura. O mercado de resiliência de infraestrutura crítica de data centers é sustentado por esse padrão de compras porque os provedores de nuvem precisam de projetos e práticas de recuperação consistentes entre regiões. Implantações de alta densidade adicionam pressão sobre os arranjos de energia, resfriamento, conectividade e manutenção. O Uptime Institute identificou o aumento setorial de racks de alta densidade, fortalecendo a necessidade de planejamento de capacidade e isolamento controlado de falhas. Os operadores de colocation também são afetados porque seus inquilinos de nuvem aplicam cada vez mais requisitos similares de auditoria e resiliência. Os Data Centers Empresariais e de Borda permanecem segmentos menores, mas os sites de borda podem enfrentar pessoal local limitado e maior exposição a eventos locais de rede elétrica ou climáticos.
Os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 15,69% até 2032, tornando-os tanto o maior quanto o tipo de data center de expansão mais rápida. A Vertiv e a Infineon assinaram uma parceria estratégica de 3 anos em novembro de 2026 para o fornecimento de semicondutores de energia de silício e carboneto de silício para produtos de energia crítica, incluindo sistemas de 800 V CC. O acordo mostra como os fornecedores estão garantindo componentes que suportam a demanda contínua de instalações prontas para IA. O mercado de resiliência de infraestrutura crítica de data centers é moldado pela necessidade de disponibilidade previsível de equipamentos à medida que os provedores expandem seus ambientes. Os operadores de colocation permanecem compradores importantes porque os inquilinos hyperscale podem impor requisitos de resiliência por meio de acordos de locação e serviço. Os operadores empresariais e de borda criam um padrão de demanda diferente que favorece monitoramento remoto, recuperação gerenciada em nuvem e modelos operacionais de menor intervenção. Os fornecedores, portanto, precisam de portfólios que possam atender tanto a grandes sites centralizados quanto a locais distribuídos.
Análise Geográfica
América do Norte
A América do Norte detinha 39,35% da receita de 2026, a maior participação do mercado de resiliência de infraestrutura crítica de data centers entre as regiões. A região tem uma alta concentração de instalações hyperscale, capacidade de colocation, clientes regulamentados e compromissos detalhados de tempo de atividade. O Departamento de Energia dos Estados Unidos afirma que os data centers são um foco importante dos recursos e ações federais de eficiência energética. A combinação de alta densidade computacional e serviços de negócios em rede aumenta a importância da proteção de energia e da recuperação coordenada. O planejamento da rede elétrica está se tornando uma consideração estratégica porque o crescimento das instalações pode adicionar demanda nas mesmas áreas locais. A Pacific Gas and Electric anunciou um planejamento de infraestrutura destinado a suportar a nova carga de data centers até 2030. Os operadores estão respondendo com energia de backup, armazenamento de energia, capacidade de resfriamento aprimorada e procedimentos para suportar eventos de rede elétrica. A segurança cibernética e a proteção de infraestrutura também são centrais para os programas de resiliência porque as obrigações de serviço podem ser afetadas por interrupções físicas e digitais. O mercado de resiliência de infraestrutura crítica de data centers na América do Norte se beneficia de práticas de auditoria maduras, embora eventos compostos ainda exijam planejamento mais aprofundado em cenários de energia, clima e cibernéticos.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,81% até 2032, a maior taxa regional no mercado de resiliência de infraestrutura crítica de data centers. A demanda por data centers está sendo sustentada pela adoção de nuvem, transformação digital e nova infraestrutura de IA na Índia, Malásia, Japão, Singapura e Coreia do Sul. O ambiente operacional regional é moldado pela disponibilidade de energia, restrições de água, limites de terreno, pressão de custos de construção e confiabilidade desigual da rede elétrica. Esses fatores tornam o planejamento de sites e o engajamento com as concessionárias locais mais importantes antes que uma instalação entre em serviço. A IDC Frontier relatou um incidente de ransomware em outubro de 2026 na Região 1 do Leste do Japão que afetou múltiplos sistemas e clientes. O incidente demonstra a exposição à continuidade criada pela infraestrutura multilocatária e sustenta a demanda por processos de restauração testados. Os provedores na região estão adotando mais monitoramento remoto, recuperação em múltiplos sites e controles que protegem a conectividade, bem como os equipamentos das instalações. O mercado de resiliência de infraestrutura crítica de data centers tem oportunidades onde os operadores podem adaptar padrões globais às condições locais de rede elétrica, clima, soberania de dados e fornecimento. A recuperação cibernética está se tornando uma parte maior do planejamento de infraestrutura, em vez de uma atividade de TI separada.
Europa, Oriente Médio e África, e América do Sul
A Europa é um importante contribuinte de receita porque o DORA e o NIS2 criaram expectativas detalhadas de continuidade, supervisão e relatórios para muitos relacionamentos de serviços digitais. A influência regulatória do DORA está aumentando a demanda por testes, auditoria, documentação e evidências de que os arranjos com terceiros podem suportar a resiliência operacional. A Lei de Eficiência Energética da Alemanha adiciona outro fator de conformidade para os operadores de data centers ao vincular as operações das instalações com os requisitos de eficiência energética. No Oriente Médio e África, novas instalações na Arábia Saudita e nos Emirados Árabes Unidos precisam de arquitetura de resiliência desde a fase de comissionamento, incluindo segurança física, inteligência de ameaças e planos de continuidade testados. A América do Sul permanece o menor agrupamento regional, com o Brasil como principal centro de atividade. Os operadores lá podem enfrentar instabilidade da rede elétrica e um menor número de especialistas certificados, o que fortalece o argumento para plataformas de resiliência gerenciadas remotamente. O mercado de resiliência de infraestrutura crítica de data centers requer modelos operacionais locais porque as restrições e necessidades de conformidade diferem entre essas regiões. Em todo o grupo misto, a certificação e os testes estruturados podem oferecer aos clientes uma maneira comum de comparar a capacidade de resiliência entre locais.
Cenário Competitivo
Concentração do Mercado
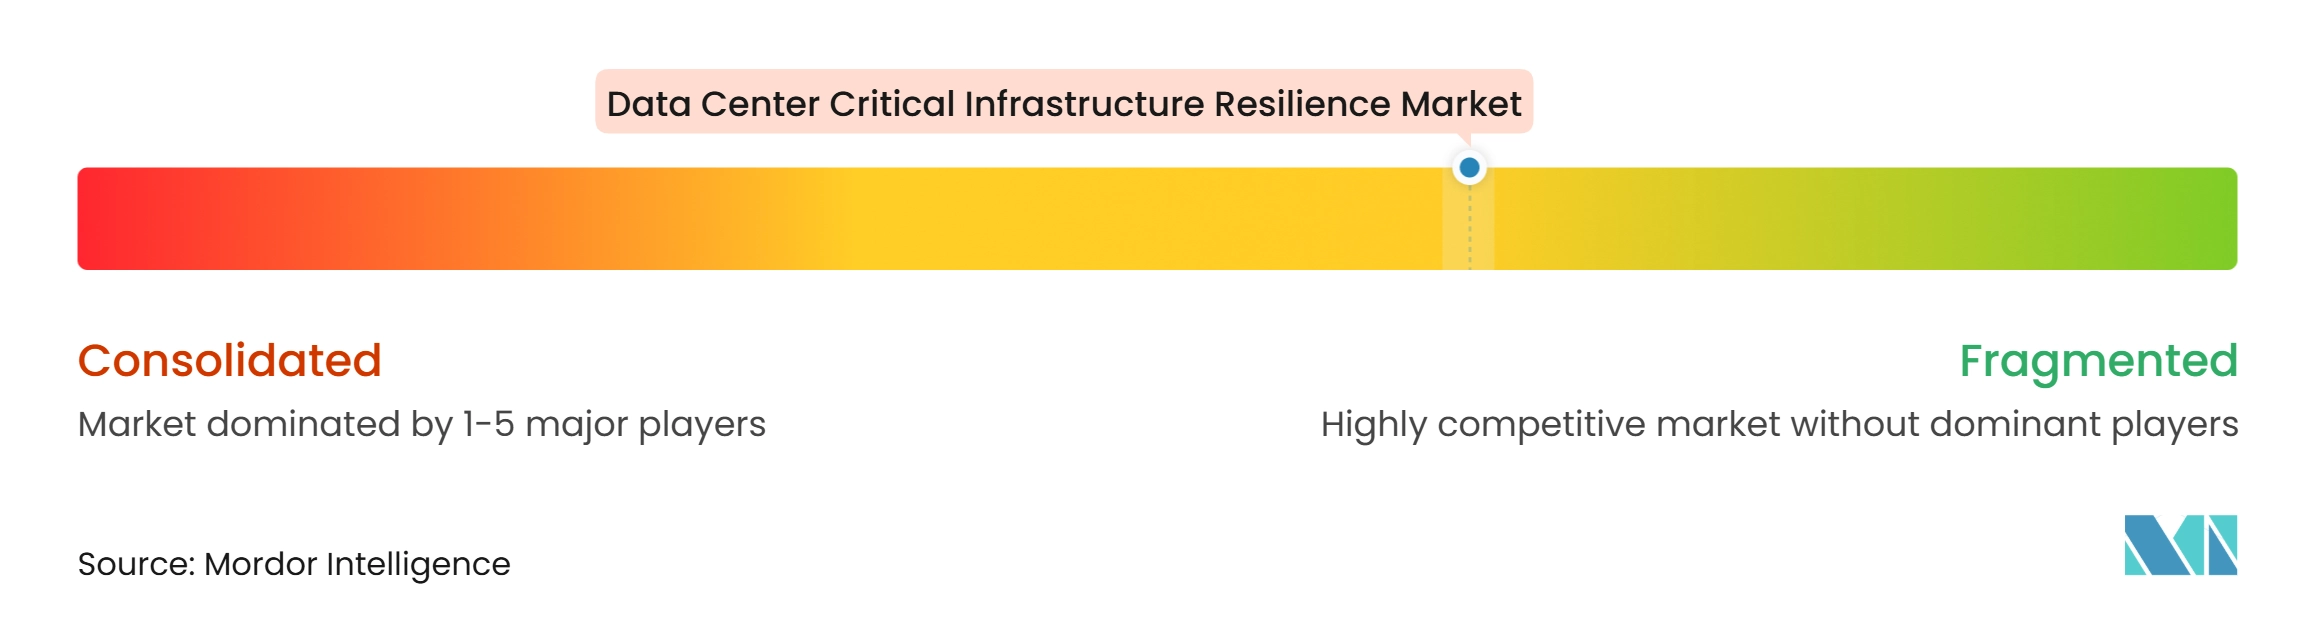
O mercado de resiliência de infraestrutura crítica de data centers é moderadamente fragmentado porque fornecedores de infraestrutura física, provedores de software, empresas de serviços profissionais e organismos de certificação abordam diferentes partes do problema operacional. A Schneider Electric e a Vertiv são fornecedores notáveis de energia crítica, resfriamento e infraestrutura de instalações relacionada. A Schneider Electric reportou receita de grupo de 40 bilhões de EUR em 2025, equivalente a 43,6 bilhões de USD usando a taxa média anual indicada no material de origem. A concorrência também vem de plataformas que conectam gestão de riscos, operações de segurança, gestão de TI e fluxos de trabalho de continuidade. A certificação de Nível do Uptime Institute permanece um importante ponto de referência contratual para clientes de colocation que precisam de evidências independentes da capacidade das instalações. Os fornecedores que projetam sistemas para atender aos requisitos de verificação podem reduzir o trabalho de remediação após a implantação. Os operadores do mercado intermediário ainda podem precisar de vários fornecedores para cobrir avaliação, monitoramento, planejamento de recuperação e fortalecimento físico. Isso cria espaço para provedores que podem oferecer melhor coordenação entre essas atividades.
A tecnologia está moldando a concorrência no mercado de resiliência de infraestrutura crítica de data centers porque os operadores precisam de detecção mais rápida, mapas de dependências mais claros e procedimentos de recuperação que considerem as condições ao vivo. A capacidade de recuperação de desastres preditiva da Schneider Electric de 2026 é um exemplo de fornecedores adicionando funções de previsão às plataformas de gerenciamento de data centers. A Otimização de Recuperação da Fusion Risk Management é outro exemplo, usando o contexto de dependências para melhorar a sequência de restauração de sistemas. Essas ferramentas competem em sua capacidade de transformar informações de infraestrutura em ações práticas durante um incidente. Os fornecedores de hardware também estão desenvolvendo arquiteturas que suportam atualizações sem uma paralisação completa da produção. A distinção entre fornecedores de equipamentos e provedores de software está se tornando menos clara onde os clientes esperam uma visão operacional única de suas instalações e prontidão de recuperação. Especialistas mais novos em resiliência ciberfísica podem competir vinculando inteligência de ameaças às dependências físicas dos serviços de TI. O mercado de resiliência de infraestrutura crítica de data centers, portanto, favorece integração aberta, capacidade de entrega comprovada e suporte para evidências de auditoria.
A confiabilidade da cadeia de suprimentos é outro fator competitivo à medida que a demanda por sistemas de energia e térmicos de alta densidade aumenta. O acordo da Vertiv com a Infineon em novembro de 2026 foi projetado para garantir o fornecimento de longo prazo de semicondutores de silício e carboneto de silício para produtos de energia crítica. O acordo suporta a disponibilidade de produtos para sistemas de 800 V CC usados em infraestrutura de data centers de IA. A aquisição pela Eaton do negócio térmico da Boyd Corporation em novembro de 2025 também expandiu sua capacidade de resfriamento líquido. A Johnson Controls investiu na Accelsius em outubro de 2025, adicionando capacidade de resfriamento líquido direto ao chip ao seu portfólio de gestão térmica. Esses movimentos mostram que as empresas líderes estão expandindo suas ofertas em direção às necessidades de energia e resfriamento de instalações mais densas. Pontuação de concentração de mercado: 5 de 10, pois vários grandes fornecedores estão ativos em categorias de soluções distintas e as informações disponíveis não mostram um único fornecedor ou grupo principal controlando uma participação combinada elevada.
Líderes do Setor de Resiliência de Infraestrutura Crítica de Data Centers
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Eaton Corporation plc
-
ServiceNow, Inc.
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência de Infraestrutura Crítica de Data Center Empresas cobertas neste relatório
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM Corporation
- The British Standards Institution
- PricewaterhouseCoopers LLP
- Deloitte LLP
- Ernst & Young LLP
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
- Kyndryl, Inc.
- Uptime Institute, LLC
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Siemens AG
- Johnson Controls International plc
Desenvolvimentos industriais recentes em Mercado de Resiliência de Infraestrutura Crítica de Data Center
- Novembro de 2026: A Vertiv Holdings Co. e a Infineon Technologies AG assinaram uma parceria estratégica de 3 anos para garantir o fornecimento de longo prazo de semicondutores de energia de silício e carboneto de silício para o portfólio de produtos de energia crítica da Vertiv, incluindo sistemas de energia de 800 V CC de próxima geração projetados para infraestrutura de data centers de IA. O acordo suporta a continuidade do fornecimento e a entrega confiável à medida que a Vertiv escala a produção para atender à demanda por infraestrutura de resiliência pronta para IA.
- Outubro de 2026: A Schneider Electric introduziu capacidades de recuperação de desastres preditiva baseada em IA em sua plataforma de Gerenciamento de Infraestrutura de Data Centers EcoStruxure, usando redes neurais e ontologias de grafos para prever falhas em data centers antes que ocorram e mudar a recuperação de resposta reativa para prevenção antecipada.
- Setembro de 2026: A Schneider Electric apresentou disjuntores de média tensão definidos por software na conferência YOTTA 2026, implantados em um piloto de data center de colocation da Equinix. A arquitetura reduz a fiação de controle em 87%, a contagem de terminais em 91% e o conteúdo de cobre em 85%, ao mesmo tempo em que permite atualizações sem tempo de inatividade.
- Setembro de 2026: A Everbridge lançou o Everbridge 360 AI Bridge, uma solução de resiliência organizacional que mapeia ativos e dependências para serviços de negócios, monitora tolerâncias de impacto em relação a dados operacionais ao vivo e cria um ciclo de feedback contínuo entre o planejamento de continuidade e a resposta a incidentes em tempo real.
Escopo do Relatório Global do Mercado de Resiliência de Infraestrutura Crítica de Data Centers
O Relatório do Mercado de Resiliência de Infraestrutura Crítica de Data Centers é Segmentado por Tipo de Solução (Soluções de Redundância e Fortalecimento de Infraestrutura, Plataformas de Monitoramento de Riscos e Análise, Soluções de Continuidade de Negócios e Recuperação de Desastres, Avaliação e Consultoria de Resiliência, Serviços de Planejamento e Resposta a Emergências, Serviços de Testes, Auditoria e Certificação), Categoria de Risco (Interrupção de Energia e Serviços Públicos, Interrupção de Rede e Conectividade, Falha de Resfriamento e Ambiental, Desastres Naturais e Condições Climáticas Extremas, Risco Físico Vinculado à Segurança Cibernética, Incidentes de Segurança Física, Interrupção Operacional e da Cadeia de Suprimentos), Modelo de Implantação (On-Premise, Baseado em Nuvem, Híbrido), Tamanho do Data Center (Pequeno, Médio, Grande, Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem, Empresarial, Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio e África, Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação e Consultoria de Resiliência |
| Plataformas de Monitoramento de Riscos e Análise |
| Soluções de Continuidade de Negócios e Recuperação de Desastres |
| Soluções de Redundância e Fortalecimento de Infraestrutura |
| Serviços de Planejamento e Resposta a Emergências |
| Serviços de Testes, Auditoria e Certificação |
| Interrupção de Energia e Serviços Públicos |
| Falha de Resfriamento e Ambiental |
| Desastres Naturais e Condições Climáticas Extremas |
| Incidentes de Segurança Física |
| Interrupção de Rede e Conectividade |
| Interrupção Operacional e da Cadeia de Suprimentos |
| Soluções On-Premise |
| Soluções Baseadas em Nuvem |
| Soluções Híbridas |
| Pequenos Data Centers |
| Data Centers Médios |
| Grandes Data Centers |
| Data Centers Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico |
| Por Tipo de Solução | Avaliação e Consultoria de Resiliência | |
| Plataformas de Monitoramento de Riscos e Análise | ||
| Soluções de Continuidade de Negócios e Recuperação de Desastres | ||
| Soluções de Redundância e Fortalecimento de Infraestrutura | ||
| Serviços de Planejamento e Resposta a Emergências | ||
| Serviços de Testes, Auditoria e Certificação | ||
| Por Categoria de Risco | Interrupção de Energia e Serviços Públicos | |
| Falha de Resfriamento e Ambiental | ||
| Desastres Naturais e Condições Climáticas Extremas | ||
| Incidentes de Segurança Física | ||
| Interrupção de Rede e Conectividade | ||
| Interrupção Operacional e da Cadeia de Suprimentos | ||
| Por Modelo de Implantação | Soluções On-Premise | |
| Soluções Baseadas em Nuvem | ||
| Soluções Híbridas | ||
| Por Tamanho de Data Center | Pequenos Data Centers | |
| Data Centers Médios | ||
| Grandes Data Centers | ||
| Data Centers Hyperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência de infraestrutura crítica de data centers?
O mercado de resiliência de infraestrutura crítica de data centers é avaliado em 15,85 bilhões de USD em 2026 e está projetado para atingir 30,60 bilhões de USD até 2032 a um CAGR de 14,05%.
O que está impulsionando o investimento em resiliência de data centers?
Maior densidade computacional, compromissos de nível de serviço, exposição climática e requisitos de continuidade estão aumentando o investimento em arranjos resilientes de energia, resfriamento, rede e recuperação.
Qual tipo de solução lidera os gastos com resiliência de data centers?
As Soluções de Redundância e Fortalecimento de Infraestrutura lideram com 32,28% de participação de receita em 2026 porque a proteção física permanece a camada base para operações resilientes de instalações.
Qual categoria de risco de data center está expandindo mais rapidamente?
A Interrupção de Rede e Conectividade está projetada para expandir a um CAGR de 15,74% até 2032, à medida que os operadores adicionam diversidade de fibra, redundância de operadoras e caminhos de failover testados.
Qual modelo de implantação está expandindo mais rapidamente para ferramentas de resiliência?
As Soluções Baseadas em Nuvem estão projetadas para expandir a um CAGR de 15,78% até 2032, sustentadas por capacidades centralizadas de continuidade e gestão de riscos em múltiplos sites.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,81% até 2032, sustentada pela expansão da nuvem, infraestrutura de IA e desenvolvimento contínuo de capacidade.