
Marktgröße und Marktanteil für Resilienz kritischer Infrastrukturen in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.82 Milliarden US-Dollar |
| Marktgröße (2032) | 30.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Resilienz kritischer Infrastrukturen in Rechenzentren von Mordor Intelligence
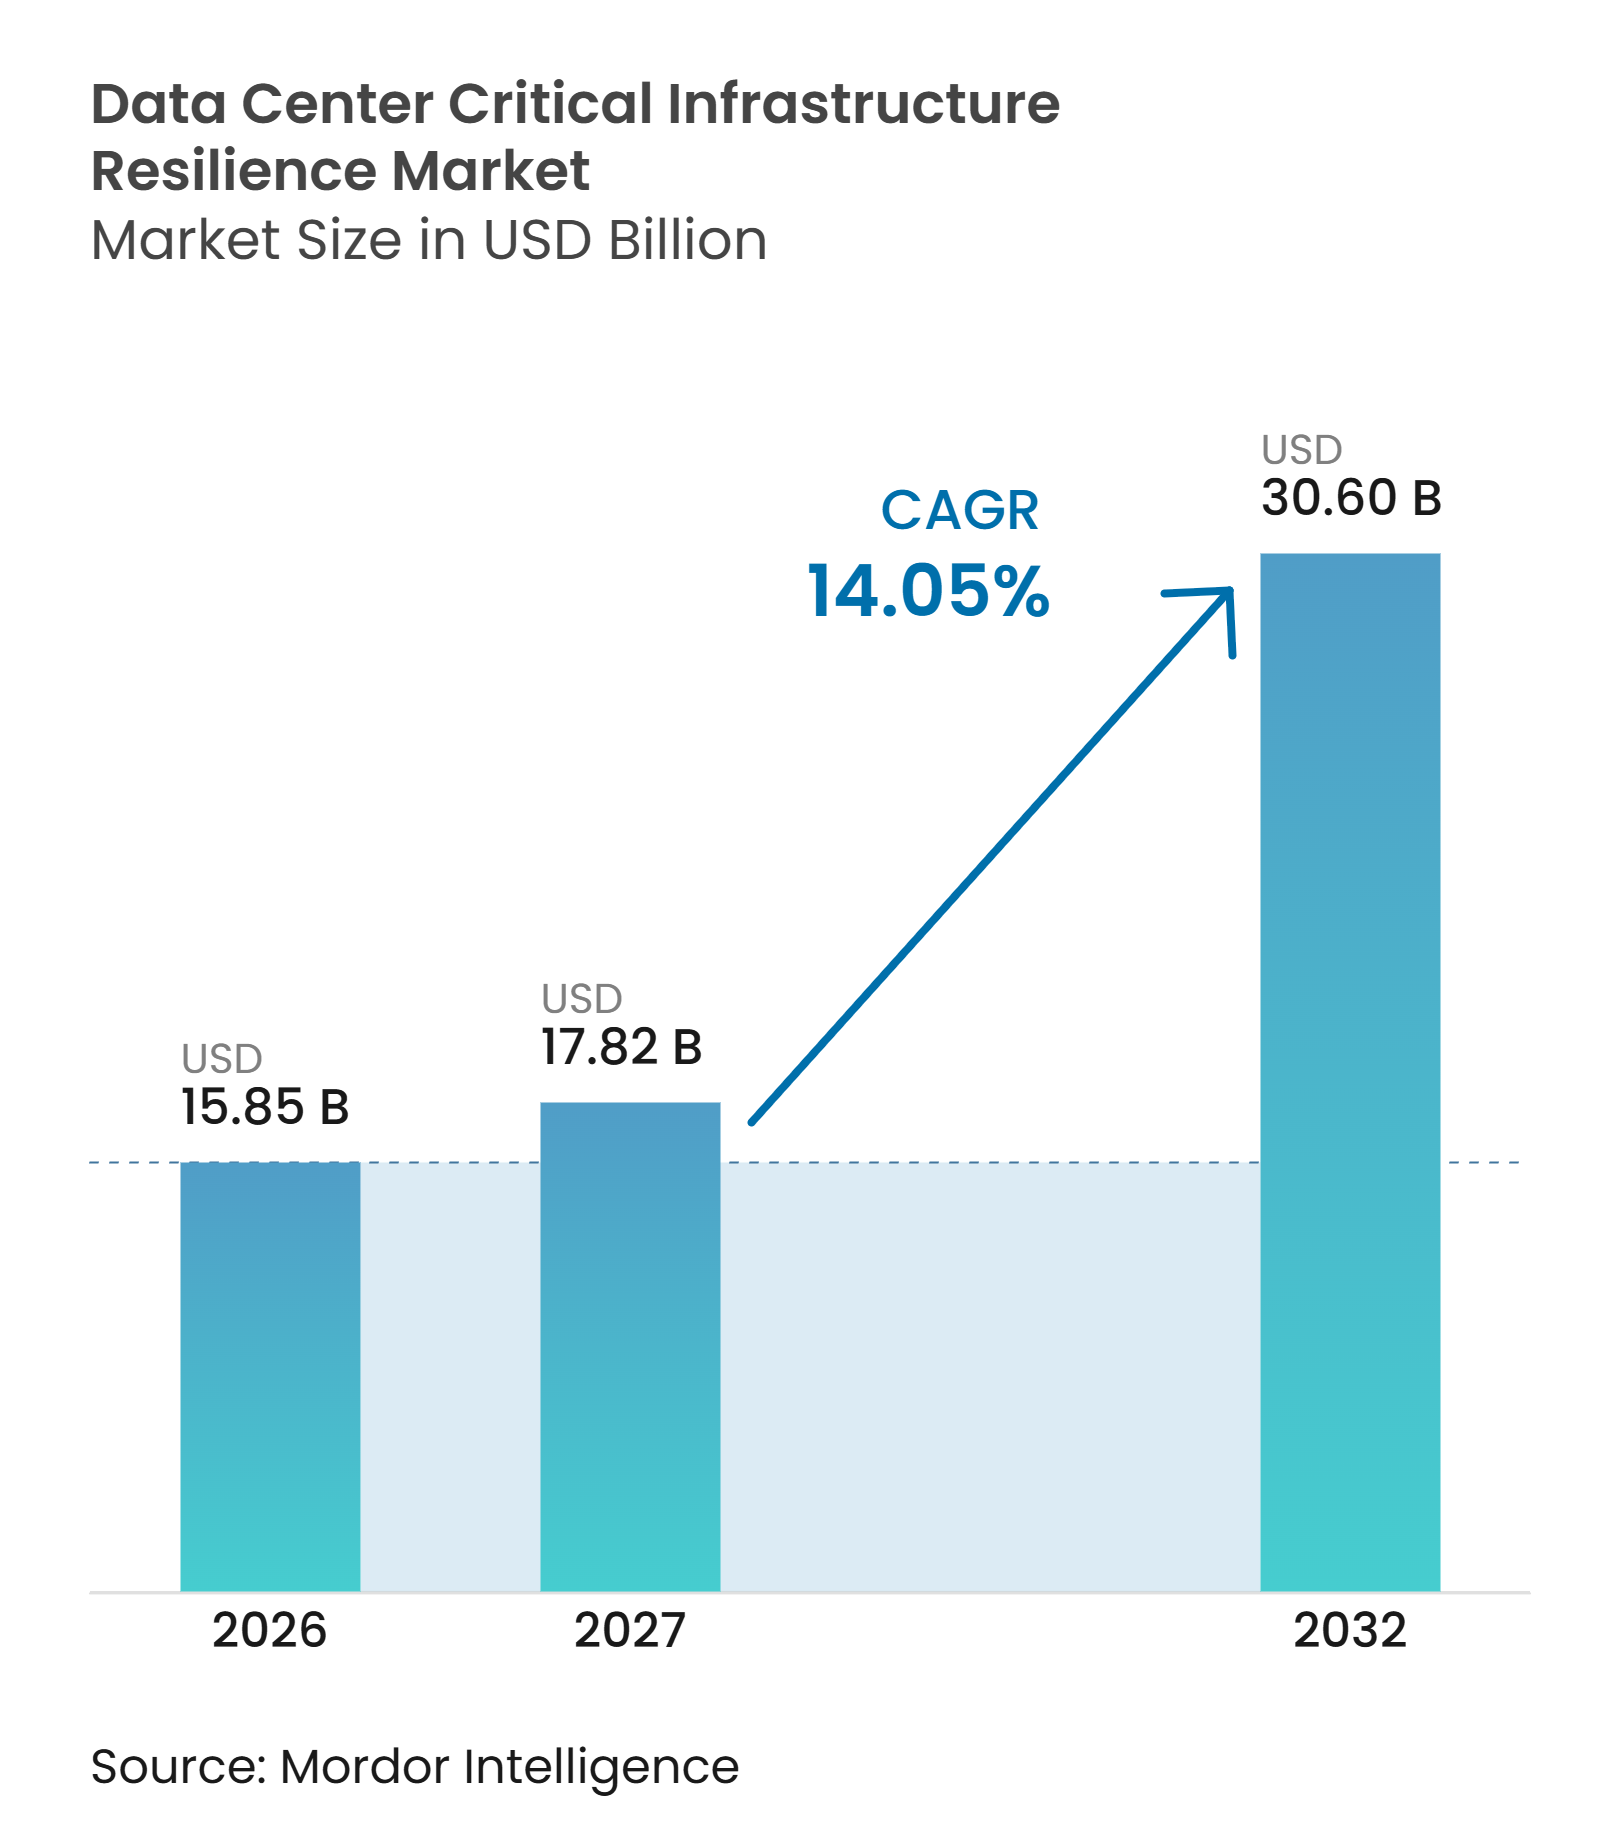
Die Marktgröße für Resilienz kritischer Infrastrukturen in Rechenzentren wird im Jahr 2026 auf 15,85 Milliarden USD geschätzt und soll bis 2032 einen Wert von 30,60 Milliarden USD erreichen, was einer Ausweitung mit einem CAGR von 14,05 % von 2027 bis 2032 entspricht. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird durch höhere Rechendichten, größere Cloud-Umgebungen und engere Serviceverpflichtungen geprägt. Betreiber behandeln redundante Strom-, Kühl-, Konnektivitäts- und Wiederherstellungsprozesse als zentrale Betriebsanforderungen und nicht als optionale Schutzmaßnahmen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren profitiert auch von der Nachfrage nach geprüften Kontinuitätsplänen bei Betreibern, die Finanzdienstleistungen, das Gesundheitswesen, Behörden und andere wesentliche Dienste bedienen. Anbieter reagieren darauf, indem sie Anlagenausrüstung, Überwachungssoftware, Wiederherstellungsplanung und Zertifizierungsunterstützung kombinieren. Dies schafft Möglichkeiten für Anbieter, die physische und digitale Risikoinformationen verbinden können, ohne den täglichen Betrieb zu verkomplizieren.
Wichtigste Erkenntnisse des Berichts
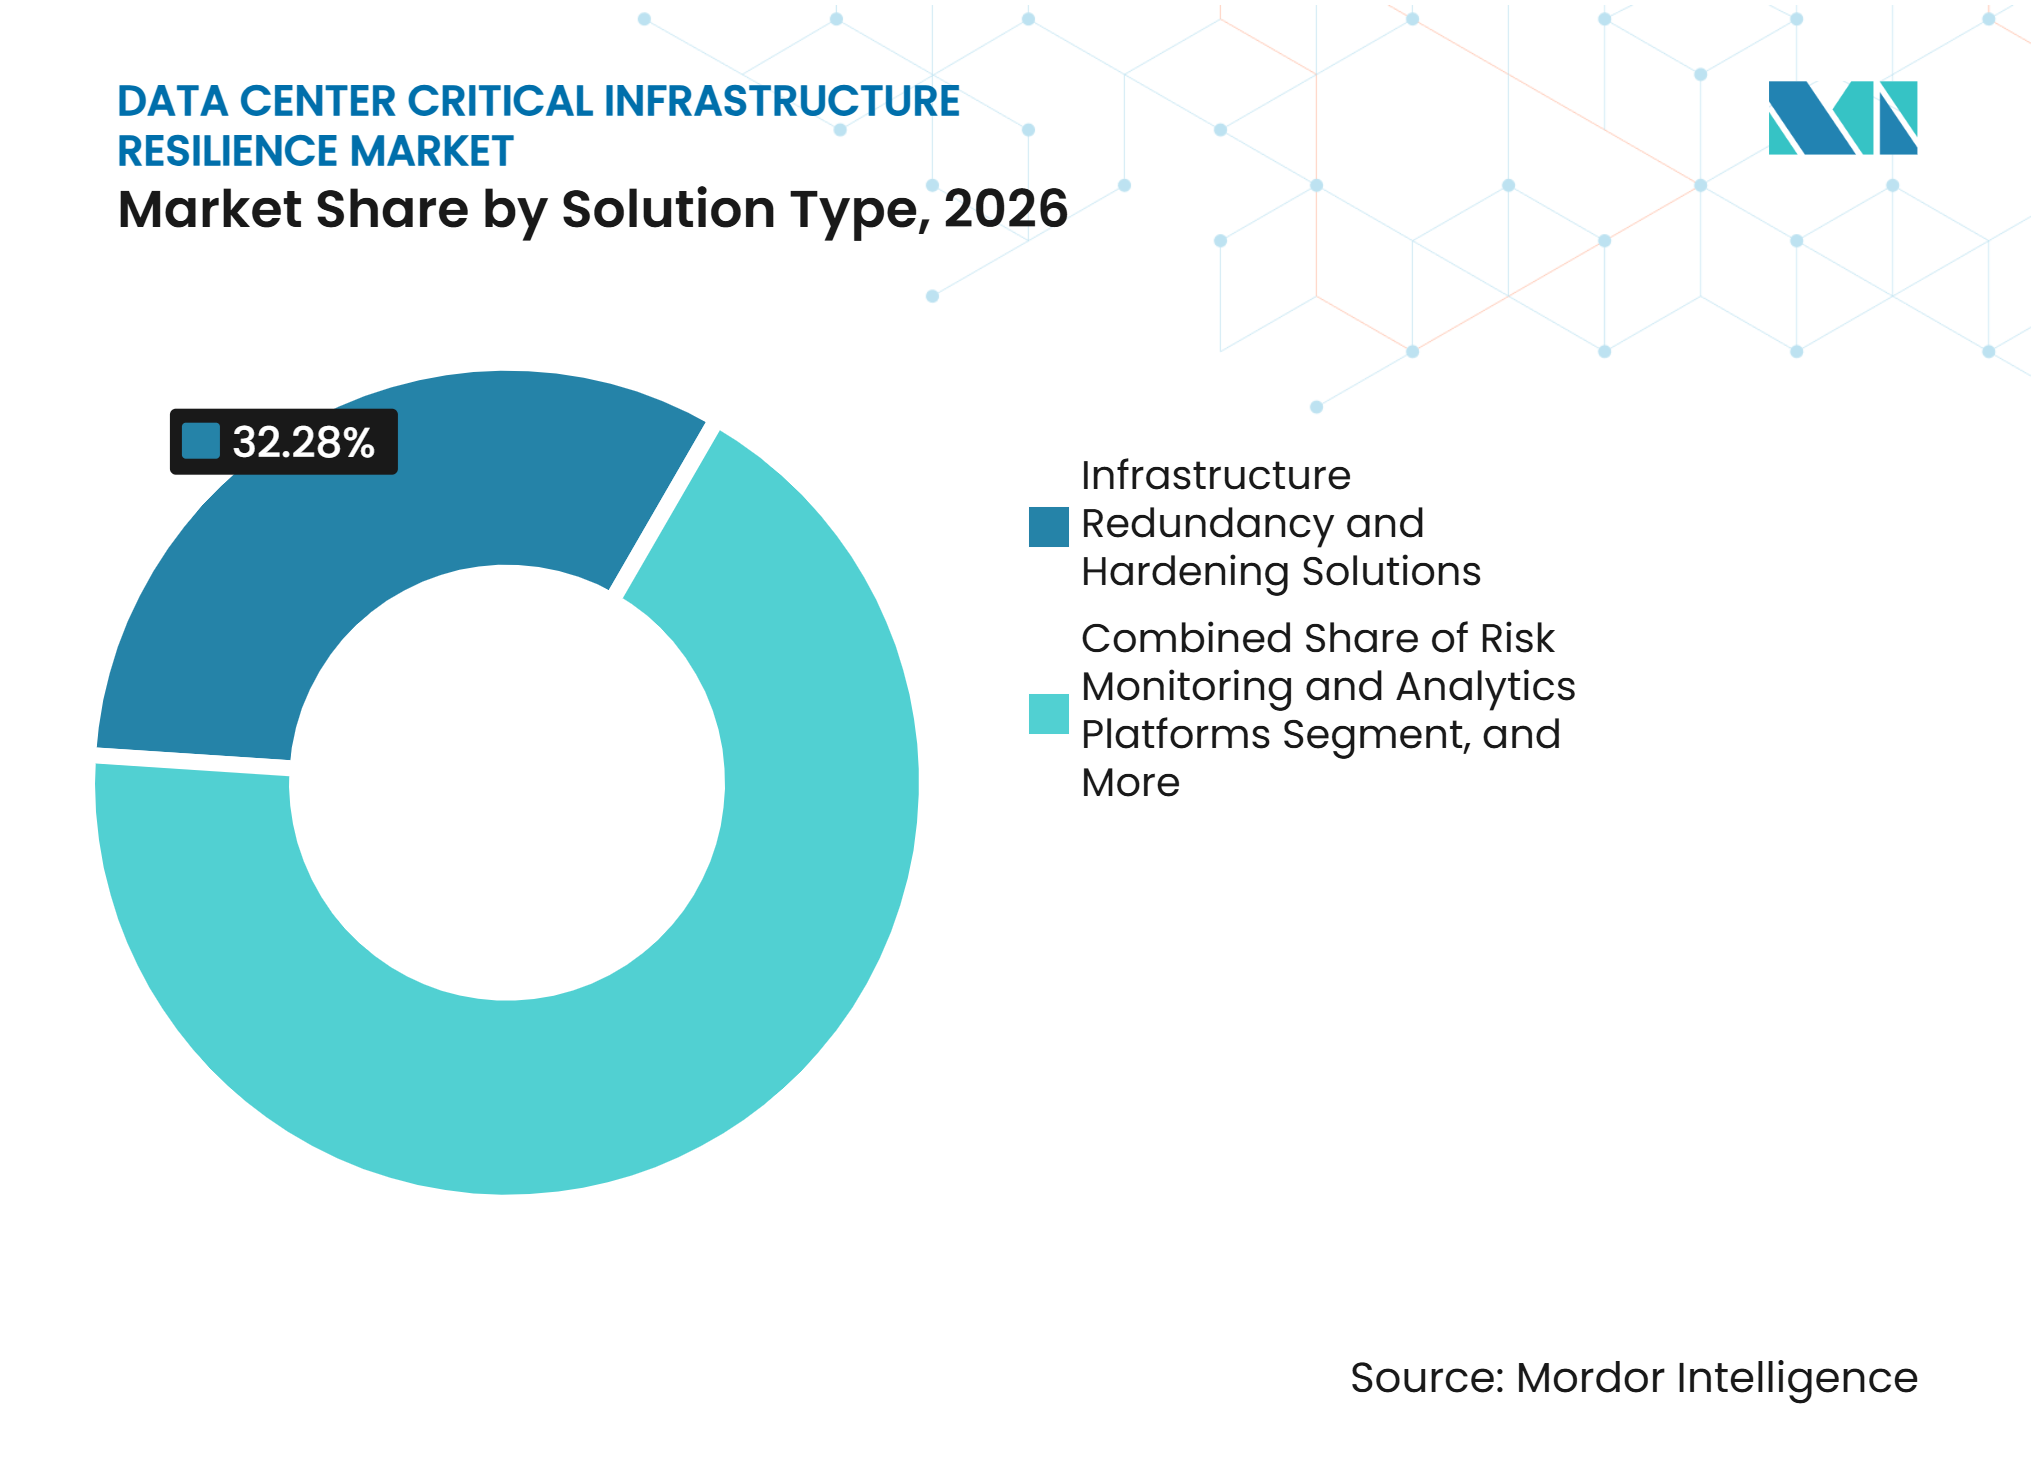
- Nach Lösungstyp hielten Infrastrukturredundanz und Härtungslösungen im Jahr 2026 einen Marktanteil von 32,28 % am Markt für Resilienz kritischer Infrastrukturen in Rechenzentren, während Risikoüberwachungs- und Analyseplattformen bis 2032 voraussichtlich mit einem CAGR von 15,68 % wachsen werden.
- Nach Risikokategorie entfiel auf Strom- und Versorgungsunterbrechung im Jahr 2026 ein Anteil von 30,96 % an der Marktgröße für Resilienz kritischer Infrastrukturen in Rechenzentren, während Netzwerk- und Konnektivitätsunterbrechungen bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen werden.
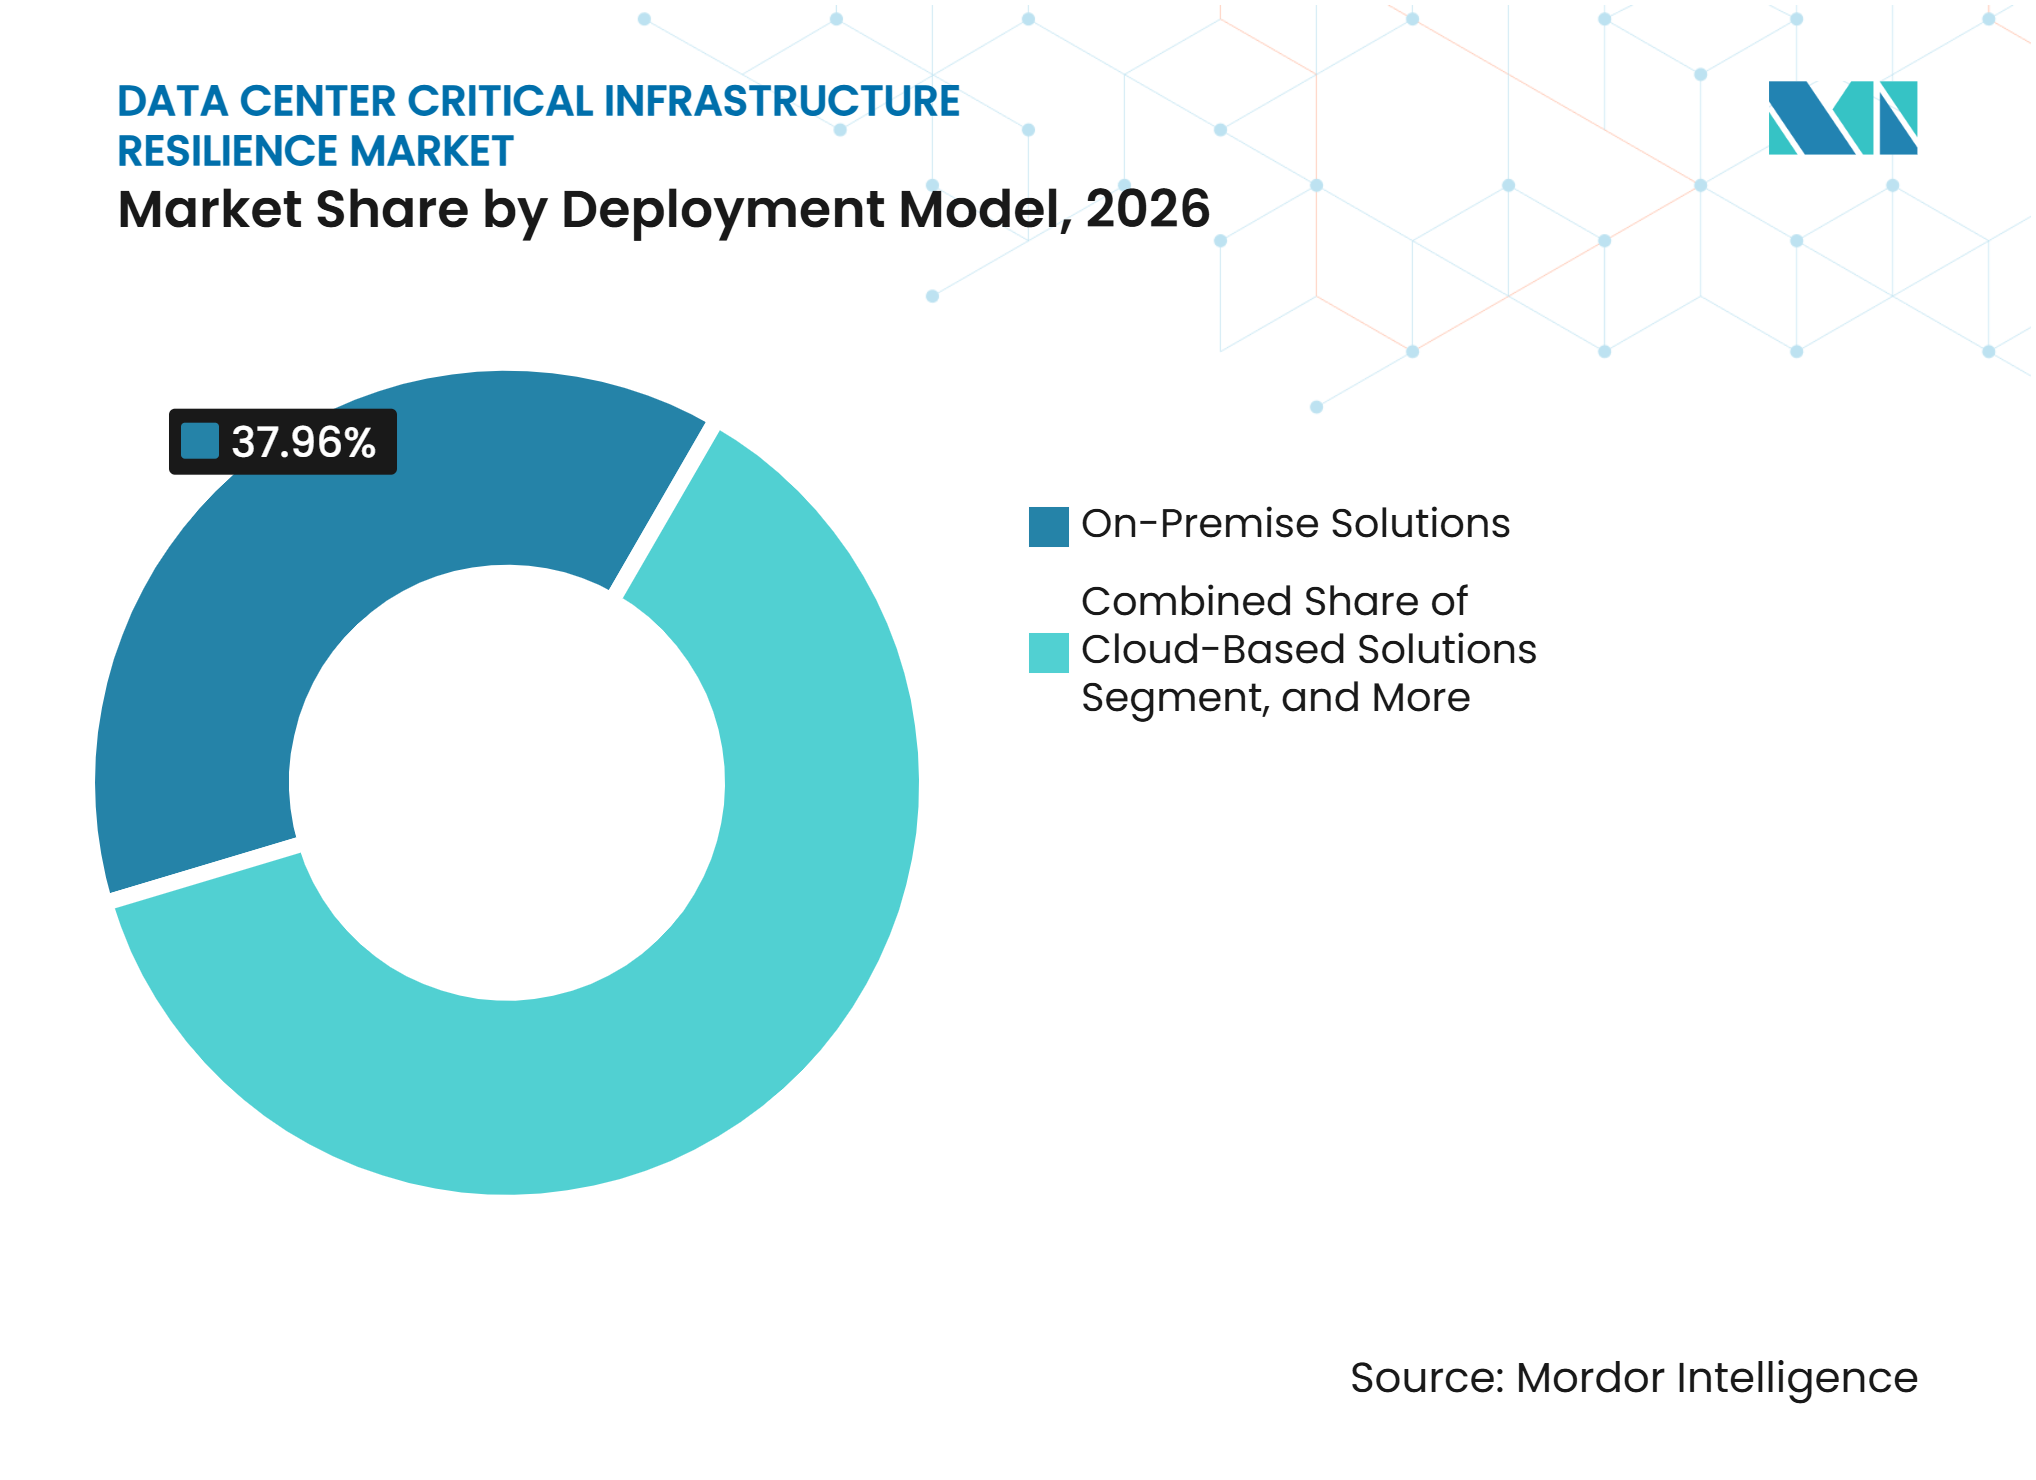
- Nach Bereitstellungsmodell hielten On-Premise-Lösungen im Jahr 2026 einen Umsatzanteil von 37,96 %, während Cloud-basierte Lösungen bis 2032 voraussichtlich mit einem CAGR von 15,78 % wachsen werden.
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Umsatzanteil von 35,37 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 15,85 % wachsen werden.
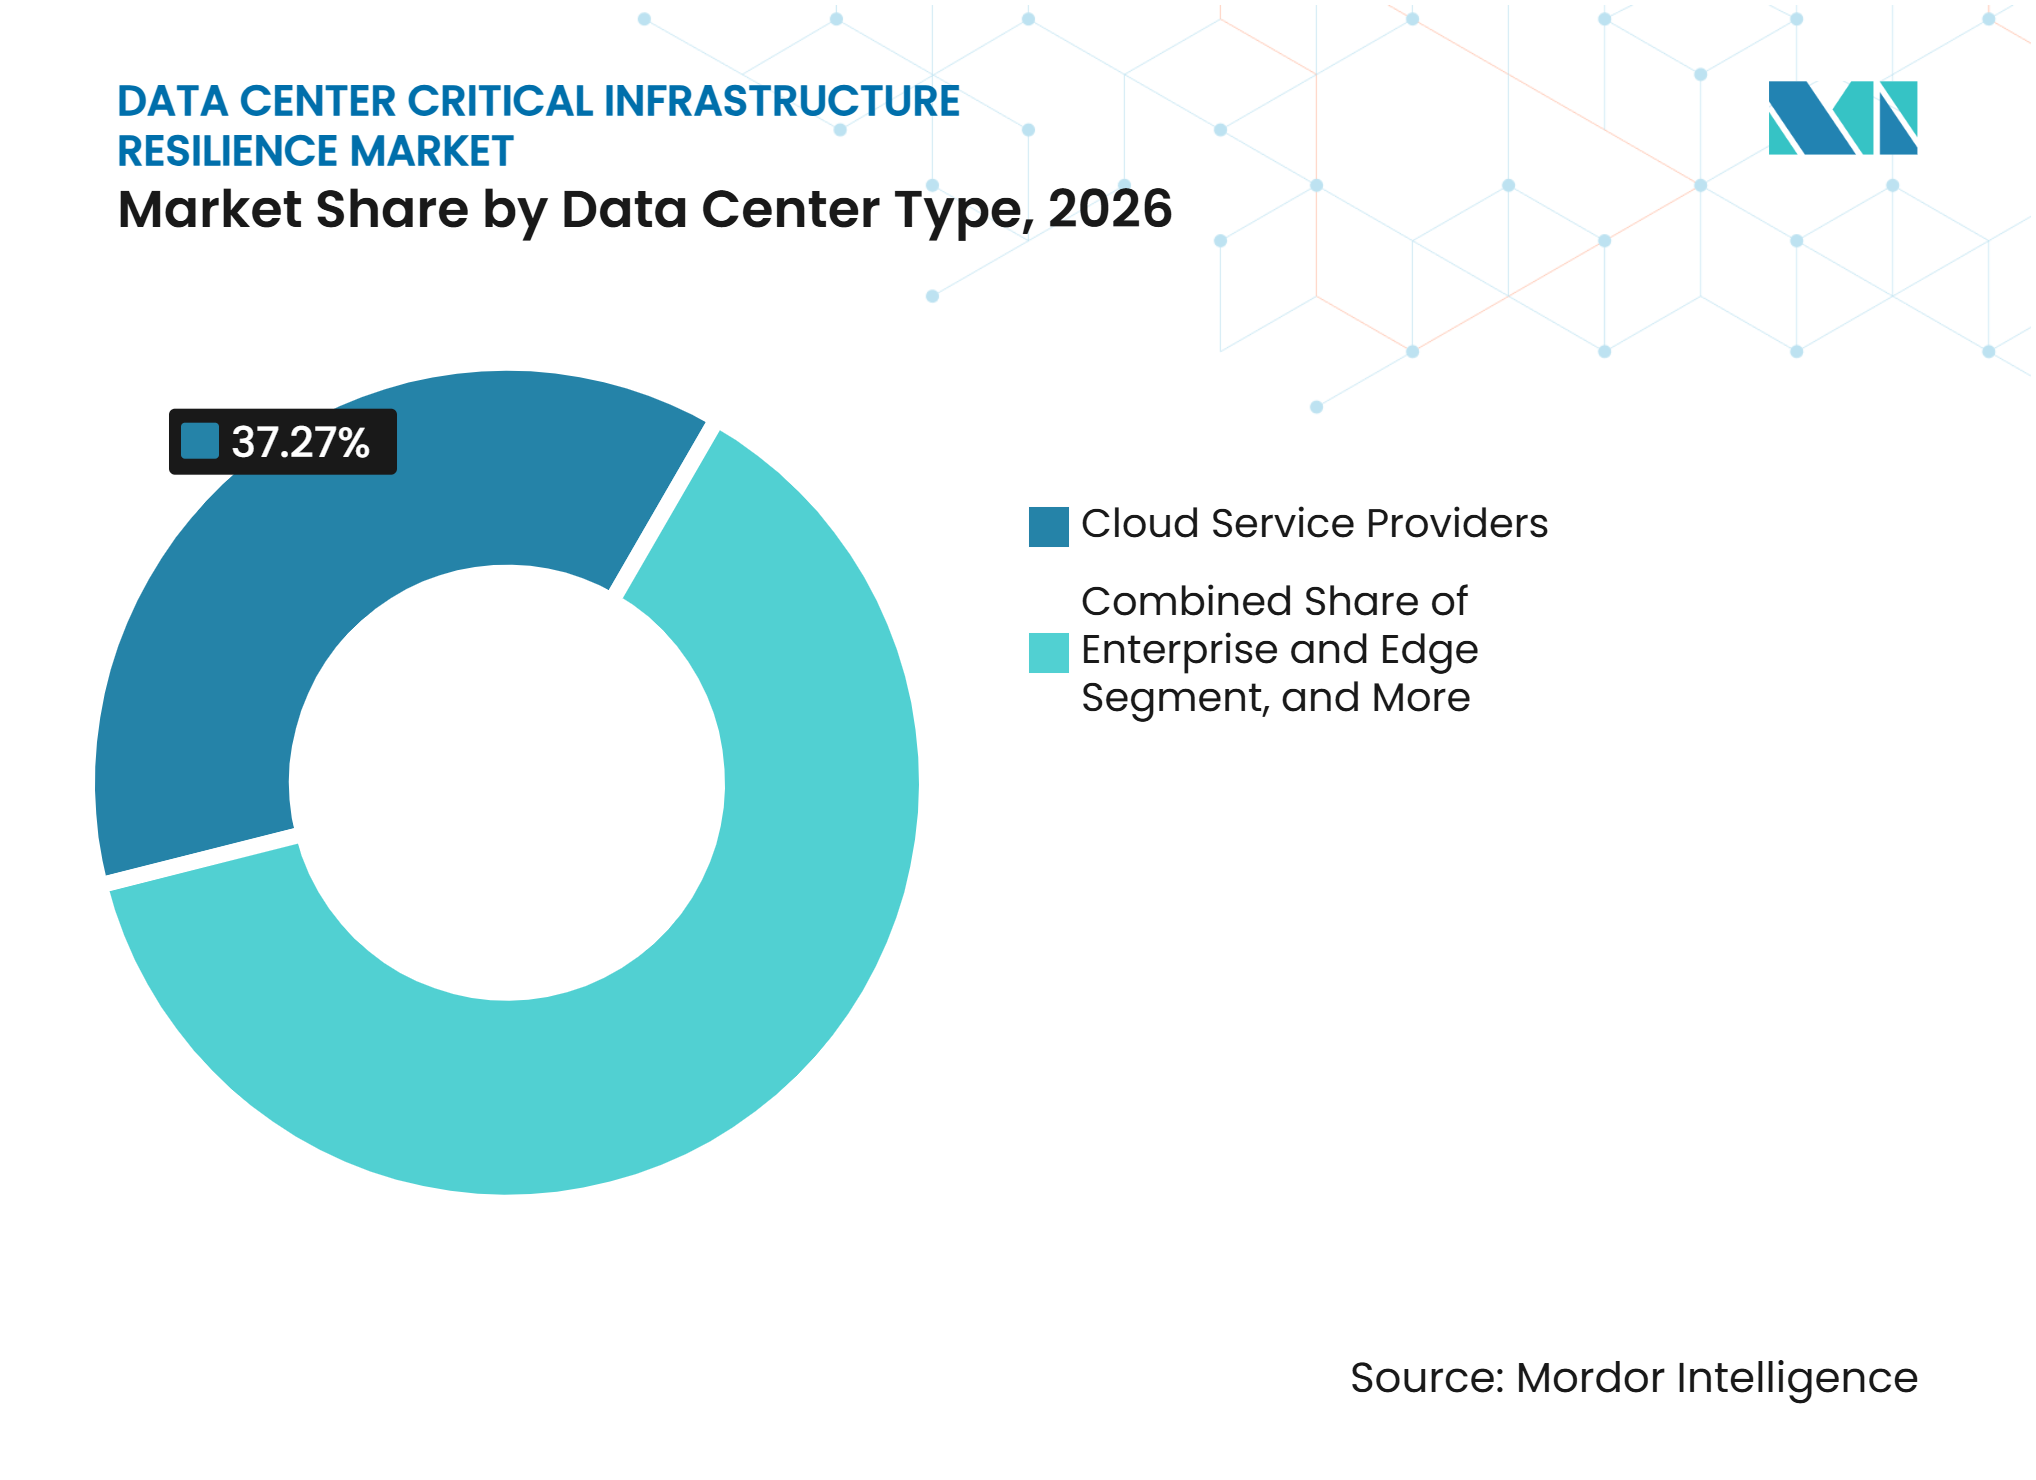
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 37,27 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,69 % wachsen.
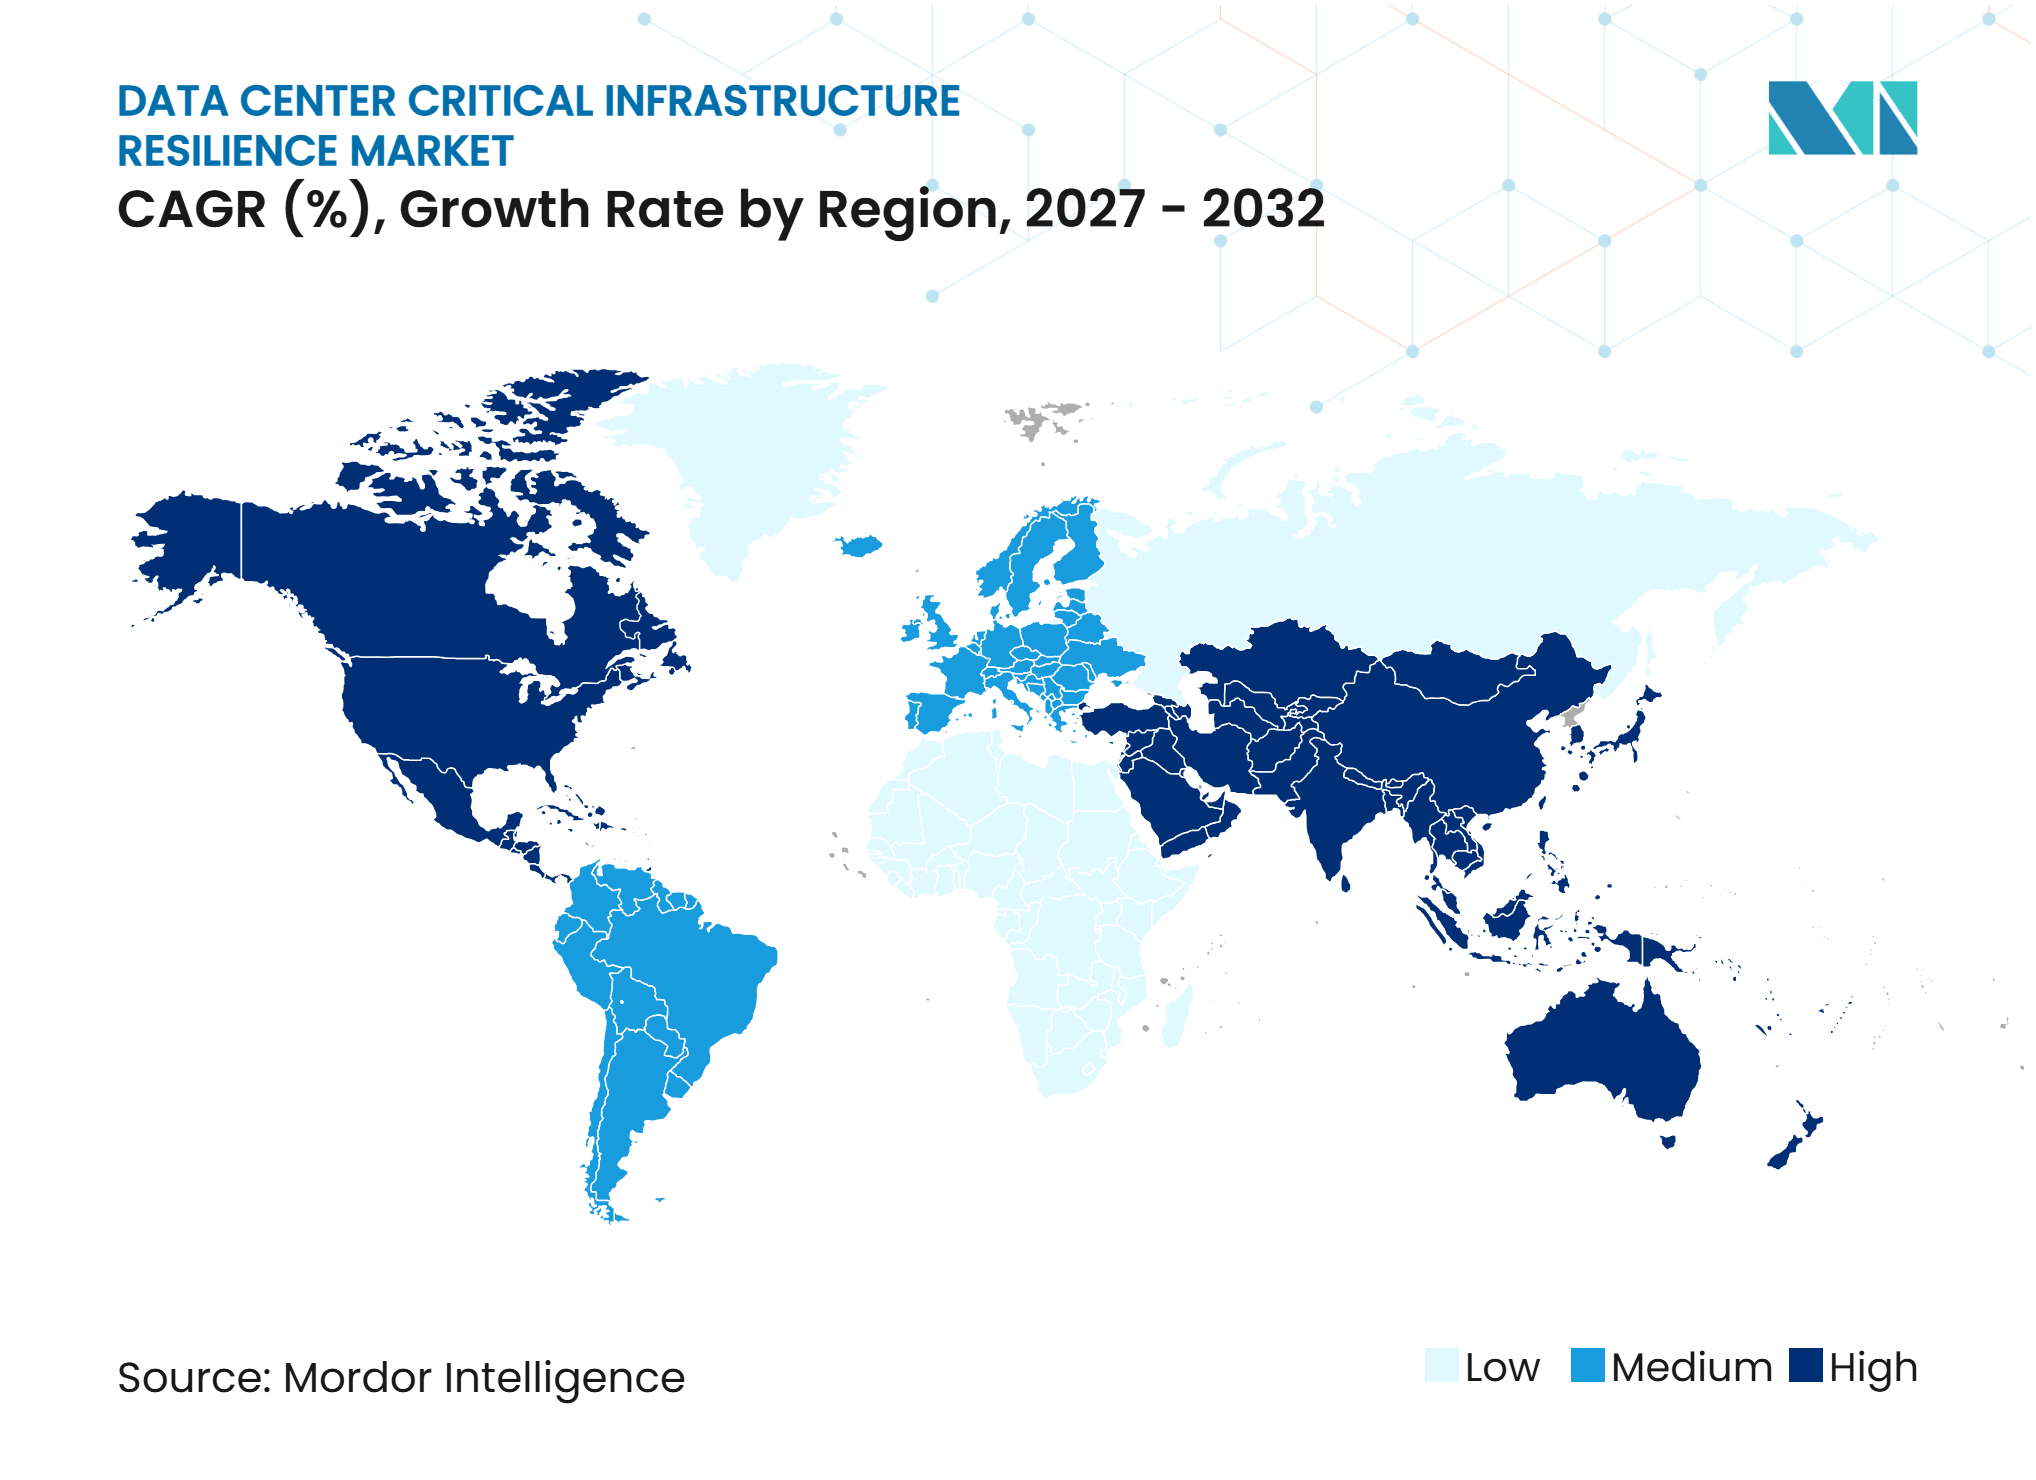
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,35 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten durch Ausfallzeiten und vertragliche Risiken | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Cloud-, KI- und unternehmenskritischen Workloads | +3.0% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber extremen Wetterereignissen und Versorgungsunterbrechungen | +2.3% | Global, verstärkt in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische und kundenseitige Anforderungen an geprüfte Kontinuität | +1.9% | Europäische Union und Nordamerika als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Wiederherstellung nach Cyberangriffen und Ransomware | +1.6% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bereitschaft zum Überbrücken von Netzereignissen und koordiniertem Neustart | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten durch Ausfallzeiten und vertragliche Risiken
Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird durch die direkten Kosten von Dienstunterbrechungen und die zunehmende Verwendung von Verfügbarkeitsverpflichtungen in Kundenverträgen gestützt. Das Uptime Institute berichtete, dass 20 % der Befragten angaben, ihr jüngster schwerwiegender Ausfall habe mehr als 1 Million USD gekostet.[1] Ein Ausfall kann gleichzeitig Wiederherstellungsarbeiten, Kundenbetrieb, Servicegutschriften und das Vertrauen in den Betreiber beeinträchtigen. Dies macht die Vermeidung von Ausfällen sowohl für Anlagenbudgets als auch für das kommerzielle Risikomanagement relevant. Betreiber testen daher Serviceverpflichtungen getrennt von der Sachschadendeckung und den Wiederherstellungsverfahren. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren gewinnt dort an Nachfrage, wo Überwachungs- und Reaktionsmaßnahmen ein Problem erkennen können, bevor es zu einem kundenseitigen Ereignis wird.
Ausweitung von Cloud-, KI- und unternehmenskritischen Workloads
Cloud- und KI-Workloads erhöhen die Leistungserwartungen an Strom-, Wärme- und Netzwerksysteme. Das Uptime Institute stellte fest, dass der Einsatz von Hochdichte-Racks im Rechenzentrumssektor zunimmt, was die Folgen eines Ausfalls auf kleinerem physischen Raum vergrößert. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren reagiert darauf, da Betreiber Redundanz bereits früher im Designprozess in neue Anlagen einbauen. Diese Betreiber benötigen Ausrüstung, die Inbetriebnahme, Wartung und Erweiterung unterstützt, ohne laufende Workloads zu unterbrechen. Der Wandel begünstigt koordinierte Designs, die elektrische Systeme, Kühlsysteme, Netzwerkpfade und Wiederherstellungsverfahren aufeinander abstimmen. Er gibt auch Test- und Zertifizierungsanbietern eine größere Rolle, bevor ein Standort den Produktionsbetrieb aufnimmt.
Exposition gegenüber extremen Wetterereignissen und Versorgungsunterbrechungen
Extreme Hitze, Dürre und andere Klimagefahren erhöhen den Bedarf, die Strom- und Kühlkapazität in Rechenzentren zu schützen. Das Weltwirtschaftsforum erklärte, dass Klimagefahren bis 2035 jährliche globale Betriebskosten von Rechenzentren um 81 Milliarden USD erhöhen könnten.[2] Hitzeereignisse können den Kühlbedarf erhöhen und gleichzeitig das Stromnetz belasten, das die Anlage versorgt. Diese doppelte Exposition macht Notstromversorgung, Wärmekapazität und koordinierte Neustartpläne wichtiger. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren ist auch von Versicherungsanforderungen betroffen, bei denen Betreiber physische Anpassungsmaßnahmen nachweisen müssen. Resilienzprüfungen werden bei der Standortauswahl und der Anlagenplanung früher durchgeführt, da Kreditgeber und Versicherer Nachweise darüber benötigen, wie künftige Klimarisiken gehandhabt werden.
Regulatorische und kundenseitige Anforderungen an geprüfte Kontinuität
Regulatorische Anforderungen machen dokumentierte Kontinuitätstests für viele Rechenzentrumskunden zu einer formaleren Betriebspflicht. Die Zentralbank Irlands erläutert, dass DORA von betroffenen Finanzunternehmen verlangt, IKT-Risikomanagement, Tests, Vorfallmeldung und Drittanbieterrisiken zu adressieren.[3] Rechenzentrumsbetreiber, die regulierte Kunden bedienen, können mit detaillierteren Anfragen nach Prüfungsnachweisen und Wiederherstellungsdokumentation konfrontiert werden. NIS2 identifiziert Rechenzentrumsbetreiber auch als Einrichtungen innerhalb des digitalen Infrastrukturrahmens der Europäischen Union. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren profitiert, wenn Kunden geprüfte Wiederherstellungsziele, Tier-Zertifizierung und routinemäßige Überprüfung in Lieferantenverträgen fordern. ISO 22301 kann eine gemeinsame Grundlage für das Business-Continuity-Management bieten, während Kundenvereinbarungen bestimmen, wie diese Kontrollen in der Praxis funktionieren müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten und konkurrierende Infrastrukturprioritäten | -2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von Altsystemen und fragmentierte Abhängigkeitsaufzeichnungen | -1.8% | Global, am häufigsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Resilienz | -1.4% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schwierigkeit bei der Quantifizierung vermiedener Verluste und des Return on Investment | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und konkurrierende Infrastrukturprioritäten
Hohe Kapitalanforderungen können Resilienz-Upgrades verzögern, insbesondere bei Anlagen, die gleichzeitig Rechenkapazität und neue Kühlsysteme hinzufügen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren ist von einer ungleichmäßigen Akzeptanz betroffen, da große Betreiber Redundanz in neue Designs einbeziehen können, während kleinere Standorte möglicherweise kostspielige Änderungen an der bestehenden Infrastruktur vornehmen müssen. Vorlaufzeiten für Ausrüstung, Arbeitskräftebedarf und Mieterverpflichtungen können die für Anlagenarbeiten verfügbaren Zeitfenster weiter einschränken. Das Ergebnis ist ein Unterschied in der Resilienzreife zwischen neuen Hyperscale-Standorten und älteren Unternehmens- oder Colocation-Anlagen. Betreiber können Kapazitätserweiterungen priorisieren, wenn die Nachfrage unmittelbar ist, auch wenn ein Upgrade die künftige Risikoexposition reduzieren würde. Dieses Hemmnis begünstigt modulare Designs und schrittweise Programme, die es Anlagen ermöglichen, den Schutz zu verbessern, ohne kritische Dienste offline zu nehmen.
Integration von Altsystemen und fragmentierte Abhängigkeitsaufzeichnungen
Ältere Standorte verfügen häufig über unvollständige Aufzeichnungen über Abhängigkeiten zwischen Strom, Kühlung, Netzwerk und Geschäftsanwendungen. Nokia identifiziert Konfigurationsdrift als Ursache für Netzwerkzuverlässigkeitsprobleme, wenn Produktionsumgebungen von ihrem beabsichtigten Design abweichen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren muss Anlagen adressieren, die Ausrüstung von mehreren Anbietern und Generationen verwenden. Fusion Risk Management führte Recovery Optimization ein, um Wiederherstellungsaktivitäten mithilfe von Abhängigkeitskontexten über Unternehmenssysteme hinweg zu sequenzieren. Live-Failover-Übungen können undokumentierte Single Points of Failure aufdecken, was ungeplante Sanierungsarbeiten nach sich ziehen kann. Integrationsbedarf kann Kauf- und Bereitstellungszyklen verlängern, selbst wenn der Business Case für Resilienz klar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Physische Redundanz führt, whrend Analyseplattformen aufholenInfrastrukturredundanz und Härtungslösungen hielten im Jahr 2026 einen Umsatzanteil von 32,28 % und machten physischen Schutz zur größten Lösungskategorie im Markt für Resilienz kritischer Infrastrukturen in Rechenzentren. Die Kategorie umfasst redundante Strompfade, unterbrechungsfreie Stromversorgungssysteme, Backup-Kühlkapazität, Netzwerkdiversität und modulare Verteilungsausrüstung. Diese Maßnahmen bilden die Grundlage, die Betreiber benötigen, bevor sie softwarebasierte Überwachung oder formale Wiederherstellungsabläufe hinzufügen. Vertiv meldete einen Auftragsbestand von 15 Milliarden USD zum Jahresende und eine Umsatzsteigerung von 24 % im Jahresvergleich im ersten Quartal 2025, was die starke Nachfrage nach kritischer Strom- und Kühlinfrastruktur widerspiegelt. Die Branche für Resilienz kritischer Infrastrukturen in Rechenzentren ist auf diese Hardware-Schicht angewiesen, da Hochdichte-Anlagen sich nicht auf eine einzige Versorgungsleitung, einen Kühlweg oder einen Netzwerkpfad verlassen können. Business-Continuity- und Disaster-Recovery-Lösungen, Resilienzbeurteilung und -beratung, Notfallplanung und Reaktionsdienste sowie Test-, Prüfungs- und Zertifizierungsdienste erweitern diese Grundlage. Diese Dienste unterstützen wiederkehrende Arbeiten, da Betreiber Pläne überprüfen, Teams vorbereiten und Kunden zeigen, dass Wiederherstellungsverfahren getestet wurden. Mieteranforderungen nach Kontinuitätsnachweisen machen die Validierung durch Dritte bei der Anlagenbeschaffung relevanter.
Risikoüberwachungs- und Analyseplattformen werden bis 2032 voraussichtlich mit einem CAGR von 15,68 % wachsen. Das Segment entwickelt sich von einfachem Alarmmanagement hin zu Systemen, die sich ändernde Bedingungen erkennen, bevor sie den Dienst unterbrechen. Schneider Electric führte im Oktober 2026 KI-gestützte prädiktive Disaster-Recovery-Funktionen in seiner EcoStruxure-DCIM-Plattform ein. Der Plattformansatz kann Anlagensignale, Cyberereignisse und Kontinuitätsdaten in einer gemeinsamen Betriebsansicht zusammenführen. Dies verringert die Abhängigkeit von separaten Teams, die einzelne Alarme ohne den weiteren Betriebskontext interpretieren. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren belohnt Anbieter, die Abhängigkeitsinformationen im Normalbetrieb und bei der Wiederherstellung leichter nutzbar machen. Analyseplattformen können auch Nachbesprechungen nach Ereignissen unterstützen und es Betreibern ermöglichen zu testen, ob eine Reaktion auf einen Vorfall wie beabsichtigt funktioniert hat. Die Branche für Resilienz kritischer Infrastrukturen in Rechenzentren bietet daher Raum für Anbieter, die den Zustand von Ausrüstung mit Geschäftsdienstprioritäten verknüpfen.



Nach Risikokategorie:
Stromexposition führt, während Konnektivitätsrisiken zunehmenStrom- und Versorgungsunterbrechungen entfielen im Jahr 2026 auf 30,96 % der Ausgaben über alle Risikokategorien hinweg. Das Uptime Institute identifiziert Stromprobleme weiterhin als häufigste Ursache für schwere und sehr schwere Rechenzentrumsausfälle. Höhere Rack-Dichten erhöhen die betrieblichen Auswirkungen einer elektrischen Unterbrechung, insbesondere wenn KI- und Cloud-Workloads kontinuierlich laufen. Betreiber investieren in Transfersysteme, Energiespeicher, Notstromgeneratoren und Designs, die Fehler isolieren, bevor sie die breitere Kapazität beeinträchtigen. Kühl- und Umgebungsausfälle sind ebenfalls ein wichtiges Anliegen, da dichtere Ausrüstung die thermischen Folgen eines Kühlungsausfalls erhöht. Naturkatastrophen und extreme Wetterereignisse erfordern Aufmerksamkeit, wenn ein Standort sowohl wetterbedingten Schäden als auch einer Netzunterbrechung ausgesetzt sein kann. Physische Sicherheitsvorfälle sowie Betriebs- und Lieferkettenstörungen erhalten heute kleinere Budgetanteile, können aber kritische Ausrüstung, Dokumentation oder Wartungskapazität gefährden. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren adressiert diese Risikokategorien zunehmend durch koordinierte statt eigenständige Kontrollen.
Netzwerk- und Konnektivitätsunterbrechungen werden bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen. Das Uptime Institute berichtete, dass Glasfaser- und Konnektivitätsereignisse zu verlängerten Unterbrechungen beitragen, was für Workloads, die kontinuierlichen externen Zugang benötigen, besonders schädlich sein kann. Betreiber reagieren durch diverse Glasfaserwege, unabhängige Carrier, verbesserte Netzwerkbeobachtbarkeit und getestete Failover-Pfade. Der Bedarf geht über Konnektivitätshardware hinaus, da ein Wiederherstellungsplan identifizieren muss, welche Anwendungen, Standorte und Kundendienste von jedem Weg abhängen. Dies schafft eine engere Verbindung zwischen Netzwerktechnik, Vorfallreaktion und Business-Continuity-Teams. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren ist auch von der Überschneidung zwischen Cyber- und physischen Risiken betroffen. Eine einheitliche Risikoansicht kann Betreibern helfen zu verstehen, ob ein Sicherheitsvorfall den Zugang zu Ausrüstung, die Netzwerksteuerung oder die Dienstwiederherstellung beeinträchtigen könnte.
Nach Bereitstellungsmodell:
On-Premise-Systeme bleiben wichtig, während Cloud-basierte Lösungen expandierenOn-Premise-Lösungen hielten im Jahr 2026 einen Umsatzanteil von 37,96 %. Finanzdienstleister, Gesundheitseinrichtungen, Behörden und Betreiber kritischer Infrastrukturen benötigen häufig direkte Kontrolle über Architektur, Tests und Prüfungsnachweise. Diese Organisationen behalten möglicherweise lokale Systeme bei, da Datensouveränität, Latenz und vertragliche Verantwortlichkeiten einschränken, wie viel Wiederherstellungsvalidierung delegiert werden kann. Legacy-Mainframe- und IBM-Power-Umgebungen unterstützen ebenfalls die Nachfrage nach lokalen Resilienzlösungen. Kyndryl erweiterte Cloud Uplift im Mai 2026 auf Microsoft-Azure-Regionen in Tokio und Osaka und bot Unternehmen einen Weg, Legacy-AIX-, IBM-i- und x86-Workloads in eine Cloud-Umgebung zu verlagern. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren bedient weiterhin On-Premise-Nutzer, da Modernisierungsprogramme die Dienstkontinuität während der Migration aufrechterhalten müssen. Hybride Lösungen sind für Organisationen relevant, die lokale Kontrolle benötigen, aber zentral verwaltete Kontinuitätsabläufe wünschen. Sie bieten auch einen schrittweisen Weg, ausgewählte Workloads zu verlagern, ohne das Kontrollmodell für jede kritische Anwendung zu ändern.
Cloud-basierte Lösungen werden bis 2032 voraussichtlich mit einem CAGR von 15,78 % wachsen. Cloud-Bereitstellung ermöglicht es Organisationen mit mehreren Standorten, Wiederherstellungsstatus, Drittanbieterrisiken und Vorfallmaßnahmen über eine gemeinsame Oberfläche zu verwalten. ServiceNow startete 2026 seine Lösung für operative Resilienz, um Risiko-, Sicherheits-, IT-Management-, Drittanbieterrisiko- und Business-Continuity-Prozesse zu verbinden. Der Ansatz zeigt, wie Cloud-Plattformen ein breiteres Betriebsmodell abdecken können als herkömmliche Disaster-Recovery-Tools. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren profitiert von diesem Modell, wenn Nutzer Transparenz über viele Standorte, Lieferanten und Anwendungen hinweg benötigen. Gemeinsame Plattformen können Kunden auch dabei helfen, konsistente Wiederherstellungsziele und Berichtspraktiken anzuwenden. Ihr Wert hängt von klarer Dateneigentümerschaft, Zugriffskontrollen und zuverlässiger Integration mit lokalen Anlagensystemen ab.

Nach Rechenzentrumsgröße:
Große Anlagen bieten Skalierung, während die Nachfrage nach Hyperscale beschleunigtGroße Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 35,37 %. Diese Anlagen unterstützen etablierte Cloud-Zonen, Unternehmens-Colocation-Umgebungen und große Unternehmensumgebungen, in denen Resilienzausgaben häufig wiederkehrend sind. Ihre Größe unterstützt dedizierte Strom- und Kühldesigns, Sicherheitsbetrieb und etablierte Beziehungen zu Prüfern und Dienstleistern. Mittlere Rechenzentren sind wichtig, da regionale Betreiber das Serviceniveau verbessern, um die von größeren Anlagen gesetzten Mietererwartungen zu erfüllen. Kleine Rechenzentren geben weniger pro Standort aus, aber ihre kombinierte installierte Basis kann die Nachfrage nach abonnementbasierten Überwachungs- und Kontinuitätstools unterstützen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren benötigt unterschiedliche Bereitstellungsmodelle, da kleinere Betreiber möglicherweise keine großen lokalen Resilienzteams haben. Cloud-verwaltete Dienste können diesen Nutzern Zugang zu Überwachung, Wiederherstellungsanleitungen und Support bieten, ohne eine vollständige interne Spezialisten-Funktion zu benötigen. Größere Standorte hingegen benötigen häufig maßgeschneiderte Designs, die zu ihrer bestehenden Infrastruktur und ihren Serviceverpflichtungen passen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 15,85 % wachsen. Diese Standorte benötigen Resilienzmaßnahmen, die große Live-Workloads während Bau, Wartung und Kapazitätserweiterungen unterstützen. Schneider Electric stellte im September 2026 softwaredefinierten Mittelspannungsschaltanlagen vor und erklärte, dass sein Equinix-Pilotprojekt Upgrades ohne Ausfallzeiten ermöglichte. Das Design reduzierte die Steuerungsverkabelung um 87 %, die Klemmenzahl um 91 % und den Kupfergehalt um 85 %. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird von diesen technischen Anforderungen beeinflusst, da eine lange Abschaltung an Hyperscale-Standorten kommerziell inakzeptabel sein kann. Anbieter müssen stufenweisen Bau, Live-Upgrades und getestete Übergabeverfahren unterstützen. Dies verstärkt die Nachfrage nach Hardware, die physische Redundanz mit Software-Transparenz und Betriebskontrollen kombiniert.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen die Nachfrage an und behalten ihre DynamikCloud-Dienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 37,27 % über alle Rechenzentrumstypen hinweg. Öffentliche Cloud-Betreiber konkurrieren auf der Grundlage von Verfügbarkeitsverpflichtungen, was Resilienzausgaben zu einem Mittel zum Schutz von Umsatz und Kundenvertrauen macht. Sie können über Flotten statt auf Anlage-für-Anlage-Basis einkaufen, was eine konzentrierte Nachfrage bei Infrastrukturanbietern schafft. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird durch dieses Kaufmuster gestützt, da Cloud-Anbieter konsistente Designs und Wiederherstellungspraktiken über Regionen hinweg benötigen. Hochdichte-Bereitstellungen erhöhen den Druck auf Strom-, Kühl-, Konnektivitäts- und Wartungsmaßnahmen. Das Uptime Institute hat den sektorweiten Anstieg von Hochdichte-Racks identifiziert, was den Bedarf an Kapazitätsplanung und kontrollierter Fehlerisolierung verstärkt. Colocation-Betreiber sind ebenfalls betroffen, da ihre Cloud-Mieter zunehmend ähnliche Prüfungs- und Resilienzanforderungen stellen. Unternehmens- und Edge-Rechenzentren bleiben kleinere Segmente, doch Edge-Standorte können mit begrenztem lokalem Personal und größerer Exposition gegenüber lokalen Netz- oder Wetterereignissen konfrontiert sein.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,69 % wachsen und sind damit sowohl der größte als auch der am schnellsten wachsende Rechenzentrumstyp. Vertiv und Infineon unterzeichneten im November 2026 eine dreijährige strategische Partnerschaft für die Lieferung von Silizium- und Siliziumkarbid-Leistungshalbleitern für kritische Stromprodukte, einschließlich 800-V-DC-Systemen. Die Vereinbarung zeigt, wie Anbieter Komponenten sichern, die die anhaltende Nachfrage von KI-fähigen Anlagen unterstützen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird durch den Bedarf an vorhersehbarer Ausrüstungsverfügbarkeit geprägt, da Anbieter ihre Umgebungen erweitern. Colocation-Betreiber bleiben wichtige Käufer, da Hyperscale-Mieter Resilienzanforderungen möglicherweise durch Miet- und Servicevereinbarungen durchsetzen. Unternehmens- und Edge-Betreiber schaffen ein anderes Nachfragemuster, das Fernüberwachung, Cloud-verwaltete Wiederherstellung und wartungsarme Betriebsmodelle begünstigt. Anbieter benötigen daher Portfolios, die sowohl große zentralisierte Standorte als auch verteilte Standorte bedienen können.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,35 % und damit den größten Marktanteil für Resilienz kritischer Infrastrukturen in Rechenzentren unter allen Regionen. Die Region weist eine hohe Konzentration von Hyperscale-Anlagen, Colocation-Kapazitäten, regulierten Kunden und detaillierten Verfügbarkeitsverpflichtungen auf. Das US-Energieministerium erklärt, dass Rechenzentren ein wichtiger Schwerpunkt der bundesstaatlichen Ressourcen und Maßnahmen zur Energieeffizienz sind. Die Kombination aus hoher Rechendichte und vernetzten Geschäftsdiensten erhöht die Bedeutung von Stromschutz und koordinierter Wiederherstellung. Netzplanung wird zu einer strategischen Überlegung, da das Anlagenwachstum die Nachfrage in denselben lokalen Gebieten erhöhen kann. Pacific Gas and Electric kündigte eine Infrastrukturplanung an, die darauf abzielt, neue Rechenzentrumslasten bis 2030 zu unterstützen. Betreiber reagieren mit Notstromversorgung, Energiespeicher, verbesserter Kühlkapazität und Verfahren zur Überbrückung von Netzereignissen. Cybersicherheit und Infrastrukturschutz sind ebenfalls zentral für Resilienzprogramme, da Serviceverpflichtungen sowohl durch physische als auch durch digitale Störungen beeinträchtigt werden können. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren in Nordamerika profitiert von ausgereiften Prüfungspraktiken, obwohl zusammengesetzte Ereignisse eine tiefere Planung über Strom-, Wetter- und Cyber-Szenarien hinweg erfordern.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,81 % wachsen, der höchsten regionalen Rate im Markt für Resilienz kritischer Infrastrukturen in Rechenzentren. Die Rechenzentrumsnachfrage wird durch Cloud-Akzeptanz, digitale Transformation und neue KI-Infrastruktur in Indien, Malaysia, Japan, Singapur und Südkorea gestützt. Das regionale Betriebsumfeld wird durch Stromverfügbarkeit, Wasserknappheit, Flächenbeschränkungen, Kostendruck beim Bau und ungleichmäßige Netzzuverlässigkeit geprägt. Diese Faktoren machen Standortplanung und lokales Engagement mit Versorgungsunternehmen wichtiger, bevor eine Anlage in Betrieb geht. IDC Frontier meldete im Oktober 2026 einen Ransomware-Vorfall in der East-Japan-Region 1, der mehrere Systeme und Kunden betraf. Der Vorfall verdeutlicht die Kontinuitätsrisiken, die durch mandantenfähige Infrastruktur entstehen, und unterstützt die Nachfrage nach geprüften Wiederherstellungsprozessen. Anbieter in der Region setzen verstärkt auf Fernüberwachung, standortübergreifende Wiederherstellung und Kontrollen, die Konnektivität sowie Anlagenausrüstung schützen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren bietet Möglichkeiten, wo Betreiber globale Standards an lokale Netz-, Wetter-, Datensouveränitäts- und Versorgungsbedingungen anpassen können. Cyber-Wiederherstellung wird zu einem größeren Teil der Infrastrukturplanung, anstatt eine separate IT-Aktivität zu sein.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist ein wichtiger Umsatzbeitrag, da DORA und NIS2 detaillierte Kontinuitäts-, Aufsichts- und Berichtspflichten für viele digitale Dienstleistungsbeziehungen geschaffen haben. Der regulatorische Einfluss von DORA erhöht die Nachfrage nach Tests, Prüfungen, Dokumentation und Nachweisen, dass Drittanbietervereinbarungen die operative Resilienz unterstützen können. Das deutsche Energieeffizienzgesetz fügt einen weiteren Compliance-Faktor für Rechenzentrumsbetreiber hinzu, indem es den Anlagenbetrieb mit Energieeffizienzanforderungen verknüpft. Im Nahen Osten und Afrika benötigen neue Anlagen in Saudi-Arabien und den Vereinigten Arabischen Emiraten von der Inbetriebnahmephase an eine Resilienzarchitektur, einschließlich physischer Sicherheit, Bedrohungsintelligenz und geprüfter Kontinuitätspläne. Südamerika bleibt die kleinste regionale Gruppe, wobei Brasilien das Hauptzentrum der Aktivität ist. Betreiber dort können mit Netzinstabilität und einem kleineren Pool zertifizierter Spezialisten konfrontiert sein, was den Fall für fernverwaltete Resilienzplattformen stärkt. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren erfordert lokale Betriebsmodelle, da die Einschränkungen und Compliance-Anforderungen in diesen Regionen unterschiedlich sind. In der gesamten gemischten Gruppe können Zertifizierung und strukturierte Tests Kunden eine gemeinsame Möglichkeit bieten, die Resilienzfähigkeit über Standorte hinweg zu vergleichen.
Wettbewerbslandschaft
Marktkonzentration
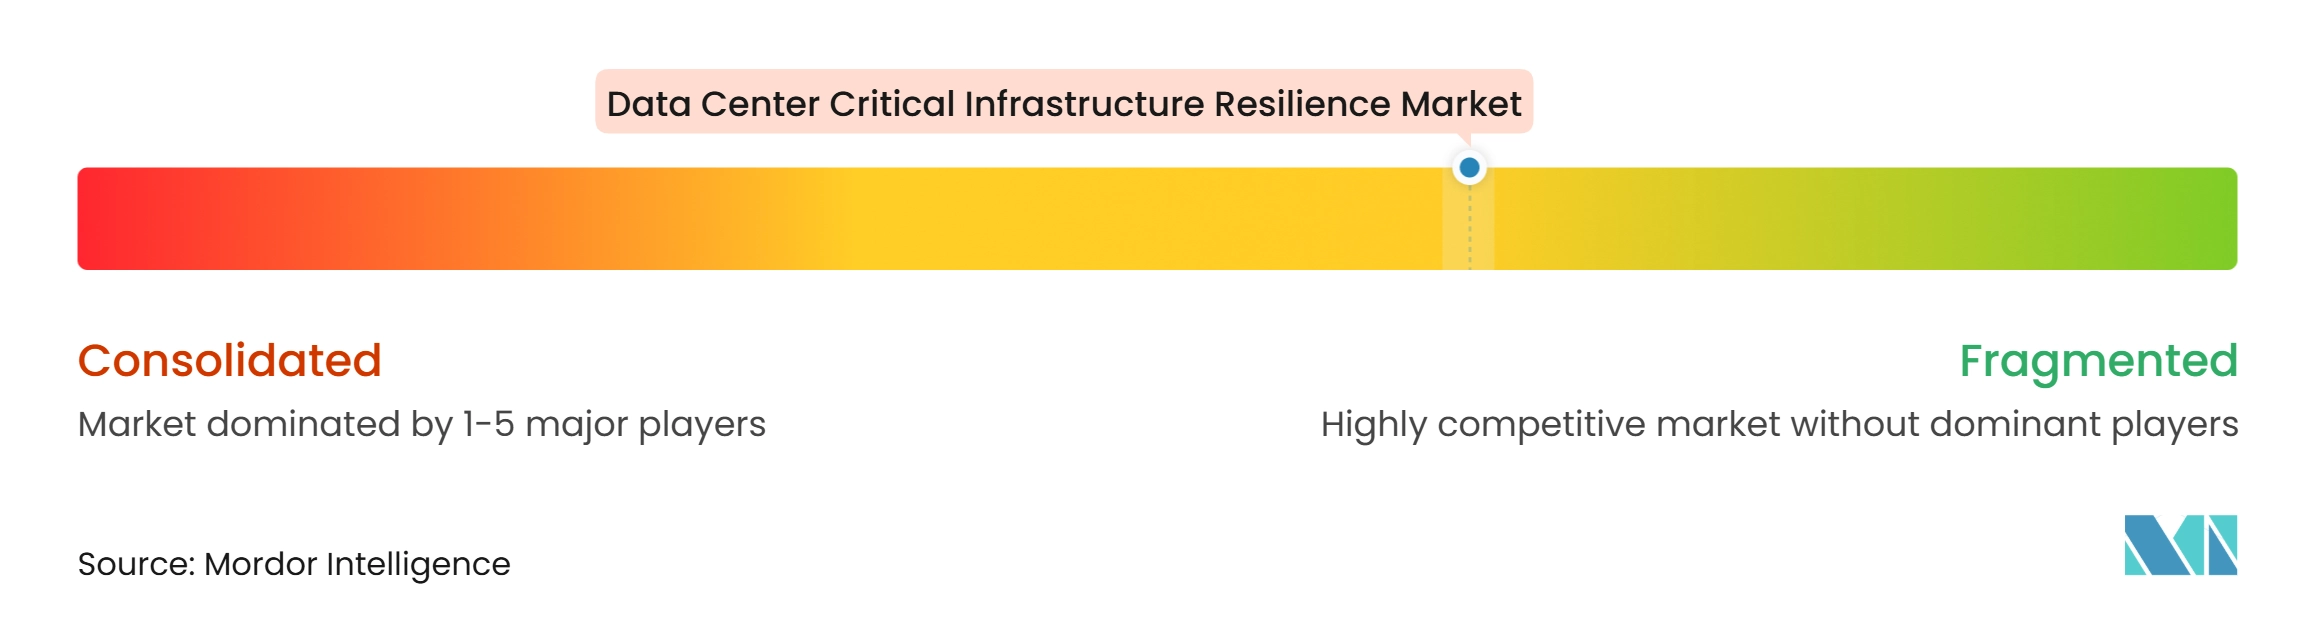
Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren ist mäßig fragmentiert, da Anbieter physischer Infrastruktur, Softwareanbieter, professionelle Dienstleistungsunternehmen und Zertifizierungsstellen unterschiedliche Teile des Betriebsproblems adressieren. Schneider Electric und Vertiv sind bedeutende Anbieter von kritischer Strom-, Kühl- und zugehöriger Anlageninfrastruktur. Schneider Electric meldete einen Konzernumsatz von 40 Milliarden EUR im Jahr 2025, was unter Verwendung des im Quellmaterial angegebenen Jahresdurchschnittskurses 43,6 Milliarden USD entspricht. Der Wettbewerb kommt auch von Plattformen, die Risikomanagement, Sicherheitsbetrieb, IT-Management und Kontinuitätsabläufe verbinden. Die Uptime-Institute-Tier-Zertifizierung bleibt ein wichtiger vertraglicher Referenzpunkt für Colocation-Kunden, die unabhängige Nachweise der Anlagenfähigkeit benötigen. Anbieter, die Systeme so gestalten, dass sie Verifizierungsanforderungen erfüllen, können Sanierungsarbeiten nach der Bereitstellung reduzieren. Mittelständische Betreiber benötigen möglicherweise noch mehrere Anbieter, um Bewertung, Überwachung, Wiederherstellungsplanung und physische Härtung abzudecken. Das schafft Raum für Anbieter, die eine bessere Koordination über diese Aktivitäten hinweg anbieten können.
Technologie prägt den Wettbewerb im Markt für Resilienz kritischer Infrastrukturen in Rechenzentren, da Betreiber schnellere Erkennung, klarere Abhängigkeitskarten und Wiederherstellungsverfahren benötigen, die aktuelle Bedingungen berücksichtigen. Schneider Electrics prädiktive Disaster-Recovery-Funktion von 2026 ist ein Beispiel dafür, dass Anbieter Prognosefunktionen zu Rechenzentrumsverwaltungsplattformen hinzufügen. Fusion Risk Managements Recovery Optimization ist ein weiteres Beispiel, das Abhängigkeitskontexte nutzt, um die Reihenfolge der Systemwiederherstellung zu verbessern. Diese Tools konkurrieren auf der Grundlage ihrer Fähigkeit, Infrastrukturinformationen während eines Vorfalls in praktische Maßnahmen umzuwandeln. Hardware-Anbieter entwickeln auch Architekturen, die Upgrades ohne vollständige Produktionsabschaltung unterstützen. Die Unterscheidung zwischen Ausrüstungsanbietern und Softwareanbietern wird weniger klar, wenn Kunden eine einheitliche Betriebsansicht ihrer Anlage und Wiederherstellungsbereitschaft erwarten. Neuere Cyber-physische Resilienzspezialisten können konkurrieren, indem sie Bedrohungsintelligenz mit den physischen Abhängigkeiten von IT-Diensten verknüpfen. Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren begünstigt daher offene Integration, bewährte Lieferfähigkeit und Unterstützung für Prüfungsnachweise.
Die Zuverlässigkeit der Lieferkette ist ein weiterer Wettbewerbsfaktor, da die Nachfrage nach Hochdichte-Strom- und Wärmesystemen zunimmt. Vertivs Vereinbarung mit Infineon vom November 2026 war darauf ausgelegt, eine langfristige Versorgung mit Silizium- und Siliziumkarbid-Halbleitern für kritische Stromprodukte zu sichern. Die Vereinbarung unterstützt die Produktverfügbarkeit für 800-V-DC-Systeme, die in KI-Rechenzentrumsinfrastruktur eingesetzt werden. Eatons Übernahme des Wärmegeschäfts von Boyd Corporation im November 2025 erweiterte auch seine Flüssigkühlungsfähigkeiten. Johnson Controls investierte im Oktober 2025 in Accelsius und fügte seinem Wärmemanagement-Portfolio Direct-to-Chip-Flüssigkühlungsfähigkeiten hinzu. Diese Schritte zeigen, dass führende Unternehmen ihr Angebot auf die Strom- und Kühlbedürfnisse dichterer Anlagen ausweiten. Marktkonzentrationsindex: 5 von 10, da mehrere große Anbieter in verschiedenen Lösungskategorien aktiv sind und die verfügbaren Informationen keinen einzelnen Anbieter oder eine führende Gruppe zeigen, die einen hohen kombinierten Anteil kontrolliert.
Branchenführer im Markt für Resilienz kritischer Infrastrukturen in Rechenzentren
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Eaton Corporation plc
-
ServiceNow, Inc.
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Resilienz kritischer Infrastrukturen in Rechenzentren Unternehmen in diesem Bericht
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM Corporation
- The British Standards Institution
- PricewaterhouseCoopers LLP
- Deloitte LLP
- Ernst & Young LLP
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
- Kyndryl, Inc.
- Uptime Institute, LLC
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Siemens AG
- Johnson Controls International plc
Neueste Industrielle Entwicklungen in Markt für Resilienz kritischer Infrastrukturen in Rechenzentren
- November 2026: Vertiv Holdings Co. und Infineon Technologies AG unterzeichneten eine dreijährige strategische Partnerschaft zur Sicherung einer langfristigen Versorgung mit Silizium- und Siliziumkarbid-Leistungshalbleitern für Vertivs Portfolio kritischer Stromprodukte, einschließlich der nächsten Generation von 800-V-DC-Stromsystemen für KI-Rechenzentrumsinfrastruktur. Die Vereinbarung unterstützt die Versorgungskontinuität und zuverlässige Lieferung, während Vertiv die Produktion skaliert, um die Nachfrage nach KI-fähiger Resilienzinfrastruktur zu decken.
- Oktober 2026: Schneider Electric führte KI-gestützte prädiktive Disaster-Recovery-Funktionen in seiner EcoStruxure-Plattform für das Rechenzentrums-Infrastrukturmanagement ein, die neuronale Netze und Graph-Ontologien nutzt, um Rechenzentrumsausfälle vorherzusagen, bevor sie auftreten, und die Wiederherstellung von einer reaktiven Reaktion auf eine antizipatorische Prävention umzustellen.
- September 2026: Schneider Electric stellte auf der YOTTA-2026-Konferenz softwaredefinierte Mittelspannungsschaltanlagen vor, die in einem Equinix-Colocation-Rechenzentrum-Pilotprojekt eingesetzt wurden. Die Architektur reduziert die Steuerungsverkabelung um 87 %, die Klemmenzahl um 91 % und den Kupfergehalt um 85 %, während sie Upgrades ohne Ausfallzeiten ermöglicht.
- September 2026: Everbridge startete Everbridge 360 AI Bridge, eine Lösung für organisatorische Resilienz, die Vermögenswerte und Abhängigkeiten auf Geschäftsdienste abbildet, Auswirkungstoleranzen anhand von Live-Betriebsdaten überwacht und eine kontinuierliche Rückkopplungsschleife zwischen Kontinuitätsplanung und Echtzeit-Vorfallreaktion schafft.
Globaler Berichtsumfang für den Markt für Resilienz kritischer Infrastrukturen in Rechenzentren
Der Bericht über den Markt für Resilienz kritischer Infrastrukturen in Rechenzentren ist segmentiert nach Lösungstyp (Infrastrukturredundanz und Härtungslösungen, Risikoüberwachungs- und Analyseplattformen, Business-Continuity- und Disaster-Recovery-Lösungen, Resilienzbeurteilung und -beratung, Notfallplanung und Reaktionsdienste, Test-, Prüfungs- und Zertifizierungsdienste), Risikokategorie (Strom- und Versorgungsunterbrechung, Netzwerk- und Konnektivitätsunterbrechung, Kühl- und Umgebungsausfall, Naturkatastrophen und extreme Wetterereignisse, cybersicherheitsbezogenes physisches Risiko, physische Sicherheitsvorfälle, Betriebs- und Lieferkettenstörung), Bereitstellungsmodell (On-Premise, Cloud-basiert, Hybrid), Rechenzentrumsgröße (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter, Unternehmen, Edge) und Geografie (Nordamerika, Südamerika, Europa, Naher Osten und Afrika, asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Resilienzbeurteilung und -beratung |
| Risikoüberwachungs- und Analyseplattformen |
| Business-Continuity- und Disaster-Recovery-Lösungen |
| Infrastrukturredundanz und Härtungslösungen |
| Notfallplanung und Reaktionsdienste |
| Test-, Prüfungs- und Zertifizierungsdienste |
| Strom- und Versorgungsunterbrechung |
| Kühl- und Umgebungsausfall |
| Naturkatastrophen und extreme Wetterereignisse |
| Physische Sicherheitsvorfälle |
| Netzwerk- und Konnektivitätsunterbrechung |
| Betriebs- und Lieferkettenstörung |
| On-Premise-Lösungen |
| Cloud-basierte Lösungen |
| Hybridlösungen |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |
| Nach Lösungstyp | Resilienzbeurteilung und -beratung | |
| Risikoüberwachungs- und Analyseplattformen | ||
| Business-Continuity- und Disaster-Recovery-Lösungen | ||
| Infrastrukturredundanz und Härtungslösungen | ||
| Notfallplanung und Reaktionsdienste | ||
| Test-, Prüfungs- und Zertifizierungsdienste | ||
| Nach Risikokategorie | Strom- und Versorgungsunterbrechung | |
| Kühl- und Umgebungsausfall | ||
| Naturkatastrophen und extreme Wetterereignisse | ||
| Physische Sicherheitsvorfälle | ||
| Netzwerk- und Konnektivitätsunterbrechung | ||
| Betriebs- und Lieferkettenstörung | ||
| Nach Bereitstellungsmodell | On-Premise-Lösungen | |
| Cloud-basierte Lösungen | ||
| Hybridlösungen | ||
| Nach Rechenzentrumsgröße | Kleine Rechenzentren | |
| Mittlere Rechenzentren | ||
| Große Rechenzentren | ||
| Hyperscale-Rechenzentren | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren?
Der Markt für Resilienz kritischer Infrastrukturen in Rechenzentren wird im Jahr 2026 auf 15,85 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 14,05 % einen Wert von 30,60 Milliarden USD erreichen.
Was treibt Investitionen in die Resilienz von Rechenzentren an?
Höhere Rechendichten, Servicelevel-Verpflichtungen, Klimaexposition und Kontinuitätsanforderungen erhöhen die Investitionen in resiliente Strom-, Kühl-, Netzwerk- und Wiederherstellungslösungen.
Welcher Lösungstyp führt die Ausgaben für Rechenzentrumsresilienz an?
Infrastrukturredundanz und Härtungslösungen führen mit einem Umsatzanteil von 32,28 % im Jahr 2026, da physischer Schutz die Basisschicht für resiliente Anlagenoperationen bleibt.
Welche Risikokategorie für Rechenzentren wächst am schnellsten?
Netzwerk- und Konnektivitätsunterbrechungen werden bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen, da Betreiber Glasfaserdiversität, Carrier-Redundanz und getestete Failover-Pfade hinzufügen.
Welches Bereitstellungsmodell wächst bei Resilienz-Tools am schnellsten?
Cloud-basierte Lösungen werden bis 2032 voraussichtlich mit einem CAGR von 15,78 % wachsen, unterstützt durch zentralisierte Kontinuitäts- und Risikomanagementfähigkeiten über mehrere Standorte hinweg.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,81 % wachsen, unterstützt durch Cloud-Expansion, KI-Infrastruktur und laufende Kapazitätsentwicklung.