
Taille et part du marché de la résilience des infrastructures critiques des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
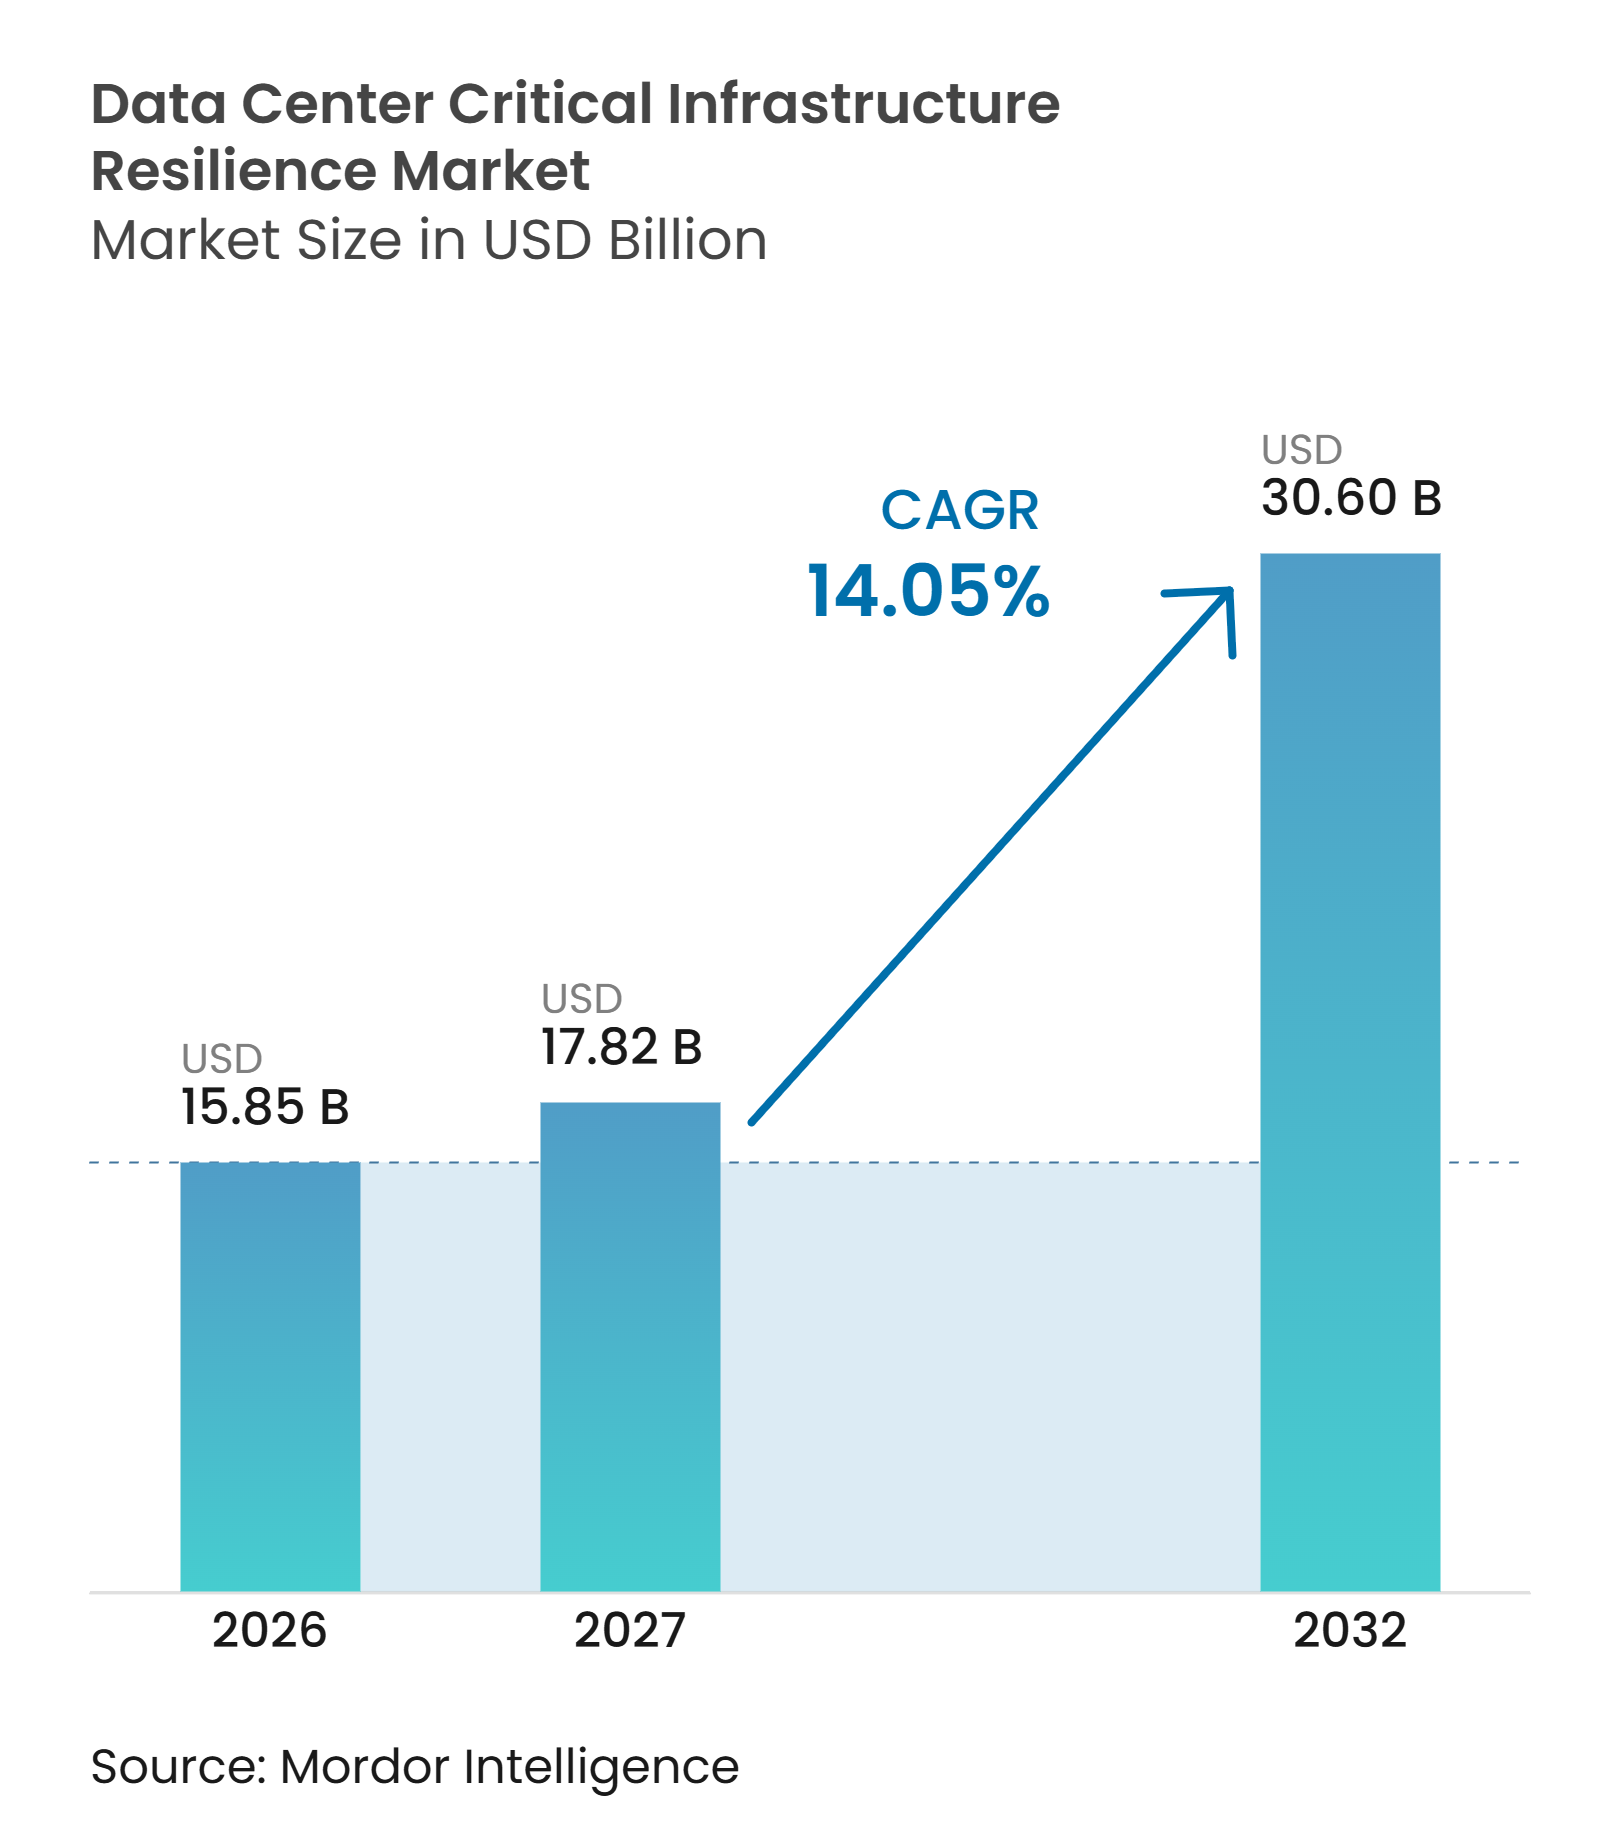
| Taille du Marché (2027) | 17.82 Milliards de dollars |
| Taille du Marché (2032) | 30.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience des infrastructures critiques des centres de données par Mordor Intelligence
La taille du marché de la résilience des infrastructures critiques des centres de données est projetée à 15,85 milliards USD en 2026 et devrait atteindre 30,60 milliards USD d'ici 2032, avec une expansion à un CAGR de 14,05 % de 2027 à 2032. Le marché de la résilience des infrastructures critiques des centres de données est façonné par une densité de calcul plus élevée, des parcs cloud plus importants et des engagements de service plus stricts. Les opérateurs traitent la redondance de l'alimentation électrique, du refroidissement, de la connectivité et des processus de reprise comme des exigences opérationnelles fondamentales plutôt que comme des mesures de protection facultatives. Le marché de la résilience des infrastructures critiques des centres de données bénéficie également de la demande de plans de continuité testés parmi les opérateurs qui servent les services financiers, la santé, le gouvernement et d'autres services essentiels. Les fournisseurs répondent en combinant équipements de site, logiciels de surveillance, planification de la reprise et support à la certification. Cela crée des opportunités pour les fournisseurs capables de relier les informations sur les risques physiques et numériques sans ajouter de complexité aux opérations quotidiennes.
Principaux enseignements du rapport
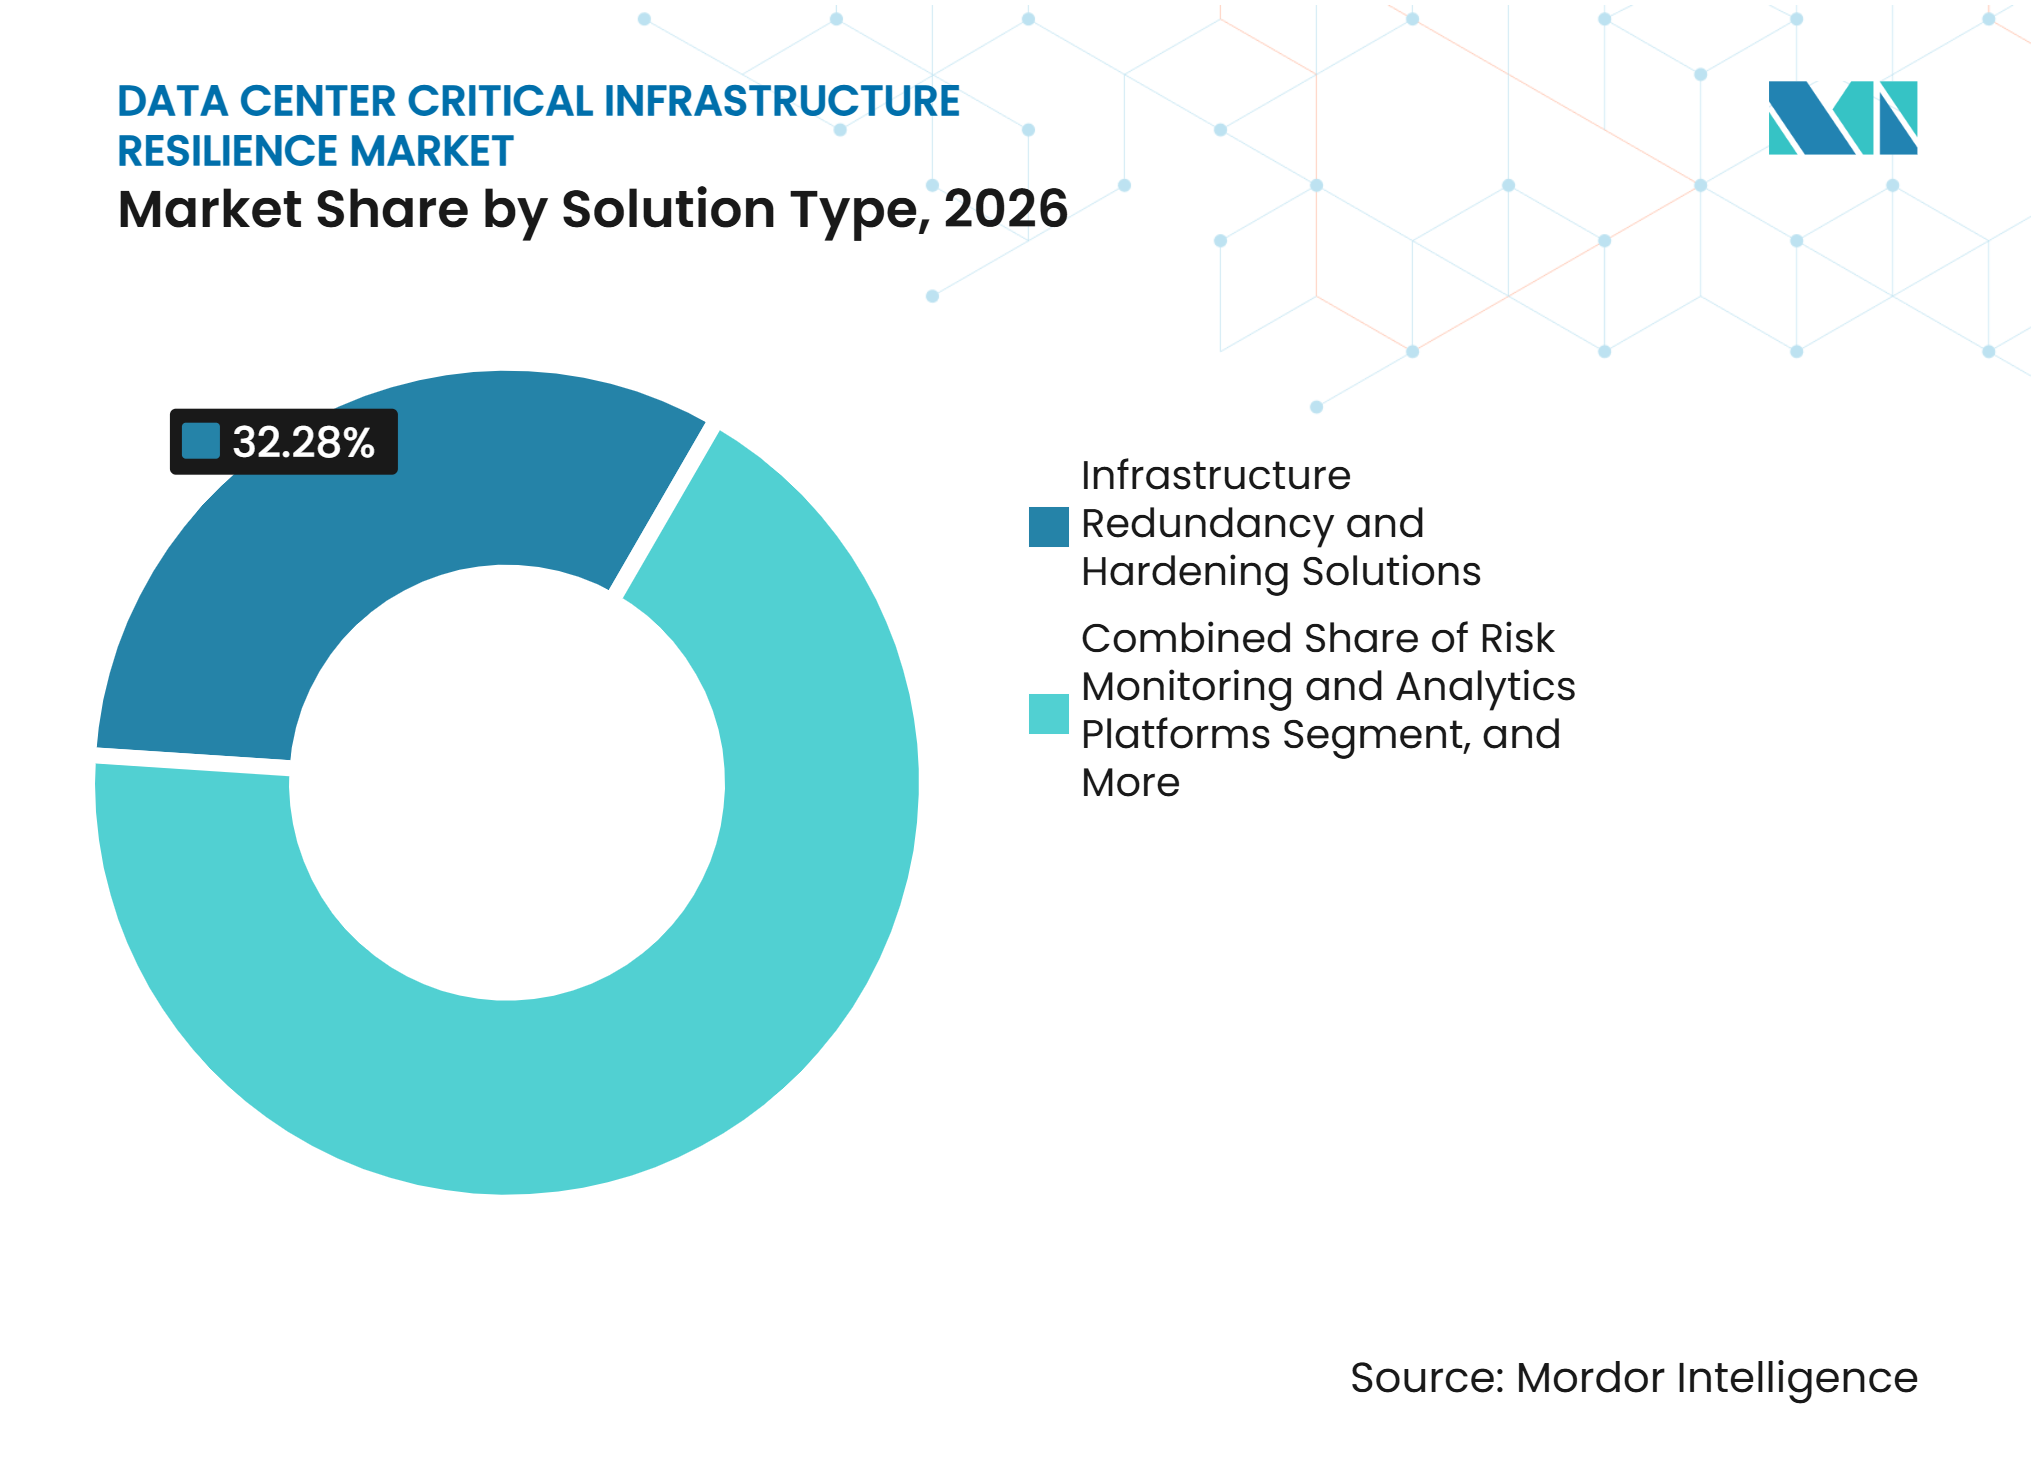
- Par type de solution, les solutions de redondance et de renforcement des infrastructures ont représenté 32,28 % de la part du marché de la résilience des infrastructures critiques des centres de données en 2026, tandis que les plateformes de surveillance des risques et d'analyse devraient se développer à un CAGR de 15,68 % jusqu'en 2032.
- Par catégorie de risque, la perturbation de l'alimentation électrique et des services publics a représenté 30,96 % de la taille du marché de la résilience des infrastructures critiques des centres de données en 2026, tandis que la perturbation du réseau et de la connectivité devrait se développer à un CAGR de 15,74 % jusqu'en 2032.
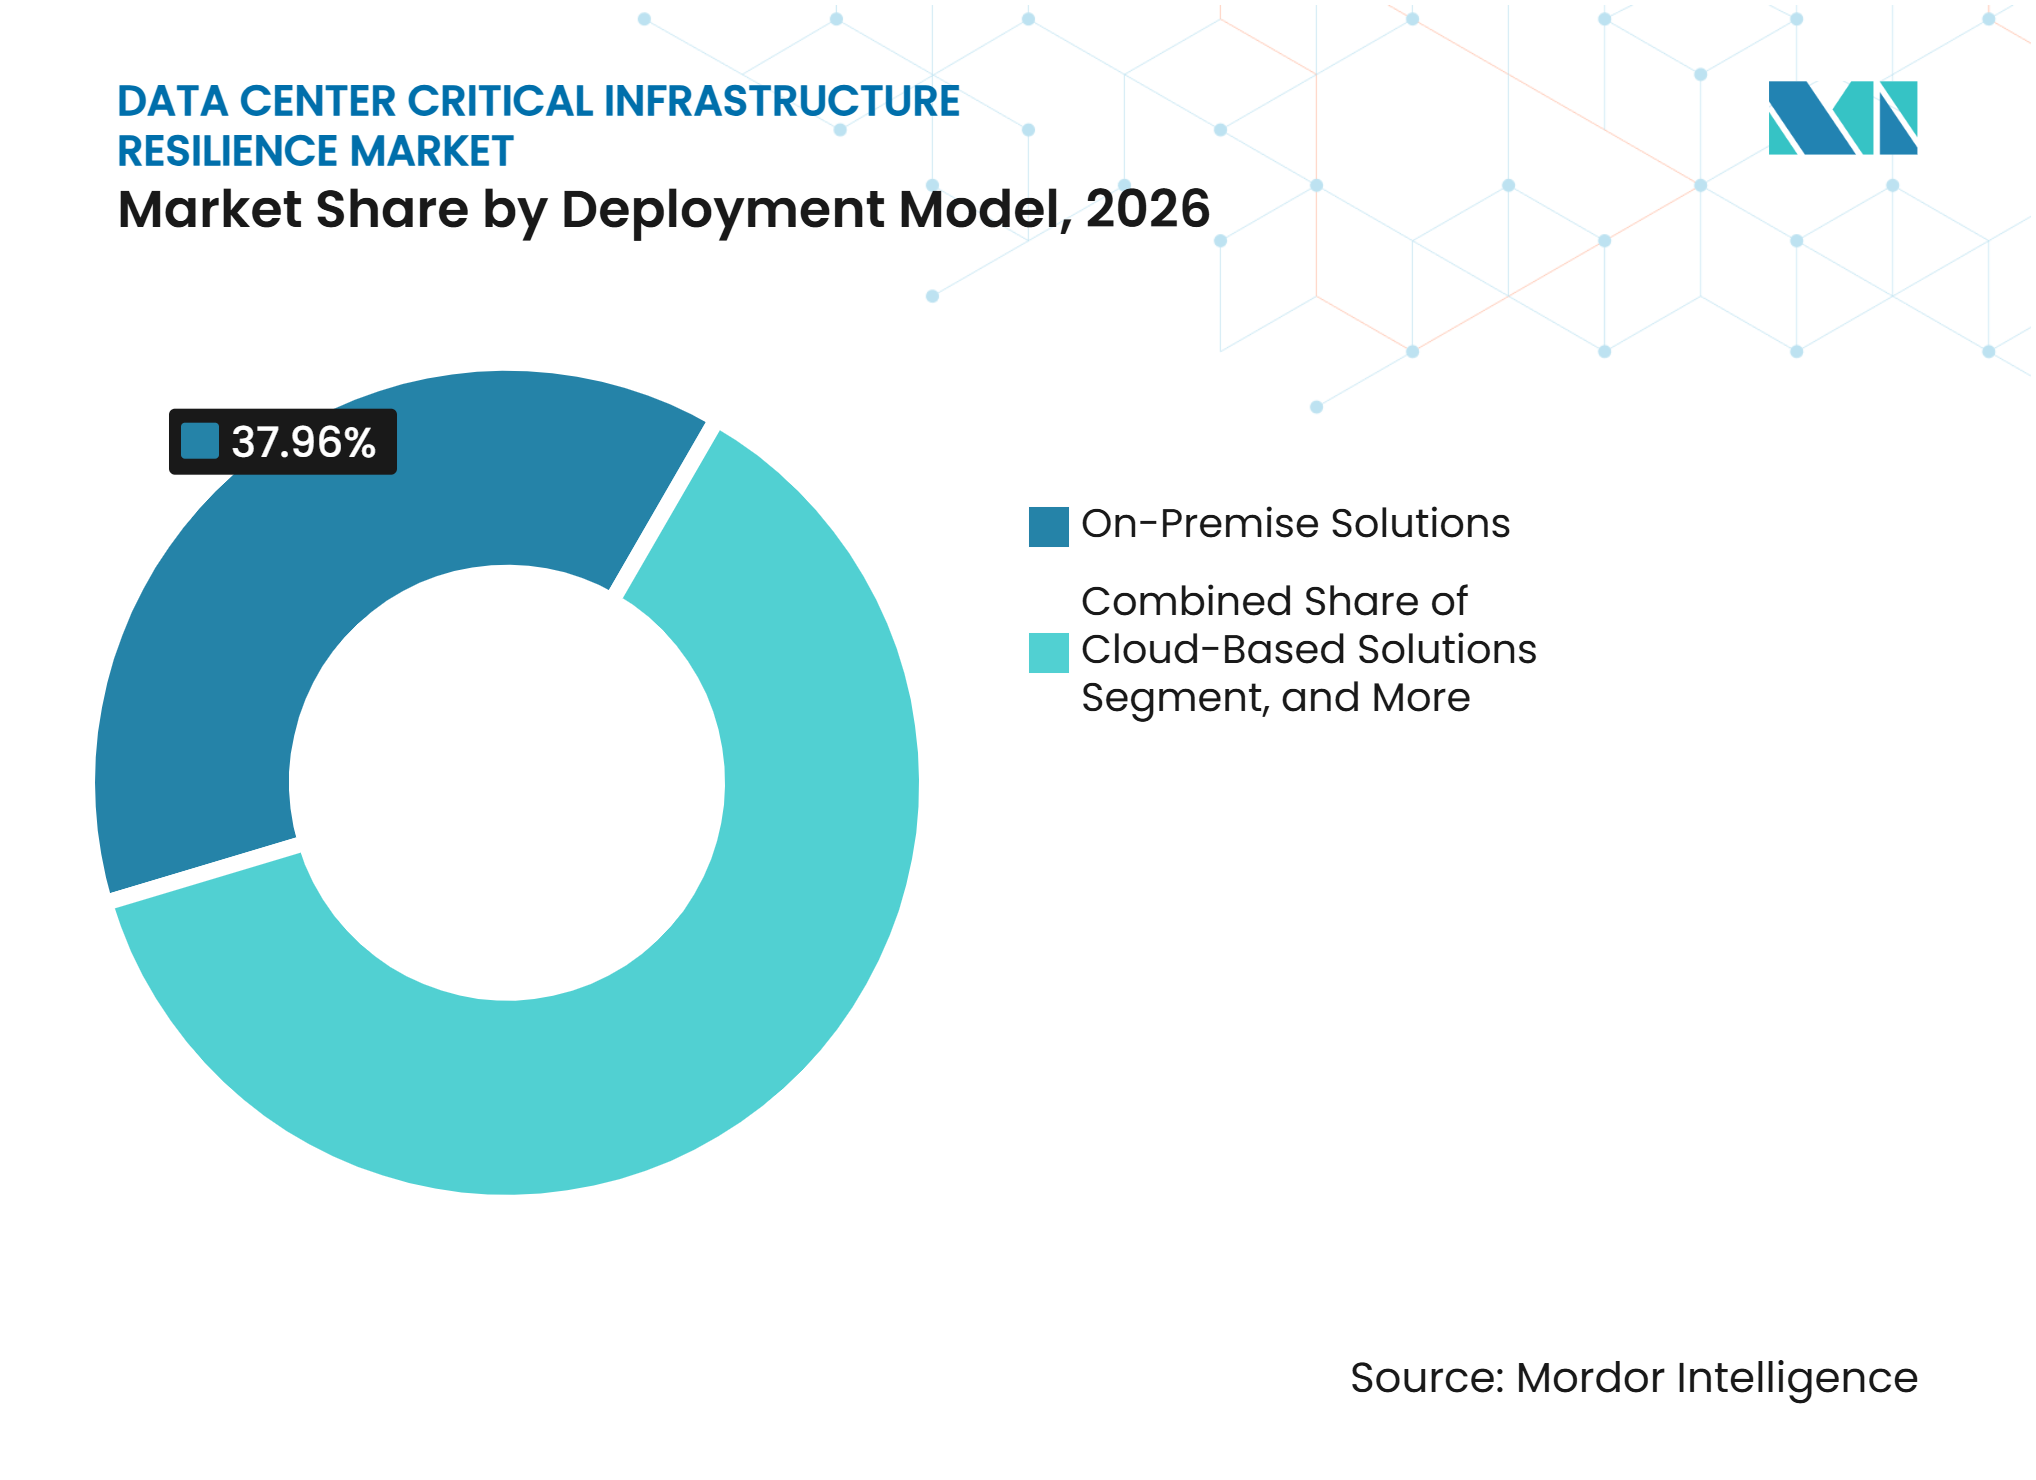
- Par modèle de déploiement, les solutions sur site ont représenté 37,96 % de la part des revenus en 2026, tandis que les solutions basées sur le cloud devraient se développer à un CAGR de 15,78 % jusqu'en 2032.
- Par taille de centre de données, les grands centres de données ont représenté 35,37 % de la part des revenus en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 15,85 % jusqu'en 2032.
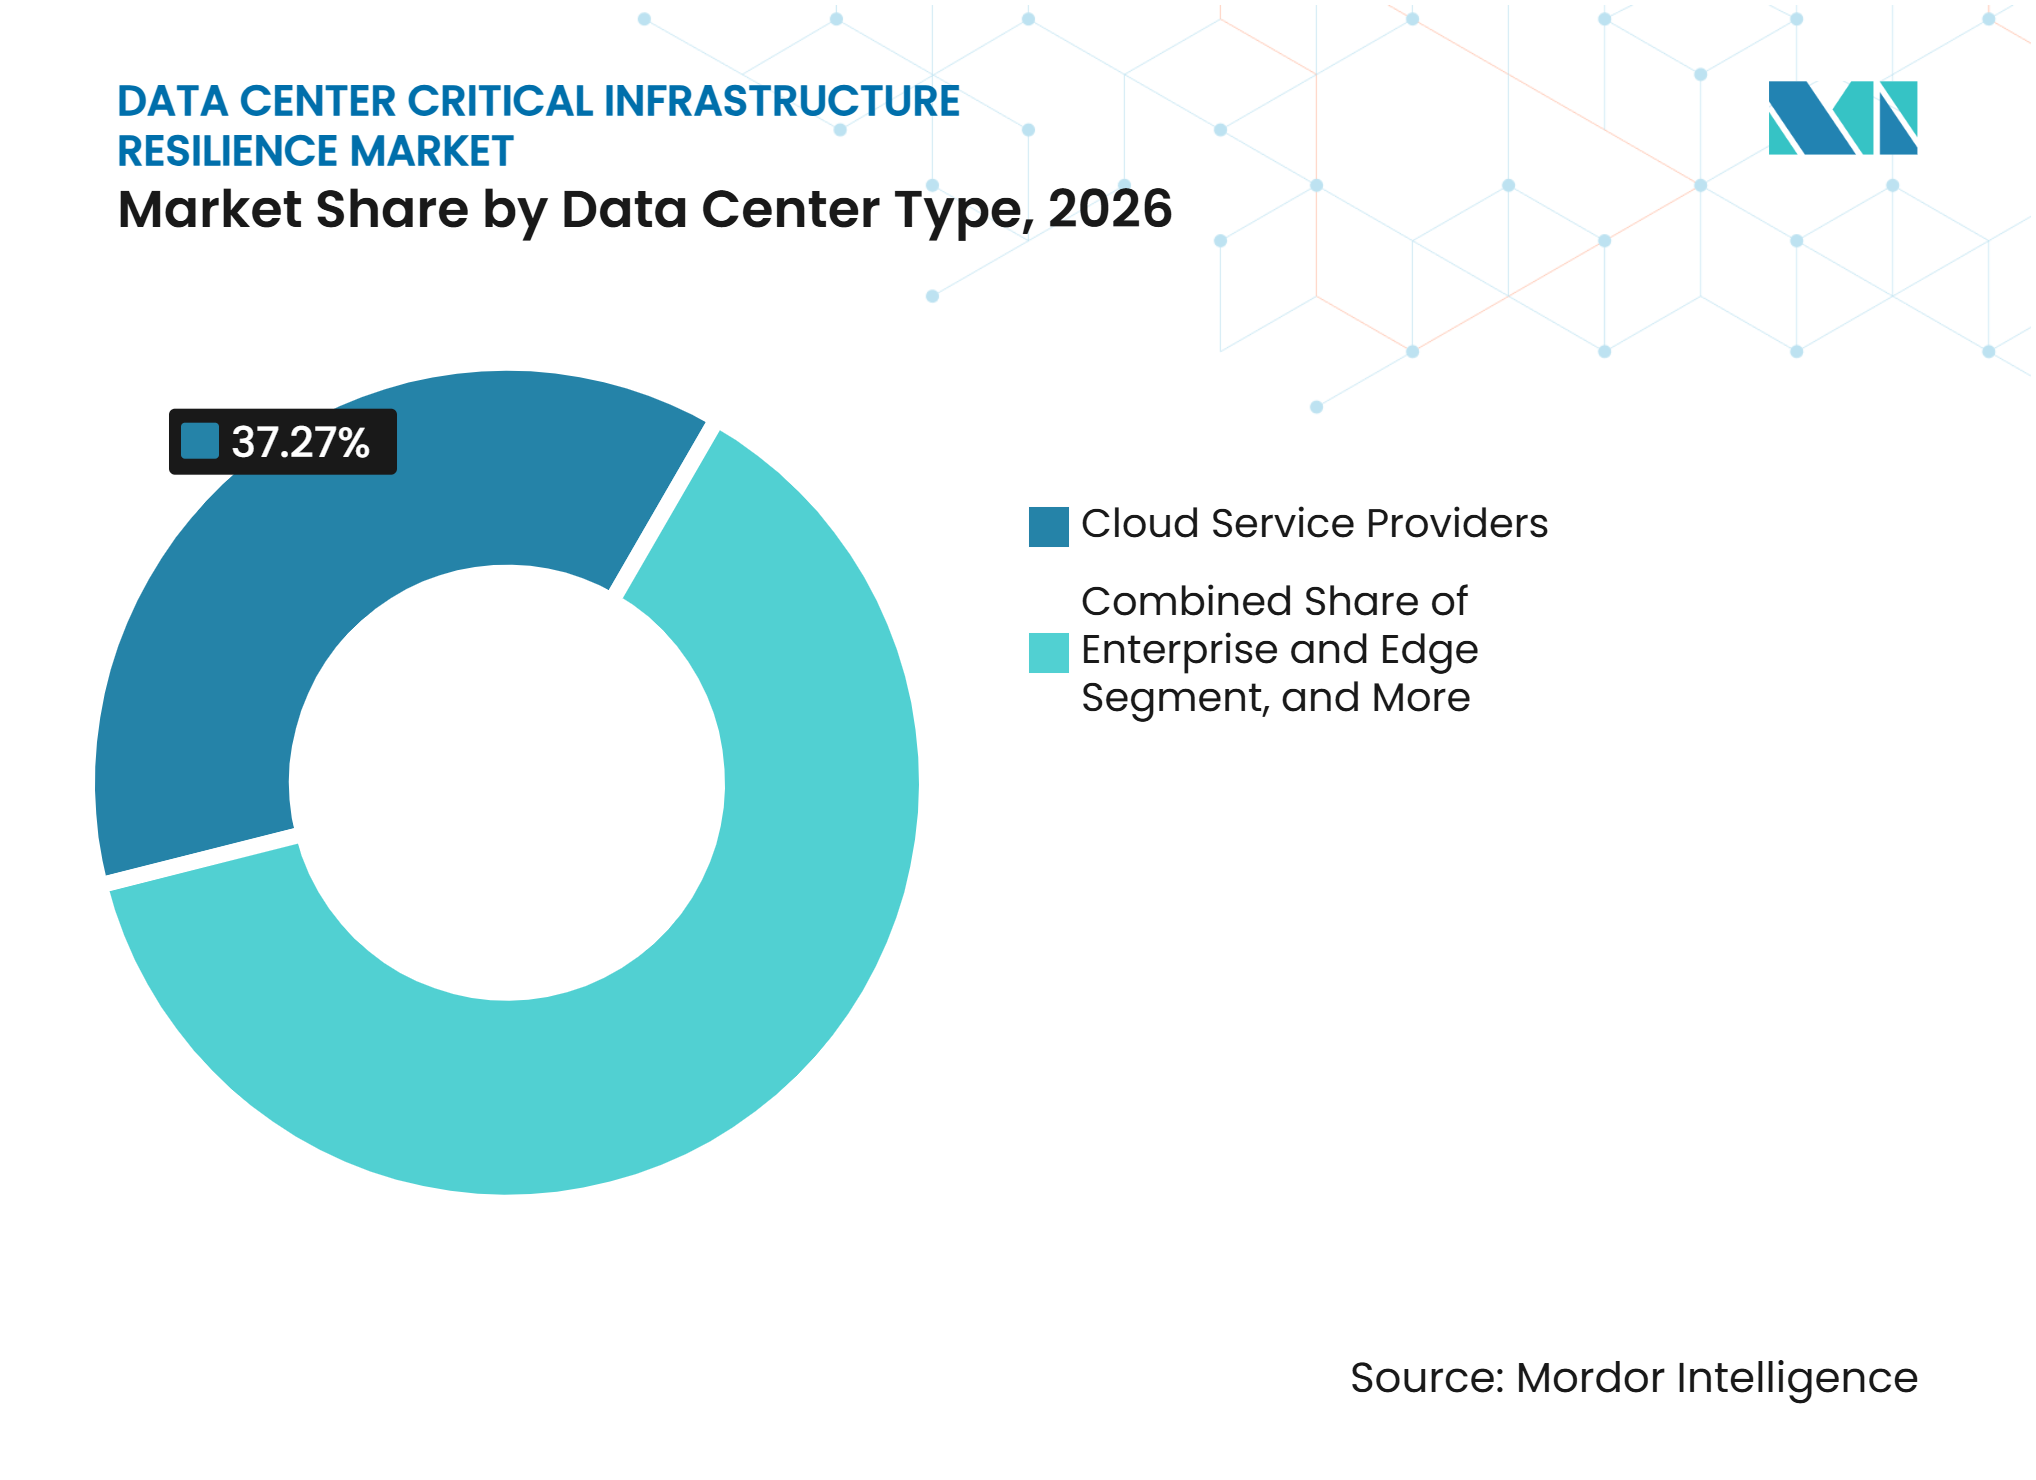
- Par type de centre de données, les fournisseurs de services cloud ont représenté 37,27 % de la part des revenus en 2026 et devraient se développer à un CAGR de 15,69 % jusqu'en 2032.
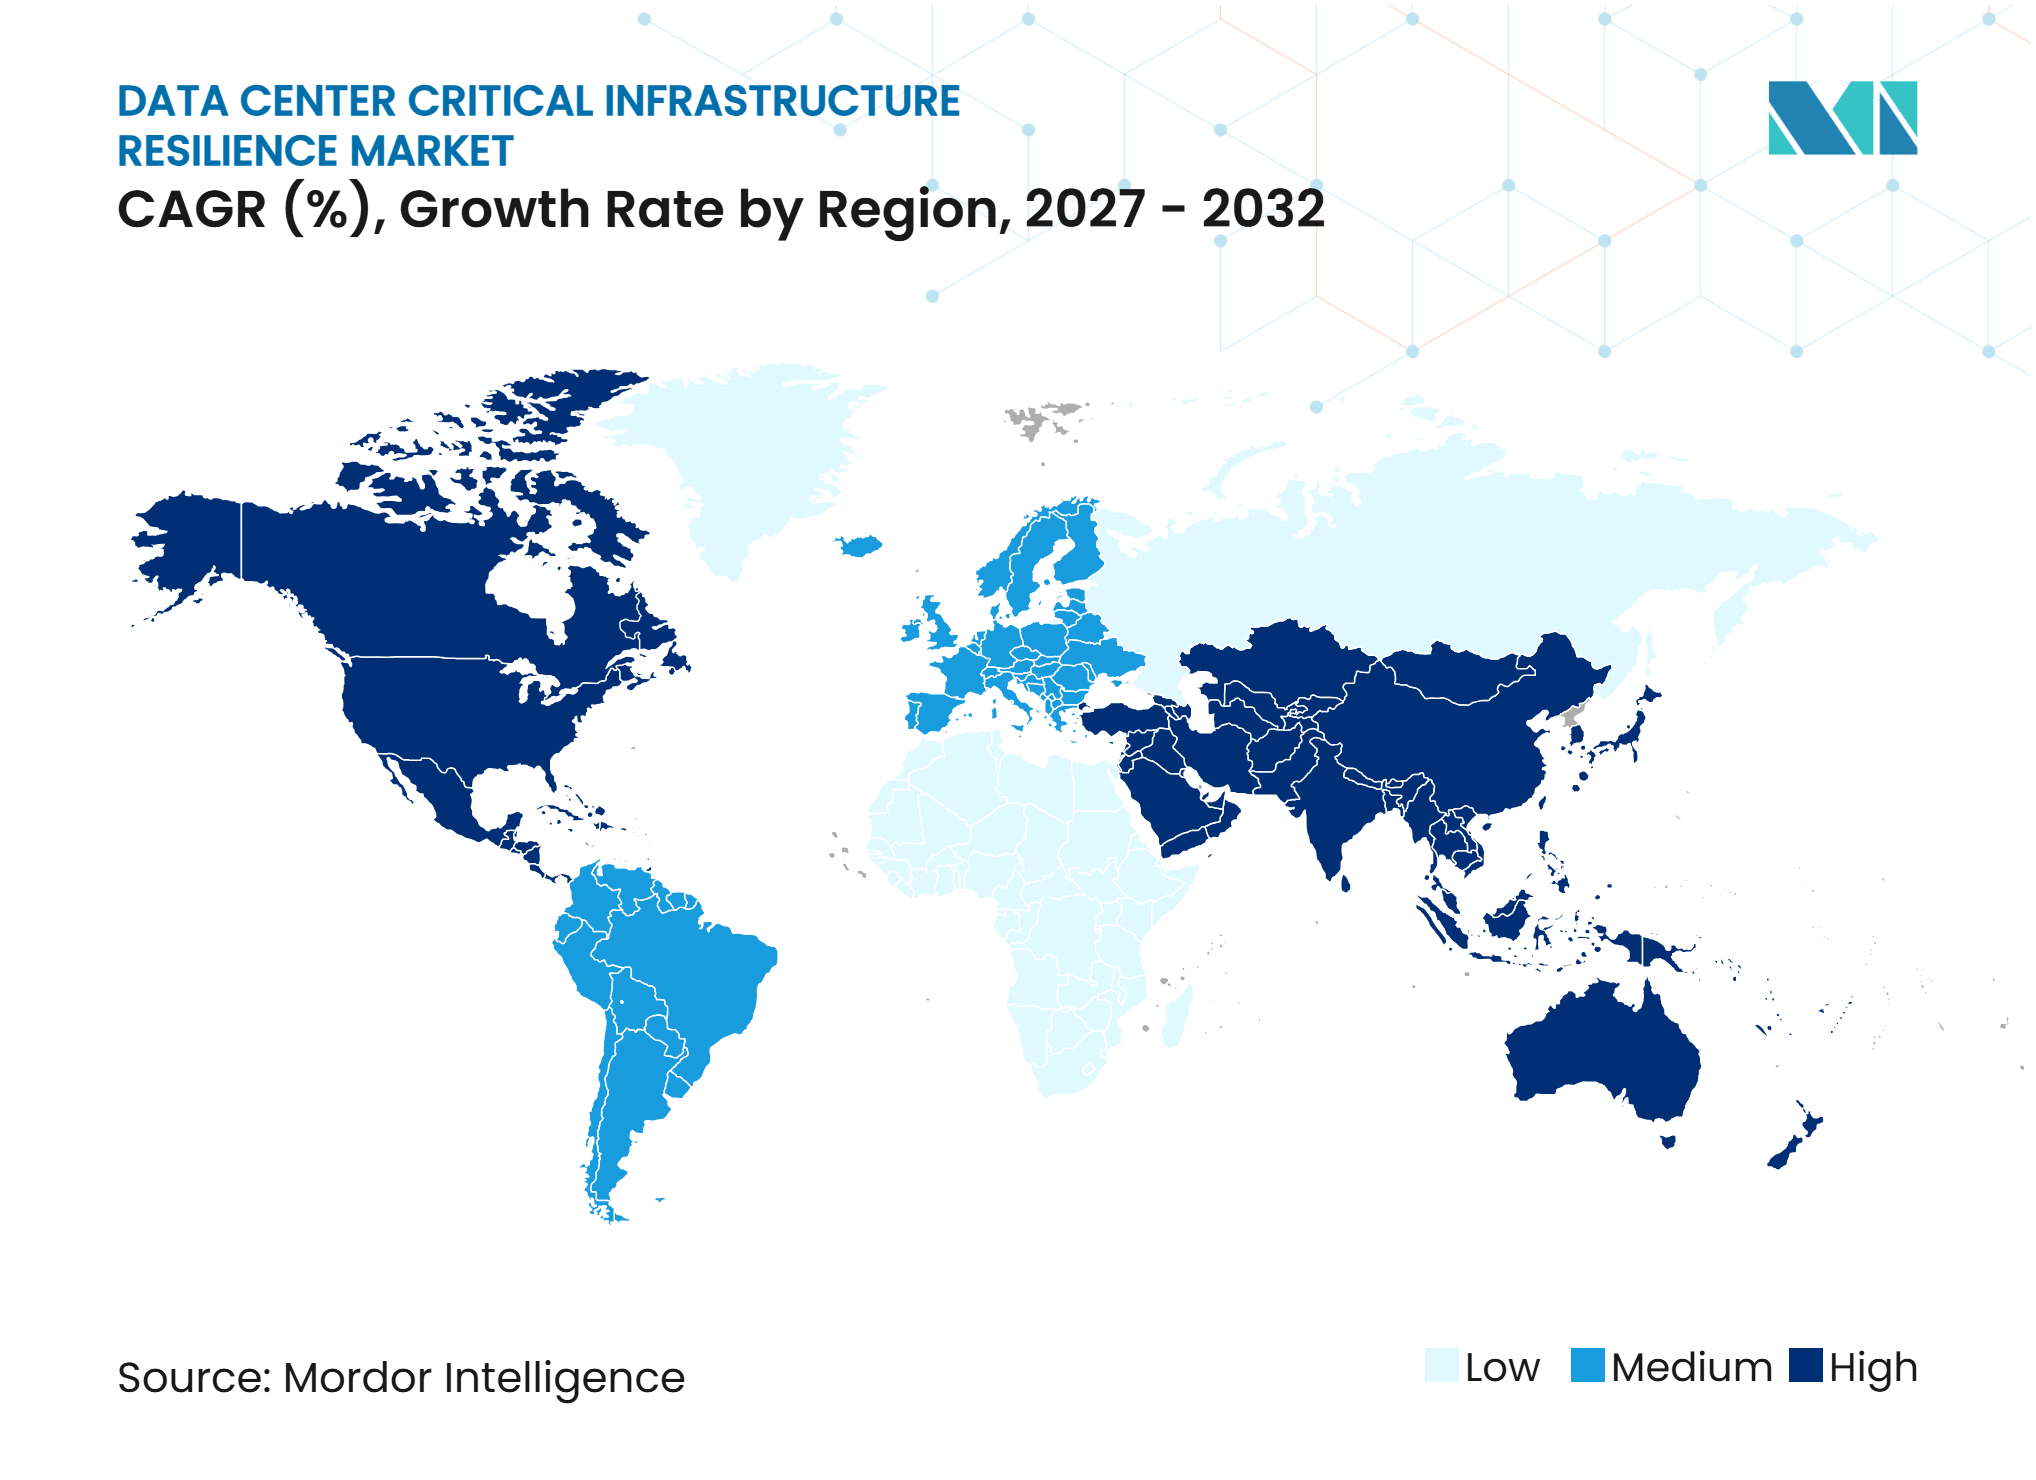
- Par géographie, l'Amérique du Nord a représenté 39,35 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des coûts d'indisponibilité et de l'exposition contractuelle | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des charges de travail cloud, IA et critiques | +3.0% | Mondial, avec une intensité en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exposition aux conditions météorologiques extrêmes et aux perturbations des services publics | +2.3% | Mondial, accentué en Amérique du Nord, en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Exigences réglementaires et clients en matière de continuité testée | +1.9% | Union européenne et Amérique du Nord en cœur, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de reprise après cyberattaque et rançongiciel | +1.6% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Capacité de maintien lors d'événements sur le réseau électrique et préparation au redémarrage coordonné | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des coûts d'indisponibilité et de l'exposition contractuelle
Le marché de la résilience des infrastructures critiques des centres de données est soutenu par le coût direct des interruptions de service et le recours croissant aux engagements de disponibilité dans les contrats clients. Uptime Institute a rapporté que 20 % des répondants ont déclaré que leur dernière panne significative avait coûté plus de 1 million USD.[1] Une défaillance peut affecter simultanément les travaux de reprise, les opérations des clients, les crédits de service et la confiance envers l'opérateur. Cela rend la prévention des pannes pertinente à la fois pour les budgets des installations et pour la gestion des risques commerciaux. Les opérateurs testent donc les engagements de service séparément de la couverture des dommages matériels et des procédures de reprise. Le marché de la résilience des infrastructures critiques des centres de données génère de la demande là où les dispositifs de surveillance et d'intervention peuvent identifier un problème avant qu'il ne devienne un événement visible par le client.
Expansion des charges de travail cloud, IA et critiques
Les charges de travail cloud et IA élèvent les attentes de performance imposées aux systèmes d'alimentation électrique, thermiques et réseau. Uptime Institute a constaté que le déploiement de baies à haute densité est en augmentation dans l'ensemble du secteur des centres de données, ce qui accroît les conséquences d'une défaillance dans une empreinte physique plus réduite. Le marché de la résilience des infrastructures critiques des centres de données réagit à mesure que les opérateurs intègrent la redondance dans les nouvelles installations plus tôt dans le processus de conception. Ces opérateurs ont besoin d'équipements qui prennent en charge la mise en service, la maintenance et l'expansion sans interrompre les charges de travail en production. Cette évolution favorise des conceptions coordonnées qui alignent les systèmes électriques, les systèmes de refroidissement, les chemins réseau et les procédures de reprise. Elle confère également aux prestataires de tests et de certification un rôle plus important avant qu'un site n'entre en service de production.
Exposition aux conditions météorologiques extrêmes et aux perturbations des services publics
Les vagues de chaleur extrême, la sécheresse et d'autres aléas climatiques accroissent la nécessité de protéger la capacité d'alimentation électrique et de refroidissement des centres de données. Le Forum économique mondial a déclaré que les aléas climatiques pourraient ajouter 81 milliards USD aux coûts d'exploitation annuels mondiaux des centres de données d'ici 2035.[2] Les épisodes de chaleur peuvent augmenter la demande de refroidissement tout en exerçant une pression sur le réseau électrique qui alimente l'installation. Cette double exposition rend l'alimentation de secours, la capacité thermique et les plans de redémarrage coordonné plus importants. Le marché de la résilience des infrastructures critiques des centres de données est également affecté par les exigences des assureurs, qui demandent aux opérateurs de démontrer des mesures d'adaptation physique. Les examens de résilience interviennent de plus en plus tôt dans la sélection des sites et la conception des installations, car les prêteurs et les assureurs ont besoin de preuves de la manière dont l'exposition climatique future sera gérée.
Exigences réglementaires et clients en matière de continuité testée
Les exigences réglementaires font des tests de continuité documentés une obligation opérationnelle plus formelle pour de nombreux clients des centres de données. La Banque centrale d'Irlande explique que DORA exige des entités financières concernées qu'elles traitent la gestion des risques liés aux technologies de l'information et de la communication, les tests, le signalement des incidents et le risque lié aux tiers.[3] Les fournisseurs de centres de données qui servent des clients réglementés peuvent faire face à des demandes plus détaillées de preuves d'audit et de documentation de reprise. NIS2 identifie également les fournisseurs de services de centres de données comme des entités relevant du cadre d'infrastructure numérique de l'Union européenne. Le marché de la résilience des infrastructures critiques des centres de données bénéficie lorsque les clients exigent des objectifs de reprise testés, une certification de niveau et une vérification régulière dans les contrats fournisseurs. La norme ISO 22301 peut fournir une base commune pour la gestion de la continuité des activités, tandis que les accords clients déterminent comment ces contrôles doivent fonctionner en pratique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de mise en œuvre élevés et priorités concurrentes en matière d'infrastructure | -2.4% | Mondial | Court terme (≤ 2 ans) |
| Intégration des systèmes hérités et enregistrements de dépendances fragmentés | -1.8% | Mondial, plus répandu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénuries de talents spécialisés en résilience | -1.4% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Difficulté à quantifier les pertes évitées et le retour sur investissement | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de mise en œuvre élevés et priorités concurrentes en matière d'infrastructure
Les exigences élevées en capital peuvent retarder les mises à niveau de résilience, en particulier dans les installations qui ajoutent également de la capacité de calcul et de nouveaux systèmes de refroidissement. Le marché de la résilience des infrastructures critiques des centres de données est confronté à une adoption inégale, car les grands opérateurs peuvent intégrer la redondance dans les nouvelles conceptions, tandis que les sites plus petits peuvent nécessiter des modifications coûteuses de l'infrastructure existante. Les délais d'approvisionnement en équipements, les besoins en main-d'œuvre et les engagements envers les locataires peuvent encore limiter les fenêtres disponibles pour les travaux sur les installations. Il en résulte une différence de maturité en matière de résilience entre les nouveaux sites hyperscale et les installations d'entreprise ou de colocation plus anciennes. Les opérateurs peuvent donner la priorité aux ajouts de capacité lorsque la demande est immédiate, même lorsqu'une mise à niveau réduirait l'exposition future. Cette contrainte favorise les conceptions modulaires et les programmes par phases qui permettent aux installations d'améliorer leur protection sans mettre hors ligne les services critiques.
Intégration des systèmes hérités et enregistrements de dépendances fragmentés
Les sites hérités ont souvent des enregistrements incomplets des dépendances entre l'alimentation électrique, le refroidissement, la mise en réseau et les applications métier. Nokia identifie la dérive de configuration comme une cause de problèmes de fiabilité du réseau lorsque les environnements de production diffèrent de leur conception prévue. Le marché de la résilience des infrastructures critiques des centres de données doit traiter les installations qui utilisent des équipements de plusieurs fournisseurs et générations. Fusion Risk Management a introduit l'optimisation de la reprise pour séquencer les activités de restauration en utilisant le contexte de dépendance à travers les systèmes d'entreprise. Les exercices de basculement en direct peuvent exposer des points de défaillance uniques non documentés, ce qui peut entraîner des travaux de remédiation non planifiés. Les besoins d'intégration peuvent allonger les cycles d'achat et de déploiement même lorsque l'analyse de rentabilité de la résilience est claire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
la redondance physique est en tête tandis que les plateformes d'analyse progressentLes solutions de redondance et de renforcement des infrastructures ont représenté 32,28 % des revenus de 2026, faisant de la protection physique la plus grande catégorie de solutions dans le marché de la résilience des infrastructures critiques des centres de données. La catégorie comprend les chemins d'alimentation redondants, les systèmes d'alimentation sans interruption, la capacité de refroidissement de secours, la diversité réseau et les équipements de distribution modulaires. Ces mesures fournissent la base dont les opérateurs ont besoin avant d'ajouter une surveillance logicielle ou des flux de travail de reprise formels. Vertiv a rapporté un carnet de commandes de fin d'année de 15 milliards USD et une expansion des revenus de 24 % en glissement annuel au premier trimestre 2025, reflétant une forte demande pour les infrastructures critiques d'alimentation électrique et de refroidissement. Le secteur de la résilience des infrastructures critiques des centres de données dépend de cette couche matérielle car les installations à haute densité ne peuvent pas s'appuyer sur une seule alimentation de service public, un seul circuit de refroidissement ou un seul chemin réseau. Les solutions de continuité des activités et de reprise après sinistre, l'évaluation et le conseil en résilience, les services de planification et d'intervention d'urgence, ainsi que les services de test, d'audit et de certification étendent cette base. Ces services soutiennent un travail récurrent à mesure que les opérateurs vérifient les plans, préparent les équipes et montrent aux clients que les procédures de reprise ont été testées. Les exigences des locataires en matière de preuves de continuité rendent la validation par des tiers plus pertinente dans les appels d'offres des installations.
Les plateformes de surveillance des risques et d'analyse devraient se développer à un CAGR de 15,68 % jusqu'en 2032. Le segment évolue d'une simple gestion des alarmes vers des systèmes qui identifient les conditions changeantes avant qu'elles n'interrompent le service. Schneider Electric a introduit des capacités de reprise après sinistre prédictive basées sur l'IA dans sa plateforme EcoStruxure de gestion des infrastructures de centres de données en octobre 2026. L'approche par plateforme peut regrouper les signaux des installations, les événements cyber et les données de continuité dans une vue opérationnelle partagée. Cela réduit la dépendance à des équipes séparées pour interpréter les alarmes individuelles sans le contexte opérationnel plus large. Le marché de la résilience des infrastructures critiques des centres de données récompense les fournisseurs qui rendent les informations sur les dépendances plus faciles à utiliser pendant les opérations normales et pendant la reprise. Les plateformes d'analyse peuvent également soutenir les examens post-événement, permettant aux opérateurs de tester si une réponse à un incident a fonctionné comme prévu. Le secteur de la résilience des infrastructures critiques des centres de données offre donc de la place pour les fournisseurs qui relient la santé des équipements aux priorités des services métier.



Par catégorie de risque :
l'exposition à l'alimentation électrique est en tête tandis que le risque de connectivité augmenteLa perturbation de l'alimentation électrique et des services publics a représenté 30,96 % des dépenses de 2026 dans les catégories de risque. Uptime Institute continue d'identifier les problèmes d'alimentation électrique comme la cause la plus fréquente des pannes graves et sévères des centres de données. Des densités de baies plus élevées augmentent l'effet opérationnel d'une interruption électrique, en particulier lorsque les charges de travail IA et cloud fonctionnent en continu. Les opérateurs investissent dans des systèmes de transfert, le stockage d'énergie, la production de secours et des conceptions qui isolent les défauts avant qu'ils n'affectent une capacité plus large. La défaillance du refroidissement et de l'environnement est également une préoccupation majeure car les équipements plus denses augmentent les conséquences thermiques d'une perte de refroidissement. Les catastrophes naturelles et les conditions météorologiques extrêmes nécessitent une attention particulière lorsqu'un site peut faire face à la fois à des dommages liés aux intempéries et à une perturbation du réseau électrique. Les incidents de sécurité physique et les perturbations opérationnelles et de la chaîne d'approvisionnement reçoivent des allocations plus faibles aujourd'hui, mais ils peuvent exposer des équipements critiques, de la documentation ou des capacités de maintenance. Le marché de la résilience des infrastructures critiques des centres de données traite de plus en plus ces catégories de risque par des contrôles coordonnés plutôt qu'autonomes.
La perturbation du réseau et de la connectivité devrait se développer à un CAGR de 15,74 % jusqu'en 2032. Uptime Institute a rapporté que les événements liés aux fibres et à la connectivité contribuent à des perturbations prolongées, ce qui peut être particulièrement dommageable pour les charges de travail nécessitant un accès externe continu. Les opérateurs répondent par des routes de fibres diversifiées, des opérateurs indépendants, une meilleure observabilité du réseau et des chemins de basculement testés. Le besoin est plus large que le matériel de connectivité car un plan de reprise doit identifier quelles applications, quels sites et quels services clients dépendent de chaque route. Cela crée un lien plus étroit entre les équipes d'ingénierie réseau, de réponse aux incidents et de continuité des activités. Le marché de la résilience des infrastructures critiques des centres de données est également affecté par le chevauchement entre les risques cyber et physiques. Une vue unique des risques peut aider les opérateurs à comprendre si un incident de sécurité pourrait affecter l'accès aux équipements, le contrôle du réseau ou la restauration des services.
Par modèle de déploiement :
les systèmes sur site restent importants tandis que les solutions basées sur le cloud se développentLes solutions sur site ont représenté 37,96 % des revenus de 2026. Les opérateurs des services financiers, de la santé, du gouvernement et des infrastructures critiques ont souvent besoin d'un contrôle direct sur l'architecture, les tests et les preuves d'audit. Ces organisations peuvent conserver des systèmes sur site car la souveraineté des données, la latence et les responsabilités contractuelles limitent la mesure dans laquelle la validation de la reprise peut être déléguée. Les environnements mainframe hérités et IBM Power soutiennent également la demande de dispositifs de résilience locaux. Kyndryl a étendu Cloud Uplift aux régions Microsoft Azure de Tokyo et d'Osaka en mai 2026, offrant une voie aux entreprises pour migrer les charges de travail AIX, IBM i et x86 héritées vers un environnement cloud. Le marché de la résilience des infrastructures critiques des centres de données continue de servir les utilisateurs sur site car les programmes de modernisation doivent préserver la continuité de service tout au long de la migration. Les dispositifs hybrides sont pertinents pour les organisations qui ont besoin d'un contrôle local mais souhaitent des flux de travail de continuité gérés de manière centralisée. Ils offrent également un moyen progressif de déplacer des charges de travail sélectionnées sans modifier le modèle de contrôle pour chaque application critique.
Les solutions basées sur le cloud devraient se développer à un CAGR de 15,78 % jusqu'en 2032. La livraison cloud permet aux organisations multi-sites de gérer l'état de la reprise, les risques liés aux tiers et les actions en cas d'incident depuis une interface partagée. ServiceNow a lancé sa solution de résilience opérationnelle en 2026 pour connecter les processus de gestion des risques, de sécurité, de gestion informatique, de risque lié aux tiers et de continuité des activités. L'approche montre comment les plateformes cloud peuvent couvrir un modèle opérationnel plus large que les outils traditionnels de reprise après sinistre. Le marché de la résilience des infrastructures critiques des centres de données bénéficie de ce modèle lorsque les utilisateurs ont besoin d'une visibilité sur de nombreux sites, fournisseurs et applications. Les plateformes partagées peuvent également aider les clients à appliquer des objectifs de reprise et des pratiques de reporting cohérents. Leur valeur dépend d'une propriété claire des données, de contrôles d'accès et d'une intégration fiable avec les systèmes d'installation sur site.

Par taille de centre de données :
les grandes installations offrent de l'échelle tandis que la demande hyperscale s'accélèreLes grands centres de données ont représenté 35,37 % des revenus de 2026. Ces installations soutiennent les zones cloud établies, les parcs de colocation d'entreprise et les grands environnements d'entreprise où les dépenses de résilience sont souvent récurrentes. Leur échelle soutient des conceptions dédiées d'alimentation électrique et de refroidissement, des opérations de sécurité et des relations établies avec les auditeurs et les prestataires de services. Les centres de données de taille moyenne sont importants car les opérateurs régionaux améliorent les niveaux de service pour répondre aux attentes des locataires fixées par les installations plus grandes. Les petits centres de données dépensent moins par site, mais leur base installée combinée peut soutenir la demande d'outils de surveillance et de continuité par abonnement. Le marché de la résilience des infrastructures critiques des centres de données a besoin de différents modèles de livraison car les opérateurs plus petits peuvent ne pas disposer de grandes équipes de résilience sur site. Les services gérés dans le cloud peuvent donner à ces utilisateurs accès à la surveillance, aux conseils de reprise et au support sans une fonction spécialisée interne complète. Les sites plus grands, en revanche, ont souvent besoin de conceptions personnalisées adaptées à leur infrastructure existante et à leurs engagements de service.
Les centres de données hyperscale devraient se développer à un CAGR de 15,85 % jusqu'en 2032. Ces sites ont besoin de mesures de résilience qui soutiennent les grandes charges de travail en production pendant la construction, la maintenance et les mises à niveau de capacité. Schneider Electric a introduit des appareillages de commutation à moyenne tension définis par logiciel en septembre 2026 et a déclaré que son projet pilote Equinix a permis des mises à niveau sans temps d'arrêt. La conception a réduit le câblage de contrôle de 87 %, le nombre de bornes de 91 % et la teneur en cuivre de 85 %. Le marché de la résilience des infrastructures critiques des centres de données est influencé par ces exigences techniques car un arrêt prolongé peut être commercialement inacceptable sur les sites hyperscale. Les fournisseurs doivent prendre en charge la construction par phases, les mises à niveau en production et les procédures de transfert testées. Cela renforce la demande de matériel qui combine la redondance physique avec la visibilité logicielle et les contrôles opérationnels.
Par type de centre de données :
les fournisseurs de services cloud mènent la demande et maintiennent leur dynamiqueLes fournisseurs de services cloud ont représenté 37,27 % des revenus de 2026 dans les types de centres de données. Les opérateurs de cloud public se font concurrence sur les engagements de disponibilité, ce qui fait des dépenses de résilience un moyen de protéger les revenus et la confiance des clients. Ils peuvent acheter à l'échelle des parcs plutôt que site par site, créant une demande concentrée pour les fournisseurs d'infrastructure. Le marché de la résilience des infrastructures critiques des centres de données est soutenu par ce schéma d'achat car les fournisseurs cloud ont besoin de conceptions et de pratiques de reprise cohérentes dans toutes les régions. Les déploiements à haute densité exercent une pression sur les dispositifs d'alimentation électrique, de refroidissement, de connectivité et de maintenance. Uptime Institute a identifié la hausse sectorielle des baies à haute densité, renforçant le besoin de planification de la capacité et d'isolation contrôlée des défaillances. Les opérateurs de colocation sont également concernés car leurs locataires cloud appliquent de plus en plus des exigences similaires en matière d'audit et de résilience. Les centres de données d'entreprise et de périphérie restent des segments plus petits, mais les sites de périphérie peuvent faire face à un personnel local limité et à une plus grande exposition aux événements locaux sur le réseau électrique ou aux intempéries.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,69 % jusqu'en 2032, ce qui en fait à la fois le type de centre de données le plus grand et celui qui se développe le plus rapidement. Vertiv et Infineon ont signé un partenariat stratégique de 3 ans en novembre 2026 pour la fourniture de semi-conducteurs de puissance en silicium et en carbure de silicium pour les produits d'alimentation critiques, y compris les systèmes 800 V CC. L'accord montre comment les fournisseurs sécurisent les composants qui soutiennent la demande continue des installations prêtes pour l'IA. Le marché de la résilience des infrastructures critiques des centres de données est façonné par le besoin de disponibilité prévisible des équipements à mesure que les fournisseurs étendent leurs parcs. Les opérateurs de colocation restent des acheteurs importants car les locataires hyperscale peuvent imposer des exigences de résilience par le biais des accords de bail et de service. Les opérateurs d'entreprise et de périphérie créent un schéma de demande différent qui favorise la surveillance à distance, la reprise gérée dans le cloud et des modèles opérationnels moins intensifs. Les fournisseurs ont donc besoin de portefeuilles capables de servir à la fois les grands sites centralisés et les emplacements distribués.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 39,35 % des revenus de 2026, la plus grande part du marché de la résilience des infrastructures critiques des centres de données parmi les régions. La région présente une forte concentration d'installations hyperscale, de capacité de colocation, de clients réglementés et d'engagements détaillés en matière de disponibilité. Le Département de l'énergie des États-Unis déclare que les centres de données constituent un axe important des ressources et actions fédérales en matière d'efficacité énergétique. La combinaison d'une haute densité de calcul et de services métier en réseau accroît l'importance de la protection de l'alimentation électrique et de la reprise coordonnée. La planification du réseau électrique devient une considération stratégique car la croissance des installations peut ajouter de la demande dans les mêmes zones locales. Pacific Gas and Electric a annoncé une planification des infrastructures destinée à soutenir la nouvelle charge des centres de données jusqu'en 2030. Les opérateurs répondent avec une alimentation de secours, le stockage d'énergie, une capacité de refroidissement améliorée et des procédures de maintien lors d'événements sur le réseau électrique. La cybersécurité et la protection des infrastructures sont également au cœur des programmes de résilience car les obligations de service peuvent être affectées par des perturbations physiques et numériques. Le marché de la résilience des infrastructures critiques des centres de données en Amérique du Nord bénéficie de pratiques d'audit matures, bien que les événements composés nécessitent encore une planification plus approfondie dans les scénarios d'alimentation électrique, météorologiques et cyber.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 15,81 % jusqu'en 2032, le taux régional le plus élevé du marché de la résilience des infrastructures critiques des centres de données. La demande de centres de données est soutenue par l'adoption du cloud, la transformation numérique et les nouvelles infrastructures IA en Inde, en Malaisie, au Japon, à Singapour et en Corée du Sud. L'environnement opérationnel régional est façonné par la disponibilité de l'énergie, les contraintes en eau, les limites foncières, la pression sur les coûts de construction et la fiabilité inégale du réseau électrique. Ces facteurs rendent la planification des sites et l'engagement avec les services publics locaux plus importants avant qu'une installation n'entre en service. IDC Frontier a signalé un incident de rançongiciel en octobre 2026 dans la région Est du Japon 1 qui a affecté plusieurs systèmes et clients. L'incident démontre l'exposition à la continuité créée par les infrastructures multi-locataires et soutient la demande de processus de restauration testés. Les fournisseurs de la région adoptent davantage de surveillance à distance, de reprise multi-sites et de contrôles qui protègent la connectivité ainsi que les équipements des installations. Le marché de la résilience des infrastructures critiques des centres de données offre des opportunités là où les opérateurs peuvent adapter les normes mondiales aux conditions locales de réseau électrique, météorologiques, de souveraineté des données et d'approvisionnement. La reprise après cyberattaque devient une partie plus importante de la planification des infrastructures, plutôt qu'une activité informatique distincte.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est un contributeur majeur aux revenus car DORA et NIS2 ont créé des attentes détaillées en matière de continuité, de supervision et de reporting pour de nombreuses relations de services numériques. L'influence réglementaire de DORA accroît la demande de tests, d'audit, de documentation et de preuves que les dispositifs tiers peuvent soutenir la résilience opérationnelle. La loi allemande sur l'efficacité énergétique ajoute un autre facteur de conformité pour les opérateurs de centres de données en liant les opérations des installations aux exigences d'efficacité énergétique. Au Moyen-Orient et en Afrique, les nouvelles installations en Arabie saoudite et aux Émirats arabes unis ont besoin d'une architecture de résilience dès la phase de mise en service, incluant la sécurité physique, le renseignement sur les menaces et des plans de continuité testés. L'Amérique du Sud reste le plus petit regroupement régional, avec le Brésil comme principal centre d'activité. Les opérateurs y font face à l'instabilité du réseau électrique et à un plus petit nombre de spécialistes certifiés, ce qui renforce l'argument en faveur des plateformes de résilience gérées à distance. Le marché de la résilience des infrastructures critiques des centres de données nécessite des modèles opérationnels locaux car les contraintes et les besoins de conformité diffèrent selon ces régions. Dans l'ensemble du groupe mixte, la certification et les tests structurés peuvent donner aux clients un moyen commun de comparer les capacités de résilience entre les différents sites.
Paysage concurrentiel
Concentration du Marché
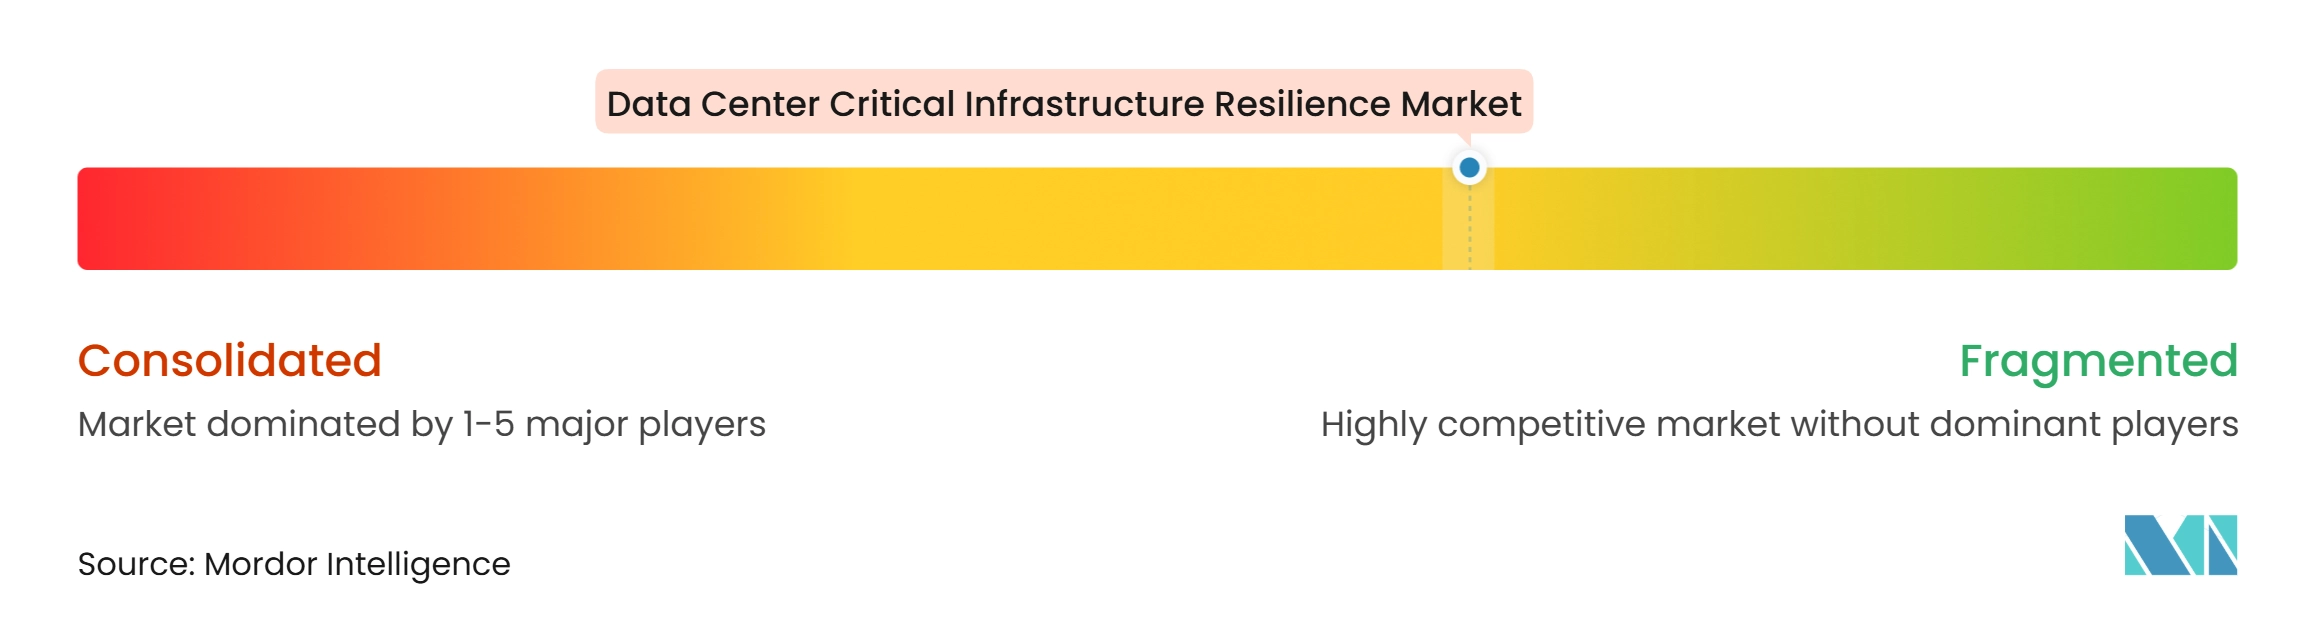
Le marché de la résilience des infrastructures critiques des centres de données est modérément fragmenté car les fournisseurs d'infrastructure physique, les éditeurs de logiciels, les cabinets de services professionnels et les organismes de certification traitent différentes parties du problème opérationnel. Schneider Electric et Vertiv sont des fournisseurs notables d'alimentation électrique critique, de refroidissement et d'infrastructure d'installation connexe. Schneider Electric a déclaré un chiffre d'affaires de groupe de 40 milliards EUR en 2025, équivalent à 43,6 milliards USD en utilisant le taux moyen annuel indiqué dans le document source. La concurrence provient également des plateformes qui connectent la gestion des risques, les opérations de sécurité, la gestion informatique et les flux de travail de continuité. La certification de niveau Uptime Institute reste un point de référence contractuel important pour les clients de colocation qui ont besoin de preuves indépendantes de la capacité des installations. Les fournisseurs qui conçoivent des systèmes pour répondre aux exigences de vérification peuvent réduire les travaux de remédiation après le déploiement. Les opérateurs du marché intermédiaire peuvent encore avoir besoin de plusieurs fournisseurs pour couvrir l'évaluation, la surveillance, la planification de la reprise et le renforcement physique. Cela crée de la place pour les fournisseurs capables d'offrir une meilleure coordination entre ces activités.
La technologie façonne la concurrence sur le marché de la résilience des infrastructures critiques des centres de données car les opérateurs ont besoin d'une détection plus rapide, de cartes de dépendances plus claires et de procédures de reprise qui tiennent compte des conditions en production. La capacité de reprise après sinistre prédictive de Schneider Electric en 2026 est un exemple de fournisseurs ajoutant des fonctions de prévision aux plateformes de gestion des centres de données. L'optimisation de la reprise de Fusion Risk Management en est un autre exemple, utilisant le contexte de dépendance pour améliorer la séquence de restauration des systèmes. Ces outils se font concurrence sur leur capacité à transformer les informations sur l'infrastructure en actions pratiques lors d'un incident. Les fournisseurs de matériel développent également des architectures qui prennent en charge les mises à niveau sans arrêt complet de la production. La distinction entre les fournisseurs d'équipements et les éditeurs de logiciels devient moins claire là où les clients attendent une vue opérationnelle unique de leur installation et de leur état de préparation à la reprise. Les nouveaux spécialistes de la résilience cyber-physique peuvent se faire concurrence en reliant le renseignement sur les menaces aux dépendances physiques des services informatiques. Le marché de la résilience des infrastructures critiques des centres de données favorise donc l'intégration ouverte, la capacité de livraison éprouvée et le support des preuves d'audit.
La fiabilité de la chaîne d'approvisionnement est un autre facteur concurrentiel à mesure que la demande augmente pour les systèmes d'alimentation électrique et thermiques à haute densité. L'accord de novembre 2026 de Vertiv avec Infineon a été conçu pour sécuriser l'approvisionnement à long terme en semi-conducteurs de silicium et de carbure de silicium pour les produits d'alimentation critiques. L'accord soutient la disponibilité des produits pour les systèmes 800 V CC utilisés dans les infrastructures de centres de données IA. L'acquisition par Eaton de l'activité thermique de Boyd Corporation en novembre 2025 a également étendu sa capacité de refroidissement liquide. Johnson Controls a investi dans Accelsius en octobre 2025, ajoutant une capacité de refroidissement liquide direct sur puce à son portefeuille de gestion thermique. Ces mouvements montrent que les entreprises leaders étendent leurs offres vers les besoins en alimentation électrique et en refroidissement des installations plus denses. Score de concentration du marché : 5 sur 10, car plusieurs grands fournisseurs sont actifs dans des catégories de solutions distinctes et les informations disponibles ne montrent pas qu'un seul fournisseur ou groupe de tête contrôle une part combinée élevée.
Leaders du secteur de la résilience des infrastructures critiques des centres de données
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Eaton Corporation plc
-
ServiceNow, Inc.
-
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Résilience des Infrastructures Critiques des Centres de Données Entreprises couvertes dans ce rapport
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM Corporation
- The British Standards Institution
- PricewaterhouseCoopers LLP
- Deloitte LLP
- Ernst & Young LLP
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
- Kyndryl, Inc.
- Uptime Institute, LLC
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Siemens AG
- Johnson Controls International plc
Développements industriels récents dans Marché de la Résilience des Infrastructures Critiques des Centres de Données
- Novembre 2026 : Vertiv Holdings Co. et Infineon Technologies AG ont signé un partenariat stratégique de 3 ans pour sécuriser l'approvisionnement à long terme en semi-conducteurs de puissance en silicium et en carbure de silicium pour le portefeuille de produits d'alimentation critiques de Vertiv, y compris les systèmes d'alimentation 800 V CC de nouvelle génération conçus pour les infrastructures de centres de données IA. L'accord soutient la continuité de l'approvisionnement et la livraison fiable à mesure que Vertiv augmente sa production pour répondre à la demande d'infrastructures de résilience prêtes pour l'IA.
- Octobre 2026 : Schneider Electric a introduit des capacités de reprise après sinistre prédictive basées sur l'IA dans sa plateforme EcoStruxure de gestion des infrastructures de centres de données, utilisant des réseaux de neurones et des ontologies de graphes pour prédire les défaillances des centres de données avant qu'elles ne se produisent et faire passer la reprise d'une réponse réactive à une prévention anticipatoire.
- Septembre 2026 : Schneider Electric a dévoilé des appareillages de commutation à moyenne tension définis par logiciel lors de la conférence YOTTA 2026, déployés dans un projet pilote de centre de données de colocation Equinix. L'architecture réduit le câblage de contrôle de 87 %, le nombre de bornes de 91 % et la teneur en cuivre de 85 %, tout en permettant des mises à niveau sans temps d'arrêt.
- Septembre 2026 : Everbridge a lancé Everbridge 360 AI Bridge, une solution de résilience organisationnelle qui cartographie les actifs et les dépendances par rapport aux services métier, surveille les tolérances d'impact par rapport aux données opérationnelles en temps réel et crée une boucle de rétroaction continue entre la planification de la continuité et la réponse aux incidents en temps réel.
Portée du rapport mondial sur le marché de la résilience des infrastructures critiques des centres de données
Le rapport sur le marché de la résilience des infrastructures critiques des centres de données est segmenté par type de solution (solutions de redondance et de renforcement des infrastructures, plateformes de surveillance des risques et d'analyse, solutions de continuité des activités et de reprise après sinistre, évaluation et conseil en résilience, services de planification et d'intervention d'urgence, services de test, d'audit et de certification), catégorie de risque (perturbation de l'alimentation électrique et des services publics, perturbation du réseau et de la connectivité, défaillance du refroidissement et de l'environnement, catastrophes naturelles et conditions météorologiques extrêmes, risque physique lié à la cybersécurité, incidents de sécurité physique, perturbation opérationnelle et de la chaîne d'approvisionnement), modèle de déploiement (sur site, basé sur le cloud, hybride), taille du centre de données (petit, moyen, grand, hyperscale), type de centre de données (colocation, fournisseurs de services cloud, entreprise, périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient et Afrique, Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et conseil en résilience |
| Plateformes de surveillance des risques et d'analyse |
| Solutions de continuité des activités et de reprise après sinistre |
| Solutions de redondance et de renforcement des infrastructures |
| Services de planification et d'intervention d'urgence |
| Services de test, d'audit et de certification |
| Perturbation de l'alimentation électrique et des services publics |
| Défaillance du refroidissement et de l'environnement |
| Catastrophes naturelles et conditions météorologiques extrêmes |
| Incidents de sécurité physique |
| Perturbation du réseau et de la connectivité |
| Perturbation opérationnelle et de la chaîne d'approvisionnement |
| Solutions sur site |
| Solutions basées sur le cloud |
| Solutions hybrides |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique |
| Par type de solution | Évaluation et conseil en résilience | |
| Plateformes de surveillance des risques et d'analyse | ||
| Solutions de continuité des activités et de reprise après sinistre | ||
| Solutions de redondance et de renforcement des infrastructures | ||
| Services de planification et d'intervention d'urgence | ||
| Services de test, d'audit et de certification | ||
| Par catégorie de risque | Perturbation de l'alimentation électrique et des services publics | |
| Défaillance du refroidissement et de l'environnement | ||
| Catastrophes naturelles et conditions météorologiques extrêmes | ||
| Incidents de sécurité physique | ||
| Perturbation du réseau et de la connectivité | ||
| Perturbation opérationnelle et de la chaîne d'approvisionnement | ||
| Par modèle de déploiement | Solutions sur site | |
| Solutions basées sur le cloud | ||
| Solutions hybrides | ||
| Par taille de centre de données | Petits centres de données | |
| Centres de données de taille moyenne | ||
| Grands centres de données | ||
| Centres de données hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience des infrastructures critiques des centres de données ?
Le marché de la résilience des infrastructures critiques des centres de données est évalué à 15,85 milliards USD en 2026 et devrait atteindre 30,60 milliards USD d'ici 2032 à un CAGR de 14,05 %.
Qu'est-ce qui stimule l'investissement dans la résilience des centres de données ?
La densité de calcul plus élevée, les engagements de niveau de service, l'exposition climatique et les exigences de continuité augmentent les investissements dans des dispositifs résilients d'alimentation électrique, de refroidissement, de réseau et de reprise.
Quel type de solution est en tête des dépenses de résilience des centres de données ?
Les solutions de redondance et de renforcement des infrastructures sont en tête avec 32,28 % de part des revenus en 2026 car la protection physique reste la couche de base pour les opérations résilientes des installations.
Quelle catégorie de risque des centres de données se développe le plus rapidement ?
La perturbation du réseau et de la connectivité devrait se développer à un CAGR de 15,74 % jusqu'en 2032 à mesure que les opérateurs ajoutent de la diversité de fibres, de la redondance des opérateurs et des chemins de basculement testés.
Quel modèle de déploiement se développe le plus rapidement pour les outils de résilience ?
Les solutions basées sur le cloud devraient se développer à un CAGR de 15,78 % jusqu'en 2032, soutenues par des capacités centralisées de continuité et de gestion des risques sur plusieurs sites.
Quelle région présente la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,81 % jusqu'en 2032, soutenue par l'expansion du cloud, les infrastructures IA et le développement continu des capacités.