
データセンター重要インフラレジリエンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.82 十億米ドル |
| 市場規模 (2032) | 30.60 十億米ドル |
| 成長率 (2027 - 2032) | 14.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター重要インフラレジリエンス市場分析
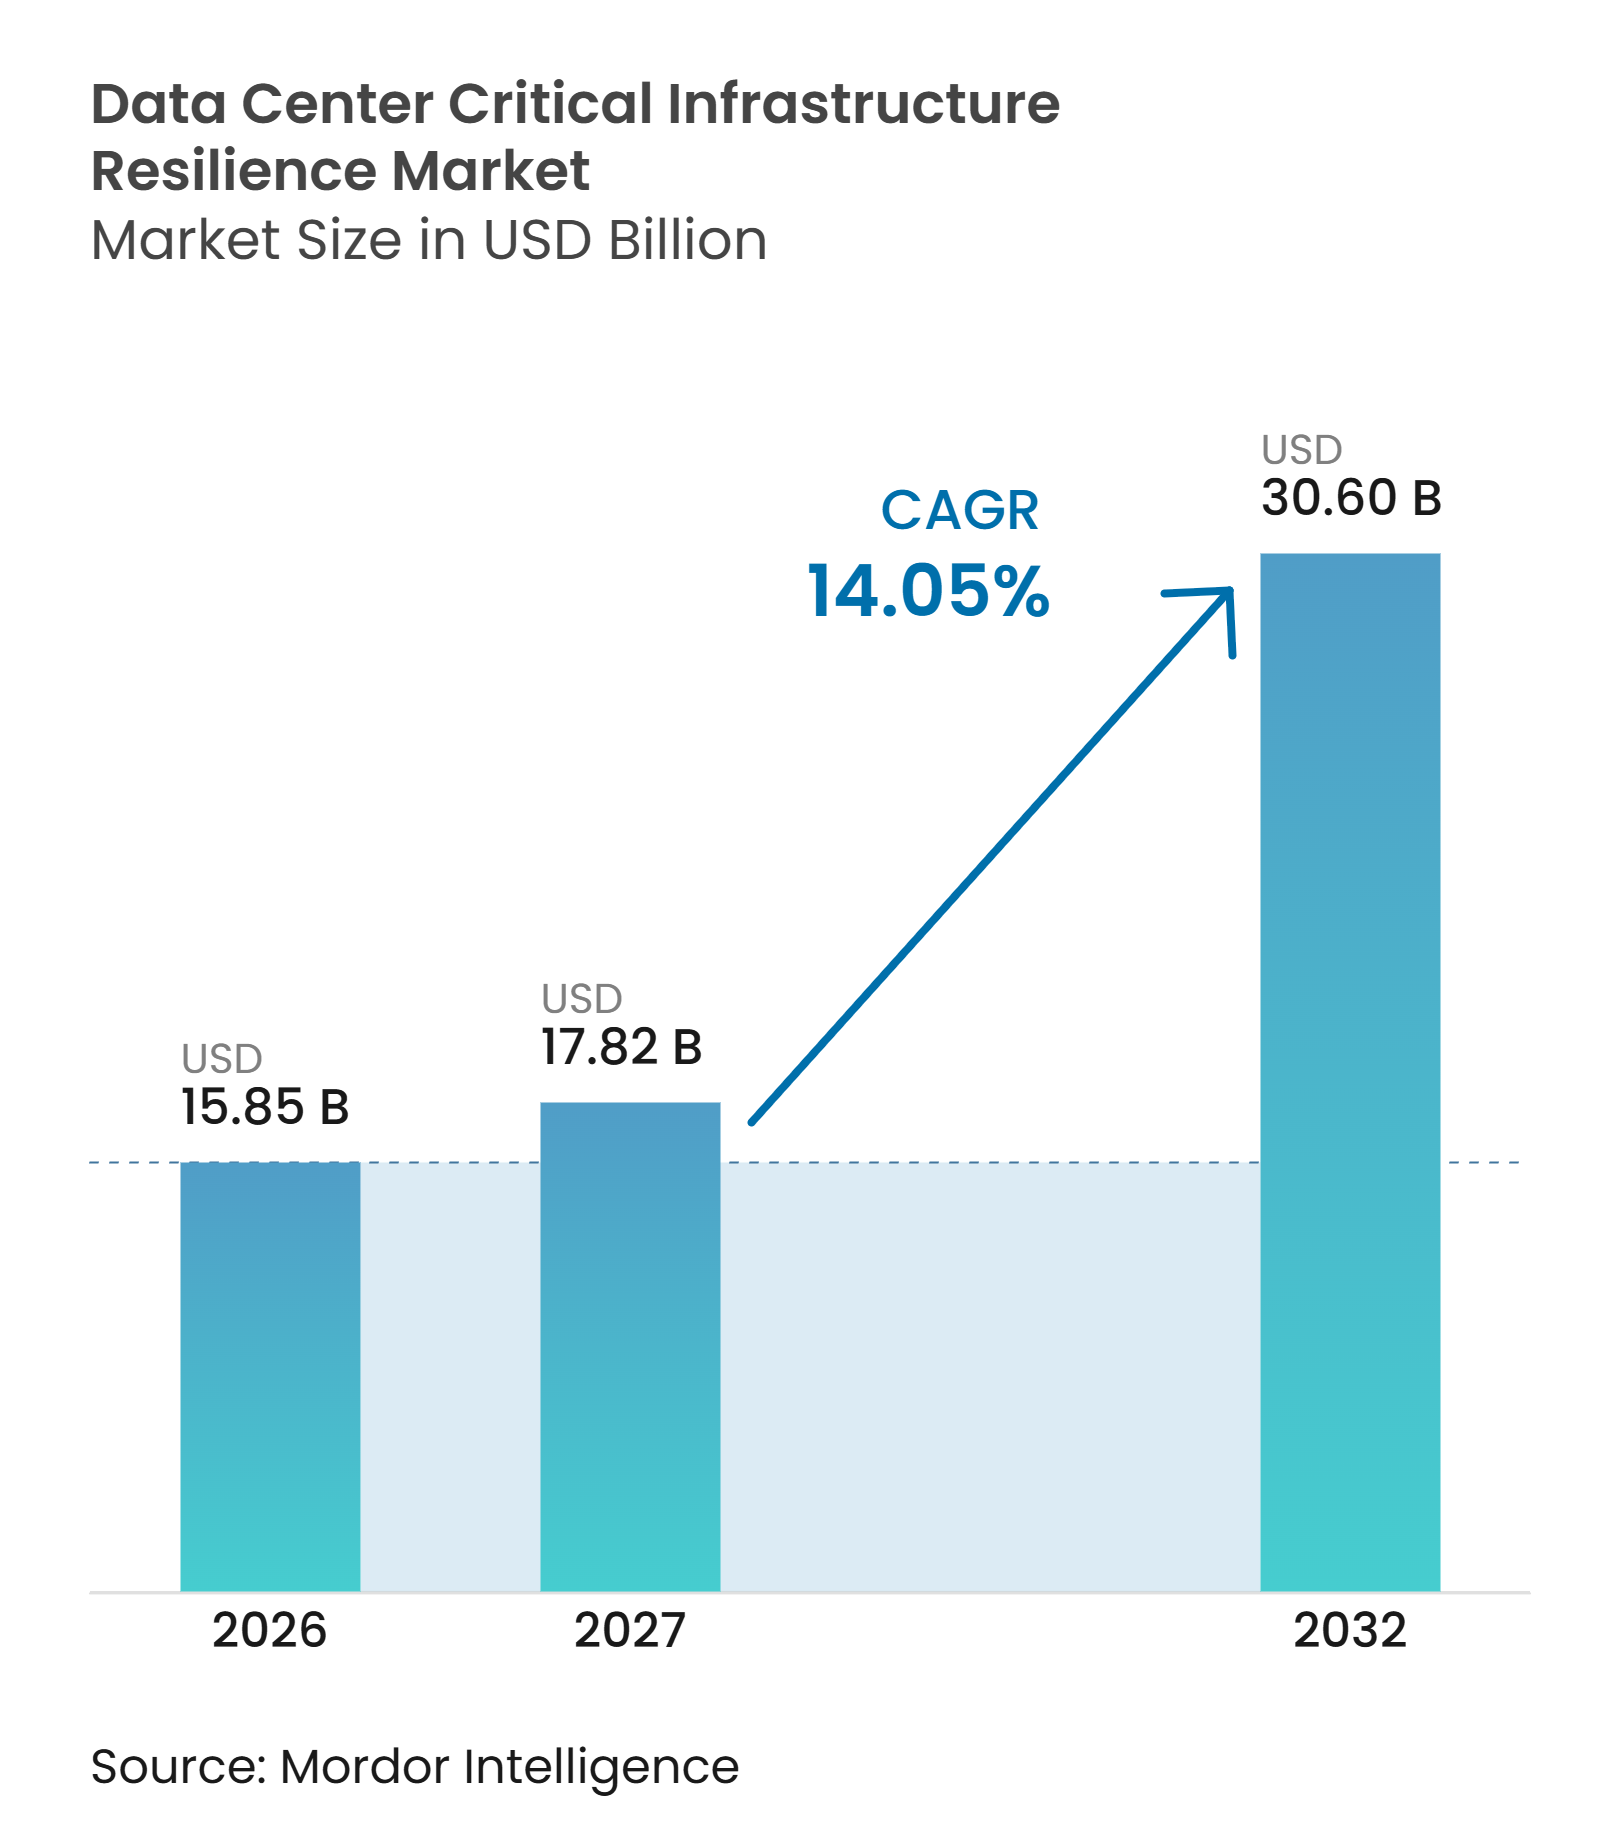
データセンター重要インフラレジリエンス市場規模は2026年に15.85 ビリオン 米ドルと予測され、2032年までに30.60 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.05%で拡大する見込みです。データセンター重要インフラレジリエンス市場は、コンピューティング密度の高まり、クラウド資産の拡大、およびより厳格なサービスコミットメントによって形成されています。オペレーターは、冗長電力、冷却、接続性、および復旧プロセスを、任意の安全策ではなく、コアとなる運用要件として位置づけています。データセンター重要インフラレジリエンス市場はまた、金融サービス、ヘルスケア、政府機関、その他の重要サービスを提供するオペレーターの間で、テスト済みの継続性計画に対する需要からも恩恵を受けています。サプライヤーは、施設設備、監視ソフトウェア、復旧計画、および認証サポートを組み合わせることで対応しています。これにより、日常業務に複雑さを加えることなく、物理的・デジタル的なリスク情報を結びつけることができるベンダーに機会が生まれています。
主要レポートのポイント
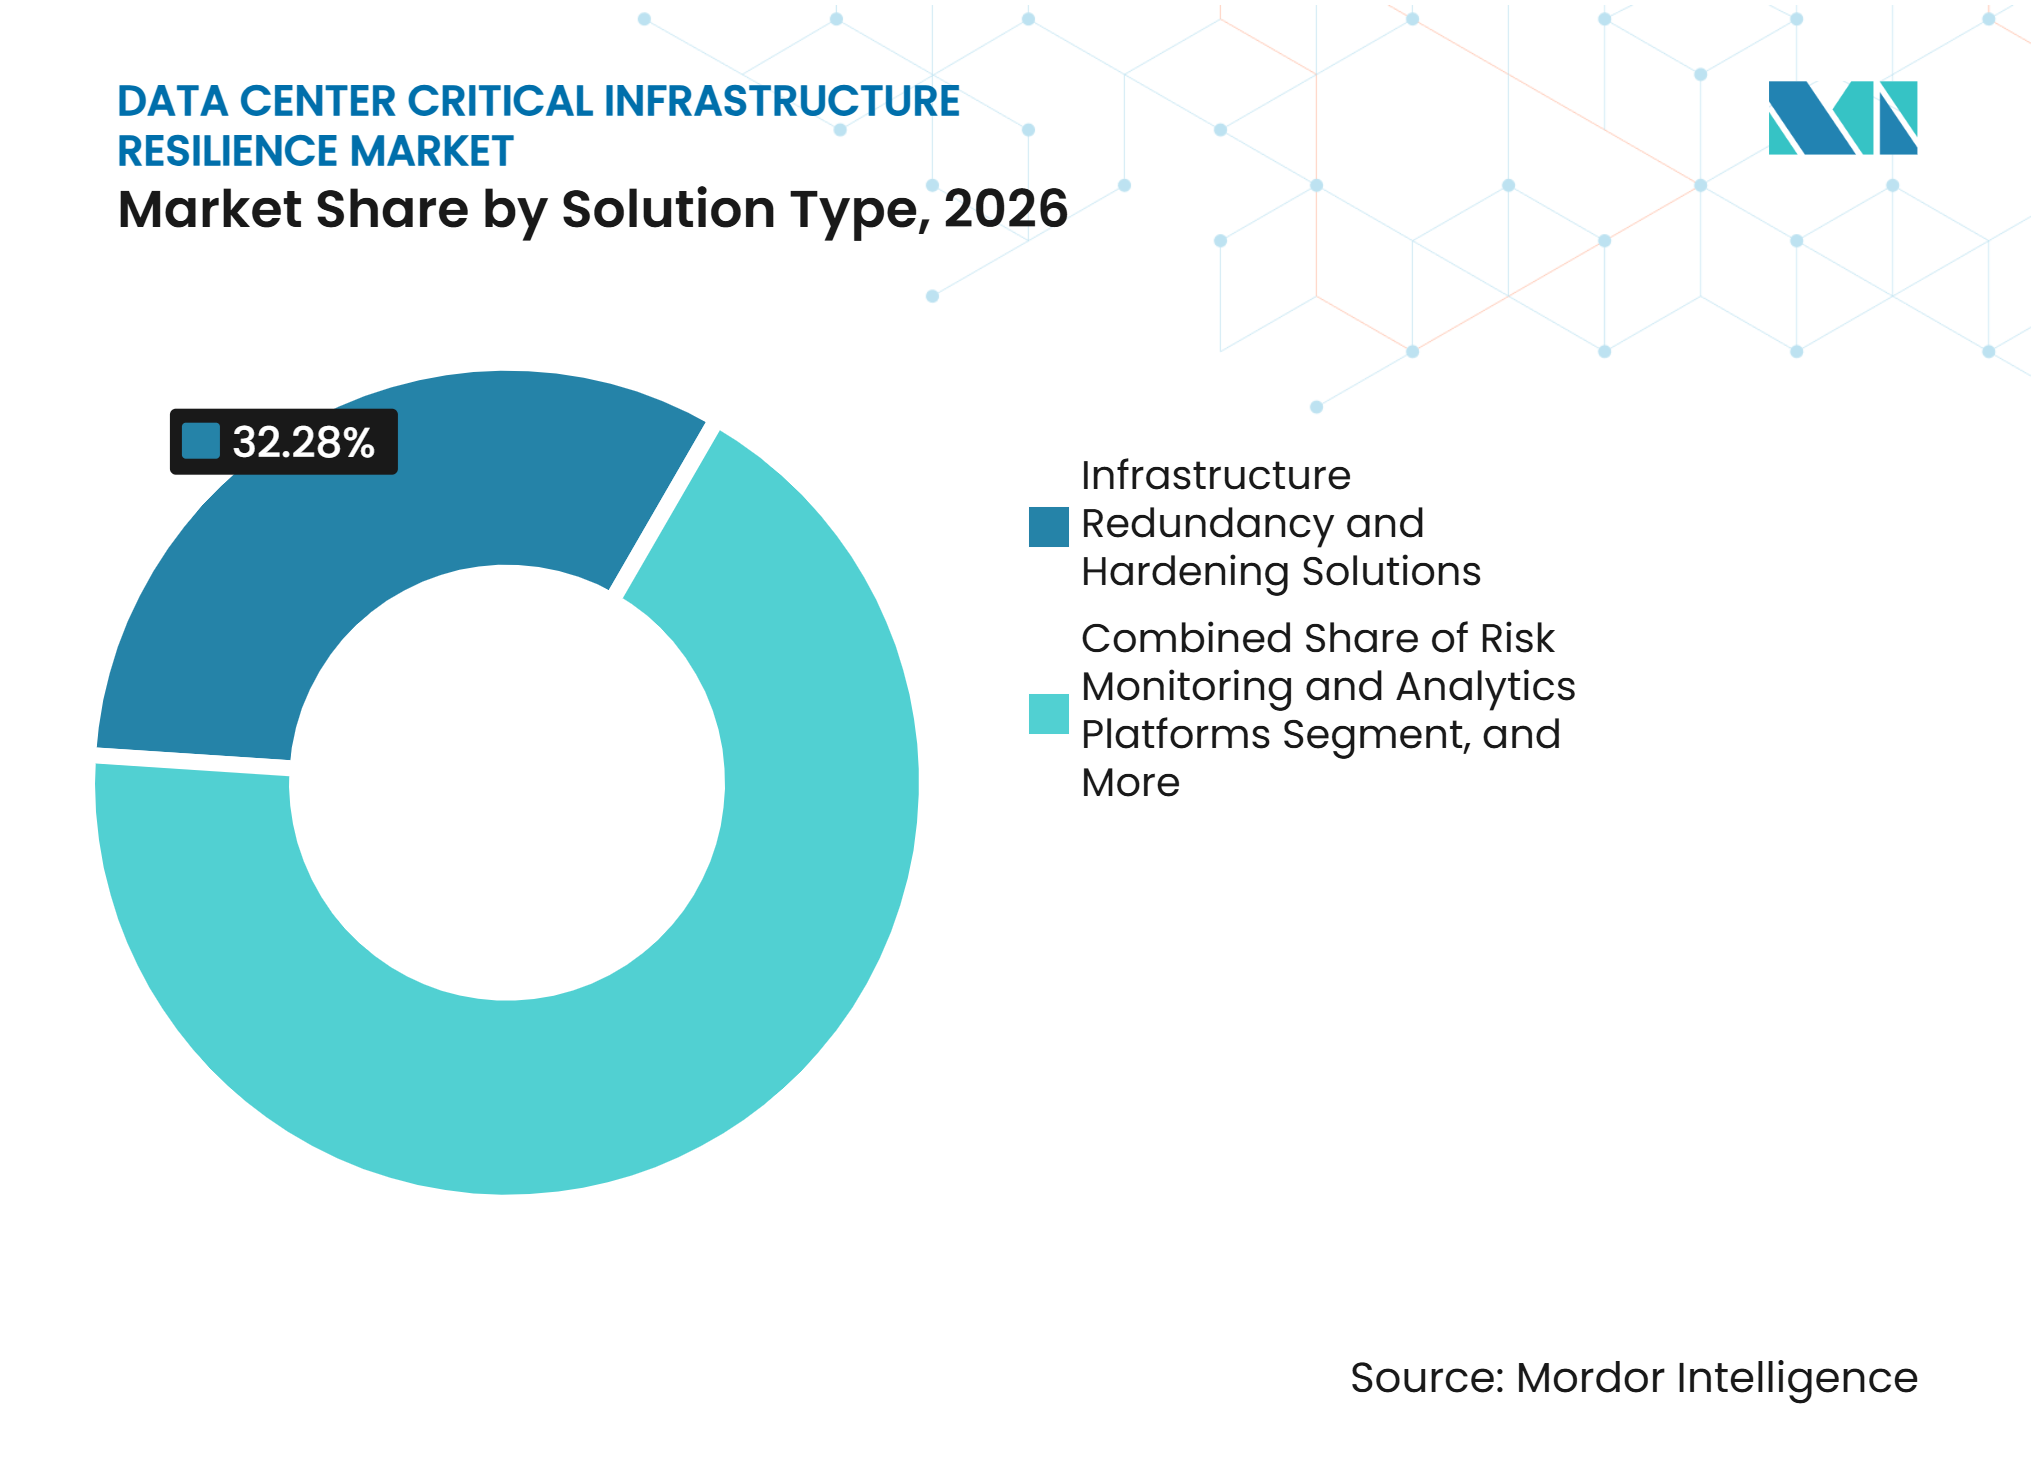
- ソリューションタイプ別では、インフラ冗長化・堅牢化ソリューションが2026年のデータセンター重要インフラレジリエンス市場シェアの32.28%を占め、リスク監視・アナリティクスプラットフォームは2032年にかけてCAGR 15.68%で拡大する見込みです。
- リスクカテゴリー別では、電力・ユーティリティ障害が2026年のデータセンター重要インフラレジリエンス市場規模の30.96%を占め、ネットワーク・接続性障害は2032年にかけてCAGR 15.74%で拡大する見込みです。
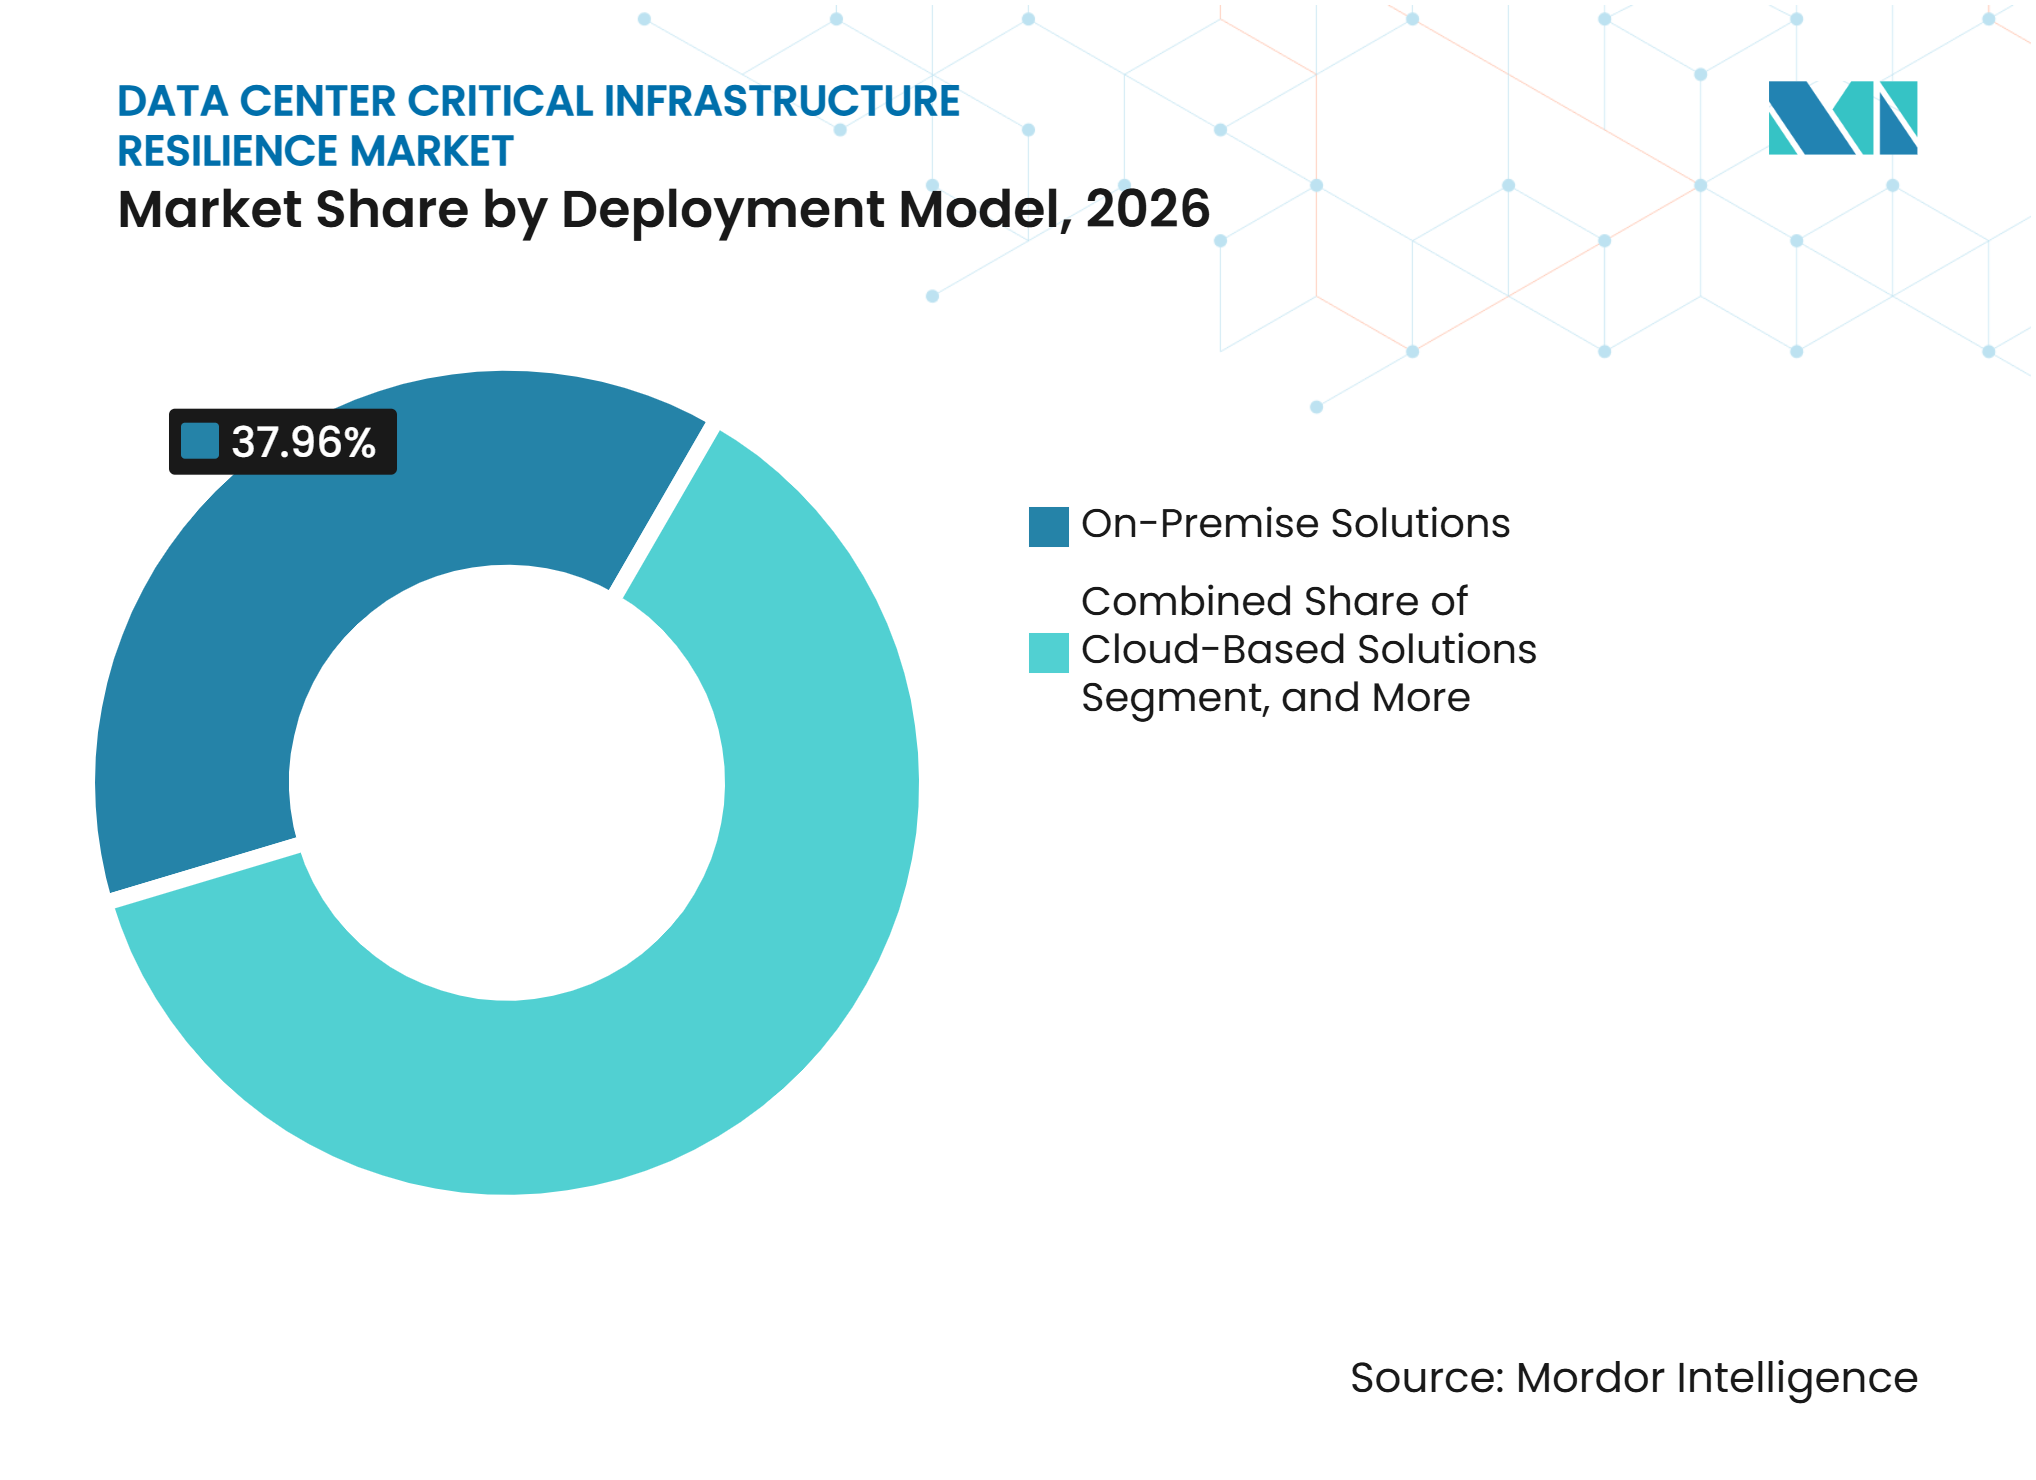
- デプロイメントモデル別では、オンプレミスソリューションが2026年の収益シェアの37.96%を占め、クラウドベースソリューションは2032年にかけてCAGR 15.78%で拡大する見込みです。
- データセンター規模別では、大規模データセンターが2026年の収益シェアの35.37%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 15.85%で拡大する見込みです。
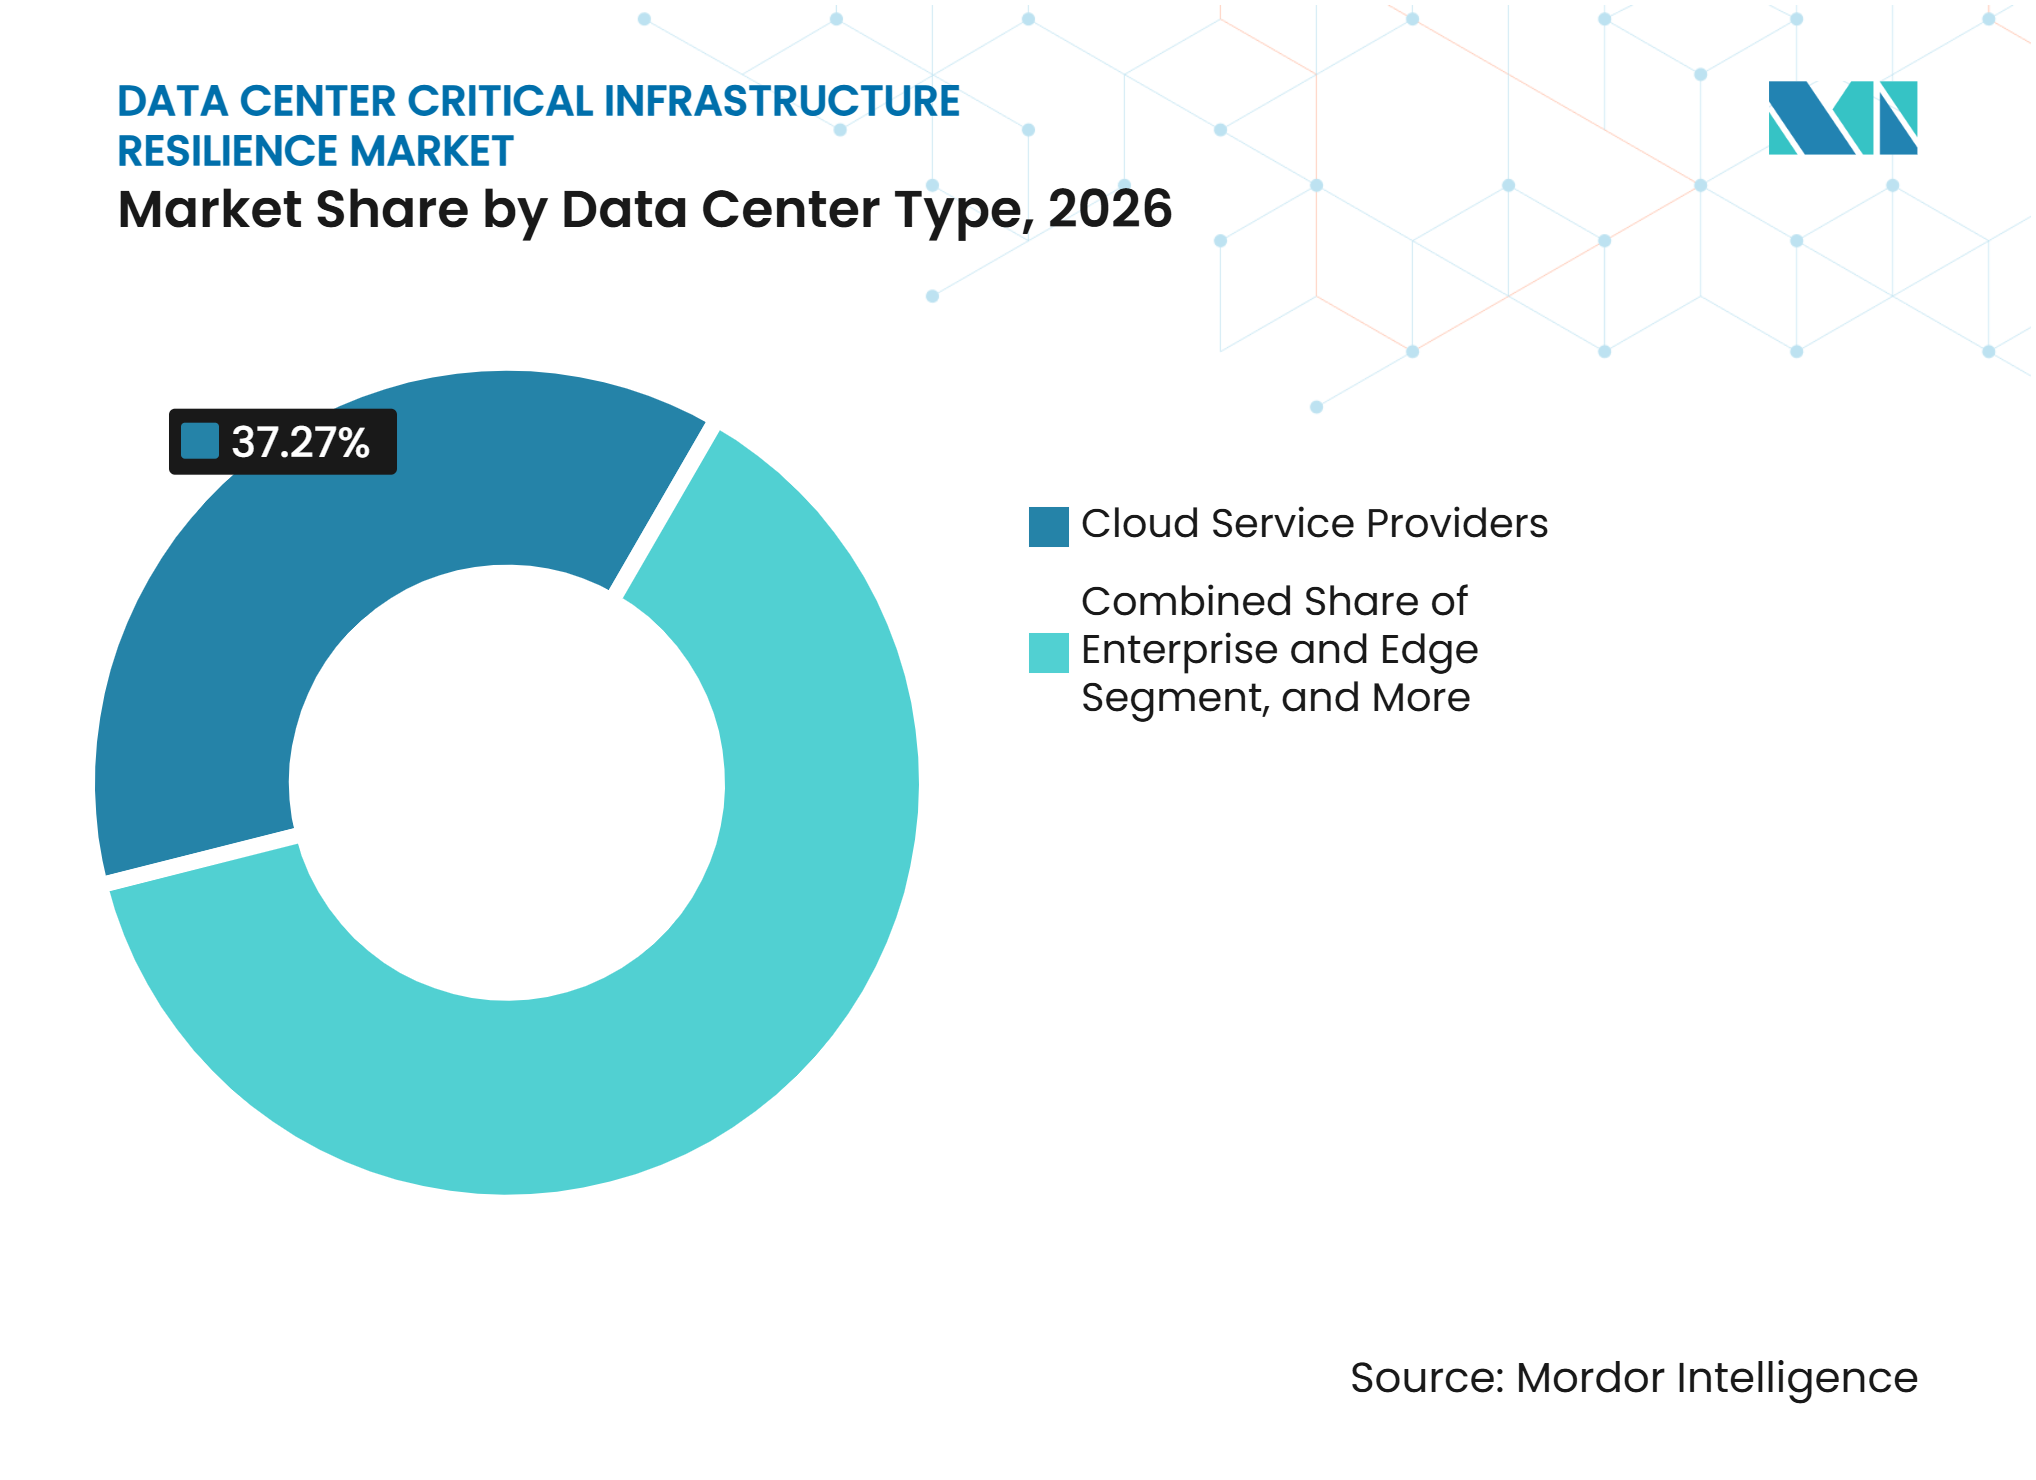
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益シェアの37.27%を占め、2032年にかけてCAGR 15.69%で拡大する見込みです。
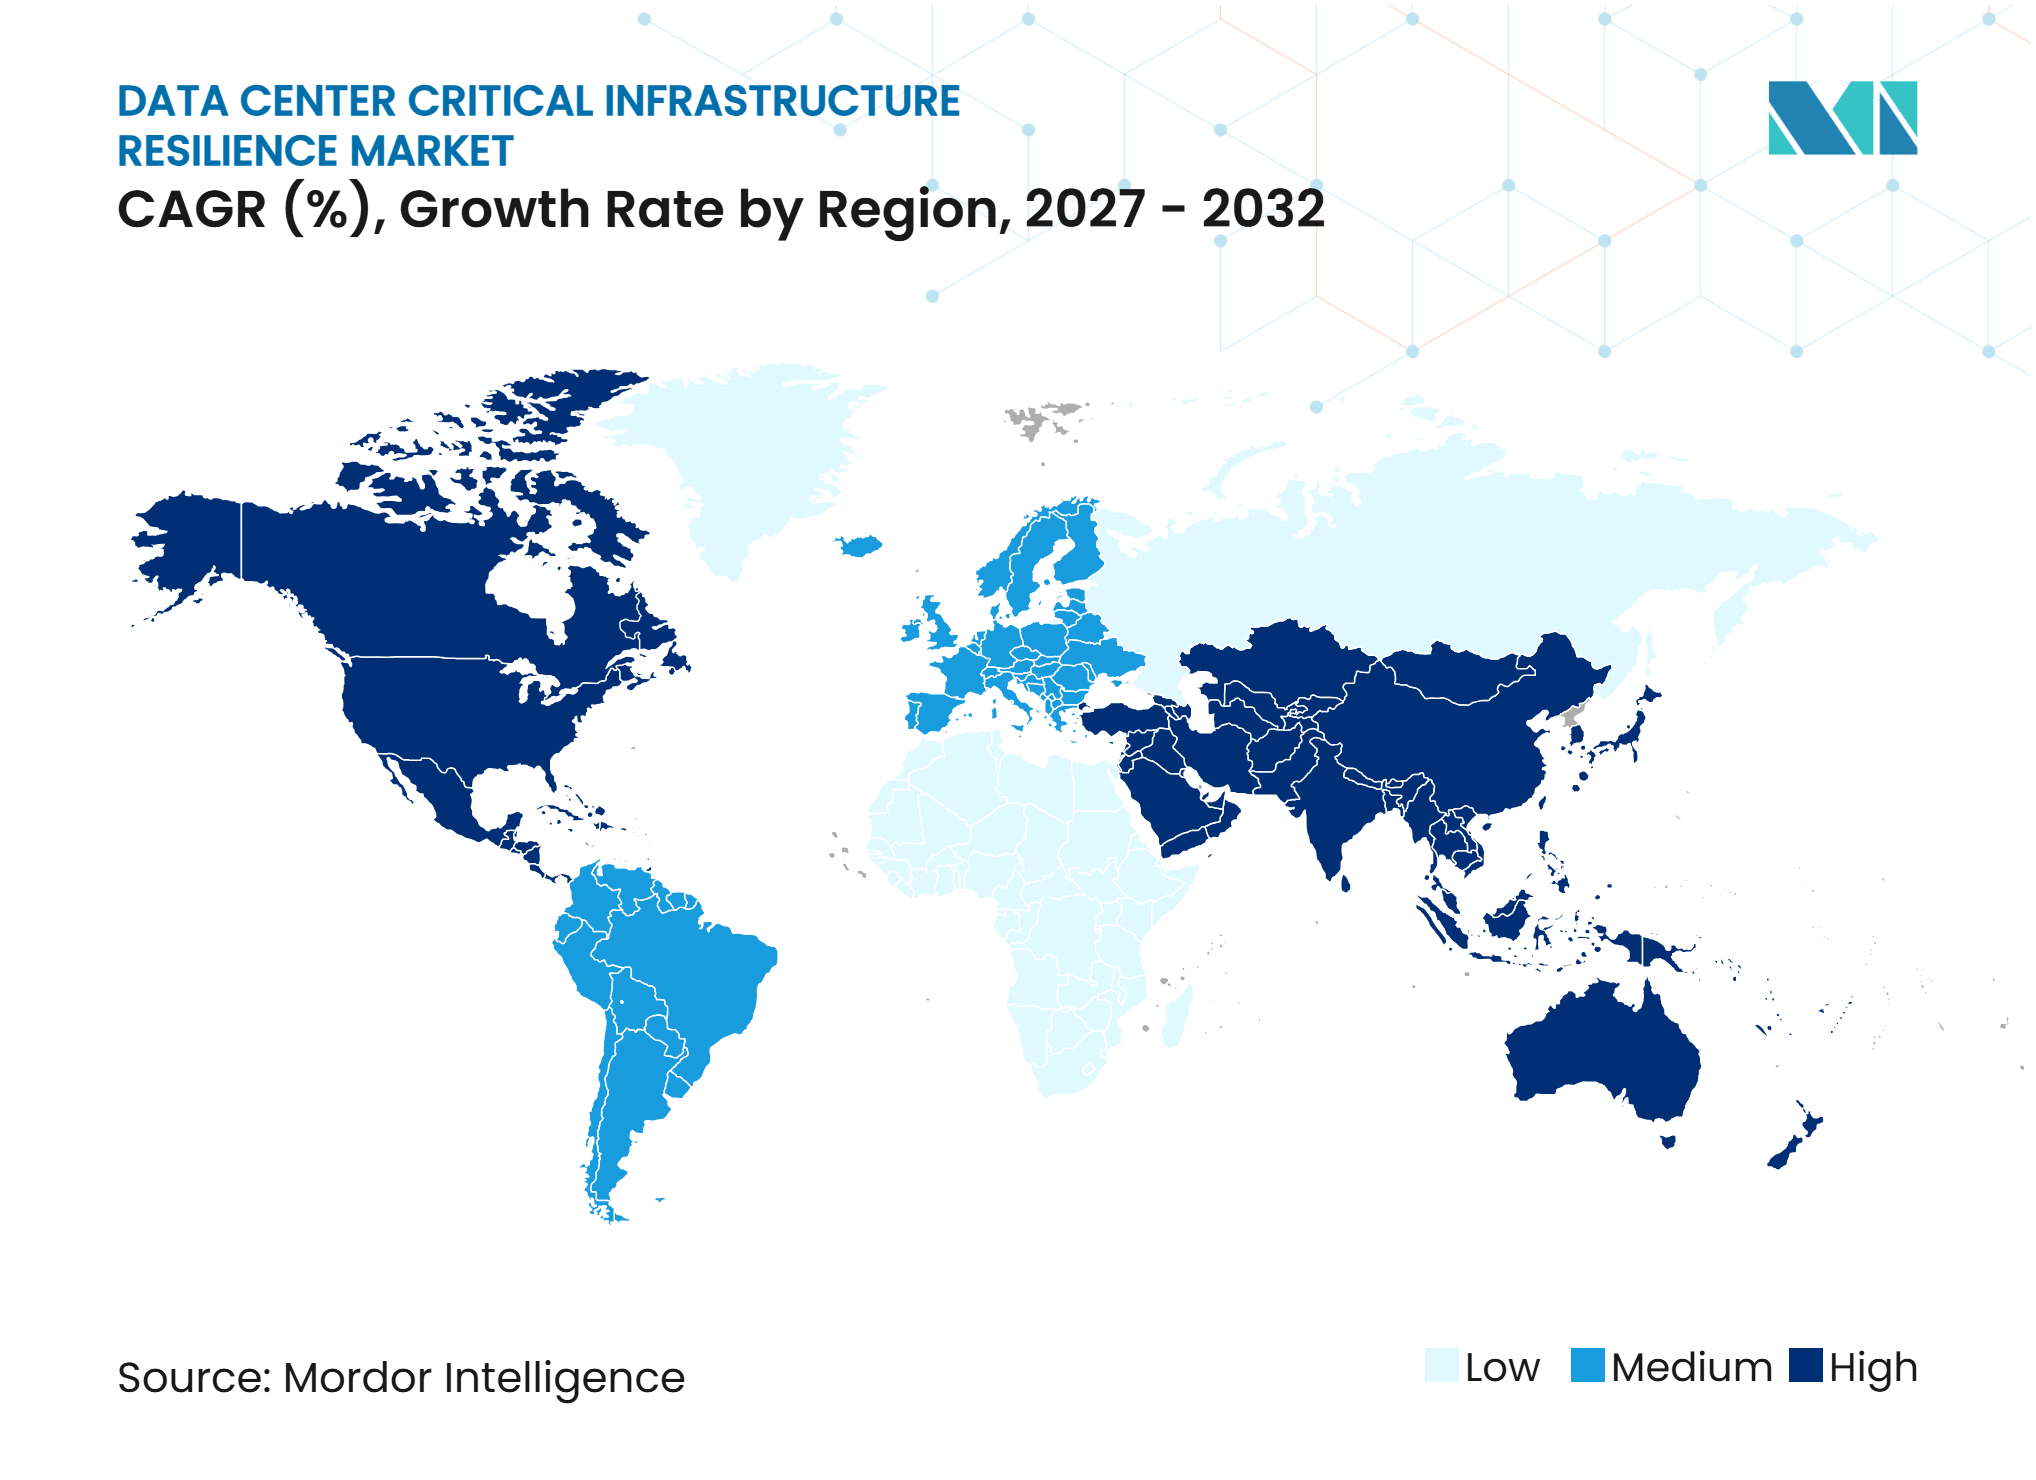
- 地域別では、北米が2026年の収益シェアの39.35%を占め、アジア太平洋地域は2032年にかけてCAGR 15.81%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ダウンタイムコストの増加および契約上のエクスポージャーの拡大 | +3.2% | グローバル | 短期(2年以内) |
| クラウド・AI・ミッションクリティカルワークロードの拡大 | +3.0% | グローバル(北米およびアジア太平洋地域で特に顕著) | 中期(2〜4年) |
| 極端な気象および電力・ユーティリティ障害エクスポージャー | +2.3% | グローバル(北米、アジア太平洋地域、欧州で特に高い) | 長期(4年以上) |
| テスト済み継続性に関する規制および顧客要件 | +1.9% | 欧州連合および北米が中心、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| サイバー攻撃およびランサムウェア復旧要件 | +1.6% | グローバル(アジア太平洋地域および北米で最も深刻) | 短期(2年以内) |
| 系統イベント乗り越えおよび協調再起動準備 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ダウンタイムコストの増加および契約上のエクスポージャーの拡大
データセンター重要インフラレジリエンス市場は、サービス中断の直接コストおよび顧客契約における可用性コミットメントの利用拡大によって支えられています。Uptime Instituteは、回答者の20%が直近の重大な障害コストが100万米ドルを超えたと回答したと報告しています。[1]障害は、復旧作業、顧客業務、サービスクレジット、およびオペレーターへの信頼に同時に影響を与える可能性があります。これにより、障害防止は施設予算と商業的リスク管理の両方に関連するものとなっています。オペレーターは、物的損害補償や復旧手順とは別に、サービスコミットメントをテストしています。データセンター重要インフラレジリエンス市場は、監視・対応の仕組みが問題を顧客対応ベントになる前に特定できる場合に需要を獲得します。
クラウド・AI・ミッションクリティカルワークロードの拡大
クラウドおよびAIワークロードは、電力、熱、ネットワークシステムに対するパフォーマンス期待値を高めています。Uptime Instituteは、データセンターセクター全体で高密度ラックの導入が増加していることを確認しており、これにより小さな物理的フットプリント内での障害の影響が大きくなっています。データセンター重要インフラレジリエンス市場は、オペレーターが設プロセスの早い段階から新施設に冗長性を組み込むにつれて対応しています。これらのオペレーターは、稼働中のワークロードを中断することなく、コミッショニング、メンテナンス、および拡張をサポートする機器を必要としています。この変化は、電気システム、冷却システム、ネットワークパス、および復旧手順を整合させた協調設計を優位にします。また、サイトが本番サービスを開始する前に、テストおよび認証プロバイダーの役割が大きくなっています。
極端な気象および電力・ユーティリティ障害エクスポージャー
極端な熱波、干ばつ、その他の気候ハザードにより、データセンターの電力および冷却能力を保護する必要性が高まっています。世界経済フォーラムは、気候ハザードにより2035年までに年間グローバルデータセンター運営コストが81 ビリオン 米ドル増加する可能性があると述べています。[2]熱波イベントは冷却需要を増加させると同時に、施設を支える電力網にも圧力をかける可能性があります。この二重のエクスポージャーにより、バックアップ電力、熱容量、および協調再起動計画がより重要になっています。データセンター重要インフラレジリエンス市場はまた、オペレーターが物理的適応措置を実証しなければならない保険要件によっても影響を受けています。貸し手や保険会社が将来の気候エクスポージャーをどのように管理するかの証拠を必要とするため、レジリエンスレビューはサイト選定および施設設計の早い段階に移行しています。
テスト済み継続性に関する規制および顧客要件
規制要件により、文書化された継続性テストが多くのデータセンター顧客にとってより正式な運用義務となっています。アイルランド中央銀行は、DORA(デジタル運用レジリエンス法)が対象金融機関に対してICTリスク管理、テスト、インシデント報告、およびサードパーティリスクへの対処を求めていると説明しています。[3]規制対象クライアントにサービスを提供するデータセンタープロバイダーは、監査証拠および復旧文書に関するより詳細な要求に直面する可能性があります。NIS2もまた、データセンターサービスプロバイダーを欧州連合のデジタルインフラフレームワーク内の事業体として特定しています。データセンター重要インフラレジリエンス市場は、顧客がテスト済みの復旧目標、ティア認証、およびサプライヤー契約における定期的な検証を要求する場合に需要を獲得します。ISO 22301はビジネス継続性管理の共通基盤を提供できますが、顧客契約がそれらの管理策の実際の運用方法を決定します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと競合するインフラ優先事項 | -2.4% | グローバル | 短期(2年以内) |
| レガシーシステム統合と断片化した依存関係記録 | -1.8% | グローバル(北米および欧州で最も顕著) | 中期(2〜4年) |
| レジリエンス専門人材の不足 | -1.4% | グローバル(アジア太平洋地域および中東・アフリカで最も深刻) | 長期(4年以上) |
| 回避損失および投資対効果の定量化の困難さ | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い導入コストと競合するインフラ優先事項
高い資本要件は、特にコンピューティング能力の追加や新しい冷却システムの導入も行っている施設において、レジリエンスのアップグレードを遅らせる可能性があります。データセンター重要インフラレジリエンス市場は、大規模オペレーターが新しい設計に冗長性を組み込める一方で、小規模サイトは既存インフラへの高コストな変更が必要になる場合があるため、導入が不均一になるという課題に直面しています。機器のリードタイム、労働力の必要性、およびテナントのコミットメントが、施設作業に利用できる時間枠をさらに制限する可能性があります。その結果、新しいハイパースケールサイトと古いエンタープライズまたはコロケーション施設との間でレジリエンス成熟度に差が生じています。需要が即時の場合、オペレーターはアップグレードが将来のエクスポージャーを低減するとしても、容量追加を優先する場合があります。この制約は、重要なサービスをオフラインにすることなく施設の保護を改善できるモジュール設計と段階的プログラムを優位にします。
レガシーシステム統合と断片化した依存関係記録
レガシーサイトでは、電力、冷却、ネットワーク、およびビジネスアプリケーション間の依存関係の記録が不完全なことが多くあります。Nokiaは、本番環境が意図した設計と異なる場合に、コンフィギュレーションドリフトがネットワーク信頼性の問題の原因となることを指摘しています。データセンター重要インフラレジリエンス市場は、複数のベンダーおよび世代の機器を使用する施設に対応しなければなりません。Fusion Risk Management は、エンタープライズシステム全体の依存関係コンテキストを使用して復旧活動をシーケンス化するリカバリー最適化機能を導入しました。ライブフェイルオーバー演習は、文書化されていない単一障害点を露呈させる可能性があり、計画外の修正作業が追加される場合があります。レジリエンスのビジネスケースが明確な場合でも、統合ニーズが購買および展開サイクルを長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
物理的冗長性がリードし、アナリティクスプラットフォームが進展インフラ冗長化・堅牢化ソリューションは2026年の収益の32.28%を占め、データセンター重要インフラレジリエンス市場において物理的保護が最大のソリューションカテゴリーとなっています。このカテゴリーには、冗長電力パス、無停電電源装置システム、バックアップ冷却能力、ネットワーク多様性、およびモジュール式配電機器が含まれます。これらの措置は、オペレーターがソフトウェアベースの監視や正式な復旧ワークフローを追加する前に必要な基盤を提供します。Vertivは2025年第1四半期に15 ビリオン 米ドルの年度末受注残と前年比24%の収拡大を報告しており、重要電力および冷却インフラへの強い需要を反映しています。データセンター重要インフラレジリエンス産業は、高密度施設が単一のユーティリティフィード、冷却ルート、またはネットワークパスに依存できないため、このハードウェア層に依存しています。ビジネス継続性・災害復旧ソリューション、レジリエンス評価・コンサルティング、緊急計画・対応サービス、ならびにテスト・監査・認証サービスがその基盤を拡張します。これらのサービスは、オペレーターが計画を検証し、チームを準備し、復旧手順がテストされたことを顧客に示す定期的な作業をサポートします。継続性の証拠に対するテナント要件により、施設調達においてサードパーティ検証の重要性が高まっています。
リスク監視・アナリティクスプラットフォームは2032年にかけてCAGR 15.68%で拡大する見込みです。このセグメントは、単純なアラーム管理から、サービスを中断する前に変化する状況を特定するシステムへと移行しています。Schneider Electricは2026年10月にEcoStruxure DCIMプラットフォームにAI駆動の予測的災害復旧機能を導入しました。プラットフォームアプローチにより、施設シグナル、サイバーイベント、および継続性データを共有された運用ビューに統合できます。これにより、個別のアラームをより広い運用コンテキストなしに解釈するために別々のチームに依存する必要性が低減されます。データセンター重要インフラレジリエンス市場は、通常業務中および復旧中に依存関係情報をより使いやすくするプロバイダーを評価します。アナリティクスプラットフォームはまた、事後レビューをサポートし、オペレーターがインシデント対応が意図通りに機能したかどうかをテストできるようにします。データセンター重要インフラレジリエンス産業は、機器の健全性とビジネスサービスの優先事項を結びつけるベンダーに成長の余地があります。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
リスクカテゴリー別:
電力エクスポージャーがリードし、接続性リスクが増大電力・ユーティリティ障害はリスクカテゴリー全体の2026年支出の30.96%を占めました。Uptime Instituteは引き続き、電力問題を深刻および重大なデータセンター障害の最も一般的な原因として特定しています。ラック密度の高まりにより、特にAIおよびクラウドワークロードが継続的に稼働している場合、電気的中断の運用上の影響が大きくなっています。オペレーターは、切替システム、エネルギー貯蔵、バックアップ発電、および障害がより広い容量に影響を与える前に隔離する設計に投資しています。冷却・環境障害も、より密度の高い機器が冷却喪失の熱的影響を高めるため主要な懸念事項です。自然災害・極端な気象は、サイトが気象関連の損害と系統障害の両方に直面する可能性がある場合に注意が必要です。物理的セキュリティインシデントおよび運用・サプライチェーン障害は現在、より少ない配分を受けていますが、重要な機器、文書、またはメンテナンス能力を露呈させる可能性があります。データセンター重要インフラレジリエンス市場は、これらのリスクカテゴリーを独立した管理策ではなく、協調した管理策を通じてますます対処しています。
ネットワーク・接続性障害は2032年にかけてCAGR 15.74%で拡大する見込みです。Uptime Instituteは、ファイバーおよび接続性イベントが長期的な障害に寄与することを報告しており、これは継続的な外部アクセスを必要とするワークロードにとって特に損害が大きい可能性があります。オペレーターは、多様なファイバールート、独立したキャリア、改善されたネットワーク可観測性、およびテスト済みのフェイルオーバーパスを通じて対応しています。接続性ハードウェアを超えた必要性があります。なぜなら、復旧計画はどのアプリケーション、サイト、および顧客サービスが各ルートに依存しているかを特定しなければならないからです。これにより、ネットワークエンジニアリング、インシデント対応、およびビジネス継続性チーム間のより緊密な連携が生まれます。データセンター重要インフラレジリエンス市場はまた、サイバーリスクと物理的リスクの重複によっても影響を受けています。単一のリスクビューにより、オペレーターはセキュリティインシデントが機器アクセス、ネットワーク制御、またはサービス復旧に影響を与えるかどうかを理解できます。
デプロイメントモデル別:
オンプレミスシステムが引き続き重要な一方、クラウドベースソリューションが拡大オンプレミスソリューションは2026年の収益の37.96%を占めました。金融サービス、ヘルスケア、政府機関、および重要インフラオペレーターは、アーキテクチャ、テスト、および監査証拠に対する直接的な管理を必要とすることが多くあります。これらの組織は、データ主権、レイテンシー、および契約上の責任が復旧検証をどの程度委任できるかを制限するため、オンサイトシステムを維持する場合があります。レガシーメインフレームおよびIBM Power環境もローカルレジリエンス体制への需要を支えています。Kyndrylは2026年5月に東京および大阪のMicrosoft Azureリージョンへのクラウドアップリフトを拡張し、エンタープライズがレガシーAIX、IBM i、およびx86ワークロードをクラウド環境に移行するルートを提供しました。データセンター重要インフラレジリエンス市場は、近代化プログラムが移行全体を通じてサービス継続性を維持しなければならないため、オンプレミスユーザーへのサービスを継続しています。ハイブリッド体制は、ローカル管理を必要としながらも一元管理された継続性ワークフローを望む組織に関連しています。また、すべての重要アプリケーションの管理モデルを変更することなく、選択したワークロードを段階的に移行する方法も提供します。
クラウドベースソリューションは2032年にかけてCAGR 15.78%で拡大する見込みです。クラウド提供により、マルチサイト組織は共有インターフェースら復旧状況、サードパーティリスク、およびインシデントアクションを管理できます。ServiceNowは2026年に運用レジリエンスソリューションを立ち上げ、リスク、セキュリティ、IT管理、サードパーティリスク、およびビジネス継続性プロセスを接続しました。このアプローチは、クラウドプラットフォームが従来の災害復旧ツールよりも広い運用モデルをカバーできることを示しています。データセンター重要インフラレジリエンス市場は、ユーザーが多くのサイト、サプライヤー、およびアプリケーション全体の可視性を必要とする場合に、このモデルから恩恵を受けます。共有プラットフォームはまた、顧客が一貫した復旧目標とレポーティング慣行を適用するのに役立ちます。その価値は、明確なデータ所有権、アクセス制御、およびオンプレミス施設システムとの信頼性の高い統合に依存しています。

データセンター規模別:
大規模施設がスケールを提供し、ハイパースケール需要が加速大規模データセンターは2026年の収益の35.37%を占めました。これらの施設は、確立されたクラウドゾーン、エンタープライズコロケーション資産、およびレジリエンス支出が定期的に発生することが多い大規模な企業環境をサポートしています。そのスケールは、専用の電力・冷却設計、セキュリティオペレーション、ならびに監査人およびサービスプロバイダーとの確立された関係をサポートします。中規模データセンターは、地域オペレーターが大規模施設によって設定されたテナント期待に応えるためにサービスレベルを向上させるにつれて重要性を増しています。小規模データセンターはサイトあたりの支出は少ないですが、その合計設置ベースはサブスクリプションベースの監視・継続性ツールへの需要をサポートできます。データセンター重要インフラレジリエンス市場は、小規模オペレーターが大規模なオンサイトレジリエンスチームを持たない場合があるため、異なる提供モデルを必要としています。クラウドマネージドサービスにより、これらのユーザーは完全な内部専門家機能なしに監視、復旧ガイダンス、およびサポートにアクセスできます。一方、大規模サイトは既存のインフラとサービスコミットメントに適合したカスタマイズされた設計を必要とすることが多くあります。
ハイパースケールデータセンターは2032年にかけてCAGR 15.85%で拡大する見込みです。これらのサイトは、建設、メンテナンス、および容量アップグレード中に大規模なライブワークロードをサポートするレジリエンス措置を必要としています。Schneider Electricは2026年9月にソフトウェア定義中電圧開閉装置を導入し、そのEquinixパイロットがゼロダウンタイムアップグレードを実現したと述べました。この設計により、制御配線が87%、端子数が91%、銅含有量が85%削減されました。データセンター重要インフラレジリエンス市場は、ハイパースケールサイトでは長時間のシャットダウンが商業的に受け入れられない可能性があるため、これらの技術要件に影響を受けています。サプライヤーは、段階的な建設、ライブアップグレード、およびテスト済みの引き渡し手順をサポートする必要があります。これにより、物理的冗長性とソフトウェアの可視性および運用制御を組み合わせたハードウェアへの需要が強化されます。
データセンタータイプ別:
クラウドサービスプロバイダーが需要をリードし、勢いを維持クラウドサービスプロバイダーはデータセンタータイプ全体の2026年の収益の37.27%を占めました。パブリッククラウドオペレーターは可用性コミットメントで競争しており、レジリエンス支出が収益と顧客信頼を保護する手段となっています。施設ごとではなくフリート全体で購入できるため、インフラサプライヤーへの集中した需要が生まれています。データセンター重要インフラレジリエンス市場は、クラウドプロバイダーが地域全体で一貫した設計と復旧慣行を必要とするため、この購買パターンによって支えられています。高密度展開は、電力、冷却、接続性、およびメンテナンス体制に圧力をかけています。Uptime Instituteはセクター全体での高密度ラックの増加を確認しており、容量計画と制御された障害隔離の必要性を強化しています。コロケーションオペレーターもクラウドテナントが同様の監査・レジリエンス要件を適用するようになっているため影響を受けています。エンタープライズおよびエッジデータセンターは引き続き小さなセグメントですが、エッジサイトはローカルスタッフの限界や地域の系統・気象イベントへのより大きなエクスポージャーに直面する可能性があります。
クラウドサービスプロバイダーは2032年にかけてCAGR 15.69%で拡大する見込みであり、最大かつ最も急速に拡大するデータセンタータイプとなっています。VertivとInfineonは2026年11月に、800 V DCシステムを含む重要電力製品向けのシリコンおよびシリコンカーバイドパワー半導体の供給に関する3年間の戦略的パートナーシップを締結しました。この合意は、サプライヤーがAI対応施設からの継続的な需要をサポートするコンポーネントを確保していることを示しています。データセンター重要インフラレジリエンス市場は、プロバイダーが資産を拡大するにつれて予測可能な機器可用性の必要性によって形成されています。コロケーションオペレーターは、ハイパースケールテナントがリースおよびサービス契約を通じてレジリエンス要件を課す可能性があるため、引き続き重要な購買者です。エンタープライズおよびエッジオペレーターは、リモート監視、クラウドマネージド復旧、および低タッチ運用モデルを優先する異なる需要パターンを生み出しています。したがって、ベンダーは大規模な集中サイトと分散ロケーションの両方にサービスを提供できるポートフォリオを必要としています。
地域分析
北米
北米は2026年の収益の39.35%を占め、地域の中でデータセンター重要インフラレジリエンス市場シェアが最大でした。この地域には、ハイパースケール施設、コロケーション能力、規制対象顧客、および詳細な稼働時間コミットメントが高度に集中しています。米国エネルギー省は、データセンターが連邦エネルギー効率リソースおよびアクションの重要な焦点であると述べています。高いコンピューティング密度とネットワーク化されたビジネスサービスの組み合わせにより、電力保護と協調復旧の重要性が高まっています。施設の成長が同じ地域エリアに需要を追加する可能性があるため、系統計画が戦略的考慮事項となっています。Pacific Gas and Electricは2030年までの新しいデータセンター負荷をサポートするためのインフラ計画を発表しました。オペレーターは、バックアップ電力、エネルギー貯蔵、改善された冷却能力、および系統イベント乗り越えのための手順で対応しています。サービス義務が物理的・デジタル的な障害の両方によって影響を受ける可能性があるため、サイバーセキュリティとインフラ保護もレジリエンスプログラムの中心です。北米のデータセンター重要インフラレジリエンス市場は成熟した監査慣行から恩恵を受けていますが、複合イベントは依然として電力、気象、およびサイバーシナリオにわたるより深い計画を必要とします。
アジア太平洋
アジア太平洋地域はデータセンター重要インフラレジリエンス市場において2032年にかけてCAGR 15.81%で拡大する見込みであり、地域別で最高の成長率です。データセンター需要は、インド、マレーシア、日本、シンガポール、および韓国全体でのクラウド導入、デジタルトランスフォーメーション、および新しいAIインフラによって支えられています。地域の運用環境は、電力可用性、水資源の制約、土地の制限、建設コスト圧力、および不均一な系統信頼性によって形成されています。これらの要因により、施設がサービスを開始する前のサイト計画と地域ユーティリティとの連携がより重要になっています。IDC Frontierは2026年10月に東日本リージョン1でランサムウェアインシデントが発生し、複数のシステムと顧客に影響を与えたと報告しました。このインシデントは、マルチテナントインフラによって生じる継続性エクスポージャーを示しており、テスト済みの復旧プロセスへの需要を支えています。この地域のプロバイダーは、より多くのリモート監視、マルチサイト復旧、および施設機器だけでなく接続性を保護する管理策を採用しています。データセンター重要インフラレジリエンス市場は、オペレーターがグローバルスタンダードをローカルの系統、気象、データ主権、およびサプライ条件に適応できる場所に機会があります。サイバー復旧は、独立したIT活動ではなく、インフラ計画のより大きな部分となっています。
欧州、中東・アフリカ、および南米
欧州は、DORAおよびNIS2が多くのデジタルサービス関係に対して詳細な継続性、監督、およびレポーティング要件を設けているため、主要な収益献地域です。DORAの規制上の影響により、テスト、監査、文書化、およびサードパーティ体制が運用レジリエンスをサポートできるという証拠への需要が高まっています。ドイツのエネルギー効率法は、施設運営をエネルギー効率要件と結びつけることで、データセンターオペレーターに別のコンプライアンス要因を追加しています。中東・アフリカでは、サウジアラビアおよびアラブ首長国連邦の新しい施設が、物理的セキュリティ、脅威インテリジェンス、およびテスト済みの継続性計画を含むコミッショニング段階からレジリエンスアーキテクチャを必要としています。南米は最小の地域グループであり、ブラジルが主要な活動の中心です。そこのオペレーターは系統の不安定性と認定専門家の少ないプールに直面する可能性があり、リモート管理レジリエンスプラットフォームの必要性を強化しています。データセンター重要インフラレジリエンス市場は、制約とコンプライアンスニーズがこれらの地域によって異なるため、ローカルな運用モデルを必要としています。この混合グループ全体で、認証と構造化されたテストにより、顧客は場所全体のレジリエンス能力を比較する共通の方法を得ることができます。
競合環境
市場集中度
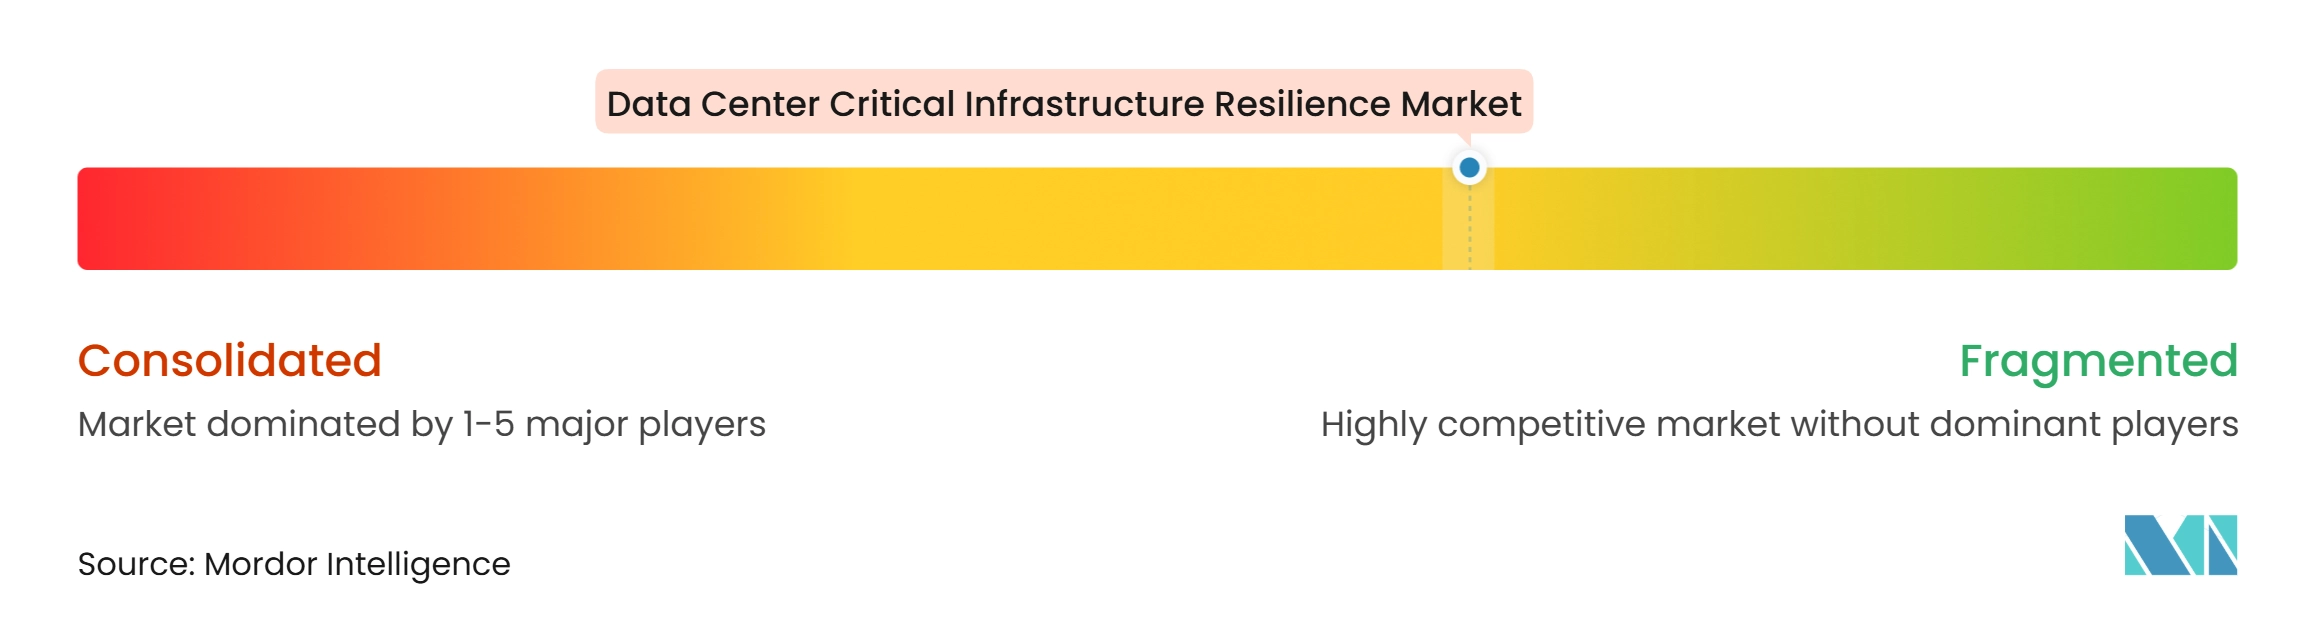
データセンター重要インフラレジリエンス市場は、物理インフラベンダー、ソフトウェアプロバイダー、プロフェッショナルサービス会社、および認証機関が運用上の問題の異なる部分に対処しているため、中程度に断片化しています。Schneider ElectricとVertivは重要電力、冷却、および関連施設インフラの注目すべきサプライヤーです。Schneider Electricは2025年のグループ収益として400 ビリオン ユーロを報告しており、ソース資料に記載された年間平均レートを使用すると43.6 ビリオン 米ドルに相当します。競争はまた、リスク管理、セキュリティオペレーション、IT管理、および継続性ワークフローを接続するプラットフォームからも来ています。Uptime Instituteのティア認証は、施設能力の独立した証拠を必要とするコロケーション顧客にとって重要な契約上の参照点であり続けています。検証要件を満たすようにシステムを設計するサプライヤーは、展開後の修正作業を削減できます。中堅市場のオペレーターは、評価、監視、復旧計画、および物理的堅牢化をカバーするために複数のベンダーを必要とする場合があります。これにより、これらの活動全体でより良い調整を提供できるプロバイダーに機会が生まれます。
テクノロジーはデータセンター重要インフラレジリエンス市場の競争を形成しています。なぜなら、オペレーターはより迅速な検出、より明確な依存関係マップ、およびライブ条件を考慮した復旧手順を必要としているからです。Schneider Electricの2026年の予測的災害復旧機能は、サプライヤーがデータセンター管理プラットフォームに予測機能を追加している一例です。Fusion Risk Managementのリカバリー最適化は、依存関係コンテキストを使用してシステム復旧のシーケンスを改善するもう一つの例です。これらのツールは、インシデント中にインフラ情報を実用的なアクションに変換する能力で競争しています。ハードウェアベンダーはまた、完全な本番シャットダウンなしにアップグレードをサポートするアーキテクチャを開発しています。顧客が施設と復旧準備の単一の運用ビューを期待する場合、機器サプライヤーとソフトウェアプロバイダーの区別が不明確になっています。新しいサイバー・フィジカルレジリエンス専門家は、脅威インテリジェンスをITサービスの物理的依存関係に結びつけることで競争できます。データセンター重要インフラレジリエンス市場は、オープンな統合、実証された提供能力、および監査証拠のサポートを優位にします。
需要が高密度電力・熱システムに対して増加するにつれて、サプライチェーンの信頼性も競争要因となっています。Vertivの2026年11月のInfineonとの合意は、重要電力製品向けのシリコンおよびシリコンカーバイド半導体の長期供給を確保するために設計されました。この合意は、AIデータセンターインフラで使用される800 V DCシステムの製品可用性をサポートします。Eatonの2025年11月のBoyd Corporationの熱事業の買収もまた、液体冷却能力を拡大しました。Johnson Controlsは2025年10月にAccelsiusに投資し、直接チップ液体冷却能力を熱管理ポートフォリオに追加しました。これらの動きは、主要企業がより密度の高い施設の電力・冷却ニーズに向けてオファリングを拡張していることを示しています。市場集中スコア:10点中5点。複数の大手ベンダーが異なるソリューションカテゴリーにわたって活動しており、入手可能な情報は単一のサプライヤーまたは上位グループが高い合算シェアを支配していることを示していません。
データセンター重要インフラレジリエンス産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Eaton Corporation plc
-
ServiceNow, Inc.
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター重要インフラレジリエンス市場 このレポートでカバーされる企業
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM Corporation
- The British Standards Institution
- PricewaterhouseCoopers LLP
- Deloitte LLP
- Ernst & Young LLP
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
- Kyndryl, Inc.
- Uptime Institute, LLC
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Siemens AG
- Johnson Controls International plc
最近の産業開発事情 データセンター重要インフラレジリエンス市場
- 2026年11月:Vertiv Holdings Co.とInfineon Technologies AGは、Vertivの重要電力製品ポートフォリオ(AIデータセンターインフラ向けに設計された次世代800 V DC電力システムを含む)向けのシリコンおよびシリコンカーバイドパワー半導体の長期供給を確保するための3年間の戦略的パートナーシップを締結しました。この合意は、VertivがAI対応レジリエンスインフラへの需要を満たすために生産を拡大するにつれて、供給の継続性と信頼性の高い納品をサポートします。
- 2026年10月:Schneider Electricは、EcoStruxureデータセンターインフラ管理プラットフォームにAI駆動の予測的災害復旧機能を導入し、ニューラルネットワークとグラフオントロジーを使用してデータセンターの障害が発生する前に予測し、復旧を事後対応から予防的防止へと転換しました。
- 2026年9月:Schneider Electricは、YOTTA 2026カンファレンスでソフトウェア定義中電圧開閉装置を発表し、Equinixコロケーションデータセンターのパイロットに展開しました。このアーキテクチャにより、制御配線が87%、端子数が91%、銅含有量が85%削減され、ゼロダウンタイムアップグレードが実現されます。
- 2026年9月:Everbridgeは、資産と依存関係をビジネスサービスにマッピングし、ライブ運用データに対してインパクト許容度を監視し、継続性計画とリアルタイムインシデント対応の間に継続的なフィードバックループを作成する組織レジリエンスソリューション、Everbridge 360 AI Bridgeを立ち上げました。
グローバルデータセンター重要インフラレジリエンス市場レポートの調査範囲
データセンター重要インフラレジリエンス市場レポートは、ソリューションタイプ(インフラ冗長化・堅牢化ソリューション、リスク監視・アナリティクスプラットフォーム、ビジネス継続性・災害復旧ソリューション、レジリエンス評価・コンサルティング、緊急計画・対応サービス、テスト・監査・認証サービス)、リスクカテゴリー(電力・ユーティリティ障害、ネットワーク・接続性障害、冷却・環境障害、自然災害・極端な気象、サイバーセキュリティ関連物理リスク、物理的セキュリティインシデント、運用・サプライチェーン障害)、デプロイメントモデル(オンプレミス、クラウドベース、ハイブリッド)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズ、エッジ)、および地域(北米、南米、欧州、中東・アフリカ、アジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| レジリエンス評価・コンサルティング |
| リスク監視・アナリティクスプラットフォーム |
| ビジネス継続性・災害復旧ソリューション |
| インフラ冗長化・堅牢化ソリューション |
| 緊急計画・対応サービス |
| テスト・監査・認証サービス |
| 電力・ユーティリティ障害 |
| 冷却・環境障害 |
| 自然災害・極端な気象 |
| 物理的セキュリティインシデント |
| ネットワーク・接続性障害 |
| 運用・サプライチェーン障害 |
| オンプレミスソリューション |
| クラウドベースソリューション |
| ハイブリッドソリューション |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 |
| ソリューションタイプ別 | レジリエンス評価・コンサルティング | |
| リスク監視・アナリティクスプラットフォーム | ||
| ビジネス継続性・災害復旧ソリューション | ||
| インフラ冗長化・堅牢化ソリューション | ||
| 緊急計画・対応サービス | ||
| テスト・監査・認証サービス | ||
| リスクカテゴリー別 | 電力・ユーティリティ障害 | |
| 冷却・環境障害 | ||
| 自然災害・極端な気象 | ||
| 物理的セキュリティインシデント | ||
| ネットワーク・接続性障害 | ||
| 運用・サプライチェーン障害 | ||
| デプロイメントモデル別 | オンプレミスソリューション | |
| クラウドベースソリューション | ||
| ハイブリッドソリューション | ||
| データセンター規模別 | 小規模データセンター | |
| 中規模データセンター | ||
| 大規模データセンター | ||
| ハイパースケールデータセンター | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
データセンター重要インフラレジリエンス市場の規模はどのくらいですか?
データセンター重要インフラレジリエンス市場は2026年に15.85 ビリオン 米ドルと評価されており、CAGR 14.05%で2032年までに30.60 ビリオン 米ドルに達する見込みです。
データセンターレジリエンスへの投資を促進しているものは何ですか?
コンピューティング密度の高まり、サービスレベルコミットメント、気候エクスポージャー、および継続性要件が、耐障害性の高い電力、冷却、ネットワーク、および復旧体制への投資を増加させています。
データセンターレジリエンス支出をリードするソリューションタイプはどれですか?
インフラ冗長化・堅牢化ソリューションは2026年の収益シェアの32.28%でリードしています。これは、物理的保護が耐障害性の高い施設運営の基盤層であり続けているためです。
最も急速に拡大しているデータセンターリスクカテゴリーはどれですか?
ネットワーク・接続性障害は、オペレーターがファイバー多様性、キャリア冗長性、およびテスト済みのフェイルオーバーパスを追加するにつれて、2032年にかけてCAGR 15.74%で拡大する見込みです。
レジリエンスツールで最も急速に拡大しているデプロイメントモデルはどれですか?
クラウドベースソリューションは、複数サイトにわたる一元化された継続性・リスク管理能力に支えられ、2032年にかけてCAGR 15.78%で拡大する見込みです。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、クラウド拡大、AIインフラ、および継続的な容量開発に支えられ、2032年にかけてCAGR 15.81%で拡大する見込みです。