
Tamaño y Participación del Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos por Mordor Intelligence
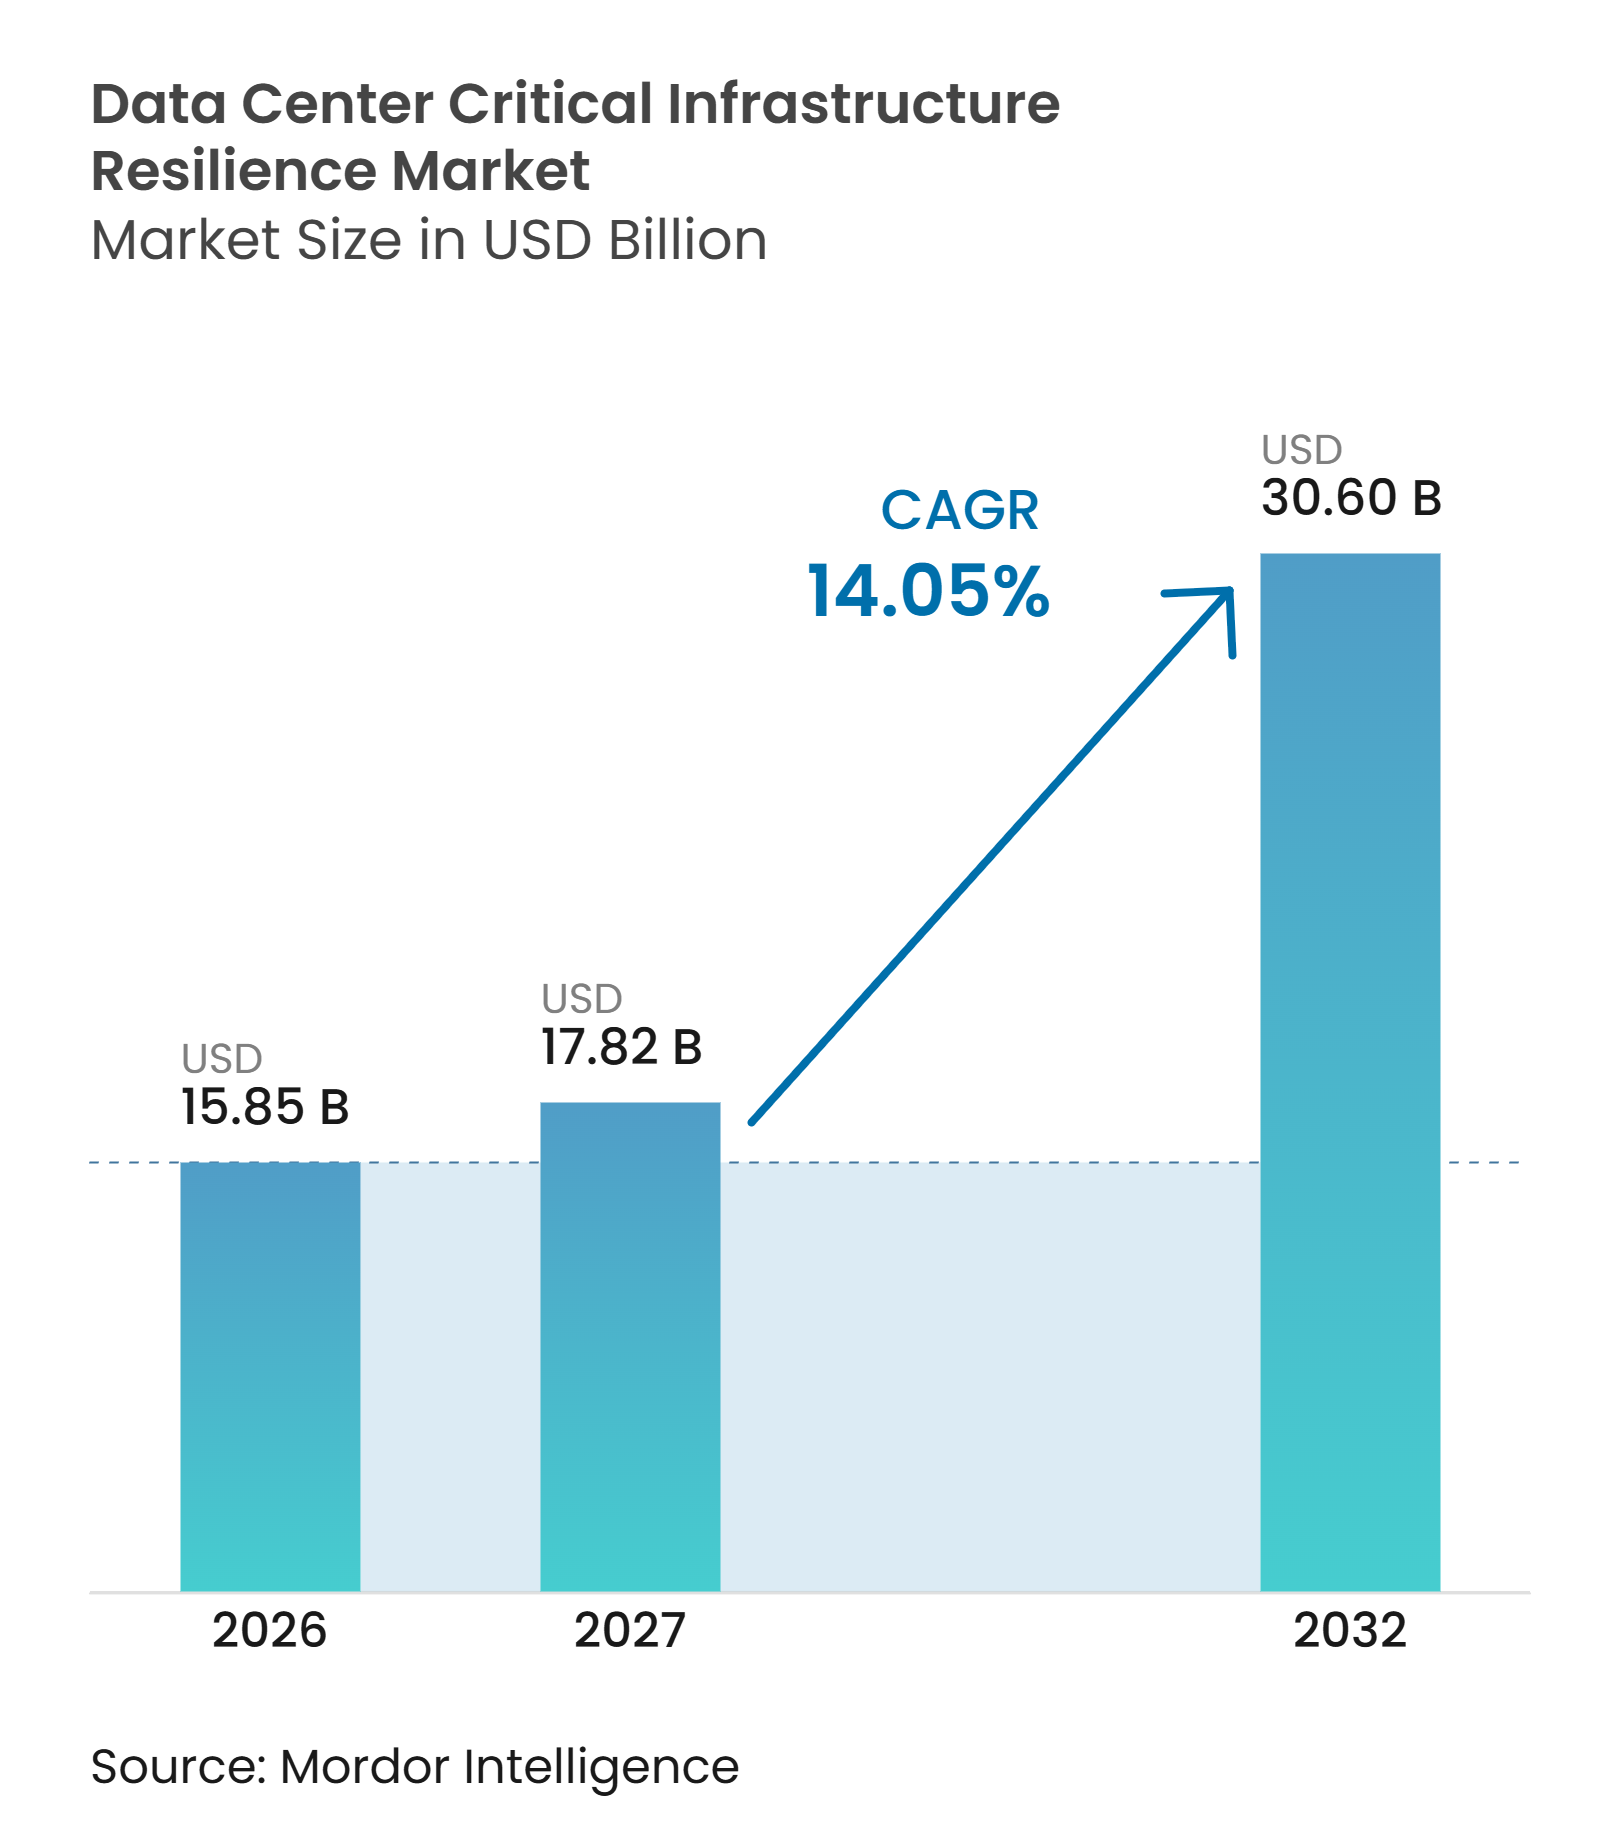
Se proyecta que el tamaño del mercado de resiliencia de infraestructura crítica de centros de datos será de 15,85 mil millones de USD en 2026 y alcanzará los 30,60 mil millones de USD para 2032, expandiéndose a una CAGR del 14,05% de 2027 a 2032. El mercado de resiliencia de infraestructura crítica de centros de datos está siendo moldeado por una mayor densidad de computación, mayores entornos en la nube y compromisos de servicio más estrictos. Los operadores están tratando la energía redundante, la refrigeración, la conectividad y los procesos de recuperación como requisitos operativos fundamentales en lugar de salvaguardas opcionales. El mercado de resiliencia de infraestructura crítica de centros de datos también se beneficia de la demanda de planes de continuidad probados entre los operadores que prestan servicios a servicios financieros, atención médica, gobierno y otros servicios esenciales. Los proveedores están respondiendo combinando equipos de instalaciones, software de monitoreo, planificación de recuperación y soporte de certificación. Esto crea oportunidades para los proveedores que pueden conectar información de riesgo física y digital sin añadir complejidad a las operaciones diarias.
Conclusiones Clave del Informe
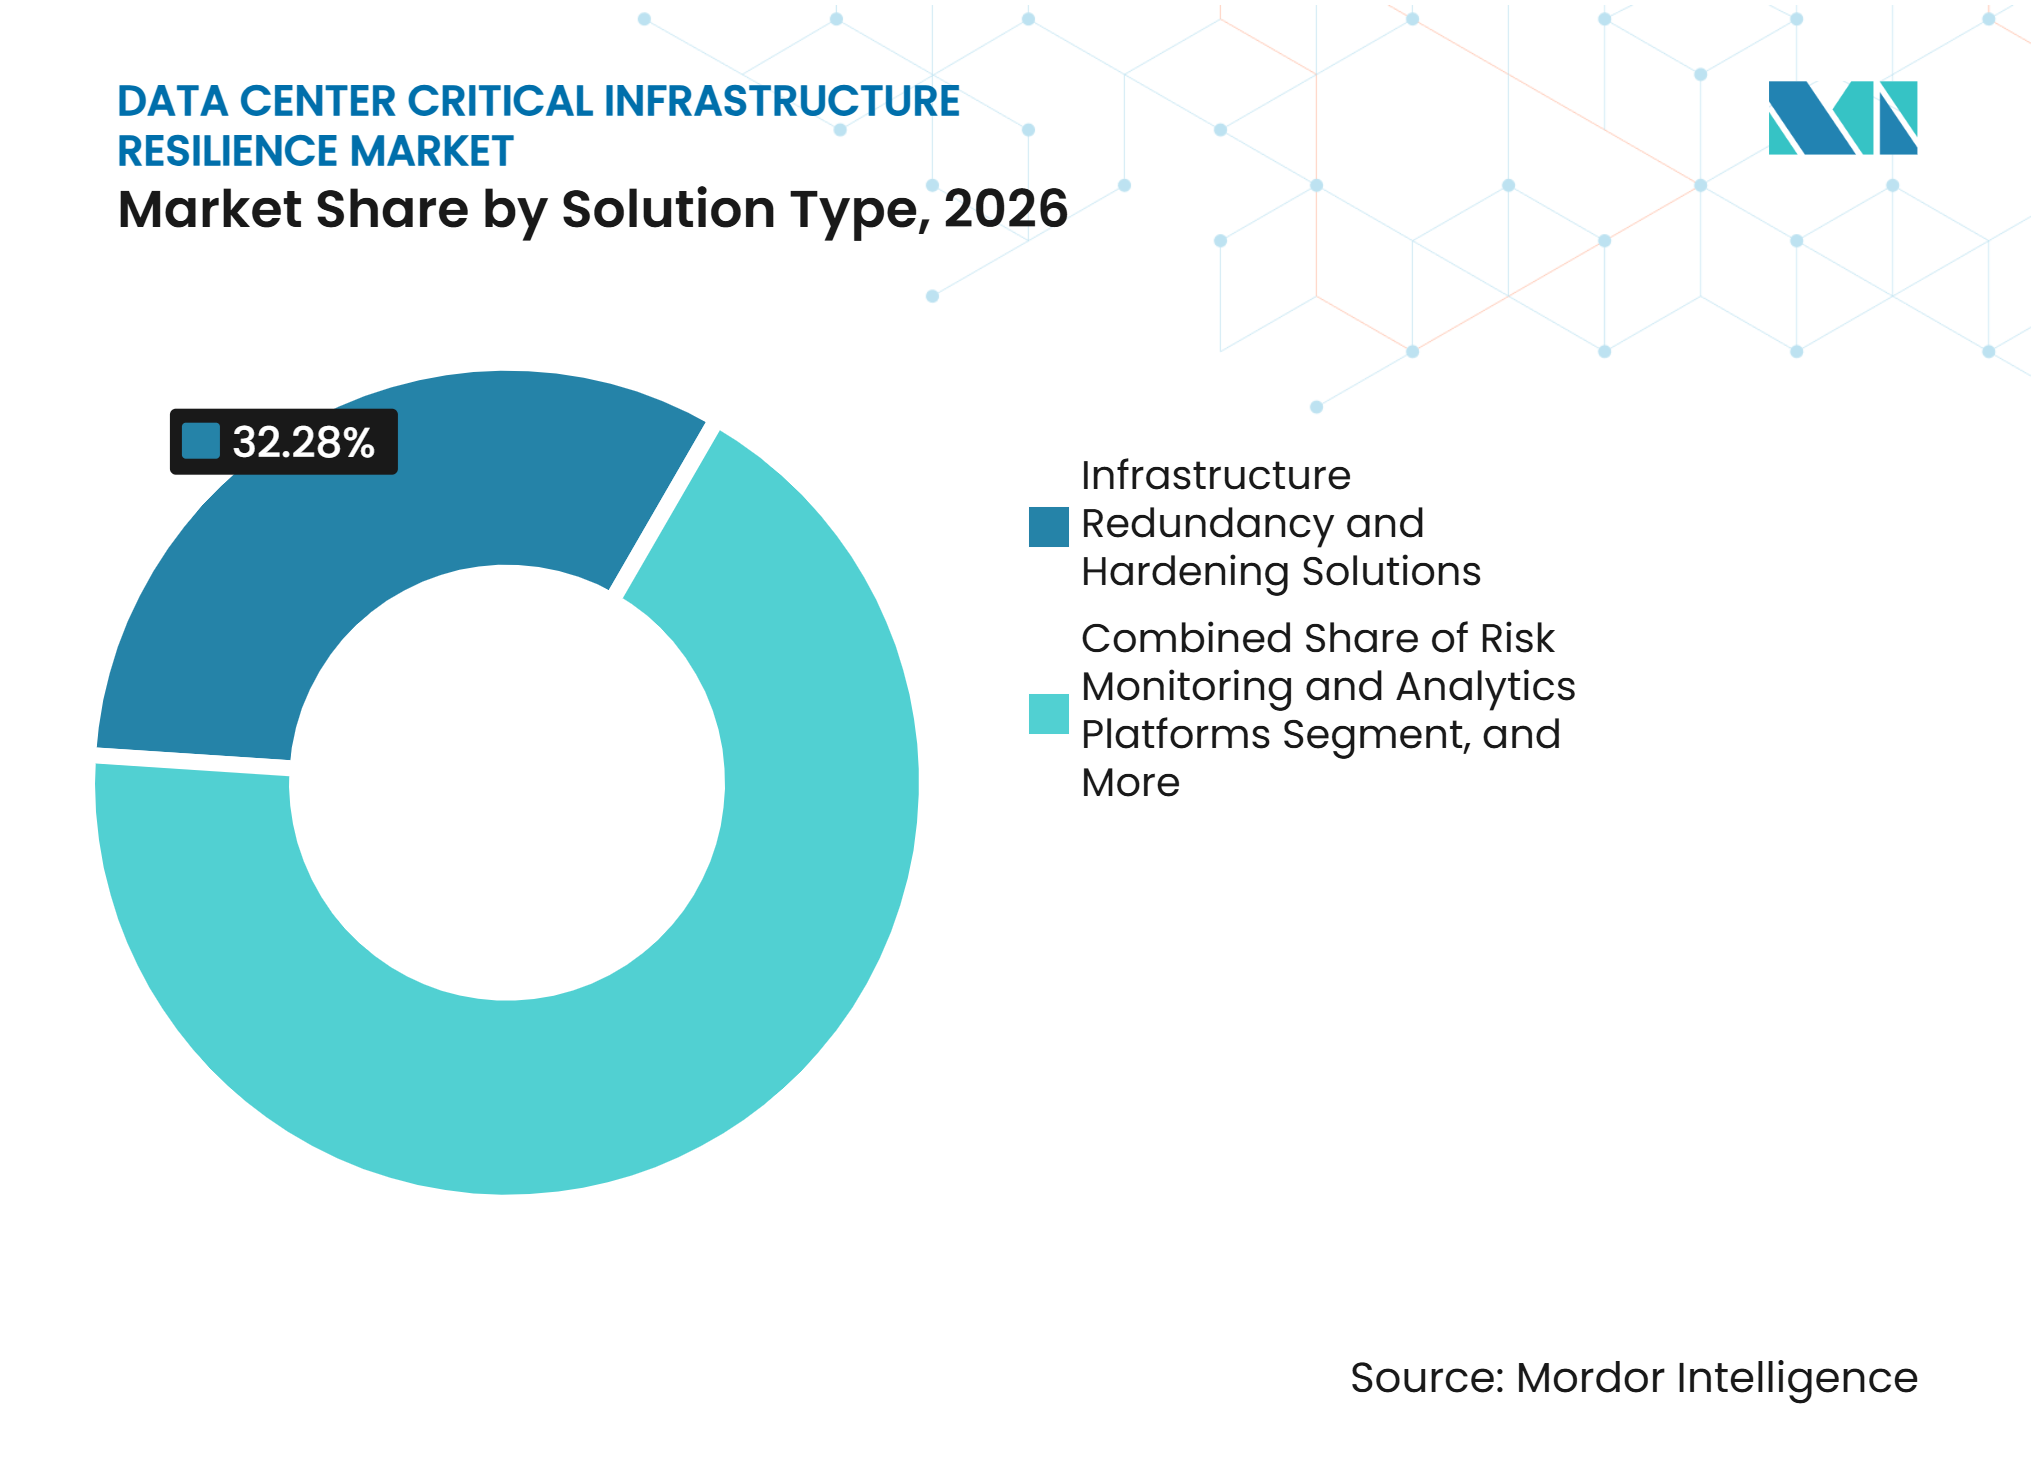
- Por tipo de solución, las Soluciones de Redundancia de Infraestructura y Refuerzo representaron el 32,28% de la participación del mercado de resiliencia de infraestructura crítica de centros de datos en 2026, mientras que se proyecta que las Plataformas de Monitoreo de Riesgos y Análisis se expandirán a una CAGR del 15,68% hasta 2032.
- Por categoría de riesgo, la Interrupción de Energía y Servicios Públicos representó el 30,96% del tamaño del mercado de resiliencia de infraestructura crítica de centros de datos en 2026, mientras que se proyecta que la Interrupción de Red y Conectividad se expandirá a una CAGR del 15,74% hasta 2032.
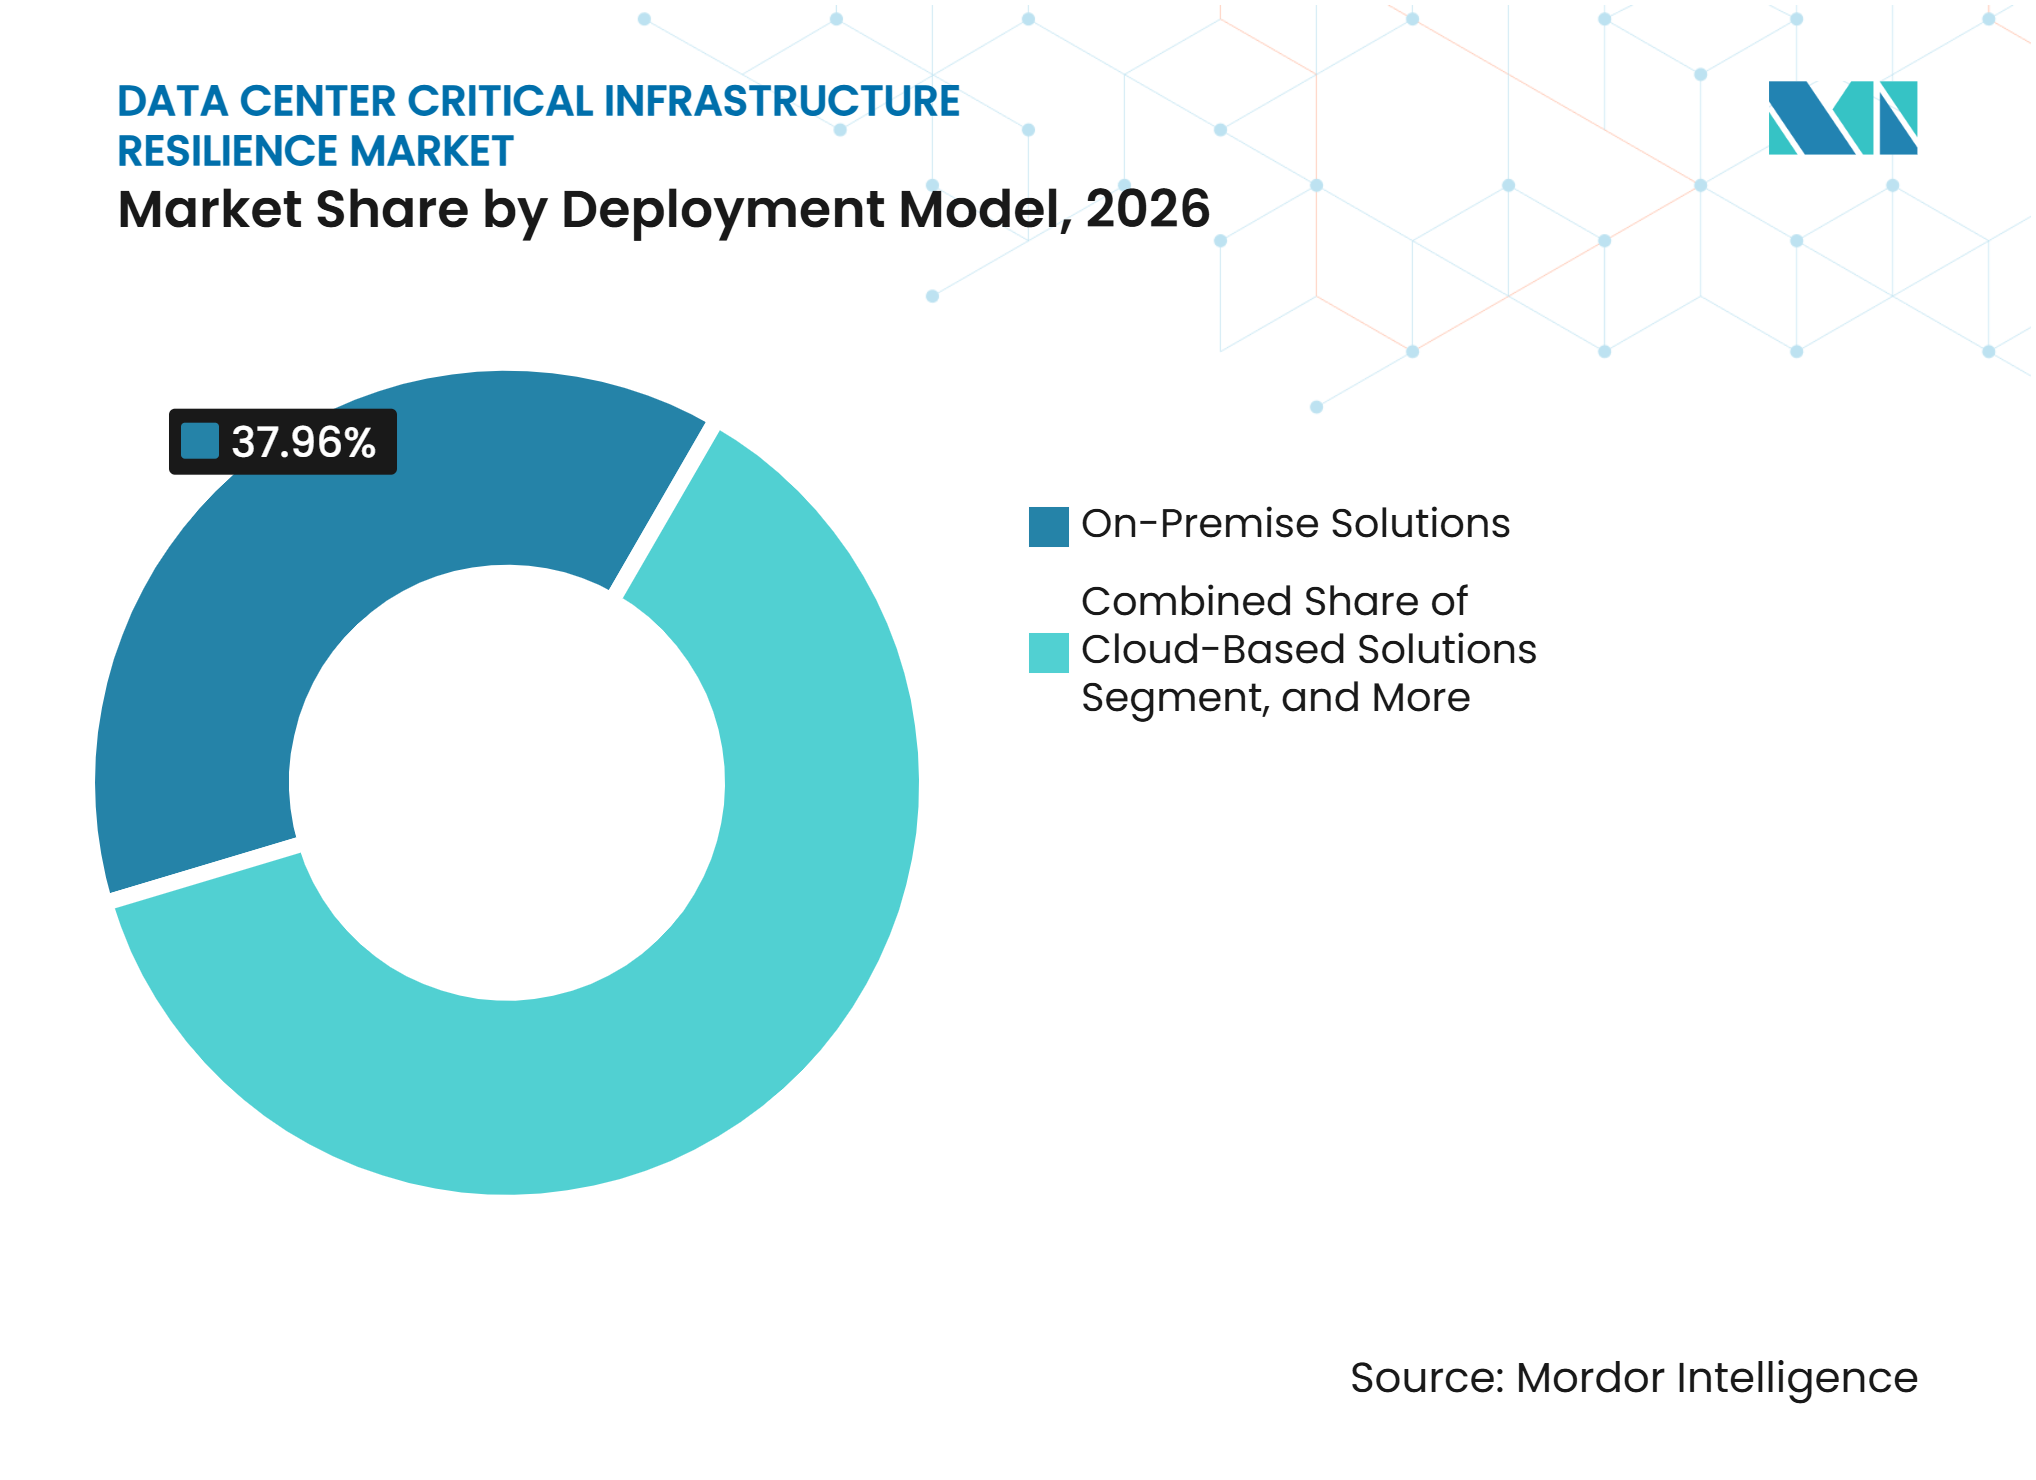
- Por modelo de implementación, las Soluciones en las Instalaciones representaron el 37,96% de la participación de ingresos en 2026, mientras que se proyecta que las Soluciones Basadas en la Nube se expandirán a una CAGR del 15,78% hasta 2032.
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron el 35,37% de la participación de ingresos en 2026, mientras que se proyecta que los Centros de Datos de Hiperescala se expandirán a una CAGR del 15,85% hasta 2032.
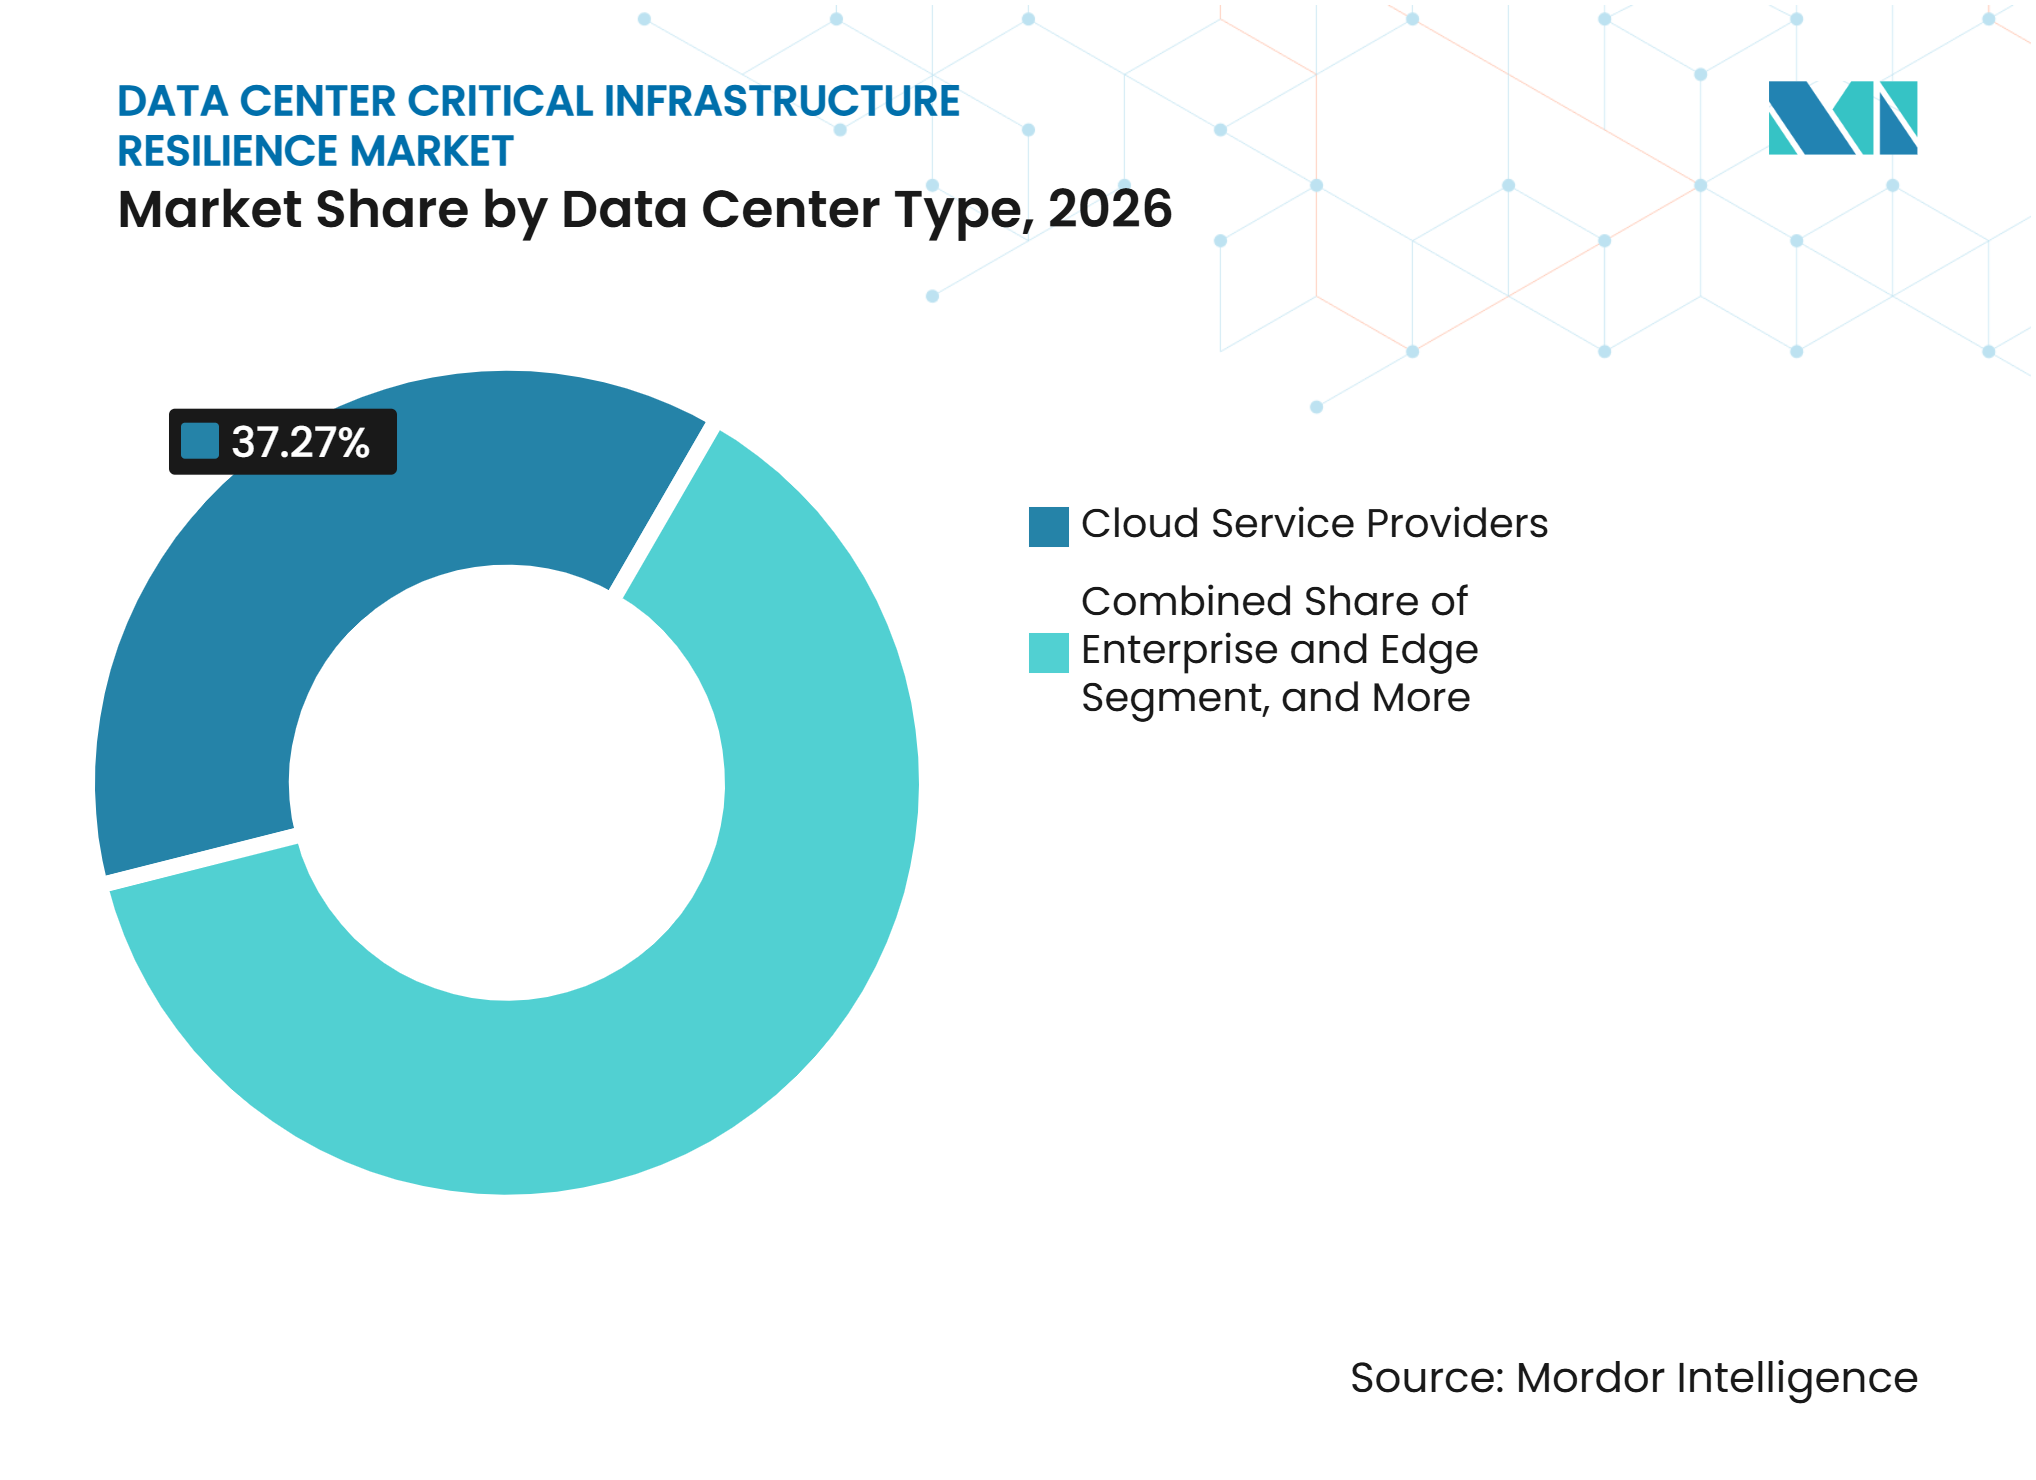
- Por tipo de centro de datos, los Proveedores de Servicios en la Nube representaron el 37,27% de la participación de ingresos en 2026 y se proyecta que se expandirán a una CAGR del 15,69% hasta 2032.
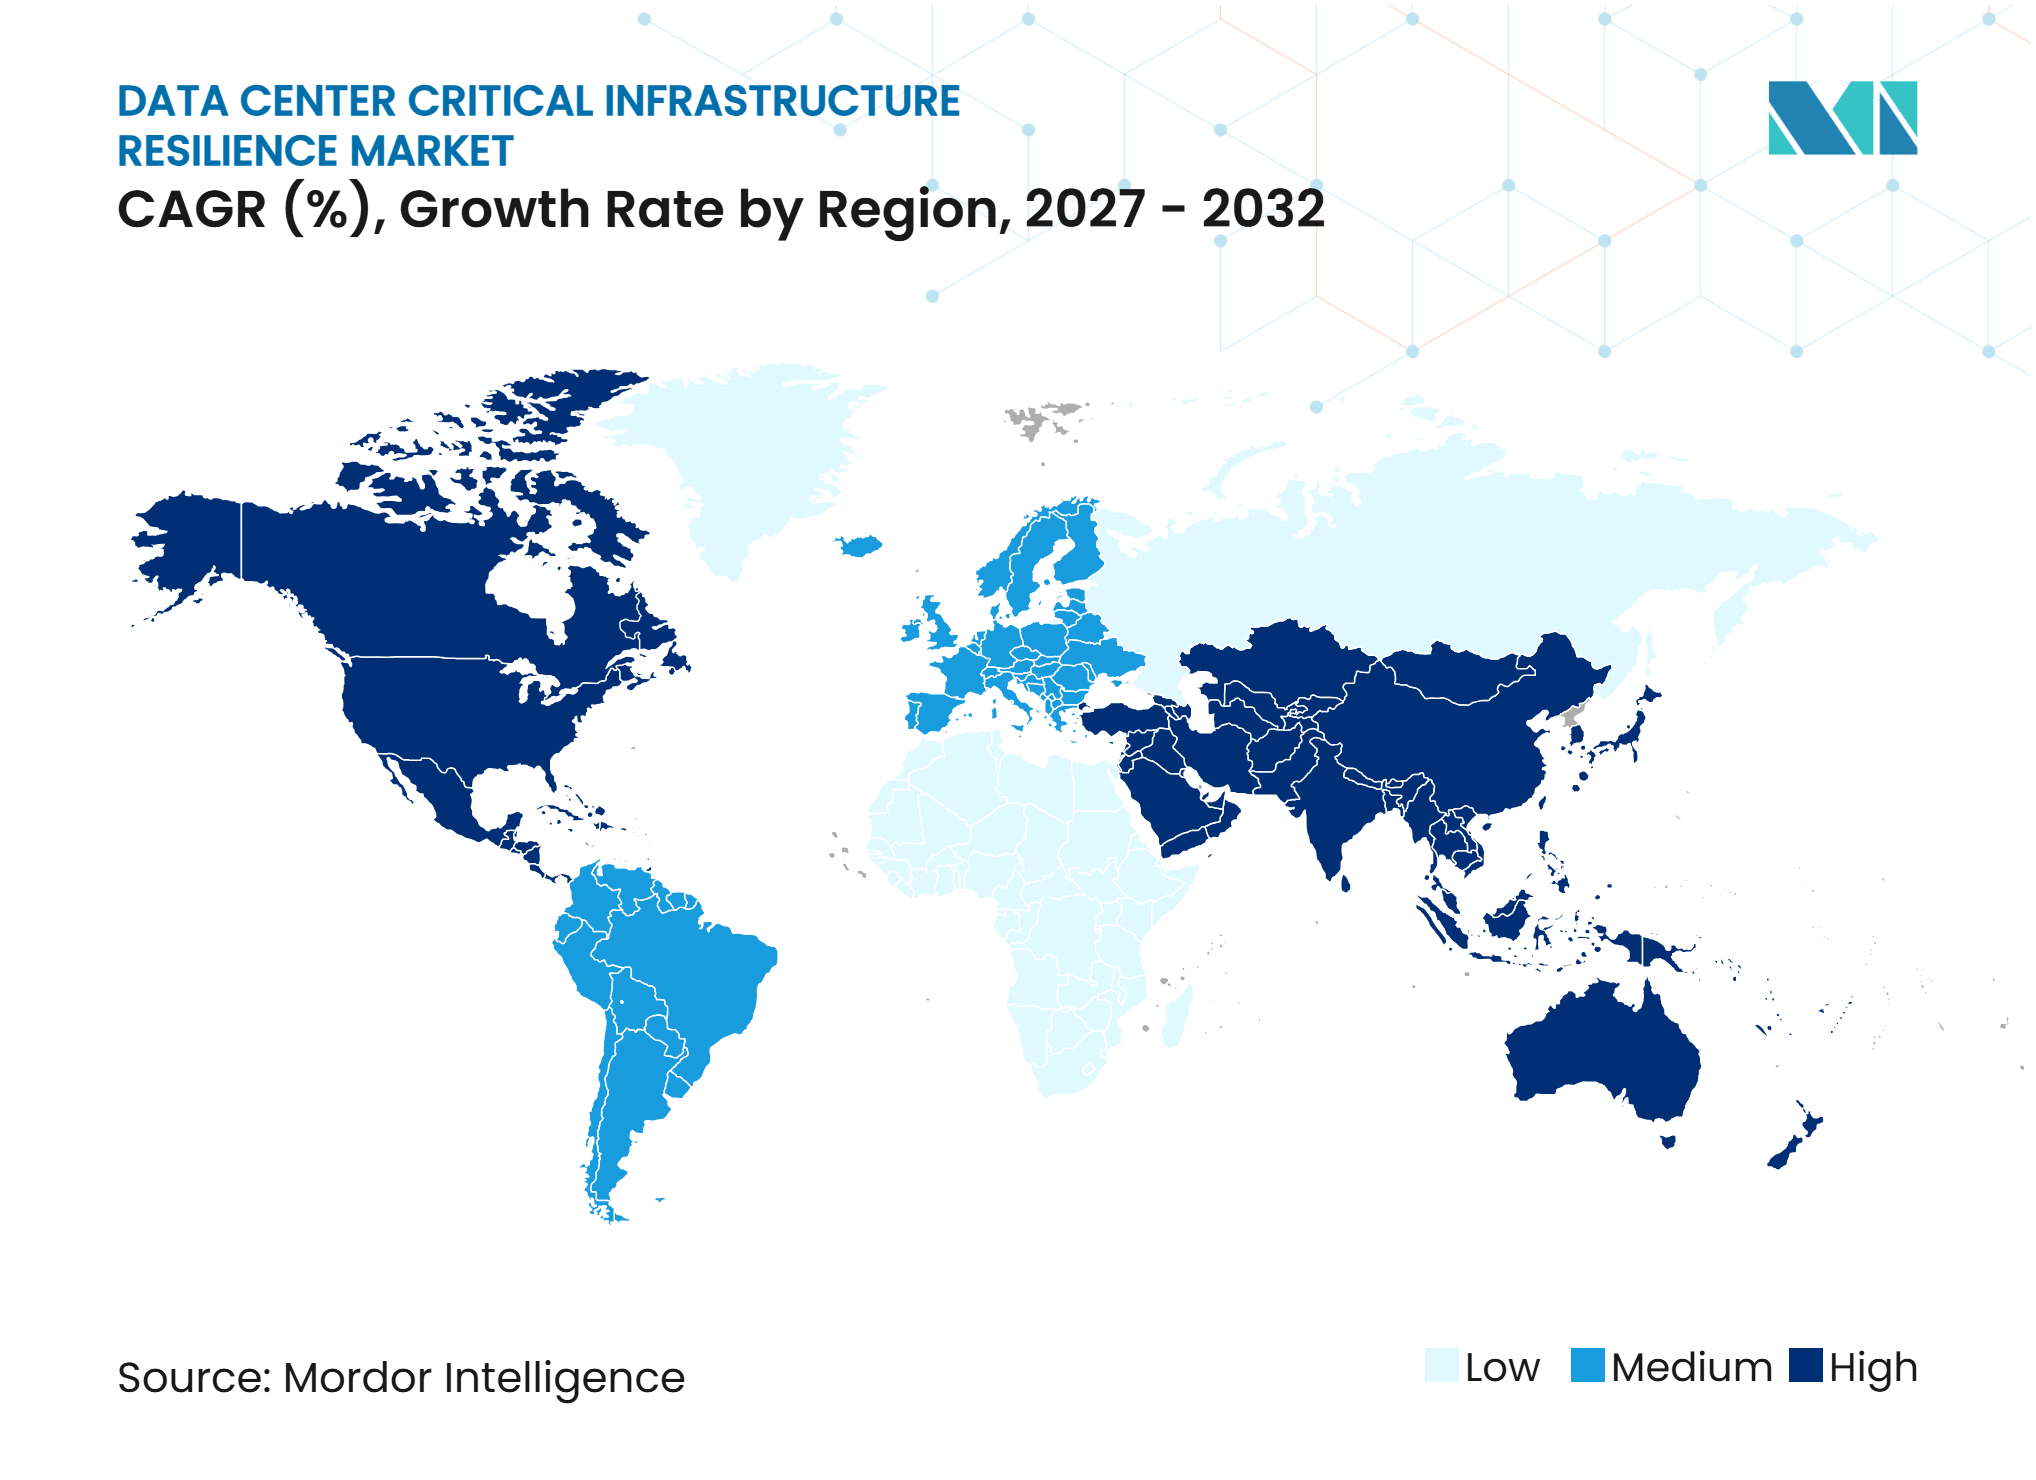
- Por geografía, América del Norte representó el 39,35% de la participación de ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 15,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Tiempo de Inactividad y la Exposición Contractual | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Cargas de Trabajo en la Nube, IA y de Misión Crítica | +3.0% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Exposición a Condiciones Meteorológicas Extremas e Interrupciones de Servicios Públicos | +2.3% | Global, acentuado en América del Norte, Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Requisitos Regulatorios y de Clientes para la Continuidad Probada | +1.9% | Unión Europea y América del Norte como núcleo, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Recuperación ante Ciberataques y Ransomware | +1.6% | Global, más agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Preparación para la Continuidad ante Eventos de Red y Reinicio Coordinado | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Tiempo de Inactividad y la Exposición Contractual
El mercado de resiliencia de infraestructura crítica de centros de datos está respaldado por el costo directo de las interrupciones del servicio y el uso creciente de compromisos de disponibilidad en los contratos con clientes. Uptime Institute informó que el 20% de los encuestados indicó que su interrupción significativa más reciente costó más de 1 millón de USD.[1] Un fallo puede afectar simultáneamente el trabajo de recuperación, las operaciones de los clientes, los créditos de servicio y la confianza en el operador. Esto hace que la prevención de interrupciones sea relevante tanto para los presupuestos de instalaciones como para la gestión del riesgo comercial. Por lo tanto, los operadores están evaluando los compromisos de servicio de forma independiente de la cobertura por daños a la propiedad y los procedimientos de recuperación. El mercado de resiliencia de infraestructura crítica de centros de datos gana demanda cuando los acuerdos de monitoreo y respuesta pueden identificar un problema antes de que se convierta en un evento que afecte al cliente.
Expansión de Cargas de Trabajo en la Nube, IA y de Misión Crítica
Las cargas de trabajo en la nube e IA están elevando las expectativas de rendimiento de los sistemas de energía, térmicos y de red. Uptime Institute encontró que el despliegue de racks de alta densidad está aumentando en todo el sector de centros de datos, lo que incrementa las consecuencias de un fallo dentro de una huella física más pequeña. El mercado de resiliencia de infraestructura crítica de centros de datos está respondiendo a medida que los operadores incorporan redundancia en las nuevas instalaciones desde etapas más tempranas del proceso de diseño. Estos operadores necesitan equipos que admitan la puesta en marcha, el mantenimiento y la expansión sin interrumpir las cargas de trabajo activas. El cambio favorece diseños coordinados que alineen los sistemas eléctricos, los sistemas de refrigeración, las rutas de red y los procedimientos de recuperación. También otorga a los proveedores de pruebas y certificación un papel más relevante antes de que un sitio comience a prestar servicio en producción.
Exposición a Condiciones Meteorológicas Extremas e Interrupciones de Servicios Públicos
El calor extremo, la sequía y otros riesgos climáticos están aumentando la necesidad de proteger la capacidad de energía y refrigeración en los centros de datos. El Foro Económico Mundial declaró que los riesgos climáticos podrían añadir 81 mil millones de USD a los costos operativos anuales globales de los centros de datos para 2035.[2] Los eventos de calor pueden aumentar la demanda de refrigeración al mismo tiempo que ejercen presión sobre la red eléctrica que da soporte a la instalación. Esta doble exposición hace que la energía de respaldo, la capacidad térmica y los planes de reinicio coordinado sean más importantes. El mercado de resiliencia de infraestructura crítica de centros de datos también se ve afectado por los requisitos de seguros, donde los operadores deben demostrar medidas de adaptación física. Las revisiones de resiliencia se están adelantando en la selección de sitios y el diseño de instalaciones porque los prestamistas y aseguradoras necesitan evidencia de cómo se gestionará la exposición climática futura.
Requisitos Regulatorios y de Clientes para la Continuidad Probada
Los requisitos regulatorios están convirtiendo las pruebas de continuidad documentadas en una obligación operativa más formal para muchos clientes de centros de datos. El Banco Central de Irlanda explica que DORA exige que las entidades financieras cubiertas aborden la gestión del riesgo de TIC, las pruebas, la notificación de incidentes y el riesgo de terceros.[3] Los proveedores de centros de datos que atienden a clientes regulados pueden enfrentar solicitudes más detalladas de evidencia de auditoría y documentación de recuperación. NIS2 también identifica a los proveedores de servicios de centros de datos como entidades dentro del marco de infraestructura digital de la Unión Europea. El mercado de resiliencia de infraestructura crítica de centros de datos se beneficia cuando los clientes exigen objetivos de recuperación probados, certificación de nivel y verificación rutinaria en los contratos con proveedores. La norma ISO 22301 puede proporcionar una base común para la gestión de la continuidad del negocio, mientras que los acuerdos con los clientes determinan cómo deben operar esos controles en la práctica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación y Prioridades de Infraestructura Competidoras | -2.4% | Global | Corto plazo (≤ 2 años) |
| Integración de Sistemas Heredados y Registros de Dependencias Fragmentados | -1.8% | Global, más prevalente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Resiliencia | -1.4% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Dificultad para Cuantificar las Pérdidas Evitadas y el Retorno sobre la Inversión | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Prioridades de Infraestructura Competidoras
Los altos requisitos de capital pueden retrasar las mejoras de resiliencia, especialmente en instalaciones que también están añadiendo capacidad de computación y nuevos sistemas de refrigeración. El mercado de resiliencia de infraestructura crítica de centros de datos enfrenta una adopción desigual porque los grandes operadores pueden incluir redundancia en los nuevos diseños, mientras que los sitios más pequeños pueden necesitar cambios costosos en la infraestructura existente. Los plazos de entrega de equipos, las necesidades de mano de obra y los compromisos con los inquilinos pueden limitar aún más las ventanas disponibles para el trabajo en las instalaciones. El resultado es una diferencia en la madurez de la resiliencia entre los nuevos sitios de hiperescala y las instalaciones empresariales o de colocación más antiguas. Los operadores pueden priorizar las adiciones de capacidad cuando la demanda es inmediata, incluso cuando una mejora reduciría la exposición futura. Esta restricción favorece los diseños modulares y los programas por fases que permiten a las instalaciones mejorar la protección sin dejar fuera de servicio los servicios críticos.
Integración de Sistemas Heredados y Registros de Dependencias Fragmentados
Los sitios heredados a menudo tienen registros incompletos de las dependencias entre energía, refrigeración, redes y aplicaciones de negocio. Nokia identifica la deriva de configuración como una causa de problemas de confiabilidad de red cuando los entornos de producción difieren de su diseño previsto. El mercado de resiliencia de infraestructura crítica de centros de datos debe abordar instalaciones que utilizan equipos de varios proveedores y generaciones. Fusion Risk Management introdujo la Optimización de Recuperación para secuenciar las actividades de restauración utilizando el contexto de dependencias en los sistemas empresariales. Los ejercicios de conmutación por error en vivo pueden exponer puntos únicos de fallo no documentados, lo que puede añadir trabajo de corrección no planificado. Las necesidades de integración pueden alargar los ciclos de compra e implementación incluso cuando el caso de negocio para la resiliencia es claro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Redundancia Física Lidera Mientras las Plataformas de Análisis AvanzanLas Soluciones de Redundancia de Infraestructura y Refuerzo representaron el 32,28% de los ingresos de 2026, lo que convierte a la protección física en la categoría de solución más grande del mercado de resiliencia de infraestructura crítica de centros de datos. La categoría incluye rutas de energía redundantes, sistemas de alimentación ininterrumpida, capacidad de refrigeración de respaldo, diversidad de red y equipos de distribución modulares. Estas medidas proporcionan la base que los operadores necesitan antes de añadir monitoreo basado en software o flujos de trabajo de recuperación formales. Vertiv informó un backlog de pedidos de fin de año de 15 mil millones de USD y una expansión de ingresos interanual del 24% en el primer trimestre de 2025, lo que refleja una fuerte demanda de infraestructura crítica de energía y refrigeración. La industria de resiliencia de infraestructura crítica de centros de datos depende de esta capa de hardware porque las instalaciones de alta densidad no pueden depender de una única alimentación de servicios públicos, ruta de refrigeración o ruta de red. Las Soluciones de Continuidad del Negocio y Recuperación ante Desastres, la Evaluación y Consultoría de Resiliencia, los Servicios de Planificación y Respuesta ante Emergencias, y los Servicios de Pruebas, Auditoría y Certificación amplían esa base. Estos servicios respaldan el trabajo recurrente a medida que los operadores verifican los planes, preparan a los equipos y demuestran a los clientes que los procedimientos de recuperación han sido probados. Los requisitos de los inquilinos para obtener evidencia de continuidad están haciendo que la validación por terceros sea más relevante en la adquisición de instalaciones.
Se proyecta que las Plataformas de Monitoreo de Riesgos y Análisis se expandirán a una CAGR del 15,68% hasta 2032. El segmento está evolucionando desde la gestión simple de alarmas hacia sistemas que identifican condiciones cambiantes antes de que interrumpan el servicio. Schneider Electric introdujo capacidades de recuperación ante desastres predictiva impulsada por IA en su plataforma EcoStruxure DCIM en octubre de 2026. El enfoque de plataforma puede reunir señales de instalaciones, eventos cibernéticos y datos de continuidad en una vista operativa compartida. Esto reduce la dependencia de equipos separados para interpretar alarmas individuales sin el contexto operativo más amplio. El mercado de resiliencia de infraestructura crítica de centros de datos recompensa a los proveedores que hacen que la información de dependencias sea más fácil de usar durante las operaciones normales y durante la recuperación. Las plataformas de análisis también pueden respaldar las revisiones posteriores a un evento, lo que permite a los operadores verificar si una respuesta a un incidente funcionó según lo previsto. La industria de resiliencia de infraestructura crítica de centros de datos tiene, por lo tanto, espacio para los proveedores que conectan el estado del equipo con las prioridades de los servicios de negocio.



Por Categoría de Riesgo:
La Exposición a la Energía Lidera Mientras el Riesgo de Conectividad AumentaLa Interrupción de Energía y Servicios Públicos representó el 30,96% del gasto de 2026 en todas las categorías de riesgo. Uptime Institute continúa identificando los problemas de energía como la causa más común de interrupciones graves y severas en los centros de datos. Las mayores densidades de rack elevan el efecto operativo de una interrupción eléctrica, particularmente donde las cargas de trabajo de IA y nube se ejecutan de forma continua. Los operadores están invirtiendo en sistemas de transferencia, almacenamiento de energía, generación de respaldo y diseños que aíslan los fallos antes de que afecten a una capacidad más amplia. El Fallo de Refrigeración y Ambiental también es una preocupación importante porque los equipos más densos elevan las consecuencias térmicas de la pérdida de refrigeración. Los Desastres Naturales y las Condiciones Meteorológicas Extremas requieren atención donde un sitio puede enfrentar tanto daños relacionados con el clima como una interrupción de la red eléctrica. Los Incidentes de Seguridad Física y la Interrupción Operativa y de la Cadena de Suministro reciben asignaciones menores hoy en día, pero pueden exponer equipos críticos, documentación o capacidad de mantenimiento. El mercado de resiliencia de infraestructura crítica de centros de datos está abordando cada vez más estas categorías de riesgo a través de controles coordinados en lugar de independientes.
Se proyecta que la Interrupción de Red y Conectividad se expandirá a una CAGR del 15,74% hasta 2032. Uptime Institute informó que los eventos de fibra y conectividad contribuyen a interrupciones prolongadas, que pueden ser especialmente perjudiciales para las cargas de trabajo que necesitan acceso externo continuo. Los operadores están respondiendo a través de rutas de fibra diversas, operadores independientes, mejor observabilidad de la red y rutas de conmutación por error probadas. La necesidad es más amplia que el hardware de conectividad porque un plan de recuperación debe identificar qué aplicaciones, sitios y servicios al cliente dependen de cada ruta. Esto crea un vínculo más estrecho entre los equipos de ingeniería de red, respuesta a incidentes y continuidad del negocio. El mercado de resiliencia de infraestructura crítica de centros de datos también se ve afectado por la superposición entre los riesgos cibernéticos y físicos. Una vista de riesgo unificada puede ayudar a los operadores a comprender si un incidente de seguridad podría afectar el acceso a los equipos, el control de la red o la restauración del servicio.
Por Modelo de Implementación:
Los Sistemas en las Instalaciones Siguen Siendo Importantes Mientras las Soluciones Basadas en la Nube se ExpandenLas Soluciones en las Instalaciones representaron el 37,96% de los ingresos de 2026. Los operadores de servicios financieros, atención médica, gobierno e infraestructura crítica a menudo necesitan control directo sobre la arquitectura, las pruebas y la evidencia de auditoría. Estas organizaciones pueden mantener sistemas en el sitio porque la soberanía de datos, la latencia y las responsabilidades contractuales limitan cuánta validación de recuperación puede delegarse. Los entornos de mainframe heredados e IBM Power también respaldan la demanda de acuerdos de resiliencia locales. Kyndryl amplió Cloud Uplift a las regiones de Microsoft Azure en Tokio y Osaka en mayo de 2026, ofreciendo una ruta para que las empresas migren cargas de trabajo heredadas de AIX, IBM i y x86 a un entorno en la nube. El mercado de resiliencia de infraestructura crítica de centros de datos continúa atendiendo a los usuarios en las instalaciones porque los programas de modernización deben preservar la continuidad del servicio durante toda la migración. Los acuerdos híbridos son relevantes para las organizaciones que necesitan control local pero desean flujos de trabajo de continuidad gestionados de forma centralizada. También ofrecen una forma gradual de mover cargas de trabajo seleccionadas sin cambiar el modelo de control para cada aplicación crítica.
Se proyecta que las Soluciones Basadas en la Nube se expandirán a una CAGR del 15,78% hasta 2032. La entrega en la nube permite a las organizaciones con múltiples sitios gestionar el estado de recuperación, los riesgos de terceros y las acciones ante incidentes desde una interfaz compartida. ServiceNow lanzó su solución de Resiliencia Operacional en 2026 para conectar los procesos de gestión de riesgos, seguridad, gestión de TI, riesgo de terceros y continuidad del negocio. El enfoque muestra cómo las plataformas en la nube pueden cubrir un modelo operativo más amplio que las herramientas tradicionales de recuperación ante desastres. El mercado de resiliencia de infraestructura crítica de centros de datos se beneficia de este modelo cuando los usuarios necesitan visibilidad en muchos sitios, proveedores y aplicaciones. Las plataformas compartidas también pueden ayudar a los clientes a aplicar objetivos de recuperación y prácticas de informes coherentes. Su valor depende de una propiedad clara de los datos, controles de acceso e integración confiable con los sistemas de instalaciones en las instalaciones.

Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Proporcionan Escala Mientras la Demanda de Hiperescala se AceleraLos Centros de Datos Grandes representaron el 35,37% de los ingresos de 2026. Estas instalaciones respaldan zonas de nube establecidas, parques de colocación empresarial y grandes entornos corporativos donde el gasto en resiliencia suele ser recurrente. Su escala respalda diseños dedicados de energía y refrigeración, operaciones de seguridad y relaciones establecidas con auditores y proveedores de servicios. Los Centros de Datos Medianos son importantes a medida que los operadores regionales mejoran los niveles de servicio para satisfacer las expectativas de los inquilinos establecidas por instalaciones más grandes. Los Centros de Datos Pequeños gastan menos por sitio, pero su base instalada combinada puede respaldar la demanda de herramientas de monitoreo y continuidad basadas en suscripción. El mercado de resiliencia de infraestructura crítica de centros de datos necesita diferentes modelos de entrega porque los operadores más pequeños pueden no tener grandes equipos de resiliencia en el sitio. Los servicios gestionados en la nube pueden dar a estos usuarios acceso a monitoreo, orientación de recuperación y soporte sin una función especializada interna completa. Los sitios más grandes, por el contrario, a menudo necesitan diseños personalizados que se adapten a su infraestructura existente y compromisos de servicio.
Se proyecta que los Centros de Datos de Hiperescala se expandirán a una CAGR del 15,85% hasta 2032. Estos sitios necesitan medidas de resiliencia que respalden grandes cargas de trabajo activas durante la construcción, el mantenimiento y las actualizaciones de capacidad. Schneider Electric introdujo equipos de conmutación de media tensión definidos por software en septiembre de 2026 y declaró que su piloto en Equinix permitió actualizaciones sin tiempo de inactividad. El diseño redujo el cableado de control en un 87%, el recuento de terminales en un 91% y el contenido de cobre en un 85%. El mercado de resiliencia de infraestructura crítica de centros de datos se ve influenciado por estos requisitos técnicos porque un largo tiempo de inactividad puede ser comercialmente inaceptable en los sitios de hiperescala. Los proveedores deben respaldar la construcción por etapas, las actualizaciones en vivo y los procedimientos de entrega probados. Esto refuerza la demanda de hardware que combina redundancia física con visibilidad de software y controles operativos.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran la Demanda y Mantienen el ImpulsoLos Proveedores de Servicios en la Nube representaron el 37,27% de los ingresos de 2026 en todos los tipos de centros de datos. Los operadores de nube pública compiten en compromisos de disponibilidad, lo que convierte el gasto en resiliencia en un medio para proteger los ingresos y la confianza de los clientes. Pueden comprar en flotas en lugar de instalación por instalación, creando una demanda concentrada para los proveedores de infraestructura. El mercado de resiliencia de infraestructura crítica de centros de datos está respaldado por este patrón de compra porque los proveedores de nube necesitan diseños y prácticas de recuperación coherentes en todas las regiones. Los despliegues de alta densidad añaden presión sobre los acuerdos de energía, refrigeración, conectividad y mantenimiento. Uptime Institute ha identificado el aumento sectorial de los racks de alta densidad, lo que refuerza la necesidad de planificación de capacidad y aislamiento controlado de fallos. Los operadores de colocación también se ven afectados porque sus inquilinos en la nube aplican cada vez más requisitos similares de auditoría y resiliencia. Los Centros de Datos Empresariales y de Borde siguen siendo segmentos más pequeños, aunque los sitios de borde pueden enfrentar personal local limitado y mayor exposición a eventos locales de red eléctrica o climáticos.
Se proyecta que los Proveedores de Servicios en la Nube se expandirán a una CAGR del 15,69% hasta 2032, lo que los convierte tanto en el tipo de centro de datos más grande como en el de más rápida expansión. Vertiv e Infineon firmaron una asociación estratégica de 3 años en noviembre de 2026 para el suministro de semiconductores de potencia de silicio y carburo de silicio para productos de energía crítica, incluidos sistemas de 800 V CC. El acuerdo muestra cómo los proveedores están asegurando componentes que respaldan la demanda continua de instalaciones preparadas para IA. El mercado de resiliencia de infraestructura crítica de centros de datos está moldeado por la necesidad de disponibilidad predecible de equipos a medida que los proveedores amplían sus parques. Los operadores de colocación siguen siendo compradores importantes porque los inquilinos de hiperescala pueden imponer requisitos de resiliencia a través de acuerdos de arrendamiento y servicio. Los operadores empresariales y de borde crean un patrón de demanda diferente que favorece el monitoreo remoto, la recuperación gestionada en la nube y los modelos operativos de menor intervención. Por lo tanto, los proveedores necesitan carteras que puedan atender tanto a grandes sitios centralizados como a ubicaciones distribuidas.
Análisis Geográfico
América del Norte
América del Norte representó el 39,35% de los ingresos de 2026, la mayor participación del mercado de resiliencia de infraestructura crítica de centros de datos entre las regiones. La región tiene una alta concentración de instalaciones de hiperescala, capacidad de colocación, clientes regulados y compromisos detallados de tiempo de actividad. El Departamento de Energía de los Estados Unidos declara que los centros de datos son un foco importante de los recursos y acciones federales de eficiencia energética. La combinación de alta densidad de computación y servicios de negocio en red aumenta la importancia de la protección de la energía y la recuperación coordinada. La planificación de la red eléctrica se está convirtiendo en una consideración estratégica porque el crecimiento de las instalaciones puede añadir demanda en las mismas áreas locales. Pacific Gas and Electric anunció una planificación de infraestructura destinada a respaldar la nueva carga de los centros de datos hasta 2030. Los operadores están respondiendo con energía de respaldo, almacenamiento de energía, mayor capacidad de refrigeración y procedimientos para la continuidad ante eventos de red eléctrica. La ciberseguridad y la protección de infraestructuras también son fundamentales para los programas de resiliencia porque las obligaciones de servicio pueden verse afectadas tanto por interrupciones físicas como digitales. El mercado de resiliencia de infraestructura crítica de centros de datos en América del Norte se beneficia de prácticas de auditoría maduras, aunque los eventos compuestos aún requieren una planificación más profunda en escenarios de energía, clima y ciberseguridad.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 15,81% hasta 2032, la tasa regional más alta en el mercado de resiliencia de infraestructura crítica de centros de datos. La demanda de centros de datos está siendo respaldada por la adopción de la nube, la transformación digital y la nueva infraestructura de IA en India, Malasia, Japón, Singapur y Corea del Sur. El entorno operativo regional está moldeado por la disponibilidad de energía, las restricciones de agua, los límites de terreno, la presión sobre los costos de construcción y la confiabilidad desigual de la red eléctrica. Estos factores hacen que la planificación del sitio y el compromiso con las empresas de servicios públicos locales sean más importantes antes de que una instalación entre en servicio. IDC Frontier informó un incidente de ransomware en octubre de 2026 en la Región 1 del Este de Japón que afectó a múltiples sistemas y clientes. El incidente demuestra la exposición a la continuidad creada por la infraestructura de múltiples inquilinos y respalda la demanda de procesos de restauración probados. Los proveedores en la región están adoptando más monitoreo remoto, recuperación en múltiples sitios y controles que protegen la conectividad además del equipo de las instalaciones. El mercado de resiliencia de infraestructura crítica de centros de datos tiene oportunidades donde los operadores pueden adaptar los estándares globales a las condiciones locales de red eléctrica, clima, soberanía de datos y suministro. La recuperación cibernética se está convirtiendo en una parte más importante de la planificación de infraestructuras, en lugar de una actividad de TI separada.
Europa, Oriente Medio y África, y América del Sur
Europa es un importante contribuyente de ingresos porque DORA y NIS2 han creado expectativas detalladas de continuidad, supervisión e informes para muchas relaciones de servicios digitales. La influencia regulatoria de DORA está aumentando la demanda de pruebas, auditorías, documentación y evidencia de que los acuerdos con terceros pueden respaldar la resiliencia operacional. La Ley de Eficiencia Energética de Alemania añade otro factor de cumplimiento para los operadores de centros de datos al vincular las operaciones de las instalaciones con los requisitos de eficiencia energética. En Oriente Medio y África, las nuevas instalaciones en Arabia Saudita y los Emiratos Árabes Unidos necesitan arquitectura de resiliencia desde la etapa de puesta en marcha, incluida la seguridad física, la inteligencia de amenazas y los planes de continuidad probados. América del Sur sigue siendo el agrupamiento regional más pequeño, con Brasil como principal centro de actividad. Los operadores allí pueden enfrentar inestabilidad en la red eléctrica y un grupo más pequeño de especialistas certificados, lo que refuerza el caso de las plataformas de resiliencia gestionadas de forma remota. El mercado de resiliencia de infraestructura crítica de centros de datos requiere modelos operativos locales porque las restricciones y las necesidades de cumplimiento difieren entre estas regiones. En todo el grupo mixto, la certificación y las pruebas estructuradas pueden dar a los clientes una forma común de comparar la capacidad de resiliencia entre ubicaciones.
Panorama Competitivo
Concentración del Mercado
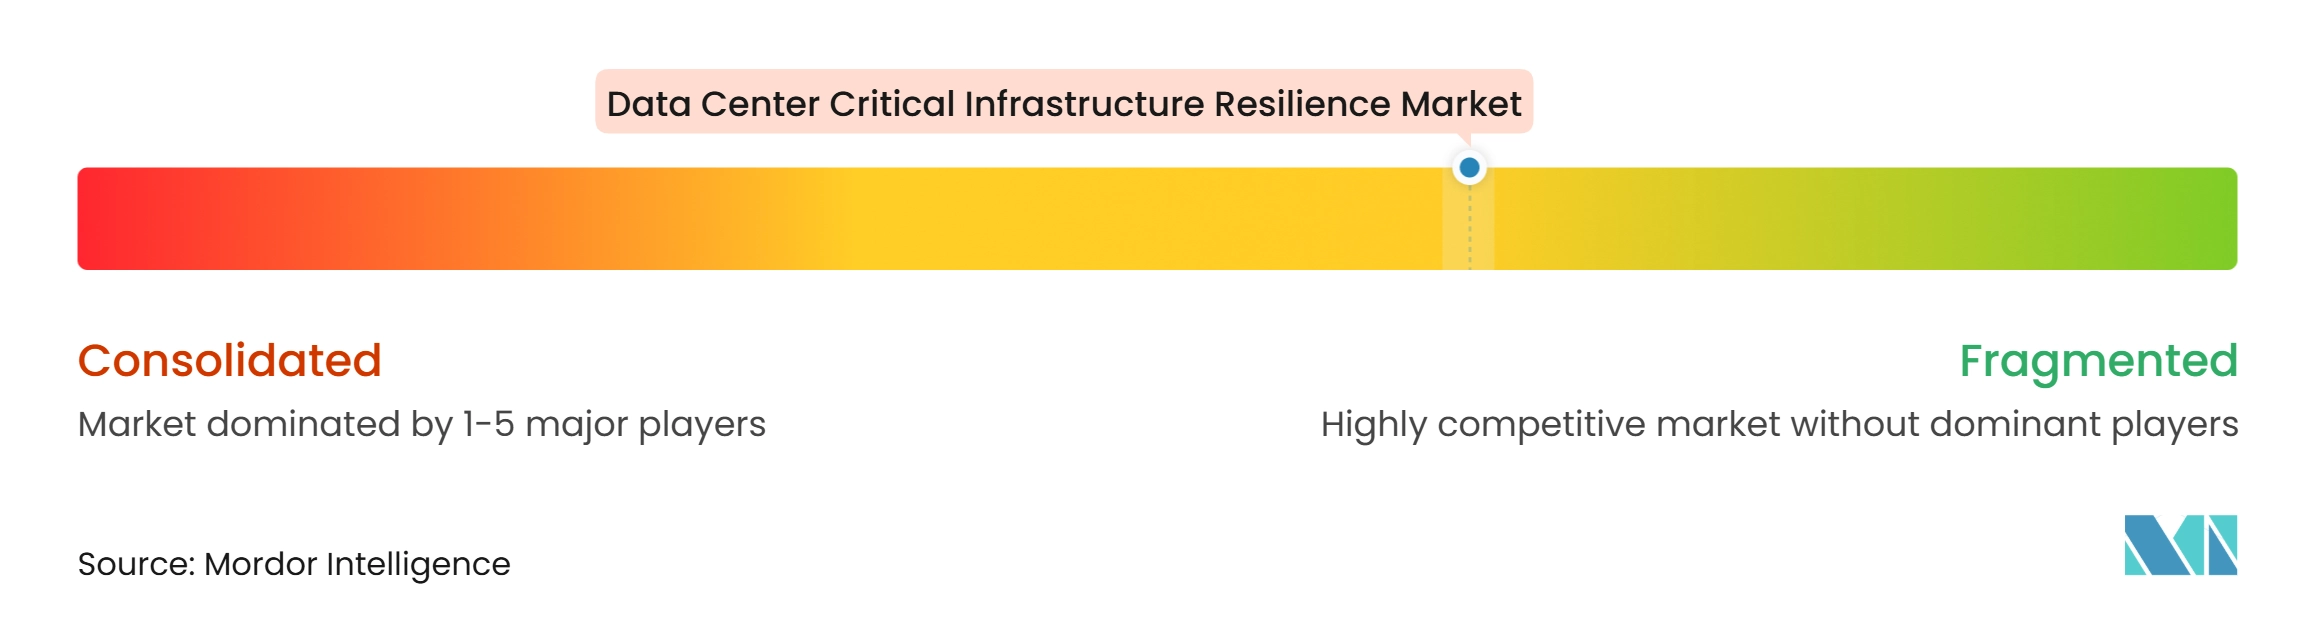
El mercado de resiliencia de infraestructura crítica de centros de datos está moderadamente fragmentado porque los proveedores de infraestructura física, los proveedores de software, las empresas de servicios profesionales y los organismos de certificación abordan diferentes partes del problema operativo. Schneider Electric y Vertiv son proveedores destacados de energía crítica, refrigeración e infraestructura de instalaciones relacionada. Schneider Electric informó ingresos grupales de 40 mil millones de EUR en 2025, equivalentes a 43,6 mil millones de USD utilizando la tasa promedio anual indicada en el material fuente. La competencia también proviene de plataformas que conectan la gestión de riesgos, las operaciones de seguridad, la gestión de TI y los flujos de trabajo de continuidad. La certificación de Nivel de Uptime Institute sigue siendo un punto de referencia contractual importante para los clientes de colocación que necesitan evidencia independiente de la capacidad de las instalaciones. Los proveedores que diseñan sistemas para cumplir con los requisitos de verificación pueden reducir el trabajo de corrección después de la implementación. Los operadores del mercado medio aún pueden necesitar varios proveedores para cubrir la evaluación, el monitoreo, la planificación de recuperación y el refuerzo físico. Eso crea espacio para los proveedores que pueden ofrecer una mejor coordinación en todas estas actividades.
La tecnología está dando forma a la competencia en el mercado de resiliencia de infraestructura crítica de centros de datos porque los operadores necesitan una detección más rápida, mapas de dependencias más claros y procedimientos de recuperación que tengan en cuenta las condiciones en vivo. La capacidad de recuperación ante desastres predictiva de Schneider Electric de 2026 es un ejemplo de proveedores que añaden funciones de pronóstico a las plataformas de gestión de centros de datos. La Optimización de Recuperación de Fusion Risk Management es otro ejemplo, que utiliza el contexto de dependencias para mejorar la secuencia de restauración del sistema. Estas herramientas compiten en su capacidad de convertir la información de infraestructura en acciones prácticas durante un incidente. Los proveedores de hardware también están desarrollando arquitecturas que admiten actualizaciones sin un cierre completo de producción. La distinción entre proveedores de equipos y proveedores de software se está volviendo menos clara donde los clientes esperan una vista operativa única de su instalación y preparación para la recuperación. Los nuevos especialistas en resiliencia ciberfísica pueden competir vinculando la inteligencia de amenazas con las dependencias físicas de los servicios de TI. El mercado de resiliencia de infraestructura crítica de centros de datos, por lo tanto, favorece la integración abierta, la capacidad de entrega probada y el soporte para la evidencia de auditoría.
La confiabilidad de la cadena de suministro es otro factor competitivo a medida que aumenta la demanda de sistemas de energía y térmicos de alta densidad. El acuerdo de noviembre de 2026 de Vertiv con Infineon fue diseñado para asegurar el suministro a largo plazo de semiconductores de silicio y carburo de silicio para productos de energía crítica. El acuerdo respalda la disponibilidad de productos para sistemas de 800 V CC utilizados en infraestructura de centros de datos de IA. La adquisición por parte de Eaton del negocio térmico de Boyd Corporation en noviembre de 2025 también amplió su capacidad de refrigeración líquida. Johnson Controls invirtió en Accelsius en octubre de 2025, añadiendo capacidad de refrigeración líquida directa al chip a su cartera de gestión térmica. Estos movimientos muestran que las empresas líderes están ampliando sus ofertas hacia las necesidades de energía y refrigeración de instalaciones más densas. Puntuación de concentración del mercado: 5 sobre 10, ya que varios grandes proveedores están activos en distintas categorías de soluciones y la información disponible no muestra que un único proveedor o grupo principal controle una participación combinada alta.
Líderes de la Industria de Resiliencia de Infraestructura Crítica de Centros de Datos
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Eaton Corporation plc
-
ServiceNow, Inc.
-
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos Empresas cubiertas en este informe
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM Corporation
- The British Standards Institution
- PricewaterhouseCoopers LLP
- Deloitte LLP
- Ernst & Young LLP
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
- Kyndryl, Inc.
- Uptime Institute, LLC
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Siemens AG
- Johnson Controls International plc
Desarrollos recientes de la industria en Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos
- Noviembre de 2026: Vertiv Holdings Co. e Infineon Technologies AG firmaron una asociación estratégica de 3 años para asegurar el suministro a largo plazo de semiconductores de potencia de silicio y carburo de silicio para la cartera de productos de energía crítica de Vertiv, incluidos los sistemas de energía de 800 V CC de próxima generación diseñados para infraestructura de centros de datos de IA. El acuerdo respalda la continuidad del suministro y la entrega confiable a medida que Vertiv escala la producción para satisfacer la demanda de infraestructura de resiliencia preparada para IA.
- Octubre de 2026: Schneider Electric introdujo capacidades de recuperación ante desastres predictiva impulsada por IA dentro de su plataforma de Gestión de Infraestructura de Centros de Datos EcoStruxure, utilizando redes neuronales y ontologías de grafos para predecir fallos en los centros de datos antes de que ocurran y cambiar la recuperación de una respuesta reactiva a una prevención anticipatoria.
- Septiembre de 2026: Schneider Electric presentó equipos de conmutación de media tensión definidos por software en la conferencia YOTTA 2026, desplegados en un piloto de centro de datos de colocación de Equinix. La arquitectura reduce el cableado de control en un 87%, el recuento de terminales en un 91% y el contenido de cobre en un 85%, al tiempo que permite actualizaciones sin tiempo de inactividad.
- Septiembre de 2026: Everbridge lanzó Everbridge 360 AI Bridge, una solución de resiliencia organizacional que mapea activos y dependencias con los servicios de negocio, monitorea las tolerancias de impacto frente a datos operativos en vivo y crea un ciclo de retroalimentación continuo entre la planificación de continuidad y la respuesta a incidentes en tiempo real.
Alcance del Informe Global del Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos
El Informe del Mercado de Resiliencia de Infraestructura Crítica de Centros de Datos está segmentado por Tipo de Solución (Soluciones de Redundancia de Infraestructura y Refuerzo, Plataformas de Monitoreo de Riesgos y Análisis, Soluciones de Continuidad del Negocio y Recuperación ante Desastres, Evaluación y Consultoría de Resiliencia, Servicios de Planificación y Respuesta ante Emergencias, Servicios de Pruebas, Auditoría y Certificación), Categoría de Riesgo (Interrupción de Energía y Servicios Públicos, Interrupción de Red y Conectividad, Fallo de Refrigeración y Ambiental, Desastres Naturales y Condiciones Meteorológicas Extremas, Riesgo Físico Vinculado a la Ciberseguridad, Incidentes de Seguridad Física, Interrupción Operativa y de la Cadena de Suministro), Modelo de Implementación (En las Instalaciones, Basado en la Nube, Híbrido), Tamaño del Centro de Datos (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, Empresarial, Borde), y Geografía (América del Norte, América del Sur, Europa, Oriente Medio y África, Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación y Consultoría de Resiliencia |
| Plataformas de Monitoreo de Riesgos y Análisis |
| Soluciones de Continuidad del Negocio y Recuperación ante Desastres |
| Soluciones de Redundancia de Infraestructura y Refuerzo |
| Servicios de Planificación y Respuesta ante Emergencias |
| Servicios de Pruebas, Auditoría y Certificación |
| Interrupción de Energía y Servicios Públicos |
| Fallo de Refrigeración y Ambiental |
| Desastres Naturales y Condiciones Meteorológicas Extremas |
| Incidentes de Seguridad Física |
| Interrupción de Red y Conectividad |
| Interrupción Operativa y de la Cadena de Suministro |
| Soluciones en las Instalaciones |
| Soluciones Basadas en la Nube |
| Soluciones Híbridas |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico |
| Por Tipo de Solución | Evaluación y Consultoría de Resiliencia | |
| Plataformas de Monitoreo de Riesgos y Análisis | ||
| Soluciones de Continuidad del Negocio y Recuperación ante Desastres | ||
| Soluciones de Redundancia de Infraestructura y Refuerzo | ||
| Servicios de Planificación y Respuesta ante Emergencias | ||
| Servicios de Pruebas, Auditoría y Certificación | ||
| Por Categoría de Riesgo | Interrupción de Energía y Servicios Públicos | |
| Fallo de Refrigeración y Ambiental | ||
| Desastres Naturales y Condiciones Meteorológicas Extremas | ||
| Incidentes de Seguridad Física | ||
| Interrupción de Red y Conectividad | ||
| Interrupción Operativa y de la Cadena de Suministro | ||
| Por Modelo de Implementación | Soluciones en las Instalaciones | |
| Soluciones Basadas en la Nube | ||
| Soluciones Híbridas | ||
| Por Tamaño de Centro de Datos | Centros de Datos Pequeños | |
| Centros de Datos Medianos | ||
| Centros de Datos Grandes | ||
| Centros de Datos de Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia de infraestructura crítica de centros de datos?
El mercado de resiliencia de infraestructura crítica de centros de datos tiene un valor de 15,85 mil millones de USD en 2026 y se proyecta que alcanzará los 30,60 mil millones de USD para 2032 a una CAGR del 14,05%.
¿Qué está impulsando la inversión en resiliencia de centros de datos?
La mayor densidad de computación, los compromisos de nivel de servicio, la exposición climática y los requisitos de continuidad están aumentando la inversión en acuerdos resilientes de energía, refrigeración, red y recuperación.
¿Qué tipo de solución lidera el gasto en resiliencia de centros de datos?
Las Soluciones de Redundancia de Infraestructura y Refuerzo lideran con una participación de ingresos del 32,28% en 2026 porque la protección física sigue siendo la capa base para las operaciones de instalaciones resilientes.
¿Qué categoría de riesgo de centros de datos se está expandiendo más rápido?
Se proyecta que la Interrupción de Red y Conectividad se expandirá a una CAGR del 15,74% hasta 2032 a medida que los operadores añaden diversidad de fibra, redundancia de operadores y rutas de conmutación por error probadas.
¿Qué modelo de implementación se está expandiendo más rápido para las herramientas de resiliencia?
Se proyecta que las Soluciones Basadas en la Nube se expandirán a una CAGR del 15,78% hasta 2032, respaldadas por capacidades centralizadas de continuidad y gestión de riesgos en múltiples sitios.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 15,81% hasta 2032, respaldada por la expansión de la nube, la infraestructura de IA y el desarrollo continuo de capacidad.