
Tamanho e Participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 359.60 Milhões de dólares |
| Tamanho do Mercado (2032) | 893.55 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 25.65 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers por Mordor Intelligence
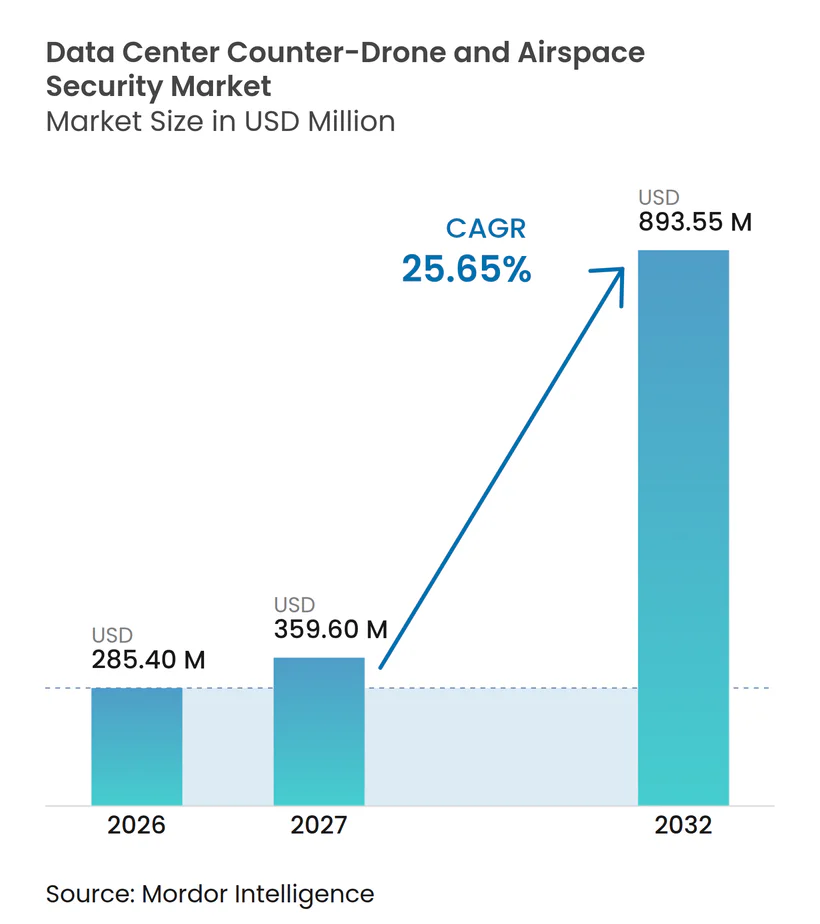
O tamanho do mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers é avaliado em 285,40 milhões de USD em 2026 e tem previsão de atingir 893,55 milhões de USD até 2032, expandindo-se a um CAGR de 25,65% durante 2027-2032. O mercado de segurança contra drones e do espaço aéreo em data centers está sendo moldado pela rápida construção de grandes campi de computação e pela necessidade de proteger esses locais contra sistemas aéreos de baixo custo. Novas instalações podem incorporar a segurança do espaço aéreo ao projeto do perímetro, o que sustenta a demanda por redes de detecção fixas e serviços de suporte relacionados. A disponibilidade de drones comerciais também tornou o reconhecimento mais acessível, aumentando o valor de sistemas confiáveis de identificação e alerta. Os operadores estão priorizando plataformas que combinam vários sensores, pois um único método de detecção não consegue cobrir todas as condições de voo. Mudanças regulatórias estão ampliando a atividade contra drones no setor público, mas os operadores privados nos principais mercados ainda enfrentam limitações quanto às medidas ativas de mitigação.
Principais Conclusões do Relatório
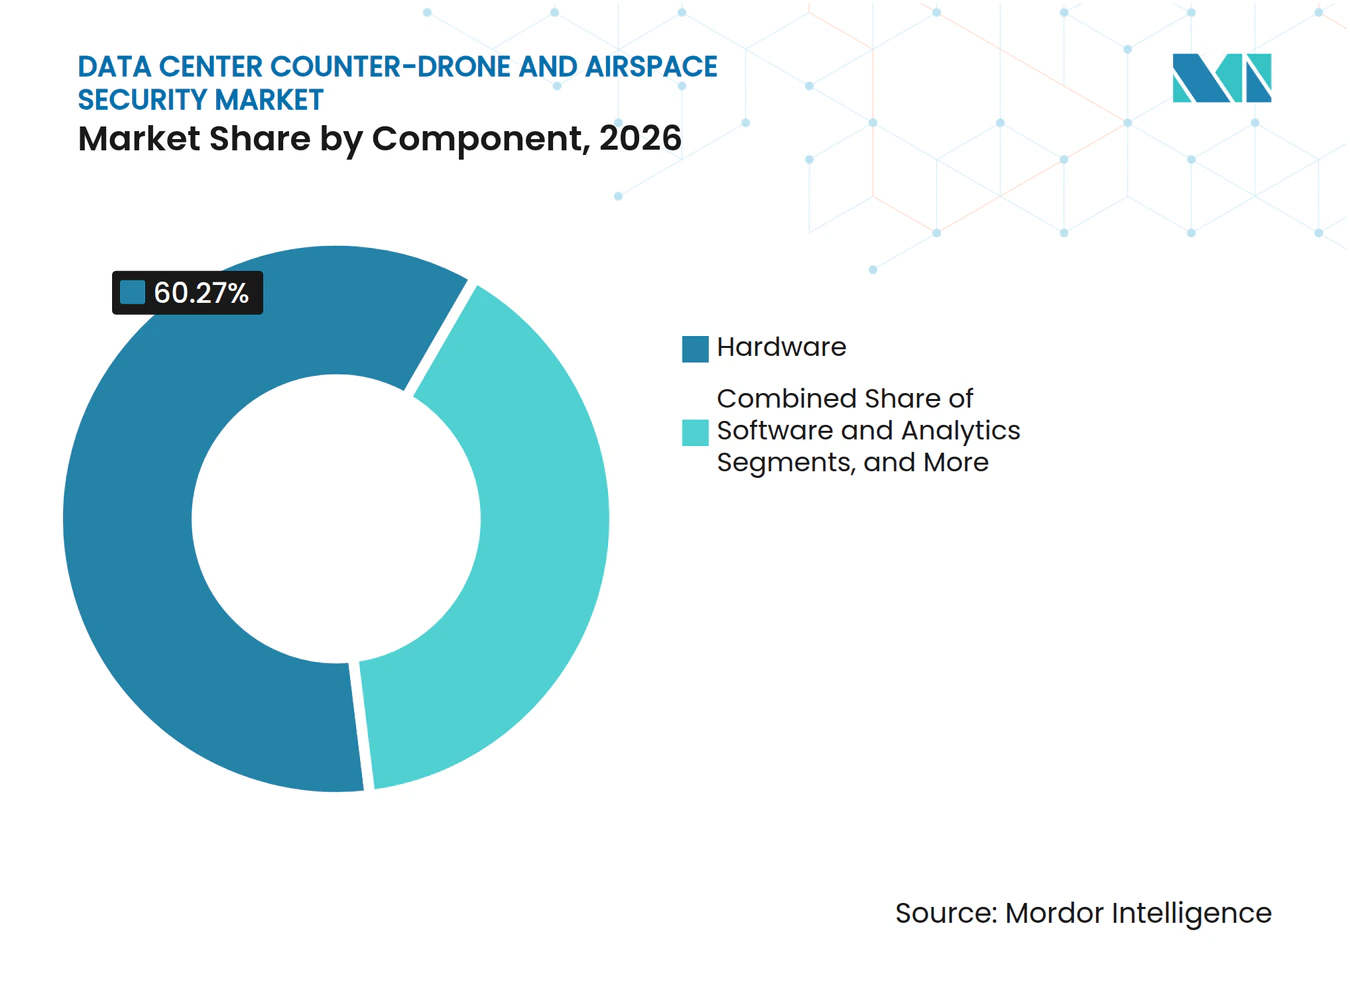
- Por componente, o hardware deteve 60,27% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026, enquanto software e análise de dados tem projeção de expansão a um CAGR de 26,32% até 2032.
- Por tecnologia, a detecção por radiofrequência representou 30,34% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026, enquanto os sistemas integrados de múltiplos sensores têm projeção de expansão a um CAGR de 26,81% até 2032.
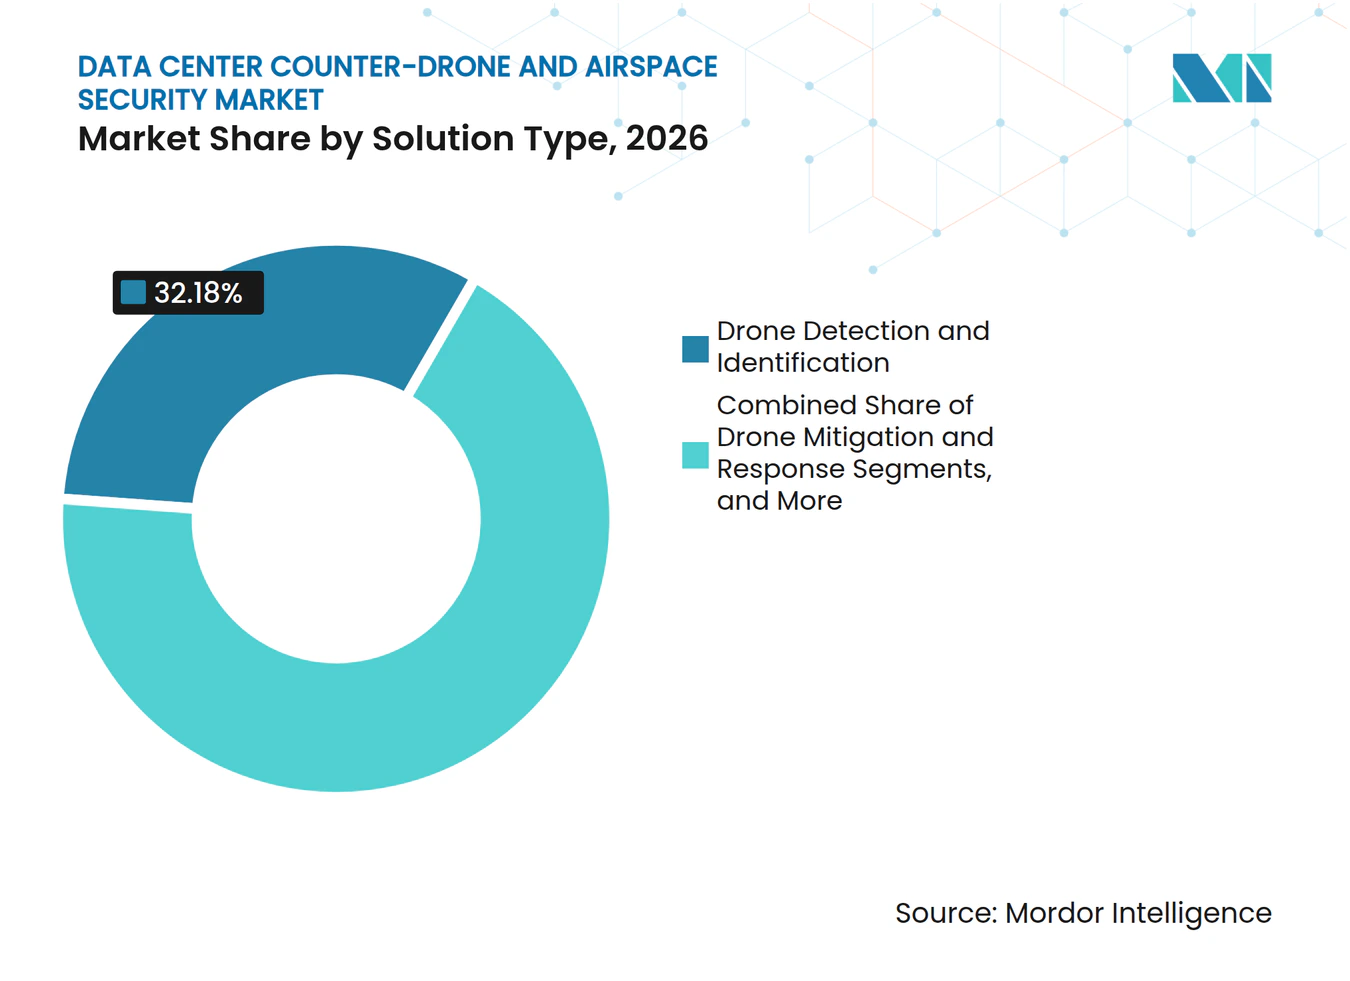
- Por tipo de solução, a detecção e identificação de drones deteve 32,18% de participação em 2026, enquanto as plataformas integradas contra drones têm projeção de expansão a um CAGR de 26,18% até 2032.
- Por tipo de implantação, as instalações fixas representaram 78,42% do tamanho do mercado de segurança contra drones e do espaço aéreo em data centers em 2026 e têm projeção de expansão a um CAGR de 26,91% até 2032.
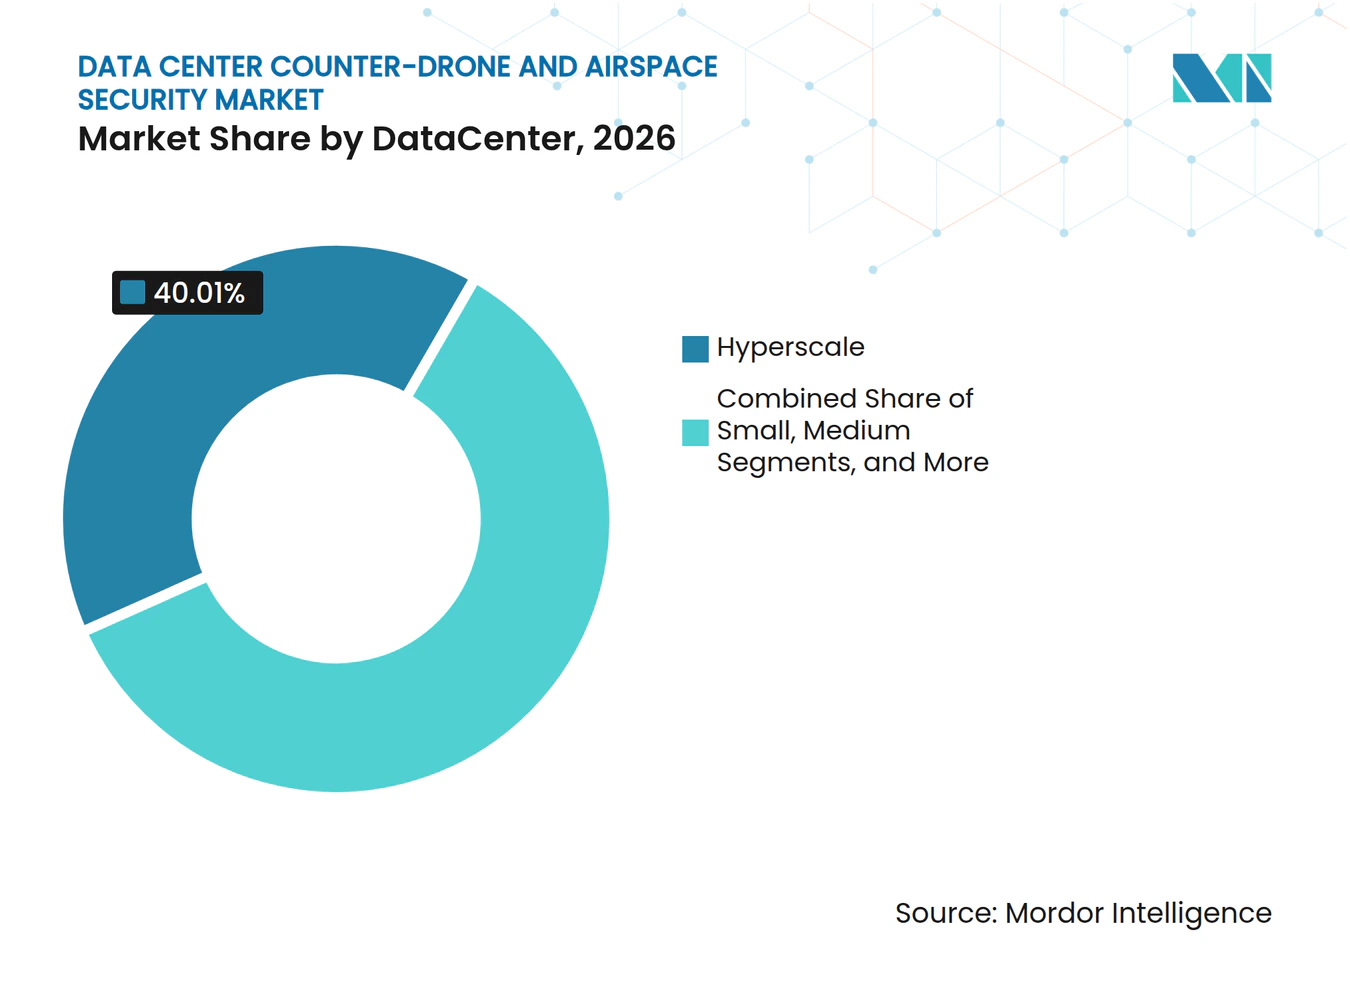
- Por tamanho de data center, as instalações de hiperescala detiveram 40,01% de participação em 2026 e têm projeção de expansão a um CAGR de 26,76% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detiveram 45,34% de participação em 2026 e têm projeção de expansão a um CAGR de 26,73% até 2032.
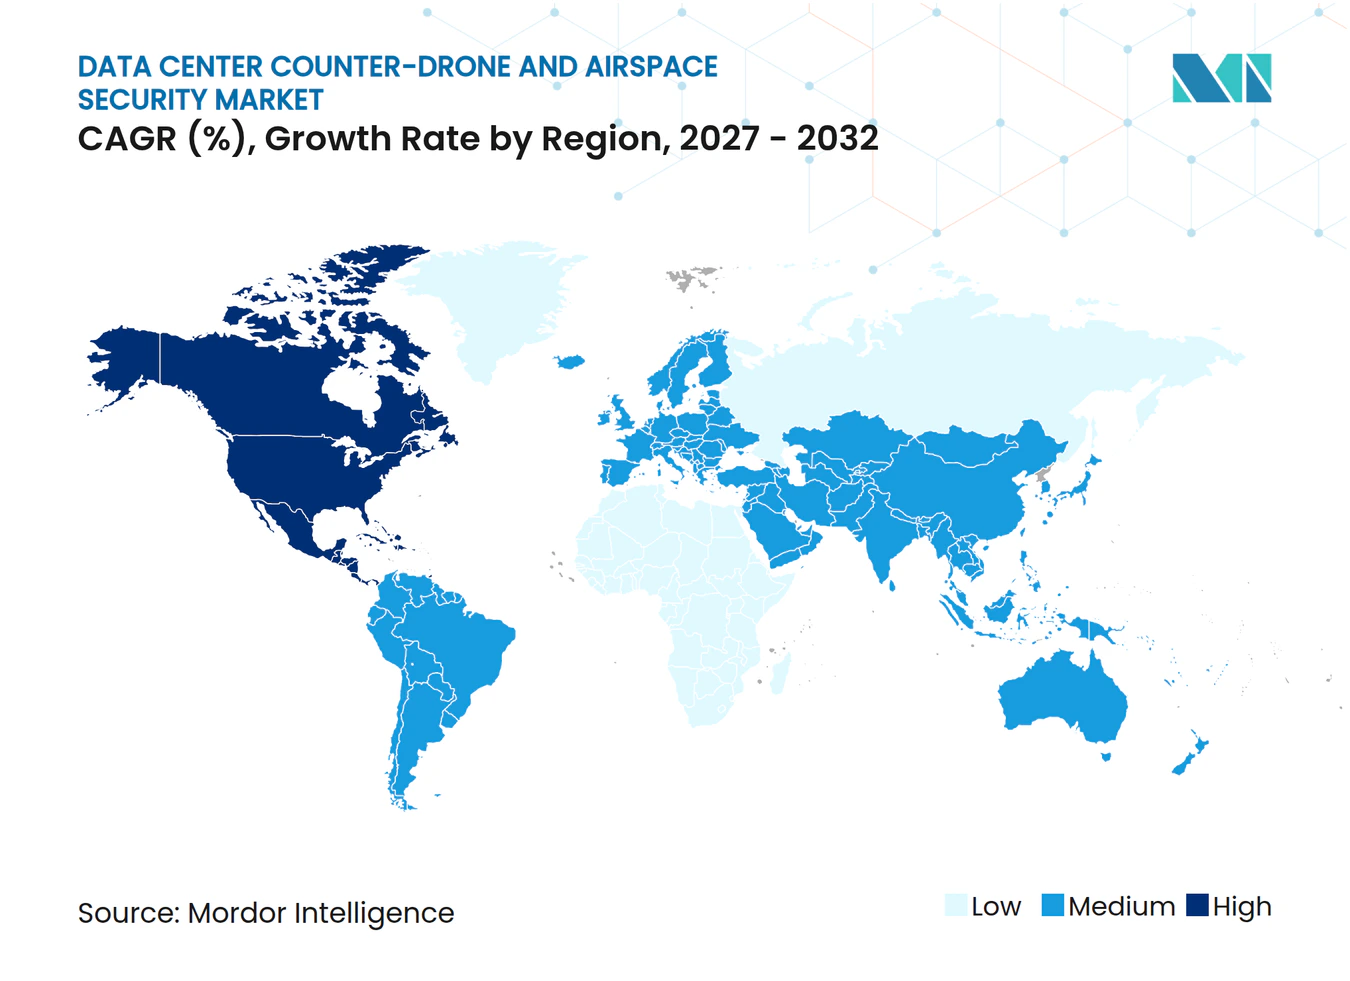
- Por geografia, a América do Norte deteve 45,56% de participação em 2026, enquanto o Oriente Médio tem projeção de expansão a um CAGR de 26,64% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Hiperescala e de Inteligência Artificial | +5.5% | Global, concentrado na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Risco de Reconhecimento por Drones e Ataques Físicos | +4.9% | Global, agudo no Oriente Médio e no flanco leste da OTAN | Curto prazo (≤ 2 anos) |
| Mandatos de Proteção do Espaço Aéreo de Infraestrutura Crítica | +4.2% | América do Norte e Europa, com extensão ao Oriente Médio e à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Detecção em Múltiplas Camadas com Múltiplos Sensores e Comando e Controle | +3.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Ameaças de Drones Autônomos, de Baixa Assinatura e em Enxame | +3.2% | Global, com exposição inicial no Oriente Médio e na Europa Oriental | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança de Seguradoras e Clientes de Data Centers | +2.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers de Hiperescala e de Inteligência Artificial
O mercado de segurança contra drones e do espaço aéreo em data centers se beneficia quando os requisitos de segurança são considerados durante o projeto de novos campi de computação. Os operadores de hiperescala estão planejando grandes volumes de capacidade de uso próprio, o que cria uma ampla base de locais que necessitam de proteção permanente do perímetro. A OpenAI, a Oracle e a SoftBank anunciaram 5 novos locais do Stargate em outubro de 2025, ampliando sua infraestrutura planejada de inteligência artificial nos Estados Unidos.[1] Cada campus pode exigir cobertura móvel durante a construção antes que os sistemas fixos sejam comissionados para operação contínua. Essa sequência favorece fornecedores que podem oferecer tanto sistemas temporários quanto implantações integradas de longa duração.
A escala desses campi altera a economia da detecção, pois uma falha de segurança pode afetar grandes volumes de capacidade de computação. A nova construão também oferece aos fornecedores a oportunidade de integrar sensores com controle de acesso, vigilância e operações centrais de segurança antes que os sistemas se tornem difíceis de modificar. O mercado de segurança contra drones e do espaço aéreo em data centers, portanto, tem uma relação mais estreita com o pipeline de construção do que com anúncios isolados de aquisição. Os operadores de instalações podem padronizar projetos aprovados em portfólios regionais, o que reduz o atrito de implementação em locais posteriores. Acordos de serviço de longo prazo podem então manter o software, os bancos de dados de assinaturas e os processos dos operadores atualizados. Essas condições favorecem provedores que conseguem apoiar implantações complexas em múltiplos locais sem exigir que cada local desenvolva um programa de segurança separado.
Crescente Risco de Reconhecimento por Drones e Ataques Físicos
O mercado de segurança contra drones e do espaço aéreo em data centers está respondendo a um risco operacional mais claro proveniente de aeronaves acessíveis de origem comercial. A Dedrone reportou um aumento de 4,3 vezes nas detecções de drones artesanais na Europa, no Oriente Médio e na Ásia durante 2025 em comparação com 2024.[2] A mesma empresa reportou que 37,5% de suas detecções regionais ocorreram à noite, o que aumenta a importância da vigilância contínua e da revisão confiável de alertas. Locais de infraestrutura fixa podem ser utilizados para reconhecimento mesmo quando nenhum ataque direto ocorre, tornando a detecção e a identificação funções operacionais importantes. Esse perfil de ameaça torna os sistemas passivos relevantes para operadores privados de data centers que não estão autorizados a usar mitigação ativa. Também aumenta a demanda por procedimentos bem testados que distinguem atividades legítimas de um potencial evento de segurança.
A atividade de drones pode impor custos por meio de interrupções operacionais, requisitos de investigação e a necessidade de proteger informações sensíveis das instalações. A orientação da CISA de 2025 fornece aos proprietários e operadores uma abordagem estruturada para avaliar atividades suspeitas de aeronaves não tripuladas em infraestruturas críticas. As equipes de data centers podem usar esses procedimentos para vincular alertas do espaço aéreo aos processos existentes de resposta à segurança física. O mercado de segurança contra drones e do espaço aéreo em data centers, consequentemente, depende de mais do que vendas de sensores, pois os operadores precisam de treinamento, documentação de incidentes e coordenação clara com as autoridades policiais. Sistemas que reduzem alertas incertos podem preservar a atenção da equipe de resposta durante períodos de menor número de funcionários. A oportunidade comercial é mais forte onde uma plataforma pode fornecer evidências adequadas para escalada, em vez de apenas um alerta bruto.
Mandatos e Programas de Aquisição para Proteção do Espaço Aéreo de Infraestrutura Crítica
A ação governamental está mudando o ambiente contra drones para proprietários de infraestruturas críticas e agências públicas. A Ordem Executiva 14305, emitida em junho de 2025, direcionou ações para enfrentar as ameaças representadas por aeronaves não tripuladas não autorizadas e convocou medidas relativas a infraestruturas críticas de locais fixos.[3] A Comissão Europeia divulgou seu Plano de Ação sobre Segurança de Drones e Contra Drones em fevereiro de 2026 e identificou medidas de detecção coordenadas para infraestruturas críticas. Essas políticas oferecem aos proprietários de locais uma base mais clara para revisar o risco do espaço aéreo juntamente com a proteção física tradicional. Elas também aumentam a importância de sistemas que possam atender a requisitos formais de aquisição e relatórios. O mercado de segurança contra drones e do espaço aéreo em data centers provavelmente se beneficiará quando os padrões do setor público se tornarem pontos de referência para as equipes de segurança do setor privado.
Os programas de aquisição pública podem influenciar as implantações civis ao estabelecer expectativas técnicas para detecção, tratamento de evidências e software de comando. O Registro Federal publicou a regra de Autoridade Contra Aeronaves Não Tripuladas para autoridades policiais estaduais, locais, tribais e territoriais em julho de 2026. Essa estrutura cria funções mais claras para as agências autorizadas quando um incidente ocorre próximo a uma instalação privada. Também pode encorajar os operadores de data centers a selecionar sistemas que apoiem a consciência situacional compartilhada com os respondentes públicos. Fornecedores com experiência em conformidade governamental podem ter vantagem à medida que os clientes buscam sistemas alinhados com práticas operacionais estabelecidas. No entanto, as entidades privadas permanecem sujeitas a limites separados sobre mitigação, o que mantém a detecção e a coordenação no centro de muitas implantações comerciais.
Adoção Crescente de Detecção em Múltiplas Camadas com Múltiplos Sensores e Comando e Controle
O mercado de segurança contra drones e do espaço aéreo em data centers está migrando para arquiteturas que utilizam vários tipos de sensores sob um software de comando comum. A CISA publicou Orientações sobre Tecnologia de Detecção de Aeronaves Não Tripuladas para infraestruturas críticas em agosto de 2025, delineando uma abordagem em camadas para operadores que avaliam capacidades de detecção. As ferramentas de radiofrequência podem identificar controladores comuns, enquanto o radar pode rastrear objetos que não transmitem sinais de radiofrequência. Os sistemas ópticos e infravermelhos podem fornecer confirmação visual, e os sistemas acústicos podem adicionar cobertura em ambientes de perímetro selecionados. O software de comando e controle reúne essas entradas para investigação e resposta. A arquitetura resultante reduz a dependência das fraquezas de qualquer sensor individual.
Os sistemas integrados são particularmente relevantes em grandes locais com requisitos de disponibilidade exigentes e múltiplas fontes de radiofrequência ao redor. A DroneShield lançou o DroneSentry-C2 Enterprise em outubro de 2025 para comando e controle centralizado em locais distribuídos de infraestrutura crítica. A HENSOLDT e a Rheinmetall demonstraram a integração de radar passivo no sistema Skymaster durante o exercício Timber Express 2026 sob condições de NATO Link 16. Esses exemplos mostram que a interoperabilidade está se tornando uma consideração central de compra. O software também se torna mais valioso à medida que incorpora assinaturas de drones e fluxos de trabalho de usuários de implantações anteriores. Essa tendência sustenta receita recorrente proveniente de atualizações, administração centralizada e serviços gerenciados de detecção. Os sistemas integrados são particularmente relevantes em grandes locais com requisitos de disponibilidade exigentes e múltiplas fontes de radiofrequência ao redor. A HENSOLDT e a Rheinmetall demonstraram a integração de radar passivo no sistema Skymaster durante o exercício Timber Express 2026 sob condições de NATO Link 16. Esses exemplos mostram que a interoperabilidade está se tornando uma consideração central de compra. O software também se torna mais valioso à medida que incorpora assinaturas de drones e fluxos de trabalho de usuários de implantações anteriores. Essa tendência sustenta receita recorrente proveniente de atualizações, administração centralizada e serviços gerenciados de detecção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Legais sobre Interferência, Spoofing e Mitigação Cinética | -3.4% | América do Norte, mais restritiva, e Europa e Ásia-Pacífico, moderadas | Curto prazo (≤ 2 anos) |
| Altas Taxas de Falsos Alarmes em Ambientes Urbanos e com Alta Densidade de Radiofrequência | -2.9% | Global, mais agudo em ambientes urbanos da América do Norte e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade de Integração entre Segurança Física e Operações de Data Centers | -2.2% | Global | Médio prazo (2-4 anos) |
| Restrições de Energia, Espectro e Segurança em Instalações de Alta Densidade | -1.7% | Global, mais elevado em locais de colocalização e hiperescala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Legais sobre Interferência, Spoofing e Mitigação Cinética
Os limites legais sobre contramedidas ativas são uma restrição significativa para usuários comerciais. A FCC afirma que os dispositivos de interferência são geralmente ilegais para operar, comercializar ou vender nos Estados Unidos porque podem interferir com comunicações autorizadas. A FCC esclareceu as condições para testes experimentais autorizados de tecnologia de interferência contra aeronaves não tripuladas por entidades não federais em julho de 2026. Esse esclarecimento não criou permissão ampla para implantação operacional comercial. Os operadores de data centers podem, portanto, detectar e documentar uma aeronave enquanto dependem de agências públicas autorizadas para qualquer resposta ativa. Esse limite legal restringe o valor imediato que os compradores privados podem obter de sistemas projetados em torno da mitigação.
A restrição também afeta o design do produto e as prioridades de compra. Os compradores comerciais têm razões mais fortes para investir em capacidades precisas de detecção, identificação, registro e escalada do que em efetores que não podem ativar. O mercado de segurança contra drones e do espaço aéreo em data centers deve acomodar diferentes estruturas de autoridade entre usuários federais, estaduais e privados. A regra federal de julho de 2026 fornece uma estrutura operacional para agências policiais estaduais, locais, tribais e territoriais elegíveis, em vez de uma autorização comercial geral. As instalações privadas podem se beneficiar onde os respondentes locais possuem sistemas compatíveis e processos estabelecidos. Até que as autoridades se ampliem, as capacidades passivas e a resposta coordenada permanecerão centrais para a adoção comercial.
Altas Taxas de Falsos Alarmes em Ambientes Urbanos e com Alta Densidade de Radiofrequência
Os falsos alarmes continuam sendo uma preocupação prática em campi de data centers localizados próximos a redes corporativas, infraestrutura celular e outros equipamentos emissores de rádio. Os sistemas baseados em radiofrequência podem encontrar sinais de fundo densos que exigem classificação cuidadosa antes que um alerta chegue a uma equipe de segurança. Alertas ambíguos repetidos podem reduzir a confiança no sistema e consumir a atenção necessária para eventos genuínos. O mercado de segurança contra drones e do espaço aéreo em data centers, portanto, valoriza a fusão de sensores e o software capaz de validar um objeto detectado. A atividade noturna é um desafio adicional porque a revisão visual pode ser mais difícil quando o número de funcionários de segurança é menor. A concentração reportada pela Dedrone de detecções noturnas reforça a necessidade de sistemas que suportem avaliação contínua e calibrada.
O desempenho em relação a falsos alarmes também afeta a economia dos serviços gerenciados. Um local que gera um alto volume de alertas não qualificados precisa de mais tempo do operador, o que pode enfraquecer o argumento de custo para a implantação. A validação por múltiplos sensores pode reduzir esse ônus combinando evidências de rádio, radar e ópticas antes de escalar um evento. A orientação da CISA de 2025 apoia uma avaliação estruturada das tecnologias de detecção em vez da dependência de uma única modalidade. O mercado de segurança contra drones e do espaço aéreo em data centers favorecerá provedores que possam demonstrar qualidade confiável de alertas em condições urbanas complexas. Uma melhor classificação apoia tanto a retenção de clientes quanto a transição mais ampla para monitoramento baseado em assinatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Ancora a Receita Enquanto o Software EscalaO hardware deteve 60,27% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026, refletindo o custo de radar, sensores de radiofrequência, câmeras eletro-ópticas e infravermelhas e equipamentos acústicos. Esses componentes físicos estabelecem a camada de detecção ao redor do perímetro de um campus. Instalações maiores frequentemente requerem múltiplas posições de sensores para gerenciar limitações de linha de visão e lacunas de cobertura. A aquisição de hardware pode criar relacionamentos duradouros com fornecedores porque a integração, a calibração e a manutenção são específicas para cada local. Essa base instalada também pode fornecer um caminho para atualizações posteriores à medida que as condições de ameaça mudam. O setor de segurança contra drones e do espaço aéreo em data centers se beneficia desse requisito recorrente de serviço. O hardware permanece essencial mesmo à medida que o software se torna uma parte maior do modelo operacional do cliente.
Software e análise de dados tem projeção de expansão a um CAGR de 26,32% até 2032. Esse segmento ajuda os operadores a combinar dados de sensores, classificar alertas e gerenciar atividades em mais de 1 local. Seu valor aumenta quando os clientes precisam de monitoramento constante em vez de verificações ocasionais de equipamentos. A DroneShield declarou em fevereiro de 2026 que estava mirando receita de Software como Serviço acima de 30% da receita total em 5 anos e citou margens de lucro bruto de 65% para esse modelo. Os serviços de integração e suporte adicionam comissionamento, treinamento e trabalho de detecção gerenciada ao relacionamento com o cliente. Esses serviços podem tornar sistemas avançados mais acessíveis a operadores sem especialistas dedicados em contra drones.



Por Tecnologia:
Detecção por Radiofrequência Lidera, Fusão de Múltiplos Sensores Avança RapidamenteA detecção por radiofrequência deteve 30,34% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026. A tecnologia pode identificar controladores amplamente utilizados e opera a um custo de implantação menor do que muitos outros métodos de detecção. É útil para alerta antecipado quando um drone está transmitindo sinais de rádio reconhecíveis. A detecção por radiofrequência também pode ajudar os analistas a associar sinais a características conhecidas de dispositivos. No entanto, aeronaves que operam sem um link de radiofrequência ativo podem ficar fora de sua cobertura. Essa limitação torna os sistemas de radiofrequência mais eficazes quando implantados com tecnologias complementares. O mercado de segurança contra drones e do espaço aéreo em data centers, consequentemente, trata a detecção por radiofrequência como uma camada central em vez de uma solução completa.
Os sistemas integrados de múltiplos sensores têm projeção de expansão a um CAGR de 26,81% até 2032. Essas plataformas combinam tipos de sensores para melhorar a detecção, o rastreamento e a validação em condições variáveis. O radar fornece rastreamento persistente de objetos, incluindo plataformas que não emitem sinal de controlador. As ferramentas eletro-ópticas e infravermelhas suportam a identificação e podem ajudar a distinguir uma aeronave autorizada de uma desconhecida. A detecção acústica tem um papel mais restrito, mas pode agregar valor em condições de perímetro selecionadas. A orientação em camadas da CISA apoia essa abordagem para instalações de alto risco. A demonstração de 2026 da HENSOLDT e da Rheinmetall mostrou ainda mais a direção prática em direção a entradas combinadas de radar passivo, radar ativo e eletro-ópticas.
Por Tipo de Solução:
Detecção Impulsiona o Volume, Plataformas Integradas Impulsionam o ValorA detecção e identificação de drones deteve 32,18% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026. É o ponto de partida para muitos operadores que desenvolvem um programa de segurança do espaço aéreo. O segmento é sustentado por regras que limitam a mitigação ativa para usuários comerciais na América do Norte e na Europa. Os sistemas de detecção podem fornecer consciência situacional, manter registros e apoiar a comunicação com respondentes autorizados. Também podem ser instalados antes que uma empresa desenvolva um processo mais avançado de comando e controle. Isso torna a solução relevante para operadores que buscam um primeiro passo prático. Também oferece aos fornecedores a oportunidade de construir um relacionamento antes que um cliente adote capacidades de plataforma mais amplas.
As plataformas integradas contra drones têm projeção de expansão a um CAGR de 26,18% até 2032. Esses sistemas reúnem fluxos de trabalho de detecção, rastreamento, classificação e resposta em uma única visão operacional. São atraentes para clientes com várias instalações ou arranjos de segurança complexos. O rastreamento e a classificação de drones apoiam uma transição de simples alertas de detecção para decisões baseadas em evidências. O monitoramento e o alerta do espaço aéreo podem desempenhar um papel semelhante em estágios anteriores de maturidade do sistema. A mitigação e a resposta a drones permanecem menores porque os operadores privados enfrentam restrições legais sobre medidas ativas. O mercado de segurança contra drones e do espaço aéreo em data centers pode ganhar valor adicional com a integração mesmo onde a autoridade de mitigação permanece limitada.

Por Tipo de Implantação:
Instalações Fixas Dominam, Sistemas Móveis Oferecem Potencial de CrescimentoAs instalações fixas representaram 78,42% do tamanho do mercado de segurança contra drones e do espaço aéreo em data centers em 2026 e têm projeção de expansão a um CAGR de 26,91% até 2032. Elas fornecem cobertura contínua alimentada pela rede elétrica para grandes campi e outros locais com necessidades de proteção permanente. Os sensores fixos podem ser posicionados para suportar cobertura repetível e procedimentos de alerta estabelecidos. Isso é importante para locais de hiperescala e grandes colocalização que requerem visibilidade ininterrupta. As instalações permanentes também podem ser integradas com infraestrutura de segurança física mais ampla. Sua alta participação reflete a importância de cobertura confiável em instalações com ativos de computação concentrados. A manutenção de longo prazo e as atualizações de software podem ainda ampliar o valor da implantação.
Os sistemas móveis e portáteis atendem a uma necessidade operacional diferente. Podem apoiar canteiros de obras antes que o equipamento permanente seja comissionado. Também podem fornecer proteção temporária durante manutenção ou resposta a incidentes. Esses sistemas podem ser úteis para locais de borda distribuídos que não justificam uma instalação fixa completa. A cobertura móvel é, portanto, complementar ao segmento fixo em vez de um substituto direto. As implantações na fase de construção podem identificar instalações que posteriormente serão convertidas para sistemas permanentes. Esse relacionamento oferece aos fornecedores um caminho para construir familiaridade com o cliente antes que o projeto final do campus seja concluído. Também permite que os operadores testem procedimentos e fluxos de trabalho de resposta antes de se comprometer com um layout de longo prazo.
Por Tamanho de Data Center:
Hiperescala Define o PadrãoAs instalações de hiperescala detiveram 40,01% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026 e têm projeção de expansão a um CAGR de 26,76% até 2032. Sua escala pode justificar o custo de sensores especializados, integração e procedimentos operacionais dedicados. Esses locais também representam ativos de computação de alta visibilidade, o que aumenta a necessidade de proteção cuidadosa do perímetro. As grandes instalações são a próxima categoria de tamanho mais significativa porque têm prioridades semelhantes em uma área menor. Instalações menores e médias podem não ter equipes internas capazes de gerenciar implantações complexas de múltiplos sensores. É mais provável que busquem serviços simplificados que limitem o custo inicial e o ônus operacional. Isso deixa uma abertura para provedores que oferecem detecção gerenciada com precificação por local.
Os clientes de hiperescala podem influenciar as escolhas tecnológicas em todo o mercado de segurança contra drones e do espaço aéreo em data centers. Seus padrões de aquisição podem se tornar modelos para portfólios regionais ou de colocalização. A OpenAI, a Oracle e a SoftBank anunciaram locais adicionais de data centers do Stargate em outubro de 2025, ilustrando a concentração do planejamento de capacidade de inteligência artificial em grandes instalações. Fornecedores com relacionamentos estabelecidos nesses locais podem ter acesso a programas de segurança de alto valor. No entanto, a mesma concentração pode pressionar os fornecedores a atender a exigentes expectativas de integração e disponibilidade. A capacidade de suportar cobertura móvel durante a construção e, posteriormente, proteção fixa é especialmente relevante. Os serviços gerenciados podem ajudar a estender a tecnologia comprovada a operadores menores que não conseguem replicar o quadro de segurança de hiperescala.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram, Colocalização EscalaOs provedores de serviços em nuvem detiveram 45,34% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026 e têm projeção de expansão a um CAGR de 26,73% até 2032. Esses provedores gerenciam instalações que suportam muitos clientes e serviços digitais críticos. Eles têm um forte incentivo para manter padrões de segurança consistentes em grandes redes regionais. A segurança do espaço aéreo pode se tornar parte de um programa mais amplo de resiliência operacional para esses locais. O monitoramento centralizado é particularmente útil porque os provedores de nuvem frequentemente gerenciam múltiplos campi. Sua escala também pode suportar investimentos em tecnologia em camadas e equipes de segurança treinadas. Essas características tornam os provedores de serviços em nuvem clientes de referência importantes para a base de fornecedores mais ampla.
Os operadores de colocalização são outro grupo importante de clientes porque um único local pode hospedar muitos inquilinos corporativos. Um incidente no espaço aéreo em um campus compartilhado pode, portanto, afetar múltiplas organizações ao mesmo tempo. Essa estrutura cria incentivos para processos claros de monitoramento e compromissos de segurança visíveis. Os locais corporativos e de borda enfrentam condições diferentes porque podem ter menos funcionários e estar localizados em ambientes mais dispersos. A detecção automatizada e a revisão remota podem ser especialmente valiosas nessas instalações. O setor de segurança contra drones e do espaço aéreo em data centers pode abordar essa variação por meio de modelos de serviço adequados a cada ambiente operacional. Provedores que ajustam a complexidade do sistema e os níveis de suporte para esses grupos de compradores podem alcançar uma base mais ampla de instalações.
Análise Geográfica
A América do Norte deteve 45,56% da participação do mercado de segurança contra drones e do espaço aéreo em data centers em 2026. A região combina infraestrutura densa de hiperescala e colocalização com uma estrutura estabelecida de política contra drones. Os Estados Unidos têm um grande pipeline de instalações de computação que podem exigir proteção do espaço aéreo à medida que são comissionadas. A Ordem Executiva 14305, de junho de 2025, colocou as ameaças de aeronaves não tripuladas não autorizadas no centro da política federal de espaço aéreo. A regra federal emitida em julho de 2026 estabeleceu ainda mais requisitos para operações de autoridades policiais estaduais, locais, tribais e territoriais elegíveis. Esses desenvolvimentos apoiam uma coordenação mais estreita entre instalações privadas e respondentes públicos autorizados. O Canadá e o México podem adicionar demanda à medida que os operadores aplicam abordagens de segurança comuns em portfólios norte-americanos.
A Europa representa uma parte significativa do mercado de segurança contra drones e do espaço aéreo em data centers porque a atividade política está aumentando no nível regional. O plano de ação da Comissão Europeia de fevereiro de 2026 identificou a infraestrutura crítica como prioridade para medidas coordenadas de drones e contra drones. A Alemanha, o Reino Unido e a França são contribuintes importantes porque combinam infraestrutura digital com bases estabelecidas de fornecimento de defesa e segurança. A HENSOLDT e a Rheinmetall demonstraram integração de múltiplos sensores durante o Timber Express 2026, mostrando a ênfase técnica em interoperabilidade e imagens operacionais comuns. O mercado de segurança contra drones e do espaço aéreo em data centers na Europa provavelmente atribuirá grande valor a sistemas alinhados com práticas coordenadas de segurança pública. Os usuários civis podem priorizar funções de detecção e evidência onde as contramedidas ativas permanecem restritas. Isso torna a integração de software e os relatórios confiáveis requisitos regionais importantes.
O Oriente Médio tem projeção de expansão a um CAGR de 26,64% até 2032. A Arábia Saudita e os Emirados Árabes Unidos são importantes centros de demanda devido a planos substanciais de infraestrutura digital e de inteligência artificial. As condições de segurança regional aumentam a atenção à proteção física das instalações de computação. O mercado de segurança contra drones e do espaço aéreo em data centers pode se beneficiar quando novos projetos integram sistemas de monitoramento na fase mais inicial de projeto. A Ásia-Pacífico também é uma região de volume crescente, liderada pela atividade de hiperescala na Austrália, em Singapura, no Japão, na Índia e na China. A densidade de locais e a complexidade de radiofrequência em muitos locais urbanos fortalecem o argumento para detecção em camadas em vez de um único sensor. Os fornecedores regionais e os fornecedores globais devem adaptar os sistemas às estruturas de autoridade locais, condições de espectro e procedimentos operacionais.
Cenário Competitivo
Concentração do Mercado
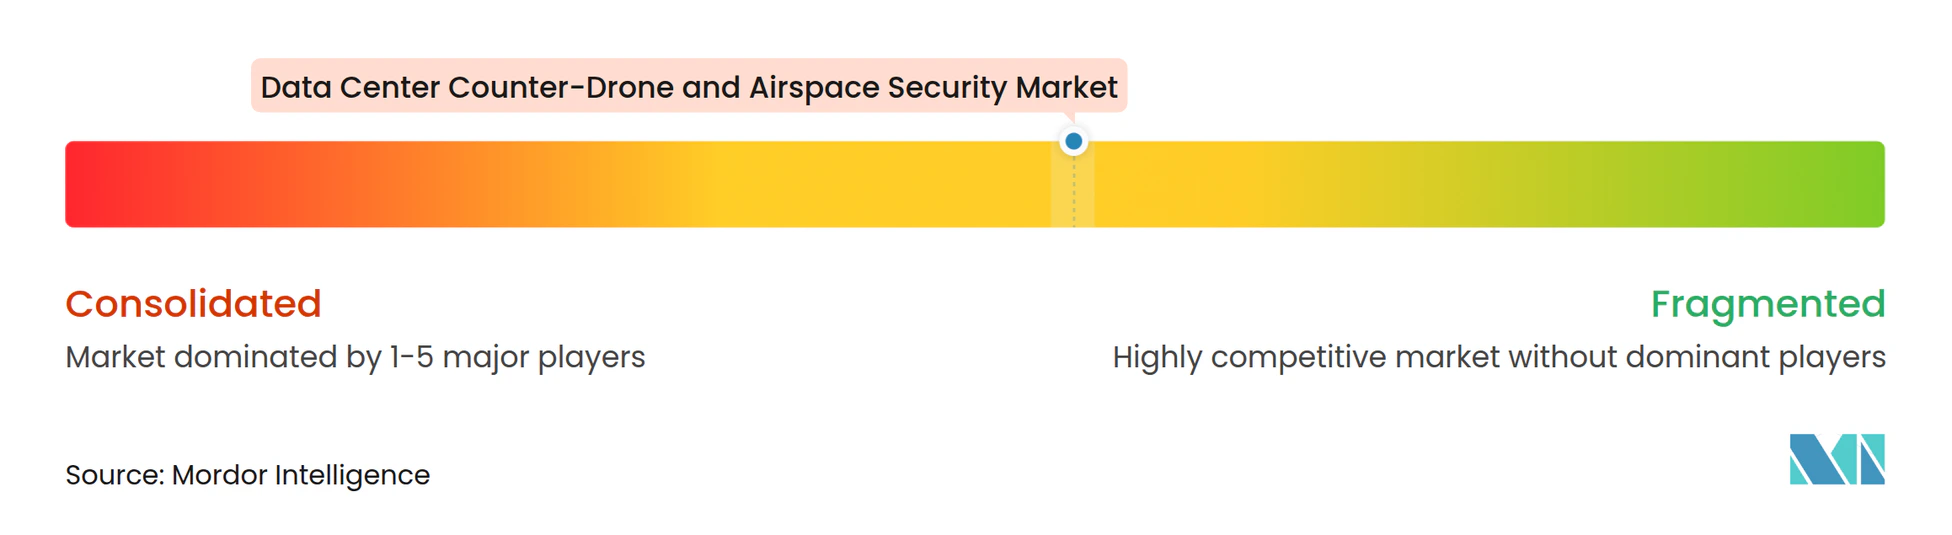
O mercado de segurança contra drones e do espaço aéreo em data centers tem uma estrutura moderadamente fragmentada. Especialistas de nicho competem com fornecedores de defesa que adaptam tecnologias estabelecidas para locais de infraestrutura crítica. Dedrone, DroneShield, D-Fend Solutions e Fortem Technologies focam em detecção, software e experiência de implantação civil. Anduril, RTX, HENSOLDT e Rheinmetall trazem portfólios de defesa mais amplos e experiência com sistemas de comando integrados. A competição está cada vez mais centrada na fusão de sensores, nas bibliotecas de assinaturas de drones e na capacidade de apoiar as operações dos clientes ao longo do tempo. O hardware permanece necessário, mas a qualidade do software e dos dados pode influenciar os custos de mudança de longo prazo de um cliente. Essa combinação deixa espaço para especialistas e fornecedores maiores competirem por diferentes tipos de instalações.
Os provedores estão usando a integração de produtos para fortalecer sua posição no mercado de segurança contra drones e do espaço aéreo em data centers. A HENSOLDT e a Rheinmetall demonstraram a integração do radar passivo Twinvis com o sistema Skymaster em agosto de 2026. A Anduril anunciou um contrato contra aeronaves não tripuladas do Ministério da Defesa holandês em maio de 2026, com capacidade operacional inicial alcançada dentro de 1 mês após a assinatura do contrato. Essas ações mostram como os fornecedores estão enfatizando software de comando interoperável e implantação mais rápida. Elas também indicam que o desempenho comprovado em ambientes do setor público pode apoiar a credibilidade junto a compradores de infraestrutura crítica.
Uma oportunidade material permanece no segmento de colocalização de médio porte, onde os operadores precisam de práticas de segurança institucionais sem o custo de uma equipe especializada dedicada. Os serviços de detecção gerenciada em nuvem podem atender a esse requisito fornecendo revisão centralizada e atualizações de software. O mercado de segurança contra drones e do espaço aéreo em data centers também provavelmente recompensará fornecedores que tornem combinações complexas de sensores mais fáceis de operar. A orientação da CISA oferece aos clientes uma base reconhecida para comparar capacidades em camadas e procedimentos operacionais. Fornecedores que se integram a ambientes de segurança física existentes podem reduzir as barreiras de adoção. Redes de serviço sólidas e dados de assinatura relevantes podem, portanto, se tornar tão importantes quanto os sensores individuais.
Líderes do Setor de Segurança Contra Drones e do Espaço Aéreo em Data Centers
-
Dedrone by Axon
-
DroneShield Limited
-
RTX Corporation
-
Anduril Industries, Inc.
-
Thales Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers Empresas cobertas neste relatório
- Dedrone by Axon
- DroneShield Limited
- RTX Corporation
- Anduril Industries, Inc.
- Thales Group
- D-Fend Solutions AD Ltd.
- Fortem Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rafael Advanced Defense Systems Ltd.
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Rheinmetall AG
- QinetiQ Group plc
- Teledyne FLIR LLC
- Motorola Solutions, Inc.
- SRC, Inc.
- OpenWorks Engineering Ltd.
Desenvolvimentos industriais recentes em Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers
- Agosto de 2026: A Rheinmetall e a HENSOLDT demonstraram a integração do radar passivo Twinvis da HENSOLDT no sistema de comando e engajamento de armas Skymaster da Rheinmetall durante o exercício Timber Express 2026 da Força Aérea Alemã sob condições de rede NATO Link 16 ao vivo, estabelecendo uma arquitetura de referência para sistemas contra aeronaves não tripuladas de múltiplos sensores em infraestrutura crítica fixa.
- Julho de 2026: A FCC emitiu a Decisão Declaratória DA 26-654, esclarecendo que entidades não federais com autorizações experimentais da FCC podem testar tecnologias de interferência por radiofrequência para fins de contra aeronaves não tripuladas sem violar a seção 333 da Lei de Comunicações, ampliando o ecossistema de testes comerciais para contramedidas ativas.
- Julho de 2026: O Registro Federal publicou a regra de Autoridade Contra Aeronaves Não Tripuladas para autoridades policiais estaduais, locais, tribais e territoriais, operacionalizando a estrutura de autorização da Lei SAFER SKIES e exigindo que as agências estaduais, locais, tribais e territoriais obtenham aprovações da FCC antes de implantar qualquer sistema contra aeronaves não tripuladas.
- Maio de 2026: A Anduril Industries recebeu um contrato contra aeronaves não tripuladas do Ministério da Defesa holandês, entregando sistemas integrados de defesa aérea na plataforma Lattice com capacidade operacional inicial alcançada dentro de 1 mês após a assinatura do contrato.
Escopo do Relatório Global do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers abrange hardware, software e serviços para detectar, identificar, rastrear, monitorar e mitigar drones não autorizados em instalações de data centers globalmente. O mercado é Segmentado por Componente (Hardware, Software e Análise de Dados, e Serviços de Integração e Suporte), Tecnologia (Detecção por Radar, Detecção por Radiofrequência, Detecção Eletro-Óptica e Infravermelha, Detecção Acústica e Sistemas Integrados de Múltiplos Sensores), Tipo de Solução (Detecção e Identificação de Drones, Rastreamento e Classificação de Drones, Monitoramento e Alerta do Espaço Aéreo, Mitigação e Resposta a Drones e Plataformas Integradas Contra Drones), Tipo de Implantação (Instalações Fixas e Sistemas Móveis e Portáteis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem (CSPs) e Corporativo/Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio, África, Ásia-Pacífico). Previsões de Mercado em Valor (USD). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise de Dados |
| Serviços de Integração e Suporte |
| Detecção por Radar |
| Detecção por Radiofrequência |
| Detecção Eletro-Óptica e Infravermelha |
| Detecção Acústica |
| Sistemas Integrados de Múltiplos Sensores |
| Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones |
| Monitoramento e Alerta do Espaço Aéreo |
| Mitigação e Resposta a Drones |
| Plataformas Integradas Contra Drones |
| Instalações Fixas |
| Sistemas Móveis e Portáteis |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo / Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico |
| Por Componente | Hardware | |
| Software e Análise de Dados | ||
| Serviços de Integração e Suporte | ||
| Por Tecnologia | Detecção por Radar | |
| Detecção por Radiofrequência | ||
| Detecção Eletro-Óptica e Infravermelha | ||
| Detecção Acústica | ||
| Sistemas Integrados de Múltiplos Sensores | ||
| Por Tipo de Solução | Detecção e Identificação de Drones | |
| Rastreamento e Classificação de Drones | ||
| Monitoramento e Alerta do Espaço Aéreo | ||
| Mitigação e Resposta a Drones | ||
| Plataformas Integradas Contra Drones | ||
| Por Tipo de Implantação | Instalações Fixas | |
| Sistemas Móveis e Portáteis | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Corporativo / Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança contra drones e do espaço aéreo em data centers?
O mercado é avaliado em 285,40 milhões de USD em 2026 e tem previsão de atingir 893,55 milhões de USD até 2032, a um CAGR de 25,65% durante 2027-2032.
Por que os operadores de data centers estão adotando sistemas contra drones?
A nova construção de hiperescala, o risco de reconhecimento por drones e a necessidade de consciência confiável do espaço aéreo estão aumentando a adoção de sistemas de detecção e comando.
Qual componente lidera a demanda por segurança do espaço aéreo em data centers?
O hardware lidera com 60,27% de participação em 2026 porque as implantações fixas requerem radar, sensores de radiofrequência, câmeras e outros equipamentos físicos de detecção.
Qual tecnologia tem projeção de expansão mais rápida até 2032?
Os sistemas integrados de múltiplos sensores têm projeção de expansão a um CAGR de 26,81% porque combinam métodos de detecção complementares sob um software comum.
Quais instalações representam a maior parcela da demanda?
Os provedores de serviços em nuvem lideram por tipo de data center com 45,34% de participação, enquanto as instalações de hiperescala lideram por tamanho com 40,01% de participação em 2026.
O que limita os operadores privados de usar medidas ativas contra drones?
As regras dos EUA geralmente proíbem a interferência comercial e outras interferências ativas, portanto os operadores privados se concentram em detecção, evidências e coordenação com agências autorizadas.