
Marktgröße und Marktanteil für Gegendrohnen- und Luftraumsicherheit in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 359.60 Millionen US-Dollar |
| Marktgröße (2032) | 893.55 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 25.65 % |
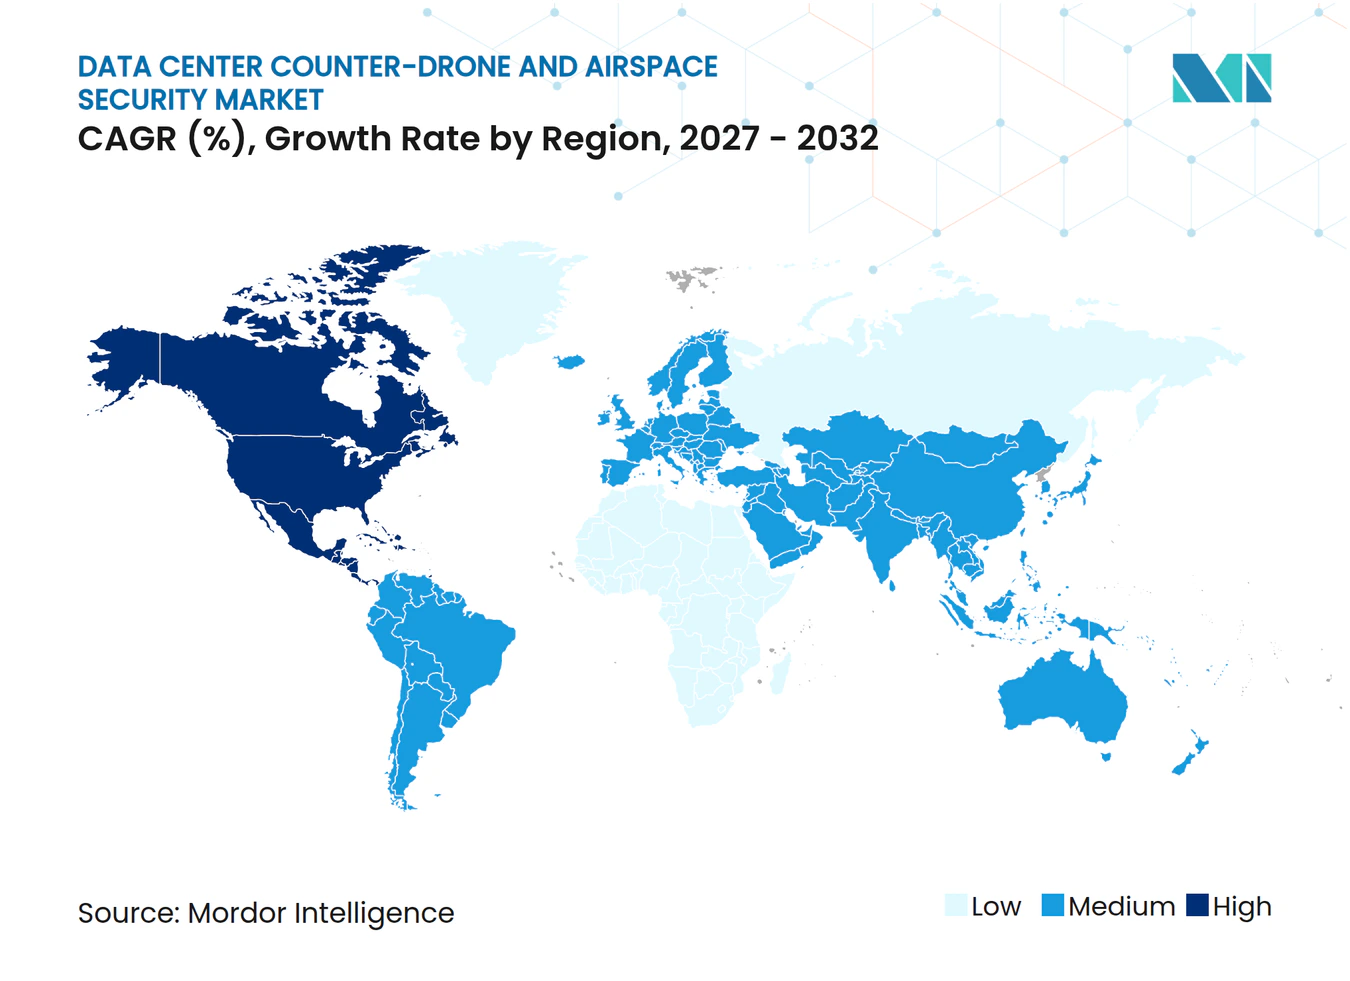
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gegendrohnen- und Luftraumsicherheit in Rechenzentren von Mordor Intelligence
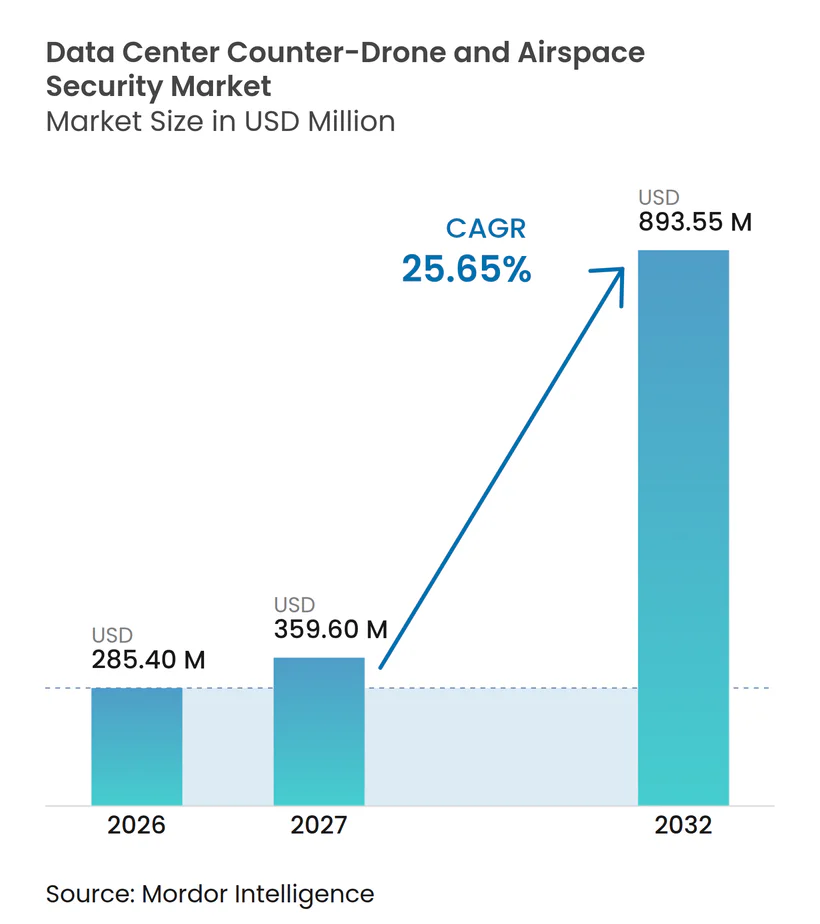
Die Marktgröße für Gegendrohnen- und Luftraumsicherheit in Rechenzentren wird im Jahr 2026 auf 285,40 Millionen USD geschätzt und soll bis 2032 auf 893,55 Millionen USD anwachsen, was einer CAGR von 25,65 % im Zeitraum 2027–2032 entspricht. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren wird durch den raschen Bau großer Rechencampus und die Notwendigkeit geprägt, diese Standorte vor kostengünstigen Luftfahrzeugsystemen zu schützen. Neue Einrichtungen können Luftraumsicherheit in das Perimeterdesign integrieren, was die Nachfrage nach festen Erkennungsnetzwerken und zugehörigen Supportleistungen unterstützt. Die kommerzielle Verfügbarkeit von Drohnen hat die Aufklärung zugänglicher gemacht und damit den Wert zuverlässiger Identifizierungs- und Alarmsysteme erhöht. Betreiber priorisieren Plattformen, die mehrere Sensoren kombinieren, da eine einzelne Erkennungsmethode nicht alle Flugbedingungen abdecken kann. Regulatorische Änderungen weiten die Gegendrohnenaktivitäten des öffentlichen Sektors aus, doch private Betreiber in wichtigen Märkten unterliegen weiterhin Einschränkungen bei aktiven Gegenmaßnahmen.
Wichtigste Erkenntnisse des Berichts
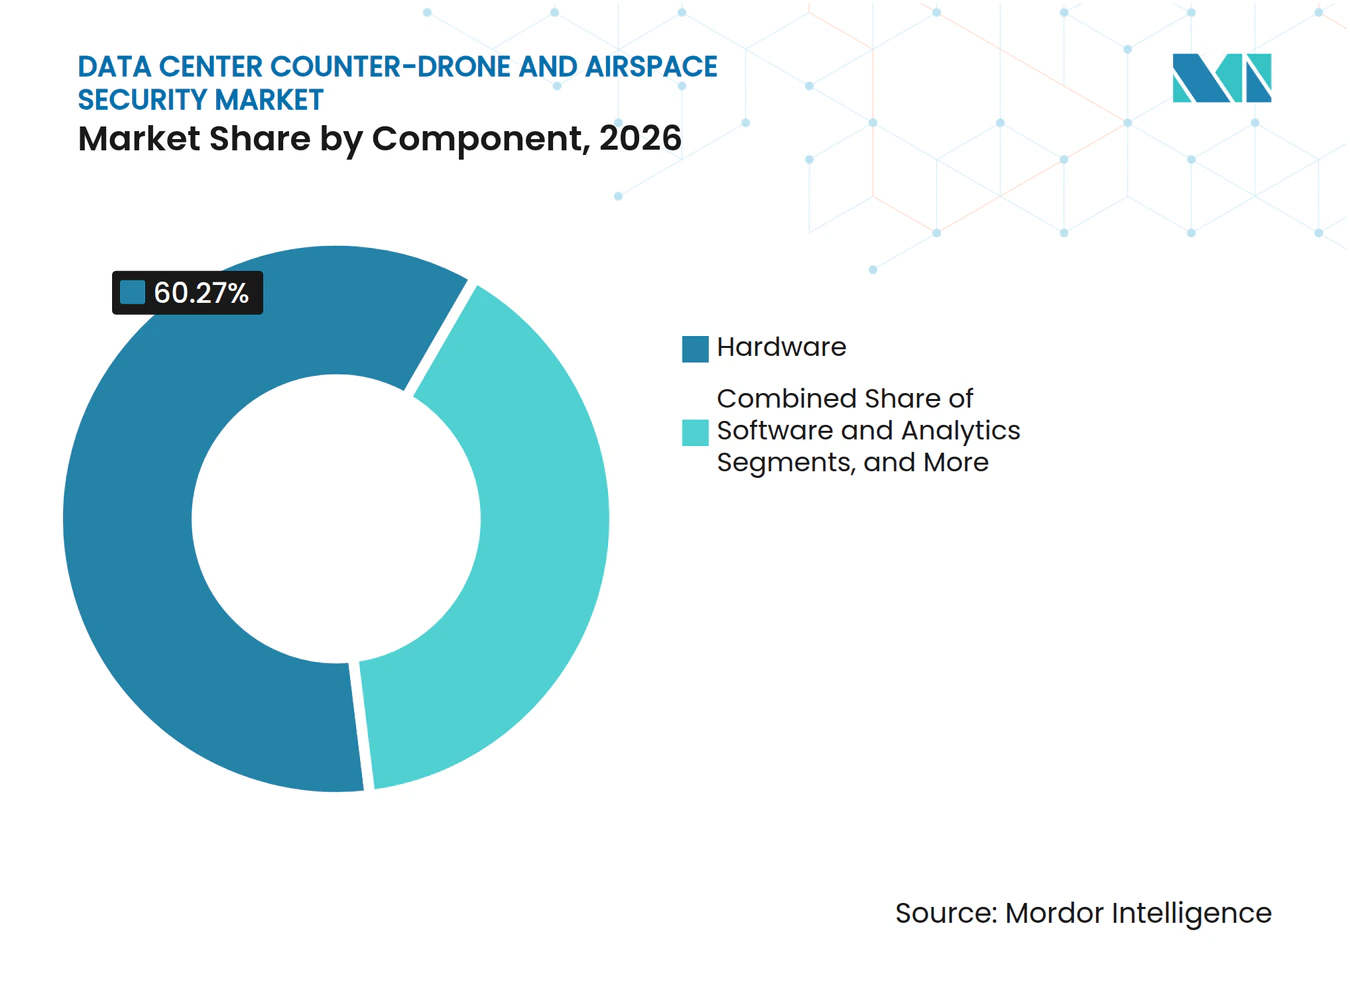
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 60,27 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren, während Software und Analytik bis 2032 voraussichtlich mit einer CAGR von 26,32 % wachsen wird.
- Nach Technologie entfiel im Jahr 2026 ein Marktanteil von 30,34 % auf die HF-Erkennung, während integrierte Multi-Sensor-Systeme bis 2032 voraussichtlich mit einer CAGR von 26,81 % wachsen werden.
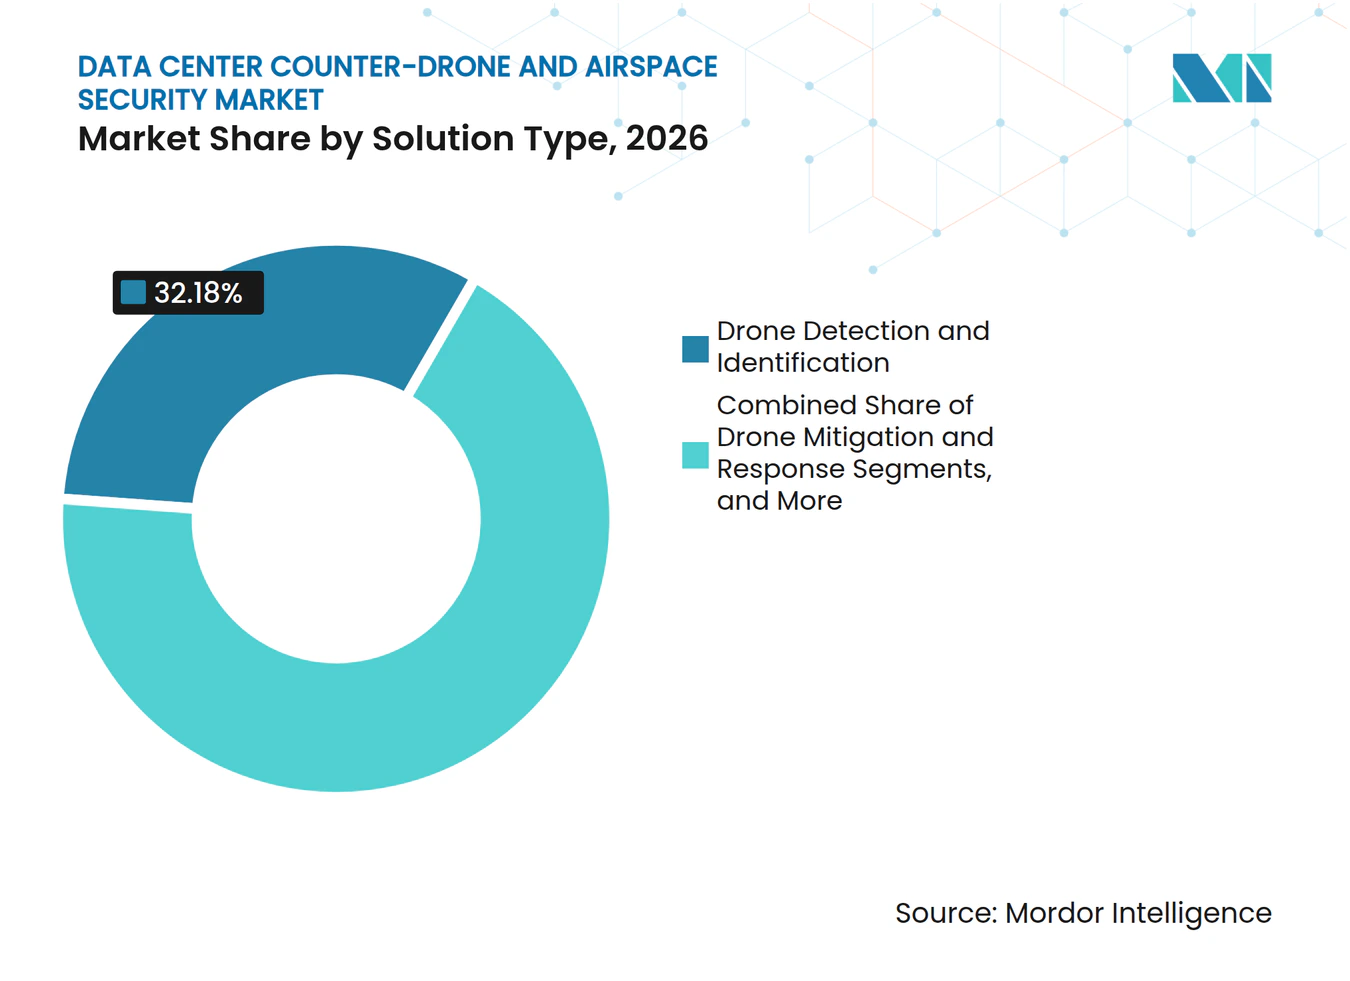
- Nach Lösungstyp hielt die Drohnenerkennung und -identifizierung im Jahr 2026 einen Anteil von 32,18 %, während integrierte Gegendrohnenplattformen bis 2032 voraussichtlich mit einer CAGR von 26,18 % wachsen werden.
- Nach Bereitstellungstyp entfielen im Jahr 2026 78,42 % der Marktgröße für Gegendrohnen- und Luftraumsicherheit in Rechenzentren auf feste Installationen, die bis 2032 voraussichtlich mit einer CAGR von 26,91 % wachsen werden.
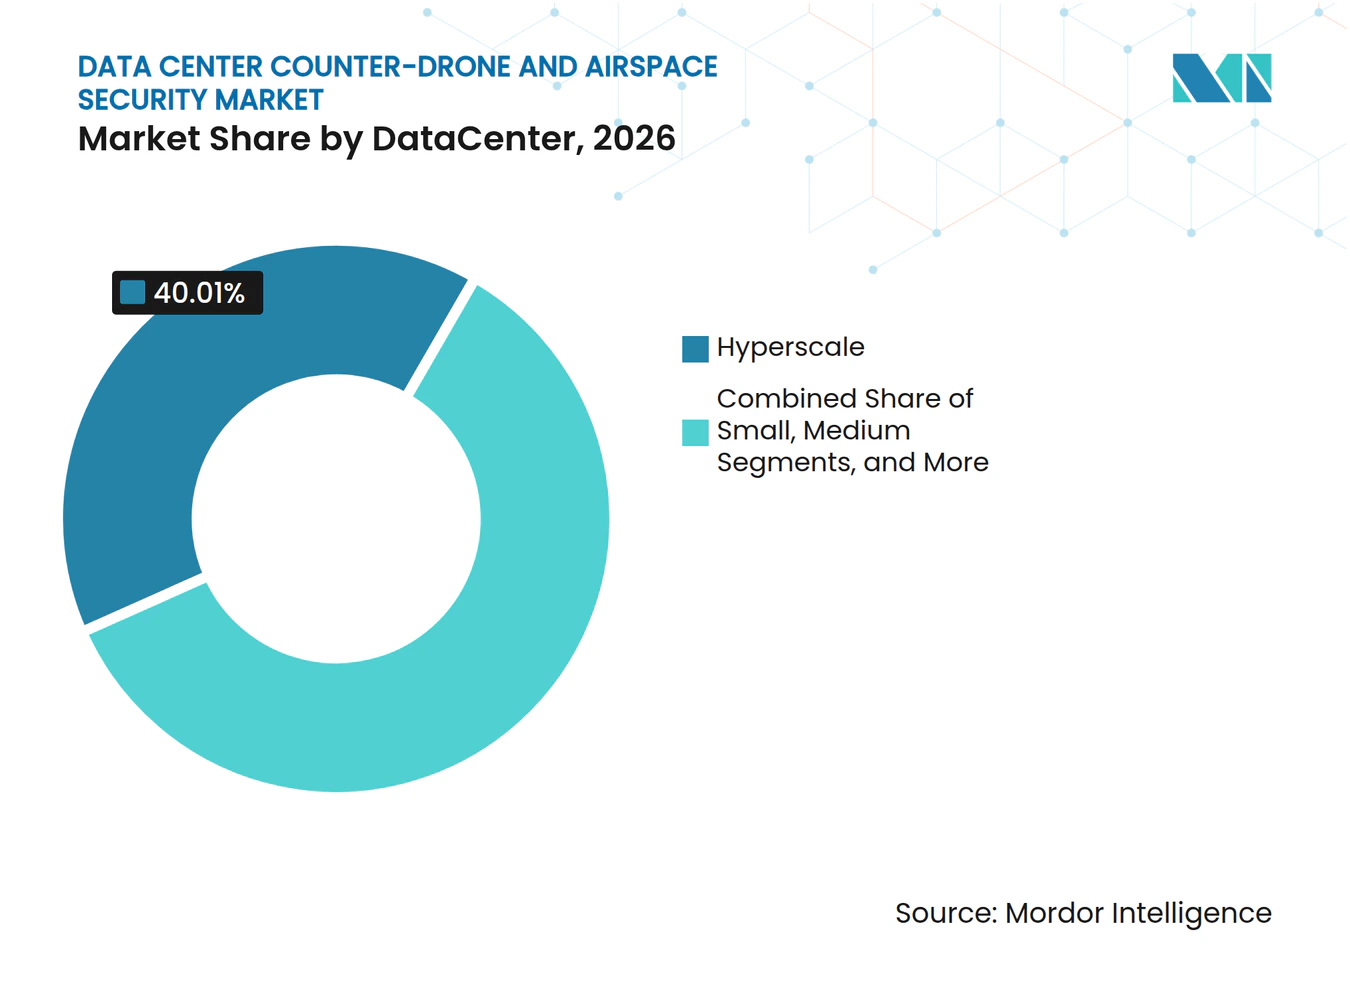
- Nach Rechenzentrumskapazität hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 40,01 % und werden bis 2032 voraussichtlich mit einer CAGR von 26,76 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 45,34 % und werden bis 2032 voraussichtlich mit einer CAGR von 26,73 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 45,56 %, während der Nahe Osten bis 2032 voraussichtlich mit einer CAGR von 26,64 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten | +5.5% | Global, konzentriert in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmendes Risiko durch Drohnenaufklärung und -angriffe | +4.9% | Global, akut im Nahen Osten und an der östlichen NATO-Flanke | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zum Schutz des Luftraums kritischer Infrastrukturen | +4.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung mehrschichtiger Multi-Sensor-Erkennung und Führungs- und Kontrollsysteme | +3.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Autonome Drohnenbedrohungen mit geringer Signatur und Schwarmdrohnen | +3.2% | Global, mit früher Exposition im Nahen Osten und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsanforderungen von Rechenzentrumsversicherern und -kunden | +2.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Künstliche-Intelligenz-Rechenzentrumskapazitäten
Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren profitiert, wenn Sicherheitsanforderungen bereits bei der Planung neuer Rechencampus berücksichtigt werden. Hyperscale-Betreiber planen große Mengen an eigengenutzten Kapazitäten, was eine breite Basis von Standorten schafft, die dauerhaften Perimeterschutz benötigen. OpenAI, Oracle und SoftBank kündigten im Oktober 2025 5 neue Stargate-Standorte an und erweiterten damit ihren geplanten KI-Infrastruktur-Fußabdruck in den Vereinigten Staaten.[1] Jeder Campus kann während der Bauphase eine mobile Abdeckung erfordern, bevor feste Systeme für den laufenden Betrieb in Betrieb genommen werden. Diese Abfolge unterstützt Anbieter, die sowohl temporäre Systeme als auch langlebige, integrierte Bereitstellungen anbieten können.
Der Umfang dieser Campusse verändert die Wirtschaftlichkeit der Erkennung, da ein Sicherheitsversagen große Mengen an Rechenkapazität beeinträchtigen kann. Neubauten bieten Anbietern auch die Möglichkeit, Sensoren mit Zugangskontrollen, Überwachung und zentralen Sicherheitsoperationen zu integrieren, bevor Systeme schwer zu ändern sind. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren steht daher in einer engeren Beziehung zur Baupipeline als zu isolierten Beschaffungsankündigungen. Einrichtungsbetreiber können genehmigte Designs über regionale Portfolios hinweg standardisieren, was den Implementierungsaufwand an späteren Standorten verringert. Langfristige Servicevereinbarungen können dann Software, Signaturdatenbanken und Betreiberprozesse aktuell halten. Diese Bedingungen begünstigen Anbieter, die komplexe, standortübergreifende Bereitstellungen unterstützen können, ohne dass jeder Standort ein eigenes Sicherheitsprogramm aufbauen muss.
Zunehmendes Risiko durch drohnenbasierte Aufklärung und physische Angriffe
Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren reagiert auf ein deutlicheres operatives Risiko durch zugängliche, kommerziell abgeleitete Luftfahrzeuge. Dedrone meldete im Jahr 2025 im Vergleich zu 2024 einen 4,3-fachen Anstieg der Erkennungen von selbst gebauten Drohnen in Europa, dem Nahen Osten und Asien.[2] Dasselbe Unternehmen berichtete, dass 37,5 % seiner regionalen Erkennungen nachts stattfanden, was die Bedeutung einer kontinuierlichen Überwachung und zuverlässiger Alarmüberprüfung unterstreicht. Feste Infrastrukturstandorte können auch dann zur Aufklärung genutzt werden, wenn kein direkter Angriff stattfindet, was Erkennung und Identifizierung zu wichtigen operativen Funktionen macht. Dieses Bedrohungsprofil macht passive Systeme für private Rechenzentrumsbetreiber relevant, die nicht zur Nutzung aktiver Gegenmaßnahmen berechtigt sind. Es erhöht auch die Nachfrage nach gut getesteten Verfahren, die legitime Aktivitäten von einem potenziellen Sicherheitsereignis unterscheiden.
Drohnenaktivitäten können Kosten durch Betriebsunterbrechungen, Untersuchungsanforderungen und die Notwendigkeit verursachen, sensible Einrichtungsinformationen zu schützen. Der CISA-Leitfaden von 2025 bietet Eigentümern und Betreibern einen strukturierten Ansatz zur Bewertung verdächtiger Aktivitäten unbemannter Luftfahrzeuge an kritischen Infrastrukturen. Rechenzentrumsteams können diese Verfahren nutzen, um Luftraumalarme mit bestehenden physischen Sicherheitsreaktionsprozessen zu verknüpfen. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren hängt daher von mehr als dem Verkauf von Sensoren ab, da Betreiber Schulungen, Vorfallsdokumentation und eine klare Koordination mit den Strafverfolgungsbehörden benötigen. Systeme, die unsichere Alarme reduzieren, können die Aufmerksamkeit des Reaktionsteams in Zeiten geringer Personalbesetzung erhalten. Die kommerzielle Chance ist am stärksten, wo eine Plattform für eine Eskalation geeignete Beweise liefern kann, anstatt nur einen rohen Alarm.
Vorschriften und Beschaffungsprogramme zum Schutz des Luftraums kritischer Infrastrukturen
Staatliche Maßnahmen verändern das Gegendrohnenumfeld für Eigentümer kritischer Infrastrukturen und öffentliche Behörden. Die Executive Order 14305, die im Juni 2025 erlassen wurde, ordnete Maßnahmen zur Bekämpfung von Bedrohungen durch unbefugte unbemannte Luftfahrzeuge an und forderte Maßnahmen für feste kritische Infrastrukturen.[3] Die Europäische Kommission veröffentlichte im Februar 2026 ihren Aktionsplan für Drohnen- und Gegendrohnensicherheit und identifizierte koordinierte Erkennungsmaßnahmen für kritische Infrastrukturen. Diese Maßnahmen geben Standorteigentümern eine klarere Grundlage für die Überprüfung von Luftraumrisiken neben dem traditionellen physischen Schutz. Sie erhöhen auch die Bedeutung von Systemen, die formale Beschaffungs- und Berichterstattungsanforderungen erfüllen können. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren dürfte davon profitieren, wenn öffentliche Standards zu Referenzpunkten für Sicherheitsteams im privaten Sektor werden.
Öffentliche Beschaffungsprogramme können zivile Bereitstellungen beeinflussen, indem sie technische Erwartungen an Erkennung, Beweishandhabung und Führungssoftware festlegen. Das Federal Register veröffentlichte im Juli 2026 die Regelung zur Gegendrohnen-Befugnis für staatliche, lokale, Stammes- und territoriale Strafverfolgungsbehörden. Dieser Rahmen schafft klarere Rollen für autorisierte Behörden, wenn ein Vorfall in der Nähe einer privaten Einrichtung auftritt. Er kann auch Rechenzentrumsbetreiber dazu ermutigen, Systeme auszuwählen, die ein gemeinsames Lagebewusstsein mit öffentlichen Einsatzkräften unterstützen. Anbieter mit Erfahrung in der Einhaltung staatlicher Vorschriften können einen Vorteil haben, da Kunden Systeme suchen, die mit etablierten operativen Praktiken übereinstimmen. Private Unternehmen unterliegen jedoch weiterhin separaten Einschränkungen bei Gegenmaßnahmen, was Erkennung und Koordination im Mittelpunkt vieler kommerzieller Bereitstellungen hält.
Zunehmende Einführung mehrschichtiger Multi-Sensor-Erkennung und Führungs- und Kontrollsysteme
Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren entwickelt sich hin zu Architekturen, die mehrere Sensortypen unter gemeinsamer Führungssoftware nutzen. CISA veröffentlichte im August 2025 einen Leitfaden zur UAS-Erkennungstechnologie für kritische Infrastrukturen und skizzierte einen mehrschichtigen Ansatz für Betreiber, die Erkennungsfähigkeiten bewerten. HF-Werkzeuge können gängige Steuergeräte identifizieren, während Radar Objekte verfolgen kann, die keine HF-Signale senden. Optische und Infrarotsysteme können eine visuelle Bestätigung liefern, und akustische Systeme können in ausgewählten Perimeterumgebungen zusätzliche Abdeckung bieten. Führungs- und Kontrollsoftware bündelt diese Eingaben für Untersuchung und Reaktion. Die resultierende Architektur verringert die Abhängigkeit von den Schwächen eines einzelnen Sensors.
Integrierte Systeme sind besonders relevant an großen Standorten mit hohen Verfügbarkeitsanforderungen und mehreren umgebenden HF-Quellen. DroneShield brachte im Oktober 2025 DroneSentry-C2 Enterprise für die zentralisierte Führung und Kontrolle über verteilte kritische Infrastrukturstandorte auf den Markt. HENSOLDT AG und Rheinmetall AG demonstrierten die Integration von Passivradar in das Skymaster-System während der Timber Express 2026-Übung unter NATO Link 16-Bedingungen. Diese Beispiele zeigen, dass Interoperabilität zu einem zentralen Kaufkriterium wird. Software wird auch wertvoller, wenn sie Drohnensignaturen und Benutzer-Workflows aus früheren Bereitstellungen einbezieht. Dieser Trend unterstützt wiederkehrende Einnahmen aus Updates, zentraler Verwaltung und verwalteten Erkennungsdiensten. Integrierte Systeme sind besonders relevant an großen Standorten mit hohen Verfügbarkeitsanforderungen und mehreren umgebenden HF-Quellen. HENSOLDT AG und Rheinmetall AG demonstrierten die Integration von Passivradar in das Skymaster-System während der Timber Express 2026-Übung unter NATO Link 16-Bedingungen. Diese Beispiele zeigen, dass Interoperabilität zu einem zentralen Kaufkriterium wird. Software wird auch wertvoller, wenn sie Drohnensignaturen und Benutzer-Workflows aus früheren Bereitstellungen einbezieht. Dieser Trend unterstützt wiederkehrende Einnahmen aus Updates, zentraler Verwaltung und verwalteten Erkennungsdiensten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rechtliche Einschränkungen bei Störsendern, Spoofing und kinetischen Gegenmaßnahmen | -3.4% | Nordamerika am restriktivsten, Europa und Asien-Pazifik moderat | Kurzfristig (≤ 2 Jahre) |
| Hohe Falschalarmraten in HF-dichten und städtischen Umgebungen | -2.9% | Global, am akutesten in städtischen Gebieten Nordamerikas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität zwischen physischer Sicherheit und Rechenzentrumsbetrieb | -2.2% | Global | Mittelfristig (2–4 Jahre) |
| Strom-, Spektrum- und Sicherheitsbeschränkungen an hochdichten Einrichtungen | -1.7% | Global, am höchsten an Colocation- und Hyperscale-Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechtliche Einschränkungen bei Störsendern, Spoofing und kinetischen Gegenmaßnahmen
Rechtliche Einschränkungen bei aktiven Gegenmaßnahmen sind eine erhebliche Einschränkung für kommerzielle Nutzer. Die FCC stellt fest, dass Störsender in den Vereinigten Staaten im Allgemeinen illegal zu betreiben, zu vermarkten oder zu verkaufen sind, da sie autorisierte Kommunikation stören können. Die FCC klärte im Juli 2026 die Bedingungen für autorisierte experimentelle Tests von Gegendrohnen-Störsendertechnologie durch nichtbundesstaatliche Einrichtungen. Diese Klarstellung schuf keine allgemeine Genehmigung für den kommerziellen operativen Einsatz. Rechenzentrumsbetreiber können daher ein Luftfahrzeug erkennen und dokumentieren, während sie sich für eine aktive Reaktion auf autorisierte öffentliche Behörden verlassen. Diese rechtliche Grenze begrenzt den unmittelbaren Wert, den private Käufer aus Systemen ziehen können, die auf Gegenmaßnahmen ausgelegt sind.
Die Einschränkung beeinflusst auch das Produktdesign und die Beschaffungsprioritäten. Kommerzielle Käufer haben stärkere Gründe, in genaue Erkennungs-, Identifizierungs-, Aufzeichnungs- und Eskalationsfähigkeiten zu investieren als in Wirkmittel, die sie nicht aktivieren können. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren muss unterschiedliche Autoritätsstrukturen für Bundes-, Landes- und private Nutzer berücksichtigen. Die Bundesregelung vom Juli 2026 bietet einen operativen Rahmen für berechtigte staatliche, lokale, Stammes- und territoriale Strafverfolgungsbehörden, keine allgemeine kommerzielle Genehmigung. Private Einrichtungen können davon profitieren, wo lokale Einsatzkräfte über kompatible Systeme und etablierte Prozesse verfügen. Bis die Behörden ihre Befugnisse ausweiten, werden passive Fähigkeiten und koordinierte Reaktion im Mittelpunkt der kommerziellen Einführung bleiben.
Hohe Falschalarmraten in HF-dichten und städtischen Umgebungen
Falschalarme bleiben ein praktisches Problem an Rechenzentrumscampussen, die sich in der Nähe von Unternehmensnetzwerken, Mobilfunkinfrastrukturen und anderen funksendenden Geräten befinden. HF-basierte Systeme können auf dichte Hintergrundsignale stoßen, die eine sorgfältige Klassifizierung erfordern, bevor ein Alarm ein Sicherheitsteam erreicht. Wiederholte mehrdeutige Alarme können das Vertrauen in das System verringern und die Aufmerksamkeit beanspruchen, die für echte Ereignisse benötigt wird. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren legt daher großen Wert auf Sensorfusion und Software, die ein erkanntes Objekt validieren kann. Nächtliche Aktivitäten stellen eine weitere Herausforderung dar, da die visuelle Überprüfung schwieriger sein kann, wenn die Sicherheitsbesetzung geringer ist. Dedrones gemeldete Konzentration nächtlicher Erkennungen unterstreicht die Notwendigkeit von Systemen, die eine kontinuierliche, kalibrierte Bewertung unterstützen.
Die Falschalarmleistung beeinflusst auch die Wirtschaftlichkeit verwalteter Dienste. Ein Standort, der ein hohes Volumen an unqualifizierten Alarmen erzeugt, benötigt mehr Betreiberzeit, was den Kostenfall für die Bereitstellung schwächen kann. Multi-Sensor-Validierung kann diese Belastung reduzieren, indem sie Funk-, Radar- und optische Beweise kombiniert, bevor ein Ereignis eskaliert wird. Der CISA-Leitfaden von 2025 unterstützt eine strukturierte Bewertung von Erkennungstechnologien anstatt die Abhängigkeit von einer einzigen Modalität. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren wird Anbieter bevorzugen, die eine zuverlässige Alarmqualität unter komplexen städtischen Bedingungen nachweisen können. Eine bessere Klassifizierung unterstützt sowohl die Kundenbindung als auch den breiteren Übergang zu abonnementbasierter Überwachung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert den Umsatz, während Software skaliertHardware hielt im Jahr 2026 einen Marktanteil von 60,27 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren, was die Kosten für Radar, HF-Sensoren, elektrooptische und Infrarotkameras sowie akustische Geräte widerspiegelt. Diese physischen Komponenten bilden die Erkennungsschicht rund um einen Campusperimeter. Größere Installationen erfordern oft mehrere Sensorpositionen, um Sichtlinienbeschränkungen und Abdeckungslücken zu bewältigen. Hardware-Beschaffung kann langfristige Lieferantenbeziehungen schaffen, da Integration, Kalibrierung und Wartung standortspezifisch sind. Diese installierte Basis kann auch einen Weg für spätere Upgrades bieten, wenn sich die Bedrohungsbedingungen ändern. Die Branche für Gegendrohnen- und Luftraumsicherheit in Rechenzentren profitiert von dieser wiederkehrenden Serviceanforderung. Hardware bleibt unverzichtbar, auch wenn Software einen größeren Teil des Betriebsmodells des Kunden ausmacht.
Software und Analytik wird bis 2032 voraussichtlich mit einer CAGR von 26,32 % wachsen. Dieses Segment hilft Betreibern, Sensordaten zu kombinieren, Alarme zu klassifizieren und Aktivitäten an mehr als 1 Standort zu verwalten. Sein Wert steigt, wenn Kunden eine kontinuierliche Überwachung anstelle gelegentlicher Geräteprüfungen benötigen. DroneShield erklärte im Februar 2026, dass es innerhalb von 5 Jahren einen SaaS-Umsatz von über 30 % des Gesamtumsatzes anstrebt, und nannte Bruttogewinnmargen von 65 % für dieses Modell. Integrations- und Supportleistungen fügen der Kundenbeziehung Inbetriebnahme, Schulung und verwaltete Erkennungsarbeit hinzu. Diese Dienste können fortschrittliche Systeme für Betreiber ohne dedizierte Gegendrohnenspezialisten zugänglicher machen.



Nach Technologie:
HF-Erkennung führt, Multi-Sensor-Fusion eilt vorausDie HF-Erkennung hielt im Jahr 2026 einen Marktanteil von 30,34 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren. Die Technologie kann weit verbreitete Steuergeräte identifizieren und wird zu geringeren Bereitstellungskosten als viele andere Sensormethoden betrieben. Sie ist nützlich für Frühwarnungen, wenn eine Drohne erkennbare Funksignale sendet. Die HF-Erkennung kann Analysten auch dabei helfen, Signale mit bekannten Geräteeigenschaften zu verknüpfen. Luftfahrzeuge, die ohne aktive HF-Verbindung betrieben werden, können jedoch außerhalb ihrer Abdeckung liegen. Diese Einschränkung macht HF-Systeme effektiver, wenn sie mit komplementären Technologien eingesetzt werden. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren behandelt die HF-Erkennung daher als Kernschicht und nicht als vollständige Lösung.
Integrierte Multi-Sensor-Systeme werden bis 2032 voraussichtlich mit einer CAGR von 26,81 % wachsen. Diese Plattformen kombinieren Sensortypen, um Erkennung, Verfolgung und Validierung unter wechselnden Bedingungen zu verbessern. Radar bietet eine persistente Objektverfolgung, auch für Plattformen, die kein Steuerungssignal senden. Elektrooptische und Infrarotwerkzeuge unterstützen die Identifizierung und können dabei helfen, ein autorisiertes Luftfahrzeug von einem unbekannten zu unterscheiden. Akustische Erkennung hat eine engere Rolle, kann aber in ausgewählten Perimeterumgebungen Mehrwert bieten. Der CISA-Schichtleitfaden unterstützt diesen Ansatz für Hochrisikoeinrichtungen. Die Demonstration von HENSOLDT AG und Rheinmetall AG im Jahr 2026 zeigte die praktische Richtung hin zu kombinierten Passivradar-, Aktivradar- und elektrooptischen Eingaben.
Nach Lösungstyp:
Erkennung treibt das Volumen, integrierte Plattformen treiben den WertDrohnenerkennung und -identifizierung hielt im Jahr 2026 einen Marktanteil von 32,18 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren. Es ist der Ausgangspunkt für viele Betreiber, die ein Luftraumsicherheitsprogramm entwickeln. Das Segment wird durch Regeln unterstützt, die aktive Gegenmaßnahmen für kommerzielle Nutzer in Nordamerika und Europa einschränken. Erkennungssysteme können Bewusstsein schaffen, Aufzeichnungen führen und die Kommunikation mit autorisierten Einsatzkräften unterstützen. Sie können auch installiert werden, bevor ein Unternehmen einen fortgeschritteneren Führungs- und Kontrollprozess entwickelt. Dies macht die Lösung für Betreiber relevant, die einen praktischen ersten Schritt suchen. Es gibt Lieferanten auch die Möglichkeit, eine Beziehung aufzubauen, bevor ein Kunde breitere Plattformfähigkeiten übernimmt.
Integrierte Gegendrohnenplattformen werden bis 2032 voraussichtlich mit einer CAGR von 26,18 % wachsen. Diese Systeme bringen Erkennungs-, Verfolgungs-, Klassifizierungs- und Reaktions-Workflows in eine einzige Betriebsansicht. Sie sind für Kunden mit mehreren Einrichtungen oder komplexen Sicherheitsanordnungen attraktiv. Drohnenverfolgung und -klassifizierung unterstützen einen Übergang von einfachen Erkennungsalarmen zu evidenzbasierten Entscheidungen. Luftraumüberwachung und -alarmierung kann in früheren Phasen der Systemreife eine ähnliche Rolle spielen. Drohnenabwehr und -reaktion bleibt kleiner, da private Betreiber rechtlichen Einschränkungen bei aktiven Maßnahmen unterliegen. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren kann durch Integration zusätzlichen Wert gewinnen, auch wenn die Abwehrbefugnis begrenzt bleibt.

Nach Bereitstellungstyp:
Feste Installationen dominieren, Mobile bietet WachstumspotenzialFeste Installationen entfielen im Jahr 2026 auf 78,42 % der Marktgröße für Gegendrohnen- und Luftraumsicherheit in Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 26,91 % wachsen. Sie bieten eine kontinuierliche, netzgespeiste Abdeckung für große Campusse und andere Standorte mit dauerhaftem Schutzbedarf. Feste Sensoren können so positioniert werden, dass sie eine wiederholbare Abdeckung und etablierte Alarmverfahren unterstützen. Dies ist wichtig für Hyperscale- und große Colocation-Standorte, die eine Rund-um-die-Uhr-Sichtbarkeit erfordern. Permanente Installationen können auch in eine breitere physische Sicherheitsinfrastruktur integriert werden. Ihr hoher Anteil spiegelt die Bedeutung einer zuverlässigen Abdeckung an Einrichtungen mit konzentrierten Rechenressourcen wider. Langfristige Wartung und Software-Updates können den Wert der Bereitstellung weiter verlängern.
Mobile und tragbare Systeme decken einen anderen operativen Bedarf ab. Sie können Baustellen unterstützen, bevor permanente Geräte in Betrieb genommen werden. Sie können auch vorübergehenden Schutz während Wartungsarbeiten oder einer Vorfallreaktion bieten. Diese Systeme können für verteilte Edge-Standorte nützlich sein, die keine vollständige feste Installation rechtfertigen. Mobile Abdeckung ist daher komplementär zum festen Segment und kein direkter Ersatz. Bereitstellungen in der Bauphase können Einrichtungen identifizieren, die später auf permanente Systeme umsteigen werden. Diese Beziehung gibt Anbietern einen Weg, Kundenvertrautheit aufzubauen, bevor das endgültige Campusdesign abgeschlossen ist. Es ermöglicht Betreibern auch, Verfahren und Reaktions-Workflows zu testen, bevor sie sich auf ein langfristiges Layout festlegen.
Nach Rechenzentrumskapazität:
Hyperscale setzt den StandardHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 40,01 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 26,76 % wachsen. Ihr Umfang kann die Kosten für spezialisierte Sensoren, Integration und dedizierte Betriebsverfahren rechtfertigen. Diese Standorte stellen auch hochsichtbare Rechenressourcen dar, was den Bedarf an sorgfältigem Perimeterschutz erhöht. Große Einrichtungen sind die nächstwichtigste Größenkategorie, da sie ähnliche Prioritäten bei einem kleineren Fußabdruck haben. Kleinere und mittlere Einrichtungen verfügen möglicherweise nicht über interne Teams, die komplexe Multi-Sensor-Bereitstellungen verwalten können. Sie suchen eher nach vereinfachten Diensten, die die Vorabkosten und den Betriebsaufwand begrenzen. Dies lässt Raum für Anbieter, die verwaltete Erkennung mit standortbezogener Preisgestaltung anbieten.
Hyperscale-Kunden können Technologieentscheidungen im gesamten Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren beeinflussen. Ihre Beschaffungsstandards können zu Vorlagen für regionale oder Colocation-Portfolios werden. OpenAI, Oracle und SoftBank kündigten im Oktober 2025 zusätzliche Stargate-Rechenzentrumsstandorte an und veranschaulichten damit die Konzentration der KI-Kapazitätsplanung in großen Einrichtungen. Anbieter mit etablierten Beziehungen an diesen Standorten können Zugang zu hochwertigen Sicherheitsprogrammen erhalten. Dieselbe Konzentration kann jedoch Druck auf Lieferanten ausüben, anspruchsvolle Integrations- und Verfügbarkeitserwartungen zu erfüllen. Die Fähigkeit, mobile Bauabdeckung und späteren festen Schutz zu unterstützen, ist besonders relevant. Verwaltete Dienste können dazu beitragen, bewährte Technologie auf kleinere Betreiber auszudehnen, die keine Hyperscale-Sicherheitsbesetzung replizieren können.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, Colocation skaliertCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 45,34 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 26,73 % wachsen. Diese Anbieter verwalten Einrichtungen, die viele Kunden und kritische digitale Dienste unterstützen. Sie haben einen starken Anreiz, konsistente Sicherheitsstandards über große regionale Netzwerke hinweg aufrechtzuerhalten. Luftraumsicherheit kann Teil eines umfassenderen operativen Resilienzprogramms für diese Standorte werden. Zentralisierte Überwachung ist besonders nützlich, da Cloud-Anbieter oft mehrere Campusse verwalten. Ihr Umfang kann auch Investitionen in mehrschichtige Technologie und geschulte Sicherheitsteams unterstützen. Diese Eigenschaften machen Cloud-Dienstanbieter zu wichtigen Referenzkunden für die breitere Lieferantenbasis.
Colocation-Betreiber sind eine weitere wichtige Kundengruppe, da ein einzelner Standort viele Unternehmensmieter beherbergen kann. Ein Luftraumvorfall an einem gemeinsam genutzten Campus kann daher mehrere Organisationen gleichzeitig betreffen. Diese Struktur schafft Anreize für klare Überwachungsprozesse und sichtbare Sicherheitsverpflichtungen. Unternehmens- und Edge-Standorte stehen vor anderen Bedingungen, da sie möglicherweise weniger besetzt und an stärker verteilten Standorten sind. Automatisierte Erkennung und Fernüberprüfung können an diesen Einrichtungen besonders wertvoll sein. Die Branche für Gegendrohnen- und Luftraumsicherheit in Rechenzentren kann diese Variation durch Servicemodelle adressieren, die für jede Betriebsumgebung geeignet sind. Anbieter, die Systemkomplexität und Supportniveaus für diese Käufergruppen anpassen, können eine breitere Basis von Einrichtungen erreichen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 45,56 % am Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren. Die Region kombiniert dichte Hyperscale- und Colocation-Infrastruktur mit einem etablierten Gegendrohnen-Politikrahmen. Die Vereinigten Staaten verfügen über eine große Pipeline von Rechenanlagen, die beim Inbetriebnahme Luftraumschutz benötigen können. Die Executive Order 14305 vom Juni 2025 stellte unbefugte Bedrohungen durch unbemannte Luftfahrzeuge in den Mittelpunkt der föderalen Luftraumpolitik. Die im Juli 2026 erlassene Bundesregelung legte weitere Anforderungen für berechtigte staatliche, lokale, Stammes- und territoriale Strafverfolgungsoperationen fest. Diese Entwicklungen unterstützen eine engere Koordination zwischen privaten Einrichtungen und autorisierten öffentlichen Einsatzkräften. Kanada und Mexiko können die Nachfrage steigern, wenn Betreiber gemeinsame Sicherheitsansätze über nordamerikanische Portfolios hinweg anwenden.
Europa stellt einen bedeutenden Teil des Marktes für Gegendrohnen- und Luftraumsicherheit in Rechenzentren dar, da die politische Aktivität auf regionaler Ebene zunimmt. Der Aktionsplan der Europäischen Kommission vom Februar 2026 identifizierte kritische Infrastrukturen als Priorität für koordinierte Drohnen- und Gegendrohnenmaßnahmen. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Beitragsleister, da sie digitale Infrastruktur mit etablierten Verteidigungs- und Sicherheitslieferbasen kombinieren. HENSOLDT AG und Rheinmetall AG demonstrierten die Multi-Sensor-Integration während Timber Express 2026 und zeigten damit den technischen Schwerpunkt auf Interoperabilität und gemeinsamen Lagebildern. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren in Europa wird voraussichtlich großen Wert auf Systeme legen, die mit koordinierten öffentlichen Sicherheitspraktiken übereinstimmen. Zivile Nutzer können Erkennungs- und Beweisfunktionen priorisieren, wo aktive Gegenmaßnahmen eingeschränkt bleiben. Dies macht Software-Integration und vertrauenswürdige Berichterstattung zu wichtigen regionalen Anforderungen.
Der Nahe Osten wird bis 2032 voraussichtlich mit einer CAGR von 26,64 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige Nachfragezentren aufgrund erheblicher Pläne für digitale und KI-Infrastruktur. Regionale Sicherheitsbedingungen erhöhen die Aufmerksamkeit für den physischen Schutz von Rechenanlagen. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren kann davon profitieren, wenn neue Projekte Überwachungssysteme in der frühesten Planungsphase integrieren. Asien-Pazifik ist ebenfalls eine wachsende Volumenregion, angeführt von Hyperscale-Aktivitäten in Australien, Singapur, Japan, Indien und China. Standortdichte und HF-Komplexität an vielen städtischen Standorten stärken den Fall für mehrschichtige Erkennung anstelle eines einzelnen Sensors. Regionale Lieferanten und globale Anbieter müssen Systeme an lokale Autoritätsstrukturen, Spektrumbedingungen und Betriebsverfahren anpassen.
Wettbewerbslandschaft
Marktkonzentration
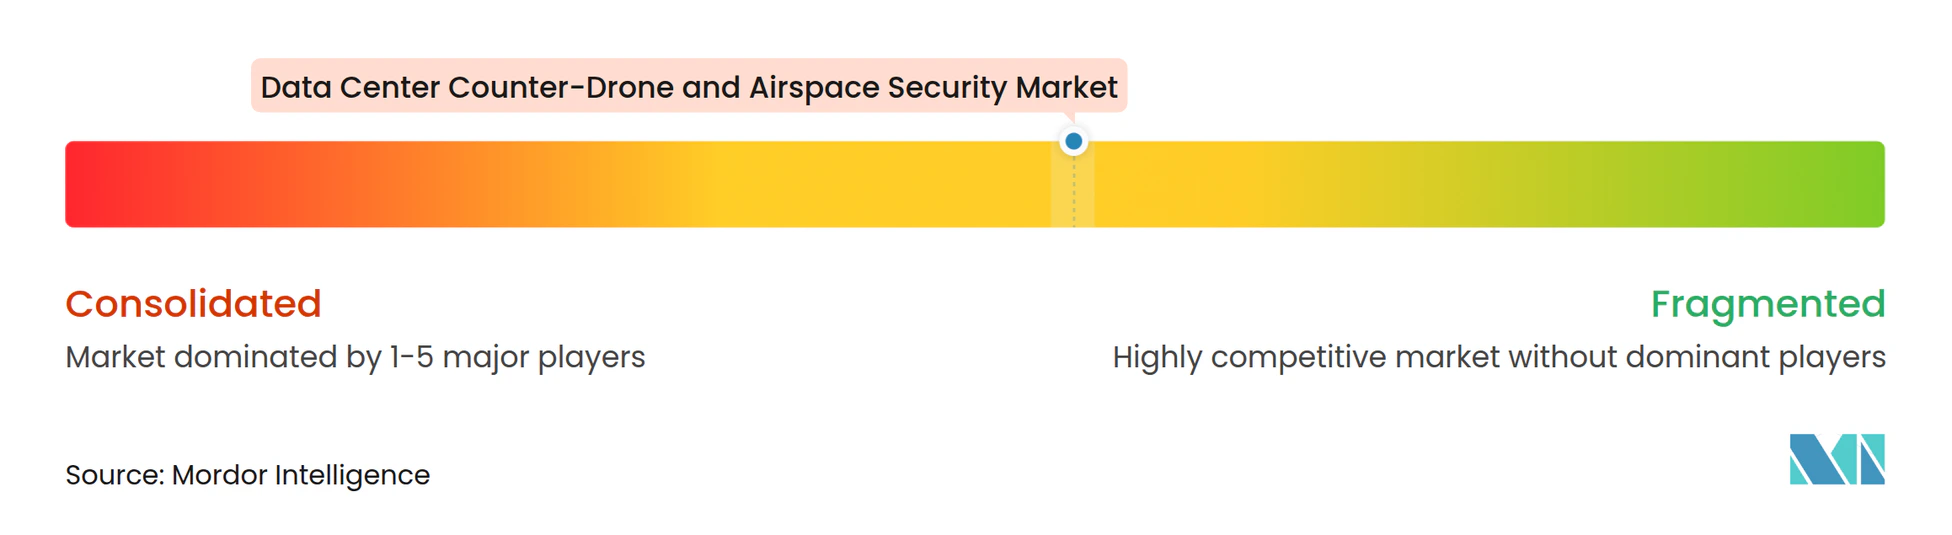
Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren weist eine mäßig fragmentierte Struktur auf. Reine Spezialisten konkurrieren mit Verteidigungslieferanten, die etablierte Technologien für kritische Infrastrukturstandorte anpassen. Dedrone by Axon, DroneShield Limited, D-Fend Solutions AD Ltd. und Fortem Technologies, Inc. konzentrieren sich auf Erkennung, Software und zivile Bereitstellungserfahrung. Anduril Industries, Inc., RTX Corporation, HENSOLDT AG und Rheinmetall AG bringen breitere Verteidigungsportfolios und Erfahrung mit integrierten Führungssystemen mit. Der Wettbewerb konzentriert sich zunehmend auf Sensorfusion, Drohnensignaturbibliotheken und die Fähigkeit, Kundenbetriebe langfristig zu unterstützen. Hardware bleibt notwendig, aber Software- und Datenqualität können die langfristigen Wechselkosten eines Kunden beeinflussen. Diese Mischung lässt Raum für Spezialisten und größere Lieferanten, um um verschiedene Einrichtungstypen zu konkurrieren.
Anbieter nutzen Produktintegration, um ihre Position im Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren zu stärken. HENSOLDT AG und Rheinmetall AG demonstrierten im August 2026 die Integration des Twinvis-Passivradars von HENSOLDT AG in das Skymaster-Führungs- und Waffeneinsatzsystem von Rheinmetall AG. Anduril Industries, Inc. kündigte im Mai 2026 einen Gegendrohnen-Vertrag des niederländischen Verteidigungsministeriums an, wobei die anfängliche Betriebsfähigkeit innerhalb von 1 Monat nach Vertragsunterzeichnung erreicht wurde. Diese Maßnahmen zeigen, wie Anbieter interoperable Führungssoftware und schnellere Bereitstellung betonen. Sie zeigen auch, dass bewährte Leistung in öffentlichen Einstellungen die Glaubwürdigkeit bei Käufern kritischer Infrastrukturen unterstützen kann.
Eine wesentliche Chance verbleibt im mittelständischen Colocation-Segment, wo Betreiber institutionelle Sicherheitspraktiken ohne die Kosten eines dedizierten Spezialistenteams benötigen. Cloud-verwaltete Erkennungsdienste können diese Anforderung durch zentralisierte Überprüfung und Software-Updates erfüllen. Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren wird voraussichtlich auch Lieferanten belohnen, die komplexe Sensorkombinationen einfacher zu bedienen machen. Der CISA-Leitfaden gibt Kunden eine anerkannte Grundlage für den Vergleich mehrschichtiger Fähigkeiten und Betriebsverfahren. Lieferanten, die sich in bestehende physische Sicherheitsumgebungen integrieren, können Einführungshürden reduzieren. Starke Servicenetzwerke und relevante Signaturdaten können daher genauso wichtig werden wie einzelne Sensoren.
Branchenführer im Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren
-
Dedrone by Axon
-
DroneShield Limited
-
RTX Corporation
-
Anduril Industries, Inc.
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren Unternehmen in diesem Bericht
- Dedrone by Axon
- DroneShield Limited
- RTX Corporation
- Anduril Industries, Inc.
- Thales Group
- D-Fend Solutions AD Ltd.
- Fortem Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rafael Advanced Defense Systems Ltd.
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Rheinmetall AG
- QinetiQ Group plc
- Teledyne FLIR LLC
- Motorola Solutions, Inc.
- SRC, Inc.
- OpenWorks Engineering Ltd.
Neueste Industrielle Entwicklungen in Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren
- August 2026: Rheinmetall AG und HENSOLDT AG demonstrierten die Integration des Twinvis-Passivradars von HENSOLDT AG in das Skymaster-Führungs- und Waffeneinsatzsystem von Rheinmetall AG während der Timber Express 2026-Übung der deutschen Luftwaffe unter Live-NATO-Link-16-Netzwerkbedingungen und etablierten damit eine Referenzarchitektur für Multi-Sensor-Gegendrohnen an festen kritischen Infrastrukturen.
- Juli 2026: Die FCC erließ die Declaratory Ruling DA 26-654 und stellte klar, dass nichtbundesstaatliche Einrichtungen mit experimentellen FCC-Genehmigungen HF-Störsendertechnologien für Gegendrohnenzwecke testen dürfen, ohne gegen Abschnitt 333 des Communications Act zu verstoßen, und erweiterte damit das kommerzielle Testökosystem für aktive Gegenmaßnahmen.
- Juli 2026: Das Federal Register veröffentlichte die Regelung zur Gegendrohnen-Befugnis für staatliche, lokale, Stammes- und territoriale Strafverfolgungsbehörden, operationalisierte den Genehmigungsrahmen des SAFER SKIES Act und verpflichtete staatliche, lokale, Stammes- und territoriale Behörden, FCC-Genehmigungen einzuholen, bevor sie ein Gegendrohnensystem einsetzen.
- Mai 2026: Anduril Industries, Inc. erhielt einen Gegendrohnen-Vertrag des niederländischen Verteidigungsministeriums und lieferte integrierte Luftverteidigungssysteme auf der Lattice-Plattform, wobei die anfängliche Betriebsfähigkeit innerhalb von 1 Monat nach Vertragsunterzeichnung erreicht wurde.
Globaler Berichtsumfang für den Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren
Der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren umfasst Hardware, Software und Dienste zur Erkennung, Identifizierung, Verfolgung, Überwachung und Abwehr unbefugter Drohnen in Rechenzentrumseinrichtungen weltweit. Der Markt ist segmentiert nach Komponente (Hardware, Software und Analytik sowie Integrations- und Supportleistungen), Technologie (Radarbasierte Erkennung, Hochfrequenzerkennung, Elektrooptische und Infraroterkennung, Akustische Erkennung und Integrierte Multi-Sensor-Systeme), Lösungstyp (Drohnenerkennung und -identifizierung, Drohnenverfolgung und -klassifizierung, Luftraumüberwachung und -alarmierung, Drohnenabwehr und -reaktion sowie Integrierte Gegendrohnenplattformen), Bereitstellungstyp (Feste Installationen sowie Mobile und tragbare Systeme), Rechenzentrumskapazität (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) und Unternehmen/Edge) sowie Geografie (Nordamerika, Südamerika, Europa, Naher Osten, Afrika, Asien-Pazifik). Marktprognosen in Wertangaben (USD). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Integrations- und Supportleistungen |
| Radarbasierte Erkennung |
| Hochfrequenzerkennung |
| Elektrooptische und Infraroterkennung |
| Akustische Erkennung |
| Integrierte Multi-Sensor-Systeme |
| Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung |
| Luftraumüberwachung und -alarmierung |
| Drohnenabwehr und -reaktion |
| Integrierte Gegendrohnenplattformen |
| Feste Installationen |
| Mobile und tragbare Systeme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriges Asien-Pazifik |
| Nach Komponente | Hardware | |
| Software und Analytik | ||
| Integrations- und Supportleistungen | ||
| Nach Technologie | Radarbasierte Erkennung | |
| Hochfrequenzerkennung | ||
| Elektrooptische und Infraroterkennung | ||
| Akustische Erkennung | ||
| Integrierte Multi-Sensor-Systeme | ||
| Nach Lösungstyp | Drohnenerkennung und -identifizierung | |
| Drohnenverfolgung und -klassifizierung | ||
| Luftraumüberwachung und -alarmierung | ||
| Drohnenabwehr und -reaktion | ||
| Integrierte Gegendrohnenplattformen | ||
| Nach Bereitstellungstyp | Feste Installationen | |
| Mobile und tragbare Systeme | ||
| Nach Rechenzentrumskapazität | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gegendrohnen- und Luftraumsicherheit in Rechenzentren?
Der Markt wird im Jahr 2026 auf 285,40 Millionen USD geschätzt und soll bis 2032 auf 893,55 Millionen USD anwachsen, bei einer CAGR von 25,65 % im Zeitraum 2027–2032.
Warum führen Rechenzentrumsbetreiber Gegendrohnensysteme ein?
Neue Hyperscale-Bauprojekte, das Risiko durch Drohnenaufklärung und die Notwendigkeit eines zuverlässigen Luftraumbewusstseins erhöhen die Einführung von Erkennungs- und Führungssystemen.
Welche Komponente führt die Nachfrage nach Luftraumsicherheit in Rechenzentren an?
Hardware führt mit einem Anteil von 60,27 % im Jahr 2026, da feste Bereitstellungen Radar, HF-Sensoren, Kameras und andere physische Erkennungsgeräte erfordern.
Welche Technologie wird bis 2032 voraussichtlich am schnellsten wachsen?
Integrierte Multi-Sensor-Systeme werden voraussichtlich mit einer CAGR von 26,81 % wachsen, da sie komplementäre Erkennungsmethoden unter gemeinsamer Software kombinieren.
Welche Einrichtungen entfallen auf den größten Nachfrageanteil?
Cloud-Dienstanbieter führen nach Rechenzentrumstyp mit einem Anteil von 45,34 %, während Hyperscale-Einrichtungen nach Kapazität mit einem Anteil von 40,01 % im Jahr 2026 führen.
Was hindert private Betreiber daran, aktive Gegendrohnenmaßnahmen einzusetzen?
US-amerikanische Vorschriften verbieten im Allgemeinen kommerzielles Stören und andere aktive Interferenzen, sodass sich private Betreiber auf Erkennung, Beweissicherung und Koordination mit autorisierten Behörden konzentrieren.