
Taille et part du marché de la sécurité anti-drone et de l'espace aérien des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 359.60 Millions de dollars américains |
| Taille du Marché (2032) | 893.55 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 25.65 % |
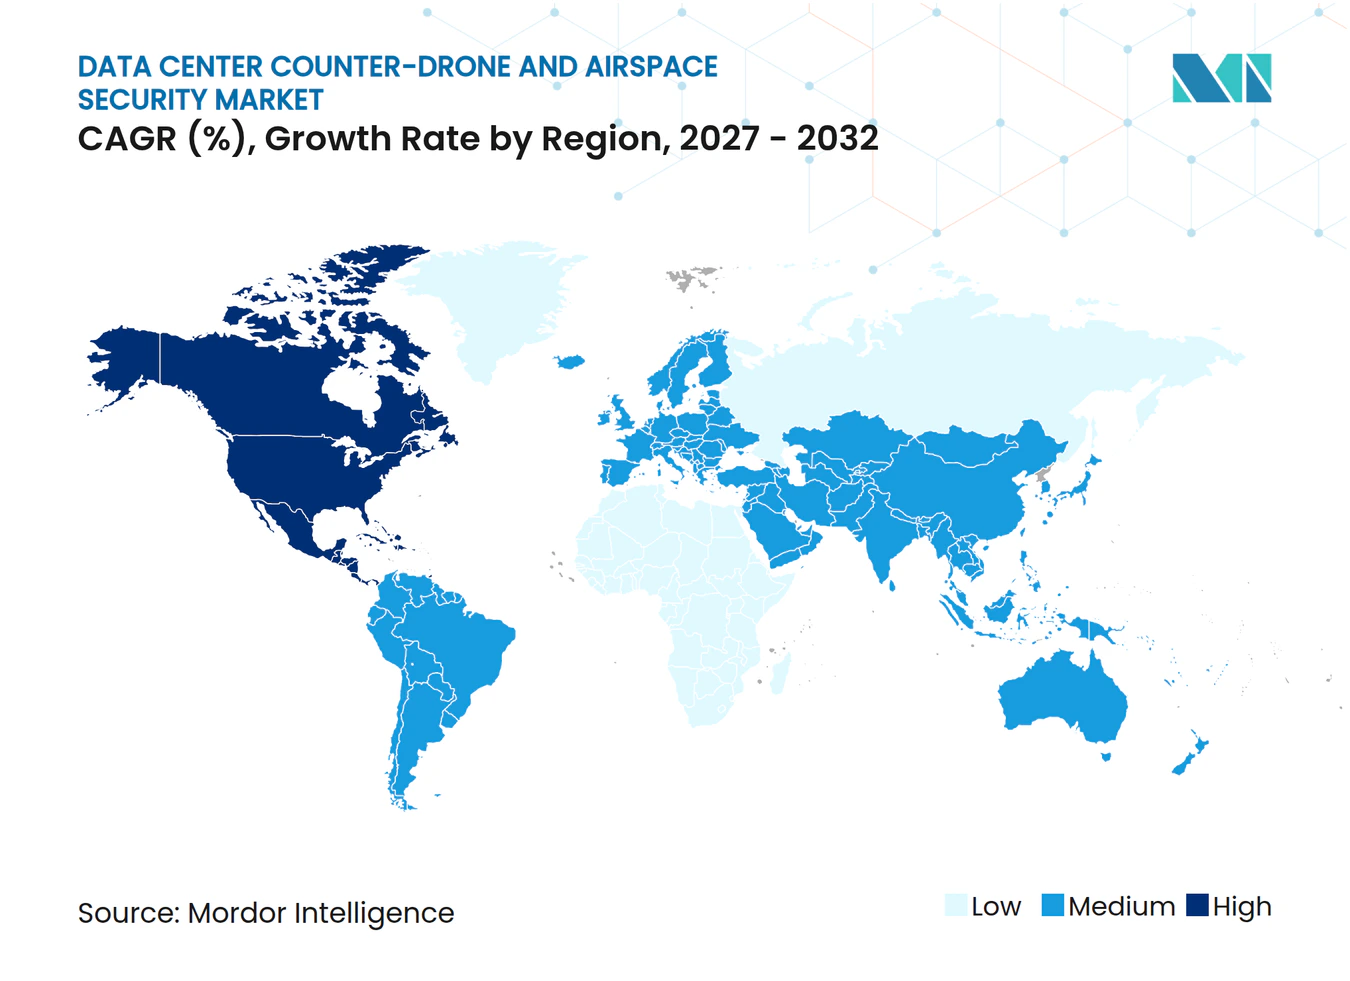
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité anti-drone et de l'espace aérien des centres de données par Mordor Intelligence
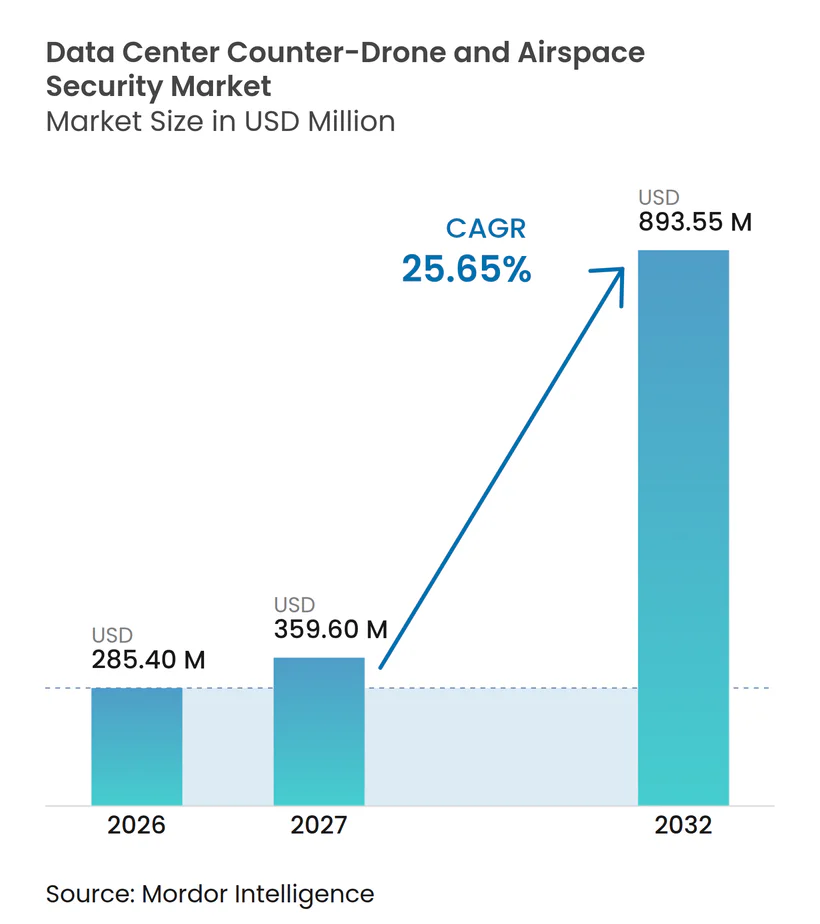
La taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données est évaluée à 285,40 millions USD en 2026 et devrait atteindre 893,55 millions USD d'ici 2032, avec une expansion à un CAGR de 25,65 % durant la période 2027-2032. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données est façonné par la construction rapide de grands campus informatiques et par la nécessité de protéger ces sites contre les systèmes aériens à faible coût. Les nouvelles installations peuvent intégrer la sécurité de l'espace aérien dans la conception du périmètre, ce qui soutient la demande de réseaux de détection fixes et de services d'assistance associés. La disponibilité commerciale des drones a également rendu la reconnaissance plus accessible, augmentant la valeur des systèmes fiables d'identification et d'alerte. Les opérateurs privilégient les plateformes combinant plusieurs capteurs, car une seule méthode de détection ne peut couvrir toutes les conditions de vol. Les évolutions réglementaires élargissent l'activité anti-drone du secteur public, mais les opérateurs privés sur les principaux marchés restent soumis à des limites concernant les mesures actives de neutralisation.
Principaux enseignements du rapport
- Par composant, le matériel représentait 60,27 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026, tandis que les logiciels et l'analytique devraient progresser à un CAGR de 26,32 % jusqu'en 2032.
- Par technologie, la détection RF représentait 30,34 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026, tandis que les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 26,81 % jusqu'en 2032.
- Par type de solution, la détection et l'identification de drones représentaient 32,18 % de la part en 2026, tandis que les plateformes anti-drone intégrées devraient progresser à un CAGR de 26,18 % jusqu'en 2032.
- Par type de déploiement, les installations fixes représentaient 78,42 % de la taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026 et devraient progresser à un CAGR de 26,91 % jusqu'en 2032.
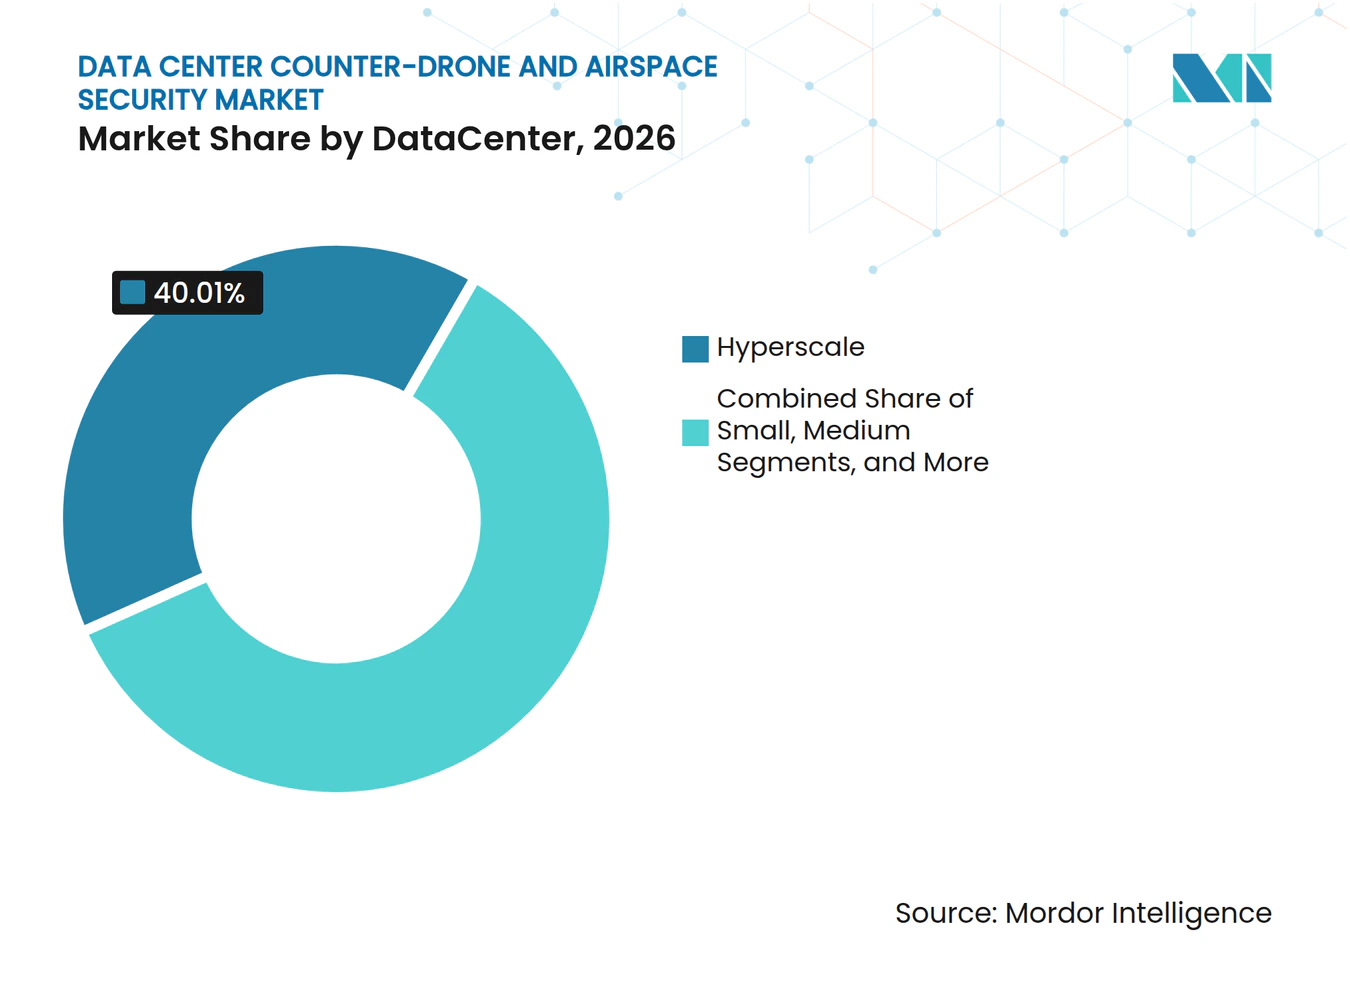
- Par taille de centre de données, les installations hyperscale représentaient 40,01 % de la part en 2026 et devraient progresser à un CAGR de 26,76 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 45,34 % de la part en 2026 et devraient progresser à un CAGR de 26,73 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 45,56 % de la part en 2026, tandis que le Moyen-Orient devrait progresser à un CAGR de 26,64 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale et d'intelligence artificielle | +5.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse du risque de reconnaissance et d'attaque physique par drone | +4.9% | Mondial, aigu au Moyen-Orient et sur le flanc oriental de l'OTAN | Court terme (≤ 2 ans) |
| Mandats de protection de l'espace aérien des infrastructures critiques | +4.2% | Amérique du Nord et Europe, avec des répercussions au Moyen-Orient et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la détection multi-capteurs en couches et du commandement et contrôle | +3.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Menaces de drones autonomes, à faible signature et en essaim | +3.2% | Mondial, avec une exposition précoce au Moyen-Orient et en Europe de l'Est | Court terme (≤ 2 ans) |
| Exigences de sécurité des assureurs et des clients des centres de données | +2.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale et d'intelligence artificielle
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données bénéficie lorsque les exigences de sécurité sont prises en compte lors de la conception de nouveaux campus informatiques. Les opérateurs hyperscale planifient d'importantes capacités en propriété occupée par le propriétaire, ce qui crée une large base de sites nécessitant une protection permanente du périmètre. OpenAI, Oracle et SoftBank ont annoncé 5 nouveaux sites Stargate en octobre 2025, étendant leur empreinte d'infrastructure d'intelligence artificielle planifiée aux États-Unis.[1] Chaque campus peut nécessiter une couverture mobile pendant la construction avant que les systèmes fixes ne soient mis en service pour l'exploitation continue. Cette séquence favorise les fournisseurs capables de proposer à la fois des systèmes temporaires et des déploiements intégrés pérennes.
L'échelle de ces campus modifie l'économie de la détection, car une défaillance de sécurité peut affecter de grands volumes de capacité informatique. La nouvelle construction offre également aux fournisseurs la possibilité d'intégrer des capteurs avec le contrôle d'accès, la surveillance et les opérations de sécurité centrales avant que les systèmes ne deviennent difficiles à modifier. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données entretient donc une relation plus étroite avec le pipeline de construction qu'avec des annonces d'approvisionnement isolées. Les opérateurs de sites peuvent standardiser les conceptions approuvées dans leurs portefeuilles régionaux, ce qui réduit les frictions de mise en œuvre sur les sites ultérieurs. Des accords de service à long terme peuvent ensuite maintenir à jour les logiciels, les bases de données de signatures et les processus des opérateurs. Ces conditions favorisent les fournisseurs capables de soutenir des déploiements complexes sur plusieurs sites sans exiger que chaque site développe un programme de sécurité distinct.
Hausse du risque de reconnaissance et d'attaque physique par drone
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données répond à un risque opérationnel plus clairement défini provenant d'aéronefs accessibles et d'origine commerciale. Dedrone a signalé une multiplication par 4,3 des détections de drones DIY en Europe, au Moyen-Orient et en Asie durant 2025 par rapport à 2024.[2] La même entreprise a signalé que 37,5 % de ses détections régionales se produisaient la nuit, ce qui souligne l'importance d'une surveillance continue et d'une révision fiable des alertes. Les sites d'infrastructure fixe peuvent être utilisés à des fins de reconnaissance même lorsqu'aucune attaque directe ne se produit, faisant de la détection et de l'identification des fonctions opérationnelles importantes. Ce profil de menace rend les systèmes passifs pertinents pour les opérateurs privés de centres de données qui ne sont pas autorisés à utiliser des mesures actives de neutralisation. Il augmente également la demande de procédures bien testées permettant de distinguer une activité légitime d'un événement de sécurité potentiel.
L'activité des drones peut engendrer des coûts par le biais de perturbations opérationnelles, d'exigences d'investigation et de la nécessité de protéger les informations sensibles sur les installations. Les orientations CISA de 2025 fournissent aux propriétaires et aux opérateurs une approche structurée pour évaluer l'activité suspecte d'aéronefs sans pilote sur les infrastructures critiques. Les équipes des centres de données peuvent utiliser ces procédures pour relier les alertes de l'espace aérien aux processus de réponse de sécurité physique existants. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données dépend donc de plus que de simples ventes de capteurs, car les opérateurs ont besoin de formation, de documentation des incidents et d'une coordination claire avec les forces de l'ordre. Les systèmes qui réduisent les alertes incertaines peuvent préserver l'attention des équipes de réponse pendant les périodes de faible effectif. L'opportunité commerciale est la plus forte là où une plateforme peut fournir des preuves adaptées à une escalade plutôt qu'une simple alerte brute.
Mandats de protection de l'espace aérien des infrastructures critiques et programmes d'approvisionnement
L'action gouvernementale modifie l'environnement anti-drone pour les propriétaires d'infrastructures critiques et les agences publiques. Le décret exécutif 14305, publié en juin 2025, a ordonné des mesures pour faire face aux menaces posées par les aéronefs sans pilote non autorisés et a appelé à des mesures concernant les infrastructures critiques à site fixe.[3] La Commission européenne a publié son plan d'action sur la sécurité des drones et anti-drones en février 2026 et a identifié des mesures de détection coordonnées pour les infrastructures critiques. Ces politiques donnent aux propriétaires de sites une base plus claire pour examiner le risque lié à l'espace aérien parallèlement à la protection physique traditionnelle. Elles augmentent également l'importance des systèmes capables de répondre aux exigences formelles d'approvisionnement et de reporting. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données est susceptible de bénéficier lorsque les normes du secteur public deviennent des points de référence pour les équipes de sécurité du secteur privé.
Les programmes d'approvisionnement public peuvent influencer les déploiements civils en établissant des attentes techniques en matière de détection, de gestion des preuves et de logiciels de commandement. Le Journal officiel fédéral a publié la règle d'autorité anti-UAS pour les forces de l'ordre des États, des collectivités locales, des tribus et des territoires en juillet 2026. Ce cadre crée des rôles plus clairs pour les agences autorisées lorsqu'un incident se produit à proximité d'une installation privée. Il peut également encourager les opérateurs de centres de données à sélectionner des systèmes qui soutiennent la conscience situationnelle partagée avec les intervenants publics. Les fournisseurs ayant une expérience en matière de conformité gouvernementale peuvent avoir un avantage lorsque les clients recherchent des systèmes alignés sur les pratiques opérationnelles établies. Cependant, les entités privées restent soumises à des limites distinctes concernant la neutralisation, ce qui maintient la détection et la coordination au cœur de nombreux déploiements commerciaux.
Adoption croissante de la détection multi-capteurs en couches et du commandement et contrôle
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données évolue vers des architectures utilisant plusieurs types de capteurs sous un logiciel de commandement commun. La CISA a publié des orientations sur les technologies de détection UAS pour les infrastructures critiques en août 2025, décrivant une approche en couches pour les opérateurs évaluant les capacités de détection. Les outils RF peuvent identifier les contrôleurs courants, tandis que le radar peut suivre des objets qui ne transmettent pas de signaux RF. Les systèmes optiques et infrarouges peuvent fournir une confirmation visuelle, et les systèmes acoustiques peuvent ajouter une couverture dans certains environnements de périmètre. Le logiciel de commandement et contrôle regroupe ces entrées pour l'investigation et la réponse. L'architecture résultante réduit la dépendance aux faiblesses de tout capteur individuel.
Les systèmes intégrés sont particulièrement pertinents sur les grands sites avec des exigences de disponibilité élevées et de multiples sources RF environnantes. DroneShield a lancé DroneSentry-C2 Enterprise en octobre 2025 pour le commandement et contrôle centralisé sur des sites d'infrastructures critiques distribués. HENSOLDT et Rheinmetall ont démontré l'intégration du radar passif au sein du système Skymaster lors de l'exercice Timber Express 2026 dans des conditions NATO Link 16. Ces exemples montrent que l'interopérabilité devient une considération d'achat centrale. Le logiciel devient également plus précieux à mesure qu'il intègre des signatures de drones et des flux de travail utilisateurs issus de déploiements antérieurs. Cette tendance soutient les revenus récurrents provenant des mises à jour, de l'administration centralisée et des services de détection gérés. Les systèmes intégrés sont particulièrement pertinents sur les grands sites avec des exigences de disponibilité élevées et de multiples sources RF environnantes. HENSOLDT et Rheinmetall ont démontré l'intégration du radar passif au sein du système Skymaster lors de l'exercice Timber Express 2026 dans des conditions NATO Link 16. Ces exemples montrent que l'interopérabilité devient une considération d'achat centrale. Le logiciel devient également plus précieux à mesure qu'il intègre des signatures de drones et des flux de travail utilisateurs issus de déploiements antérieurs. Cette tendance soutient les revenus récurrents provenant des mises à jour, de l'administration centralisée et des services de détection gérés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites légales sur le brouillage, le leurrage et la neutralisation cinétique | -3.4% | Amérique du Nord, la plus restrictive, et Europe et Asie-Pacifique, modérées | Court terme (≤ 2 ans) |
| Taux élevés de fausses alarmes dans les environnements denses en RF et urbains | -2.9% | Mondial, le plus aigu dans les zones urbaines d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité d'intégration entre la sécurité physique et les opérations des centres de données | -2.2% | Mondial | Moyen terme (2-4 ans) |
| Contraintes d'alimentation, de spectre et de sécurité sur les sites à haute densité | -1.7% | Mondial, les plus élevées sur les sites de colocation et hyperscale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limites légales sur le brouillage, le leurrage et la neutralisation cinétique
Les limites légales sur les contre-mesures actives constituent un frein important pour les utilisateurs commerciaux. La FCC indique que les brouilleurs sont généralement illégaux à exploiter, commercialiser ou vendre aux États-Unis car ils peuvent interférer avec les communications autorisées. La FCC a clarifié les conditions pour les tests expérimentaux autorisés de la technologie de brouillage anti-UAS par des entités non fédérales en juillet 2026. Cette clarification n'a pas créé d'autorisation générale pour le déploiement opérationnel commercial. Les opérateurs de centres de données peuvent donc détecter et documenter un aéronef tout en s'appuyant sur les agences publiques autorisées pour toute réponse active. Cette limite légale restreint la valeur immédiate que les acheteurs privés peuvent tirer des systèmes conçus autour de la neutralisation.
La restriction affecte également la conception des produits et les priorités d'achat. Les acheteurs commerciaux ont de meilleures raisons d'investir dans des capacités précises de détection, d'identification, d'enregistrement et d'escalade que dans des effecteurs qu'ils ne peuvent pas activer. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données doit s'adapter à différentes structures d'autorité entre les utilisateurs fédéraux, étatiques et privés. La règle fédérale de juillet 2026 fournit un cadre opérationnel pour les agences éligibles des forces de l'ordre des États, des collectivités locales, des tribus et des territoires, plutôt qu'une autorisation commerciale générale. Les installations privées peuvent en bénéficier lorsque les intervenants locaux disposent de systèmes compatibles et de processus établis. Jusqu'à ce que les autorités s'élargissent, les capacités passives et la réponse coordonnée resteront au cœur de l'adoption commerciale.
Taux élevés de fausses alarmes dans les environnements denses en RF et urbains
Les fausses alarmes restent une préoccupation pratique sur les campus de centres de données situés à proximité de réseaux d'entreprise, d'infrastructures cellulaires et d'autres équipements émettant des signaux radio. Les systèmes basés sur la RF peuvent rencontrer des signaux de fond denses qui nécessitent une classification minutieuse avant qu'une alerte n'atteigne une équipe de sécurité. Des alertes ambiguës répétées peuvent réduire la confiance dans le système et mobiliser l'attention nécessaire pour les événements réels. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données accorde donc une prime à la fusion de capteurs et aux logiciels capables de valider un objet détecté. L'activité nocturne constitue un défi supplémentaire car la vérification visuelle peut être plus difficile lorsque les effectifs de sécurité sont réduits. La concentration signalée par Dedrone des détections nocturnes renforce la nécessité de systèmes permettant une évaluation continue et calibrée.
Les performances en matière de fausses alarmes affectent également l'économie des services gérés. Un site qui génère un volume élevé d'alertes non qualifiées nécessite davantage de temps opérateur, ce qui peut affaiblir l'argument économique du déploiement. La validation multi-capteurs peut réduire cette charge en combinant des preuves radio, radar et optiques avant d'escalader un événement. Les orientations CISA de 2025 soutiennent une évaluation structurée des technologies de détection plutôt que la dépendance à une seule modalité. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données favorisera les fournisseurs capables de démontrer une qualité d'alerte fiable dans des conditions urbaines complexes. Une meilleure classification soutient à la fois la fidélisation des clients et la transition plus large vers une surveillance par abonnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
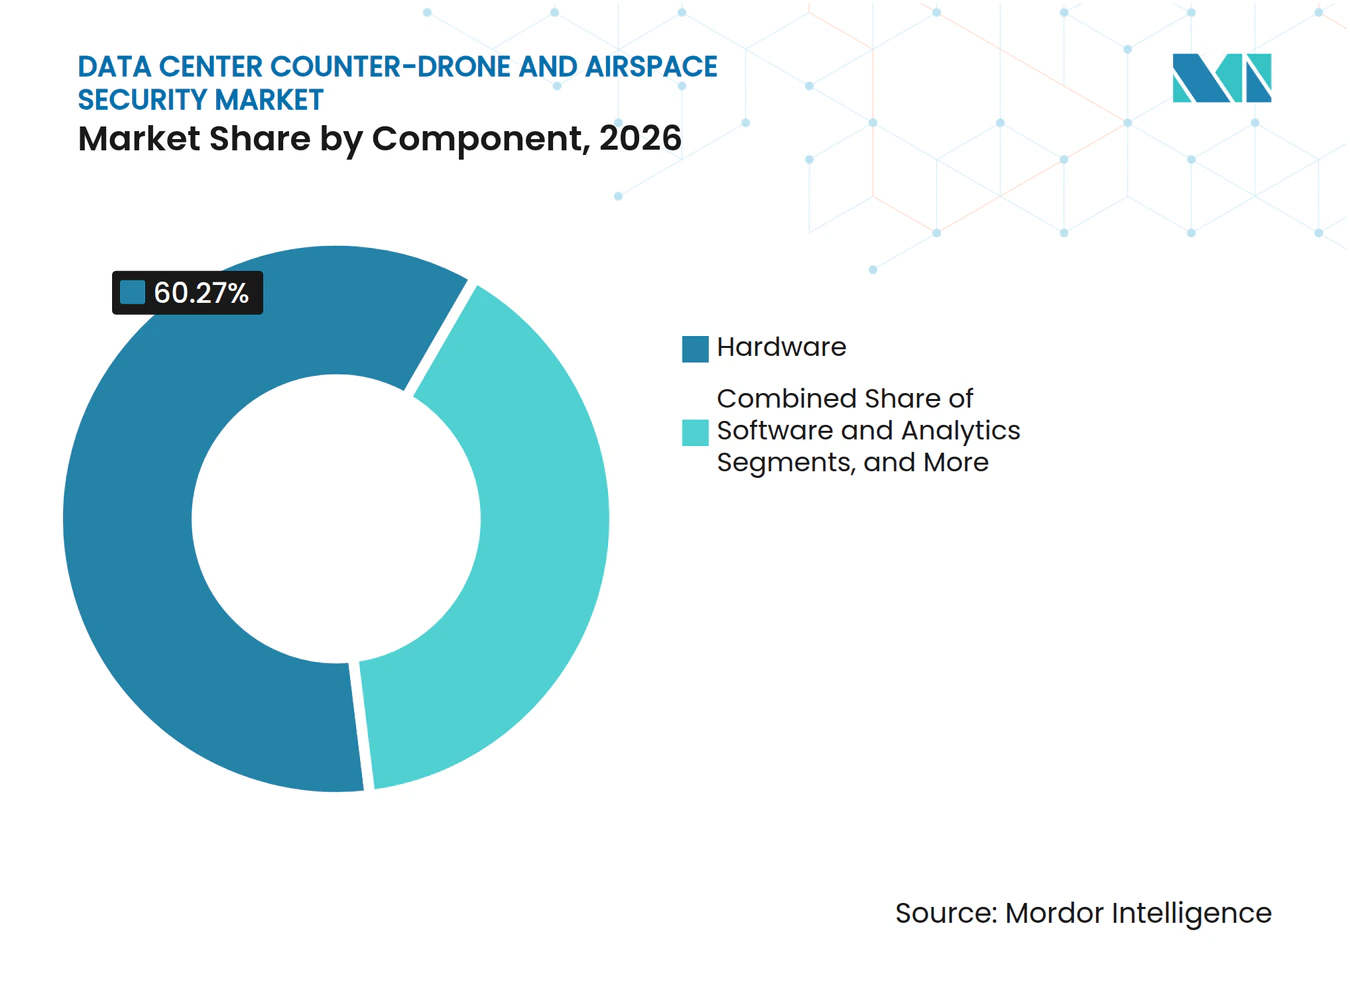
le matériel ancre les revenus tandis que le logiciel monte en puissanceLe matériel représentait 60,27 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026, reflétant le coût des radars, des capteurs RF, des caméras électro-optiques et infrarouges, et des équipements acoustiques. Ces composants physiques établissent la couche de détection autour du périmètre d'un campus. Les installations plus grandes nécessitent souvent plusieurs positions de capteurs pour gérer les limitations de ligne de visée et les lacunes de couverture. L'achat de matériel peut créer des relations durables avec les fournisseurs car l'intégration, l'étalonnage et la maintenance sont spécifiques au site. Cette base installée peut également fournir une voie pour des mises à niveau ultérieures à mesure que les conditions de menace évoluent. Le secteur de la sécurité anti-drone et de l'espace aérien des centres de données bénéficie de cette exigence de service récurrente. Le matériel reste essentiel même si le logiciel représente une part croissante du modèle opérationnel du client.
Les logiciels et l'analytique devraient progresser à un CAGR de 26,32 % jusqu'en 2032. Ce segment aide les opérateurs à combiner les données des capteurs, à classer les alertes et à gérer l'activité sur plus d'un site. Sa valeur augmente lorsque les clients ont besoin d'une surveillance constante plutôt que de vérifications occasionnelles des équipements. DroneShield a déclaré en février 2026 qu'il visait des revenus SaaS supérieurs à 30 % du chiffre d'affaires total dans les 5 ans et a cité des marges bénéficiaires brutes de 65 % pour ce modèle. Les services d'intégration et de support ajoutent la mise en service, la formation et le travail de détection gérée à la relation client. Ces services peuvent rendre les systèmes avancés plus accessibles aux opérateurs sans spécialistes anti-drone dédiés.



Par technologie :
la détection RF en tête, la fusion multi-capteurs en pleine accélérationLa détection RF représentait 30,34 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026. La technologie peut identifier les contrôleurs largement utilisés et fonctionne à un coût de déploiement inférieur à celui de nombreuses autres méthodes de détection. Elle est utile pour l'alerte précoce lorsqu'un drone transmet des signaux radio reconnaissables. La détection RF peut également aider les analystes à associer des signaux à des caractéristiques d'appareils connus. Cependant, les aéronefs fonctionnant sans liaison RF active peuvent échapper à sa couverture. Cette limitation rend les systèmes RF plus efficaces lorsqu'ils sont déployés avec des technologies complémentaires. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données traite donc la détection RF comme une couche centrale plutôt que comme une solution complète.
Les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 26,81 % jusqu'en 2032. Ces plateformes combinent des types de capteurs pour améliorer la détection, le suivi et la validation dans des conditions changeantes. Le radar assure un suivi persistant des objets, y compris pour les plateformes n'émettant aucun signal de contrôleur. Les outils électro-optiques et infrarouges soutiennent l'identification et peuvent aider à distinguer un aéronef autorisé d'un aéronef inconnu. La détection acoustique joue un rôle plus limité mais peut apporter de la valeur dans certaines conditions de périmètre. Les orientations en couches de la CISA soutiennent cette approche pour les installations à haut risque. La démonstration de 2026 par HENSOLDT et Rheinmetall a en outre montré la direction pratique vers des entrées combinées de radar passif, de radar actif et d'optique électronique.
Par type de solution :
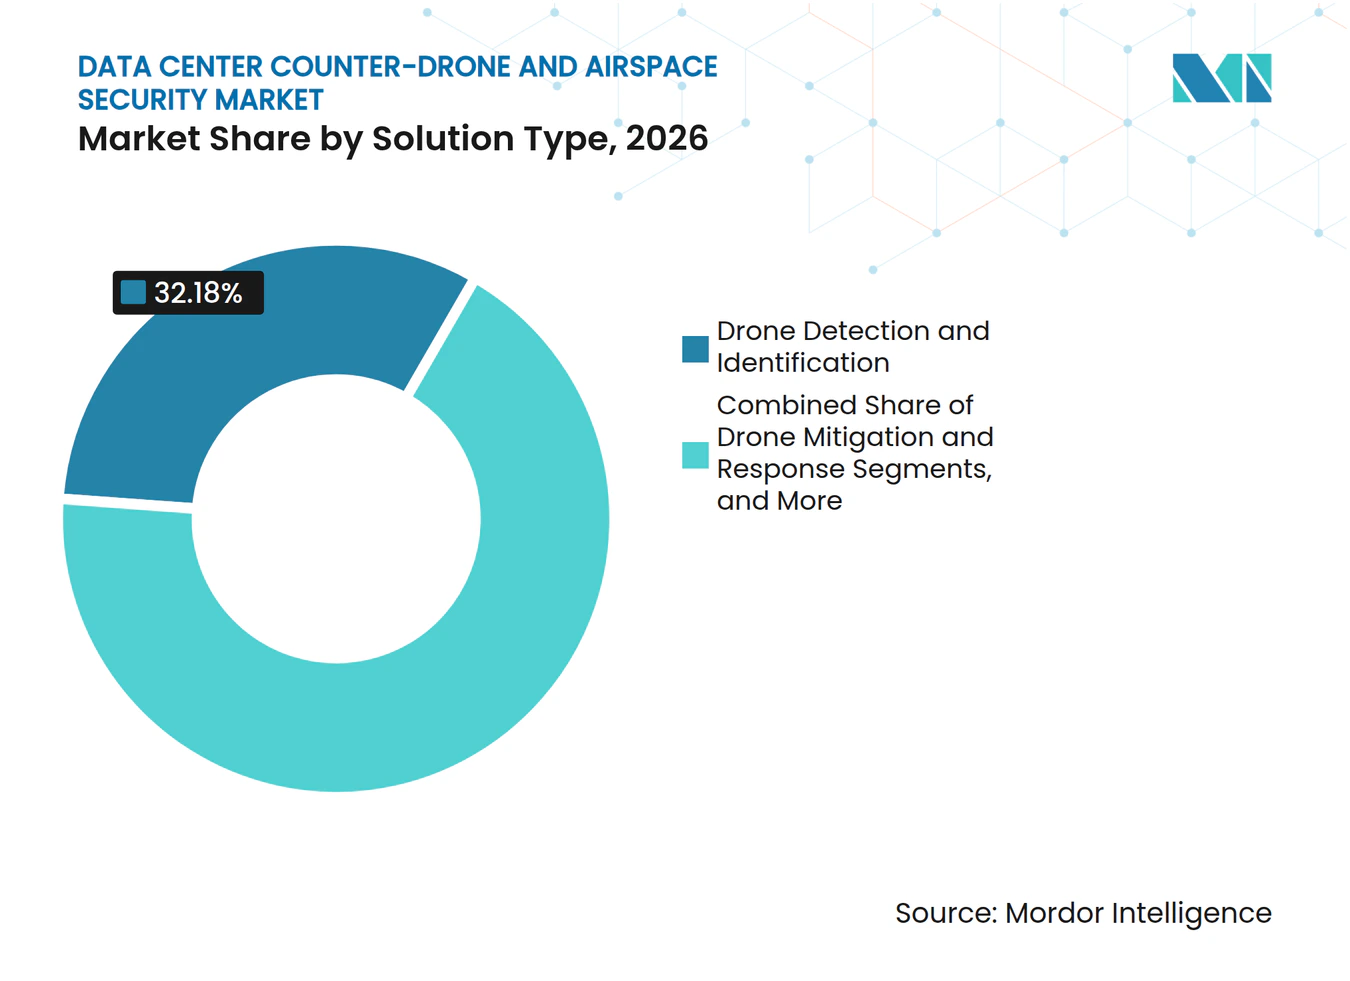
la détection génère le volume, les plateformes intégrées génèrent la valeurLa détection et l'identification de drones représentaient 32,18 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026. C'est le point de départ pour de nombreux opérateurs développant un programme de sécurité de l'espace aérien. Le segment est soutenu par des règles qui limitent la neutralisation active pour les utilisateurs commerciaux en Amérique du Nord et en Europe. Les systèmes de détection peuvent fournir une conscience situationnelle, maintenir des enregistrements et soutenir la communication avec les intervenants autorisés. Ils peuvent également être installés avant qu'une entreprise ne développe un processus de commandement et contrôle plus avancé. Cela rend la solution pertinente pour les opérateurs cherchant une première étape pratique. Cela donne également aux fournisseurs l'opportunité de construire une relation avant qu'un client n'adopte des capacités de plateforme plus larges.
Les plateformes anti-drone intégrées devraient progresser à un CAGR de 26,18 % jusqu'en 2032. Ces systèmes intègrent la détection, le suivi, la classification et les flux de travail de réponse dans une vue opérationnelle unique. Ils sont attractifs pour les clients disposant de plusieurs installations ou d'arrangements de sécurité complexes. Le suivi et la classification des drones soutiennent une transition des simples alertes de détection vers des décisions basées sur des preuves. La surveillance et l'alerte de l'espace aérien peuvent jouer un rôle similaire aux stades antérieurs de maturité du système. La neutralisation et la réponse aux drones restent plus limitées car les opérateurs privés font face à des restrictions légales sur les mesures actives. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données peut tirer une valeur supplémentaire de l'intégration même là où l'autorité de neutralisation reste limitée.

Par type de déploiement :
les installations fixes dominent, le mobile offre des perspectivesLes installations fixes représentaient 78,42 % de la taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026 et devraient progresser à un CAGR de 26,91 % jusqu'en 2032. Elles fournissent une couverture continue alimentée par le réseau pour les grands campus et autres sites ayant des besoins de protection permanente. Les capteurs fixes peuvent être positionnés pour assurer une couverture répétable et des procédures d'alerte établies. Cela est important pour les sites hyperscale et de grande colocation qui nécessitent une visibilité permanente. Les installations permanentes peuvent également être intégrées à une infrastructure de sécurité physique plus large. Leur part élevée reflète l'importance d'une couverture fiable sur les sites avec des actifs informatiques concentrés. La maintenance à long terme et les mises à jour logicielles peuvent en outre étendre la valeur du déploiement.
Les systèmes mobiles et portables répondent à un besoin opérationnel différent. Ils peuvent soutenir les chantiers de construction avant que l'équipement permanent ne soit mis en service. Ils peuvent également fournir une protection temporaire pendant la maintenance ou une réponse à un incident. Ces systèmes peuvent être utiles pour les sites périphériques distribués qui ne justifient pas une installation fixe complète. La couverture mobile est donc complémentaire au segment fixe plutôt qu'un substitut direct. Les déploiements en phase de construction peuvent identifier des installations qui se convertiront ultérieurement en systèmes permanents. Cette relation donne aux fournisseurs une voie pour développer la familiarité avec les clients avant que la conception finale du campus ne soit achevée. Elle permet également aux opérateurs de tester les procédures et les flux de travail de réponse avant de s'engager dans une configuration à long terme.
Par taille de centre de données :
l'hyperscale établit la normeLes installations hyperscale représentaient 40,01 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026 et devraient progresser à un CAGR de 26,76 % jusqu'en 2032. Leur échelle peut justifier le coût de capteurs spécialisés, d'intégration et de procédures opérationnelles dédiées. Ces sites représentent également des actifs informatiques très visibles, ce qui accroît la nécessité d'une protection minutieuse du périmètre. Les grandes installations constituent la prochaine catégorie de taille la plus significative car elles ont des priorités similaires sur une empreinte plus réduite. Les installations plus petites et moyennes peuvent manquer d'équipes internes capables de gérer des déploiements complexes multi-capteurs. Elles sont plus susceptibles de rechercher des services simplifiés qui limitent les coûts initiaux et la charge opérationnelle. Cela laisse une ouverture pour les fournisseurs proposant une détection gérée avec une tarification par site.
Les clients hyperscale peuvent influencer les choix technologiques dans l'ensemble du marché de la sécurité anti-drone et de l'espace aérien des centres de données. Leurs normes d'approvisionnement peuvent devenir des modèles pour les portefeuilles régionaux ou de colocation. OpenAI, Oracle et SoftBank ont annoncé des sites de centres de données Stargate supplémentaires en octobre 2025, illustrant la concentration de la planification des capacités d'intelligence artificielle dans les grandes installations. Les fournisseurs ayant des relations établies sur ces sites peuvent accéder à des programmes de sécurité à haute valeur ajoutée. Cependant, cette même concentration peut exercer une pression sur les fournisseurs pour qu'ils répondent à des exigences d'intégration et de disponibilité élevées. La capacité à soutenir la couverture mobile pendant la construction et la protection fixe ultérieure est particulièrement pertinente. Les services gérés peuvent aider à étendre la technologie éprouvée aux opérateurs plus petits qui ne peuvent pas reproduire les effectifs de sécurité hyperscale.
Par type de centre de données :
les fournisseurs de services cloud en tête, la colocation monte en puissanceLes fournisseurs de services cloud représentaient 45,34 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026 et devraient progresser à un CAGR de 26,73 % jusqu'en 2032. Ces fournisseurs gèrent des installations qui soutiennent de nombreux clients et des services numériques critiques. Ils ont une forte incitation à maintenir des normes de sécurité cohérentes sur de grands réseaux régionaux. La sécurité de l'espace aérien peut faire partie d'un programme de résilience opérationnelle plus large pour ces sites. La surveillance centralisée est particulièrement utile car les fournisseurs cloud gèrent souvent plusieurs campus. Leur échelle peut également soutenir l'investissement dans des technologies en couches et des équipes de sécurité formées. Ces caractéristiques font des fournisseurs de services cloud des clients de référence importants pour l'ensemble de la base de fournisseurs.
Les opérateurs de colocation constituent un autre groupe de clients important car un seul site peut héberger de nombreux locataires d'entreprise. Un incident dans l'espace aérien sur un campus partagé peut donc affecter plusieurs organisations simultanément. Cette structure crée des incitations à des processus de surveillance clairs et à des engagements de sécurité visibles. Les sites d'entreprise et périphériques font face à des conditions différentes car ils peuvent être moins dotés en personnel et situés dans des environnements plus dispersés. La détection automatisée et la révision à distance peuvent être particulièrement précieuses dans ces installations. Le secteur de la sécurité anti-drone et de l'espace aérien des centres de données peut répondre à cette variation grâce à des modèles de service adaptés à chaque environnement opérationnel. Les fournisseurs qui ajustent la complexité des systèmes et les niveaux de support pour ces groupes d'acheteurs peuvent atteindre une base plus large d'installations.
Analyse géographique
L'Amérique du Nord représentait 45,56 % de la part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en 2026. La région combine une infrastructure hyperscale et de colocation dense avec un cadre politique anti-drone établi. Les États-Unis disposent d'un large pipeline d'installations informatiques pouvant nécessiter une protection de l'espace aérien lors de leur mise en service. Le décret exécutif 14305 de juin 2025 a placé les menaces d'aéronefs sans pilote non autorisés au cœur de la politique fédérale de l'espace aérien. La règle fédérale publiée en juillet 2026 a en outre établi des exigences pour les opérations éligibles des forces de l'ordre des États, des collectivités locales, des tribus et des territoires. Ces développements soutiennent une coordination plus étroite entre les installations privées et les intervenants publics autorisés. Le Canada et le Mexique peuvent ajouter de la demande à mesure que les opérateurs appliquent des approches de sécurité communes dans leurs portefeuilles nord-américains.
L'Europe représente une part significative du marché de la sécurité anti-drone et de l'espace aérien des centres de données car l'activité politique s'intensifie au niveau régional. Le plan d'action de la Commission européenne de février 2026 a identifié les infrastructures critiques comme une priorité pour les mesures coordonnées de drones et anti-drones. L'Allemagne, le Royaume-Uni et la France sont des contributeurs importants car ils combinent une infrastructure numérique avec des bases d'approvisionnement en défense et sécurité établies. HENSOLDT et Rheinmetall ont démontré l'intégration multi-capteurs lors de Timber Express 2026, montrant l'accent technique sur l'interopérabilité et les tableaux de situation communs. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Europe est susceptible d'accorder une grande valeur aux systèmes alignés sur les pratiques de sécurité publique coordonnées. Les utilisateurs civils peuvent privilégier les fonctions de détection et de preuve là où les contre-mesures actives restent restreintes. Cela fait de l'intégration logicielle et du reporting de confiance des exigences régionales importantes.
Le Moyen-Orient devrait progresser à un CAGR de 26,64 % jusqu'en 2032. L'Arabie saoudite et les Émirats arabes unis sont des centres de demande importants en raison de plans substantiels d'infrastructure numérique et d'intelligence artificielle. Les conditions de sécurité régionales accroissent l'attention portée à la protection physique des installations informatiques. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données peut bénéficier lorsque de nouveaux projets intègrent des systèmes de surveillance dès le stade de conception le plus précoce. L'Asie-Pacifique est également une région à volume croissant, portée par l'activité hyperscale en Australie, à Singapour, au Japon, en Inde et en Chine. La densité des sites et la complexité RF dans de nombreuses zones urbaines renforcent l'argument en faveur d'une détection en couches plutôt que d'un capteur unique. Les fournisseurs régionaux et les fournisseurs mondiaux doivent adapter les systèmes aux structures d'autorité locales, aux conditions spectrales et aux procédures opérationnelles.
Paysage concurrentiel
Concentration du Marché
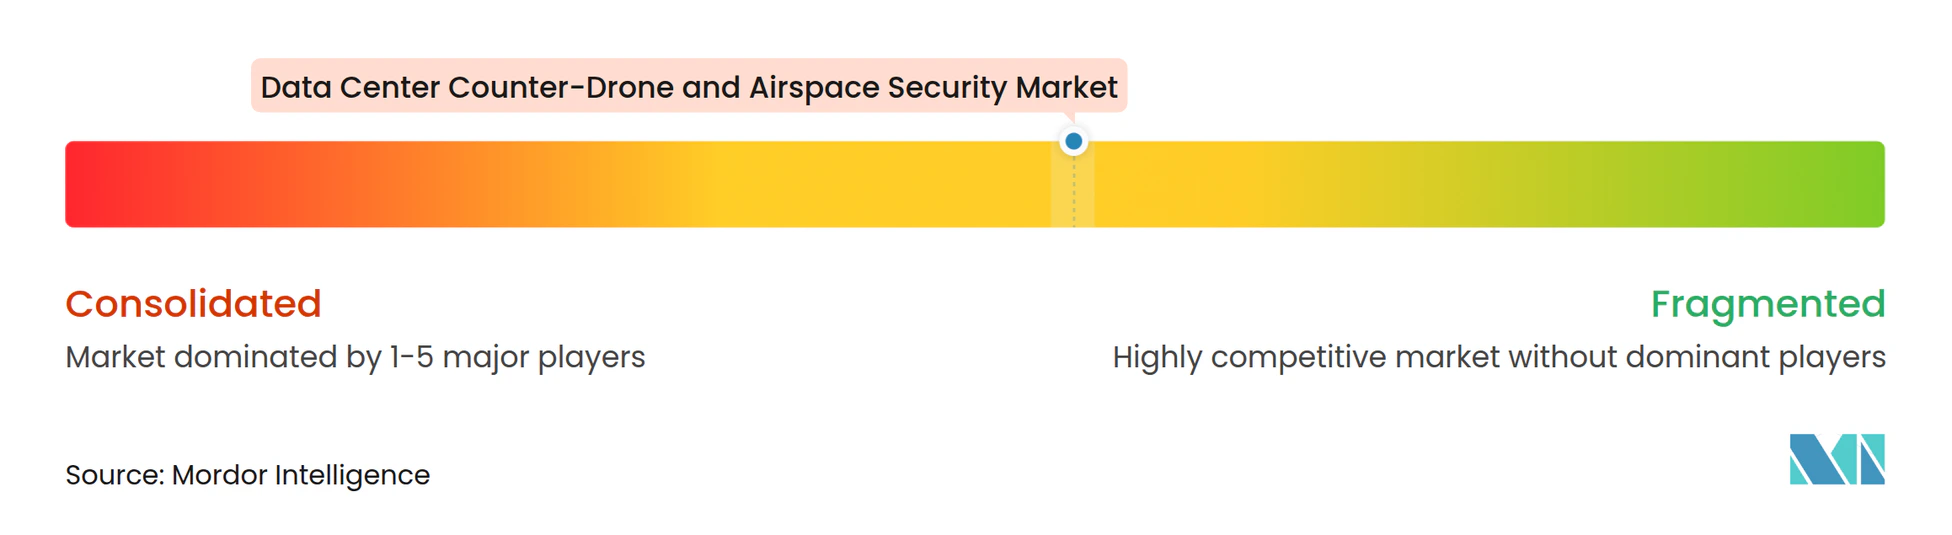
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données présente une structure modérément fragmentée. Des spécialistes purs joueurs sont en concurrence avec des fournisseurs de défense qui adaptent des technologies établies pour les sites d'infrastructures critiques. Dedrone, DroneShield, D-Fend Solutions et Fortem Technologies se concentrent sur la détection, le logiciel et l'expérience de déploiement civil. Anduril, RTX, HENSOLDT et Rheinmetall apportent des portefeuilles de défense plus larges et une expérience des systèmes de commandement intégrés. La concurrence se concentre de plus en plus sur la fusion de capteurs, les bibliothèques de signatures de drones et la capacité à soutenir les opérations des clients dans le temps. Le matériel reste nécessaire, mais la qualité des logiciels et des données peut influencer les coûts de changement à long terme d'un client. Ce mélange laisse de la place aux spécialistes et aux fournisseurs plus importants pour se concurrencer sur différents types d'installations.
Les fournisseurs utilisent l'intégration de produits pour renforcer leur position sur le marché de la sécurité anti-drone et de l'espace aérien des centres de données. HENSOLDT et Rheinmetall ont démontré l'intégration du radar passif Twinvis avec le système Skymaster en août 2026. Anduril a annoncé un contrat anti-UAS du Ministère de la Défense néerlandais en mai 2026, avec une capacité opérationnelle initiale atteinte dans le mois suivant la signature du contrat. Ces actions montrent comment les fournisseurs mettent l'accent sur les logiciels de commandement interopérables et un déploiement plus rapide. Elles indiquent également que des performances éprouvées dans des contextes de secteur public peuvent soutenir la crédibilité auprès des acheteurs d'infrastructures critiques.
Une opportunité matérielle subsiste dans le segment de colocation de taille intermédiaire, où les opérateurs ont besoin de pratiques de sécurité institutionnelles sans le coût d'une équipe spécialisée dédiée. Les services de détection gérés dans le cloud peuvent répondre à cette exigence en fournissant une révision centralisée et des mises à jour logicielles. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données est également susceptible de récompenser les fournisseurs qui facilitent l'exploitation de combinaisons complexes de capteurs. Les orientations CISA donnent aux clients une base reconnue pour comparer les capacités en couches et les procédures opérationnelles. Les fournisseurs qui s'intègrent dans les environnements de sécurité physique existants peuvent réduire les obstacles à l'adoption. Des réseaux de service solides et des données de signatures pertinentes peuvent donc devenir aussi importants que les capteurs individuels.
Leaders du secteur de la sécurité anti-drone et de l'espace aérien des centres de données
-
Dedrone by Axon
-
DroneShield Limited
-
RTX Corporation
-
Anduril Industries, Inc.
-
Thales Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité anti-drone et de l'espace aérien des centres de données Entreprises couvertes dans ce rapport
- Dedrone by Axon
- DroneShield Limited
- RTX Corporation
- Anduril Industries, Inc.
- Thales Group
- D-Fend Solutions AD Ltd.
- Fortem Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rafael Advanced Defense Systems Ltd.
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Rheinmetall AG
- QinetiQ Group plc
- Teledyne FLIR LLC
- Motorola Solutions, Inc.
- SRC, Inc.
- OpenWorks Engineering Ltd.
Développements industriels récents dans Marché de la sécurité anti-drone et de l'espace aérien des centres de données
- Août 2026 : Rheinmetall et HENSOLDT ont démontré l'intégration du radar passif Twinvis de HENSOLDT dans le système de commandement et d'engagement d'armes Skymaster de Rheinmetall lors de l'exercice Timber Express 2026 de l'armée de l'air allemande dans des conditions de réseau NATO Link 16 en direct, établissant une architecture de référence pour les systèmes anti-UAS multi-capteurs sur les infrastructures critiques fixes.
- Juillet 2026 : La FCC a publié la décision déclaratoire DA 26-654, clarifiant que les entités non fédérales disposant d'autorisations expérimentales de la FCC peuvent tester des technologies de brouillage RF à des fins anti-UAS sans violer l'article 333 de la loi sur les communications, élargissant l'écosystème de test commercial pour les contre-mesures actives.
- Juillet 2026 : Le Journal officiel fédéral a publié la règle d'autorité anti-UAS pour les forces de l'ordre des États, des collectivités locales, des tribus et des territoires, opérationnalisant le cadre d'autorisation de la loi SAFER SKIES et exigeant que ces agences obtiennent les approbations de la FCC avant de déployer tout système anti-UAS.
- Mai 2026 : Anduril Industries a obtenu un contrat anti-UAS du Ministère de la Défense néerlandais, livrant des systèmes de défense aérienne intégrés sur la plateforme Lattice avec une capacité opérationnelle initiale atteinte dans le mois suivant la signature du contrat.
Périmètre du rapport mondial sur le marché de la sécurité anti-drone et de l'espace aérien des centres de données
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données englobe le matériel, les logiciels et les services de détection, d'identification, de suivi, de surveillance et de neutralisation des drones non autorisés dans les installations de centres de données à l'échelle mondiale. Le marché est segmenté par composant (matériel, logiciels et analytique, et services d'intégration et de support), technologie (détection par radar, détection par radiofréquence, détection électro-optique et infrarouge, détection acoustique, et systèmes multi-capteurs intégrés), type de solution (détection et identification de drones, suivi et classification de drones, surveillance et alerte de l'espace aérien, neutralisation et réponse aux drones, et plateformes anti-drone intégrées), type de déploiement (installations fixes, et systèmes mobiles et portables), taille du centre de données (petit, moyen, grand, et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise/périphérique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient, Afrique, Asie-Pacifique). Prévisions du marché en valeur (USD). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels et analytique |
| Services d'intégration et de support |
| Détection par radar |
| Détection par radiofréquence |
| Détection électro-optique et infrarouge |
| Détection acoustique |
| Systèmes multi-capteurs intégrés |
| Détection et identification de drones |
| Suivi et classification de drones |
| Surveillance et alerte de l'espace aérien |
| Neutralisation et réponse aux drones |
| Plateformes anti-drone intégrées |
| Installations fixes |
| Systèmes mobiles et portables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique |
| Par composant | Matériel | |
| Logiciels et analytique | ||
| Services d'intégration et de support | ||
| Par technologie | Détection par radar | |
| Détection par radiofréquence | ||
| Détection électro-optique et infrarouge | ||
| Détection acoustique | ||
| Systèmes multi-capteurs intégrés | ||
| Par type de solution | Détection et identification de drones | |
| Suivi et classification de drones | ||
| Surveillance et alerte de l'espace aérien | ||
| Neutralisation et réponse aux drones | ||
| Plateformes anti-drone intégrées | ||
| Par type de déploiement | Installations fixes | |
| Systèmes mobiles et portables | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise / Périphérique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données ?
Le marché est évalué à 285,40 millions USD en 2026 et devrait atteindre 893,55 millions USD d'ici 2032, à un CAGR de 25,65 % durant la période 2027-2032.
Pourquoi les opérateurs de centres de données adoptent-ils des systèmes anti-drone ?
La nouvelle construction hyperscale, le risque de reconnaissance par drone et le besoin d'une conscience fiable de l'espace aérien augmentent l'adoption des systèmes de détection et de commandement.
Quel composant est en tête de la demande pour la sécurité de l'espace aérien des centres de données ?
Le matériel est en tête avec 60,27 % de part en 2026 car les déploiements fixes nécessitent des radars, des capteurs RF, des caméras et d'autres équipements de détection physique.
Quelle technologie devrait progresser le plus rapidement jusqu'en 2032 ?
Les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 26,81 % car ils combinent des méthodes de détection complémentaires sous un logiciel commun.
Quelles installations représentent la plus grande part de la demande ?
Les fournisseurs de services cloud sont en tête par type de centre de données avec 45,34 % de part, tandis que les installations hyperscale sont en tête par taille avec 40,01 % de part en 2026.
Qu'est-ce qui empêche les opérateurs privés d'utiliser des contre-mesures anti-drone actives ?
Les règles américaines interdisent généralement le brouillage commercial et autres interférences actives, de sorte que les opérateurs privés se concentrent sur la détection, les preuves et la coordination avec les agences autorisées.