
Tamaño y Participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 359.60 Millones de dólares |
| Tamaño del Mercado (2032) | 893.55 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 25.65 % |
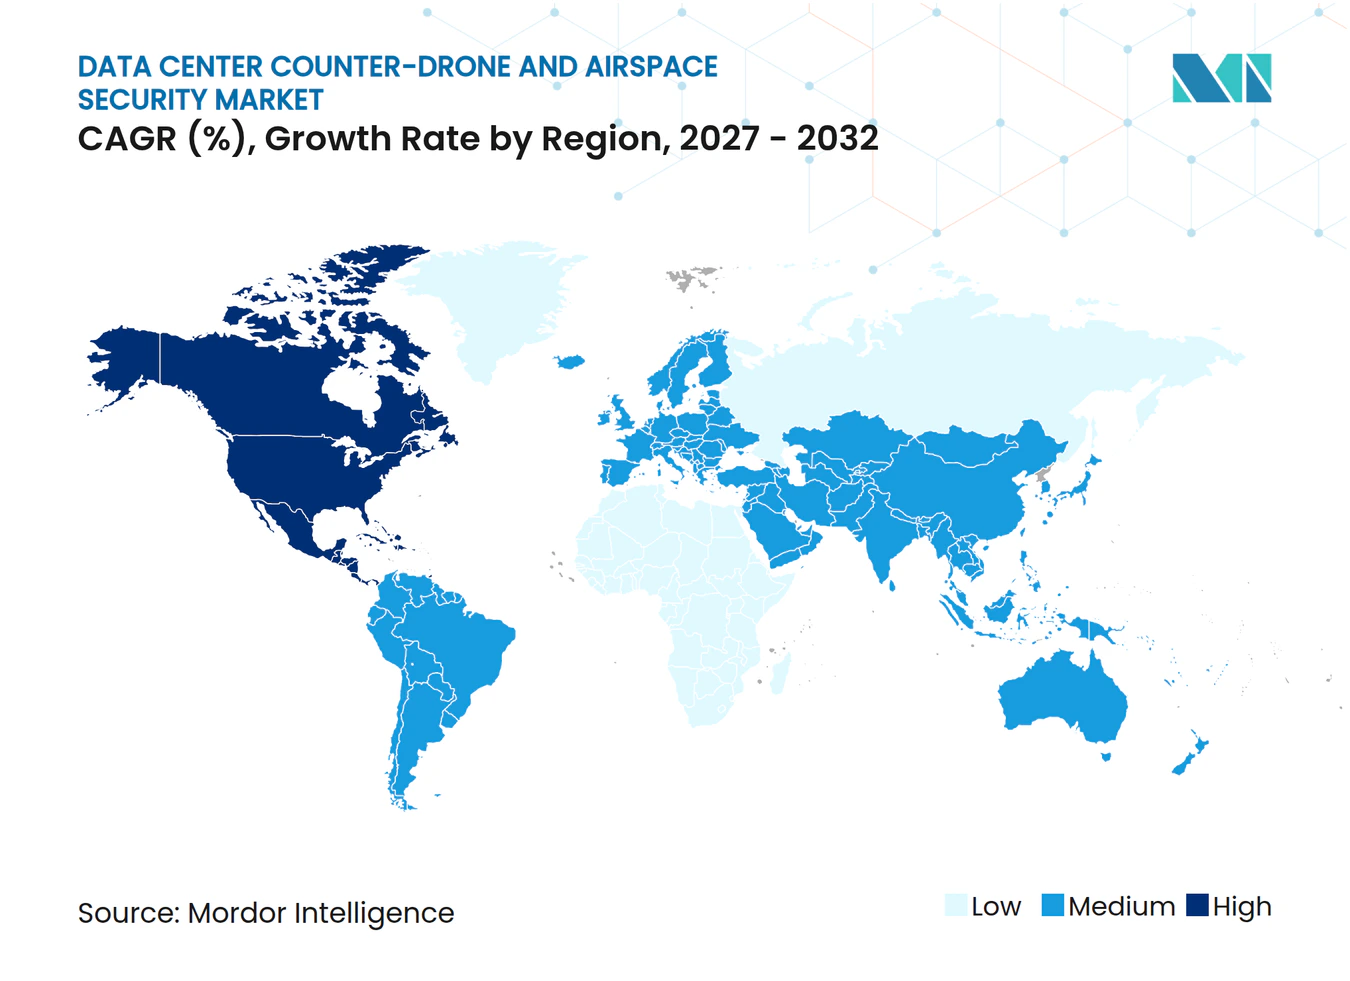
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos por Mordor Intelligence
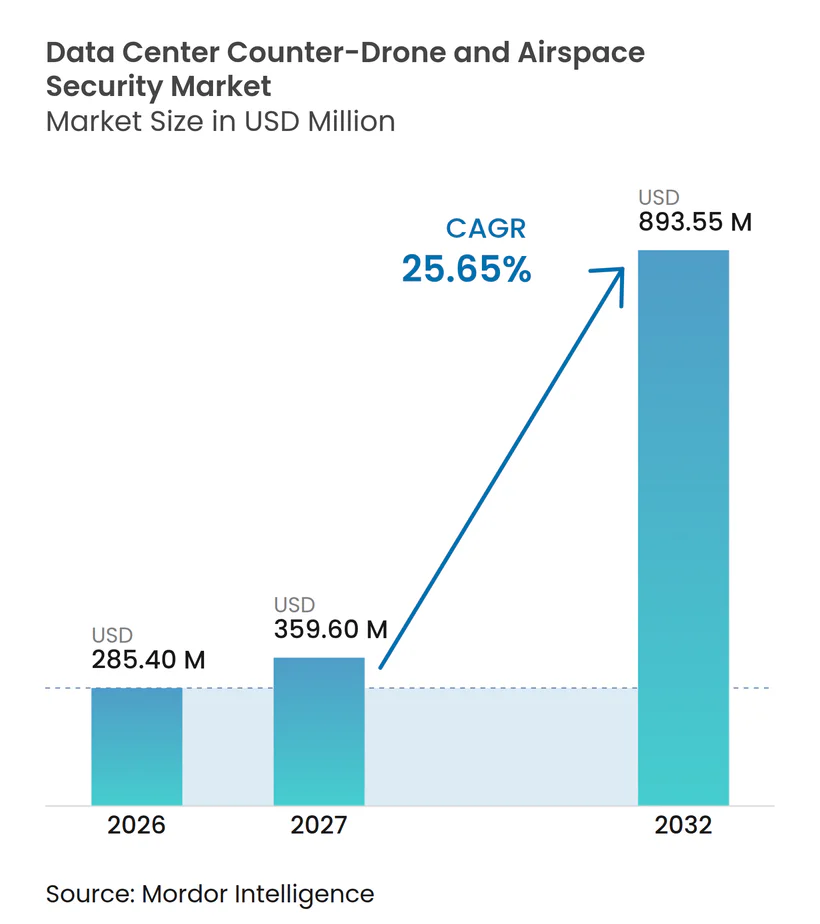
El tamaño del mercado de Seguridad Aérea y Contra Drones en Centros de Datos se valora en 285,40 millones USD en 2026 y se prevé que alcance los 893,55 millones USD para 2032, expandiéndose a un CAGR del 25,65% durante 2027-2032. El mercado de seguridad aérea y contra drones en centros de datos está siendo moldeado por la rápida construcción de grandes campus informáticos y la necesidad de proteger esos sitios de sistemas aéreos de bajo costo. Las nuevas instalaciones pueden incorporar la seguridad aérea en el diseño del perímetro, lo que respalda la demanda de redes de detección fijas y servicios de soporte relacionados. La disponibilidad comercial de drones también ha hecho que el reconocimiento sea más accesible, aumentando el valor de los sistemas confiables de identificación y alerta. Los operadores están priorizando plataformas que combinan varios sensores porque un único método de detección no puede cubrir todas las condiciones de vuelo. Los cambios regulatorios están ampliando la actividad contra drones del sector público, pero los operadores privados en los principales mercados aún enfrentan limitaciones en la mitigación activa.
Conclusiones Clave del Informe
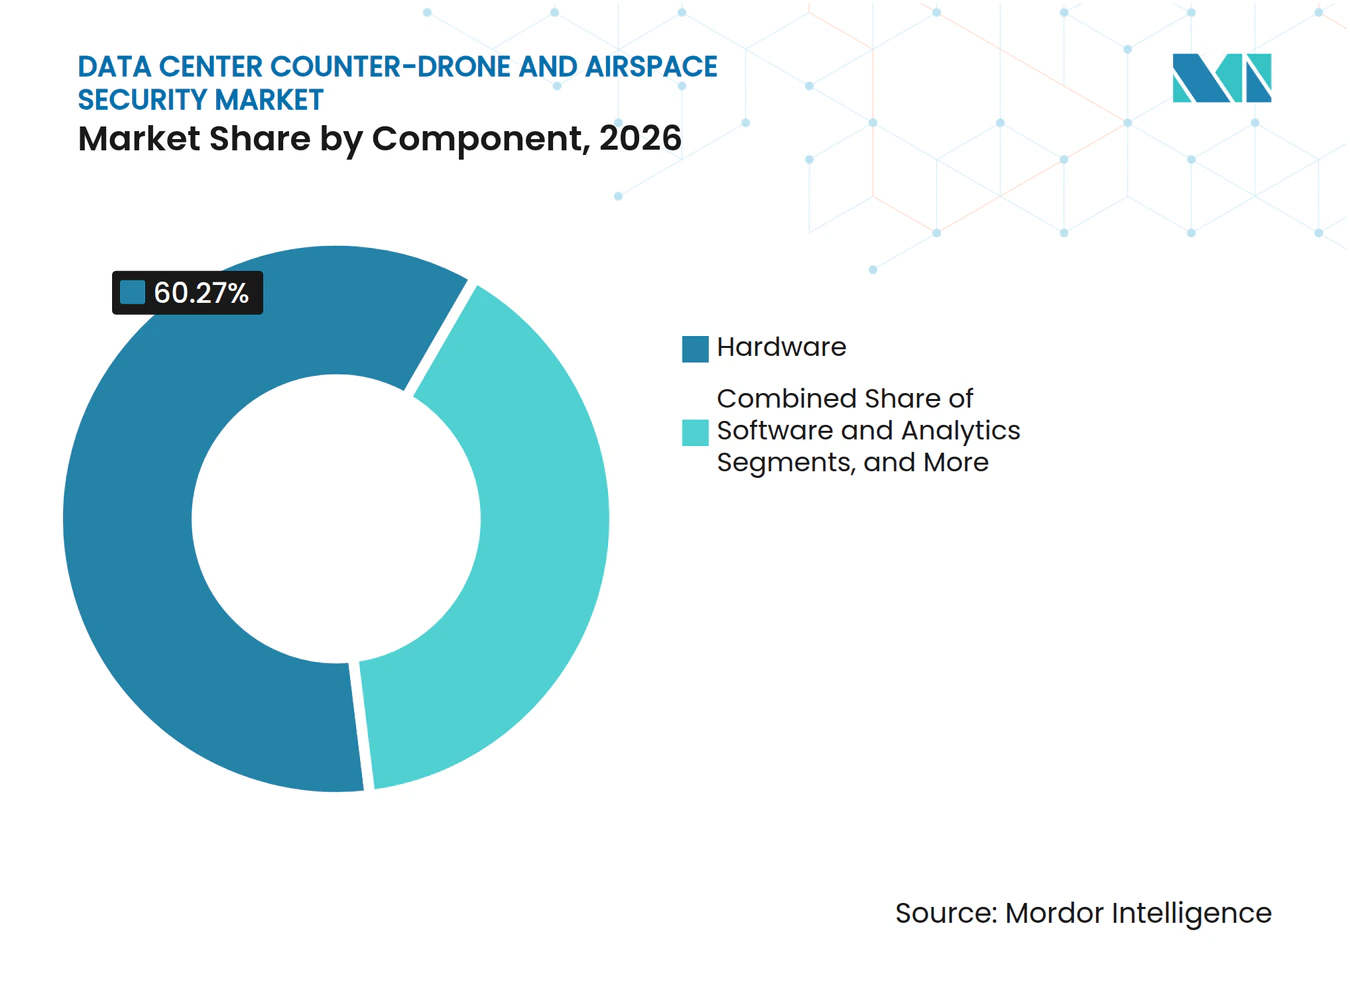
- Por componente, el hardware representó el 60,27% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026, mientras que se proyecta que el software y los análisis se expandan a un CAGR del 26,32% hasta 2032.
- Por tecnología, la detección por radiofrecuencia representó el 30,34% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026, mientras que se proyecta que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,81% hasta 2032.
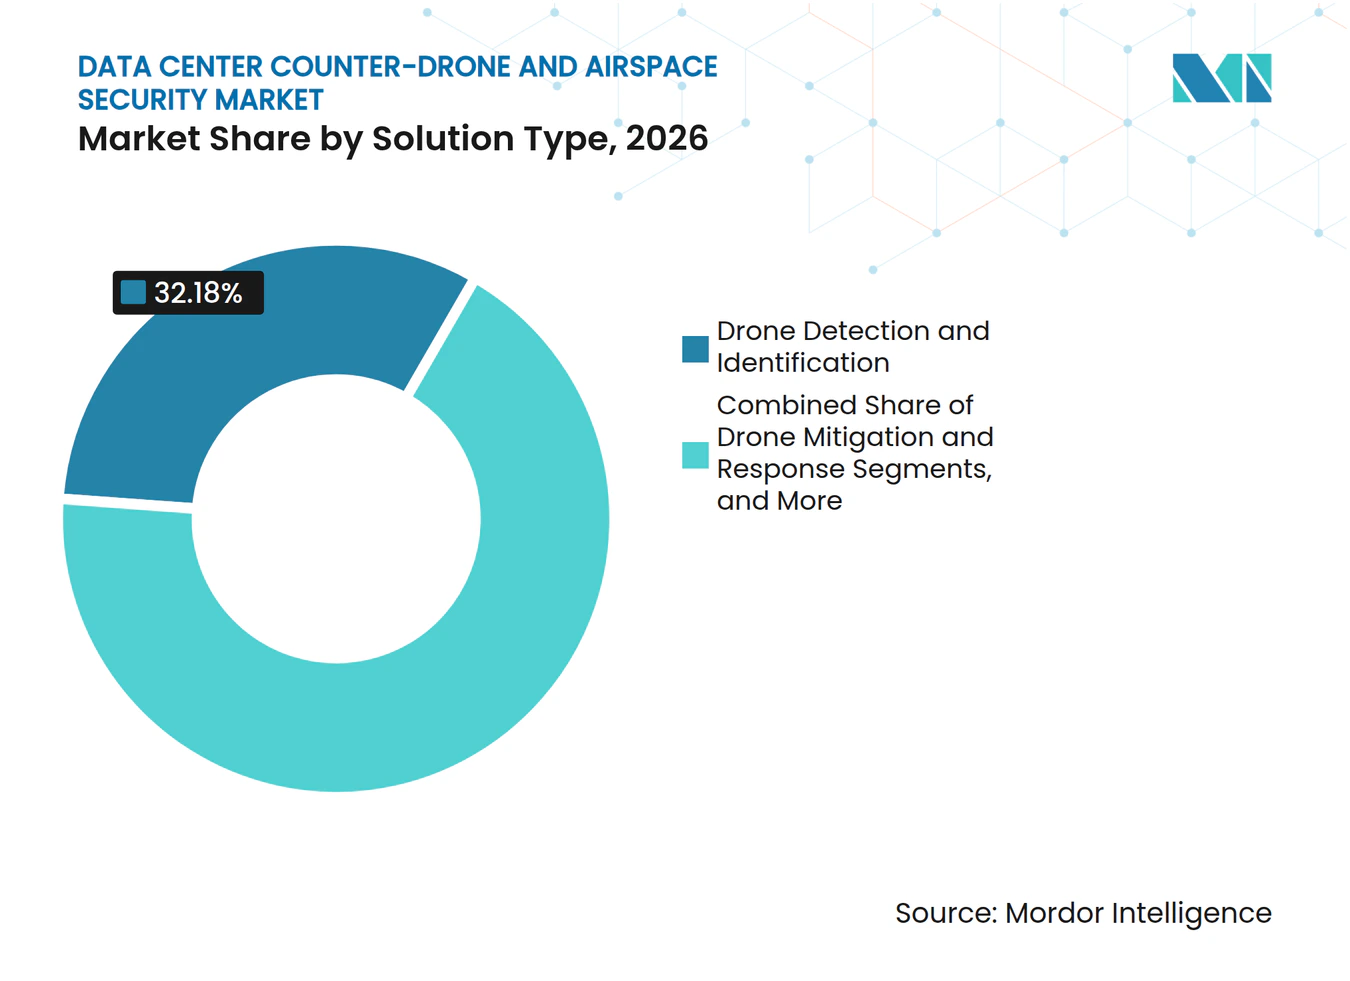
- Por tipo de solución, la detección e identificación de drones representó el 32,18% de la participación en 2026, mientras que se proyecta que las plataformas integradas contra drones se expandan a un CAGR del 26,18% hasta 2032.
- Por tipo de implementación, las instalaciones fijas representaron el 78,42% del tamaño del mercado de seguridad aérea y contra drones en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 26,91% hasta 2032.
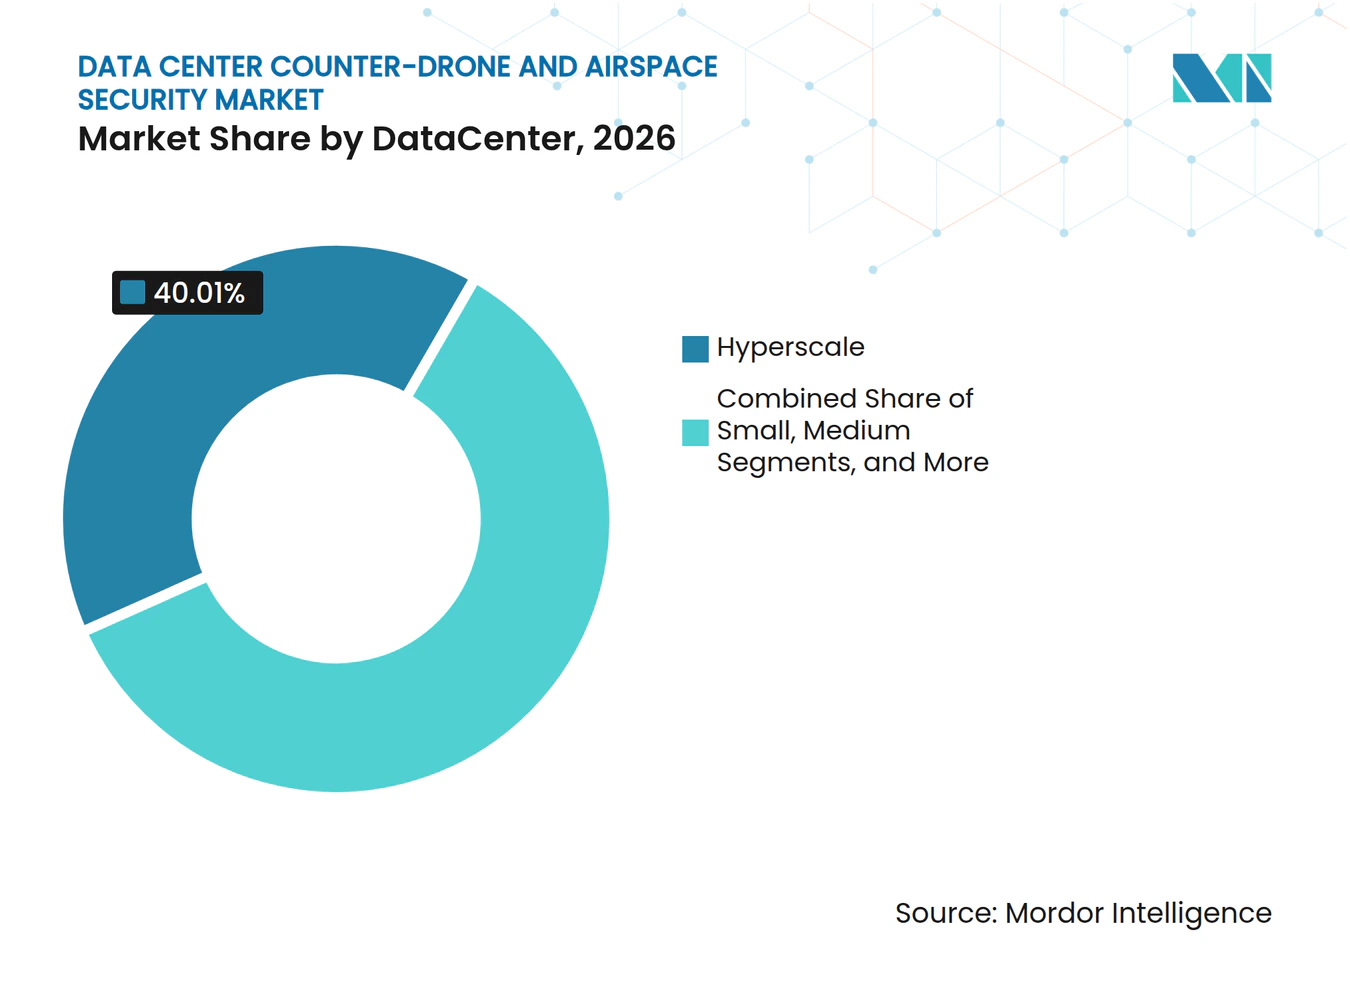
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 40,01% de la participación en 2026 y se proyecta que se expandan a un CAGR del 26,76% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 45,34% de la participación en 2026 y se proyecta que se expandan a un CAGR del 26,73% hasta 2032.
- Por geografía, América del Norte representó el 45,56% de la participación en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 26,64% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial | +5.5% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Riesgo de Reconocimiento y Ataque con Drones | +4.9% | Global, agudo en Oriente Medio y el flanco oriental de la OTAN | Corto plazo (≤ 2 años) |
| Mandatos de Protección del Espacio Aéreo de Infraestructura Crítica | +4.2% | América del Norte y Europa, con extensión a Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Detección Multicapa con Múltiples Sensores y Mando y Control | +3.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Amenazas de Drones Autónomos, de Baja Firma y en Enjambre | +3.2% | Global, con exposición temprana en Oriente Medio y Europa del Este | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad de Aseguradoras y Clientes de Centros de Datos | +2.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial
El mercado de seguridad aérea y contra drones en centros de datos se beneficia cuando los requisitos de seguridad se consideran durante el diseño de nuevos campus informáticos. Los operadores de hiperescala están planificando grandes cantidades de capacidad de uso propio, lo que crea una amplia base de sitios que necesitan protección perimetral permanente. OpenAI, Oracle y SoftBank anunciaron 5 nuevos sitios Stargate en octubre de 2025, ampliando su huella de infraestructura de inteligencia artificial planificada en los Estados Unidos.[1] Cada campus puede requerir cobertura móvil durante la construcción antes de que los sistemas fijos sean habilitados para la operación continua. Esta secuencia favorece a los proveedores que pueden ofrecer tanto sistemas temporales como implementaciones integradas de larga duración.
La escala de estos campus cambia la economía de la detección porque un fallo de seguridad puede afectar grandes volúmenes de capacidad informática. La nueva construcción también ofrece a los proveedores la oportunidad de integrar sensores con control de acceso, vigilancia y operaciones centrales de seguridad antes de que los sistemas sean difíciles de modificar. El mercado de seguridad aérea y contra drones en centros de datos tiene, por tanto, una relación más estrecha con el flujo de construcción que con anuncios de adquisición aislados. Los operadores de instalaciones pueden estandarizar diseños aprobados en carteras regionales, lo que reduce la fricción de implementación en sitios posteriores. Los acuerdos de servicio a largo plazo pueden mantener actualizados el software, las bases de datos de firmas y los procesos de los operadores. Estas condiciones favorecen a los proveedores que pueden respaldar implementaciones complejas en múltiples ubicaciones sin requerir que cada sitio construya un programa de seguridad independiente.
Creciente Riesgo de Reconocimiento y Ataque Físico Basado en Drones
El mercado de seguridad aérea y contra drones en centros de datos está respondiendo a un riesgo operativo más claro proveniente de aeronaves accesibles de origen comercial. Dedrone reportó un aumento de 4,3 veces en las detecciones de drones de fabricación propia en Europa, Oriente Medio y Asia durante 2025 en comparación con 2024.[2] La misma empresa reportó que el 37,5% de sus detecciones regionales ocurrieron de noche, lo que aumenta la importancia de la vigilancia continua y la revisión confiable de alertas. Los sitios de infraestructura fija pueden ser utilizados para reconocimiento incluso cuando no ocurre ningún ataque directo, lo que hace que la detección y la identificación sean funciones operativas importantes. Este perfil de amenaza hace que los sistemas pasivos sean relevantes para los operadores privados de centros de datos que no están autorizados a utilizar mitigación activa. También aumenta la demanda de procedimientos bien probados que distingan la actividad legítima de un posible evento de seguridad.
La actividad de drones puede imponer costos a través de la interrupción operativa, los requisitos de investigación y la necesidad de proteger información sensible de las instalaciones. La guía de la CISA de 2025 proporciona a los propietarios y operadores un enfoque estructurado para evaluar la actividad sospechosa de aeronaves no tripuladas en infraestructura crítica. Los equipos de centros de datos pueden utilizar esos procedimientos para vincular las alertas del espacio aéreo con los procesos de respuesta de seguridad física existentes. El mercado de seguridad aérea y contra drones en centros de datos depende, en consecuencia, de más que la venta de sensores, ya que los operadores necesitan capacitación, documentación de incidentes y coordinación clara con las fuerzas del orden. Los sistemas que reducen las alertas inciertas pueden preservar la atención del equipo de respuesta durante los períodos de menor dotación de personal. La oportunidad comercial es más sólida donde una plataforma puede proporcionar evidencia adecuada para la escalada en lugar de solo una alerta sin procesar.
Mandatos y Programas de Adquisición para la Protección del Espacio Aéreo de Infraestructura Crítica
La acción gubernamental está cambiando el entorno contra drones para los propietarios de infraestructura crítica y las agencias públicas. La Orden Ejecutiva 14305, emitida en junio de 2025, dirigió acciones para abordar las amenazas planteadas por aeronaves no tripuladas no autorizadas y solicitó medidas relativas a la infraestructura crítica de sitios fijos.[3] La Comisión Europea publicó su Plan de Acción sobre Seguridad de Drones y Contra Drones en febrero de 2026 e identificó medidas de detección coordinadas para la infraestructura crítica. Estas políticas brindan a los propietarios de sitios una base más clara para revisar el riesgo del espacio aéreo junto con la protección física tradicional. También aumentan la importancia de los sistemas que pueden cumplir con los requisitos formales de adquisición e informes. Es probable que el mercado de seguridad aérea y contra drones en centros de datos se beneficie cuando los estándares del sector público se conviertan en puntos de referencia para los equipos de seguridad del sector privado.
Los programas de adquisición pública pueden influir en los despliegues civiles al establecer expectativas técnicas para la detección, el manejo de evidencias y el software de mando. El Registro Federal publicó la norma de Autoridad Contra Sistemas de Aeronaves No Tripuladas para las fuerzas del orden estatales, locales, tribales y territoriales en julio de 2026. Este marco crea roles más claros para las agencias autorizadas cuando ocurre un incidente cerca de una instalación privada. También puede alentar a los operadores de centros de datos a seleccionar sistemas que respalden la conciencia situacional compartida con los respondedores públicos. Los proveedores con experiencia en cumplimiento gubernamental pueden tener una ventaja a medida que los clientes buscan sistemas alineados con las prácticas operativas establecidas. Sin embargo, las entidades privadas siguen sujetas a límites separados sobre la mitigación, lo que mantiene la detección y la coordinación en el centro de muchos despliegues comerciales.
Adopción Creciente de Detección Multicapa con Múltiples Sensores y Mando y Control
El mercado de seguridad aérea y contra drones en centros de datos está evolucionando hacia arquitecturas que utilizan varios tipos de sensores bajo un software de mando común. La CISA publicó la Guía de Tecnología de Detección de Sistemas de Aeronaves No Tripuladas para infraestructura crítica en agosto de 2025, describiendo un enfoque por capas para los operadores que evalúan las capacidades de detección. Las herramientas de radiofrecuencia pueden identificar controladores comunes, mientras que el radar puede rastrear objetos que no transmiten señales de radiofrecuencia. Los sistemas ópticos e infrarrojos pueden proporcionar confirmación visual, y los sistemas acústicos pueden agregar cobertura en entornos perimetrales seleccionados. El software de mando y control reúne estas entradas para la investigación y la respuesta. La arquitectura resultante reduce la dependencia de las debilidades de cualquier sensor individual.
Los sistemas integrados son particularmente relevantes en sitios grandes con exigentes requisitos de disponibilidad y múltiples fuentes de radiofrecuencia circundantes. DroneShield lanzó DroneSentry-C2 Enterprise en octubre de 2025 para el mando y control centralizado en ubicaciones de infraestructura crítica distribuida. HENSOLDT y Rheinmetall demostraron la integración del radar pasivo dentro del sistema Skymaster durante el ejercicio Timber Express 2026 bajo condiciones de enlace NATO Link 16. Estos ejemplos muestran que la interoperabilidad se está convirtiendo en una consideración de compra fundamental. El software también se vuelve más valioso a medida que incorpora firmas de drones y flujos de trabajo de usuarios de implementaciones anteriores. Esta tendencia respalda los ingresos recurrentes de actualizaciones, administración centralizada y servicios de detección gestionados. Los sistemas integrados son particularmente relevantes en sitios grandes con exigentes requisitos de disponibilidad y múltiples fuentes de radiofrecuencia circundantes. HENSOLDT y Rheinmetall demostraron la integración del radar pasivo dentro del sistema Skymaster durante el ejercicio Timber Express 2026 bajo condiciones de enlace NATO Link 16. Estos ejemplos muestran que la interoperabilidad se está convirtiendo en una consideración de compra fundamental. El software también se vuelve más valioso a medida que incorpora firmas de drones y flujos de trabajo de usuarios de implementaciones anteriores. Esta tendencia respalda los ingresos recurrentes de actualizaciones, administración centralizada y servicios de detección gestionados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites Legales sobre Interferencia, Suplantación y Mitigación Cinética | -3.4% | América del Norte, más restrictivo, y Europa y Asia-Pacífico, moderado | Corto plazo (≤ 2 años) |
| Altas Tasas de Falsas Alarmas en Entornos Densos en Radiofrecuencia y Urbanos | -2.9% | Global, más agudo en América del Norte urbana y Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Integración entre Seguridad Física y Operaciones de Centros de Datos | -2.2% | Global | Mediano plazo (2-4 años) |
| Restricciones de Energía, Espectro y Seguridad en Instalaciones de Alta Densidad | -1.7% | Global, mayor en sitios de colocación e hiperescala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites Legales sobre Interferencia, Suplantación y Mitigación Cinética
Los límites legales sobre las contramedidas activas son una restricción significativa para los usuarios comerciales. La FCC establece que los inhibidores de señal generalmente son ilegales de operar, comercializar o vender en los Estados Unidos porque pueden interferir con las comunicaciones autorizadas. La FCC aclaró las condiciones para las pruebas experimentales autorizadas de tecnología de inhibición de señal contra sistemas de aeronaves no tripuladas por parte de entidades no federales en julio de 2026. Esa aclaración no creó un permiso amplio para el despliegue operativo comercial. Los operadores de centros de datos pueden, por tanto, detectar y documentar una aeronave mientras dependen de las agencias públicas autorizadas para cualquier respuesta activa. Este límite legal restringe el valor inmediato que los compradores privados pueden obtener de los sistemas diseñados en torno a la mitigación.
La restricción también afecta el diseño de productos y las prioridades de compra. Los compradores comerciales tienen más razones para invertir en capacidades precisas de detección, identificación, registro y escalada que en efectores que no pueden activar. El mercado de seguridad aérea y contra drones en centros de datos debe adaptarse a diferentes estructuras de autoridad entre usuarios federales, estatales y privados. La norma federal de julio de 2026 proporciona un marco operativo para las agencias de aplicación de la ley estatales, locales, tribales y territoriales elegibles, en lugar de una autorización comercial general. Las instalaciones privadas pueden beneficiarse donde los respondedores locales tienen sistemas compatibles y procesos establecidos. Hasta que las autoridades se amplíen, las capacidades pasivas y la respuesta coordinada seguirán siendo fundamentales para la adopción comercial.
Altas Tasas de Falsas Alarmas en Entornos Densos en Radiofrecuencia y Urbanos
Las falsas alarmas siguen siendo una preocupación práctica en los campus de centros de datos ubicados cerca de redes empresariales, infraestructura celular y otros equipos emisores de radio. Los sistemas basados en radiofrecuencia pueden encontrar señales de fondo densas que requieren una clasificación cuidadosa antes de que una alerta llegue a un equipo de seguridad. Las alertas ambiguas repetidas pueden reducir la confianza en el sistema y consumir la atención necesaria para eventos genuinos. El mercado de seguridad aérea y contra drones en centros de datos otorga, por tanto, una prima a la fusión de sensores y al software que puede validar un objeto detectado. La actividad nocturna es un desafío adicional porque la revisión visual puede ser más difícil cuando la dotación de personal de seguridad es menor. La concentración reportada por Dedrone de detecciones nocturnas refuerza la necesidad de sistemas que respalden una evaluación continua y calibrada.
El rendimiento de las falsas alarmas también afecta la economía de los servicios gestionados. Un sitio que genera un alto volumen de alertas no calificadas necesita más tiempo de operador, lo que puede debilitar el argumento de costo para el despliegue. La validación con múltiples sensores puede reducir esta carga combinando evidencia de radio, radar y óptica antes de escalar un evento. La guía de la CISA de 2025 respalda una evaluación estructurada de las tecnologías de detección en lugar de depender de una sola modalidad. El mercado de seguridad aérea y contra drones en centros de datos favorecerá a los proveedores que puedan demostrar una calidad de alerta confiable en condiciones urbanas complejas. Una mejor clasificación respalda tanto la retención de clientes como la transición más amplia hacia la monitorización basada en suscripción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Ancla los Ingresos Mientras el Software EscalaEl hardware representó el 60,27% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026, reflejando el costo del radar, los sensores de radiofrecuencia, las cámaras electroópticas e infrarrojas y el equipo acústico. Estos componentes físicos establecen la capa de detección alrededor del perímetro de un campus. Las instalaciones más grandes a menudo requieren múltiples posiciones de sensores para gestionar las limitaciones de línea de visión y las brechas de cobertura. La compra de hardware puede crear relaciones duraderas con los proveedores porque la integración, la calibración y el mantenimiento son específicos del sitio. Esa base instalada también puede proporcionar una vía para actualizaciones posteriores a medida que cambian las condiciones de amenaza. La industria de seguridad aérea y contra drones en centros de datos se beneficia de este requisito de servicio recurrente. El hardware sigue siendo esencial incluso cuando el software se convierte en una parte más grande del modelo operativo del cliente.
Se proyecta que el software y los análisis se expandan a un CAGR del 26,32% hasta 2032. Este segmento ayuda a los operadores a combinar datos de sensores, clasificar alertas y gestionar la actividad en más de 1 ubicación. Su valor aumenta cuando los clientes necesitan monitorización constante en lugar de verificaciones ocasionales de equipos. DroneShield declaró en febrero de 2026 que tenía como objetivo que los ingresos por Software como Servicio superaran el 30% de los ingresos totales en 5 años y citó márgenes de beneficio bruto del 65% para ese modelo. Los servicios de integración y soporte añaden trabajo de puesta en marcha, capacitación y detección gestionada a la relación con el cliente. Estos servicios pueden hacer que los sistemas avanzados sean más accesibles para los operadores sin especialistas dedicados en contra de drones.



Por Tecnología:
La Detección por Radiofrecuencia Lidera, la Fusión de Múltiples Sensores Avanza RápidamenteLa detección por radiofrecuencia representó el 30,34% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026. La tecnología puede identificar controladores ampliamente utilizados y opera a un costo de despliegue menor que muchos otros métodos de detección. Es útil para la alerta temprana cuando un dron transmite señales de radio reconocibles. La detección por radiofrecuencia también puede ayudar a los analistas a asociar señales con características de dispositivos conocidos. Sin embargo, las aeronaves que operan sin un enlace de radiofrecuencia activo pueden quedar fuera de su cobertura. Esta limitación hace que los sistemas de radiofrecuencia sean más efectivos cuando se despliegan con tecnologías complementarias. El mercado de seguridad aérea y contra drones en centros de datos trata, en consecuencia, la detección por radiofrecuencia como una capa central en lugar de una solución completa.
Se proyecta que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,81% hasta 2032. Estas plataformas combinan tipos de sensores para mejorar la detección, el seguimiento y la validación en condiciones cambiantes. El radar proporciona seguimiento persistente de objetos, incluso para plataformas que no emiten señal de controlador. Las herramientas electroópticas e infrarrojas respaldan la identificación y pueden ayudar a distinguir una aeronave autorizada de una desconocida. La detección acústica tiene un papel más limitado, pero puede agregar valor en condiciones perimetrales seleccionadas. La guía por capas de la CISA respalda este enfoque para instalaciones de alto riesgo. La demostración de HENSOLDT y Rheinmetall en 2026 mostró además la dirección práctica hacia entradas combinadas de radar pasivo, radar activo y electroóptica.
Por Tipo de Solución:
La Detección Impulsa el Volumen, las Plataformas Integradas Impulsan el ValorLa detección e identificación de drones representó el 32,18% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026. Es el punto de partida para muchos operadores que desarrollan un programa de seguridad aérea. El segmento está respaldado por normas que limitan la mitigación activa para los usuarios comerciales en América del Norte y Europa. Los sistemas de detección pueden proporcionar conciencia situacional, mantener registros y respaldar la comunicación con los respondedores autorizados. También pueden instalarse antes de que una empresa desarrolle un proceso de mando y control más avanzado. Esto hace que la solución sea relevante para los operadores que buscan un primer paso práctico. También brinda a los proveedores la oportunidad de construir una relación antes de que un cliente adopte capacidades de plataforma más amplias.
Se proyecta que las plataformas integradas contra drones se expandan a un CAGR del 26,18% hasta 2032. Estos sistemas integran flujos de trabajo de detección, seguimiento, clasificación y respuesta en una única vista operativa. Son atractivos para clientes con varias instalaciones o arreglos de seguridad complejos. El seguimiento y la clasificación de drones respaldan una transición desde simples alertas de detección hacia decisiones basadas en evidencia. La monitorización y las alertas del espacio aéreo pueden desempeñar un papel similar en etapas anteriores de madurez del sistema. La mitigación y respuesta ante drones sigue siendo menor porque los operadores privados enfrentan restricciones legales sobre las medidas activas. El mercado de seguridad aérea y contra drones en centros de datos puede obtener valor adicional de la integración incluso donde la autoridad de mitigación sigue siendo limitada.

Por Tipo de Implementación:
Las Instalaciones Fijas Dominan, los Sistemas Móviles Ofrecen PotencialLas instalaciones fijas representaron el 78,42% del tamaño del mercado de seguridad aérea y contra drones en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 26,91% hasta 2032. Proporcionan cobertura continua alimentada por la red eléctrica para grandes campus y otros sitios con necesidades de protección permanente. Los sensores fijos pueden posicionarse para respaldar una cobertura repetible y procedimientos de alerta establecidos. Esto es importante para los sitios de hiperescala y colocación de gran tamaño que requieren visibilidad las 24 horas del día. Las instalaciones permanentes también pueden integrarse con una infraestructura de seguridad física más amplia. Su alta participación refleja la importancia de una cobertura confiable en instalaciones con activos informáticos concentrados. El mantenimiento a largo plazo y las actualizaciones de software pueden extender aún más el valor del despliegue.
Los sistemas móviles y portátiles abordan una necesidad operativa diferente. Pueden respaldar los sitios de construcción antes de que se ponga en marcha el equipo permanente. También pueden proporcionar protección temporal durante el mantenimiento o una respuesta a incidentes. Estos sistemas pueden ser útiles para sitios de borde distribuidos que no justifican una instalación fija completa. La cobertura móvil es, por tanto, complementaria al segmento fijo en lugar de un sustituto directo. Los despliegues en fase de construcción pueden identificar instalaciones que posteriormente se convertirán en sistemas permanentes. Esta relación brinda a los proveedores una vía para construir familiaridad con el cliente antes de que se complete el diseño final del campus. También permite a los operadores probar procedimientos y flujos de trabajo de respuesta antes de comprometerse con un diseño a largo plazo.
Por Tamaño del Centro de Datos:
La Hiperescala Establece el EstándarLas instalaciones de hiperescala representaron el 40,01% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 26,76% hasta 2032. Su escala puede justificar el costo de sensores especializados, integración y procedimientos operativos dedicados. Estos sitios también representan activos informáticos de alta visibilidad, lo que aumenta la necesidad de una protección perimetral cuidadosa. Las instalaciones grandes son la siguiente categoría de tamaño más significativa porque tienen prioridades similares en una huella más pequeña. Las instalaciones más pequeñas y medianas pueden carecer de equipos internos que puedan gestionar despliegues complejos de múltiples sensores. Es más probable que busquen servicios simplificados que limiten el costo inicial y la carga operativa. Esto deja una apertura para los proveedores que ofrecen detección gestionada con precios por ubicación.
Los clientes de hiperescala pueden influir en las elecciones tecnológicas en todo el mercado de seguridad aérea y contra drones en centros de datos. Sus estándares de adquisición pueden convertirse en plantillas para carteras regionales o de colocación. OpenAI, Oracle y SoftBank anunciaron sitios adicionales de centros de datos Stargate en octubre de 2025, ilustrando la concentración de la planificación de capacidad de inteligencia artificial en grandes instalaciones. Los proveedores con relaciones establecidas en estos sitios pueden obtener acceso a programas de seguridad de alto valor. Sin embargo, la misma concentración puede ejercer presión sobre los proveedores para que cumplan con exigentes expectativas de integración y disponibilidad. La capacidad de respaldar la cobertura móvil durante la construcción y posteriormente la protección fija es especialmente relevante. Los servicios gestionados pueden ayudar a extender la tecnología probada a operadores más pequeños que no pueden replicar la dotación de personal de seguridad de hiperescala.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran, la Colocación EscalaLos proveedores de servicios en la nube representaron el 45,34% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026 y se proyecta que se expandan a un CAGR del 26,73% hasta 2032. Estos proveedores gestionan instalaciones que dan servicio a muchos clientes y servicios digitales críticos. Tienen un fuerte incentivo para mantener estándares de seguridad consistentes en grandes redes regionales. La seguridad aérea puede convertirse en parte de un programa de resiliencia operativa más amplio para estos sitios. La monitorización centralizada es particularmente útil porque los proveedores de servicios en la nube a menudo gestionan múltiples campus. Su escala también puede respaldar la inversión en tecnología por capas y equipos de seguridad capacitados. Estas características hacen que los proveedores de servicios en la nube sean clientes de referencia importantes para la base de proveedores más amplia.
Los operadores de colocación son otro grupo de clientes importante porque un solo sitio puede albergar a muchos inquilinos empresariales. Un incidente en el espacio aéreo en un campus compartido puede, por tanto, afectar a múltiples organizaciones a la vez. Esta estructura crea incentivos para procesos de monitorización claros y compromisos de seguridad visibles. Los sitios empresariales y de borde enfrentan condiciones diferentes porque pueden tener menos personal y estar ubicados en entornos más dispersos. La detección automatizada y la revisión remota pueden ser especialmente valiosas en esas instalaciones. La industria de seguridad aérea y contra drones en centros de datos puede abordar esta variación a través de modelos de servicio adecuados para cada entorno operativo. Los proveedores que ajustan la complejidad del sistema y los niveles de soporte para estos grupos de compradores pueden llegar a una base más amplia de instalaciones.
Análisis Geográfico
América del Norte representó el 45,56% de la participación del mercado de seguridad aérea y contra drones en centros de datos en 2026. La región combina una densa infraestructura de hiperescala y colocación con un marco de política contra drones establecido. Los Estados Unidos tienen un gran flujo de instalaciones informáticas que pueden requerir protección del espacio aéreo a medida que se ponen en marcha. La Orden Ejecutiva 14305 de junio de 2025 colocó las amenazas de aeronaves no tripuladas no autorizadas en el centro de la política federal del espacio aéreo. La norma federal emitida en julio de 2026 estableció además requisitos para las operaciones de aplicación de la ley estatales, locales, tribales y territoriales elegibles. Estos desarrollos respaldan una coordinación más estrecha entre las instalaciones privadas y los respondedores públicos autorizados. Canadá y México pueden agregar demanda a medida que los operadores aplican enfoques de seguridad comunes en las carteras de América del Norte.
Europa representa una parte significativa del mercado de seguridad aérea y contra drones en centros de datos porque la actividad política está aumentando a nivel regional. El plan de acción de la Comisión Europea de febrero de 2026 identificó la infraestructura crítica como una prioridad para las medidas coordinadas de drones y contra drones. Alemania, el Reino Unido y Francia son contribuyentes importantes porque combinan infraestructura digital con bases de suministro de defensa y seguridad establecidas. HENSOLDT y Rheinmetall demostraron la integración de múltiples sensores durante Timber Express 2026, mostrando el énfasis técnico en la interoperabilidad y los cuadros operativos comunes. Es probable que el mercado de seguridad aérea y contra drones en centros de datos en Europa otorgue un gran valor a los sistemas que se alineen con las prácticas de seguridad pública coordinadas. Los usuarios civiles pueden priorizar las funciones de detección y evidencia donde las contramedidas activas siguen siendo restringidas. Esto hace que la integración de software y los informes confiables sean requisitos regionales importantes.
Se proyecta que Oriente Medio se expanda a un CAGR del 26,64% hasta 2032. Arabia Saudita y los Emiratos Árabes Unidos son centros de demanda importantes debido a los sustanciales planes de infraestructura digital e inteligencia artificial. Las condiciones de seguridad regionales aumentan la atención a la protección física de las instalaciones informáticas. El mercado de seguridad aérea y contra drones en centros de datos puede beneficiarse cuando los nuevos proyectos integran sistemas de monitorización en la etapa de diseño más temprana. Asia-Pacífico también es una región de volumen creciente, liderada por la actividad de hiperescala en Australia, Singapur, Japón, India y China. La densidad de sitios y la complejidad de la radiofrecuencia en muchas ubicaciones urbanas refuerzan el argumento a favor de la detección por capas en lugar de un único sensor. Los proveedores regionales y los proveedores globales deben adaptar los sistemas a las estructuras de autoridad locales, las condiciones del espectro y los procedimientos operativos.
Panorama Competitivo
Concentración del Mercado
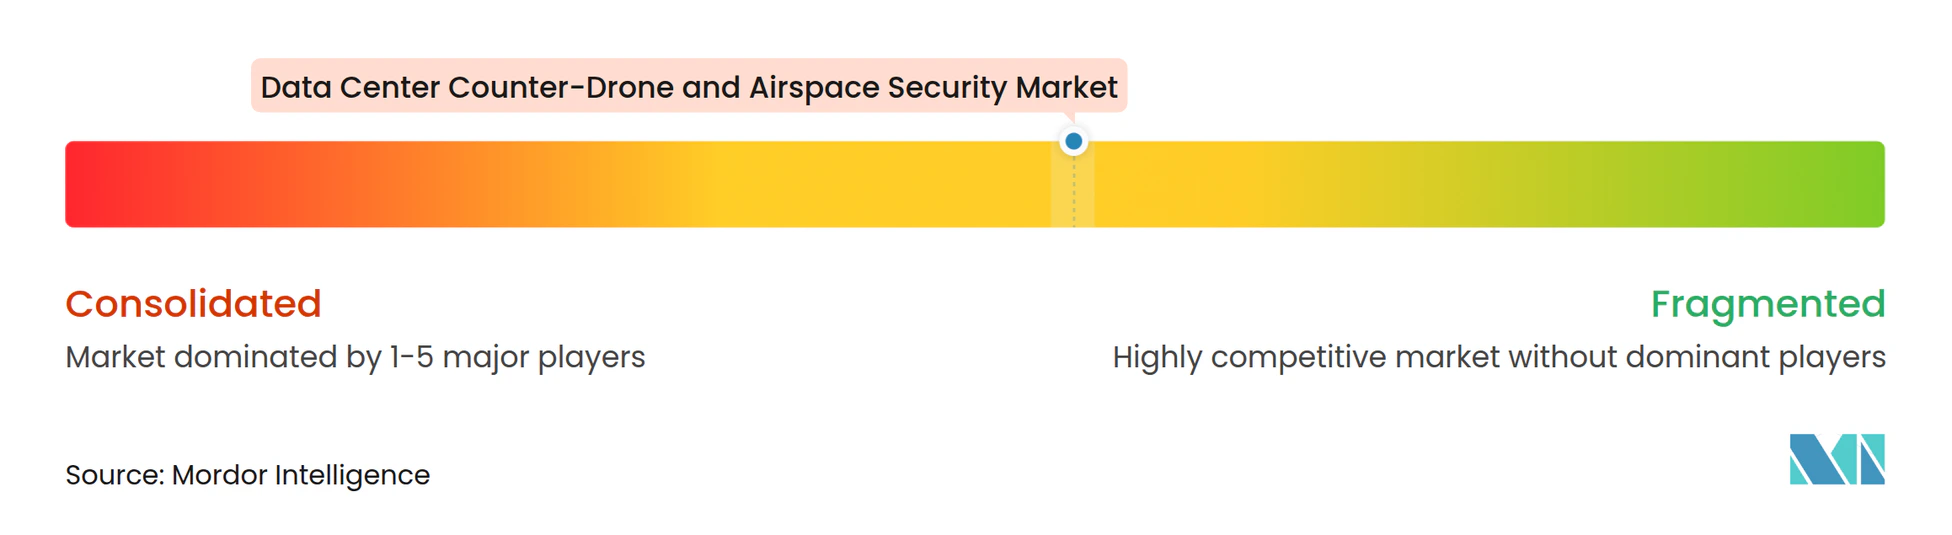
El mercado de seguridad aérea y contra drones en centros de datos tiene una estructura moderadamente fragmentada. Los especialistas puros compiten con proveedores de defensa que adaptan tecnologías establecidas para sitios de infraestructura crítica. Dedrone, DroneShield, D-Fend Solutions y Fortem Technologies se centran en la detección, el software y la experiencia en despliegues civiles. Anduril, RTX, HENSOLDT y Rheinmetall aportan carteras de defensa más amplias y experiencia con sistemas de mando integrados. La competencia se centra cada vez más en la fusión de sensores, las bibliotecas de firmas de drones y la capacidad de respaldar las operaciones de los clientes a lo largo del tiempo. El hardware sigue siendo necesario, pero la calidad del software y los datos puede influir en los costos de cambio a largo plazo de un cliente. Esta combinación deja espacio para que los especialistas y los proveedores más grandes compitan por diferentes tipos de instalaciones.
Los proveedores están utilizando la integración de productos para fortalecer su posición en el mercado de seguridad aérea y contra drones en centros de datos. HENSOLDT y Rheinmetall demostraron la integración del radar pasivo Twinvis con el sistema Skymaster en agosto de 2026. Anduril anunció un contrato contra sistemas de aeronaves no tripuladas del Ministerio de Defensa de los Países Bajos en mayo de 2026, con capacidad operativa inicial lograda dentro del primer mes de la firma del contrato. Estas acciones muestran cómo los proveedores están enfatizando el software de mando interoperable y un despliegue más rápido. También indican que el rendimiento probado en entornos del sector público puede respaldar la credibilidad ante los compradores de infraestructura crítica.
Sigue existiendo una oportunidad material en el segmento de colocación de mercado medio, donde los operadores necesitan prácticas de seguridad institucionales sin el costo de un equipo especialista dedicado. Los servicios de detección gestionados en la nube pueden abordar este requisito proporcionando revisión centralizada y actualizaciones de software. Es probable que el mercado de seguridad aérea y contra drones en centros de datos también recompense a los proveedores que faciliten la operación de combinaciones complejas de sensores. La guía de la CISA brinda a los clientes una base reconocida para comparar capacidades por capas y procedimientos operativos. Los proveedores que se integran en los entornos de seguridad física existentes pueden reducir las barreras de adopción. Las sólidas redes de servicio y los datos de firmas relevantes pueden, por tanto, volverse tan importantes como los sensores individuales.
Líderes de la Industria de Seguridad Aérea y Contra Drones en Centros de Datos
-
Dedrone by Axon
-
DroneShield Limited
-
RTX Corporation
-
Anduril Industries, Inc.
-
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Aérea y Contra Drones en Centros de Datos Empresas cubiertas en este informe
- Dedrone by Axon
- DroneShield Limited
- RTX Corporation
- Anduril Industries, Inc.
- Thales Group
- D-Fend Solutions AD Ltd.
- Fortem Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rafael Advanced Defense Systems Ltd.
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Rheinmetall AG
- QinetiQ Group plc
- Teledyne FLIR LLC
- Motorola Solutions, Inc.
- SRC, Inc.
- OpenWorks Engineering Ltd.
Desarrollos recientes de la industria en Mercado de Seguridad Aérea y Contra Drones en Centros de Datos
- Agosto de 2026: Rheinmetall y HENSOLDT demostraron la integración del radar pasivo Twinvis de HENSOLDT en el sistema de mando y empeñamiento de armas Skymaster de Rheinmetall durante el ejercicio Timber Express 2026 de la Fuerza Aérea Alemana bajo condiciones de red NATO Link 16 en vivo, estableciendo una arquitectura de referencia para sistemas contra aeronaves no tripuladas de múltiples sensores en infraestructura crítica fija.
- Julio de 2026: La FCC emitió la Resolución Declaratoria DA 26-654, aclarando que las entidades no federales con autorizaciones experimentales de la FCC pueden probar tecnologías de inhibición de radiofrecuencia para fines contra sistemas de aeronaves no tripuladas sin violar la sección 333 de la Ley de Comunicaciones, ampliando el ecosistema de pruebas comerciales para contramedidas activas.
- Julio de 2026: El Registro Federal publicó la norma de Autoridad Contra Sistemas de Aeronaves No Tripuladas para las fuerzas del orden estatales, locales, tribales y territoriales, poniendo en funcionamiento el marco de autorización de la Ley SAFER SKIES y requiriendo que las agencias estatales, locales, tribales y territoriales obtengan aprobaciones de la FCC antes de desplegar cualquier sistema contra aeronaves no tripuladas.
- Mayo de 2026: Anduril Industries recibió un contrato contra sistemas de aeronaves no tripuladas del Ministerio de Defensa de los Países Bajos, entregando sistemas integrados de defensa aérea en la plataforma Lattice con capacidad operativa inicial lograda dentro del primer mes de la firma del contrato.
Alcance del Informe Global del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos abarca hardware, software y servicios para detectar, identificar, rastrear, monitorizar y mitigar drones no autorizados en instalaciones de centros de datos a nivel mundial. El mercado está Segmentado por Componente (Hardware, Software y Análisis, e Integración y Servicios de Soporte), Tecnología (Detección Basada en Radar, Detección por Radiofrecuencia, Detección Electroóptica e Infrarroja, Detección Acústica y Sistemas Integrados de Múltiples Sensores), Tipo de Solución (Detección e Identificación de Drones, Seguimiento y Clasificación de Drones, Monitorización y Alertas del Espacio Aéreo, Mitigación y Respuesta ante Drones, y Plataformas Integradas Contra Drones), Tipo de Implementación (Instalaciones Fijas y Sistemas Móviles y Portátiles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial/Borde) y Geografía (América del Norte, América del Sur, Europa, Oriente Medio, África, Asia-Pacífico). Pronósticos del Mercado en Valor (USD). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Análisis |
| Integración y Servicios de Soporte |
| Detección Basada en Radar |
| Detección por Radiofrecuencia |
| Detección Electroóptica e Infrarroja |
| Detección Acústica |
| Sistemas Integrados de Múltiples Sensores |
| Detección e Identificación de Drones |
| Seguimiento y Clasificación de Drones |
| Monitorización y Alertas del Espacio Aéreo |
| Mitigación y Respuesta ante Drones |
| Plataformas Integradas Contra Drones |
| Instalaciones Fijas |
| Sistemas Móviles y Portátiles |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial / Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico |
| Por Componente | Hardware | |
| Software y Análisis | ||
| Integración y Servicios de Soporte | ||
| Por Tecnología | Detección Basada en Radar | |
| Detección por Radiofrecuencia | ||
| Detección Electroóptica e Infrarroja | ||
| Detección Acústica | ||
| Sistemas Integrados de Múltiples Sensores | ||
| Por Tipo de Solución | Detección e Identificación de Drones | |
| Seguimiento y Clasificación de Drones | ||
| Monitorización y Alertas del Espacio Aéreo | ||
| Mitigación y Respuesta ante Drones | ||
| Plataformas Integradas Contra Drones | ||
| Por Tipo de Implementación | Instalaciones Fijas | |
| Sistemas Móviles y Portátiles | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial / Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad aérea y contra drones en centros de datos?
El mercado se valora en 285,40 millones USD en 2026 y se prevé que alcance los 893,55 millones USD para 2032, a un CAGR del 25,65% durante 2027-2032.
¿Por qué los operadores de centros de datos están adoptando sistemas contra drones?
La nueva construcción de hiperescala, el riesgo de reconocimiento con drones y la necesidad de una conciencia confiable del espacio aéreo están aumentando la adopción de sistemas de detección y mando.
¿Qué componente lidera la demanda de seguridad aérea en centros de datos?
El hardware lidera con el 60,27% de participación en 2026 porque los despliegues fijos requieren radar, sensores de radiofrecuencia, cámaras y otros equipos de detección física.
¿Qué tecnología se proyecta que se expanda más rápidamente hasta 2032?
Se proyecta que los sistemas integrados de múltiples sensores se expandan a un CAGR del 26,81% porque combina métodos de detección complementarios bajo un software común.
¿Qué instalaciones representan la mayor parte de la demanda?
Los proveedores de servicios en la nube lideran por tipo de centro de datos con el 45,34% de participación, mientras que las instalaciones de hiperescala lideran por tamaño con el 40,01% de participación en 2026.
¿Qué limita a los operadores privados para usar medidas activas contra drones?
Las normas de los Estados Unidos generalmente prohíben la interferencia comercial y otras interferencias activas, por lo que los operadores privados se centran en la detección, la evidencia y la coordinación con las agencias autorizadas.