
データセンター対ドローン・空域セキュリティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 359.60 百万米ドル |
| 市場規模 (2032) | 893.55 百万米ドル |
| 成長率 (2027 - 2032) | 25.65 % |
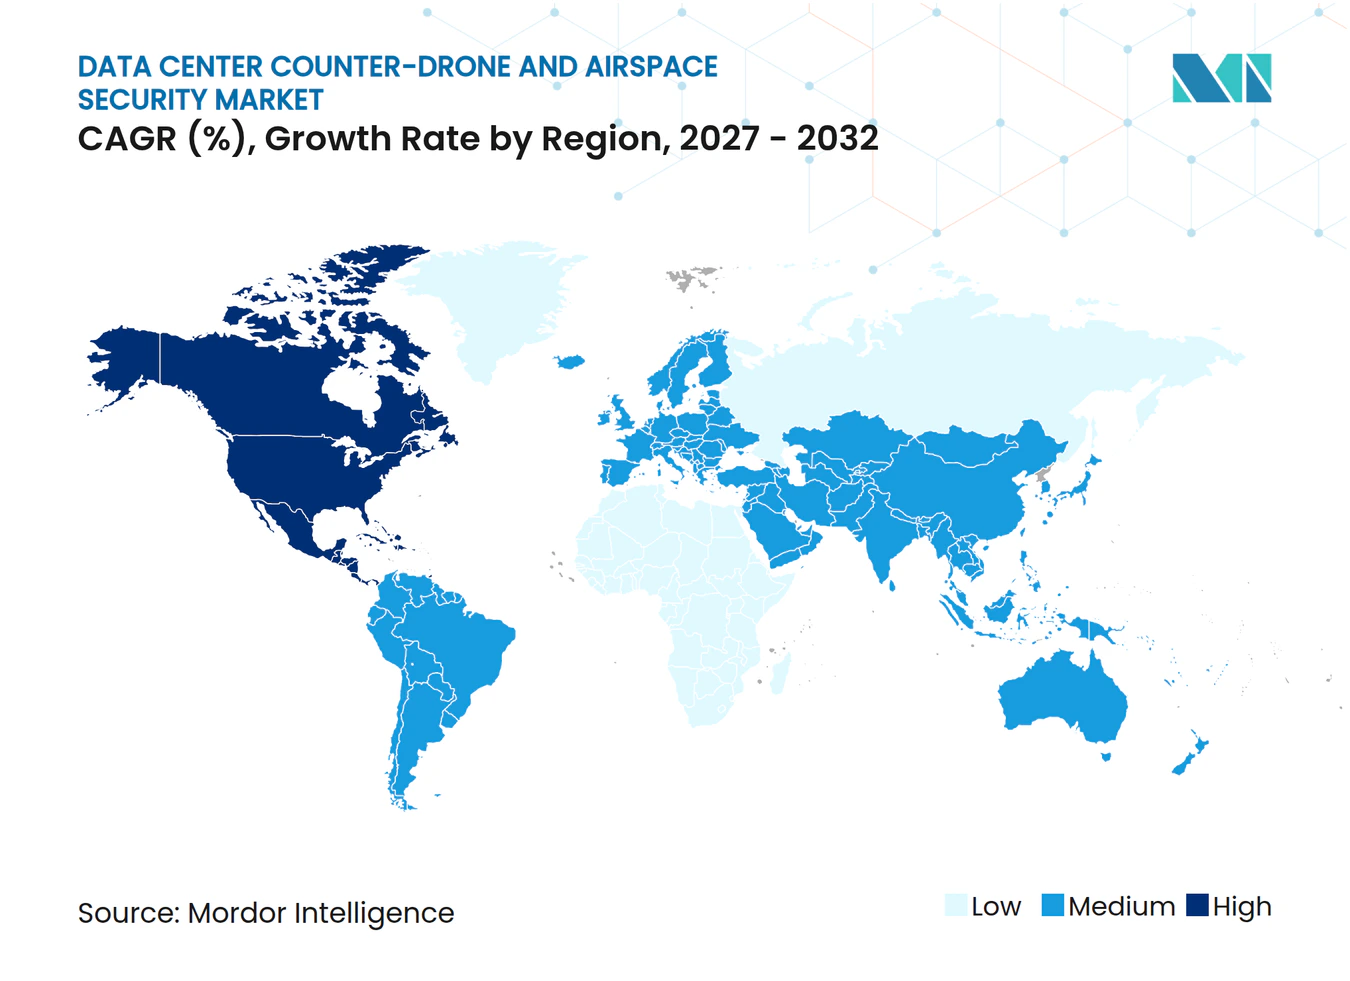
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター対ドローン・空域セキュリティ市場分析
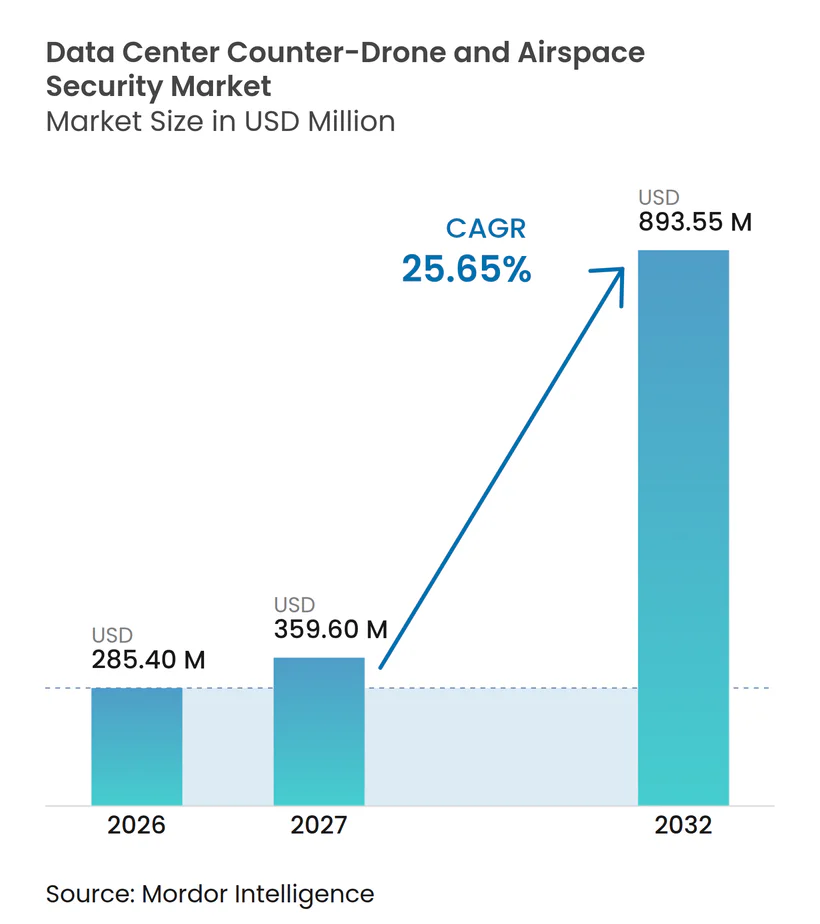
データセンター対ドローン・空域セキュリティ市場規模は2026年に285.40 ミリオン 米ドルと評価され、2032年までに893.55 ミリオン 米ドルに達すると予測されており、2027年から2032年の期間にCAGR 25.65%で拡大します。データセンター対ドローン・空域セキュリティ市場は、大規模コンピューティングキャンパスの急速な建設と、低コストの航空システムからそれらのサイトを保護する必要性によって形成されています。新しい施設は、周辺設計に空域セキュリティを組み込むことができ、固定検知ネットワークおよび関連サポートサービスへの需要を支えています。商業用ドローンの普及により偵察がより容易になり、信頼性の高い識別・警告システムの価値が高まっています。単一の検知方法ではあらゆる飛行条件をカバーできないため、オペレーターは複数のセンサーを組み合わせたプラットフォームを優先しています。規制の変化により公共部門の対ドローン活動が拡大していますが、主要市場の民間オペレーターはアクティブな対策に依然として制限を受けています。
主要レポートのポイント
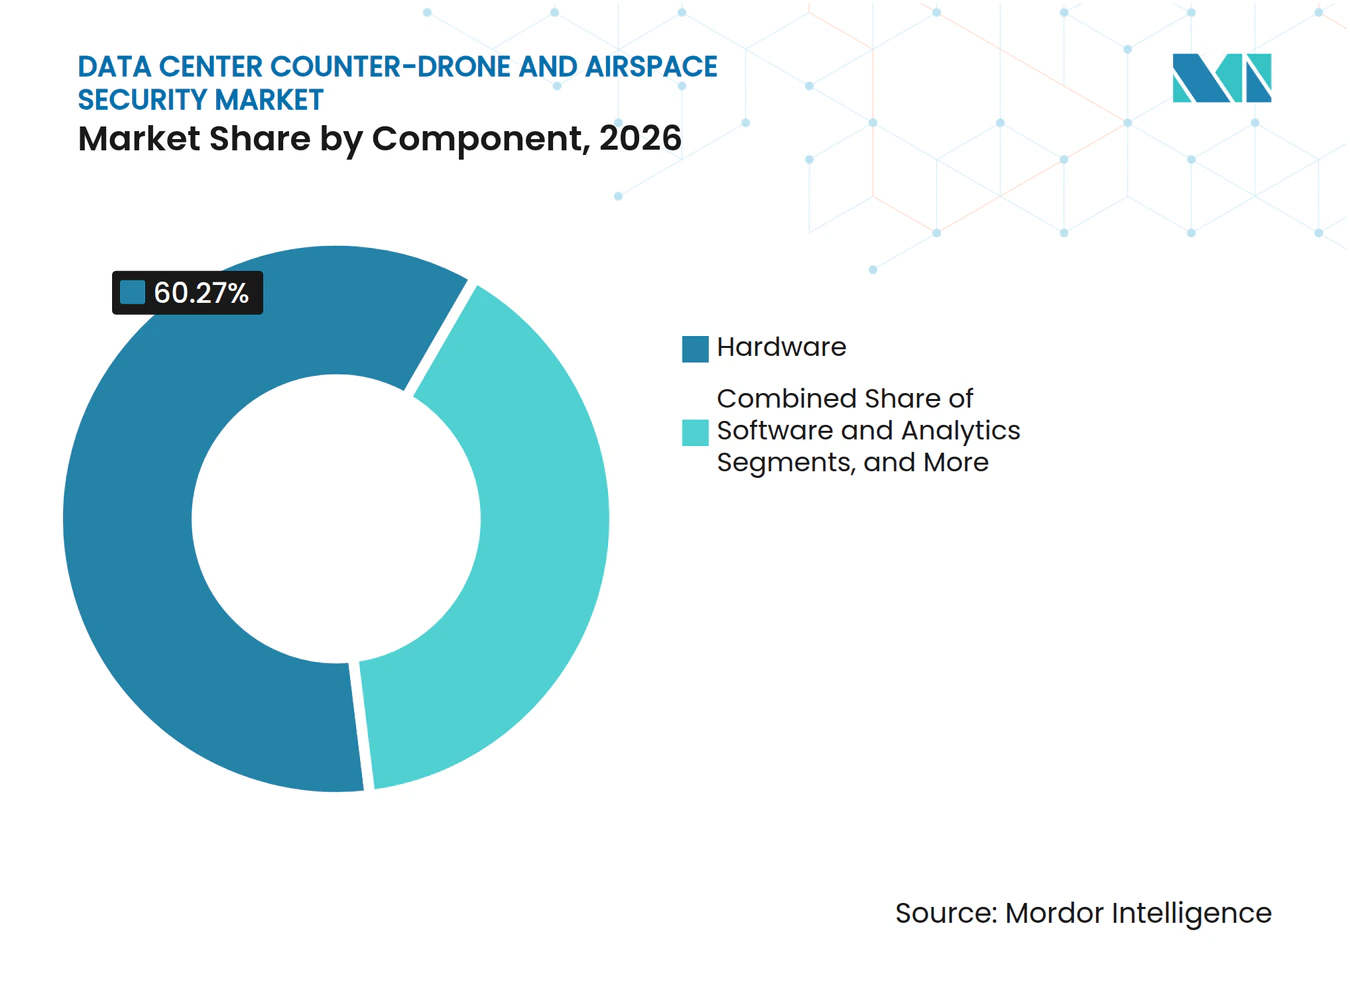
- コンポーネント別では、ハードウェアが2026年のデータセンター対ドローン・空域セキュリティ市場シェアの60.27%を占め、ソフトウェアおよびアナリティクスは2032年にかけてCAGR 26.32%で拡大すると予測されています。
- 技術別では、RF検知が2026年のデータセンター対ドローン・空域セキュリティ市場シェアの30.34%をめ、統合マルチセンサーシステムは2032年にかけてCAGR 26.81%で拡大すると予測されています。
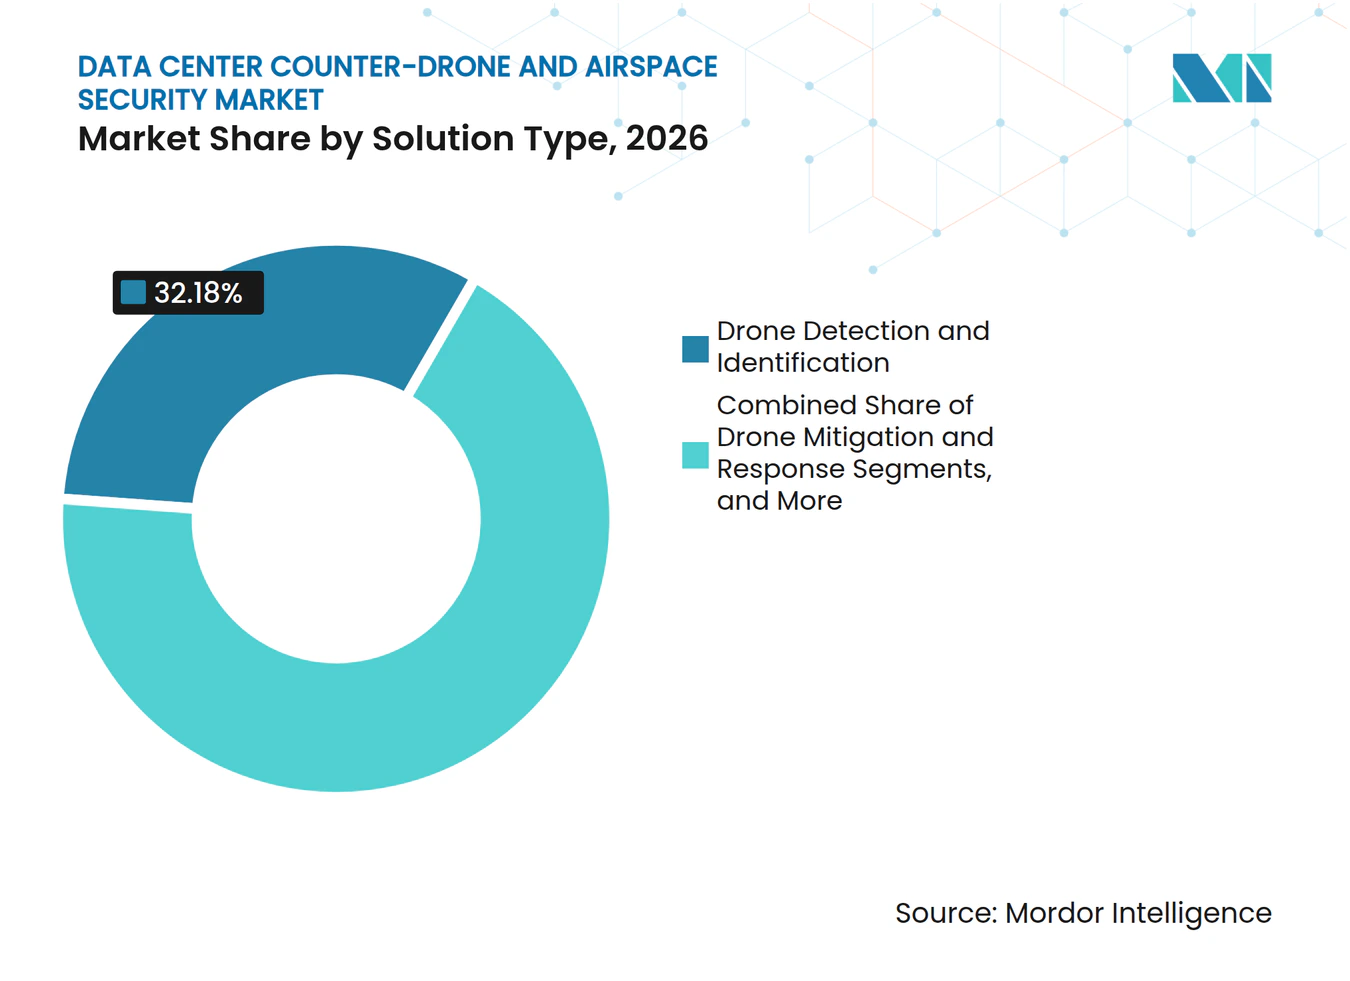
- ソリューションタイプ別では、ドローン検知・識別が2026年に32.18%のシェアを占め、統合対ドローンプラットフォームは2032年にかけてCAGR 26.18%で拡大すると予測されています。
- 導入タイプ別では、固定設置が2026年のデータセンター対ドローン・空域セキュリティ市場規模の78.42%を占め、2032年にかけてCAGR 26.91%で拡大すると予測されています。
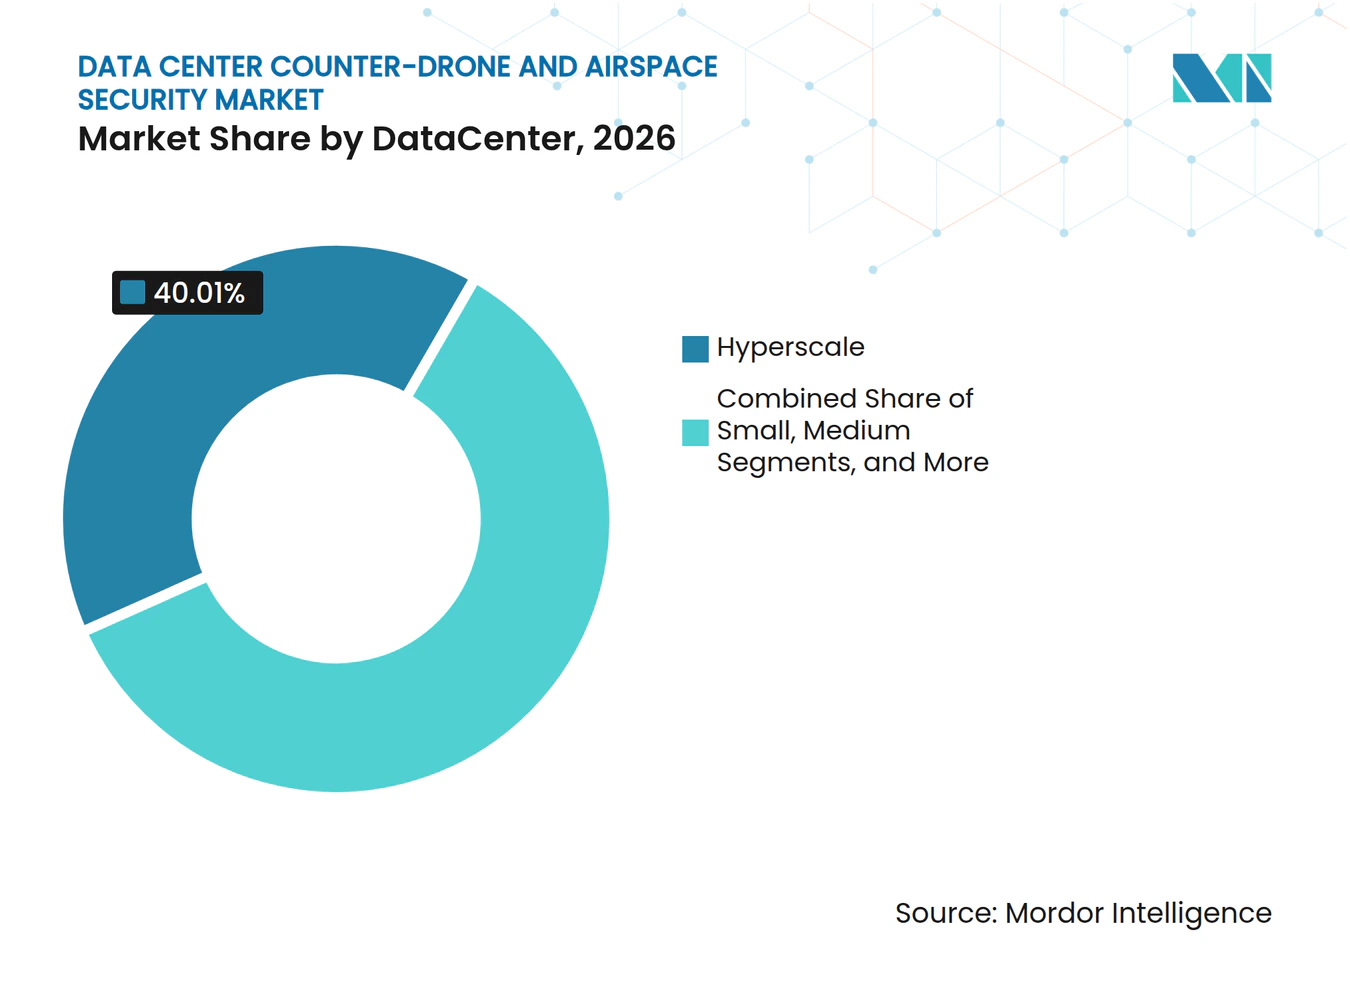
- データセンター規模別では、ハイパースケール施設が2026年に40.01%のシェアを占め、2032年にかけてCAGR 26.76%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に45.34%のシェアを占め、2032年にかけてCAGR 26.73%で拡大すると予測されています。
- 地域別では、北米が2026年に45.56%のシェアを占め、中東は2032年にかけてCAGR 26.64%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターキャパシティの拡大 | +5.5% | グローバル、北米およびアジア太平洋に集中 | 長期(4年以上) |
| ドローンによる偵察および攻撃リスクの上昇 | +4.9% | グローバル、中東およびNATO東側側面で深刻 | 短期(2年以内) |
| 重要インフラ空域保護の義務化 | +4.2% | 北米およびヨーロッパ、中東およびアジア太平洋への波及あり | 中期(2〜4年) |
| 多層マルチセンサー検知および指揮統制の採用拡大 | +3.8% | グローバル、北米およびヨーロッパが主導 | 中期(2〜4年) |
| 自律型・低シグネチャー・スウォームドローンの脅威 | +3.2% | グローバル、中東および東ヨーロッパで早期露出 | 短期(2年以内) |
| データセンター保険会社および顧客のセキュリティ要件 | +2.6% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよび人工知能データセンターキャパシティの拡大
データセンター対ドローン・空域セキュリティ市場は、新しいコンピューティングキャンパスの設計段階でセキュリティ要件が考慮される場合に恩恵を受けます。ハイパースケールオペレーターは大量の自社所有キャパシティを計画しており、恒久的な周辺保護を必要とするサイトの広範な基盤を形成しています。OpenAI、Oracle、およびSoftBankは2025年10月に5つの新しいStargateサイトを発表し、米国におけるAIインフラのフットプリント計画を拡大しました。[1] 各キャンパスは、固定システムが継続的な運用のために稼働するまでの建設期間中にモバイルカバレッジを必要とする場合があります。このシーケンスは、一時的なシステムと長期的な統合展開の両方を提供できるベンダーを支援します。
これらのキャンパスの規模は、セキュリティ障害が大量のコンピューティングキャパシティに影響を与える可能性があるため、検知の経済性を変えます。新しい建設はまた、システムの変更が困難になる前に、アクセス制御、監視、および中央セキュリティオペレーションとセンサーを統合する機会をベンダーに提供します。データセンター対ドローン・空域セキュリティ市場は、したがって、孤立した調達発表よりも建設パイプラインとより密接な関係を持っています。施設オペレーターは地域ポートフォリオ全体で承認された設計を標準化でき、後続サイトでの実装の摩擦を低減します。長期サービス契約により、ソフトウェア、シグネチャーデータベース、およびオペレータープロセスを最新の状態に保つことができます。これらの条件は、各サイトが個別のセキュリティプログラムを構築することなく、複雑なマルチロケーション展開をサポートできるプロバイダーに有利です。
ドローンによる偵察および物理的攻撃リスクの上昇
データセンター対ドローン・空域セキュリティ市場は、アクセス可能な商業由来の航空機からの明確な運用リスクに対応しています。Dedroneは、2024年と比較して2025年のヨーロッパ、中東、アジアにおけるDIYドローン検知が4.3倍増加したと報告しました。[2] 同社は、地域の検知の37.5%が夜間に発生したと報告しており、継続的な監視と信頼性の高いアラートレビューの重要性を高めています。固定インフラサイトは、直接的な攻撃が発生しない場合でも偵察に使用される可能性があり、検知と識別を重要な運用機能にしています。この脅威プロファイルは、アクティブな対策を使用する権限を持たない民間データセンターオペレーターにとってパッシブシステムを関連性の高いものにしています。また、正当な活動と潜在的なセキュリティイベントを区別するための十分にテストされた手順への需要も高まっています。
ドローン活動は、運用の中断、調査要件、および機密施設情報の保護の必要性を通じてコストを課す可能性があります。2025年のCISAガイダンスは、重要インフラにおける不審な無人航空機活動を評価するための構造化されたアプローチを所有者とオペレーターに提供します。データセンターチームはこれらの手順を使用して、空域アラートを既存の物理セキュリティ対応プロセスにリンクさせることができます。データセンター対ドローン・空域セキュリティ市場は、オペレーターがトレーニング、インシデント文書化、および法執行機関との明確な調整を必要とするため、センサー販売以上のものに依存しています。不確かなアラートを減らすシステムは、スタッフが少ない時間帯の対応チームの注意を維持できます。商業的機会は、プラットフォームが単なる生のアラートではなくエスカレーションに適した証拠を提供できる場合に最も強くなります。
重要インフラ空域保護の義務化および調達プログラム
政府の行動は、重要インフラ所有者および公共機関の対ドローン環境を変えています。2025年6月に発令された大統領令14305は、無許可の無人航空機がもたらす脅威に対処するための行動を指示し、固定サイトの重要インフラに関する措置を求めました。[3] 欧州委員会は2026年2月にドローンおよび対ドローンセキュリティに関するアクションプランを発表し、重要インフラのための協調的な検知措置を特定しました。これらの政策は、サイト所有者が従来の物理的保護と並行して空域リスクを見直すための明確な根拠を提供します。また、正式な調達および報告要件を満たすことができるシステムの重要性も高まっています。公共部門の基準が民間部門のセキュリティチームの参照点となる場合、データセンター対ドローン・空域セキュリティ市場は恩恵を受ける可能性があります。
公共調達プログラムは、検知、証拠処理、および指揮ソフトウェアの技術的期待を確立することで民間展開に影響を与えることができます。連邦官報は2026年7月に州・地方・部族・領土の法執行機関向けの対UAS権限規則を公表しました。このフレームワークは、民間施設の近くでインシデントが発生した場合に権限を持つ機関のより明確な役割を作り出します。また、データセンターオペレーターが公共の対応者との共有状況認識をサポートするシステムを選択するよう促すこともできます。政府コンプライアンスの経験を持つベンダーは、顧客が確立された運用慣行に沿ったシステムを求める中で優位性を持つ可能性があります。ただし、民間事業体は対策に関する別個の制限を受け続けており、多くの商業展開において検知と調整が中心に置かれています。
多層マルチセンサー検知および指揮統制の採用拡大
データセンター対ドローン・空域セキュリティ市場は、共通の指揮ソフトウェアの下で複数のセンサータイプを使用するアーキテクチャへとシフトしています。CISAは2025年8月に重要インフラ向けのUAS検知技術ガイダンスを公表し、検知能力を評価するオペレーター向けの多層アプローチを概説しました。RFツールは一般的なコントローラーを識別でき、レーダーはRF信号を送信しない物体を追跡できます。光学および赤外線システムは視覚的な確認を提供でき、音響システムは選択された周辺環境でカバレッジを追加できます。指揮統制ソフトウェアはこれらの入力を調査と対応のためにまとめます。結果として得られるアーキテクチャは、個々のセンサーの弱点への依存を低減します。
統合システムは、高い可用性要件と複数の周辺RFソースを持つ大規模サイトで特に関連性が高いです。DroneShieldは2025年10月に、分散した重要インフラロケーション全体の集中型指揮統制のためのDroneSentry-C2 Enterpriseを発売しました。HENSOLDTとRheinmetallは、NATO Link 16条件下でのTimber Express 2026演習中にSkymasterシステム内でのパッシブレーダーの統合を実証しました。これらの例は、相互運用性が中核的な購買考慮事項になりつつあることを示しています。ソフトウェアはまた、以前の展開からのドローンシグネチャーとユーザーワークフローを組み込むにつれてより価値が高まります。このトレンドは、アップデート、集中管理、およびマネージド検知サービスからの継続的な収益を支援します。統合システムは、高い可用性要件と複数の周辺RFソースを持つ大規模サイトで特に関連性が高いです。HENSOLDTとRheinmetallは、NATO Link 16条件下でのTimber Express 2026演習中にSkymasterシステム内でのパッシブレーダーの統合を実証しました。これらの例は、相互運用性が中核的な購買考慮事項になりつつあることを示しています。ソフトウェアはまた、以前の展開からのドローンシグネチャーとユーザーワークフローを組み込むにつれてより価値が高まります。このトレンドは、アップデート、集中管理、およびマネージド検知サービスからの継続的な収益を支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 妨害・スプーフィング・動的対策に関する法的制限 | -3.4% | 北米が最も制限的、ヨーロッパおよびアジア太平洋は中程度 | 短期(2年以内) |
| RF密集・都市環境における高い誤警報率 | -2.9% | グローバル、都市部の北米およびアジア太平洋で最も深刻 | 中期(2〜4年) |
| 物理セキュリティとデータセンター運用にわたる統合の複雑さ | -2.2% | グローバル | 中期(2〜4年) |
| 高密度施設における電力・スペクトル・安全上の制約 | -1.7% | グローバル、コロケーションおよびハイパースケールサイトで最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
妨害・スプーフィング・動的対策に関する法的制限
アクティブな対策に関する法的制限は、商業ユーザーにとって重大な抑制要因です。FCCは、妨害装置は許可された通信を妨害する可能性があるため、米国での操作、販売、または販売は一般的に違法であると述べています。FCCは2026年7月に、非連邦事業体による対UAS妨害技術の許可された実験的テストの条件を明確にしました。その明確化は、商業的な運用展開に対する広範な許可を作り出しませんでした。データセンターオペレーターは、したがって、アクティブな対応のために権限を持つ公共機関に依存しながら、航空機を検知して文書化することができます。この法的境界は、民間購入者が対策を中心に設計されたシステムから引き出すことができる即時の価値を制限します。
この制限はまた、製品設計と購買優先事項にも影響します。商業購入者は、起動できないエフェクターよりも、正確な検知、識別、記録、およびエスカレーション能力に投資する強い理由を持っています。データセンター対ドローン・空域セキュリティ市場は、連邦、州、および民間ユーザーにわたる異なる権限構造に対応しなければなりません。2026年7月の連邦規則は、一般的な商業認可ではなく、適格な州・地方・部族・領土の法執行機関のための運用フレームワークを提供します。民間施設は、地域の対応者が互換性のあるシステムと確立されたプロセスを持っている場合に恩恵を受けることができます。権限が拡大されるまで、パッシブ能力と協調的な対応が商業採用の中心であり続けます。
RF密集・都市環境における高い誤警報率
誤警報は、企業ネットワーク、携帯電話インフラ、およびその他の電波放射機器の近くに位置するデータセンターキャンパスでの実際の懸念事項です。RFベースのシステムは、アラートがセキュリティチームに届く前に慎重な分類を必要とする密な背景信号に遭遇する可能性があります。繰り返される曖昧なアラートは、システムへの信頼を低下させ、本物のイベントに必要な注意を消費する可能性があります。データセンタードローン・空域セキュリティ市場は、したがって、検知されたオブジェクトを検証できるセンサーフュージョンとソフトウェアに高い価値を置いています。夜間の活動は、セキュリティスタッフが少ない場合に視覚的なレビューがより困難になる可能性があるため、さらなる課題です。Dedroneが報告した夜間検知の集中は、継続的で較正された評価をサポートするシステムの必要性を強化しています。
誤警報のパフォーマンスはまた、マネージドサービスの経済性にも影響します。大量の未確認アラートを生成するサイトはより多くのオペレーター時間を必要とし、展開のコスト事例を弱める可能性があります。マルチセンサー検証は、イベントをエスカレートする前に無線、レーダー、および光学的証拠を組み合わせることでこの負担を軽減できます。CISAの2025年ガイダンスは、1つのモダリティへの依存ではなく、検知技術の構造化された評価を支援します。データセンター対ドローン・空域セキュリティ市場は、複雑な都市条件で信頼性の高いアラート品質を実証できるプロバイダーを優遇します。より良い分類は、顧客維持とサブスクリプションベースの監視への広範な移行の両方を支援します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが収益を支え、ソフトウェアが拡大ハードウェアは2026年のデータセンター対ドローン・空域セキュリティ市場シェアの60.27%を占め、レーダー、RFセンサー、電気光学・赤外線カメラ、および音響機器のコストを反映しています。これらの物理的コンポーネントは、キャンパス周辺の検知層を確立します。大規模な設置では、視線の制限とカバレッジのギャップを管理するために複数のセンサー位置が必要になることがよくあります。統合、較正、およびメンテナンスがサイト固有であるため、ハードウェアの購入は長期的なサプライヤー関係を生み出す可能性があります。そのインストールベースはまた、脅威条件が変化するにつれて後のアップグレードのルートを提供することができます。データセンター対ドローン・空域セキュリティ産業は、この繰り返しのサービス要件から恩恵を受けます。ソフトウェアが顧客の運用モデルのより大きな部分になるにつれても、ハードウェアは不可欠であり続けます。
ソフトウェアおよびアナリティクスは2032年にかけてCAGR 26.32%で拡大すると予測されています。このセグメントは、オペレーターがセンサーデータを組み合わせ、アラートを分類し、1か所以上にわたる活動を管理するのに役立ちます。顧客が時折の機器チェックではなく継続的な監視を必要とする場合、その価値は高まります。DroneShieldは2026年2月に、5年以内に総収益の30%以上のSaaS収益を目標としており、そのモデルの粗利益率65%を挙げたと述べました。統合およびサポートサービスは、コミッショニング、トレーニング、およびマネージド検知作業を顧客関係に追加します。これらのサービスは、専任の対ドローンスペシャリストを持たないオペレーターにとって高度なシステムをよりアクセスしやすくすることができます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
RF検知がリード、マルチセンサーフュージョンが急速に拡大RF検知は2026年のデータセンター対ドローン・空域セキュリティ市場シェアの30.34%を占めました。この技術は広く使用されているコントローラーを識別でき、他の多くのセンシング方法よりも低い展開コストで動作します。ドローンが認識可能な無線信号を送信している場合の早期警告に役立ちます。RF検知はまた、アナリストが信号を既知のデバイス特性に関連付けるのに役立ちます。ただし、アクティブなRFリンクなしで動作する航空機はそのカバレッジ外になる可能性があります。この制限により、RFシステムは補完的な技術と組み合わせて展開される場合により効果的になります。データセンター対ドローン・空域セキュリティ市場は、したがって、RF検知を完全なソリューションではなくコア層として扱います。
統合マルチセンサーシステムは2032年にかけてCAGR 26.81%で拡大すると予測されています。これらのプラットフォームは、変化する条件全体での検知、追跡、および検証を改善するためにセンサータイプを組み合わせます。レーダーは、コントローラー信号を発しないプラットフォームを含む持続的なオブジェクト追跡を提供します。電気光学および赤外線ツールは識別をサポートし、許可された航空機と未知の航空機を区別するのに役立ちます。音響検知はより狭い役割を持ちますが、選択された周辺条件で価値を追加できます。CISAの多層ガイダンスは、高リスク施設に対するこのアプローチを支援します。HENSOLDTとRheinmetallの2026年の実証は、複合パッシブレーダー、アクティブレーダー、および電気光学入力に向けた実際の方向性をさらに示しました。
ソリューションタイプ別:
検知が量を牽引、統合プラットフォームが価値を牽引ドローン検知・識別は2026年のデータセンター対ドローン・空域セキュリティ市場シェアの32.18%を占めました。これは、空域セキュリティプログラムを開発する多くのオペレーターの出発点です。このセグメントは、北米およびヨーロッパの商業ユーザーに対するアクティブな対策を制限する規則によって支援されています。検知システムは、認識を提供し、記録を維持し、権限を持つ対応者との通信をサポートできます。また、企業がより高度な指揮統制プロセスを開発する前にインストールすることもできます。これにより、実用的な最初のステップを求めるオペレーターにとってソリューションが関連性を持ちます。また、顧客がより広範なプラットフォーム能力を採用する前にサプライヤーが関係を構築する機会も提供します。
統合対ドローンプラットフォームは2032年にかけてCAGR 26.18%で拡大すると予測されています。これらのシステムは、検知、追跡、分類、および対応ワークフローを単一の運用ビューにまとめます。複数の施設または複雑なセキュリティ配置を持つ顧客にとって魅力的です。ドローン追跡と分類は、単純な検知アラートから証拠に基づく意思決定への移行をサポートします。空域監視とアラートは、システム成熟度の早い段階で同様の役割を果たすことができます。民間オペレーターはアクティブな措置に関する法的制限に直面しているため、ドローン対策と対応は依然として小さいです。データセンター対ドローン・空域セキュリティ市場は、対策権限が制限されている場合でも統合から追加の価値を得ることができます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
導入タイプ別:
固定設置が支配、モバイルが成長余地を提供固定設置は2026年のデータセンター対ドローン・空域セキュリティ市場規模の78.42%を占め、2032年にかけてCAGR 26.91%で拡大すると予測されています。大規模キャンパスおよびその他の恒久的な保護ニーズを持つサイトに対して、グリッド電力による継続的なカバレッジを提供します。固定センサーは、繰り返し可能なカバレッジと確立されたアラート手順をサポートするように配置できます。これは、24時間365日の可視性を必要とするハイパースケールおよび大規模コロケーションサイトにとって重要です。恒久的な設置はまた、より広い物理セキュリティインフラと統合することもできます。その高いシェアは、集中したコンピューティング資産を持つ施設での信頼性の高いカバレッジの重要性を反映しています。長期的なメンテナンスとソフトウェアアップデートにより、展開の価値をさらに延長できます。
モバイルおよびポータブルシステムは異なる運用ニーズに対応します。恒久的な機器が稼働するまでの建設サイトをサポートできます。また、メンテナンスやインシデント対応中に一時的な保護を提供することもできます。これらのシステムは、完全な固定設置を正当化しない分散エッジサイトに役立つ可能性があります。モバイルカバレッジは、したがって、直接の代替品ではなく固定セグメントの補完的なものです。建設フェーズの展開は、後に恒久的なシステムに転換する施設を特定する可能性があります。この関係により、ベンダーは最終的なキャンパス設計が完成する前に顧客の親しみやすさを構築するための経路を得ます。また、オペレーターが長期的なレイアウトにコミットする前に手順と対応ワークフローをテストすることもできます。
データセンター規模別:
ハイパースケールが標準を設定ハイパースケール施設は2026年のデータセンター対ドローン・空域セキュリティ市場シェアの40.01%を占め、2032年にかけてCAGR 26.76%で拡大すると予測されています。その規模は、専門センサー、統合、および専任の運用手順のコストを正当化できます。これらのサイトはまた、高い可視性のコンピューティング資産を表しており、慎重な周辺保護の必要性を高めています。大規模施設は、より小さなフットプリントで同様の優先事項を持つため、次に重要な規模カテゴリーです。小規模および中規模施設は、複雑なマルチセンサー展開を管理できる内部チームを欠いている可能性があります。初期コストと運用負担を制限する簡素化されたサービスを求める可能性が高いです。これにより、ロケーションごとの価格設定でマネージド検知を提供するプロバイダーに開口部が残ります。
ハイパースケール顧客は、データセンター対ドローン・空域セキュリティ市場全体の技術選択に影響を与えることができます。その調達基準は、地域またはコロケーションポートフォリオのテンプレートになる可能性があります。OpenAI、Oracle、およびSoftBankは2025年10月に追加のStargateデータセンターサイトを発表し、大規模施設におけるAIキャパシティ計画の集中を示しました。これらのサイトで確立された関係を持つベンダーは、高価値のセキュリティプログラムへのアクセスを得ることができます。ただし、同じ集中は、サプライヤーに要求の高い統合と可用性の期待を満たすよう圧力をかける可能性があります。モバイル建設カバレッジと後の固定保護の両方をサポートする能力は特に関連性が高いです。マネージドサービスは、ハイパースケールのセキュリティスタッフを複製できない小規模オペレーターに実証済みの技術を拡張するのに役立つ可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリード、コロケーションが拡大クラウドサービスプロバイダーは2026年のデータセンター対ドローン・空域セキュリティ市場シェアの45.34%を占め、2032年にかけてCAGR 26.73%で拡大すると予測されています。これらのプロバイダーは、多くの顧客と重要なデジタルサービスをサポートする施設を管理しています。大規模な地域ネットワーク全体で一貫したセキュリティ基準を維持する強いインセンティブを持っています。空域セキュリティは、これらのサイトのより広い運用レジリエンスプログラムの一部になる可能性があります。クラウドプロバイダーは複数のキャンパスを管理することが多いため、集中監視は特に役立ちます。その規模はまた、多層技術とトレーニングされたセキュリティチームへの投資をサポートすることもできます。これらの特性により、クラウドサービスプロバイダーはより広いサプライヤーベースにとって重要なリファレンス顧客となっています。
コロケーションオペレーターは、単一のサイトが多くの企業テナントをホストする可能性があるため、別の重要な顧客グループです。共有キャンパスでの空域インシデントは、したがって、複数の組織に同時に影響を与える可能性があります。この構造は、明確な監視プロセスと目に見えるセキュリティコミットメントのインセンティブを生み出します。エンタープライズおよびエッジサイトは、スタッフが少なく、より分散した設定に位置する可能性があるため、異なる条件に直面しています。自動検知とリモートレビューは、これらの施設で特に価値があります。データセンター対ドローン・空域セキュリティ産業は、各運用環境に適したサービスモデルを通じてこのバリエーションに対応できます。これらの購入者グループのためにシステムの複雑さとサポートレベルを調整するプロバイダーは、より広い施設ベースにリーチできます。
地域分析
北米は2026年のデータセンター対ドローン・空域セキュリティ市場シェアの45.56%を占めました。この地域は、密なハイパースケールおよびコロケーションインフラと確立された対ドローン政策フレームワークを組み合わせています。米国には、稼働するにつれて空域保護を必要とする可能性のある大規模なコンピューティング施設のパイプラインがあります。2025年6月の大統領令14305は、無許可の無人航空機の脅威を連邦空域政策の中心に置きました。2026年7月に発令された連邦規則は、適格な州・地方・部族・領土の法執行機関の運用に関する要件をさらに確立しました。これらの進展は、民間施設と権限を持つ公共の対応者との間のより緊密な調整を支援します。カナダとメキシコは、オペレーターが北米ポートフォリオ全体で共通のセキュリティアプローチを適用するにつれて需要を追加できます。
ヨーロッパは、地域レベルでの政策活動が増加しているため、データセンター対ドローン・空域セキュリティ市場の重要な部分を占めています。欧州委員会の2026年2月のアクションプランは、重要インフラを協調的なドローンおよび対ドローン措置の優先事項として特定しました。ドイツ、英国、およびフランスは、デジタルインフラと確立された防衛・セキュリティサプライベースを組み合わせているため、重要な貢献者です。HENSOLDTとRheinmetallはTimber Express 2026中にマルチセンサー統合を実証し、相互運用性と共通の運用状況図への技術的な重点を示しました。ヨーロッパのデータセンター対ドローン・空域セキュリティ市場は、協調的な公共セキュリティ慣行に沿ったシステムに強い価値を置く可能性があります。アクティブな対策が制限されている場合、民間ユーザーは検知と証拠機能を優先する可能性があります。これにより、ソフトウェア統合と信頼できる報告が重要な地域要件となっています。
中東は2032年にかけてCAGR 26.64%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、実質的なデジタルおよびAIインフラ計画のために重要な需要センターです。地域のセキュリティ条件は、コンピューティング施設の物理的保護への注目を高めています。新しいプロジェクトが最も早い設計段階で監視システムを統合する場合、データセンター対ドローン・空域セキュリティ市場は恩恵を受けることができます。アジア太平洋もまた、オーストラリア、シンガポール、日本、インド、および中国でのハイパースケール活動に牽引された成長量地域です。多くの都市部でのサイト密度とRFの複雑さは、単一のセンサーではなく多層検知の事例を強化します。地域のサプライヤーとグローバルベンダーは、地域の権限構造、スペクトル条件、および運用手順にシステムを適応させる必要があります。
競合状況
市場集中度
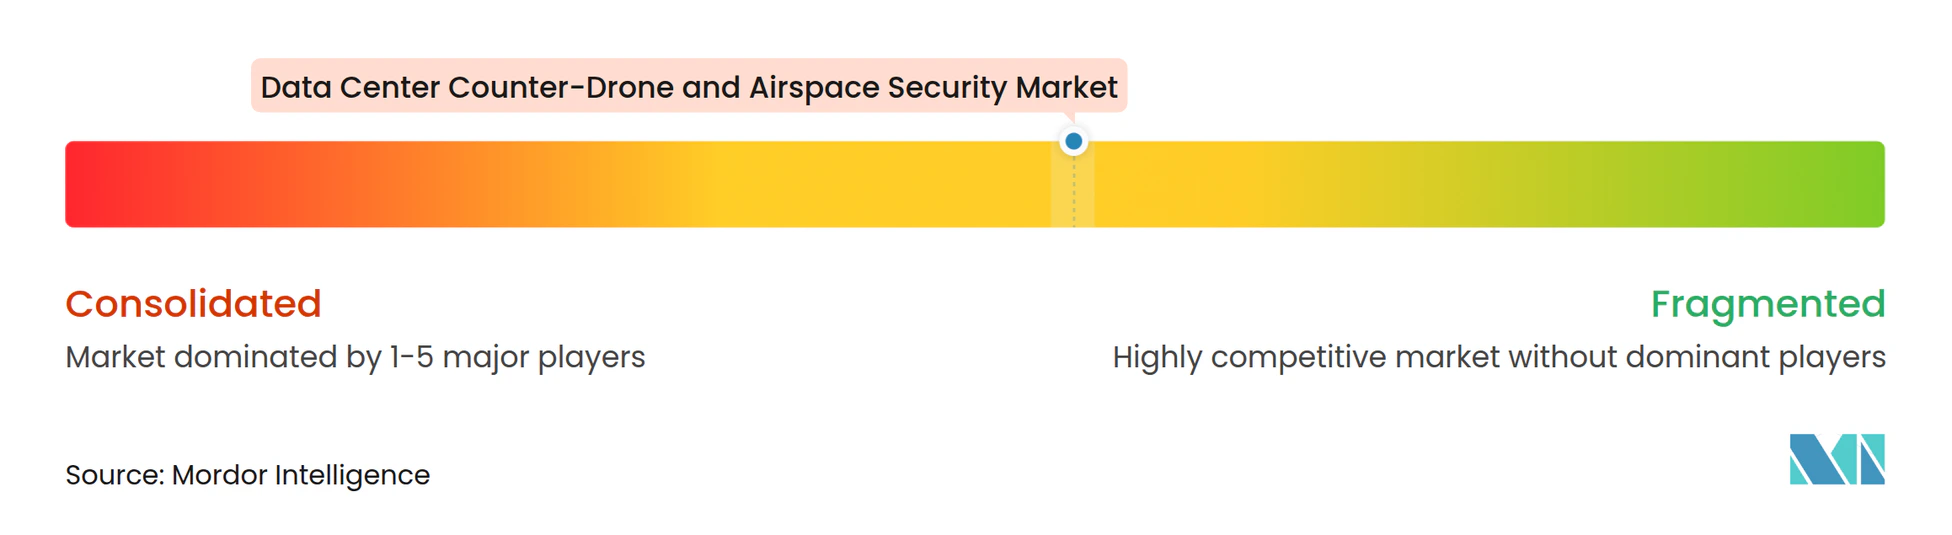
データセンター対ドローン・空域セキュリティ市場は、適度に断片化した構造を持っています。純粋なスペシャリストが、重要インフラサイト向けに確立された技術を適応させる防衛サプライヤーと競合しています。Dedrone、DroneShield、D-Fend Solutions、およびFortem Technologiesは、検知、ソフトウェア、および民間展開の経験に焦点を当てています。Anduril、RTX、HENSOLDT、およびRheinmetallは、より広い防衛ポートフォリオと統合指揮システムの経験を持っています。競争はますますセンサーフュージョン、ドローンシグネチャーライブラリ、および顧客の運用を長期的にサポートする能力に集中しています。ハードウェアは依然として必要ですが、ソフトウェアとデータ品質は顧客の長期的な切り替えコストに影響を与える可能性があります。このミックスにより、スペシャリストと大規模サプライヤーが異なる施設タイプを競うための余地が残ります。
プロバイダーは、データセンター対ドローン・空域セキュリティ市場での地位を強化するために製品統合を使用しています。HENSOLDTとRheinmetallは2026年8月にSkymasterシステムへのTwinvisパッシブレーダーの統合を実証しました。Andurilは2026年5月にオランダ国防省から対UAS契約を受注し、契約署名から1か月以内に初期運用能力を達成しました。これらの行動は、ベンダーが相互運用可能な指揮ソフトウェアとより迅速な展開を強調していることを示しています。また、公共部門での実証されたパフォーマンスが重要インフラ購入者との信頼性をサポートできることも示しています。
中間市場のコロケーション層には重要な機会が残っており、オペレーターは専任のスペシャリストチームのコストなしに組織的なセキュリティ慣行を必要としています。クラウド管理の検知サービスは、集中レビューとソフトウェアアップデートを提供することでこの要件に対応できます。データセンター対ドローン・空域セキュリティ市場はまた、複雑なセンサーの組み合わせを操作しやすくするサプライヤーを報いる可能性があります。CISAガイダンスは、顧客が多層能力と運用手順を比較するための認識された根拠を提供します。既存の物理セキュリティ環境に統合するサプライヤーは、採用の障壁を低減できます。強力なサービスネットワークと関連するシグネチャーデータは、したがって、個々のセンサーと同様に重要になる可能性があります。
データセンター対ドローン・空域セキュリティ産業のリーダー
-
Dedrone by Axon
-
DroneShield Limited
-
RTX Corporation
-
Anduril Industries, Inc.
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター対ドローン・空域セキュリティ市場 このレポートでカバーされる企業
- Dedrone by Axon
- DroneShield Limited
- RTX Corporation
- Anduril Industries, Inc.
- Thales Group
- D-Fend Solutions AD Ltd.
- Fortem Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rafael Advanced Defense Systems Ltd.
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Rheinmetall AG
- QinetiQ Group plc
- Teledyne FLIR LLC
- Motorola Solutions, Inc.
- SRC, Inc.
- OpenWorks Engineering Ltd.
最近の産業開発事情 データセンター対ドローン・空域セキュリティ市場
- 2026年8月:RheinmetallとHENSOLDTは、ドイツ空軍のTimber Express 2026演習中にNATOライブLink 16ネットワーク条件下で、RheinmetallのSkymaster指揮・武器交戦システムへのHENSOLDTのTwinvisパッシブレーダーの統合を実証し、固定重要インフラにおけるマルチセンサー対UASのリファレンスアーキテクチャを確立しました。
- 2026年7月:FCCは宣言的裁定DA 26-654を発令し、実験的FCC認可を持つ非連邦事業体が通信法第333条に違反することなく対UAS目的のRF妨害技術をテストできることを明確にし、アクティブな対策のための商業テストエコシステムを拡大しました。
- 2026年7月:連邦官報は州・地方・部族・領土(SLTT)の法執行機関向けの対UAS権限規則を公表し、SAFER SKIES法の認可フレームワークを運用化し、SLTTの機関が対UASシステムを展開する前にFCC承認を取得することを義務付けました。
- 2026年5月:Anduril Industriesはオランダ国防省から対UAS契約を受注し、Latticeプラットフォーム上に統合防空システムを提供し、契約署名から1か月以内に初期運用能力を達成しました。
グローバルデータセンター対ドローン・空域セキュリティ市場レポートの範囲
データセンター対ドローン・空域セキュリティ市場は、世界中のデータセンター施設全体で無許可のドローンを検知、識別、追跡、監視、および対策するためのハードウェア、ソフトウェア、およびサービスを包含しています。市場は、コンポーネント(ハードウェア、ソフトウェアおよびアナリティクス、統合およびサポートサービス)、技術(レーダーベース検知、無線周波数検知、電気光学・赤外線検知、音響検知、統合マルチセンサーシステム)、ソリューションタイプ(ドローン検知・識別、ドローン追跡・分類、空域監視・アラート、ドローン対策・対応、統合対ドローンプラットフォーム)、導入タイプ(固定設置、モバイルおよびポータブルシステム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および地域(北米、南米、ヨーロッパ、中東、アフリカ、アジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよびアナリティクス |
| 統合およびサポートサービス |
| レーダーベース検知 |
| 無線周波数検知 |
| 電気光学・赤外線検知 |
| 音響検知 |
| 統合マルチセンサーシステム |
| ドローン検知・識別 |
| ドローン追跡・分類 |
| 空域監視・アラート |
| ドローン対策・対応 |
| 統合対ドローンプラットフォーム |
| 固定設置 |
| モバイルおよびポータブルシステム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ / エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 |
| コンポーネント別 | ハードウェア | |
| ソフトウェアおよびアナリティクス | ||
| 統合およびサポートサービス | ||
| 技術別 | レーダーベース検知 | |
| 無線周波数検知 | ||
| 電気光学・赤外線検知 | ||
| 音響検知 | ||
| 統合マルチセンサーシステム | ||
| ソリューションタイプ別 | ドローン検知・識別 | |
| ドローン追跡・分類 | ||
| 空域監視・アラート | ||
| ドローン対策・対応 | ||
| 統合対ドローンプラットフォーム | ||
| 導入タイプ別 | 固定設置 | |
| モバイルおよびポータブルシステム | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ / エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
データセンター対ドローン・空域セキュリティ市場の規模はどのくらいですか?
市場は2026年に285.40 ミリオン 米ドルと評価され、2032年までに893.55 ミリオン 米ドルに達すると予測されており、2027年から2032年のCAGRは25.65%です。
データセンターオペレーターが対ドローンシステムを採用する理由は何ですか?
新しいハイパースケール建設、ドローン偵察リスク、および信頼性の高い空域認識必要性が、検知および指揮システムの採用を増加させています。
データセンター空域セキュリティの需要をリードするコンポーネントはどれですか?
ハードウェアは2026年に60.27%のシェアでリードしており、固定展開にはレーダー、RFセンサー、カメラ、およびその他の物理的検知機器が必要なためです。
2032年にかけて最も速く拡大すると予測される技術はどれですか?
統合マルチセンサーシステムは、共通ソフトウェアの下で補完的な検知方法を組み合わせるため、CAGR 26.81%で拡大すると予測されています。
最大の需要シェアを占める施設はどれですか?
クラウドサービスプロバイダーはデータセンタータイプ別で45.34%のシェアでリードし、ハイパースケール施設は2026年に規模別で40.01%のシェアでリードしています。
民間オペレーターがアクティブな対ドローン措置を使用することを制限するものは何ですか?
米国の規則は一般的に商業的な妨害およびその他のアクティブな干渉を禁止しているため、民間オペレーターは検知、証拠、および権限を持つ機関との調整に焦点を当てています。