
Tamanho e Participação do Mercado de Cobre e Materiais Elétricos para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 20.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre e Materiais Elétricos para Data Centers pela Mordor Intelligence
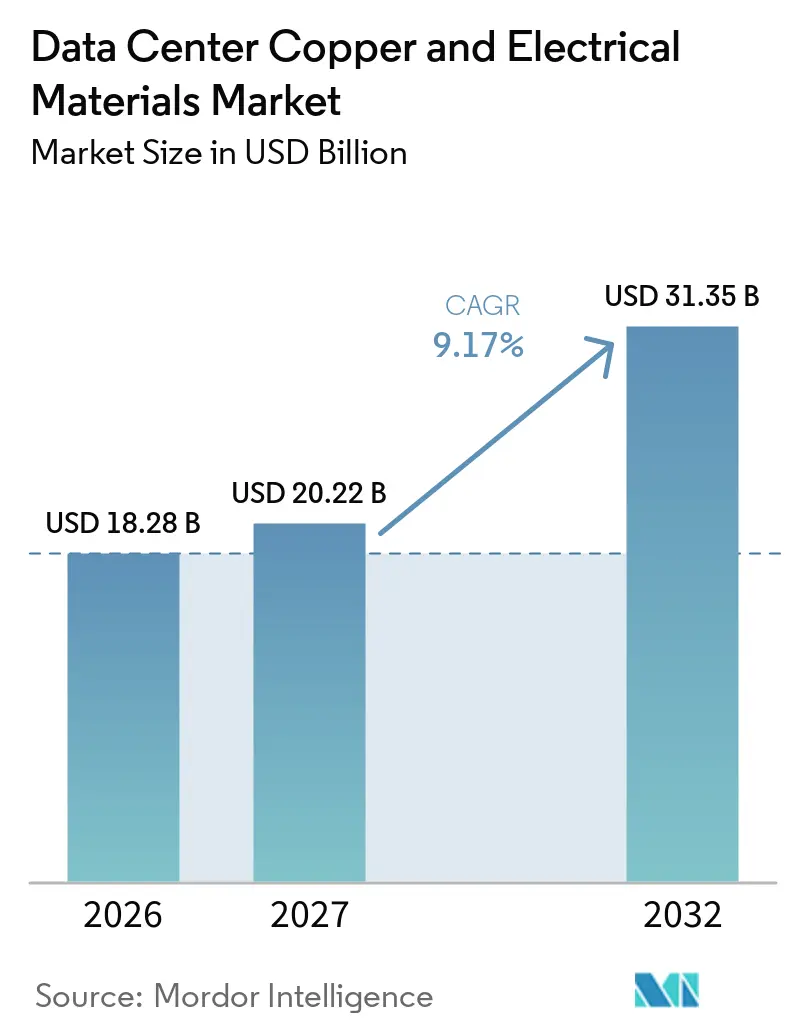
O tamanho do Mercado de Cobre e Materiais Elétricos para Data Centers está projetado para expandir de 18,28 bilhões de USD em 2026 e 20,22 bilhões de USD em 2027 para 31,35 bilhões de USD até 2032, registrando um CAGR de 9,17% entre 2027 e 2032. O Mercado de Cobre e Materiais Elétricos para Data Centers é impulsionado pela rápida expansão da capacidade computacional voltada para IA, o que eleva os requisitos de condutores, equipamentos de energia e sistemas térmicos. Grandes empresas de tecnologia aumentaram os investimentos em infraestrutura à medida que as cargas de trabalho de treinamento e inferência de IA exigiram mais capacidade e maior potência por rack. O cobre permanece essencial em cabos, barramentos, transformadores, painéis de distribuição, placas de resfriamento e conexões de rede elétrica, pois esses usos exigem desempenho elétrico e térmico em altos níveis de corrente. O Mercado de Cobre e Materiais Elétricos para Data Centers também se beneficia da transição para resfriamento líquido e sistemas elétricos modulares, que aproximam os equipamentos de energia e térmicos. A distribuição em tensão mais elevada pode reduzir a intensidade de cobre por rack ao longo do tempo, mas o ritmo de construção de data centers deve sustentar a demanda agregada por materiais.
Principais Conclusões do Relatório
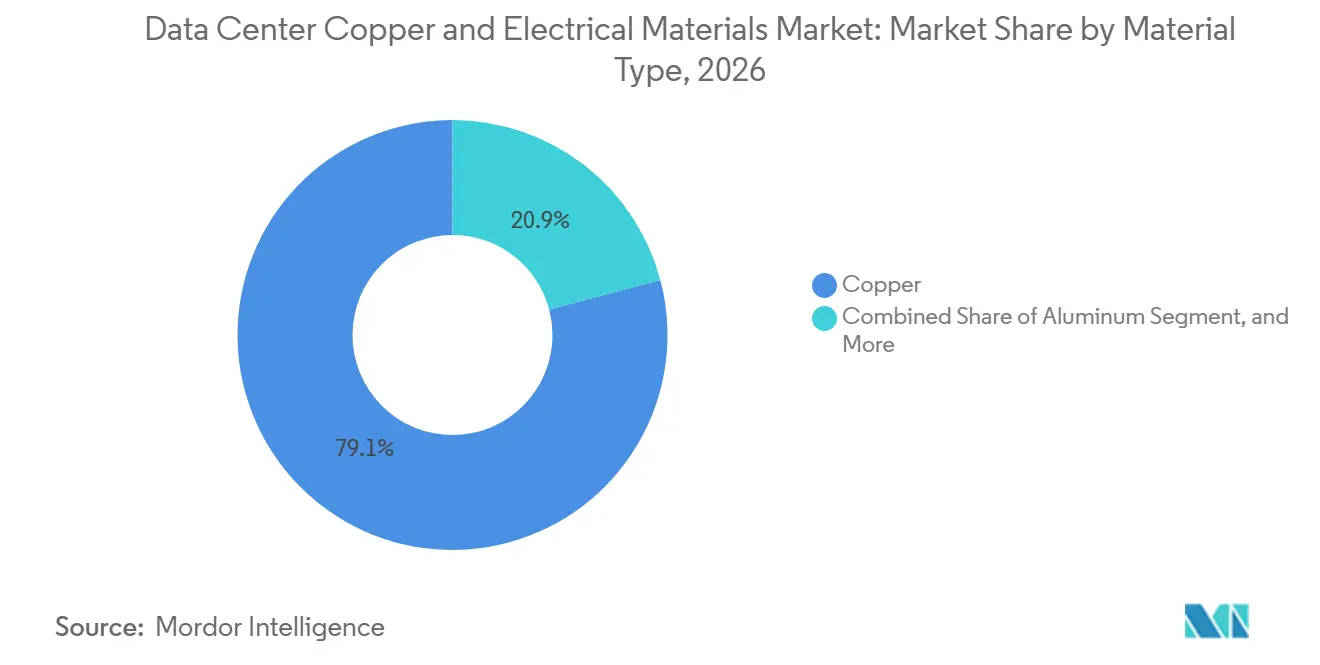
- Por tipo de material, o cobre detinha 79,12% da participação do Mercado de Cobre e Materiais Elétricos para Data Centers em 2026 e está projetado para expandir a um CAGR de 10,12% até 2032.
- Por tipo de produto, cabos elétricos e condutores detinham uma participação de 42,54% em 2026, enquanto barramentos e sistemas de barramento estão projetados para expandir a um CAGR de 11,02% até 2032.
- Por aplicação, a distribuição de energia representou 47,81% do tamanho do Mercado de Cobre e Materiais Elétricos para Data Centers em 2026 e está projetada para expandir a um CAGR de 10,25% até 2032.
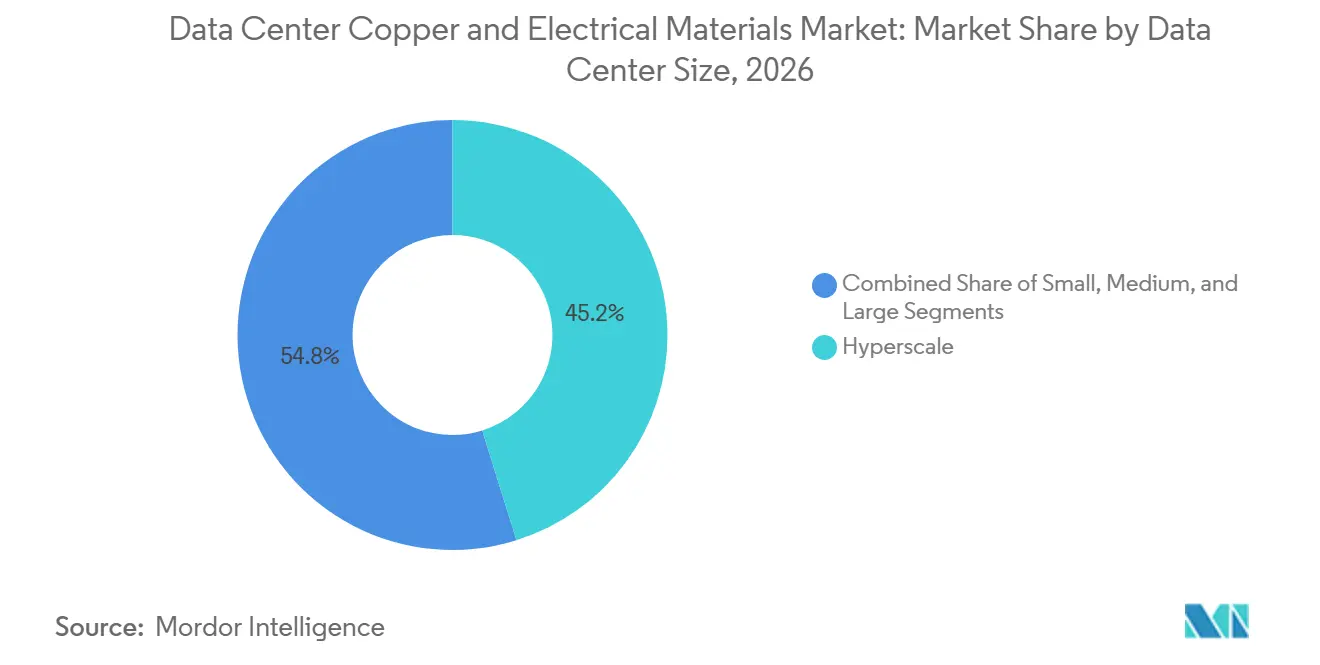
- Por tamanho de data center, as instalações de hiperescala detinham uma participação de 45,19% em 2026 e estão projetadas para expandir a um CAGR de 12,45% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham uma participação de 44,60% em 2026 e estão projetados para expandir a um CAGR de 11,72% até 2032.
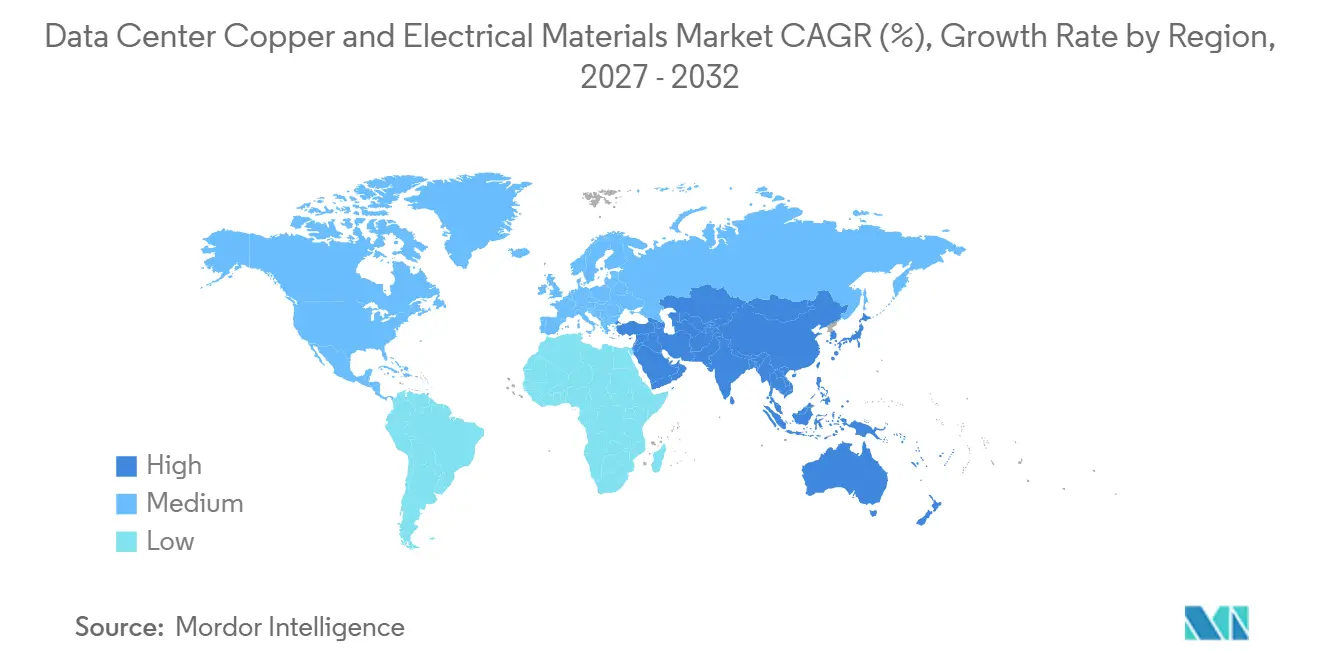
- Por geografia, a América do Norte detinha uma participação de 39,21% em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 10,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers de IA e Hiperescala | +2.4% | Global, com núcleo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Intensidade de Cobre nas Arquiteturas de Energia e Resfriamento para IA | +1.8% | Global, mais forte nos Estados Unidos, China e Singapura | Médio prazo (2 a 4 anos) |
| Resfriamento Líquido e Gestão Térmica com Uso Intensivo de Cobre | +1.4% | Global, liderado por clusters de hiperescala na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento da Densidade de Potência por Rack e Distribuição de Alta Capacidade de Corrente | +1.1% | Global, concentrado na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Sistemas de Barramento Modulares e Implantação Mais Rápida de Data Centers | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Rede Elétrica para o Crescimento da Carga dos Data Centers | +0.5% | Global, com destaque nos Estados Unidos, União Europeia, Índia e países do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de IA e Hiperescala
A infraestrutura de IA está aumentando a demanda por cabos de energia, barramentos, painéis de distribuição, transformadores, conjuntos de resfriamento e equipamentos de rede elétrica. A demanda de data centers por materiais de cobre e alumínio para cabos e não cabos deve atingir 850 a 900 quilotoneladas em 2026 e superar 1.500 quilotoneladas até 2030. O Mercado de Cobre e Materiais Elétricos para Data Centers se beneficia porque grande parte desse material está fora da sala de servidores, em sistemas de fornecimento de energia, sistemas de redundância e conexões externas. Um data center em Chicago avaliado em 500 milhões de USD utilizou 2.177 toneladas métricas de cobre, ou 27 toneladas métricas por megawatt. Restrições de planejamento e de rede elétrica estão prolongando os cronogramas de construção, o que cria um ciclo de aquisição de vários anos em vez de uma única compra de equipamentos. Os requisitos de localização de dados nos Estados Unidos e na Europa também estão apoiando nova capacidade mais próxima dos usuários e das cargas de trabalho regulamentadas.
Intensidade de Cobre nas Arquiteturas de Energia e Resfriamento para IA
Os sistemas sucessivos de aceleradores de IA necessitam de maior entrada elétrica e de remover mais calor de um espaço físico menor. A NVIDIA declarou que um rack de 1 MW a 54 V CC pode exigir até 200 quilogramas de barramento de cobre. A Associação de Desenvolvimento do Cobre relatou que data centers modernos com resfriamento líquido utilizam de 20 a 40 toneladas métricas de cobre para cada megawatt de potência aplicada. Isso torna o projeto de condutores central para a entrega do projeto, em vez de uma decisão secundária de aquisição elétrica. O cobre representou menos de 0,5% do investimento de capital de um data center na análise de construção citada, limitando o efeito das variações no preço do metal nas especificações do projeto. O Mercado de Cobre e Materiais Elétricos para Data Centers, portanto, possui um perfil de demanda diferente dos usos finais em que os preços das commodities mais facilmente retardam os investimentos.
Resfriamento Líquido e Gestão Térmica com Uso Intensivo de Cobre
O resfriamento líquido passou a ser mais amplamente utilizado em implantações de IA à medida que a geração de calor superou a capacidade de muitos projetos convencionais de resfriamento a ar. Coletores, tubulações e placas de resfriamento de cobre são utilizados porque seu desempenho térmico é adequado para sistemas de resfriamento líquido direto.[1] Placas de resfriamento de cobre com aletas em forma de diamante alcançaram resistência térmica chip-a-fluido refrigerante de 6,9 K/kW em testes revisados por pares. O Mercado de Cobre e Materiais Elétricos para Data Centers está crescendo à medida que as placas de resfriamento passam de uso especializado para projetos padrão de racks de alta densidade. A aquisição de equipamentos de resfriamento e elétricos também está se tornando mais estreitamente vinculada por meio de módulos suspensos pré-fabricados. Configurações futuras de alta potência exigem materiais que gerenciem carga elétrica e calor no mesmo cronograma de instalação.
Aumento da Densidade de Potência por Rack e Distribuição de Alta Capacidade de Corrente
Os requisitos de potência por rack estão aumentando mais rapidamente do que muitos layouts elétricos legados conseguem acomodar. O Uptime Institute constatou que 1 em cada 5 operadores implantou racks a 30 kW ou acima em 2025, um aumento de 7 pontos percentuais em relação a 2023. Cargas de corrente mais elevadas aumentam a demanda por sistemas de barramento, unidades de distribuição de energia, painéis de distribuição e condutores de maior bitola. O projeto elétrico também deve estar em conformidade com os requisitos da NFPA 70 e da IEC 60364 para dimensionamento de condutores e classificações de equipamentos. Esses fatores de conformidade ajudam a manter as especificações para condutores de alta qualidade mesmo quando os operadores migram para sistemas de tensão mais elevada. O Mercado de Cobre e Materiais Elétricos para Data Centers está, consequentemente, vinculado tanto à densidade de TI quanto aos requisitos obrigatórios de segurança elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e Incerteza nas Aquisições | -1.4% | Global, amplificado nos mercados da Ásia-Pacífico e do Conselho de Cooperação do Golfo com alta dependência de importações | Curto prazo (≤ 2 anos) |
| Gargalos de Conexão à Rede Elétrica e Atrasos em Projetos | -1.0% | Principalmente América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Substituição por Alumínio, Fibra e Sistemas de Tensão Mais Elevada | -0.7% | Global, mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Prazos de Mineração, Refino e Licenciamento | -0.5% | Restrição global de oferta, mais aguda nos Estados Unidos, Austrália e República Democrática do Congo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e Incerteza nas Aquisições
As variações no preço do cobre podem tornar os pacotes elétricos mais difíceis de precificar e adquirir. Os preços do cobre na Bolsa de Metais de Londres superaram 14.500 USD por tonelada em janeiro de 2026 em meio a interrupções em minas e reposicionamento de estoques.[2] Os empreiteiros elétricos enfrentam maior exposição quando os contratos têm preços fixos, mas os equipamentos com uso intensivo de cobre têm longos prazos de entrega. O Mercado de Cobre e Materiais Elétricos para Data Centers pode experimentar ciclos de aquisição mais longos para sistemas de barramento, painéis de distribuição e pacotes de cabos nessas condições. As equipes de projeto também podem reduzir as provisões para contingências quando a volatilidade persiste. Essas pressões são particularmente relevantes onde as importações representam grande parte do fornecimento de cobre.
Gargalos de Conexão à Rede Elétrica e Atrasos em Projetos
Atrasos na conexão à rede elétrica podem adiar o momento em que um data center concluído requer o comissionamento elétrico final. A Amazon Web Services declarou que as conexões de transmissão europeias podem levar até 7 anos, enquanto um data center pode ser desenvolvido em 2 anos. A Comissão Federal de Regulação de Energia emitiu ordens de justificativa a 6 operadores regionais de rede elétrica em junho de 2026 a respeito das regras de interconexão de grandes cargas. A energização atrasada adia os pedidos de transformadores, cabos de alimentação de concessionárias e painéis de distribuição de conexão. A restrição é mais forte na América do Norte e na Europa, mas está emergindo em hubs asiáticos em rápido desenvolvimento. O Mercado de Cobre e Materiais Elétricos para Data Centers permanece exposto porque a nova capacidade não pode entrar em operação até que a infraestrutura de rede elétrica esteja disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Cobre Mantém Primazia Estrutural em Todas as AplicaçõesO cobre detinha 79,12% da participação do Mercado de Cobre e Materiais Elétricos para Data Centers em 2026 e está projetado para expandir a um CAGR de 10,12% até 2032. Sua posição reflete seu uso em cabos de energia, barramentos, painéis de distribuição, transformadores, condutores de aterramento e conjuntos de resfriamento. O cobre desempenha funções elétricas e térmicas, o que torna a substituição completa difícil em equipamentos de alta corrente. A Associação Internacional do Cobre constatou que o teor de cobre aumentou nas gerações recentes de racks de servidores, com os sistemas de resfriamento contribuindo com grande parte do aumento. A computação de alta densidade, portanto, cria demanda em mais de uma categoria de equipamentos. Esse uso amplo limita a capacidade de uma única mudança tecnológica de substituir o cobre em toda uma instalação.
A distribuição em tensão mais elevada pode reduzir a massa de condutores para uma determinada carga, mas não elimina a necessidade de cobre em sistemas críticos. O alumínio pode ser utilizado em aplicações elétricas selecionadas de cabos e estruturais, especialmente onde o peso ou a intensidade de carbono é importante. A Prysmian Group e a Rio Tinto implantaram cabos de alumínio de baixo carbono em um data center da Amazon em Ohio em setembro de 2026. A iniciativa demonstra que os operadores estão buscando materiais de menor carbono em aplicações adequadas. O cobre permanece preferido em placas de resfriamento, derivações de sistemas de barramento e painéis de distribuição de alta capacidade de corrente, onde os requisitos de desempenho são exigentes. A JX Metals e a Japan Steel Works também anunciaram um investimento de 10 bilhões de JPY (67 milhões de USD) para aumentar a capacidade de ligas de titânio-cobre em 50% até o exercício fiscal de 2029 para conectores de servidores de IA. O investimento apoia o papel contínuo dos materiais especializados de cobre em equipamentos avançados de servidores.

Por Tipo de Produto:
Barramentos e Sistemas de Barramento Apoiam uma Implantação Mais RápidaCabos elétricos e condutores detinham 42,54% da participação de mercado em 2026. Eles permanecem o principal meio de condução de corrente em todas as instalações, desde as conexões com a concessionária até a distribuição em nível de rack. Os barramentos e sistemas de barramento estão projetados para expandir a um CAGR de 11,02% até 2032. Seu crescimento acompanha a transição de layouts de painéis de energia remotos com circuitos fixos para sistemas modulares suspensos. As unidades de derivação ativas permitem que os operadores ajustem os layouts de energia sem paralisações extensas. Esse recurso é valioso em salas de data centers que precisam acomodar configurações variáveis de racks de IA.
Os sistemas de barramento também podem simplificar a construção ao reduzir a fiação em campo e apoiar uma instalação mais repetível. A Vertiv lançou seu portfólio pré-fabricado suspenso SmartRun em março de 2026, combinando barramento de energia, tubulação de resfriamento líquido, contenção e cabeamento de rede.[3] O sistema foi projetado para implantação a mais de 1 MW por dia com uma equipe de instalação. A Prysmian Group inaugurou uma fábrica de fio de cobre para construção civil de 340.800 pés quadrados em McKinney, Texas, em abril de 2026. O fornecimento upstream de vergalhões e tiras permanece importante porque esses produtos alimentam a fabricação de cabos e barramentos. Conectores e terminações também estão ganhando importância à medida que cada rack conduz mais corrente e requer conexões confiáveis.
Por Aplicação:
A Distribuição de Energia Vincula a Densidade de Racks à Demanda ElétricaA distribuição de energia representou 47,81% do tamanho do Mercado de Cobre e Materiais Elétricos para Data Centers em 2026 e está projetada para expandir a um CAGR de 10,25% até 2032. Uma maior potência por rack se propaga para montante pelas unidades de distribuição de energia, sistemas de barramento, painéis de distribuição, transformadores e cabos de alimentação. Isso torna a distribuição de energia a aplicação central para equipamentos com uso intensivo de cobre. Uma carga maior por rack afeta os equipamentos em cada estágio entre a conexão com a concessionária e o servidor. O resultado é uma demanda contínua por condutores de maior bitola e equipamentos com classificações de corrente mais elevadas. A conformidade com a NFPA 70 e a IEC 60364 também apoia os requisitos mínimos para o projeto de condutores e barramentos.
Os sistemas de backup de energia permanecem uma aplicação importante porque os operadores de colocation e hiperescala comumente utilizam projetos de redundância N+1 ou 2N. Esses sistemas requerem condutores adicionais na infraestrutura de fornecimento de energia ininterrupta e de geradores. Os equipamentos de conexão à rede elétrica estão se tornando mais importantes à medida que campi maiores buscam acesso dedicado em nível de transmissão. O aterramento e a ligação equipotencial permanecem obrigatórios em todos os tipos de instalações e sustentam a demanda por condutores de cobre. Os sistemas suspensos pré-fabricados agora combinam barramentos com tubulação de resfriamento líquido. Esse arranjo torna as decisões elétricas e de resfriamento mais interdependentes do que nos projetos anteriores de data centers. O Mercado de Cobre e Materiais Elétricos para Data Centers é, portanto, influenciado tanto pelas escolhas de fornecimento de energia quanto pelas de arquitetura térmica.
Por Tamanho de Data Center:
As Instalações de Hiperescala Definem o Perfil de DemandaAs instalações de hiperescala detinham 45,19% da participação de mercado em 2026 e estão projetadas para expandir a um CAGR de 12,45% até 2032. Essas instalações são os principais usuários de grandes clusters de treinamento de IA e requerem extensa infraestrutura de energia e resfriamento. Um campus de IA de hiperescala pode exigir até 50.000 toneladas métricas de cobre, em comparação com 5.000 a 15.000 toneladas métricas para um data center convencional. Essa diferença explica por que um pequeno número de grandes projetos pode influenciar as carteiras de pedidos dos fornecedores. Os projetos de hiperescala também favorecem equipamentos padronizados e pré-fabricados que podem ser instalados rapidamente em múltiplas salas.
Os grandes data centers representam uma oportunidade significativa de retrofit à medida que preparam as instalações existentes para cargas de trabalho de inferência de IA. Esses projetos podem adicionar sistemas de barramento e resfriamento líquido enquanto mantêm grande parte da estrutura original do edifício. As instalações médias e pequenas apoiam implantações distribuídas onde os requisitos de residência de dados favorecem a capacidade de processamento local. Essa demanda é relevante no Sudeste Asiático, no Oriente Médio e na Europa continental. A Diretiva de Eficiência Energética da União Europeia exige relatórios de data centers acima de 500 kW. Os requisitos de relatórios incentivam a atenção à eficiência energética e à infraestrutura elétrica de baixa resistência. O Mercado de Cobre e Materiais Elétricos para Data Centers abrange tanto a nova construção de hiperescala quanto as atualizações da capacidade instalada.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Concentram as AquisiçõesOs provedores de serviços em nuvem detinham 44,60% da participação de mercado em 2026 e estão projetados para expandir a um CAGR de 11,72% até 2032. Seus grandes programas de desenvolvimento conferem a um número limitado de equipes de aquisição influência substancial sobre especificações, prazos de entrega e qualificação de fornecedores. Eles compram por meio de empreiteiros de engenharia, aquisição e construção e distribuidores de materiais. Seus requisitos frequentemente se tornam especificações de referência para o setor de data centers em geral. Grandes pedidos também incentivam os fornecedores de cabos e equipamentos de energia a adicionar capacidade dedicada. Essa concentração de aquisições apoia a padronização em sistemas de barramento, painéis de distribuição e resfriamento.
Os provedores de colocation permanecem significativos porque os clientes empresariais continuam a arrendar capacidade e os provedores de hiperescala utilizam instalações atacadistas. Os data centers empresariais e os sites de edge estão atualizando salas selecionadas com pods de inferência de IA. Essas atualizações requerem unidades compactas de distribuição de energia, barramentos e equipamentos de resfriamento líquido. A ISO/IEC 22237 fornece requisitos para instalações e infraestrutura de data centers, incluindo projeto de energia e resfriamento. O padrão apoia especificações consistentes em um conjunto diversificado de operadores. O Mercado de Cobre e Materiais Elétricos para Data Centers, portanto, atende tanto à construção centralizada em nuvem quanto às atualizações distribuídas. Essa combinação amplia a demanda mesmo que os grandes provedores de nuvem mantenham a maior influência de compra.
Análise Geográfica
América do Norte
A América do Norte detinha 39,21% da participação de mercado em 2026. A região possui uma grande concentração de campi de treinamento de IA no norte da Virgínia, no centro do Texas e no noroeste do Pacífico. Um data center em Chicago com valor de construção de 500 milhões de USD utilizou 2.177 toneladas métricas de cobre. O fornecimento doméstico está se expandindo à medida que a Prysmian Group aumentou a capacidade de fio para construção civil no Texas e avaliou capacidade adicional de vergalhão de cobre. As ações da Comissão Federal de Regulação de Energia sobre as regras de interconexão de grandes cargas permanecem importantes porque afetam quando os campi podem ser energizados. Esses atrasos podem adiar os pedidos de transformadores voltados para a rede elétrica, cabos e painéis de distribuição. Os fornecedores com fabricação local e sistemas de energia modulares estão posicionados para reduzir o risco de entrega para os desenvolvedores.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,89% até 2032. O investimento regional em data centers atingiu 11,6 bilhões de USD em 2025, à medida que o acesso à energia reformulou a seleção de locais.[4] Johor registrou um aumento de 53% na capacidade ativa de data centers durante 2025, enquanto Melbourne registrou um aumento de 37%. Os operadores estão deslocando investimentos para áreas com energia disponível e caminhos de desenvolvimento mais claros. O setor de fios e cabos do Japão espera que a demanda de data centers apoie o uso de fio de cobre até o exercício fiscal de 2030. A região também enfrenta pressão de aquisição decorrente de preços mais elevados do cobre e exposição variável às importações. As adições de capacidade local em folha de cobre e materiais especializados apoiam as cadeias de suprimentos de servidores de IA e reduzem a dependência de fornecimento externo.
Europa, Oriente Médio e África, e América do Sul
A Europa permanece um importante polo de demanda, apoiada pelo investimento acumulado em data centers esperado entre 2026 e 2031. A capacidade de data centers da Alemanha atingiu 2.980 MW em 2025, e as instalações específicas para IA têm como meta atingir 2.020 MW até 2030. Os requisitos de eficiência energética da UE e os critérios de finanças sustentáveis tornam os sistemas elétricos eficientes e o fornecimento verificável de materiais mais importantes. O Oriente Médio e a África estão atraindo investimentos por meio de programas soberanos de IA e políticas de infraestrutura digital nos Emirados Árabes Unidos e na Arábia Saudita. A América do Sul permanece menor, com o Brasil liderando o investimento regional, mas o financiamento e a confiabilidade da rede elétrica restringindo a expansão em maior escala. Essas condições diferentes significam que os fornecedores devem combinar plataformas de produtos comuns com abordagens locais de rede elétrica, financiamento e conformidade.
Cenário Competitivo
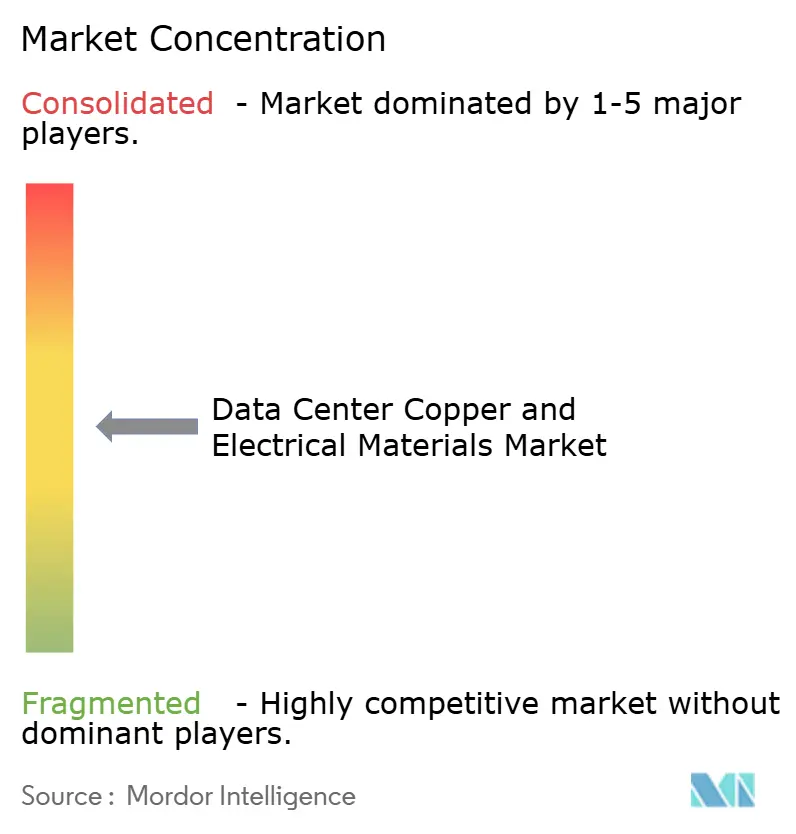
O Mercado de Cobre e Materiais Elétricos para Data Centers é moderadamente consolidado no refino upstream e na produção de vergalhões de cobre, mas é fragmentado na fabricação de equipamentos e na integração de sistemas. A Prysmian Group e a Nexans S.A. competem por meio de fabricação de cabos, adições de capacidade, matéria-prima reciclada e maior acesso ao fornecimento de vergalhões de cobre. A Prysmian Group assinou um acordo de 10 anos com a Molex em julho de 2026 que pode ser avaliado em 5,5 bilhões de EUR (6,2 bilhões de USD). O acordo foi apoiado por 1,25 bilhão de EUR (1,41 bilhão de USD) em investimento em capacidade de fibra até 2031. Isso demonstra como os fornecedores buscam contratos de longo prazo com parceiros da cadeia de valor de data centers. A Nexans S.A. também aumentou a capacidade de fabricação na América do Norte por meio de aquisições e cronogramas de produção ampliados.
A reciclagem está se tornando um fator competitivo mais visível à medida que os compradores buscam materiais de menor carbono e um fornecimento mais seguro. A Aurubis AG inaugurou sua instalação de Reciclagem Complexa de Hamburgo em julho de 2026, adicionando capacidade para mais de 30.000 toneladas métricas de materiais de reciclagem complexa por ano. A Wieland Group reportou 82,4% de conteúdo de matéria-prima reciclada no exercício fiscal de 2024/25 e estabeleceu uma meta acima de 90% até 2030. Os fornecedores podem usar essas evidências em licitações onde o fornecimento de materiais de baixo carbono é importante. A certificação ISO 50001 e os critérios da Taxonomia da UE estão se tornando considerações de aquisição relevantes na Europa. Esses requisitos favorecem fornecedores que podem documentar a gestão de energia e a rastreabilidade dos materiais. O Mercado de Cobre e Materiais Elétricos para Data Centers, portanto, recompensa tanto a escala de produção quanto os registros de sustentabilidade credíveis.
A Vertiv Holdings Co, a Eaton Corporation plc, a Schneider Electric SE, a Siemens AG, a ABB Ltd. e a nVent Electric plc competem por meio de soluções integradas de energia, resfriamento e implantação. O lançamento do SmartRun pela Vertiv Holdings Co em março de 2026 combinou barramento, tubulação de resfriamento líquido, contenção e cabeamento em uma plataforma pré-fabricada. A Eaton Corporation plc e a Siemens Energy anunciaram uma parceria para construção simultânea de data centers e geração modular de energia. A Siemens AG comprometeu 285 milhões de USD em capacidade nos Estados Unidos e 100 milhões de EUR (112,8 milhões de USD) em capacidade de painéis de distribuição na Alemanha para a demanda de data centers de IA. A ABB Ltd. reportou expansão de pedidos de data centers em dois dígitos durante 2025, com data centers contribuindo com 7% da receita. A competição está, consequentemente, centrada em projetos integrados, instalação rápida e capacidade de suportar equipamentos de IA de alta densidade.
Líderes do Setor de Cobre e Materiais Elétricos para Data Centers
-
Nexans S.A.
-
Prysmian Group
-
LS Cable & System
-
Legrand SA
-
Vertiv Holdings Co
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre e Materiais Elétricos para Data Centers Empresas cobertas neste relatório
- Nexans S.A.
- Prysmian Group
- outhwire Company, LLC
- LS Cable & System
- Legrand SA
- Schneider Electric SE
- ABB Ltd.
- Wieland Group
- Aurubis AG
- Vertiv Holdings Co
- Eaton Corporation plc
- Siemens AG
- Delta Electronics, Inc.
- Rittal GmbH and Co. KG
- EAE Elektrik A.S.
- GE Vernova Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Mitsubishi Electric Corporation
- C and S Electric Limited
- Sumitomo Electric Industries, Ltd.
- Starline Holdings, LLC
- nVent Electric plc
- Chint Group Corporation
- Larsen and Toubro Limited
Desenvolvimentos industriais recentes em Mercado de Cobre e Materiais Elétricos para Data Centers
- Outubro de 2026: A JX Metals e a Japan Steel Works anunciaram um investimento conjunto de 10 bilhões de JPY (67 milhões de USD) para expandir a capacidade de produção de ligas de titânio-cobre em 50% em relação aos níveis do exercício fiscal de 2026 até o exercício fiscal de 2029, atendendo a conectores de servidores de IA onde as altas cargas térmicas de GPUs exigem materiais com estabilidade térmica e condutividade superiores.
- Outubro de 2026: A Mitsui Metal Mining anunciou sua terceira expansão de capacidade de produção de folha de cobre para data centers no exercício fiscal de 2026, acelerando a fase de 2026 a 2028 de um programa de múltiplas fases em resposta à demanda que superou as projeções anteriores.
- Setembro de 2026: A Prysmian Group e a Rio Tinto concluíram a primeira implantação conhecida de cabos de alumínio de baixo carbono fundidos por ânodo inerte ELYSIS em um data center da Amazon em Ohio, demonstrando a redução de carbono no nível da matéria-prima para a infraestrutura elétrica de data centers.
- Agosto de 2026: A Digital Shovel concluiu uma entrega de sistema de barramento de 493 MW para a IREN antes do prazo, encerrando uma parceria estabelecida em fevereiro de 2024. A infraestrutura de sistema de barramento apoia os data centers de computação em nuvem de IA e mineração de Bitcoin da IREN, alimentados inteiramente por energia renovável.
Escopo do Relatório Global do Mercado de Cobre e Materiais Elétricos para Data Centers
O mercado de cobre e materiais elétricos para data centers abrange a aquisição global, fabricação e implantação de cobre, alumínio e materiais condutores alternativos projetados para infraestrutura de computação de alta densidade. Este mercado avalia a cadeia de suprimentos de ponta a ponta de componentes especializados, incluindo cabos elétricos, barramentos, vergalhões de cobre e sistemas de aterramento, segmentados por aplicação em distribuição de energia, sistemas de backup e conexões de rede elétrica, para atender às crescentes demandas de infraestrutura de diversas instalações de pequeno, médio, grande porte e hiperescala em operações de colocation, serviços em nuvem e empresariais.
O Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers é Segmentado por Tipo de Material (Cobre, Alumínio e Outros Materiais Elétricos Condutores), Tipo de Produto (Cabos Elétricos e Condutores, Barramentos e Sistemas de Barramento, Vergalhões e Tiras de Cobre, Conectores Elétricos e Materiais de Terminação, e Outros Materiais Elétricos), Aplicação (Distribuição de Energia, Sistemas de Backup de Energia, Conexão à Rede Elétrica e Infraestrutura Elétrica, Aterramento e Ligação Equipotencial, e Outras Aplicações Elétricas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial/Edge) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Cobre |
| Alumínio |
| Outros Materiais Elétricos Condutores |
| Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento |
| Vergalhões e Tiras de Cobre |
| Conectores Elétricos e Materiais de Terminação |
| Outros Materiais Elétricos |
| Distribuição de Energia |
| Sistemas de Backup de Energia |
| Conexão à Rede Elétrica e Infraestrutura Elétrica |
| Aterramento e Ligação Equipotencial |
| Outras Aplicações Elétricas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Edge |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Cobre | |
| Alumínio | ||
| Outros Materiais Elétricos Condutores | ||
| Por Tipo de Produto | Cabos Elétricos e Condutores | |
| Barramentos e Sistemas de Barramento | ||
| Vergalhões e Tiras de Cobre | ||
| Conectores Elétricos e Materiais de Terminação | ||
| Outros Materiais Elétricos | ||
| Por Aplicação | Distribuição de Energia | |
| Sistemas de Backup de Energia | ||
| Conexão à Rede Elétrica e Infraestrutura Elétrica | ||
| Aterramento e Ligação Equipotencial | ||
| Outras Aplicações Elétricas | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial / Edge | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Cobre e Materiais Elétricos para Data Centers?
O Mercado de Cobre e Materiais Elétricos para Data Centers é avaliado em 18,28 bilhões de USD em 2026 e está projetado para atingir 31,35 bilhões de USD até 2032 a um CAGR de 9,17%.
Por que o cobre é importante nos data centers de IA?
O cobre é utilizado em cabos de energia, barramentos, transformadores, painéis de distribuição, aterramento e equipamentos de resfriamento líquido. Os sistemas de IA de alta densidade aumentam os requisitos elétricos e térmicos.
Qual material lidera a demanda por materiais elétricos para data centers?
O cobre detinha uma participação de 79,12% em 2026 e está projetado para expandir a um CAGR de 10,12% até 2032.
Qual tipo de data center tem a maior demanda por materiais elétricos?
Os provedores de serviços em nuvem detinham uma participação de 44,60% em 2026 e estão projetados para expandir a um CAGR de 11,72% até 2032. Seus grandes programas de construção concentram as aquisições.
Qual região tem a maior demanda por cobre e materiais elétricos para data centers?
A América do Norte detinha uma participação de 39,21% em 2026 devido à sua concentração de campi de IA de hiperescala e ao investimento relacionado em infraestrutura elétrica.
Qual é a principal restrição à nova infraestrutura elétrica para data centers?
Os atrasos na conexão à rede elétrica podem adiar o comissionamento, o que adia a demanda por transformadores, cabos de alimentação, painéis de distribuição e outros equipamentos voltados para a rede elétrica.