
Tamaño y Participación del Mercado de Cobre y Materiales Eléctricos para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.17 % |
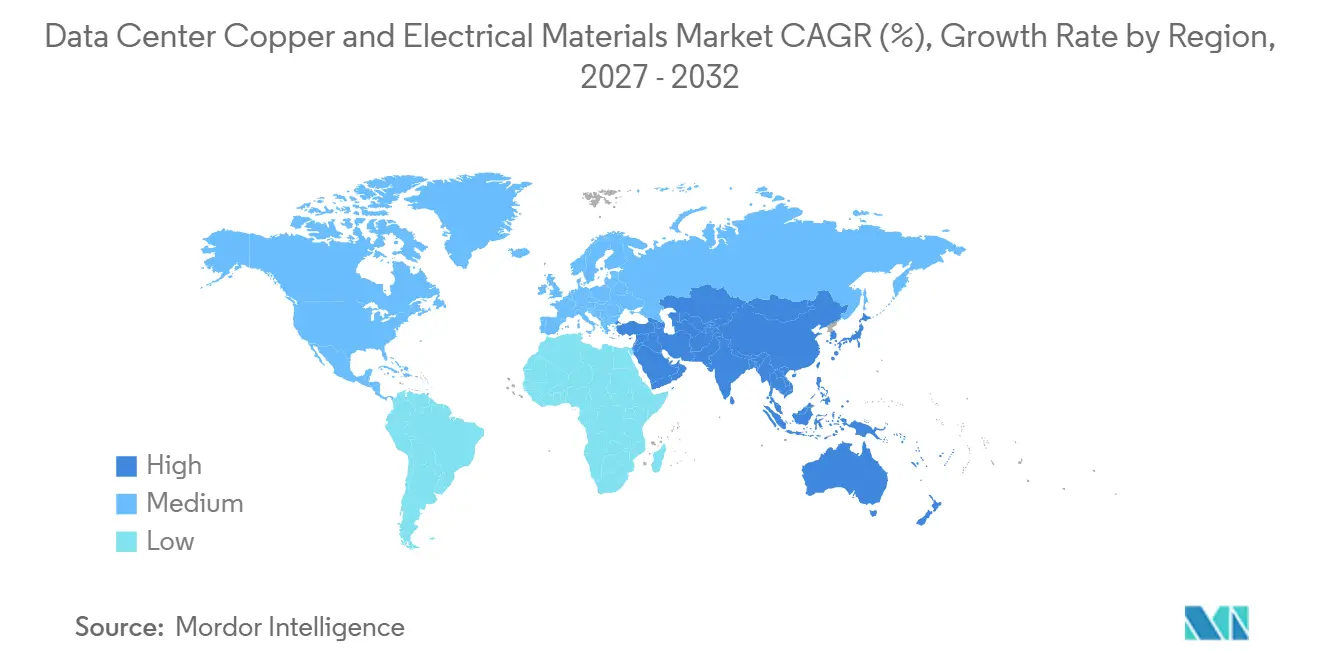
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
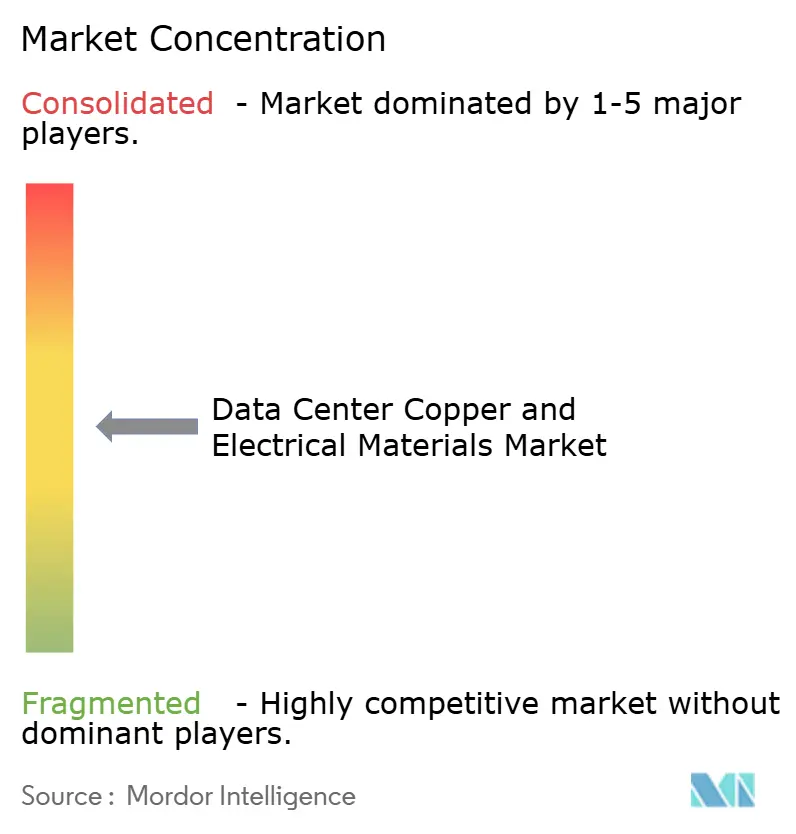
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cobre y Materiales Eléctricos para Centros de Datos por Mordor Intelligence
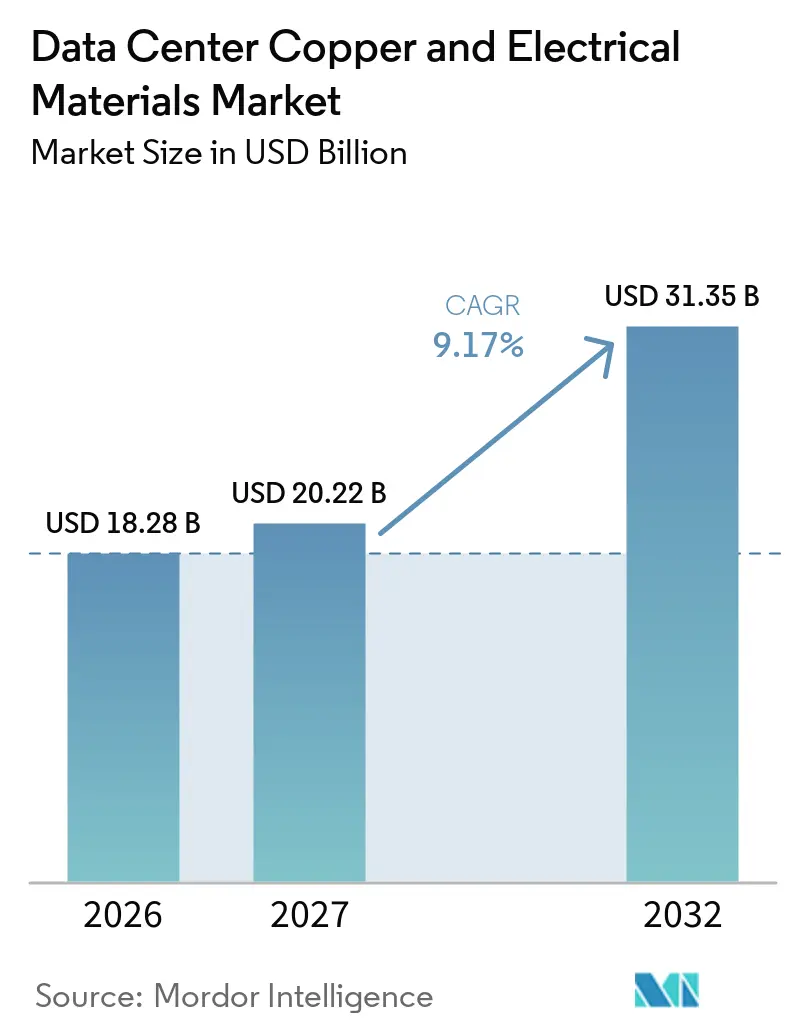
Se proyecta que el tamaño del Mercado de Cobre y Materiales Eléctricos para Centros de Datos se expanda desde 18,28 mil millones de USD en 2026 y 20,22 mil millones de USD en 2027 hasta 31,35 mil millones de USD para 2032, registrando un CAGR del 9,17% entre 2027 y 2032. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está respaldado por la rápida construcción de capacidad informática orientada a la IA, lo que eleva los requisitos de conductores, equipos de energía y sistemas térmicos. Las grandes empresas tecnológicas aumentaron la inversión en infraestructura a medida que las cargas de trabajo de entrenamiento e inferencia de IA requirieron más capacidad y mayor potencia por bastidor. El cobre sigue siendo esencial en cables, barras colectoras, transformadores, equipos de maniobra, placas frías y conexiones a la red, ya que estos usos requieren un rendimiento eléctrico y térmico a altos niveles de corriente. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos también se beneficia del cambio hacia la refrigeración líquida y los sistemas eléctricos modulares, que acercan los equipos de energía y térmicos entre sí. La distribución a mayor voltaje puede reducir la intensidad de cobre por bastidor con el tiempo, pero se espera que el ritmo de construcción de centros de datos sostenga la demanda agregada de materiales.
Conclusiones Clave del Informe
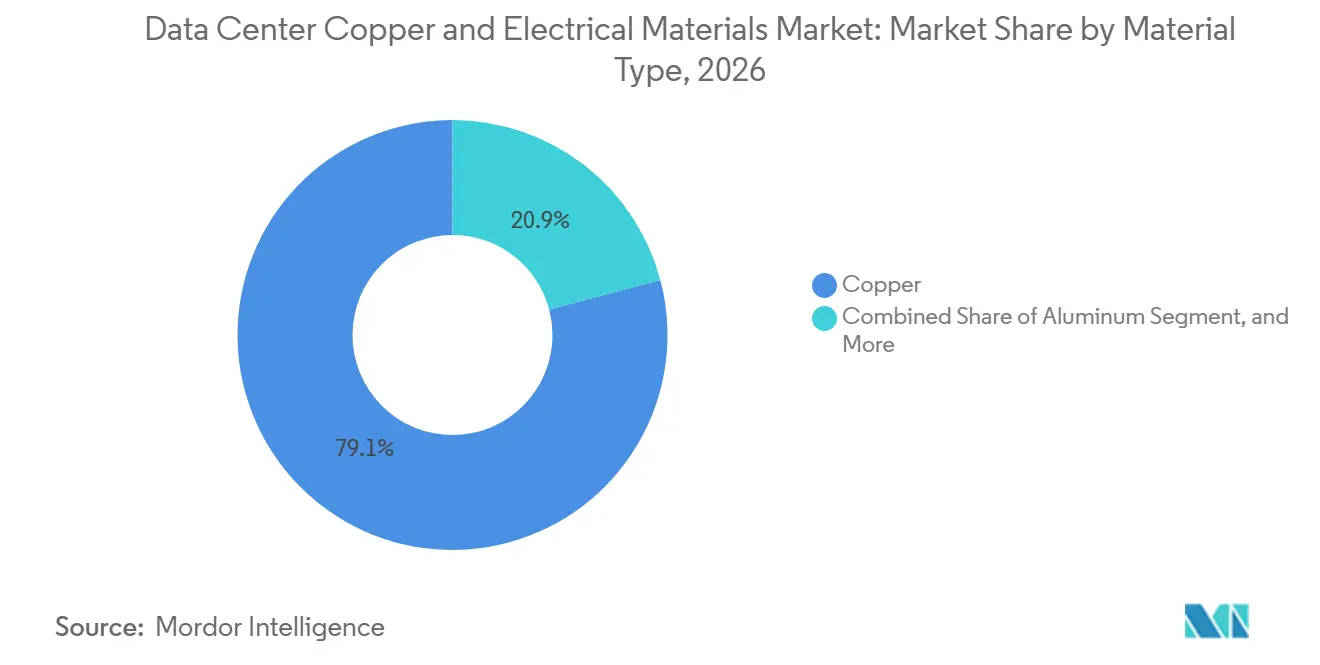
- Por tipo de material, el cobre representó el 79,12% de la participación del Mercado de Cobre y Materiales Eléctricos para Centros de Datos en 2026 y se proyecta que se expanda a un CAGR del 10,12% hasta 2032.
- Por tipo de producto, los cables eléctricos y conductores representaron una participación del 42,54% en 2026, mientras que se proyecta que las barras colectoras y los sistemas de barras colectoras se expandan a un CAGR del 11,02% hasta 2032.
- Por aplicación, la distribución de energía representó el 47,81% del tamaño del Mercado de Cobre y Materiales Eléctricos para Centros de Datos en 2026 y se proyecta que se expanda a un CAGR del 10,25% hasta 2032.
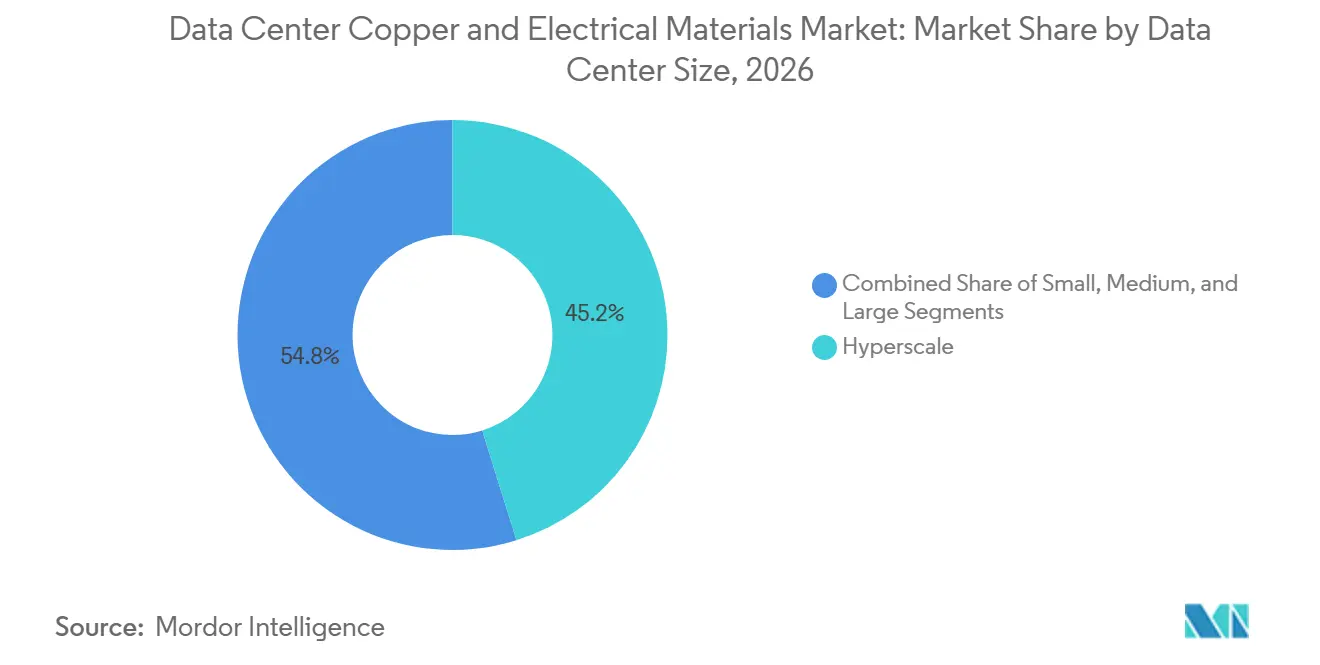
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron una participación del 45,19% en 2026 y se proyecta que se expandan a un CAGR del 12,45% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 44,60% en 2026 y se proyecta que se expandan a un CAGR del 11,72% hasta 2032.
- Por geografía, América del Norte representó una participación del 39,21% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 10,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de IA e Hiperescala | +2.4% | Global, con núcleo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Intensidad de Cobre en las Arquitecturas de Energía y Refrigeración para IA | +1.8% | Global, más fuerte en Estados Unidos, China y Singapur | Mediano plazo (2-4 años) |
| Refrigeración Líquida y Gestión Térmica Intensiva en Cobre | +1.4% | Global, liderado por los clústeres de hiperescala de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Potencia por Bastidor y Distribución de Alta Capacidad de Corriente | +1.1% | Global, concentrado en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Sistemas de Barras Colectoras Modulares y Despliegue Más Rápido de Centros de Datos | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Red Eléctrica para el Crecimiento de la Carga de los Centros de Datos | +0.5% | Global, prominente en Estados Unidos, Unión Europea, India y países del Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de IA e Hiperescala
La infraestructura de IA está incrementando la demanda de cables de energía, barras colectoras, equipos de maniobra, transformadores, conjuntos de refrigeración y equipos de red eléctrica. Se espera que la demanda de centros de datos de materiales de cobre y aluminio para cables y no cables alcance entre 850.000 y 900.000 toneladas métricas en 2026 y supere 1.500.000 toneladas métricas para 2030. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos se beneficia porque gran parte de este material se encuentra fuera de la sala de servidores, en la distribución de energía, los sistemas de redundancia y las conexiones externas. Un centro de datos en Chicago valorado en 500 millones de USD utilizó 2.177 toneladas métricas de cobre, es decir, 27 toneladas métricas por megavatio. Las restricciones de planificación y de red eléctrica están extendiendo los calendarios de construcción, lo que crea un ciclo de adquisición de varios años en lugar de una única compra de equipos. Los requisitos de localización de datos en Estados Unidos y Europa también están apoyando la creación de nueva capacidad más cercana a los usuarios y a las cargas de trabajo reguladas.
Intensidad de Cobre en las Arquitecturas de Energía y Refrigeración para IA
Los sistemas sucesivos de aceleradores de IA necesitan mayor entrada eléctrica y deben disipar más calor en un espacio físico más reducido. NVIDIA declaró que un bastidor de 1 MW a 54 V CC podría requerir hasta 200 kilogramos de barra colectora de cobre. La Asociación de Desarrollo del Cobre informó que los centros de datos modernos con refrigeración líquida utilizan entre 20 y 40 toneladas métricas de cobre por cada megavatio de potencia aplicada. Esto convierte el diseño de conductores en un elemento central para la ejecución de proyectos, en lugar de una decisión menor de adquisición eléctrica. El cobre representó menos del 0,5% del gasto de capital de un centro de datos en el análisis de construcción citado, lo que limita el efecto de los cambios en el precio del metal sobre las especificaciones del proyecto. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos tiene, por tanto, un perfil de demanda diferente al de los usos finales donde los precios de las materias primas retrasan más fácilmente la inversión.
Refrigeración Líquida y Gestión Térmica Intensiva en Cobre
La refrigeración líquida se incorporó a un despliegue más amplio de IA a medida que la producción de calor superó la capacidad de muchos diseños convencionales de refrigeración por aire. Los colectores, tuberías y placas frías de cobre se utilizan porque su rendimiento térmico es adecuado para los sistemas de refrigeración líquida directa.[1] Las placas frías de cobre con aletas en forma de diamante lograron una resistencia térmica chip-refrigerante de 6,9 K/kW en pruebas revisadas por pares. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está ganando terreno a medida que las placas frías pasan de un uso especializado a diseños estándar de bastidores de alta densidad. La adquisición de equipos de refrigeración y eléctricos también se está vinculando más estrechamente a través de módulos prefabricados aéreos. Las configuraciones futuras de alta potencia requieren materiales que gestionen la carga eléctrica y el calor en el mismo calendario de instalación.
Aumento de la Densidad de Potencia por Bastidor y Distribución de Alta Capacidad de Corriente
Los requisitos de potencia por bastidor están aumentando más rápido de lo que muchos diseños eléctricos heredados pueden acomodar. El Uptime Institute encontró que 1 de cada 5 operadores desplegó bastidores a 30 kW o más en 2025, un aumento de 7 puntos porcentuales respecto a 2023. Las cargas de corriente más elevadas incrementan la demanda de sistemas de barras colectoras, unidades de distribución de energía, equipos de maniobra y conductores de mayor sección. El diseño eléctrico también debe cumplir con los requisitos de la NFPA 70 y la IEC 60364 para el dimensionamiento de conductores y las clasificaciones de equipos. Estos factores de cumplimiento ayudan a mantener las especificaciones para conductores de alta calidad incluso cuando los operadores migran a sistemas de mayor voltaje. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está, por tanto, vinculado tanto a la densidad de TI como a los requisitos obligatorios de seguridad eléctrica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre e Incertidumbre en la Adquisición | -1.4% | Global, amplificado en los mercados de Asia-Pacífico y del Consejo de Cooperación del Golfo con alta dependencia de importaciones | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Conexión a la Red Eléctrica y Retrasos en Proyectos | -1.0% | Principalmente América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sustitución por Aluminio, Fibra y Sistemas de Mayor Voltaje | -0.7% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Plazos de Entrega en Minería, Refinación y Permisos | -0.5% | Restricción de suministro global, más aguda en Estados Unidos, Australia y la República Democrática del Congo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre e Incertidumbre en la Adquisición
Los cambios en el precio del cobre pueden dificultar la cotización y adquisición de paquetes eléctricos. Los precios del cobre en la Bolsa de Metales de Londres superaron los 14.500 USD por tonelada durante enero de 2026 en medio de interrupciones mineras y reposicionamiento de inventarios.[2] Los contratistas eléctricos enfrentan mayor exposición cuando los contratos tienen precios fijos pero los equipos con alto contenido de cobre tienen largos plazos de entrega. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos puede experimentar ciclos de adquisición más largos para sistemas de barras colectoras, equipos de maniobra y paquetes de cables en tales condiciones. Los equipos de proyecto también pueden reducir las provisiones para contingencias cuando la volatilidad persiste. Estas presiones son particularmente relevantes donde las importaciones representan una gran proporción del suministro de cobre.
Cuellos de Botella en la Conexión a la Red Eléctrica y Retrasos en Proyectos
Los retrasos en la conexión a la red eléctrica pueden posponer el momento en que un centro de datos terminado requiere la puesta en servicio eléctrica final. Amazon Web Services declaró que las conexiones de transmisión europeas pueden tardar hasta 7 años, mientras que un centro de datos puede desarrollarse en 2 años. La Comisión Federal Reguladora de Energía emitió órdenes de justificación a 6 operadores regionales de red en junio de 2026 en relación con las normas de interconexión de grandes cargas. La energización diferida aplaza los pedidos de transformadores, cables de alimentación de servicios públicos y equipos de maniobra de conexión. La restricción es más fuerte en América del Norte y Europa, pero está emergiendo en los centros de desarrollo rápido de Asia. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos sigue expuesto porque la nueva capacidad no puede entrar en servicio hasta que la infraestructura de red eléctrica esté disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Cobre Mantiene su Primacía Estructural en Todas las AplicacionesEl cobre representó el 79,12% de la participación del Mercado de Cobre y Materiales Eléctricos para Centros de Datos en 2026 y se proyecta que se expanda a un CAGR del 10,12% hasta 2032. Su posición refleja su uso en cables de energía, barras colectoras, equipos de maniobra, transformadores, conductores de puesta a tierra y conjuntos de refrigeración. El cobre tiene funciones tanto eléctricas como térmicas, lo que hace difícil su sustitución completa en equipos de alta corriente. La Asociación Internacional del Cobre encontró que el contenido de cobre aumentó en las generaciones recientes de bastidores de servidores, con los sistemas de refrigeración contribuyendo gran parte del incremento. La computación de alta densidad genera, por tanto, demanda en más de una categoría de equipos. Este uso amplio limita la capacidad de un único cambio tecnológico para reemplazar el cobre en toda una instalación.
La distribución a mayor voltaje puede reducir la masa del conductor para una carga determinada, pero no elimina la necesidad de cobre en sistemas críticos. El aluminio puede utilizarse en aplicaciones eléctricas seleccionadas de cables y estructurales, especialmente donde el peso o la intensidad de carbono son importantes. Prysmian Group y Rio Tinto desplegaron cables de aluminio de bajo carbono en un centro de datos de Amazon en Ohio durante septiembre de 2026. El movimiento muestra que los operadores buscan materiales de menor huella de carbono en aplicaciones adecuadas. El cobre sigue siendo preferido en placas frías, derivaciones de sistemas de barras colectoras y equipos de maniobra de alta capacidad de corriente, donde los requisitos de rendimiento son exigentes. JX Metals y Japan Steel Works también anunciaron una inversión de 10.000 millones de JPY (67 millones de USD) para aumentar la capacidad de aleación de titanio-cobre en un 50% para el ejercicio fiscal 2029 para conectores de servidores de IA. La inversión respalda el papel continuo de los materiales de cobre especializados en equipos de servidores avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Las Barras Colectoras y los Sistemas de Barras Colectoras Apoyan un Despliegue Más RápidoLos cables eléctricos y conductores representaron el 42,54% de la participación de mercado en 2026. Siguen siendo el principal medio de conducción de corriente en todas las instalaciones, desde las conexiones de servicios públicos hasta la distribución a nivel de bastidor. Se proyecta que las barras colectoras y los sistemas de barras colectoras se expandan a un CAGR del 11,02% hasta 2032. Su crecimiento sigue el movimiento desde los diseños de paneles de energía remota de circuito fijo hacia sistemas modulares aéreos. Las unidades de derivación en vivo permiten a los operadores ajustar los diseños de energía sin paradas extensas. Esta característica es valiosa en salas de datos que deben acomodar configuraciones cambiantes de bastidores de IA.
Los sistemas de barras colectoras también pueden simplificar la construcción al reducir el cableado en campo y apoyar una instalación más repetible. Vertiv lanzó su cartera prefabricada aérea SmartRun en marzo de 2026, combinando barras colectoras de energía, tuberías de refrigeración líquida, contención y cableado de red.[3] El sistema fue diseñado para un despliegue de más de 1 MW por día con un equipo de instalación. Prysmian Group inauguró una planta de cable de cobre para edificios de 340.800 pies cuadrados en McKinney, Texas, en abril de 2026. El suministro de varillas y flejes en la cadena de suministro ascendente sigue siendo importante porque estos productos alimentan la fabricación de cables y barras colectoras. Los conectores y terminaciones también están ganando importancia a medida que cada bastidor conduce más corriente y requiere conexiones fiables.
Por Aplicación:
La Distribución de Energía Vincula la Densidad de Bastidores con la Demanda EléctricaLa distribución de energía representó el 47,81% del tamaño del Mercado de Cobre y Materiales Eléctricos para Centros de Datos en 2026 y se proyecta que se expanda a un CAGR del 10,25% hasta 2032. Una mayor potencia por bastidor se traslada hacia arriba a través de unidades de distribución de energía, sistemas de barras colectoras, equipos de maniobra, transformadores y cables de alimentación. Esto convierte a la distribución de energía en la aplicación central para los equipos intensivos en cobre. Una mayor carga por bastidor afecta a los equipos en cada etapa entre la conexión a la red eléctrica y el servidor. El resultado es una demanda continua de conductores de mayor sección y equipos con clasificaciones de corriente más altas. El cumplimiento de la NFPA 70 y la IEC 60364 también apoya los requisitos mínimos para el diseño de conductores y barras colectoras.
Los sistemas de respaldo de energía siguen siendo una aplicación importante porque los operadores de colocación e hiperescala utilizan comúnmente diseños de redundancia N+1 o 2N. Estos sistemas requieren conductores adicionales en la infraestructura de suministro de energía ininterrumpida y generadores. Los equipos de conexión a la red eléctrica están adquiriendo mayor importancia a medida que los campus de mayor tamaño buscan acceso dedicado a nivel de transmisión. La puesta a tierra y el enlace siguen siendo obligatorios en todos los tipos de instalaciones y apoyan la demanda de conductores de cobre. Los sistemas prefabricados aéreos ahora combinan barras colectoras con tuberías de refrigeración líquida. Este diseño hace que las decisiones eléctricas y de refrigeración sean más interdependientes que en los diseños anteriores de centros de datos. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está, por tanto, influenciado tanto por las decisiones de distribución de energía como por las de arquitectura térmica.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Establecen el Perfil de DemandaLas instalaciones de hiperescala representaron el 45,19% de la participación de mercado en 2026 y se proyecta que se expandan a un CAGR del 12,45% hasta 2032. Estas instalaciones son los principales usuarios de grandes clústeres de entrenamiento de IA y requieren una extensa infraestructura de energía y refrigeración. Un campus de IA de hiperescala puede requerir hasta 50.000 toneladas métricas de cobre, en comparación con las 5.000-15.000 toneladas métricas de un centro de datos convencional. Esta diferencia explica por qué un pequeño número de grandes proyectos puede influir en las carteras de pedidos de los proveedores. Los proyectos de hiperescala también favorecen los equipos estandarizados y prefabricados que pueden instalarse rápidamente en múltiples salas.
Los centros de datos de gran tamaño representan una oportunidad significativa de modernización a medida que preparan las instalaciones existentes para cargas de trabajo de inferencia de IA. Estos proyectos pueden añadir sistemas de barras colectoras y refrigeración líquida manteniendo gran parte de la estructura original del edificio. Las instalaciones medianas y pequeñas apoyan los despliegues distribuidos donde los requisitos de residencia de datos favorecen la capacidad de procesamiento local. Dicha demanda es relevante en el Sudeste Asiático, Oriente Medio y Europa continental. La Directiva de Eficiencia Energética de la Unión Europea exige informes de los centros de datos por encima de 500 kW. Los requisitos de informes fomentan la atención a la eficiencia energética y a la infraestructura eléctrica de baja resistencia. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos abarca tanto la nueva construcción de hiperescala como las actualizaciones de la capacidad instalada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Concentran la AdquisiciónLos proveedores de servicios en la nube representaron el 44,60% de la participación de mercado en 2026 y se proyecta que se expandan a un CAGR del 11,72% hasta 2032. Sus grandes programas de desarrollo otorgan a un número limitado de equipos de adquisición una influencia sustancial sobre las especificaciones, los plazos de entrega y la calificación de proveedores. Compran a través de contratistas de ingeniería, adquisición y construcción, y distribuidores de materiales. Sus requisitos a menudo se convierten en especificaciones de referencia para el sector de centros de datos en general. Los grandes pedidos también incentivan a los proveedores de cables y equipos de energía a añadir capacidad dedicada. Esta concentración de adquisición apoya la estandarización en sistemas de barras colectoras, equipos de maniobra y refrigeración.
Los proveedores de colocación siguen siendo significativos porque los clientes empresariales continúan arrendando capacidad y los operadores de hiperescala utilizan instalaciones mayoristas. Los centros de datos empresariales y los sitios edge están actualizando salas seleccionadas con módulos de inferencia de IA. Estas actualizaciones requieren unidades compactas de distribución de energía, barras colectoras y equipos de refrigeración líquida. La norma ISO/IEC 22237 establece requisitos para las instalaciones e infraestructura de centros de datos, incluido el diseño de energía y refrigeración. La norma apoya especificaciones coherentes en un conjunto diverso de operadores. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos sirve, por tanto, tanto a la construcción centralizada en la nube como a las actualizaciones distribuidas. Esta combinación amplía la demanda incluso cuando los grandes proveedores de nube mantienen la mayor influencia de compra.
Análisis Geográfico
América del Norte
América del Norte representó el 39,21% de la participación de mercado en 2026. La región tiene una gran concentración de campus de entrenamiento de IA en el norte de Virginia, el centro de Texas y el noroeste del Pacífico. Un centro de datos en Chicago con un valor de construcción de 500 millones de USD utilizó 2.177 toneladas métricas de cobre. El suministro nacional se está expandiendo a medida que Prysmian Group aumentó la capacidad de cable para edificios en Texas y evaluó capacidad adicional de varilla de cobre. Las acciones de la Comisión Federal Reguladora de Energía sobre las normas de interconexión de grandes cargas siguen siendo importantes porque afectan al momento en que los campus pueden ser energizados. Estos retrasos pueden aplazar los pedidos de transformadores orientados a la red, cables y equipos de maniobra. Los proveedores con fabricación local y sistemas de energía modulares están posicionados para reducir el riesgo de entrega para los desarrolladores.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 10,89% hasta 2032. La inversión regional en centros de datos alcanzó 11.600 millones de USD en 2025 a medida que el acceso a la energía reformó la selección de sitios.[4] Johor registró un aumento del 53% en la capacidad activa de centros de datos durante 2025, mientras que Melbourne registró un aumento del 37%. Los operadores están desplazando la inversión hacia áreas con energía disponible y vías de desarrollo más claras. El sector de cables y alambres de Japón espera que la demanda de centros de datos apoye el uso de alambre de cobre hasta el ejercicio fiscal 2030. La región también enfrenta presión de adquisición por los mayores precios del cobre y la variada exposición a las importaciones. Las adiciones de capacidad local en lámina de cobre y materiales especiales apoyan las cadenas de suministro de servidores de IA y reducen la dependencia del abastecimiento externo.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo un importante polo de demanda, respaldado por la inversión acumulada en centros de datos prevista entre 2026 y 2031. La capacidad de centros de datos de Alemania alcanzó 2.980 MW en 2025, y se prevé que las instalaciones específicas para IA alcancen 2.020 MW para 2030. Los requisitos de eficiencia energética de la Unión Europea y los criterios de financiación sostenible hacen que los sistemas eléctricos eficientes y el abastecimiento verificable de materiales sean más importantes. Oriente Medio y África está atrayendo inversión a través de programas soberanos de IA y políticas de infraestructura digital en los Emiratos Árabes Unidos y Arabia Saudita. América del Sur sigue siendo más pequeña, con Brasil liderando la inversión regional, pero el financiamiento y la fiabilidad de la red eléctrica limitan la expansión a mayor escala. Estas diferentes condiciones significan que los proveedores deben combinar plataformas de productos comunes con enfoques locales de red eléctrica, financiamiento y cumplimiento normativo.
Panorama Competitivo
El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está moderadamente consolidado en la refinación de materias primas y la producción de varilla de cobre, pero está fragmentado en la fabricación de equipos y la integración de sistemas. Prysmian Group y Nexans S.A. compiten a través de la fabricación de cables, adiciones de capacidad, materia prima reciclada y un mayor acceso al suministro de varilla de cobre. Prysmian Group firmó un acuerdo de 10 años con Molex en julio de 2026 que podría valorarse en 5.500 millones de EUR (6.200 millones de USD). El acuerdo fue respaldado por 1.250 millones de EUR (1.410 millones de USD) en inversión de capacidad de fibra hasta 2031. Muestra cómo los proveedores buscan contratos a largo plazo con socios de la cadena de valor de los centros de datos. Nexans S.A. también ha aumentado la capacidad de fabricación en América del Norte a través de adquisiciones y calendarios de producción ampliados.
El reciclaje se está convirtiendo en un factor competitivo más visible a medida que los compradores buscan materiales de menor huella de carbono y un suministro más seguro. Aurubis AG puso en marcha su instalación de Reciclaje Complejo de Hamburgo en julio de 2026, añadiendo capacidad para más de 30.000 toneladas métricas de materiales de reciclaje complejo cada año. Wieland Group reportó un contenido del 82,4% de materia prima reciclada en el ejercicio fiscal 2024/25 y estableció un objetivo superior al 90% para 2030. Los proveedores pueden utilizar esta evidencia en licitaciones donde el abastecimiento de materiales de bajo carbono es importante. La certificación ISO 50001 y los criterios de la Taxonomía de la Unión Europea se están convirtiendo en consideraciones de adquisición relevantes en Europa. Estos requisitos favorecen a los proveedores que pueden documentar la gestión energética y la trazabilidad de los materiales. El Mercado de Cobre y Materiales Eléctricos para Centros de Datos recompensa, por tanto, tanto la escala de producción como los registros de sostenibilidad creíbles.
Vertiv Holdings Co, Eaton Corporation plc, Schneider Electric SE, Siemens AG, ABB Ltd. y nVent Electric plc compiten a través de soluciones integradas de energía, refrigeración y despliegue. El lanzamiento de SmartRun de Vertiv Holdings Co en marzo de 2026 combinó barras colectoras, tuberías de refrigeración líquida, contención y cableado en una plataforma prefabricada. Eaton Corporation plc y Siemens AG anunciaron una asociación para la construcción simultánea de centros de datos y la generación modular de energía. Siemens AG comprometió 285 millones de USD en capacidad en Estados Unidos y 100 millones de EUR (112,8 millones de USD) en capacidad de equipos de maniobra en Alemania para la demanda de centros de datos de IA. ABB Ltd. reportó una expansión de pedidos de centros de datos de dos dígitos durante 2025, con los centros de datos contribuyendo el 7% de los ingresos. La competencia se centra, por tanto, en diseños integrados, instalación rápida y la capacidad de soportar equipos de IA de alta densidad.
Líderes de la Industria de Cobre y Materiales Eléctricos para Centros de Datos
-
Nexans S.A.
-
Prysmian Group
-
LS Cable & System
-
Legrand SA
-
Vertiv Holdings Co
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cobre y Materiales Eléctricos para Centros de Datos Empresas cubiertas en este informe
- Nexans S.A.
- Prysmian Group
- outhwire Company, LLC
- LS Cable & System
- Legrand SA
- Schneider Electric SE
- ABB Ltd.
- Wieland Group
- Aurubis AG
- Vertiv Holdings Co
- Eaton Corporation plc
- Siemens AG
- Delta Electronics, Inc.
- Rittal GmbH and Co. KG
- EAE Elektrik A.S.
- GE Vernova Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Mitsubishi Electric Corporation
- C and S Electric Limited
- Sumitomo Electric Industries, Ltd.
- Starline Holdings, LLC
- nVent Electric plc
- Chint Group Corporation
- Larsen and Toubro Limited
Desarrollos recientes de la industria en Mercado de Cobre y Materiales Eléctricos para Centros de Datos
- Octubre de 2026: JX Metals y Japan Steel Works anunciaron una inversión conjunta de 10.000 millones de JPY (67 millones de USD) para expandir la capacidad de producción de aleación de titanio-cobre en un 50% respecto a los niveles del ejercicio fiscal 2026 para el ejercicio fiscal 2029, atendiendo a los conectores de servidores de IA donde las altas cargas térmicas de las GPU requieren materiales con superior estabilidad térmica y conductividad.
- Octubre de 2026: Mitsui Metal Mining anunció su tercera expansión de capacidad de producción de lámina de cobre para centros de datos en el ejercicio fiscal 2026, acelerando la fase 2026-2028 de un programa multifase en respuesta a una demanda que superó las proyecciones anteriores.
- Septiembre de 2026: Prysmian Group y Rio Tinto completaron el primer despliegue conocido de cables de aluminio de bajo carbono fundidos con ánodo inerte ELYSIS en un centro de datos de Amazon en Ohio, demostrando la reducción de carbono a nivel de materia prima para la infraestructura eléctrica de centros de datos.
- Agosto de 2026: Digital Shovel completó una entrega de sistema de barras colectoras de 493 MW para IREN antes de lo previsto, concluyendo una asociación establecida en febrero de 2024. La infraestructura de barras colectoras apoya los centros de datos de computación en la nube de IA y minería de Bitcoin de IREN, alimentados íntegramente por energía renovable.
Alcance del Informe Global del Mercado de Cobre y Materiales Eléctricos para Centros de Datos
El mercado de cobre y materiales eléctricos para centros de datos abarca la adquisición, fabricación y despliegue global de cobre, aluminio y materiales conductores alternativos diseñados para infraestructura informática de alta densidad. Este mercado evalúa la cadena de suministro de extremo a extremo de componentes especializados, incluidos cables eléctricos, barras colectoras, varillas de cobre y sistemas de puesta a tierra, segmentados por aplicación en distribución de energía, sistemas de respaldo y conexiones a la red eléctrica, para satisfacer las crecientes demandas de infraestructura de diversas instalaciones pequeñas, medianas, grandes y de hiperescala en operaciones de colocación, servicios en la nube y empresariales.
El Informe del Mercado de Cobre y Materiales Eléctricos para Centros de Datos está segmentado por Tipo de Material (Cobre, Aluminio y Otros Materiales Conductores Eléctricos), Tipo de Producto (Cables Eléctricos y Conductores, Barras Colectoras y Sistemas de Barras Colectoras, Varillas y Flejes de Cobre, Conectores Eléctricos y Materiales de Terminación, y Otros Materiales Eléctricos), Aplicación (Distribución de Energía, Sistemas de Respaldo de Energía, Conexión a la Red Eléctrica e Infraestructura Eléctrica, Puesta a Tierra y Enlace, y Otras Aplicaciones Eléctricas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Edge), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cobre |
| Aluminio |
| Otros Materiales Conductores Eléctricos |
| Cables Eléctricos y Conductores |
| Barras Colectoras y Sistemas de Barras Colectoras |
| Varillas y Flejes de Cobre |
| Conectores Eléctricos y Materiales de Terminación |
| Otros Materiales Eléctricos |
| Distribución de Energía |
| Sistemas de Respaldo de Energía |
| Conexión a la Red Eléctrica e Infraestructura Eléctrica |
| Puesta a Tierra y Enlace |
| Otras Aplicaciones Eléctricas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Edge |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Cobre | |
| Aluminio | ||
| Otros Materiales Conductores Eléctricos | ||
| Por Tipo de Producto | Cables Eléctricos y Conductores | |
| Barras Colectoras y Sistemas de Barras Colectoras | ||
| Varillas y Flejes de Cobre | ||
| Conectores Eléctricos y Materiales de Terminación | ||
| Otros Materiales Eléctricos | ||
| Por Aplicación | Distribución de Energía | |
| Sistemas de Respaldo de Energía | ||
| Conexión a la Red Eléctrica e Infraestructura Eléctrica | ||
| Puesta a Tierra y Enlace | ||
| Otras Aplicaciones Eléctricas | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial / Edge | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Cobre y Materiales Eléctricos para Centros de Datos?
El Mercado de Cobre y Materiales Eléctricos para Centros de Datos está valorado en 18,28 mil millones de USD en 2026 y se proyecta que alcance los 31,35 mil millones de USD para 2032 a un CAGR del 9,17%.
¿Por qué es importante el cobre en los centros de datos de IA?
El cobre se utiliza en cables de energía, barras colectoras, transformadores, equipos de maniobra, puesta a tierra y equipos de refrigeración líquida. Los sistemas de IA de alta densidad incrementan los requisitos eléctricos y térmicos.
¿Qué material lidera la demanda de materiales eléctricos para centros de datos?
El cobre representó una participación del 79,12% en 2026 y se proyecta que se expanda a un CAGR del 10,12% hasta 2032.
¿Qué tipo de centro de datos tiene la mayor demanda de materiales eléctricos?
Los proveedores de servicios en la nube representaron una participación del 44,60% en 2026 y se proyecta que se expandan a un CAGR del 11,72% hasta 2032. Sus grandes programas de construcción concentran la adquisición.
¿Qué región tiene la mayor demanda de cobre y materiales eléctricos para centros de datos?
América del Norte representó una participación del 39,21% en 2026 debido a su concentración de campus de IA de hiperescala y la inversión relacionada en infraestructura eléctrica.
¿Cuál es la principal restricción para la nueva infraestructura eléctrica de centros de datos?
Los retrasos en la conexión a la red eléctrica pueden posponer la puesta en servicio, lo que aplaza la demanda de transformadores, cables de alimentación, equipos de maniobra y otros equipos orientados a la red.