
Taille et Part du Marché des Matériaux en Cuivre et Électriques pour Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.22 Milliards de dollars |
| Taille du Marché (2032) | 31.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.17 % |
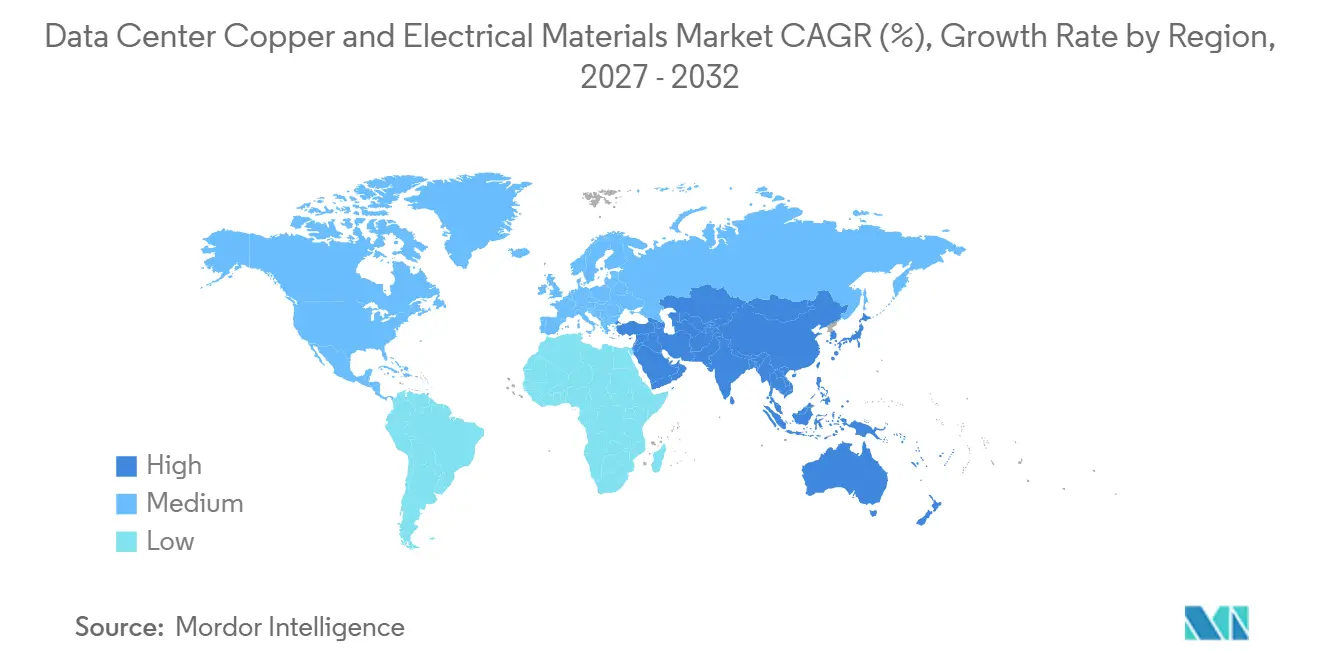
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
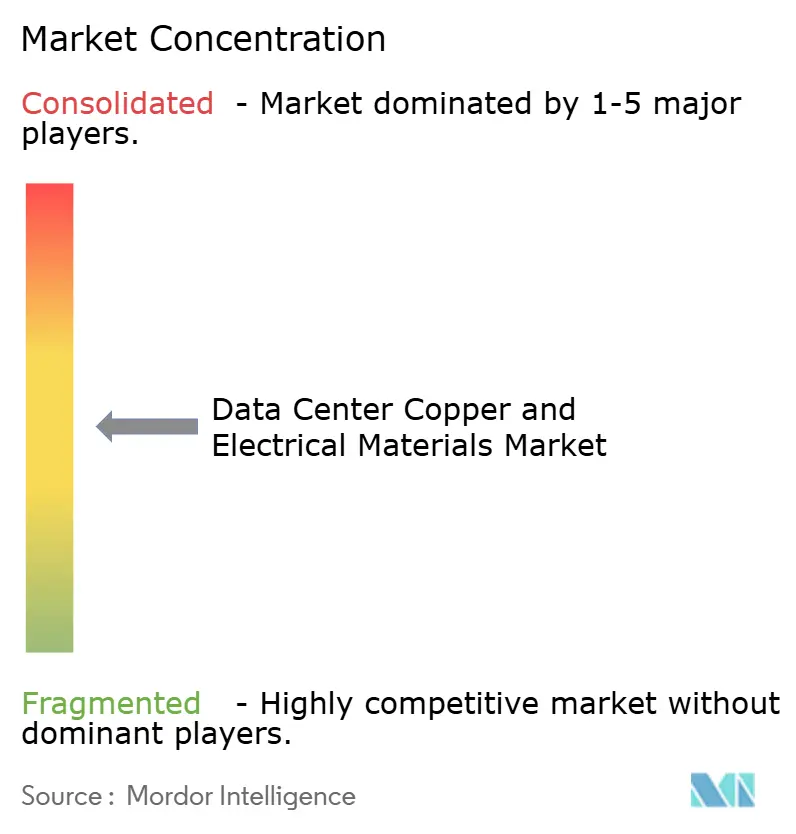
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux en Cuivre et Électriques pour Centres de Données par Mordor Intelligence
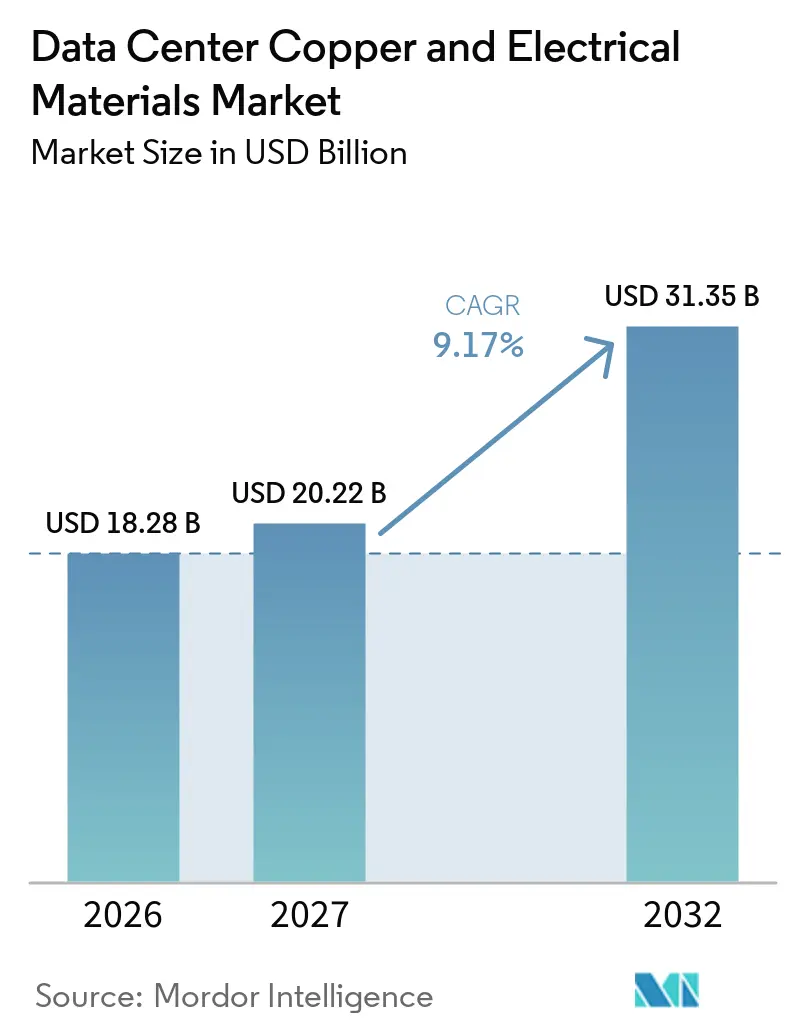
La taille du Marché des Matériaux en Cuivre et Électriques pour Centres de Données devrait s'étendre de 18,28 milliards USD en 2026 et 20,22 milliards USD en 2027 à 31,35 milliards USD d'ici 2032, enregistrant un CAGR de 9,17% entre 2027 et 2032. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est soutenu par le déploiement rapide de capacités informatiques axées sur l'IA, ce qui accroît les besoins en conducteurs, équipements d'alimentation et systèmes thermiques. Les grandes entreprises technologiques ont augmenté leurs investissements en infrastructure à mesure que les charges de travail d'entraînement et d'inférence IA nécessitaient davantage de capacité et une puissance de rack plus élevée. Le cuivre reste essentiel dans les câbles, les jeux de barres, les transformateurs, l'appareillage de commutation, les plaques froides et les raccordements au réseau, car ces usages exigent des performances électriques et thermiques à des niveaux de courant élevés. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données bénéficie également du passage au refroidissement liquide et aux systèmes électriques modulaires, qui rapprochent les équipements d'alimentation et thermiques. Une distribution à plus haute tension pourrait réduire l'intensité en cuivre par rack au fil du temps, mais le rythme de construction des centres de données devrait maintenir la demande globale en matériaux.
Points Clés du Rapport
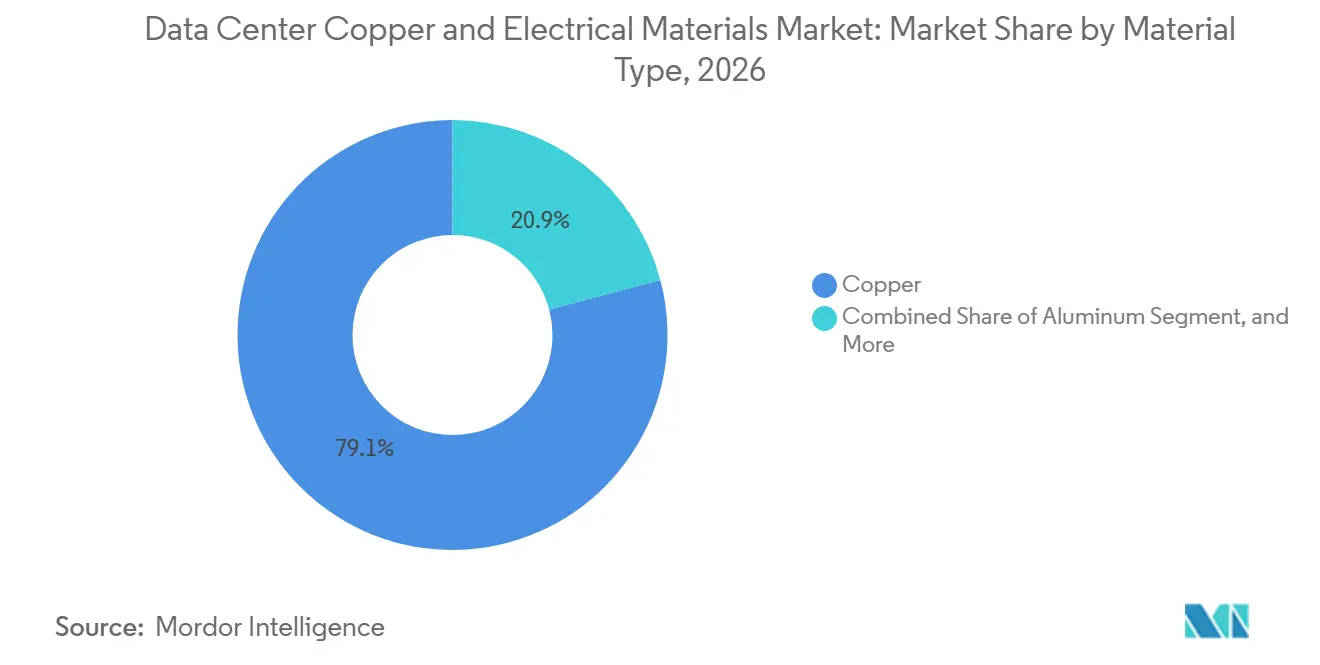
- Par type de matériau, le cuivre détenait 79,12% de la part du Marché des Matériaux en Cuivre et Électriques pour Centres de Données en 2026 et devrait progresser à un CAGR de 10,12% jusqu'en 2032.
- Par type de produit, les câbles électriques et conducteurs détenaient une part de 42,54% en 2026, tandis que les jeux de barres et les chemins de barres devraient progresser à un CAGR de 11,02% jusqu'en 2032.
- Par application, la distribution d'énergie représentait 47,81% de la taille du Marché des Matériaux en Cuivre et Électriques pour Centres de Données en 2026 et devrait progresser à un CAGR de 10,25% jusqu'en 2032.
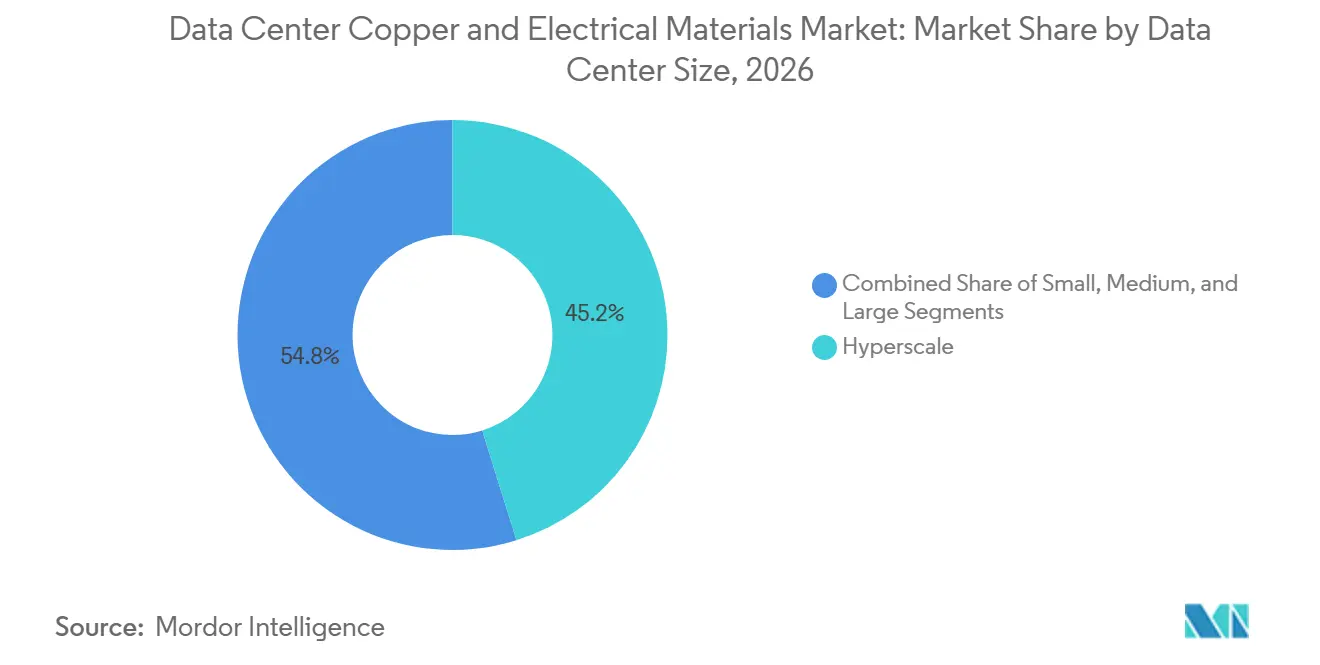
- Par taille de centre de données, les installations hyperscale détenaient une part de 45,19% en 2026 et devraient progresser à un CAGR de 12,45% jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 44,60% en 2026 et devraient progresser à un CAGR de 11,72% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 39,21% en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 10,89% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Centres de Données IA et Hyperscale | +2.4% | Mondial, principalement en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intensité en Cuivre des Architectures d'Alimentation et de Refroidissement IA | +1.8% | Mondial, plus fort aux États-Unis, en Chine et à Singapour | Moyen terme (2-4 ans) |
| Refroidissement Liquide et Gestion Thermique à Forte Intensité en Cuivre | +1.4% | Mondial, porté par les clusters hyperscale d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Densité de Puissance des Racks en Hausse et Distribution à Haute Capacité d'Ampérage | +1.1% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Chemins de Barres Modulaires et Déploiement Plus Rapide des Centres de Données | +0.7% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement du Réseau Électrique pour la Croissance de la Charge des Centres de Données | +0.5% | Mondial, particulièrement aux États-Unis, dans l'Union Européenne, en Inde et dans les pays du Conseil de Coopération du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Centres de Données IA et Hyperscale
L'infrastructure IA accroît la demande de câbles d'alimentation, de jeux de barres, d'appareillages de commutation, de transformateurs, d'ensembles de refroidissement et d'équipements de réseau. La demande des centres de données en matériaux de cuivre et d'aluminium pour câbles et hors câbles devrait atteindre 850 à 900 kilotonnes en 2026 et dépasser 1 500 kilotonnes d'ici 2030. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données en bénéficie car une grande partie de ce matériau se trouve en dehors de la salle des serveurs, dans la distribution d'énergie, les systèmes de redondance et les connexions externes. Un centre de données à Chicago d'une valeur de construction de 500 millions USD a utilisé 2 177 tonnes métriques de cuivre, soit 27 tonnes métriques par mégawatt. Les contraintes de planification et de réseau prolongent les calendriers de construction, ce qui crée un cycle d'approvisionnement pluriannuel plutôt qu'un achat d'équipement unique. Les exigences de localisation des données aux États-Unis et en Europe soutiennent également le développement de nouvelles capacités plus proches des utilisateurs et des charges de travail réglementées.
Intensité en Cuivre des Architectures d'Alimentation et de Refroidissement IA
Les systèmes successifs d'accélérateurs IA nécessitent davantage d'apport électrique et doivent évacuer plus de chaleur dans un espace physique plus réduit. NVIDIA a déclaré qu'un rack de 1 MW à 54 V CC pourrait nécessiter jusqu'à 200 kilogrammes de jeu de barres en cuivre. La Copper Development Association a rapporté que les centres de données modernes refroidis par liquide utilisent 20 à 40 tonnes métriques de cuivre pour chaque mégawatt de puissance appliquée. Cela place la conception des conducteurs au cœur de la réalisation des projets, plutôt qu'une décision d'approvisionnement électrique secondaire. Le cuivre représentait moins de 0,5% des dépenses d'investissement d'un centre de données dans l'analyse de construction citée, ce qui limite l'effet des variations du prix du métal sur les spécifications des projets. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données présente donc un profil de demande différent de celui des utilisations finales où les prix des matières premières retardent plus facilement les investissements.
Refroidissement Liquide et Gestion Thermique à Forte Intensité en Cuivre
Le refroidissement liquide s'est généralisé dans les déploiements IA à mesure que la production de chaleur dépassait les capacités de nombreuses conceptions conventionnelles refroidies par air. Des collecteurs, tubes et plaques froides en cuivre sont utilisés car leurs performances thermiques conviennent aux systèmes de refroidissement liquide direct.[1] Des plaques froides en cuivre avec ailettes en forme de losange ont atteint une résistance thermique puce-fluide de 6,9 K/kW lors de tests évalués par des pairs. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données progresse à mesure que les plaques froides passent d'un usage spécialisé à des conceptions de racks haute densité standard. L'approvisionnement en refroidissement et en équipements électriques devient également plus étroitement lié grâce aux modules aériens préfabriqués. Les futures configurations à haute puissance nécessitent des matériaux capables de gérer la charge électrique et la chaleur dans le même calendrier d'installation.
Densité de Puissance des Racks en Hausse et Distribution à Haute Capacité d'Ampérage
Les besoins en puissance des racks augmentent plus vite que de nombreuses installations électriques existantes ne peuvent le supporter. L'Uptime Institute a constaté qu'1 opérateur sur 5 déployait des racks à 30 kW ou plus en 2025, soit une augmentation de 7 points de pourcentage par rapport à 2023. Des charges de courant plus élevées accroissent la demande de chemins de barres, d'unités de distribution d'énergie, d'appareillages de commutation et de conducteurs de plus grande section. La conception électrique doit également respecter les exigences de la NFPA 70 et de la norme IEC 60364 en matière de dimensionnement des conducteurs et de calibre des équipements. Ces facteurs de conformité contribuent à maintenir les spécifications pour des conducteurs de haute qualité, même lorsque les opérateurs passent à des systèmes à plus haute tension. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est par conséquent lié à la fois à la densité informatique et aux exigences obligatoires en matière de sécurité électrique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Prix du Cuivre et Incertitude des Approvisionnements | -1.4% | Mondial, amplifié en Asie-Pacifique et dans les marchés du Conseil de Coopération du Golfe à forte dépendance aux importations | Court terme (≤ 2 ans) |
| Goulets d'Étranglement de Raccordement au Réseau et Retards de Projets | -1.0% | Principalement en Amérique du Nord et en Europe, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Substitution par l'Aluminium, la Fibre et les Systèmes à Plus Haute Tension | -0.7% | Mondial, plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Délais d'Extraction Minière, de Raffinage et d'Obtention des Permis | -0.5% | Contrainte d'approvisionnement mondiale, plus aiguë aux États-Unis, en Australie et en République Démocratique du Congo | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Prix du Cuivre et Incertitude des Approvisionnements
Les variations du prix du cuivre peuvent rendre les lots d'équipements électriques plus difficiles à tarifer et à approvisionner. Les prix du cuivre sur le London Metal Exchange ont dépassé 14 500 USD par tonne en janvier 2026 en raison de perturbations minières et de repositionnements des stocks.[2] Les entrepreneurs en électricité sont davantage exposés lorsque les contrats ont des prix fixes mais que les équipements à forte intensité en cuivre ont de longs délais de livraison. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données peut connaître des cycles d'approvisionnement plus longs pour les chemins de barres, les appareillages de commutation et les lots de câbles dans de telles conditions. Les équipes de projet peuvent également réduire les provisions pour imprévus lorsque la volatilité persiste. Ces pressions sont particulièrement significatives là où les importations représentent une grande partie de l'approvisionnement en cuivre.
Goulets d'Étranglement de Raccordement au Réseau et Retards de Projets
Les retards de raccordement au réseau peuvent reporter le moment où un centre de données achevé nécessite la mise en service électrique finale. Amazon Web Services a déclaré que les raccordements de transmission en Europe peuvent prendre jusqu'à 7 ans, tandis qu'un centre de données peut être développé en 2 ans. La Commission Fédérale de Réglementation de l'Énergie a émis des ordres de justification à 6 opérateurs régionaux de réseau en juin 2026 concernant les règles d'interconnexion pour les grandes charges. L'énergisation différée reporte les commandes de transformateurs, de câbles d'alimentation de réseau et d'appareillages de commutation de raccordement. La contrainte est la plus forte en Amérique du Nord et en Europe, mais elle émerge dans les pôles asiatiques en développement rapide. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données reste exposé car les nouvelles capacités ne peuvent pas entrer en service tant que l'infrastructure de réseau n'est pas disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau :
Le Cuivre Conserve sa Primauté Structurelle dans Toutes les ApplicationsLe cuivre détenait 79,12% de la part du Marché des Matériaux en Cuivre et Électriques pour Centres de Données en 2026 et devrait progresser à un CAGR de 10,12% jusqu'en 2032. Sa position reflète son utilisation dans les câbles d'alimentation, les jeux de barres, les appareillages de commutation, les transformateurs, les conducteurs de mise à la terre et les ensembles de refroidissement. Le cuivre joue à la fois un rôle électrique et thermique, ce qui rend la substitution complète difficile dans les équipements à fort courant. L'Association Internationale du Cuivre a constaté que la teneur en cuivre a augmenté dans les générations récentes de racks de serveurs, les systèmes de refroidissement contribuant à une grande partie de cette augmentation. L'informatique haute densité crée donc une demande dans plusieurs catégories d'équipements. Cette utilisation étendue limite la capacité d'un seul changement technologique à remplacer le cuivre dans l'ensemble d'une installation.
Une distribution à plus haute tension peut réduire la masse des conducteurs pour une charge donnée, mais elle n'élimine pas le besoin de cuivre dans les systèmes critiques. L'aluminium peut être utilisé dans certaines applications de câbles et d'équipements électriques structurels, notamment là où le poids ou l'intensité carbone est important. Prysmian Group et Rio Tinto ont déployé des câbles en aluminium à faible teneur en carbone dans un centre de données Amazon en Ohio en septembre 2026. Cette initiative montre que les opérateurs recherchent des matériaux à plus faible empreinte carbone dans les applications appropriées. Le cuivre reste préféré dans les plaques froides, les prises de chemin de barres et les appareillages de commutation à haute capacité d'ampérage, où les exigences de performance sont élevées. JX Metals et Japan Steel Works ont également annoncé un investissement de 10 milliards JPY (67 millions USD) pour augmenter de 50% la capacité en alliage titane-cuivre d'ici l'exercice 2029 pour les connecteurs de serveurs IA. Cet investissement soutient le rôle continu des matériaux en cuivre spécialisés dans les équipements de serveurs avancés.

Par Type de Produit :
Les Jeux de Barres et Chemins de Barres Soutiennent un Déploiement Plus RapideLes câbles électriques et conducteurs détenaient 42,54% de la part de marché en 2026. Ils restent le principal support de transport de courant dans les installations, des raccordements au réseau à la distribution au niveau des racks. Les jeux de barres et chemins de barres devraient progresser à un CAGR de 11,02% jusqu'en 2032. Leur croissance suit le passage des configurations de panneaux de distribution à distance à circuits fixes vers des systèmes aériens modulaires. Les unités de dérivation sous tension permettent aux opérateurs d'ajuster les configurations d'alimentation sans arrêts prolongés. Cette fonctionnalité est précieuse dans les salles de données qui doivent s'adapter à l'évolution des configurations de racks IA.
Les chemins de barres peuvent également simplifier la construction en réduisant le câblage sur site et en permettant une installation plus reproductible. Vertiv a lancé son portefeuille d'infrastructure aérienne préfabriquée SmartRun en mars 2026, combinant jeu de barres d'alimentation, tuyauterie de refroidissement liquide, confinement et câblage réseau.[3] Le système a été conçu pour un déploiement de plus de 1 MW par jour avec une seule équipe d'installation. Prysmian Group a ouvert une usine de câbles de bâtiment en cuivre de 340 800 pieds carrés à McKinney, au Texas, en avril 2026. L'approvisionnement en fil machine et en bandes en amont reste important car ces produits alimentent la fabrication de câbles et de jeux de barres. Les connecteurs et les raccordements gagnent également en importance à mesure que chaque rack transporte davantage de courant et nécessite des connexions fiables.
Par Application :
La Distribution d'Énergie Relie la Densité des Racks à la Demande ÉlectriqueLa distribution d'énergie représentait 47,81% de la taille du Marché des Matériaux en Cuivre et Électriques pour Centres de Données en 2026 et devrait progresser à un CAGR de 10,25% jusqu'en 2032. Une puissance de rack plus élevée se répercute en amont à travers les unités de distribution d'énergie, les chemins de barres, les appareillages de commutation, les transformateurs et les câbles d'alimentation. Cela fait de la distribution d'énergie l'application centrale pour les équipements à forte intensité en cuivre. Une charge de rack plus importante affecte les équipements à chaque étape entre le raccordement au réseau et le serveur. Il en résulte une demande continue pour des conducteurs de plus grande section et des équipements avec des calibres de courant plus élevés. La conformité à la NFPA 70 et à la norme IEC 60364 soutient également les exigences minimales pour la conception des conducteurs et des jeux de barres.
Les systèmes de secours électrique restent une application majeure car les opérateurs de colocation et hyperscale utilisent couramment des conceptions de redondance N+1 ou 2N. Ces systèmes nécessitent des conducteurs supplémentaires dans l'infrastructure d'alimentation sans interruption et de groupe électrogène. Les équipements de raccordement au réseau deviennent plus importants à mesure que les grands campus recherchent un accès dédié au niveau de la transmission. La mise à la terre et la liaison restent obligatoires dans tous les types d'installations et soutiennent la demande de conducteurs en cuivre. Les systèmes aériens préfabriqués combinent désormais des jeux de barres avec des tuyauteries de refroidissement liquide. Cette disposition rend les décisions électriques et de refroidissement plus interdépendantes que dans les conceptions antérieures de centres de données. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est donc influencé à la fois par les choix d'architecture d'alimentation et thermique.
Par Taille de Centre de Données :
Les Installations Hyperscale Définissent le Profil de la DemandeLes installations hyperscale détenaient 45,19% de la part de marché en 2026 et devraient progresser à un CAGR de 12,45% jusqu'en 2032. Ces installations sont les principaux utilisateurs de grands clusters d'entraînement IA et nécessitent une infrastructure étendue d'alimentation et de refroidissement. Un campus IA hyperscale peut nécessiter jusqu'à 50 000 tonnes métriques de cuivre, contre 5 000 à 15 000 tonnes métriques pour un centre de données conventionnel. Cette différence explique pourquoi un petit nombre de grands projets peut influencer les carnets de commandes des fournisseurs. Les projets hyperscale favorisent également les équipements standardisés et préfabriqués pouvant être installés rapidement dans plusieurs salles.
Les grands centres de données représentent une opportunité de rénovation significative à mesure qu'ils préparent les installations existantes aux charges de travail d'inférence IA. Ces projets peuvent ajouter des chemins de barres et un refroidissement liquide tout en conservant une grande partie de la structure du bâtiment d'origine. Les installations moyennes et petites soutiennent les déploiements distribués où les exigences de résidence des données favorisent la capacité de traitement locale. Cette demande est pertinente en Asie du Sud-Est, au Moyen-Orient et en Europe continentale. La Directive sur l'Efficacité Énergétique de l'Union Européenne impose des obligations de déclaration aux centres de données de plus de 500 kW. Les exigences de déclaration encouragent l'attention portée à l'efficacité énergétique et à l'infrastructure électrique à faible résistance. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données couvre à la fois la nouvelle construction hyperscale et les mises à niveau des capacités installées.
Par Type de Centre de Données :
Les Fournisseurs de Services Cloud Concentrent les AchatsLes fournisseurs de services cloud détenaient 44,60% de la part de marché en 2026 et devraient progresser à un CAGR de 11,72% jusqu'en 2032. Leurs vastes programmes de développement donnent à un nombre limité d'équipes d'approvisionnement une influence substantielle sur les spécifications, les délais de livraison et la qualification des fournisseurs. Ils achètent par l'intermédiaire de contractants en ingénierie, approvisionnement et construction ainsi que de distributeurs de matériaux. Leurs exigences deviennent souvent des spécifications de référence pour l'ensemble du secteur des centres de données. Les grandes commandes encouragent également les fournisseurs de câbles et d'équipements d'alimentation à ajouter des capacités dédiées. Cette concentration des achats soutient la standardisation des chemins de barres, des appareillages de commutation et des systèmes de refroidissement.
Les fournisseurs de colocation restent importants car les clients entreprises continuent de louer des capacités et les hyperscalers utilisent des installations en gros. Les centres de données d'entreprise et les sites edge mettent à niveau certaines salles avec des pods d'inférence IA. Ces mises à niveau nécessitent des unités de distribution d'énergie compactes, des jeux de barres et des équipements de refroidissement liquide. La norme ISO/IEC 22237 définit les exigences pour les installations et l'infrastructure des centres de données, y compris la conception de l'alimentation et du refroidissement. La norme soutient des spécifications cohérentes pour un ensemble diversifié d'opérateurs. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données sert donc à la fois la construction cloud centralisée et les mises à niveau distribuées. Cette combinaison élargit la demande même si les grands fournisseurs cloud conservent la plus grande influence d'achat.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 39,21% de la part de marché en 2026. La région concentre un grand nombre de campus d'entraînement IA dans le nord de la Virginie, le centre du Texas et le nord-ouest du Pacifique. Un centre de données à Chicago d'une valeur de construction de 500 millions USD a utilisé 2 177 tonnes métriques de cuivre. L'approvisionnement intérieur se développe à mesure que Prysmian Group a augmenté sa capacité de câbles de bâtiment au Texas et évalué des capacités supplémentaires en fil machine de cuivre. Les actions de la Commission Fédérale de Réglementation de l'Énergie sur les règles d'interconnexion pour les grandes charges restent importantes car elles affectent le moment où les campus peuvent être mis sous tension. Ces retards peuvent reporter les commandes de transformateurs, de câbles d'alimentation de réseau et d'appareillages de commutation. Les fournisseurs disposant d'une fabrication locale et de systèmes d'alimentation modulaires sont bien positionnés pour réduire le risque de livraison pour les promoteurs.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 10,89% jusqu'en 2032. Les investissements régionaux dans les centres de données ont atteint 11,6 milliards USD en 2025, l'accès à l'énergie remodelant la sélection des sites.[4] Johor a enregistré une augmentation de 53% de la capacité active des centres de données en 2025, tandis que Melbourne a enregistré une augmentation de 37%. Les opérateurs déplacent leurs investissements vers des zones disposant d'énergie disponible et de voies de développement plus claires. Le secteur des fils et câbles au Japon s'attend à ce que la demande des centres de données soutienne l'utilisation du fil de cuivre jusqu'à l'exercice 2030. La région fait également face à des pressions d'approvisionnement dues à la hausse des prix du cuivre et à une exposition variable aux importations. Les ajouts de capacité locale en feuille de cuivre et en matériaux spéciaux soutiennent les chaînes d'approvisionnement des serveurs IA et réduisent la dépendance aux sources externes.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste un important bassin de demande, soutenu par les investissements cumulatifs attendus dans les centres de données entre 2026 et 2031. La capacité des centres de données en Allemagne a atteint 2 980 MW en 2025, et les installations spécifiques à l'IA sont ciblées pour atteindre 2 020 MW d'ici 2030. Les exigences d'efficacité énergétique de l'Union Européenne et les critères de finance durable rendent les systèmes électriques efficaces et la traçabilité vérifiable des matériaux plus importants. Le Moyen-Orient et l'Afrique attirent des investissements grâce aux programmes d'IA souverains et aux politiques d'infrastructure numérique aux Émirats Arabes Unis et en Arabie Saoudite. L'Amérique du Sud reste plus modeste, le Brésil menant les investissements régionaux, mais le financement et la fiabilité du réseau contraignent les expansions à plus grande échelle. Ces conditions différentes signifient que les fournisseurs doivent combiner des plateformes de produits communes avec des approches locales en matière de réseau, de financement et de conformité.
Paysage Concurrentiel
Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est modérément consolidé en amont dans le raffinage et la production de fil machine de cuivre, mais il est fragmenté dans la fabrication d'équipements et l'intégration de systèmes. Prysmian Group et Nexans S.A. se font concurrence à travers la fabrication de câbles, les ajouts de capacité, les matières premières recyclées et un meilleur accès à l'approvisionnement en fil machine de cuivre. Prysmian Group a signé un accord de 10 ans avec Molex en juillet 2026 qui pourrait être valorisé à 5,5 milliards EUR (6,2 milliards USD). L'accord a été soutenu par 1,25 milliard EUR (1,41 milliard USD) d'investissement en capacité de fibre jusqu'en 2031. Il montre comment les fournisseurs recherchent des contrats à long terme avec les partenaires de la chaîne de valeur des centres de données. Nexans S.A. a également augmenté sa capacité de fabrication en Amérique du Nord par des acquisitions et des calendriers de production élargis.
Le recyclage devient un facteur concurrentiel plus visible à mesure que les acheteurs recherchent des matériaux à plus faible empreinte carbone et un approvisionnement plus sécurisé. Aurubis AG a mis en service son installation de Recyclage Complexe de Hambourg en juillet 2026, ajoutant une capacité de plus de 30 000 tonnes métriques de matériaux de recyclage complexe par an. Wieland Group a déclar 82,4% de contenu en matières premières recyclées pour l'exercice 2024/25 et s'est fixé un objectif supérieur à 90% d'ici 2030. Les fournisseurs peuvent utiliser ces éléments dans les appels d'offres où l'approvisionnement en matériaux à faible empreinte carbone est important. La certification ISO 50001 et les critères de la Taxonomie de l'Union Européenne deviennent des considérations d'approvisionnement significatives en Europe. Ces exigences favorisent les fournisseurs capables de documenter la gestion de l'énergie et la traçabilité des matériaux. Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données récompense donc à la fois l'échelle de production et les références crédibles en matière de durabilité.
Vertiv Holdings Co, Eaton Corporation plc, Schneider Electric SE, Siemens AG, ABB Ltd. et nVent Electric plc se font concurrence à travers des solutions intégrées d'alimentation, de refroidissement et de déploiement. Le lancement SmartRun de Vertiv Holdings Co en mars 2026 combinait jeu de barres, tuyauterie de refroidissement liquide, confinement et câblage dans une plateforme préfabriquée. Eaton Corporation plc et Siemens Energy ont annoncé un partenariat pour la construction simultanée de centres de données et la production d'énergie modulaire. Siemens AG s'est engagé à investir 285 millions USD en capacité aux États-Unis et 100 millions EUR (112,8 millions USD) en capacité d'appareillage de commutation en Allemagne pour répondre à la demande des centres de données IA. ABB Ltd. a déclaré une expansion à deux chiffres des commandes de centres de données en 2025, les centres de données contribuant à 7% du chiffre d'affaires. La concurrence est par conséquent centrée sur les conceptions intégrées, l'installation rapide et la capacité à prendre en charge les équipements IA haute densité.
Leaders du Secteur des Matériaux en Cuivre et Électriques pour Centres de Données
-
Nexans S.A.
-
Prysmian Group
-
LS Cable & System
-
Legrand SA
-
Vertiv Holdings Co
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux en Cuivre et Électriques pour Centres de Données Entreprises couvertes dans ce rapport
- Nexans S.A.
- Prysmian Group
- outhwire Company, LLC
- LS Cable & System
- Legrand SA
- Schneider Electric SE
- ABB Ltd.
- Wieland Group
- Aurubis AG
- Vertiv Holdings Co
- Eaton Corporation plc
- Siemens AG
- Delta Electronics, Inc.
- Rittal GmbH and Co. KG
- EAE Elektrik A.S.
- GE Vernova Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Mitsubishi Electric Corporation
- C and S Electric Limited
- Sumitomo Electric Industries, Ltd.
- Starline Holdings, LLC
- nVent Electric plc
- Chint Group Corporation
- Larsen and Toubro Limited
Développements industriels récents dans Marché des Matériaux en Cuivre et Électriques pour Centres de Données
- Octobre 2026 : JX Metals et Japan Steel Works ont annoncé un investissement conjoint de 10 milliards JPY (67 millions USD) pour augmenter de 50% la capacité de production d'alliage titane-cuivre par rapport aux niveaux de l'exercice 2026 d'ici l'exercice 2029, au service des connecteurs de serveurs IA où les charges thermiques élevées des GPU nécessitent des matériaux à stabilité thermique et conductivité supérieures.
- Octobre 2026 : Mitsui Metal Mining a annoncé sa troisième expansion de capacité de production de feuille de cuivre pour centres de données au cours de l'exercice 2026, accélérant la phase 2026-2028 d'un programme multi-phases en réponse à une demande dépassant les projections antérieures.
- Septembre 2026 : Prysmian Group et Rio Tinto ont réalisé le premier déploiement connu de câbles en aluminium à faible teneur en carbone fondus par anode inerte ELYSIS dans un centre de données Amazon en Ohio, démontrant une réduction du carbone au niveau des matières premières pour l'infrastructure électrique des centres de données.
- Août 2026 : Digital Shovel a achevé une livraison de chemin de barres de 493 MW pour IREN avant le calendrier prévu, concluant un partenariat établi en février 2024. L'infrastructure de chemin de barres soutient les centres de données d'informatique cloud IA et de minage de Bitcoin d'IREN alimentés entièrement par des énergies renouvelables.
Périmètre du Rapport Mondial sur le Marché des Matériaux en Cuivre et Électriques pour Centres de Données
Le marché des matériaux en cuivre et électriques pour centres de données englobe l'approvisionnement mondial, la fabrication et le déploiement de cuivre, d'aluminium et de matériaux conducteurs alternatifs conçus pour les infrastructures informatiques haute densité. Ce marché évalue la chaîne d'approvisionnement de bout en bout de composants spécialisés, notamment les câbles électriques, les jeux de barres, les fils machine en cuivre et les systèmes de mise à la terre, segmentés par application dans la distribution d'énergie, les systèmes de secours et les raccordements au réseau, afin de répondre aux besoins infrastructurels croissants de diverses installations petites, moyennes, grandes et hyperscale dans les opérations de colocation, de services cloud et d'entreprise.
Le Rapport sur le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est Segmenté par Type de Matériau (Cuivre, Aluminium et Autres Matériaux Conducteurs Électriques), Type de Produit (Câbles Électriques et Conducteurs, Jeux de Barres et Chemins de Barres, Fils Machine et Bandes en Cuivre, Connecteurs Électriques et Matériaux de Raccordement, et Autres Matériaux Électriques), Application (Distribution d'Énergie, Systèmes de Secours Électrique, Raccordement au Réseau et Infrastructure Électrique, Mise à la Terre et Liaison, et Autres Applications Électriques), Taille du Centre de Données (Petit, Moyen, Grand et Hyperscale), Type de Centre de Données (Colocation, Fournisseurs de Services Cloud [FSC], et Entreprise / Edge), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Cuivre |
| Aluminium |
| Autres Matériaux Conducteurs Électriques |
| Câbles Électriques et Conducteurs |
| Jeux de Barres et Chemins de Barres |
| Fils Machine et Bandes en Cuivre |
| Connecteurs Électriques et Matériaux de Raccordement |
| Autres Matériaux Électriques |
| Distribution d'Énergie |
| Systèmes de Secours Électrique |
| Raccordement au Réseau et Infrastructure Électrique |
| Mise à la Terre et Liaison |
| Autres Applications Électriques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de Services Cloud (FSC) |
| Entreprise / Edge |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Matériau | Cuivre | |
| Aluminium | ||
| Autres Matériaux Conducteurs Électriques | ||
| Par Type de Produit | Câbles Électriques et Conducteurs | |
| Jeux de Barres et Chemins de Barres | ||
| Fils Machine et Bandes en Cuivre | ||
| Connecteurs Électriques et Matériaux de Raccordement | ||
| Autres Matériaux Électriques | ||
| Par Application | Distribution d'Énergie | |
| Systèmes de Secours Électrique | ||
| Raccordement au Réseau et Infrastructure Électrique | ||
| Mise à la Terre et Liaison | ||
| Autres Applications Électriques | ||
| Par Taille de Centre de Données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par Type de Centre de Données | Colocation | |
| Fournisseurs de Services Cloud (FSC) | ||
| Entreprise / Edge | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Matériaux en Cuivre et Électriques pour Centres de Données ?
Le Marché des Matériaux en Cuivre et Électriques pour Centres de Données est évalué à 18,28 milliards USD en 2026 et devrait atteindre 31,35 milliards USD d'ici 2032 à un CAGR de 9,17%.
Pourquoi le cuivre est-il important dans les centres de données IA ?
Le cuivre est utilisé dans les câbles d'alimentation, les jeux de barres, les transformateurs, les appareillages de commutation, la mise à la terre et les équipements de refroidissement liquide. Les systèmes IA haute densité augmentent les exigences électriques et thermiques.
Quel matériau domine la demande en matériaux électriques pour centres de données ?
Le cuivre détenait une part de 79,12% en 2026 et devrait progresser à un CAGR de 10,12% jusqu'en 2032.
Quel type de centre de données présente la demande la plus forte en matériaux électriques ?
Les fournisseurs de services cloud détenaient une part de 44,60% en 2026 et devraient progresser à un CAGR de 11,72% jusqu'en 2032. Leurs vastes programmes de construction concentrent les achats.
Quelle région présente la demande la plus élevée en matériaux en cuivre et électriques pour centres de données ?
L'Amérique du Nord détenait une part de 39,21% en 2026 en raison de sa concentration de campus IA hyperscale et des investissements connexes en infrastructure électrique.
Quelle est la principale contrainte pesant sur la nouvelle infrastructure électrique des centres de données ?
Les retards de raccordement au réseau peuvent reporter la mise en service, ce qui diffère la demande de transformateurs, de câbles d'alimentation de réseau, d'appareillages de commutation et d'autres équipements orientés réseau.