
Marktgröße und Marktanteil für Kupfer und Elektromaterialien in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 20.22 Milliarden US-Dollar |
| Marktgröße (2032) | 31.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.17 % |
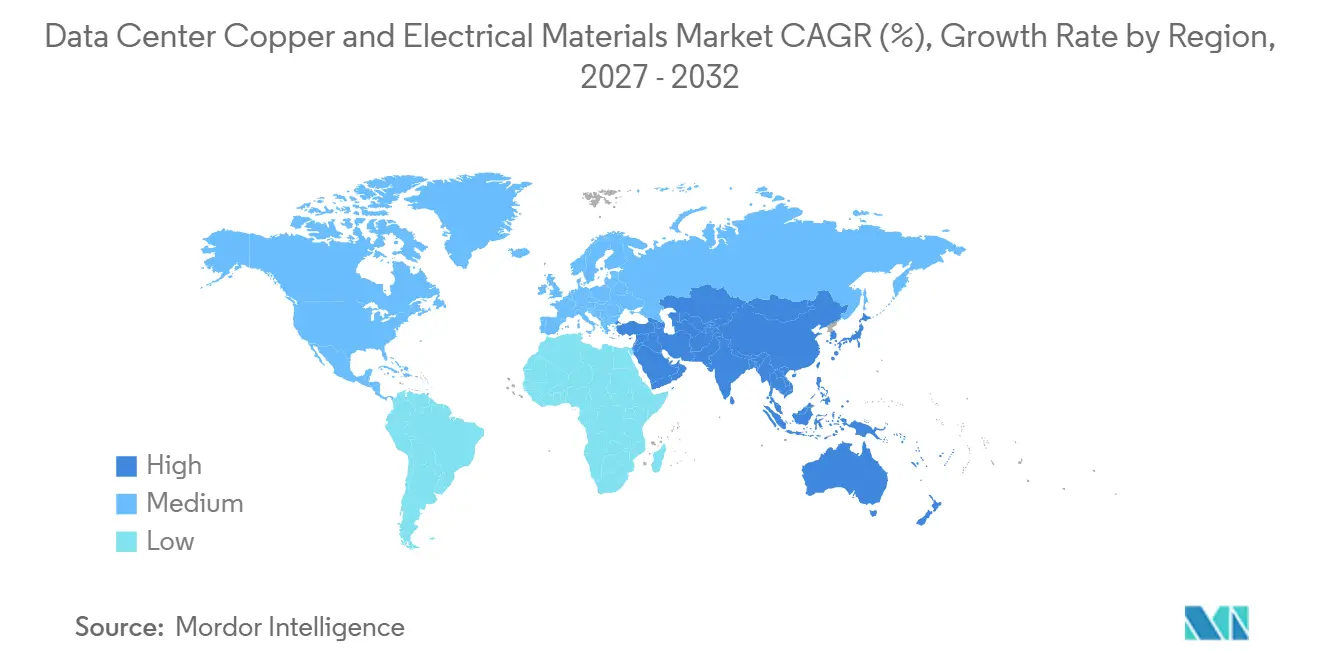
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
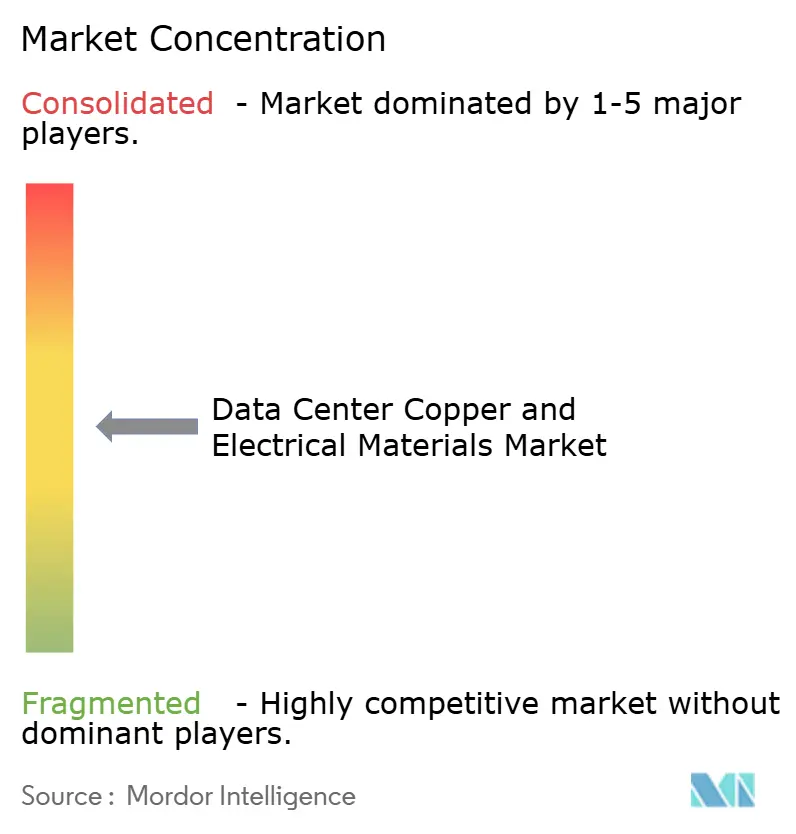
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupfer und Elektromaterialien in Rechenzentren von Mordor Intelligence
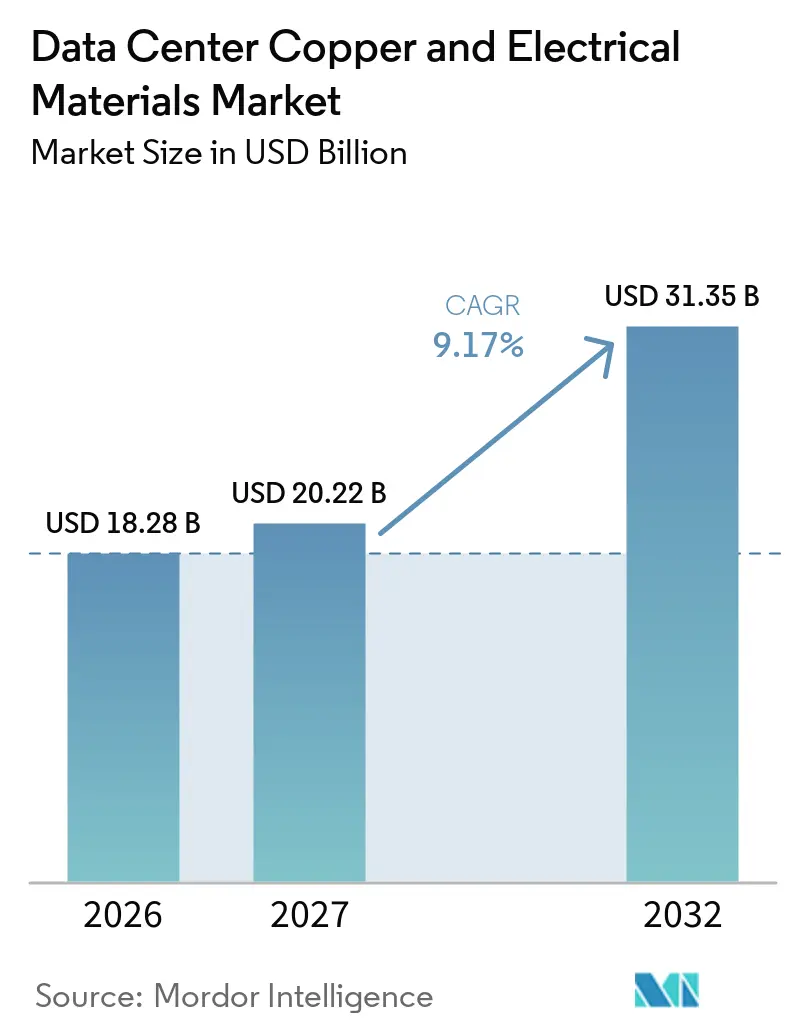
Die Marktgröße für Kupfer und Elektromaterialien in Rechenzentren wird voraussichtlich von 18,28 Milliarden USD im Jahr 2026 und 20,22 Milliarden USD im Jahr 2027 auf 31,35 Milliarden USD bis 2032 anwachsen, was einer CAGR von 9,17 % zwischen 2027 und 2032 entspricht. Der Markt für Kupfer und Elektromaterialien in Rechenzentren wird durch den raschen Ausbau KI-fokussierter Rechenkapazitäten gestützt, der höhere Anforderungen an Leiter, Stromversorgungsanlagen und Thermalsysteme stellt. Große Technologieunternehmen steigerten ihre Infrastrukturinvestitionen, da KI-Training und Inferenz-Workloads mehr Kapazität und höhere Rack-Leistung erforderten. Kupfer bleibt unverzichtbar in Kabeln, Sammelschienen, Transformatoren, Schaltanlagen, Kühlplatten und Netzanschlüssen, da diese Anwendungen elektrische und thermische Leistung bei hohen Stromstärken erfordern. Der Markt für Kupfer und Elektromaterialien in Rechenzentren profitiert zudem vom Übergang zu Flüssigkühlung und modularen Elektrosystemen, die Strom- und Wärmeausrüstung enger zusammenführen. Eine höhere Spannungsverteilung kann die Kupferintensität pro Rack langfristig reduzieren, doch das Tempo des Rechenzentrumsbaus dürfte die aggregierte Materialnachfrage aufrechterhalten.
Wesentliche Erkenntnisse des Berichts
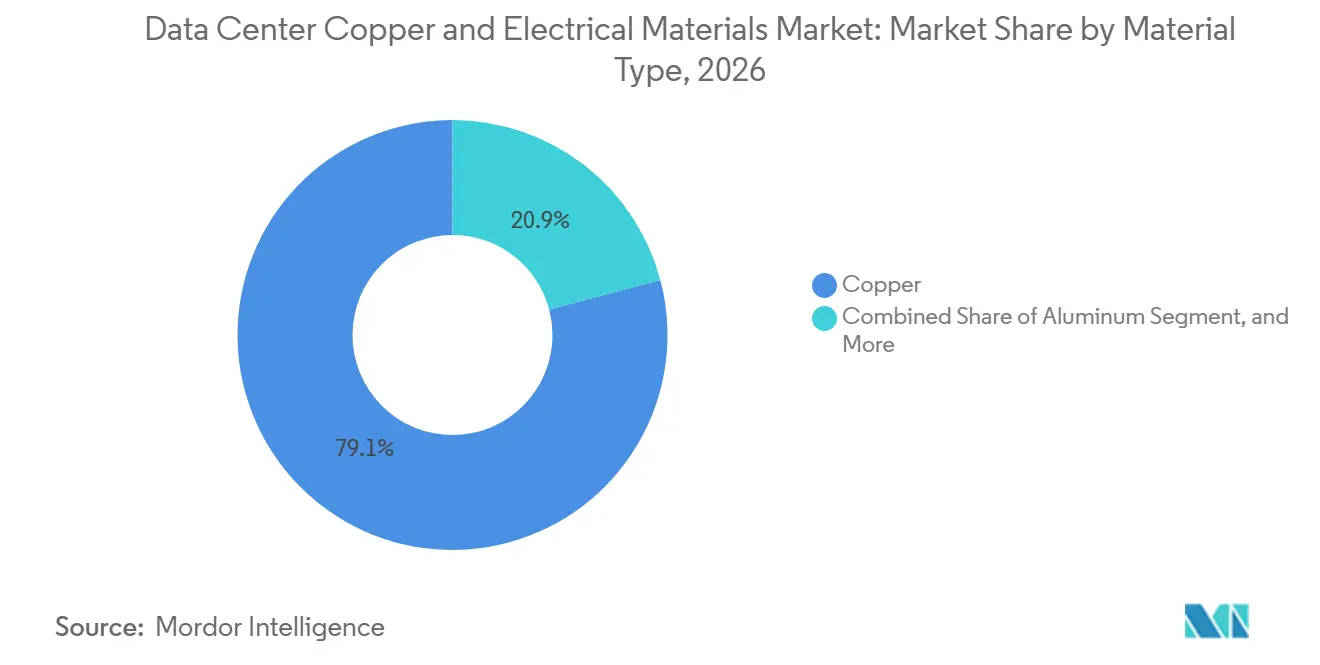
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Marktanteil von 79,12 % am Markt für Kupfer und Elektromaterialien in Rechenzentren und soll bis 2032 mit einer CAGR von 10,12 % wachsen.
- Nach Produkttyp hielten Elektrokabel und Leiter im Jahr 2026 einen Anteil von 42,54 %, während Sammelschienen und Sammelschienensysteme bis 2032 voraussichtlich mit einer CAGR von 11,02 % wachsen werden.
- Nach Anwendung entfiel auf die Stromverteilung im Jahr 2026 ein Anteil von 47,81 % an der Marktgröße für Kupfer und Elektromaterialien in Rechenzentren, und sie soll bis 2032 mit einer CAGR von 10,25 % wachsen.
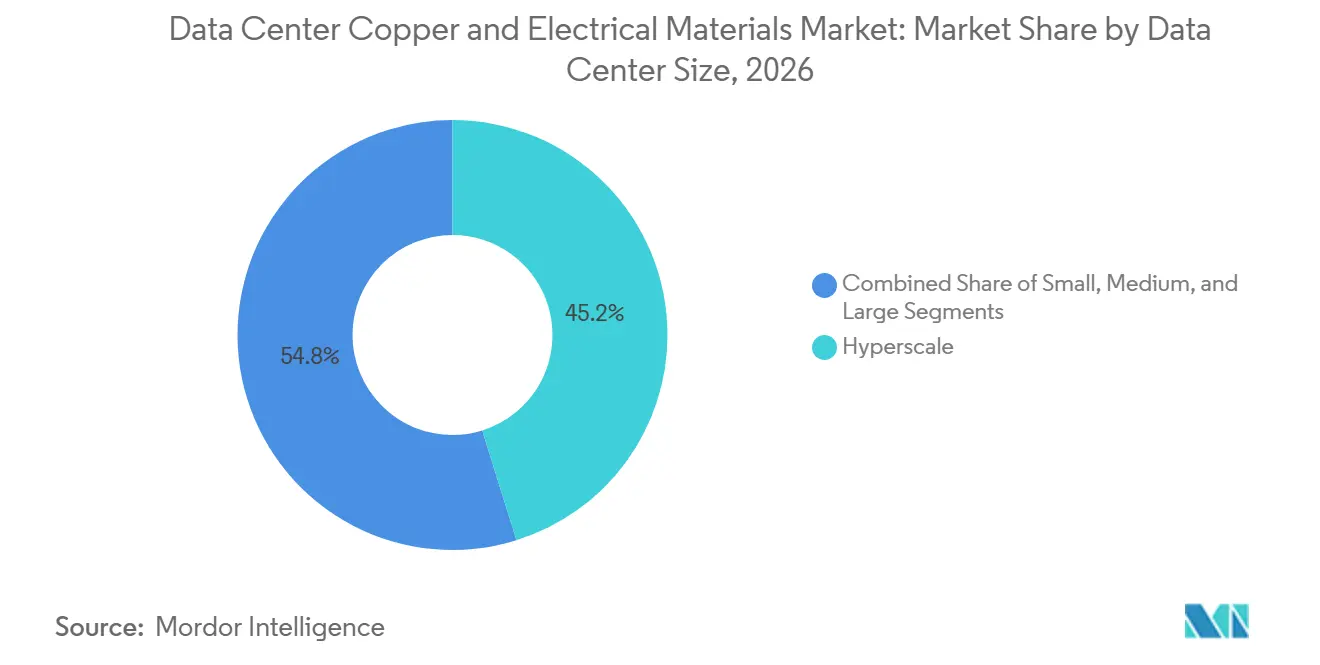
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 45,19 % und sollen bis 2032 mit einer CAGR von 12,45 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstleister im Jahr 2026 einen Anteil von 44,60 % und sollen bis 2032 mit einer CAGR von 11,72 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,21 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau von KI- und Hyperscale-Rechenzentren | +2.4% | Global, Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kupferintensität von KI-Strom- und Kühlarchitekturen | +1.8% | Global, am stärksten in den Vereinigten Staaten, China und Singapur | Mittelfristig (2–4 Jahre) |
| Flüssigkühlung und kupferintensives Wärmemanagement | +1.4% | Global, angeführt von Hyperscale-Clustern in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Rack-Leistungsdichte und Hochstrom-Verteilung | +1.1% | Global, konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Modulare Sammelschienensysteme und schnellere Rechenzentrumserrichtung | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Netzerweiterung für das Lastwachstum von Rechenzentren | +0.5% | Global, besonders ausgeprägt in den Vereinigten Staaten, der Europäischen Union, Indien und den Ländern des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von KI- und Hyperscale-Rechenzentren
KI-Infrastruktur steigert die Nachfrage nach Stromkabeln, Sammelschienen, Schaltanlagen, Transformatoren, Kühlbaugruppen und Netzausrüstung. Die Nachfrage von Rechenzentren nach Kabel- und Nicht-Kabel-Kupfer- und Aluminiummaterialien soll 2026 850–900 Kilotonnen erreichen und bis 2030 1.500 Kilotonnen übersteigen. Der Markt für Kupfer und Elektromaterialien in Rechenzentren profitiert davon, da ein Großteil dieses Materials außerhalb des Serverraums in der Stromversorgung, in Redundanzsystemen und in externen Verbindungen eingesetzt wird. Ein Rechenzentrum in Chicago im Wert von 500 Millionen USD verwendete 2.177 Tonnen Kupfer, also 27 Tonnen pro Megawatt. Planungs- und Netzengpässe verlängern die Bauzeitpläne, was einen mehrjährigen Beschaffungszyklus anstelle eines einmaligen Gerätekaufs schafft. Datenlokalisierungsanforderungen in den Vereinigten Staaten und Europa unterstützen ebenfalls den Aufbau neuer Kapazitäten näher an Nutzern und regulierten Workloads.
Kupferintensität von KI-Strom- und Kühlarchitekturen
Aufeinanderfolgende KI-Beschleunigersysteme benötigen mehr elektrische Eingangsleistung und müssen mehr Wärme aus einem kleineren physischen Raum abführen. NVIDIA erklärte, dass ein 1-MW-Rack bei 54 V Gleichstrom bis zu 200 Kilogramm Kupfersammelschiene erfordern könnte. Die Copper Development Association berichtete, dass moderne flüssiggekühlte Rechenzentren 20–40 Tonnen Kupfer pro Megawatt installierter Leistung verwenden. Dies macht das Leiterdesign zu einem zentralen Element der Projektabwicklung und nicht zu einer untergeordneten Elektrobeschaffungsentscheidung. Kupfer machte in der zitierten Bauanalyse weniger als 0,5 % der Investitionskosten eines Rechenzentrums aus, was den Einfluss von Metallpreisänderungen auf Projektspezifikationen begrenzt. Der Markt für Kupfer und Elektromaterialien in Rechenzentren weist daher ein anderes Nachfrageprofil auf als Endanwendungen, bei denen Rohstoffpreise Investitionen leichter verzögern.
Flüssigkühlung und kupferintensives Wärmemanagement
Flüssigkühlung fand im KI-Bereich breitere Anwendung, als die Wärmeabgabe die Kapazität vieler herkömmlicher luftgekühlter Designs überstieg. Kupfermanifolds, Rohrleitungen und Kühlplatten werden eingesetzt, weil ihre thermische Leistung für direkte Flüssigkühlsysteme geeignet ist.[1] Kupferkühlplatten mit rautenförmigen Stiftrippen erzielten in begutachteten Tests einen Chip-zu-Kühlmittel-Wärmewiderstand von 6,9 K/kW. Der Markt für Kupfer und Elektromaterialien in Rechenzentren gewinnt, da Kühlplatten von der Spezialanwendung in Standard-Hochdichte-Rack-Designs übergehen. Kühl- und Elektrobeschaffung werden auch durch vorgefertigte Überkopfmodule enger miteinander verknüpft. Zukünftige Hochleistungskonfigurationen erfordern Materialien, die elektrische Last und Wärme im gleichen Installationsplan bewältigen.
Steigende Rack-Leistungsdichte und Hochstrom-Verteilung
Die Rack-Leistungsanforderungen steigen schneller, als viele ältere Elektrolayouts bewältigen können. Das Uptime Institute stellte fest, dass 2025 jeder fünfte Betreiber Racks bei oder über 30 kW betrieb, ein Anstieg um 7 Prozentpunkte gegenüber 2023. Höhere Stromlasten steigern die Nachfrage nach Sammelschienensystemen, Stromverteilungseinheiten, Schaltanlagen und größeren Leitern. Das Elektrodesign muss zudem die Anforderungen der NFPA 70 und IEC 60364 für Leiterquerschnitte und Gerätebewertungen erfüllen. Diese Konformitätsfaktoren helfen, Spezifikationen für hochwertige Leiter aufrechtzuerhalten, auch wenn Betreiber auf höhere Spannungssysteme umsteigen. Der Markt für Kupfer und Elektromaterialien in Rechenzentren ist daher sowohl an die IT-Dichte als auch an verbindliche elektrische Sicherheitsanforderungen gebunden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Kupferpreisvolatilität und Beschaffungsunsicherheit | -1.4% | Global, verstärkt in Märkten des asiatisch-pazifischen Raums und des Golfkooperationsrats mit hoher Importabhängigkeit | Kurzfristig (≤ 2 Jahre) |
| Netzanschlussengpässe und Projektverzögerungen | -1.0% | Vorwiegend Nordamerika und Europa, zunehmend auch im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Substitution durch Aluminium, Glasfaser und höhere Spannungen | -0.7% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Vorlaufzeiten für Bergbau, Raffination und Genehmigungen | -0.5% | Globale Angebotseinschränkung, am ausgeprägtesten in den Vereinigten Staaten, Australien und der Demokratischen Republik Kongo | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität und Beschaffungsunsicherheit
Kupferpreisänderungen können die Preisgestaltung und Beschaffung von Elektropaketen erschweren. Die Kupferpreise an der London Metal Exchange überstiegen im Januar 2026 infolge von Minenunterbrechungen und Lagerumpositionierungen 14.500 USD pro Tonne.[2] Elektroinstallationsunternehmen sind stärker exponiert, wenn Verträge Festpreise haben, kupferintensive Ausrüstung aber lange Lieferzeiten aufweist. Der Markt für Kupfer und Elektromaterialien in Rechenzentren kann unter solchen Bedingungen längere Beschaffungszyklen für Sammelschienensysteme, Schaltanlagen und Kabelpakete erfahren. Projektteams können auch Risikorücklagen reduzieren, wenn die Volatilität anhält. Diese Belastungen sind besonders relevant, wo Importe einen großen Teil der Kupferversorgung ausmachen.
Netzanschlussengpässe und Projektverzögerungen
Verzögerungen beim Netzanschluss können den Zeitpunkt verschieben, zu dem ein fertiggestelltes Rechenzentrum die abschließende Elektroinstallation benötigt. Amazon Web Services erklärte, dass europäische Übertragungsanschlüsse bis zu 7 Jahre dauern können, während ein Rechenzentrum in 2 Jahren errichtet werden kann. Die Federal Energy Regulatory Commission erließ im Juni 2026 Aufforderungen zur Stellungnahme an 6 regionale Netzbetreiber bezüglich der Regeln für die Einspeisung großer Lasten. Verzögerte Inbetriebnahmen verschieben Bestellungen für Transformatoren, Versorgungszuleitungskabel und Anschlussschaltanlagen. Die Einschränkung ist in Nordamerika und Europa am stärksten ausgeprägt, tritt aber auch in schnell wachsenden asiatischen Knotenpunkten auf. Der Markt für Kupfer und Elektromaterialien in Rechenzentren bleibt exponiert, da neue Kapazitäten erst in Betrieb gehen können, wenn die Netzinfrastruktur verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kupfer behält strukturelle Vorrangstellung in allen AnwendungenKupfer hielt im Jahr 2026 einen Marktanteil von 79,12 % am Markt für Kupfer und Elektromaterialien in Rechenzentren und soll bis 2032 mit einer CAGR von 10,12 % wachsen. Seine Position spiegelt seinen Einsatz in Stromkabeln, Sammelschienen, Schaltanlagen, Transformatoren, Erdungsleitern und Kühlbaugruppen wider. Kupfer hat sowohl elektrische als auch thermische Funktionen, was eine vollständige Substitution in Hochstromgeräten erschwert. Die International Copper Association stellte fest, dass der Kupfergehalt über die jüngsten Server-Rack-Generationen hinweg gestiegen ist, wobei Kühlsysteme einen Großteil des Anstiegs ausmachen. Hochdichtes Computing erzeugt daher Nachfrage in mehr als einer Gerätekategorie. Diese breite Verwendung begrenzt die Fähigkeit einer einzelnen Technologieänderung, Kupfer in einer gesamten Anlage zu ersetzen.
Eine höhere Spannungsverteilung kann die Leitermasse für eine gegebene Last reduzieren, beseitigt jedoch nicht den Bedarf an Kupfer in kritischen Systemen. Aluminium kann in ausgewählten Kabel- und strukturellen Elektroanwendungen eingesetzt werden, insbesondere dort, wo Gewicht oder Kohlenstoffintensität wichtig sind. Prysmian und Rio Tinto setzten im September 2026 kohlenstoffarme Aluminiumkabel in einem Amazon-Rechenzentrum in Ohio ein. Dieser Schritt zeigt, dass Betreiber in geeigneten Anwendungen nach kohlenstoffärmeren Materialien suchen. Kupfer bleibt bevorzugt in Kühlplatten, Sammelschienen-Abgängen und Hochstrom-Schaltanlagen, wo die Leistungsanforderungen anspruchsvoll sind. JX Metals und Japan Steel Works kündigten zudem eine Investition von 10 Milliarden JPY (67 Millionen USD) an, um die Kapazität für Titan-Kupfer-Legierungen bis zum Geschäftsjahr 2029 um 50 % für KI-Server-Steckverbinder zu erhöhen. Die Investition unterstützt die anhaltende Rolle spezialisierter Kupfermaterialien in fortschrittlichen Servergeräten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Sammelschienen und Sammelschienensysteme unterstützen schnellere ErrichtungElektrokabel und Leiter hielten im Jahr 2026 einen Marktanteil von 42,54 %. Sie bleiben das wichtigste stromführende Medium in Anlagen, von Versorgungsanschlüssen bis zur Rack-Ebenen-Verteilung. Sammelschienen und Sammelschienensysteme sollen bis 2032 mit einer CAGR von 11,02 % wachsen. Ihr Wachstum folgt dem Übergang von festen Stromkreis-Fernleistungsverteilerlayouts zu modularen Überkopfsystemen. Live-Abgangeinheiten ermöglichen es Betreibern, Stromlayouts ohne umfangreiche Abschaltungen anzupassen. Diese Funktion ist in Rechenzentrumsräumen wertvoll, die wechselnde KI-Rack-Konfigurationen aufnehmen müssen.
Sammelschienensysteme können den Bau auch vereinfachen, indem sie die Feldverkabelung reduzieren und eine wiederholbarere Installation unterstützen. Vertiv stellte im März 2026 sein vorgefertigtes SmartRun-Überkopfportfolio vor, das Stromsammelschienen, Flüssigkühlrohrleitungen, Containment und Netzwerkkabel kombiniert.[3] Das System wurde für eine Bereitstellung von mehr als 1 MW pro Tag mit einer Installationsmannschaft konzipiert. Prysmian eröffnete im April 2026 ein 31.680 Quadratmeter großes Kupfer-Gebäudekabelwerk in McKinney, Texas. Die vorgelagerte Stab- und Bandversorgung bleibt wichtig, da diese Produkte die Kabel- und Sammelschienenfertigung speisen. Steckverbinder und Anschlüsse gewinnen ebenfalls an Bedeutung, da jedes Rack mehr Strom führt und zuverlässige Verbindungen erfordert.
Nach Anwendung:
Stromverteilung verknüpft Rack-Dichte mit ElektrobedarfDie Stromverteilung machte im Jahr 2026 47,81 % der Marktgröße für Kupfer und Elektromaterialien in Rechenzentren aus und soll bis 2032 mit einer CAGR von 10,25 % wachsen. Höhere Rack-Leistung wirkt sich vorgelagert auf Stromverteilungseinheiten, Sammelschienensysteme, Schaltanlagen, Transformatoren und Zuleitungskabel aus. Dies macht die Stromverteilung zur zentralen Anwendung für kupferintensive Ausrüstung. Eine höhere Rack-Last beeinflusst Geräte auf jeder Stufe zwischen dem Versorgungsanschluss und dem Server. Das Ergebnis ist eine anhaltende Nachfrage nach größeren Leitern und Geräten mit höheren Stromstärken. Die Einhaltung von NFPA 70 und IEC 60364 unterstützt zudem Mindestanforderungen für Leiter- und Sammelschienenkonstruktionen.
Stromversorgungssysteme bleiben eine wichtige Anwendung, da Colocation- und Hyperscale-Betreiber üblicherweise N+1- oder 2N-Redundanzdesigns verwenden. Diese Systeme erfordern zusätzliche Leiter in der unterbrechungsfreien Stromversorgung und in der Generatorinfrastruktur. Netzanschlussausrüstung wird wichtiger, da größere Campusse dedizierten Zugang auf Übertragungsebene anstreben. Erdung und Potenzialausgleich bleiben über alle Anlagentypen hinweg obligatorisch und stützen die Nachfrage nach Kupferleitern. Vorgefertigte Überkopfsysteme kombinieren nun Sammelschienen mit Flüssigkühlrohrleitungen. Diese Anordnung macht Elektro- und Kühlentscheidungen stärker voneinander abhängig als bei früheren Rechenzentrumsentwürfen. Der Markt für Kupfer und Elektromaterialien in Rechenzentren wird daher sowohl von der Stromversorgung als auch von der Thermalarchitektur beeinflusst.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen bestimmen das NachfrageprofilHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 45,19 % und sollen bis 2032 mit einer CAGR von 12,45 % wachsen. Diese Einrichtungen sind die Hauptnutzer großer KI-Trainingscluster und benötigen umfangreiche Strom- und Kühlinfrastruktur. Ein Hyperscale-KI-Campus kann bis zu 50.000 Tonnen Kupfer erfordern, verglichen mit 5.000–15.000 Tonnen für ein herkömmliches Rechenzentrum. Dieser Unterschied erklärt, warum eine kleine Anzahl großer Projekte die Auftragsbücher der Lieferanten beeinflussen kann. Hyperscale-Projekte bevorzugen auch standardisierte, vorgefertigte Ausrüstung, die schnell in mehreren Hallen installiert werden kann.
Große Rechenzentren stellen eine erhebliche Nachrüstungsmöglichkeit dar, da sie bestehende Einrichtungen für KI-Inferenz-Workloads vorbereiten. Diese Projekte können Sammelschienensysteme und Flüssigkühlung hinzufügen, während ein Großteil der ursprünglichen Gebäudestruktur erhalten bleibt. Mittelgroße und kleine Einrichtungen unterstützen verteilte Bereitstellungen, bei denen Datenspeicherungsanforderungen lokale Verarbeitungskapazitäten begünstigen. Eine solche Nachfrage ist in Südostasien, dem Nahen Osten und Kontinentaleuropa relevant. Die Energieeffizienzrichtlinie der Europäischen Union schreibt Berichtspflichten für Rechenzentren über 500 kW vor. Berichtspflichten fördern die Aufmerksamkeit für Energieeffizienz und widerstandsarme Elektroinfrastruktur. Der Markt für Kupfer und Elektromaterialien in Rechenzentren umfasst sowohl neue Hyperscale-Bauten als auch Upgrades installierter Kapazitäten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Cloud-Dienstleister konzentrieren die BeschaffungCloud-Dienstleister hielten im Jahr 2026 einen Marktanteil von 44,60 % und sollen bis 2032 mit einer CAGR von 11,72 % wachsen. Ihre umfangreichen Entwicklungsprogramme verleihen einer begrenzten Anzahl von Beschaffungsteams erheblichen Einfluss auf Spezifikationen, Lieferzeiten und Lieferantenqualifizierung. Sie kaufen über Ingenieur-, Beschaffungs- und Bauunternehmen sowie Materialvertriebshändler. Ihre Anforderungen werden oft zu Referenzspezifikationen für den breiteren Rechenzentrumsektor. Große Aufträge ermutigen auch Kabel- und Stromausrüstungslieferanten, dedizierte Kapazitäten hinzuzufügen. Diese Beschaffungskonzentration unterstützt die Standardisierung bei Sammelschienensystemen, Schaltanlagen und Kühlsystemen.
Colocation-Anbieter bleiben bedeutend, da Unternehmenskunden weiterhin Kapazitäten mieten und Hyperscaler Großhandelseinrichtungen nutzen. Unternehmensrechenzentren und Edge-Standorte rüsten ausgewählte Hallen mit KI-Inferenz-Pods auf. Diese Upgrades erfordern kompakte Stromverteilungseinheiten, Sammelschienen und Flüssigkühlausrüstung. ISO/IEC 22237 legt Anforderungen für Rechenzentrumseeinrichtungen und -infrastruktur fest, einschließlich Strom- und Kühldesign. Der Standard unterstützt konsistente Spezifikationen für eine vielfältige Gruppe von Betreibern. Der Markt für Kupfer und Elektromaterialien in Rechenzentren bedient daher zentralisierten Cloud-Bau neben verteilten Upgrades. Diese Mischung verbreitert die Nachfrage, auch wenn große Cloud-Anbieter den größten Einkaufseinfluss behalten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,21 %. Die Region weist eine hohe Konzentration von KI-Trainingscampussen in Northern Virginia, Zentraltexas und dem pazifischen Nordwesten auf. Ein Rechenzentrum in Chicago mit einem Bauwert von 500 Millionen USD verwendete 2.177 Tonnen Kupfer. Das inländische Angebot wird ausgebaut, da Prysmian die Kapazität für Gebäudekabel in Texas erhöhte und zusätzliche Kupferstabkapazitäten prüfte. FERC-Maßnahmen zu den Regeln für die Einspeisung großer Lasten bleiben wichtig, da sie beeinflussen, wann Campusse in Betrieb genommen werden können. Diese Verzögerungen können Bestellungen für netzseitige Transformatoren, Kabel und Schaltanlagen verschieben. Lieferanten mit lokaler Fertigung und modularen Stromsystemen sind gut positioniert, um das Lieferrisiko für Entwickler zu reduzieren.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 10,89 % wachsen. Die regionalen Rechenzentrumsinvestitionen erreichten 2025 11,6 Milliarden USD, da der Stromzugang die Standortwahl neu gestaltete.[4] Johor verzeichnete 2025 einen Anstieg der aktiven Rechenzentrumskapazität um 53 %, während Melbourne einen Anstieg von 37 % verzeichnete. Betreiber verlagern Investitionen in Gebiete mit verfügbarer Stromversorgung und klareren Entwicklungswegen. Japans Kabel- und Drahtsektor erwartet, dass die Nachfrage von Rechenzentren die Verwendung von Kupferdraht bis zum Geschäftsjahr 2030 stützen wird. Die Region steht auch unter Beschaffungsdruck durch höhere Kupferpreise und unterschiedliche Importabhängigkeit. Lokale Kapazitätserweiterungen bei Kupferfolie und Spezialmaterialien unterstützen KI-Server-Lieferketten und reduzieren die Abhängigkeit von externen Quellen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt ein wichtiger Nachfragepool, gestützt durch kumulierte Rechenzentrumsinvestitionen, die zwischen 2026 und 2031 erwartet werden. Deutschlands Rechenzentrumskapazität erreichte 2025 2.980 MW, und KI-spezifische Einrichtungen sollen bis 2030 2.020 MW erreichen. Die EU-Energieeffizienzanforderungen und Kriterien für nachhaltige Finanzierung machen effiziente Elektrosysteme und nachweisbare Materialbeschaffung wichtiger. Der Nahe Osten und Afrika zieht Investitionen durch souveräne KI-Programme und Digitalinfrastrukturpolitiken in den Vereinigten Arabischen Emiraten und Saudi-Arabien an. Südamerika bleibt kleiner, wobei Brasilien die regionalen Investitionen anführt, aber Finanzierung und Netzzuverlässigkeit größere Expansionen einschränken. Diese unterschiedlichen Bedingungen bedeuten, dass Lieferanten gemeinsame Produktplattformen mit lokalen Netz-, Finanzierungs- und Compliance-Ansätzen kombinieren müssen.
Wettbewerbslandschaft
Der Markt für Kupfer und Elektromaterialien in Rechenzentren ist in der vorgelagerten Raffination und Kupferstabproduktion mäßig konsolidiert, aber in der Gerätefertigung und Systemintegration fragmentiert. Prysmian und Nexans konkurrieren durch Kabelfertigung, Kapazitätserweiterungen, recycelte Einsatzstoffe und besseren Zugang zur Kupferstabversorgung. Prysmian unterzeichnete im Juli 2026 eine 10-Jahres-Vereinbarung mit Molex, die auf 5,5 Milliarden EUR (6,2 Milliarden USD) geschätzt werden könnte. Die Vereinbarung wurde durch 1,25 Milliarden EUR (1,41 Milliarden USD) an Glasfaserkapazitätsinvestitionen bis 2031 unterstützt. Sie zeigt, wie Lieferanten langfristige Verträge mit Partnern in der Rechenzentrums-Wertschöpfungskette anstreben. Nexans hat auch die nordamerikanische Fertigungskapazität durch Akquisitionen und erweiterte Produktionspläne erhöht.
Recycling wird zu einem sichtbareren Wettbewerbsfaktor, da Käufer kohlenstoffärmere Materialien und eine sicherere Versorgung anstreben. Aurubis nahm im Juli 2026 seine Anlage für komplexes Recycling in Hamburg in Betrieb und fügte Kapazitäten für mehr als 30.000 Tonnen komplexer Recyclingmaterialien pro Jahr hinzu. Wieland berichtete im Geschäftsjahr 2024/25 von einem Recyclinganteil von 82,4 % bei den Rohstoffen und setzte sich ein Ziel von über 90 % bis 2030. Lieferanten können diese Nachweise in Ausschreibungen nutzen, bei denen kohlenstoffarme Materialbeschaffung wichtig ist. ISO-50001-Zertifizierung und EU-Taxonomiekriterien werden in Europa zu bedeutsamen Beschaffungserwägungen. Diese Anforderungen begünstigen Lieferanten, die Energiemanagement und Materialrückverfolgbarkeit dokumentieren können. Der Markt für Kupfer und Elektromaterialien in Rechenzentren belohnt daher sowohl Produktionsmaßstab als auch glaubwürdige Nachhaltigkeitsnachweise.
Vertiv, Eaton, Schneider Electric, Siemens, ABB und nVent konkurrieren durch integrierte Strom-, Kühl- und Bereitstellungslösungen. Vertivs SmartRun-Einführung im März 2026 kombinierte Sammelschienen, Flüssigkühlrohrleitungen, Containment und Verkabelung in einer vorgefertigten Plattform. Eaton und Siemens Energy kündigten eine Partnerschaft für den gleichzeitigen Rechenzentrumsbau und modulare Stromerzeugung an. Siemens verpflichtete sich zu 285 Millionen USD an Kapazitäten in den Vereinigten Staaten und 100 Millionen EUR (112,8 Millionen USD) an Schaltanlagenkapazitäten in Deutschland für die Nachfrage von KI-Rechenzentren. ABB berichtete im Jahr 2025 von einem zweistelligen Wachstum bei Rechenzentrumsaufträgen, wobei Rechenzentren 7 % des Umsatzes ausmachten. Der Wettbewerb konzentriert sich daher auf integrierte Designs, schnelle Installation und die Fähigkeit, hochdichte KI-Ausrüstung zu unterstützen.
Branchenführer im Markt für Kupfer und Elektromaterialien in Rechenzentren
-
Nexans S.A.
-
Prysmian Group
-
LS Cable & System
-
Legrand SA
-
Vertiv Holdings Co
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kupfer und Elektromaterialien in Rechenzentren Unternehmen in diesem Bericht
- Nexans S.A.
- Prysmian Group
- outhwire Company, LLC
- LS Cable & System
- Legrand SA
- Schneider Electric SE
- ABB Ltd.
- Wieland Group
- Aurubis AG
- Vertiv Holdings Co
- Eaton Corporation plc
- Siemens AG
- Delta Electronics, Inc.
- Rittal GmbH and Co. KG
- EAE Elektrik A.S.
- GE Vernova Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Mitsubishi Electric Corporation
- C and S Electric Limited
- Sumitomo Electric Industries, Ltd.
- Starline Holdings, LLC
- nVent Electric plc
- Chint Group Corporation
- Larsen and Toubro Limited
Neueste Industrielle Entwicklungen in Markt für Kupfer und Elektromaterialien in Rechenzentren
- Oktober 2026: JX Metals und Japan Steel Works kündigten eine gemeinsame Investition von 10 Milliarden JPY (67 Millionen USD) an, um die Produktionskapazität für Titan-Kupfer-Legierungen bis zum Geschäftsjahr 2029 gegenüber dem Geschäftsjahr 2026 um 50 % zu erweitern, für KI-Server-Steckverbinder, bei denen hohe GPU-Wärmelasten Materialien mit überlegener thermischer Stabilität und Leitfähigkeit erfordern.
- Oktober 2026: Mitsui Metal Mining kündigte seine dritte Produktionskapazitätserweiterung für Kupferfolie für Rechenzentren im Geschäftsjahr 2026 an und beschleunigte damit die Phase 2026–2028 eines mehrstufigen Programms als Reaktion auf eine die früheren Prognosen übersteigende Nachfrage.
- September 2026: Prysmian Group und Rio Tinto schlossen den ersten bekannten Einsatz von ELYSIS-Inertanoden-geschmolzenen kohlenstoffarmen Aluminiumkabeln in einem Amazon-Rechenzentrum in Ohio ab und demonstrierten damit eine Kohlenstoffreduzierung auf Rohstoffebene für die elektrische Infrastruktur von Rechenzentren.
- August 2026: Digital Shovel schloss eine 493-MW-Sammelschienen-Lieferung für IREN vorzeitig ab und beendete damit eine im Februar 2024 begründete Partnerschaft. Die Sammelschienen-Infrastruktur unterstützt IRENs KI-Cloud-Computing- und Bitcoin-Mining-Rechenzentren, die vollständig mit erneuerbarer Energie betrieben werden.
Berichtsumfang des globalen Marktes für Kupfer und Elektromaterialien in Rechenzentren
Der Markt für Kupfer und Elektromaterialien in Rechenzentren umfasst die globale Beschaffung, Fertigung und Bereitstellung von Kupfer, Aluminium und alternativen leitfähigen Materialien, die für hochdichte Recheninfrastruktur entwickelt wurden. Dieser Markt bewertet die durchgängige Lieferkette spezialisierter Komponenten, einschließlich Elektrokabel, Sammelschienen, Kupferstäbe und Erdungssysteme, segmentiert nach Anwendung in Stromverteilung, Sicherungssysteme und Netzanschlüsse, um den steigenden Infrastrukturbedarf verschiedener kleiner, mittelgroßer, großer und Hyperscale-Einrichtungen in Colocation-, Cloud-Dienst- und Unternehmensbetrieben zu decken.
Der Marktbericht für Kupfer und Elektromaterialien in Rechenzentren ist segmentiert nach Materialtyp (Kupfer, Aluminium und andere elektrisch leitfähige Materialien), Produkttyp (Elektrokabel und Leiter, Sammelschienen und Sammelschienensysteme, Kupferstäbe und -bänder, elektrische Steckverbinder und Anschlussmaterialien sowie andere Elektromaterialien), Anwendung (Stromverteilung, Stromversorgungssysteme, Netzanschluss und elektrische Infrastruktur, Erdung und Potenzialausgleich sowie andere elektrische Anwendungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstleister [CSPs] und Enterprise/Edge) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kupfer |
| Aluminium |
| Andere elektrisch leitfähige Materialien |
| Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme |
| Kupferstäbe und -bänder |
| Elektrische Steckverbinder und Anschlussmaterialien |
| Andere Elektromaterialien |
| Stromverteilung |
| Stromversorgungssysteme |
| Netzanschluss und elektrische Infrastruktur |
| Erdung und Potenzialausgleich |
| Andere elektrische Anwendungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister (CSPs) |
| Enterprise / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Kupfer | |
| Aluminium | ||
| Andere elektrisch leitfähige Materialien | ||
| Nach Produkttyp | Elektrokabel und Leiter | |
| Sammelschienen und Sammelschienensysteme | ||
| Kupferstäbe und -bänder | ||
| Elektrische Steckverbinder und Anschlussmaterialien | ||
| Andere Elektromaterialien | ||
| Nach Anwendung | Stromverteilung | |
| Stromversorgungssysteme | ||
| Netzanschluss und elektrische Infrastruktur | ||
| Erdung und Potenzialausgleich | ||
| Andere elektrische Anwendungen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstleister (CSPs) | ||
| Enterprise / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kupfer und Elektromaterialien in Rechenzentren?
Der Markt für Kupfer und Elektromaterialien in Rechenzentren wird im Jahr 2026 auf 18,28 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 9,17 % einen Wert von 31,35 Milliarden USD erreichen.
Warum ist Kupfer in KI-Rechenzentren wichtig?
Kupfer wird in Stromkabeln, Sammelschienen, Transformatoren, Schaltanlagen, Erdung und Flüssigkühlausrüstung eingesetzt. Hochdichte KI-Systeme erhöhen die elektrischen und thermischen Anforderungen.
Welches Material führt die Nachfrage nach Elektromaterialien in Rechenzentren an?
Kupfer hielt im Jahr 2026 einen Anteil von 79,12 % und soll bis 2032 mit einer CAGR von 10,12 % wachsen.
Welcher Rechenzentrumstyp hat die stärkste Nachfrage nach Elektromaterialien?
Cloud-Dienstleister hielten im Jahr 2026 einen Anteil von 44,60 % und sollen bis 2032 mit einer CAGR von 11,72 % wachsen. Ihre umfangreichen Bauprogramme konzentrieren die Beschaffung.
Welche Region hat die höchste Nachfrage nach Kupfer und Elektromaterialien für Rechenzentren?
Nordamerika hielt im Jahr 2026 einen Anteil von 39,21 % aufgrund seiner Konzentration von Hyperscale-KI-Campussen und damit verbundenen Investitionen in die elektrische Infrastruktur.
Was ist die Haupteinschränkung für neue elektrische Infrastruktur in Rechenzentren?
Netzanschlussverzögerungen können die Inbetriebnahme verschieben, was die Nachfrage nach Transformatoren, Zuleitungskabeln, Schaltanlagen und anderer netzseitiger Ausrüstung verzögert.