
データセンター銅および電気材料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 20.22 十億米ドル |
| 市場規模 (2032) | 31.35 十億米ドル |
| 成長率 (2027 - 2032) | 9.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター銅および電気材料市場分析
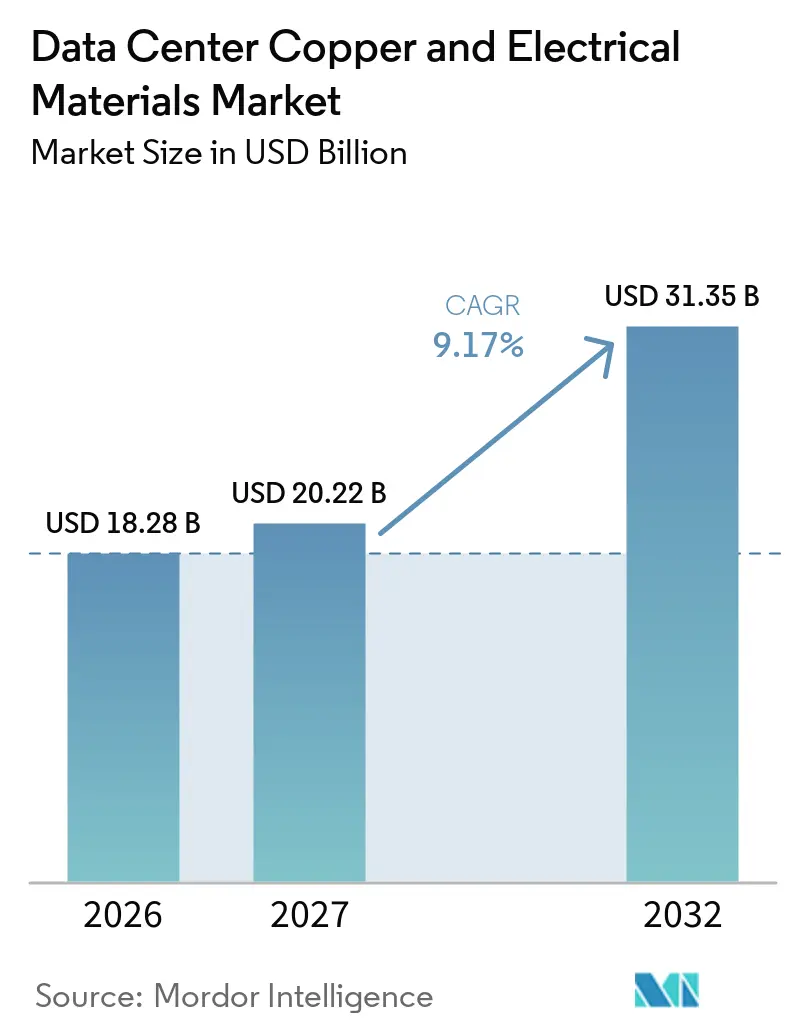
データセンター銅および電気材料市場規模は、2026年の18.28 ビリオン 米ドルおよび2027年の20.22 ビリオン 米ドルから、2032年までに31.35 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 9.17%を記録する見込みです。データセンター銅および電気材料市場は、AIに特化したコンピューティング能力の急速な整備によって支えられており、これにより導体、電力機器、および熱管理システムへの需要が高まっています。大手テクノロジー企業は、AIのトレーニングおよび推論ワークロードがより多くの容量と高いラック電力を必要とするにつれて、インフラ投資を拡大しました。銅は、ケーブル、ブスバー、変圧器、開閉装置、コールドプレート、およびグリッド接続において不可欠であり続けています。これらの用途では、高電流レベルでの電気的・熱的性能が求められるためです。データセンター銅および電気材料市場はまた、液体冷却およびモジュール式電気システムへのシフトからも恩恵を受けており、これにより電力機器と熱管理機器がより密接に連携するようになっています。高電圧配電は長期的にラックあたりの銅使用量を削減する可能性がありますが、データセンター建設のペースにより、材料需要の総量は維持されると予想されます。
レポートの主要ポイント
- 材料タイプ別では、銅が2026年のデータセンター銅および電気材料市場シェアの79.12%を占め、2032年にかけてCAGR 10.12%で拡大する見込みです。
- 製品タイプ別では、電気ケーブルおよび導体が2026年に42.54%のシェアを占め、ブスバーおよびブスウェイは2032年にかけてCAGR 11.02%で拡大する見込みです。
- 用途別では、電力配電が2026年のデータセンター銅および電気材料市場規模の47.81%を占め、2032年にかけてCAGR 10.25%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年に45.19%のシェアを占め、2032年にかけてCAGR 12.45%で拡大する見込です。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に44.60%のシェアを占め、2032年にかけてCAGR 11.72%で拡大する見込みです。
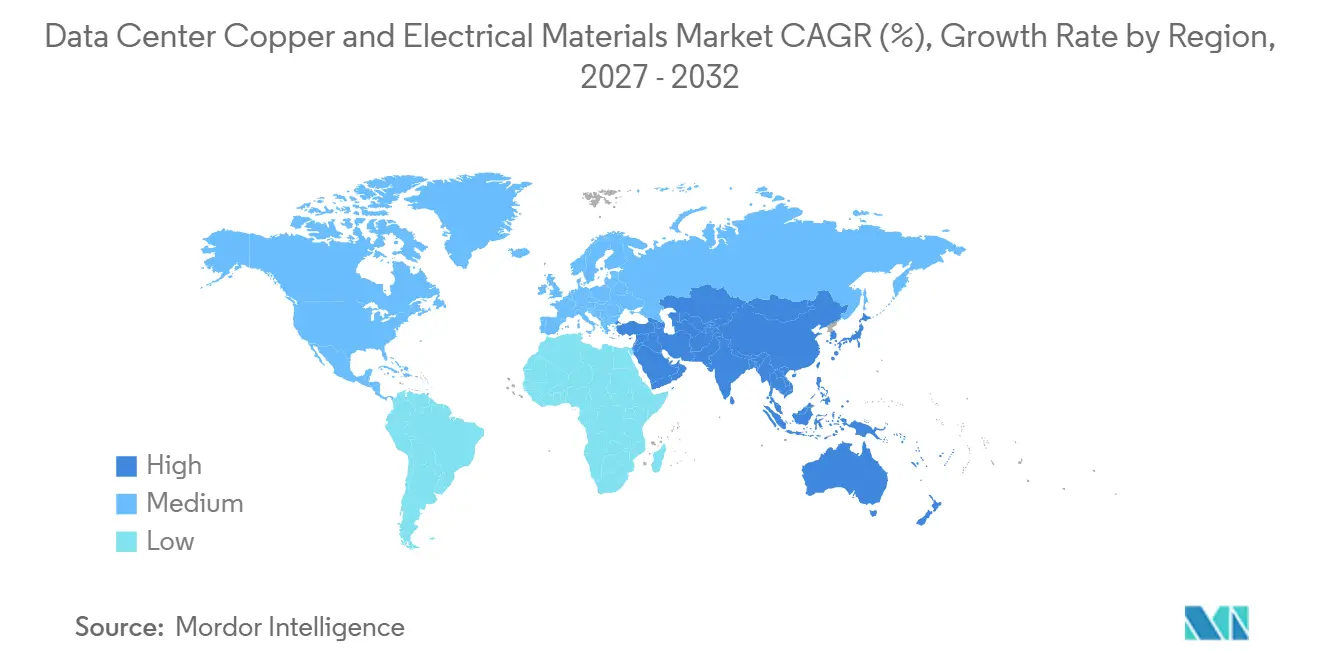
- 地域別では、北米が2026年に39.21%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 10.89%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンターの拡大 | +2.4% | グローバル、北米およびアジア太平洋地域が中核 | 短期(2年以内) |
| AIの電力・冷却アーキテクチャにおける銅使用強度 | +1.8% | グローバル、米国・中国・シンガポールで最も顕著 | 中期(2〜4年) |
| 液体冷却と銅集約型熱管理 | +1.4% | グローバル、北米およびアジア太平洋地域のハイパースケールクラスターが主導 | 中期(2〜4年) |
| ラック電力密度の上昇と高アンペア容量配電 | +1.1% | グローバル、北米・欧州・東アジアに集中 | 短期(2年以内) |
| モジュール式ブスウェイとデータセンターの迅速な展開 | +0.7% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| データセンターの負荷増大に対応するグリッド拡張 | +0.5% | グローバル、米国・欧州連合・インド・湾岸協力会議諸国で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大
AIインフラは、電力ケーブル、ブスバー、開閉装置、変圧器、冷却アセンブリ、およびグリッド機器への需要を高めています。データセンターにおけるケーブルおよび非ケーブル銅・アルミニウム材料の需要は、2026年に850〜900キロトンに達し、2030年までに1,500キロトンを超えると予想されています。データセンター銅および電気材料市場は、この材料の多くがサーバールーム外の電力供給、冗長システム、および外部接続に使用されることから恩恵を受けています。シカゴの5億米ドル規模のデータセンターでは、2,177メトリックトンの銅が使用されており、1メガワットあたり27メトリックトンに相当します。計画およびグリッドの制約により建設スケジュールが延長されており、これにより単一の機器購入ではなく複数年にわたる調達サイクルが生じています。米国および欧州におけるデータローカライゼーション要件も、ユーザーおよび規制対象ワークロードに近い場所での新規キャパシティを支援しています。
AIの電力・冷却アーキテクチャにおける銅使用強度
次世代AIアクセラレーターシステムは、より多くの電力入力を必要とし、より小さな物理空間からより多くの熱を除去する必要があります。NVIDIAは、54V DCの1MWラックには最大200キログラムの銅ブスバーが必要になる可能性があると述べています。銅開発協会は、最新の液体冷却データセンターでは適用電力1メガワットあたり20〜40メトリックトンの銅が使用されると報告しています。これにより、導体設計は軽微な電気調達の決定ではなく、プロジェクト遂行の中心的課題となっています。引用された建設分析では、銅はデータセンターの設備投資の0.5%未満を占めており、金属価格の変動がプロジェクト仕様に与える影響を限定的なものにしています。データセンター銅および電気材料市場は、商品価格が投資をより容易に遅延させる最終用途とは異なる需要プロファイルを持っています。
液体冷却と銅集約型熱管理
液体冷却は、熱出力が多くの従来の空冷設計の能力を超えるにつれて、AIの広範な展開に移行しました。銅マニホールド、チューブ、およびコールドプレートは、その熱性能が直接液体冷却システムに適しているため使用されています。[1] ダイヤモンド形状のピンフィンを持つ銅コールドプレートは、査読済みテストにおいてチップから冷却液への熱抵抗6.9 K/kWを達成しました。データセンター銅および電気材料市場は、コールドプレートが特殊用途から標準的な高密度ラック設計へと移行するにつれて拡大しています。冷却および電気調達も、プレハブ式オーバーヘッドモジュールを通じてより密接に連携するようになっています。将来の高電力構成では、同一の設置スケジュール内で電気負荷と熱の両方を管理できる材料が必要です。
ラック電力密度の上昇と高アンペア容量配電
ラックの電力要件は、多くの既存の電気レイアウトが対応できる速度を超えて上昇しています。アップタイム・インスティテュートは、2025年に5人に1人のオペレーターが30kW以上のラックを展開しており、2023年から7パーセントポイント増加したことを明らかにしました。電流負荷の増大により、ブスウェイ、電力配電ユニット、開閉装置、および大型導体への需要が高まっています。電気設計は、導体サイジングおよび機器定格に関するNFPA 70およびIEC 60364の要件にも準拠する必要があります。これらのコンプライアンス要因は、オペレーターが高電圧システムに移行する場合でも、高品質導体の仕様維持に貢献しています。データセンター銅および電気材料市場は、したがってIT密度と必須の電気安全要件の両方に結びついています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅価格の変動と調達の不確実性 | -1.4% | グローバル、輸入依存度の高いアジア太平洋地域および湾岸協力会議市場で増幅 | 短期(2年以内) |
| グリッド接続のボトルネックとプロジェクトの遅延 | -1.0% | 主に北米および欧州、アジア太平洋地域でも顕在化 | 中期(2〜4年) |
| アルミニウム、光ファイバー、および高電圧代替 | -0.7% | グローバル、北米および欧州で最も顕著 | 長期(4年以上) |
| 採掘・精錬・許認可のリードタイム | -0.5% | グローバルな供給制約、米国・オーストラリア・コンゴ民主共和国で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅価格の変動と調達の不確実性
銅価格の変動は、電気パッケージの価格設定と調達をより困難にする可能性があります。ロンドン金属取引所の銅価格は、鉱山の混乱と在庫の再配置を背景に、2026年1月に1トンあたり14,500米ドルを超えました。[2] 電気工事業者は、契約が固定価格であるが銅集約型機器のリードタイムが長い場合に、より大きなリスクにさらされます。データセンター銅および電気材料市場は、このような状況下でブスウェイ、開閉装置、およびケーブルパッケージの調達サイクルが長期化する可能性があります。プロジェクトチームは、ボラティリティが続く場合にコンティンジェンシー引当金を削減することもあります。これらの圧力は、銅供給の大部分を輸入に依存している地域で特に重要です。
グリッド接続のボトルネックとプロジェクトの遅延
グリッド接続の遅延は、完成したデータセンターが最終的な電気試運転を必要とする時点を延期する可能性があります。Amazon Web Servicesは、欧州の送電接続には最大7年かかる可能性がある一方、データセンターは2年で開発できると述べています。連邦エネルギー規制委員会は、2026年6月に大規模負荷の系統連系規則に関して6つの地域系統運用者に対して原因提示命令を発行しました。通電の遅延により、変圧器、ユーティリティフィーダーケーブル、および接続用開閉装置の発注が先送りされます。この制約は北米および欧州で最も強く、急速に発展するアジアのハブでも顕在化しています。データセンター銅および電気材料市場は、グリッドインフラが整備されるまで新規キャパシティが稼働できないため、引き続きリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
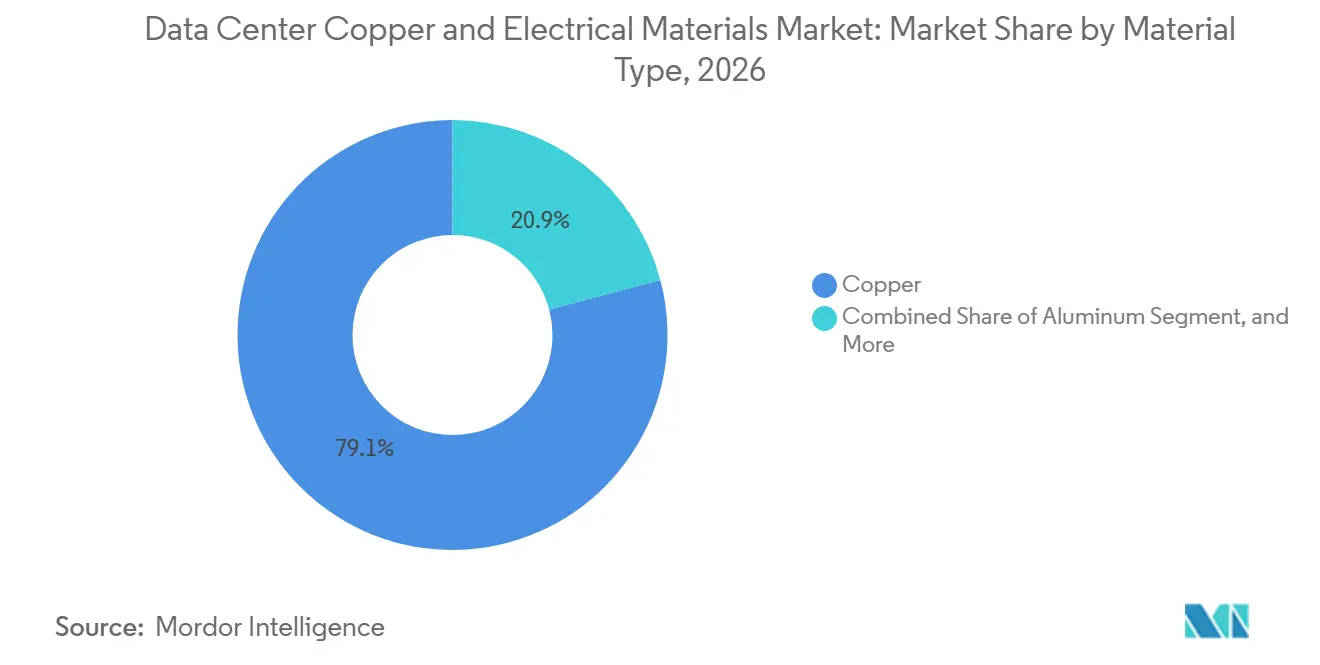
銅が用途全体にわたって構造的優位性を維持銅は2026年のデータセンター銅および電気材料市場シェアの79.12%を占め、2032年にかけてCAGR 10.12%で拡大する見込みです。その地位は、電力ケーブル、ブスバー、開閉装置、変圧器、接地導体、および冷却アセンブリへの使用を反映しています。銅は電気的・熱的両方の役割を担っており、高電流機器での完全な代替を困難にしています。国際銅協会は、最近のサーバーラック世代にわたって銅含有量が増加しており、冷却システムがその増加の多くを占めていることを明らかにしました。高密度コンピューティングは、したがって複数の機器カテゴリにわたって需要を生み出します。この広範な用途は、単一の技術変化が施設全体で銅を代替する能力を制限しています。
高電圧配電は特定の負荷に対して導体質量を削減できますが、重要なシステムにおける銅の必要性を排除するものではありません。アルミニウムは、重量や炭素強度が重要な場合、特定のケーブルおよび構造的電気用途に使用できます。Prysmian GroupとRio Tintoは、2026年9月にオハイオ州のAmazonデータセンターで低炭素アルミニウムケーブルを展開しました。この動きは、オペレーターが適切な用途でより低炭素な材料を求めていることを示しています。銅は、性能要件が厳しいコールドプレート、ブスウェイタップ、および高アンペア容量開閉装置において引き続き優先されています。JX金属と日本製鋼所も、AIサーバーコネクター向けにFY2029までにチタン銅合金の生産能力を50%増加させるために100億円(6,700万米ドル)の投資を発表しました。この投資は、先進的なサーバー機器における特殊銅材料の継続的な役割を支援しています。
注記: 個セグメントのシェアはレポート購入後にご確認いただけます
製品タイプ別:
ブスバーおよびブスウェイがより迅速な展開を支援電気ケーブルおよび導体は2026年に市場シェアの42.54%を占めました。これらは、ユーティリティ接続からラックレベルの配電まで、施設全体にわたる主要な電流伝送媒体であり続けています。ブスバーおよびブスウェイは2032年にかけてCAGR 11.02%で拡大する見込みです。その成長は、固定回路式リモート電力パネルレイアウトからモジュール式オーバーヘッドシステムへの移行に伴うものです。ライブタップオフユニットにより、オペレーターは大規模な停止なしに電力レイアウトを調整できます。この機能は、変化するAIラック構成に対応する必要があるデータホールにおいて価値があります。
ブスウェイはまた、現場配線を削減し、より反復可能な設置をサポートすることで建設を簡素化できます。Vertivは2026年3月に、電力ブスバー、液体冷却配管、コンテインメント、およびネットワークケーブルを組み合わせたSmartRunプレハブ式オーバーヘッドポートフォリオを発売しました。[3] このシステムは、1つの設置クルーで1日あたり1MW以上の展開を目的として設計されました。Prysmian Groupは2026年4月、テキサス州マッキニーに340,800平方フィートの銅建築用電線工場を開設しました。上流の銅棒およびストリップ供給は、これらの製品がケーブルおよびブスバー製造に供給されるため引き続き重要です。コネクターおよび終端材料も、各ラックがより多くの電流を運び、信頼性の高い接続を必要とするにつれて重要性を増しています。
用途別:
電力配電がラック密度と電気需要を結びつける電力配電は2026年のデータセンター銅および電気材料市場規模の47.81%を占め、2032年にかけてCAGR 10.25%で拡大する見込みです。ラック電力の増大は、電力配電ユニット、ブスウェイ、開閉装置、変圧器、およびフィーダーケーブルを通じて上流に波及します。これにより、電力配電は銅集約型機器の中心的な用途となっています。ラック負荷の増大は、ユーティリティ接続からサーバーまでの各段階の機器に影響を与えます。その結果、より大型の導体および高電流定格の機器への継続的な需要が生じています。NFPA 70およびIEC 60364への準拠も、導体およびブスバー設計の最低要件を支援しています。
電力バックアップシステムは、コロケーションおよびハイパースケールオペレーターが一般的にN+1または2N冗長設計を使用するため、引き続き主要な用途です。これらのシステムは、無停電電源装置および発電機インフラに追加の導体を必要とします。グリッド接続機器は、より大規模なキャンパスが専用送電レベルアクセスを求めるにつれて重要性を増しています。接地およびボンディングは施設タイプ全体で必須であり、銅導体への需要を支援しています。プレハブ式オーバーヘッドシステムは現在、ブスバーと液体冷却配管を組み合わせています。この配置により、電気および冷却の決定は以前のデータセンター設計よりも相互依存的になっています。データセンター銅および電気材料市場は、したがって電力供給と熱アーキテクチャの両方の選択に影響を受けています。
データセンター規模別:
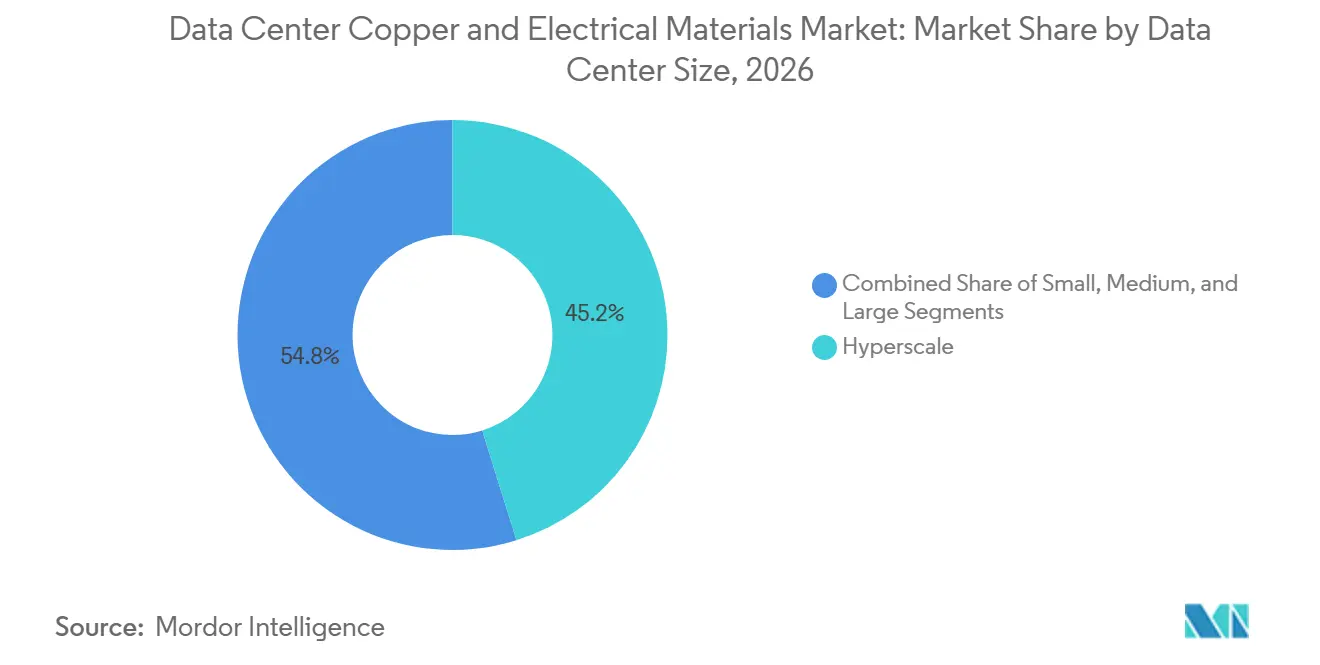
ハイパースケール施設が需要プロファイルを設定ハイパースケール施設は2026年に市場シェアの45.19%を占め、2032年にかけてCAGR 12.45%で拡大する見込みです。これらの施設は大規模なAIトレーニングクラスターの主要ユーザーであり、広範な電力および冷却インフラを必要とします。ハイパースケールAIキャンパスは最大50,000メトリックトンの銅を必要とする可能性があり、従来のデータセンターの5,000〜15,000メトリックトンと比較されます。この差異が、少数の大規模プロジェクトがサプライヤーの受注残に影響を与える理由を説明しています。ハイパースケールプロジェクトはまた、複数のホール全体で迅速に設置できる標準化されたプレハブ式機器を好みます。
大規模データセンターは、AIの推論ワークロード向けに既存施設を準備する際に重要な改修機会を表しています。これらのプロジェクトは、元の建物構造の多くを維持しながらブスウェイと液体冷却を追加する場合があります。中規模および小規模施設は、データ居住要件がローカル処理能力を優先する分散型展開を支援しています。このような需要は東南アジア、中東、および欧州大陸で関連性があります。欧州連合のエネルギー効率指令は、500kW以上のデータセンターからの報告を義務付けています。報告要件は、電力効率および低抵抗電気インフラへの注意を促します。データセンター銅および電気材料市場は、新規イパースケール建設と既存キャパシティのアップグレードの両方にまたがっています。

データセンタータイプ別:
クラウドサービスプロバイダーが調達を集中化クラウドサービスプロバイダーは2026年に市場シェアの44.60%を占め、2032年にかけてCAGR 11.72%で拡大する見込みです。大規模な開発プログラムにより、限られた数の調達チームが仕様、リードタイム、およびサプライヤー資格認定に対して大きな影響力を持っています。彼らはエンジニアリング・調達・建設請負業者および材料販売業者を通じて購入します。彼らの要件は、データセンターセクター全体の参照仕様となることが多いです。大規模な発注はまた、ケーブルおよび電力機器サプライヤーが専用キャパシティを追加することを促します。この調達集中は、ブスウェイ、開閉装置、および冷却システムの標準化を支援しています。
コロケーションプロバイダーは、エンタープライズ顧客がキャパシティをリースし続け、ハイパースケーラーがホールセール施設を使用するため、引き続き重要です。エンタープライズデータセンターおよびエッジサイトは、AIの推論ポッドで選択されたホールをアップグレードしています。これらのアップグレードには、コンパクトな電力配電ユニット、ブスバー、および液体冷却機器が必要です。ISO/IEC 22237は、電力および冷却設計を含むデータセンター施設およびインフラの要件を提供しています。この規格は、多様なオペレーターセット全体で一貫した仕様を支援しています。データセンター銅および電気材料市場は、したがって集中型クラウド建設と分散型アップグレードの両方に対応しています。このミックスは、大手クラウドプロバイダーが最大の購買影響力を維持する中でも需要を広げています。
地域分析
北米
北米は2026年に市場シェアの39.21%を占めました。この地域には、ノーザンバージニア、テキサス中部、および太平洋岸北西部にAIトレーニングキャンパスが大規模に集中しています。建設費5億米ドルのシカゴのデータセンターでは、2,177メトリックトンの銅が使用されました。Prysmian Groupがテキサスで建築用電線のキャパシティを増強し、追加の銅棒キャパシティを評価するなど、国内供給も拡大しています。大規模負荷の系統連系規則に関するFERCの措置は、キャンパスの通電時期に影響するため引き続き重要です。これらの遅延により、グリッド向け変圧器、ケーブル、および開閉装置の発注が先送りされる可能性があります。地元製造とモジュール式電力システムを持つサプライヤーは、開発業者の納期リスクを軽減する立場にあります。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 10.89%で拡大する見込みです。電力アクセスがサイト選定を再形成する中、地域のデータンター投資は2025年に116億米ドルに達しました。[4] ジョホールは2025年に稼働中のデータセンターキャパシティが53%増加し、メルボルンは37%増加を記録しました。オペレーターは、利用可能な電力とより明確な開発経路を持つ地域への投資をシフトしています。日本の電線・ケーブルセクターは、データセンター需要がFY2030まで銅線使用を支援すると予想しています。この地域はまた、銅価格の上昇と輸入依存度の差異による調達圧力にも直面しています。銅箔および特殊材料における地域のキャパシティ追加は、AIサーバーのサプライチェーンを支援し、外部調達への依存を低減しています。
欧州・中東・アフリカ・南米
欧州は、2026年から2031年にかけて見込まれる累積データセンター投資に支えられ、主要な需要プールであり続けています。ドイツのデータセンターキャパシティは2025年に2,980MWに達し、AI特化施設は2030年までに2,020MWに達することが目標とされています。EUのエネルギー効率要件とサステナブルファイナンス基準により、効率的な電気システムと検証可能な材料調達がより重要になっています。中東・アフリカは、アラブ首長国連邦とサウジアラビアにおける主権AIプログラムとデジタルインフラ政策を通じて投資を集めています。南米は規模が小さく、ブラジルが地域投資をリードしていますが、資金調達とグリッドの信頼性がより大規模な拡大を制約しています。これらの異なる条件は、サプライヤーが共通の製品プラットフォームと地域のグリッド、資金調達、およびコンプライアンスアプローチを組み合わせる必要があることを意味しています。
競合環境
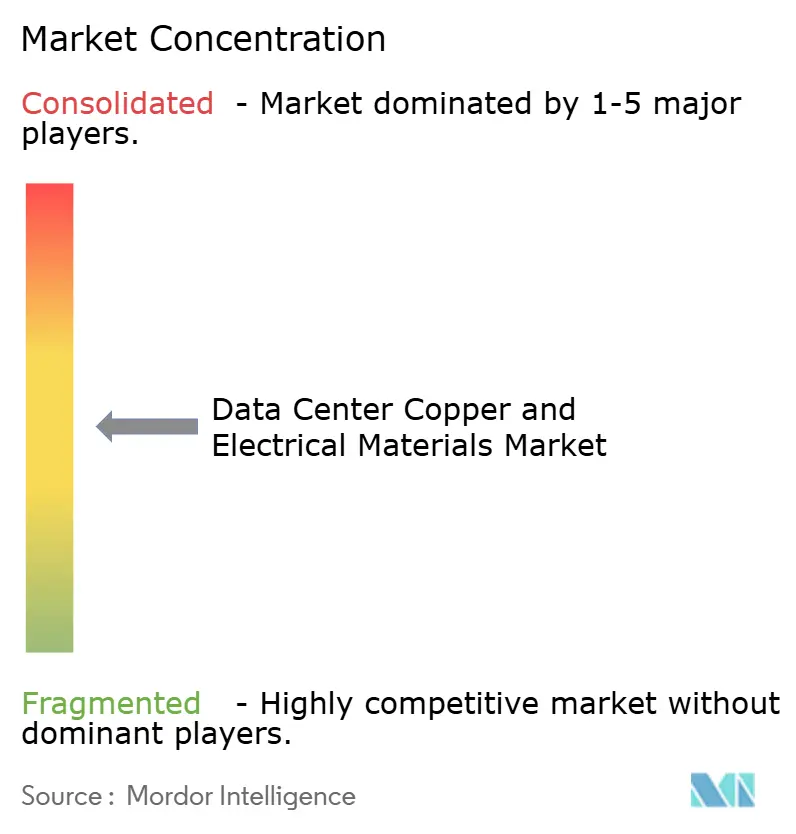
データセンター銅および電気材料市場は、上流の精錬および銅棒生産においては適度に集約されていますが、機器製造およびシステムインテグレーション全体では分散しています。Prysmian GroupとNexans S.A.は、ケーブル製造、キャパシティ追加、リサイクル原料、および銅棒供給へのアクセス強化を通じて競争しています。Prysmian Groupは2026年7月にMolexと10年間の契約を締結し、その価値は55億ユーロ(62億米ドル)に達する可能性があります。この取り決めは、2031年までに12.5億ユーロ(14.1億米ドル)の光ファイバーキャパシティ投資によって支援されました。これは、サプライヤーがデータセンターバリューチェーンパートナーとの長期契約を求めていることを示しています。Nexans S.A.はまた、買収と生産スケジュールの拡大を通じて北米の製造キャパシティを増強しています。
リサイクルは、買者が低炭素材料とより安定した供給を求めるにつれて、より目立つ競争要因となっています。Aurubis AGは2026年7月にハンブルクの複合リサイクル施設を稼働させ、年間30,000メトリックトン以上の複合リサイクル材料のキャパシティを追加しました。Wieland Groupは、FY2024/25にリサイクル原料含有率82.4%を報告し、2030年までに90%超を目標として設定しました。サプライヤーは、低炭素材料調達が重要な入札においてこの実績を活用できます。ISO 50001認証とEUタクソノミー基準は、欧州において意味のある調達上の考慮事項となっています。これらの要件は、エネルギー管理と材料トレーサビリティを文書化できるサプライヤーを優遇します。データセンター銅および電気材料市場は、したがって生産規模と信頼性の高いサステナビリティ実績の両方を評価します。
Vertiv Holdings Co、Eaton Corporation plc、Schneider Electric SE、Siemens AG、ABB Ltd.、およびnVent Electric plcは、統合された電力、冷却、および展開ソリューションを通じて競争しています。Vertivの2026年3月のSmartRun発売は、ブスバー、液体冷却配管、コンテインメント、およびケーブルをプレハブ式プラットフォームに組み合わせました。Eaton Corporation plcとSiemens Energyは、データセンターの同時建設とモジュール式電力発電のパートナーシップを発表しました。Siemens AGは、AIデータセンター需要に対応するために米国で2億8,500万米ドル、ドイツの開閉装置キャパシティに1億ユーロ(1億1,280万米ドル)を投資することを約束しました。ABB Ltd.は2025年にデータセンターの受注が二桁成長し、データセンターが収益の7%を占めたと報告しました。競争は、したがって統合設計、迅速な設置、および高密度AI機器をサポートする能力を中心に展開しています。
データセンター銅および電気材料産業のリーダー企業
-
Nexans S.A.
-
Prysmian Group
-
LS Cable & System
-
Legrand SA
-
Vertiv Holdings Co
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター銅および電気材料市場 このレポートでカバーされる企業
- Nexans S.A.
- Prysmian Group
- outhwire Company, LLC
- LS Cable & System
- Legrand SA
- Schneider Electric SE
- ABB Ltd.
- Wieland Group
- Aurubis AG
- Vertiv Holdings Co
- Eaton Corporation plc
- Siemens AG
- Delta Electronics, Inc.
- Rittal GmbH and Co. KG
- EAE Elektrik A.S.
- GE Vernova Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Mitsubishi Electric Corporation
- C and S Electric Limited
- Sumitomo Electric Industries, Ltd.
- Starline Holdings, LLC
- nVent Electric plc
- Chint Group Corporation
- Larsen and Toubro Limited
最近の産業開発事情 データセンター銅および電気材料市場
- 2026年10月:JX金属と日本製鋼所は、AIサーバーコネクター向けに高いGPU熱負荷に対応する優れた熱安定性と導電性を持つ材料を提供するため、FY2029までにFY2026比でチタン銅合金の生産能力を50%拡大する100億円(6,700万米ドル)の共同投資を発表しました。
- 2026年10月:三井金属鉱業は、当初の予測を上回る需要に応えて、FY2026〜2028フェーズを加速させ、FY2026にデータセンター用銅箔の生産能力拡大を3回目実施すると発表しました。
- 2026年9月:Prysmian GroupとRio Tintoは、オハイオ州のAmazonデータセンターでELYSIS不活性陽極製錬による低炭素アルミニウムケーブルの初の展開を完了し、データセンター電気インフラにおける原材料レベルの炭素削減を実証しました。
- 2026年8月:Digital Shovelは、2024年2月に締結されたパートナーシップを締結し、IRENに対して493MWのブスウェイ納品を予定より早く完了しました。このブスウェイインフラは、再生可能エネルギーのみで稼働するIRENのAIクラウドコンピューティングおよびビットコインマイニングデータセンターを支援しています。
グローバルデータセンター銅および電気材料市場レポートの調査範囲
データセンター銅および電気材料市場は、高密度コンピューティングインフラ向けに設計された銅、アルミニウム、および代替導電材料のグローバルな調達、製造、および展開を包含しています。この市場は、電気ケーブル、ブスバー、銅棒、および接地システムを含む特殊コンポーネントのエンドツーエンドのサプライチェーンを評価し、電力配電、バックアップシステム、およびグリッド接続にわたる用途別にセグメント化されており、コロケーション、クラウドサービス、およびエンタープライズ運用にわたる多様な小規模、中規模、大規模、およびハイパースケール施設の高まるインフラ需要に対応しています。
データセンター銅および電気材料市場レポートは、材料タイプ(銅、アルミニウム、その他の電気導電材料)、製品タイプ(電気ケーブルおよび導体、ブスバーおよびブスウェイ、銅棒およびストリップ、電気コネクターおよび終端材料、その他の電気材料)、用途(電力配電、電力バックアップシステム、グリッド接続および電気インフラ、接地およびボンディング、その他の電気用途)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメト化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 銅 |
| アルミニウム |
| その他の電気導電材料 |
| 電気ケーブルおよび導体 |
| ブスバーおよびブスウェイ |
| 銅棒およびストリップ |
| 電気コネクターおよび終端材料 |
| その他の電気材料 |
| 電力配電 |
| 電力バックアップシステム |
| グリッ接続および電気インフラ |
| 接地およびボンディング |
| その他の電気用途 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | 銅 | |
| アルミニウム | ||
| その他の電気導電材料 | ||
| 製品タイプ別 | 電気ケーブルおよび導体 | |
| ブスバーおよびブスウェイ | ||
| 銅棒およびストリップ | ||
| 電気コネクターおよび終端材料 | ||
| その他の電気材料 | ||
| 用途別 | 電力配電 | |
| 電力バックアップシステム | ||
| グリッ接続および電気インフラ | ||
| 接地およびボンディング | ||
| その他の電気用途 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ/エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター銅および電気材料市場の規模はどのくらいですか?
データセンター銅および電気材料市場は2026年に18.28 ビリオン 米ドルと評価されており、CAGR 9.17%で2032年までに31.35 ビリオン 米ドルに達すると予測されています。
AIデータセンターにおいて銅が重要な理由は何ですか?
銅は電力ケーブル、ブスバー、変圧器、開閉装置、接地、および液体冷却機器に使用されています。高密度AIシステムは電気的・熱的要件を高めます。
データセンターの電気材料需要をリードしている材料はどれですか?
銅は2026年に79.12%のシェアを占め、2032年にかけてCAGR 10.12%で拡大する見込みです。
電気材料への需要が最も強いデータセンタータイプはどれですか?
クラウドサービスプロバイダーは2026年に44.60%のシェアを占め、2032年にかけてCAGR 11.72%で拡大する見込みです。大規模な建設プログラムにより調達が集中しています。
データセンターの銅および電気材料への需要が最も高い地域はどこですか?
北米は、ハイパースケールAIキャンパスの集中と関連する電気インフラ投資により、2026年に39.21%のシェアを占めました。
新規データセンター電気インフラの主な制約は何ですか?
グリッド接続の遅は試運転を延期する可能性があり、変圧器、フィーダーケーブル、開閉装置、およびその他のグリッド向け機器への需要を先送りします。