
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.52 % |
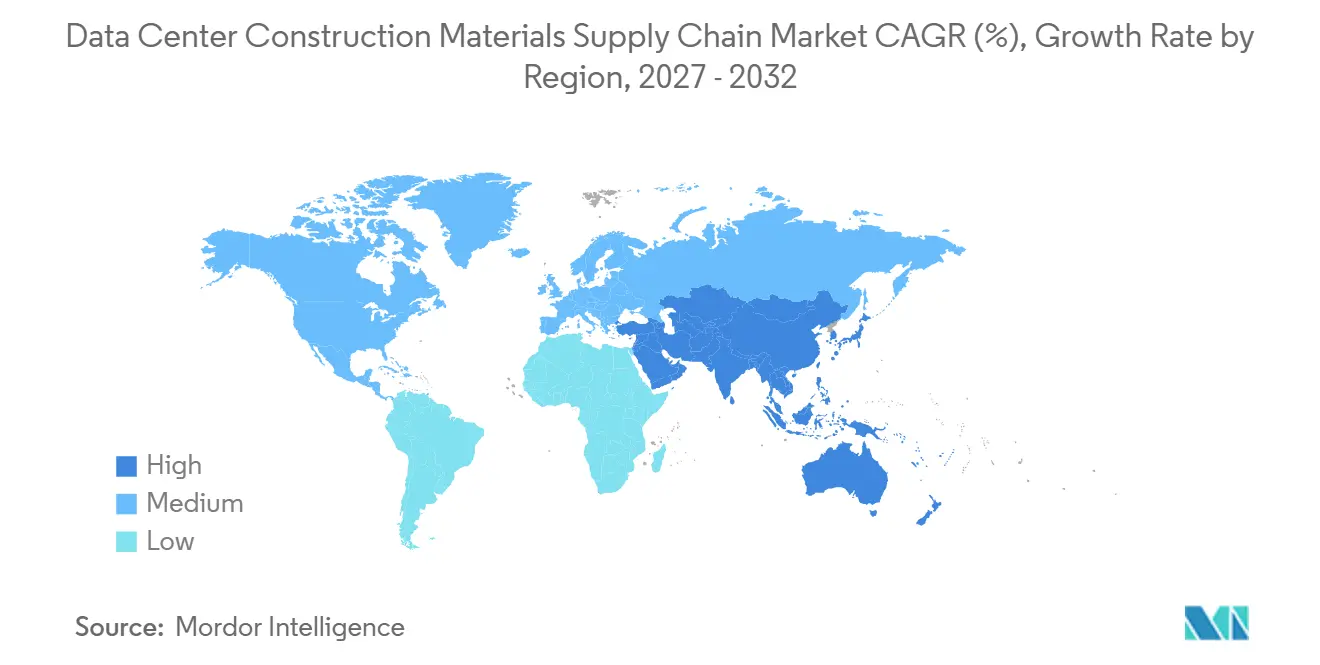
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
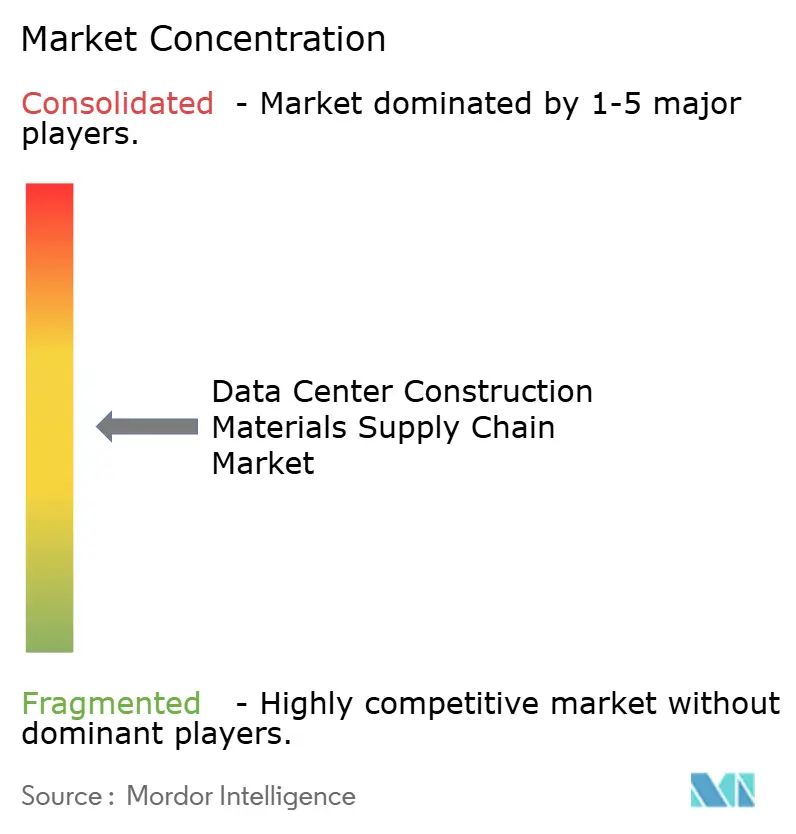
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers por Mordor Intelligence
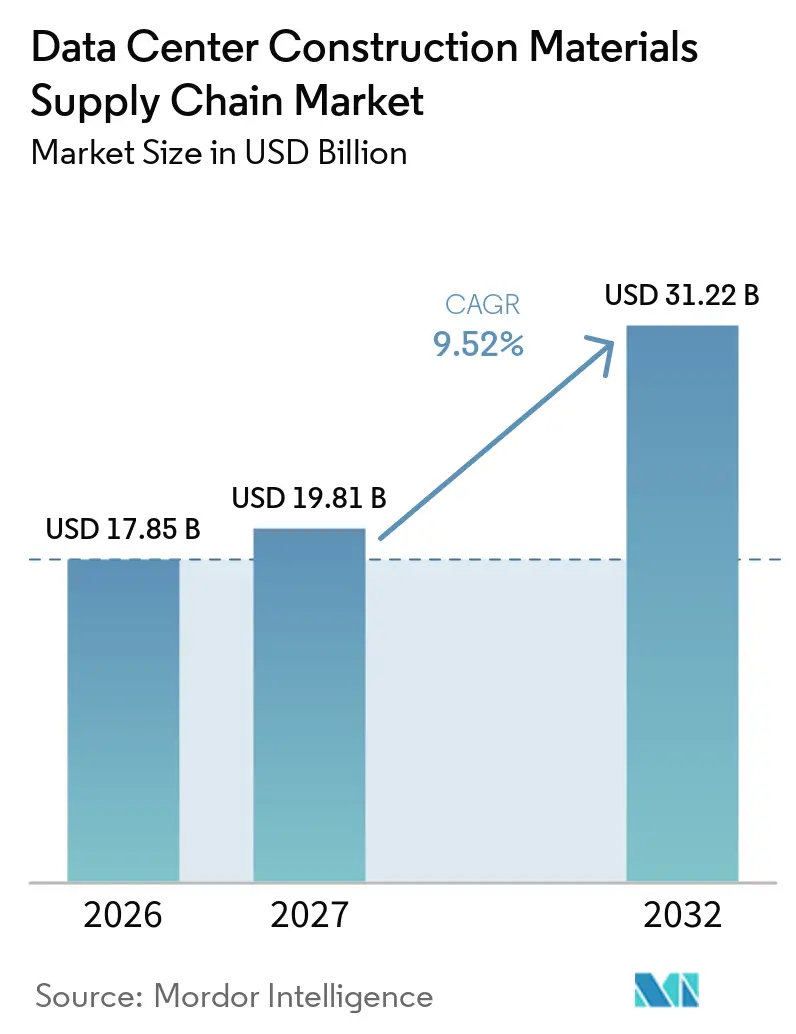
O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers foi avaliado em 17,85 bilhões de USD em 2026 e estima-se que aumente de 19,81 bilhões de USD em 2027 para atingir 31,22 bilhões de USD até 2032, a um CAGR de 9,52% durante o período de previsão 2027-2032. O mercado da cadeia de suprimentos de materiais de construão de data centers está sendo moldado pelos gastos sustentados em capacidade de treinamento de IA e infraestrutura de nuvem, o que tornou grandes projetos uma fonte mais regular de demanda por aço, concreto, isolamento, coberturas e produtos de impermeabilização. No mercado da cadeia de suprimentos de materiais de construção de data centers, os fornecedores são cada vez mais selecionados pela sua capacidade de gerenciar riscos de entrega, certificar a origem dos materiais e atender a requisitos técnicos em vários sistemas construtivos. As especificações de carbono estão se tornando mais centrais à medida que os principais operadores aplicam requisitos de menores emissões às compras de concreto e aço. Sistemas modulares e componentes pré-moldados também estão ajudando os desenvolvedores a reduzir a dependência de mão de obra escassa no local e a encurtar as etapas críticas de construção. Os atrasos na rede elétrica incentivaram compromissos antecipados de materiais, tornando os acordos-quadro e a logística confiável ferramentas comerciais importantes no mercado da cadeia de suprimentos de materiais de construção de data centers.
Principais Conclusões do Relatório
- Por tipo de material, o aço estrutural e o aço de reforço detinham 28,15% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026, enquanto os produtos de concreto pré-moldado devem se expandir a um CAGR de 11,87% até 2032.
- Por fase de construção, a construção estrutural representou 38,57% do mercado em 2026, enquanto a envolvente construtiva e coberturas devem se expandir a um CAGR de 10,47% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha 48,30% do mercado em 2026, enquanto a aquisição direta por desenvolvedores e operadores de data centers deve se expandir a um CAGR de 11,53% até 2032.
- Por tamanho do data center, as instalações de hiperescala detinham 57,21% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026 e devem se expandir a um CAGR de 10,97% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 50,41% do mercado em 2026 e devem se expandir a um CAGR de 10,71% até 2032.
- Por geografia, a América do Norte detinha 40,96% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 11,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| IA e Construção de Hiperescala Aumentando a Demanda por Materiais Estruturais | +3.8% | Global, concentrado na América do Norte, mercados centrais da Ásia-Pacífico e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Materiais Pré-fabricados e Modulares Reduzindo os Cronogramas de Construção | +1.3% | Global, com adoção avançada na América do Norte e Europa e uso crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Resfriamento de Alta Densidade e Materiais Térmicos para Instalações de IA | +1.0% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Especificações de Concreto e Aço de Baixo Carbono | +0.9% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Comprometimento Antecipado de Materiais para Gerenciar Riscos de Fornecimento | +0.6% | Global, particularmente América do Norte, Europa e mercados maduros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Otimização de Materiais para Instalações de IA com Resfriamento Líquido | +0.5% | Mercados centrais da América do Norte e Ásia-Pacífico, com expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Data Centers de IA e Hiperescala
O mercado da cadeia de suprimentos de materiais de construção de data centers obtém sua demanda mais forte de projetos de IA e hiperescala que requerem grandes quantidades de material estrutural ao longo de várias temporadas de construção. A Associação Americana de Cimento projetou em 2025 que os data centers de IA dos EUA exigiriam 1 milhão de toneladas métricas de cimento, enquanto essas instalações poderiam representar 38,6% dos gastos com construção relacionados a escritórios nos EUA até 2027. A Nucor relatou que um data center de 250.000 pés quadrados requer 3.500 toneladas de aço em seções estruturais, tubulações, painéis isolados e infraestrutura relacionada a racks.[1] A CEMEX relatou um aumento de 185% nos volumes de concreto usinado fornecidos a data centers durante 2025. A CRH descreveu um projeto de hiperescala no leste do Texas que exigiu 3 milhões de toneladas de agregados ao longo de várias temporadas. Esses projetos oferecem aos produtores melhor visibilidade do que contratos de construção curtos e isolados e tornam a capacidade de produção local mais valiosa.
As instalações de IA também afetam as especificações dos produtos, não apenas os volumes de materiais. Cargas de piso mais elevadas e sistemas de energia densos requerem fundações, lajes e elementos estruturais capazes de suportar equipamentos mais pesados. Os operadores, portanto, avaliam a capacidade de entrega, a consistência do produto e o suporte técnico juntamente com o preço. O mercado da cadeia de suprimentos de materiais de construção de data centers se beneficia quando os operadores padronizam os requisitos de design em um portfólio de sites. Essa abordagem permite que os fornecedores construam pedidos recorrentes em torno de seções de aço comuns, misturas de concreto, painéis e sistemas de proteção. Também apoia discussões diretas entre produtores de materiais, engenheiros e operadores de data centers antes do início da construção.
Demanda Crescente por Materiais Pré-fabricados e Modulares
Os materiais pré-fabricados ajudam os desenvolvedores a gerenciar cronogramas de entrega curtos e escassez de mão de obra especializada no local. A Bain relatou em 2025 que o design modular, equipamentos pré-fabricados e aquisição avançada podem reduzir os cronogramas de construção em até 1 ano. A Network Environments afirmou que 49% das organizações utilizam sites de integradores especializados para pré-montar sistemas de missão crítica. Painéis de parede pré-moldados, lajes alveolares e colunas podem ser fabricados enquanto a preparação do terreno avança. Esse trabalho paralelo reduz o risco de que condições climáticas, disponibilidade de mão de obra ou um subcontratado tardio interrompa a sequência principal de construção. Também oferece aos construtores uma visão mais clara das datas de entrega e necessidades de instalação.
O mercado da cadeia de suprimentos de materiais de construção de data centers está observando maior interesse em fornecedores capazes de fabricar componentes com dimensões consistentes e entregá-los em uma ordem definida. A produção em fábrica pode melhorar o controle de qualidade para componentes repetidos, especialmente onde os layouts dos edifícios são padronizados. Os sistemas pré-moldados podem reduzir a quantidade de trabalho realizado no local e facilitar a coordenação entre as equipes estruturais, mecânicas e elétricas. O valor desses sistemas é maior onde um projeto precisa avançar antes que toda a capacidade da rede elétrica esteja disponível. Os fornecedores que combinam componentes com suporte de engenharia e logística estão em melhor posição para atender a essa demanda. O preço unitário continua importante, mas a confiabilidade do cronograma está se tornando uma parte mais significativa das decisões de aquisição.
Crescimento de Materiais de Resfriamento de Alta Densidade e Gestão Térmica
Os chips de IA impõem cargas térmicas maiores aos edifícios e sistemas mecânicos do que os equipamentos de computação convencionais. A Turner and Townsend relatou que as instalações de IA prontas nos EUA custam 10% mais do que as construções convencionais, com instalações avançadas variando de 14,00 a 16,00 USD por watt. O resfriamento líquido requer tubulações de aço inoxidável, circuitos de água protegidos, lajes de piso reforçadas e sistemas de cobertura que ajudam a limitar o ganho térmico. Essas necessidades alteram o mix de produtos especificados para fundações, pisos, paredes e coberturas. Também requerem maior coordenação entre fornecedores estruturais e empreiteiros mecânicos. O resultado é um papel mais amplo para materiais técnicos no design das instalações.
A Sika afirmou que seus sistemas de impermeabilização, pisos e coberturas podem evitar 13.000 toneladas de CO₂-equivalente ao longo da vida útil de um data center de 25.000 metros quadrados. Esses produtos estão sendo avaliados quanto à durabilidade, gestão de água, desempenho contra incêndio e uso de energia, em vez de uma única característica física. Os projetos de concreto também estão sendo adaptados para acomodar cargas sustentadas mais elevadas provenientes de equipamentos de resfriamento. Isso confere ao mercado da cadeia de suprimentos de materiais de construção de data centers um papel maior na forma como as instalações gerenciam o desempenho térmico. Favorece empresas que podem fornecer sistemas testados em vez de produtos individuais. A mudança também pode aumentar a demanda por fornecedores capazes de apoiar decisões de engenharia específicas para cada site.
Especificação Crescente de Concreto e Aço de Baixo Carbono
Os principais operadores de nuvem estão transferindo os requisitos de carbono incorporado de metas voluntárias para as compras de materiais. A AWS utilizou concreto com 64% menos carbono incorporado em novos data centers em Tóquio em 2025, por meio de trabalho com Takenaka, Shimizu e Obayashi. A STACK Infrastructure utilizou cimento de baixo carbono produzido eletroquimicamente em seu campus na Virgínia em agosto de 2025.[2] A Meta e a Amrize desenvolveram uma mistura de concreto que atingiu resistência de 4.000 psi 43% mais rápido e reduziu o carbono incorporado em 35% para um campus em Minnesota. Esses exemplos mostram que materiais de menor carbono estão sendo testados em projetos de data centers em operação, não apenas em ambientes laboratoriais. Os fornecedores precisam de dados de produtos verificados para se qualificarem para contratos comparáveis.
O aço de forno a arco elétrico e as misturas de cimento com menor teor de clínquer são especialmente relevantes para o mercado da cadeia de suprimentos de materiais de construção de data centers. Uma revisão científica de 2025 constatou que o aço reciclado de forno a arco elétrico produzia de 0,4 a 0,8 toneladas de CO₂-equivalente por tonelada, em comparação com 1,8 a 2,5 toneladas para o aço virgem. As escolhas de baixo carbono podem afetar o custo, a disponibilidade, o desenvolvimento de resistência e o fornecimento local. Os compradores, portanto, buscam rastreabilidade de materiais e documentação que possam ser utilizadas em análises de design e sustentabilidade. As regras de carbono da União Europeia acrescentam maior importância às informações sobre emissões para importações de cimento, aço e alumínio. Isso provavelmente favorecerá os produtores capazes de fornecer produtos verificados de menores emissões em escala regional.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Aço, Cimento, Cobre, Energia e Frete | -0.9% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos Prazos de Entrega para Insumos de Construção Especializados | -0.6% | Global, com maior exposição na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Restrições de Mão de Obra Especializada e Instalação Especializada | -0.5% | América do Norte e Europa, emergindo em mercados de maior custo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atrasos na Rede Elétrica, Licenciamento e Prontidão do Local | -0.4% | América do Norte, Europa e mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Aço, Cimento, Cobre, Energia e Frete
A pressão sobre os custos de construção continua sendo um desafio para desenvolvedores e fornecedores. A ConstructConnect relatou que 70% das despesas de um projeto típico de data center estavam crescendo mais rapidamente do que os preços de licitação no início de 2026. Essas pressões provêm de metais, componentes elétricos e custos de mão de obra. As tarifas dos EUA implementadas em 2025 afetaram as importações de aço, alumínio e determinados suprimentos de cimento. As mudanças incentivam o fornecimento doméstico, mas podem aumentar os custos de insumos dos projetos. Os importadores europeus também enfrentam obrigações adicionais relacionadas ao carbono sob o Mecanismo de Ajuste de Carbono nas Fronteiras. A volatilidade dos custos dificulta o bloqueio de orçamentos para projetos planejados anos antes do comissionamento. O cobre é particularmente importante porque é utilizado em distribuição elétrica, cabeamento e sistemas de resfriamento. O aumento dos custos de transporte, energia e financiamento também pode reduzir o valor dos preços contratuais cotados. O mercado da cadeia de suprimentos de materiais de construção de data centers deve gerenciar esses riscos por meio de contratos indexados, capacidade regional e engajamento antecipado com fornecedores. Empresas com produção local podem estar menos expostas a perturbações comerciais, mas ainda podem enfrentar custos mais elevados de energia e mão de obra. Os desenvolvedores podem distribuir as compras entre fornecedores para reduzir o efeito de um único aumento de custo.
Longos Prazos de Entrega para Insumos de Construção Especializados
Os longos prazos de entrega podem perturbar a construção mesmo quando o aço ou cimento a granel está disponível. A Bain constatou que os prazos de entrega para equipamentos críticos podem variar de 8 a 24 meses. Uma análise de 2025 da American Clean Power e da Wood Mackenzie relatou prazos médios de entrega de transformadores de energia de 128 semanas e prazos de entrega de painéis de distribuição de 44 semanas. Os desenvolvedores agora garantem determinados insumos de 18 a 24 meses antes do uso no local. Eles podem utilizar armazenamento de fornecedores, zonas de comércio exterior e acordos-quadro para manter a flexibilidade de entrega. Essas medidas adicionam custos, mas ajudam a evitar interrupções na construção.
Um sistema de energia ou resfriamento atrasado pode impedir o avanço dos trabalhos de construção posteriores. Os materiais podem então ser entregues em um local antes que uma sequência de instalação ativa esteja pronta. Isso cria riscos de armazenamento, capital de giro e danos para todas as partes. O mercado da cadeia de suprimentos de materiais de construção de data centers recompensa os fornecedores capazes de comprometer volumes, coordenar remessas e fornecer cronogramas de entrega mais claros. A pressão sobre os prazos de entrega é mais grave onde a capacidade de fabricação especializada é limitada. Também explica por que os desenvolvedores estão mais dispostos a construir relacionamentos de longo prazo com fornecedores capazes de gerenciar várias categorias de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
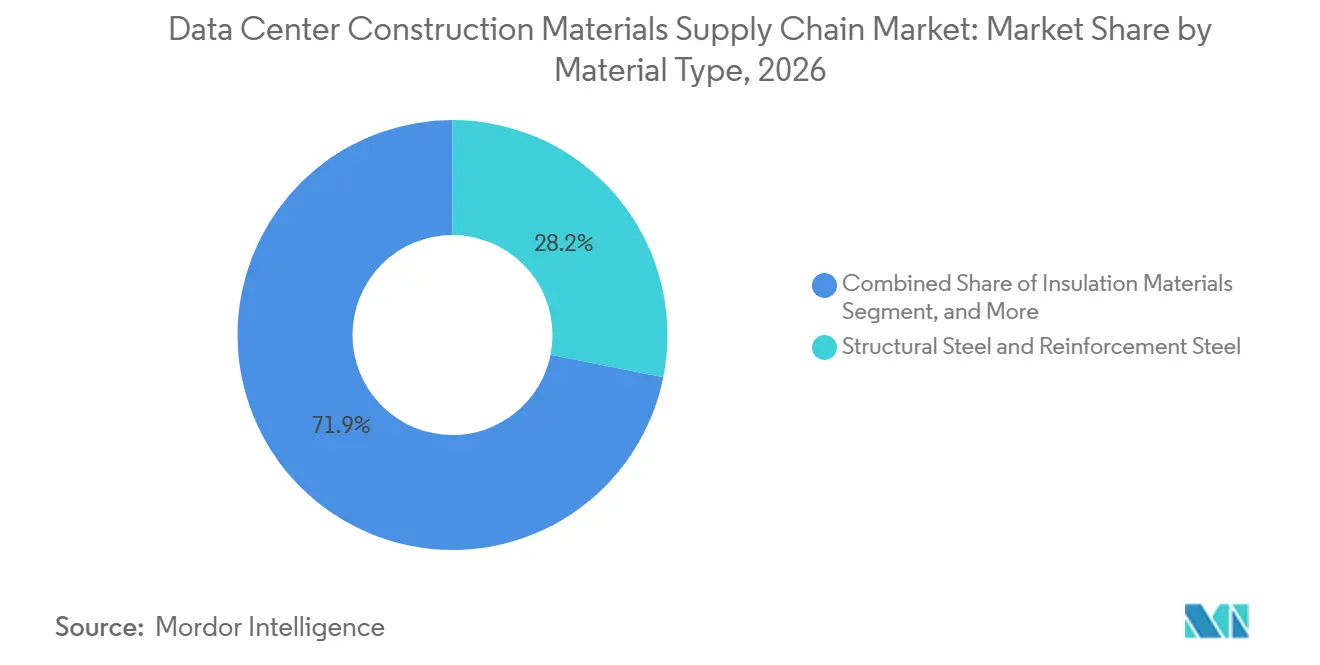
O Aço Estrutural Sustenta o Volume Enquanto o Pré-moldado Ganha UsoO aço estrutural e o aço de reforço detinham 28,15% do mercado geral em 2026 porque são utilizados desde as fundações até o acabamento interior. O aço fornece a estrutura principal do edifício, reforço, tubulação de sprinklers, painéis isolados e suportes para sistemas de resfriamento e racks. A Nucor afirmou que fornece mais de 95% dos tipos de produtos de aço utilizados na construção de data centers. O cimento, o concreto e os agregados continuam sendo os insumos de maior volume para fundações e lajes. A CEMEX relatou um aumento de 185% nos volumes de concreto usinado para data centers durante 2025. Revestimentos, isolamento e pisos estão ganhando importância porque as instalações precisam de proteção contra incêndio, controle térmico, desempenho antiestático e instalação rápida.
Os produtos de concreto pré-moldado devem se expandir a um CAGR de 11,87% até 2032. O setor da cadeia de suprimentos de materiais de construção de data centers está utilizando mais componentes pré-moldados porque podem ser fabricados durante a preparação do terreno e instalados rapidamente. As lajes duplas de nervura profunda podem suportar cargas de piso próximas a 400 libras por pé quadrado. Uma revisão científica de 2025 encontrou menor carbono incorporado para o concreto com escória granulada de alto-forno do que para o concreto de cimento Portland. Coberturas reflexivas e impermeabilização também estão recebendo mais atenção porque apoiam o controle térmico. A Sika observou que o reforço com fibras pode reduzir a necessidade de reforço de aço em lajes sobre o solo. Adesivos, revestimentos, selantes e produtos de gestão de cabos atendem a aplicações menores, mas cada vez mais especializadas.

Por Fase de Construção:
A Construção Estrutural Lidera Enquanto os Requisitos da Envolvente AumentamA construção estrutural representou 38,57% do tamanho do mercado de materiais de construção de data centers em 2026. Esta fase utiliza grandes quantidades de agregados, concreto, vergalhão e aço estrutural para criar fundações, lajes, colunas e rotas principais de utilidades. As decisões tomadas nesta etapa determinam a capacidade de carga do piso, o espaçamento entre colunas e a capacidade de instalar sistemas posteriores de resfriamento e energia. Um grande campus de hiperescala pode se estender por mais de 85 acres, criando um programa de materiais de múltiplas temporadas. A demanda por materiais está, portanto, concentrada antes da instalação da envolvente construtiva e dos trabalhos interiores. Os fornecedores verticalmente integrados podem se beneficiar ao atender a múltiplas necessidades de produtos estruturais em um único relacionamento.
As envolventes construtivas e coberturas devem se expandir a um CAGR de 10,47% até 2032. As instalações com resfriamento líquido requerem penetrações para linhas de refrigerante, sistemas de drenagem e proteção contra incêndio mais robusta. O setor da cadeia de suprimentos de materiais de construção de data centers está, consequentemente, atribuindo maior importância a painéis, envidraçamento, isolamento e sistemas de cobertura. A Saint-Gobain assinou um acordo-quadro com a Microsoft em outubro de 2026 cobrindo painéis, envidraçamento resistente ao fogo, tubos de resfriamento e aditivos de baixo carbono em 1.085 projetos em 32 países. Os trabalhos interiores também são mais técnicos porque bandejas de cabos, divisórias, revestimentos antiestáticos e interfaces de resfriamento são cada vez mais definidos durante o design. Isso favorece os fornecedores capazes de atender a vários requisitos de sistema com produtos coordenados.
Por Modelo de Aquisição:
A Aquisição Liderada por EPC Mantém Escala Enquanto a Compra Direta se ExpandeA aquisição liderada por EPC detinha 48,30% do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026. Os desenvolvedores utilizam empresas de EPC para coordenar a qualificação de fornecedores, cronogramas de entrega, aquisição e risco de construção. Esses empreiteiros podem lidar com fluxos complexos de materiais em grandes portfólios de projetos. Seu papel é valioso quando os requisitos de resfriamento mudam durante a construção e desencadeiam revisões nas especificações estruturais ou mecânicas. A Linesight identificou o trabalho em data centers e infraestrutura de energia como uma importante fonte de resiliência para a construção liderada por EPC nos EUA em 2026. Este modelo continua atraente para desenvolvedores que buscam responsabilidade única pelo controle de custos e cronograma.
A aquisição direta por desenvolvedores e operadores deve se expandir a um CAGR de 11,53% até 2032. Os operadores maiores utilizam sua escala de compras para negociar termos de volume, especificar materiais de menor carbono e garantir fornecimento por vários anos. A Meta, a AWS e o Google estabeleceram relacionamentos diretos com fornecedores de concreto e produtores de aço. A colaboração entre Amrize, Meta e a Universidade de Illinois ilustra como o engajamento direto do comprador pode influenciar o design do concreto. A aquisição direta oferece mais controle, mas também exige que o comprador gerencie o desempenho dos fornecedores e a logística. A compra liderada por distribuidores continua relevante para sites menores de colocation e edge que não conseguem atingir a mesma escala. O equilíbrio entre esses modelos dependerá do tamanho do projeto, da capacidade interna de aquisição e do risco de fornecimento.
Por Tamanho do Data Center:
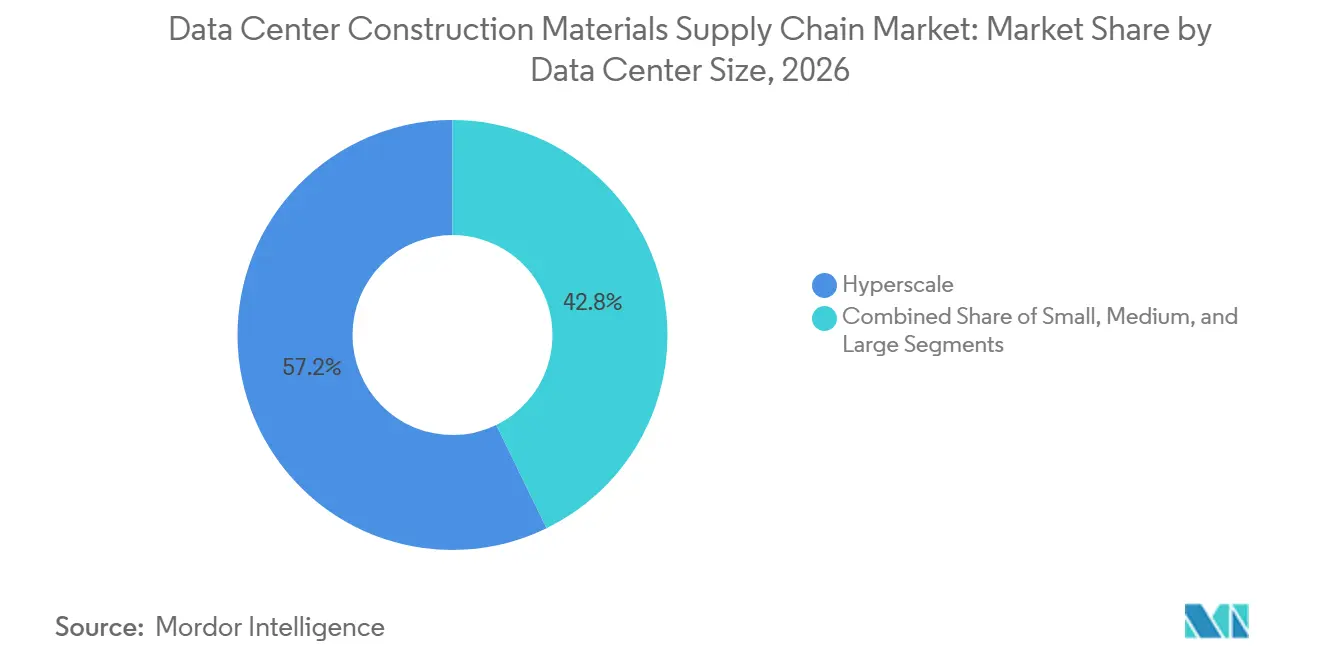
As Instalações de Hiperescala Definem os Padrões de Demanda Enquanto os Sites de Edge Ampliam o AlcanceAs instalações de hiperescala detinham 57,21% do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026 e devem se expandir a um CAGR de 10,97% até 2032. Suas grandes áreas criam demanda de longa duração por aço estrutural, concreto, agregados, coberturas, isolamento e sistemas especializados. A Bain projeta que a demanda global por capacidade de data centers atingirá 163 GW até 2030. A CEMEX observou que os projetos de data centers podem sustentar entregas de materiais por 2 a 3 anos consecutivos. Essa duração pode tornar os acordos de fornecimento regional mais valiosos tanto para compradores quanto para produtores. A escala também aumenta o escrutínio sobre o uso de energia, emissões de materiais e rastreabilidade dos produtos.
As instalações de grande e médio porte representam gastos significativos fora do nível de hiperescala. As instalações pequenas e de edge estão aumentando em número em locais distribuídos. O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers para esses projetos é menor por site, mas o fornecimento local e a montagem modular são mais importantes. A Lei de Eficiência Energética da Alemanha exige que os data centers existentes atinjam uma eficiência de uso de energia de 1,5 até julho de 2027. A União Europeia também exige relatórios de desempenho energético para instalações acima de 500 kW sob a Diretiva de Eficiência Energética. Esses requisitos podem aumentar a demanda por envolventes eficientes, isolamento e materiais que apoiem o desempenho de resfriamento. Os sites de edge podem utilizar sistemas pré-moldados leves e componentes modulares de envolvente para reduzir o trabalho no local.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Lideram Enquanto o Colocation Sustenta a Demanda RegionalOs provedores de serviços em nuvem detinham 50,41% do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026 e devem se expandir a um CAGR de 10,71% até 2032. O Microsoft Azure, a AWS e o Google Cloud continuam a exigir instalações com especificações padronizadas de estrutura, resfriamento e carbono. Seus projetos frequentemente necessitam de materiais que atendam a classificações de carga de piso e normas de engenharia definidas. A Corning e a Meta iniciaram a construção de uma expansão de fabricação de cabos ópticos na Carolina do Norte em março de 2026, no âmbito de um acordo de fornecimento plurianual de 6 bilhões de USD.[3] Isso mostra que os grandes operadores de nuvem estão estendendo os relacionamentos de fornecimento para montante. Sua abordagem de compras apoia um engajamento mais direto com fabricantes e o planejamento de materiais a longo prazo.
Os operadores de colocation fornecem demanda que é mais distribuída geograficamente e menos dependente de um único grande campus. Seus projetos requerem acesso local confiável a produtos estruturais, materiais resistentes ao fogo, pisos e sistemas de resfriamento compactos. Os sites empresariais e de edge geralmente utilizam menos concreto e aço por projeto, mas ainda precisam de padrões de desempenho precisos. A Índia registrou uma taxa de vacância de data centers de 2,8% no primeiro semestre de 2026, apoiando novas adições de capacidade. A Lei Especial AIDC planejada pela Coreia do Sul deve fornecer um ambiente de política mais claro para a atividade de construção relacionada. Esses padrões criam oportunidades para fornecedores capazes de atender a muitos projetos menores com suporte técnico consistente.
Análise Geográfica
América do Norte
A América do Norte detinha 40,96% da participação do mercado da cadeia de suprimentos de materiais de construção de data centers em 2026. Os inícios de construção de data centers nos EUA atingiram 53,7 bilhões de USD até novembro de 2025, um aumento de 138,6% em relação ao ano anterior. A região possui uma base densa de operadores de nuvem e produtores de materiais. As mudanças tarifárias dos EUA em 2025 incentivaram os compradores a considerar fornecimentos domésticos de aço, alumínio e cimento. A rede da Nucor com mais de 300 instalações na América do Norte fornece uma rota integrada do sucata ao aço acabado. Os tempos de espera para conexão à rede elétrica chegando a 4 anos estão aumentando a necessidade de compras antecipadas de materiais e acordos-quadro. Essas condições favorecem fornecedores com capacidade de fabricação regional, logística transparente e fortes capacidades de armazenamento.
O Canadá também enfrenta maior demanda por cobre e insumos de construção à medida que a infraestrutura digital e a atividade de manufatura se expandem. A produção local pode reduzir alguma exposição comercial, mas não elimina os custos de energia, transporte e mão de obra. Mais compradores estão buscando relacionamentos de fornecimento doméstico antes que os cronogramas finais dos sites sejam fixados. Isso favorece empresas capazes de gerenciar liberações de materiais por longos períodos. O concreto de baixo carbono e o aço de forno a arco elétrico estão ganhando atenção porque os operadores de nuvem precisam cada vez mais de informações sobre emissões dos produtos. O mercado da cadeia de suprimentos de materiais de construção de data centers na América do Norte também deve recompensar os fornecedores capazes de combinar capacidade de volume com suporte de engenharia específico para cada projeto.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 11,43% até 2032. O pipeline regional atingiu 26.455 MW no primeiro semestre de 2026, incluindo 4.764 MW em construção ativa. O Japão tem altos custos de construção e expectativas rigorosas de desempenho para sistemas construtivos. A AWS comprometeu 2,26 trilhões de JPY (14,9 bilhões de USD) no Japão até 2027 e está utilizando concreto de menor carbono nas instalações de Tóquio. Tóquio e Osaka lideraram o índice de custos de 2026 com 18,28 e 17,15 USD por watt, respectivamente. Essas condições sustentam a demanda por materiais duráveis, eficientes e cuidadosamente especificados.
A baixa taxa de vacância da Índia está incentivando mais construção em Mumbai, Chennai e outros centros de demanda. Johor, na Malásia, tinha 1.800 MW em construção, enquanto Singapura aprovou 1,2 GW de nova capacidade. O programa Dados do Leste para o Oeste da China está movendo parte do desenvolvimento de capacidade para as províncias ocidentais. Isso pode estabelecer novos centros de demanda afastados dos hubs costeiros e exigir redes de fornecimento local. Os compradores regionais precisam de soluções capazes de abordar custos de energia variados, regulamentações, condições de terreno e riscos climáticos. Os sistemas pré-fabricados estão ganhando relevância onde os cronogramas de construção são apertados e a mão de obra no local é limitada. Isso cria oportunidades para produtores de materiais capazes de combinar produção em fábrica com suporte de instalação local confiável.
Europa, Oriente Médio e África, e América do Sul
A Europa enfrenta fatores de conformidade que afetam o isolamento, os sistemas de envolvente e os materiais de gestão de calor. A União Europeia exige relatórios de data centers acima de 500 kW, enquanto a Alemanha exige que os data centers existentes atinjam uma eficiência de uso de energia de 1,5 até julho de 2027. A Comissão Europeia adotou um regulamento delegado em setembro de 2026 para um esquema comum de classificação de sustentabilidade de data centers. As regras fortalecem a demanda por desempenho documentado de energia e água. O Mecanismo de Ajuste de Carbono nas Fronteiras também cria uma consideração de custo e conformidade para importações de cimento, aço e alumínio. Essas medidas conferem aos materiais de menor carbono fornecidos localmente uma posição mais forte nas aquisições europeias.
A Arábia Saudita e os Emirados Árabes Unidos estão desenvolvendo grandes programas de capacidade de IA e nuvem. A avaliação combinada de data centers da Arábia Saudita e dos Emirados Árabes Unidos deve aumentar de 35 bilhões de USD em 2025 para 115 bilhões de USD até o final de 2027. O plano diretor Visão 2030 da Arábia Saudita inclui 18 bilhões de USD para data centers, enquanto o cluster Stargate nos Emirados Árabes Unidos deve energizar seus primeiros 200 MW em 2026. A África do Sul está emergindo como um hub regional, mas as cadeias de suprimentos de materiais especializados permanecem menos desenvolvidas. O Brasil possui a maior base de data centers na América do Sul e uma posição de manufatura e energia mais forte do que muitos pares regionais. Essas geografias mistas precisam de fornecedores capazes de adaptar as escolhas de produtos à logística local, clima, disponibilidade de energia e condições de conformidade.
Cenário Competitivo
O mercado da cadeia de suprimentos de materiais de construção de data centers é moderadamente fragmentado por categoria de produto, mas os compradores favorecem cada vez mais os fornecedores capazes de atender a vários requisitos de materiais. ArcelorMittal, Nucor e Tata Steel competem por meio de disponibilidade de aço, variedade técnica e opções de produção de menores emissões. A Nucor expandiu sua unidade de Sistemas de Dados para gabinetes de servidores, contenção de corredor quente e componentes de suporte relacionados. Isso estende seu papel além do aço estrutural básico. Holcim, Amrize, Heidelberg Materials, CEMEX, CRH e Vulcan Materials competem em agregados, produtos cimentícios, concreto e pavimentação. Os fornecedores com amplos portfólios de produtos regionais podem oferecer um processo de compra mais simples para grandes campi.
Os fornecedores especializados competem com base no desempenho do sistema, e não apenas no preço do material entregue. Sika, Kingspan, Owens Corning, ROCKWOOL, Knauf e Metl-Span fornecem soluções de cobertura, impermeabilização, isolamento, pisos e envolvente. A Sika relatou que suas soluções foram utilizadas em mais de 1.000 data centers globalmente. O acordo da Saint-Gobain com a Microsoft em outubro de 2026 combina painéis sanduíche, envidraçamento resistente ao fogo, tubos de resfriamento e aditivos de baixo carbono em um pipeline global de projetos. Isso ilustra um modelo de especificação global e entrega local. É especialmente útil para clientes que desejam desempenho consistente em vários países.
Os materiais de menor carbono e o desenvolvimento digital de produtos estão criando novas aberturas competitivas. A Meta testou madeira maciça em seu campus em Aiken, Carolina do Sul, em julho de 2025 e relatou uma redução de 41% no carbono estrutural incorporado para os materiais substituídos. O teste da STACK Infrastructure com cimento eletroquímico mostra que os desenvolvedores de data centers podem validar novos insumos dentro de programas de construção operacionais. A Covestro está fornecendo aplicações de policarbonato para distribuição de energia e gestão térmica em data centers de IA. Os fornecedores capazes de documentar conformidade com os requisitos de sustentabilidade LEED, BREEAM e europeus podem melhorar sua capacidade de atender a clientes multinacionais.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers
-
ArcelorMittal
-
Nucor Corporation
-
Tata Steel Limited
-
Heidelberg Materials AG
-
CRH plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers Empresas cobertas neste relatório
- ArcelorMittal
- Nucor Corporation
- Tata Steel Limited
- Heidelberg Materials AG
- Holcim AG
- Amrize Ltd.
- CEMEX, S.A.B. de C.V.
- CRH plc
- Saint-Gobain
- Kingspan Group plc
- Owens Corning
- ROCKWOOL A/S
- Sika AG
- BASF SE
- Covestro AG
- Chryso Group (Saint-Gobain)
- Hilti Group
- Knauf Gips KG
- James Hardie Industries plc
- Vulcan Materials Company
- Martin Marietta Materials, Inc.
- The Sherwin-Williams Company
- Holcim Building Envelope Solutions
- Metl-Span
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers
- Outubro de 2026: A Saint-Gobain assinou um acordo-quadro com a Microsoft para acelerar a construção de data centers utilizando as soluções integradas de envolvente construtiva e interior da Saint-Gobain, painéis sanduíche pré-fabricados, envidraçamento resistente ao fogo, tubos poliméricos de alto desempenho para resfriamento e aditivos de concreto de baixo carbono, em 1.085 projetos de data centers em 32 países. O acordo também visa o aprimoramento assistido por IA dos processos de sustentabilidade de fabricação da Saint-Gobain.
- Setembro de 2026: A Comissão Europeia adotou um regulamento delegado sobre um Esquema Comum de Classificação de Sustentabilidade da União para data centers, formalizando o relatório de desempenho energético, o rastreamento da pegada hídrica e a divulgação de KPIs de sustentabilidade para instalações acima de 500 kW de carga de TI. O esquema moldará as especificações de materiais em todo o pipeline de construção europeu.
- Agosto de 2026: A All Weather Insulated Panels (AWIP), fornecedora norte-americana de soluções de envolvente construtiva de alto desempenho para os setores industrial e comercial, expandiu estrategicamente sua divisão de data centers, ampliando suas operações para atender à demanda de mercado sem precedentes por materiais de construção avançados e energeticamente eficientes.
- Março de 2026: A Corning e a Meta marcaram o início da construção de uma expansão de fabricação de cabos ópticos em Hickory, Carolina do Norte, parte de um acordo de fornecimento plurianual de 6 bilhões de USD. O projeto mostra como os hiperescaladores estão co-investindo em capacidade de fabricação a montante para garantir as cadeias de suprimentos de data centers de IA.
Escopo do Relatório Global do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers
A cadeia de suprimentos de materiais de construção de data centers refere-se à rede global de fornecimento, fabricação e logística necessária para entregar materiais estruturais, arquitetônicos e de fundação especializados aos locais das instalações. Concentra-se em garantir os prazos de aquisição, a conformidade regulatória e as eficiências de custo de insumos de alta demanda, como aço estrutural, concreto, isolamento resistente ao fogo e recintos modulares, essenciais para a construção de infraestrutura de hiperescala e colocation escalável.
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-moldado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Pisos e Construção Interior e Outros Materiais de Construção), Fase de Construção (Preparação do Terreno e Obras Civis, Construção Estrutural, Envolvente Construtiva e Cobertura e Obras Interiores e de Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Edge) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-moldado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Pisos e Construção Interior |
| Outros Materiais de Construção |
| Preparação do Terreno e Obras Civis |
| Construção Estrutural |
| Envolvente Construtiva e Cobertura |
| Obras Interiores e de Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Edge |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço | |
| Cimento, Concreto e Agregados | ||
| Produtos de Concreto Pré-moldado | ||
| Materiais de Cobertura e Impermeabilização | ||
| Materiais de Isolamento | ||
| Materiais de Fachada e Revestimento | ||
| Materiais de Pisos e Construção Interior | ||
| Outros Materiais de Construção | ||
| Por Fase de Construção | Preparação do Terreno e Obras Civis | |
| Construção Estrutural | ||
| Envolvente Construtiva e Cobertura | ||
| Obras Interiores e de Acabamento | ||
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers | |
| Aquisição Liderada por Engenharia, Aquisição e Construção | ||
| Aquisição Liderada por Distribuidores e Fornecedores | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial / Edge | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers?
O mercado foi avaliado em 17,85 bilhões de USD em 2026 e estima-se que atinja 31,22 bilhões de USD até 2032 a um CAGR de 9,52%.
Qual material lidera a demanda na construção de data centers?
O aço estrutural e o aço de reforço detinham uma participação de 28,15% em 2026 porque são utilizados em fundações, estruturas, utilidades e sistemas interiores.
Qual categoria de material deve se expandir mais rapidamente?
Os produtos de concreto pré-moldado devem se expandir a um CAGR de 11,87% até 2032, à medida que os desenvolvedores buscam instalação mais rápida e cronogramas mais previsíveis.
Por que os materiais de baixo carbono são importantes para projetos de data centers?
Os operadores de nuvem estão especificando concreto e aço de menor carbono para apoiar as metas de emissões e responder aos requisitos europeus em evolução de carbono e sustentabilidade.
Qual região deve se expandir mais rapidamente para materiais de data centers?
A Ásia-Pacífico deve se expandir a um CAGR de 11,43% até 2032, apoiada por um grande pipeline de construção e demanda sustentada no Japão, Índia, Malásia, Singapura e China.
Como os modelos de aquisição estão mudando para projetos de data centers?
A aquisição liderada por EPC continua sendo o modelo principal, enquanto a aquisição direta deve se expandir a um CAGR de 11,53% à medida que os grandes operadores buscam maior controle sobre o fornecimento, as especificações de carbono e os preços.