
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.81 Milliards de dollars |
| Taille du Marché (2032) | 31.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.52 % |
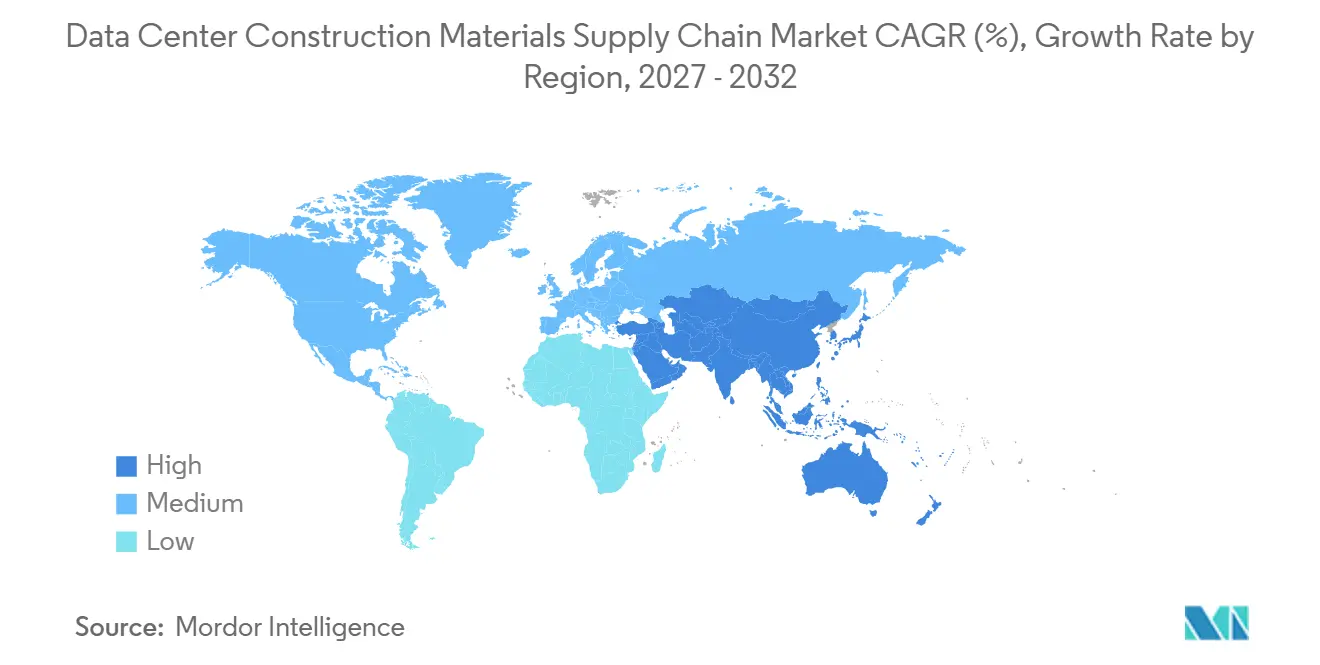
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
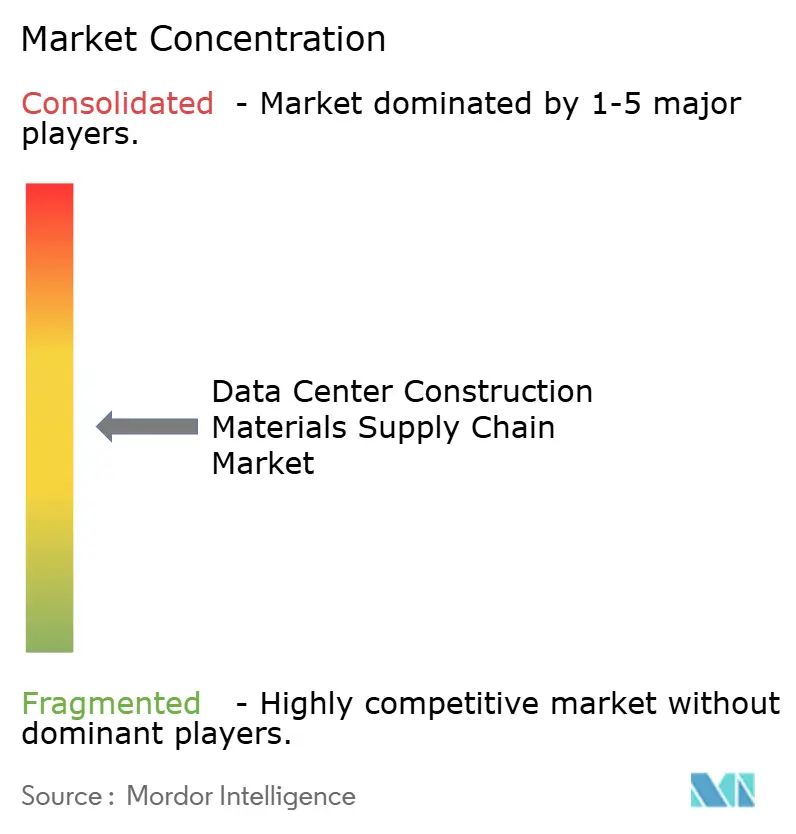
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données par Mordor Intelligence
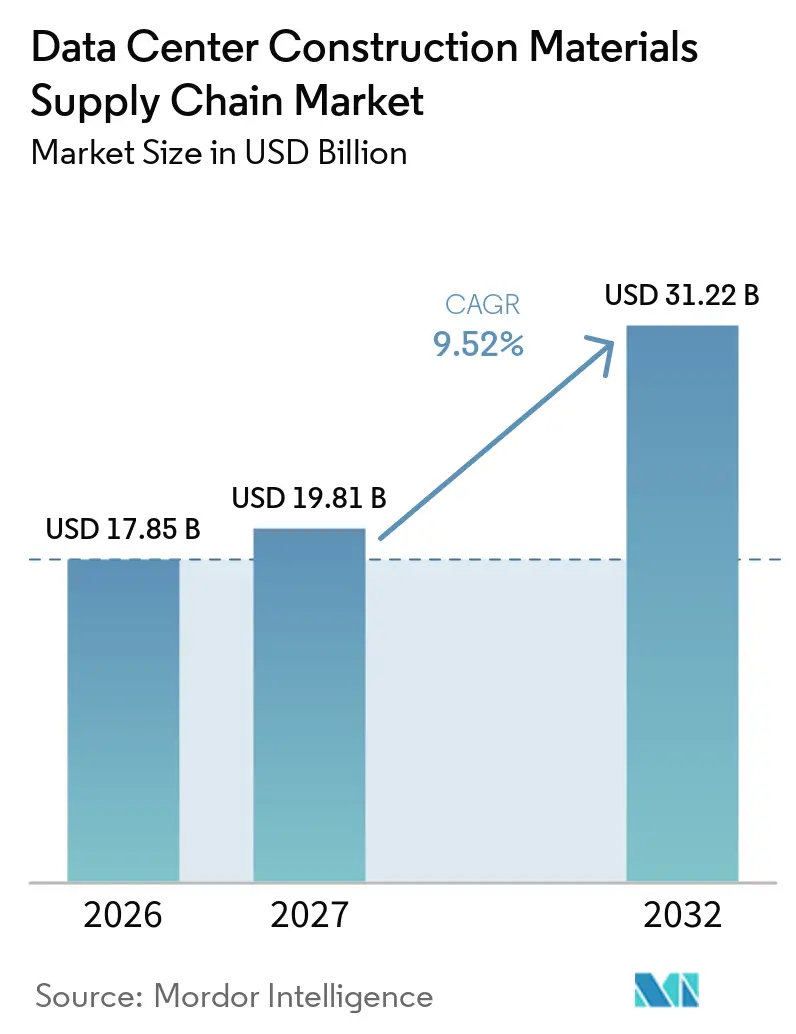
La taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données était évaluée à 17,85 milliards USD en 2026 et devrait augmenter de 19,81 milliards USD en 2027 pour atteindre 31,22 milliards USD d'ici 2032, à un CAGR de 9,52 % durant la période de prévision 2027-2032. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données est façonné par des dépenses soutenues en capacité de formation d'IA et en infrastructure cloud, ce qui a fait des grands projets une source de demande plus régulière pour l'acier, le béton, l'isolation, la toiture et les produits d'étanchéité. Sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données, les fournisseurs sont de plus en plus sélectionnés en fonction de leur capacité à gérer les risques de livraison, à certifier l'origine des matériaux et à répondre aux exigences techniques de plusieurs systèmes de construction. Les spécifications carbone deviennent plus centrales à mesure que les grands opérateurs appliquent des exigences d'émissions réduites aux achats de béton et d'acier. Les systèmes modulaires et les composants préfabriqués aident également les promoteurs à réduire leur dépendance à la main-d'œuvre rare sur site et à raccourcir les étapes critiques de construction. Les retards de raccordement au réseau ont encouragé des engagements anticipés sur les matériaux, faisant des accords-cadres et d'une logistique fiable des outils commerciaux importants sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données.
Principaux enseignements du rapport
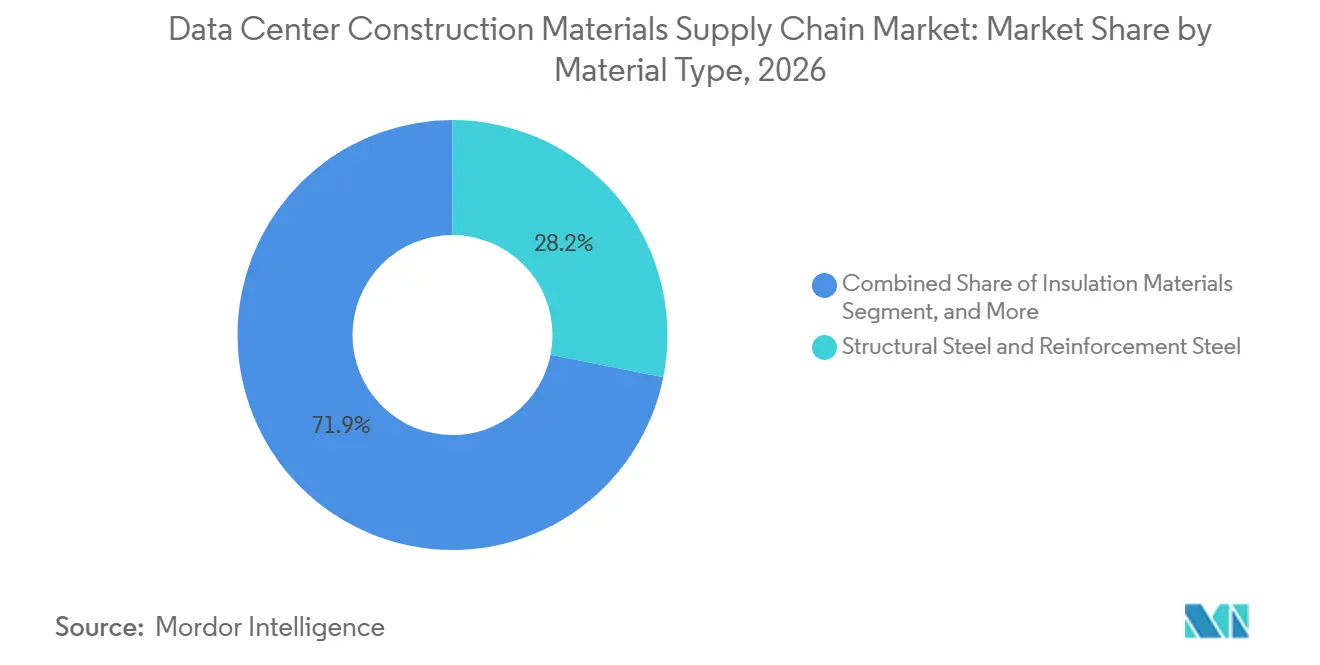
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 28,15 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026, tandis que les produits en béton préfabriqué devraient se développer à un CAGR de 11,87 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 38,57 % du marché en 2026, tandis que l'enveloppe du bâtiment et la toiture devraient se développer à un CAGR de 10,47 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les EPC détenait 48,30 % du marché en 2026, tandis que l'approvisionnement direct par les promoteurs et opérateurs de centres de données devrait se développer à un CAGR de 11,53 % jusqu'en 2032.
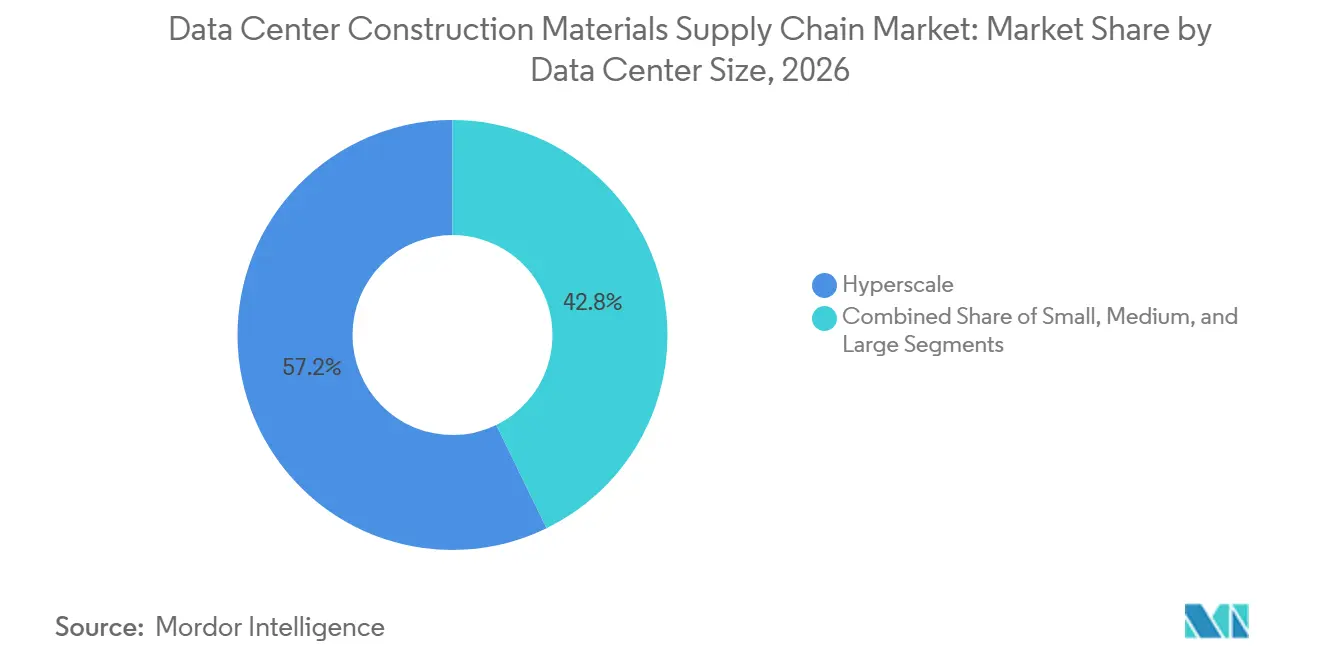
- Par taille de centre de données, les installations hyperscale détenaient 57,21 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026 et devraient se développer à un CAGR de 10,97 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 50,41 % du marché en 2026 et devraient se développer à un CAGR de 10,71 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 40,96 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Construction d'IA et d'installations hyperscale augmentant la demande en matériaux structurels | +3.8% | Mondial, concentré en Amérique du Nord, dans les marchés clés d'Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Matériaux préfabriqués et modulaires réduisant les délais de construction | +1.3% | Mondial, avec une adoption avancée en Amérique du Nord et en Europe et une utilisation croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Refroidissement haute densité et matériaux thermiques pour les installations d'IA | +1.0% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Spécifications de béton et d'acier à faible teneur en carbone | +0.9% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Engagement anticipé des matériaux pour gérer le risque d'approvisionnement | +0.6% | Mondial, notamment en Amérique du Nord, en Europe et dans les marchés matures d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation des matériaux pour les installations d'IA refroidies par liquide | +0.5% | Marchés clés d'Amérique du Nord et d'Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Construction de centres de données d'IA et hyperscale
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données tire sa demande la plus forte des projets d'IA et hyperscale qui nécessitent de grandes quantités de matériaux structurels sur plusieurs saisons de construction. L'American Cement Association a projeté en 2025 que les centres de données d'IA américains nécessiteraient 1 million de tonnes métriques de ciment, tandis que ces installations pourraient représenter 38,6 % des dépenses de construction liées aux bureaux aux États-Unis d'ici 2027. Nucor a indiqué qu'un centre de données de 250 000 pieds carrés nécessite 3 500 tonnes d'acier pour les sections structurelles, les tuyaux, les panneaux isolés et l'infrastructure liée aux racks.[1] CEMEX a signalé une augmentation de 185 % des volumes de béton prêt à l'emploi fournis aux centres de données en 2025. CRH a décrit un projet hyperscale dans l'est du Texas qui a nécessité 3 millions de tonnes de granulats sur plusieurs saisons. Ces projets offrent aux producteurs une meilleure visibilité que les contrats de construction courts et isolés et rendent la capacité de production locale plus précieuse.
Les installations d'IA affectent également les spécifications des produits, pas seulement les volumes de matériaux. Des charges de plancher plus élevées et des systèmes d'alimentation denses nécessitent des fondations, des dalles et des éléments structurels capables de supporter des équipements plus lourds. Les opérateurs évaluent donc la capacité de livraison, la cohérence des produits et le support technique en plus du prix. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données bénéficie lorsque les opérateurs standardisent les exigences de conception sur un portefeuille de sites. Cette approche permet aux fournisseurs de construire des commandes récurrentes autour de sections d'acier communes, de mélanges de béton, de panneaux et de systèmes de protection. Elle favorise également des discussions directes entre les producteurs de matériaux, les ingénieurs et les opérateurs de centres de données avant le début de la construction.
Demande croissante de matériaux préfabriqués et modulaires
Les matériaux préfabriqués aident les promoteurs à gérer des délais de livraison courts et des pénuries de main-d'œuvre spécialisée sur site. Bain a rapporté en 2025 que la conception modulaire, les équipements préfabriqués et l'approvisionnement avancé peuvent réduire les délais de construction jusqu'à 1 an. Network Environments a indiqué que 49 % des organisations utilisent des sites d'intégrateurs spécialisés pour pré-assembler des systèmes critiques. Les panneaux muraux préfabriqués, les dalles à âme creuse et les colonnes peuvent être fabriqués pendant la préparation du site. Ce travail parallèle réduit le risque que les conditions météorologiques, la disponibilité de la main-d'œuvre ou un sous-traitant tardif interrompent la séquence de construction principale. Il donne également aux constructeurs une vision plus claire des dates de livraison et des besoins d'installation.
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données constate un intérêt croissant pour les fournisseurs capables de fabriquer des composants aux dimensions cohérentes et de les livrer dans un ordre défini. La production en usine peut améliorer le contrôle de la qualité pour les composants répétés, notamment lorsque les plans de bâtiment sont standardisés. Les systèmes préfabriqués peuvent réduire la quantité de travail effectuée sur le site et faciliter la coordination entre les équipes structurelles, mécaniques et électriques. La valeur de ces systèmes est la plus forte lorsqu'un projet doit avancer avant que toute la capacité du réseau soit disponible. Les fournisseurs qui combinent des composants avec un support technique et logistique sont mieux placés pour répondre à cette demande. Le prix unitaire reste important, mais la fiabilité des délais devient une partie plus significative des décisions d'approvisionnement.
Croissance du refroidissement haute densité et des matériaux de gestion thermique
Les puces d'IA imposent des charges thermiques plus importantes aux bâtiments et aux systèmes mécaniques que les équipements informatiques conventionnels. Turner and Townsend a rapporté que les installations américaines prêtes pour l'IA coûtent 10 % de plus que les constructions conventionnelles, les installations avancées allant de 14,00 à 16,00 USD par watt. Le refroidissement par liquide nécessite des tuyaux en acier inoxydable, des boucles d'eau protégées, des dalles de plancher renforcées et des systèmes de toiture qui aident à limiter les gains thermiques. Ces besoins modifient la gamme de produits spécifiés pour les fondations, les planchers, les murs et les toits. Ils nécessitent également une plus grande coordination entre les fournisseurs de structures et les entrepreneurs en mécanique. Il en résulte un rôle plus large pour les matériaux techniques dans la conception des installations.
Sika a indiqué que ses systèmes d'étanchéité, de revêtement de sol et de toiture peuvent éviter 13 000 tonnes d'équivalent CO₂ sur la durée de vie d'un centre de données de 25 000 mètres carrés. Ces produits sont évalués pour leur durabilité, leur gestion de l'eau, leurs performances au feu et leur consommation d'énergie plutôt que pour une seule caractéristique physique. Les conceptions en béton sont également adaptées pour accueillir des charges soutenues plus élevées provenant des équipements de refroidissement. Cela donne au marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données un rôle plus important dans la gestion des performances thermiques des installations. Cela favorise les entreprises capables de fournir des systèmes testés plutôt que des produits individuels. Ce changement pourrait également accroître la demande pour les fournisseurs capables de soutenir les décisions d'ingénierie spécifiques au site.
Spécification croissante de béton et d'acier à faible teneur en carbone
Les grands opérateurs cloud font passer les exigences en carbone incorporé des objectifs volontaires aux achats de matériaux. AWS a utilisé du béton avec 64 % moins de carbone incorporé dans les nouveaux centres de données de Tokyo en 2025 grâce à un travail avec Takenaka, Shimizu et Obayashi. STACK Infrastructure a utilisé du ciment à faible teneur en carbone produit électrochimiquement sur son campus de Virginie en août 2025.[2] Meta et Amrize ont développé un mélange de béton atteignant une résistance de 4 000 psi 43 % plus rapidement et réduisant le carbone incorporé de 35 % pour un campus au Minnesota. Ces exemples montrent que les matériaux à faible teneur en carbone sont testés dans le cadre de projets de centres de données en cours, et pas seulement en laboratoire. Les fournisseurs ont besoin de données produits vérifiées s'ils souhaitent se qualifier pour des contrats comparables.
L'acier de four à arc électrique et les mélanges de ciment à faible teneur en clinker sont particulièrement pertinents pour le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données. Une revue scientifique de 2025 a révélé que l'acier recyclé de four à arc électrique produisait 0,4 à 0,8 tonne d'équivalent CO₂ par tonne, contre 1,8 à 2,5 tonnes pour l'acier vierge. Les choix à faible teneur en carbone peuvent affecter le coût, la disponibilité, le développement de la résistance et l'approvisionnement local. Les acheteurs recherchent donc la traçabilité des matériaux et la documentation pouvant être utilisée dans les revues de conception et de durabilité. Les règles carbone de l'Union européenne ajoutent une importance supplémentaire aux informations sur les émissions pour les importations de ciment, d'acier et d'aluminium. Cela devrait favoriser les producteurs capables de fournir des produits à émissions réduites vérifiées à l'échelle régionale.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier, du ciment, du cuivre, de l'énergie et du fret | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Longs délais d'approvisionnement pour les intrants de construction spécialisés | -0.6% | Mondial, avec une plus grande exposition en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Contraintes liées aux corps de métier qualifiés et à l'installation spécialisée | -0.5% | Amérique du Nord et Europe, émergentes dans les marchés d'Asie-Pacifique à coût élevé | Moyen terme (2-4 ans) |
| Retards liés au réseau, aux permis et à la préparation des sites | -0.4% | Amérique du Nord, Europe et certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier, du ciment, du cuivre, de l'énergie et du fret
La pression sur les coûts de construction reste un défi pour les promoteurs et les fournisseurs. ConstructConnect a rapporté que 70 % des dépenses d'un projet de centre de données typique augmentaient plus vite que les prix des appels d'offres début 2026. Ces pressions proviennent des métaux, des composants électriques et des coûts de main-d'œuvre. Les droits de douane américains mis en œuvre en 2025 ont affecté les importations d'acier, d'aluminium et certains approvisionnements en ciment. Ces changements encouragent l'approvisionnement national mais peuvent augmenter les coûts des intrants des projets. Les importateurs européens font également face à des obligations supplémentaires liées au carbone dans le cadre du Mécanisme d'ajustement carbone aux frontières. La volatilité des coûts rend plus difficile le verrouillage des budgets pour des projets planifiés des années avant leur mise en service. Le cuivre est particulièrement important car il est utilisé dans la distribution électrique, le câblage et les systèmes de refroidissement. La hausse des coûts de transport, d'énergie et de financement peut également réduire la valeur des prix contractuels cotés. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données doit gérer ces risques par le biais de contrats indexés, de capacités régionales et d'un engagement anticipé des fournisseurs. Les entreprises disposant d'une production locale peuvent être moins exposées aux perturbations commerciales, mais elles peuvent toujours faire face à des coûts d'énergie et de main-d'œuvre plus élevés. Les promoteurs peuvent répartir leurs achats entre plusieurs fournisseurs pour réduire l'effet d'une seule hausse de coût.
Longs délais d'approvisionnement pour les intrants de construction spécialisés
Les longs délais d'approvisionnement peuvent perturber la construction même lorsque l'acier ou le ciment en vrac est disponible. Bain a constaté que les délais d'approvisionnement pour les équipements critiques peuvent aller de 8 à 24 mois. Une analyse de 2025 par American Clean Power et Wood Mackenzie a rapporté des délais moyens de 128 semaines pour les transformateurs de puissance et de 44 semaines pour les appareillages de commutation. Les promoteurs sécurisent désormais certains intrants 18 à 24 mois avant leur utilisation sur site. Ils peuvent utiliser le stockage chez les fournisseurs, les zones de commerce extérieur et les accords-cadres pour maintenir la flexibilité de livraison. Ces mesures ajoutent des coûts mais aident à éviter les interruptions de construction.
Un système d'alimentation ou de refroidissement retardé peut empêcher la poursuite des travaux de construction ultérieurs. Les matériaux peuvent alors être livrés sur un site avant qu'une séquence d'installation active ne soit prête. Cela crée des risques de stockage, de fonds de roulement et de dommages pour toutes les parties. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données récompense les fournisseurs capables de s'engager sur des volumes, de coordonner les expéditions et de fournir des calendriers de livraison plus clairs. La pression sur les délais est la plus sérieuse là où la capacité de fabrication spécialisée est limitée. Cela explique également pourquoi les promoteurs sont plus disposés à établir des relations à long terme avec des fournisseurs capables de gérer plusieurs catégories de matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier de structure soutient les volumes tandis que le préfabriqué gagne du terrainL'acier de structure et l'acier d'armature détenaient 28,15 % du marché global en 2026 car ils sont utilisés des fondations jusqu'aux aménagements intérieurs. L'acier fournit le cadre principal du bâtiment, l'armature, les tuyaux de sprinkler, les panneaux isolés et les supports pour les systèmes de refroidissement et liés aux racks. Nucor a indiqué qu'il fournit plus de 95 % des types de produits en acier utilisés dans la construction de centres de données. Le ciment, le béton et les granulats restent les intrants les plus volumineux pour les fondations et les dalles. CEMEX a signalé une augmentation de 185 % des volumes de béton prêt à l'emploi pour les centres de données en 2025. Le bardage, l'isolation et les revêtements de sol gagnent en importance car les installations nécessitent une protection incendie, un contrôle thermique, des performances antistatiques et une installation rapide.
Les produits en béton préfabriqué devraient se développer à un CAGR de 11,87 % jusqu'en 2032. Le secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données utilise davantage de composants préfabriqués car ils peuvent être fabriqués pendant la préparation du site et installés rapidement. Les doubles tés à âme profonde peuvent supporter des charges de plancher approchant 400 livres par pied carré. Une revue scientifique de 2025 a révélé un carbone incorporé plus faible pour le béton au laitier granulé de haut fourneau que pour le béton au ciment Portland. La toiture réfléchissante et l'étanchéité reçoivent également plus d'attention car elles soutiennent le contrôle thermique. Sika a noté que le renforcement par fibres peut réduire le besoin d'armature en acier dans les dalles sur sol. Les adhésifs, revêtements, mastics et produits de gestion des câbles servent des applications plus petites mais de plus en plus spécialisées.

Par phase de construction :
la construction structurelle est en tête tandis que les exigences relatives à l'enveloppe augmententLa construction structurelle représentait 38,57 % de la taille du marché des matériaux de construction pour centres de données en 2026. Cette phase utilise de grandes quantités de granulats, de béton, de barres d'armature et d'acier de structure pour créer des fondations, des dalles, des colonnes et les principales voies de services. Les décisions prises à ce stade déterminent la capacité de charge des planchers, l'espacement des colonnes et la capacité à installer ultérieurement des systèmes de refroidissement et d'alimentation. Un grand campus hyperscale peut s'étendre sur plus de 85 acres, créant un programme de matériaux sur plusieurs saisons. La demande de matériaux est donc concentrée avant l'installation de l'enveloppe du bâtiment et des travaux intérieurs. Les fournisseurs intégrés verticalement peuvent bénéficier en servant plusieurs besoins en produits structurels dans le cadre d'une seule relation.
Les enveloppes de bâtiment et la toiture devraient se développer à un CAGR de 10,47 % jusqu'en 2032. Les installations refroidies par liquide nécessitent des pénétrations pour les conduites de liquide de refroidissement, les systèmes de drainage et une protection incendie renforcée. Le secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données accorde par conséquent plus d'importance aux panneaux, au vitrage, à l'isolation et aux systèmes de toiture. Saint-Gobain a signé un accord-cadre avec Microsoft en octobre 2026 couvrant les panneaux, le vitrage résistant au feu, les tubes de refroidissement et les adjuvants à faible teneur en carbone pour 1 085 projets dans 32 pays. Les travaux intérieurs sont également plus techniques car les chemins de câbles, les cloisons, les chapes antistatiques et les interfaces de refroidissement sont de plus en plus définis lors de la conception. Cela favorise les fournisseurs capables de répondre à plusieurs exigences de systèmes avec des produits coordonnés.
Par modèle d'approvisionnement :
l'approvisionnement dirigé par les EPC conserve son échelle tandis que l'achat direct se développeL'approvisionnement dirigé par les EPC détenait 48,30 % du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026. Les promoteurs font appel aux entreprises EPC pour coordonner la qualification des fournisseurs, les calendriers de livraison, l'approvisionnement et le risque de construction. Ces entrepreneurs peuvent gérer des flux de matériaux complexes sur de grands portefeuilles de projets. Leur rôle est précieux lorsque les exigences de refroidissement changent pendant la construction et déclenchent des révisions des spécifications structurelles ou mécaniques. Linesight a identifié les centres de données et les travaux d'infrastructure électrique comme une source importante de résilience pour la construction américaine dirigée par les EPC en 2026. Ce modèle reste attractif pour les promoteurs recherchant une responsabilité unique pour le contrôle des coûts et des délais.
L'approvisionnement direct par les promoteurs et opérateurs devrait se développer à un CAGR de 11,53 % jusqu'en 2032. Les grands opérateurs utilisent leur échelle d'achat pour négocier des conditions de volume, spécifier des matériaux à faible teneur en carbone et sécuriser l'approvisionnement sur plusieurs années. Meta, AWS et Google ont établi des relations directes avec des fournisseurs de béton et des producteurs d'acier. La collaboration entre Amrize, Meta et l'Université de l'Illinois illustre comment l'engagement direct des acheteurs peut influencer la conception du béton. L'approvisionnement direct offre plus de contrôle, mais il exige également que l'acheteur gère les performances des fournisseurs et la logistique. L'approvisionnement par les distributeurs reste pertinent pour les sites de colocation et de périphérie plus petits qui ne peuvent pas atteindre la même échelle. L'équilibre entre ces modèles dépendra de la taille du projet, de la capacité d'approvisionnement interne et du risque d'approvisionnement.
Par taille de centre de données :
les installations hyperscale définissent les tendances de la demande tandis que les sites de périphérie élargissent la portéeLes installations hyperscale détenaient 57,21 % du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026 et devraient se développer à un CAGR de 10,97 % jusqu'en 2032. Leurs grandes empreintes créent une demande durable pour l'acier de structure, le béton, les granulats, la toiture, l'isolation et les systèmes spécialisés. Bain projette que la demande mondiale en capacité de centres de données atteindra 163 GW d'ici 2030. CEMEX a noté que les projets de centres de données peuvent soutenir des livraisons de matériaux pendant 2 à 3 années consécutives. Cette durée peut rendre les accords d'approvisionnement régionaux plus précieux pour les acheteurs et les producteurs. L'échelle augmente également le contrôle de la consommation d'énergie, des émissions des matériaux et de la traçabilité des produits.
Les grandes et moyennes installations représentent des dépenses significatives en dehors du niveau hyperscale. Les petites installations et les sites de périphérie sont de plus en plus nombreux dans des emplacements distribués. La taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données pour ces projets est plus faible par site, mais l'approvisionnement local et l'assemblage modulaire sont plus importants. La loi allemande sur l'efficacité énergétique exige que les centres de données existants atteignent une efficacité d'utilisation de l'énergie de 1,5 d'ici juillet 2027. L'Union européenne exige également des rapports sur les performances énergétiques pour les installations de plus de 500 kW dans le cadre de la directive sur l'efficacité énergétique. Ces exigences peuvent accroître la demande pour des enveloppes efficaces, de l'isolation et des matériaux qui soutiennent les performances de refroidissement. Les sites de périphérie peuvent utiliser des systèmes préfabriqués légers et des composants d'enveloppe modulaires pour réduire les travaux sur site.
Par type de centre de données :
les fournisseurs de services cloud sont en tête tandis que la colocation soutient la demande régionaleLes fournisseurs de services cloud détenaient 50,41 % du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026 et devraient se développer à un CAGR de 10,71 % jusqu'en 2032. Microsoft Azure, AWS et Google Cloud continuent d'exiger des installations avec des spécifications structurelles, de refroidissement et liées au carbone standardisées. Leurs projets nécessitent souvent des matériaux répondant à des classifications de charge de plancher et à des normes d'ingénierie définies. Corning et Meta ont commencé la construction d'une extension de fabrication de câbles optiques en Caroline du Nord en mars 2026 dans le cadre d'un accord d'approvisionnement pluriannuel de 6 milliards USD.[3] Cela montre que les grands opérateurs cloud étendent leurs relations d'approvisionnement en amont. Leur approche d'achat favorise un engagement plus direct avec les fabricants et une planification des matériaux à long terme.
Les opérateurs de colocation fournissent une demande plus géographiquement distribuée et moins dépendante d'un seul grand campus. Leurs projets nécessitent un accès local fiable aux produits structurels, aux matériaux résistants au feu, aux revêtements de sol et aux systèmes de refroidissement compacts. Les sites d'entreprise et de périphérie utilisent généralement moins de béton et d'acier par projet, mais nécessitent toujours des normes de performance précises. L'Inde a enregistré un taux de vacance des centres de données de 2,8 % au premier semestre 2026, soutenant de nouvelles additions de capacité. La loi spéciale AIDC prévue en Corée du Sud devrait fournir un cadre politique plus clair pour les activités de construction connexes. Ces tendances créent des opportunités pour les fournisseurs capables de servir de nombreux projets plus petits avec un support technique cohérent.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 40,96 % de la part du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en 2026. Les démarrages de construction de centres de données aux États-Unis ont atteint 53,7 milliards USD jusqu'en novembre 2025, en hausse de 138,6 % par rapport à l'année précédente. La région dispose d'une base dense d'opérateurs cloud et de producteurs de matériaux. Les changements tarifaires américains en 2025 ont encouragé les acheteurs à envisager des approvisionnements nationaux en acier, aluminium et ciment. Le réseau de plus de 300 installations nord-américaines de Nucor fournit une voie intégrée de la ferraille aux produits en acier finis. Les délais d'attente pour le raccordement au réseau atteignant 4 ans augmentent le besoin d'achats anticipés de matériaux et d'accords-cadres. Ces conditions favorisent les fournisseurs disposant d'une capacité de fabrication régionale, d'une logistique transparente et de solides capacités de stockage.
Le Canada fait également face à une demande accrue de cuivre et d'intrants de construction à mesure que l'infrastructure numérique et l'activité manufacturière se développent. La production locale peut réduire une partie de l'exposition commerciale mais n'élimine pas les coûts d'énergie, de transport et de main-d'œuvre. De plus en plus d'acheteurs recherchent des relations d'approvisionnement nationales avant que les calendriers finaux des sites ne soient fixés. Cela favorise les entreprises capables de gérer les livraisons de matériaux sur de longues périodes. Le béton à faible teneur en carbone et l'acier de four à arc électrique attirent l'attention car les opérateurs cloud ont de plus en plus besoin d'informations sur les émissions des produits. Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données en Amérique du Nord devrait également récompenser les fournisseurs capables de combiner une capacité de volume avec un support technique spécifique au projet.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032. Le pipeline régional a atteint 26 455 MW au premier semestre 2026, dont 4 764 MW en construction active. Le Japon a des coûts de construction élevés et des attentes strictes en matière de performances pour les systèmes de construction. AWS s'est engagé à hauteur de 2,26 billions JPY (14,9 milliards USD) au Japon jusqu'en 2027 et utilise du béton à faible teneur en carbone dans ses installations de Tokyo. Tokyo et Osaka ont mené l'indice des coûts 2026 à respectivement 18,28 et 17,15 USD par watt. Ces conditions soutiennent la demande de matériaux durables, efficaces et soigneusement spécifiés.
Le faible taux de vacance en Inde encourage davantage de construction à Mumbai, Chennai et dans d'autres centres de demande. Johor en Malaisie avait 1 800 MW en construction, tandis que Singapour a approuvé 1,2 GW de nouvelle capacité. Le programme chinois East Data West Computing déplace une partie du développement de capacité vers les provinces occidentales. Cela peut établir de nouveaux centres de demande loin des pôles côtiers et nécessiter des réseaux d'approvisionnement locaux. Les acheteurs régionaux ont besoin de solutions capables de répondre à des coûts d'énergie, des réglementations, des conditions foncières et des risques climatiques variés. Les systèmes préfabriqués gagnent en pertinence là où les calendriers de construction sont serrés et la main-d'œuvre sur site est limitée. Cela crée des opportunités pour les producteurs de matériaux capables d'associer la production en usine à un support d'installation local fiable.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe fait face à des facteurs de conformité qui affectent l'isolation, les systèmes d'enveloppe et les matériaux de gestion thermique. L'Union européenne exige des rapports des centres de données de plus de 500 kW, tandis que l'Allemagne exige que les centres de données existants atteignent une efficacité d'utilisation de l'énergie de 1,5 d'ici juillet 2027. La Commission européenne a adopté un règlement délégué en septembre 2026 pour un système commun de notation de la durabilité des centres de données. Les règles renforcent la demande pour des performances documentées en matière d'énergie et d'eau. Le Mécanisme d'ajustement carbone aux frontières crée également une considération de coût et de conformité pour les importations de ciment, d'acier et d'aluminium. Ces mesures donnent aux matériaux à faible teneur en carbone fournis localement une position plus forte dans les appels d'offres européens.
L'Arabie saoudite et les Émirats arabes unis développent de grands programmes de capacité d'IA et de cloud. La valorisation combinée des centres de données en Arabie saoudite et aux Émirats arabes unis devrait passer de 35 milliards USD en 2025 à 115 milliards USD d'ici fin 2027. Le plan directeur Vision 2030 de l'Arabie saoudite comprend 18 milliards USD pour les centres de données, tandis que le cluster Stargate aux Émirats arabes unis devrait alimenter ses premiers 200 MW en 2026. L'Afrique du Sud émerge comme un pôle régional, mais les chaînes d'approvisionnement en matériaux spécialisés restent moins développées. Le Brésil dispose de la plus grande base de centres de données en Amérique du Sud et d'une position manufacturière et énergétique plus solide que beaucoup de ses pairs régionaux. Ces géographies mixtes nécessitent des fournisseurs capables d'adapter les choix de produits aux conditions logistiques locales, au climat, à la disponibilité de l'énergie et aux exigences de conformité.
Paysage concurrentiel
Le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données est modérément fragmenté par catégorie de produits, mais les acheteurs favorisent de plus en plus les fournisseurs capables de répondre à plusieurs exigences en matériaux. ArcelorMittal, Nucor et Tata Steel se font concurrence par la disponibilité de l'acier, la gamme technique et les options de production à émissions réduites. Nucor a étendu son unité Data Systems aux armoires de serveurs, au confinement des allées chaudes et aux composants de support connexes. Cela étend son rôle au-delà de l'acier de structure de base. Holcim, Amrize, Heidelberg Materials, CEMEX, CRH et Vulcan Materials se font concurrence sur les granulats, les produits cimentaires, le béton et le pavage. Les fournisseurs disposant de larges portefeuilles de produits régionaux peuvent offrir un processus d'achat plus simple pour les grands campus.
Les fournisseurs spécialisés se font concurrence sur les performances des systèmes plutôt que sur le seul prix du matériau livré. Sika, Kingspan, Owens Corning, ROCKWOOL, Knauf et Metl-Span fournissent des solutions de toiture, d'étanchéité, d'isolation, de revêtement de sol et d'enveloppe. Sika a rapporté que ses solutions ont été utilisées dans plus de 1 000 centres de données dans le monde. L'accord Microsoft d'octobre 2026 de Saint-Gobain combine des panneaux sandwich, du vitrage résistant au feu, des tubes de refroidissement et des adjuvants à faible teneur en carbone sur un pipeline de projets mondial. Cela illustre un modèle de spécification mondiale et de livraison locale. Il est particulièrement utile pour les clients souhaitant des performances cohérentes dans plusieurs pays.
Les matériaux à faible teneur en carbone et le développement numérique des produits créent de nouvelles opportunités concurrentielles. Meta a testé le bois massif sur son campus d'Aiken, en Caroline du Sud, en juillet 2025 et a rapporté une réduction de 41 % du carbone incorporé structurel pour les matériaux substitués. L'essai de ciment électrochimique de STACK Infrastructure montre que les promoteurs de centres de données peuvent valider de nouveaux intrants dans le cadre de programmes de construction opérationnels. Covestro fournit des applications en polycarbonate pour la distribution d'énergie et la gestion thermique des centres de données d'IA. Les fournisseurs capables de documenter la conformité aux exigences LEED, BREEAM et de durabilité européennes peuvent améliorer leur capacité à servir des clients multinationaux.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction pour centres de données
-
ArcelorMittal
-
Nucor Corporation
-
Tata Steel Limited
-
Heidelberg Materials AG
-
CRH plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données Entreprises couvertes dans ce rapport
- ArcelorMittal
- Nucor Corporation
- Tata Steel Limited
- Heidelberg Materials AG
- Holcim AG
- Amrize Ltd.
- CEMEX, S.A.B. de C.V.
- CRH plc
- Saint-Gobain
- Kingspan Group plc
- Owens Corning
- ROCKWOOL A/S
- Sika AG
- BASF SE
- Covestro AG
- Chryso Group (Saint-Gobain)
- Hilti Group
- Knauf Gips KG
- James Hardie Industries plc
- Vulcan Materials Company
- Martin Marietta Materials, Inc.
- The Sherwin-Williams Company
- Holcim Building Envelope Solutions
- Metl-Span
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données
- Octobre 2026 : Saint-Gobain a signé un accord-cadre avec Microsoft pour accélérer la construction de centres de données en utilisant les solutions intégrées d'enveloppe de bâtiment et d'aménagement intérieur de Saint-Gobain, des panneaux sandwich préfabriqués, du vitrage résistant au feu, des tubes polymères haute performance pour le refroidissement et des adjuvants de béton à faible teneur en carbone, pour 1 085 projets de centres de données dans 32 pays. L'accord vise également à améliorer les processus de durabilité de fabrication de Saint-Gobain grâce à l'IA.
- Septembre 2026 : La Commission européenne a adopté un règlement délégué sur un système commun de notation de la durabilité des centres de données de l'Union, formalisant les rapports sur les performances énergétiques, le suivi de l'empreinte hydrique et la divulgation des indicateurs clés de performance de durabilité pour les installations de plus de 500 kW de charge informatique. Le système façonnera les spécifications des matériaux dans le pipeline de construction européen.
- Août 2026 : All Weather Insulated Panels (AWIP), un fournisseur nord-américain de solutions d'enveloppe de bâtiment haute performance pour les secteurs industriels et commerciaux, a étendu stratégiquement sa division centres de données, développant ses opérations pour répondre à une demande sans précédent du marché pour des matériaux de construction avancés et économes en énergie.
- Mars 2026 : Corning et Meta ont marqué le début de la construction d'une extension de fabrication de câbles optiques à Hickory, en Caroline du Nord, dans le cadre d'un accord d'approvisionnement pluriannuel de 6 milliards USD. Le projet montre comment les hyperscalers co-investissent dans la capacité de fabrication en amont pour sécuriser les chaînes d'approvisionnement des centres de données d'IA.
Périmètre du rapport mondial sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données
La chaîne d'approvisionnement en matériaux de construction pour centres de données désigne le réseau mondial d'approvisionnement, de fabrication et de logistique nécessaire pour livrer des matériaux structurels, architecturaux et de fondation spécialisés sur les sites des installations. Elle se concentre sur la sécurisation des délais d'approvisionnement, de la conformité réglementaire et des efficacités de coût des intrants à forte demande, tels que l'acier de structure, le béton, l'isolation coupe-feu et les enceintes modulaires, essentiels à la construction d'une infrastructure hyperscale et de colocation évolutive.
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'étanchéité, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et de construction intérieure, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe du bâtiment et toiture, et travaux intérieurs et d'aménagement), modèle d'approvisionnement (approvisionnement direct par les promoteurs et opérateurs de centres de données, approvisionnement dirigé par les entreprises d'ingénierie, d'approvisionnement et de construction, et approvisionnement dirigé par les distributeurs et les fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise / périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'étanchéité |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et de construction intérieure |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe du bâtiment et toiture |
| Travaux intérieurs et d'aménagement |
| Approvisionnement direct par les promoteurs et opérateurs de centres de données |
| Approvisionnement dirigé par les entreprises d'ingénierie, d'approvisionnement et de construction |
| Approvisionnement dirigé par les distributeurs et les fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Acier de structure et acier d'armature | |
| Ciment, béton et granulats | ||
| Produits en béton préfabriqué | ||
| Matériaux de toiture et d'étanchéité | ||
| Matériaux d'isolation | ||
| Matériaux de façade et de bardage | ||
| Matériaux de revêtement de sol et de construction intérieure | ||
| Autres matériaux de construction | ||
| Par phase de construction | Préparation du site et travaux de génie civil | |
| Construction structurelle | ||
| Enveloppe du bâtiment et toiture | ||
| Travaux intérieurs et d'aménagement | ||
| Par modèle d'approvisionnement | Approvisionnement direct par les promoteurs et opérateurs de centres de données | |
| Approvisionnement dirigé par les entreprises d'ingénierie, d'approvisionnement et de construction | ||
| Approvisionnement dirigé par les distributeurs et les fournisseurs | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (CSP) | ||
| Entreprise / Périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaîne d'approvisionnement en matériaux de construction pour centres de données ?
Le marché était évalué à 17,85 milliards USD en 2026 et devrait atteindre 31,22 milliards USD d'ici 2032 à un CAGR de 9,52 %.
Quel matériau est en tête de la demande de construction de centres de données ?
L'acier de structure et l'acier d'armature détenaient une part de 28,15 % en 2026 car ils sont utilisés dans les fondations, les charpentes, les services et les systèmes intérieurs.
Quelle catégorie de matériaux devrait se développer le plus rapidement ?
Les produits en béton préfabriqué devraient se développer à un CAGR de 11,87 % jusqu'en 2032, les promoteurs recherchant une installation plus rapide et des calendriers plus prévisibles.
Pourquoi les matériaux à faible teneur en carbone sont-ils importants pour les projets de centres de données ?
Les opérateurs cloud spécifient du béton et de l'acier à faible teneur en carbone pour soutenir les objectifs d'émissions et répondre aux exigences européennes évolutives en matière de carbone et de durabilité.
Quelle région devrait se développer le plus rapidement pour les matériaux de centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,43 % jusqu'en 2032, soutenue par un large pipeline de construction et une demande soutenue au Japon, en Inde, en Malaisie, à Singapour et en Chine.
Comment les modèles d'approvisionnement évoluent-ils pour les projets de centres de données ?
L'approvisionnement dirigé par les EPC reste le modèle dominant, tandis que l'approvisionnement direct devrait se développer à un CAGR de 11,53 % à mesure que les grands opérateurs cherchent un meilleur contrôle de l'approvisionnement, des spécifications carbone et des prix.