
データセンター建設資材サプライチェーン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
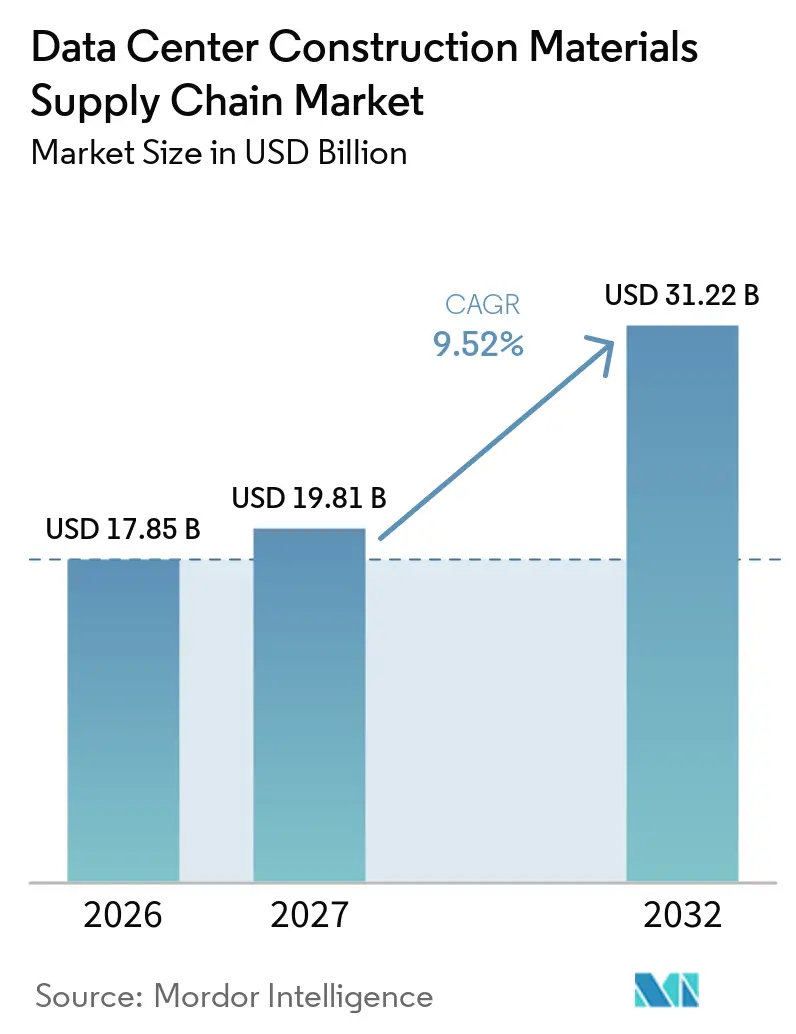
| 市場規模 (2027) | 19.81 十億米ドル |
| 市場規模 (2032) | 31.22 十億米ドル |
| 成長率 (2027 - 2032) | 9.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター建設資材サプライチェーン市場分析
データセンター建設資材サプライチェーン市場規模は2026年に17.85 ビリオン 米ドルと評価され、2027年の19.81 ビリオン 米ドルから2032年には31.22 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年においてCAGR 9.52%で成長します。データセンター建設資材サプライチェーン市場は、AIトレーニング能力とクラウドインフラへの持続的な支出によって形成されており、大規模プロジェクトが鉄鋼、コンクリート、断熱材、屋根材、防水材製品に対するより定常的な需要源となっています。データセンター建設資材サプライチェーン市場において、サプライヤーは納品リスクの管理、資材原産地の認証、複数の建築システムにわたる技術要件の充足能力によって選定されるケースが増えています。主要オペレーターがコンクリートおよび鉄鋼調達に低排出要件を適用するにつれ、カーボン仕様がより中心的な位置を占めるようになっています。モジュラーシステムおよびプレキャスト部材も、開発業者が現場労働力の不足への依存を低減し、重要な建設工程を短縮するのに役立っています。系統接続の遅延により早期の資材確約が促進され、フレームワーク契約と信頼性の高い物流がデータセンター建設資材サプライチェーン市場における重要な商業ツールとなっています。
主要レポートのポイント
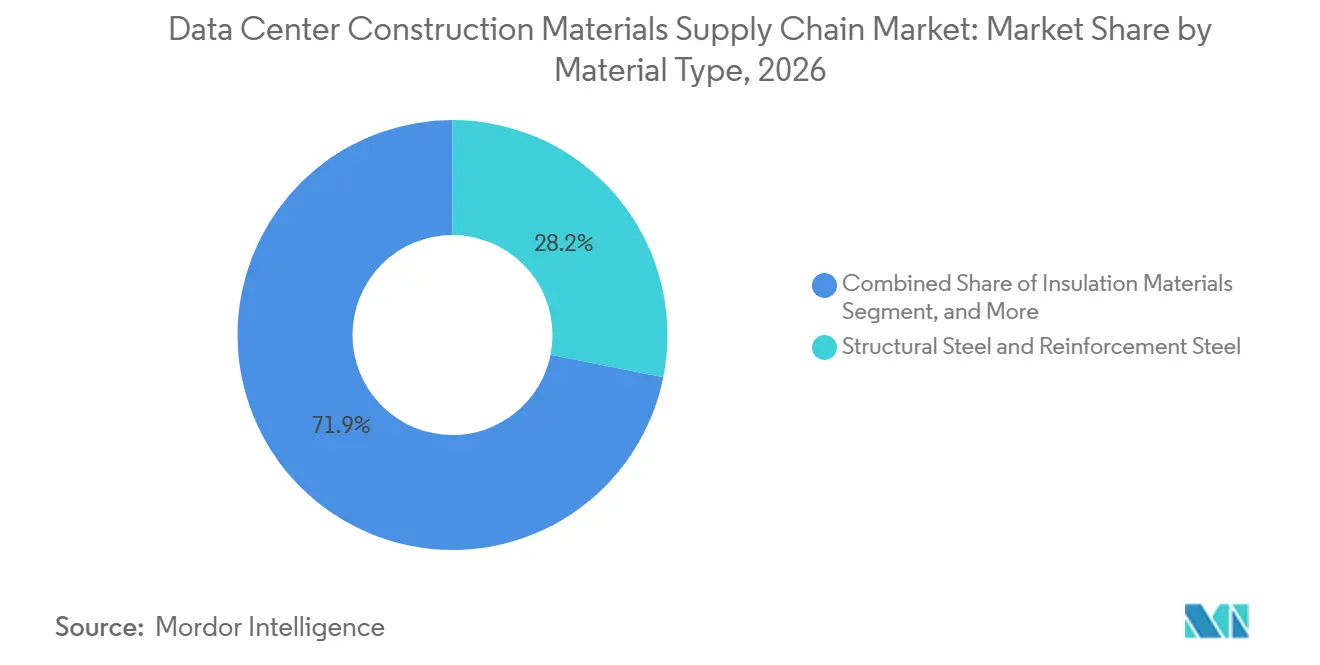
- 資材タイプ別では、構造用鉄鋼・鉄筋鋼が2026年のデータセンター建設資材サプライチェーン市場シェアの28.15%を占め、プレキャストコンクリー製品は2032年までにCAGR 11.87%で拡大すると予測されています。
- 建設フェーズ別では、構造建設が2026年の市場の38.57%を占め、建物外皮・屋根工事は2032年までにCAGR 10.47%で拡大すると予測されています。
- 調達モデル別では、EPC主導調達が2026年の市場の48.30%を占め、データセンター開発業者・オペレーターによる直接調達は2032年までにCAGR 11.53%で拡大すると予測されています。
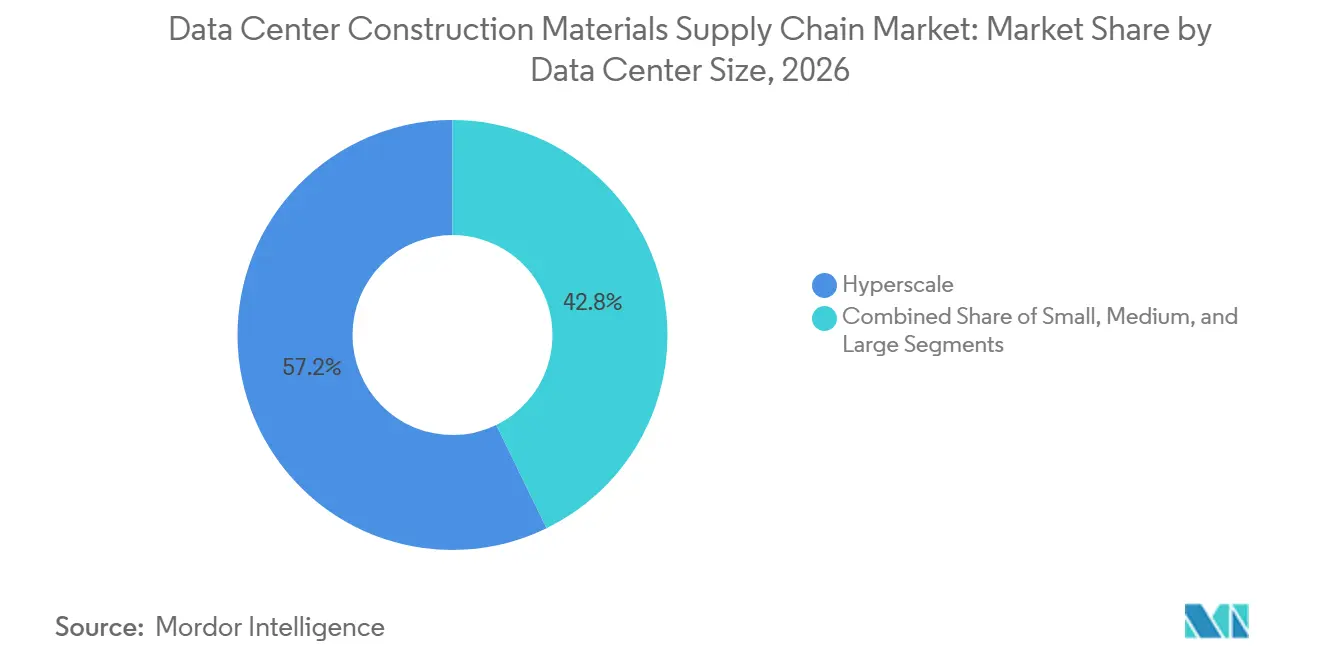
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター建設資材サプライチェーン市場シェアの57.21%を占め、2032年までにCAGR 10.97%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の50.41%を占め、2032年までにCAGR 10.71%で拡大すると予測されています。
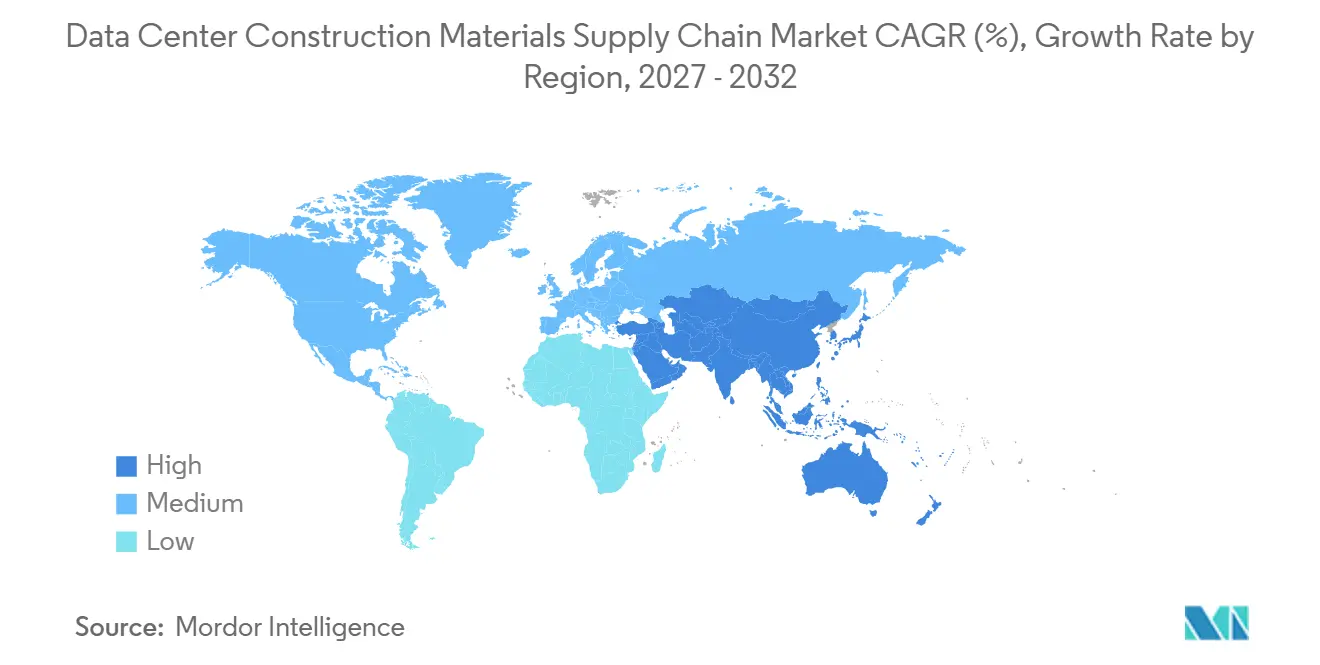
- 地域別では、北米が2026年のデータセンター建設資材サプライチェーン市場シェアの40.96%を占め、アジア太平洋地域は2032年までにCAGR 11.43%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケール建設による構造資材需要の増大 | +3.8% | グローバル、特に北米、アジア太平洋主要市場、西欧に集中 | 短期(2年以内) |
| プレファブリケーションおよびモジュラー資材による建設スケジュールの短縮 | +1.3% | グローバル、北米・欧州での先進的採用とアジア太平洋での利用拡大 | 中期(2〜4年) |
| AI施設向け高密度冷却・熱管理資材 | +1.0% | グローバル、北米・アジア太平洋で最も強い | 中期(2〜4年) |
| 低炭素コンクリートおよび鉄鋼仕様 | +0.9% | 北米・欧州、アジア太平洋・中東・アフリカへの波及 | 長期(4年以上) |
| 供給リスク管理のための早期資材確約 | +0.6% | グローバル、特に北米、欧州、成熟したアジア太平洋市場 | 短期(2年以内) |
| 液冷AI施設向け資材最適化 | +0.5% | 北米・アジア太平洋主要市場、中東・アフリカへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンター建設
データセンター建設資材サプライチェーン市場は、複数の建設シーズンにわたって大量の構造資材を必要とするAIおよびハイパースケールプロジェクトから最も強い需要を引き出しています。アメリカセメント協会は2025年に、米国のAIデータセンターが100万メトリックトンのセメントを必要とし、これらの施設が2027年までに米国のオフィス関連建設支出の38.6%を占める可能性があると予測しました。Nucorは、25万平方フィートのデータセンターには構造部材、配管、断熱パネル、ラック関連インフラにわたって3,500トンの鉄鋼が必要であると報告しました。[1] CEMEXは2025年中にデータセンターへ供給したレディーミクスコンクリートの量が185%増加したと報告しました。CRHは、複数のシーズンにわたって300万トンの骨材を必要としたテキサス州東部のハイパースケールプロジェクトについて説明しました。これらのプロジェクトは、短期・単発の建設契約よりも生産者に優れた見通しを与え、地域の生産能力をより価値あるものにします。
AI施設は資材量だけでなく、製品仕様にも影響を与えます。より高い床荷重と高密度電力システムは、より重い機器を支えられる基礎、スラブ、構造部材を必要とします。そのため、オペレーターは価格と並んで納品能力、製品の一貫性、技術サポートを評価します。データセンター建設資材サプライチェーン市場は、オペレーターが複数のサイトのポートフォリオにわたって設計要件を標準化する際に恩恵を受けます。このアプローチにより、サプライヤーは共通の鉄鋼断面、コンクリート配合、パネル、保護システムを中心に繰り返し注文を構築できます。また、建設開始前に資材メーカー、エンジニア、データセンターオペレーター間の直接的な協議を支援します。
プレファブリケーションおよびモジュラー資材への需要加速
プレファブリケーション資材は、開発業者が短い納品スケジュールと専門現場労働力の不足を管理するのに役立ちます。Bainは2025年に、モジュラー設計、プレファブリケーション機器、先進的な調達により建設工期を最大1年短縮できると報告しました。Network Environmentsは、組織の49%がミッションクリティカルなシステムを事前組み立てするために専門インテグレーターサイトを使用していると述べました。プレキャスト壁パネル、中空コアスラブ、柱は、現場準備が進む間に製造できます。この並行作業により、天候、労働力の可用性、または遅延した専門工事業者が主要な建設工程を中断するリスクが低減されます。また、建設業者に納品日と設置ニーズについてより明確な見通しを提供します。
データセンター建設資材サプライチェーン市場では、一定の寸法で部品を製造し、定められた順序で納品できるサプライヤーへの関心が高まっています。工場生産は、特に建物レイアウトが標準化されている場合、繰り返し使用される部品の品質管理を向上させることができます。プレキャストシステムは現場での作業量を削減し、構造、機械、電気チーム間の調整を容易にします。これらのシステムの価値は、すべての系統容量が利用可能になる前にプロジェクトを進める必要がある場合に最も高くなります。部品とエンジニアリングサポートおよび物流を組み合わせるサプライヤーは、この需要に応えるためにより有利な立場にあります。単価は依然として重要ですが、スケジールの信頼性が調達決定においてより重要な要素になりつつあります。
高密度冷却・熱管理資材の成長
AIチップは従来のコンピューティング機器よりも建物および機械システムに大きな熱負荷をかけます。Turner and Townsendは、AI対応の米国施設は従来の建物より10%高コストであり、先進施設は1ワットあたり14.00〜16.00 米ドルの範囲であると報告しました。液体冷却には、ステンレス鋼配管、保護された水回路、強化された床スラブ、および熱取得を制限するのに役立つ屋根システムが必要です。これらのニーズは、基礎、床、壁、屋根に指定される製品の組み合わせを変えます。また、構造サプライヤーと機械工事業者間のより多くの調整が必要です。その結果、施設設計における技術資材の役割が拡大します。
Sikaは、その防水、フローリング、屋根システムが25,000平方メートルのデータセンターの生涯にわたって13,000トンのCO₂換算を回避できると述べました。このような製品は、単一の物理的特性ではなく、耐久性、水管理、防火性能、エネルギー使用について評価されています。コンクリート設計も、冷却機器から持続的な高荷重に対応するために適応されています。これにより、データセンター建設資材サプライチェーン市場は施設の熱性能管理においてより大きな役割を担います。個別製品よりも試験済みシステムを提供できる企業が有利になります。この変化により、現場固有のエンジニアリング決定を支援できるサプライヤーへの需要も増加する可能性があります。
低炭素コンクリートおよび鉄鋼仕様の増加
主要クラウドオペレーターは、具体化炭素要件を任意目標から資材調達に組み込みつつあります。AWSは2025年に竹中工務店、清水建設、大林組との協力により、東京の新しいデータセンターで具体化炭素を64%削減したコンクリートを使用しました。STACK Infrastructureは2025年8月にバージニアキャンパスで電気化学的に製造された低炭素セメントを使用しました。[2] MetaとAmrizeは、ミネソタキャンパスで4,000psiの強度を43%速く達成し、具体化炭素を35%削減したコンクリート配合を開発しました。これらの事例は、低炭素資材が実験室環境だけでなく、実際のデータセンタープロジェクト内でテストされていることを示しています。サプライヤーは同等の契約に適格となるために検証済みの製品データが必要です。
電気アーク炉鋼とより低いクリンカー含有量のセメントブレンドは、データセンター建設資材サプライチェーン市場に特に関連しています。2025年の科学的レビューでは、リサイクル電気アーク炉鋼は1トンあたり0.4〜0.8トンのCO₂換算を生産するのに対し、バージン鋼は1.8〜2.5トンであることが判明しました。低炭素の選択はコスト、可用性、強度発現、地域調達に影響を与える可能性があります。そのため、買い手は設計および持続可能性レビューに使用できる資材のトレーサビリティと文書化を求めています。欧州連合のカーボンルールは、セメント、鉄鋼、アルミニウム輸入の排出情報にさらなる重要性を加えています。これは、地域規模で検証済みの低排出製品を供給できる生産者を有利にする可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼、セメント、銅、エネルギー、フレートコストの変動 | -0.9% | グローバル、北米・欧州で最も深刻 | 短期(2年以内) |
| 特殊建設資材の長いリードタイム | -0.6% | グローバル、アジア太平洋・中東・アフリカでより大きなリスク | 中期(2〜4年) |
| 熟練工・専門設置の制約 | -0.5% | 北米・欧州、高コストのアジア太平洋市場で新興 | 中期(2〜4年) |
| 系統接続、許認可、サイト準備の遅延 | -0.4% | 北米、欧州、一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼、セメント、銅、エネルギー、フレートコストの変動
建設コスト圧力は開発業者とサプライヤーにとって引き続き課題です。ConstructConnectは、2026年初頭において典型的なデータセンタープロジェクトの費用の70%が入札価格よりも速く上昇していると報告しました。これらの圧力は金属、電気部品、労働コストから生じています。2025年に実施された米国の関税は輸入鉄鋼、アルミニウム一部のセメント供給に影響を与えました。この変化は国内調達を促進しますが、プロジェクトの投入コストを増加させる可能性があります。欧州の輸入業者もカーボン国境調整メカニズムの下で追加のカーボン関連義務に直面しています。コストの変動性は、稼働開始の数年前に計画されるプロジェクトの予算を固定することを困難にします。銅は電力配電、ケーブル配線、冷却システムに使用されるため特に重要です。輸送、エネルギー、資金調達コストの上昇も、見積もり契約価格の価値を低下させる可能性があります。データセンター建設資材サプライチェーン市場は、インデックス連動契約、地域的な生産能力、早期のサプライヤー関与を通じてこれらのリスクを管理する必要があります。地域生産を持つ企業は貿易混乱にさらされにくいかもしれませんが、依然としてより高いエネルギーおよび労働費用に直面する可能性があります。開発業者は単一のコスト増加の影響を軽減するために複数のサプライヤーに購入を分散させる場合があります。
特殊建設資材の長いリードタイム
バルク鉄鋼やセメントが入手可能な場合でも、長いリードタイムは建設を混乱させる可能性があります。Bainは、重要機器のリードタイムが8〜24ヶ月に及ぶ可能性があることを発見しました。American Clean PowerとWood Mackenzieによる2025年の分析では、電力変圧器の平均リードタイムが128週間、開閉装置のリードタイムが44週間であることが報告されました。開発業者は現在、現場使用の18〜24ヶ月前に選択した資材を確保しています。彼らはサプライヤー保管、外国貿易ゾーン、フレームワーク契約を使用して納品の柔軟性を維持する場合があります。これらの措置はコストを増加させますが、建設の中断を回避するのに役立ちます。
電力または冷却システムの遅延は、後続の建設作業の進行を妨げる可能性があります。その場合、資材はアクティブな設置工程が準備できる前にサイトに納品される可能性があります。これにより、すべての関係者に保管、運転資本、損傷リスクが生じます。データセンター建設資材サプライチェーン市場は、量を確約し、出荷を調整し、より明確な納品スケジュールを提供できるサプライヤーを評価します。リードタイムの圧力は、専門製造能力が限られている場合に最も深刻です。また、複数のカテゴリーの資材を管理できるサプライヤーとの長期的な関係を構築することに開発業者がより積極的な理由も説明しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
構造用鉄鋼が量を支え、プレキャストの利用が拡大構造用鉄鋼・鉄筋鋼は、基礎から内装仕上げまで使用されるため、2026年の全体市場の28.15%を占めました。鉄鋼は主要な建物フレーム、鉄筋、スプリンクラー配管、断熱パネル、冷却・ラック関連システムのサポートを提供します。Nucorは、データセンター建設に使用される鉄鋼製品タイプの95%以上を供給していると述べました。セメント、コンクリート、骨材は基礎とスラブの最大量の投入材として残っています。CEMEXは2025年中にデータセンター向けレディーミクスコンクリートの量が185%増加したと報告しました。施設が防火保護、熱制御、帯電防止性能、迅速な設置を必要とするため、クラッディング、断熱材、フローリングの重要性が高まっています。
プレキャストコンクリート製品は2032年までにCAGR 11.87%で拡大すると予測されています。データセンター建設資材サプライチェーン産業は、現場準備中に製造して迅速に設置できるため、プレキャスト部材をより多く使用しています。深茎ダブルティーは1平方フィートあたり400ポンドに近い床荷重を支えることができます。2025年の科学的レビューでは、高炉スラグコンクリートはポルトランドセメントコンクリートよりも具体化炭素が低いことが判明しました。反射屋根材と防水材も熱制御を支援するため、より多くの注目を集めています。Sikaは、繊維補強により地盤スラブの鉄筋鋼の必要量を削減できると指摘しました。接着剤、コーティング、シーラント、ケーブル管理製品は、より小規模ながらますます専門化したアプリケーションに対応しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設フェーズ別:
構造建設がリードし、外皮要件が増加構造建設は2026年のデータセンター建設資材市場規模の38.57%を占めました。このフェーズでは、基礎、スラブ、柱、主要ユーティリティルートを作成するために大量の骨材、コンクリート、鉄筋、構造用鉄鋼が使用されます。このステージで行われた決定が床荷重能力、柱間隔、後の冷却・電力システムの設置能力を決定します。大規模なハイパースケールキャンパスは85エーカー以上に広がる可能性があり、複数シーズンにわたる資材プログラムを生み出します。したがって、資材需要は建物外皮と内装工事が設置される前に集中します。垂直統合されたサプライヤーは、一つの関係の下で複数の構造製品ニーズに対応することで恩恵を受けることができます。
建物外皮と屋根工事は2032年までにCAGR 10.47%で拡大すると予測されています。液冷施設は冷媒ライン、排水システム、強化された防火保護のための貫通部を必要とします。データセンター建設資材サプライチェーン産業は、その結果、パネル、グレージング、断熱材、屋根システムにより多くの重要性を割り当てています。Saint-Gobainは2026年10月にMicrosoftとのフレームワーク契約に署名し、32カ国の1,085プロジェクトにわたってパネル、耐火グレージング、冷却チューブ、低炭素混和材を対象としました。内装工事も、ケーブルトレイ、間仕切り、帯電防止スクリード、冷却インターフェースが設計段階でますます設定されるため、より技術的になっています。これは、調整された製品で複数のシステム要件を満たすことができるサプライヤーを有利にします。
調達モデル別:
EPC主導調達が規模を維持しながら直接購買が拡大EPC主導調達は2026年のデータセンター建設資材サプライチェーン市場の48.30%を占めました。開発業者はEPC企業を使用してサプライヤー資格審査、納品スケジュール、調達、建設リスクを調整します。これらの請負業者は大規模なプロジェクトポートフォリオにわたる複雑な資材フローを処理できます。建設中に冷却要件が変更され、構造または機械仕様の改訂が必要になる場合、その役割は価値があります。Linesightは、2026年の米国建設においてデータセンターおよび電力インフラ工事がEPC主導の重要な回復力の源であると特定しました。このモデルは、コストとスケジュール管理の単一責任を求める開発業者にとって引き続き魅力的です。
開発業者・オペレーターによる直接調達は2032年までにCAGR 11.53%で拡大すると予測されています。大規模オペレーターは購買規模を活用して数量条件を交渉し、低炭素資材を指定し、複数年にわたって供給を確保します。Meta、AWS、Googleはコンクリートサプライヤーおよび鉄鋼メーカーとの直接関係を確立しています。Amrize、Meta、イリノイ大学の協力は、直接的な買い手の関与がコンクリート設計にどのように影響を与えるかを示しています。直接調達はより多くの管理を提供しますが、買い手がサプライヤーのパフォーマンスと物流を管理する必要もあります。ディストリビューター主導の購買は、同じ規模を達成できない小規模なコロケーションおよびエッジサイトに引き続き関連しています。これらのモデル間のバランスは、プロジェクト規模、内部調達能力、供給リスクによって異なります。
データセンター規模別:
ハイパースケール施設が需要パターンを設定し、エッジサイトがリーチを拡大ハイパースケール施設は2026年のデータセンター建設資材サプライチェーン市場の57.21%を占め、2032年までにCAGR 10.97%で拡大すると予測されています。その大きなフットプリントは、構造用鉄鋼、コンクリート、骨材、屋根材、断熱材、専門システムに対する長期的な需要を生み出します。Bainは、グローバルデータセンター容量需要が2030年までに163GWに達すると予測しています。CEMEXは、データセンタープロジェクトが2〜3年連続で資材納品を維持できると指摘しました。この期間は、地域的な供給契約を買い手と生産者の両方にとってより価値あるものにする可能性があります。規模はまた、エネルギー使用、資材排出、製品トレーサビリティの精査を高めます。
大規模・中規模施設はハイパースケール層以外で相当な支出を占めています。小規模・エッジ施設は分散した場所で数が増えています。これらのプロジェクトのデータセンター建設資材サプライチェーン市場規模はサイトあたり低いですが、地域調達とモジュラー組み立てがより重要です。ドイツのエネルギー効率法は、既存のデータセンターが2027年7月までに電力使用効率1.5を達成することを要求しています。欧州連合もエネルギー効率指令の下で500kW以上の施設に対してエネルギー性能報告を要求しています。これらの要件は、効率的な外皮、断熱材、冷却性能を支援する資材への需要を高める可能性があります。エッジサイトは現場作業を削減するために軽量プレキャストシステムとモジュラー外皮部材を使用する場合があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーがリードし、コロケーションが地域需要を支援クラウドサービスプロバイダーは2026年のデータセンター建設資材サプライチェーン市場の50.41%を占め、2032年までにCAGR 10.71%で拡大すると予測されています。Microsoft Azure、AWS、Google Cloudは、標準化された構造、冷却、カーボン関連仕様を持つ施設を引き続き必要としています。これらのプロジェクトは多くの場合、定義された床荷重評価とエンジニアリング標準を満たす資材を必要とします。CorningとMetaは2026年3月に、複数年にわたる6 ビリオン 米ドルの供給契約の下、ノースカロライナ州での光ケーブル製造拡張の建設を開始しました。[3] これは、大規模クラウドオペレーターが上流のサプライ関係を拡大していることを示しています。彼らの購買アプローチは、メーカーとのより直接的な関与と長期的な資材計画を支援します。
コロケーションオペレーターは、より地理的に分散し、単一の大規模キャンパスへの依存度が低い需要を提供します。これらのプロジェクトは、構造製品、耐火資材、フローリング、コンパクトな冷却システムへの信頼性の高い地域アクセスを必要とします。エンタープライズおよびエッジサイトは一般的にプロジェクトあたりのコンクリートと鉄鋼の使用量が少ないですが、依然として正確な性能基準が必要です。インドは2026年上半期にデータセンターの空室率が2.8%を記録し、さらなる容量追加を支援しています。韓国の計画されているAIDC特別法は、関連する建設活動に対してより明確な政策環境を提供することが期待されています。これらのパターンは、一貫した技術サポートで多くの小規模プロジェクトに対応できるサプライヤーに機会を生み出します。
地域分析
北米
北米は2026年のデータセンター建設資材サプライチェーン市場シェアの40.96%を占めました。米国のデータセンター建設着工は2025年11月までに53.7 ビリオン 米ドルに達し、前年比138.6%増となりました。この地域にはクラウドオペレーターと資材メーカーの密集した基盤があります。2025年の米国関税変更により、買い手は国内の鉄鋼、アルミニウム、セメント供給を検討するようになりました。Nucorの300以上の北米施設のネットワークは、スクラップから完成鉄鋼製品までの統合されたルートを提供します。系統接続の待機時間が4年に達しており、早期の資材購入とフレームワーク契約の必要性が高まっています。これらの条件は、地域製造能力、透明な物流、強力な保管能力を持つサプライヤーを有利にします。
カナダもデジタルインフラと製造活動が拡大するにつれて、銅と建設資材への需要が高まっています。地域生産は一部の貿易リスクを軽減できますが、エネルギー、輸送、労働コストを排除することはできません。より多くの買い手が最終的なサイトスケジュールが確定する前に国内供給関係を追求しています。これは、長期間にわたって資材リリースを管理できる企業を有利にします。クラウドオペレーターが製品排出情報をますます必要とるため、低炭素コンクリートと電気アーク炉鋼が注目を集めています。北米のデータセンター建設資材サプライチェーン市場は、量的能力とプロジェクト固有のエンジニアリングサポートを組み合わせることができるサプライヤーも評価する可能性があります。
アジア太平洋
アジア太平洋地域は2032年までにCAGR 11.43%で拡大すると予測されています。地域パイプラインは2026年上半期に26,455MWに達し、うち4,764MWが積極的な建設中です。日本は建設コストが高く、建築システムに対する厳格な性能要件があります。AWSは2027年までに日本に2.26兆円(14.9 ビリオン 米ドル)を投資することを約束し、東京施設で低炭素コンクリートを使用しています。東京と大阪は2026年のコスト指数でそれぞれ1ワットあたり18.28 米ドルと17.15 米ドルでトップでした。これらの条件は、耐久性があり、効率的で、慎重に指定された資材への需要を支援します。
インドの低い空室率は、ムンバイ、チェンナイ、その他の需要センターでのさらなる建設を促進しています。マレーシアのジョホールでは1,800MWが建設中であり、シンガポールは1.2GWの新規容量を承認しました。中国の東数西算プログラムは、一部の容量開発を西部省に移動させています。これにより、沿岸ハブから離れた新しい需要センターが確立され、地域供給ネットワークが必要になる可能性があります。地域の買い手は、多様な電力コスト、規制、土地条件、気候リスクに対応できるソリューションを必要としています。建設スケジュールが厳しく現場労働力が制約されている場所では、プレファブリケーションシステムの関連性が高まっています。これにより、工場生産と信頼性の高い地域設置サポートを組み合わせることができる資材メーカーに機会が生まれます。
欧州、中東・アフリカ、南米
欧州は断熱材、外皮システム、熱管理資材に影響を与えるコンプライアンス要因に直面しています。欧州連合は500kW以上のデータセンターに報告を要求し、ドイツは既存のデータセンターが2027年7月までに電力使用効率1.5を達成することを要求しています。欧州委員会は2026年9月にデータセンターの共通持続可能性評価スキームに関する委任規則を採択しました。この規則は、文書化されたエネルギーおよび水性能への需要を強化します。カーボン国境調整メカニズムは、輸入セメント、鉄鋼、アルミニウムのコストおよびコンプライアンス上の考慮事項も生み出します。これらの措置は、欧州の調達において低炭素で地域供給された資材をより強い立場に置きます。
サウジアラビアとアラブ首長国連邦は大規模なAIおよびクラウド容量プログラムを開発しています。サウジアラビアとアラブ首長国連邦のデータセンター評価の合計は、2025年の35 ビリオン 米ドルから2027年末までに115 ビリオン 米ドルに上昇すると予測されています。サウジアラビアのビジョン2030マスタープランにはデータセンター向けに18 ビリオン 米ドルが含まれており、Stargate UAEクラスターは2026年に最初の200MWを稼働させる予定です。南アフリカは地域ハブとして台頭していますが、専門資材サプライチェーンはまだ発展途上です。ブラジルは南米最大のデータセンター基盤を持ち、多くの地域の同業他社よりも強い製造・エネルギー基盤を持っています。これらの多様な地域は、地域の物流、気候、電力可用性、コンプライアンス条件に製品選択を適応できるサプライヤーを必要としいます。
競合環境
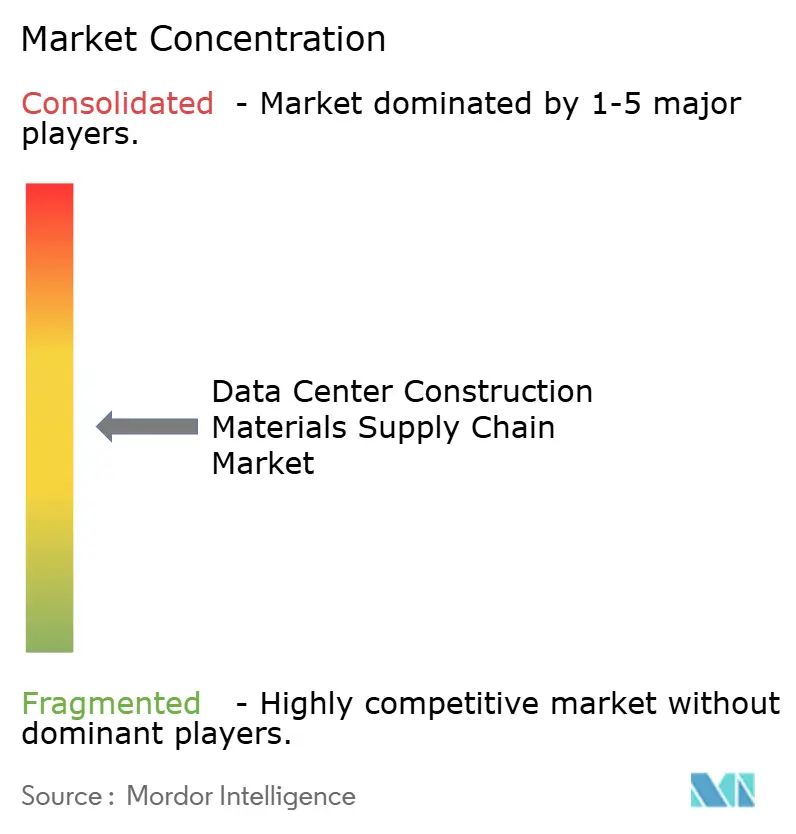
データセンター建設資材サプライチェーン市場は製品カテゴリー別に適度に分散していますが、買い手はますます複数の資材要件を支援できるサプライヤーを好むようになっています。ArcelorMittal、Nucor、Tata Steelは鉄鋼の可用性、技術的範囲、低排出生産オプションを通じて競争しています。Nucorはデータシステム部門をサーバーキャビネット、ホットアイル封じ込め、関連サポート部品に拡大しました。これにより、基本的な構造用鉄鋼を超えた役割が拡大します。Holcim、Amrize、Heidelberg Materials、CEMEX、CRH、Vulcan Materialsは骨材、セメント系製品、コンクリート、舗装材にわたって競争しています。広範な地域製品ポートフォリオを持つサプライヤーは、大規模キャンパスに対してよりシンプルな購買プロセスを提供できます。
専門サプライヤーは、納品された資材価格だけでなく、システム性能で競争します。Sika、Kingspan、Owens Corning、ROCKWOOL、Knauf、Metl-Spanは屋根材、防水材、断熱材、フローリング、外皮ソリューションを提供しています。Sikaは、そのソリューションが世界中の1,000以上のデータセンターで使用されていると報告しました。Saint-Gobainの2026年10月のMicrosoft契約は、グローバルプロジェクトパイプラインにわたってサンドイッチパネル、耐火グレージング、冷却チューブ、低炭素混和材を組み合わせています。これはグローバル仕様・ローカル納品モデルを示しています。複数の国にわたって一貫した性能を求める顧客に特に有用です。
低炭素資材とデジタル製品開発が新たな競争機会を生み出しています。Metaは2025年7月にサウスカロライナ州エイケンキャンパスで集成材を試験し、代替資材の構造具体化炭素が41%削減されたと報告しました。STACK Infrastructureの電気化学セメントの試験は、データセンター開発業者が運用中の建設プログラム内で新しい資材を検証できることを示しています。Covestroは、AIデータセンターの電力配電と熱管理向けにポリカーボネートアプリケーションを供給しています。LEED、BREEAM、欧州持続可能性要件への準拠を文書化できるサプライヤーは、多国籍顧客への対応能力を向上させる可能性があります。
データセンター建設資材サプライチェーン産業リーダー
-
ArcelorMittal
-
Nucor Corporation
-
Tata Steel Limited
-
Heidelberg Materials AG
-
CRH plc
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター建設資材サプライチェーン市場 このレポートでカバーされる企業
- ArcelorMittal
- Nucor Corporation
- Tata Steel Limited
- Heidelberg Materials AG
- Holcim AG
- Amrize Ltd.
- CEMEX, S.A.B. de C.V.
- CRH plc
- Saint-Gobain
- Kingspan Group plc
- Owens Corning
- ROCKWOOL A/S
- Sika AG
- BASF SE
- Covestro AG
- Chryso Group (Saint-Gobain)
- Hilti Group
- Knauf Gips KG
- James Hardie Industries plc
- Vulcan Materials Company
- Martin Marietta Materials, Inc.
- The Sherwin-Williams Company
- Holcim Building Envelope Solutions
- Metl-Span
最近の産業開発事情 データセンター建設資材サプライチェーン市場
- 2026年10月:Saint-GobainはMicrosoftとのフレームワーク契約に署名し、Saint-Gobainの統合建物外皮・内装ソリューション、プレファブリケーションサンドイッチパネル、耐火グレージング、冷却用高性能ポリマーチューブ、低炭素コンクリート混和材を使用して、32カ国の1,085のデータセンタープロジェクトにわたるデータセンター建設を加速します。この契約はまた、Saint-Gobainの製造持続可能性プロセスのAI支援強化も目標としています。
- 2026年9月:欧州委員会はデータセンターの共通欧州持続可能性評価スキームに関する委任規則を採択し、500kWのITロードを超える施設のエネルギー性能報告、水フットプリント追跡、持続可能性KPI開示を正式化しました。このスキームは欧州の建設パイプライン全体の資材仕様を形成します。
- 2026年8月:北米の産業・商業セクターにわたる高性能建物外皮ソリューションのプロバイダーであるAll Weather Insulated Panels(AWIP)は、データセンター部門を戦略的に拡大し、先進的なエネルギー効率の高い建設資材に対する前例のない市場需要に対応するために事業を拡大しました。
- 2026年3月:CorningとMetaは、複数年にわたる6 ビリオン 米ドルの供給契約の一環として、ノースカロライナ州ヒッコリーでの光ケーブル製造拡張の建設開始を記念しました。このプロジェクトは、ハイパースケーラーがAIデータセンターのサプライチェーンを確保するために上流の製造能力に共同投資していることを示しています。
グローバルデータセンター建設資材サプライチェーン市場レポートの範囲
データセンター建設資材サプライチェーンとは、専門的な構造、建築、基礎資材を施設サイトに納品するために必要なグローバルな調達、製造、物流ネットワークを指します。スケーラブルなハイパースケールおよびコロケーションインフラの構築に不可欠な、構造用鉄鋼、コンクリート、耐火断熱材、モジュラーエンクロージャーなどの高需要資材の調達タイムライン、規制コンプライアンス、コスト効率の確保に焦点を当てています。
データセンター建設資材サプライチェーン市場レポートは、資材タイプ(構造用鉄鋼・鉄筋鋼、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根材・防水材、断熱材、ファサード・クラッディング材、フローリング・内装建設資材、その他建設資材)、建設フェーズ(サイト準備・土木工事、構造建設、建物外皮・屋根工事、内装・仕上げ工事)、調達モデル(データセンター開発業者・オペレーターによる直接調達、エンジニアリング・調達・建設主導調達、ディストリビューター・サプライヤー主導調達)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鉄鋼・鉄筋鋼 |
| セメント、コンクリート、骨材 |
| プレキャストコンクリート製品 |
| 屋根材・防水材 |
| 断熱材 |
| ファサード・クラッディング材 |
| フローリング・内装建設資材 |
| その他建設資材 |
| サイト準備・土木工事 |
| 構造建設 |
| 建物外皮・屋根工事 |
| 内装・仕上げ工事 |
| データセンター開発業者・オペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 |
| ディストリビューター・サプライヤー主導調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他アジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他中東・アフリカ |
| 資材タイプ別 | 構造用鉄鋼・鉄筋鋼 | |
| セメント、コンクリート、骨材 | ||
| プレキャストコンクリート製品 | ||
| 屋根材・防水材 | ||
| 断熱材 | ||
| ファサード・クラッディング材 | ||
| フローリング・内装建設資材 | ||
| その他建設資材 | ||
| 建設フェーズ別 | サイト準備・土木工事 | |
| 構造建設 | ||
| 建物外皮・屋根工事 | ||
| 内装・仕上げ工事 | ||
| 調達モデル別 | データセンター開発業者・オペレーターによる直接調達 | |
| エンジニアリング・調達・建設主導調達 | ||
| ディストリビューター・サプライヤー主導調達 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ・エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
データセンター建設資材サプライチェーン市場規模はどのくらいですか?
市場は2026年に17.85 ビリオン 米ドルと評価され、CAGR 9.52%で2032年までに31.22 ビリオン 米ドルに達すると推定されています。
データセンター建設需要をリードする資材はどれですか?
構造用鉄鋼・鉄筋鋼は、基礎、フレーム、ユーティリティ内装システムに使用されるため、2026年に28.15%のシェアを占めました。
最も速く拡大すると予測される資材カテゴリーはどれですか?
プレキャストコンクリート製品は、開発業者がより迅速な設置とより予測可能なスケジュールを求めるため、2032年までにCAGR 11.87%で拡大すると予測されています。
低炭素資材がデータセンタープロジェクトにとって重要な理由は何ですか?
クラウドオペレーターは排出目標を支援し、進化する欧州のカーボンおよび持続可能性要件に対応するために、低炭素コンクリートと鉄鋼を指定しています。
データセンター資材で最も速く拡大すると予測される地域はどこですか?
アジア太平洋地域は、大規模な建設パイプラインと日本、インド、マレーシア、シンガポール、中国での持続的な需要に支えられ、2032年までにCAGR 11.43%で拡大すると予測されています。
データセンタープロジェクトの調達モデルはどのように変化していますか?
EPC主導調達は引き続き主要モデルであり、大規模オペレーターが供給、カーボン仕様、価格のより強い管理を求めるため、直接調達はCAGR 11.53%で拡大すると予測されています。