
Marktgröße und Marktanteil der Lieferkette für Baumaterialien im Rechenzentrumsbereich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.81 Milliarden US-Dollar |
| Marktgröße (2032) | 31.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien im Rechenzentrumsbereich von Mordor Intelligence
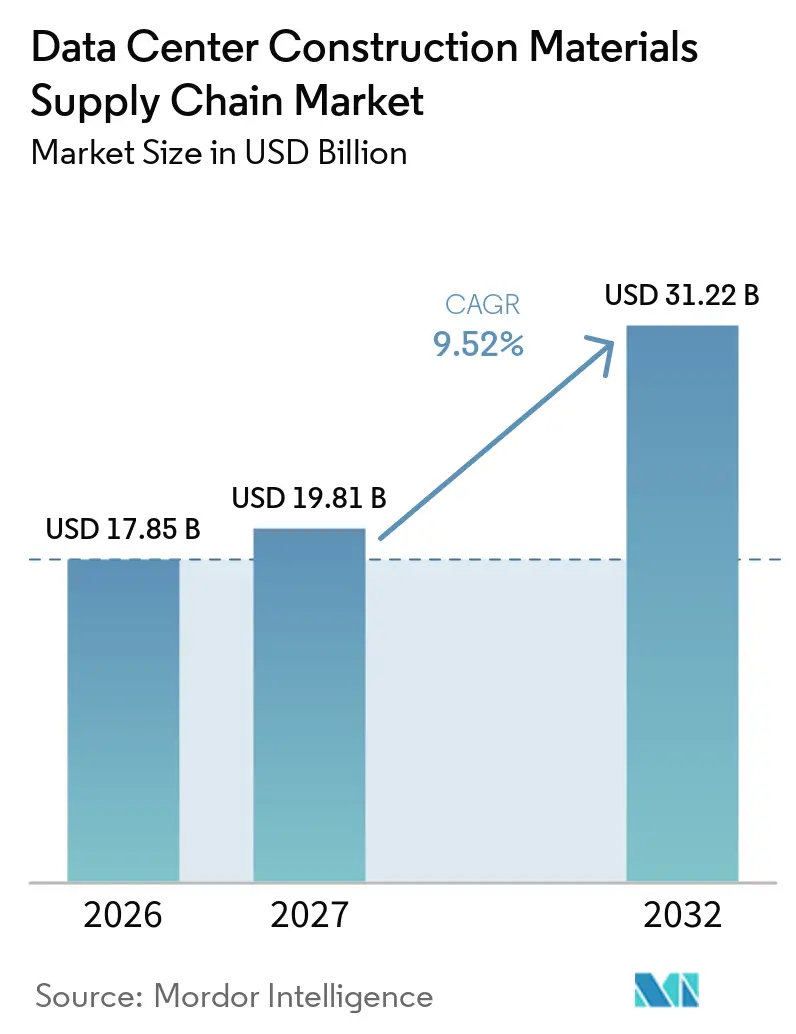
Die Marktgröße der Lieferkette für Baumaterialien im Rechenzentrumsbereich wurde 2026 auf 17,85 Milliarden USD geschätzt und soll von 19,81 Milliarden USD im Jahr 2027 auf 31,22 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 9,52 % während des Prognosezeitraums 2027–2032. Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich wird durch anhaltende Ausgaben für KI-Trainingskapazitäten und Cloud-Infrastruktur geprägt, was große Projekte zu einer regelmäßigeren Nachfragequelle für Stahl, Beton, Dämmstoffe, Dachdeckungsmaterialien und Abdichtungsprodukte gemacht hat. Im Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich werden Lieferanten zunehmend nach ihrer Fähigkeit ausgewählt, Lieferrisiken zu managen, den Materialursprung zu zertifizieren und technische Anforderungen über mehrere Gebäudesysteme hinweg zu erfüllen. Kohlenstoffspezifikationen gewinnen an Bedeutung, da große Betreiber niedrigere Emissionsanforderungen an den Einkauf von Beton und Stahl stellen. Modulare Systeme und Fertigbetonelemente helfen Entwicklern zudem, die Abhängigkeit von knappem Baustellenpersonal zu reduzieren und kritische Bauphasen zu verkürzen. Netzanschlussverzögerungen haben zu frühzeitigeren Materialbindungen geführt, wodurch Rahmenvereinbarungen und zuverlässige Logistik zu wichtigen kommerziellen Instrumenten im Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich geworden sind.
Wichtigste Erkenntnisse des Berichts
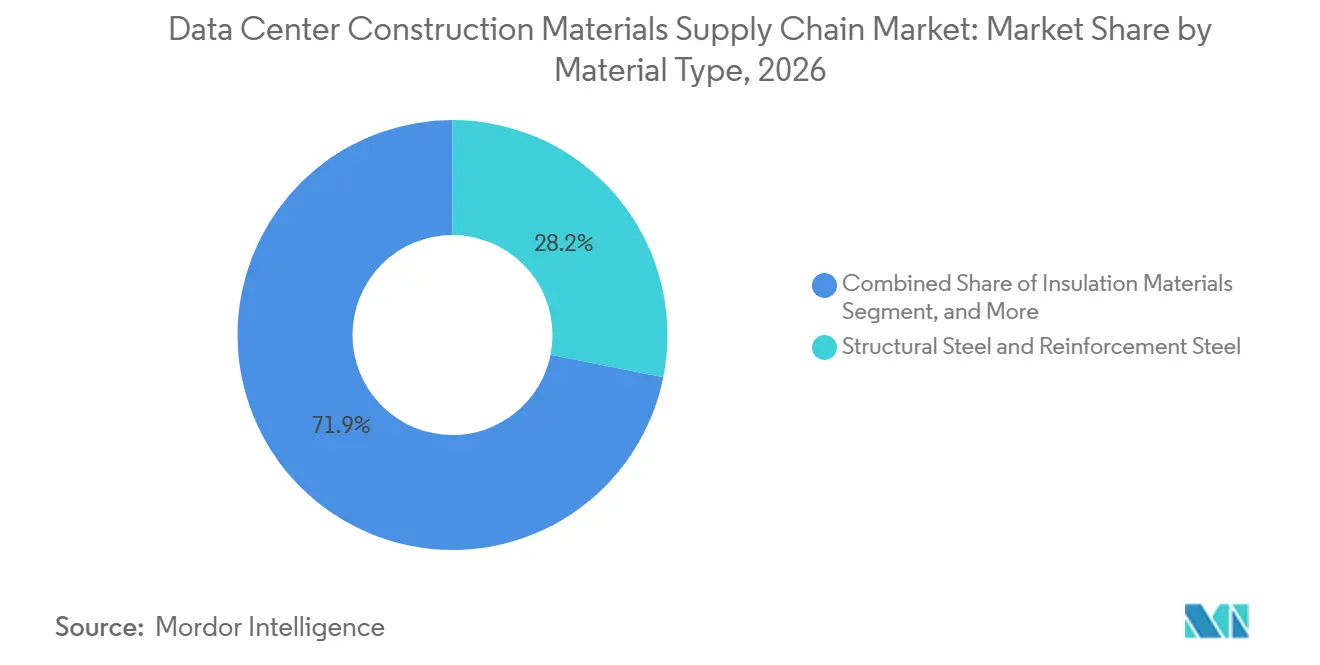
- Nach Materialtyp hielt Konstruktionsstahl und Bewehrungsstahl im Jahr 2026 einen Marktanteil von 28,15 % an der Lieferkette für Baumaterialien im Rechenzentrumsbereich, während Fertigbetonprodukte bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen werden.
- Nach Bauphase entfiel der Rohbau im Jahr 2026 auf 38,57 % des Marktes, während Gebäudehülle und Dachdeckung bis 2032 voraussichtlich mit einem CAGR von 10,47 % wachsen werden.
- Nach Beschaffungsmodell hielt die EPC-geführte Beschaffung im Jahr 2026 einen Marktanteil von 48,30 %, während die direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber bis 2032 voraussichtlich mit einem CAGR von 11,53 % wachsen wird.
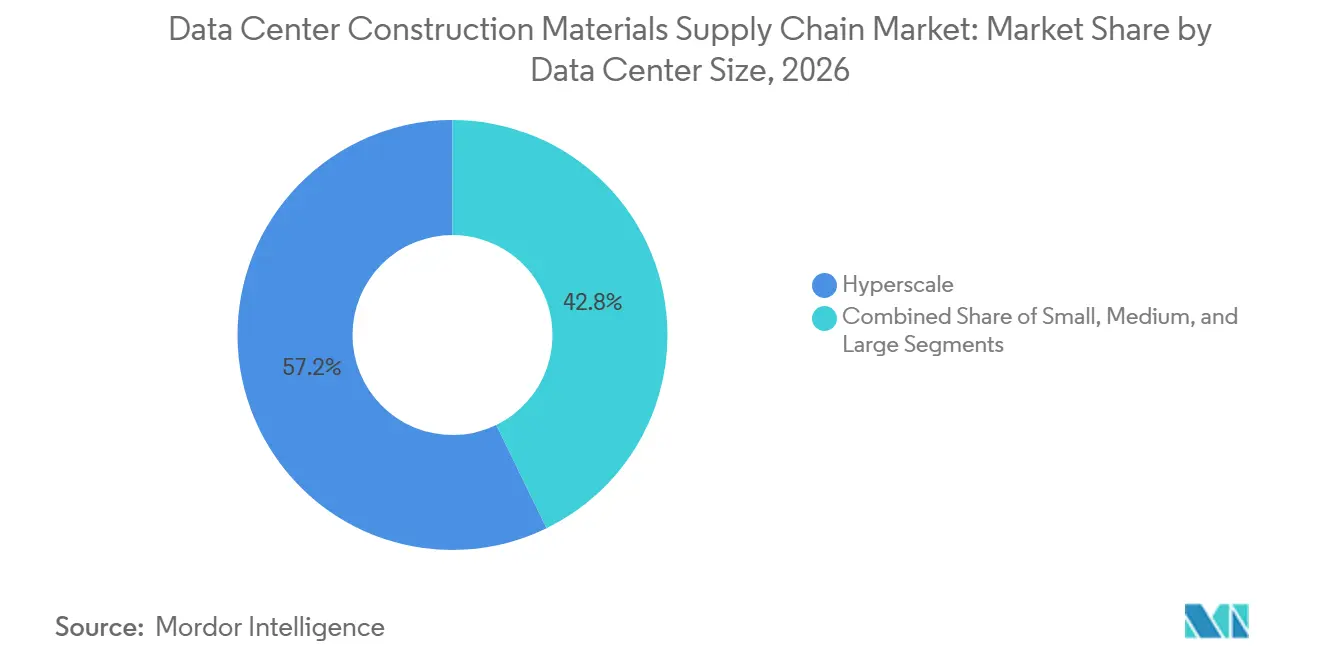
- Nach Rechenzentrumsgrößen hielten Hyperscale-Anlagen im Jahr 2026 einen Marktanteil von 57,21 % an der Lieferkette für Baumaterialien im Rechenzentrumsbereich und werden bis 2032 voraussichtlich mit einem CAGR von 10,97 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 50,41 % und werden bis 2032 voraussichtlich mit einem CAGR von 10,71 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 40,96 % an der Lieferkette für Baumaterialien im Rechenzentrumsbereich, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 11,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Bau erhöht die Nachfrage nach Konstruktionsmaterialien | +3.8% | Global, konzentriert auf Nordamerika, Kernmärkte im asiatisch-pazifischen Raum und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Vorgefertigte und modulare Materialien verkürzen Bauzeitpläne | +1.3% | Global, mit fortgeschrittener Nutzung in Nordamerika und Europa sowie wachsendem Einsatz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hochdichte Kühlung und Wärmematerialien für KI-Anlagen | +1.0% | Global, am stärksten in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Emissionsarme Beton- und Stahlspezifikationen | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Frühzeitige Materialbindung zur Steuerung von Versorgungsrisiken | +0.6% | Global, insbesondere Nordamerika, Europa und reife Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Materialoptimierung für flüssigkeitsgekühlte KI-Anlagen | +0.5% | Kernmärkte in Nordamerika und im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Rechenzentrumsbau
Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich bezieht seine stärkste Nachfrage aus KI- und Hyperscale-Projekten, die über mehrere Bausaisons hinweg große Mengen an Konstruktionsmaterial benötigen. Die American Cement Association prognostizierte 2025, dass US-amerikanische KI-Rechenzentren 1 Million Tonnen Zement benötigen würden, während diese Anlagen bis 2027 möglicherweise 38,6 % der US-amerikanischen bürobezogenen Bauausgaben ausmachen könnten. Nucor Corporation berichtete, dass ein Rechenzentrum mit einer Fläche von 250.000 Quadratfuß 3.500 Tonnen Stahl für Konstruktionsprofile, Rohre, gedämmte Paneele und rack-bezogene Infrastruktur benötigt.[1] CEMEX berichtete von einem Anstieg der an Rechenzentren gelieferten Frischbetonmengen um 185 % im Jahr 2025. CRH beschrieb ein Hyperscale-Projekt in Osttexas, das über mehrere Saisons hinweg 3 Millionen Tonnen Zuschlagstoffe benötigte. Diese Projekte geben Produzenten eine bessere Planungssicherheit als kurze, isolierte Bauverträge und machen lokale Produktionskapazitäten wertvoller.
KI-Anlagen beeinflussen auch die Produktspezifikationen, nicht nur die Materialmengen. Höhere Bodenlasten und dichte Stromsysteme erfordern Fundamente, Platten und Konstruktionselemente, die schwerere Ausrüstung tragen können. Betreiber bewerten daher Lieferkapazität, Produktkonsistenz und technischen Support neben dem Preis. Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich profitiert, wenn Betreiber Designanforderungen über ein Portfolio von Standorten hinweg standardisieren. Dieser Ansatz ermöglicht es Lieferanten, Wiederholungsaufträge auf der Grundlage gängiger Stahlprofile, Betonmischungen, Paneele und Schutzsysteme aufzubauen. Er unterstützt auch direkte Gespräche zwischen Materialproduzenten, Ingenieuren und Rechenzentrumsbetreibern vor Baubeginn.
Steigende Nachfrage nach vorgefertigten und modularen Materialien
Vorgefertigte Materialien helfen Entwicklern, kurze Lieferzeitpläne und den Mangel an Fachkräften auf der Baustelle zu bewältigen. Bain berichtete 2025, dass modulares Design, vorgefertigte Ausrüstung und fortschrittliche Beschaffung die Bauzeitpläne um bis zu 1 Jahr verkürzen können. Network Environments stellte fest, dass 49 % der Organisationen spezialisierte Integrationsstandorte zur Vorab-Montage unternehmenskritischer Systeme nutzen. Fertigbetonwandpaneele, Hohlkernplatten und Stützen können hergestellt werden, während die Standortvorbereitung voranschreitet. Diese parallele Arbeit reduziert das Risiko, dass Wetter, Arbeitsverfügbarkeit oder ein verspäteter Nachunternehmer die Hauptbausequenz unterbricht. Sie gibt Bauherren auch einen klareren Überblick über Liefertermine und Installationsanforderungen.
Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich verzeichnet ein wachsendes Interesse an Lieferanten, die Komponenten in konsistenten Abmessungen herstellen und in einer definierten Reihenfolge liefern können. Die Fabrikproduktion kann die Qualitätskontrolle für wiederkehrende Komponenten verbessern, insbesondere wenn Gebäudelayouts standardisiert sind. Fertigbetonsysteme können den Arbeitsaufwand auf der Baustelle reduzieren und die Koordination zwischen Konstruktions-, Mechanik- und Elektrogewerken erleichtern. Der Wert dieser Systeme ist am größten, wenn ein Projekt fortschreiten muss, bevor alle Netzkapazitäten verfügbar sind. Lieferanten, die Komponenten mit Ingenieurunterstützung und Logistik kombinieren, sind besser positioniert, um diese Nachfrage zu bedienen. Der Stückpreis bleibt wichtig, aber die Termintreue wird zu einem bedeutsameren Bestandteil von Beschaffungsentscheidungen.
Wachstum bei hochdichten Kühl- und Wärmemanagementmaterialien
KI-Chips belasten Gebäude und mechanische Systeme thermisch stärker als herkömmliche Computerhardware. Turner and Townsend berichtete, dass KI-fähige US-amerikanische Anlagen 10 % mehr kosten als konventionelle Bauten, wobei fortschrittliche Anlagen zwischen 14,00 und 16,00 USD pro Watt liegen. Flüssigkeitskühlung erfordert Edelstahlrohre, geschützte Wasserkreisläufe, verstärkte Bodenplatten und Dachsysteme, die die Wärmeaufnahme begrenzen. Diese Anforderungen verändern die Produktmischung, die für Fundamente, Böden, Wände und Dächer spezifiziert wird. Sie erfordern auch eine stärkere Koordination zwischen Konstruktionslieferanten und Mechanikauftragnehmern. Das Ergebnis ist eine breitere Rolle für technische Materialien im Anlagendesign.
Sika AG erklärte, dass seine Abdichtungs-, Boden- und Dachsysteme über die Lebensdauer eines 25.000 Quadratmeter großen Rechenzentrums 13.000 Tonnen CO₂-Äquivalent einsparen können. Solche Produkte werden auf Langlebigkeit, Wassermanagement, Brandschutzleistung und Energieverbrauch bewertet, nicht nur auf eine einzelne physikalische Eigenschaft. Betondesigns werden auch angepasst, um höhere Dauerlasten durch Kühlgeräte aufzunehmen. Dies gibt dem Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich eine größere Rolle bei der thermischen Leistung von Anlagen. Es begünstigt Unternehmen, die geprüfte Systeme statt einzelner Produkte anbieten können. Der Wandel könnte auch die Nachfrage nach Lieferanten steigern, die standortspezifische Ingenieurentscheidungen unterstützen können.
Zunehmende Spezifikation von emissionsarmem Beton und Stahl
Große Cloud-Betreiber überführen Anforderungen an den eingebetteten Kohlenstoff von freiwilligen Zielen in den Materialeinkauf. AWS verwendete 2025 Beton mit 64 % weniger eingebettetem Kohlenstoff bei neuen Tokioter Rechenzentren in Zusammenarbeit mit Takenaka, Shimizu und Obayashi. STACK Infrastructure verwendete im August 2025 elektrochemisch hergestellten emissionsarmen Zement auf seinem Campus in Virginia.[2] Meta und Amrize Ltd. entwickelten eine Betonmischung, die 43 % schneller eine Druckfestigkeit von 4.000 psi erreichte und den eingebetteten Kohlenstoff für einen Campus in Minnesota um 35 % reduzierte. Diese Beispiele zeigen, dass emissionsärmere Materialien in laufenden Rechenzentrumsprojekten getestet werden, nicht nur in Laborumgebungen. Lieferanten benötigen verifizierte Produktdaten, wenn sie sich für vergleichbare Aufträge qualifizieren möchten.
Elektrolichtbogenofenstahl und Zementmischungen mit geringerem Klinkeranteil sind für den Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich besonders relevant. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 ergab, dass recycelter Elektrolichtbogenofenstahl 0,4 bis 0,8 Tonnen CO₂-Äquivalent pro Tonne produzierte, verglichen mit 1,8 bis 2,5 Tonnen für Primärstahl. Emissionsarme Entscheidungen können Kosten, Verfügbarkeit, Festigkeitsentwicklung und lokale Beschaffung beeinflussen. Käufer suchen daher nach Materialrückverfolgbarkeit und Dokumentation, die in Design- und Nachhaltigkeitsprüfungen verwendet werden können. Die Kohlenstoffregeln der Europäischen Union verleihen Emissionsinformationen für Zement-, Stahl- und Aluminiumimporte zusätzliche Bedeutung. Dies dürfte Produzenten begünstigen, die verifizierte emissionsärmere Produkte in regionalem Maßstab liefern können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Stahl-, Zement-, Kupfer-, Energie- und Frachtkosten | -0.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Vorlaufzeiten für spezialisierte Baueingaben | -0.6% | Global, mit größerer Exposition im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Fachkräften und Spezialinstallationen | -0.5% | Nordamerika und Europa, aufkommend in höherpreisigen Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Netzanschluss, Genehmigungen und Standortbereitschaft | -0.4% | Nordamerika, Europa und ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Stahl-, Zement-, Kupfer-, Energie- und Frachtkosten
Der Kostendruck im Bauwesen bleibt eine Herausforderung für Entwickler und Lieferanten. ConstructConnect berichtete, dass Anfang 2026 70 % der typischen Ausgaben eines Rechenzentrumsprojekts schneller stiegen als die Angebotspreise. Dieser Druck entsteht durch Metall-, Elektrokomponenten- und Arbeitskosten. US-amerikanische Zölle, die 2025 eingeführt wurden, betrafen importierten Stahl, Aluminium und ausgewählte Zementlieferungen. Die Änderungen fördern die inländische Beschaffung, können aber die Projekteinstandskosten erhöhen. Europäische Importeure sehen sich zudem mit zusätzlichen kohlenstoffbezogenen Verpflichtungen im Rahmen des Kohlenstoffgrenzausgleichsmechanismus konfrontiert. Kostenvolatilität erschwert die Budgetfestlegung für Projekte, die Jahre vor der Inbetriebnahme geplant werden. Kupfer ist besonders wichtig, da es in der Stromverteilung, Verkabelung und Kühlsystemen verwendet wird. Steigende Transport-, Energie- und Finanzierungskosten können auch den Wert von angebotenen Vertragspreisen mindern. Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich muss diese Risiken durch indexierte Verträge, regionale Kapazitäten und frühzeitige Lieferanteneinbindung managen. Unternehmen mit lokaler Produktion sind möglicherweise weniger anfällig für Handelsstörungen, können aber dennoch höheren Energie- und Arbeitskosten ausgesetzt sein. Entwickler können Einkäufe auf mehrere Lieferanten verteilen, um die Auswirkungen eines einzelnen Kostenanstiegs zu reduzieren.
Lange Vorlaufzeiten für spezialisierte Baueingaben
Lange Vorlaufzeiten können den Bau stören, selbst wenn Massenstahl oder Zement verfügbar ist. Bain stellte fest, dass die Vorlaufzeiten für kritische Ausrüstung zwischen 8 und 24 Monaten liegen können. Eine Analyse von American Clean Power und Wood Mackenzie aus dem Jahr 2025 berichtete von durchschnittlichen Vorlaufzeiten für Leistungstransformatoren von 128 Wochen und für Schaltanlagen von 44 Wochen. Entwickler sichern sich ausgewählte Eingaben nun 18 bis 24 Monate vor der Verwendung auf der Baustelle. Sie können Lieferantenlager, Freizonen und Rahmenvereinbarungen nutzen, um die Lieferflexibilität aufrechtzuerhalten. Diese Maßnahmen verursachen Kosten, helfen aber, Bauunterbrechungen zu vermeiden.
Ein verzögertes Strom- oder Kühlsystem kann verhindern, dass spätere Bauarbeiten fortgesetzt werden. Materialien können dann an einen Standort geliefert werden, bevor eine aktive Installationssequenz bereit ist. Dies schafft Lager-, Betriebskapital- und Schadensrisiken für alle Beteiligten. Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich belohnt Lieferanten, die Mengen zusagen, Lieferungen koordinieren und klarere Lieferpläne bereitstellen können. Der Vorlaufzeitdruck ist am stärksten, wo spezialisierte Fertigungskapazitäten begrenzt sind. Er erklärt auch, warum Entwickler eher bereit sind, langfristige Beziehungen mit Lieferanten aufzubauen, die mehrere Materialkategorien verwalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Konstruktionsstahl sichert das Volumen, während Fertigbeton an Bedeutung gewinntKonstruktionsstahl und Bewehrungsstahl hielten 2026 einen Anteil von 28,15 % am Gesamtmarkt, da sie von den Fundamenten bis zur Innenausstattung eingesetzt werden. Stahl bildet den primären Gebäuderahmen, die Bewehrung, Sprinklerrohre, gedämmte Paneele und Träger für Kühl- und rack-bezogene Systeme. Nucor Corporation erklärte, dass es mehr als 95 % der im Rechenzentrumsbau verwendeten Stahlprodukttypen liefert. Zement, Beton und Zuschlagstoffe bleiben die mengenmäßig größten Eingaben für Fundamente und Platten. CEMEX berichtete von einem Anstieg der Frischbetonmengen für Rechenzentren um 185 % im Jahr 2025. Verkleidungen, Dämmstoffe und Bodenbeläge gewinnen an Bedeutung, da Anlagen Brandschutz, Wärmekontrolle, antistatische Leistung und schnelle Installation benötigen.
Fertigbetonprodukte werden bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen. Die Branche der Lieferkette für Baumaterialien im Rechenzentrumsbereich setzt zunehmend Fertigbetonelemente ein, da diese während der Standortvorbereitung hergestellt und schnell installiert werden können. Tiefsteg-Doppel-T-Träger können Bodenlasten von nahezu 400 Pfund pro Quadratfuß tragen. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 ergab einen geringeren eingebetteten Kohlenstoff für Beton mit Hüttensand als für Portlandzementbeton. Reflektierende Dachdeckungen und Abdichtungen erhalten ebenfalls mehr Aufmerksamkeit, da sie die Wärmekontrolle unterstützen. Sika AG wies darauf hin, dass Faserverstärkung den Bedarf an Stahlbewehrung in Bodenplatten auf Erdreich reduzieren kann. Klebstoffe, Beschichtungen, Dichtmittel und Kabelmanagementprodukte bedienen kleinere, aber zunehmend spezialisierte Anwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bauphase:
Rohbau führt, während Anforderungen an die Gebäudehülle zunehmenDer Rohbau entfiel 2026 auf 38,57 % der Marktgröße für Baumaterialien im Rechenzentrumsbereich. In dieser Phase werden große Mengen an Zuschlagstoffen, Beton, Bewehrungsstahl und Konstruktionsstahl verwendet, um Fundamente, Platten, Stützen und primäre Versorgungswege zu schaffen. Die in dieser Phase getroffenen Entscheidungen bestimmen die Bodenbelastungskapazität, den Stützenabstand und die Möglichkeit, spätere Kühl- und Stromsysteme zu installieren. Ein großer Hyperscale-Campus kann sich über mehr als 85 Hektar erstrecken und ein mehrjähriges Materialversorgungsprogramm schaffen. Die Materialnachfrage konzentriert sich daher auf die Zeit vor der Installation der Gebäudehülle und der Innenarbeiten. Vertikal integrierte Lieferanten können davon profitieren, indem sie mehrere Konstruktionsproduktanforderungen in einer Beziehung bedienen.
Gebäudehüllen und Dachdeckungen werden bis 2032 voraussichtlich mit einem CAGR von 10,47 % wachsen. Flüssigkeitsgekühlte Anlagen erfordern Durchführungen für Kühlmittelleitungen, Entwässerungssysteme und einen stärkeren Brandschutz. Die Branche der Lieferkette für Baumaterialien im Rechenzentrumsbereich misst daher Paneelen, Verglasungen, Dämmstoffen und Dachsystemen mehr Bedeutung bei. Saint-Gobain unterzeichnete im Oktober 2026 eine Rahmenvereinbarung mit Microsoft, die Paneele, feuerschutzverglaste Elemente, Kühlrohre und emissionsarme Betonzusatzmittel für 1.085 Projekte in 32 Ländern umfasst. Innenarbeiten sind ebenfalls technisch anspruchsvoller, da Kabeltrassen, Trennwände, antistatische Estriche und Kühlschnittstellen zunehmend bereits in der Planungsphase festgelegt werden. Dies begünstigt Lieferanten, die mehrere Systemanforderungen mit koordinierten Produkten erfüllen können.
Nach Beschaffungsmodell:
EPC-geführter Einkauf behält seine Größenordnung, während Direkteinkauf zunimmtDie EPC-geführte Beschaffung hielt 2026 einen Anteil von 48,30 % am Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich. Entwickler nutzen EPC-Firmen, um Lieferantenqualifizierung, Lieferpläne, Beschaffung und Baurisiken zu koordinieren. Diese Auftragnehmer können komplexe Materialflüsse über große Projektportfolios hinweg bewältigen. Ihre Rolle ist wertvoll, wenn sich Kühlanforderungen während des Baus ändern und Revisionen an Konstruktions- oder Mechanikspezifikationen auslösen. Linesight identifizierte Rechenzentren und Strominfrastrukturarbeiten als wichtige Resilienzquelle für EPC-geführte US-amerikanische Bauprojekte im Jahr 2026. Dieses Modell bleibt für Entwickler attraktiv, die eine einheitliche Verantwortung für Kosten- und Terminsteuerung anstreben.
Die direkte Beschaffung durch Entwickler und Betreiber wird bis 2032 voraussichtlich mit einem CAGR von 11,53 % wachsen. Größere Betreiber nutzen ihre Einkaufsgröße, um Mengenkonditionen auszuhandeln, emissionsärmere Materialien zu spezifizieren und die Versorgung über mehrere Jahre hinweg zu sichern. Meta, AWS und Google haben direkte Beziehungen zu Betonlieferanten und Stahlproduzenten aufgebaut. Die Zusammenarbeit von Amrize Ltd., Meta und der University of Illinois veranschaulicht, wie direktes Käuferengagement das Betondesign beeinflussen kann. Direktbeschaffung bietet mehr Kontrolle, erfordert aber auch, dass der Käufer Lieferantenleistung und Logistik verwaltet. Händlergeführter Einkauf bleibt für kleinere Colocation- und Edge-Standorte relevant, die nicht die gleiche Größenordnung erreichen können. Das Gleichgewicht zwischen diesen Modellen wird von Projektgröße, interner Beschaffungskompetenz und Versorgungsrisiko abhängen.
Nach Rechenzentrumsgrößen:
Hyperscale-Anlagen setzen Nachfragemuster, während Edge-Standorte die Reichweite verbreiternHyperscale-Anlagen hielten 2026 einen Anteil von 57,21 % am Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich und werden bis 2032 voraussichtlich mit einem CAGR von 10,97 % wachsen. Ihre großen Grundflächen schaffen eine langanhaltende Nachfrage nach Konstruktionsstahl, Beton, Zuschlagstoffen, Dachdeckungen, Dämmstoffen und Spezialsystemen. Bain prognostiziert, dass die globale Nachfrage nach Rechenzentrumskapazität bis 2030 163 GW erreichen wird. CEMEX wies darauf hin, dass Rechenzentrumsprojekte Materiallieferungen über 2 bis 3 aufeinanderfolgende Jahre aufrechterhalten können. Diese Dauer kann regionale Liefervereinbarungen für Käufer und Produzenten wertvoller machen. Die Größenordnung erhöht auch die Prüfung von Energieverbrauch, Materialemissionen und Produktrückverfolgbarkeit.
Große und mittlere Anlagen machen außerhalb des Hyperscale-Segments erhebliche Ausgaben aus. Kleine und Edge-Anlagen nehmen an verteilten Standorten zu. Die Marktgröße der Lieferkette für Baumaterialien im Rechenzentrumsbereich ist für diese Projekte pro Standort geringer, aber lokale Beschaffung und modulare Montage sind wichtiger. Deutschlands Energieeffizienzgesetz verpflichtet bestehende Rechenzentren, bis Juli 2027 einen Power Usage Effectiveness-Wert von 1,5 zu erreichen. Die Europäische Union verlangt auch eine Energieleistungsberichterstattung für Anlagen über 500 kW gemäß der Energieeffizienzrichtlinie. Diese Anforderungen können die Nachfrage nach effizienten Gebäudehüllen, Dämmstoffen und Materialien steigern, die die Kühlleistung unterstützen. Edge-Standorte können leichte Fertigbetonsysteme und modulare Gebäudehüllenkomponenten verwenden, um den Baustellenaufwand zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen, während Colocation die regionale Nachfrage stütztCloud-Dienstanbieter hielten 2026 einen Anteil von 50,41 % am Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich und werden bis 2032 voraussichtlich mit einem CAGR von 10,71 % wachsen. Microsoft Azure, AWS und Google Cloud benötigen weiterhin Anlagen mit standardisierten Konstruktions-, Kühl- und kohlenstoffbezogenen Spezifikationen. Ihre Projekte benötigen häufig Materialien, die definierten Bodenbelastungswerten und Ingenieurstandards entsprechen. Corning Incorporated und Meta begannen im März 2026 mit dem Bau einer Erweiterung der Glasfaserkabelproduktion in North Carolina im Rahmen einer mehrjährigen Liefervereinbarung über 6 Milliarden USD.[3] Dies zeigt, dass große Cloud-Betreiber Lieferbeziehungen vorgelagert ausweiten. Ihr Beschaffungsansatz unterstützt ein direkteres Engagement mit Herstellern und eine langfristige Materialplanung.
Colocation-Betreiber sorgen für eine geografisch stärker verteilte und weniger von einem einzelnen großen Campus abhängige Nachfrage. Ihre Projekte erfordern einen zuverlässigen lokalen Zugang zu Konstruktionsprodukten, feuerschutzgeprüften Materialien, Bodenbelägen und kompakten Kühlsystemen. Unternehmens- und Edge-Standorte verwenden im Allgemeinen weniger Beton und Stahl pro Projekt, müssen aber dennoch präzise Leistungsstandards erfüllen. Indien verzeichnete im ersten Halbjahr 2026 eine Rechenzentrumsleerstands-Rate von 2,8 %, was weitere Kapazitätserweiterungen unterstützt. Südkoreas geplantes AIDC Special Act soll einen klareren politischen Rahmen für damit verbundene Bautätigkeiten schaffen. Diese Muster schaffen Chancen für Lieferanten, die viele kleinere Projekte mit konsistentem technischen Support bedienen können.
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 40,96 % an der Lieferkette für Baumaterialien im Rechenzentrumsbereich. Die US-amerikanischen Rechenzentrumsbaubeginne erreichten bis November 2025 53,7 Milliarden USD, ein Anstieg von 138,6 % gegenüber dem Vorjahr. Die Region verfügt über eine dichte Basis von Cloud-Betreibern und Materialproduzenten. US-amerikanische Zolländerungen im Jahr 2025 veranlassten Käufer, inländische Stahl-, Aluminium- und Zementlieferungen in Betracht zu ziehen. Das Netzwerk von Nucor Corporation mit mehr als 300 nordamerikanischen Anlagen bietet einen integrierten Weg vom Schrott zu fertigen Stahlprodukten. Netzanschluss-Wartezeiten von bis zu 4 Jahren erhöhen den Bedarf an frühzeitigen Materialeinkäufen und Rahmenvereinbarungen. Diese Bedingungen begünstigen Lieferanten mit regionaler Fertigungskapazität, transparenter Logistik und starken Lagerkapazitäten.
Kanada sieht sich ebenfalls mit einer höheren Nachfrage nach Kupfer und Baueingaben konfrontiert, da digitale Infrastruktur und Fertigungsaktivitäten zunehmen. Lokale Produktion kann einige Handelsrisiken reduzieren, beseitigt aber nicht Energie-, Transport- und Arbeitskosten. Immer mehr Käufer streben inländische Lieferbeziehungen an, bevor endgültige Standortpläne festgelegt sind. Dies begünstigt Unternehmen, die Materialfreigaben über lange Zeiträume verwalten können. Emissionsarmer Beton und Elektrolichtbogenofenstahl gewinnen an Aufmerksamkeit, da Cloud-Betreiber zunehmend Produktemissionsinformationen benötigen. Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich in Nordamerika wird voraussichtlich auch Lieferanten belohnen, die Volumenkapazität mit projektspezifischem Ingenieurunterstützung kombinieren können.
Asiatisch-pazifischer Raum
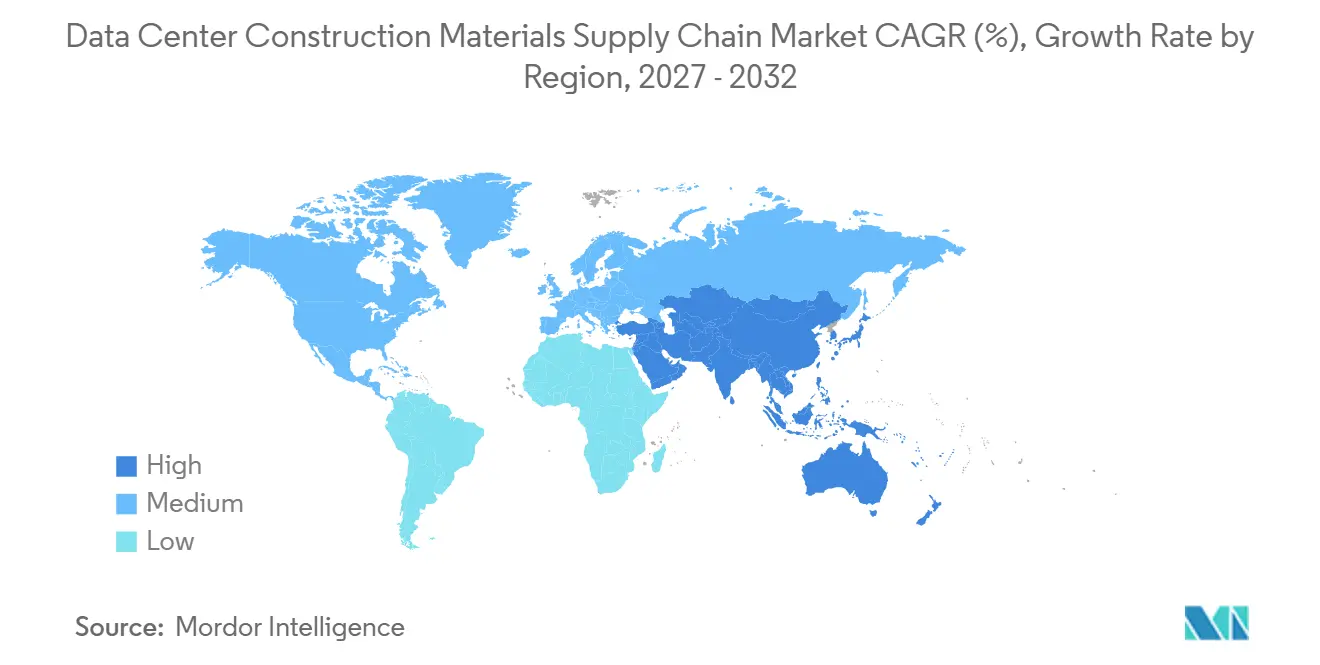
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,43 % wachsen. Die regionale Pipeline erreichte im ersten Halbjahr 2026 26.455 MW, darunter 4.764 MW im aktiven Bau. Japan hat hohe Baukosten und strenge Leistungserwartungen an Gebäudesysteme. AWS verpflichtete sich bis 2027 zu Investitionen in Höhe von 2,26 Billionen JPY (14,9 Milliarden USD) in Japan und verwendet emissionsärmeren Beton in Tokioter Anlagen. Tokio und Osaka führten den Kostenindex 2026 mit 18,28 USD bzw. 17,15 USD pro Watt an. Diese Bedingungen unterstützen die Nachfrage nach langlebigen, effizienten und sorgfältig spezifizierten Materialien.
Indiens niedrige Leerstandsrate fördert mehr Bautätigkeit in Mumbai, Chennai und anderen Nachfragezentren. Malaysias Johor hatte 1.800 MW im Bau, während Singapur 1,2 GW neue Kapazität genehmigte. Chinas Programm „Ostdaten, Westrechnen” verlagert einige Kapazitätsentwicklungen in westliche Provinzen. Dies kann neue Nachfragezentren abseits der Küstenzentren schaffen und lokale Versorgungsnetzwerke erfordern. Regionale Käufer benötigen Lösungen, die unterschiedliche Stromkosten, Vorschriften, Bodenbedingungen und Klimarisiken berücksichtigen. Vorgefertigte Systeme gewinnen an Relevanz, wo Bauzeitpläne eng sind und Baustellenpersonal knapp ist. Dies schafft Chancen für Materialproduzenten, die Fabrikproduktion mit zuverlässigem lokalem Installationssupport kombinieren können.
Europa, Naher Osten und Afrika sowie Südamerika
Europa sieht sich mit Compliance-Faktoren konfrontiert, die Dämmstoffe, Gebäudehüllensysteme und Wärmemanagementmaterialien betreffen. Die Europäische Union verlangt eine Berichterstattung von Rechenzentren über 500 kW, während Deutschland bestehende Rechenzentren verpflichtet, bis Juli 2027 einen Power Usage Effectiveness-Wert von 1,5 zu erreichen. Die Europäische Kommission verabschiedete im September 2026 eine delegierte Verordnung für ein gemeinsames Nachhaltigkeitsbewertungssystem für Rechenzentren der Union. Die Regeln stärken die Nachfrage nach dokumentierter Energie- und Wasserleistung. Der Kohlenstoffgrenzausgleichsmechanismus schafft auch eine Kosten- und Compliance-Überlegung für importierten Zement, Stahl und Aluminium. Diese Maßnahmen verschaffen emissionsärmeren, lokal gelieferten Materialien eine stärkere Position in der europäischen Beschaffung.
Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln große KI- und Cloud-Kapazitätsprogramme. Die kombinierte Bewertung der Rechenzentren in Saudi-Arabien und den Vereinigten Arabischen Emiraten wird voraussichtlich von 35 Milliarden USD im Jahr 2025 auf 115 Milliarden USD bis Ende 2027 steigen. Saudi-Arabiens Vision-2030-Masterplan umfasst 18 Milliarden USD für Rechenzentren, während der Stargate-UAE-Cluster voraussichtlich 2026 seine ersten 200 MW in Betrieb nehmen wird. Südafrika entwickelt sich zu einem regionalen Knotenpunkt, aber spezialisierte Materiallieferketten sind noch weniger entwickelt. Brasilien verfügt über die größte Rechenzentrumsinfrastruktur in Südamerika und eine stärkere Fertigungs- und Energieposition als viele regionale Mitbewerber. Diese gemischten Geografien benötigen Lieferanten, die Produktentscheidungen an lokale Logistik, Klima, Stromverfügbarkeit und Compliance-Bedingungen anpassen können.
Wettbewerbslandschaft
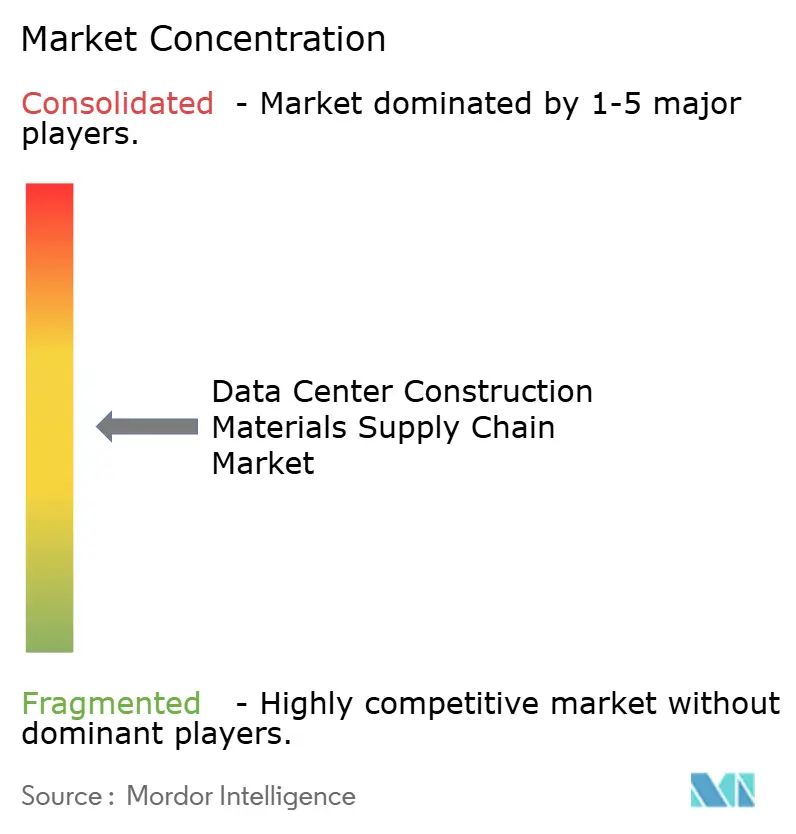
Der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich ist nach Produktkategorie mäßig fragmentiert, aber Käufer bevorzugen zunehmend Lieferanten, die mehrere Materialanforderungen unterstützen können. ArcelorMittal, Nucor Corporation und Tata Steel Limited konkurrieren durch Stahlverfügbarkeit, technische Bandbreite und emissionsärmere Produktionsoptionen. Nucor Corporation hat seine Data-Systems-Einheit auf Serverschränke, Heißgang-Einhausungen und verwandte Stützkomponenten ausgeweitet. Dies erweitert seine Rolle über den einfachen Konstruktionsstahl hinaus. Holcim AG, Amrize Ltd., Heidelberg Materials AG, CEMEX, S.A.B. de C.V., CRH plc und Vulcan Materials Company konkurrieren bei Zuschlagstoffen, zementhaltigen Produkten, Beton und Pflasterung. Lieferanten mit breiten regionalen Produktportfolios können einen einfacheren Einkaufsprozess für große Campusse anbieten.
Speziallieferanten konkurrieren auf der Grundlage der Systemleistung und nicht nur des gelieferten Materialpreises. Sika AG, Kingspan Group plc, Owens Corning, ROCKWOOL A/S, Knauf Gips KG und Metl-Span bieten Dachdeckungs-, Abdichtungs-, Dämm-, Boden- und Gebäudehüllenlösungen an. Sika AG berichtete, dass seine Lösungen in mehr als 1.000 Rechenzentren weltweit eingesetzt wurden. Saint-Gobains Rahmenvereinbarung mit Microsoft vom Oktober 2026 kombiniert Sandwichpaneele, feuerschutzverglaste Elemente, Kühlrohre und emissionsarme Betonzusatzmittel für eine globale Projektpipeline. Dies veranschaulicht ein Modell der globalen Spezifikation und lokalen Lieferung. Es ist besonders nützlich für Kunden, die eine konsistente Leistung in mehreren Ländern wünschen.
Emissionsärmere Materialien und digitale Produktentwicklung schaffen neue Wettbewerbsmöglichkeiten. Meta pilotierte im Juli 2025 Massivholz auf seinem Campus in Aiken, South Carolina, und berichtete von einer Reduzierung des eingebetteten Kohlenstoffs in der Konstruktion um 41 % für substituierte Materialien. STACKs Versuch mit elektrochemischem Zement zeigt, dass Rechenzentrumsentwickler neue Eingaben innerhalb laufender Bauprogramme validieren können. Covestro AG liefert Polycarbonat-Anwendungen für die Stromverteilung und das Wärmemanagement in KI-Rechenzentren. Lieferanten, die die Einhaltung von LEED-, BREEAM- und europäischen Nachhaltigkeitsanforderungen dokumentieren können, verbessern möglicherweise ihre Fähigkeit, multinationale Kunden zu bedienen.
Branchenführer der Lieferkette für Baumaterialien im Rechenzentrumsbereich
-
ArcelorMittal
-
Nucor Corporation
-
Tata Steel Limited
-
Heidelberg Materials AG
-
CRH plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich Unternehmen in diesem Bericht
- ArcelorMittal
- Nucor Corporation
- Tata Steel Limited
- Heidelberg Materials AG
- Holcim AG
- Amrize Ltd.
- CEMEX, S.A.B. de C.V.
- CRH plc
- Saint-Gobain
- Kingspan Group plc
- Owens Corning
- ROCKWOOL A/S
- Sika AG
- BASF SE
- Covestro AG
- Chryso Group (Saint-Gobain)
- Hilti Group
- Knauf Gips KG
- James Hardie Industries plc
- Vulcan Materials Company
- Martin Marietta Materials, Inc.
- The Sherwin-Williams Company
- Holcim Building Envelope Solutions
- Metl-Span
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich
- Oktober 2026: Saint-Gobain unterzeichnete eine Rahmenvereinbarung mit Microsoft zur Beschleunigung des Rechenzentrumsbaus unter Verwendung der integrierten Gebäudehüllen- und Innenausbaulösungen von Saint-Gobain, vorgefertigter Sandwichpaneele, feuerschutzverglaster Elemente, hochleistungsfähiger Polymerrohre für die Kühlung und emissionsarmer Betonzusatzmittel für 1.085 Rechenzentrumsprojekte in 32 Ländern. Die Vereinbarung zielt auch auf die KI-gestützte Verbesserung der Fertigungsnachhaltigkeitsprozesse von Saint-Gobain ab.
- September 2026: Die Europäische Kommission verabschiedete eine delegierte Verordnung über ein gemeinsames Nachhaltigkeitsbewertungssystem der Union für Rechenzentren, das die Energieleistungsberichterstattung, die Verfolgung des Wasserabdrucks und die Offenlegung von Nachhaltigkeits-KPIs für Anlagen über 500 kW IT-Last formalisiert. Das System wird die Materialspezifikation in der europäischen Baupipeline prägen.
- August 2026: All Weather Insulated Panels (AWIP), ein nordamerikanischer Anbieter von Hochleistungs-Gebäudehüllenlösungen für Industrie- und Gewerbesektoren, erweiterte strategisch seine Rechenzentrumssparte und skalierte seinen Betrieb, um der beispiellosen Marktnachfrage nach fortschrittlichen, energieeffizienten Baumaterialien gerecht zu werden.
- März 2026: Corning Incorporated und Meta markierten den Baubeginn einer Erweiterung der Glasfaserkabelproduktion in Hickory, North Carolina, als Teil einer mehrjährigen Liefervereinbarung über 6 Milliarden USD. Das Projekt zeigt, wie Hyperscaler gemeinsam in vorgelagerte Fertigungskapazitäten investieren, um die Lieferketten für KI-Rechenzentren zu sichern.
Berichtsumfang des globalen Marktes für die Lieferkette für Baumaterialien im Rechenzentrumsbereich
Die Lieferkette für Baumaterialien im Rechenzentrumsbereich bezieht sich auf das globale Beschaffungs-, Fertigungs- und Logistiknetzwerk, das erforderlich ist, um spezialisierte Konstruktions-, Architektur- und Fundamentmaterialien an Anlagenstandorte zu liefern. Sie konzentriert sich auf die Sicherung der Beschaffungszeitpläne, der regulatorischen Compliance und der Kosteneffizienz von stark nachgefragten Eingaben wie Konstruktionsstahl, Beton, Brandschutz-Dämmstoffen und modularen Gehäusen, die für den Bau skalierbarer Hyperscale- und Colocation-Infrastruktur unerlässlich sind.
Der Bericht über den Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich ist segmentiert nach Materialtyp (Konstruktionsstahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Fertigbetonprodukte, Dachdeckungs- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Boden- und Innenausbaumaterialien sowie sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbauarbeiten, Rohbau, Gebäudehülle und Dachdeckung sowie Innenausbauarbeiten), Beschaffungsmodell (Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber, EPC-geführte Beschaffung sowie Händler- und lieferantengeführte Beschaffung), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen / Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Konstruktionsstahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Fertigbetonprodukte |
| Dachdeckungs- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Boden- und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbauarbeiten |
| Rohbau |
| Gebäudehülle und Dachdeckung |
| Innenausbauarbeiten |
| Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber |
| EPC-geführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Konstruktionsstahl und Bewehrungsstahl | |
| Zement, Beton und Zuschlagstoffe | ||
| Fertigbetonprodukte | ||
| Dachdeckungs- und Abdichtungsmaterialien | ||
| Dämmstoffe | ||
| Fassaden- und Verkleidungsmaterialien | ||
| Boden- und Innenausbaumaterialien | ||
| Sonstige Baumaterialien | ||
| Nach Bauphase | Standortvorbereitung und Tiefbauarbeiten | |
| Rohbau | ||
| Gebäudehülle und Dachdeckung | ||
| Innenausbauarbeiten | ||
| Nach Beschaffungsmodell | Direktbeschaffung durch Rechenzentrumsentwickler und -betreiber | |
| EPC-geführte Beschaffung | ||
| Händler- und lieferantengeführte Beschaffung | ||
| Nach Rechenzentrumsgrößen | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Baumaterialien im Rechenzentrumsbereich?
Der Markt wurde 2026 auf 17,85 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 9,52 % 31,22 Milliarden USD erreichen.
Welches Material führt die Nachfrage im Rechenzentrumsbau an?
Konstruktionsstahl und Bewehrungsstahl hielten 2026 einen Anteil von 28,15 %, da sie in Fundamenten, Rahmen, Versorgungseinrichtungen und Innensystemen eingesetzt werden.
Welche Materialkategorie wird voraussichtlich am schnellsten wachsen?
Fertigbetonprodukte werden bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen, da Entwickler eine schnellere Installation und besser planbare Zeitpläne anstreben.
Warum sind emissionsarme Materialien für Rechenzentrumsprojekte wichtig?
Cloud-Betreiber spezifizieren emissionsärmeren Beton und Stahl, um Emissionsziele zu unterstützen und auf sich entwickelnde europäische Kohlenstoff- und Nachhaltigkeitsanforderungen zu reagieren.
Welche Region wird voraussichtlich am schnellsten bei Rechenzentrumsmaterialien wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,43 % wachsen, unterstützt durch eine große Baupipeline und anhaltende Nachfrage in Japan, Indien, Malaysia, Singapur und China.
Wie verändern sich die Beschaffungsmodelle für Rechenzentrumsprojekte?
Die EPC-geführte Beschaffung bleibt das führende Modell, während die Direktbeschaffung voraussichtlich mit einem CAGR von 11,53 % wachsen wird, da große Betreiber eine stärkere Kontrolle über Versorgung, Kohlenstoffspezifikationen und Preisgestaltung anstreben.