
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
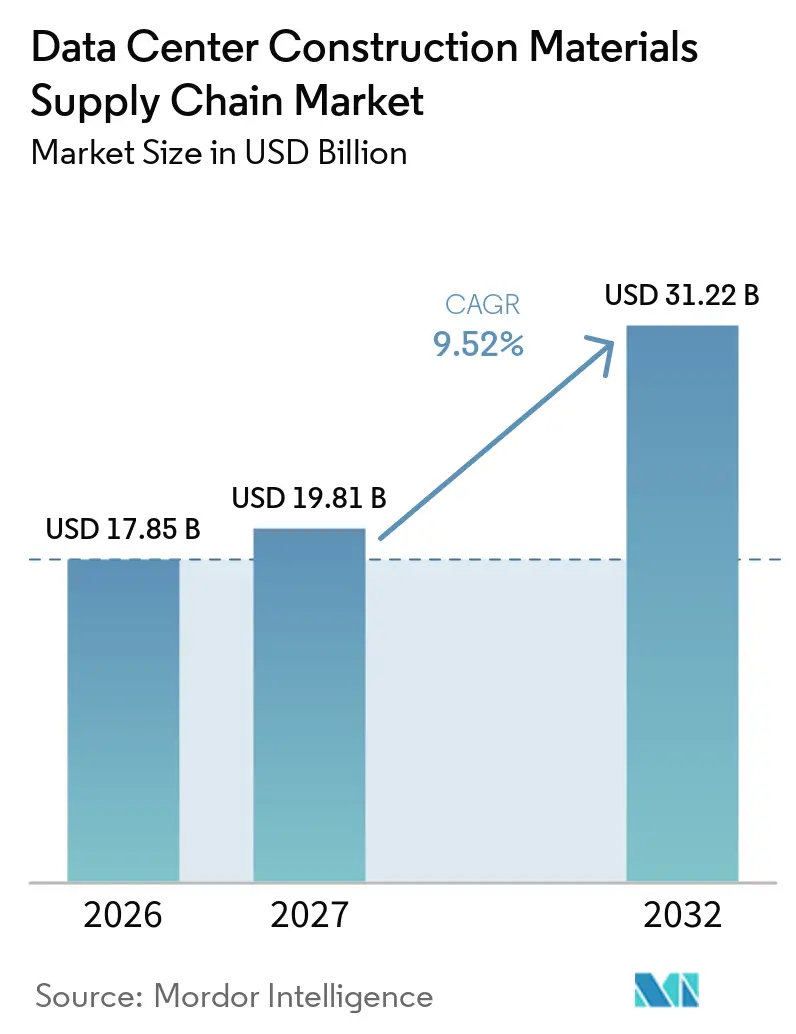
| Tamaño del Mercado (2027) | 19.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
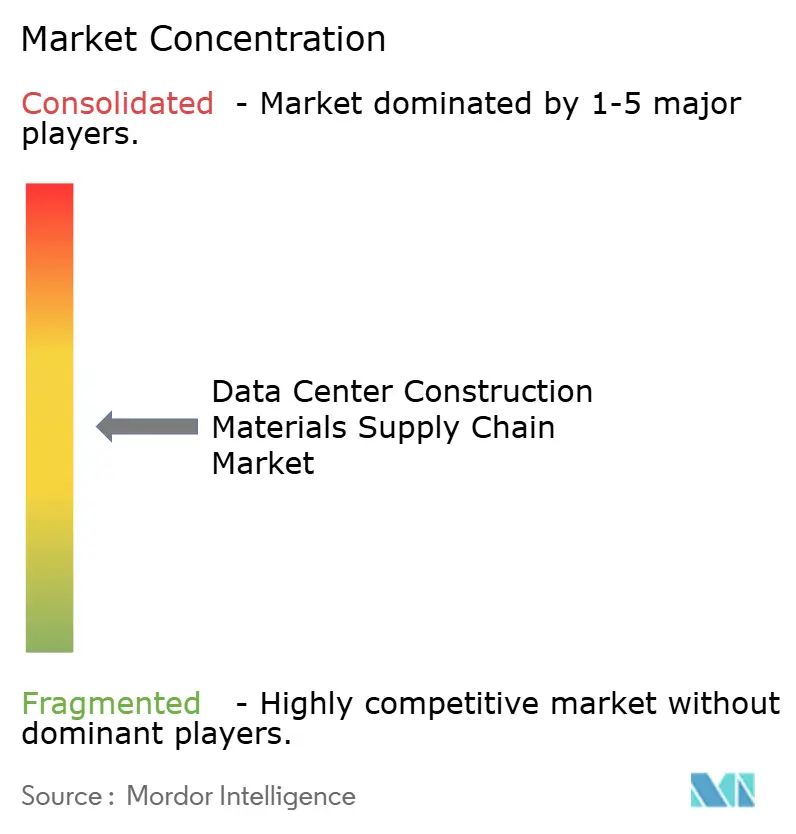
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos por Mordor Intelligence
El tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos fue valorado en 17,85 mil millones de USD en 2026 y se estima que aumentará de 19,81 mil millones de USD en 2027 para alcanzar los 31,22 mil millones de USD en 2032, a un CAGR del 9,52% durante el período de pronóstico 2027-2032. El mercado de la cadena de suministro de materiales de construcción para centros de datos está siendo moldeado por el gasto sostenido en capacidad de entrenamiento de IA e infraestructura en la nube, lo que ha convertido a los grandes proyectos en una fuente más regular de demanda de acero, concreto, aislamiento, techado y productos de impermeabilización. En el mercado de la cadena de suministro de materiales de construcción para centros de datos, los proveedores son seleccionados cada vez más por su capacidad para gestionar el riesgo de entrega, certificar el origen del material y cumplir con los requisitos técnicos en varios sistemas de construcción. Las especificaciones de carbono se están volviendo más centrales a medida que los principales operadores aplican requisitos de menores emisiones a las compras de concreto y acero. Los sistemas modulares y los componentes prefabricados también están ayudando a los desarrolladores a reducir la dependencia de la escasa mano de obra en el sitio y a acortar las etapas críticas de construcción. Los retrasos en la red eléctrica han fomentado compromisos más tempranos de materiales, haciendo que los acuerdos marco y la logística confiable sean herramientas comerciales importantes en el mercado de la cadena de suministro de materiales de construcción para centros de datos.
Conclusiones Clave del Informe
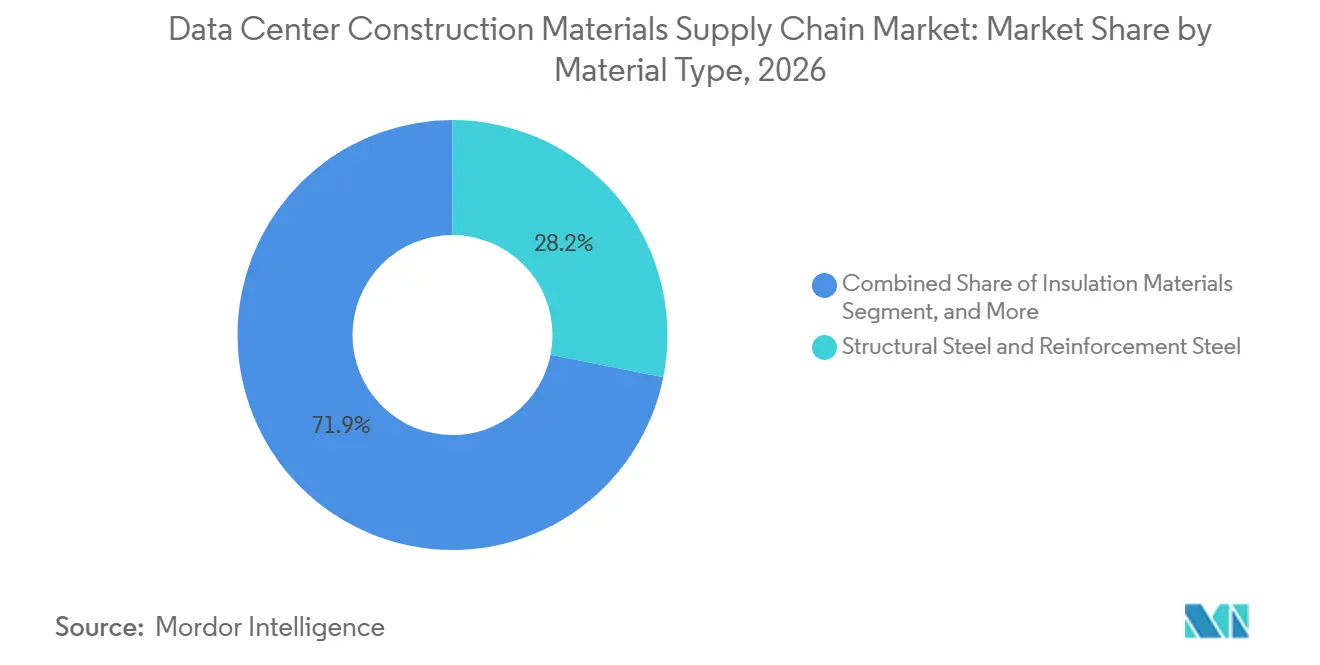
- Por tipo de material, el acero estructural y el acero de refuerzo representaron el 28,15% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026, mientras que se proyecta que los productos de concreto prefabricado se expandirán a un CAGR del 11,87% hasta 2032.
- Por fase de construcción, la construcción estructural representó el 38,57% del mercado en 2026, mientras que se proyecta que la envolvente del edificio y el techado se expandirán a un CAGR del 10,47% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó el 48,30% del mercado en 2026, mientras que se espera que la adquisición directa por parte de desarrolladores y operadores de centros de datos se expanda a un CAGR del 11,53% hasta 2032.
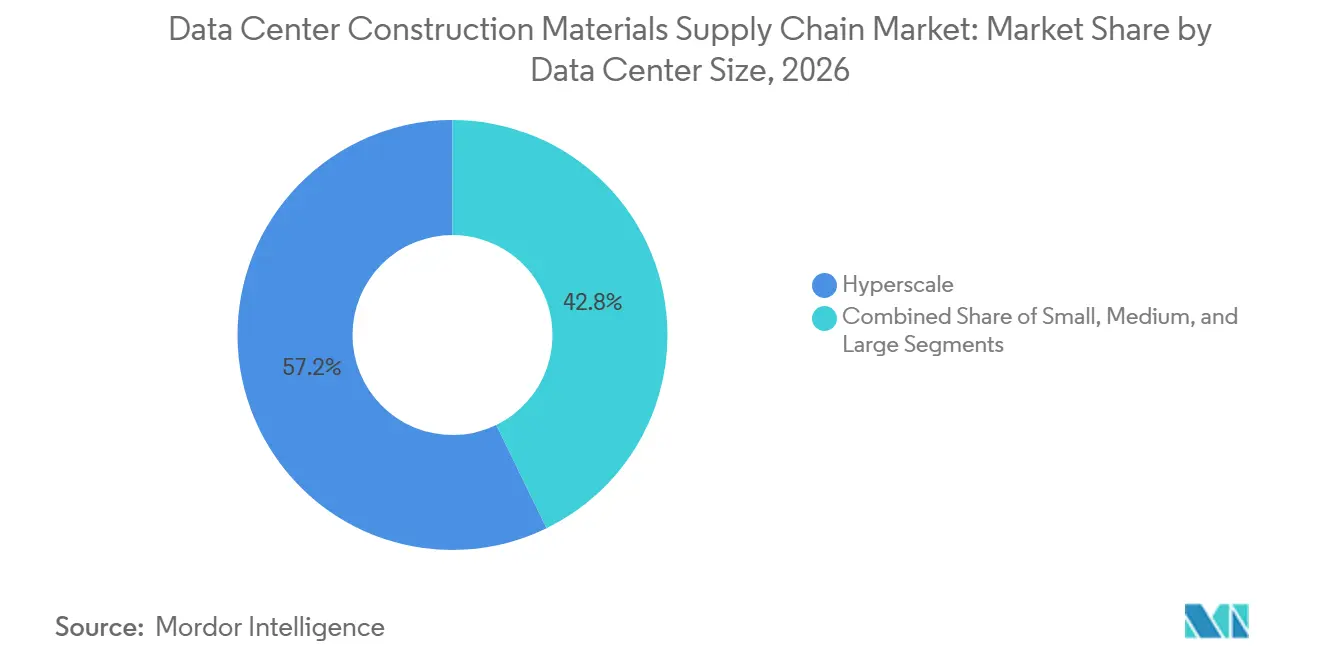
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 57,21% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026 y se proyecta que se expandirán a un CAGR del 10,97% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 50,41% del mercado en 2026 y se proyecta que se expandirán a un CAGR del 10,71% hasta 2032.
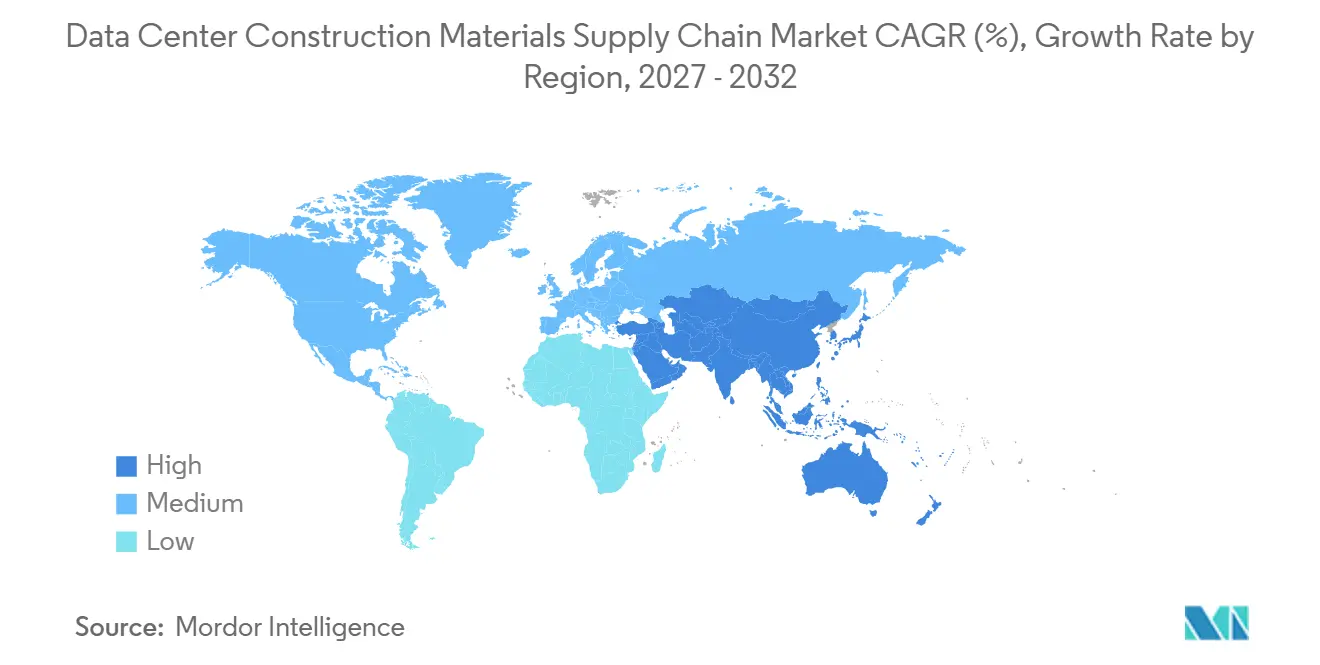
- Por geografía, América del Norte representó el 40,96% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a un CAGR del 11,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Construcción de IA e Hiperescala Incrementa la Demanda de Materiales Estructurales | +3.8% | Global, concentrado en América del Norte, mercados principales de Asia-Pacífico y Europa Occidental | Corto plazo (≤ 2 años) |
| Materiales Prefabricados y Modulares que Reducen los Cronogramas de Construcción | +1.3% | Global, con adopción avanzada en América del Norte y Europa y uso creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Materiales de Refrigeración de Alta Densidad y Gestión Térmica para Instalaciones de IA | +1.0% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Especificaciones de Concreto y Acero de Bajo Carbono | +0.9% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Compromiso Anticipado de Materiales para Gestionar el Riesgo de Suministro | +0.6% | Global, particularmente América del Norte, Europa y mercados maduros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Optimización de Materiales para Instalaciones de IA con Refrigeración Líquida | +0.5% | Mercados principales de América del Norte y Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de Centros de Datos de IA e Hiperescala
El mercado de la cadena de suministro de materiales de construcción para centros de datos obtiene su mayor demanda de proyectos de IA e hiperescala que requieren grandes cantidades de material estructural durante varias temporadas de construcción. La Asociación Americana del Cemento proyectó en 2025 que los centros de datos de IA de EE. UU. requerirían 1 millón de toneladas métricas de cemento, mientras que estas instalaciones podrían representar el 38,6% del gasto en construcción relacionado con oficinas en EE. UU. para 2027. Nucor informó que un centro de datos de 250.000 pies cuadrados requiere 3.500 toneladas de acero en secciones estructurales, tuberías, paneles aislados e infraestructura relacionada con bastidores.[1] CEMEX reportó un aumento del 185% en los volúmenes de concreto premezclado suministrados a centros de datos durante 2025. CRH describió un proyecto de hiperescala en el este de Texas que requirió 3 millones de toneladas de agregados durante múltiples temporadas. Estos proyectos brindan a los productores mejor visibilidad que los contratos de construcción cortos y aislados, y hacen que la capacidad de producción local sea más valiosa.
Las instalaciones de IA también afectan las especificaciones de los productos, no solo los volúmenes de materiales. Las cargas de piso más altas y los sistemas de energía densa requieren cimentaciones, losas y elementos estructurales que puedan soportar equipos más pesados. Por lo tanto, los operadores evalúan la capacidad de entrega, la consistencia del producto y el soporte técnico junto con el precio. El mercado de la cadena de suministro de materiales de construcción para centros de datos se beneficia cuando los operadores estandarizan los requisitos de diseño en una cartera de sitios. Ese enfoque permite a los proveedores construir pedidos recurrentes en torno a secciones de acero comunes, mezclas de concreto, paneles y sistemas de protección. También apoya las discusiones directas entre productores de materiales, ingenieros y operadores de centros de datos antes de que comience la construcción.
Demanda Acelerada de Materiales Prefabricados y Modulares
Los materiales prefabricados ayudan a los desarrolladores a gestionar cronogramas de entrega ajustados y escasez de mano de obra especializada en el sitio. Bain informó en 2025 que el diseño modular, el equipo prefabricado y la adquisición avanzada pueden reducir los plazos de construcción hasta en 1 año. Network Environments declaró que el 49% de las organizaciones utilizan sitios de integración especializados para preensamblar sistemas de misión crítica. Los paneles de pared prefabricados, las losas de núcleo hueco y las columnas pueden fabricarse mientras avanza la preparación del sitio. Este trabajo paralelo reduce el riesgo de que el clima, la disponibilidad de mano de obra o un contratista tardío interrumpa la secuencia principal de construcción. También brinda a los constructores una visión más clara de las fechas de entrega y las necesidades de instalación.
El mercado de la cadena de suministro de materiales de construcción para centros de datos está viendo un mayor interés en proveedores que pueden fabricar componentes con dimensiones consistentes y entregarlos en un orden definido. La producción en fábrica puede mejorar el control de calidad para componentes repetidos, particularmente donde los diseños de los edificios están estandarizados. Los sistemas prefabricados pueden reducir la cantidad de trabajo realizado en el sitio y facilitar la coordinación entre los equipos estructurales, mecánicos y eléctricos. El valor de estos sistemas es mayor donde un proyecto necesita avanzar antes de que toda la capacidad de la red eléctrica esté disponible. Los proveedores que combinan componentes con soporte de ingeniería y logística están mejor posicionados para atender esta demanda. El precio unitario sigue siendo importante, pero la confiabilidad del cronograma se está convirtiendo en una parte más significativa de las decisiones de adquisición.
Crecimiento de los Materiales de Refrigeración de Alta Densidad y Gestión Térmica
Los chips de IA imponen mayores cargas térmicas en los edificios y sistemas mecánicos que los equipos informáticos convencionales. Turner and Townsend informó que las instalaciones de EE. UU. listas para IA cuestan un 10% más que las construcciones convencionales, con instalaciones avanzadas que oscilan entre 14,00 y 16,00 USD por vatio. La refrigeración líquida requiere tuberías de acero inoxidable, circuitos de agua protegidos, losas de piso reforzadas y sistemas de techado que ayuden a limitar la ganancia térmica. Estas necesidades cambian la combinación de productos especificados para cimentaciones, pisos, paredes y techos. También requieren más coordinación entre los proveedores estructurales y los contratistas mecánicos. El resultado es un papel más amplio para los materiales técnicos en el diseño de instalaciones.
Sika declaró que sus sistemas de impermeabilización, pisos y techado pueden evitar 13.000 toneladas de CO₂-equivalente durante la vida útil de un centro de datos de 25.000 metros cuadrados. Dichos productos están siendo evaluados por su durabilidad, gestión del agua, rendimiento contra incendios y uso de energía, en lugar de una sola característica física. Los diseños de concreto también se están adaptando para acomodar cargas sostenidas más altas de los equipos de refrigeración. Esto le da al mercado de la cadena de suministro de materiales de construcción para centros de datos un papel más amplio en cómo las instalaciones gestionan el rendimiento térmico. Favorece a las empresas que pueden proporcionar sistemas probados en lugar de productos individuales. El cambio también puede aumentar la demanda de proveedores que puedan apoyar decisiones de ingeniería específicas del sitio.
Especificación Creciente de Concreto y Acero de Bajo Carbono
Los principales operadores de nube están trasladando los requisitos de carbono incorporado de objetivos voluntarios a la adquisición de materiales. AWS utilizó concreto con un 64% menos de carbono incorporado en los nuevos centros de datos de Tokio en 2025 mediante el trabajo con Takenaka, Shimizu y Obayashi. STACK Infrastructure utilizó cemento de bajo carbono producido electroquímicamente en su campus de Virginia en agosto de 2025.[2] Meta y Amrize desarrollaron una mezcla de concreto que alcanzó una resistencia de 4.000 psi un 43% más rápido y redujo el carbono incorporado en un 35% para un campus en Minnesota. Estos ejemplos muestran que los materiales de menor carbono están siendo probados dentro de proyectos de centros de datos en funcionamiento, no solo en entornos de laboratorio. Los proveedores necesitan datos de productos verificados si desean calificar para contratos comparables.
El acero de horno de arco eléctrico y las mezclas de cemento con menor contenido de clínker son especialmente relevantes para el mercado de la cadena de suministro de materiales de construcción para centros de datos. Una revisión científica de 2025 encontró que el acero reciclado de horno de arco eléctrico producía entre 0,4 y 0,8 toneladas de CO₂-equivalente por tonelada, en comparación con 1,8 a 2,5 toneladas para el acero virgen. Las opciones de bajo carbono pueden afectar el costo, la disponibilidad, el desarrollo de resistencia y el abastecimiento local. Por lo tanto, los compradores buscan trazabilidad de materiales y documentación que pueda utilizarse en revisiones de diseño y sostenibilidad. Las normas de carbono de la Unión Europea añaden mayor importancia a la información sobre emisiones para las importaciones de cemento, acero y aluminio. Es probable que esto favorezca a los productores que puedan suministrar productos verificados de menores emisiones a escala regional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Acero, Cemento, Cobre, Energía y Flete | -0.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Plazos de Entrega para Insumos de Construcción Especializados | -0.6% | Global, con mayor exposición en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones en Oficios Especializados e Instalación Especializada | -0.5% | América del Norte y Europa, emergente en mercados de Asia-Pacífico de mayor costo | Mediano plazo (2-4 años) |
| Retrasos en la Red Eléctrica, Permisos y Preparación del Sitio | -0.4% | América del Norte, Europa y mercados seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Acero, Cemento, Cobre, Energía y Flete
La presión sobre los costos de construcción sigue siendo un desafío para los desarrolladores y proveedores. ConstructConnect informó que el 70% de los gastos de un proyecto típico de centro de datos estaban aumentando más rápido que los precios de licitación a principios de 2026. Estas presiones provienen de los costos de metales, componentes eléctricos y mano de obra. Los aranceles de EE. UU. implementados en 2025 afectaron las importaciones de acero, aluminio y suministros seleccionados de cemento. Los cambios fomentan el abastecimiento doméstico, pero pueden aumentar los costos de insumos del proyecto. Los importadores europeos también enfrentan obligaciones adicionales relacionadas con el carbono bajo el Mecanismo de Ajuste en Frontera por Carbono. La volatilidad de los costos dificulta el bloqueo de presupuestos para proyectos que se planifican años antes de su puesta en marcha. El cobre es particularmente importante porque se utiliza en distribución eléctrica, cableado y sistemas de refrigeración. El aumento de los costos de transporte, energía y financiamiento también puede reducir el valor de los precios de contrato cotizados. El mercado de la cadena de suministro de materiales de construcción para centros de datos debe gestionar estos riesgos mediante contratos indexados, capacidad regional y participación temprana de los proveedores. Las empresas con producción local pueden estar menos expuestas a las interrupciones comerciales, pero aún pueden enfrentar mayores gastos de energía y mano de obra. Los desarrolladores pueden distribuir las compras entre proveedores para reducir el efecto de un solo aumento de costos.
Largos Plazos de Entrega para Insumos de Construcción Especializados
Los largos plazos de entrega pueden interrumpir la construcción incluso cuando el acero o el cemento a granel están disponibles. Bain encontró que los plazos de entrega para equipos críticos pueden oscilar entre 8 y 24 meses. Un análisis de 2025 realizado por American Clean Power y Wood Mackenzie reportó plazos de entrega promedio de transformadores de potencia de 128 semanas y plazos de entrega de equipos de conmutación de 44 semanas. Los desarrolladores ahora aseguran insumos seleccionados entre 18 y 24 meses antes de su uso en el sitio. Pueden utilizar almacenamiento de proveedores, zonas de comercio exterior y acuerdos marco para mantener la flexibilidad de entrega. Estas medidas añaden costos, pero ayudan a evitar interrupciones en la construcción.
Un sistema de energía o refrigeración retrasado puede impedir que los trabajos de construcción posteriores avancen. Los materiales pueden entonces ser entregados en un sitio antes de que una secuencia de instalación activa esté lista. Esto crea riesgos de almacenamiento, capital de trabajo y daños para todas las partes. El mercado de la cadena de suministro de materiales de construcción para centros de datos recompensa a los proveedores que pueden comprometer volúmenes, coordinar envíos y proporcionar cronogramas de entrega más claros. La presión sobre los plazos de entrega es más grave donde la capacidad de fabricación especializada es limitada. También explica por qué los desarrolladores están más dispuestos a construir relaciones a largo plazo con proveedores que pueden gestionar varias categorías de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Acero Estructural Sostiene el Volumen Mientras el Prefabricado Gana UsoEl acero estructural y el acero de refuerzo representaron el 28,15% del mercado total en 2026 porque se utilizan desde las cimentaciones hasta el acabado interior. El acero proporciona el marco principal del edificio, el refuerzo, la tubería de rociadores, los paneles aislados y los soportes para los sistemas de refrigeración y relacionados con bastidores. Nucor declaró que suministra más del 95% de los tipos de productos de acero utilizados en la construcción de centros de datos. El cemento, el concreto y los agregados siguen siendo los insumos de mayor volumen para cimentaciones y losas. CEMEX reportó un aumento del 185% en los volúmenes de concreto premezclado para centros de datos durante 2025. El revestimiento, el aislamiento y los pisos están ganando importancia porque las instalaciones necesitan protección contra incendios, control térmico, rendimiento antiestático e instalación rápida.
Se proyecta que los productos de concreto prefabricado se expandirán a un CAGR del 11,87% hasta 2032. La industria de la cadena de suministro de materiales de construcción para centros de datos está utilizando más componentes prefabricados porque pueden fabricarse durante la preparación del sitio e instalarse rápidamente. Las dobles tees de vástago profundo pueden soportar cargas de piso que se aproximan a 400 libras por pie cuadrado. Una revisión científica de 2025 encontró menor carbono incorporado para el concreto de escoria granulada de alto horno que para el concreto de cemento Portland. El techado reflectante y la impermeabilización también están recibiendo más atención porque apoyan el control térmico. Sika señaló que el refuerzo de fibra puede reducir la necesidad de refuerzo de acero en losas sobre terreno. Los adhesivos, recubrimientos, selladores y productos de gestión de cables sirven para aplicaciones más pequeñas pero cada vez más especializadas.

Por Fase de Construcción:
La Construcción Estructural Lidera Mientras Aumentan los Requisitos de la EnvolventeLa construcción estructural representó el 38,57% del tamaño del mercado de materiales de construcción para centros de datos en 2026. Esta fase utiliza grandes cantidades de agregados, concreto, varilla de refuerzo y acero estructural para crear cimentaciones, losas, columnas y rutas de servicios primarios. Las decisiones tomadas en esta etapa determinan la capacidad de carga del piso, el espaciado de columnas y la capacidad de instalar sistemas posteriores de refrigeración y energía. Un gran campus de hiperescala puede extenderse por más de 85 acres, creando un programa de materiales de múltiples temporadas. La demanda de materiales se concentra, por lo tanto, antes de que se instalen la envolvente del edificio y los trabajos interiores. Los proveedores verticalmente integrados pueden beneficiarse al atender múltiples necesidades de productos estructurales bajo una sola relación.
Se proyecta que las envolventes de edificios y el techado se expandirán a un CAGR del 10,47% hasta 2032. Las instalaciones con refrigeración líquida requieren penetraciones para líneas de refrigerante, sistemas de drenaje y mayor protección contra incendios. La industria de la cadena de suministro de materiales de construcción para centros de datos está asignando, en consecuencia, mayor importancia a los paneles, acristalamientos, aislamiento y sistemas de techado. Saint-Gobain firmó un acuerdo marco con Microsoft en octubre de 2026 que cubre paneles, acristalamientos resistentes al fuego, tubos de refrigeración y aditivos de bajo carbono en 1.085 proyectos en 32 países. Los trabajos interiores también son más técnicos porque las bandejas de cables, las particiones, los revestimientos antiestáticos y las interfaces de refrigeración se establecen cada vez más durante el diseño. Esto favorece a los proveedores que pueden cumplir con varios requisitos del sistema con productos coordinados.
Por Modelo de Adquisición:
La Compra Liderada por EPC Mantiene la Escala Mientras la Compra Directa se ExpandeLa adquisición liderada por EPC representó el 48,30% del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026. Los desarrolladores utilizan empresas EPC para coordinar la calificación de proveedores, los cronogramas de entrega, la adquisición y el riesgo de construcción. Estos contratistas pueden manejar flujos de materiales complejos en grandes carteras de proyectos. Su papel es valioso cuando los requisitos de refrigeración cambian durante la construcción y desencadenan revisiones de las especificaciones estructurales o mecánicas. Linesight identificó el trabajo en centros de datos e infraestructura de energía como una fuente importante de resiliencia para la construcción de EE. UU. liderada por EPC en 2026. Este modelo sigue siendo atractivo para los desarrolladores que buscan responsabilidad de un solo punto para el control de costos y cronogramas.
Se proyecta que la adquisición directa por parte de desarrolladores y operadores se expandirá a un CAGR del 11,53% hasta 2032. Los operadores más grandes utilizan su escala de compras para negociar términos de volumen, especificar materiales de menor carbono y asegurar el suministro durante varios años. Meta, AWS y Google han establecido relaciones directas con proveedores de concreto y productores de acero. La colaboración entre Amrize, Meta y la Universidad de Illinois ilustra cómo la participación directa del comprador puede influir en el diseño del concreto. La adquisición directa proporciona más control, pero también requiere que el comprador gestione el rendimiento del proveedor y la logística. La compra liderada por distribuidores sigue siendo relevante para sitios de colocación y de borde más pequeños que no pueden alcanzar la misma escala. El equilibrio entre estos modelos dependerá del tamaño del proyecto, la capacidad interna de adquisición y el riesgo de suministro.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen Patrones de Demanda Mientras los Sitios de Borde Amplían el AlcanceLas instalaciones de hiperescala representaron el 57,21% del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026 y se proyecta que se expandirán a un CAGR del 10,97% hasta 2032. Sus grandes superficies crean una demanda de larga duración de acero estructural, concreto, agregados, techado, aislamiento y sistemas especializados. Bain proyecta que la demanda global de capacidad de centros de datos alcanzará los 163 GW para 2030. CEMEX señaló que los proyectos de centros de datos pueden sostener entregas de materiales durante 2 a 3 años consecutivos. Esta duración puede hacer que los acuerdos de suministro regional sean más valiosos tanto para compradores como para productores. La escala también aumenta el escrutinio sobre el uso de energía, las emisiones de materiales y la trazabilidad de los productos.
Las instalaciones grandes y medianas representan un gasto significativo fuera del nivel de hiperescala. Los sitios pequeños y de borde están aumentando en número en ubicaciones distribuidas. El tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos para estos proyectos es menor por sitio, pero el abastecimiento local y el ensamblaje modular importan más. La Ley de Eficiencia Energética de Alemania requiere que los centros de datos existentes logren una efectividad del uso de energía de 1,5 para julio de 2027. La Unión Europea también requiere informes de rendimiento energético para instalaciones de más de 500 kW bajo la Directiva de Eficiencia Energética. Estos requisitos pueden aumentar la demanda de envolventes eficientes, aislamiento y materiales que apoyen el rendimiento de la refrigeración. Los sitios de borde pueden utilizar sistemas prefabricados ligeros y componentes modulares de envolvente para reducir el trabajo en el sitio.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran Mientras la Colocación Apoya la Demanda RegionalLos proveedores de servicios en la nube representaron el 50,41% del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026 y se proyecta que se expandirán a un CAGR del 10,71% hasta 2032. Microsoft Azure, AWS y Google Cloud continúan requiriendo instalaciones con especificaciones estructurales, de refrigeración y relacionadas con el carbono estandarizadas. Sus proyectos a menudo necesitan materiales que cumplan con clasificaciones de carga de piso definidas y normas de ingeniería. Corning y Meta iniciaron la construcción de una expansión de fabricación de cables ópticos en Carolina del Norte en marzo de 2026 bajo un acuerdo de suministro multianual de 6 mil millones de USD.[3] Esto muestra que los grandes operadores de nube están extendiendo las relaciones de suministro hacia arriba en la cadena. Su enfoque de compras apoya una mayor participación directa con los fabricantes y la planificación de materiales a largo plazo.
Los operadores de colocación proporcionan una demanda que está más distribuida geográficamente y menos dependiente de un solo campus grande. Sus proyectos requieren acceso local confiable a productos estructurales, materiales resistentes al fuego, pisos y sistemas de refrigeración compactos. Los sitios empresariales y de borde generalmente utilizan menos concreto y acero por proyecto, pero aún necesitan estándares de rendimiento precisos. India registró una tasa de vacancia de centros de datos del 2,8% en el primer semestre de 2026, apoyando más adiciones de capacidad. La Ley Especial AIDC planificada de Corea del Sur se espera que proporcione un marco de política más claro para la actividad de construcción relacionada. Estos patrones crean oportunidades para los proveedores que pueden atender muchos proyectos más pequeños con soporte técnico consistente.
Análisis Geográfico
América del Norte
América del Norte representó el 40,96% de la participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en 2026. Los inicios de construcción de centros de datos en EE. UU. alcanzaron los 53,7 mil millones de USD hasta noviembre de 2025, un aumento del 138,6% respecto al año anterior. La región tiene una base densa de operadores de nube y productores de materiales. Los cambios arancelarios de EE. UU. en 2025 alentaron a los compradores a considerar suministros domésticos de acero, aluminio y cemento. La red de más de 300 instalaciones de Nucor en América del Norte proporciona una ruta integrada desde la chatarra hasta los productos de acero terminados. Los tiempos de espera para la conexión a la red eléctrica que alcanzan los 4 años están aumentando la necesidad de compras anticipadas de materiales y acuerdos marco. Estas condiciones favorecen a los proveedores con capacidad de fabricación regional, logística transparente y sólidas capacidades de almacenamiento.
Canadá también enfrenta una mayor demanda de cobre e insumos de construcción a medida que se expanden la infraestructura digital y la actividad manufacturera. La producción local puede reducir cierta exposición comercial, pero no elimina los costos de energía, transporte y mano de obra. Más compradores están buscando relaciones de suministro doméstico antes de que se fijen los cronogramas finales del sitio. Esto favorece a las empresas que pueden gestionar lanzamientos de materiales durante períodos prolongados. El concreto de bajo carbono y el acero de horno de arco eléctrico están ganando atención porque los operadores de nube necesitan cada vez más información sobre las emisiones de los productos. El mercado de la cadena de suministro de materiales de construcción para centros de datos en América del Norte también es probable que recompense a los proveedores que puedan combinar capacidad de volumen con soporte de ingeniería específico del proyecto.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expandirá a un CAGR del 11,43% hasta 2032. La cartera regional alcanzó los 26.455 MW en el primer semestre de 2026, incluidos 4.764 MW en construcción activa. Japón tiene altos costos de construcción y estrictas expectativas de rendimiento para los sistemas de construcción. AWS se comprometió con 2,26 billones de JPY (14,9 mil millones de USD) en Japón hasta 2027 y está utilizando concreto de menor carbono en las instalaciones de Tokio. Tokio y Osaka lideraron el índice de costos de 2026 con 18,28 y 17,15 USD por vatio, respectivamente. Estas condiciones apoyan la demanda de materiales duraderos, eficientes y cuidadosamente especificados.
La baja tasa de vacancia de India está fomentando más construcción en Bombay, Chennai y otros centros de demanda. Johor, en Malasia, tenía 1.800 MW en construcción, mientras que Singapur aprobó 1,2 GW de nueva capacidad. El programa de Datos del Este hacia el Oeste de China está trasladando parte del desarrollo de capacidad hacia las provincias occidentales. Esto puede establecer nuevos centros de demanda alejados de los centros costeros y requerir redes de suministro locales. Los compradores regionales necesitan soluciones que puedan abordar los variados costos de energía, regulaciones, condiciones del terreno y riesgos climáticos. Los sistemas prefabricados están ganando relevancia donde los cronogramas de construcción son ajustados y la mano de obra en el sitio es limitada. Esto crea oportunidades para los productores de materiales que pueden combinar la producción en fábrica con soporte de instalación local confiable.
Europa, Oriente Medio y África, y América del Sur
Europa enfrenta factores de cumplimiento que afectan el aislamiento, los sistemas de envolvente y los materiales de gestión del calor. La Unión Europea requiere informes de los centros de datos de más de 500 kW, mientras que Alemania requiere que los centros de datos existentes alcancen una efectividad del uso de energía de 1,5 para julio de 2027. La Comisión Europea adoptó un reglamento delegado en septiembre de 2026 para un esquema común de calificación de sostenibilidad de centros de datos de la Unión. Las normas fortalecen la demanda de rendimiento documentado de energía y agua. El Mecanismo de Ajuste en Frontera por Carbono también crea una consideración de costo y cumplimiento para las importaciones de cemento, acero y aluminio. Estas medidas dan a los materiales de menor carbono suministrados localmente una posición más sólida en la adquisición europea.
Arabia Saudita y los Emiratos Árabes Unidos están desarrollando grandes programas de capacidad de IA y nube. Se proyecta que la valoración combinada de centros de datos de Arabia Saudita y los Emiratos Árabes Unidos aumentará de 35 mil millones de USD en 2025 a 115 mil millones de USD para finales de 2027. El plan maestro Visión 2030 de Arabia Saudita incluye 18 mil millones de USD para centros de datos, mientras que se espera que el clúster Stargate de los Emiratos Árabes Unidos energice sus primeros 200 MW en 2026. Sudáfrica está emergiendo como un centro regional, pero las cadenas de suministro de materiales especializados siguen siendo menos desarrolladas. Brasil tiene la mayor base de centros de datos en América del Sur y una posición manufacturera y energética más sólida que muchos pares regionales. Estas geografías mixtas necesitan proveedores que puedan adaptar las opciones de productos a la logística local, el clima, la disponibilidad de energía y las condiciones de cumplimiento.
Panorama Competitivo
El mercado de la cadena de suministro de materiales de construcción para centros de datos está moderadamente fragmentado por categoría de producto, pero los compradores favorecen cada vez más a los proveedores que pueden apoyar varios requisitos de materiales. ArcelorMittal, Nucor y Tata Steel compiten a través de la disponibilidad de acero, la gama técnica y las opciones de producción de menores emisiones. Nucor ha expandido su unidad de Sistemas de Datos hacia gabinetes de servidores, contención de pasillos calientes y componentes de soporte relacionados. Esto extiende su papel más allá del acero estructural básico. Holcim, Amrize, Heidelberg Materials, CEMEX, CRH y Vulcan Materials compiten en agregados, productos cementosos, concreto y pavimentación. Los proveedores con amplias carteras de productos regionales pueden ofrecer un proceso de compra más sencillo para grandes campus.
Los proveedores especializados compiten en el rendimiento del sistema en lugar de solo en el precio del material entregado. Sika, Kingspan, Owens Corning, ROCKWOOL, Knauf y Metl-Span proporcionan soluciones de techado, impermeabilización, aislamiento, pisos y envolvente. Sika informó que sus soluciones han sido utilizadas en más de 1.000 centros de datos a nivel mundial. El acuerdo de Microsoft de Saint-Gobain de octubre de 2026 combina paneles sándwich, acristalamientos resistentes al fuego, tubos de refrigeración y aditivos de bajo carbono en una cartera global de proyectos. Esto ilustra un modelo de especificación global y entrega local. Es especialmente útil para los clientes que desean un rendimiento consistente en varios países.
Los materiales de menor carbono y el desarrollo digital de productos están creando nuevas aperturas competitivas. Meta implementó madera de masa en su campus de Aiken, Carolina del Sur, en julio de 2025 y reportó una reducción del 41% en el carbono estructural incorporado para los materiales sustituidos. La prueba de cemento electroquímico de STACK Infrastructure muestra que los desarrolladores de centros de datos pueden validar nuevos insumos dentro de programas de construcción operativos. Covestro está suministrando aplicaciones de policarbonato para la distribución de energía y la gestión térmica de centros de datos de IA. Los proveedores que pueden documentar el cumplimiento con LEED, BREEAM y los requisitos de sostenibilidad europeos pueden mejorar su capacidad para atender a clientes multinacionales.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos
-
ArcelorMittal
-
Nucor Corporation
-
Tata Steel Limited
-
Heidelberg Materials AG
-
CRH plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos Empresas cubiertas en este informe
- ArcelorMittal
- Nucor Corporation
- Tata Steel Limited
- Heidelberg Materials AG
- Holcim AG
- Amrize Ltd.
- CEMEX, S.A.B. de C.V.
- CRH plc
- Saint-Gobain
- Kingspan Group plc
- Owens Corning
- ROCKWOOL A/S
- Sika AG
- BASF SE
- Covestro AG
- Chryso Group (Saint-Gobain)
- Hilti Group
- Knauf Gips KG
- James Hardie Industries plc
- Vulcan Materials Company
- Martin Marietta Materials, Inc.
- The Sherwin-Williams Company
- Holcim Building Envelope Solutions
- Metl-Span
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos
- Octubre de 2026: Saint-Gobain firmó un acuerdo marco con Microsoft para acelerar la construcción de centros de datos utilizando las soluciones integradas de envolvente de edificios e interiores de Saint-Gobain, paneles sándwich prefabricados, acristalamientos resistentes al fuego, tubos de polímero de alto rendimiento para refrigeración y aditivos de concreto de bajo carbono, en 1.085 proyectos de centros de datos en 32 países. El acuerdo también tiene como objetivo la mejora asistida por IA de los procesos de sostenibilidad de fabricación de Saint-Gobain.
- Septiembre de 2026: La Comisión Europea adoptó un reglamento delegado sobre un Esquema Común de Calificación de Sostenibilidad de la Unión para centros de datos, formalizando los informes de rendimiento energético, el seguimiento de la huella hídrica y la divulgación de indicadores clave de rendimiento de sostenibilidad para instalaciones de más de 500 kW de carga de TI. El esquema dará forma a la especificación de materiales en toda la cartera de construcción europea.
- Agosto de 2026: All Weather Insulated Panels (AWIP), un proveedor norteamericano de soluciones de envolvente de edificios de alto rendimiento para sectores industriales y comerciales, expandió estratégicamente su división de centros de datos, ampliando sus operaciones para satisfacer una demanda de mercado sin precedentes de materiales de construcción avanzados y energéticamente eficientes.
- Marzo de 2026: Corning y Meta marcaron el inicio de la construcción de una expansión de fabricación de cables ópticos en Hickory, Carolina del Norte, como parte de un acuerdo de suministro multianual de 6 mil millones de USD. El proyecto muestra cómo los operadores de hiperescala están co-invirtiendo en capacidad de fabricación ascendente para asegurar las cadenas de suministro de centros de datos de IA.
Alcance del Informe Global del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos
La cadena de suministro de materiales de construcción para centros de datos se refiere a la red global de abastecimiento, fabricación y logística necesaria para entregar materiales estructurales, arquitectónicos y de cimentación especializados a los sitios de las instalaciones. Se centra en asegurar los plazos de adquisición, el cumplimiento normativo y las eficiencias de costos de los insumos de alta demanda, como el acero estructural, el concreto, el aislamiento ignífugo y los recintos modulares, esenciales para construir infraestructura de hiperescala y colocación escalable.
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos está segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Concreto y Agregados, Productos de Concreto Prefabricado, Materiales de Techado e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Pisos y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Sitio y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Techado, y Trabajos Interiores y de Acabado), Modelo de Adquisición (Adquisición Directa por Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidor y Proveedor), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSPs], y Empresarial / Borde), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Concreto y Agregados |
| Productos de Concreto Prefabricado |
| Materiales de Techado e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Pisos y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Sitio y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Techado |
| Trabajos Interiores y de Acabado |
| Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidor y Proveedor |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial / Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo | |
| Cemento, Concreto y Agregados | ||
| Productos de Concreto Prefabricado | ||
| Materiales de Techado e Impermeabilización | ||
| Materiales de Aislamiento | ||
| Materiales de Fachada y Revestimiento | ||
| Materiales de Pisos y Construcción Interior | ||
| Otros Materiales de Construcción | ||
| Por Fase de Construcción | Preparación del Sitio y Obras Civiles | |
| Construcción Estructural | ||
| Envolvente del Edificio y Techado | ||
| Trabajos Interiores y de Acabado | ||
| Por Modelo de Adquisición | Adquisición Directa por Desarrolladores y Operadores de Centros de Datos | |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | ||
| Adquisición Liderada por Distribuidor y Proveedor | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSPs) | ||
| Empresarial / Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos?
El mercado fue valorado en 17,85 mil millones de USD en 2026 y se estima que alcanzará los 31,22 mil millones de USD para 2032 a un CAGR del 9,52%.
¿Qué material lidera la demanda de construcción de centros de datos?
El acero estructural y el acero de refuerzo representaron una participación del 28,15% en 2026 porque se utilizan en cimentaciones, marcos, servicios y sistemas interiores.
¿Qué categoría de material se espera que se expanda más rápido?
Se proyecta que los productos de concreto prefabricado se expandirán a un CAGR del 11,87% hasta 2032, ya que los desarrolladores buscan una instalación más rápida y cronogramas más predecibles.
¿Por qué son importantes los materiales de bajo carbono para los proyectos de centros de datos?
Los operadores de nube están especificando concreto y acero de menor carbono para apoyar los objetivos de emisiones y responder a los requisitos europeos en evolución sobre carbono y sostenibilidad.
¿Qué región se espera que se expanda más rápido en materiales para centros de datos?
Se proyecta que Asia-Pacífico se expandirá a un CAGR del 11,43% hasta 2032, apoyado por una gran cartera de construcción y una demanda sostenida en Japón, India, Malasia, Singapur y China.
¿Cómo están cambiando los modelos de adquisición para los proyectos de centros de datos?
La adquisición liderada por EPC sigue siendo el modelo líder, mientras que se proyecta que la adquisición directa se expandirá a un CAGR del 11,53% a medida que los grandes operadores buscan un mayor control del suministro, las especificaciones de carbono y los precios.