
Tamanho e Participação do Mercado de Gestão de Carbono em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.96 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.59 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Carbono em Data Centers por Mordor Intelligence
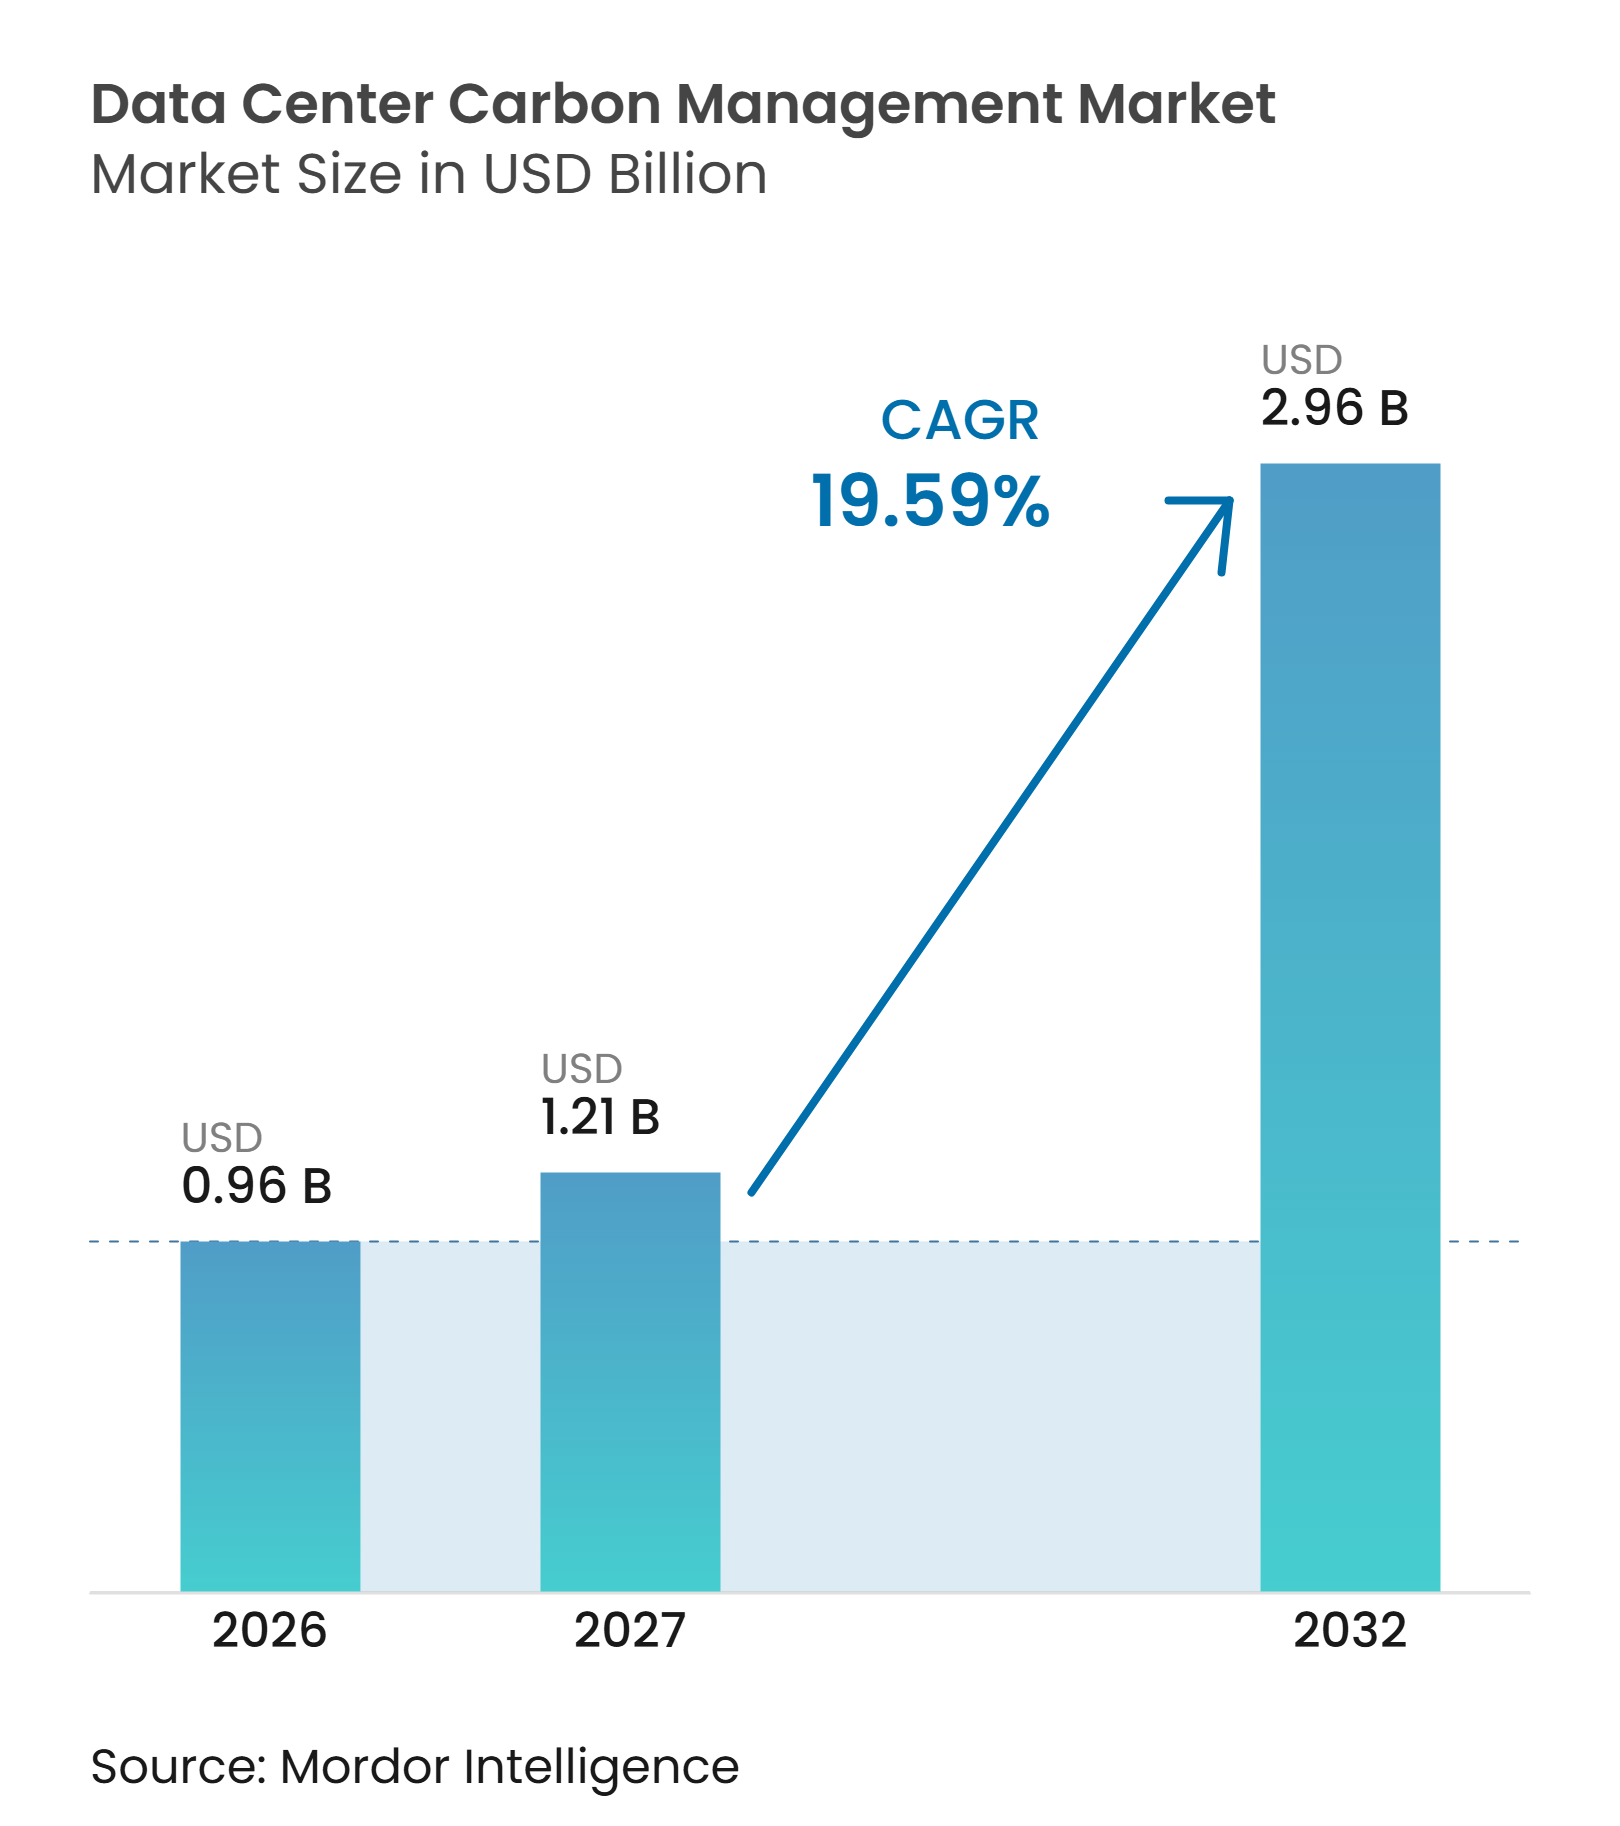
O tamanho do mercado de gestão de carbono em data centers foi avaliado em 0,96 bilhões de USD em 2026 e estima-se que se expanda de 1,21 bilhões de USD em 2027 para atingir 2,96 bilhões de USD até 2032, a um CAGR de 19,59% durante o período de previsão (2027-2032). As emissões sob gestão situam-se em 285 milhões de toneladas de CO₂e em 2026 e devem aumentar para 340 milhões de toneladas de CO₂e em 2027 e 620 milhões de toneladas de CO₂e até 2032. O aumento mais rápido do valor em relação às emissões geridas aponta para uma maior demanda por verificação pronta para auditoria, dados de Escopo 3 e gestão de remoção permanente de carbono. As obrigações de divulgação, o aumento do consumo de eletricidade e as solicitações dos clientes por informações sobre emissões estão transformando a gestão de carbono de um exercício de sustentabilidade em um requisito operacional. Os fornecedores estão respondendo conectando dados de carbono com contas em nuvem, telemetria de energia, registros de compras e ferramentas de relatórios para clientes. Essas condições sustentam os gastos em software, serviços gerenciados, verificação e programas de redução no mercado de gestão de carbono em data centers.
Principais Conclusões do Relatório
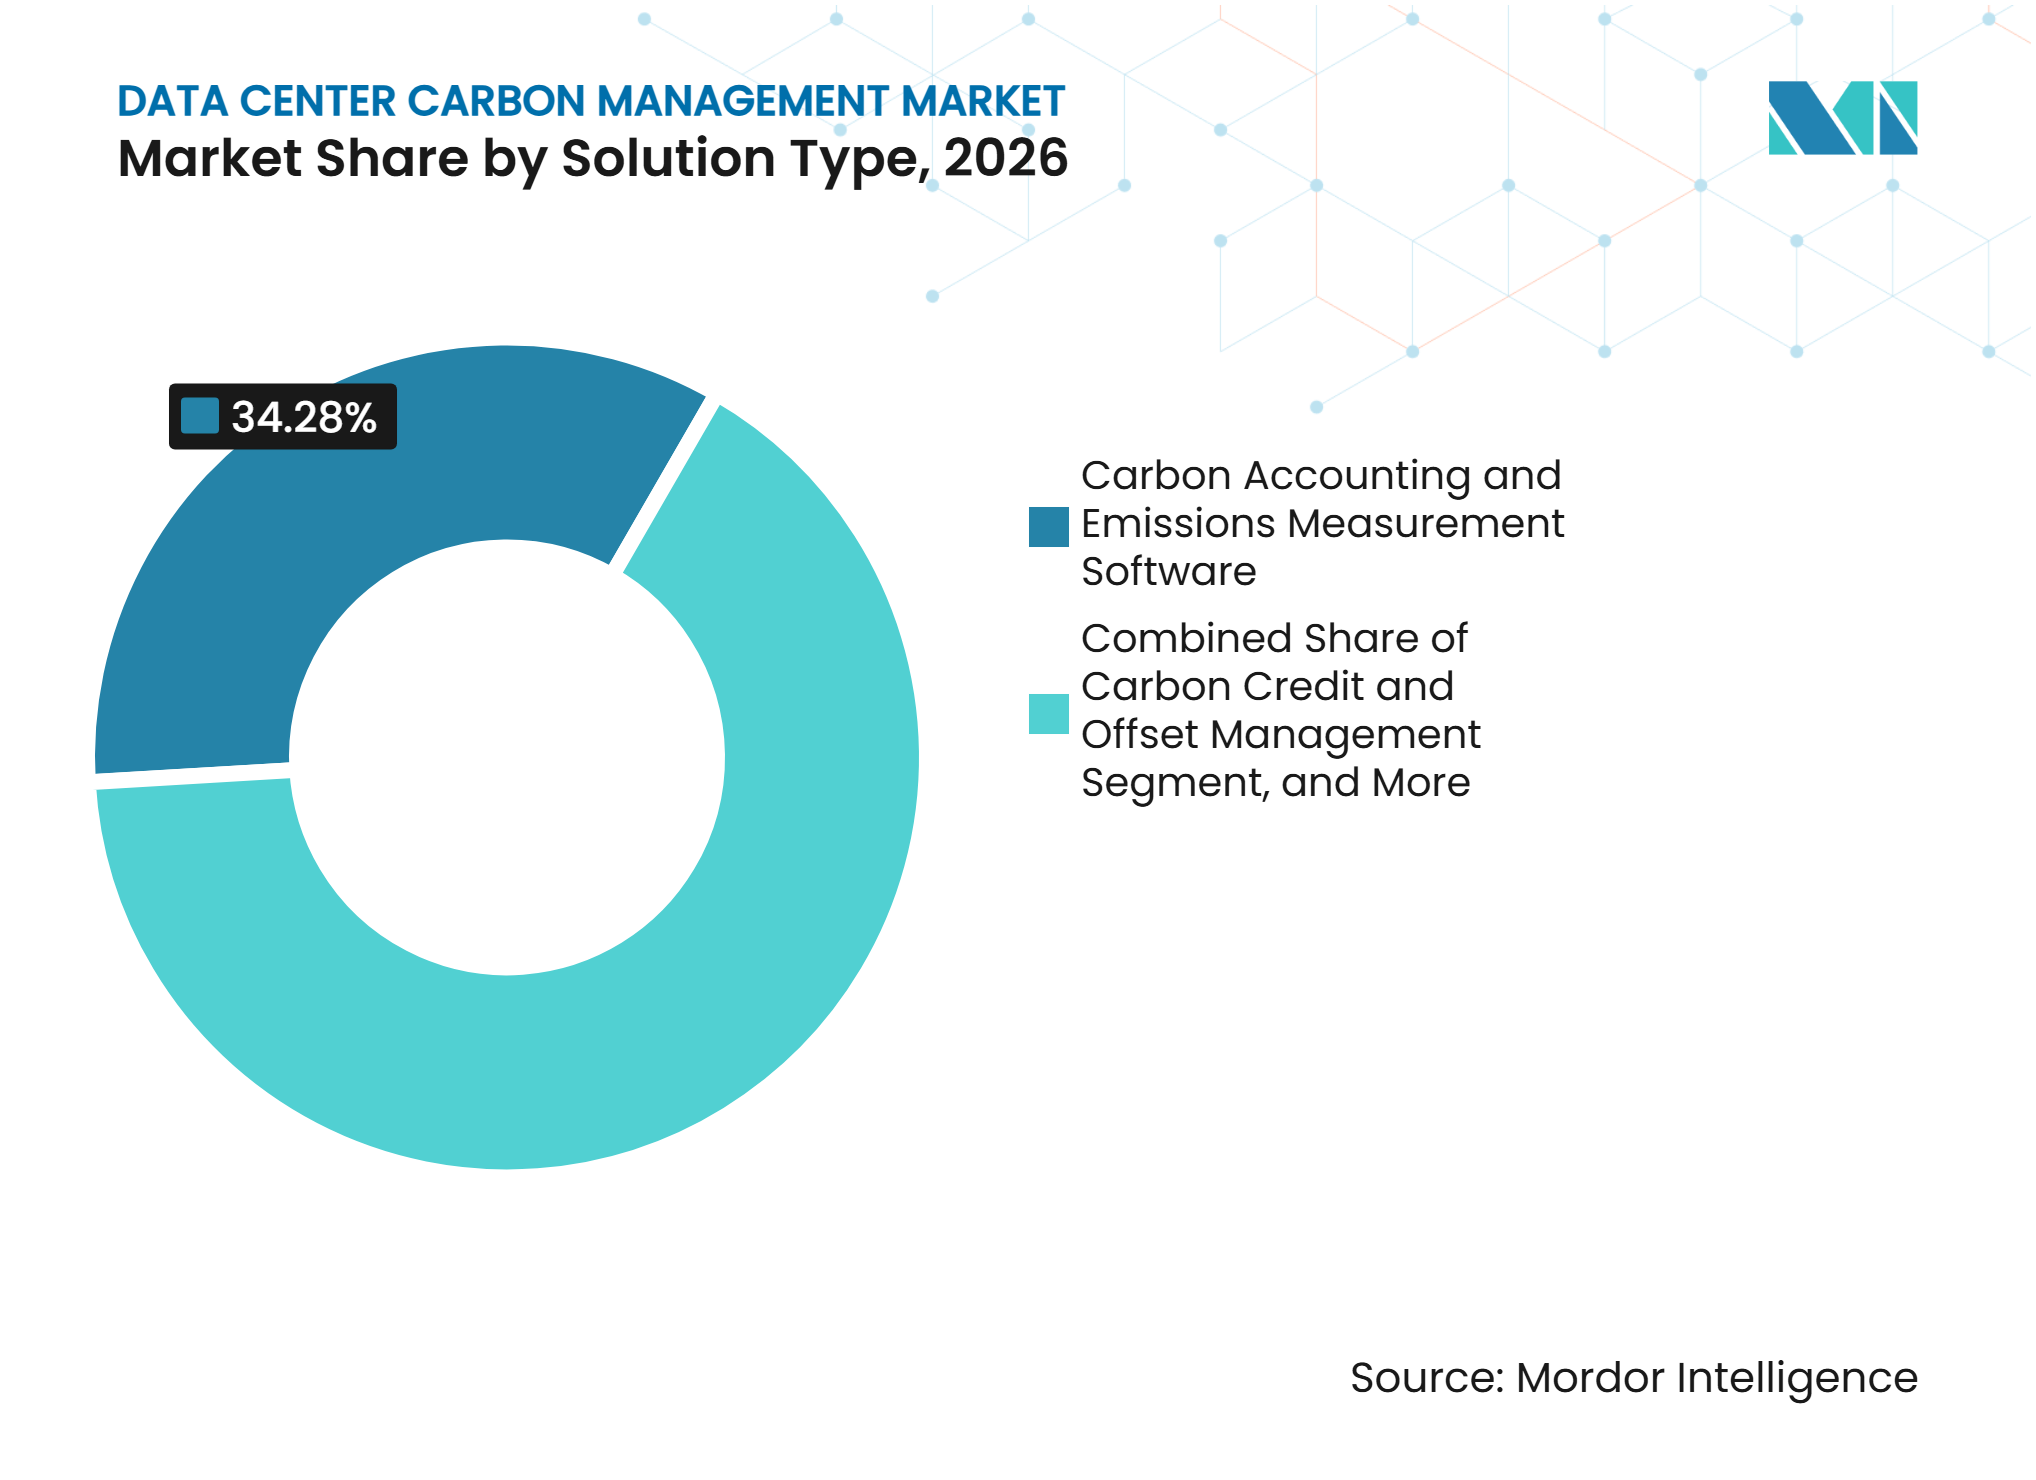
- Por tipo de solução, o software de contabilidade de carbono e medição de emissões detinha 34,38% da participação do mercado de gestão de carbono em data centers em 2026, enquanto as soluções de remoção de carbono e armazenamento permanente devem se expandir a um CAGR de 20,79% até 2032.
- Por escopo de emissões, o Escopo 2 detinha uma participação de 49,21% em 2026, enquanto o Escopo 3 deve se expandir a um CAGR de 20,19% até 2032.
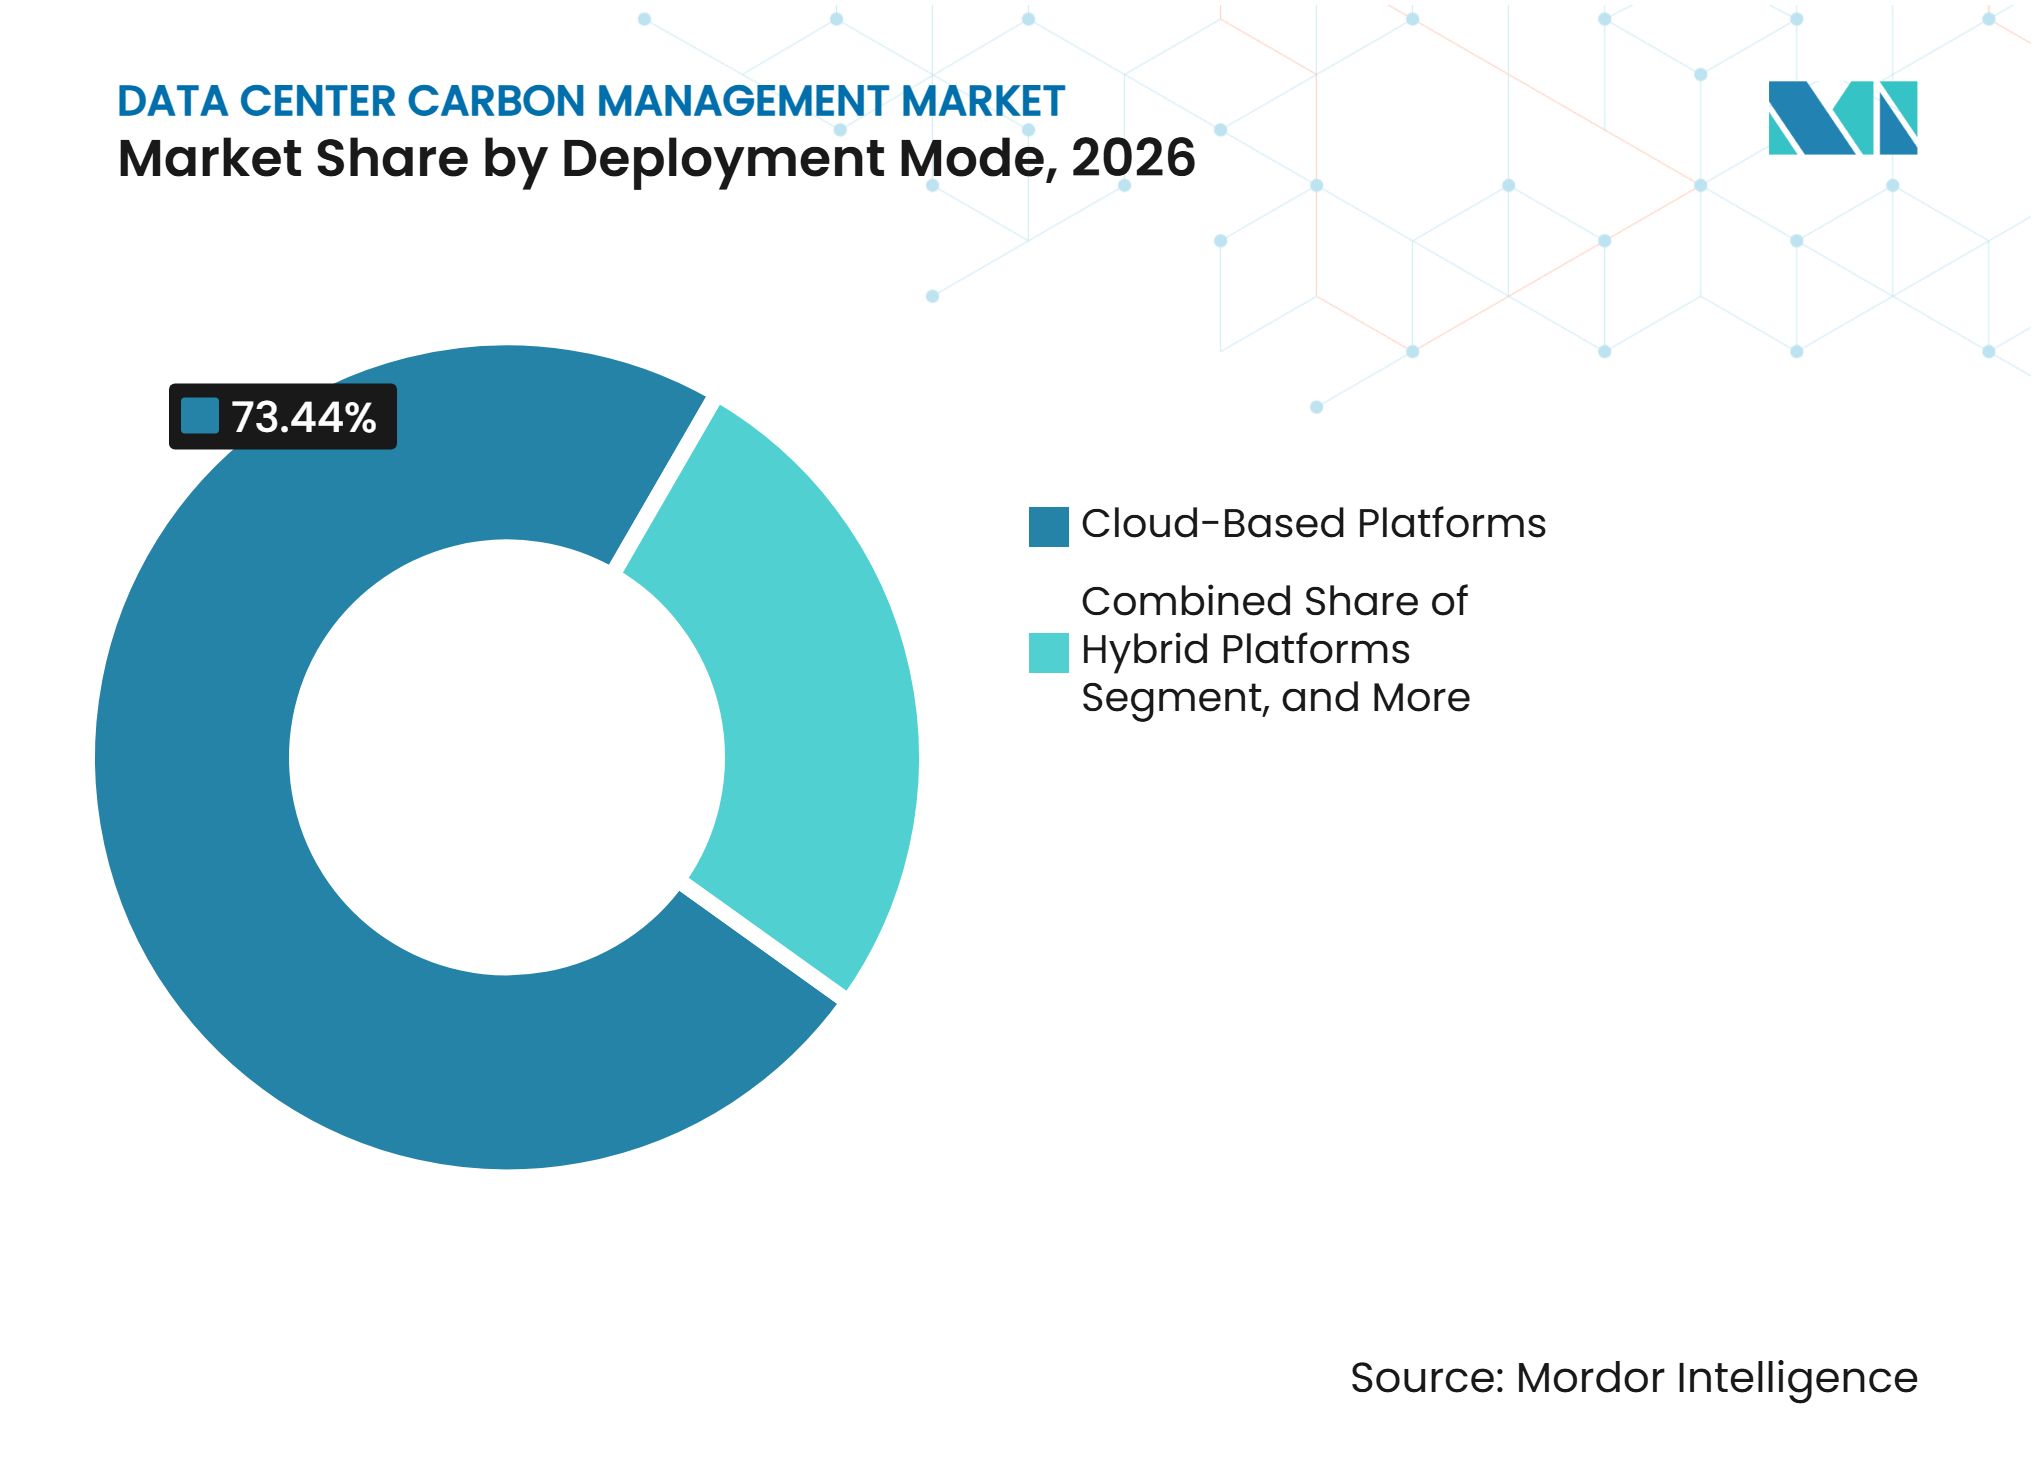
- Por modelo de implantação, as plataformas baseadas em nuvem detinham uma participação de 73,44% em 2026 e devem se expandir a um CAGR de 20,17% até 2032.
- Por tipo de serviço, os serviços de contabilidade de carbono e relatórios detinham uma participação de 30,21% em 2026, enquanto a implementação de programas de redução de carbono deve se expandir a um CAGR de 20,56% até 2032.
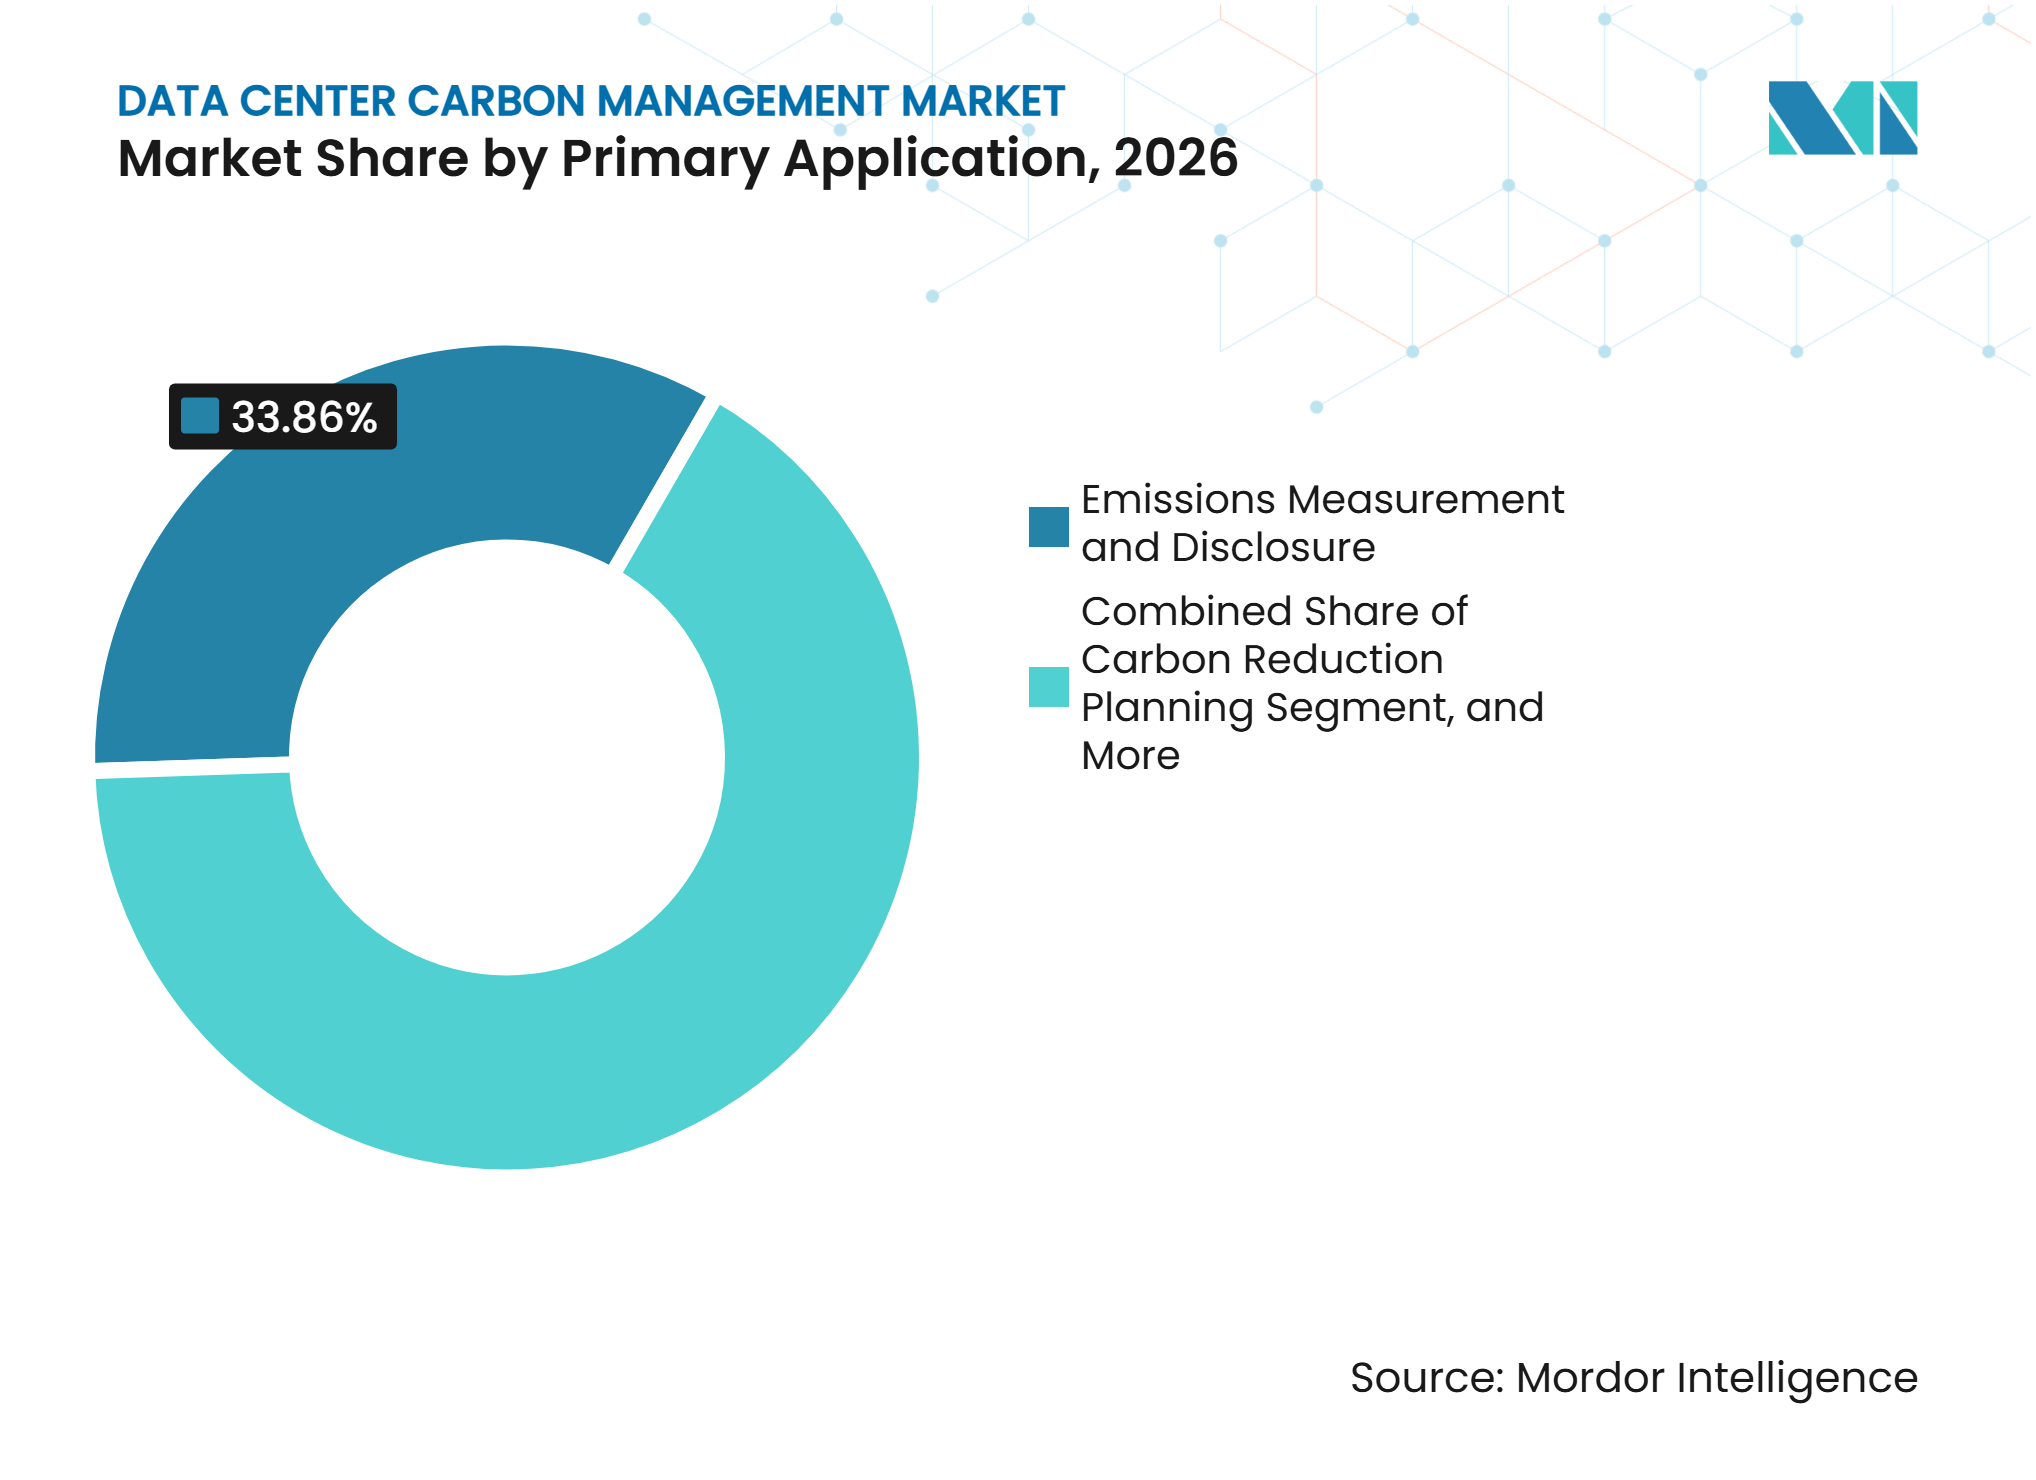
- Por aplicação principal, a medição e divulgação de emissões detinha uma participação de 33,86% em 2026 no mercado de gestão de carbono em data centers, enquanto o rastreamento de energia renovável e emissões de eletricidade deve se expandir a um CAGR de 20,74% até 2032.
- Por tamanho do data center, as instalações de hiperescala detinham uma participação de 44,79% em 2026 e devem se expandir a um CAGR de 20,34% até 2032.
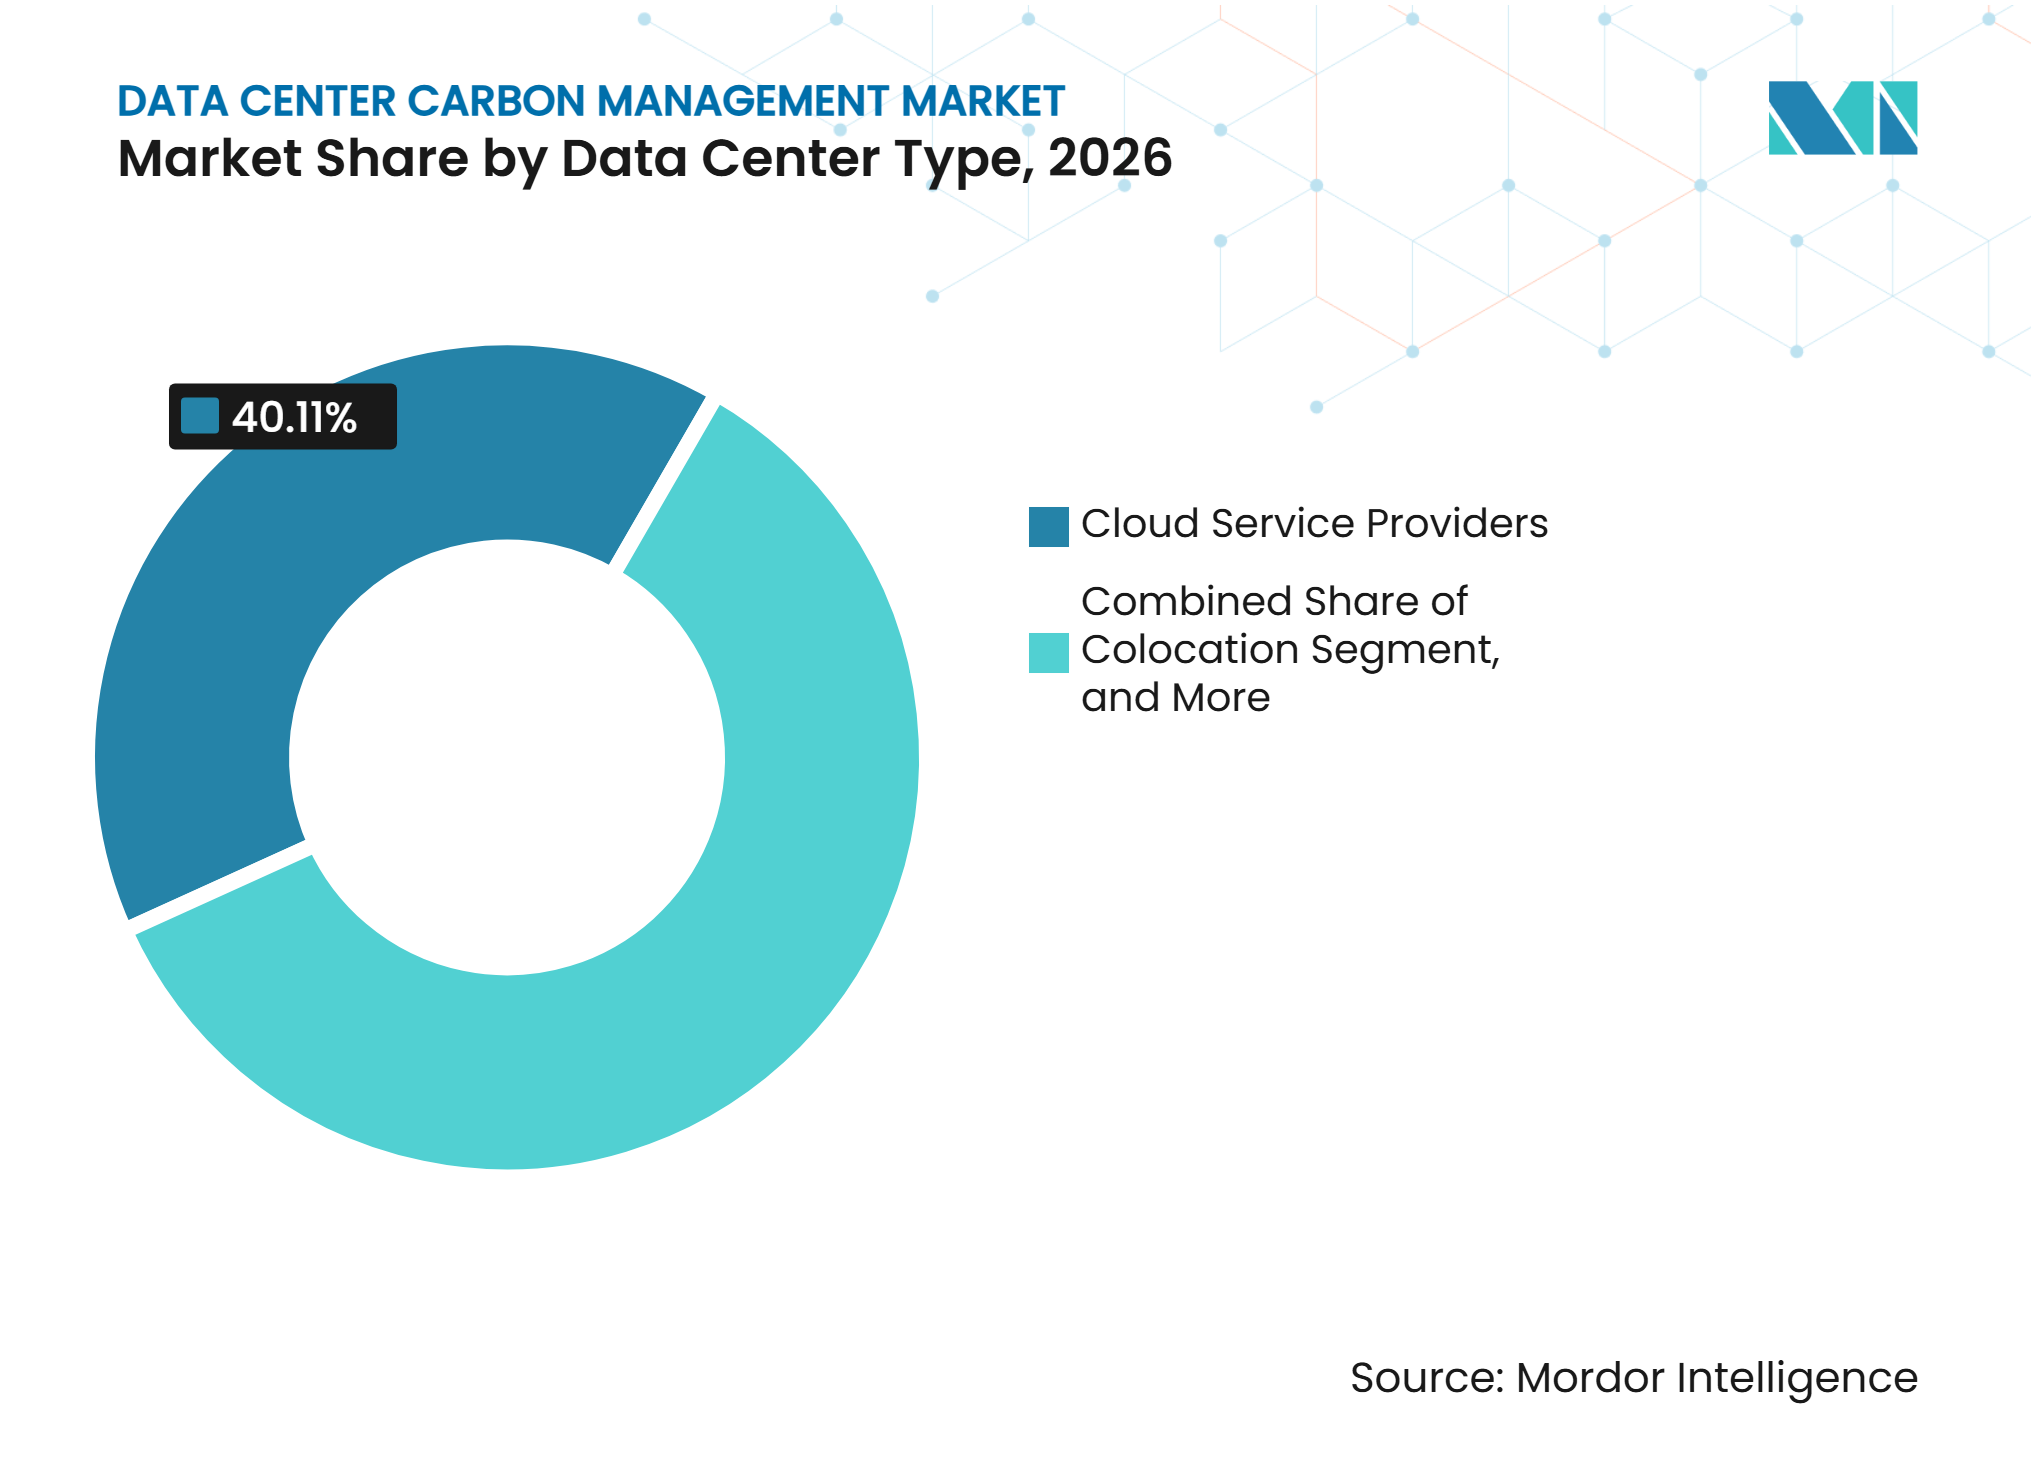
- Por tipo de data center, os provedores de serviços em nuvem detinham uma participação de 40,11% em 2026 e devem se expandir a um CAGR de 20,28% até 2032.
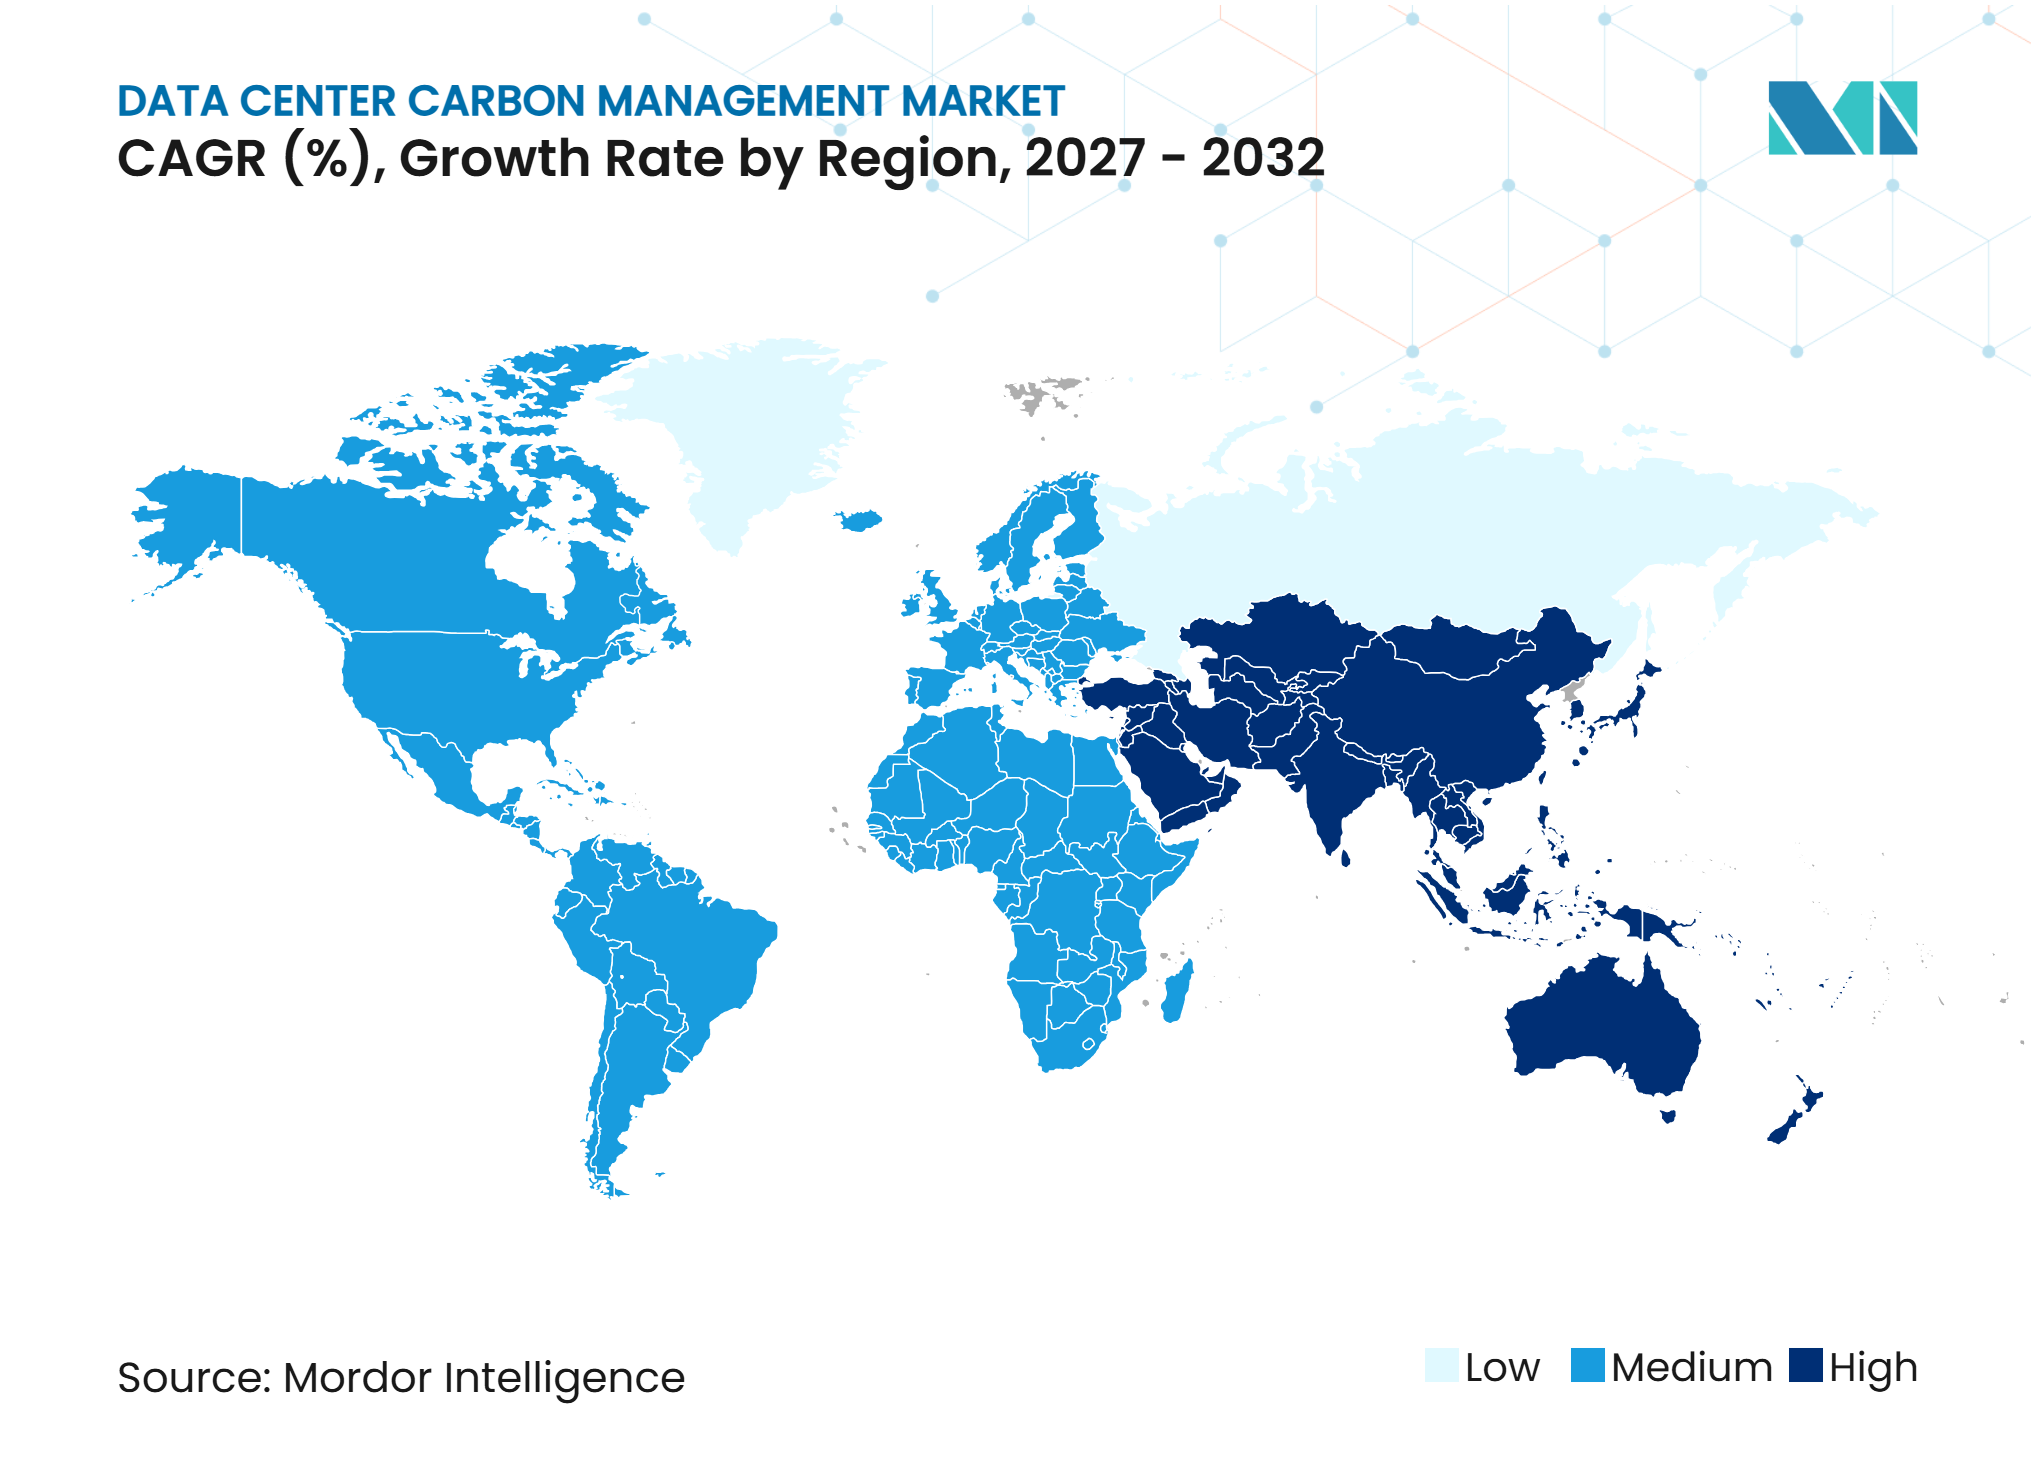
- Por geografia, a América do Norte detinha uma participação de 40,63% em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 20,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compromissos Corporativos de Net-Zero e Descarbonização | +4.5% | Global, com concentração inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento do Consumo de Eletricidade e Emissões Associadas | +3.9% | Global, particularmente nos mercados centrais da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos Requisitos de Divulgação de Emissões e Relatórios de Sustentabilidade | +3.5% | Europa e América do Norte, com extensão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Plataformas de Contabilidade de Carbono e Monitoramento de Emissões | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Crescente Foco nas Emissões de Escopo 3 ao Longo das Cadeias de Suprimentos | +2.0% | Global, com ganhos iniciais na Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescimento de Cargas de Trabalho de IA e Necessidade de Otimização de Carbono Baseada em Tempo e Localização | +1.8% | Mercados centrais da América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compromissos Corporativos de Net-Zero e Descarbonização
Operadores de hiperescala e colocação estão transformando compromissos de net-zero em obrigações que exigem registros verificados de emissões em marcos anuais e intermediários. A AWS comprometeu-se com emissões líquidas de carbono zero em suas operações globais até 2040 por meio do The Climate Pledge, com trabalho abrangendo eficiência de data centers, engajamento da cadeia de suprimentos e aquisição de remoção de carbono. A NTT Global Data Centers tem como meta emissões líquidas zero de Escopo 1 e Escopo 2 até 2030 e net-zero na cadeia de valor até 2040, sustentado por relatórios de progresso mensurado.[1] Esses compromissos se estendem além dos operadores porque os clientes de nuvem solicitam cada vez mais dados de emissões para seus próprios relatórios. A Meta também planeja reduzir as emissões de Escopo 1 e Escopo 2 em 42% a partir de sua linha de base de 2021 até 2031 e permitir que dois terços dos fornecedores estabeleçam metas alinhadas à ciência até 2026. O mercado de gestão de carbono em data centers, portanto, favorece plataformas que consolidam informações de múltiplas nuvens e locais em um único relatório.
Aumento do Consumo de Eletricidade e Emissões Associadas
A demanda de eletricidade dos data centers aumentou fortemente em 2025, enquanto as cargas de trabalho de IA elevaram a importância de quando e onde a eletricidade é consumida. A Agência Internacional de Energia espera que o consumo global de eletricidade em data centers atinja 945 TWh até 2030, mais do que o dobro do seu nível de 2024 em seu cenário base. O perfil de carbono de uma instalação depende cada vez mais das condições da rede no momento em que uma carga de trabalho é executada, e não apenas da eficiência energética. Pesquisas indicam que o agendamento de cargas de trabalho de IA quando a eletricidade renovável é abundante pode reduzir as emissões em 10% em redes com alta penetração de renováveis. Os operadores em redes com alta intensidade de carbono devem medir uma diferença de emissões mais ampla e explicá-la a clientes e reguladores. Isso torna os fatores de emissão baseados em localização, o agendamento consciente da rede e o monitoramento contínuo de eletricidade mais relevantes em todo o mercado de gestão de carbono em data centers.
Expansão dos Requisitos de Divulgação de Emissões e Relatórios de Sustentabilidade
Os requisitos de relatórios estão criando uma demanda mais imediata por registros que possam ser revisados em múltiplas jurisdições. A SB-253 da Califórnia exige relatórios de Escopo 1 e Escopo 2 a partir de 2026, e divulgação de Escopo 3 a partir de 2027, para empresas cobertas que operam no estado. A proposta de Lei de Nuvem Limpa de 2025 estabeleceria padrões de emissões e taxas administradas pela Agência de Proteção Ambiental para data centers que excedam 100 kW de capacidade. Na Europa, a Diretiva de Eficiência Energética reformulada exige que grandes data centers relatem informações de energia e sustentabilidade, e a Comissão Europeia publicou medidas para rótulos anuais de desempenho energético em 2026. As organizações sujeitas a múltiplas regras precisam de um registro consistente e auditável, em vez de relatórios regionais separados. Os fornecedores com modelos alinhados ao ESRS E1, ao Protocolo GHG e aos cronogramas de relatórios da Califórnia estão melhor posicionados para atender esses compradores.
Demanda por Plataformas de Contabilidade de Carbono e Monitoramento de Emissões
As plataformas de contabilidade de carbono estão se tornando necessárias onde os operadores precisam de ingestão de dados em tempo real, mapeamento de fatores de emissão e uma trilha de auditoria documentada. Em outubro de 2025, a Open Compute Project Foundation e o iMasons Climate Accord lançaram a Divulgação de Carbono Incorporado, Especificação Base OCP para equipamentos e materiais de data centers. A estrutura oferece aos operadores uma forma comum de solicitar dados sobre servidores, equipamentos de resfriamento, materiais de construção e outros insumos de Escopo 3. Também ressalta a importância dos dados primários em nível de fornecedor em detrimento de estimativas genéricas. A Watershed adicionou recursos de ingestão de contas de serviços públicos com suporte de IA e mapeamento de Escopo 3 durante 2025 e 2026, reduzindo o trabalho manual na coleta de emissões. À medida que os relatórios evoluem de divulgação periódica para dados operacionais, o mercado de gestão de carbono em data centers tende a recompensar plataformas que vinculam a medição a decisões sobre energia, compras e equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Medir Emissões em Operações de Data Centers Distribuídos | -2.0% | Global | Médio prazo (2-4 anos) |
| Metodologias Inconsistentes de Contabilidade de Emissões e Disponibilidade de Dados | -1.7% | Global | Longo prazo (≥ 4 anos) |
| Dificuldade de Coletar Dados de Emissões de Fornecedores e de Escopo 3 | -1.4% | Global, mais agudo na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Custos de Medição, Relatório e Verificação de Carbono | -1.1% | Mais agudo para operadores de data centers de menor e médio porte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Medir Emissões em Operações de Data Centers Distribuídos
Os operadores com instalações de colocação, nuvem e borda enfrentam dificuldades para reunir dados comparáveis em diferentes patrimônios de infraestrutura. Um único portfólio pode usar múltiplos fornecedores de eletricidade, métodos de efetividade de uso de energia e práticas de aposentadoria de certificados de energia renovável. Um estudo revisado por pares de 2025 constatou que os principais operadores de hiperescala não relataram o consumo de eletricidade específico de IA ou as emissões de Escopo 2 baseadas em localização no nível individual do data center. Essa falta de detalhes limita a qualidade de uma conta de carbono consolidada. O problema pode ser mais difícil após aquisições, quando os ativos herdados têm medição incompleta ou registros de fatores de emissão ausentes. Períodos mais longos de avaliação e integração podem atrasar a implantação da plataforma mesmo quando o comprador aceita a necessidade do serviço.
Metodologias Inconsistentes de Contabilidade de Emissões e Disponibilidade de Dados
Os operadores de data centers ainda usam abordagens diferentes para a contabilidade de Escopo 2 baseada em mercado e em localização, fatores de emissão e limites operacionais. Como resultado, instalações semelhantes podem reportar resultados materialmente diferentes. O Modelo de Maturidade do iMasons Climate Accord fornece uma estrutura voluntária para divulgação harmonizada, mas sua adoção permanece desigual entre as regiões. As mudanças nos requisitos europeus de relatórios de sustentabilidade também adicionaram incerteza para as empresas que decidem qual nível de detalhe permanecerá necessário. Os compradores podem adiar decisões enquanto avaliam o padrão de relatório que seus auditores aceitarão. Esses fatores conferem mais valor a plataformas flexíveis que documentam métodos de cálculo, retêm dados de origem e se adaptam a regras em mudança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Plataformas de Software Ancoram a Medição de CarbonoO software de contabilidade de carbono e medição de emissões detinha 34,38% da participação do mercado de gestão de carbono em data centers por tipo de solução em 2026. Essa posição reflete o padrão de compra orientado pela conformidade usado por muitos operadores. Eles precisam de uma linha de base defensável antes de poder planejar reduções ou gerenciar a remoção de carbono. O software de medição coleta dados de atividade, aplica fatores de emissão e prepara resultados de divulgação. Também fornece às equipes de sustentabilidade um registro comum de eletricidade, refrigerantes, combustíveis e informações de fornecedores. As plataformas de monitoramento e relatório de emissões formam a próxima categoria importante. Essas ferramentas são mais relevantes onde os operadores precisam de informações contínuas dos sistemas de energia em vez de relatórios periódicos montados manualmente.
As soluções de remoção de carbono e armazenamento permanente devem se expandir a um CAGR de 20,79% de 2027 a 2032. Elas abordam as emissões residuais que não podem ser eliminadas por projetos de eficiência ou aquisição de energia renovável. Os instrumentos de remoção de alta integridade exigem rastreamento cuidadoso de entrega, permanência e verificação. As ferramentas de gestão de créditos e compensações de carbono, portanto, permanecem úteis, mas os compradores avaliam cada vez mais a qualidade dos créditos antes de fazer uma compra. Os serviços de consultoria, verificação e garantia de carbono apoiam o processo subjacente testando cálculos e documentação. A especificação de divulgação da OCP e do iMasons também fortalece a atenção às emissões incorporadas em equipamentos e materiais. O mercado de gestão de carbono em data centers está evoluindo de um requisito apenas de medição para um fluxo de trabalho mais amplo que conecta dados, planejamento, garantia e ação sobre emissões.



Por Escopo de Emissões:
O Escopo 3 Acelera a Complexidade da DivulgaçãoO Escopo 2 representou 49,21% do tamanho do mercado de gestão de carbono em data centers por escopo de emissões em 2026. A eletricidade adquirida é a parte mais estabelecida do programa de emissões de um operador. Os certificados de energia renovável e os contratos de compra de energia também tornaram o Escopo 2 mais fácil de abordar do que as emissões da cadeia de valor. O Escopo 1 permanece menor porque abrange principalmente fontes como geradores de backup a diesel e refrigerantes. No entanto, a atenção regulatória a essas fontes está aumentando. Illinois promulgou a SB 0025 em 2026, exigindo que os geradores de backup a diesel de data centers atendam aos padrões Tier 4 Final da Agência de Proteção Ambiental. Isso cria uma razão mais forte para conectar os dados de ativos das instalações com o registro de carbono.
O Escopo 3 deve se expandir a um CAGR de 20,19% de 2027 a 2032. A fabricação de hardware, materiais de construção, logística e serviços terceirizados são centrais para essa categoria. O Roteiro de Data Centers Sustentáveis do ICEF afirma que as emissões incorporadas podem exceder 40% das emissões ao longo da vida útil quando uma instalação usa principalmente eletricidade de baixo carbono. A AWS expandiu a metodologia de sua Ferramenta de Pegada de Carbono do Cliente para incluir categorias relevantes de carbono incorporado para hardware de TI, edifícios e equipamentos não relacionados a TI. O ESRS E1 também aumenta a relevância das informações de Escopo 3 nos planos de transição. Os operadores precisam de questionários para fornecedores, divulgações em nível de equipamento e métodos de alocação claros para tornar essas informações utilizáveis. Esses requisitos tornam o Escopo 3 uma área mais difícil, mas cada vez mais importante, do setor de gestão de carbono em data centers.
Por Modelo de Implantação:
A Implantação em Nuvem Lidera a Adoção de PlataformasAs plataformas baseadas em nuvem detinham uma participação de 73,44% do segmento de modelo de implantação em 2026 e devem se expandir a um CAGR de 20,17% até 2032. A entrega em nuvem permite que os provedores de software atualizem fatores de emissão e modelos de relatórios sem atualizações locais do sistema. Também pode se conectar diretamente a contas de provedores de nuvem, sistemas de energia e registros de faturamento. Isso reduz o ônus tecnológico interno para os operadores que estão iniciando a contabilidade de carbono. A OUTSCALE lançou seu serviço de Pegada de Carbono em novembro de 2025 com informações em nível de conta, nível de serviço e fonte de emissões para usuários de nuvem. Essas ferramentas mostram como as informações de carbono estão se tornando parte da experiência de serviço em nuvem. O mercado de gestão de carbono em data centers se beneficia quando a medição é incorporada aos sistemas operacionais existentes, em vez de ser tratada como um projeto separado.
As plataformas locais permanecem relevantes onde a residência de dados, cargas de trabalho classificadas ou políticas rígidas de conectividade limitam o uso da nuvem. Esses sistemas podem fornecer controle direto sobre o tratamento de dados, mas podem exigir mais manutenção local. Os modelos híbridos combinam medição no local com análises e relatórios baseados em nuvem. Eles ajudam as organizações a unificar instalações legadas e implantações de múltiplas nuvens em uma única conta. A Watershed disponibilizou sua capacidade de residência de dados europeia em agosto de 2025. Essa capacidade atende às necessidades de soberania de dados sem exigir um retorno completo à arquitetura local. À medida que os fornecedores de nuvem adicionam opções de processamento regional, a distinção entre modelos de implantação pode depender cada vez mais das necessidades de governança, em vez da capacidade do software.

Por Tipo de Serviço:
Serviços de Contabilidade Lideram, Implementação Ganha TerrenoOs serviços de contabilidade de carbono e relatórios representaram 30,21% do segmento de tipo de serviço em 2026. Muitas organizações optam por serviços gerenciados em seu primeiro ciclo de relatórios porque não possuem equipes internas de contabilidade de carbono. Esses provedores apoiam a coleta de dados, o design de cálculos e a preparação de divulgações. Os serviços de auditoria e verificação estão se tornando mais importantes à medida que as estruturas de relatórios exigem evidências mais sólidas. Os serviços de estratégia de descarbonização também ajudam os operadores a identificar investimentos em eficiência, opções de aquisição de energia renovável e caminhos para definição de metas. A Rackspace Technology recebeu aprovação da iniciativa Science Based Targets para suas metas de curto prazo e net-zero em julho de 2025, incluindo um compromisso de redução de emissões de 50% até 2032 a partir de uma linha de base de 2023. Esse tipo de trabalho de definição de metas cria um papel claro para o suporte consultivo estruturado.
A implementação de programas de redução de carbono deve se expandir a um CAGR de 20,56% de 2027 a 2032. Os compradores estão indo além da medição e do planejamento para a execução de contratos de compra de energia, retrofits de resfriamento, atualizações de infraestrutura de energia e agendamento de cargas de trabalho consciente do carbono. O trabalho de implementação requer uma ligação entre as emissões relatadas e as decisões operacionais. Os serviços de aquisição e gestão de créditos de carbono podem ajudar a preencher a lacuna entre as emissões atuais e os compromissos de curto prazo. Os requisitos da ISO 14064 e do Protocolo GHG são relevantes porque os clientes querem cada vez mais resultados de serviços que possam ser verificados em relação a métodos reconhecidos. Os operadores menores podem usar uma abordagem gerenciada para evitar o custo de construir uma grande equipe interna. O mercado de gestão de carbono em data centers, portanto, cria uma oportunidade para serviços que traduzem dados de emissões em ações documentadas.
Por Aplicação Principal:
A Divulgação Impulsiona a Adoção InicialA medição e divulgação de emissões detinha 33,86% do segmento de aplicação principal em 2026. Essa participação reflete a necessidade de atender às expectativas de relatórios do Protocolo GHG, CSRD e Califórnia. A maioria dos operadores começa estabelecendo uma linha de base e preparando relatórios que possam ser revisados por clientes, investidores e reguladores. O planejamento de redução de carbono é uma aplicação relacionada porque as organizações precisam de um caminho quantificado uma vez que a linha de base é estabelecida. Ele apoia decisões sobre eficiência energética, investimentos em equipamentos e aquisição de eletricidade renovável. A gestão de emissões da cadeia de suprimentos abrange fornecedores de hardware, empresas de logística e serviços de data centers subcontratados. As questões de auditoria sobre carbono incorporado estão tornando essa aplicação mais importante para operadores com cadeias de suprimentos globais.
O rastreamento de energia renovável e emissões de eletricidade deve se expandir a um CAGR de 20,74% de 2027 a 2032. A aplicação ajuda os operadores a distinguir a aquisição anual de energia renovável da intensidade de carbono da eletricidade usada em cada momento e localização. Também apoia decisões sobre o momento das cargas de trabalho em regiões com produção variável de energia renovável. Pesquisas na Nature Reviews Clean Technology constataram que o gerenciamento de cargas de trabalho de IA integrado à rede pode reduzir as emissões em 10% em redes com alta penetração de renováveis. A gestão de compensações e remoção de carbono permanece relevante onde as reduções diretas não conseguem abordar todas as emissões. O monitoramento de metas de net-zero permite que as equipes de gestão acompanhem o progresso em relação aos marcos intermediários. Essas aplicações mostram que o mercado de gestão de carbono em data centers está se tornando mais estreitamente ligado às operações e aquisições de eletricidade.
Por Tamanho do Data Center:
Operadores de Hiperescala Definem Referências de DescarbonizaçãoAs instalações de hiperescala detinham 44,79% da participação do mercado de gestão de carbono em data centers por tamanho do data center em 2026 e devem se expandir a um CAGR de 20,34% até 2032. Sua escala cria uma grande pegada de eletricidade e cadeia de suprimentos, bem como maior escrutínio de investidores e clientes corporativos. Os principais operadores estão publicando metodologias de carbono que abrangem emissões de Escopo 1, Escopo 2 e Escopo 3 em patrimônios globais. A Microsoft integrou capacidades de sustentabilidade ao seu ambiente Dynamics 365, aproximando os dados de carbono dos fluxos de trabalho de compras e financeiros. Isso torna a gestão de carbono parte das informações operacionais, em vez de um registro de sustentabilidade independente. Os operadores de médio porte podem ser obrigados a fornecer evidências comparáveis ao buscar grandes contratos com clientes. As práticas de hiperescala podem, portanto, influenciar os requisitos em todo o setor de gestão de carbono em data centers.
Os grandes data centers abaixo da escala de hiperescala estão expandindo programas em resposta às solicitações dos inquilinos de colocação e às regras de divulgação corporativa. Eles geralmente têm carga significativa, mas menos funcionários dedicados à sustentabilidade do que os maiores operadores. As instalações médias e pequenas podem depender mais de provedores de serviços gerenciados ou ferramentas baseadas em nuvem. Esses operadores precisam de coleta de dados mais simples e custos de implementação mais baixos. O Guia ASEAN para Desenvolvimento Sustentável de Data Centers identifica a infraestrutura legada e as redes dependentes de combustíveis fósseis como obstáculos para os operadores em mercados emergentes. Plataformas leves podem ajudar a superar essas lacunas sem exigir um grande programa de tecnologia local. Isso oferece aos fornecedores uma rota para atender instalações que estão em estágios iniciais de adoção de gestão de carbono.
Por Tipo de Data Center:
Provedores de Nuvem Lideram Programas de Responsabilidade de CarbonoOs provedores de serviços em nuvem detinham uma participação de 40,11% do segmento de tipo de data center em 2026 e devem se expandir a um CAGR de 20,28% até 2032. Seus clientes estão usando cada vez mais as informações de emissões dos provedores em decisões de fornecimento e relatórios. Isso torna a transparência de carbono um requisito comercial e de conformidade. AWS, Google Cloud e Microsoft fornecem ferramentas de carbono voltadas ao cliente que vinculam dados de uso a estimativas de emissões. Essas ferramentas transferem parte do processo de relatório do operador para o cliente. Elas também tornam as informações de emissões visíveis junto com os dados de consumo de nuvem. No mercado de gestão de carbono em data centers, essa conexão pode apoiar a retenção e diferenciar os serviços de nuvem para clientes com obrigações de divulgação.
Os operadores de colocação devem fornecer aos inquilinos informações granulares de energia e emissões porque os inquilinos retêm responsabilidades importantes de relatórios. Seus dados devem ser suficientemente confiáveis para serem inseridos nos registros de Escopo 2 e Escopo 3 do inquilino. As instalações corporativas e de borda enfrentam uma posição diferente porque sua infraestrutura pode ser mais antiga e menos extensamente medida. Elas também podem ter orçamentos limitados para sistemas especializados de sustentabilidade. O iMasons Climate Accord trabalha em direção a práticas comuns de medição de carbono para operadores de infraestrutura digital. Abordagens abertas poderiam reduzir a barreira técnica para instalações menores que buscam dados prontos para auditoria. Isso cria uma oportunidade para os provedores combinarem relatórios padronizados com integração simples em ambientes de infraestrutura mista.
Análise Geográfica
América do Norte
A América do Norte representou 40,63% do mercado global de gestão de carbono em data centers em 2026. A região contém a maior concentração de infraestrutura de hiperescala e uma grande base de compradores corporativos de sustentabilidade. A SB-253 da Califórnia exige que as empresas cobertas preparem divulgações de Escopo 1 e Escopo 2 a partir de 2026, e divulgações de Escopo 3 a partir de 2027. A proposta de Lei de Nuvem Limpa também sinaliza um foco político mais forte nas emissões de data centers e no uso de eletricidade. Essas regras aumentam a demanda por registros consistentes entre instalações, fornecedores e contas de clientes. Os Estados Unidos permanecem um local importante para capacidade de nuvem, o que torna as ferramentas de carbono para clientes comercialmente relevantes. O Canadá adiciona opções de energia de menor carbono nas províncias hidrelétricas, mas os operadores com patrimônios transfronteiriços ainda precisam contabilizar as emissões de hardware e fornecedores. A influência regulatória e a devida diligência dos clientes apoiam a adoção de plataformas prontas para auditoria em toda a região.
Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 20,58% de 2027 a 2032. A capacidade de energia dos data centers regionais deve aumentar de 16 GW em 2025 para 70 GW até 2030. Essa expansão aumenta a necessidade de medir as emissões de eletricidade enquanto nova capacidade está sendo desenvolvida. A dependência de redes de combustíveis fósseis permanece uma questão estrutural em vários mercados importantes. O guia de data centers sustentáveis da ASEAN identifica eficiência energética, integração de renováveis e relatórios padronizados como prioridades regionais-chave. O Projeto de Lei de Infraestrutura Digital de Singapura introduziu requisitos vinculantes de eficiência e energia limpa para instalações maiores, enquanto a Malásia exige energia limpa para novos data centers, e a China estabeleceu metas de energia renovável para o setor. O rastreamento de carbono, a contabilidade de energia renovável e os serviços de verificação podem ajudar os operadores a responder a esses requisitos. A Ásia-Pacífico é, portanto, uma oportunidade significativa para ferramentas baseadas em nuvem que possam funcionar em diferentes condições de rede e ambientes regulatórios.
Europa, América do Sul e Oriente Médio e África
A Europa tem demanda de conformidade madura devido aos relatórios CSRD e ao ESRS E1, que incorporam informações de Escopo 1, Escopo 2 e Escopo 3 nos relatórios de sustentabilidade para empresas cobertas. A Diretiva de Eficiência Energética reformulada também exige relatórios anuais de energia e sustentabilidade de grandes data centers. As medidas da União Europeia sobre rótulos de desempenho energético adicionam responsabilidade pública para as instalações que reportam.[2] A América do Sul permanece em estágio inicial de adoção, embora os operadores multinacionais possam estender seus métodos globais de relatórios às operações brasileiras antes que as regras locais os exijam. O Oriente Médio e a África estão adicionando capacidade na Arábia Saudita e nos Emirados Árabes Unidos, onde os planos nacionais de net-zero apoiam a implantação de renováveis em torno de novos centros de infraestrutura. A alta intensidade de emissões da rede e o acesso desigual a renováveis em alguns mercados podem aumentar o valor da contabilidade e verificação de carbono. Essas geografias mistas exigem ferramentas que reflitam as condições locais de eletricidade enquanto mantêm métodos de relatórios comuns para operadores multinacionais. Isso cria um papel prático para os fornecedores no mercado de gestão de carbono em data centers com estruturas flexíveis, tratamento regional de dados e mapeamentos de conformidade estabelecidos.
Cenário Competitivo
Concentração do Mercado
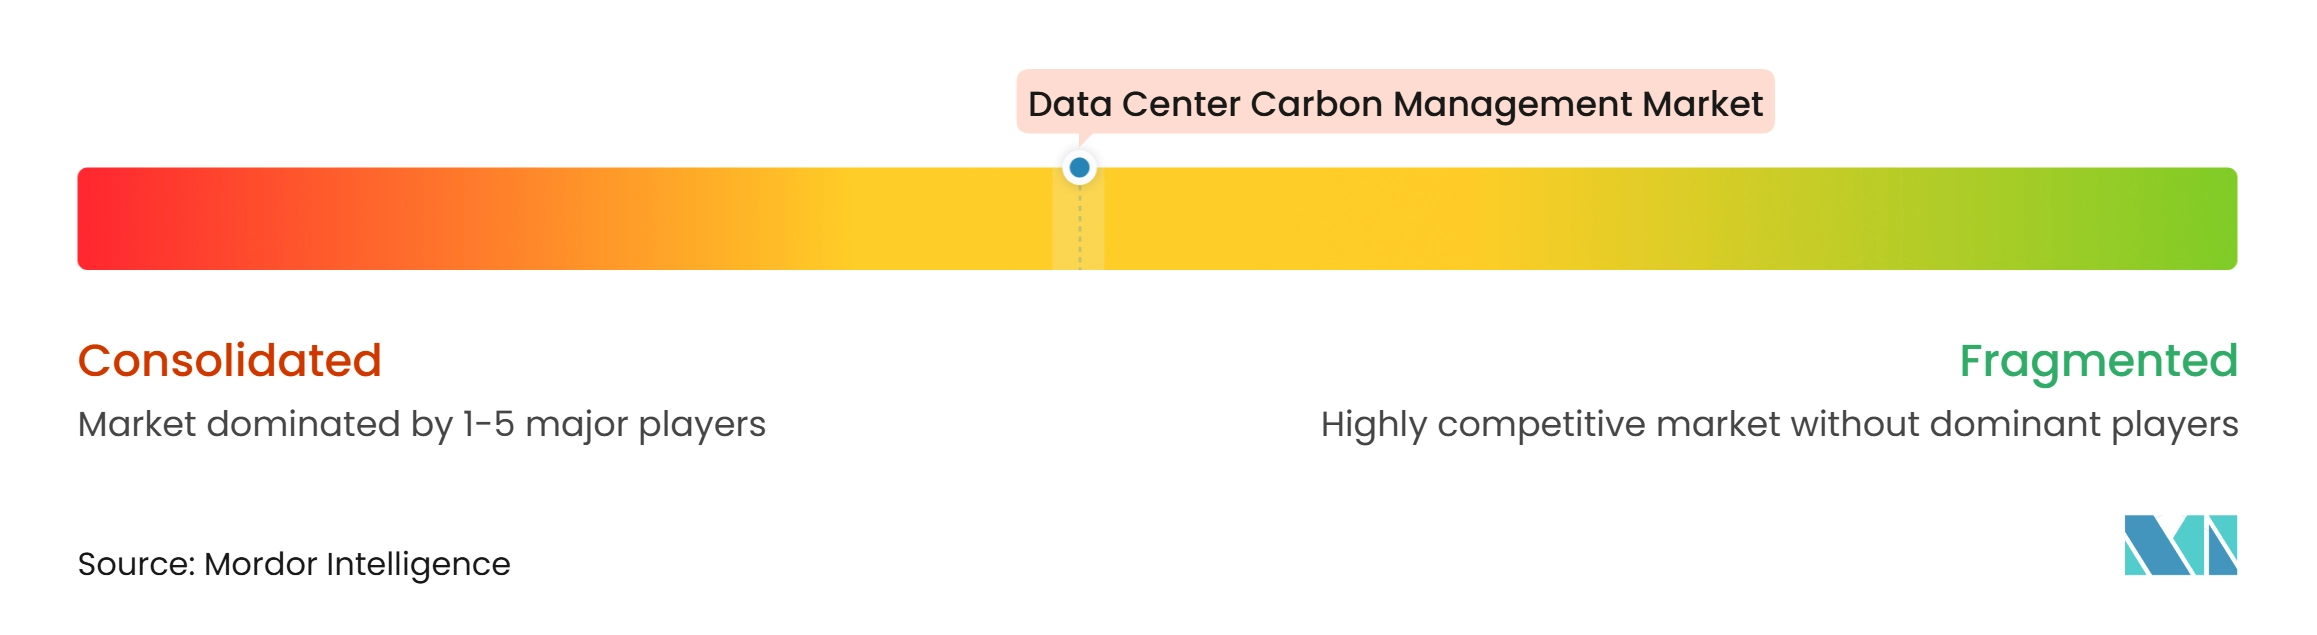
O mercado de gestão de carbono em data centers tem concentração moderada, pois a liderança está distribuída entre especialistas em contabilidade de carbono, provedores de plataformas corporativas e empresas industriais de gestão de energia. Os provedores especializados incluem Watershed, Persefoni, Normative, Greenly, Sweep e Sphera. Eles competem em qualidade de cálculo, prontidão para auditoria e automação de Escopo 3. SAP, Microsoft, IBM e Salesforce integram funções de carbono em software corporativo que os clientes já utilizam. Schneider Electric, Siemens, Eaton e ABB podem aproveitar a telemetria de equipamentos e energia para criar dados operacionais de emissões. Isso cria diferentes rotas para o mercado, abrangendo equipes de sustentabilidade, finanças, compras, engenharia e operações de instalações. Nenhum único provedor controla todas as partes do fluxo de trabalho, especialmente onde os dados de fornecedores, serviços em nuvem e equipamentos físicos devem ser combinados.
As estratégias competitivas estão cada vez mais focadas em reduzir o trabalho manual de dados e incorporar informações de carbono nos sistemas operacionais. A Watershed introduziu recursos de ingestão de contas de serviços públicos com suporte de IA e mapeamento de Escopo 3 durante 2025 e 2026. A Microsoft continuou a conectar dados de sustentabilidade com os processos do Dynamics 365, incluindo fluxos de trabalho de compras e financeiros.[3] A OUTSCALE lançou um serviço de pegada de carbono em nuvem soberana em novembro de 2025, oferecendo visualizações detalhadas de conta, serviço e fonte de emissões. Esses movimentos refletem a necessidade de tornar os dados de emissões utilizáveis nas decisões cotidianas de tecnologia, compras e nuvem. O mercado de gestão de carbono em data centers também depende do alinhamento de relatórios com o Protocolo GHG, ISO 14064, CSRD e ESRS E1. Os fornecedores que conseguem documentar cálculos e dados de origem de forma clara têm vantagem nos processos formais de aquisição.
A especificação de divulgação de carbono incorporado da OCP e do iMasons destaca uma área aberta na carga de trabalho de IA e na medição de Escopo 3 incorporado. Essa área permanece difícil porque os operadores precisam de informações de fabricantes de equipamentos, fornecedores de construção, sistemas de energia e serviços em nuvem. As ferramentas nativas de nuvem que combinam gestão de custos e medição de carbono também buscam alcançar equipes de engenharia, e não apenas funções de sustentabilidade. As parcerias com provedores de verificação, consultores e fornecedores de dados podem melhorar a qualidade dessas ofertas. Os fornecedores corporativos e industriais estabelecidos se beneficiam dos relacionamentos existentes com clientes e do amplo acesso a dados. Os especialistas podem se diferenciar por meio de facilidade de uso, automação mais rápida e fluxos de trabalho mais profundos de Escopo 3. A concorrência no mercado de gestão de carbono em data centers provavelmente permanecerá ativa porque os clientes precisam tanto de relatórios confiáveis quanto de ferramentas práticas para reduzir emissões.
Líderes do Setor de Gestão de Carbono em Data Centers
-
Schneider Electric
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Salesforce, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Carbono em Data Centers Empresas cobertas neste relatório
- Schneider Electric SE
- Salesforce, Inc.
- Watershed Technology, Inc.
- Persefoni AI, Inc.
- Sweep SAS
- Greenly SAS
- Plan A Sustainable Technologies GmbH
- Normative AB
- Sphera Solutions, Inc.
- SAP SE
- International Business Machines Corporation
- Microsoft Corporation
- Salesforce, Inc.
- South Pole Group AG
- ClimatePartner GmbH
- 3Degrees Group, Inc.
- CarbonChain Ltd.
- The Carbon Trust
- DNV AS
- ERM Worldwide Group Limited
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Accenture plc
- Infosys Limited
Desenvolvimentos industriais recentes em Mercado de Gestão de Carbono em Data Centers
- Novembro de 2026: A Microsoft integrou o Sustainability Manager ao portfólio de ERP Dynamics 365, renomeando-o como Dynamics 365 Sustainability e introduzindo uma visualização de Razão Verde que vincula dados de carbono com processos financeiros e operacionais de compras. Esse movimento posiciona a contabilidade de carbono como infraestrutura central de ERP para operadores de data centers, em vez de uma ferramenta de sustentabilidade independente, e deve acelerar a adoção corporativa ao incorporar o rastreamento de emissões nos fluxos de trabalho de compras que já operam no Dynamics 365.
- Outubro de 2026: A Comissão Europeia publicou um regulamento sob a Diretiva de Eficiência Energética reformulada estabelecendo um banco de dados gerenciado pela UE para o desempenho energético de data centers, com rótulos anuais emitidos para instalações que reportam sob o Regulamento Delegado (UE) 2024/1364 e válidos a partir de 15 de agosto de cada ano. Os rótulos públicos, disponíveis em todos os idiomas oficiais da UE, introduzem uma camada obrigatória de transparência para os operadores de data centers nos estados-membros da UE, expandindo diretamente o escopo de conformidade para plataformas de medição e relatório de carbono.
- Novembro de 2025: A OUTSCALE, uma marca da Dassault Systèmes, lançou o Carbon Footprint, um serviço de nuvem soberana que permite às equipes de TI e RSC medir e gerenciar a pegada de carbono estimada dos serviços em nuvem, integrado à sua plataforma qualificada SecNumCloud 3.2. O serviço fornece detalhamentos em nível de conta, nível de serviço e fonte de emissões e atende à crescente demanda por transparência da pegada de carbono entre usuários corporativos de nuvem que operam sob o CSRD e outras estruturas de divulgação obrigatória.
- Outubro de 2025: A Open Compute Project Foundation e o iMasons Climate Accord apresentaram conjuntamente a Divulgação de Carbono Incorporado, Especificação Base OCP, a primeira estrutura padronizada para reportar o carbono incorporado de equipamentos e materiais de data centers. Desenvolvida com contribuições do Google, Meta, Microsoft e Schneider Electric, a especificação tem como alvo a divulgação de carbono da cadeia de suprimentos de Escopo 3 e harmoniza as práticas de relatórios em todo o ecossistema de infraestrutura digital, com um ícone de reconhecimento Carbon Disclosure Ready planejado para o OCP Marketplace.
Escopo do Relatório Global do Mercado de Gestão de Carbono em Data Centers
O Mercado de Gestão de Carbono em Data Centers abrange a gama de soluções de software, plataformas digitais, tecnologias e serviços profissionais projetados para medir, monitorar, reportar, gerenciar e reduzir as emissões de gases de efeito estufa (GHG) associadas às operações e à infraestrutura de data centers.
O Relatório do Mercado de Gestão de Carbono em Data Centers é Segmentado por Tipo de Solução (Software de Contabilidade de Carbono e Medição de Emissões, Plataformas de Monitoramento e Análise de Emissões, Planejamento e Otimização de Redução de Carbono, Gestão de Créditos e Compensações de Carbono, Soluções de Remoção de Carbono e Armazenamento Permanente, e Serviços de Consultoria, Verificação e Garantia de Carbono), Escopo de Emissões (Emissões de Escopo 1, Emissões de Escopo 2 e Emissões de Escopo 3), Modelo de Implantação (Plataformas Baseadas em Nuvem, Plataformas Locais e Plataformas Híbridas), Tipo de Serviço (Serviços de Contabilidade de Carbono e Relatórios, Auditoria e Verificação de Emissões, Estratégia de Descarbonização e Consultoria, Aquisição e Gestão de Créditos de Carbono e Implementação de Programas de Redução de Carbono), Aplicação Principal (Medição e Divulgação de Emissões, Planejamento de Redução de Carbono, Rastreamento de Energia Renovável e Emissões de Eletricidade, Gestão de Emissões da Cadeia de Suprimentos, Gestão de Compensações e Remoção de Carbono e Monitoramento de Metas de Net-Zero), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem e Corporativo e Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Milhões de Toneladas)
Visão geral da segmentação
| Software de Contabilidade de Carbono e Medição de Emissões |
| Plataformas de Monitoramento e Relatório de Emissões |
| Planejamento e Otimização de Redução de Carbono |
| Gestão de Créditos e Compensações de Carbono |
| Soluções de Remoção de Carbono e Armazenamento Permanente |
| Serviços de Consultoria, Verificação e Garantia de Carbono |
| Emissões de Escopo 1 |
| Emissões de Escopo 2 |
| Emissões de Escopo 3 |
| Plataformas Baseadas em Nuvem |
| Plataformas Locais |
| Plataformas Híbridas |
| Serviços de Contabilidade de Carbono e Relatórios |
| Auditoria e Verificação de Emissões |
| Estratégia de Descarbonização e Consultoria |
| Aquisição e Gestão de Créditos de Carbono |
| Implementação de Programas de Redução de Carbono |
| Medição e Divulgação de Emissões |
| Planejamento de Redução de Carbono |
| Rastreamento de Energia Renovável e Emissões de Eletricidade |
| Gestão de Emissões da Cadeia de Suprimentos |
| Gestão de Compensações e Remoção de Carbono |
| Monitoramento de Metas de Net-Zero |
| Data Centers Pequenos |
| Data Centers Médios |
| Data Centers Grandes |
| Data Centers de Hiperescala |
| Data Centers de Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Data Centers Corporativos e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Solução | Software de Contabilidade de Carbono e Medição de Emissões | |
| Plataformas de Monitoramento e Relatório de Emissões | ||
| Planejamento e Otimização de Redução de Carbono | ||
| Gestão de Créditos e Compensações de Carbono | ||
| Soluções de Remoção de Carbono e Armazenamento Permanente | ||
| Serviços de Consultoria, Verificação e Garantia de Carbono | ||
| Por Escopo de Emissões | Emissões de Escopo 1 | |
| Emissões de Escopo 2 | ||
| Emissões de Escopo 3 | ||
| Por Modelo de Implantação | Plataformas Baseadas em Nuvem | |
| Plataformas Locais | ||
| Plataformas Híbridas | ||
| Por Tipo de Serviço | Serviços de Contabilidade de Carbono e Relatórios | |
| Auditoria e Verificação de Emissões | ||
| Estratégia de Descarbonização e Consultoria | ||
| Aquisição e Gestão de Créditos de Carbono | ||
| Implementação de Programas de Redução de Carbono | ||
| Por Aplicação Principal | Medição e Divulgação de Emissões | |
| Planejamento de Redução de Carbono | ||
| Rastreamento de Energia Renovável e Emissões de Eletricidade | ||
| Gestão de Emissões da Cadeia de Suprimentos | ||
| Gestão de Compensações e Remoção de Carbono | ||
| Monitoramento de Metas de Net-Zero | ||
| Por Tamanho do Data Center | Data Centers Pequenos | |
| Data Centers Médios | ||
| Data Centers Grandes | ||
| Data Centers de Hiperescala | ||
| Por Tipo de Data Center | Data Centers de Colocação | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Data Centers Corporativos e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de carbono em data centers?
O tamanho do mercado de gestão de carbono em data centers é de 0,96 bilhões de USD em 2026 e deve atingir 2,96 bilhões de USD até 2032 a um CAGR de 19,59%.
O que está impulsionando a adoção de soluções de gestão de carbono em data centers?
O mercado de gestão de carbono em data centers é sustentado por regras de divulgação de emissões, demanda de eletricidade, compromissos de net-zero e solicitações de clientes por informações de carbono verificadas.
Qual tipo de solução tem a maior participação?
O software de contabilidade de carbono e medição de emissões detinha uma participação de 34,38% em 2026 porque os operadores precisam de uma linha de base para programas de relatórios e redução.
Por que a medição de Escopo 3 está se tornando mais importante para os data centers?
Hardware, materiais de construção, logística e serviços terceirizados podem formar uma parte substancial das emissões ao longo do ciclo de vida, especialmente onde a eletricidade é de baixo carbono.
Qual modelo de implantação é mais amplamente utilizado para contabilidade de carbono?
As plataformas baseadas em nuvem detinham uma participação de 73,44% em 2026 porque podem se conectar com contas de provedores, atualizar fatores de emissão e reduzir as necessidades locais de tecnologia.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 20,58% até 2032 à medida que a capacidade aumenta e os operadores respondem às emissões da rede e aos requisitos emergentes de conformidade.