
Marktgröße und Marktanteil für Kohlenstoffmanagement in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.21 Milliarden US-Dollar |
| Marktgröße (2032) | 2.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.59 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kohlenstoffmanagement in Rechenzentren von Mordor Intelligence
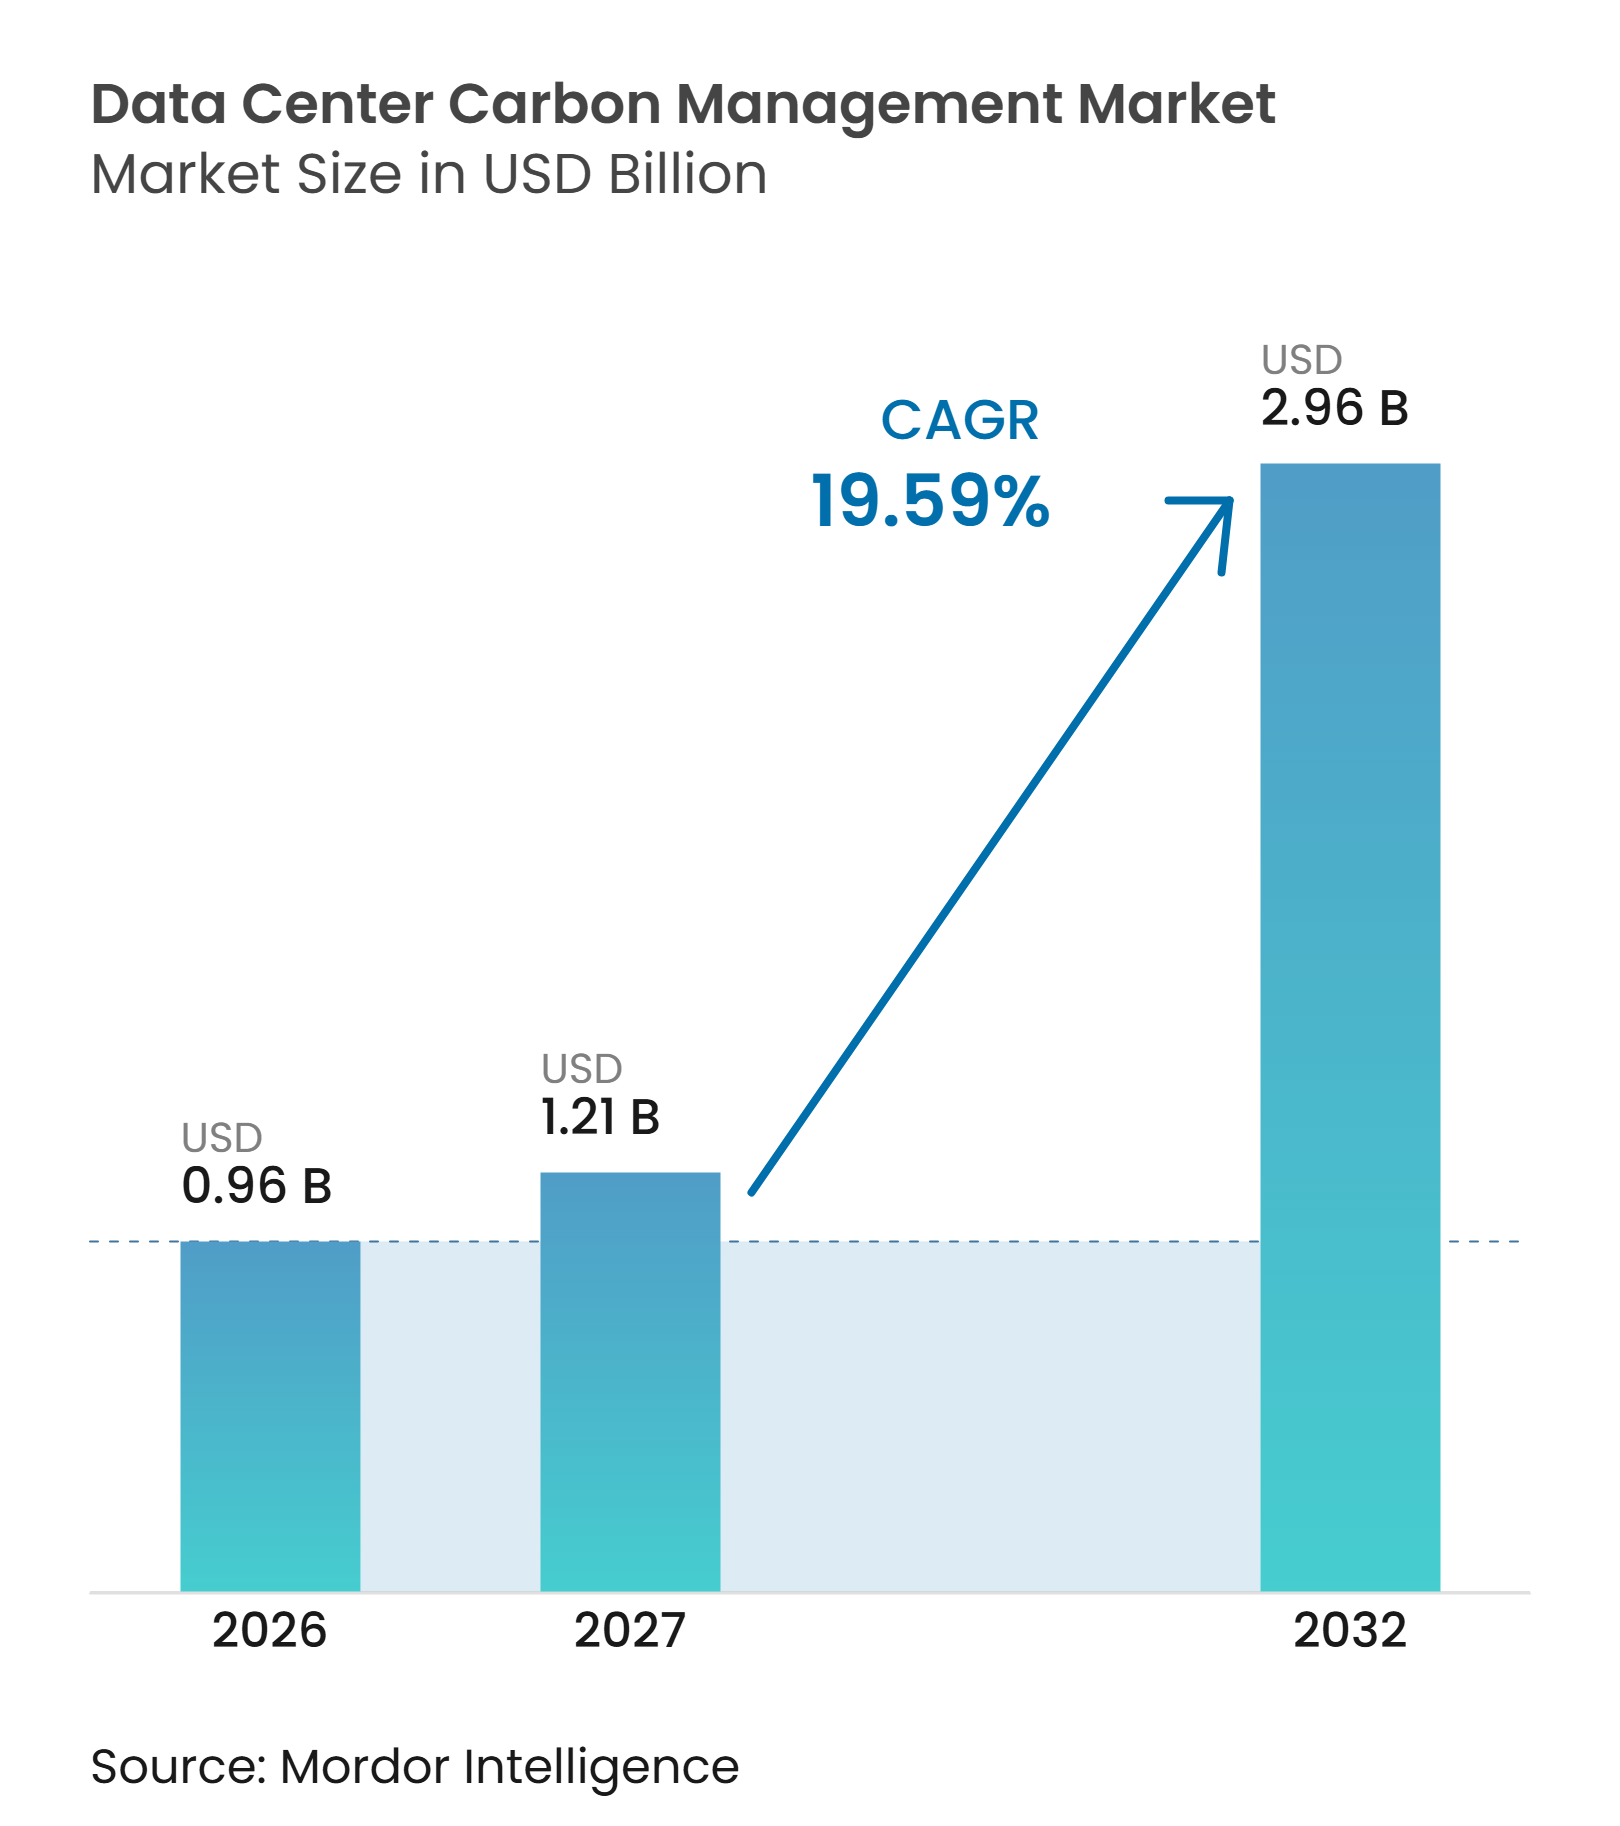
Die Marktgröße für Kohlenstoffmanagement in Rechenzentren wurde im Jahr 2026 auf 0,96 Milliarden USD geschätzt und wird voraussichtlich von 1,21 Milliarden USD im Jahr 2027 auf 2,96 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 19,59 % während des Prognosezeitraums (2027–2032). Die verwalteten Emissionen belaufen sich im Jahr 2026 auf 285 Millionen Tonnen CO₂e und werden voraussichtlich auf 340 Millionen Tonnen CO₂e im Jahr 2027 und 620 Millionen Tonnen CO₂e bis 2032 ansteigen. Der stärkere Anstieg des Wertes im Vergleich zu den verwalteten Emissionen deutet auf eine höhere Nachfrage nach prüfungssicherer Verifizierung, Scope-3-Daten und dem Management dauerhafter Kohlenstoffabscheidung hin. Offenlegungspflichten, steigender Stromverbrauch und Kundenanfragen nach Emissionsinformationen verlagern das Kohlenstoffmanagement von einer Nachhaltigkeitsübung hin zu einer Betriebsanforderung. Anbieter reagieren darauf, indem sie Kohlenstoffdaten mit Cloud-Konten, Energietelemetrie, Beschaffungsunterlagen und Kundenberichtstools verknüpfen. Diese Bedingungen unterstützen Ausgaben für Software, verwaltete Dienste, Verifizierung und Reduktionsprogramme im Markt für Kohlenstoffmanagement in Rechenzentren.
Wichtigste Erkenntnisse des Berichts
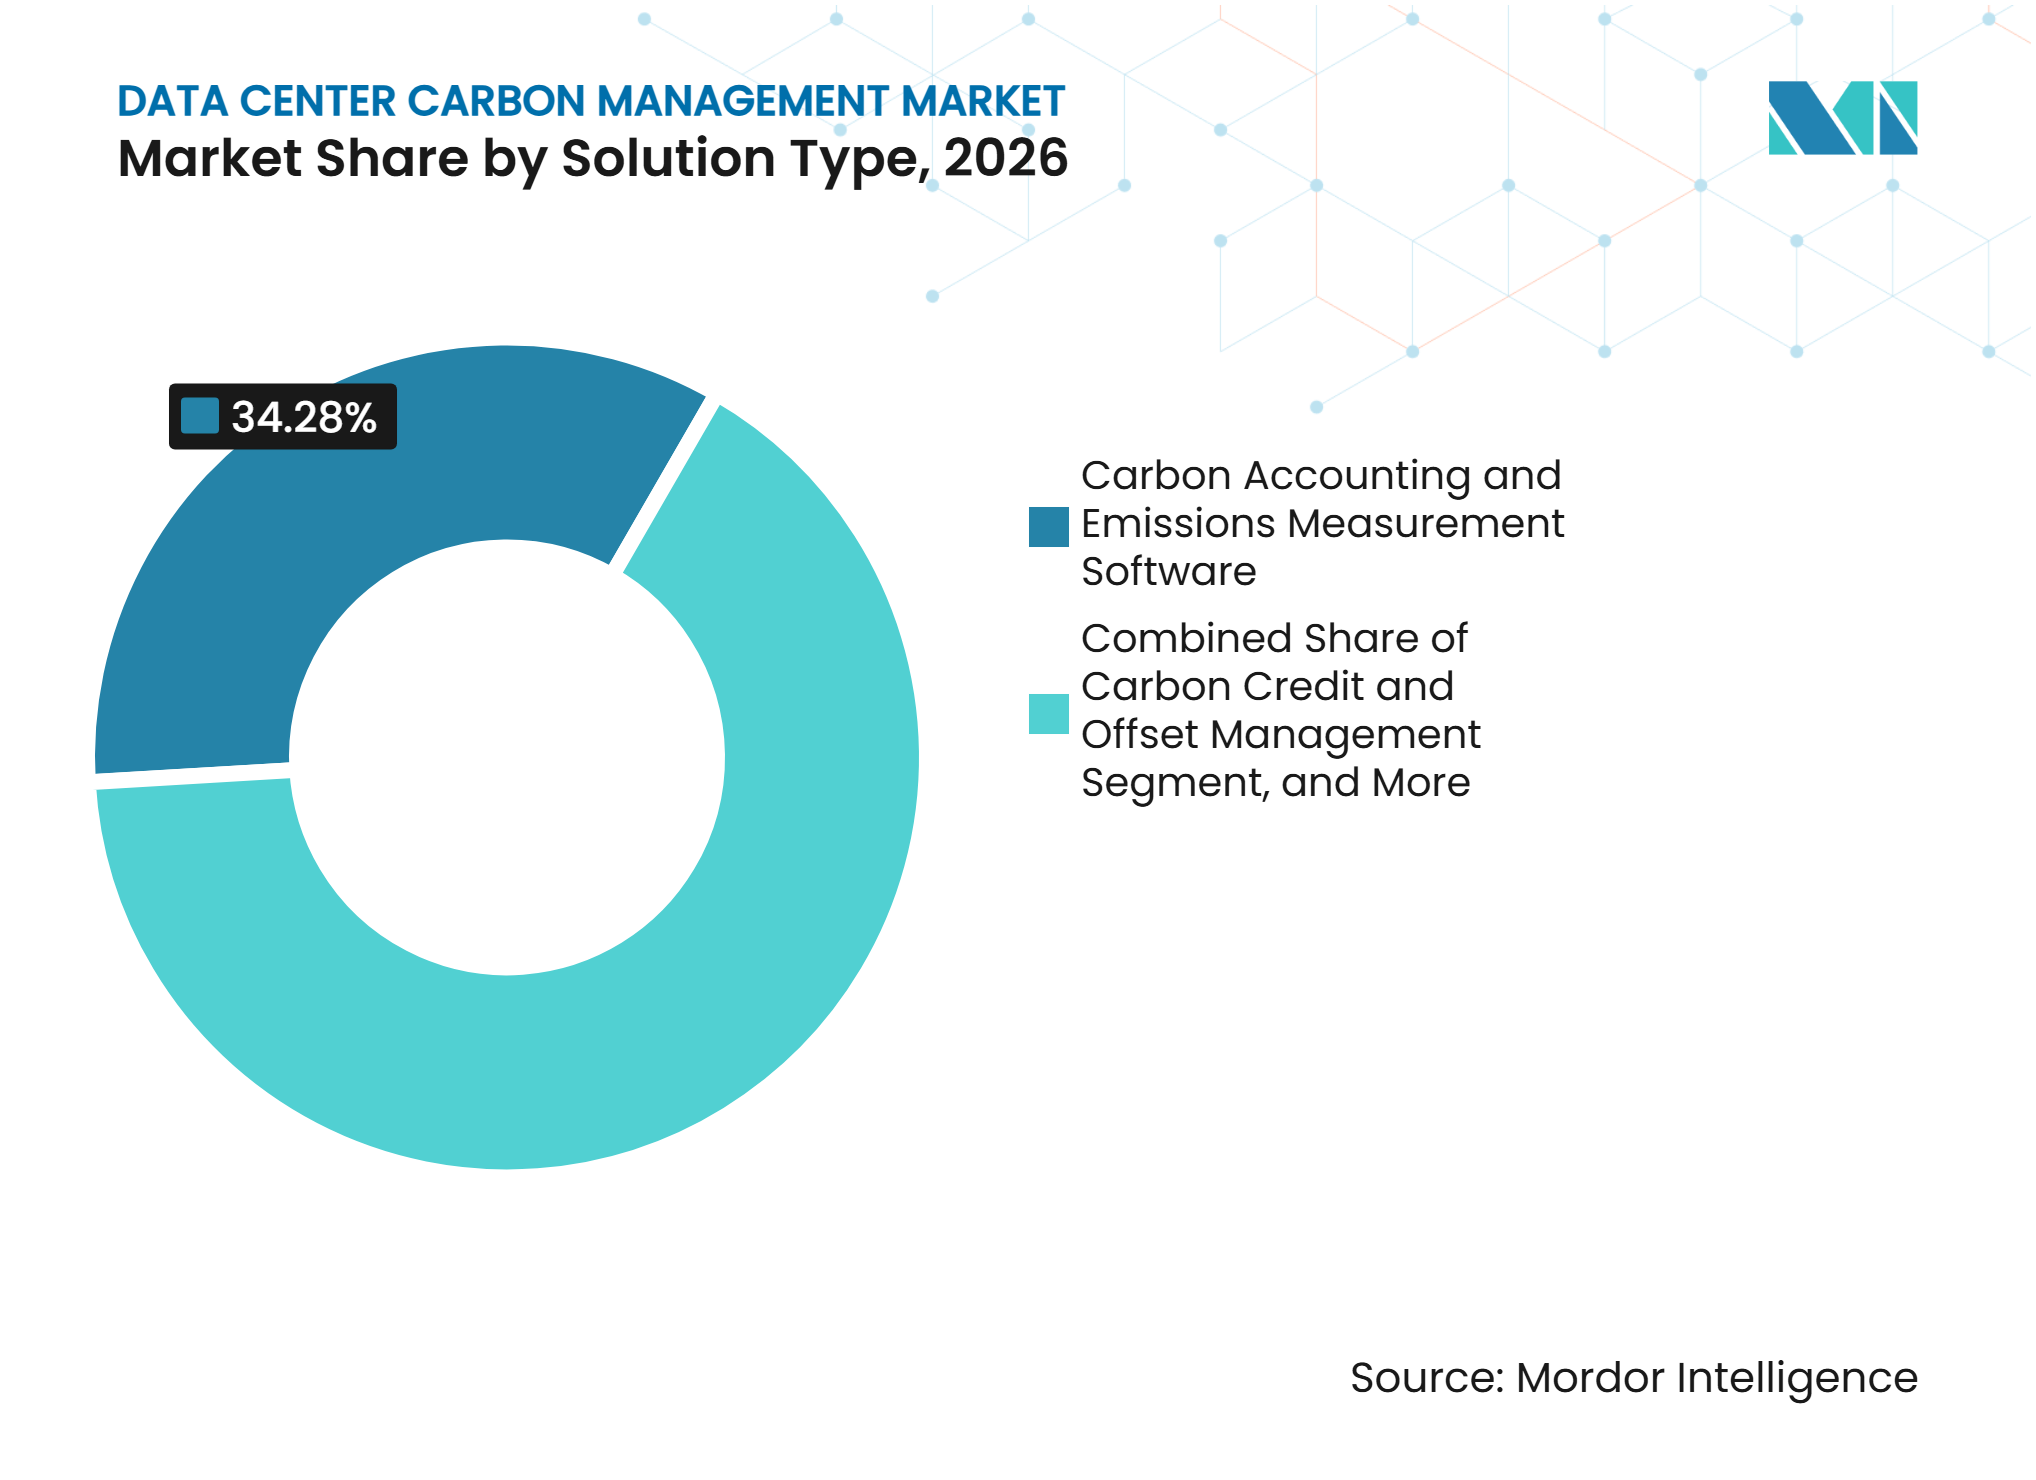
- Nach Lösungstyp hielt Software für Kohlenstoffbuchhaltung und Emissionsmessung im Jahr 2026 einen Marktanteil von 34,38 % am Markt für Kohlenstoffmanagement in Rechenzentren, während Lösungen zur Kohlenstoffabscheidung und dauerhaften Speicherung bis 2032 voraussichtlich mit einer CAGR von 20,79 % wachsen werden.
- Nach Emissionsumfang hielt Scope 2 im Jahr 2026 einen Anteil von 49,21 %, während Scope 3 bis 2032 voraussichtlich mit einer CAGR von 20,19 % wachsen wird.
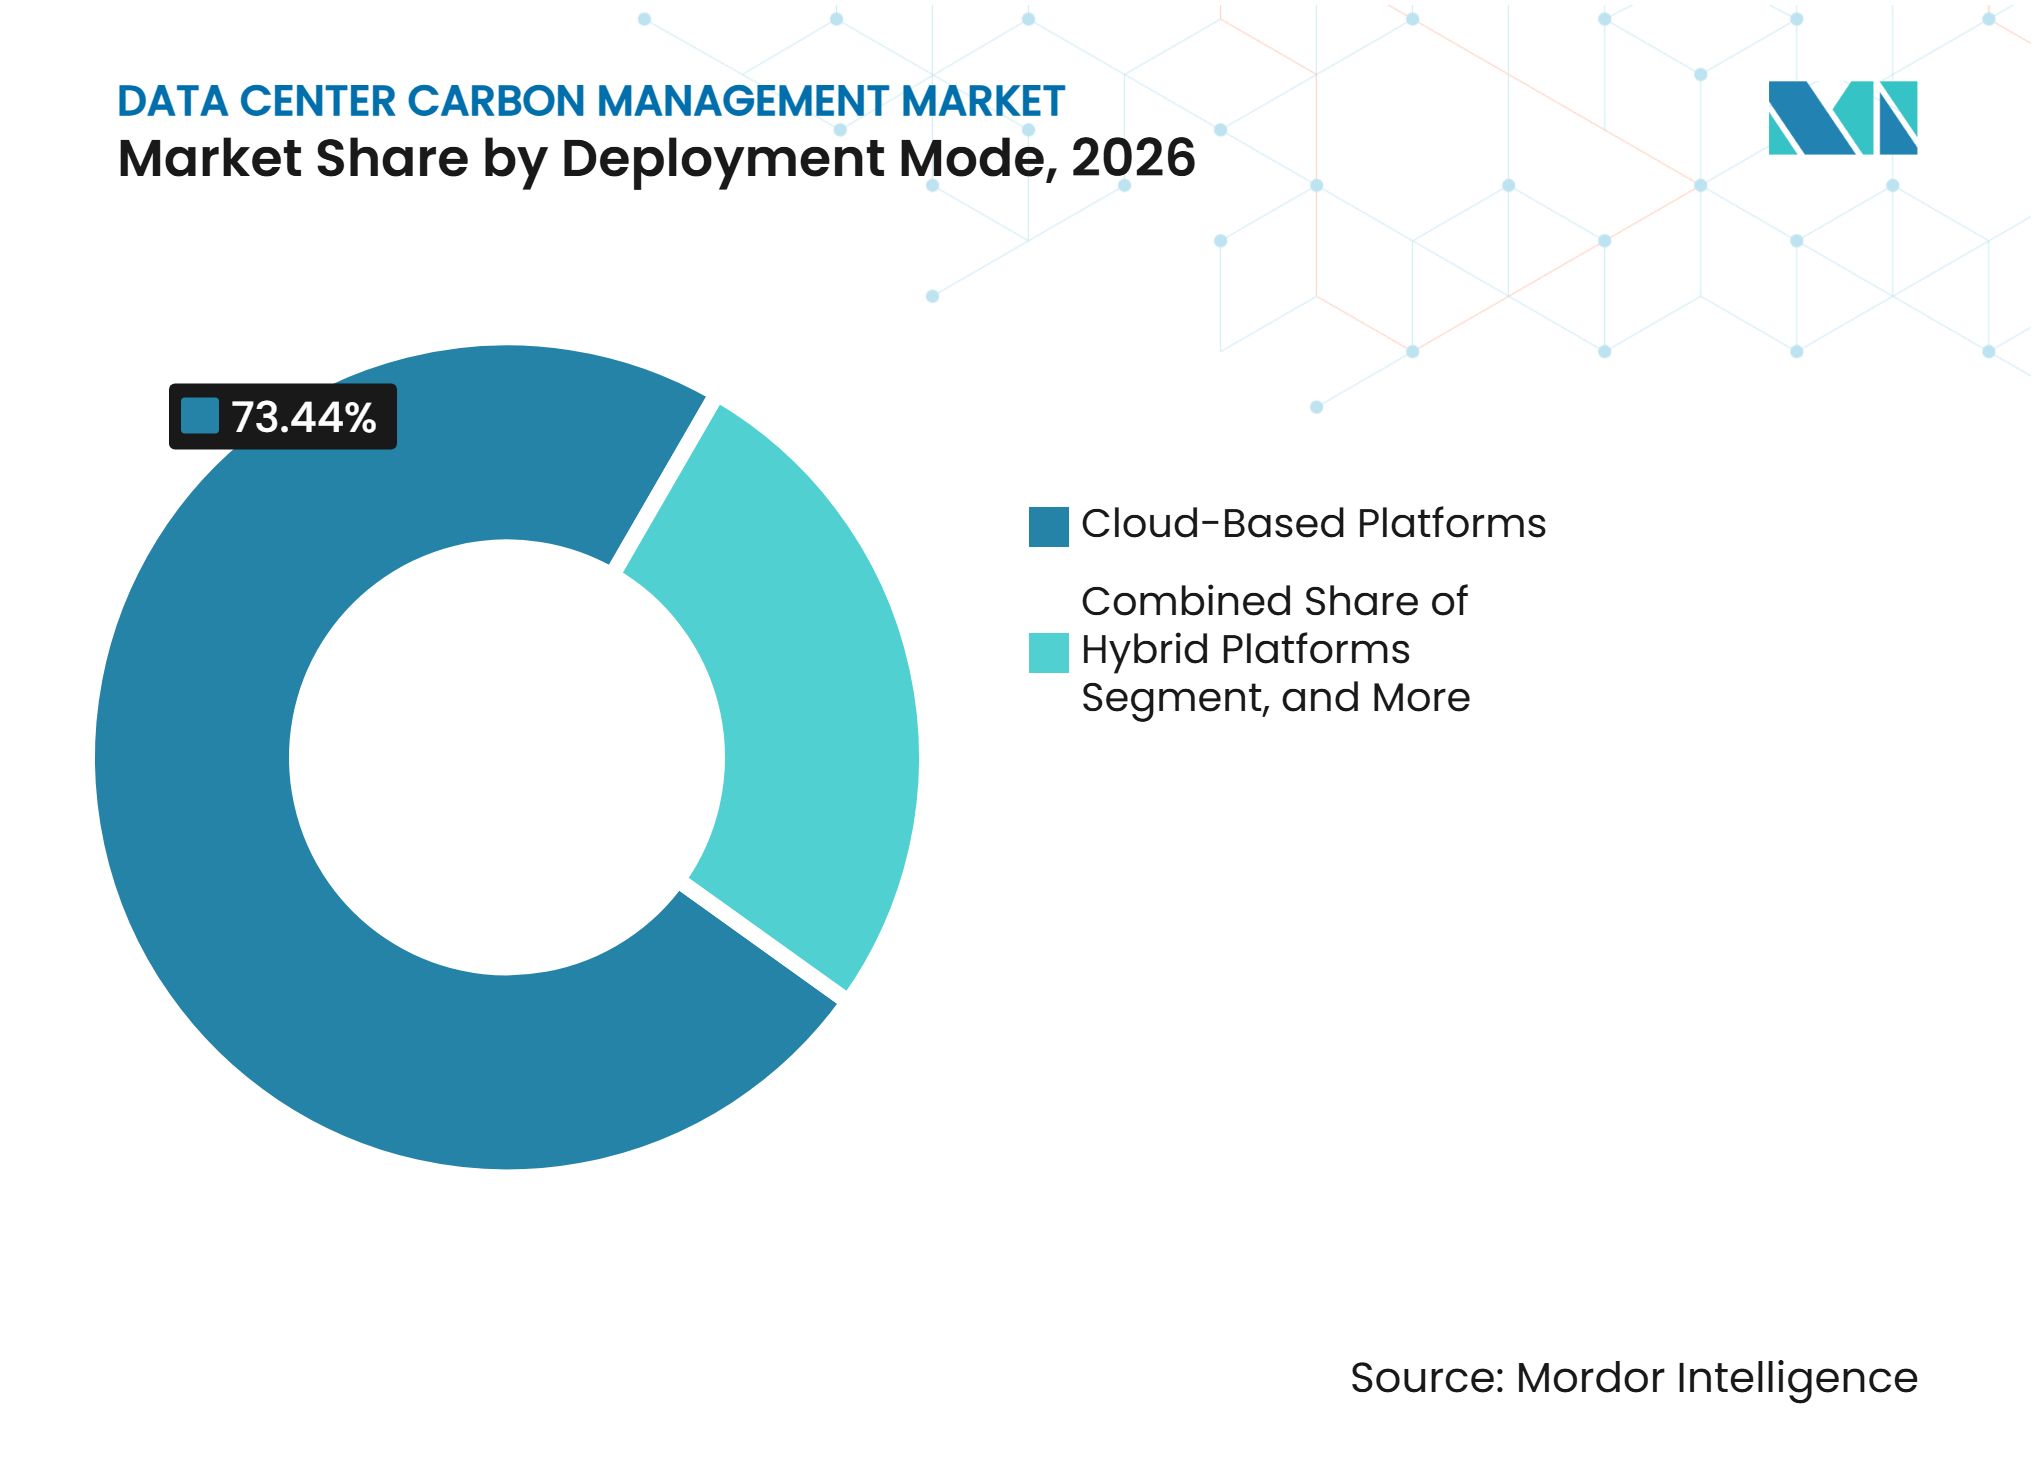
- Nach Bereitstellungsmodell hielten Cloud-basierte Plattformen im Jahr 2026 einen Anteil von 73,44 % und werden bis 2032 voraussichtlich mit einer CAGR von 20,17 % wachsen.
- Nach Servicetyp hielten Kohlenstoffbuchhaltungs- und Berichtsdienste im Jahr 2026 einen Anteil von 30,21 %, während die Implementierung von Kohlenstoffreduktionsprogrammen bis 2032 voraussichtlich mit einer CAGR von 20,56 % wachsen wird.
- Nach Hauptanwendung hielten Emissionsmessung und -offenlegung im Jahr 2026 einen Anteil von 33,86 % am Markt für Kohlenstoffmanagement in Rechenzentren, während die Verfolgung erneuerbarer Energien und Stromemissionen bis 2032 voraussichtlich mit einer CAGR von 20,74 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 44,79 % und werden bis 2032 voraussichtlich mit einer CAGR von 20,34 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 40,11 % und werden bis 2032 voraussichtlich mit einer CAGR von 20,28 % wachsen.
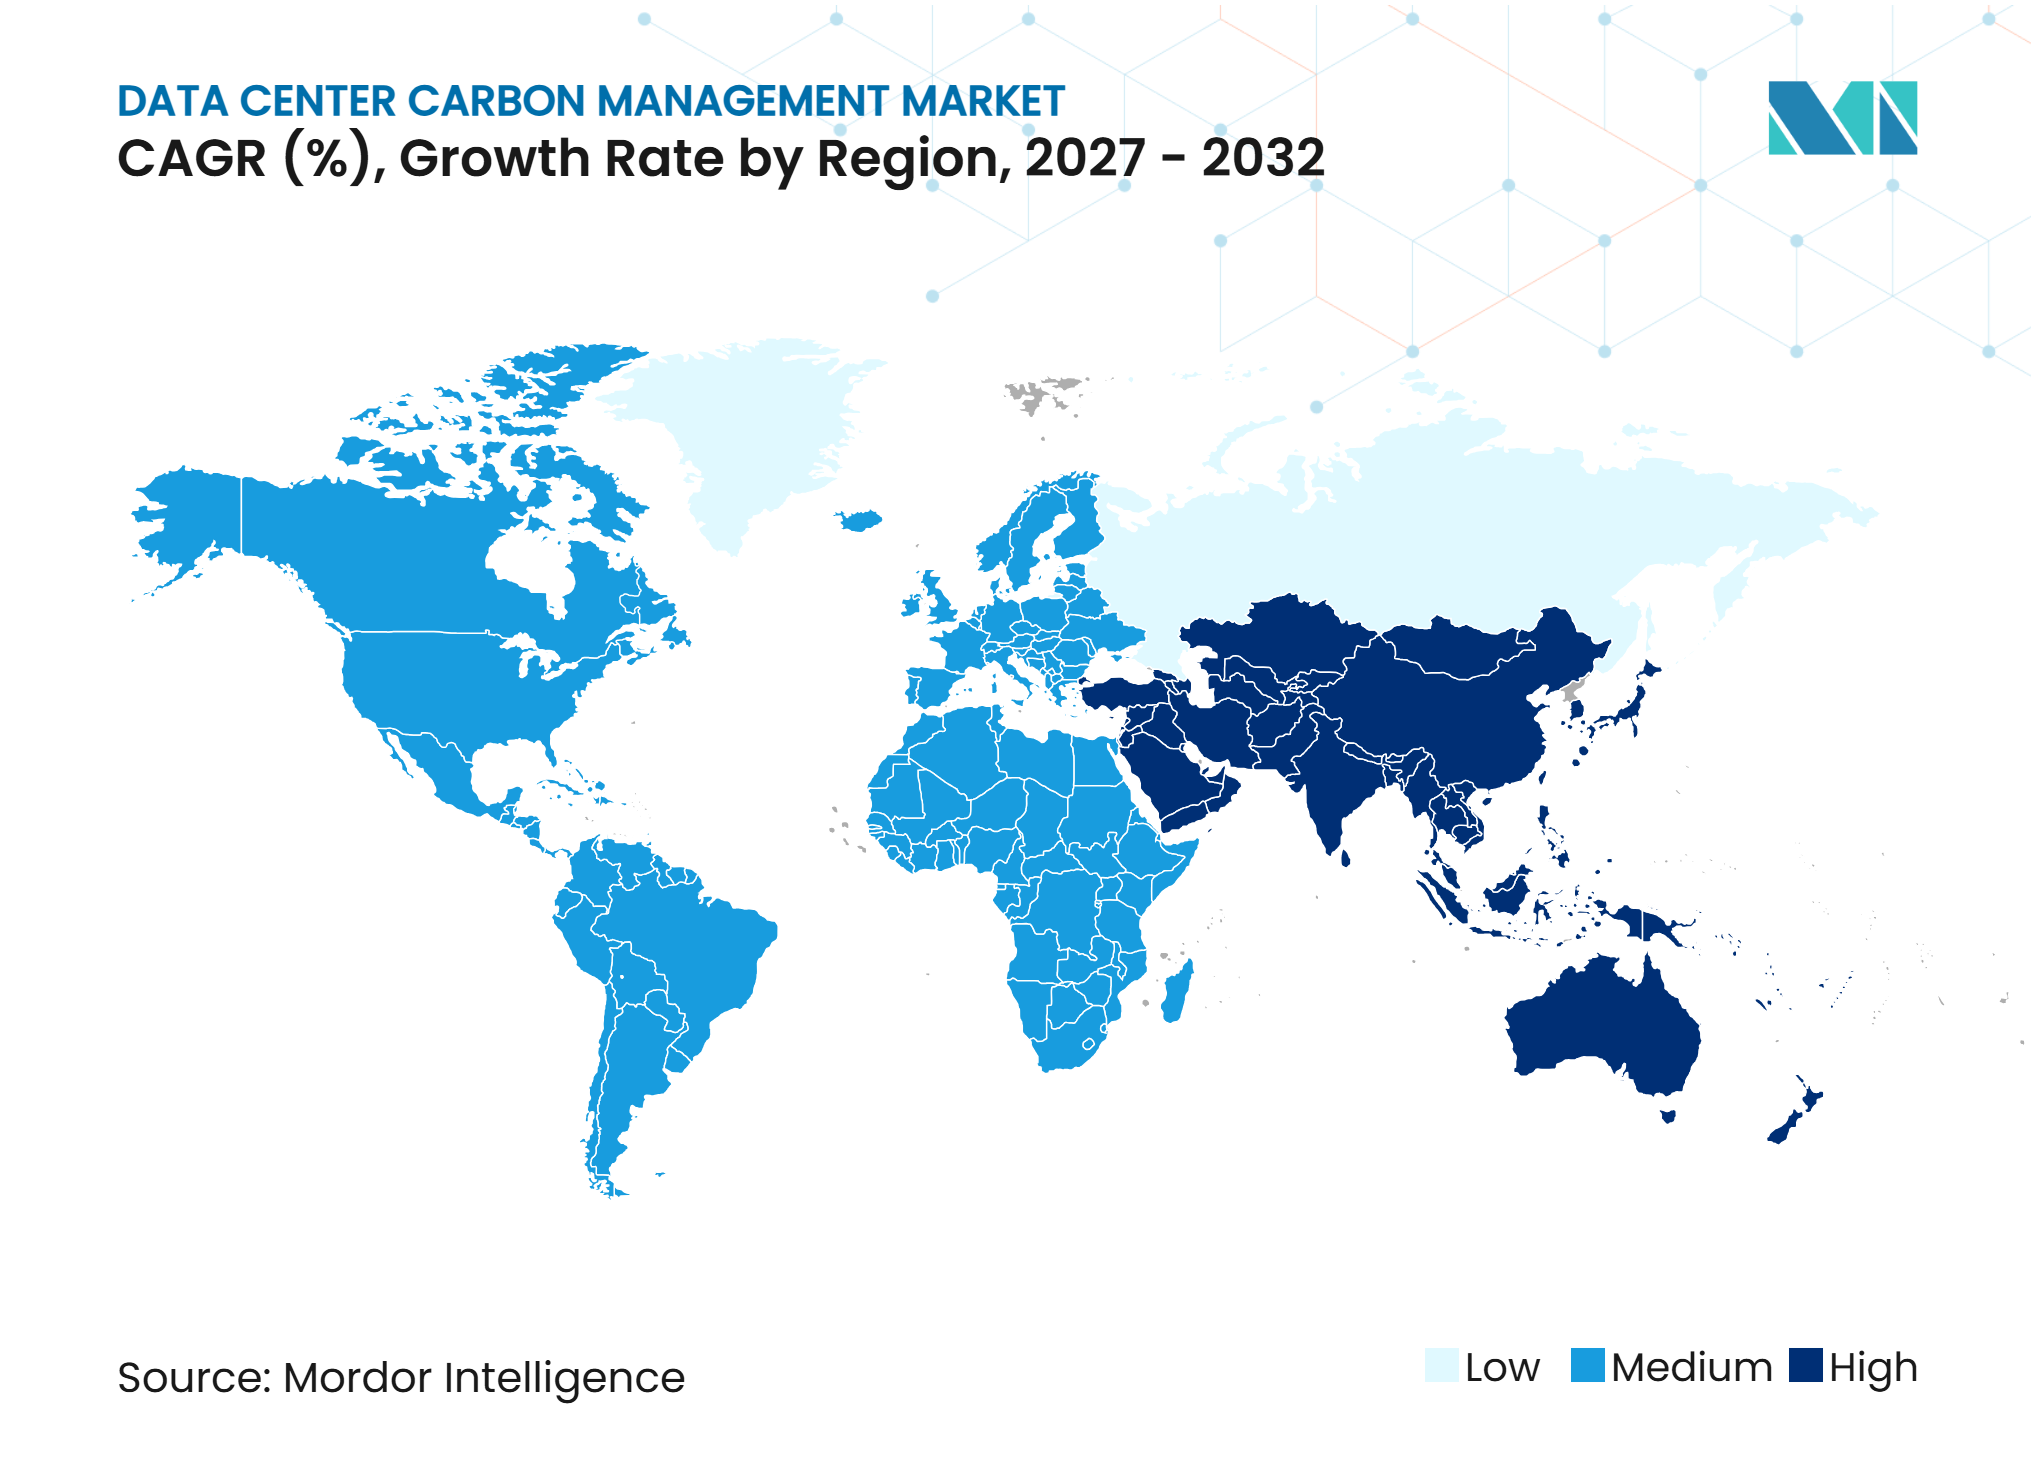
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,63 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 20,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmerische Netto-Null- und Dekarbonisierungsverpflichtungen | +4.5% | Global, mit früher Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigender Stromverbrauch und damit verbundene Emissionen | +3.9% | Global, insbesondere Nordamerika und asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Ausweitung der Emissionsoffenlegung und Anforderungen an die Nachhaltigkeitsberichterstattung | +3.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Plattformen für Kohlenstoffbuchhaltung und Emissionsüberwachung | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fokus auf Scope-3-Emissionen in Lieferketten | +2.0% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von KI-Arbeitslasten und Bedarf an zeit- und standortbasierter Kohlenstoffoptimierung | +1.8% | Nordamerika und asiatisch-pazifische Kernmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmerische Netto-Null- und Dekarbonisierungsverpflichtungen
Hyperscale- und Colocation-Betreiber wandeln Netto-Null-Versprechen in Verpflichtungen um, die verifizierte Emissionsaufzeichnungen zu jährlichen und Zwischenmeilensteinen erfordern. AWS hat sich durch The Climate Pledge verpflichtet, bis 2040 netto-null Kohlenstoffemissionen in seinem globalen Betrieb zu erreichen, wobei die Arbeit die Effizienz von Rechenzentren, die Einbindung der Lieferkette und die Beschaffung von Kohlenstoffabscheidung umfasst. NTT Global Data Centers strebt bis 2030 netto-null Scope-1- und Scope-2-Emissionen und bis 2040 netto-null in der Wertschöpfungskette an, unterstützt durch gemessene Fortschrittsberichte.[1] Diese Verpflichtungen gehen über die Betreiber hinaus, da Cloud-Kunden zunehmend Emissionsdaten für ihre eigene Berichterstattung anfordern. Meta plant außerdem, die Scope-1- und Scope-2-Emissionen bis 2031 um 42 % gegenüber dem Basiswert von 2021 zu reduzieren und bis 2026 zwei Drittel der Lieferanten in die Lage zu versetzen, wissenschaftsbasierte Ziele zu setzen. Der Markt für Kohlenstoffmanagement in Rechenzentren begünstigt daher Plattformen, die Informationen aus mehreren Clouds und Standorten in einem einzigen Bericht konsolidieren.
Steigender Stromverbrauch und damit verbundene Emissionen
Die Stromnachfrage von Rechenzentren stieg im Jahr 2025 stark an, während KI-Arbeitslasten die Bedeutung des Zeitpunkts und des Ortes des Stromverbrauchs erhöhten. Die Internationale Energieagentur erwartet, dass der globale Stromverbrauch von Rechenzentren bis 2030 in ihrem Basisszenario 945 TWh erreichen wird, mehr als das Doppelte des Niveaus von 2024. Das Kohlenstoffprofil einer Einrichtung hängt zunehmend von den Netzbedingungen zum Zeitpunkt des Betriebs einer Arbeitslast ab, nicht nur von der Energieeffizienz. Untersuchungen zeigen, dass die Planung von KI-Arbeitslasten bei reichlich verfügbarem erneuerbarem Strom die Emissionen in Netzen mit hohem Anteil erneuerbarer Energien um 10 % reduzieren kann. Betreiber in kohlenstoffintensiven Netzen müssen einen größeren Emissionsunterschied messen und diesen gegenüber Kunden und Regulierungsbehörden erläutern. Dies macht standortbasierte Emissionsfaktoren, netzbewusstes Scheduling und kontinuierliche Stromüberwachung im Markt für Kohlenstoffmanagement in Rechenzentren relevanter.
Ausweitung der Emissionsoffenlegung und Anforderungen an die Nachhaltigkeitsberichterstattung
Berichtspflichten schaffen eine unmittelbarere Nachfrage nach Aufzeichnungen, die über mehrere Rechtsordnungen hinweg geprüft werden können. Das kalifornische Gesetz SB-253 schreibt ab 2026 die Berichterstattung über Scope 1 und Scope 2 sowie ab 2027 die Offenlegung von Scope 3 für betroffene Unternehmen vor, die im Bundesstaat tätig sind. Der vorgeschlagene Clean Cloud Act von 2025 würde von der Umweltschutzbehörde verwaltete Emissionsstandards und Gebühren für Rechenzentren mit einer Kapazität von mehr als 100 kW einführen. In Europa verpflichtet die überarbeitete Energieeffizienzrichtlinie große Rechenzentren zur Berichterstattung über Energie- und Nachhaltigkeitsinformationen, und die Europäische Kommission veröffentlichte 2026 Maßnahmen für jährliche Energieleistungskennzeichnungen. Organisationen, die mehreren Vorschriften unterliegen, benötigen einen konsistenten, prüfbaren Nachweis anstelle separater regionaler Berichte. Anbieter mit Vorlagen, die auf ESRS E1, dem Treibhausgasprotokoll und den kalifornischen Berichtsplänen abgestimmt sind, sind besser positioniert, um diese Käufer zu unterstützen.
Nachfrage nach Plattformen für Kohlenstoffbuchhaltung und Emissionsüberwachung
Plattformen für Kohlenstoffbuchhaltung werden dort notwendig, wo Betreiber eine Live-Datenerfassung, die Zuordnung von Emissionsfaktoren und einen dokumentierten Prüfpfad benötigen. Im Oktober 2025 veröffentlichten die Open Compute Project Foundation und das iMasons Climate Accord die Embodied Carbon Disclosure, OCP Base Specification für Rechenzentrumsausrüstung und -materialien. Das Framework gibt Betreibern eine gemeinsame Möglichkeit, Daten zu Servern, Kühlgeräten, Baumaterialien und anderen Scope-3-Eingaben anzufordern. Es unterstreicht auch die Bedeutung primärer Daten auf Lieferantenebene gegenüber generischen Schätzungen. Watershed fügte im Jahr 2025 und 2026 KI-gestützte Funktionen zur Erfassung von Stromrechnungen und zur Scope-3-Zuordnung hinzu, wodurch der manuelle Aufwand bei der Emissionserfassung reduziert wurde. Da sich die Berichterstattung von der periodischen Offenlegung hin zu Betriebsdaten verlagert, wird der Markt für Kohlenstoffmanagement in Rechenzentren voraussichtlich Plattformen belohnen, die Messung mit Entscheidungen über Energie, Beschaffung und Ausrüstung verknüpfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Emissionsmessung über verteilte Rechenzentrumsoperationen hinweg | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Inkonsistente Methoden der Emissionsbuchhaltung und Datenverfügbarkeit | -1.7% | Global | Langfristig (≥ 4 Jahre) |
| Schwierigkeit bei der Erfassung von Lieferanten- und Scope-3-Emissionsdaten | -1.4% | Global, am stärksten ausgeprägt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Kosten für Kohlenstoffmessung, Berichterstattung und Verifizierung | -1.1% | Am stärksten ausgeprägt bei kleineren und mittelgroßen Rechenzentrumsbetreibern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Emissionsmessung über verteilte Rechenzentrumsoperationen hinweg
Betreiber mit Colocation-, Cloud- und Edge-Einrichtungen haben Schwierigkeiten, vergleichbare Daten über verschiedene Infrastrukturbestände hinweg zusammenzustellen. Ein einzelnes Portfolio kann mehrere Stromlieferanten, Methoden zur Messung der Stromnutzungseffizienz und Praktiken zur Einlösung von Zertifikaten für erneuerbare Energien verwenden. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass große Hyperscaler keine KI-spezifischen Stromverbräuche oder standortbasierte Scope-2-Emissionen auf der Ebene einzelner Rechenzentren berichteten. Dieser Mangel an Details begrenzt die Qualität einer konsolidierten Kohlenstoffbilanz. Das Problem kann nach Übernahmen schwieriger werden, wenn übernommene Anlagen über unvollständige Messungen oder fehlende Emissionsfaktoraufzeichnungen verfügen. Längere Bewertungs- und Onboarding-Zeiträume können die Plattformbereitstellung verzögern, selbst wenn der Käufer die Notwendigkeit des Dienstes akzeptiert.
Inkonsistente Methoden der Emissionsbuchhaltung und Datenverfügbarkeit
Rechenzentrumsbetreiber verwenden nach wie vor unterschiedliche Ansätze für die marktbasierte und standortbasierte Scope-2-Bilanzierung, Emissionsfaktoren und Betriebsgrenzen. Infolgedessen können ähnliche Einrichtungen wesentlich unterschiedliche Ergebnisse berichten. Das iMasons Climate Accord Maturity Model bietet eine freiwillige Struktur für eine harmonisierte Offenlegung, aber seine Einführung bleibt in den Regionen uneinheitlich. Änderungen der europäischen Anforderungen an die Nachhaltigkeitsberichterstattung haben auch Unsicherheit für Unternehmen geschaffen, die entscheiden, welches Detailniveau weiterhin erforderlich sein wird. Käufer können Entscheidungen verzögern, während sie den Berichtsstandard bewerten, den ihre Prüfer akzeptieren werden. Diese Faktoren legen mehr Wert auf flexible Plattformen, die Berechnungsmethoden dokumentieren, Quelldaten aufbewahren und sich an sich ändernde Vorschriften anpassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Softwareplattformen verankern die KohlenstoffmessungSoftware für Kohlenstoffbuchhaltung und Emissionsmessung hielt im Jahr 2026 einen Marktanteil von 34,38 % am Markt für Kohlenstoffmanagement in Rechenzentren nach Lösungstyp. Diese Position spiegelt das compliance-orientierte Kaufmuster vieler Betreiber wider. Sie benötigen eine vertretbare Ausgangsbasis, bevor sie Reduktionen planen oder das Kohlenstoffmanagement steuern können. Messsoftware erfasst Aktivitätsdaten, wendet Emissionsfaktoren an und erstellt Offenlegungsausgaben. Sie bietet Nachhaltigkeitsteams auch einen gemeinsamen Nachweis über Strom, Kältemittel, Kraftstoffe und Lieferanteninformationen. Plattformen zur Emissionsüberwachung und -berichterstattung bilden die nächste wichtige Kategorie. Diese Tools sind am relevantesten, wo Betreiber kontinuierliche Informationen aus Energiesystemen benötigen, anstatt manuell zusammengestellte periodische Berichte.
Lösungen zur Kohlenstoffabscheidung und dauerhaften Speicherung werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,79 % wachsen. Sie befassen sich mit Restemissionen, die nicht durch Effizienzprojekte oder die Beschaffung erneuerbarer Energien beseitigt werden können. Hochwertige Abscheidungsinstrumente erfordern eine sorgfältige Verfolgung von Lieferung, Dauerhaftigkeit und Verifizierung. Tools zur Verwaltung von Kohlenstoffgutschriften und -kompensationen bleiben daher nützlich, aber Käufer bewerten zunehmend die Qualität der Gutschriften vor einem Kauf. Kohlenstoffberatungs-, Verifizierungs- und Assurance-Dienste unterstützen den zugrunde liegenden Prozess durch die Prüfung von Berechnungen und Dokumentationen. Die OCP- und iMasons-Offenlegungsspezifikation stärkt auch die Aufmerksamkeit für verkörperte Emissionen in Ausrüstung und Materialien. Der Markt für Kohlenstoffmanagement in Rechenzentren entwickelt sich von einer reinen Messanforderung hin zu einem umfassenderen Workflow, der Daten, Planung, Assurance und Emissionsmaßnahmen verbindet.



Nach Emissionsumfang:
Scope 3 beschleunigt die Komplexität der OffenlegungScope 2 machte im Jahr 2026 49,21 % der Marktgröße für Kohlenstoffmanagement in Rechenzentren nach Emissionsumfang aus. Zugekaufter Strom ist der etablierteste Teil des Emissionsprogramms eines Betreibers. Zertifikate für erneuerbare Energien und Stromabnahmeverträge haben Scope 2 auch leichter handhabbar gemacht als Wertschöpfungskettenemissionen. Scope 1 bleibt kleiner, da es in erster Linie Quellen wie Diesel-Notstromaggregate und Kältemittel abdeckt. Die regulatorische Aufmerksamkeit für diese Quellen nimmt jedoch zu. Illinois verabschiedete 2026 das Gesetz SB 0025, das vorschreibt, dass dieselbetriebene Notstromaggregate in Rechenzentren die EPA-Tier-4-Final-Standards erfüllen müssen. Dies schafft einen stärkeren Anreiz, Anlagenbestandsdaten mit der Kohlenstoffbilanz zu verknüpfen.
Scope 3 wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,19 % wachsen. Hardwareherstellung, Baumaterialien, Logistik und ausgelagerte Dienste sind zentral für diese Kategorie. Der ICEF Sustainable Data Centers Roadmap stellt fest, dass verkörperte Emissionen mehr als 40 % der Lebenszyklusemissionen ausmachen können, wenn eine Einrichtung hauptsächlich kohlenstoffarmen Strom verwendet. AWS erweiterte die Methodik seines Customer Carbon Footprint Tool um relevante Kategorien für verkörperten Kohlenstoff für IT-Hardware, Gebäude und Nicht-IT-Ausrüstung. ESRS E1 erhöht auch die Relevanz von Scope-3-Informationen in Übergangsplänen. Betreiber benötigen Lieferantenfragebögen, Offenlegungen auf Geräteebene und klare Zuordnungsmethoden, um diese Informationen nutzbar zu machen. Diese Anforderungen machen Scope 3 zu einem schwierigeren, aber zunehmend wichtigeren Bereich der Branche für Kohlenstoffmanagement in Rechenzentren.
Nach Bereitstellungsmodell:
Cloud-Bereitstellung dominiert die PlattformeinführungCloud-basierte Plattformen hielten im Jahr 2026 einen Anteil von 73,44 % am Segment der Bereitstellungsmodelle und werden bis 2032 voraussichtlich mit einer CAGR von 20,17 % wachsen. Die Cloud-Bereitstellung ermöglicht es Softwareanbietern, Emissionsfaktoren und Berichtsvorlagen ohne lokale Systemaktualisierungen zu aktualisieren. Sie kann auch direkt mit Cloud-Anbieterkonten, Energiesystemen und Abrechnungsunterlagen verbunden werden. Dies reduziert den internen Technologieaufwand für Betreiber, die in die Kohlenstoffbuchhaltung einsteigen. OUTSCALE startete seinen Carbon Footprint-Dienst im November 2025 mit Informationen auf Konto-, Dienst- und Emissionsquellenebene für Cloud-Nutzer. Solche Tools zeigen, wie Kohlenstoffinformationen Teil der Cloud-Diensterfahrung werden. Der Markt für Kohlenstoffmanagement in Rechenzentren profitiert, wenn die Messung in bestehende Betriebssysteme integriert wird, anstatt als separates Projekt behandelt zu werden.
On-Premises-Plattformen bleiben dort relevant, wo Datenresidenz, klassifizierte Arbeitslasten oder strenge Konnektivitätsrichtlinien die Cloud-Nutzung einschränken. Diese Systeme können eine direkte Kontrolle über die Datenverarbeitung bieten, erfordern jedoch möglicherweise mehr lokale Wartung. Hybridmodelle kombinieren lokale Messung mit Cloud-basierter Analyse und Berichterstattung. Sie helfen Organisationen, Legacy-Einrichtungen und Multi-Cloud-Bereitstellungen innerhalb eines einzigen Kontos zu vereinheitlichen. Watershed stellte seine europäische Datenresidenzfähigkeit im August 2025 allgemein zur Verfügung. Diese Fähigkeit adressiert Datensouveränitätsbedürfnisse, ohne eine vollständige Rückkehr zur On-Premises-Architektur zu erfordern. Da Cloud-Anbieter regionale Verarbeitungsoptionen hinzufügen, könnte die Unterscheidung zwischen Bereitstellungsmodellen zunehmend auf Governance-Anforderungen statt auf Softwarefähigkeiten beruhen.

Nach Servicetyp:
Buchhaltungsdienste führen, Implementierung gewinnt an BedeutungKohlenstoffbuchhaltungs- und Berichtsdienste machten im Jahr 2026 30,21 % des Servicetyp-Segments aus. Viele Organisationen wählen verwaltete Dienste für ihren ersten Berichtszyklus, da ihnen interne Kohlenstoffbuchhaltungsteams fehlen. Diese Anbieter unterstützen die Datenerfassung, das Berechnungsdesign und die Vorbereitung von Offenlegungen. Prüfungs- und Verifizierungsdienste werden wichtiger, da Berichtsrahmen stärkere Nachweise erfordern. Dekarbonisierungsstrategiedienste helfen Betreibern auch dabei, Effizienzinvestitionen, Optionen für die Beschaffung erneuerbarer Energien und Zielsetzungspfade zu identifizieren. Rackspace Technology erhielt im Juli 2025 die Genehmigung der Science Based Targets initiative für seine kurzfristigen und Netto-Null-Ziele, einschließlich einer Verpflichtung zur Emissionsreduzierung um 50 % bis 2032 gegenüber dem Basiswert von 2023. Diese Art von Zielsetzungsarbeit schafft eine klare Rolle für strukturierte Beratungsunterstützung.
Die Implementierung von Kohlenstoffreduktionsprogrammen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,56 % wachsen. Käufer gehen über Messung und Planung hinaus zur Umsetzung von Stromabnahmeverträgen, Kühlungsrenovierungen, Strominfrastruktur-Upgrades und kohlenstoffbewusstem Workload-Scheduling über. Implementierungsarbeiten erfordern eine Verbindung zwischen gemeldeten Emissionen und betrieblichen Entscheidungen. Dienste zur Beschaffung und Verwaltung von Kohlenstoffgutschriften können dazu beitragen, die Lücke zwischen aktuellen Emissionen und kurzfristigen Verpflichtungen zu überbrücken. ISO 14064 und die Anforderungen des Treibhausgasprotokolls sind relevant, da Kunden zunehmend Dienstleistungsausgaben wünschen, die anhand anerkannter Methoden überprüft werden können. Kleinere Betreiber können einen verwalteten Ansatz nutzen, um die Kosten für den Aufbau eines großen internen Teams zu vermeiden. Der Markt für Kohlenstoffmanagement in Rechenzentren schafft daher eine Chance für Dienste, die Emissionsdaten in dokumentierte Maßnahmen übersetzen.
Nach Hauptanwendung:
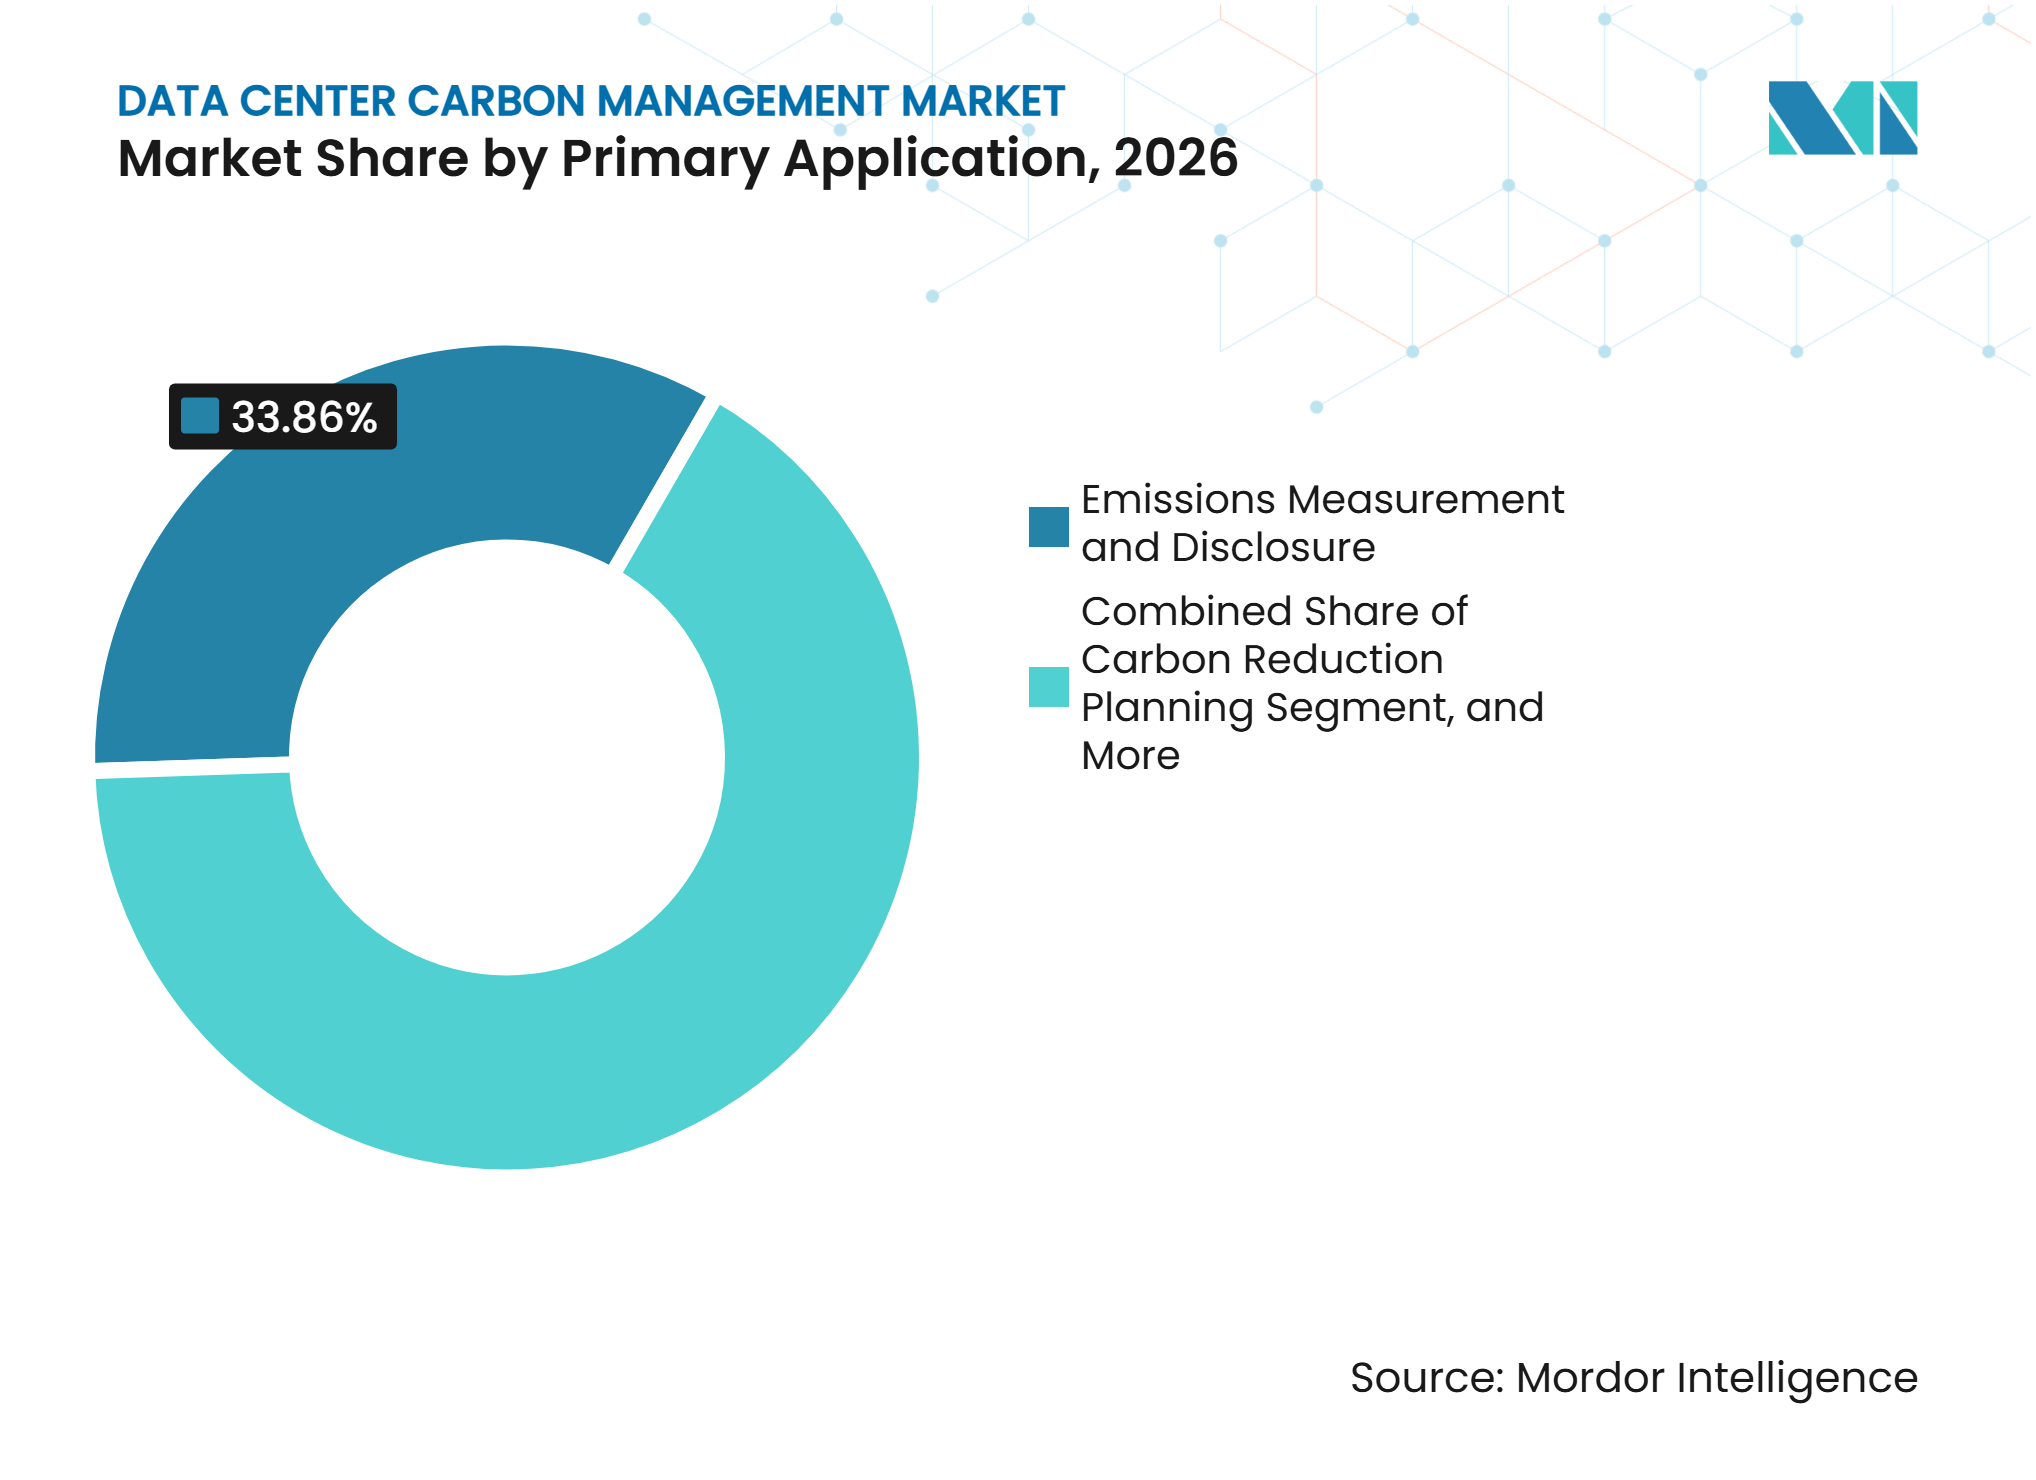
Offenlegung treibt die anfängliche Einführung voranEmissionsmessung und -offenlegung hielten im Jahr 2026 33,86 % des Hauptanwendungssegments. Dieser Anteil spiegelt die Notwendigkeit wider, die Erwartungen des Treibhausgasprotokolls, der CSRD und der kalifornischen Berichterstattung zu erfüllen. Die meisten Betreiber beginnen damit, eine Ausgangsbasis zu erstellen und Berichte vorzubereiten, die von Kunden, Investoren und Regulierungsbehörden geprüft werden können. Die Kohlenstoffreduktionsplanung ist eine verwandte Anwendung, da Organisationen einen quantifizierten Pfad benötigen, sobald die Ausgangsbasis festgelegt ist. Sie unterstützt Entscheidungen über Energieeffizienz, Ausrüstungsinvestitionen und die Beschaffung erneuerbarer Energie. Das Management von Lieferkettenemissionen umfasst Hardwarelieferanten, Logistikunternehmen und ausgelagerte Rechenzentrumsdienste. Prüfungsfragen zu verkörperten Emissionen machen diese Anwendung für Betreiber mit globalen Lieferketten wichtiger.
Die Verfolgung erneuerbarer Energien und Stromemissionen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,74 % wachsen. Die Anwendung hilft Betreibern, die jährliche Beschaffung erneuerbarer Energien von der Kohlenstoffintensität des zu jedem Zeitpunkt und an jedem Standort verbrauchten Stroms zu unterscheiden. Sie unterstützt auch Entscheidungen über den Zeitpunkt von Arbeitslasten in Regionen mit variablem erneuerbarem Energieoutput. Untersuchungen in Nature Reviews Clean Technology ergaben, dass ein netzintegriertes KI-Workload-Management die Emissionen in Netzen mit hohem Anteil erneuerbarer Energien um 10 % reduzieren kann. Das Management von Kohlenstoffkompensationen und -abscheidungen bleibt dort relevant, wo direkte Reduktionen nicht alle Emissionen adressieren können. Die Überwachung von Netto-Null-Zielen ermöglicht es Managementteams, den Fortschritt gegenüber Zwischenmeilensteinen zu verfolgen. Diese Anwendungen zeigen, dass der Markt für Kohlenstoffmanagement in Rechenzentren zunehmend enger mit dem Strombetrieb und der Beschaffung verknüpft wird.
Nach Rechenzentrumskapazität:
Hyperscale-Betreiber setzen DekarbonisierungsmaßstäbeHyperscale-Einrichtungen hielten im Jahr 2026 44,79 % des Marktanteils für Kohlenstoffmanagement in Rechenzentren nach Rechenzentrumskapazität und werden bis 2032 voraussichtlich mit einer CAGR von 20,34 % wachsen. Ihr Ausmaß schafft einen großen Strom- und Lieferkettenfußabdruck sowie eine stärkere Prüfung durch Investoren und Unternehmenskunden. Große Betreiber veröffentlichen Kohlenstoffmethoden, die Scope-1-, Scope-2- und Scope-3-Emissionen über globale Bestände hinweg abdecken. Microsoft hat Nachhaltigkeitsfunktionen in seine Dynamics-365-Umgebung integriert und damit Kohlenstoffdaten näher an Beschaffungs- und Finanzworkflows gebracht. Dies macht das Kohlenstoffmanagement zu einem Teil der Betriebsinformationen und nicht zu einem eigenständigen Nachhaltigkeitsnachweis. Von mittelständischen Betreibern kann erwartet werden, dass sie vergleichbare Nachweise vorlegen, wenn sie große Kundenverträge anstreben. Hyperscale-Praktiken können daher die Anforderungen in der gesamten Branche für Kohlenstoffmanagement in Rechenzentren beeinflussen.
Große Rechenzentren unterhalb der Hyperscale-Größe weiten Programme als Reaktion auf Anfragen von Colocation-Mietern und unternehmerische Offenlegungsregeln aus. Sie haben oft eine erhebliche Last, aber weniger dediziertes Nachhaltigkeitspersonal als die größten Betreiber. Mittelgroße und kleine Einrichtungen sind möglicherweise stärker auf verwaltete Dienstanbieter oder Cloud-basierte Tools angewiesen. Diese Betreiber benötigen eine einfachere Datenerfassung und niedrigere Implementierungskosten. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung identifiziert veraltete Infrastruktur und von fossilen Brennstoffen abhängige Netze als Hindernisse für Betreiber in Schwellenmärkten. Leichtgewichtige Plattformen können dazu beitragen, diese Lücken zu schließen, ohne ein großes lokales Technologieprogramm zu erfordern. Dies gibt Anbietern einen Weg, Einrichtungen zu bedienen, die sich in einem früheren Stadium der Einführung von Kohlenstoffmanagement befinden.
Nach Rechenzentrumstyp:
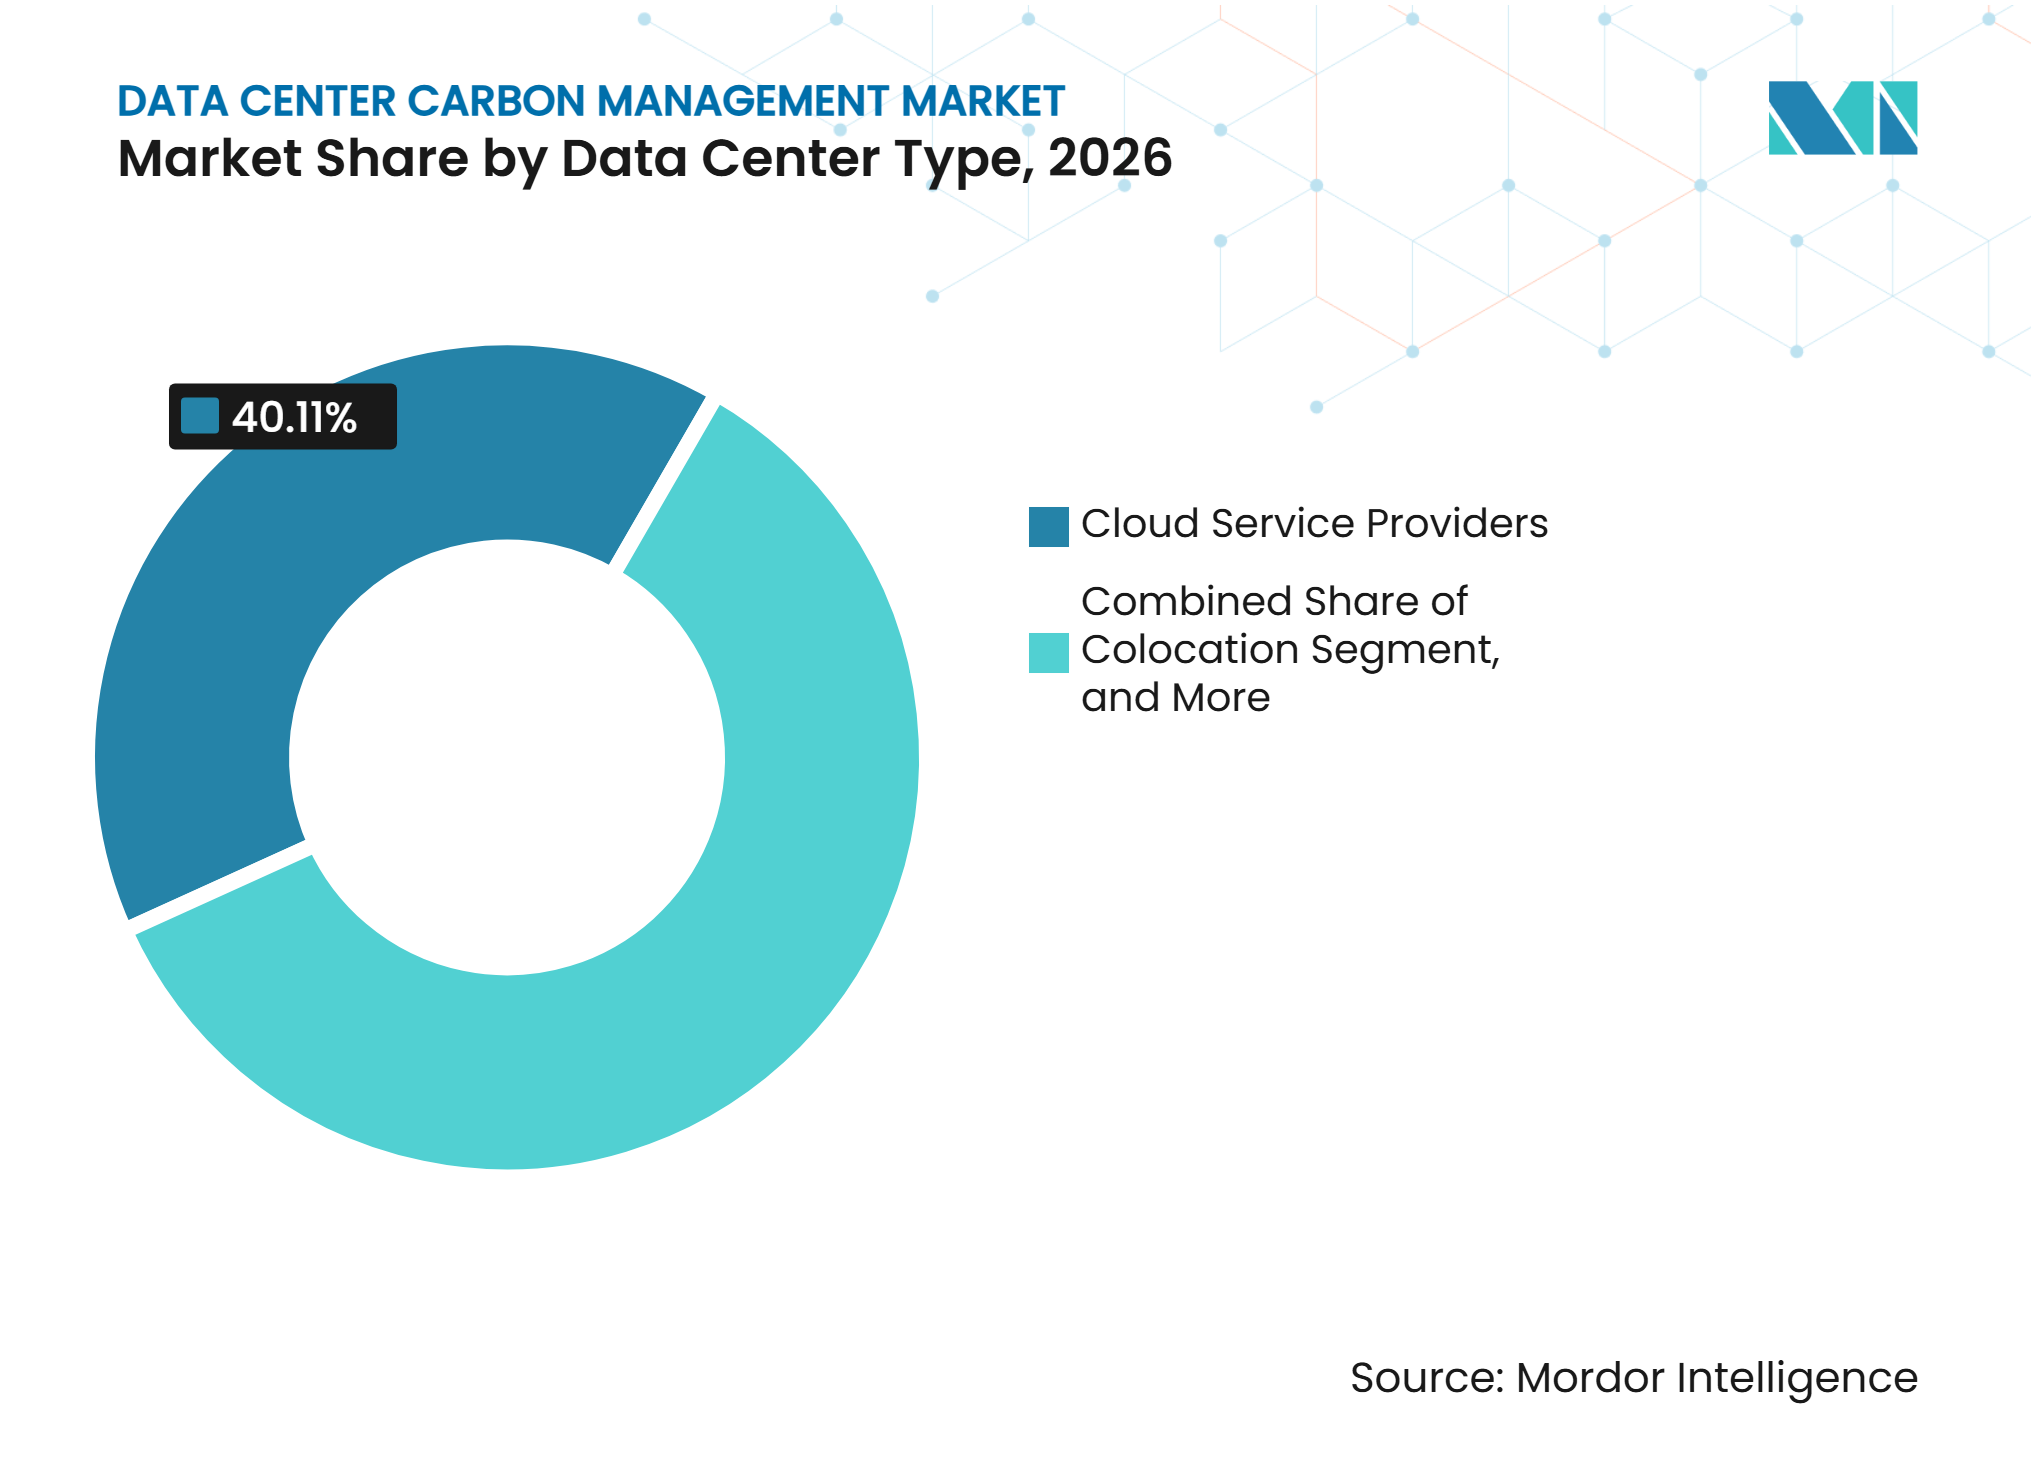
Cloud-Anbieter führen Kohlenstoffverantwortungsprogramme anCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 40,11 % am Segment der Rechenzentrumstypen und werden bis 2032 voraussichtlich mit einer CAGR von 20,28 % wachsen. Ihre Kunden nutzen zunehmend Emissionsinformationen der Anbieter bei Beschaffungs- und Berichtsentscheidungen. Dies macht Kohlenstofftransparenz zu einer kommerziellen und Compliance-Anforderung. AWS, Google Cloud und Microsoft stellen kundenseitige Kohlenstofftools bereit, die Nutzungsdaten mit Emissionsschätzungen verknüpfen. Diese Tools verlagern einen Teil des Berichtsprozesses vom Betreiber auf den Kunden. Sie machen Emissionsinformationen auch neben Cloud-Verbrauchsdaten sichtbar. Im Markt für Kohlenstoffmanagement in Rechenzentren kann diese Verbindung die Kundenbindung unterstützen und Cloud-Dienste für Kunden mit Offenlegungspflichten differenzieren.
Colocation-Betreiber müssen Mietern detaillierte Energie- und Emissionsinformationen bereitstellen, da Mieter wichtige Berichtspflichten behalten. Ihre Daten müssen ausreichend glaubwürdig sein, um in die Scope-2- und Scope-3-Aufzeichnungen des Mieters eingetragen zu werden. Unternehmens- und Edge-Einrichtungen befinden sich in einer anderen Position, da ihre Infrastruktur möglicherweise älter und weniger umfassend gemessen ist. Sie können auch über begrenzte Budgets für spezialisierte Nachhaltigkeitssysteme verfügen. Das iMasons Climate Accord arbeitet auf gemeinsame Kohlenstoffmessungspraktiken für Betreiber digitaler Infrastruktur hin. Offene Ansätze könnten die technische Hürde für kleinere Einrichtungen senken, die prüfungssichere Daten anstreben. Dies schafft eine Chance für Anbieter, Standardberichterstattung mit einfacher Integration in gemischte Infrastrukturumgebungen zu kombinieren.
Geografische Analyse
Nordamerika
Nordamerika machte im Jahr 2026 40,63 % des globalen Marktes für Kohlenstoffmanagement in Rechenzentren aus. Die Region weist die höchste Konzentration an Hyperscale-Infrastruktur und eine große Basis an Unternehmenskäufern im Bereich Nachhaltigkeit auf. Das kalifornische Gesetz SB-253 verpflichtet betroffene Unternehmen ab 2026 zur Erstellung von Scope-1- und Scope-2-Offenlegungen sowie ab 2027 zur Erstellung von Scope-3-Offenlegungen. Der vorgeschlagene Clean Cloud Act signalisiert auch einen stärkeren politischen Fokus auf Rechenzentrumsemissionen und Stromverbrauch. Diese Vorschriften erhöhen die Nachfrage nach Aufzeichnungen, die über Einrichtungen, Lieferanten und Kundenkonten hinweg konsistent sind. Die Vereinigten Staaten bleiben ein wichtiger Standort für Cloud-Kapazitäten, was Kohlenstofftools für Kunden kommerziell relevant macht. Kanada bietet in Wasserkraftprovinzen kohlenstoffärmere Stromoptionen, aber Betreiber mit grenzüberschreitenden Beständen müssen dennoch Hardware- und Lieferantenemissionen berücksichtigen. Regulatorischer Einfluss und die Sorgfaltspflicht der Kunden unterstützen die Einführung prüfungssicherer Plattformen in der gesamten Region.
Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,58 % wachsen. Die regionale Rechenzentrums-Stromkapazität wird voraussichtlich von 16 GW im Jahr 2025 auf 70 GW bis 2030 ansteigen. Diese Expansion erhöht die Notwendigkeit, Stromemissionen zu messen, während neue Kapazitäten entwickelt werden. Die Abhängigkeit von fossilen Brennstoffen im Stromnetz bleibt in mehreren großen Märkten ein strukturelles Problem. Der ASEAN-Leitfaden für nachhaltige Rechenzentren identifiziert Energieeffizienz, Integration erneuerbarer Energien und standardisierte Berichterstattung als wichtige regionale Prioritäten. Singapurs Digital Infrastructure Bill führte verbindliche Effizienz- und Sauberenergieanforderungen für größere Einrichtungen ein, während Malaysia saubere Energie für neue Rechenzentren vorschreibt und China Ziele für erneuerbare Energien für den Sektor festgelegt hat. Kohlenstoffverfolgung, Bilanzierung erneuerbarer Energien und Verifizierungsdienste können Betreibern helfen, auf diese Anforderungen zu reagieren. Der asiatisch-pazifische Raum ist daher eine bedeutende Chance für Cloud-basierte Tools, die unter verschiedenen Netzbedingungen und regulatorischen Rahmenbedingungen funktionieren können.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über eine ausgereifte Compliance-Nachfrage aufgrund der CSRD-Berichterstattung und des ESRS E1, die Scope-1-, Scope-2- und Scope-3-Informationen in die Nachhaltigkeitsberichterstattung für betroffene Unternehmen einbeziehen. Die überarbeitete Energieeffizienzrichtlinie schreibt auch eine jährliche Energie- und Nachhaltigkeitsberichterstattung von großen Rechenzentren vor. Maßnahmen der Europäischen Union zu Energieleistungskennzeichnungen fügen eine öffentliche Rechenschaftspflicht für berichtende Einrichtungen hinzu.[2] Südamerika befindet sich noch in einem früheren Stadium der Einführung, obwohl multinationale Betreiber ihre globalen Berichtsmethoden auf brasilianische Operationen ausweiten können, bevor lokale Vorschriften dies erfordern. Der Nahe Osten und Afrika bauen Kapazitäten in Saudi-Arabien und den Vereinigten Arabischen Emiraten aus, wo nationale Netto-Null-Pläne den Einsatz erneuerbarer Energien rund um neue Infrastrukturhubs unterstützen. Hohe Netzemissionsintensität und ungleicher Zugang zu erneuerbaren Energien in einigen Märkten können den Wert der Kohlenstoffbuchhaltung und -verifizierung erhöhen. Diese gemischten Geografien erfordern Tools, die lokale Strombedingungen widerspiegeln und gleichzeitig gemeinsame Berichtsmethoden für multinationale Betreiber aufrechterhalten. Dies schafft eine praktische Rolle für Anbieter im Markt für Kohlenstoffmanagement in Rechenzentren mit flexiblen Rahmenwerken, regionalem Datenmanagement und etablierten Compliance-Zuordnungen.
Wettbewerbslandschaft
Marktkonzentration
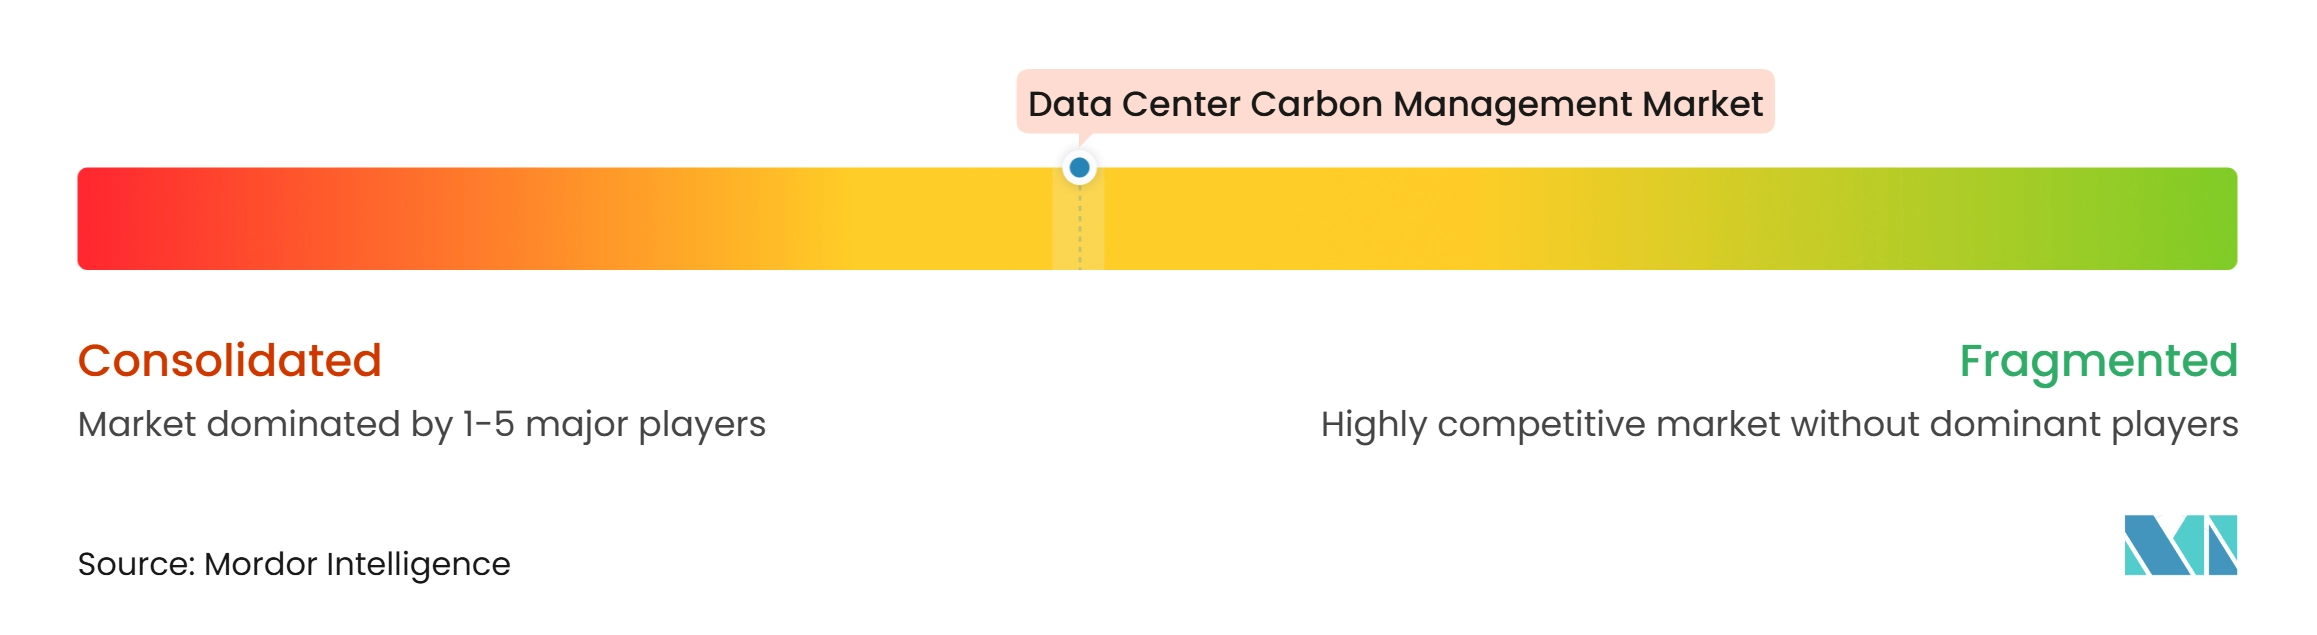
Der Markt für Kohlenstoffmanagement in Rechenzentren weist eine moderate Konzentration auf, da die Führungsposition auf Spezialisten für Kohlenstoffbuchhaltung, Anbieter von Unternehmensplattformen und Unternehmen für industrielles Energiemanagement verteilt ist. Reine Anbieter umfassen Watershed, Persefoni, Normative, Greenly, Sweep und Sphera. Sie konkurrieren auf der Grundlage von Berechnungsqualität, Prüfungsbereitschaft und Scope-3-Automatisierung. SAP, Microsoft, IBM und Salesforce integrieren Kohlenstofffunktionen in Unternehmenssoftware, die Kunden bereits nutzen. Schneider Electric, Siemens, Eaton und ABB können auf Ausrüstungs- und Energietelemetrie zurückgreifen, um operative Emissionsdaten zu erstellen. Dies schafft verschiedene Marktzugangswege, die Nachhaltigkeitsteams, Finanzen, Beschaffung, Technik und Einrichtungsbetrieb umfassen. Kein einzelner Anbieter kontrolliert jeden Teil des Workflows, insbesondere dort, wo Lieferanten-, Cloud-Dienst- und physische Ausrüstungsdaten kombiniert werden müssen.
Wettbewerbsstrategien konzentrieren sich zunehmend auf die Reduzierung manueller Datenarbeit und die Einbettung von Kohlenstoffinformationen in Betriebssysteme. Watershed führte im Jahr 2025 und 2026 KI-gestützte Funktionen zur Erfassung von Stromrechnungen und zur Scope-3-Zuordnung ein. Microsoft setzte die Verknüpfung von Nachhaltigkeitsdaten mit Dynamics-365-Prozessen fort, einschließlich Beschaffungs- und Finanzworkflows.[3] OUTSCALE startete im November 2025 einen souveränen Cloud-Kohlenstoff-Fußabdruck-Dienst mit detaillierten Konto-, Dienst- und Emissionsquellenansichten. Diese Schritte spiegeln die Notwendigkeit wider, Emissionsdaten in alltäglichen Technologie-, Beschaffungs- und Cloud-Entscheidungen nutzbar zu machen. Der Markt für Kohlenstoffmanagement in Rechenzentren hängt auch von der Berichtsausrichtung mit dem Treibhausgasprotokoll, ISO 14064, CSRD und ESRS E1 ab. Anbieter, die Berechnungen und Quelldaten klar dokumentieren können, haben einen Vorteil in formellen Beschaffungsprozessen.
Die OCP- und iMasons-Spezifikation zur Offenlegung von verkörpertem Kohlenstoff hebt einen offenen Bereich in der KI-Arbeitslast- und verkörperten Scope-3-Messung hervor. Dieser Bereich bleibt schwierig, da Betreiber Informationen von Geräteherstellern, Baulieferanten, Energiesystemen und Cloud-Diensten benötigen. Cloud-native Tools, die Kostenmanagement und Kohlenstoffmessung kombinieren, versuchen auch, Ingenieurteams statt nur Nachhaltigkeitsfunktionen zu erreichen. Partnerschaften mit Verifizierungsanbietern, Beratern und Datenlieferanten können die Qualität dieser Angebote verbessern. Etablierte Unternehmens- und Industrielieferanten profitieren von bestehenden Kundenbeziehungen und breitem Datenzugang. Spezialisten können sich durch Benutzerfreundlichkeit, schnellere Automatisierung und tiefere Scope-3-Workflows differenzieren. Der Wettbewerb im Markt für Kohlenstoffmanagement in Rechenzentren wird voraussichtlich aktiv bleiben, da Kunden sowohl glaubwürdige Berichte als auch praktische Tools zur Emissionsreduzierung benötigen.
Branchenführer im Bereich Kohlenstoffmanagement in Rechenzentren
-
Schneider Electric
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Salesforce, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kohlenstoffmanagement in Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- Salesforce, Inc.
- Watershed Technology, Inc.
- Persefoni AI, Inc.
- Sweep SAS
- Greenly SAS
- Plan A Sustainable Technologies GmbH
- Normative AB
- Sphera Solutions, Inc.
- SAP SE
- International Business Machines Corporation
- Microsoft Corporation
- Salesforce, Inc.
- South Pole Group AG
- ClimatePartner GmbH
- 3Degrees Group, Inc.
- CarbonChain Ltd.
- The Carbon Trust
- DNV AS
- ERM Worldwide Group Limited
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Accenture plc
- Infosys Limited
Neueste Industrielle Entwicklungen in Markt für Kohlenstoffmanagement in Rechenzentren
- November 2026: Microsoft integrierte den Sustainability Manager in das Dynamics-365-ERP-Portfolio, benannte ihn in Dynamics 365 Sustainability um und führte eine Green-Ledger-Ansicht ein, die Kohlenstoffdaten mit finanziellen und operativen Beschaffungsprozessen verknüpft. Dieser Schritt positioniert die Kohlenstoffbuchhaltung als zentrale ERP-Infrastruktur für Rechenzentrumsbetreiber und nicht als eigenständiges Nachhaltigkeitstool, und es wird erwartet, dass er die Einführung im Unternehmensbereich beschleunigt, indem die Emissionsverfolgung in bereits auf Dynamics 365 laufende Beschaffungsworkflows eingebettet wird.
- Oktober 2026: Die Europäische Kommission veröffentlichte eine Verordnung im Rahmen der überarbeiteten Energieeffizienzrichtlinie, die eine von der Europäischen Union verwaltete Datenbank für die Energieleistung von Rechenzentren einrichtet, mit jährlichen Kennzeichnungen für Einrichtungen, die gemäß der Delegierten Verordnung (EU) 2024/1364 berichten, und die ab dem 15. August eines jeden Jahres gültig sind. Die in allen offiziellen EU-Sprachen verfügbaren öffentlichen Kennzeichnungen führen eine obligatorische Transparenzebene für Rechenzentrumsbetreiber in den EU-Mitgliedstaaten ein und erweitern direkt den Compliance-Umfang für Plattformen zur Kohlenstoffmessung und -berichterstattung.
- November 2025: OUTSCALE, eine Marke von Dassault Systèmes, startete Carbon Footprint, einen souveränen Cloud-Dienst, der IT- und CSR-Teams ermöglicht, den geschätzten Kohlenstoff-Fußabdruck von Cloud-Diensten zu messen und zu verwalten, integriert in seine SecNumCloud-3.2-qualifizierte Plattform. Der Dienst bietet Aufschlüsselungen auf Konto-, Dienst- und Emissionsquellenebene und adressiert die wachsende Nachfrage nach Transparenz des Kohlenstoff-Fußabdrucks bei Unternehmens-Cloud-Nutzern, die unter CSRD und anderen obligatorischen Offenlegungsrahmen tätig sind.
- Oktober 2025: Die Open Compute Project Foundation und das iMasons Climate Accord stellten gemeinsam die Embodied Carbon Disclosure, OCP Base Specification vor, das erste standardisierte Rahmenwerk für die Berichterstattung über verkörperten Kohlenstoff von Rechenzentrumsausrüstung und -materialien. Die Spezifikation, die mit Beiträgen von Google, Meta, Microsoft und Schneider Electric entwickelt wurde, zielt auf die Offenlegung von Scope-3-Lieferkettenkohlenstoff ab und harmonisiert Berichtspraktiken im gesamten Ökosystem der digitalen Infrastruktur, wobei ein Carbon Disclosure Ready-Erkennungssymbol für den OCP Marketplace geplant ist.
Globaler Berichtsumfang des Marktes für Kohlenstoffmanagement in Rechenzentren
Der Markt für Kohlenstoffmanagement in Rechenzentren umfasst das Spektrum an Softwarelösungen, digitalen Plattformen, Technologien und professionellen Dienstleistungen, die zur Messung, Überwachung, Berichterstattung, Verwaltung und Reduzierung von Treibhausgas- (THG-) Emissionen im Zusammenhang mit dem Betrieb und der Infrastruktur von Rechenzentren konzipiert sind.
Der Bericht zum Markt für Kohlenstoffmanagement in Rechenzentren ist segmentiert nach Lösungstyp (Software für Kohlenstoffbuchhaltung und Emissionsmessung, Plattformen zur Emissionsüberwachung und -analyse, Kohlenstoffreduktionsplanung und -optimierung, Verwaltung von Kohlenstoffgutschriften und -kompensationen, Lösungen zur Kohlenstoffabscheidung und dauerhaften Speicherung sowie Kohlenstoffberatungs-, Verifizierungs- und Assurance-Dienste), Emissionsumfang (Scope-1-Emissionen, Scope-2-Emissionen und Scope-3-Emissionen), Bereitstellungsmodell (Cloud-basierte Plattformen, On-Premises-Plattformen und Hybridplattformen), Servicetyp (Kohlenstoffbuchhaltungs- und Berichtsdienste, Emissionsprüfung und -verifizierung, Dekarbonisierungsstrategie und -beratung, Beschaffung und Verwaltung von Kohlenstoffgutschriften sowie Implementierung von Kohlenstoffreduktionsprogrammen), Hauptanwendung (Emissionsmessung und -offenlegung, Kohlenstoffreduktionsplanung, Verfolgung erneuerbarer Energien und Stromemissionen, Management von Lieferkettenemissionen, Management von Kohlenstoffkompensationen und -abscheidungen sowie Überwachung von Netto-Null-Zielen), Rechenzentrumskapazität (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Millionen Tonnen) angegeben.
Segmentierungsübersicht
| Software für Kohlenstoffbuchhaltung und Emissionsmessung |
| Plattformen zur Emissionsüberwachung und -berichterstattung |
| Kohlenstoffreduktionsplanung und -optimierung |
| Verwaltung von Kohlenstoffgutschriften und -kompensationen |
| Lösungen zur Kohlenstoffabscheidung und dauerhaften Speicherung |
| Kohlenstoffberatungs-, Verifizierungs- und Assurance-Dienste |
| Scope-1-Emissionen |
| Scope-2-Emissionen |
| Scope-3-Emissionen |
| Cloud-basierte Plattformen |
| On-Premises-Plattformen |
| Hybridplattformen |
| Kohlenstoffbuchhaltungs- und Berichtsdienste |
| Emissionsprüfung und -verifizierung |
| Dekarbonisierungsstrategie und -beratung |
| Beschaffung und Verwaltung von Kohlenstoffgutschriften |
| Implementierung von Kohlenstoffreduktionsprogrammen |
| Emissionsmessung und -offenlegung |
| Kohlenstoffreduktionsplanung |
| Verfolgung erneuerbarer Energien und Stromemissionen |
| Management von Lieferkettenemissionen |
| Management von Kohlenstoffkompensationen und -abscheidungen |
| Überwachung von Netto-Null-Zielen |
| Kleine Rechenzentren |
| Mittelgroße Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Lösungstyp | Software für Kohlenstoffbuchhaltung und Emissionsmessung | |
| Plattformen zur Emissionsüberwachung und -berichterstattung | ||
| Kohlenstoffreduktionsplanung und -optimierung | ||
| Verwaltung von Kohlenstoffgutschriften und -kompensationen | ||
| Lösungen zur Kohlenstoffabscheidung und dauerhaften Speicherung | ||
| Kohlenstoffberatungs-, Verifizierungs- und Assurance-Dienste | ||
| Nach Emissionsumfang | Scope-1-Emissionen | |
| Scope-2-Emissionen | ||
| Scope-3-Emissionen | ||
| Nach Bereitstellungsmodell | Cloud-basierte Plattformen | |
| On-Premises-Plattformen | ||
| Hybridplattformen | ||
| Nach Servicetyp | Kohlenstoffbuchhaltungs- und Berichtsdienste | |
| Emissionsprüfung und -verifizierung | ||
| Dekarbonisierungsstrategie und -beratung | ||
| Beschaffung und Verwaltung von Kohlenstoffgutschriften | ||
| Implementierung von Kohlenstoffreduktionsprogrammen | ||
| Nach Hauptanwendung | Emissionsmessung und -offenlegung | |
| Kohlenstoffreduktionsplanung | ||
| Verfolgung erneuerbarer Energien und Stromemissionen | ||
| Management von Lieferkettenemissionen | ||
| Management von Kohlenstoffkompensationen und -abscheidungen | ||
| Überwachung von Netto-Null-Zielen | ||
| Nach Rechenzentrumskapazität | Kleine Rechenzentren | |
| Mittelgroße Rechenzentren | ||
| Große Rechenzentren | ||
| Hyperscale-Rechenzentren | ||
| Nach Rechenzentrumstyp | Colocation-Rechenzentren | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kohlenstoffmanagement in Rechenzentren?
Die Marktgröße für Kohlenstoffmanagement in Rechenzentren beträgt im Jahr 2026 0,96 Milliarden USD und wird bis 2032 voraussichtlich 2,96 Milliarden USD bei einer CAGR von 19,59 % erreichen.
Was treibt die Einführung von Lösungen für Kohlenstoffmanagement in Rechenzentren voran?
Der Markt für Kohlenstoffmanagement in Rechenzentren wird durch Emissionsoffenlegungsregeln, Stromnachfrage, Netto-Null-Verpflichtungen und Kundenanfragen nach verifizierten Kohlenstoffinformationen unterstützt.
Welcher Lösungstyp hat den größten Anteil?
Software für Kohlenstoffbuchhaltung und Emissionsmessung hielt im Jahr 2026 einen Anteil von 34,38 %, da Betreiber eine Ausgangsbasis für Berichterstattungs- und Reduktionsprogramme benötigen.
Warum wird die Scope-3-Messung für Rechenzentren immer wichtiger?
Hardware, Baumaterialien, Logistik und ausgelagerte Dienste können einen wesentlichen Teil der Lebenszyklusemissionen ausmachen, insbesondere dort, wo der Strom kohlenstoffarm ist.
Welches Bereitstellungsmodell wird am häufigsten für die Kohlenstoffbuchhaltung verwendet?
Cloud-basierte Plattformen hielten im Jahr 2026 einen Anteil von 73,44 %, da sie sich mit Anbieterkonten verbinden, Emissionsfaktoren aktualisieren und den lokalen Technologiebedarf senken können.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 20,58 % wachsen, da die Kapazitäten zunehmen und Betreiber auf Netzemissionen und aufkommende Compliance-Anforderungen reagieren.