
データセンターカーボンマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.21 十億米ドル |
| 市場規模 (2032) | 2.96 十億米ドル |
| 成長率 (2027 - 2032) | 19.59 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
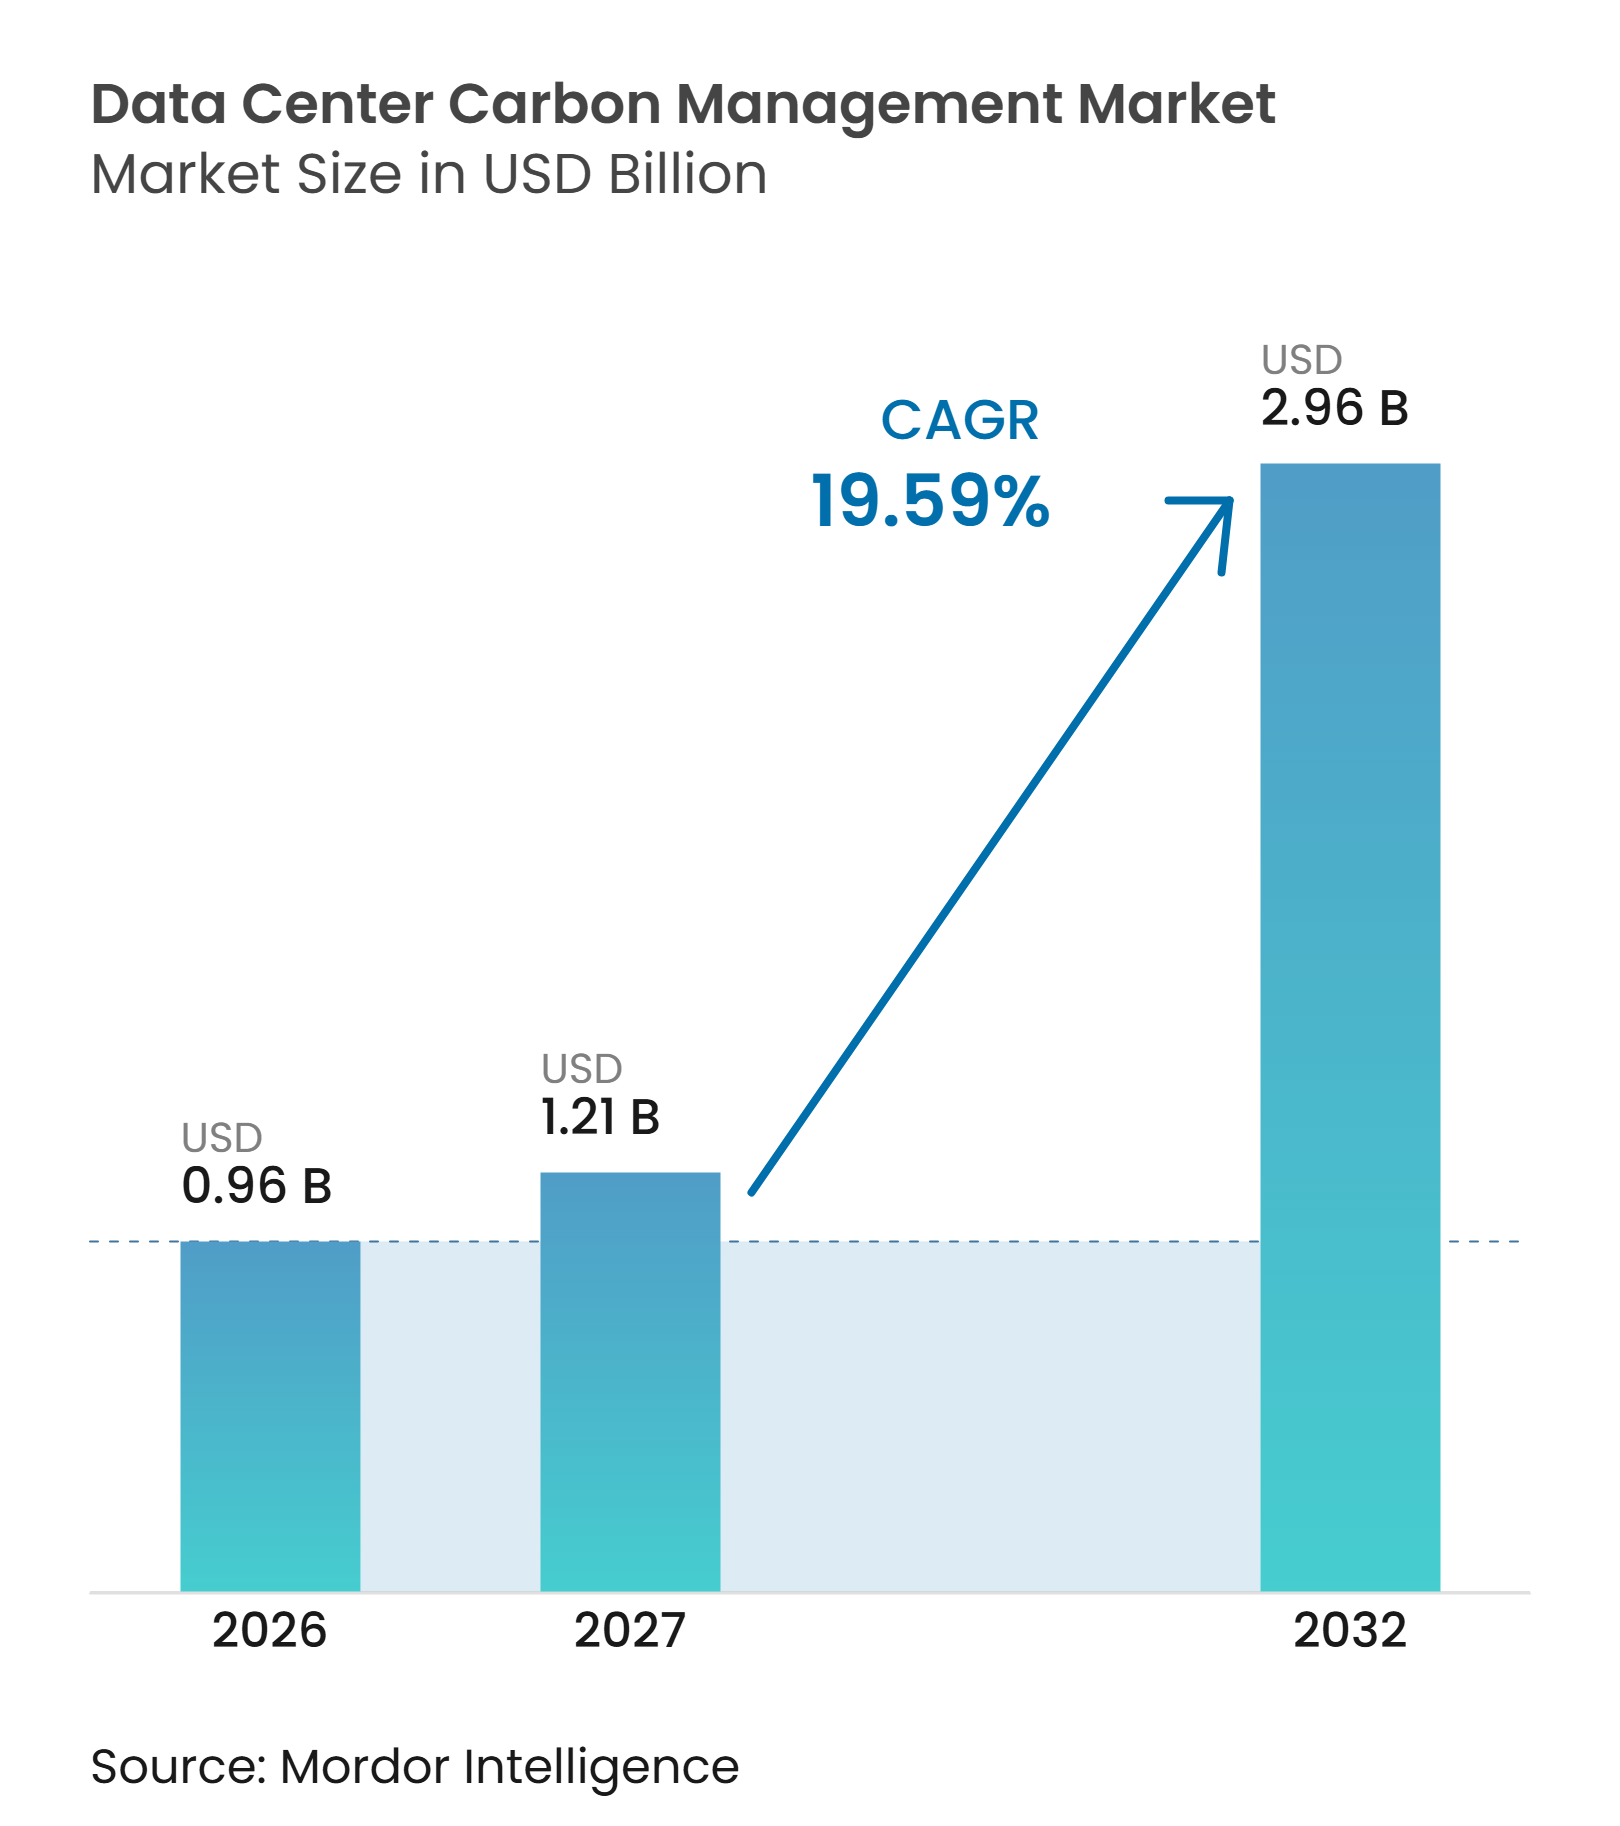
Mordor Intelligenceによるデータセンターカーボンマネジメント市場分析
データセンターカーボンマネジメント市場規模は2026年に0.96 ビリオン 米ドルと評価され、2027年の1.21 ビリオン 米ドルから2032年には2.96 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは19.59%です。管理下の排出量は2026年に2億8,500万トンのCO₂eであり、2027年には3億4,000万トンのCO₂e、2032年には6億2,000万トンのCO₂eに増加すると予測されています。管理排出量よりも価値の増加が速いことは、監査対応の検証、スコープ3データ、および恒久的なカーボン除去管理に対する需要の高まりを示しています。開示義務、電力使用量の増加、および排出量情報に関する顧客からの要求が、カーボンマネジメントをサステナビリティの取り組みから業務上の要件へと移行させています。プロバイダーは、カーボンデータをクラウドアカウントエネルギーテレメトリー、調達記録、および顧客レポートツールと連携させることで対応しています。これらの状況は、データセンターカーボンマネジメント市場におけるソフトウェア、マネージドサービス、検証、および削減プログラムへの支出を支えています。
主要レポートのポイント
- ソリューションタイプ別では、カーボンアカウンティングおよび排出量測定ソフトウェアが2026年のデータセンターカーボンマネジメント市場シェアの34.38%を占め、カーボン除去および恒久的貯留ソリューションは2032年にかけて20.79%のCAGRで拡大すると予測されています。
- 排出スコープ別では、スコープ2が2026年に49.21%のシェアを占め、スコープ3は2032年にかけて20.19%のCAGRで拡大すると予測されています。
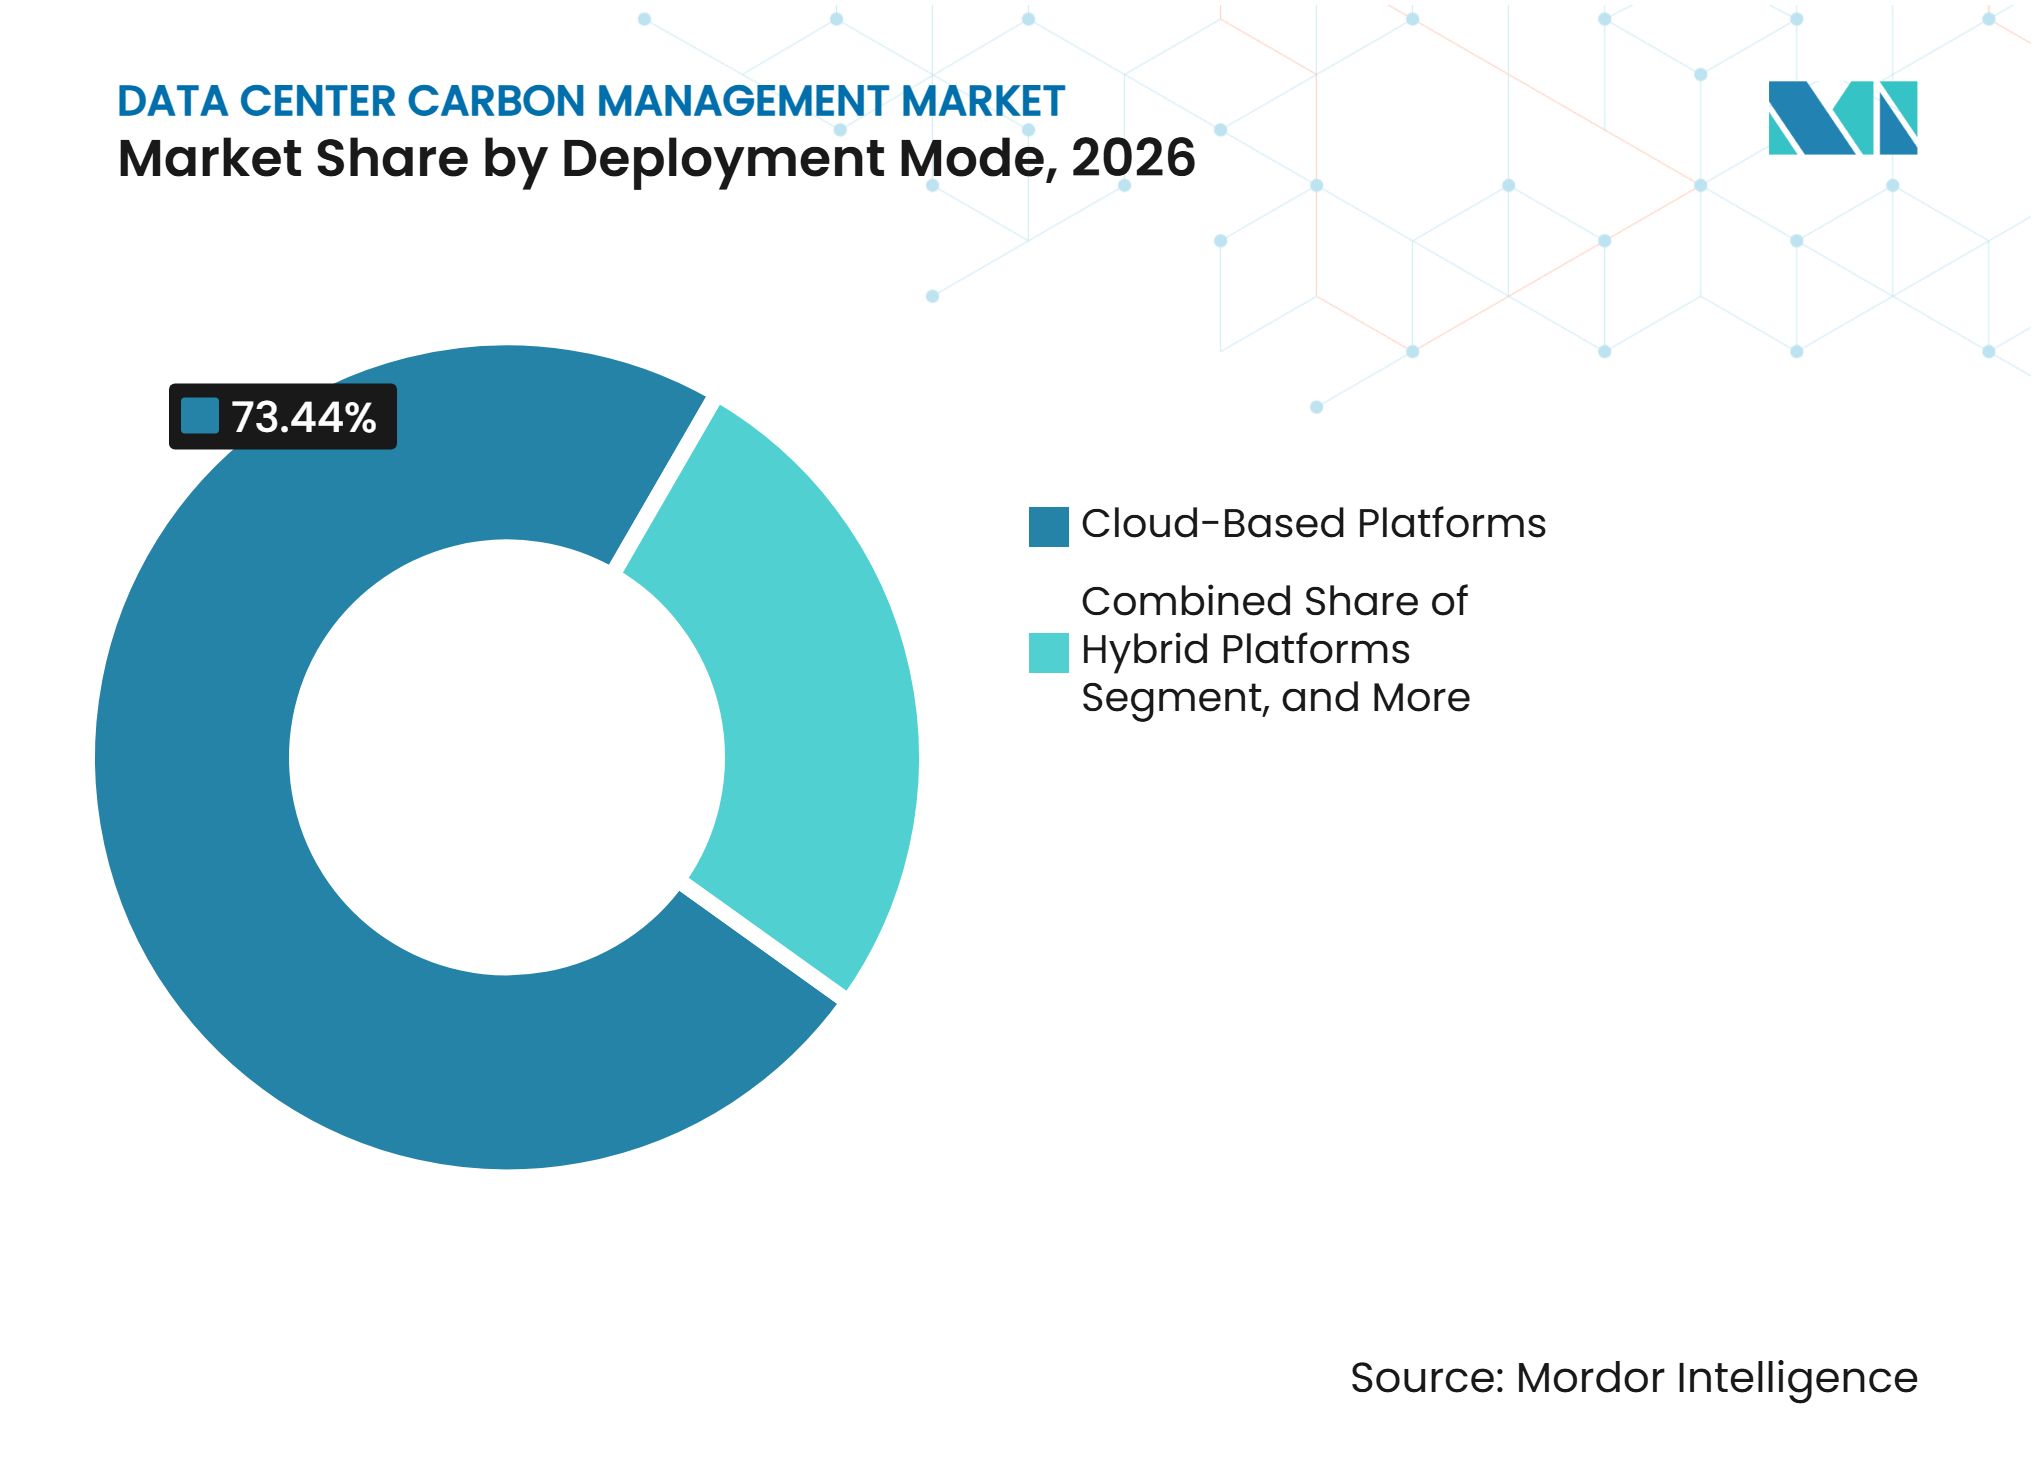
- デプロイメントモデル別では、クラウドベースプラットフォームが2026年に73.44%のシェアを占め、2032年にかけて20.17%のCAGRで拡大すると予測されています。
- サービスタイプ別では、カーボンアカウンティングおよびレポーティングサービスが2026年に30.21%のシェアを占め、カーボン削減プログラムの実施は2032年にかけて20.56%のCAGRで拡大すると予測されています。
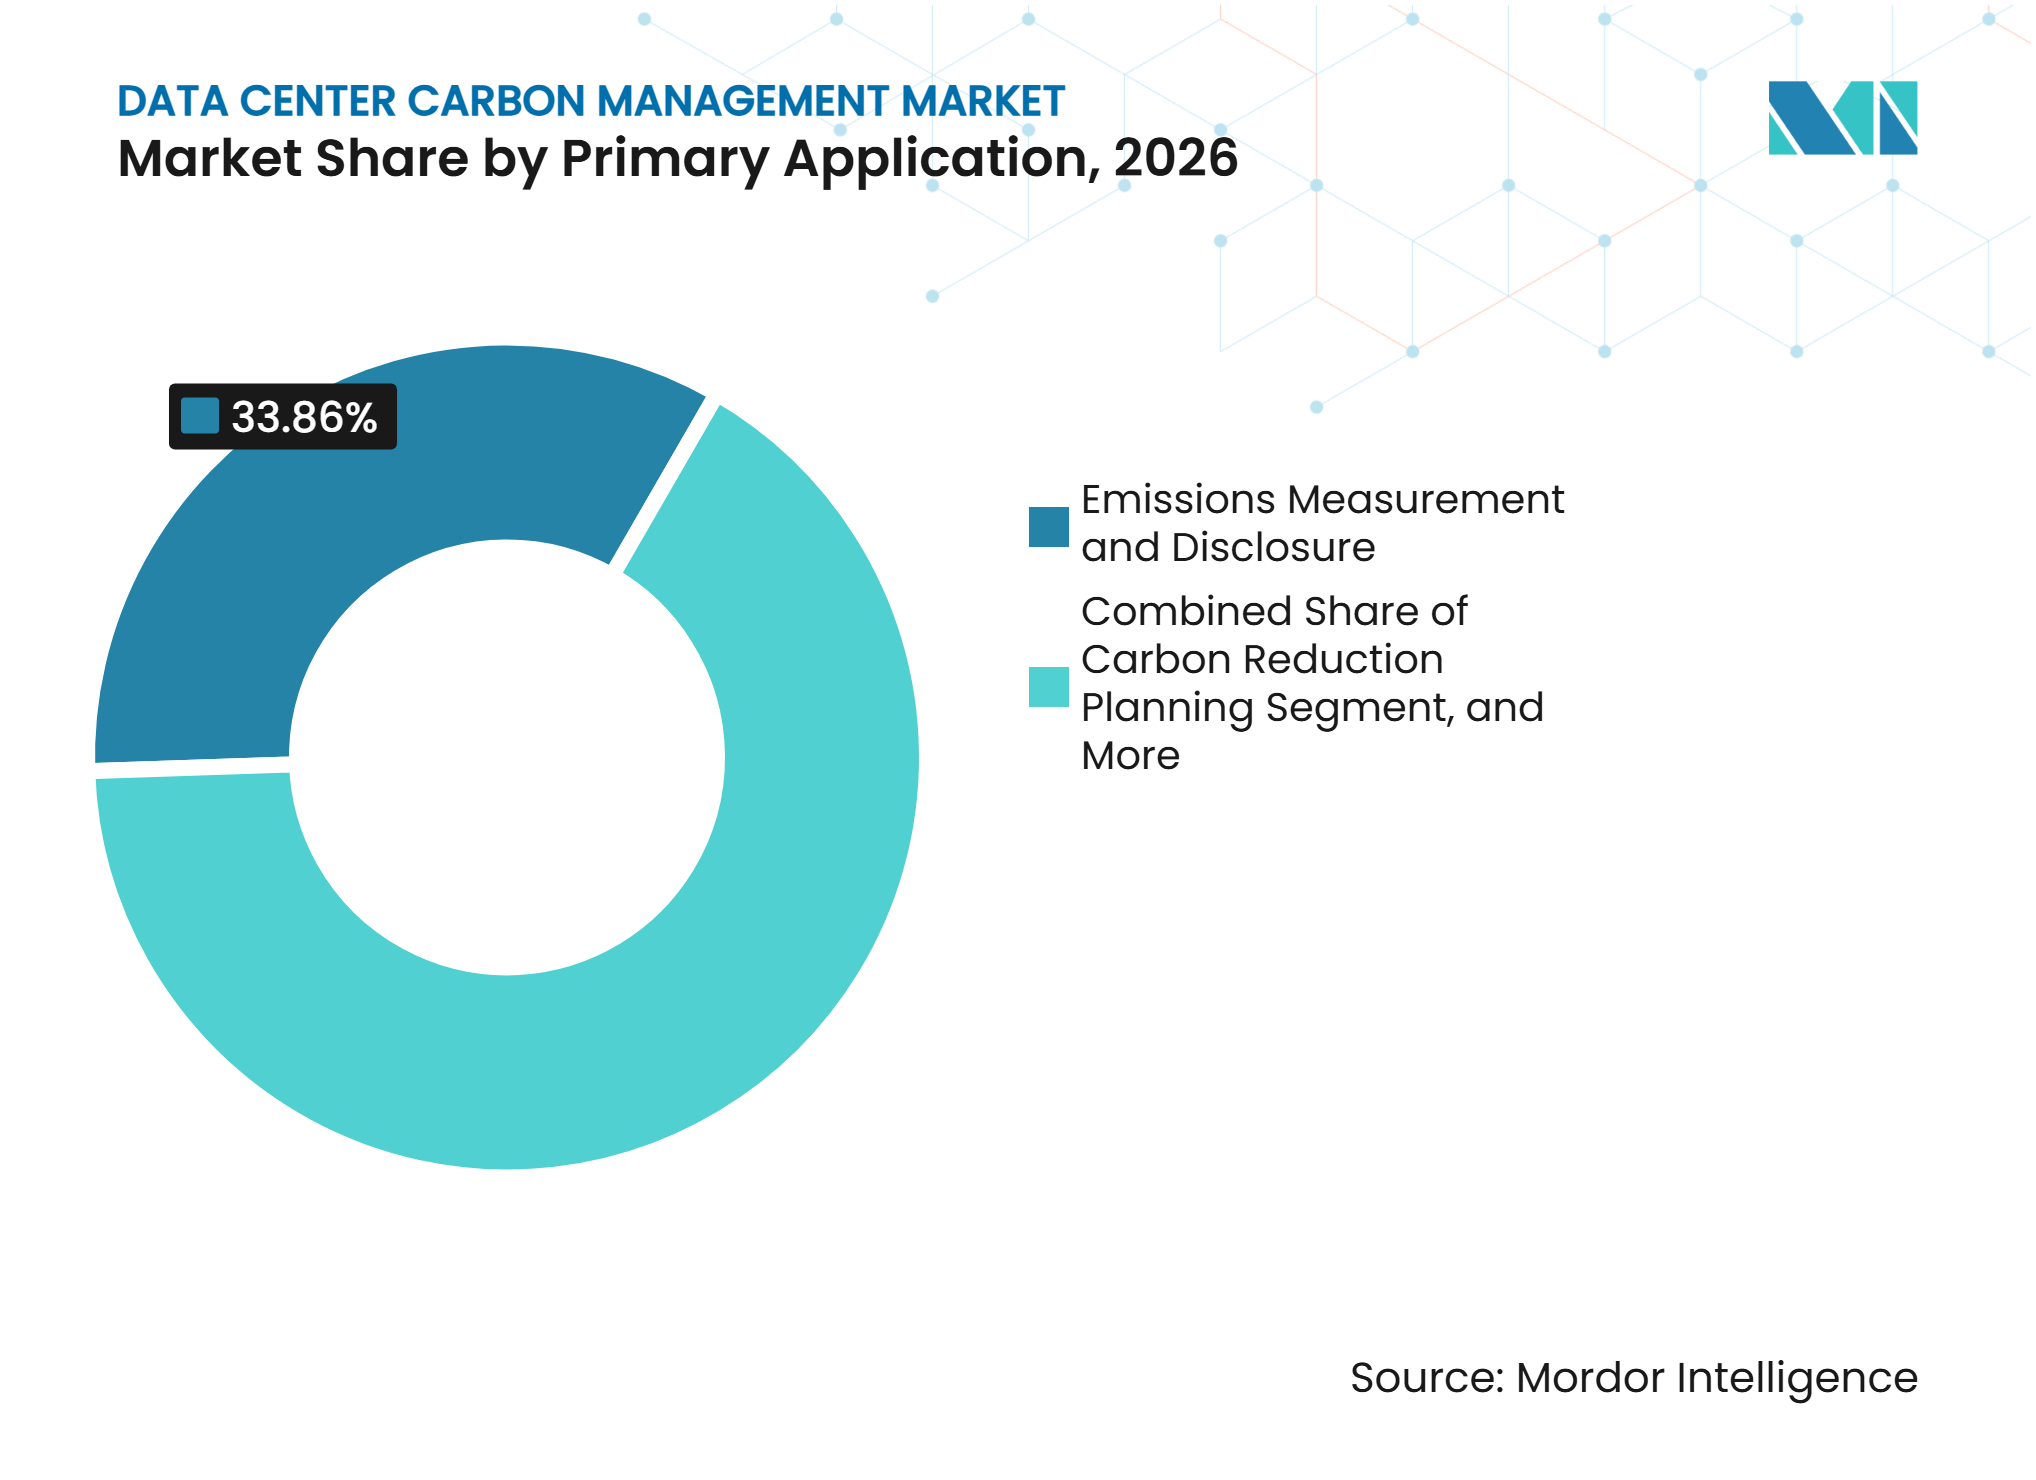
- 主要アプリケーション別では、排出量測定および開示がデータセンターカーボンマネジメント市場において2026年に33.86%のシェアを占め、再生可能エネルギーおよび電力排出量追跡は2032年にかけて20.74%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に44.79%のシェアを占め、2032年にかけて20.34%のCAGRで拡大すると予測されています。
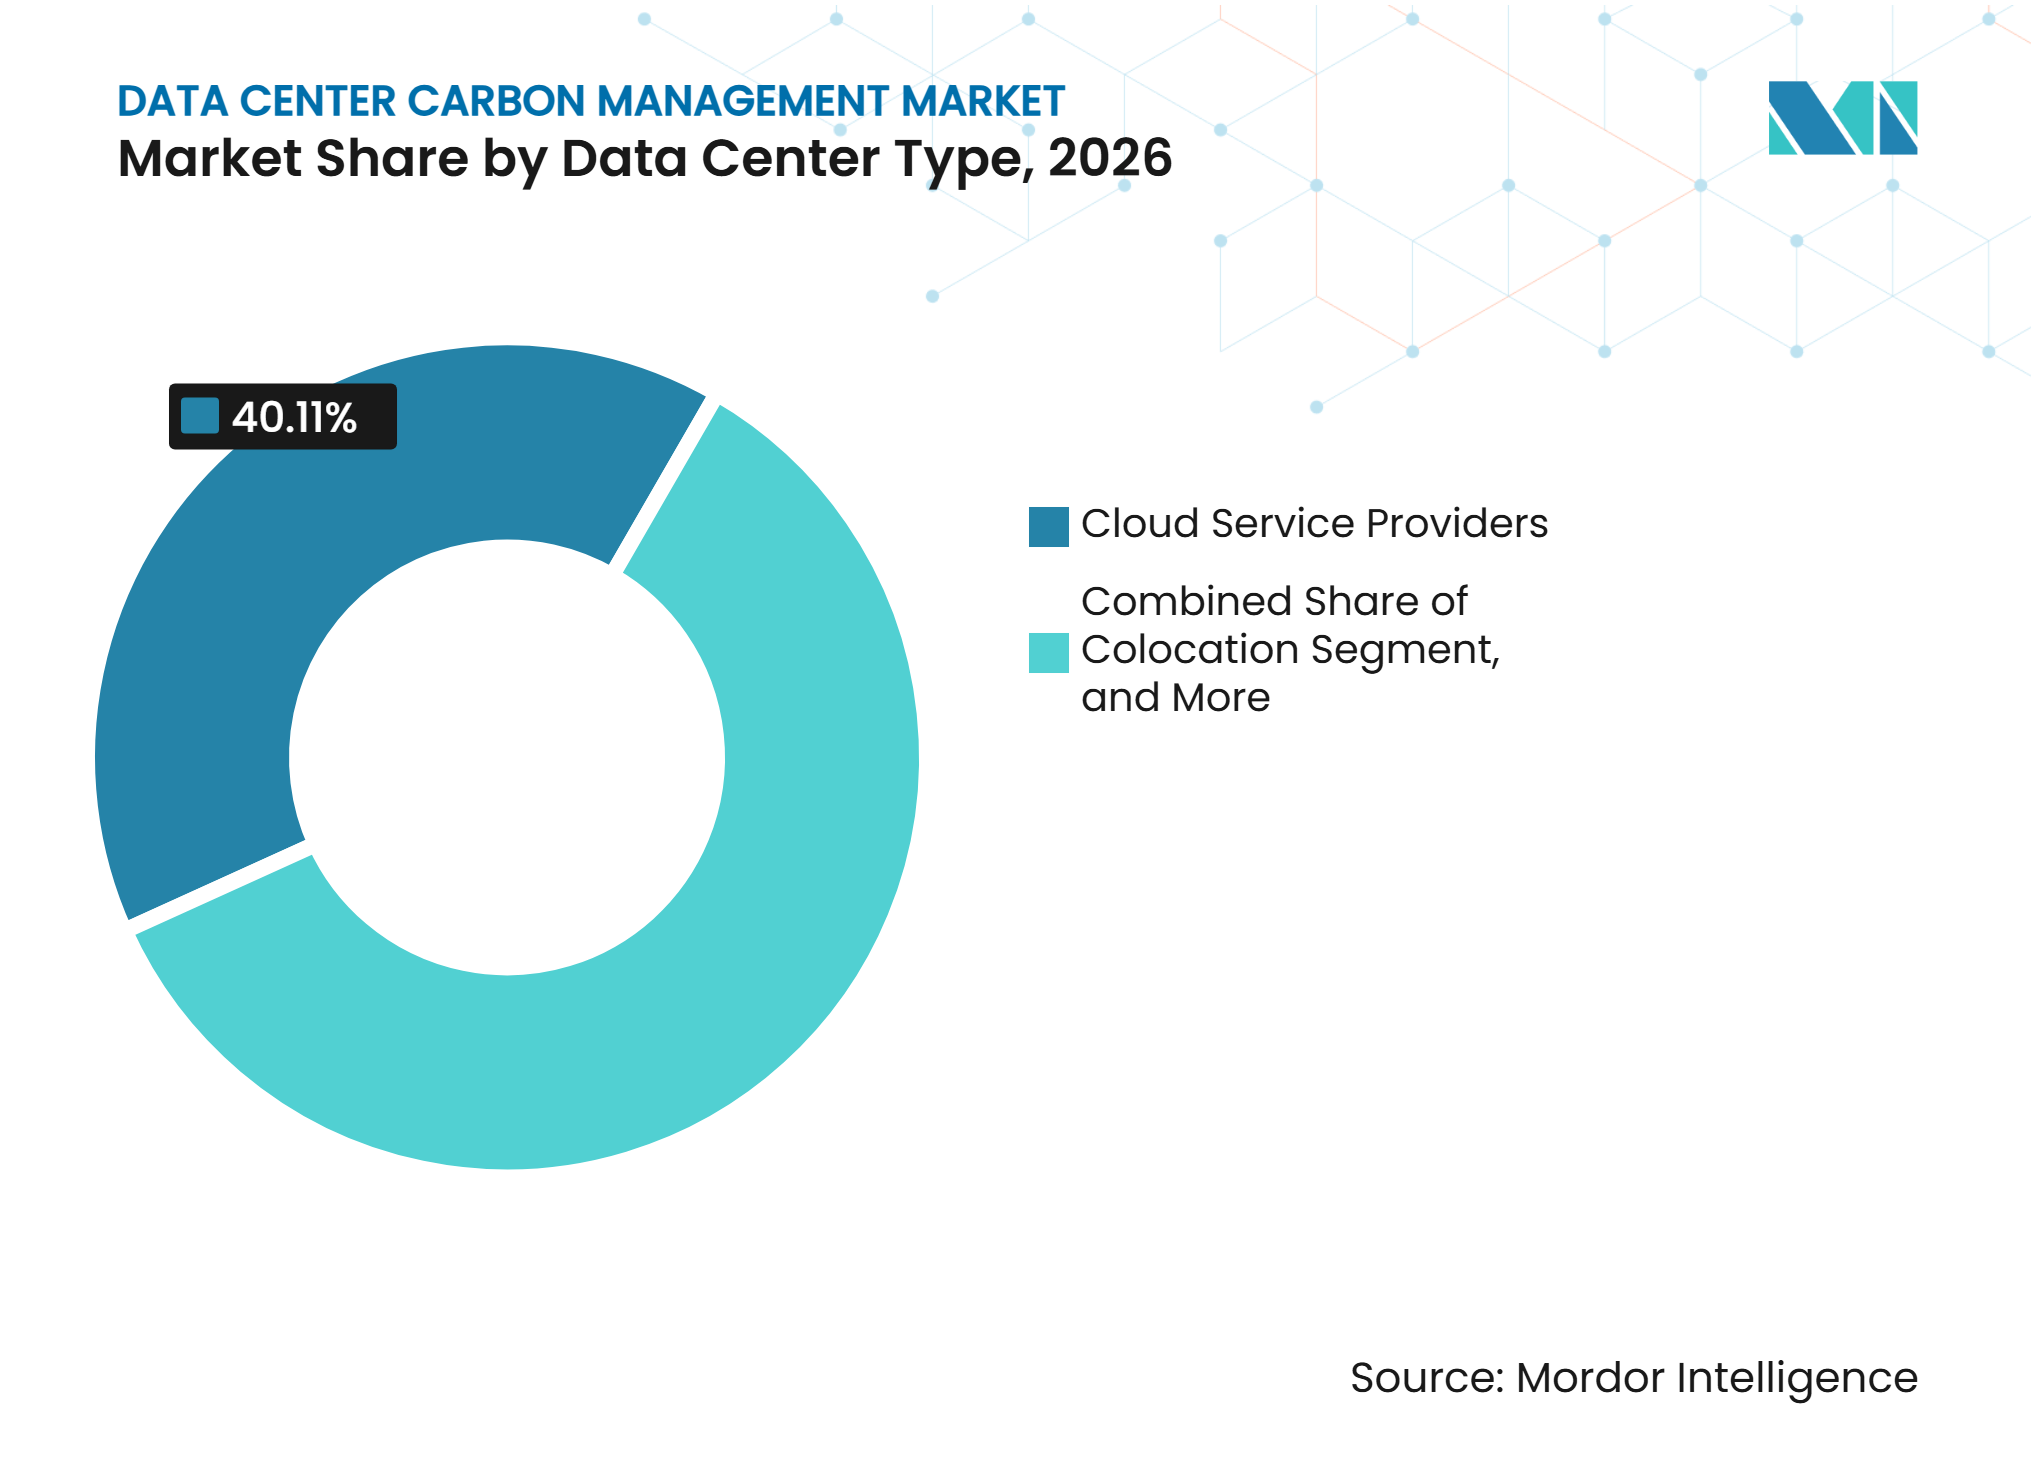
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に40.11%のシェアを占め、2032年にかけて20.28%のCAGRで拡大すると予測されています。
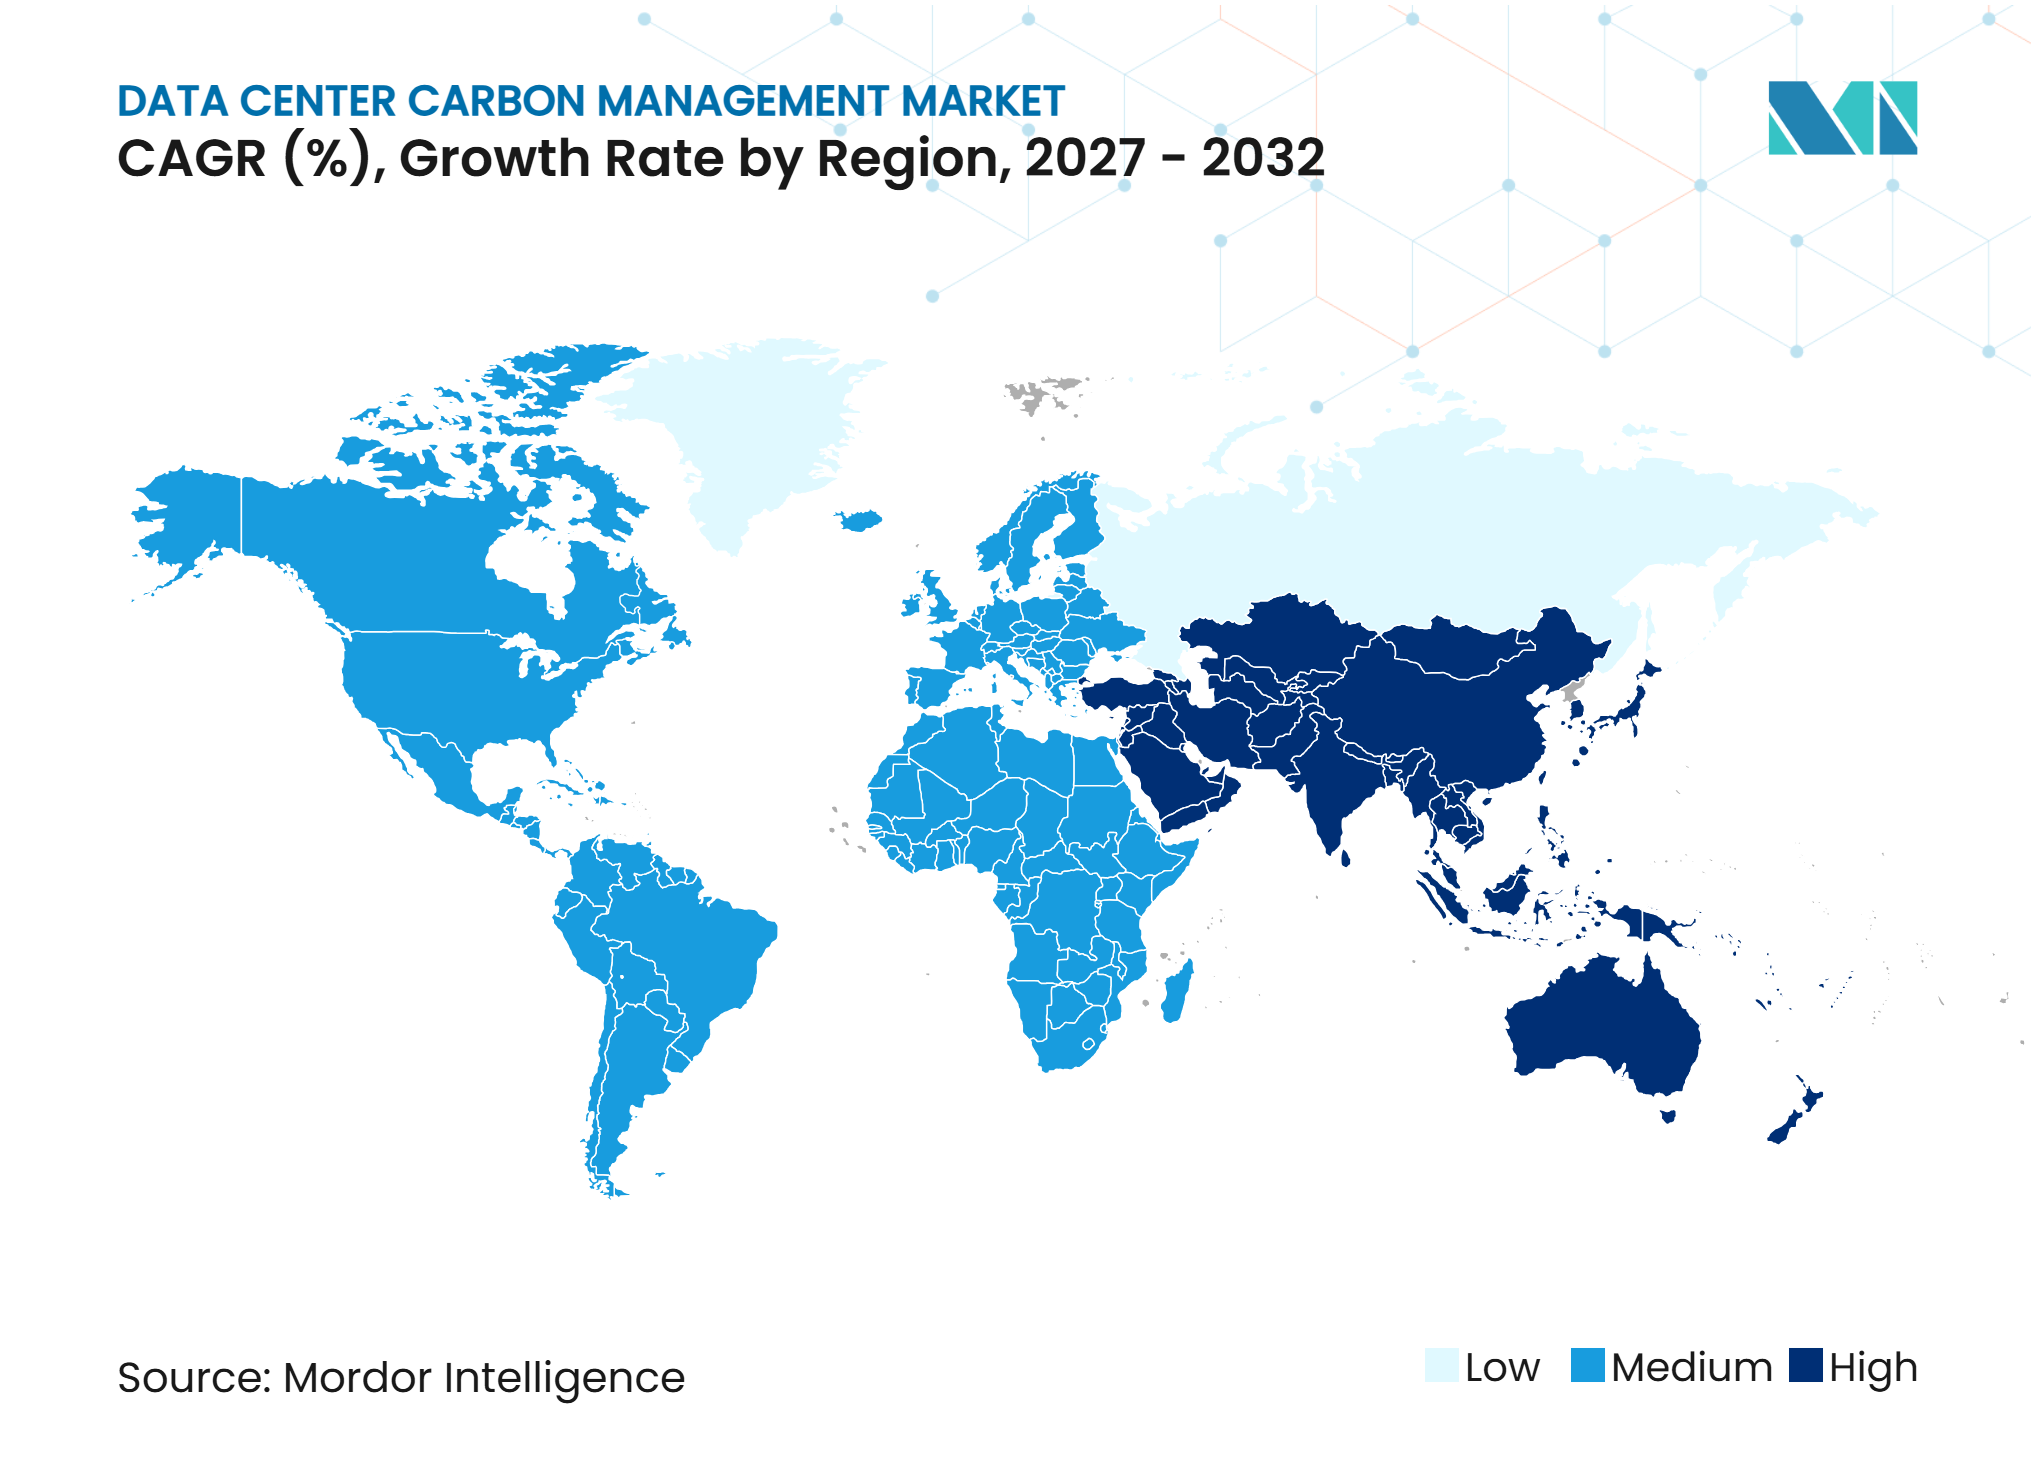
- 地域別では、北米が2026年に40.63%のシェアを占め、アジア太平洋地域は2032年にかけて20.58%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のネットゼロおよび脱炭素化へのコミットメント | +4.5% | 北米および欧州に早期集中するグローバル | 長期(4年以上) |
| 電力消費の増加と関連する排出量 | +3.9% | 特に北米およびアジア太平洋地域中核のグローバル | 中期(2~4年) |
| 排出量開示およびサステナビリティ報告要件の拡大 | +3.5% | 欧州および北米、アジア太平洋地域への波及あり | 中期(2~4年) |
| カーボンアカウンティングおよび排出量モニタリングプラットフォームへの需要 | +3.0% | グローバル | 短期(2年以内) |
| サプライチェーン全体におけるスコープ3排出量への関心の高まり | +2.0% | 欧州および北米に早期利益があるグローバル | 中期(2~4年) |
| AIワークロードの成長と時間・場所ベースのカーボン最適化の必要性 | +1.8% | 北米およびアジア太平洋地域の中核市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のネットゼロおよび脱炭素化へのコミットメント
ハイパースケールおよびコロケーションオペレーターは、年次および中間マイルストーンで検証済みの排出記録を必要とする義務へとネットゼロの誓約を転換しています。AWSは、The Climate Pledgeを通じて2040年までにグローバル事業全体でネットゼロカーボン排出を達成することを約束しており、データセンターの効率化、サプライチェーンへの関与、およびカーボン除去調達を対象としています。NTT Global Data Centersは、2030年までにスコープ1およびスコープ2排出量のネットゼロ、2040年までにバリューチェーンのネットゼロを目標とし、測定された進捗報告によって支えられています。[1] これらのコミットメントはオペレーターを超えて広がっています。なぜなら、クラウド顧客は自社の報告のために排出量データをますます要求しているからです。Metaも、2021年のベースラインから2031年までにスコープ1およびスコープ2排出量を42%削減し、2026年までにサプライヤーの3分の2が科学的根拠に基づく目標を設定できるようにすることを計画しています。したがって、データセンターカーボンマネジメント市場は、複数のクラウドおよびサイトからの情報を単一のレポートに統合するプラットフォームを優遇します。
電力消費の増加と関連する排出量
データセンターからの電力需要は2025年に大幅に増加し、AIワークロードは電力が消費される時間と場所の重要性を高めました。国際エネルギー機関は、グローバルなデータセンターの電力消費量がベースケースで2024年の水準の2倍以上となる2030年までに945 TWhに達すると予測しています。施設のカーボンプロファイルは、エネルギー効率だけでなく、ワークロードが実行される時点のグリッド状況にますます依存するようになっています。研究によると、再生可能電力が豊富な時にAIワークロードをスケジューリングすることで、再生可能エネルギーの普及率が高いグリッドでは排出量を10%削減できることが示されています。カーボン集約型グリッドのオペレーターは、より広い排出量の差を測定し、顧客や規制当局に説明する必要があります。これにより、場所ベースの排出係数、グリッド対応スケジューリング、および継続的な電力モニタリングがデータセンターカーボンマネジメント市場全体でより重要になっています。
排出量開示およびサステナビリティ報告要件の拡大
報告要件は、複数の管轄区域にわたって審査可能な記録に対するより即時的な需要を生み出しています。カリフォルニア州SB-253は、州内で事業を行う対象企業に対して、2026年からスコープ1およびスコープ2の報告、2027年からスコープ3の開示を義務付けています。2025年のClean Cloud Act(クリーンクラウド法)案は、100 kWを超える容量のデータセンターに対して、環境保護庁が管理する排出基準と手数料を設けることを提案しています。欧州では、改正エネルギー効率指令が大規模データセンターにエネルギーおよびサステナビリティ情報の報告を義務付けており、欧州委員会は2026年に年次エネルギーパフォーマンスラベルの措置を公表しました。複数の規則の対象となる組織は、地域ごとに別々のレポートではなく、一貫した監査可能な記録を必要としています。ESRS E1、GHGプロトコル、およびカリフォルニア州の報告スケジュールに沿ったテンプレートを持つベンダーは、これらの購入者をより適切にサポートできる立場にあります。
カーボンアカウンティングおよび排出量モニタリングプラットフォームへの需要
カーボンアカウンティングプラットフォームは、オペレーターがリアルタイムのデータ取り込み、排出係数マッピング、および文書化された監査証跡を必要とする場所で不可欠になっています。2025年10月、Open Compute Project FoundationとiMasons Climate Accordは、データセンター機器および材料に関するEmbodied Carbon Disclosure(体現炭素開示)、OCP基本仕様を発表しました。このフレームワークは、サーバー、冷却機器、建設材料、およびその他のスコープ3インプットに関するデータを要求するための共通の方法をオペレーターに提供します。また、一般的な推定値よりもサプライヤーレベルの一次データの重要性を強調しています。Watershedは2025年および2026年中にAI支援のユーティリティ請求書取り込みおよびスコープ3マッピング機能を追加し、排出量収集における手作業を削減しました。報告が定期的な開示から業務データへと移行するにつれて、データセンターカーボンマネジメント市場は、測定を電力、調達、および機器に関する意思決定と結びつけるプラットフォームを優遇する可能性が高いです。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散型データセンター運営における排出量測定の複雑さ | -2.0% | グローバル | 中期(2~4年) |
| 排出量会計手法とデータ可用性の不一致 | -1.7% | グローバル | 長期(4年以上) |
| サプライヤーおよびスコープ3排出量データ収集の困難さ | -1.4% | アジア太平洋地域および南米で最も深刻なグローバル | 中期(2~4年) |
| カーボン測定、報告、および検証のコスト | -1.1% | 中小規模のデータセンターオペレーターにとって最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分散型データセンター運営における排出量測定の複雑さ
コロケーション、クラウド、およびエッジ施設を持つオペレーターは、異なるインフラストラクチャ資産にわたって比較可能なデータを収集することに困難を抱えています。単一のポートフォリオが複数の電力サプライヤー、電力使用効率の方法、および再生可能エネルギー証書の廃棄慣行を使用する場合があります。2025年の査読済み研究では、主要なハイパースケーラーがAI固有の電力消費量や個々のデータセンターレベルでの場所ベースのスコープ2排出量を報告していないことが判明しました。この詳細の欠如は、統合されたカーボンアカウントの品質を制限します。この問題は、継承された資産に不完全な計量または欠落した排出係数記録がある場合、買収後にさらに困難になる可能性があります。評価とオンボーディングの期間が長くなると、購入者がサービスの必要性を認めている場合でも、プラットフォームの展開が遅れる可能性があります。
排出量会計手法とデータ可用性の不一致
データセンターオペレーターは、市場ベースおよび場所ベースのスコープ2会計、排出係数、および運用境界に対して依然として異なるアプローチを使用しています。その結果、類似した施設が実質的に異なる結果を報告する可能性があります。iMasons Climate Accord成熟度モデルは、調和された開示のための自発的な構造を提供していますが、その採用は地域によって不均一なままです。欧州のサステナビリティ報告要件の変更も、どのレベルの詳細が必要であり続けるかを評価している企業に不確実性を加えています。購入者は、監査人が受け入れる報告基準を評価する間、決定を遅らせる可能性があります。これらの要因は、計算方法を文書化し、ソースデータを保持し、変化するルールに適応する柔軟なプラットフォームにより高い価値をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
ソフトウェアプラットフォームがカーボン測定を支えるカーボンアカウンティングおよび排出量測定ソフトウェアは、2026年のソリューションタイプ別データセンターカーボンマネジメント市場シェアの34.38%を占めました。この地位は、多くのオペレーターが使用するコンプライアンス優先の購買パターンを反映しています。削減を計画したりカーボン除去を管理したりする前に、防御可能なベースラインが必要です。測定ソフトウェアは活動データを収集し、排出係数を適用し、開示アウトプットを準備します。また、電力、冷媒、燃料、およびサプライヤー情報の共通記録をサステナビリティチームに提供します。排出量モニタリングおよびレポーティングプラットフォームは次の重要なカテゴリーを形成しています。これらのツールは、オペレーターが手動で組み立てた定期的なレポートではなく、エネルギーシステムからの継続的な情報を必要とする場合に最も関連性があります。
カーボン除去および恒久的貯留ソリューションは、2027年から2032年にかけて20.79%のCAGRで拡大すると予測されています。これらは、効率化プロジェクトや再生可能エネルギー調達によって排除できない残留排出量に対処します。高品質の除去手段は、デリバリー、恒久性、および検証の慎重な追跡を必要とします。したがって、カーボンクレジットおよびオフセット管理ツールは引き続有用ですが、購入者は購入前にクレジットの品質をますます評価しています。カーボンアドバイザリー、検証、および保証サービスは、計算と文書化をテストすることで基礎となるプロセスをサポートします。OCPおよびiMasonsの開示仕様も、機器および材料の体現排出量への注目を強化しています。データセンターカーボンマネジメント市場は、測定のみの要件から、データ、計画、保証、および排出量アクションを結びつけるより広いワークフローへと移行しています。


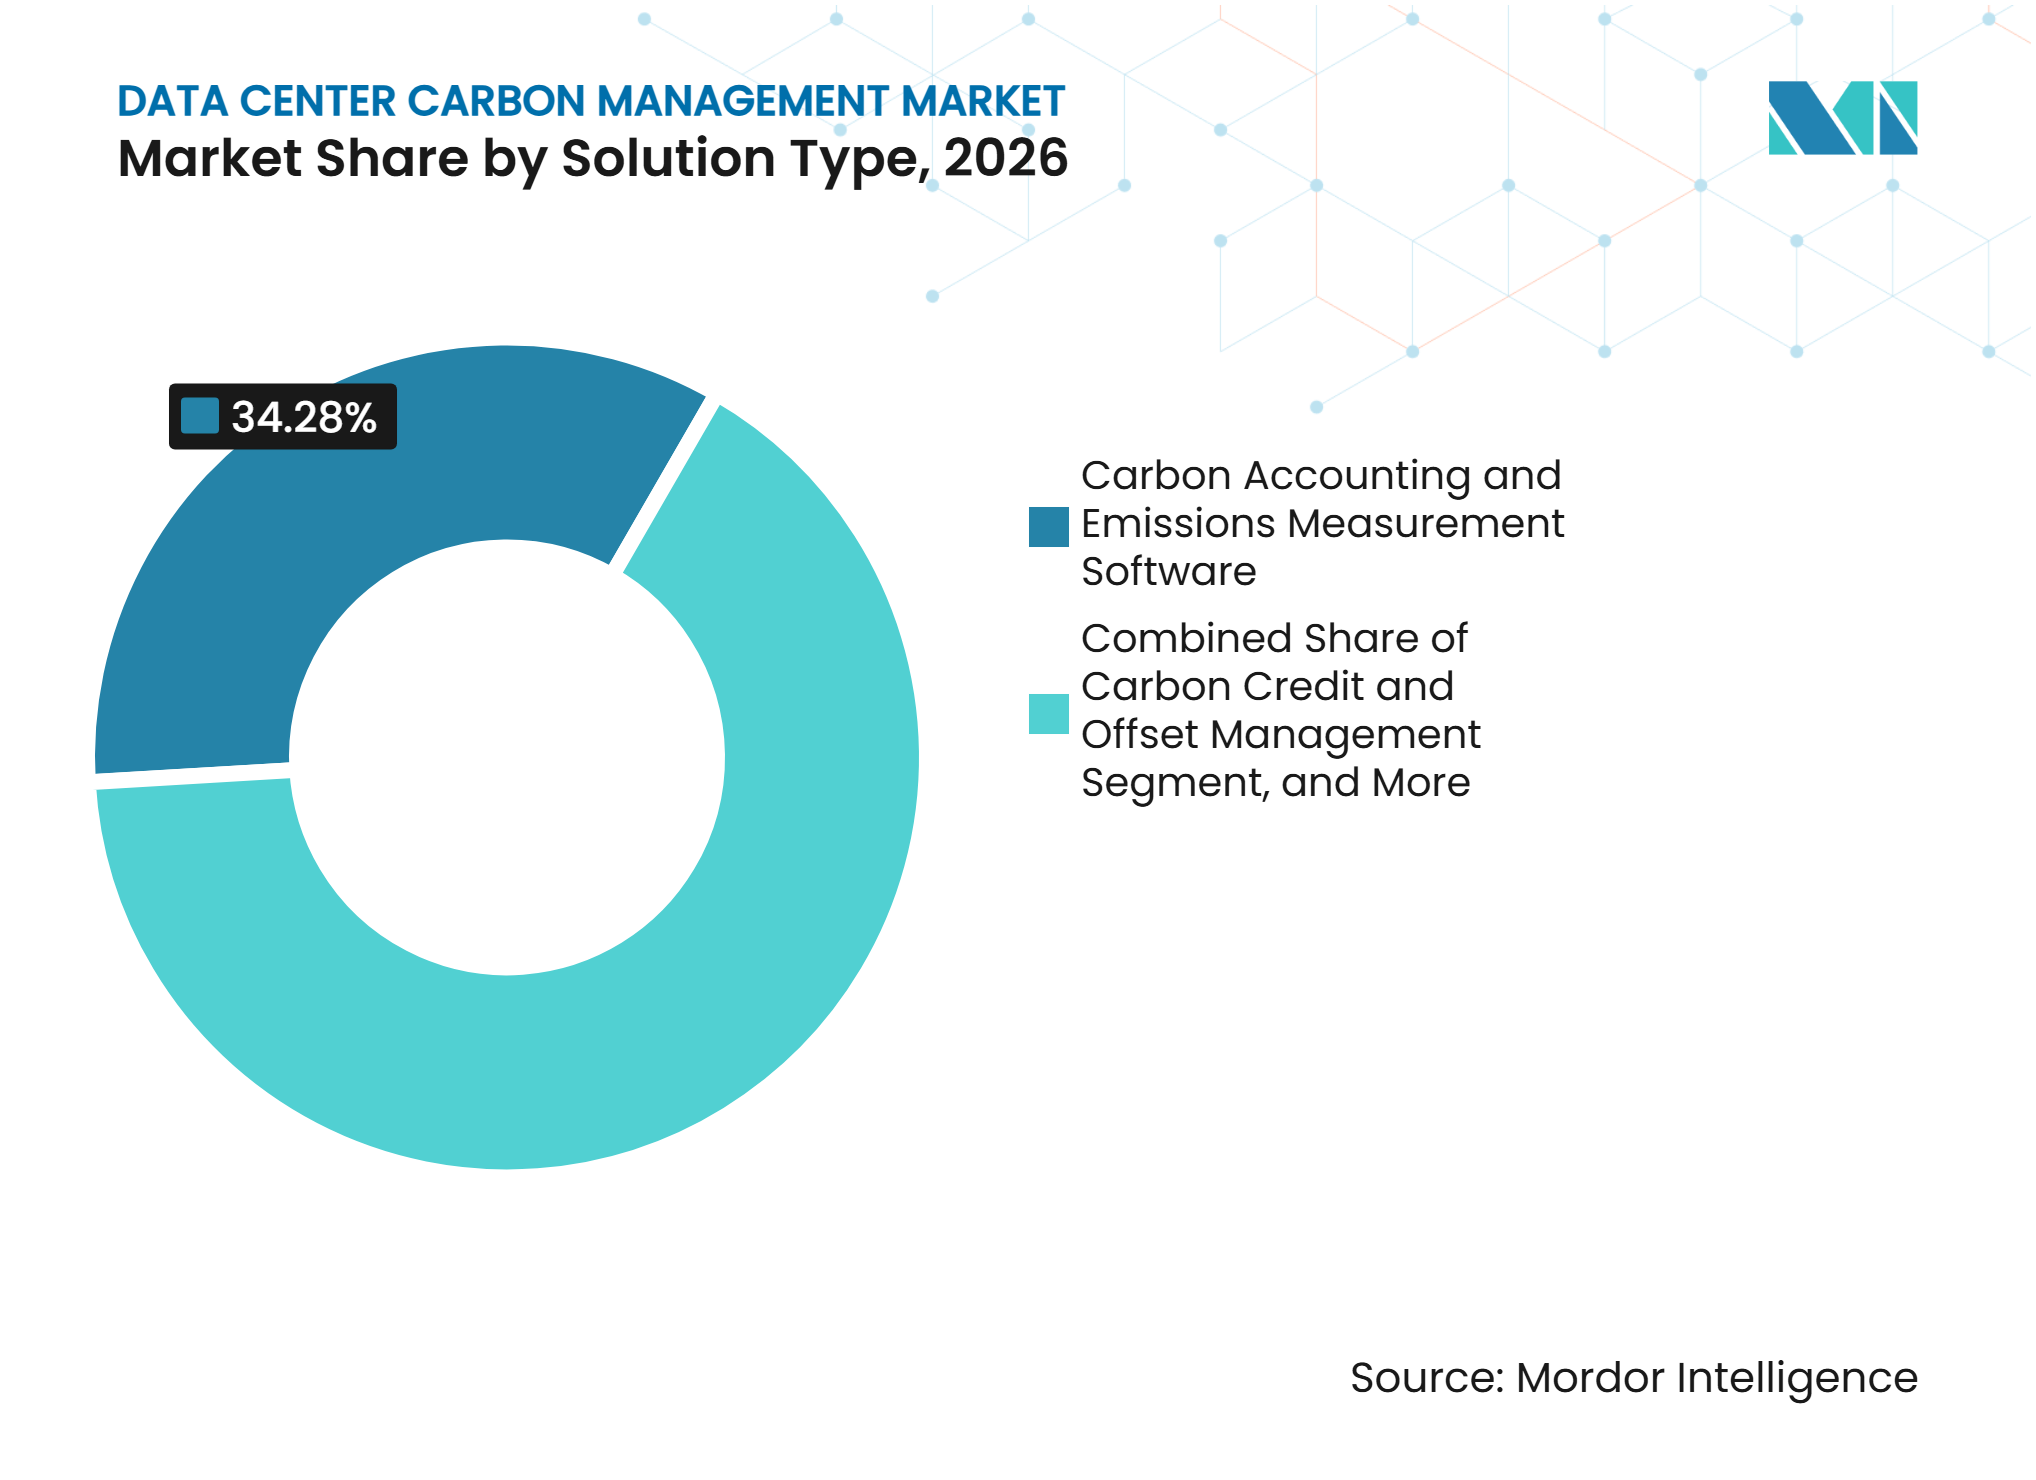
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
排出スコープ別:
スコープ3が開示の複雑さを加速スコープ2は、2026年の排出スコープ別データセンターカーボンマネジメント市場規模の49.21%を占めました。購入電力は、オペレーターの排出プログラムの中で最も確立された部分です。再生可能エネルギー証書と電力購入契約も、スコープ2をバリューチェーン排出量よりも対処しやすくしています。スコープ1は、主にディーゼルバックアップ発電機や冷媒などのソースをカバーするため、依然として小さいです。しかし、これらのソースへの規制上の注目は高まっています。イリノイ州は2026年にSB 0025を制定し、ディーゼル駆動のデータセンターバックアップ発電機に環境保護庁ティア4ファイナル基準を満たすことを義務付けました。これにより、施設資産データをカーボン記録と結びつける強い理由が生まれます。
スコープ3は、2027年から2032年にかけて20.19%のCAGRで拡大すると予測されています。ハードウェア製造、建設材料、物流、およびアウトソーシングサービスがこのカテゴリーの中心です。ICEF持続可能なデータセンターロードマップは、施設が主に低炭素電力を使用する場合、体現排出量がライフタイム排出量の40%を超える可能性があると述べています。AWSは、ITハードウェア、建物、および非IT機器に関連する体現炭素カテゴリーを含めるようにCustomer Carbon Footprint Toolの方法論を拡張しました。ESRS E1も移行計画におけるスコープ3情報の関連性を高めています。オペレーターは、この情報を使用可能にするために、サプライヤーアンケート、機器レベルの開示、および明確な配分方法を必要としています。これらの要件により、スコープ3はデータセンターカーボンマネジメント産業においてより困難ではあるが、ますます重要な領域となっています。
デプロイメントモデル別:
クラウドデプロイメントがプラットフォーム採用を牽引クラウドベースプラットフォームは、2026年のデプロイメントモデルセグメントの73.44%のシェアを占め、2032年にかけて20.17%のCAGRで拡大すると予測されています。クラウドデリバリーにより、ソフトウェアプロバイダーはローカルシステムのアップグレードなしに排出係数と報告テンプレートを更新きます。また、クラウドプロバイダーアカウント、エネルギーシステム、および請求記録に直接接続することもできます。これにより、カーボンアカウンティングに参入するオペレーターの内部技術負担が軽減されます。OUTSCALEは2025年11月に、クラウドユーザー向けのアカウントレベル、サービスレベル、および排出源情報を含むCarbon Footprintサービスを開始しました。このようなツールは、カーボン情報がクラウドサービス体験の一部になりつつあることを示しています。データセンターカーボンマネジメント市場は、測定が別のプロジェクトとして扱われるのではなく、既存の運用システムに組み込まれている場合に恩恵を受けます。
オンプレミスプラットフォームは、データレジデンシー、機密ワークロード、または厳格な接続ポリシーがクラウドの使用を制限する場合に引き続き関連性があります。これらのシステムはデータ処理に対する直接的な制御を提供できますが、より多くのローカルメンテナンスが必要になる場合があります。ハイブリッドモデルは、オンサイトの計量とクラウドベースの分析およびレポーティングを組み合わせます。これらは、組織がレガシー施設とマルチクラウドデプロイメントを単一のアカウント内で統合するのに役立ちます。Watershedは2025年8月に欧州のデータレジデンシー機能を一般提供しました。この機能は、オンプレミスアーキテクチャへの完全な回帰を必要とせずにデータ主権のニーズに対応します。クラウドベンダーが地域処理オプションを追加するにつれて、デプロイメントモデル間の区別は、ソフトウェア機能よりもガバナンスのニーズに基づくようになる可能性があります。

サービスタイプ別:
アカウンティングサービスが先導し、実施が地位を確立カーボンアカウンティングおよびレポーティングサービスは、2026年のサービスタイプセグメントの30.21%を占めました。多くの組織は、内部のカーボンアカウンティングチームが不足しているため、最初の報告サイクルにマネージドサービスを選択します。これらのプロバイダーは、データ収集、計算設計、および開示の準備をサポートします。報告フレームワークがより強力な証拠を必要とするにつれて、監査および検証サービスはますます重要になっています。脱炭素化戦略サービスも、オペレーターが効率化投資、再生可能エネルギー調達オプション、および目標設定の経路を特定するのに役立ちます。Rackspace Technologyは2025年7月に、2023年のベースラインから2032年までに50%の排出量削減コミットメントを含む近期およびネットゼロ目標についてScience Based Targets initiativeの承認を受けました。このような目標設定作業は、構造化されたアドバイザリーサポートに明確な役割を生み出します。
カーボン削減プログラムの実施は、2027年から2032年にかけて20.56%のCAGRで拡大すると予測されています。購入者は、測定と計画を超えて、電力購入契約、冷却改修、電力インフラアップグレード、およびカーボン対応ワークロードスケジューリングの実行へと移行しています。実施作業には、報告された排出量と運用上の意思決定との間のリンクが必要です。カーボンクレジット調達および管理サービスは、現在の排出量と近期のコミットメントとのギャップを埋めるのに役立ちます。ISO 14064およびGHGプロトコルの要件は、顧客がサービスアウトプットを認められた方法に照らして確認できることをますます望んでいるため、関連性があります。小規模なオペレーターは、大規模な内部チームを構築するコストを避けるためにマネージドアプローチを使用する場合があります。したがって、データセンターカーボンマネジメント市場は、排出量データを文書化されたアクションに変換するサービスの機会を生み出します。
主要アプリケーション別:
開示が初期採用を促進排出量測定および開示は、2026年の主要アプリケーションセグメントの33.86%を占めました。このシェアは、GHGプロトコル、CSRD、およびカリフォルニア州の報告期待に応える必要性を反映しています。ほとんどのオペレーターは、顧客、投資家、および規制当局が審査できるレポートのベースラインを確立し準備することから始めます。カーボン削減計画は関連するアプリケーションです。なぜなら、ベースラインが確立されると、組織は定量化された経路を必要とするからです。エネルギー効率、機器投資、および再生可能電力調達に関する意思決定をサポートします。サプライチェーン排出量管理は、ハードウェアサプライヤー、物流会社、およびアウトソーシングされたデータセンターサービスをカバーします。体現炭素に関する監査上の質問は、グローバルなサプライチェーンを持つオペレーターにとってこのアプリケーションをより重要にしています。
再生可能エネルギーおよび電力排出量追跡は、2027年から2032年にかけて20.74%のCAGRで拡大すると予測されています。このアプリケーションは、オペレーターが年次再生可能エネルギー調達と各時間および場所で使用される電力のカーボン強度を区別するのに役立ちます。また、再生可能エネルギー出力が変動する地域でのワークロードタイミングに関する意思決定もサポートします。Nature Reviews Clean Technologyの研究では、グリッド統合AIワークロード管理が再生可能エネルギー普及率の高いグリッドで排出量を10%削減できることが判明しました。カーボンオフセットおよび除去管理は、直接削減がすべての排出量に対処できない場合に引き続き関連性があります。ネットゼロ目標モニタリングにより、経営チームは中間マイルストーンに対する進捗を追跡できます。これらのアプリケーションは、データセンターカーボンマネジメント市場が電力運用および調達とより密接に結びついていることを示しています。
データセンター規模別:
ハイパースケールオペレーターが脱炭素化のベンチマークを設定ハイパースケー施設は、2026年のデータセンター規模別データセンターカーボンマネジメント市場シェアの44.79%を占め、2032年にかけて20.34%のCAGRで拡大すると予測されています。その規模は大きな電力とサプライチェーンのフットプリントを生み出し、投資家や企業顧客からのより大きな精査をもたらします。主要なオペレーターは、グローバル資産にわたるスコープ1、スコープ2、およびスコープ3排出量をカバーするカーボン方法論を公表しています。MicrosoftはサステナビリティCapabilityをDynamics 365環境に統合し、カーボンデータを調達および財務ワークフローに近づけました。これにより、カーボンマネジメントは独立したサステナビリティ記録ではなく、運用情報の一部となります。中堅オペレーターは、大規模な顧客契約を求める際に同等の証拠を提供することが期待される場合があります。したがって、ハイパースケールの慣行はデータセンターカーボンマネジメント産業全体の要件に影響を与える可能性があります。
ハイパースケール規模以下の大規模データセンターは、コロケーションテナントの要求と企業開示規則に応じてプログラムを拡大しています。これらは多くの場合、大きな負荷を持ちますが、最大のオペレーターよりも専任のサステナビリティスタッフが少ないです。中小規模の施設は、マネージドサービスプロバイダーやクラウドベースのツールにより依存する場合があります。これらのオペレーターは、よりシンプルなデータ収集と低い実装コストを必要としています。ASEAN持続可能なデータセンター開発ガイドは、新興市場のオペレーターにとってレガシーインフラストラクチャと化石燃料依存グリッドが障害であると特定しています。軽量プラットフォームは、大規模なローカル技術プログラムを必要とせずにこれらのギャップに対処するのに役立ちます。これにより、ベンダーはカーボンマネジメント採用の初期段階にある施設にサービスを提供するルートを得ます。
データセンタータイプ別:
クラウドプロバイダーがカーボンアカウンタビリティプログラムを主導クラウドサービスプロバイダーは、2026年のデータセンタータイプセグメントの40.11%のシェアを占め、2032年にかけて20.28%のCAGRで拡大すると予測されています。顧客はプロバイダーの排出量情報をソーシングおよびレポーティングの意思決定にますます使用しています。これにより、カーボンの透明性が商業的およびコンプライアンス上の要件となります。AWS、Google Cloud、およびMicrosoftは、使用データを排出量推定値にリンクする顧客向けカーボンツールを提供しています。これらのツールは、報告プロセスの一部をオペレーターから顧客へと移行させます。また、クラウド消費データと並んで排出量情報を可視化します。データセンターカーボンマネジメント市場では、この接続が開示義務を持つ顧客のリテンションをサポートし、クラウドサービスを差別化できます。
コロケーションオペレーターは、テナントが重要な報告責任を保持しているため、テナントに詳細なエネルギーおよび排出量情報を提供する必要があります。そのデータは、テナントのスコープ2およびスコープ3記録に入力されるのに十分な信頼性が必要です。エンタープライズおよびエッジ施設は、インフラストラクチャが古く、計量が十分でない場合があるため、異なる立場に直面しています。また、専門的なサステナビリティシステムのための予算が限られている場合もあります。iMasons Climate Accordは、デジタルインフラストラクチャオペレーターのための共通のカーボン測定慣行に向けて取り組んでいます。オープンなアプローチは、監査対応データを求める小規模施設の技術的障壁を下げる可能性があります。これにより、プロバイダーは標準的な報告と混合インフラストラクチャ環境への簡単な統合を組み合わせる機会が生まれます。
地域分析
北米
北米は2026年のグローバルデータセンターカーボンマネジメント市場の40.63%を占めました。この地域には、ハイパースケールインフラストラクチャの最高濃度と企業サステナビリティ購入者の大きな基盤があります。カリフォルニア州SB-253は、対象企業に対して2026年からスコープ1およびスコープ2の開示、2027年からスコープ3の開示を準備することを義務付けています。Clean Cloud Act(クリーンクラウド法)案も、データセンターの排出量と電力使用に対するより強力な政策的焦点を示しています。これらの規則は、施設、サプライヤー、および顧客アカウント全体で一貫した記録への需要を高めます。米国はクラウドキャパシティの主要な場所であり続けており、顧客向けカーボンツールを商業的に関連性のあるものにしています。カナダは水力発電州で低炭素電力オプションを追加していますが、国境をまたぐ資産を持つオペレーターは依然としてハードウェアとサプライヤーの排出量を考慮する必要があります。規制上の影響と顧客のデューデリジェンスが、地域全体での監査対応プラットフォームの採用を支えています。
アジア太平洋
アジア太平洋地域は、2027年から2032年にかけて20.58%のCAGRで拡大すると予測されています。地域のデータセンター電力キャパシティは、2025年の16 GWから2030年までに70 GWに増加すると予測されています。この拡大により、新しいキャパシティが開発される中で電力排出量を測定する必要性が高まります。化石燃料グリッド依存は、いくつかの主要市場で構造的な問題として残っています。ASEANの持続可能なデータセンターガイドは、エネルギー効率、再生可能エネルギー統合、および標準化された報告を主要な地域優先事項として特定しています。シンガポールのデジタルインフラストラクチャ法は大規模施設に対して拘束力のある効率性とクリーンエネルギー要件を導入し、マレーシアは新しいデータセンターにクリーンエネルギーを義務付け、中国はセクターに再生可能エネルギー目標を設定しています。カーボン追跡、再生可能エネルギー会計、および検証サービスは、オペレーターがこれらの要件に対応するのに役立ちます。したがって、アジア太平洋地域は、異なるグリッド条件と規制環境にわたって機能できるクラウドベースのツールにとって重要な機会です。
欧州、南米、中東・アフリカ
欧州は、対象企業のサステナビリティ報告にスコープ1、スコープ2、およびスコープ3情報をもたらすCSRD報告とESRS E1によ、成熟したコンプライアンス需要を持っています。改正エネルギー効率指令も大規模データセンターに年次エネルギーおよびサステナビリティ報告を義務付けています。エネルギーパフォーマンスラベルに関する欧州連合の措置は、報告施設に対する公的説明責任を追加します。[2] 南米は採用の初期段階にありますが、多国籍オペレーターはローカルルールが義務付ける前にブラジルの事業にグローバルな報告方法を拡張できます。中東・アフリカは、国家ネットゼロ計画が新しいインフラストラクチャハブ周辺での再生可能エネルギーの展開を支援するサウジアラビアとアラブ首長国連邦でキャパシティを追加しています。一部の市場での高いグリッド排出強度と再生可能エネルギーへの不均一なアクセスは、カーボンアカウンティングと検証の価値を高める可能性があります。これらの混合した地域は、多国籍オペレーターのための共通の報告方法を維持しながらローカルの電力条件を反映するツールを必要としています。これにより、柔軟なフレームワーク、地域データ処理、および確立されたコンプライアンスマッピングを持つデータセンターカーボンマネジメント市場のベンダーに実践的な役割が生まれます。
競合環境
市場集中度
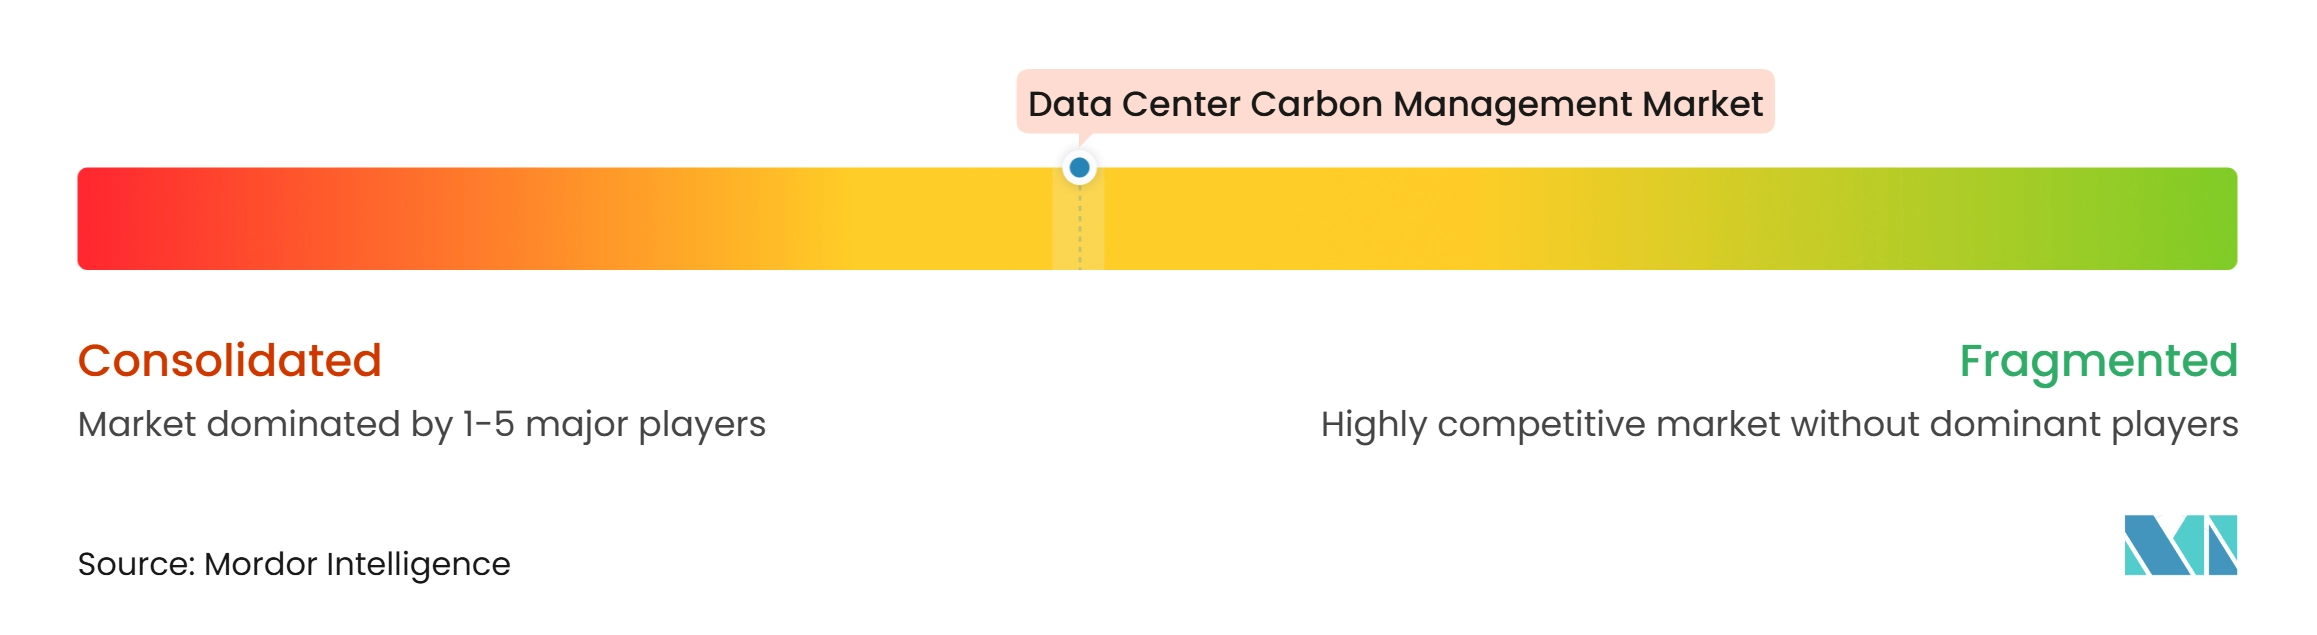
データセンターカーボンマネジメント市場は、リーダーシップがカーボンアカウンティングスペシャリスト、エンタープライズプラットフォームプロバイダー、および産業用エネルギー管理会社に分散しているため、中程度の集中度を持っています。純粋なプレイプロバイダーには、Watershed、Persefoni、Normative、Greenly、Sweep、およびSphera が含まれます。これらは計算品質、監査対応性、およびスコープ3自動化で競合しています。SAP、Microsoft、IBM、およびSalesforceは、顧客がすでに使用しているエンタープライズソフトウェアにカーボン機能を統合しています。Schneider Electric、Siemens、Eaton、およびABBは、機器とエネルギーテレメトリーを活用して運用排出量データを作成できます。これにより、サステナビリティチーム、財務、調達、エンジニアリング、および施設運営にまたがる異なる市場参入ルートが生まれます。特にサプライヤー、クラウドサービス、および物理的な機器データを組み合わせる必要がある場合、ワークフローのすべての部分を単一のプロバイダーが制御することはありません。
競合戦略は、手動データ作業の削減と運用システムへのカーボン情報の組み込みにますます焦点を当てています。Watershedは2025年および2026年中にAI支援のユーティリティ請求書取り込みおよびスコープ3マッピング機能を導入しました。Microsoftは、調達および財務ワークフローを含むDynamics 365プロセスとサステナビリティデータの接続を継続しました。[3] OUTSCALEは2025年11月に、詳細なアカウント、サービス、および排出源ビューを提供するソブリンクラウドカーボンフットプリントサービスを開始しました。これらの動きは、排出量データを日常的な技術、調達、およびクラウドの意思決定で使用可能にする必要性を反映しています。データセンターカーボンマネジメント市場は、GHGプロトコル、ISO 14064、CSRD、およびESRS E1との報告整合性にも依存しています。計算とソースデータを明確に文書化できるベンダーは、正式な調達プロセスで優位性を持ちます。
OCPおよびiMasonsの体現炭素開示仕様は、AIワークロードおよび体現スコープ3測定におけるオープンな領域を強調しています。この領域は、オペレーターが機器メーカー、建設サプライヤー、エネルギーシステム、およびクラウドサービスからの情報を必要とするため、依然として困難です。コスト管理とカーボン測定を組み合わせるクラウドネイティブツールも、サステナビリティ機能だけでなくエンジニアリングチームにリーチしようとしています。検証プロバイダー、コンサルタント、およびデータサプライヤーとのパートナーシップは、これらのオファリングの品質を向上させることができます。確立されたエンタープライズおよび産業サプライヤーは、既存の顧客関係とデータへの広範なアクセスから恩恵を受けます。スペシャリストは、使いやすさ、より速い自動化、およびより深いスコープ3ワークフローを通じて差別化できます。顧客は信頼できるレポートと排出量削減のための実用的なツールの両方を必要としているため、データセンターカーボンマネジメント市場での競争は活発であり続ける可能性が高いです。
データセンターカーボンマネジメント産業のリーダー
-
Schneider Electric
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Salesforce, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターカーボンマネジメント市場 このレポートでカバーされる企業
- Schneider Electric SE
- Salesforce, Inc.
- Watershed Technology, Inc.
- Persefoni AI, Inc.
- Sweep SAS
- Greenly SAS
- Plan A Sustainable Technologies GmbH
- Normative AB
- Sphera Solutions, Inc.
- SAP SE
- International Business Machines Corporation
- Microsoft Corporation
- Salesforce, Inc.
- South Pole Group AG
- ClimatePartner GmbH
- 3Degrees Group, Inc.
- CarbonChain Ltd.
- The Carbon Trust
- DNV AS
- ERM Worldwide Group Limited
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Accenture plc
- Infosys Limited
最近の産業開発事情 データセンターカーボンマネジメント市場
- 2026年11月:MicrosoftはSustainability ManagerをDynamics 365 ERPポートフォリオに統合し、Dynamics 365 Sustainabilityとしてリブランドし、カーボンデータを財務および運用調達プロセスと結びつけるGreen Ledgerビューを導入しました。この動きは、カーボンアカウンティングをデータセンターオペレーターのコアERPインフラストラクチャとして位置付け、独立したサステナビリティツールではなく、すでにDynamics 365で稼働している調達ワークフロー内に排出量追跡を組み込むことで企業採用を加速させると期待されています。
- 2026年10月:欧州委員会は、改正エネルギー効率指令に基づく規制を公表し、委任規則(EU)2024/1364に基づいて報告する施設に毎年ラベルを発行し、各年の8月15日から有効となるEU管理のデータセンターエネルギーパフォーマンスデータベースを設立しました。すべてのEU公用語で利用可能な公開ラベルは、EU加盟国全体のデータセンターオペレーターに対して必須の透明性レイヤーを導入し、カーボン測定および報告プラットフォームのコンプライアンス範囲を直接拡大します。
- 2025年11月:Dassault SystèmesのブランドであるOUTSCALEは、ITおよびCSRチームがクラウドサービスの推定カーボンフットプリントを測定および管理できるソブリンクラウドサービスであるCarbon Footprintを開始し、SecNumCloud 3.2認定プラットフォームに統合しました。このサービスはアカウントレベル、サービスレベル、および排出源の内訳を提供し、CSRDおよびその他の必須開示フレームワークの下で運営されるエンタープライズクラウドユーザーの間でカーボンフットプリントの透明性に対する高まる需要に対応します。
- 2025年10月:Open Compute Project FoundationとiMasons Climate Accordは、データセンター機器および材料の体現炭素を報告するための最初の標準化フレームワークであるEmbodied Carbon Disclosure(体現炭素開示)、OCP基本仕様を共同で発表しました。Google、Meta、Microsoft、およびSchneider Electricの貢献を得て開発されたこの仕様は、スコープ3サプライチェーンカーボン開示を対象とし、デジタルインフラストラクチャエコシステム全体の報告慣行を調和させ、OCPマーケットプレイス向けのCarbon Disclosure Readyの認識アイコンが計画されています。
グローバルデータセンターカーボンマネジメント市場レポートの範囲
データセンターカーボンマネジメント市場は、データセンターの運営およびインフラストラクチャに関連する温室効果ガス(GHG)排出量を測定、モニタリング、報告、管理、および削減するために設計されたソフトウェアソリューション、デジタルプラットフォーム、テクノロジー、およびプロフェッショナルサービスの範囲を包含しています。
データセンターカーボンマネジメント市場レポートは、ソリューションタイプ(カーボンアカウンティングおよび排出量測定ソフトウェア、排出量モニタリングおよびアナリティクスプラットフォーム、カーボン削減計画および最適化、カーボンクレジットおよびオフセット管理、カーボン除去および恒久的貯留ソリューション、ならびにカーボンアドバイザリー、検証、および保証サービス)、排出スコープ(スコープ1排出量、スコープ2排出量、およびスコープ3排出量)、デプロイメントモデル(クラウドベースプラットフォーム、オンプレミスプラットフォーム、およびハイブリッドプラットフォーム)、サービスタイプ(カーボンアカウンティングおよびレポーティングサービス、排出量監査および検証、脱炭素化戦略およびコンサルティング、カーボンクレジット調達および管理、ならびにカーボン削減プログラムの実施)、主要アプリケーション(排出量測定および開示、カーボン削減計画、再生可能エネルギーおよび電力排出量追跡、サプライチェーン排出量管理、カーボンオフセットおよび除去管理、ならびにネットゼロ目標モニタリング)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、ならびにエンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は価値(米ドル)および数量(ミリオントン)で提供されます。
セグメンテーション概要
| カーボンアカウンティングおよび排出量測定ソフトウェア |
| 排出量モニタリングおよびレポーティングプラットフォーム |
| カーボン削減計画および最適化 |
| カーボンクレジットおよびオフセット管理 |
| カーボン除去および恒久的貯留ソリューション |
| カーボンアドバイザリー、検証、および保証サービス |
| スコープ1排出量 |
| スコープ2排出量 |
| スコープ3排出量 |
| クラウドベースプラットフォーム |
| オンプレミスプラットフォーム |
| ハイブリッドプラットフォーム |
| カーボンアカウンティングおよびレポーティングサービス |
| 排出量監査および検証 |
| 脱炭素化戦略およびコンサルティング |
| カーボンクレジット調達および管理 |
| カーボン削減プログラムの実施 |
| 排出量測定および開示 |
| カーボン削減計画 |
| 再生可能エネルギーおよび電力排出量追跡 |
| サプライチェーン排出量管理 |
| カーボンオフセットおよび除去管理 |
| ネットゼロ目標モニタリング |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジデータセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ソリューションタイプ別 | カーボンアカウンティングおよび排出量測定ソフトウェア | |
| 排出量モニタリングおよびレポーティングプラットフォーム | ||
| カーボン削減計画および最適化 | ||
| カーボンクレジットおよびオフセット管理 | ||
| カーボン除去および恒久的貯留ソリューション | ||
| カーボンアドバイザリー、検証、および保証サービス | ||
| 排出スコープ別 | スコープ1排出量 | |
| スコープ2排出量 | ||
| スコープ3排出量 | ||
| デプロイメントモデル別 | クラウドベースプラットフォーム | |
| オンプレミスプラットフォーム | ||
| ハイブリッドプラットフォーム | ||
| サービスタイプ別 | カーボンアカウンティングおよびレポーティングサービス | |
| 排出量監査および検証 | ||
| 脱炭素化戦略およびコンサルティング | ||
| カーボンクレジット調達および管理 | ||
| カーボン削減プログラムの実施 | ||
| 主要アプリケーション別 | 排出量測定および開示 | |
| カーボン削減計画 | ||
| 再生可能エネルギーおよび電力排出量追跡 | ||
| サプライチェーン排出量管理 | ||
| カーボンオフセットおよび除去管理 | ||
| ネットゼロ目標モニタリング | ||
| データセンター規模別 | 小規模データセンター | |
| 中規模データセンター | ||
| 大規模データセンター | ||
| ハイパースケールデータセンター | ||
| データセンタータイプ別 | コロケーションデータセンター | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジデータセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンターカーボンマネジメント市場の規模はどのくらいですか?
データセンターカーボンマネジメント市場規模は2026年に0.96 ビリオン 米ドルであり、19.59%のCAGRで2032年までに2.96 ビリオン 米ドルに達すると予測されています。
データセンターカーボンマネジメントソリューションの採用を促進しているものは何ですか?
データセンターカーボンマネジメント市場は、排出量開示規則、電力需要、ネットゼロへのコミットメント、および検証済みカーボン情報に対する顧客からの要求によって支えられています。
最大のシェアを持つソリューションタイプはどれですか?
カーボンアカウンティングおよび排出量測定ソフトウェアは、オペレーターが報告および削減プログラムのベースラインを必要としているため、2026年に34.38%のシェアを占めました。
スコープ3測定がデータセンターにとってますます重要になっているのはなぜですか?
ハードウェア、建設材料、物流、およびアウトソーシングサービスは、特に電力が低炭素である場合、ライフサイクル排出量の相当な部分を形成する可能性があります。
カーボンアカウンティングに最も広く使用されているデプロイメントモデルはどれですか?
クラウドベースプラットフォームは、プロバイダーアカウントと接続し、排出係数を更新し、ローカル技術ニーズを低減できるため、2026年に73.44%のシェアを占めました。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、キャパシティが増加し、オペレーターがグリッド排出量と新興のコンプライアンス要件に対応するにつれて、2032年にかけて20.58%のCAGRで拡大すると予測されています。