
Taille et Part du Marché de la Gestion du Carbone des Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.21 Milliards de dollars |
| Taille du Marché (2032) | 2.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.59 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion du Carbone des Centres de Données par Mordor Intelligence
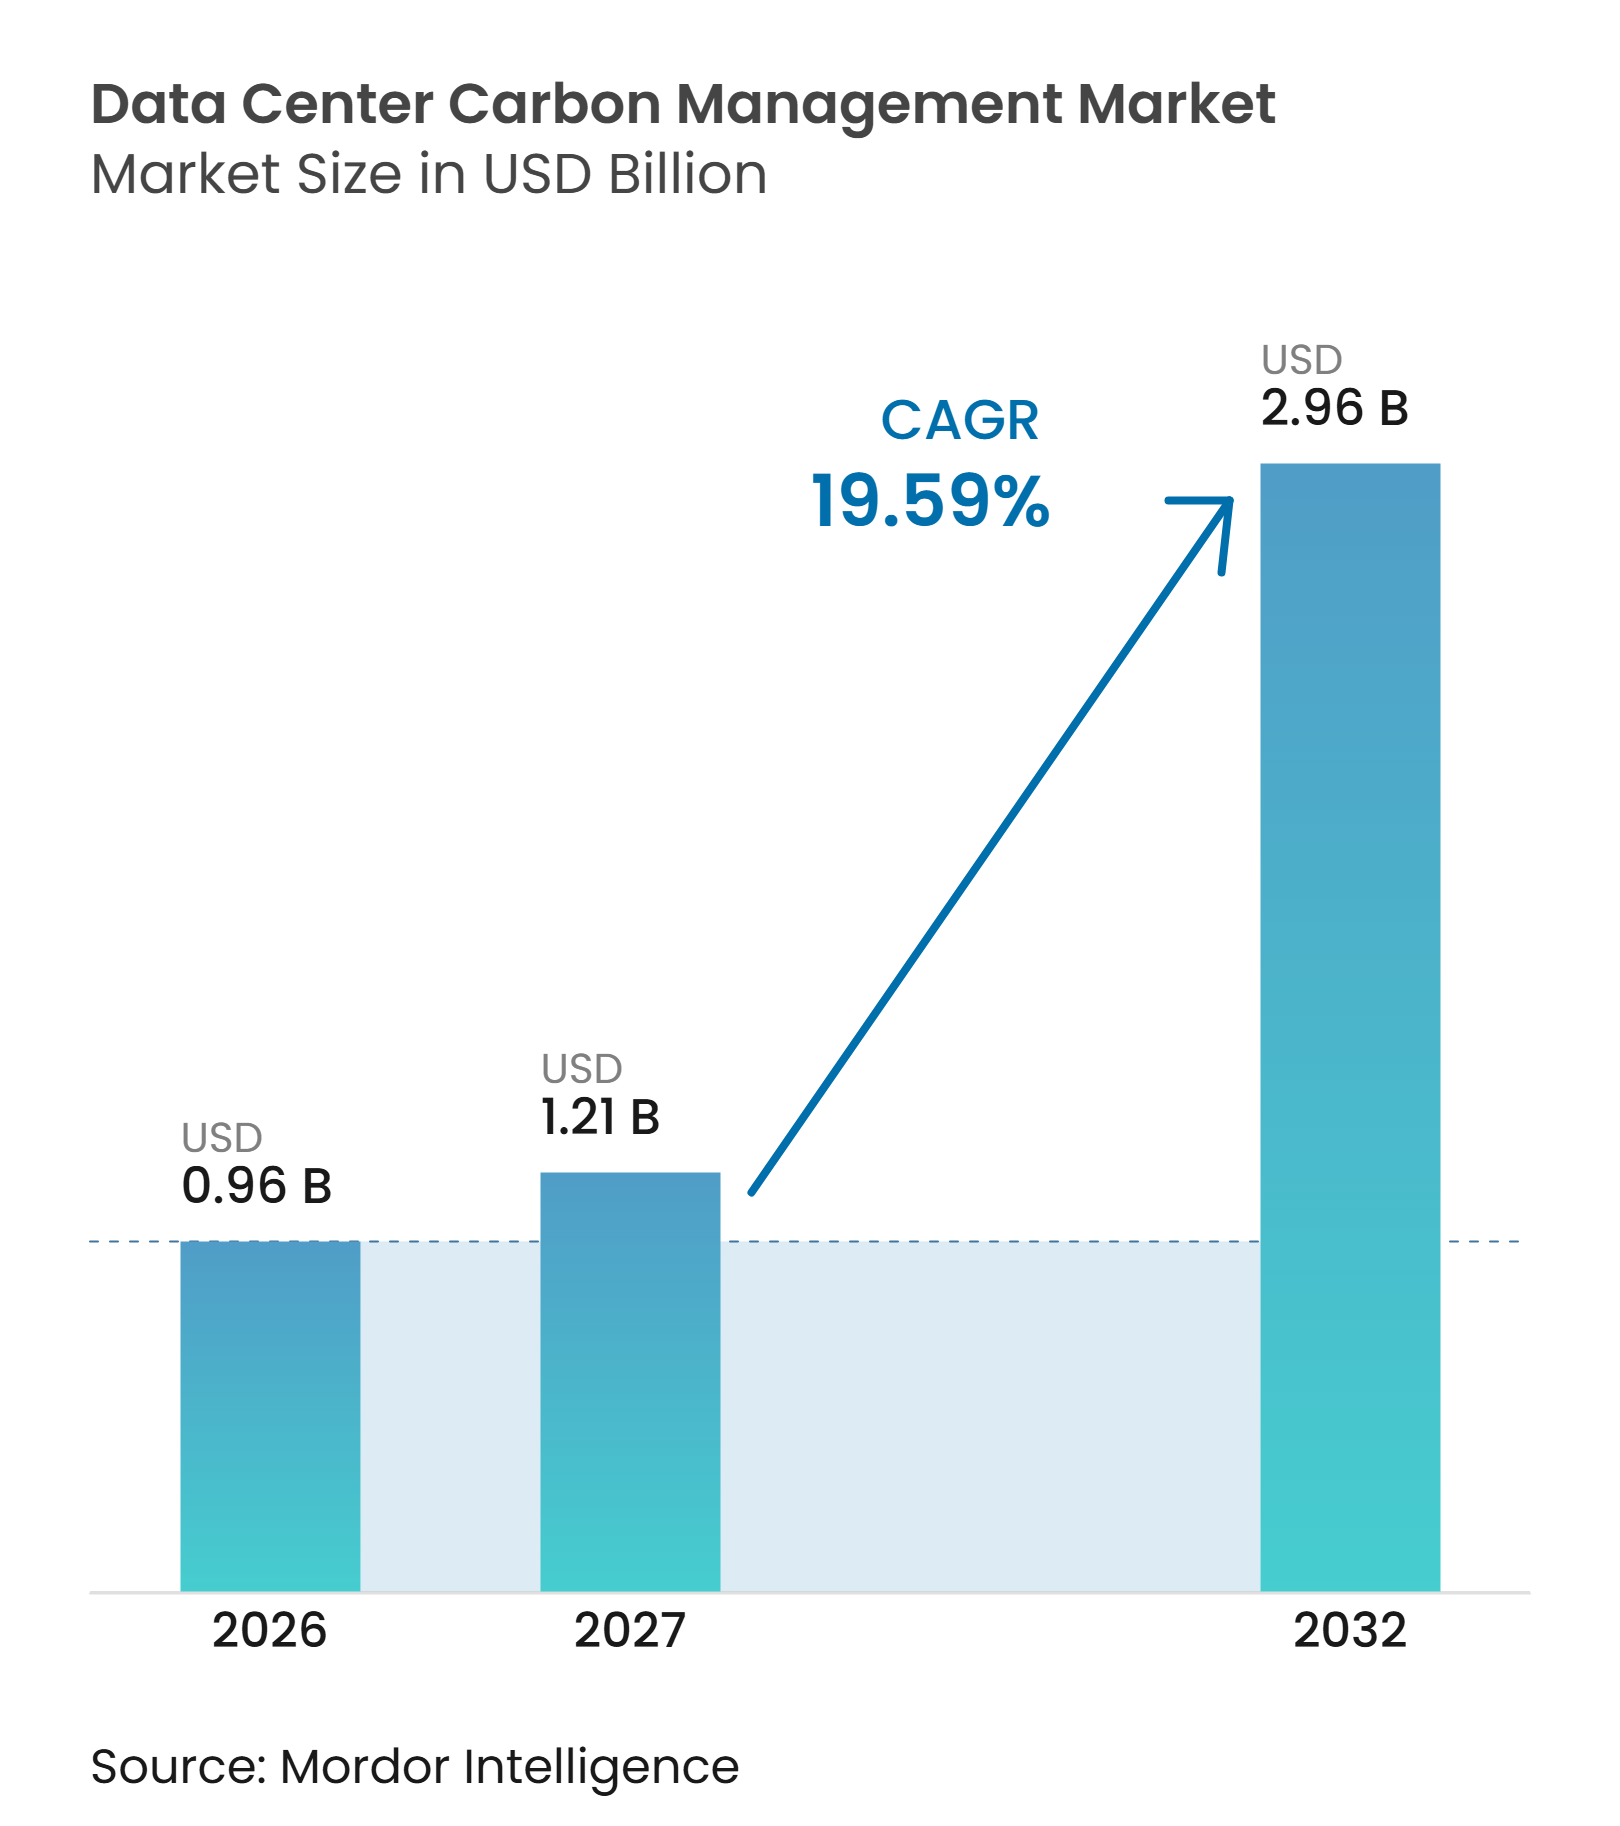
La taille du marché de la gestion du carbone des centres de données était évaluée à 0,96 milliard USD en 2026 et devrait progresser de 1,21 milliard USD en 2027 pour atteindre 2,96 milliards USD d'ici 2032, à un CAGR de 19,59 % durant la période de prévision (2027-2032). Les émissions sous gestion s'élèvent à 285 millions de tonnes de CO₂e en 2026 et devraient augmenter pour atteindre 340 millions de tonnes de CO₂e en 2027 et 620 millions de tonnes de CO₂e d'ici 2032. La progression plus rapide de la valeur par rapport aux émissions gérées témoigne d'une demande accrue pour la vérification prête à l'audit, les données de Scope 3 et la gestion du retrait permanent du carbone. Les obligations de divulgation, la hausse de la consommation d'électricité et les demandes des clients en matière d'informations sur les émissions font passer la gestion du carbone d'un exercice de développement durable à une exigence opérationnelle. Les fournisseurs répondent en connectant les données carbone aux comptes cloud, à la télémétrie énergétique, aux registres d'achats et aux outils de reporting client. Ces conditions soutiennent les dépenses en logiciels, services gérés, vérification et programmes de réduction dans le marché de la gestion du carbone des centres de données.
Points Clés du Rapport
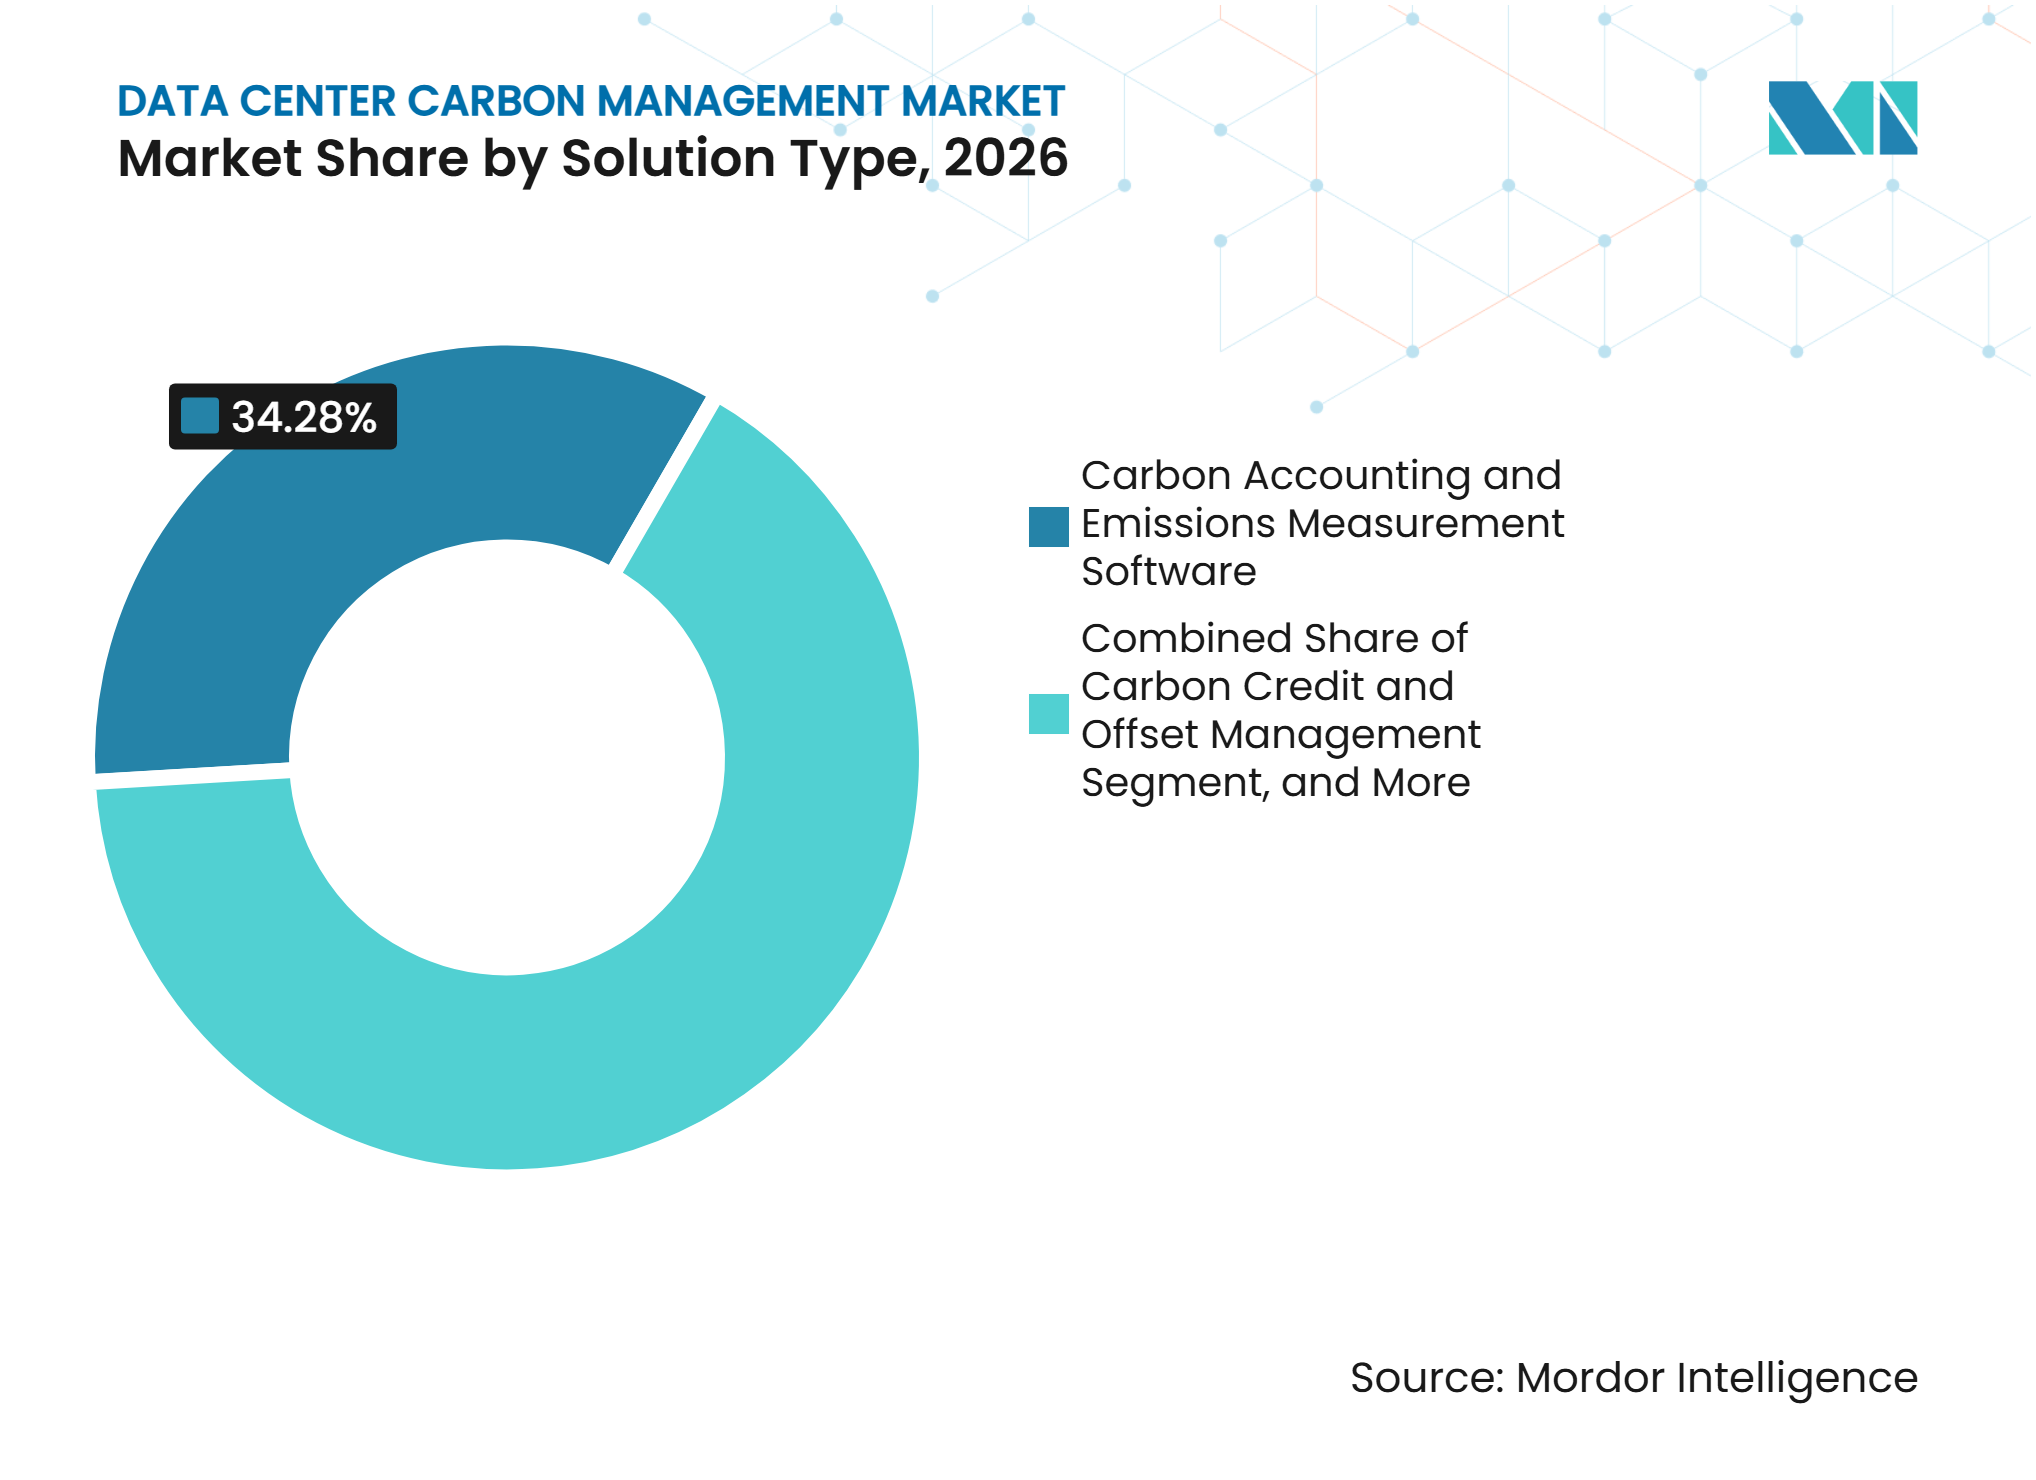
- Par type de solution, les logiciels de comptabilité carbone et de mesure des émissions détenaient 34,38 % de la part du marché de la gestion du carbone des centres de données en 2026, tandis que les solutions de retrait du carbone et de stockage permanent devraient progresser à un CAGR de 20,79 % jusqu'en 2032.
- Par périmètre d'émissions, le Scope 2 détenait une part de 49,21 % en 2026, tandis que le Scope 3 devrait progresser à un CAGR de 20,19 % jusqu'en 2032.
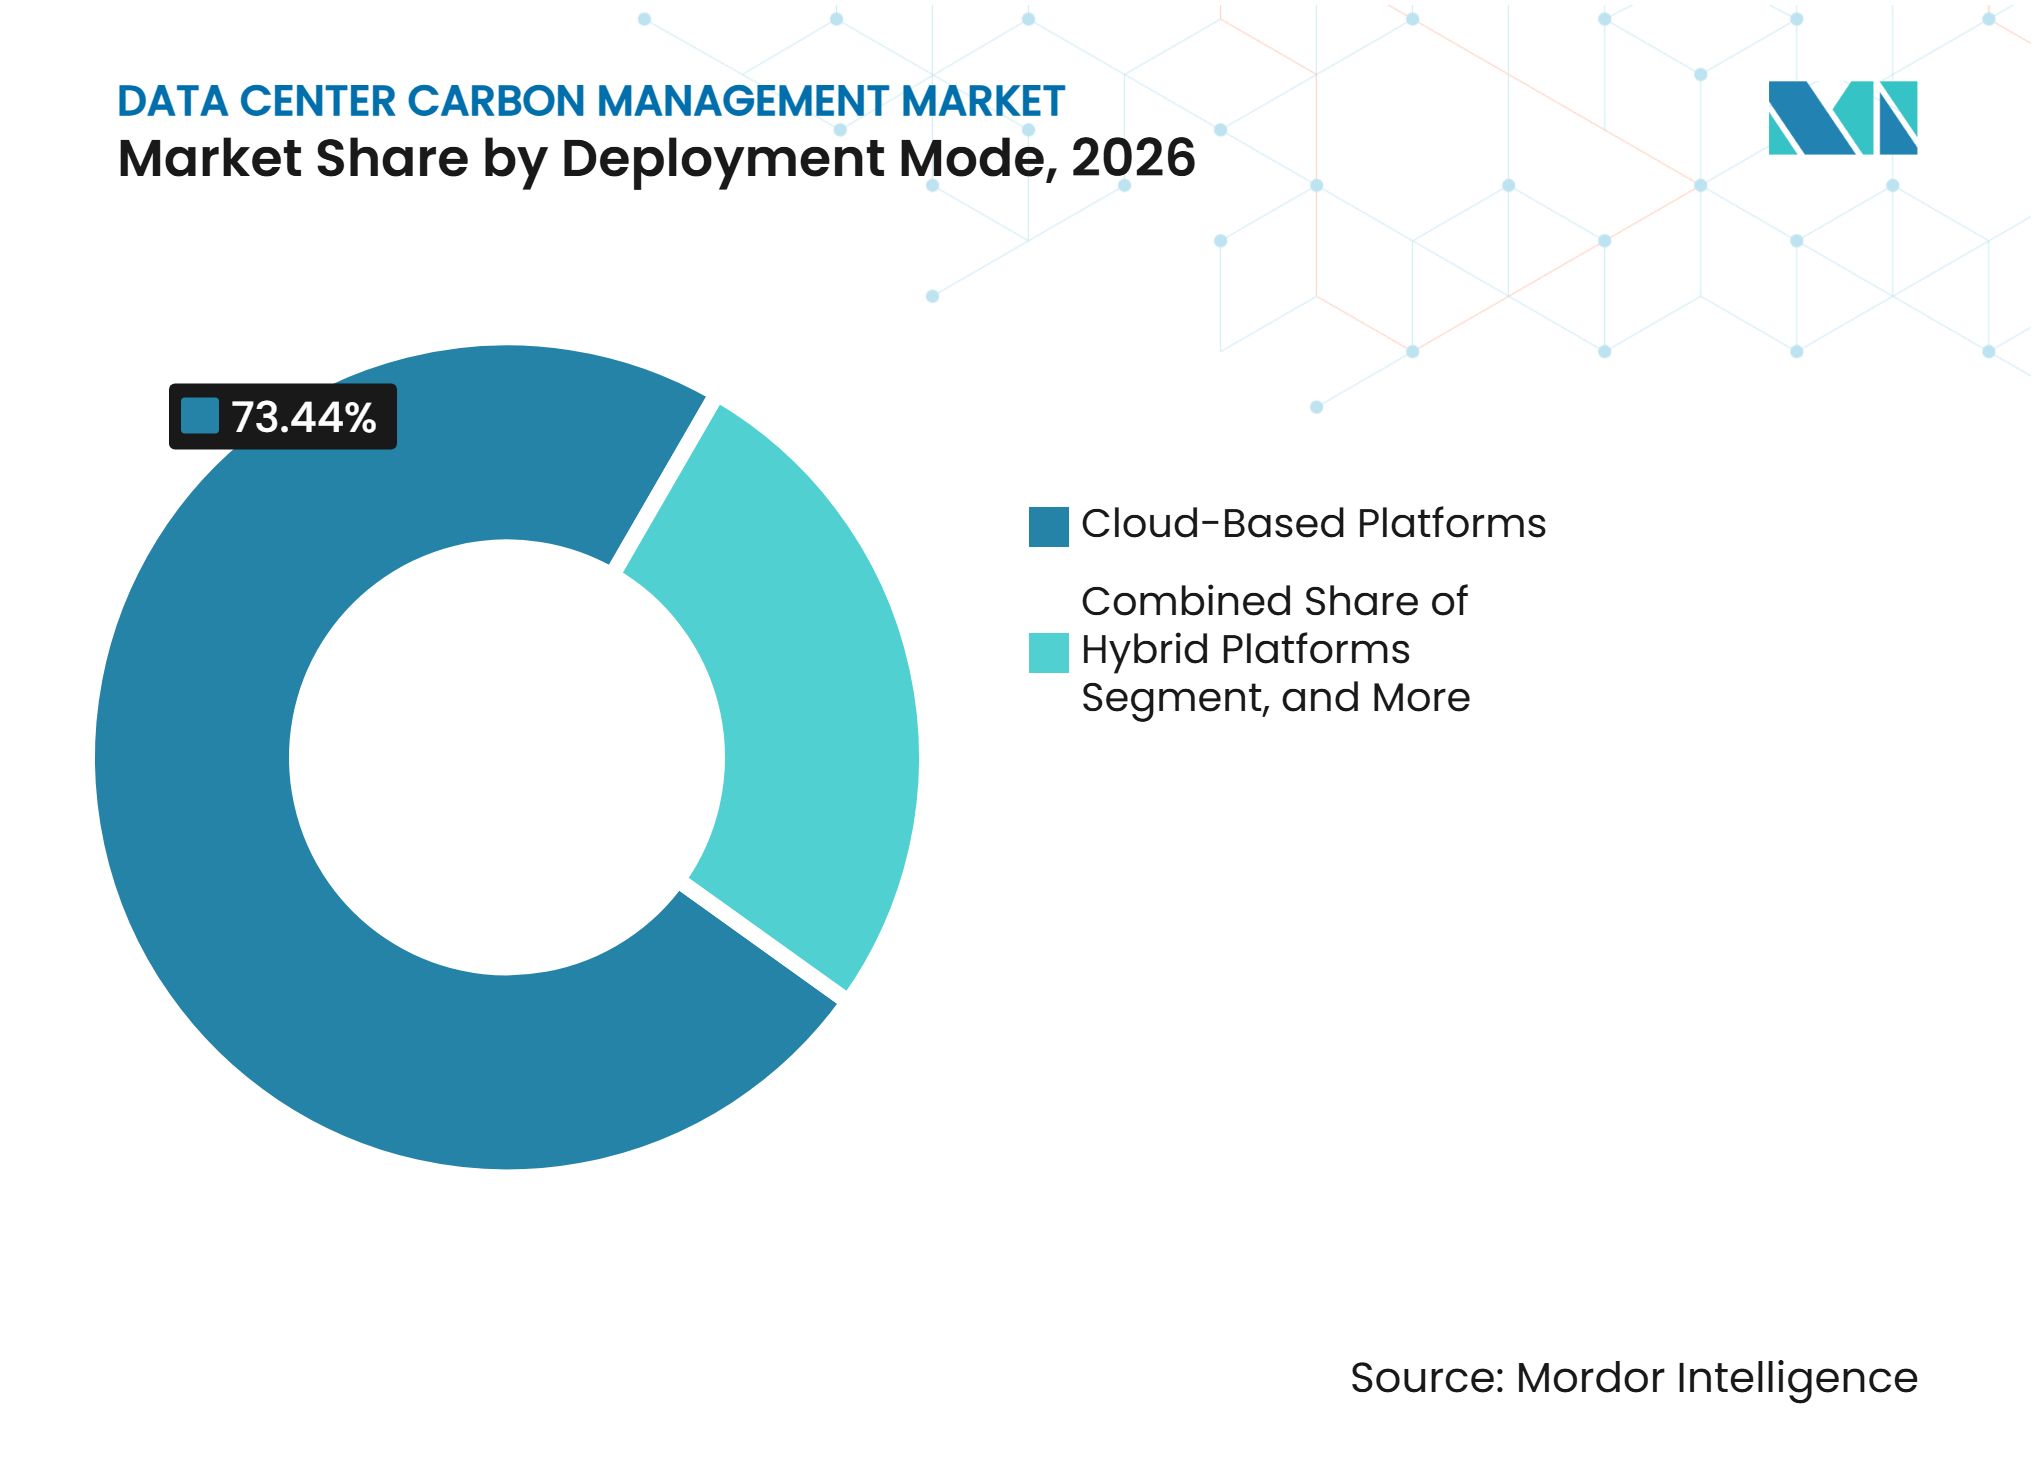
- Par modèle de déploiement, les plateformes cloud détenaient une part de 73,44 % en 2026 et devraient progresser à un CAGR de 20,17 % jusqu'en 2032.
- Par type de service, les services de comptabilité carbone et de reporting détenaient une part de 30,21 % en 2026, tandis que la mise en œuvre de programmes de réduction du carbone devrait progresser à un CAGR de 20,56 % jusqu'en 2032.
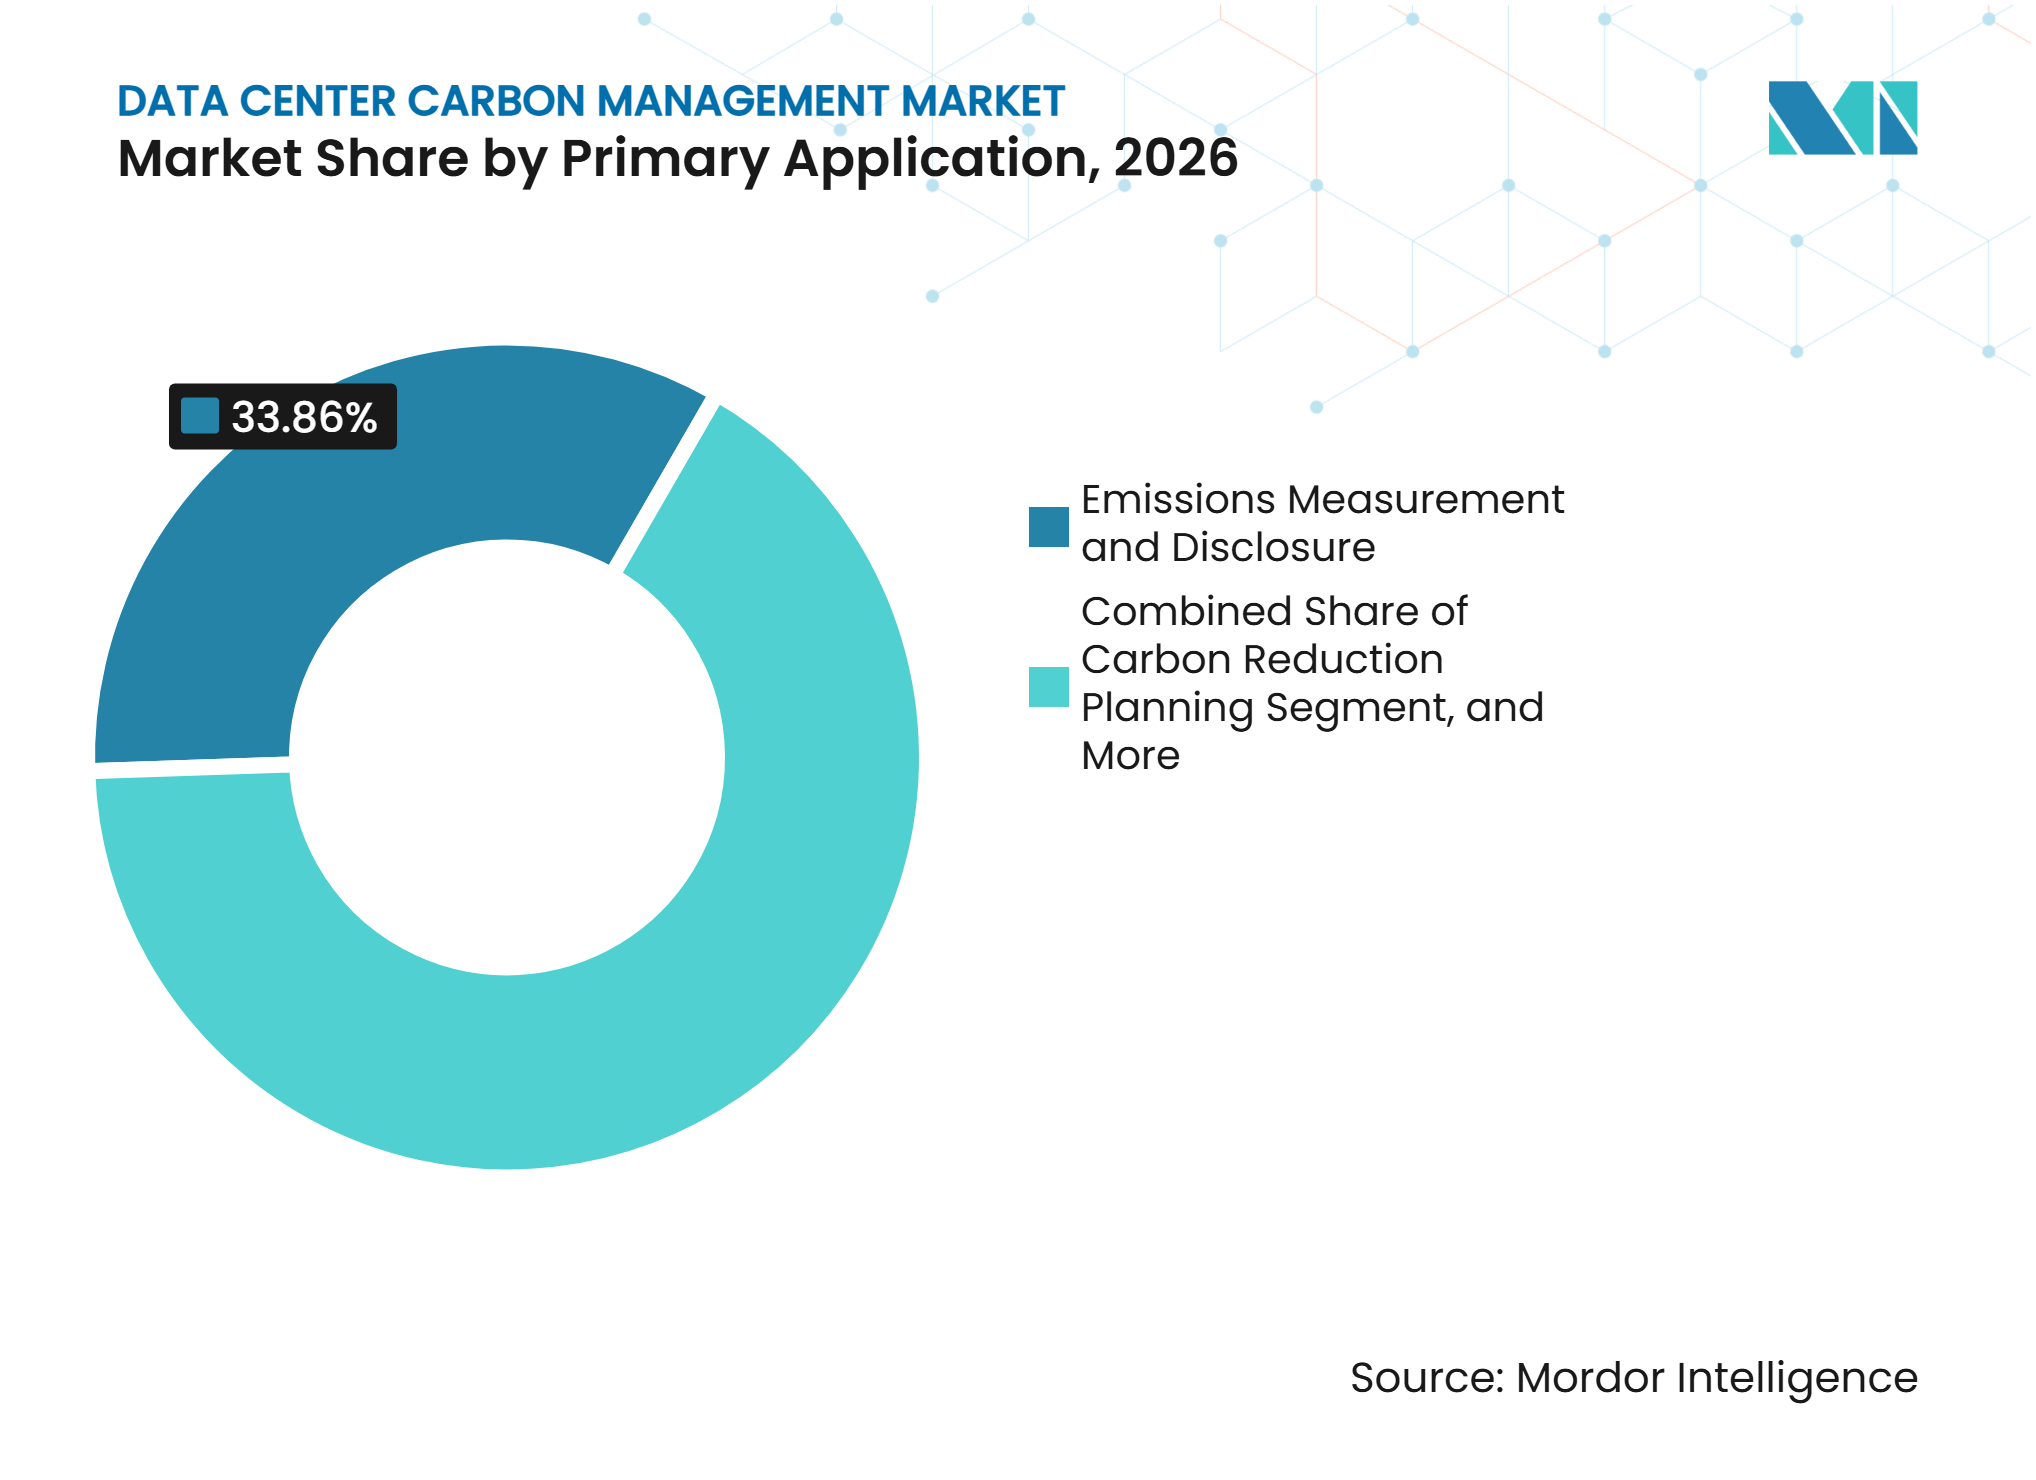
- Par application principale, la mesure et la divulgation des émissions détenaient une part de 33,86 % en 2026 dans le marché de la gestion du carbone des centres de données, tandis que le suivi des énergies renouvelables et des émissions liées à l'électricité devrait progresser à un CAGR de 20,74 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de 44,79 % en 2026 et devraient progresser à un CAGR de 20,34 % jusqu'en 2032.
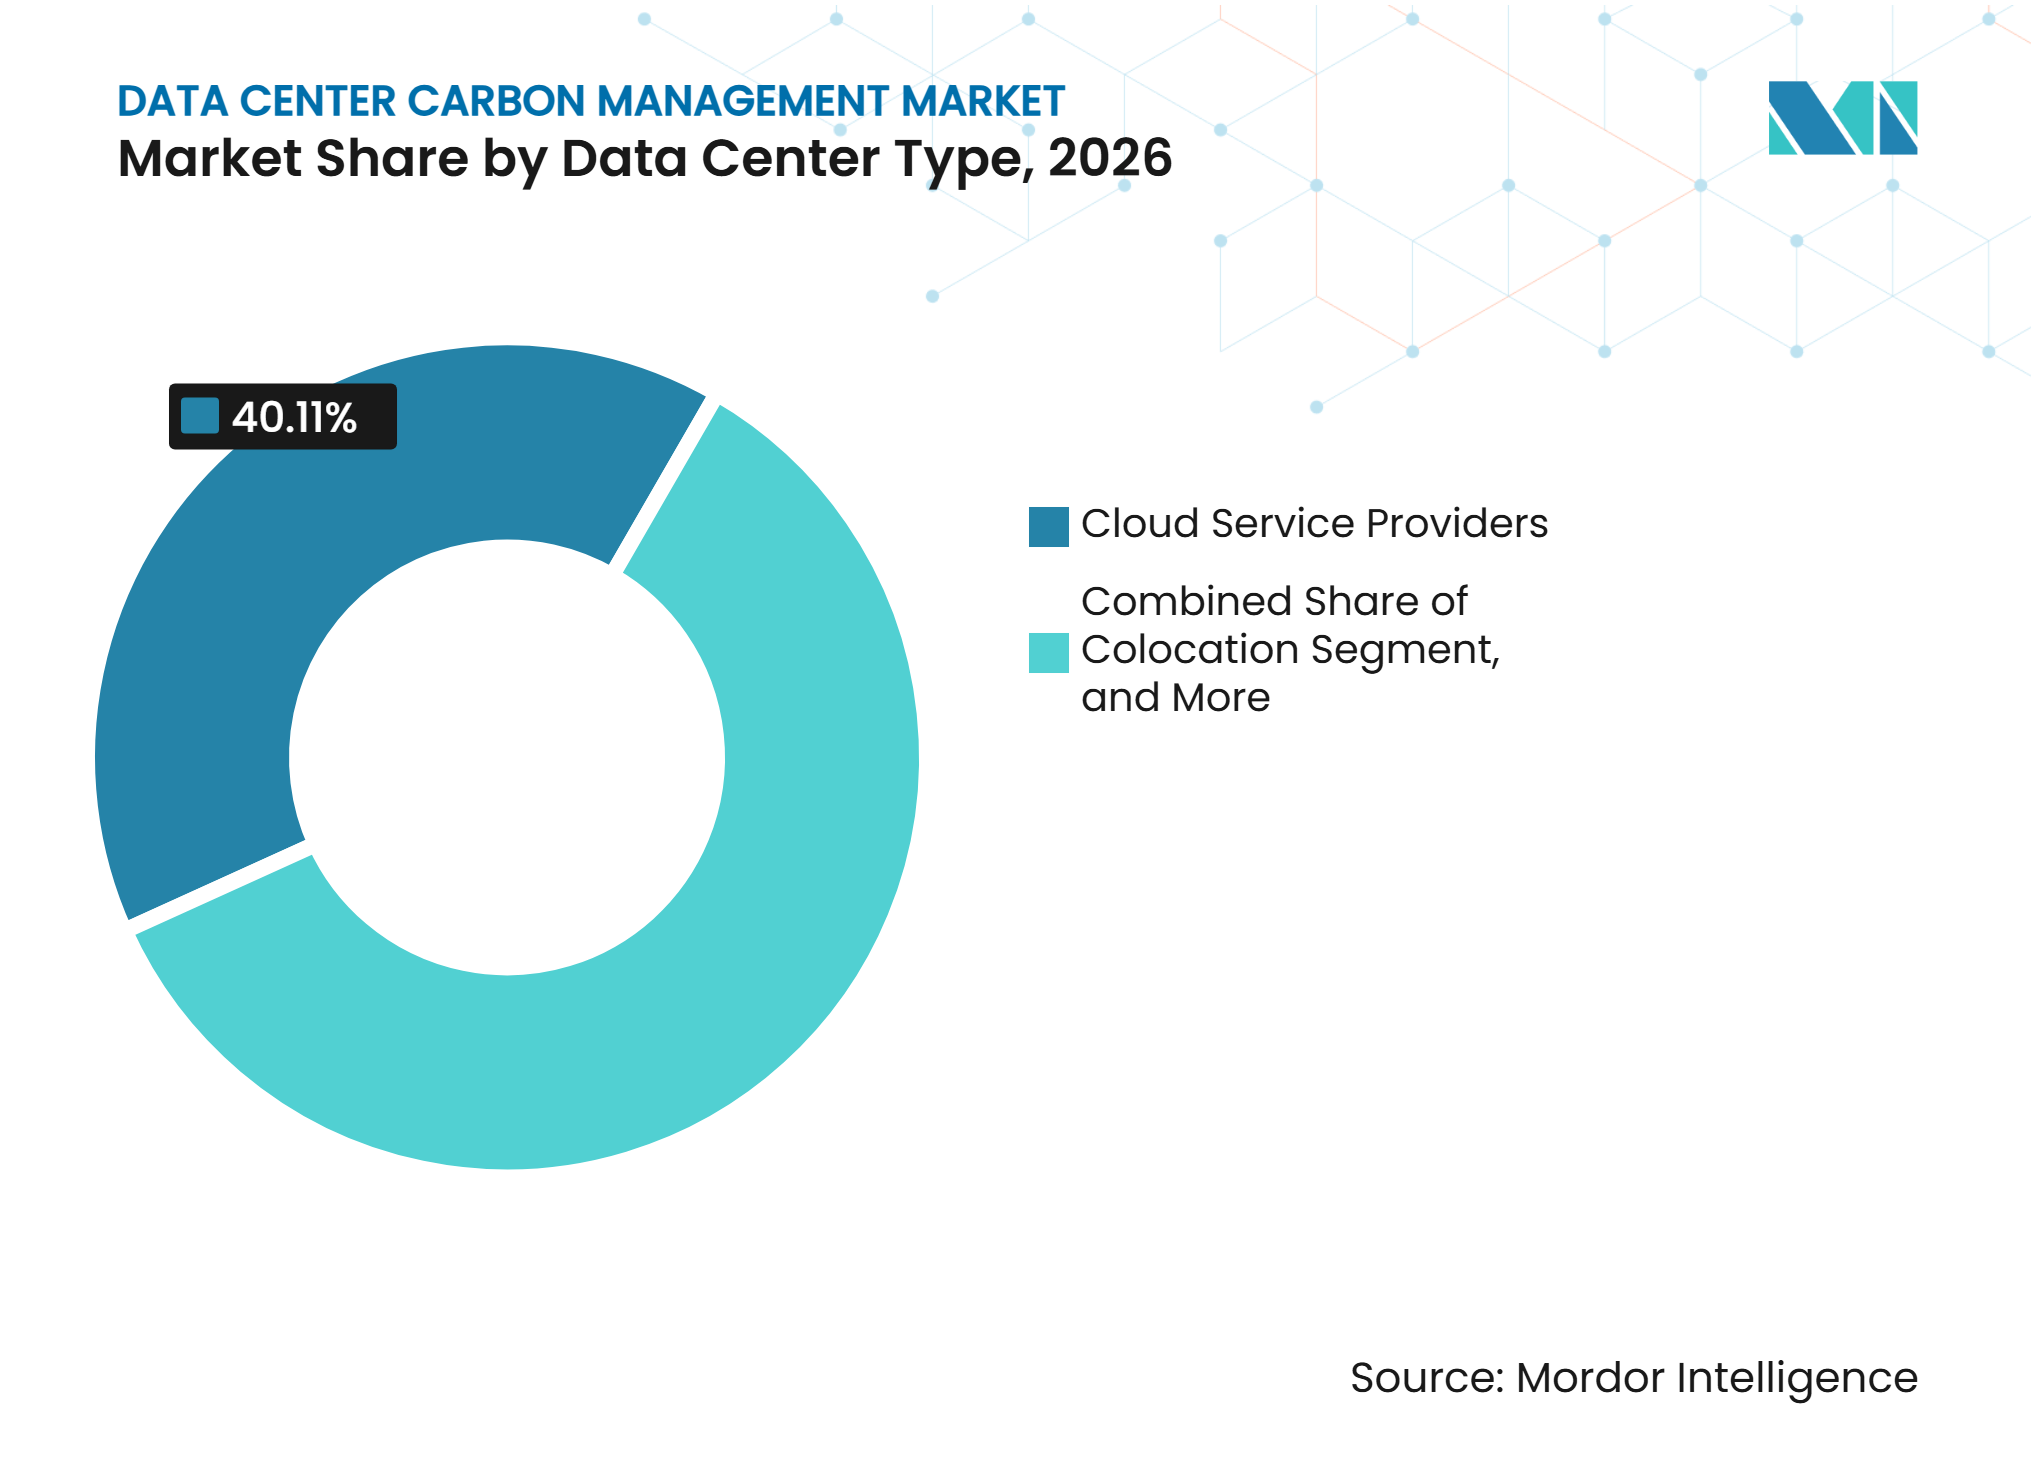
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 40,11 % en 2026 et devraient progresser à un CAGR de 20,28 % jusqu'en 2032.
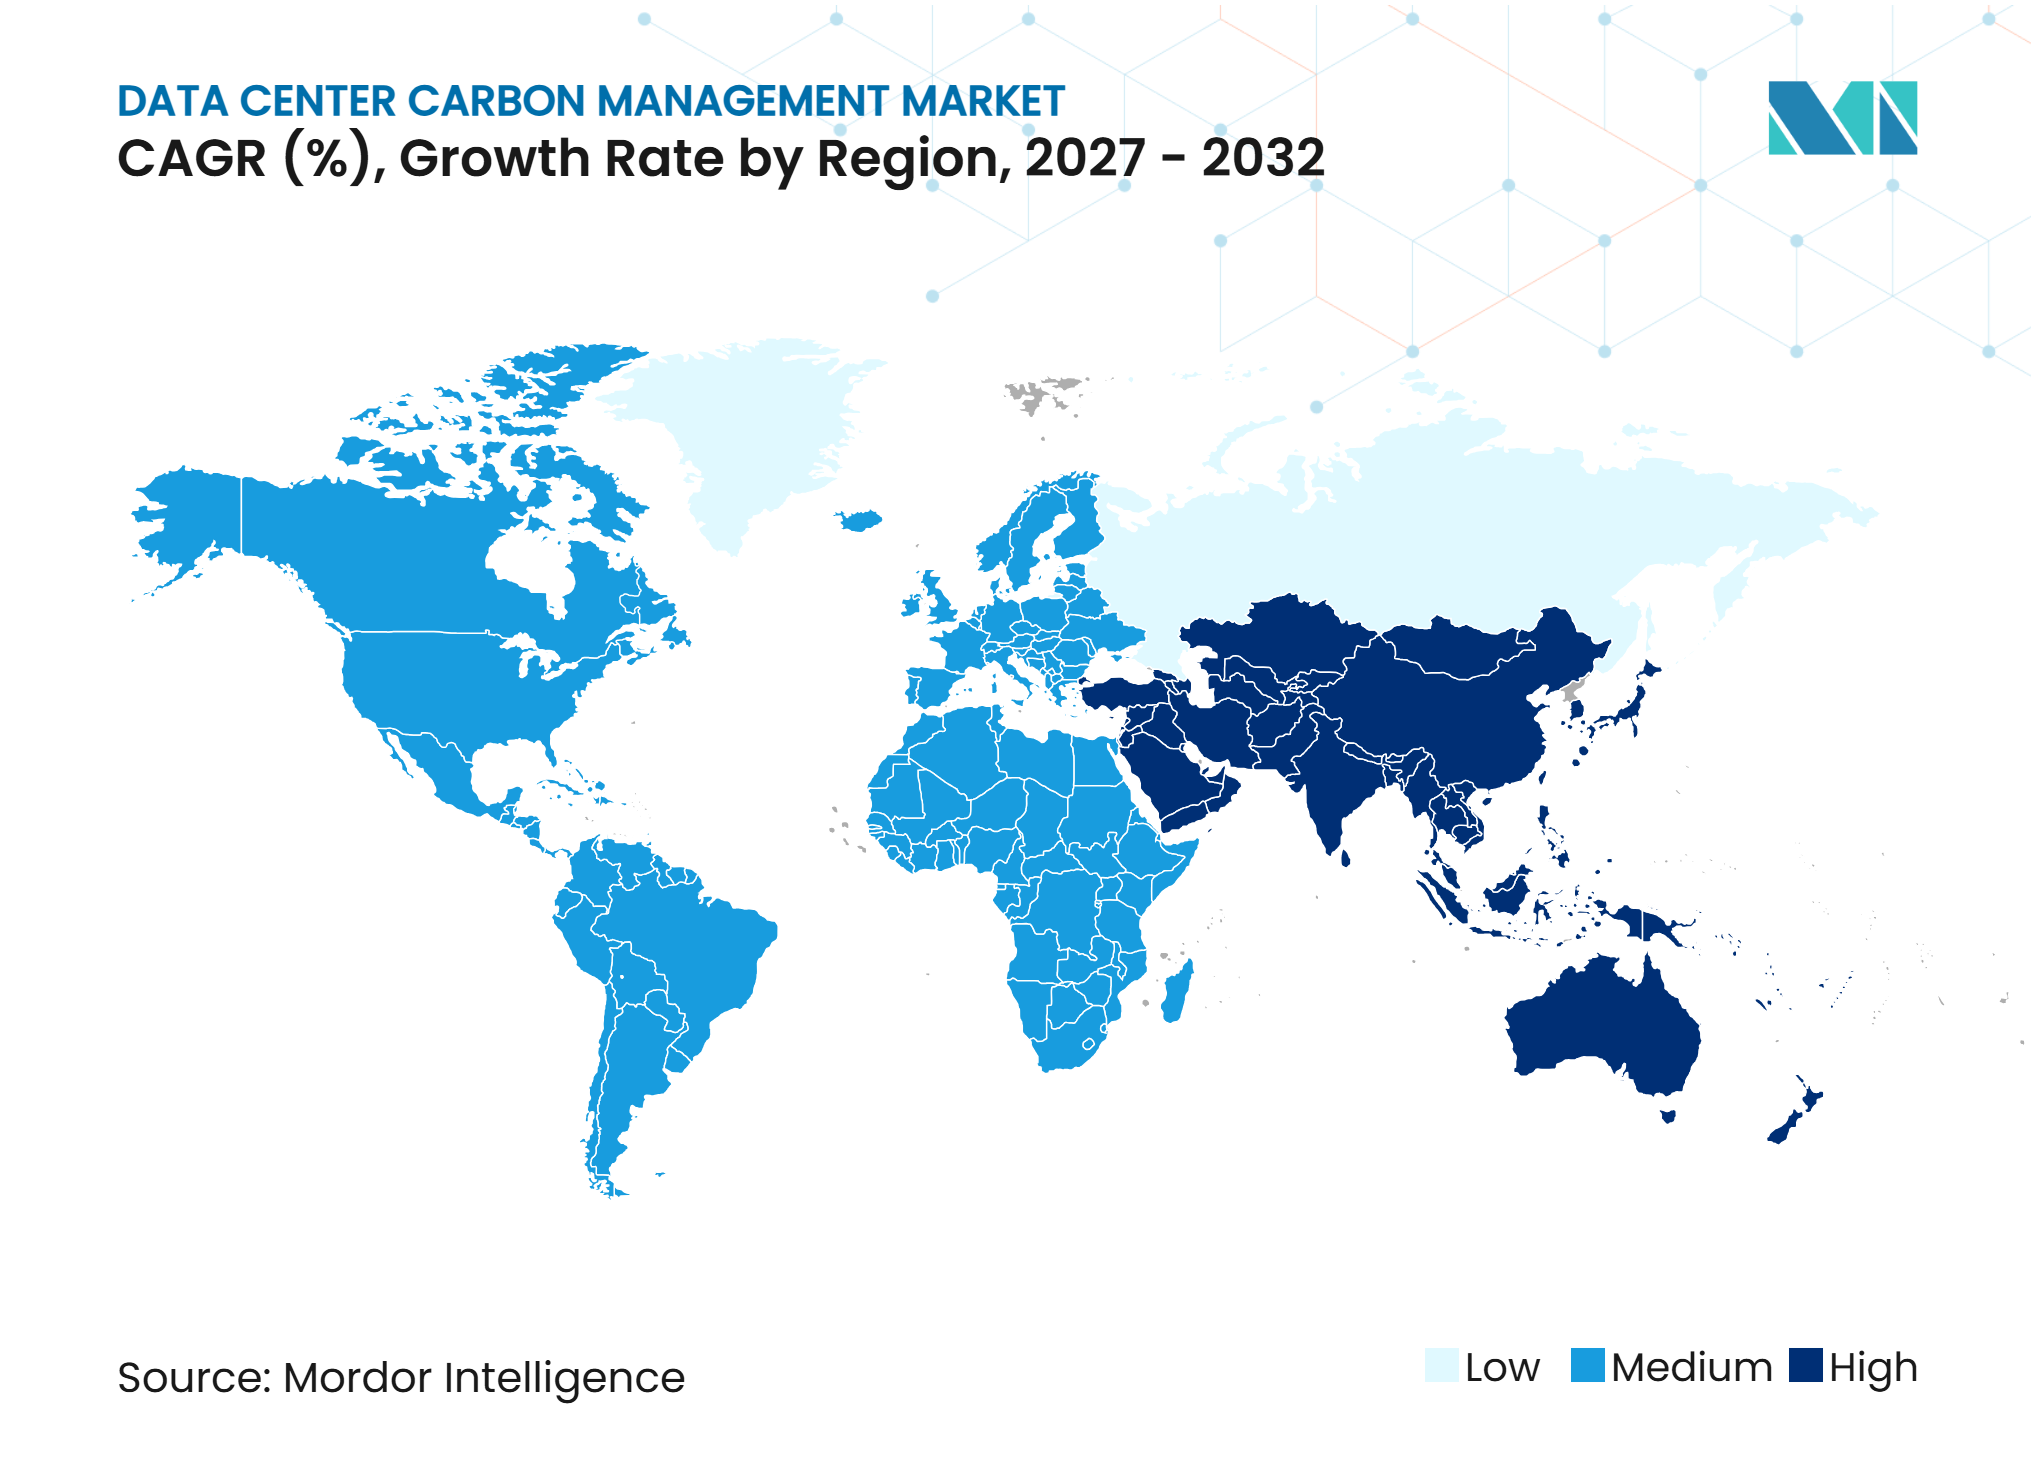
- Par géographie, l'Amérique du Nord détenait une part de 40,63 % en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 20,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Engagements des Entreprises en Matière de Neutralité Carbone et de Décarbonisation | +4.5% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Hausse de la Consommation d'Électricité et des Émissions Associées | +3.9% | Mondial, particulièrement en Amérique du Nord et dans les marchés centraux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Exigences de Divulgation des Émissions et de Reporting en Matière de Développement Durable | +3.5% | Europe et Amérique du Nord, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de Plateformes de Comptabilité Carbone et de Surveillance des Émissions | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Attention Croissante aux Émissions de Scope 3 dans les Chaînes d'Approvisionnement | +2.0% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des Charges de Travail d'IA et Besoin d'Optimisation Carbone Basée sur le Temps et la Localisation | +1.8% | Marchés centraux d'Amérique du Nord et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Engagements des Entreprises en Matière de Neutralité Carbone et de Décarbonisation
Les opérateurs hyperscale et de colocation transforment leurs engagements de neutralité carbone en obligations nécessitant des registres d'émissions vérifiés à des jalons annuels et intermédiaires. AWS s'est engagé à atteindre la neutralité carbone nette dans l'ensemble de ses opérations mondiales d'ici 2040 dans le cadre de The Climate Pledge, avec des travaux couvrant l'efficacité des centres de données, l'engagement dans la chaîne d'approvisionnement et l'approvisionnement en retrait du carbone. NTT Global Data Centers vise la neutralité carbone nette pour les émissions de Scope 1 et Scope 2 d'ici 2030 et la neutralité carbone nette de la chaîne de valeur d'ici 2040, soutenue par des rapports de progression mesurés.[1] Ces engagements s'étendent au-delà des opérateurs, car les clients cloud demandent de plus en plus des données sur les émissions pour leurs propres rapports. Meta prévoit également de réduire ses émissions de Scope 1 et Scope 2 de 42 % par rapport à sa référence de 2021 d'ici 2031 et de permettre aux deux tiers de ses fournisseurs de définir des objectifs alignés sur la science d'ici 2026. Le marché de la gestion du carbone des centres de données favorise donc les plateformes qui consolident les informations provenant de plusieurs clouds et sites en un seul rapport.
Hausse de la Consommation d'Électricité et des Émissions Associées
La demande d'électricité des centres de données a fortement augmenté en 2025, tandis que les charges de travail d'IA ont accru l'importance du moment et du lieu de consommation de l'électricité. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données atteindra 945 TWh d'ici 2030, soit plus du double de son niveau de 2024 dans son scénario de référence. Le profil carbone d'une installation dépend de plus en plus des conditions du réseau au moment où une charge de travail s'exécute, plutôt que de la seule efficacité énergétique. Des recherches indiquent que la planification des charges de travail d'IA lorsque l'électricité renouvelable est abondante peut réduire les émissions de 10 % dans les réseaux à forte pénétration des énergies renouvelables. Les opérateurs sur des réseaux à forte intensité carbone doivent mesurer une différence d'émissions plus importante et l'expliquer aux clients et aux régulateurs. Cela rend les facteurs d'émissions basés sur la localisation, la planification tenant compte du réseau et la surveillance continue de l'électricité plus pertinents dans l'ensemble du marché de la gestion du carbone des centres de données.
Expansion des Exigences de Divulgation des Émissions et de Reporting en Matière de Développement Durable
Les exigences de reporting créent une demande plus immédiate de registres pouvant être examinés dans plusieurs juridictions. La loi californienne SB-253 exige le reporting des Scope 1 et Scope 2 à partir de 2026, et la divulgation du Scope 3 à partir de 2027, pour les entreprises concernées opérant dans l'État. La proposition de loi Clean Cloud Act de 2025 établirait des normes d'émissions et des redevances administrées par l'Agence de protection de l'environnement pour les centres de données dépassant 100 kW de capacité. En Europe, la directive sur l'efficacité énergétique révisée exige que les grands centres de données déclarent des informations sur l'énergie et le développement durable, et la Commission européenne a publié des mesures pour les étiquettes annuelles de performance énergétique en 2026. Les organisations soumises à plusieurs règles ont besoin d'un registre cohérent et vérifiable plutôt que de rapports régionaux distincts. Les fournisseurs dont les modèles sont alignés sur l'ESRS E1, le Protocole GES et les calendriers de reporting californiens sont mieux positionnés pour soutenir ces acheteurs.
Demande de Plateformes de Comptabilité Carbone et de Surveillance des Émissions
Les plateformes de comptabilité carbone deviennent nécessaires là où les opérateurs ont besoin d'une ingestion de données en temps réel, d'une cartographie des facteurs d'émissions et d'une piste d'audit documentée. En octobre 2025, l'Open Compute Project Foundation et l'iMasons Climate Accord ont publié la Divulgation du Carbone Incorporé, Spécification de Base OCP pour les équipements et matériaux des centres de données. Le cadre offre aux opérateurs un moyen commun de demander des données sur les serveurs, les équipements de refroidissement, les matériaux de construction et d'autres intrants de Scope 3. Il souligne également l'importance des données primaires au niveau des fournisseurs par rapport aux estimations génériques. Watershed a ajouté des fonctionnalités d'ingestion de factures d'électricité assistées par IA et de cartographie du Scope 3 en 2025 et 2026, réduisant le travail manuel dans la collecte des émissions. À mesure que le reporting évolue d'une divulgation périodique vers des données opérationnelles, le marché de la gestion du carbone des centres de données est susceptible de récompenser les plateformes qui relient la mesure aux décisions sur l'énergie, les achats et les équipements.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité de la Mesure des Émissions dans les Opérations de Centres de Données Distribués | -2.0% | Mondial | Moyen terme (2-4 ans) |
| Méthodologies de Comptabilité des Émissions Incohérentes et Disponibilité des Données | -1.7% | Mondial | Long terme (≥ 4 ans) |
| Difficulté de Collecte des Données sur les Émissions des Fournisseurs et du Scope 3 | -1.4% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Coûts de Mesure, de Reporting et de Vérification du Carbone | -1.1% | Plus aigu pour les opérateurs de centres de données de petite et moyenne taille | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de la Mesure des Émissions dans les Opérations de Centres de Données Distribués
Les opérateurs disposant d'installations de colocation, de cloud et de périphérie ont du mal à assembler des données comparables dans différents parcs d'infrastructures. Un seul portefeuille peut utiliser plusieurs fournisseurs d'électricité, méthodes d'efficacité d'utilisation de l'énergie et pratiques de retrait de certificats d'énergie renouvelable. Une étude évaluée par des pairs en 2025 a révélé que les principaux hyperscalers ne déclaraient pas la consommation d'électricité spécifique à l'IA ni les émissions de Scope 2 basées sur la localisation au niveau des centres de données individuels. Ce manque de détail limite la qualité d'un compte carbone consolidé. Le problème peut être plus difficile après des acquisitions, lorsque les actifs hérités ont un comptage incomplet ou des registres de facteurs d'émissions manquants. Des périodes d'évaluation et d'intégration plus longues peuvent retarder le déploiement de la plateforme même lorsque l'acheteur accepte le besoin du service.
Méthodologies de Comptabilité des Émissions Incohérentes et Disponibilité des Données
Les opérateurs de centres de données utilisent encore des approches différentes pour la comptabilité du Scope 2 basée sur le marché et sur la localisation, les facteurs d'émissions et les limites opérationnelles. En conséquence, des installations similaires peuvent déclarer des résultats matériellement différents. Le modèle de maturité de l'iMasons Climate Accord fournit une structure volontaire pour une divulgation harmonisée, mais son adoption reste inégale selon les régions. Les changements dans les exigences européennes de reporting en matière de développement durable ont également ajouté de l'incertitude pour les entreprises qui décident du niveau de détail qui restera nécessaire. Les acheteurs peuvent retarder leurs décisions pendant qu'ils évaluent la norme de reporting que leurs auditeurs accepteront. Ces facteurs accordent plus de valeur aux plateformes flexibles qui documentent les méthodes de calcul, conservent les données sources et s'adaptent aux règles changeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Solution :
Les Plateformes Logicielles Ancrent la Mesure du CarboneLes logiciels de comptabilité carbone et de mesure des émissions détenaient 34,38 % de la part du marché de la gestion du carbone des centres de données par type de solution en 2026. Cette position reflète le schéma d'achat axé sur la conformité utilisé par de nombreux opérateurs. Ils ont besoin d'une référence défendable avant de pouvoir planifier des réductions ou gérer le retrait du carbone. Les logiciels de mesure collectent des données d'activité, appliquent des facteurs d'émissions et préparent des résultats de divulgation. Ils fournissent également aux équipes de développement durable un registre commun de l'électricité, des réfrigérants, des combustibles et des informations sur les fournisseurs. Les plateformes de surveillance et de reporting des émissions constituent la prochaine catégorie importante. Ces outils sont les plus pertinents là où les opérateurs ont besoin d'informations continues provenant des systèmes énergétiques plutôt que de rapports périodiques assemblés manuellement.
Les solutions de retrait du carbone et de stockage permanent devraient progresser à un CAGR de 20,79 % de 2027 à 2032. Elles traitent les émissions résiduelles qui ne peuvent pas être éliminées par des projets d'efficacité ou des achats d'énergie renouvelable. Les instruments de retrait de haute intégrité nécessitent un suivi minutieux de la livraison, de la permanence et de la vérification. Les outils de gestion des crédits carbone et des compensations restent donc utiles, mais les acheteurs évaluent de plus en plus la qualité des crédits avant d'effectuer un achat. Les services de conseil, de vérification et d'assurance carbone soutiennent le processus sous-jacent en testant les calculs et la documentation. La spécification de divulgation OCP et iMasons renforce également l'attention portée aux émissions incorporées dans les équipements et les matériaux. Le marché de la gestion du carbone des centres de données évolue d'une exigence de mesure uniquement vers un flux de travail plus large qui connecte les données, la planification, l'assurance et l'action sur les émissions.



Par Périmètre d'Émissions :
Le Scope 3 Accélère la Complexité de la DivulgationLe Scope 2 représentait 49,21 % de la taille du marché de la gestion du carbone des centres de données par périmètre d'émissions en 2026. L'électricité achetée est la partie la plus établie du programme d'émissions d'un opérateur. Les certificats d'énergie renouvelable et les contrats d'achat d'électricité ont également rendu le Scope 2 plus facile à traiter que les émissions de la chaîne de valeur. Le Scope 1 reste plus faible car il couvre principalement des sources telles que les générateurs de secours au diesel et les réfrigérants. Cependant, l'attention réglementaire portée à ces sources augmente. L'Illinois a promulgué la loi SB 0025 en 2026, exigeant que les générateurs de secours des centres de données alimentés au diesel respectent les normes Tier 4 Final de l'Agence de protection de l'environnement. Cela crée une raison plus forte de connecter les données des actifs des installations avec le registre carbone.
Le Scope 3 devrait progresser à un CAGR de 20,19 % de 2027 à 2032. La fabrication de matériel informatique, les matériaux de construction, la logistique et les services externalisés sont au cœur de cette catégorie. La feuille de route ICEF pour les centres de données durables indique que les émissions incorporées peuvent dépasser 40 % des émissions sur la durée de vie lorsqu'une installation utilise principalement de l'électricité à faible teneur en carbone. AWS a élargi la méthodologie de son outil d'empreinte carbone client pour inclure les catégories de carbone incorporé pertinentes pour le matériel informatique, les bâtiments et les équipements non informatiques. L'ESRS E1 augmente également la pertinence des informations de Scope 3 dans les plans de transition. Les opérateurs ont besoin de questionnaires fournisseurs, de divulgations au niveau des équipements et de méthodes d'allocation claires pour rendre ces informations utilisables. Ces exigences font du Scope 3 un domaine plus difficile mais de plus en plus important du secteur de la gestion du carbone des centres de données.
Par Modèle de Déploiement :
Le Déploiement Cloud Commande l'Adoption des PlateformesLes plateformes cloud détenaient une part de 73,44 % du segment du modèle de déploiement en 2026 et devraient progresser à un CAGR de 20,17 % jusqu'en 2032. La livraison cloud permet aux fournisseurs de logiciels de mettre à jour les facteurs d'émissions et les modèles de reporting sans mises à niveau du système local. Elle peut également se connecter directement aux comptes des fournisseurs cloud, aux systèmes énergétiques et aux registres de facturation. Cela réduit la charge technologique interne pour les opérateurs qui entrent dans la comptabilité carbone. OUTSCALE a lancé son service d'empreinte carbone en novembre 2025 avec des informations au niveau du compte, au niveau du service et des sources d'émissions pour les utilisateurs cloud. Ces outils montrent comment les informations carbone deviennent une partie de l'expérience du service cloud. Le marché de la gestion du carbone des centres de données bénéficie lorsque la mesure est intégrée dans les systèmes d'exploitation existants plutôt que traitée comme un projet distinct.
Les plateformes sur site restent pertinentes là où la résidence des données, les charges de travail classifiées ou les politiques de connectivité strictes limitent l'utilisation du cloud. Ces systèmes peuvent fournir un contrôle direct sur le traitement des données, mais peuvent nécessiter plus de maintenance locale. Les modèles hybrides combinent la mesure sur site avec l'analyse et le reporting basés sur le cloud. Ils aident les organisations à unifier les installations héritées et les déploiements multi-cloud au sein d'un seul compte. Watershed a rendu sa capacité de résidence des données européenne généralement disponible en août 2025. Cette capacité répond aux besoins de souveraineté des données sans nécessiter un retour complet à l'architecture sur site. À mesure que les fournisseurs cloud ajoutent des options de traitement régional, la distinction entre les modèles de déploiement peut de plus en plus reposer sur les besoins de gouvernance plutôt que sur les capacités logicielles.

Par Type de Service :
Les Services de Comptabilité Sont en Tête, la Mise en Œuvre Gagne du TerrainLes services de comptabilité carbone et de reporting représentaient 30,21 % du segment des types de services en 2026. De nombreuses organisations choisissent des services gérés pour leur premier cycle de reporting car elles manquent d'équipes internes de comptabilité carbone. Ces fournisseurs soutiennent la collecte de données, la conception des calculs et la préparation des divulgations. Les services d'audit et de vérification deviennent plus importants à mesure que les cadres de reporting exigent des preuves plus solides. Les services de stratégie de décarbonisation aident également les opérateurs à identifier les investissements en efficacité, les options d'approvisionnement en énergies renouvelables et les voies de définition des objectifs. Rackspace Technology a reçu l'approbation de la Science Based Targets initiative pour ses objectifs à court terme et de neutralité carbone nette en juillet 2025, incluant un engagement de réduction des émissions de 50 % d'ici 2032 par rapport à une référence de 2023. Ce type de travail de définition d'objectifs crée un rôle clair pour un soutien consultatif structuré.
La mise en œuvre de programmes de réduction du carbone devrait progresser à un CAGR de 20,56 % de 2027 à 2032. Les acheteurs passent de la mesure et de la planification à l'exécution de contrats d'achat d'électricité, de rénovations de refroidissement, de mises à niveau des infrastructures électriques et de la planification des charges de travail tenant compte du carbone. Le travail de mise en œuvre nécessite un lien entre les émissions déclarées et les décisions opérationnelles. Les services d'approvisionnement et de gestion des crédits carbone peuvent aider à combler l'écart entre les émissions actuelles et les engagements à court terme. Les exigences ISO 14064 et du Protocole GES sont pertinentes car les clients veulent de plus en plus des résultats de service pouvant être vérifiés par rapport à des méthodes reconnues. Les opérateurs plus petits peuvent utiliser une approche gérée pour éviter le coût de la constitution d'une grande équipe interne. Le marché de la gestion du carbone des centres de données crée donc une opportunité pour les services qui traduisent les données sur les émissions en actions documentées.
Par Application Principale :
La Divulgation Stimule l'Adoption InitialeLa mesure et la divulgation des émissions détenaient 33,86 % du segment des applications principales en 2026. Cette part reflète la nécessité de répondre aux attentes de reporting du Protocole GES, de la CSRD et de la Californie. La plupart des opérateurs commencent par établir une référence et préparer des rapports pouvant être examinés par les clients, les investisseurs et les régulateurs. La planification de la réduction du carbone est une application connexe car les organisations ont besoin d'une voie quantifiée une fois la référence établie. Elle soutient les décisions sur l'efficacité énergétique, les investissements en équipements et l'approvisionnement en électricité renouvelable. La gestion des émissions de la chaîne d'approvisionnement couvre les fournisseurs de matériel informatique, les entreprises de logistique et les services de centres de données sous-traités. Les questions d'audit sur le carbone incorporé rendent cette application plus importante pour les opérateurs disposant de chaînes d'approvisionnement mondiales.
Le suivi des énergies renouvelables et des émissions liées à l'électricité devrait progresser à un CAGR de 20,74 % de 2027 à 2032. L'application aide les opérateurs à distinguer l'approvisionnement annuel en énergies renouvelables de l'intensité carbone de l'électricité utilisée à chaque moment et à chaque endroit. Elle soutient également les décisions sur le calendrier des charges de travail dans les régions à production renouvelable variable. Des recherches publiées dans Nature Reviews Clean Technology ont révélé que la gestion des charges de travail d'IA intégrée au réseau peut réduire les émissions de 10 % dans les réseaux à forte pénétration des énergies renouvelables. La gestion des compensations carbone et du retrait reste pertinente là où les réductions directes ne peuvent pas traiter toutes les émissions. La surveillance des objectifs de neutralité carbone nette permet aux équipes de direction de suivre les progrès par rapport aux jalons intermédiaires. Ces applications montrent que le marché de la gestion du carbone des centres de données est de plus en plus étroitement lié aux opérations et aux achats d'électricité.
Par Taille de Centre de Données :
Les Opérateurs Hyperscale Établissent des Références de DécarbonisationLes installations hyperscale détenaient 44,79 % de la part du marché de la gestion du carbone des centres de données par taille de centre de données en 2026 et devraient progresser à un CAGR de 20,34 % jusqu'en 2032. Leur échelle crée une empreinte importante en matière d'électricité et de chaîne d'approvisionnement, ainsi qu'un examen plus approfondi de la part des investisseurs et des clients entreprises. Les principaux opérateurs publient des méthodologies carbone couvrant les émissions de Scope 1, Scope 2 et Scope 3 dans leurs parcs mondiaux. Microsoft a intégré des capacités de développement durable dans son environnement Dynamics 365, rapprochant les données carbone des flux de travail d'approvisionnement et financiers. Cela fait de la gestion du carbone une partie des informations opérationnelles plutôt qu'un registre de développement durable autonome. Les opérateurs du marché intermédiaire peuvent être amenés à fournir des preuves comparables lorsqu'ils recherchent de grands contrats clients. Les pratiques hyperscale peuvent donc influencer les exigences dans l'ensemble du secteur de la gestion du carbone des centres de données.
Les grands centres de données en dessous de l'échelle hyperscale développent des programmes en réponse aux demandes des locataires de colocation et aux règles de divulgation des entreprises. Ils ont souvent une charge importante mais moins de personnel dédié au développement durable que les plus grands opérateurs. Les installations de taille moyenne et petite peuvent dépendre davantage des fournisseurs de services gérés ou des outils basés sur le cloud. Ces opérateurs ont besoin d'une collecte de données plus simple et de coûts de mise en œuvre plus faibles. Le guide ASEAN pour le développement durable des centres de données identifie les infrastructures héritées et les réseaux dépendants des combustibles fossiles comme des obstacles pour les opérateurs dans les marchés émergents. Les plateformes légères peuvent aider à combler ces lacunes sans nécessiter un programme technologique local majeur. Cela offre aux fournisseurs une voie pour servir les installations qui sont plus tôt dans leur adoption de la gestion du carbone.
Par Type de Centre de Données :
Les Fournisseurs Cloud Dirigent les Programmes de Responsabilité CarboneLes fournisseurs de services cloud détenaient une part de 40,11 % du segment des types de centres de données en 2026 et devraient progresser à un CAGR de 20,28 % jusqu'en 2032. Leurs clients utilisent de plus en plus les informations sur les émissions des fournisseurs dans les décisions d'approvisionnement et de reporting. Cela fait de la transparence carbone une exigence commerciale et de conformité. AWS, Google Cloud et Microsoft fournissent des outils carbone orientés client qui relient les données d'utilisation aux estimations d'émissions. Ces outils transfèrent une partie du processus de reporting de l'opérateur au client. Ils rendent également les informations sur les émissions visibles aux côtés des données de consommation cloud. Dans le marché de la gestion du carbone des centres de données, cette connexion peut soutenir la fidélisation et différencier les services cloud pour les clients ayant des obligations de divulgation.
Les opérateurs de colocation doivent fournir aux locataires des informations granulaires sur l'énergie et les émissions car les locataires conservent d'importantes responsabilités de reporting. Leurs données doivent être suffisamment crédibles pour être intégrées dans les registres de Scope 2 et Scope 3 du locataire. Les installations d'entreprise et de périphérie font face à une position différente car leur infrastructure peut être plus ancienne et moins extensivement mesurée. Elles peuvent également avoir des budgets limités pour des systèmes de développement durable spécialisés. L'iMasons Climate Accord œuvre vers des pratiques communes de mesure du carbone pour les opérateurs d'infrastructures numériques. Les approches ouvertes pourraient abaisser la barrière technique pour les petites installations cherchant des données prêtes à l'audit. Cela crée une opportunité pour les fournisseurs de combiner le reporting standard avec une intégration simple dans des environnements d'infrastructure mixte.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 40,63 % du marché mondial de la gestion du carbone des centres de données en 2026. La région contient la plus forte concentration d'infrastructures hyperscale et une large base d'acheteurs de développement durable d'entreprise. La loi californienne SB-253 exige que les entreprises concernées préparent des divulgations de Scope 1 et Scope 2 à partir de 2026, et des divulgations de Scope 3 à partir de 2027. La proposition de loi Clean Cloud Act signale également un accent politique plus fort sur les émissions des centres de données et la consommation d'électricité. Ces règles augmentent la demande de registres cohérents dans les installations, les fournisseurs et les comptes clients. Les États-Unis restent un emplacement majeur pour la capacité cloud, ce qui rend les outils carbone clients commercialement pertinents. Le Canada ajoute des options d'énergie à faible teneur en carbone dans les provinces hydroélectriques, mais les opérateurs disposant de parcs transfrontaliers doivent toujours comptabiliser les émissions de matériel et de fournisseurs. L'influence réglementaire et la diligence raisonnable des clients soutiennent l'adoption de plateformes prêtes à l'audit dans toute la région.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 20,58 % de 2027 à 2032. La capacité électrique régionale des centres de données devrait augmenter de 16 GW en 2025 à 70 GW d'ici 2030. Cette expansion accroît la nécessité de mesurer les émissions d'électricité pendant que de nouvelles capacités sont développées. La dépendance au réseau aux combustibles fossiles reste un problème structurel dans plusieurs marchés majeurs. Le guide ASEAN pour les centres de données durables identifie l'efficacité énergétique, l'intégration des énergies renouvelables et le reporting standardisé comme des priorités régionales clés. La loi sur les infrastructures numériques de Singapour a introduit des exigences contraignantes en matière d'efficacité et d'énergie propre pour les grandes installations, tandis que la Malaisie exige de l'énergie propre pour les nouveaux centres de données, et la Chine a fixé des objectifs d'énergie renouvelable pour le secteur. Le suivi du carbone, la comptabilité des énergies renouvelables et les services de vérification peuvent aider les opérateurs à répondre à ces exigences. L'Asie-Pacifique représente donc une opportunité significative pour les outils basés sur le cloud pouvant fonctionner dans différentes conditions de réseau et différents contextes réglementaires.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe a une demande de conformité mature en raison du reporting CSRD et de l'ESRS E1, qui intègrent les informations de Scope 1, Scope 2 et Scope 3 dans le reporting de développement durable pour les entreprises concernées. La directive sur l'efficacité énergétique révisée exige également un reporting annuel sur l'énergie et le développement durable des grands centres de données. Les mesures de l'Union européenne sur les étiquettes de performance énergétique ajoutent une responsabilité publique pour les installations déclarantes.[2] L'Amérique du Sud reste plus en amont dans l'adoption, bien que les opérateurs multinationaux puissent étendre leurs méthodes de reporting mondiales aux opérations brésiliennes avant que les règles locales ne l'exigent. Le Moyen-Orient et l'Afrique ajoutent de la capacité en Arabie saoudite et aux Émirats arabes unis, où les plans nationaux de neutralité carbone soutiennent le déploiement des énergies renouvelables autour de nouveaux pôles d'infrastructure. La forte intensité des émissions du réseau et l'accès inégal aux énergies renouvelables dans certains marchés peuvent accroître la valeur de la comptabilité carbone et de la vérification. Ces géographies mixtes nécessitent des outils qui reflètent les conditions électriques locales tout en maintenant des méthodes de reporting communes pour les opérateurs multinationaux. Cela crée un rôle pratique pour les fournisseurs dans le marché de la gestion du carbone des centres de données avec des cadres flexibles, une gestion régionale des données et des cartographies de conformité établies.
Paysage Concurrentiel
Concentration du Marché
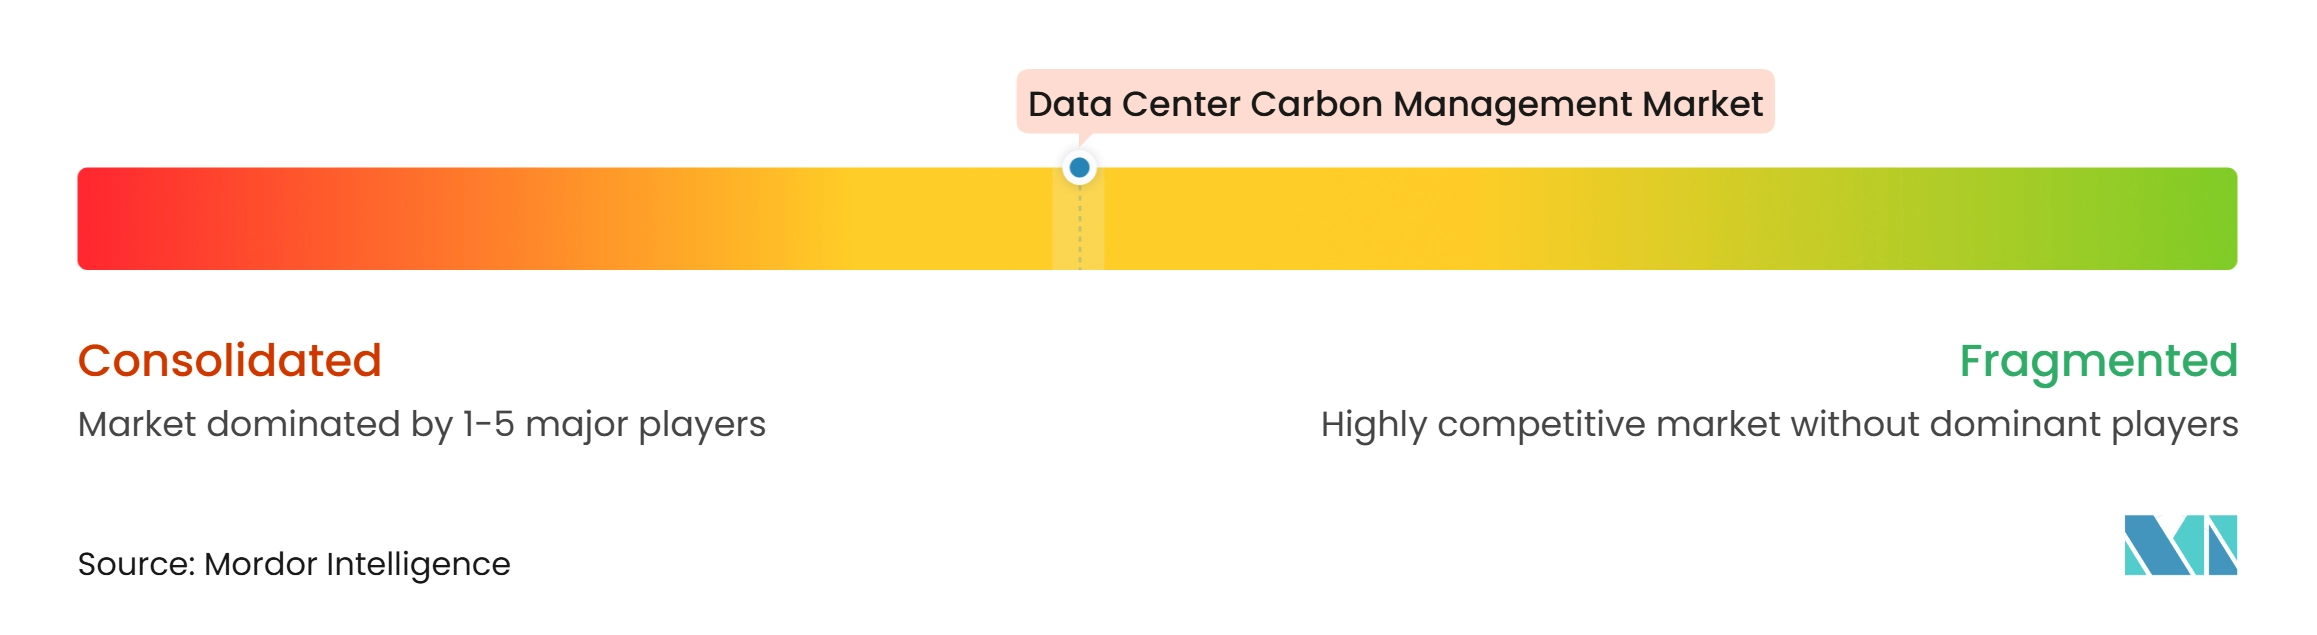
Le marché de la gestion du carbone des centres de données présente une concentration modérée, le leadership étant réparti entre des spécialistes de la comptabilité carbone, des fournisseurs de plateformes d'entreprise et des sociétés de gestion de l'énergie industrielle. Les fournisseurs spécialisés comprennent Watershed, Persefoni, Normative, Greenly, Sweep et Sphera. Ils se concurrencent sur la qualité des calculs, la préparation à l'audit et l'automatisation du Scope 3. SAP, Microsoft, IBM et Salesforce intègrent des fonctions carbone dans les logiciels d'entreprise que les clients utilisent déjà. Schneider Electric, Siemens, Eaton et ABB peuvent s'appuyer sur la télémétrie des équipements et de l'énergie pour créer des données opérationnelles sur les émissions. Cela crée différentes voies vers le marché, couvrant les équipes de développement durable, la finance, les achats, l'ingénierie et les opérations des installations. Aucun fournisseur unique ne contrôle chaque partie du flux de travail, en particulier là où les données des fournisseurs, des services cloud et des équipements physiques doivent être combinées.
Les stratégies concurrentielles se concentrent de plus en plus sur la réduction du travail manuel sur les données et l'intégration des informations carbone dans les systèmes d'exploitation. Watershed a introduit des fonctionnalités d'ingestion de factures d'électricité assistées par IA et de cartographie du Scope 3 en 2025 et 2026. Microsoft a continué à connecter les données de développement durable avec les processus Dynamics 365, y compris les flux de travail d'approvisionnement et financiers.[3] OUTSCALE a lancé un service d'empreinte carbone cloud souverain en novembre 2025, offrant des vues détaillées du compte, du service et des sources d'émissions. Ces mouvements reflètent le besoin de rendre les données sur les émissions utilisables dans les décisions technologiques, d'approvisionnement et cloud quotidiennes. Le marché de la gestion du carbone des centres de données dépend également de l'alignement du reporting avec le Protocole GES, l'ISO 14064, la CSRD et l'ESRS E1. Les fournisseurs capables de documenter clairement les calculs et les données sources ont un avantage dans les processus d'appel d'offres formels.
La spécification de divulgation du carbone incorporé OCP et iMasons met en évidence un domaine ouvert dans la mesure des charges de travail d'IA et du Scope 3 incorporé. Ce domaine reste difficile car les opérateurs ont besoin d'informations des fabricants d'équipements, des fournisseurs de construction, des systèmes énergétiques et des services cloud. Les outils natifs du cloud qui combinent la gestion des coûts et la mesure du carbone cherchent également à atteindre les équipes d'ingénierie plutôt que les seules fonctions de développement durable. Les partenariats avec des fournisseurs de vérification, des consultants et des fournisseurs de données peuvent améliorer la qualité de ces offres. Les fournisseurs d'entreprise et industriels établis bénéficient des relations clients existantes et d'un large accès aux données. Les spécialistes peuvent se différencier par la facilité d'utilisation, une automatisation plus rapide et des flux de travail Scope 3 plus approfondis. La concurrence dans le marché de la gestion du carbone des centres de données devrait rester active car les clients ont besoin à la fois de rapports crédibles et d'outils pratiques pour réduire les émissions.
Leaders du Secteur de la Gestion du Carbone des Centres de Données
-
Schneider Electric
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Salesforce, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion du Carbone des Centres de Données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Salesforce, Inc.
- Watershed Technology, Inc.
- Persefoni AI, Inc.
- Sweep SAS
- Greenly SAS
- Plan A Sustainable Technologies GmbH
- Normative AB
- Sphera Solutions, Inc.
- SAP SE
- International Business Machines Corporation
- Microsoft Corporation
- Salesforce, Inc.
- South Pole Group AG
- ClimatePartner GmbH
- 3Degrees Group, Inc.
- CarbonChain Ltd.
- The Carbon Trust
- DNV AS
- ERM Worldwide Group Limited
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Accenture plc
- Infosys Limited
Développements industriels récents dans Marché de la Gestion du Carbone des Centres de Données
- Novembre 2026 : Microsoft a intégré Sustainability Manager dans le portefeuille ERP Dynamics 365, le rebaptisant Dynamics 365 Sustainability et introduisant une vue Grand Livre Vert qui relie les données carbone aux processus d'approvisionnement financiers et opérationnels. Cette initiative positionne la comptabilité carbone comme une infrastructure ERP centrale pour les opérateurs de centres de données, plutôt qu'un outil de développement durable autonome, et devrait accélérer l'adoption en entreprise en intégrant le suivi des émissions dans les flux de travail d'approvisionnement déjà opérationnels sur Dynamics 365.
- Octobre 2026 : La Commission européenne a publié un règlement en vertu de la directive sur l'efficacité énergétique révisée établissant une base de données gérée par l'UE pour la performance énergétique des centres de données, avec des étiquettes annuelles délivrées aux installations déclarantes en vertu du Règlement délégué (UE) 2024/1364 et valables à partir du 15 août de chaque année. Les étiquettes publiques, disponibles dans toutes les langues officielles de l'UE, introduisent une couche de transparence obligatoire pour les opérateurs de centres de données dans les États membres de l'UE, élargissant directement le périmètre de conformité pour les plateformes de mesure et de reporting du carbone.
- Novembre 2025 : OUTSCALE, une marque de Dassault Systèmes, a lancé Carbon Footprint, un service cloud souverain permettant aux équipes informatiques et RSE de mesurer et gérer l'empreinte carbone estimée des services cloud, intégré dans sa plateforme qualifiée SecNumCloud 3.2. Le service fournit des ventilations au niveau du compte, au niveau du service et des sources d'émissions et répond à la demande croissante de transparence de l'empreinte carbone parmi les utilisateurs cloud d'entreprise opérant dans le cadre de la CSRD et d'autres cadres de divulgation obligatoires.
- Octobre 2025 : L'Open Compute Project Foundation et l'iMasons Climate Accord ont conjointement dévoilé la Divulgation du Carbone Incorporé, Spécification de Base OCP, le premier cadre standardisé pour déclarer le carbone incorporé des équipements et matériaux des centres de données. Développée avec les contributions de Google, Meta, Microsoft et Schneider Electric, la spécification cible la divulgation du carbone de la chaîne d'approvisionnement de Scope 3 et harmonise les pratiques de reporting dans l'écosystème des infrastructures numériques, avec une icône de reconnaissance Carbon Disclosure Ready prévue pour l'OCP Marketplace.
Périmètre du Rapport Mondial sur le Marché de la Gestion du Carbone des Centres de Données
Le Marché de la Gestion du Carbone des Centres de Données englobe la gamme de solutions logicielles, de plateformes numériques, de technologies et de services professionnels conçus pour mesurer, surveiller, déclarer, gérer et réduire les émissions de gaz à effet de serre (GES) associées aux opérations et à l'infrastructure des centres de données.
Le Rapport sur le Marché de la Gestion du Carbone des Centres de Données est Segmenté par Type de Solution (Logiciels de Comptabilité Carbone et de Mesure des Émissions, Plateformes de Surveillance et d'Analyse des Émissions, Planification et Optimisation de la Réduction du Carbone, Gestion des Crédits Carbone et des Compensations, Solutions de Retrait du Carbone et de Stockage Permanent, et Services de Conseil, de Vérification et d'Assurance Carbone), Périmètre d'Émissions (Émissions de Scope 1, Émissions de Scope 2 et Émissions de Scope 3), Modèle de Déploiement (Plateformes Cloud, Plateformes sur Site et Plateformes Hybrides), Type de Service (Services de Comptabilité Carbone et de Reporting, Audit et Vérification des Émissions, Stratégie de Décarbonisation et Conseil, Approvisionnement et Gestion des Crédits Carbone, et Mise en Œuvre de Programmes de Réduction du Carbone), Application Principale (Mesure et Divulgation des Émissions, Planification de la Réduction du Carbone, Suivi des Énergies Renouvelables et des Émissions Liées à l'Électricité, Gestion des Émissions de la Chaîne d'Approvisionnement, Gestion des Compensations Carbone et du Retrait, et Surveillance des Objectifs de Neutralité Carbone Nette), Taille du Centre de Données (Petit, Moyen, Grand et Hyperscale), Type de Centre de Données (Colocation, Fournisseurs de Services Cloud et Entreprise et Périphérie), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Millions de Tonnes)
Aperçu de la segmentation
| Logiciels de Comptabilité Carbone et de Mesure des Émissions |
| Plateformes de Surveillance et de Reporting des Émissions |
| Planification et Optimisation de la Réduction du Carbone |
| Gestion des Crédits Carbone et des Compensations |
| Solutions de Retrait du Carbone et de Stockage Permanent |
| Services de Conseil, de Vérification et d'Assurance Carbone |
| Émissions de Scope 1 |
| Émissions de Scope 2 |
| Émissions de Scope 3 |
| Plateformes Cloud |
| Plateformes sur Site |
| Plateformes Hybrides |
| Services de Comptabilité Carbone et de Reporting |
| Audit et Vérification des Émissions |
| Stratégie de Décarbonisation et Conseil |
| Approvisionnement et Gestion des Crédits Carbone |
| Mise en Œuvre de Programmes de Réduction du Carbone |
| Mesure et Divulgation des Émissions |
| Planification de la Réduction du Carbone |
| Suivi des Énergies Renouvelables et des Émissions Liées à l'Électricité |
| Gestion des Émissions de la Chaîne d'Approvisionnement |
| Gestion des Compensations Carbone et du Retrait |
| Surveillance des Objectifs de Neutralité Carbone Nette |
| Petits Centres de Données |
| Centres de Données de Taille Moyenne |
| Grands Centres de Données |
| Centres de Données Hyperscale |
| Centres de Données de Colocation |
| Fournisseurs de Services Cloud (FSC) |
| Centres de Données d'Entreprise et de Périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Solution | Logiciels de Comptabilité Carbone et de Mesure des Émissions | |
| Plateformes de Surveillance et de Reporting des Émissions | ||
| Planification et Optimisation de la Réduction du Carbone | ||
| Gestion des Crédits Carbone et des Compensations | ||
| Solutions de Retrait du Carbone et de Stockage Permanent | ||
| Services de Conseil, de Vérification et d'Assurance Carbone | ||
| Par Périmètre d'Émissions | Émissions de Scope 1 | |
| Émissions de Scope 2 | ||
| Émissions de Scope 3 | ||
| Par Modèle de Déploiement | Plateformes Cloud | |
| Plateformes sur Site | ||
| Plateformes Hybrides | ||
| Par Type de Service | Services de Comptabilité Carbone et de Reporting | |
| Audit et Vérification des Émissions | ||
| Stratégie de Décarbonisation et Conseil | ||
| Approvisionnement et Gestion des Crédits Carbone | ||
| Mise en Œuvre de Programmes de Réduction du Carbone | ||
| Par Application Principale | Mesure et Divulgation des Émissions | |
| Planification de la Réduction du Carbone | ||
| Suivi des Énergies Renouvelables et des Émissions Liées à l'Électricité | ||
| Gestion des Émissions de la Chaîne d'Approvisionnement | ||
| Gestion des Compensations Carbone et du Retrait | ||
| Surveillance des Objectifs de Neutralité Carbone Nette | ||
| Par Taille de Centre de Données | Petits Centres de Données | |
| Centres de Données de Taille Moyenne | ||
| Grands Centres de Données | ||
| Centres de Données Hyperscale | ||
| Par Type de Centre de Données | Centres de Données de Colocation | |
| Fournisseurs de Services Cloud (FSC) | ||
| Centres de Données d'Entreprise et de Périphérie | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la gestion du carbone des centres de données ?
La taille du marché de la gestion du carbone des centres de données est de 0,96 milliard USD en 2026 et devrait atteindre 2,96 milliards USD d'ici 2032 à un CAGR de 19,59 %.
Qu'est-ce qui stimule l'adoption des solutions de gestion du carbone des centres de données ?
Le marché de la gestion du carbone des centres de données est soutenu par les règles de divulgation des émissions, la demande d'électricité, les engagements de neutralité carbone nette et les demandes des clients en matière d'informations carbone vérifiées.
Quel type de solution détient la plus grande part ?
Les logiciels de comptabilité carbone et de mesure des émissions détenaient une part de 34,38 % en 2026 car les opérateurs ont besoin d'une référence pour les programmes de reporting et de réduction.
Pourquoi la mesure du Scope 3 devient-elle plus importante pour les centres de données ?
Le matériel informatique, les matériaux de construction, la logistique et les services externalisés peuvent constituer une part substantielle des émissions sur le cycle de vie, en particulier là où l'électricité est à faible teneur en carbone.
Quel modèle de déploiement est le plus largement utilisé pour la comptabilité carbone ?
Les plateformes cloud détenaient une part de 73,44 % en 2026 car elles peuvent se connecter aux comptes des fournisseurs, mettre à jour les facteurs d'émissions et réduire les besoins technologiques locaux.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 20,58 % jusqu'en 2032 à mesure que la capacité augmente et que les opérateurs répondent aux émissions du réseau et aux exigences de conformité émergentes.