
Tamaño y Participación del Mercado de Gestión de Carbono en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.96 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.59 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Carbono en Centros de Datos por Mordor Intelligence
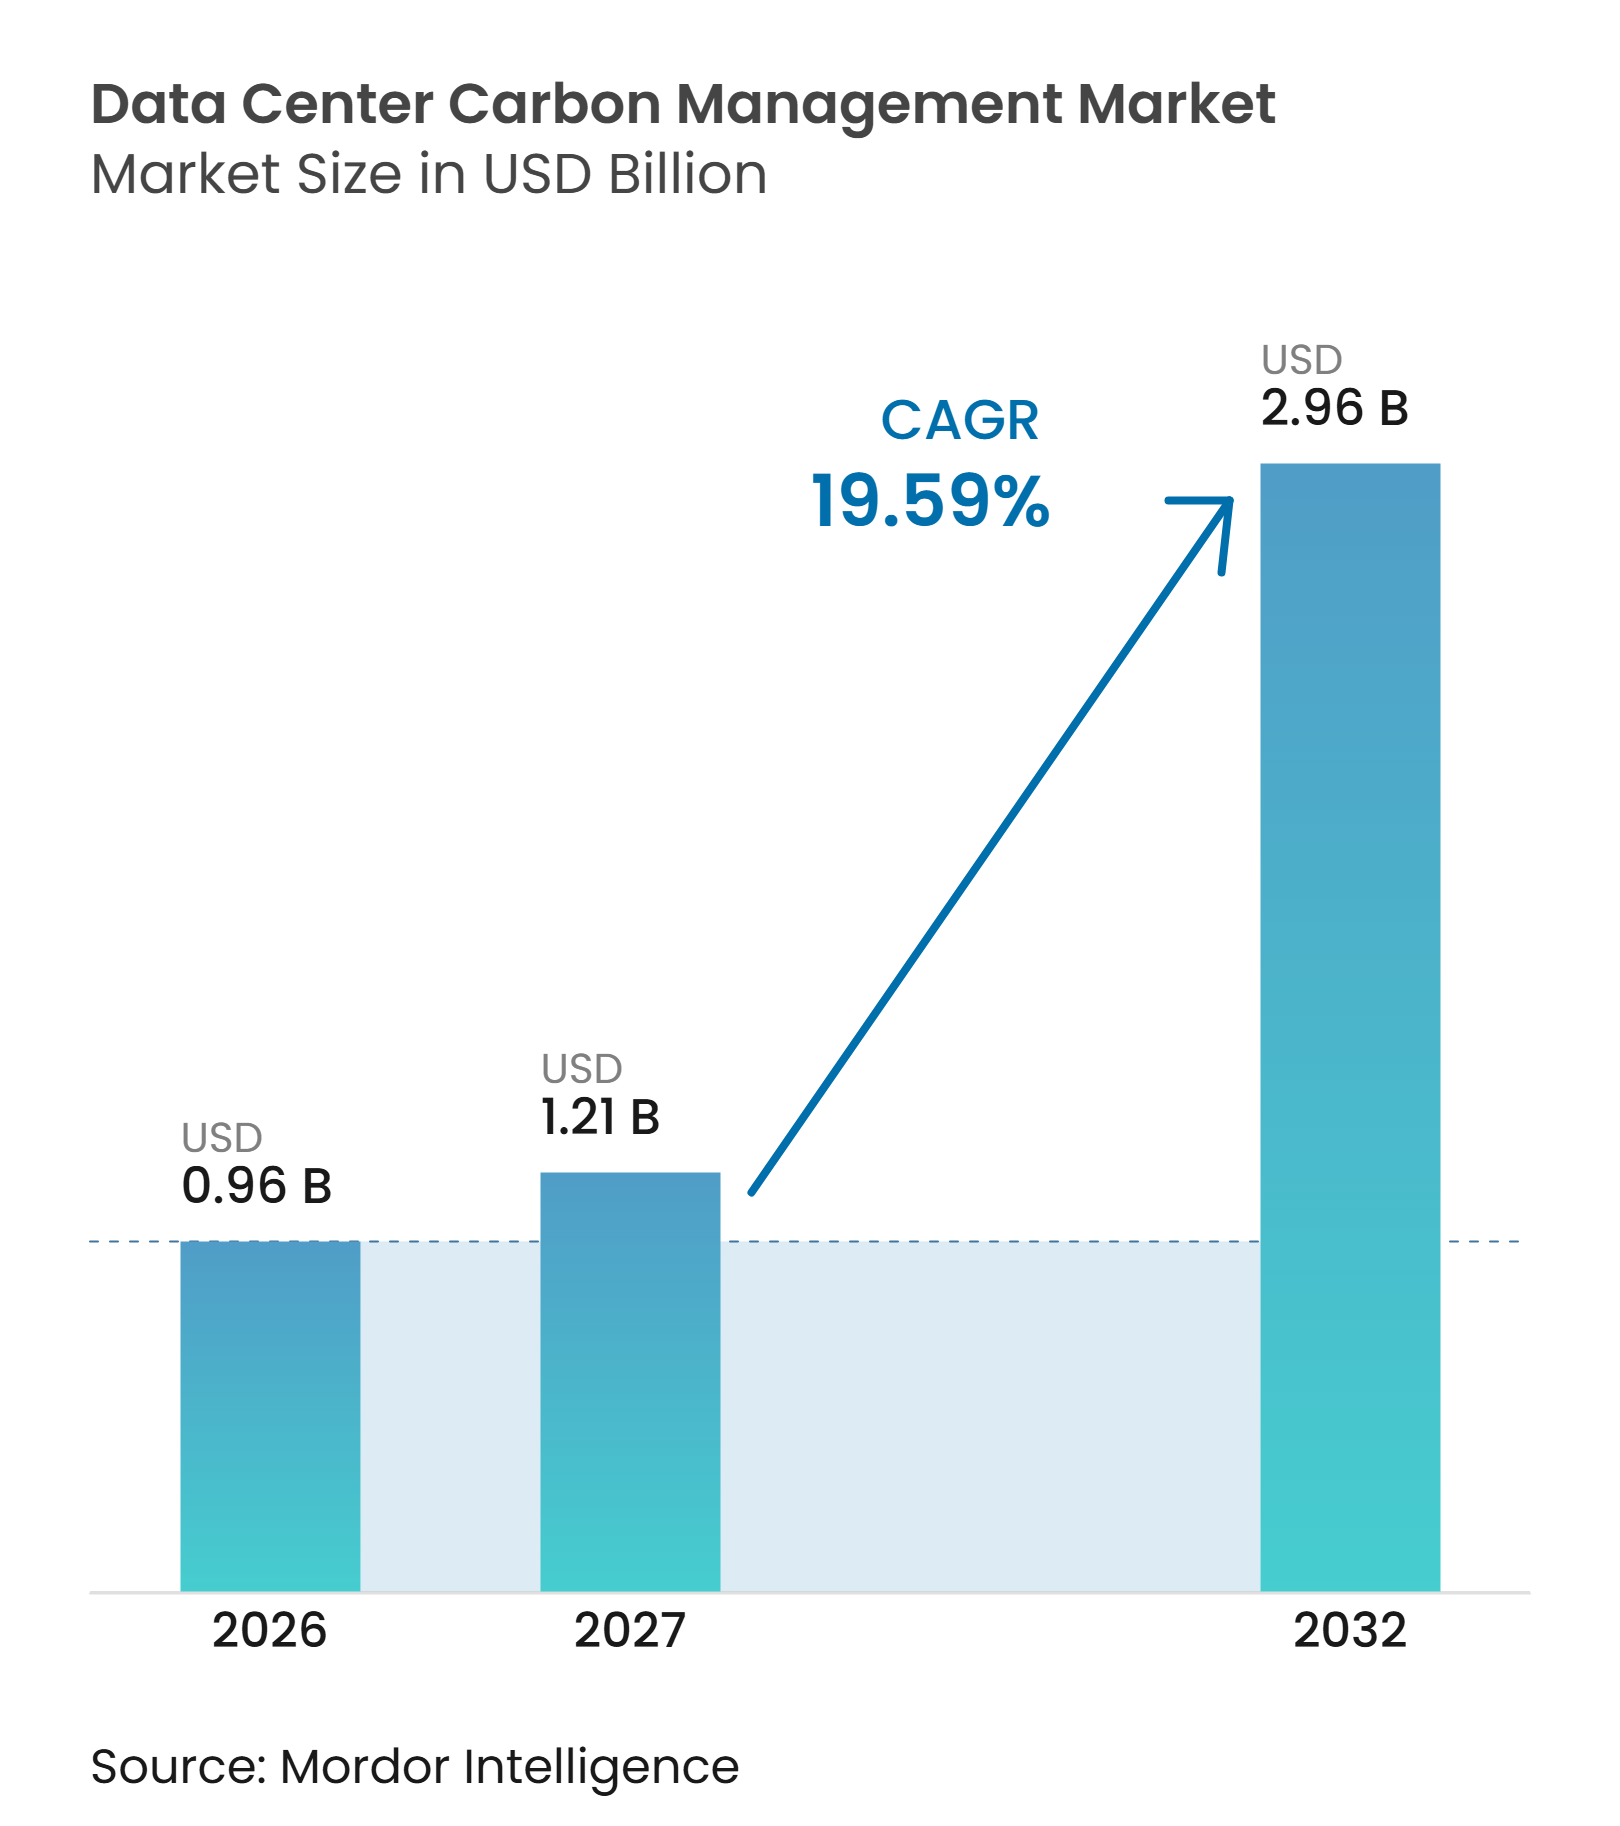
El tamaño del mercado de gestión de carbono en centros de datos fue valorado en 0,96 mil millones de USD en 2026 y se estima que se expandirá desde 1,21 mil millones de USD en 2027 hasta alcanzar los 2,96 mil millones de USD para 2032, a una CAGR del 19,59% durante el período de pronóstico (2027-2032). Las emisiones bajo gestión ascienden a 285 millones de toneladas de CO₂e en 2026 y se proyecta que aumenten a 340 millones de toneladas de CO₂e en 2027 y a 620 millones de toneladas de CO₂e para 2032. El incremento más rápido en valor que en emisiones gestionadas apunta a una mayor demanda de verificación lista para auditoría, datos de Alcance 3 y gestión de eliminación permanente de carbono. Las obligaciones de divulgación, el creciente uso de electricidad y las solicitudes de los clientes de información sobre emisiones están convirtiendo la gestión del carbono de un ejercicio de sostenibilidad en un requisito operativo. Los proveedores están respondiendo conectando los datos de carbono con cuentas en la nube, telemetría energética, registros de adquisiciones y herramientas de informes para clientes. Estas condiciones respaldan el gasto en software, servicios gestionados, verificación y programas de reducción en el mercado de gestión de carbono en centros de datos.
Conclusiones Clave del Informe
- Por tipo de solución, el software de contabilidad de carbono y medición de emisiones representó el 34,38% de la participación del mercado de gestión de carbono en centros de datos en 2026, mientras que se proyecta que las soluciones de eliminación de carbono y almacenamiento permanente se expandan a una CAGR del 20,79% hasta 2032.
- Por alcance de emisiones, el Alcance 2 representó una participación del 49,21% en 2026, mientras que se proyecta que el Alcance 3 se expanda a una CAGR del 20,19% hasta 2032.
- Por modelo de implementación, las plataformas basadas en la nube representaron una participación del 73,44% en 2026 y se proyecta que se expandan a una CAGR del 20,17% hasta 2032.
- Por tipo de servicio, los servicios de contabilidad de carbono e informes representaron una participación del 30,21% en 2026, mientras que se proyecta que la implementación de programas de reducción de carbono se expanda a una CAGR del 20,56% hasta 2032.
- Por aplicación principal, la medición y divulgación de emisiones representó una participación del 33,86% en 2026 en el mercado de gestión de carbono en centros de datos, mientras que se proyecta que el seguimiento de energías renovables y emisiones de electricidad se expanda a una CAGR del 20,74% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron una participación del 44,79% en 2026 y se proyecta que se expandan a una CAGR del 20,34% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 40,11% en 2026 y se proyecta que se expandan a una CAGR del 20,28% hasta 2032.
- Por geografía, América del Norte representó una participación del 40,63% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 20,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos Corporativos de Cero Emisiones Netas y Descarbonización | +4.5% | Global, con concentración temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Consumo de Electricidad y Emisiones Asociadas | +3.9% | Global, particularmente en los mercados centrales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los Requisitos de Divulgación de Emisiones e Informes de Sostenibilidad | +3.5% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Plataformas de Contabilidad de Carbono y Monitoreo de Emisiones | +3.0% | Global | Corto plazo (≤ 2 años) |
| Creciente Enfoque en las Emisiones de Alcance 3 a lo Largo de las Cadenas de Suministro | +2.0% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de Cargas de Trabajo de IA y Necesidad de Optimización de Carbono Basada en Tiempo y Ubicación | +1.8% | Mercados centrales de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos Corporativos de Cero Emisiones Netas y Descarbonización
Los operadores de hiperescala y coubicación están convirtiendo los compromisos de cero emisiones netas en obligaciones que requieren registros de emisiones verificados en hitos anuales e intermedios. AWS se ha comprometido a alcanzar cero emisiones netas de carbono en sus operaciones globales para 2040 a través de The Climate Pledge, con trabajos que abarcan la eficiencia de los centros de datos, la participación en la cadena de suministro y la adquisición de eliminación de carbono. NTT Global Data Centers tiene como objetivo alcanzar cero emisiones netas de Alcance 1 y Alcance 2 para 2030 y cero emisiones netas en la cadena de valor para 2040, respaldado por informes de progreso medidos.[1] Estos compromisos se extienden más allá de los operadores porque los clientes de la nube solicitan cada vez más datos de emisiones para sus propios informes. Meta también planea reducir las emisiones de Alcance 1 y Alcance 2 en un 42% desde su línea base de 2021 para 2031 y permitir que dos tercios de sus proveedores establezcan objetivos alineados con la ciencia para 2026. El mercado de gestión de carbono en centros de datos, por lo tanto, favorece las plataformas que consolidan información de múltiples nubes y sitios en un único informe.
Creciente Consumo de Electricidad y Emisiones Asociadas
La demanda de electricidad de los centros de datos aumentó considerablemente en 2025, mientras que las cargas de trabajo de IA incrementaron la importancia de cuándo y dónde se consume la electricidad. La Agencia Internacional de Energía espera que el consumo global de electricidad de los centros de datos alcance los 945 TWh para 2030, más del doble de su nivel de 2024 en su escenario base. El perfil de carbono de una instalación depende cada vez más de las condiciones de la red en el momento en que se ejecuta una carga de trabajo, más que de la eficiencia energética por sí sola. Las investigaciones indican que programar las cargas de trabajo de IA cuando la electricidad renovable es abundante puede reducir las emisiones en un 10% en redes con alta penetración de energías renovables. Los operadores en redes con alta intensidad de carbono deben medir una diferencia de emisiones más amplia y explicarla a los clientes y reguladores. Esto hace que los factores de emisiones basados en la ubicación, la programación consciente de la red y el monitoreo continuo de la electricidad sean más relevantes en el mercado de gestión de carbono en centros de datos.
Expansión de los Requisitos de Divulgación de Emisiones e Informes de Sostenibilidad
Los requisitos de informes están generando una demanda más inmediata de registros que puedan revisarse en múltiples jurisdicciones. La Ley SB-253 de California exige la presentación de informes de Alcance 1 y Alcance 2 a partir de 2026, y la divulgación de Alcance 3 a partir de 2027, para las empresas cubiertas que operan en el estado. La propuesta de Ley de Nube Limpia de 2025 establecería estándares de emisiones y tarifas administradas por la Agencia de Protección Ambiental para centros de datos que superen los 100 kW de capacidad. En Europa, la Directiva de Eficiencia Energética reformada exige que los grandes centros de datos informen sobre energía e información de sostenibilidad, y la Comisión Europea publicó medidas para etiquetas anuales de rendimiento energético en 2026. Las organizaciones sujetas a múltiples normativas necesitan un registro coherente y auditable en lugar de informes regionales separados. Los proveedores con plantillas alineadas con el ESRS E1, el Protocolo de GEI y los calendarios de informes de California están mejor posicionados para apoyar a estos compradores.
Demanda de Plataformas de Contabilidad de Carbono y Monitoreo de Emisiones
Las plataformas de contabilidad de carbono se están volviendo necesarias donde los operadores necesitan ingesta de datos en tiempo real, mapeo de factores de emisiones y un rastro de auditoría documentado. En octubre de 2025, la Fundación Open Compute Project e iMasons Climate Accord publicaron la Divulgación de Carbono Incorporado, Especificación Base OCP para equipos y materiales de centros de datos. El marco ofrece a los operadores una forma común de solicitar datos sobre servidores, equipos de refrigeración, materiales de construcción y otras entradas de Alcance 3. También subraya la importancia de los datos primarios a nivel de proveedor sobre las estimaciones genéricas. Watershed añadió funciones de ingesta de facturas de servicios públicos con soporte de IA y mapeo de Alcance 3 durante 2025 y 2026, reduciendo el trabajo manual en la recopilación de emisiones. A medida que los informes evolucionan desde la divulgación periódica hacia datos operativos, el mercado de gestión de carbono en centros de datos probablemente recompensará las plataformas que vinculen la medición con las decisiones sobre energía, adquisiciones y equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Medición de Emisiones en Operaciones de Centros de Datos Distribuidos | -2.0% | Global | Mediano plazo (2-4 años) |
| Metodologías de Contabilidad de Emisiones Inconsistentes y Disponibilidad de Datos | -1.7% | Global | Largo plazo (≥ 4 años) |
| Dificultad para Recopilar Datos de Emisiones de Proveedores y de Alcance 3 | -1.4% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Costos de Medición, Informes y Verificación de Carbono | -1.1% | Más agudo para operadores de centros de datos pequeños y medianos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Medición de Emisiones en Operaciones de Centros de Datos Distribuidos
Los operadores con instalaciones de coubicación, nube y borde enfrentan dificultades para reunir datos comparables en diferentes parques de infraestructura. Un único portafolio puede utilizar múltiples proveedores de electricidad, métodos de efectividad del uso de energía y prácticas de retiro de certificados de energía renovable. Un estudio revisado por pares de 2025 encontró que los principales operadores de hiperescala no informaron el consumo de electricidad específico de IA ni las emisiones de Alcance 2 basadas en la ubicación a nivel de centro de datos individual. Esta falta de detalle limita la calidad de una cuenta de carbono consolidada. El problema puede ser más difícil después de adquisiciones, cuando los activos heredados tienen medición incompleta o registros de factores de emisiones faltantes. Los períodos de evaluación e incorporación más largos pueden retrasar la implementación de la plataforma incluso cuando el comprador acepta la necesidad del servicio.
Metodologías de Contabilidad de Emisiones Inconsistentes y Disponibilidad de Datos
Los operadores de centros de datos aún utilizan diferentes enfoques para la contabilidad de Alcance 2 basada en el mercado y en la ubicación, factores de emisiones y límites operativos. Como resultado, instalaciones similares pueden reportar resultados materialmente diferentes. El Modelo de Madurez de iMasons Climate Accord proporciona una estructura voluntaria para la divulgación armonizada, pero su adopción sigue siendo desigual entre regiones. Los cambios en los requisitos europeos de informes de sostenibilidad también han añadido incertidumbre para las empresas que deciden qué nivel de detalle seguirá siendo necesario. Los compradores pueden retrasar las decisiones mientras evalúan el estándar de informes que aceptarán sus auditores. Estos factores otorgan mayor valor a las plataformas flexibles que documentan los métodos de cálculo, conservan los datos fuente y se adaptan a las normas cambiantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
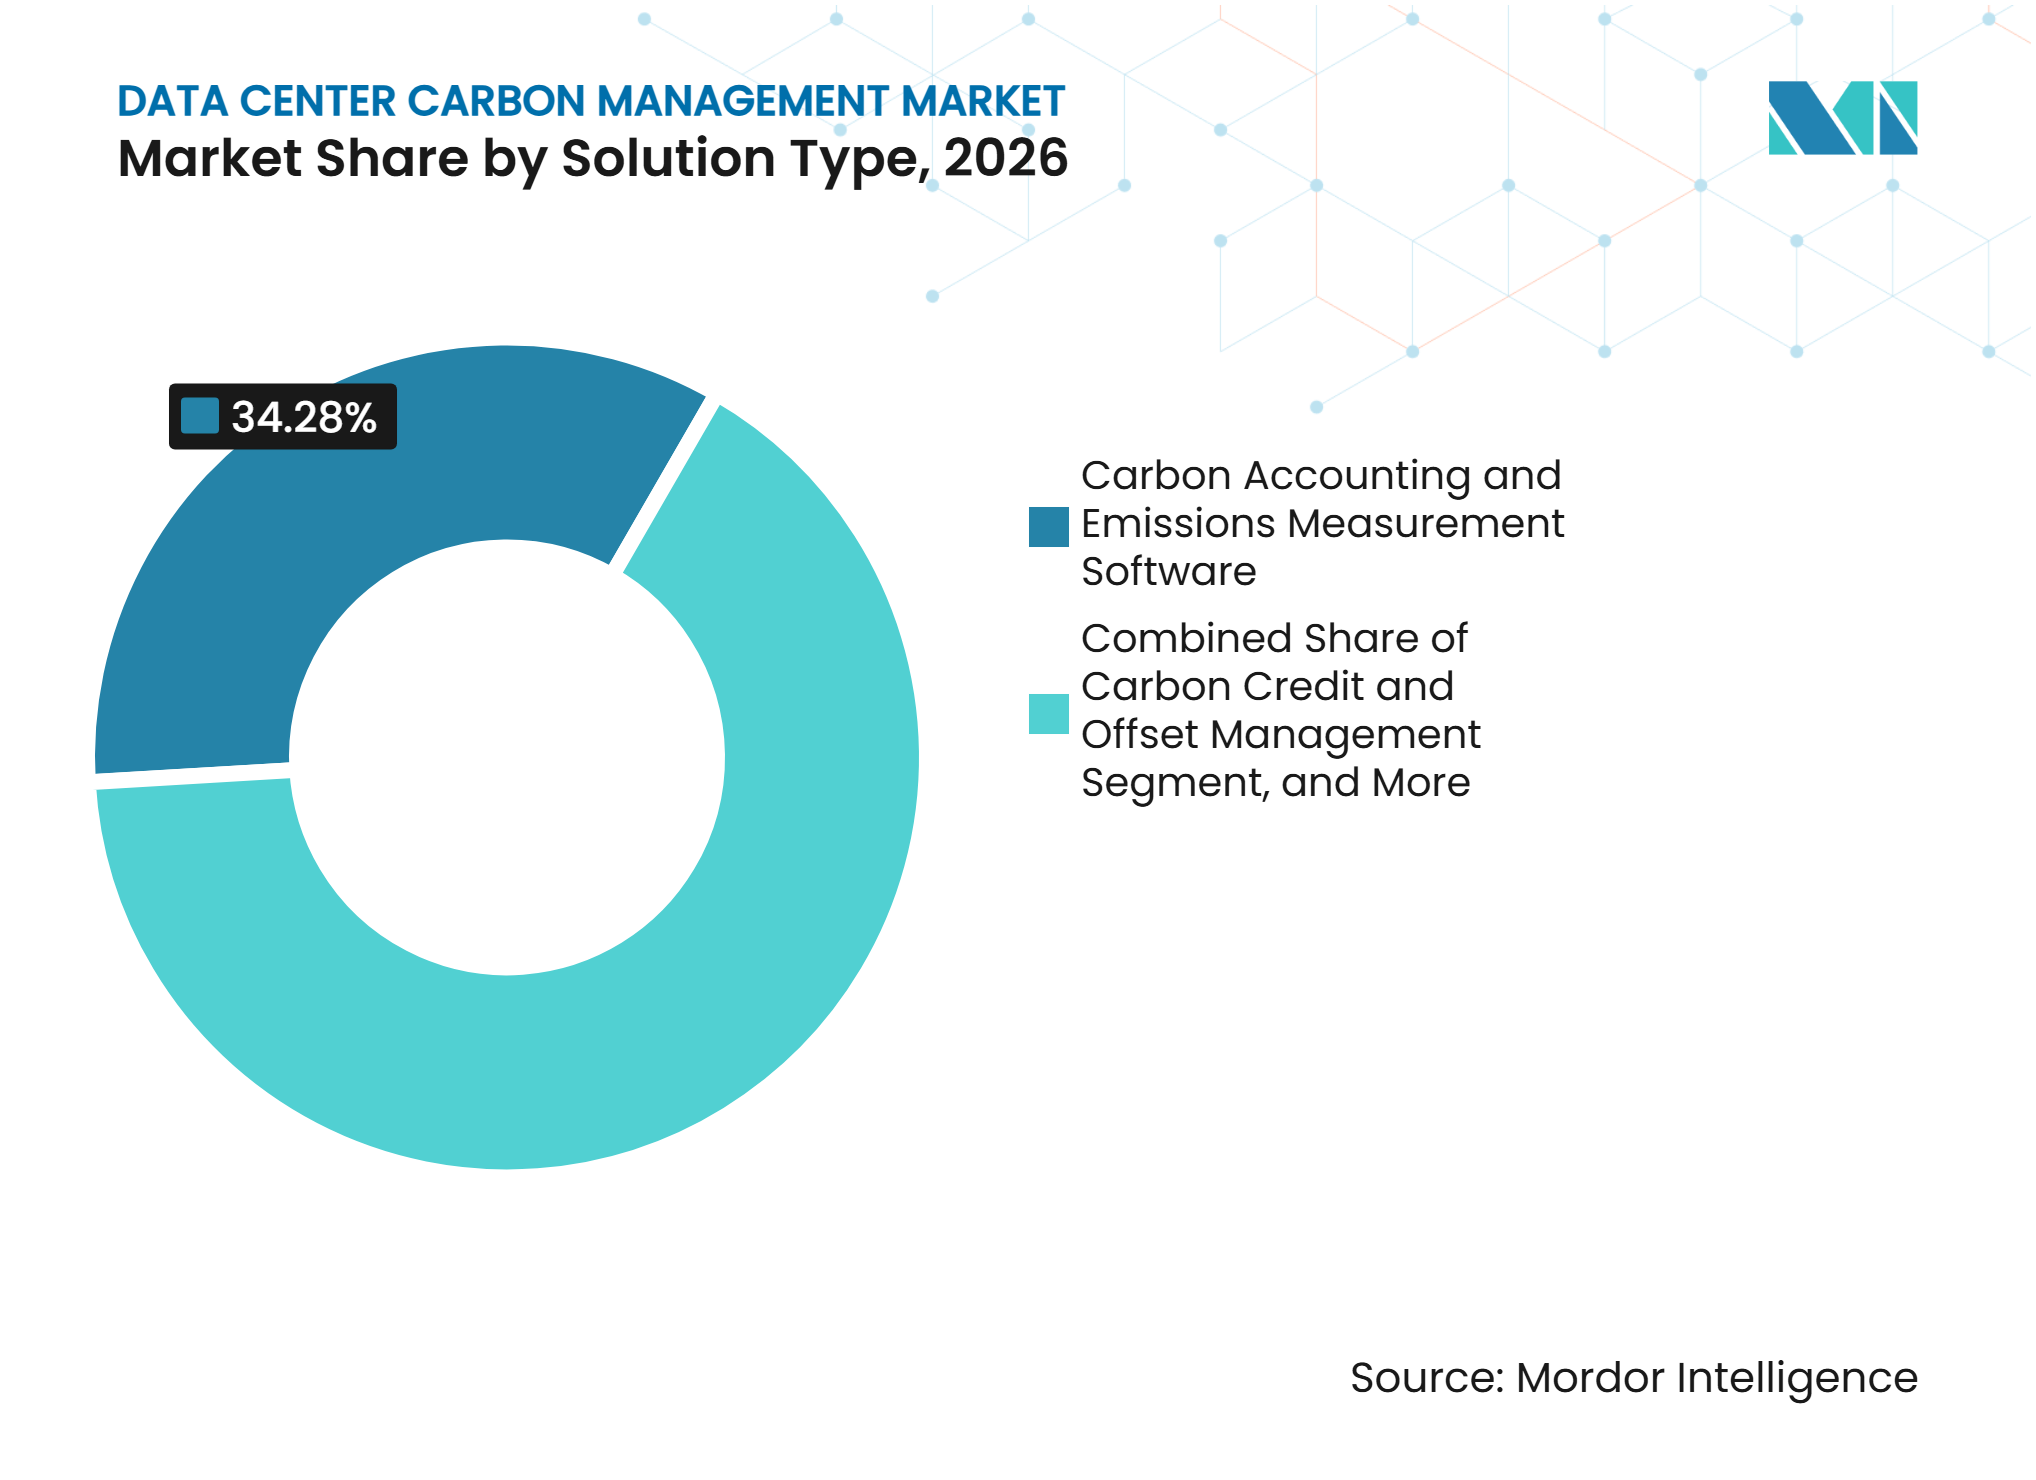
Las Plataformas de Software Anclan la Medición de CarbonoEl software de contabilidad de carbono y medición de emisiones representó el 34,38% de la participación del mercado de gestión de carbono en centros de datos por tipo de solución en 2026. Esta posición refleja el patrón de compra orientado al cumplimiento normativo utilizado por muchos operadores. Necesitan una línea base defendible antes de poder planificar reducciones o gestionar la eliminación de carbono. El software de medición recopila datos de actividad, aplica factores de emisiones y prepara los resultados de divulgación. También proporciona a los equipos de sostenibilidad un registro común de electricidad, refrigerantes, combustibles e información de proveedores. Las plataformas de monitoreo e informes de emisiones forman la siguiente categoría importante. Estas herramientas son más relevantes donde los operadores necesitan información continua de los sistemas de energía en lugar de informes periódicos ensamblados manualmente.
Se proyecta que las soluciones de eliminación de carbono y almacenamiento permanente se expandan a una CAGR del 20,79% de 2027 a 2032. Abordan las emisiones residuales que no pueden eliminarse mediante proyectos de eficiencia o adquisición de energía renovable. Los instrumentos de eliminación de alta integridad requieren un seguimiento cuidadoso de la entrega, la permanencia y la verificación. Las herramientas de gestión de créditos y compensaciones de carbono siguen siendo útiles, pero los compradores evalúan cada vez más la calidad de los créditos antes de realizar una compra. Los servicios de asesoría, verificación y aseguramiento de carbono respaldan el proceso subyacente al probar los cálculos y la documentación. La especificación de divulgación de OCP e iMasons también refuerza la atención a las emisiones incorporadas en equipos y materiales. El mercado de gestión de carbono en centros de datos está evolucionando desde un requisito exclusivo de medición hacia un flujo de trabajo más amplio que conecta datos, planificación, aseguramiento y acción sobre emisiones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance de Emisiones:
El Alcance 3 Acelera la Complejidad de la DivulgaciónEl Alcance 2 representó el 49,21% del tamaño del mercado de gestión de carbono en centros de datos por alcance de emisiones en 2026. La electricidad adquirida es la parte más establecida del programa de emisiones de un operador. Los certificados de energía renovable y los acuerdos de compra de energía también han facilitado el abordaje del Alcance 2 en comparación con las emisiones de la cadena de valor. El Alcance 1 sigue siendo menor porque cubre principalmente fuentes como generadores de respaldo diésel y refrigerantes. Sin embargo, la atención regulatoria a estas fuentes está aumentando. Illinois promulgó la Ley SB 0025 en 2026, que exige que los generadores de respaldo diésel de los centros de datos cumplan con los estándares Tier 4 Final de la Agencia de Protección Ambiental. Esto crea una razón más sólida para conectar los datos de activos de las instalaciones con el registro de carbono.
Se proyecta que el Alcance 3 se expanda a una CAGR del 20,19% de 2027 a 2032. La fabricación de hardware, los materiales de construcción, la logística y los servicios subcontratados son fundamentales para esta categoría. La Hoja de Ruta de Centros de Datos Sostenibles del ICEF establece que las emisiones incorporadas pueden superar el 40% de las emisiones del ciclo de vida cuando una instalación utiliza principalmente electricidad baja en carbono. AWS amplió la metodología de su Herramienta de Huella de Carbono para Clientes para incluir categorías relevantes de carbono incorporado para hardware de TI, edificios y equipos no relacionados con TI. El ESRS E1 también aumenta la relevancia de la información de Alcance 3 en los planes de transición. Los operadores necesitan cuestionarios para proveedores, divulgaciones a nivel de equipo y métodos de asignación claros para hacer que esta información sea utilizable. Estos requisitos hacen del Alcance 3 un área más difícil pero cada vez más importante de la industria de gestión de carbono en centros de datos.
Por Modelo de Implementación:
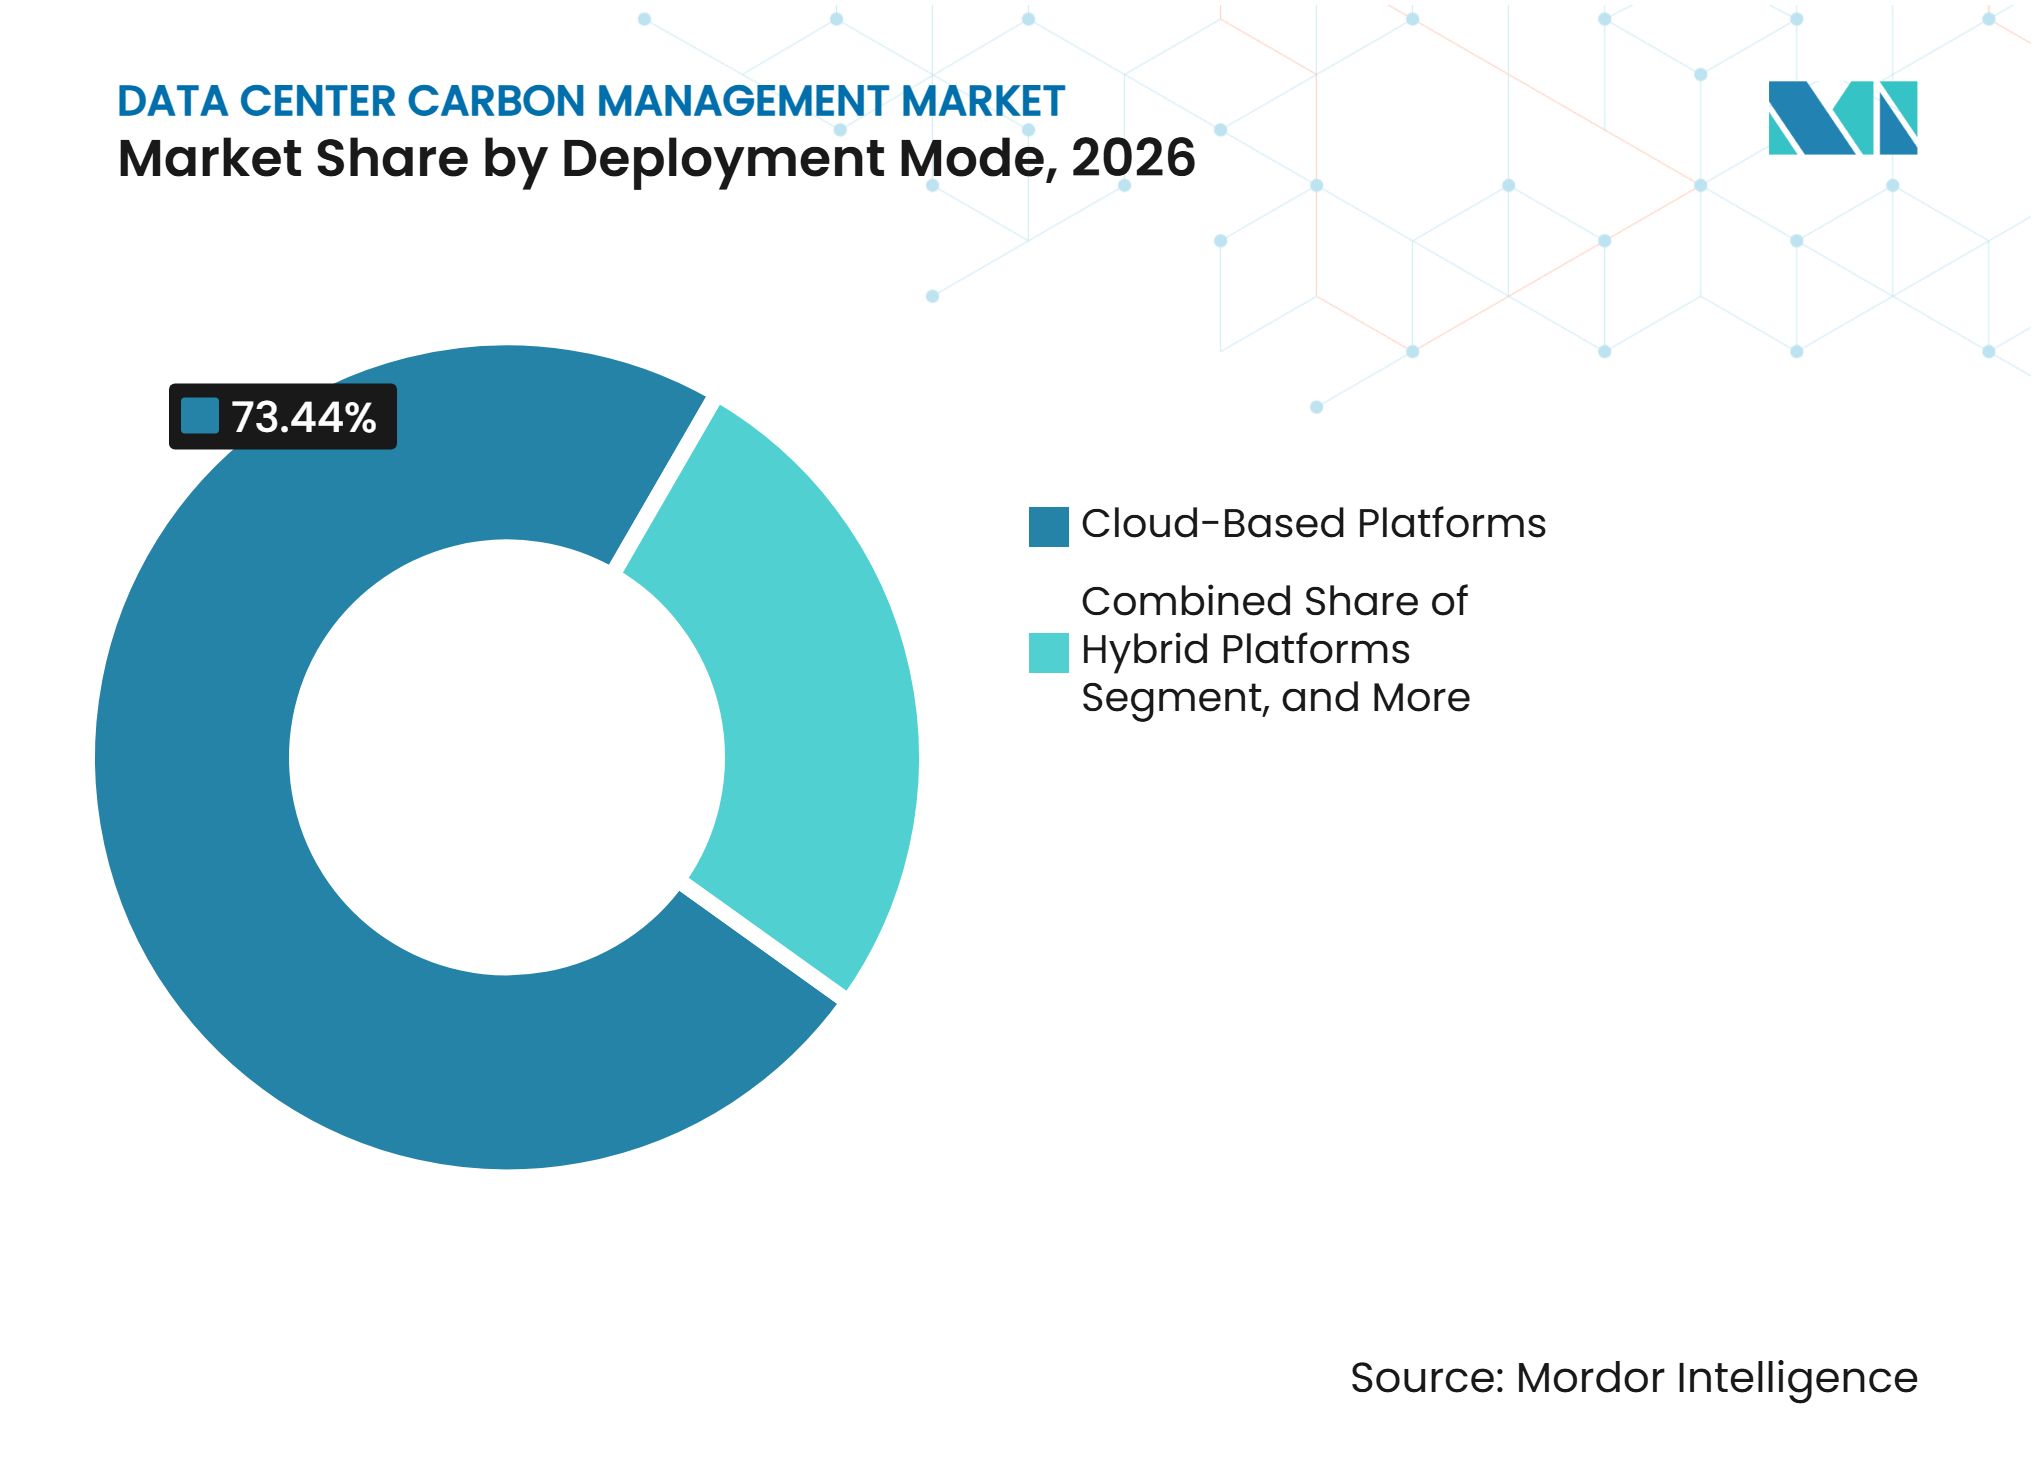
La Implementación en la Nube Lidera la Adopción de PlataformasLas plataformas basadas en la nube representaron una participación del 73,44% del segmento de modelo de implementación en 2026 y se proyecta que se expandan a una CAGR del 20,17% hasta 2032. La entrega en la nube permite a los proveedores de software actualizar los factores de emisiones y las plantillas de informes sin actualizaciones del sistema local. También puede conectarse directamente a cuentas de proveedores de nube, sistemas de energía y registros de facturación. Esto reduce la carga tecnológica interna para los operadores que inician la contabilidad de carbono. OUTSCALE lanzó su servicio de Huella de Carbono en noviembre de 2025 con información a nivel de cuenta, nivel de servicio y fuente de emisiones para usuarios de la nube. Estas herramientas muestran cómo la información de carbono se está convirtiendo en parte de la experiencia del servicio en la nube. El mercado de gestión de carbono en centros de datos se beneficia cuando la medición está integrada en los sistemas operativos existentes en lugar de tratarse como un proyecto separado.
Las plataformas locales siguen siendo relevantes donde la residencia de datos, las cargas de trabajo clasificadas o las políticas estrictas de conectividad limitan el uso de la nube. Estos sistemas pueden proporcionar control directo sobre el manejo de datos, pero pueden requerir más mantenimiento local. Los modelos híbridos combinan la medición en sitio con análisis e informes basados en la nube. Ayudan a las organizaciones a unificar las instalaciones heredadas y las implementaciones de múltiples nubes dentro de una única cuenta. Watershed puso a disposición general su capacidad de residencia de datos europea en agosto de 2025. Esta capacidad aborda las necesidades de soberanía de datos sin requerir un retorno completo a la arquitectura local. A medida que los proveedores de nube añaden opciones de procesamiento regional, la distinción entre modelos de implementación puede depender cada vez más de las necesidades de gobernanza que de la capacidad del software.

Por Tipo de Servicio:
Los Servicios de Contabilidad Lideran, la Implementación Gana TerrenoLos servicios de contabilidad de carbono e informes representaron el 30,21% del segmento de tipo de servicio en 2026. Muchas organizaciones seleccionan servicios gestionados para su primer ciclo de informes porque carecen de equipos internos de contabilidad de carbono. Estos proveedores apoyan la recopilación de datos, el diseño de cálculos y la preparación de divulgaciones. Los servicios de auditoría y verificación se están volviendo más importantes a medida que los marcos de informes requieren evidencia más sólida. Los servicios de estrategia de descarbonización también ayudan a los operadores a identificar inversiones en eficiencia, opciones de adquisición de energía renovable y vías para el establecimiento de objetivos. Rackspace Technology recibió la aprobación de la iniciativa Science Based Targets para sus objetivos a corto plazo y de cero emisiones netas en julio de 2025, incluido un compromiso de reducción de emisiones del 50% para 2032 desde una línea base de 2023. Este tipo de trabajo de establecimiento de objetivos crea un papel claro para el apoyo consultivo estructurado.
Se proyecta que la implementación de programas de reducción de carbono se expanda a una CAGR del 20,56% de 2027 a 2032. Los compradores están avanzando más allá de la medición y la planificación hacia la ejecución de acuerdos de compra de energía, modernización de sistemas de refrigeración, mejoras de infraestructura de energía y programación de cargas de trabajo consciente del carbono. El trabajo de implementación requiere un vínculo entre las emisiones reportadas y las decisiones operativas. Los servicios de adquisición y gestión de créditos de carbono pueden ayudar a cerrar la brecha entre las emisiones actuales y los compromisos a corto plazo. Los requisitos de ISO 14064 y el Protocolo de GEI son relevantes porque los clientes quieren cada vez más resultados de servicio que puedan verificarse con métodos reconocidos. Los operadores más pequeños pueden utilizar un enfoque gestionado para evitar el costo de construir un gran equipo interno. El mercado de gestión de carbono en centros de datos, por lo tanto, crea una oportunidad para los servicios que traducen los datos de emisiones en acciones documentadas.
Por Aplicación Principal:
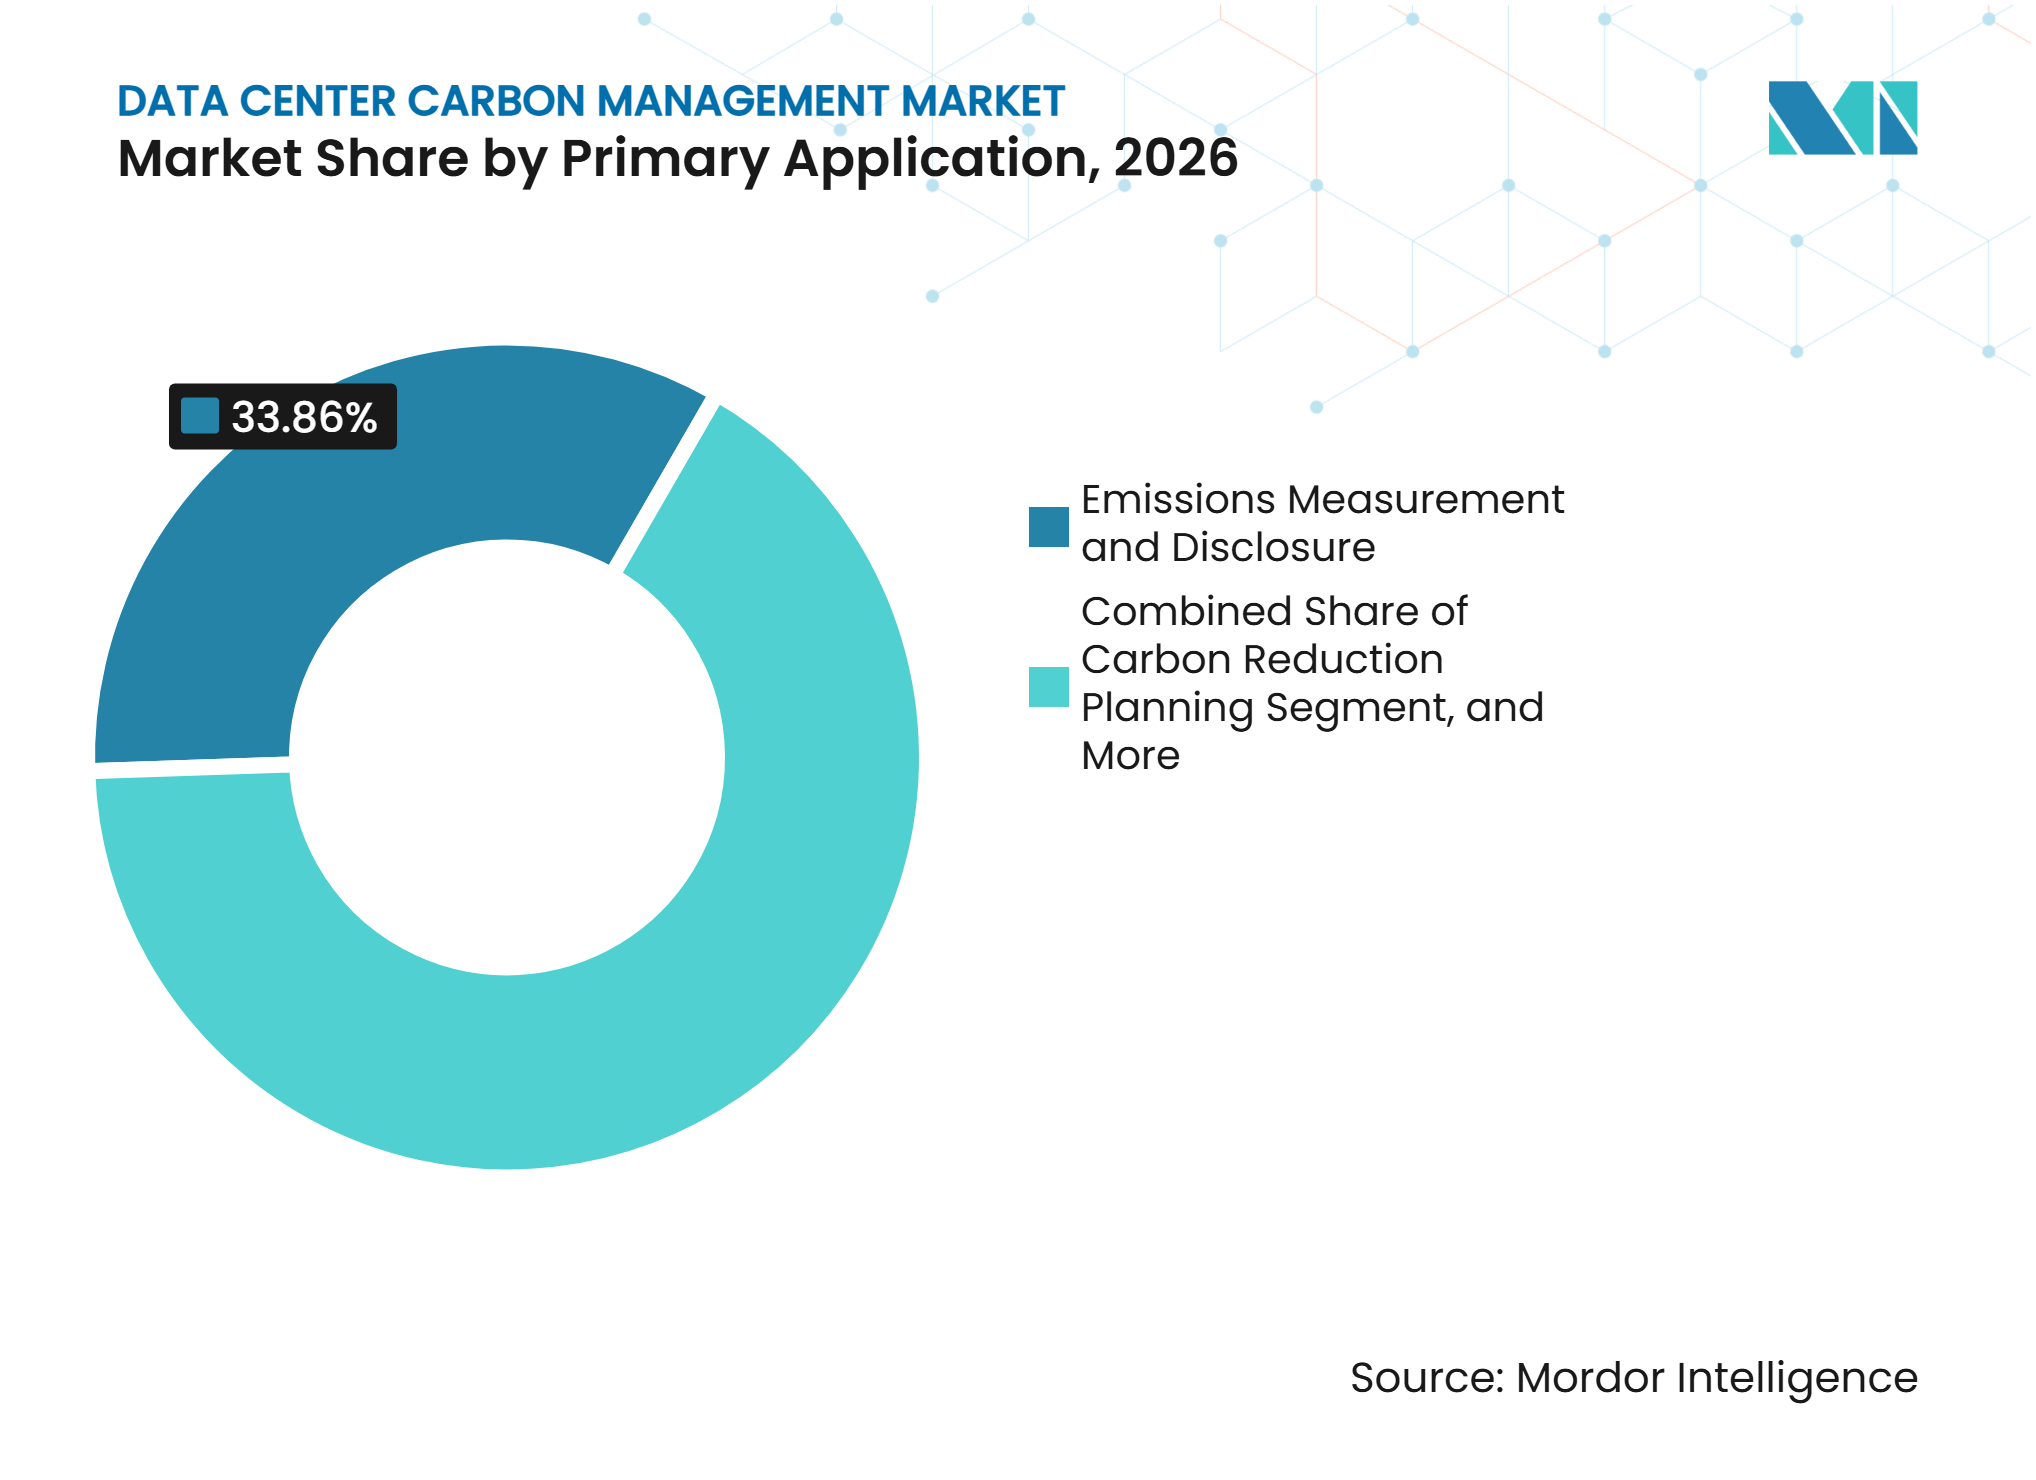
La Divulgación Impulsa la Adopción InicialLa medición y divulgación de emisiones representó el 33,86% del segmento de aplicación principal en 2026. Esta participación refleja la necesidad de cumplir con las expectativas de informes del Protocolo de GEI, la CSRD y California. La mayoría de los operadores comienzan estableciendo una línea base y preparando informes que puedan ser revisados por clientes, inversores y reguladores. La planificación de reducción de carbono es una aplicación relacionada porque las organizaciones necesitan una vía cuantificada una vez establecida la línea base. Apoya las decisiones sobre eficiencia energética, inversiones en equipos y adquisición de electricidad renovable. La gestión de emisiones de la cadena de suministro cubre proveedores de hardware, empresas de logística y servicios de centros de datos subcontratados. Las preguntas de auditoría sobre el carbono incorporado están haciendo que esta aplicación sea más importante para los operadores con cadenas de suministro globales.
Se proyecta que el seguimiento de energías renovables y emisiones de electricidad se expanda a una CAGR del 20,74% de 2027 a 2032. La aplicación ayuda a los operadores a distinguir la adquisición anual de energía renovable de la intensidad de carbono de la electricidad utilizada en cada momento y ubicación. También apoya las decisiones sobre el momento de las cargas de trabajo en regiones con producción renovable variable. Una investigación publicada en Nature Reviews Clean Technology encontró que la gestión de cargas de trabajo de IA integrada en la red puede reducir las emisiones en un 10% en redes con alta penetración de energías renovables. La gestión de compensaciones y eliminación de carbono sigue siendo relevante donde las reducciones directas no pueden abordar todas las emisiones. El monitoreo de objetivos de cero emisiones netas permite a los equipos de gestión hacer seguimiento del progreso frente a los hitos intermedios. Estas aplicaciones muestran que el mercado de gestión de carbono en centros de datos está cada vez más vinculado a las operaciones y adquisiciones de electricidad.
Por Tamaño de Centro de Datos:
Los Operadores de Hiperescala Establecen Puntos de Referencia de DescarbonizaciónLas instalaciones de hiperescala representaron el 44,79% de la participación del mercado de gestión de carbono en centros de datos por tamaño de centro de datos en 2026 y se proyecta que se expandan a una CAGR del 20,34% hasta 2032. Su escala crea una gran huella de electricidad y cadena de suministro, así como un mayor escrutinio por parte de inversores y clientes empresariales. Los principales operadores están publicando metodologías de carbono que cubren las emisiones de Alcance 1, Alcance 2 y Alcance 3 en sus parques globales. Microsoft ha integrado capacidades de sostenibilidad en su entorno Dynamics 365, acercando los datos de carbono a los flujos de trabajo de adquisiciones y financieros. Esto convierte la gestión del carbono en parte de la información operativa en lugar de un registro de sostenibilidad independiente. Es posible que se espere que los operadores del mercado medio proporcionen evidencia comparable al buscar grandes contratos con clientes. Las prácticas de hiperescala pueden, por lo tanto, influir en los requisitos de toda la industria de gestión de carbono en centros de datos.
Los grandes centros de datos por debajo de la escala de hiperescala están ampliando sus programas en respuesta a las solicitudes de los inquilinos de coubicación y las normas de divulgación corporativa. A menudo tienen una carga significativa pero menos personal dedicado a la sostenibilidad que los operadores más grandes. Las instalaciones medianas y pequeñas pueden depender más de los proveedores de servicios gestionados o de las herramientas basadas en la nube. Estos operadores necesitan una recopilación de datos más sencilla y menores costos de implementación. La Guía ASEAN para el Desarrollo Sostenible de Centros de Datos identifica la infraestructura heredada y las redes dependientes de combustibles fósiles como obstáculos para los operadores en mercados emergentes. Las plataformas ligeras pueden ayudar a abordar estas brechas sin requerir un gran programa tecnológico local. Esto ofrece a los proveedores una vía para atender a instalaciones que se encuentran en etapas más tempranas de adopción de la gestión del carbono.
Por Tipo de Centro de Datos:
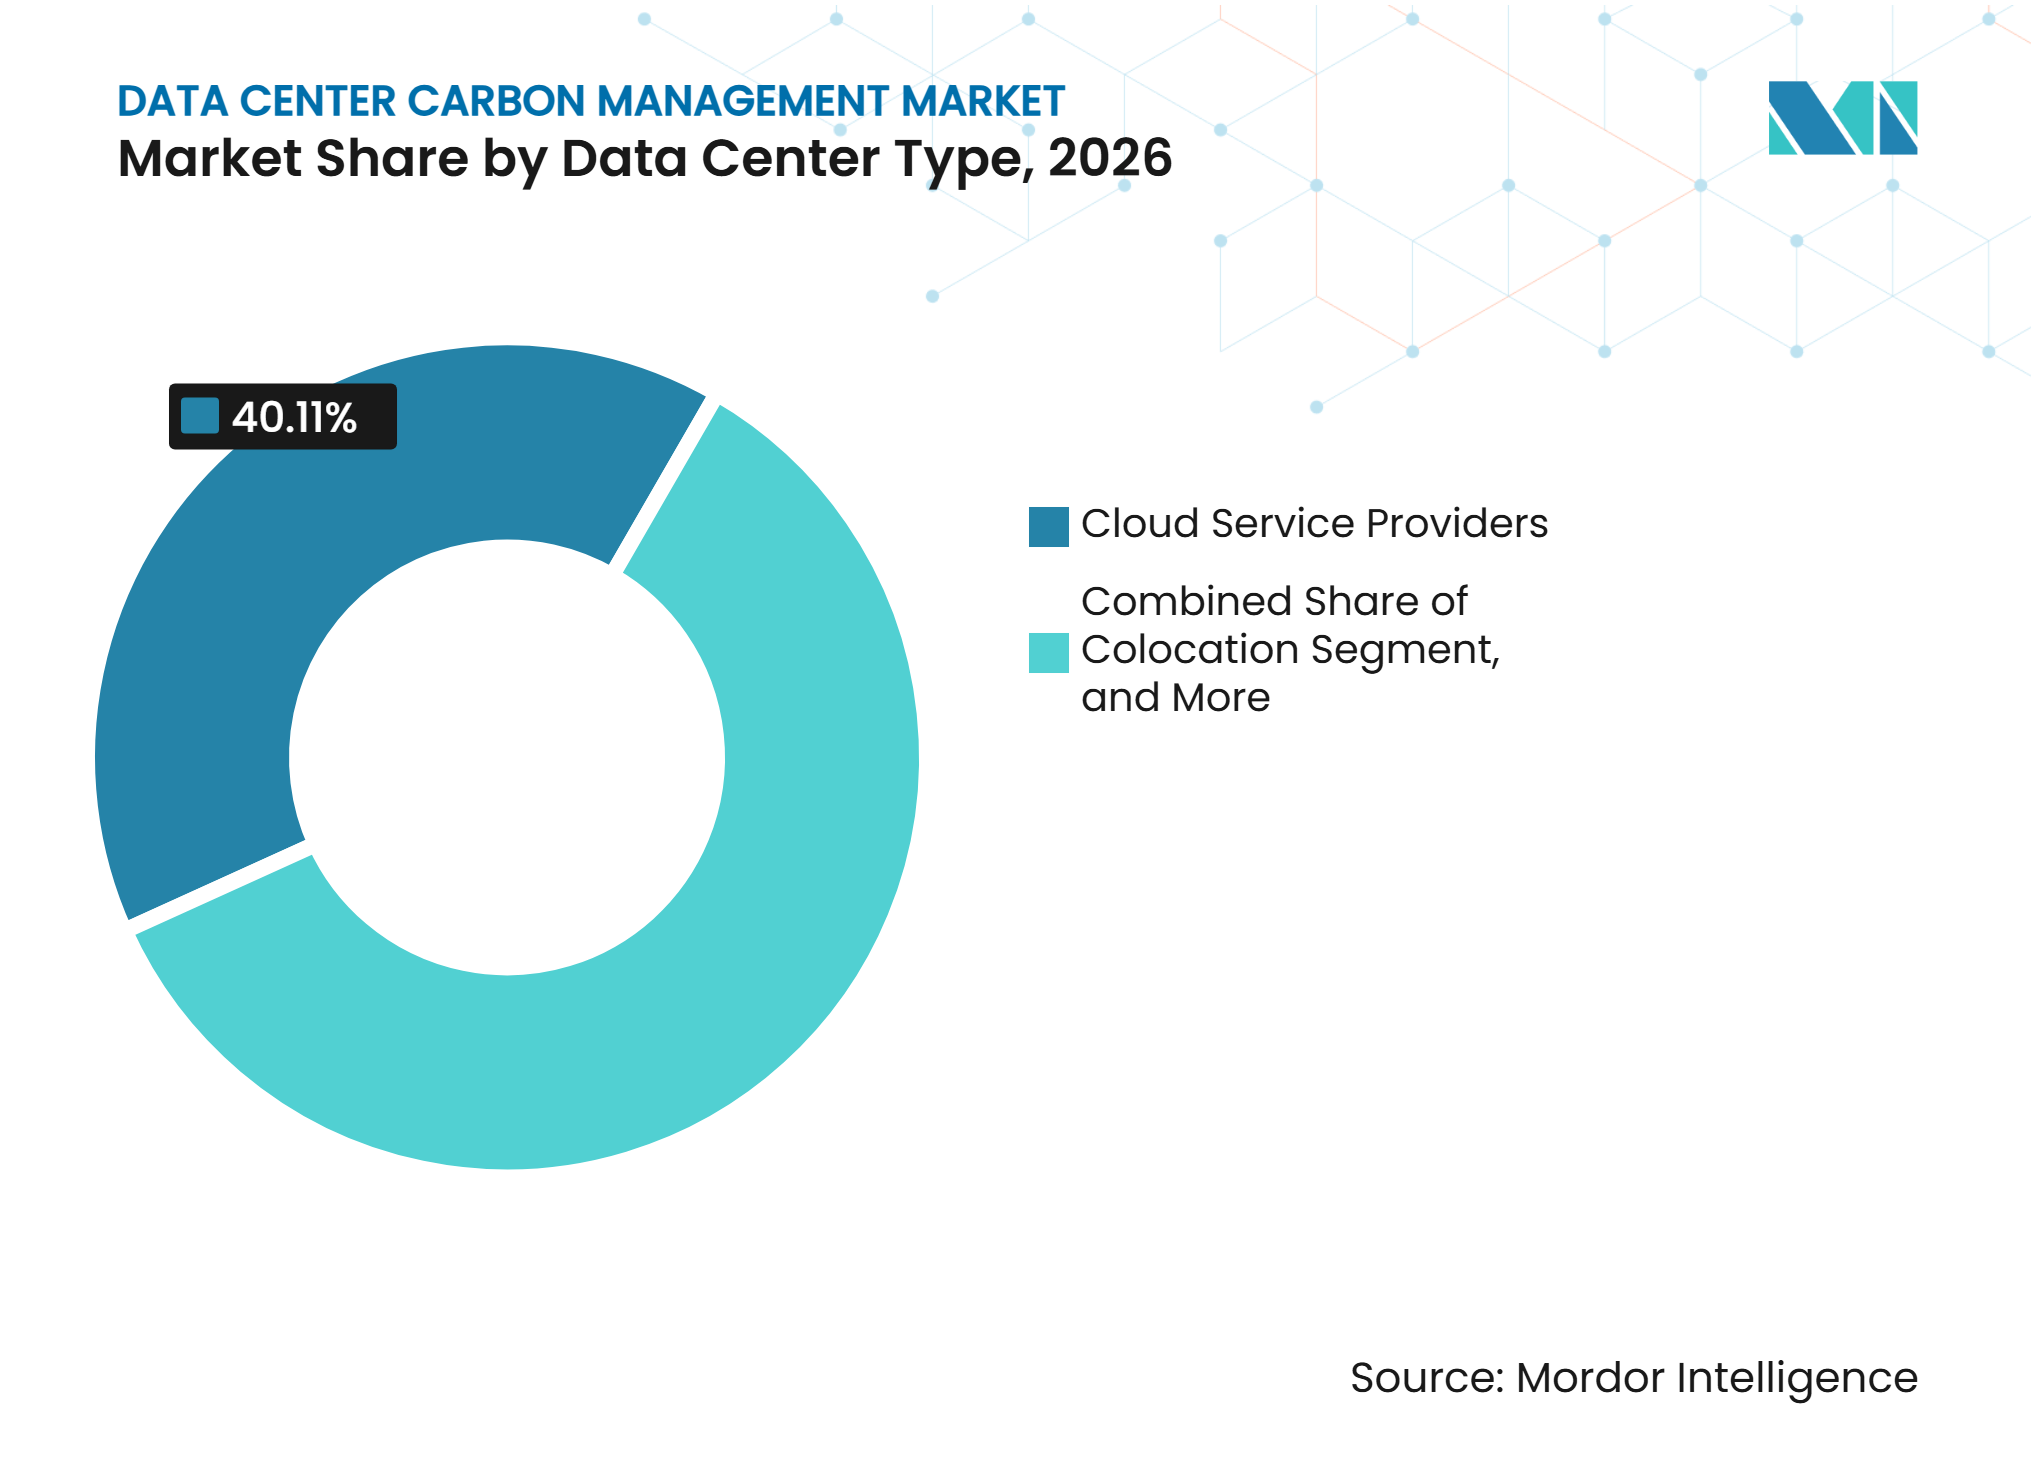
Los Proveedores de Nube Lideran los Programas de Responsabilidad de CarbonoLos proveedores de servicios en la nube representaron una participación del 40,11% del segmento de tipo de centro de datos en 2026 y se proyecta que se expandan a una CAGR del 20,28% hasta 2032. Sus clientes utilizan cada vez más la información de emisiones del proveedor en las decisiones de abastecimiento e informes. Esto convierte la transparencia de carbono en un requisito comercial y de cumplimiento normativo. AWS, Google Cloud y Microsoft proporcionan herramientas de carbono orientadas al cliente que vinculan los datos de uso con las estimaciones de emisiones. Estas herramientas trasladan parte del proceso de informes del operador al cliente. También hacen que la información de emisiones sea visible junto con los datos de consumo de la nube. En el mercado de gestión de carbono en centros de datos, esta conexión puede apoyar la retención y diferenciar los servicios en la nube para los clientes con obligaciones de divulgación.
Los operadores de coubicación deben proporcionar a los inquilinos información granular sobre energía y emisiones porque los inquilinos conservan importantes responsabilidades de informes. Sus datos deben ser suficientemente creíbles para ser ingresados en los registros de Alcance 2 y Alcance 3 del inquilino. Las instalaciones empresariales y de borde enfrentan una posición diferente porque su infraestructura puede ser más antigua y estar menos extensamente medida. También pueden tener presupuestos limitados para sistemas de sostenibilidad especializados. iMasons Climate Accord trabaja hacia prácticas comunes de medición de carbono para los operadores de infraestructura digital. Los enfoques abiertos podrían reducir la barrera técnica para las instalaciones más pequeñas que buscan datos listos para auditoría. Esto crea una oportunidad para que los proveedores combinen informes estándar con una integración sencilla en entornos de infraestructura mixta.
Análisis Geográfico
América del Norte
América del Norte representó el 40,63% del mercado global de gestión de carbono en centros de datos en 2026. La región contiene la mayor concentración de infraestructura de hiperescala y una gran base de compradores corporativos de sostenibilidad. La Ley SB-253 de California exige que las empresas cubiertas preparen divulgaciones de Alcance 1 y Alcance 2 a partir de 2026, y divulgaciones de Alcance 3 a partir de 2027. La propuesta de Ley de Nube Limpia también señala un mayor enfoque de política en las emisiones de los centros de datos y el uso de electricidad. Estas normas aumentan la demanda de registros que sean coherentes entre instalaciones, proveedores y cuentas de clientes. Estados Unidos sigue siendo una ubicación importante para la capacidad en la nube, lo que hace que las herramientas de carbono para clientes sean comercialmente relevantes. Canadá añade opciones de energía con menor contenido de carbono en las provincias hidroeléctricas, pero los operadores con parques transfronterizos aún necesitan contabilizar las emisiones de hardware y proveedores. La influencia regulatoria y la diligencia debida de los clientes respaldan la adopción de plataformas listas para auditoría en toda la región.
Asia-Pacífico
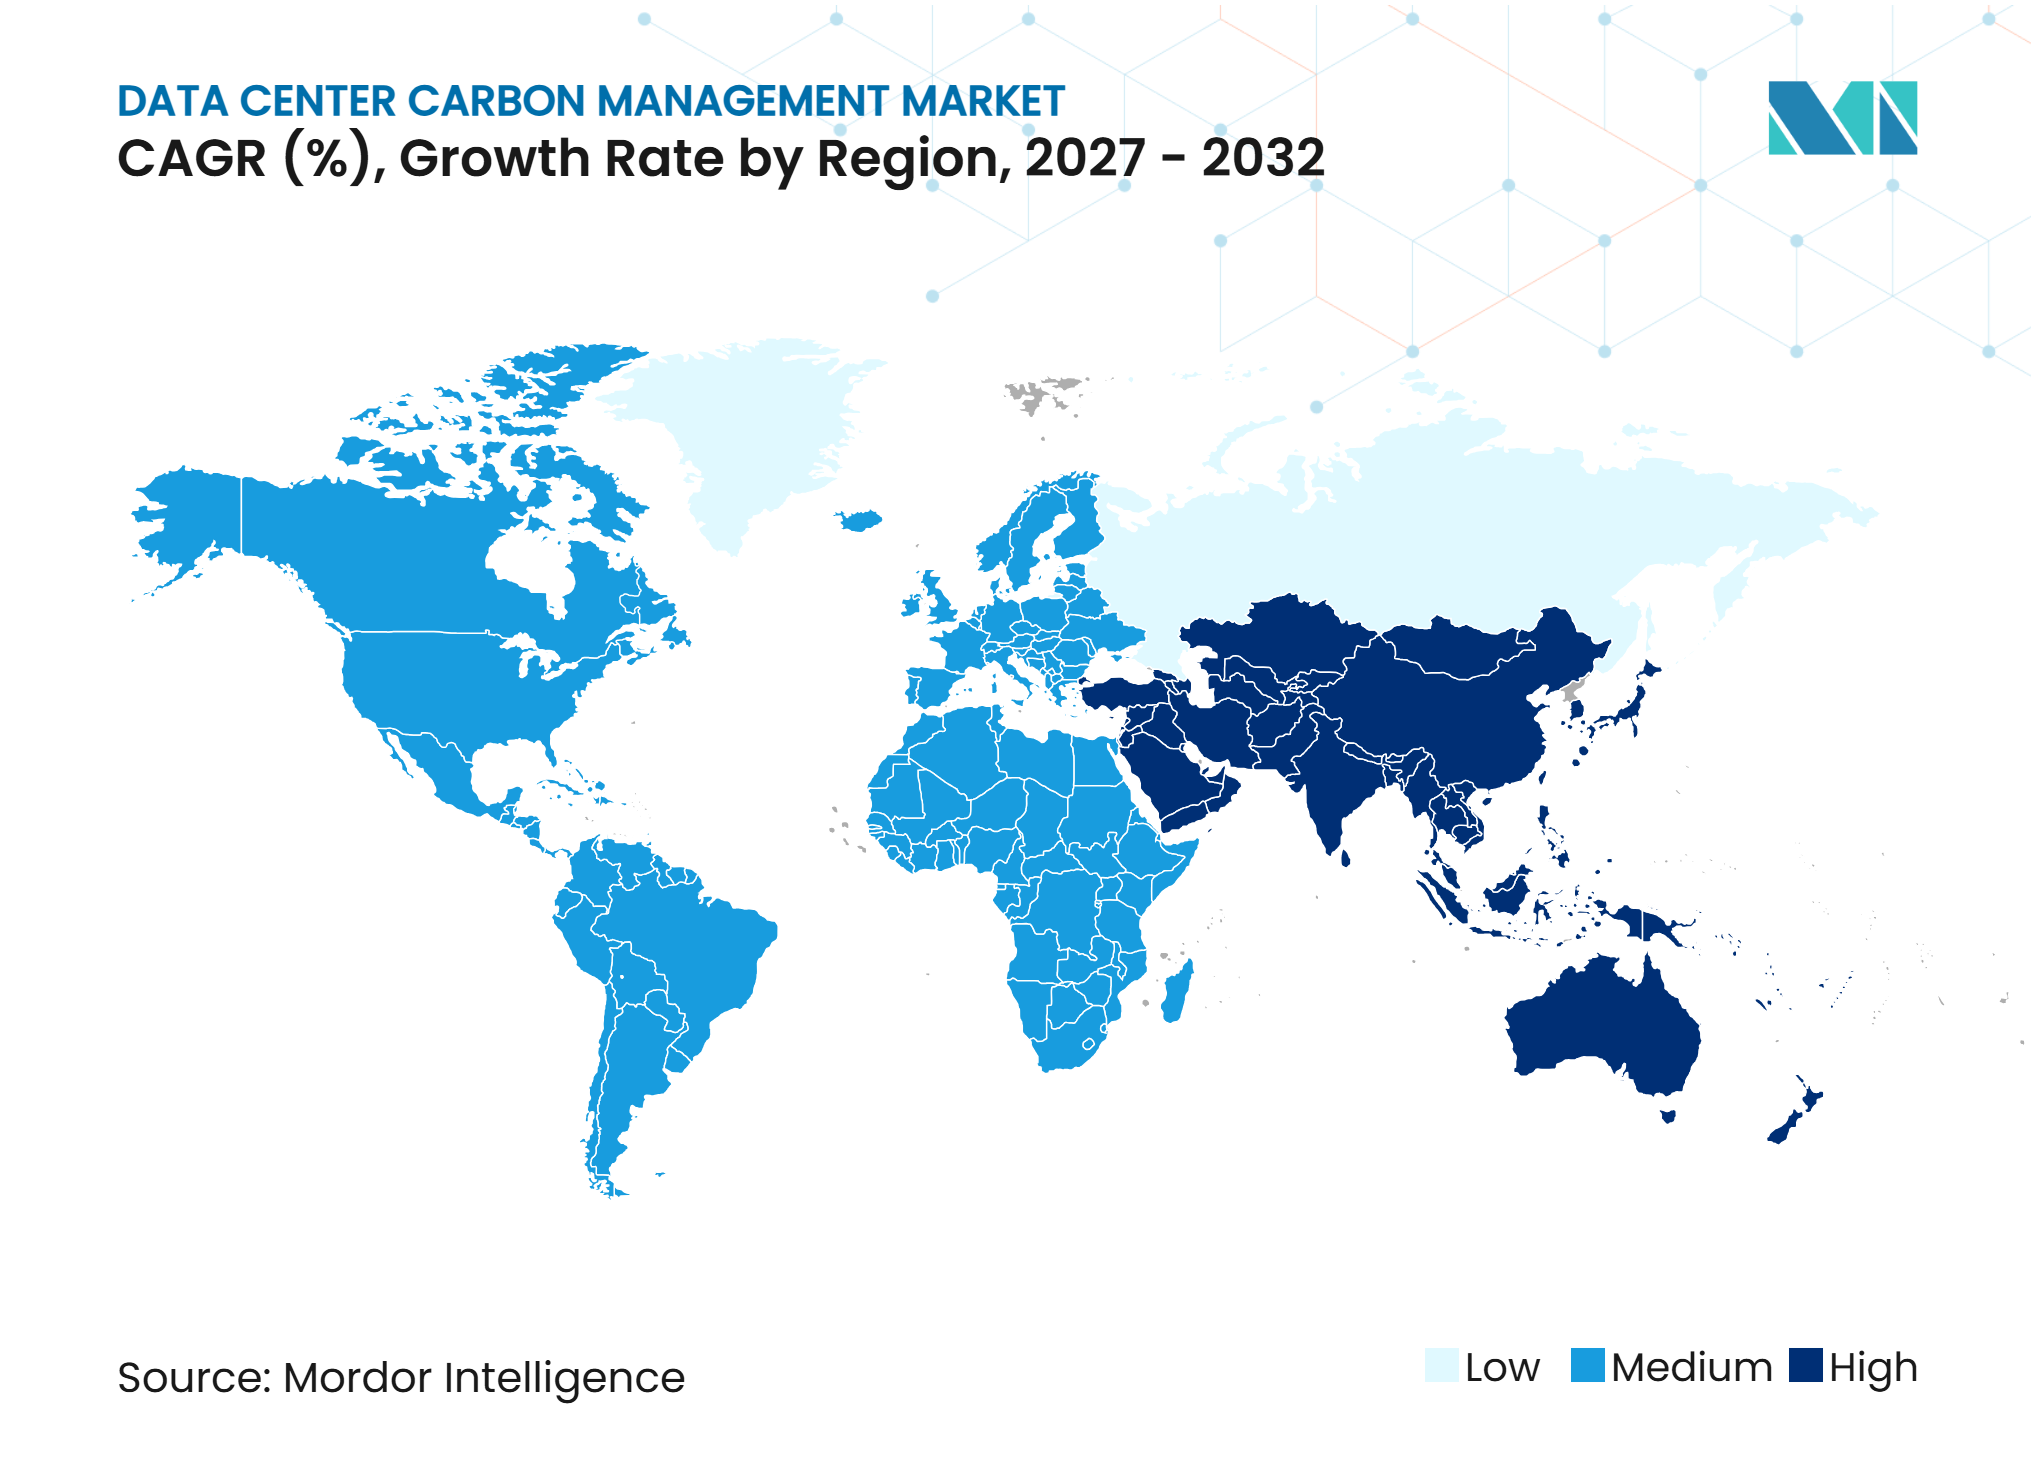
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,58% de 2027 a 2032. Se proyecta que la capacidad de energía de los centros de datos regionales aumente de 16 GW en 2025 a 70 GW para 2030. Esta expansión aumenta la necesidad de medir las emisiones de electricidad mientras se desarrolla nueva capacidad. La dependencia de redes de combustibles fósiles sigue siendo un problema estructural en varios mercados importantes. La guía de centros de datos sostenibles de la ASEAN identifica la eficiencia energética, la integración de energías renovables y los informes estandarizados como prioridades regionales clave. La Ley de Infraestructura Digital de Singapur introdujo requisitos vinculantes de eficiencia y energía limpia para las instalaciones más grandes, mientras que Malasia exige energía limpia para los nuevos centros de datos, y China ha establecido objetivos de energía renovable para el sector. El seguimiento de carbono, la contabilidad de energías renovables y los servicios de verificación pueden ayudar a los operadores a responder a estos requisitos. Asia-Pacífico es, por lo tanto, una oportunidad significativa para las herramientas basadas en la nube que pueden funcionar en diferentes condiciones de red y entornos regulatorios.
Europa, América del Sur, y Oriente Medio y África
Europa tiene una demanda de cumplimiento normativo madura debido a los informes de la CSRD y el ESRS E1, que incorporan información de Alcance 1, Alcance 2 y Alcance 3 en los informes de sostenibilidad de las empresas cubiertas. La Directiva de Eficiencia Energética reformada también exige informes anuales de energía y sostenibilidad de los grandes centros de datos. Las medidas de la Unión Europea sobre etiquetas de rendimiento energético añaden responsabilidad pública para las instalaciones que presentan informes.[2] América del Sur se encuentra en una etapa más temprana de adopción, aunque los operadores multinacionales pueden extender sus métodos de informes globales a las operaciones brasileñas antes de que las normas locales lo exijan. Oriente Medio y África están añadiendo capacidad en Arabia Saudita y los Emiratos Árabes Unidos, donde los planes nacionales de cero emisiones netas respaldan el despliegue de energías renovables en torno a los nuevos centros de infraestructura. La alta intensidad de emisiones de la red y el acceso desigual a las energías renovables en algunos mercados pueden aumentar el valor de la contabilidad y verificación de carbono. Estas geografías mixtas requieren herramientas que reflejen las condiciones eléctricas locales mientras mantienen métodos de informes comunes para los operadores multinacionales. Esto crea un papel práctico para los proveedores en el mercado de gestión de carbono en centros de datos con marcos flexibles, manejo de datos regional y mapeos de cumplimiento normativo establecidos.
Panorama Competitivo
Concentración del Mercado
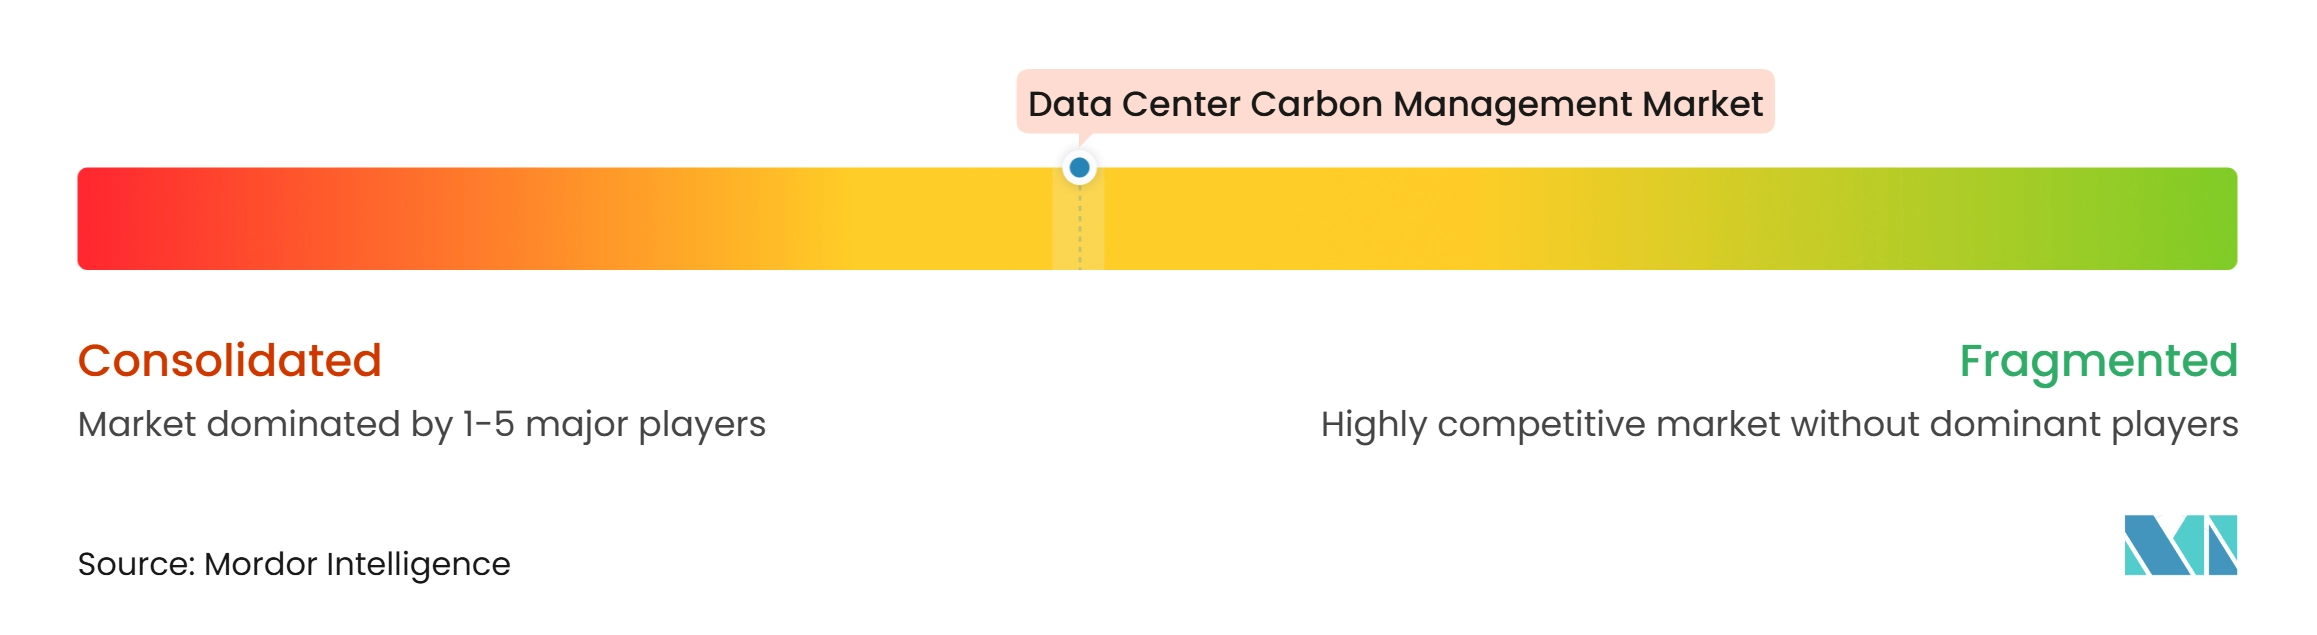
El mercado de gestión de carbono en centros de datos tiene una concentración moderada, ya que el liderazgo está distribuido entre especialistas en contabilidad de carbono, proveedores de plataformas empresariales y empresas industriales de gestión de energía. Los proveedores especializados incluyen Watershed, Persefoni, Normative, Greenly, Sweep y Sphera. Compiten en calidad de cálculo, preparación para auditorías y automatización del Alcance 3. SAP, Microsoft, IBM y Salesforce integran funciones de carbono en el software empresarial que los clientes ya utilizan. Schneider Electric, Siemens, Eaton y ABB pueden aprovechar la telemetría de equipos y energía para crear datos operativos de emisiones. Esto crea diferentes rutas al mercado, que abarcan equipos de sostenibilidad, finanzas, adquisiciones, ingeniería y operaciones de instalaciones. Ningún proveedor controla cada parte del flujo de trabajo, particularmente donde deben combinarse datos de proveedores, servicios en la nube y equipos físicos.
Las estrategias competitivas se centran cada vez más en reducir el trabajo manual de datos e integrar la información de carbono en los sistemas operativos. Watershed introdujo funciones de ingesta de facturas de servicios públicos con soporte de IA y mapeo de Alcance 3 durante 2025 y 2026. Microsoft continuó conectando los datos de sostenibilidad con los procesos de Dynamics 365, incluidos los flujos de trabajo de adquisiciones y financieros.[3] OUTSCALE lanzó un servicio de huella de carbono en la nube soberana en noviembre de 2025, ofreciendo vistas detalladas de cuenta, servicio y fuente de emisiones. Estos movimientos reflejan la necesidad de hacer que los datos de emisiones sean utilizables en las decisiones cotidianas de tecnología, adquisiciones y nube. El mercado de gestión de carbono en centros de datos también depende de la alineación de los informes con el Protocolo de GEI, ISO 14064, la CSRD y el ESRS E1. Los proveedores que pueden documentar los cálculos y los datos fuente con claridad tienen una ventaja en los procesos de adquisición formales.
La especificación de divulgación de carbono incorporado de OCP e iMasons destaca un área abierta en la medición de cargas de trabajo de IA y el Alcance 3 incorporado. Esta área sigue siendo difícil porque los operadores necesitan información de fabricantes de equipos, proveedores de construcción, sistemas de energía y servicios en la nube. Las herramientas nativas de la nube que combinan la gestión de costos y la medición de carbono también buscan llegar a los equipos de ingeniería en lugar de solo a las funciones de sostenibilidad. Las asociaciones con proveedores de verificación, consultores y proveedores de datos pueden mejorar la calidad de estas ofertas. Los proveedores empresariales e industriales establecidos se benefician de las relaciones existentes con los clientes y del amplio acceso a los datos. Los especialistas pueden diferenciarse a través de la facilidad de uso, una automatización más rápida y flujos de trabajo de Alcance 3 más profundos. Es probable que la competencia en el mercado de gestión de carbono en centros de datos siga siendo activa porque los clientes necesitan tanto informes creíbles como herramientas prácticas para reducir las emisiones.
Líderes de la Industria de Gestión de Carbono en Centros de Datos
-
Schneider Electric
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Salesforce, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Carbono en Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Salesforce, Inc.
- Watershed Technology, Inc.
- Persefoni AI, Inc.
- Sweep SAS
- Greenly SAS
- Plan A Sustainable Technologies GmbH
- Normative AB
- Sphera Solutions, Inc.
- SAP SE
- International Business Machines Corporation
- Microsoft Corporation
- Salesforce, Inc.
- South Pole Group AG
- ClimatePartner GmbH
- 3Degrees Group, Inc.
- CarbonChain Ltd.
- The Carbon Trust
- DNV AS
- ERM Worldwide Group Limited
- Eaton Corporation plc
- ABB Ltd.
- Siemens AG
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Accenture plc
- Infosys Limited
Desarrollos recientes de la industria en Mercado de Gestión de Carbono en Centros de Datos
- Noviembre de 2026: Microsoft integró Sustainability Manager en el portafolio de ERP Dynamics 365, rebautizándolo como Dynamics 365 Sustainability e introduciendo una vista de Libro Mayor Verde que vincula los datos de carbono con los procesos financieros y operativos de adquisiciones. Este movimiento posiciona la contabilidad de carbono como infraestructura central de ERP para los operadores de centros de datos, en lugar de una herramienta de sostenibilidad independiente, y se espera que acelere la adopción empresarial al integrar el seguimiento de emisiones dentro de los flujos de trabajo de adquisiciones que ya operan en Dynamics 365.
- Octubre de 2026: La Comisión Europea publicó un reglamento bajo la Directiva de Eficiencia Energética reformada que establece una base de datos gestionada por la UE para el rendimiento energético de los centros de datos, con etiquetas anuales emitidas a las instalaciones que informan bajo el Reglamento Delegado (UE) 2024/1364 y válidas a partir del 15 de agosto de cada año. Las etiquetas públicas, disponibles en todos los idiomas oficiales de la UE, introducen una capa de transparencia obligatoria para los operadores de centros de datos en los estados miembros de la UE, ampliando directamente el alcance del cumplimiento normativo para las plataformas de medición e informes de carbono.
- Noviembre de 2025: OUTSCALE, una marca de Dassault Systèmes, lanzó Carbon Footprint, un servicio de nube soberana que permite a los equipos de TI y RSC medir y gestionar la huella de carbono estimada de los servicios en la nube, integrado en su plataforma calificada SecNumCloud 3.2. El servicio proporciona desgloses a nivel de cuenta, nivel de servicio y fuente de emisiones, y responde a la creciente demanda de transparencia en la huella de carbono entre los usuarios empresariales de la nube que operan bajo la CSRD y otros marcos de divulgación obligatoria.
- Octubre de 2025: La Fundación Open Compute Project e iMasons Climate Accord presentaron conjuntamente la Divulgación de Carbono Incorporado, Especificación Base OCP, el primer marco estandarizado para informar el carbono incorporado de los equipos y materiales de los centros de datos. Desarrollada con contribuciones de Google, Meta, Microsoft y Schneider Electric, la especificación apunta a la divulgación de carbono de la cadena de suministro de Alcance 3 y armoniza las prácticas de informes en todo el ecosistema de infraestructura digital, con un icono de reconocimiento Carbon Disclosure Ready planificado para el Mercado OCP.
Alcance del Informe Global del Mercado de Gestión de Carbono en Centros de Datos
El Mercado de Gestión de Carbono en Centros de Datos abarca la gama de soluciones de software, plataformas digitales, tecnologías y servicios profesionales diseñados para medir, monitorear, informar, gestionar y reducir las emisiones de gases de efecto invernadero (GEI) asociadas con las operaciones e infraestructura de los centros de datos.
El Informe del Mercado de Gestión de Carbono en Centros de Datos está Segmentado por Tipo de Solución (Software de Contabilidad de Carbono y Medición de Emisiones, Plataformas de Monitoreo y Análisis de Emisiones, Planificación y Optimización de Reducción de Carbono, Gestión de Créditos y Compensaciones de Carbono, Soluciones de Eliminación de Carbono y Almacenamiento Permanente, y Servicios de Asesoría, Verificación y Aseguramiento de Carbono), Alcance de Emisiones (Emisiones de Alcance 1, Emisiones de Alcance 2 y Emisiones de Alcance 3), Modelo de Implementación (Plataformas Basadas en la Nube, Plataformas Locales y Plataformas Híbridas), Tipo de Servicio (Servicios de Contabilidad de Carbono e Informes, Auditoría y Verificación de Emisiones, Estrategia de Descarbonización y Consultoría, Adquisición y Gestión de Créditos de Carbono e Implementación de Programas de Reducción de Carbono), Aplicación Principal (Medición y Divulgación de Emisiones, Planificación de Reducción de Carbono, Seguimiento de Energías Renovables y Emisiones de Electricidad, Gestión de Emisiones de la Cadena de Suministro, Gestión de Compensaciones y Eliminación de Carbono y Monitoreo de Objetivos de Cero Emisiones Netas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Millones de Toneladas)
Resumen de la segmentación
| Software de Contabilidad de Carbono y Medición de Emisiones |
| Plataformas de Monitoreo e Informes de Emisiones |
| Planificación y Optimización de Reducción de Carbono |
| Gestión de Créditos y Compensaciones de Carbono |
| Soluciones de Eliminación de Carbono y Almacenamiento Permanente |
| Servicios de Asesoría, Verificación y Aseguramiento de Carbono |
| Emisiones de Alcance 1 |
| Emisiones de Alcance 2 |
| Emisiones de Alcance 3 |
| Plataformas Basadas en la Nube |
| Plataformas Locales |
| Plataformas Híbridas |
| Servicios de Contabilidad de Carbono e Informes |
| Auditoría y Verificación de Emisiones |
| Estrategia de Descarbonización y Consultoría |
| Adquisición y Gestión de Créditos de Carbono |
| Implementación de Programas de Reducción de Carbono |
| Medición y Divulgación de Emisiones |
| Planificación de Reducción de Carbono |
| Seguimiento de Energías Renovables y Emisiones de Electricidad |
| Gestión de Emisiones de la Cadena de Suministro |
| Gestión de Compensaciones y Eliminación de Carbono |
| Monitoreo de Objetivos de Cero Emisiones Netas |
| Centros de Datos Pequeños |
| Centros de Datos Medianos |
| Centros de Datos Grandes |
| Centros de Datos de Hiperescala |
| Centros de Datos de Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Centros de Datos Empresariales y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Solución | Software de Contabilidad de Carbono y Medición de Emisiones | |
| Plataformas de Monitoreo e Informes de Emisiones | ||
| Planificación y Optimización de Reducción de Carbono | ||
| Gestión de Créditos y Compensaciones de Carbono | ||
| Soluciones de Eliminación de Carbono y Almacenamiento Permanente | ||
| Servicios de Asesoría, Verificación y Aseguramiento de Carbono | ||
| Por Alcance de Emisiones | Emisiones de Alcance 1 | |
| Emisiones de Alcance 2 | ||
| Emisiones de Alcance 3 | ||
| Por Modelo de Implementación | Plataformas Basadas en la Nube | |
| Plataformas Locales | ||
| Plataformas Híbridas | ||
| Por Tipo de Servicio | Servicios de Contabilidad de Carbono e Informes | |
| Auditoría y Verificación de Emisiones | ||
| Estrategia de Descarbonización y Consultoría | ||
| Adquisición y Gestión de Créditos de Carbono | ||
| Implementación de Programas de Reducción de Carbono | ||
| Por Aplicación Principal | Medición y Divulgación de Emisiones | |
| Planificación de Reducción de Carbono | ||
| Seguimiento de Energías Renovables y Emisiones de Electricidad | ||
| Gestión de Emisiones de la Cadena de Suministro | ||
| Gestión de Compensaciones y Eliminación de Carbono | ||
| Monitoreo de Objetivos de Cero Emisiones Netas | ||
| Por Tamaño de Centro de Datos | Centros de Datos Pequeños | |
| Centros de Datos Medianos | ||
| Centros de Datos Grandes | ||
| Centros de Datos de Hiperescala | ||
| Por Tipo de Centro de Datos | Centros de Datos de Coubicación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Centros de Datos Empresariales y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de carbono en centros de datos?
El tamaño del mercado de gestión de carbono en centros de datos es de 0,96 mil millones de USD en 2026 y se proyecta que alcance los 2,96 mil millones de USD para 2032 a una CAGR del 19,59%.
¿Qué está impulsando la adopción de soluciones de gestión de carbono en centros de datos?
El mercado de gestión de carbono en centros de datos está respaldado por las normas de divulgación de emisiones, la demanda de electricidad, los compromisos de cero emisiones netas y las solicitudes de los clientes de información de carbono verificada.
¿Qué tipo de solución tiene la mayor participación?
El software de contabilidad de carbono y medición de emisiones representó una participación del 34,38% en 2026 porque los operadores necesitan una línea base para los programas de informes y reducción.
¿Por qué la medición del Alcance 3 se está volviendo más importante para los centros de datos?
El hardware, los materiales de construcción, la logística y los servicios subcontratados pueden constituir una parte sustancial de las emisiones del ciclo de vida, particularmente donde la electricidad tiene bajo contenido de carbono.
¿Qué modelo de implementación se utiliza más ampliamente para la contabilidad de carbono?
Las plataformas basadas en la nube representaron una participación del 73,44% en 2026 porque pueden conectarse con cuentas de proveedores, actualizar los factores de emisiones y reducir las necesidades tecnológicas locales.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,58% hasta 2032 a medida que aumenta la capacidad y los operadores responden a las emisiones de la red y los requisitos de cumplimiento emergentes.