
Tamanho e Participação do Mercado de Armazenamento de Energia em Baterias para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.94 % |
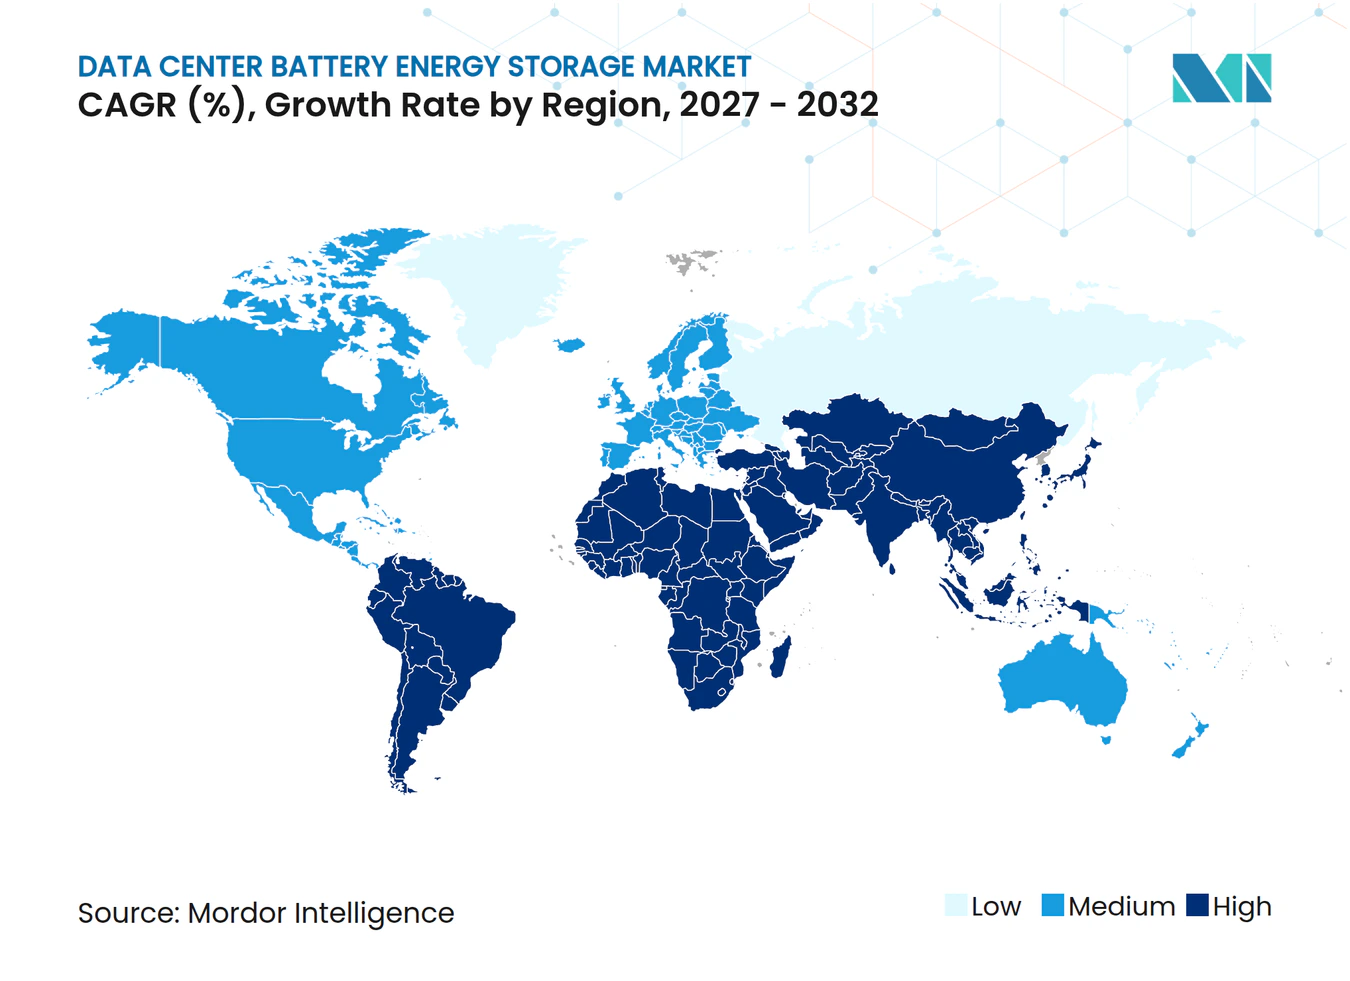
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia em Baterias para Data Centers por Mordor Intelligence
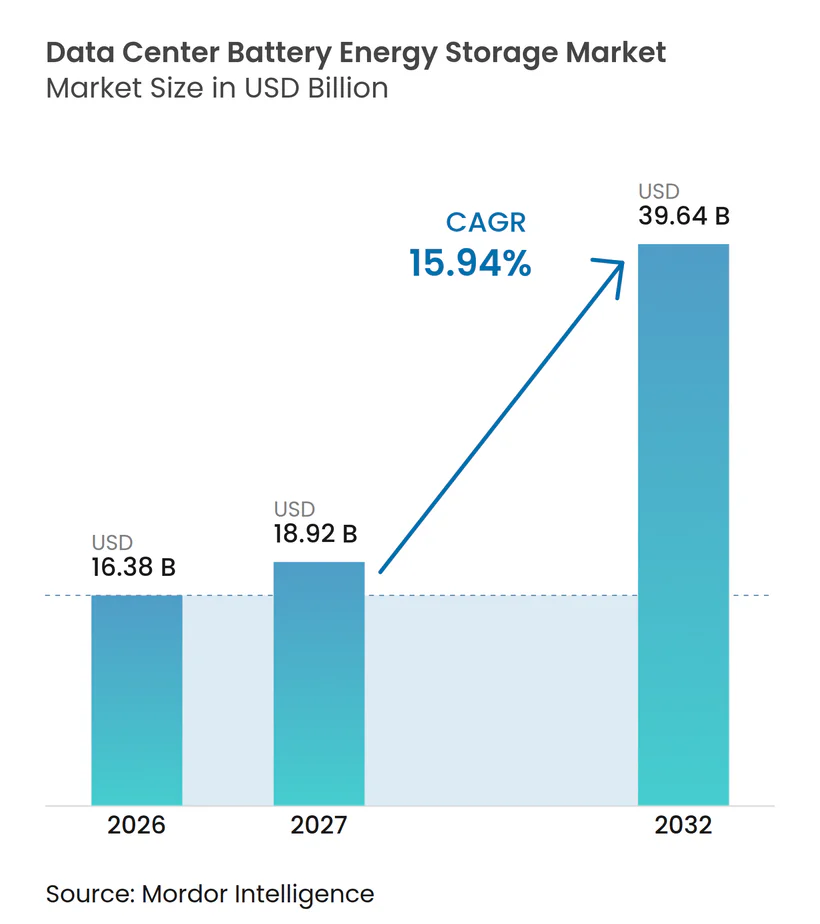
O tamanho do mercado de armazenamento de energia em baterias para data centers está projetado em 16,38 bilhões de USD em 2026, 18,92 bilhões de USD em 2027, e deve atingir 39,64 bilhões de USD até 2032, crescendo a um CAGR de 15,94% de 2027 a 2032. As cargas de trabalho de IA generativa criam mudanças rápidas de energia que as arquiteturas convencionais de UPS a diesel não foram projetadas para gerenciar continuamente. Isso desloca os sistemas de bateria de um ativo de backup para uma infraestrutura central no projeto de energia das instalações. As filas mais longas de interconexão à rede nos principais mercados dos Estados Unidos reforçam o valor do armazenamento atrás do medidor para instalações que precisam de acesso antecipado à capacidade. O mercado de armazenamento de energia em baterias para data centers também se beneficia de compromissos de eletricidade limpa que exigem armazenamento para alinhar a produção renovável variável com a demanda contínua de computação. A concorrência depende cada vez mais da capacidade de combinar células, equipamentos de energia e controles de despacho em configurações projetadas para operações de data centers.
Principais Conclusões do Relatório
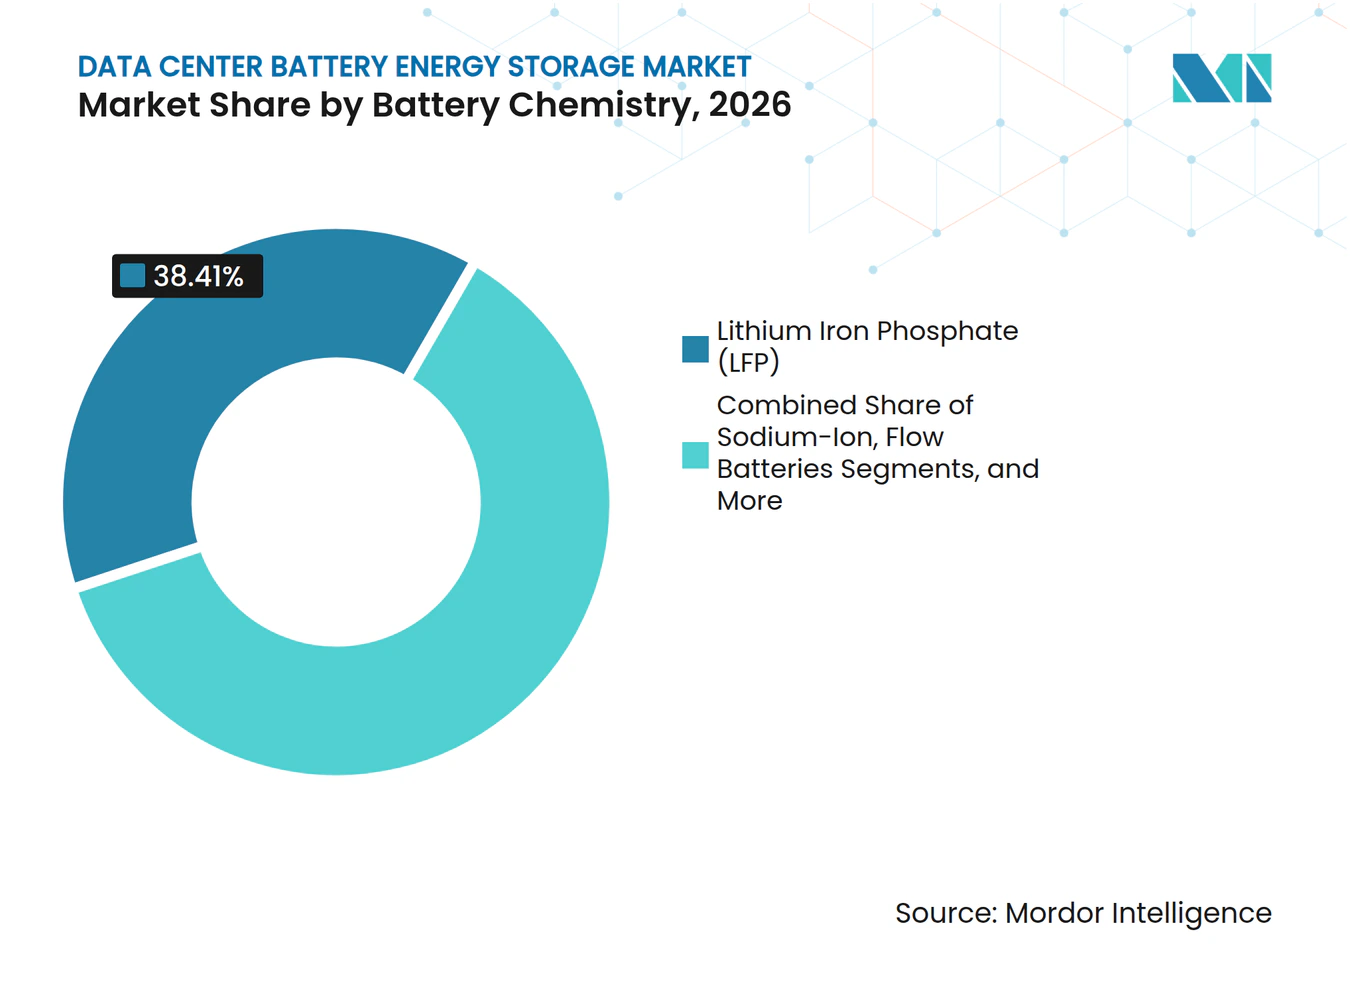
- Por química de bateria, o LiFePO₄ deteve 38,41% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto o íon de sódio está projetado para expandir a um CAGR de 16,71% até 2032.
- Por componente de sistema, células e módulos de bateria detiveram 37,81% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto o software de gestão de energia está projetado para expandir a um CAGR de 17,05% até 2032.
- Por aplicação primária, UPS e backup de curta duração detiveram 45,12% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto a integração de energia renovável está projetada para expandir a um CAGR de 17,33% até 2032.
- Por duração de armazenamento, sistemas abaixo de 1 hora detiveram 58,19% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto sistemas acima de 4 horas estão projetados para expandir a um CAGR de 18,02% até 2032.
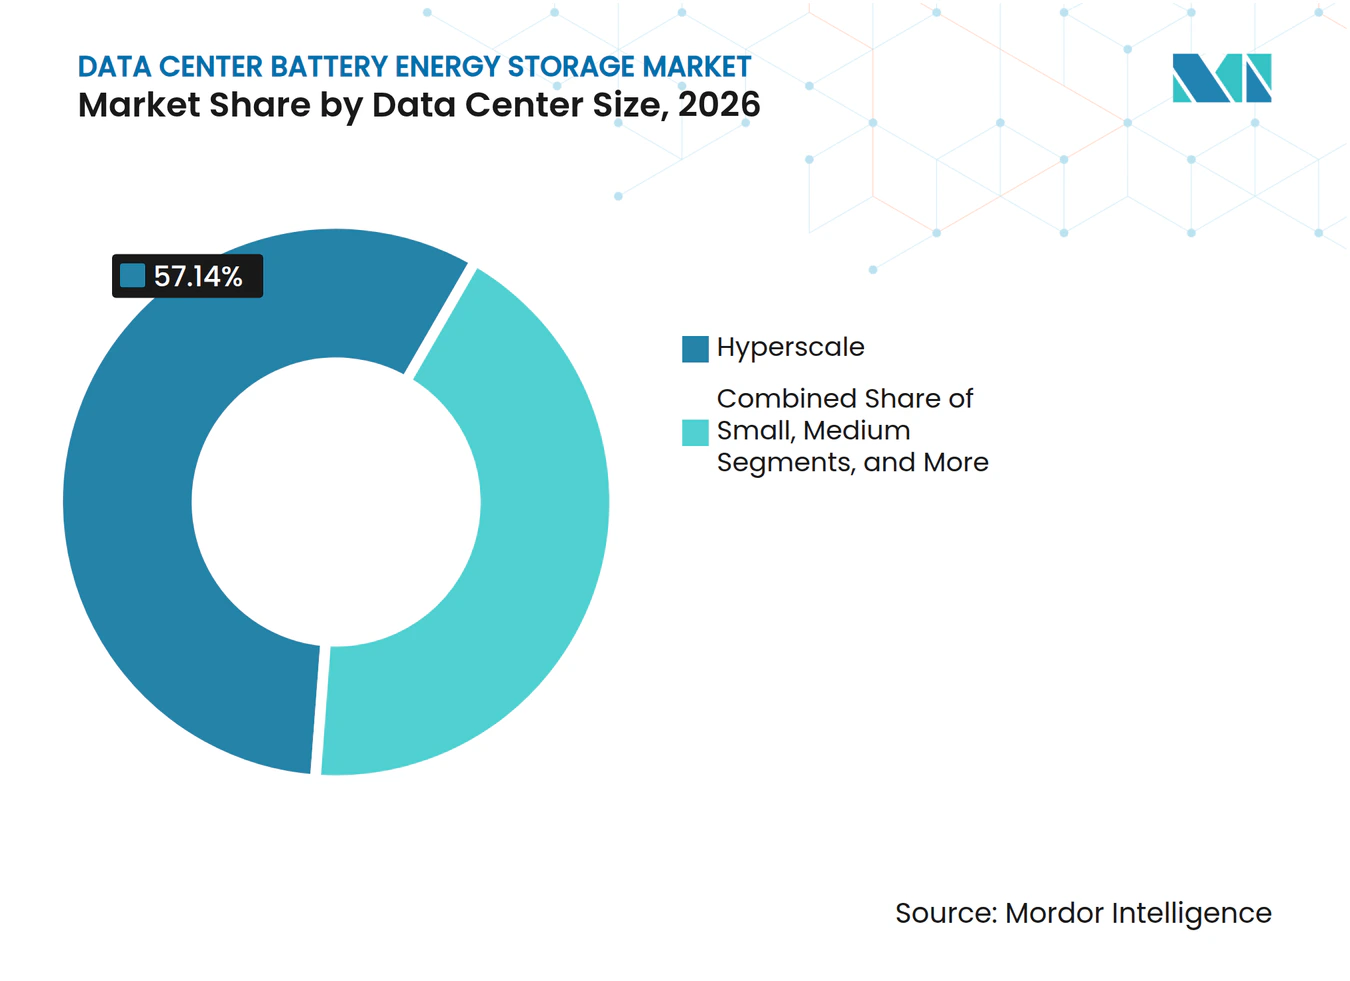
- Por tamanho de data center, instalações de hiperescala detiveram 57,14% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026 e estão projetadas para expandir a um CAGR de 18,34% até 2032.
- Por tipo de data center, instalações de colocalização detiveram 66,29% da participação de receita do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 18,69% até 2032.
- Por geografia, a América do Norte deteve 42,11% da participação do mercado de armazenamento de energia em baterias para data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Energia de Backup e Resiliência Operacional | +4.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Energia Renovável com o Fornecimento de Eletricidade para Data Centers | +2.9% | América do Norte, Europa e núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Uso Crescente de Baterias para Corte de Picos e Deslocamento de Carga | +2.3% | Núcleo da América do Norte e Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Armazenamento em Baterias em Aplicações de Resposta à Demanda e Microrrede | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Melhorias na Densidade de Energia, Desempenho e Custos das Baterias | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Grandes Campi que Requerem Armazenamento de Energia Flexível | +1.2% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Energia de Backup e Resiliência Operacional
As cargas de treinamento de IA podem variar entre 10% e 50% por minuto, o que impõe maior pressão sobre os sistemas de energia das instalações. Uma instalação norte-americana documentada pela NERC passou de 450 MW para 40 MW e voltou em 36 segundos. Os sistemas de bateria de média tensão podem fornecer energia durante transientes de tensão e também ajudar a estabilizar a rede hospedeira. Uma revisão revisada por pares de 2026 concluiu que combinações de LiFePO₄, óxido de titanato de lítio e supercapacitores são adequadas para data centers de IA porque combinam resposta rápida com alta vida útil de ciclos. A Saft lançou seu Flex'ion Gen3 em julho de 2026, fornecendo 268 kW a partir de um gabinete de 67 kWh, demonstrando o desenvolvimento contínuo de plataformas de bateria UPS de alta taxa. O mercado de armazenamento de energia em baterias para data centers, portanto, favorece sistemas que suportam tanto a continuidade quanto a resposta rápida, em vez de apenas capacidade de espera.
Integração de Energia Renovável com o Fornecimento de Eletricidade para Data Centers
Os compromissos corporativos de eletricidade livre de carbono 24/7 exigem armazenamento para combinar a geração renovável com as cargas contínuas de computação. O Departamento de Energia dos EUA oferece suporte por meio de seu programa de Parcerias de Resiliência e Inovação da Rede no valor de 10,5 bilhões de USD e créditos fiscais de investimento da Seção 48E para instalações qualificadas.[1] A Enbridge e a Meta confirmaram investimento em um projeto solar de 365 MW com um sistema de bateria de 200 MW e 1.600 MWh próximo a Cheyenne, Wyoming, com serviço previsto para o final de 2027. O plano de ação de quatro ministérios da China exige que 80% dos centros de poder computacional sejam alimentados por eletricidade verde até 2030. Esse requisito transforma a aquisição de armazenamento de uma medida voluntária de sustentabilidade em um compromisso de infraestrutura planejada. O mercado de armazenamento de energia em baterias para data centers ganha uma base de demanda de longo prazo mais clara onde a aquisição de energia renovável e a expansão computacional são planejadas em conjunto.
Uso Crescente de Baterias para Corte de Picos e Deslocamento de Carga
As tarifas de demanda vinculadas ao intervalo mais alto de 15 ou 30 minutos podem representar 30% a 50% da conta de eletricidade típica de um data center nos Estados Unidos. Essa estrutura de custos dá aos operadores uma razão direta para usar baterias na redução de picos. A arquitetura de média tensão move o armazenamento além de um bloco UPS de baixa tensão, permitindo que ele interaja com os sistemas de energia do local. Essa abordagem pode liberar espaço anteriormente necessário para cabeamento de cobre e criar mais espaço para racks de GPU. A implantação mais rápida também pode ajudar os campi a operar enquanto aguardam atualizações mais amplas da capacidade da rede. O mercado de armazenamento de energia em baterias para data centers, consequentemente, tem valor na redução dos custos de eletricidade, melhoria do acesso à energia e melhor uso do espaço físico existente.
Adoção de Armazenamento em Baterias em Aplicações de Resposta à Demanda e Microrrede
Data centers que podem reduzir a carga por meio do despacho de armazenamento em 10 segundos podem participar de programas de regulação de frequência. A plataforma NREL e Verrus Vulcan validou uma resposta a eventos de rede de 10 segundos e ilhamento contínuo em relação a um modelo de data center virtual de 70 MW sem violar os acordos de nível de serviço dos clientes. A California ISO descreveu as baterias como infraestrutura central para a confiabilidade do sistema de energia. A Comissão de Energia da Califórnia facilitou 1.850 MW de novas instalações de baterias durante os 12 meses anteriores sob seu programa de licenciamento acelerado. A Hitachi e a Tokyo Electric Power Company concluíram uma demonstração de resposta à demanda em múltiplos locais em julho de 2025 em 3 locais de data centers em Tóquio-Kanagawa. Esses modelos operacionais tornam o armazenamento útil tanto para a resiliência quanto para a participação gerenciada em serviços de rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Custos de Instalação | -1.6% | Global, mais agudo no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Riscos de Segurança contra Incêndio e Fuga Térmica | -1.2% | Global, com aplicação mais rigorosa na América do Norte e Europa | Médio prazo (2-4 anos) |
| Degradação de Baterias e Custos de Substituição | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Concentração de Cadeias de Suprimento de Materiais de Bateria e Células | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Custos de Instalação
Sistemas de conversão de energia, sistemas de gestão de baterias, racks de gestão térmica e equipamentos de comutação de média tensão adicionam 40% a 60% ao custo das células em uma instalação completa. Pequenas empresas e operadores de colocalização podem achar esse custo difícil de justificar sem economias de vários anos provenientes de tarifas de demanda. O risco de integração é maior no comissionamento e durante os primeiros 2 anos de operação, quando a governança e os controles de despacho podem causar falhas no projeto. Preços mais baixos de células melhoram a economia de projetos de grande escala, mas os prêmios de integração continuam sendo uma restrição para compradores menores. A participação de 58,19% detida por sistemas abaixo de 1 hora reflete uma preferência pela configuração mínima que atende às necessidades técnicas. O mercado de armazenamento de energia em baterias para data centers deve, portanto, demonstrar valor operacional, bem como menor custo de equipamento para uma adoção mais ampla.
Riscos de Segurança contra Incêndio e Fuga Térmica
O LiFePO₄ é termicamente estável até 270°C, em comparação com 150°C para o NMC, apoiando assim seu uso em sistemas internos. Incidentes de incêndio em instalações de escala de rede ainda podem prolongar os cronogramas de licenciamento e aumentar os prêmios de seguro. Os limites prescritivos da NFPA 855 podem exigir infraestrutura de supressão dispendiosa em algumas jurisdições. A China ainda não possui um padrão unificado de segurança de baterias para data centers de IA, levando a critérios de aquisição inconsistentes entre projetos. A ESS Tech introduziu sua plataforma Bridge de íon de sódio em junho de 2026 e identificou a exposição a incêndios e seguros como uma preocupação central dos clientes. O requisito de segurança cria uma barreira, ao mesmo tempo em que apoia a demanda por químicas e designs de gabinetes que reduzem o risco térmico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria:
LiFePO₄ Lidera Enquanto o Íon de Sódio Ganha TerrenoO LiFePO₄ deteve 38,41% da participação do mercado de armazenamento de energia em baterias para data centers em 2026. Sua posição reflete preços mais baixos de células, uma base madura de certificação de segurança e vida útil de ciclos adequada para operações diárias de UPS e corte de picos. O Flex'ion Gen3 da Saft de julho de 2026 ilustra o desenvolvimento contínuo de produtos LiFePO₄ de alta taxa para aplicações de UPS.[2] Os requisitos de instalação interna também favorecem uma química com maior estabilidade térmica. A disponibilidade de produtos entre fornecedores de UPS apoia ainda mais a substituição de sistemas mais antigos de chumbo-ácido regulados por válvula. Isso cria um caminho de transição prático para operadores que precisam atualizar a infraestrutura de backup estabelecida. O NMC permanece relevante em ambientes de colocalização com restrições rigorosas de espaço. Os sistemas de chumbo-ácido continuam a atender instalações legadas de UPS empresarial. As baterias de fluxo mantêm um papel em aplicações que precisam de duração de descarga estendida. As equipes de aquisição podem, portanto, escolher entre várias químicas de acordo com os requisitos de espaço, segurança, duração e equipamentos instalados.
O íon de sódio está projetado para expandir a um CAGR de 16,71% até 2032. As estratégias de aquisição que buscam alternativas às cadeias de suprimento de lítio afetadas por restrições impostas por Entidades Estrangeiras de Preocupação apoiam essa posição. A CATL assinou um acordo de fornecimento de íon de sódio de 60 GWh voltado para implantações em data centers de IA em 2026. Uma licitação de parque de computação chinês em julho de 2026 permitiu que baterias de íon de sódio competissem com o LiFePO₄ em termos técnicos iguais pela primeira vez. Essa abertura amplia o conjunto de projetos onde os compradores podem avaliar o desempenho do íon de sódio. Seu apelo é mais forte onde a diversificação do fornecimento tem alto valor de aquisição. Os custos do sistema permaneceram mais altos do que os sistemas LiFePO₄ comparáveis na China. Essa diferença limita a adoção onde o custo inicial é o critério de seleção primário. Os operadores devem ponderar esse prêmio de preço em relação à diversificação da cadeia de suprimentos e à potencialmente menor exposição a seguros. À medida que mais licitações incluem a química, os registros de desempenho se tornarão mais importantes para as decisões dos compradores.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente de Sistema:
O Software Molda o Valor do SistemaCélulas e módulos de bateria detiveram 37,81% da receita em 2026. Isso reflete uma lista de materiais que permanece fortemente influenciada pelo custo das células. A Samsung SDI apresentou o sistema UPS U8A1 na RE+ 2025, com manutenção preditiva baseada em IA e 33% de melhoria na eficiência de espaço em relação ao seu predecessor. A LG Energy Solution apresentou seu sistema de rack UPS JP6 na ees Europe 2026, com células LiFePO₄ fabricadas em Wrocław, Polônia. Esses lançamentos mostram que densidade de energia, manutenção preditiva e fornecimento localizado estão se tornando relevantes ao lado da especificação de células. O layout do rack e o acesso ao serviço também afetam a facilidade com que os sistemas podem ser implantados em instalações ativas. Os fornecedores de componentes devem suportar tanto layouts compactos quanto longa vida operacional. Isso favorece módulos projetados para desempenho consistente sob ciclagem regular. O setor de armazenamento de energia em baterias para data centers agora atribui maior valor a equipamentos que podem se encaixar em instalações de computação densas e atender aos requisitos regionais de aquisição. As escolhas de hardware refletem cada vez mais as condições de instalação, bem como o custo inicial de compra.
O software de gestão de energia está projetado para expandir a um CAGR de 17,05% até 2032. O software transforma a capacidade da bateria em um recurso controlado para operações de backup, gestão de demanda e serviços de rede. A Siemens e a Fluence emitiram um design de referência para data centers de IA da NVIDIA em junho de 2026 que combinava sistemas de bateria, skids de energia, resfriamento líquido e controles unificados. Esse modelo centra-se na coordenação de despacho em vez de componentes de hardware individuais. Os controles podem ajudar os operadores a determinar quando a capacidade é reservada para backup e quando pode suportar as necessidades de energia do local. Isso pode reduzir a incerteza operacional onde múltiplas aplicações usam o mesmo ativo. Os compradores estão avaliando cada vez mais as garantias de desempenho e as reduções de custos de eletricidade em todo o sistema. O mercado de armazenamento de energia em baterias para data centers, portanto, dá ao software um papel maior na diferenciação de hardware de bateria de outra forma semelhante. Os fornecedores que integram controles com equipamentos podem simplificar o comissionamento e a gestão contínua do local. Isso pode fortalecer a demanda por sistemas que fornecem uma visão única da disponibilidade de energia.
Por Aplicação Primária:
O Backup Mantém Escala Enquanto a Integração Renovável AvançaUPS e backup de curta duração detiveram 45,12% da receita em 2026. Os requisitos de certificação Tier III e Tier IV apoiam a demanda porque permitem menos de 10 milissegundos de interrupção. A aplicação está migrando de sistemas VRLA para plataformas LiFePO₄ de média tensão. Essas plataformas também podem fornecer serviços interativos com a rede sem exigir que os operadores criem um caso de uso separado. Isso apoia um papel mais produtivo para equipamentos que antes eram mantidos em reserva. A abordagem pode melhorar a utilização de ativos enquanto preserva a função primária de continuidade. O Open Compute Project publicou requisitos de armazenamento de energia para orientar o design de equipamentos de data centers. Essa padronização ajuda a alinhar a seleção de baterias com os requisitos de confiabilidade operacional. Também dá às equipes de instalações uma base mais clara para comparar fornecedores. O backup, portanto, permanece a aplicação fundamental mesmo quando os sistemas assumem funções mais amplas de energia do local.
A integração de energia renovável está projetada para expandir a um CAGR de 17,33% até 2032. O projeto da Enbridge e Meta no Wyoming fornece um modelo para um fornecimento de eletricidade limpa apoiado por armazenamento para um campus de hiperescala. O requisito da China de 80% de eletricidade verde nos centros de computação até 2030 também torna o armazenamento um ativo de integração planejado. Um estudo revisado por pares publicado na revista Energy em outubro de 2026 concluiu que operações coordenadas de solar no local e bateria sob tarifas de tempo de uso poderiam reduzir os custos de eletricidade enquanto mantinham a viabilidade operacional. O armazenamento pode ajudar a manter um perfil de fornecimento mais limpo quando a produção solar não corresponde à carga da instalação. Essa função é importante para instalações com compromissos de serviço contínuo. Esse caso de uso se torna mais relevante à medida que os operadores buscam fornecimento renovável sem comprometer o serviço contínuo. Ele dá ao mercado de armazenamento de energia em baterias para data centers uma rota para capturar gastos vinculados tanto à infraestrutura de energia quanto à de computação. O planejamento de energia de longo prazo pode, portanto, colocar a capacidade de bateria ao lado da capacidade de geração no mesmo projeto. Isso torna o dimensionamento do sistema e os controles centrais para a economia da aquisição de energia limpa.
Por Duração de Armazenamento:
Curta Duração Lidera Enquanto Sistemas Mais Longos Ganham InteresseOs sistemas abaixo de 1 hora detiveram 58,19% da receita em 2026. Sua posição reflete a importância histórica da capacidade de sustentação do UPS. As categorias de 1-2 horas e 2-4 horas ou mais estão ganhando atenção à medida que os operadores selecionam durações alinhadas com os cronogramas de interconexão à rede. O armazenamento atrás do medidor pode permitir que um campus nos Estados Unidos abra 1 a 3 anos antes que a expansão da capacidade da rede seja concluída. Essa aplicação pode ser particularmente relevante para campi em mercados de energia restritos. Também reduz a necessidade de instalar um sistema de maior duração onde não é tecnicamente necessário. Sistemas mais curtos podem ser selecionados em torno de um requisito claro de continuidade. Isso preserva capital para computação, resfriamento e outros investimentos em instalações. Também ajuda a explicar por que sistemas mais curtos permanecem comuns enquanto os operadores avaliam configurações de maior duração. A seleção de duração permanece estreitamente vinculada ao papel esperado da bateria em cada local.
Os sistemas acima de 4 horas estão projetados para expandir a um CAGR de 18,02% até 2032. Configurações de maior duração abordam períodos em que a produção renovável é menor ou a capacidade da rede é restrita por intervalos prolongados. A Form Energy levantou 750 milhões de USD em agosto de 2026 para expandir a produção de baterias de ferro-ar e citou a demanda de data centers em seus planos. A empresa relatou mais de 80 GWh de acordos comerciais. Esses sistemas podem apoiar instalações que atribuem maior valor à resiliência ao longo do tempo. Eles também ampliam a gama de tecnologias consideradas para o planejamento de energia de data centers. O interesse dos investidores foi além do íon de lítio à medida que as necessidades de longa duração ganham atenção. Tecnologias térmicas, de fluxo redox e de ferro-ar estão, portanto, sendo consideradas onde a resiliência de vários dias é importante. O requisito de mais tempo de descarga pode alterar tanto a seleção de equipamentos quanto o projeto. Também pode favorecer fornecedores que podem demonstrar uma longa vida operacional sob uso repetido.
Por Tamanho de Data Center:
Instalações de Hiperescala Definem os Requisitos de ProdutoAs instalações de hiperescala representaram 57,14% da receita em 2026 e estão projetadas para crescer a um CAGR de 18,34% até 2032. Essa posição dupla coloca seus requisitos no centro do planejamento de produtos em todo o mercado de armazenamento de energia em baterias para data centers. As mudanças de carga impulsionadas por GPU de 10% a 50% por minuto excedem a capacidade de muitos produtos UPS padrão. Tais condições requerem configurações de alta taxa projetadas para perfis de energia exigentes. Grandes campi também podem avaliar o armazenamento em vários edifícios e em um envelope de energia maior. Isso cria um caso mais forte para engajamento técnico direto entre fabricantes e operadores. A CATL implantou pacotes de armazenamento prontos para IA nos centros de computação Zhangbei da Alibaba Cloud e Qingyuan da Tencent. As células de 587 Ah relatadas enviaram mais de 5 GWh até meados de 2026, ilustrando a aquisição direta de fabricante para hiperescalador. Esses programas podem encurtar os ciclos de feedback entre o design de equipamentos e as condições operacionais. Eles também influenciam as especificações oferecidas a outros tamanhos de instalações.
Instalações de pequeno e médio porte se beneficiam da expansão da computação de borda e da migração empresarial para ambientes de colocalização. Seu crescimento é mais gradual porque uma maior parcela das cargas de trabalho está migrando para locais de hiperescala e colocalização. Os locais de borda ainda podem se beneficiar à medida que os regulamentos se tornam mais rigorosos em relação à geração de backup a diesel. Essas instalações frequentemente precisam de soluções que se encaixem nos locais existentes e evitem construções disruptivas. Suas decisões de aquisição podem, portanto, favorecer sistemas padronizados com requisitos de instalação mais simples. O controle de custos também pode ser mais importante onde a demanda elétrica é menor do que em um campus de hiperescala. O pedido da Sungrow em maio de 2026 na instalação da China Tower Energy em Hunan mostra que arquiteturas de locais maiores podem migrar para esse nível. A Panasonic Energy divulgou planos em agosto de 2025 para triplicar a capacidade doméstica de produção de baterias de íon de lítio até 2028 em comparação com os níveis de 2025. A empresa identificou os hiperescaladores dos Estados Unidos como seus principais clientes-alvo. O segmento mantém um papel para fornecedores capazes de adaptar designs de alto desempenho para implantações menores.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Data Center:
Colocalização Lidera Enquanto Provedores de Nuvem Mudam a AquisiçãoAs instalações de colocalização detiveram 66,29% da receita em 2026. Sua estrutura multilocatária fornece várias razões para investir em armazenamento atrás do medidor. Os operadores podem oferecer tempo de acesso à energia mais rápido para novos locatários e reduzir as tarifas de demanda de pico. Esses benefícios podem melhorar a economia de locação em vez de depender apenas da arbitragem de energia. O armazenamento também pode apoiar discussões com locatários que precisam de disponibilidade firme para capacidade de computação. Ele dá aos operadores outra forma de gerenciar a infraestrutura de energia compartilhada em toda a instalação. Os locais empresariais e de borda se expandem mais lentamente à medida que as cargas de trabalho migram para provedores de hiperescala e colocalização. As implantações de borda podem, no entanto, se beneficiar de regras que limitam a geração de backup a diesel. Isso mantém o modelo de colocalização importante para fornecedores que buscam oportunidades de implantação grandes e repetíveis. Também reforça o valor de sistemas que podem atender a múltiplos locatários sem afetar os compromissos de tempo de atividade.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 18,69% até 2032. A Aligned Data Centers e a Calibrant implantaram um sistema de bateria nos Estados Unidos projetado para acelerar a interconexão à rede para um grande campus. O projeto foi estruturado como um ativo responsivo à rede sob as concessões de Resiliência Energética de Instalações Críticas do Departamento de Energia. Uma única decisão de instalação em nuvem pode envolver centenas de MWh de capacidade de bateria. Essa escala dá aos integradores uma razão para criar configurações específicas para provedores de nuvem e estruturas de contrato direto. Os provedores de nuvem também podem definir requisitos técnicos detalhados para qualidade de energia e controles de sistema. Sua escala de aquisição ajuda a justificar soluções projetadas em torno de um perfil de carga de computação específico. Também desloca a aquisição de vendas de canal padrão para projetos coordenados em nível de campus. O mercado de armazenamento de energia em baterias para data centers ganha maiores oportunidades quando o armazenamento é planejado no início do desenvolvimento de campus em nuvem. Esses arranjos podem favorecer fornecedores que podem coordenar equipamentos, software, comissionamento e serviço contínuo.
Análise Geográfica
América do Norte
A América do Norte deteve 42,11% da participação do mercado de armazenamento de energia em baterias para data centers em 2026. A densidade de campus de hiperescala e as tarifas de demanda apoiam a economia de corte de picos em toda a região. A EPRI projeta que os data centers nos Estados Unidos poderiam usar até 9% da geração anual de eletricidade até 2030, acima de 4% em 2023. A Comissão de Energia da Califórnia facilitou 1.850 MW de novas instalações de baterias durante os 12 meses anteriores. A Ordem 841 da FERC exige a remoção de barreiras à participação do armazenamento nos mercados atacadistas de capacidade, energia e serviços auxiliares. Essa influência regulatória pode dar aos operadores de data centers outra rota para obter receita de ativos atrás do medidor. O mercado de armazenamento de energia em baterias para data centers na América do Norte também é moldado pela necessidade de gerenciar mudanças rápidas de carga relacionadas à IA sem aguardar longas atualizações da rede.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,68% até 2032. O investimento em infraestrutura de IA liderado pelo Estado e as regras de armazenamento obrigatórias apoiam a demanda em toda a região. O plano de ação de maio de 2026 da China exige índices de armazenamento de 15% a 20% e uma duração de backup de 2 a 4 horas para novas instalações de computação. O mercado de baterias de armazenamento para data centers chineses está previsto em 18,3 bilhões de CNY (2,5 bilhões de USD) em 2026, um aumento de 42,2% em relação ao ano anterior. A PowerX e a IIJ assinaram um memorando de entendimento em fevereiro de 2026 para desenvolver data centers em contêineres integrados com baterias no Japão. A Hitachi e a Tokyo Electric Power Company também concluíram uma demonstração de resposta à demanda em múltiplos locais em julho de 2025.[3] A AEMO da Austrália está avaliando sistemas de bateria formadores de rede em locais de hiperescala para reduzir os custos de condensadores síncronos e acelerar as conexões.
Europa, Oriente Médio e África, e América do Sul
A Europa permanece um grande cluster em torno dos Países Baixos, Irlanda e Alemanha, onde a Taxonomia da UE e as metas corporativas de emissões líquidas zero apoiam a integração de renováveis com suporte de bateria. As células LiFePO₄ fabricadas em Wrocław da LG Energy Solution no sistema de rack UPS JP6 mostram como os fatores de conformidade podem moldar as decisões de fornecimento. O Oriente Médio está adicionando capacidade de data center à medida que a Arábia Saudita e os Emirados Árabes Unidos buscam infraestrutura doméstica de IA. A implantação de 12,5 GWh da BYD para a Saudi Electricity Company sinaliza um investimento substancial adjacente à rede. A América do Sul é liderada pelo Brasil, onde o papel de São Paulo como hub de aterrissagem de cabos apoia a atividade de colocalização. As altas tarifas de demanda de pico podem melhorar o caso para baterias nesse local. A África permanece em um estágio mais inicial, mas os integradores estão explorando projetos de resposta à demanda em zonas comerciais com restrições de rede.
Cenário Competitivo
Concentração do Mercado
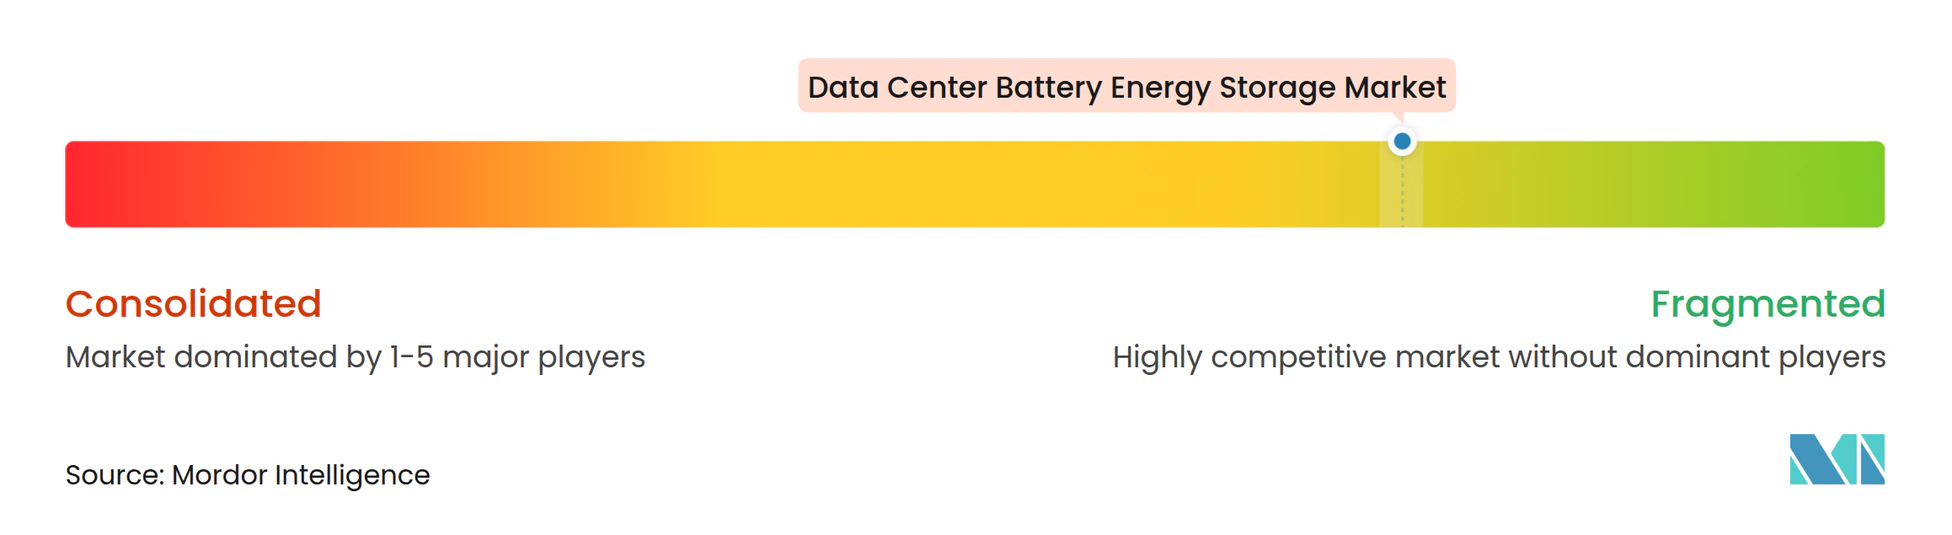
O mercado de armazenamento de energia em baterias para data centers é moderadamente concentrado entre fabricantes verticalmente integrados, integradores especializados e fornecedores focados em UPS. BYD, CATL, LG Energy Solution e Samsung SDI competem com integradores como Sungrow, Fluence e Tesla Energy. Eaton, Vertiv, Schneider Electric e Saft fornecem capacidades de UPS e gestão de energia. A BYD deteve 13% da participação global de integradores de BESS em 2025, enquanto a Tesla deteve 10%. A Sungrow liderou um ranking de integradores de 2026. Os integradores puros aumentaram sua participação combinada de 20% em 2023 para 30% no primeiro semestre de 2025. A queda nos preços das células reduziu a vantagem de custo que a fabricação interna proporcionava anteriormente.
A Fluence relatou um backlog trimestral recorde de 6,4 bilhões de USD em agosto de 2026, refletindo o interesse dos compradores tanto em software de despacho integrado quanto em hardware. O acordo de células LiFePO₄ de 4,3 bilhões de USD da Tesla com a LG Energy Solution para o Megapack 3, com início em agosto de 2027, indica uma mudança para diversificar o fornecimento de baterias. O acordo é consistente com os esforços de aquisição que reduzem a exposição às dependências de fornecimento chinesas. O lançamento do Flex'ion Gen3 da Saft em julho de 2026 adicionou uma opção de UPS de maior potência para aplicações em data centers. O sistema UPS U8A1 da Samsung SDI introduziu recursos de manutenção preditiva e passou nos testes de zona de segurança contra incêndio UL 9540A. Esses exemplos mostram a concorrência migrando para design de sistema, garantia de segurança e controles de gestão de energia.
A Form Energy, a Antora Energy e a Peak Energy visam aplicações que precisam de alternativas aos sistemas convencionais de íon de lítio. A Form Energy levantou 750 milhões de USD em agosto de 2026 para sua planta de baterias de ferro-ar e relatou mais de 80 GWh de acordos comerciais. A Antora Energy levantou 550 milhões de USD em 2026 para desenvolver armazenamento térmico. A Peak Energy foca em sistemas de bateria de íon de sódio fabricados nos Estados Unidos. Esses novos participantes visam contratos de data centers de maior duração onde os produtos LiFePO₄ estabelecidos têm um perfil operacional mais estreito.
Líderes do Setor de Armazenamento de Energia em Baterias para Data Centers
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia em Baterias para Data Centers Empresas cobertas neste relatório
- Tesla Energy Operations, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited (CATL)
- EVE Energy Co., Ltd.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- Saft Groupe SAS
- EnerSys
- Exide Industries Limited
- East Penn Manufacturing Company, Inc.
- GS Yuasa International Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Huawei Digital Power Technologies Co., Ltd.
- Socomec SAS
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia em Baterias para Data Centers
- Outubro de 2026: A CATL lançou seu BESS TENER+ de 9 MWh e o sistema de íon de sódio TENER Sodium na All-Energy Australia, assinando Memorandos de Entendimento com a Hitachi Energy, o EPEC Group e a UNSW Sydney cobrindo integração de PCS, entrega de projetos e desenvolvimento de habilidades para operadores de data centers da Ásia-Pacífico.
- Agosto de 2026: A Form Energy levantou 750 milhões de USD em uma rodada Série G liderada pela T. Rowe Price, com participação da Sequoia Capital e GE Vernova, para expandir sua planta de ferro-ar em Weirton, West Virginia. A empresa detém mais de 80 GWh de acordos vinculados a data centers, incluindo negócios com Google/Xcel Energy para um data center em Minnesota e 12 GWh com a Crusoe para suporte a data centers de IA.
- Agosto de 2026: A Fluence relatou seus primeiros contratos significativos de BESS para data centers e um backlog trimestral recorde de 6,4 bilhões de USD. Sua plataforma Smartstack de 10 MWh na Intersolar Europe alcançou 680 MWh por acre com até 40% de redução nos custos de balanço de planta.
- Julho de 2026: A ESS Tech introduziu seu BESS Bridge de íon de sódio em blocos modulares de 1,2 MWh usando células Alsym Energy, visando data centers com armazenamento resfriado a ar e sem fuga térmica. O pipeline em estágio inicial se aproximou de 1 bilhão de USD.
Escopo do Relatório Global do Mercado de Armazenamento de Energia em Baterias para Data Centers
O Mercado de Armazenamento de Energia em Baterias para Data Centers compreende sistemas de armazenamento de energia baseados em baterias, hardware associado, software e soluções de gestão implantadas em data centers para fornecer energia de backup, otimização de energia, integração de energia renovável, capacidades interativas com a rede e serviços de resiliência. Esses sistemas suportam operações ininterruptas, melhoram a qualidade da energia, reduzem os custos de energia, permitem a gestão de carga de pico, facilitam a participação em programas de serviços de rede e ajudam os operadores de data centers a atingir objetivos de sustentabilidade e descarbonização em instalações de colocalização, nuvem, empresarial, borda e hiperescala.
O Relatório do Mercado de Armazenamento de Energia em Baterias para Data Centers é Segmentado por Química de Bateria (Fosfato de Ferro e Lítio [LFP], Níquel Manganês Cobalto [NMC], Chumbo-Ácido, Íon de Sódio, Baterias de Fluxo e Outras Químicas de Bateria), Componente de Sistema (Células e Módulos de Bateria, Racks e Gabinetes de Bateria, Sistemas de Gestão de Bateria [BMS], Sistemas de Conversão de Energia [PCS], Sistemas de Gestão Térmica e Segurança e Software de Gestão de Energia), Aplicação Primária (UPS e Backup de Curta Duração, Energia de Backup de Duração Estendida, Corte de Picos e Deslocamento de Carga, Integração de Energia Renovável e Microrrede e Serviços de Rede), Duração de Armazenamento (Abaixo de 1 Hora, 1-2 Horas, Acima de 2-4 Horas e Acima de 4 Horas), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fosfato de Ferro e Lítio (LFP) |
| Níquel Manganês Cobalto (NMC) |
| Chumbo-Ácido |
| Íon de Sódio |
| Baterias de Fluxo |
| Outras Químicas de Bateria |
| Células e Módulos de Bateria |
| Racks e Gabinetes de Bateria |
| Sistemas de Gestão de Bateria (BMS) |
| Sistemas de Conversão de Energia (PCS) |
| Sistemas de Gestão Térmica e Segurança |
| Software de Gestão de Energia |
| UPS e Backup de Curta Duração |
| Energia de Backup de Duração Estendida |
| Corte de Picos e Deslocamento de Carga |
| Integração de Energia Renovável |
| Microrrede e Serviços de Rede |
| Abaixo de 1 Hora |
| 1-2 Horas |
| Acima de 2-4 Horas |
| Acima de 4 Horas |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Química de Bateria | Fosfato de Ferro e Lítio (LFP) | |
| Níquel Manganês Cobalto (NMC) | ||
| Chumbo-Ácido | ||
| Íon de Sódio | ||
| Baterias de Fluxo | ||
| Outras Químicas de Bateria | ||
| Por Componente de Sistema | Células e Módulos de Bateria | |
| Racks e Gabinetes de Bateria | ||
| Sistemas de Gestão de Bateria (BMS) | ||
| Sistemas de Conversão de Energia (PCS) | ||
| Sistemas de Gestão Térmica e Segurança | ||
| Software de Gestão de Energia | ||
| Por Aplicação Primária | UPS e Backup de Curta Duração | |
| Energia de Backup de Duração Estendida | ||
| Corte de Picos e Deslocamento de Carga | ||
| Integração de Energia Renovável | ||
| Microrrede e Serviços de Rede | ||
| Por Duração de Armazenamento | Abaixo de 1 Hora | |
| 1-2 Horas | ||
| Acima de 2-4 Horas | ||
| Acima de 4 Horas | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia em baterias para data centers?
O tamanho do mercado de armazenamento de energia em baterias para data centers está projetado em 16,38 bilhões de USD em 2026 e 39,64 bilhões de USD até 2032, a um CAGR de 15,94% de 2027 a 2032.
Qual química de bateria lidera o armazenamento de energia em data centers?
O LiFePO₄ lidera com uma participação de 38,41% em 2026 porque seu perfil de segurança e vida útil de ciclos são adequados para operações de UPS e corte de picos.
Por que os data centers estão adotando sistemas de armazenamento em baterias?
Os operadores usam o armazenamento para energia de backup, corte de picos, integração renovável, conexão mais rápida à rede e participação em serviços de rede.
Qual aplicação tem a maior participação no armazenamento em baterias para data centers?
UPS e backup de curta duração lideram com uma participação de 45,12% em 2026, apoiados por requisitos rigorosos de tempo de atividade.
Qual região está se expandindo mais rapidamente para armazenamento em baterias em data centers?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,68% até 2032, apoiada pelo investimento em infraestrutura de IA e requisitos de armazenamento.
Como os provedores de serviços em nuvem afetam a aquisição de baterias?
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 18,69% até 2032, e seus grandes campi apoiam contratos de bateria diretos e específicos para cada local.