
データセンター電池エネルギー貯蔵市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
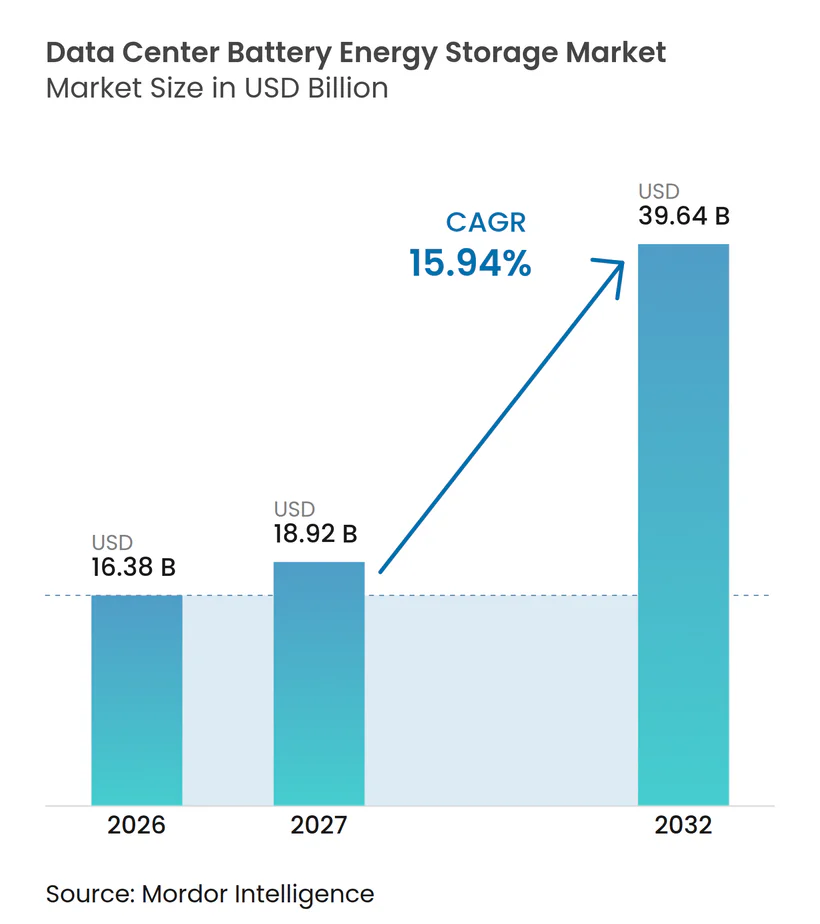
| 市場規模 (2027) | 18.92 十億米ドル |
| 市場規模 (2032) | 39.64 十億米ドル |
| 成長率 (2027 - 2032) | 15.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター電池エネルギー貯蔵市場分析
データセンター電池エネルギー貯蔵市場規模は、2026年に16.38 ビリオン 米ドル、2027年に18.92 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 15.94%で成長し、2032年までに39.64 ビリオン 米ドルに達する見込みです。生成AIワークロードは急速な電力変動を生み出しており、従来のディーゼルUPSアーキテクチは継続的な管理を想定して設計されていませんでした。これにより、電池システムはバックアップ資産から施設電力設計におけるコアインフラへと移行しつつあります。米国主要市場におけるグリッド系統連系の待ち時間の長期化は、早期に容量へのアクセスを必要とする施設にとって、メーター後ろ側の貯蔵の価値を高めています。データセンター電池エネルギー貯蔵市場はまた、変動する再生可能エネルギー出力を継続的なコンピューティング需要に合わせるための貯蔵を必要とするクリーン電力コミットメントからも恩恵を受けています。競争は、データセンター運用向けに設計された構成でセル、電力機器、ディスパッチ制御を組み合わせる能力にますます依存するようになっています。
レポートの主要ポイント
- 電池化学別では、LiFePO₄が2026年のデータセンター電池エネルギー貯蔵市場収益シェアの38.41%を占め、ナトリウムイオンは2032年にかけてCAGR 16.71%で拡大すると予測されています。
- システムコンポーネント別では、電池セルおよびモジュールが2026年のデータセンター電池エネルギー貯蔵市場収益シェアの37.81%を占め、エネルギー管理ソフトウェアは2032年にかけてCAGR 17.05%で拡大すると予測されています。
- 主要用途別では、UPSおよび短時間バックアップが2026年のデータセンター電池エネルギー貯蔵市場収益シェアの45.12%を占め、再生可能エネルギー統合は2032年にかけてCAGR 17.33%で拡大すると予測されています。
- 貯蔵時間別では、1時間未満のシステムが2026年のデータセンター電池エネルギー貯蔵市場収益シェアの58.19%を占め、4時間超のシステムは2032年にかけてCAGR 18.02%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター電池エネルギー貯蔵市場収益シェアの57.14%を占め、2032年にかけてCAGR 18.34%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のデータセンター電池エネルギー貯蔵市場収益シェアの66.29%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 18.69%で拡大すると予測されています。
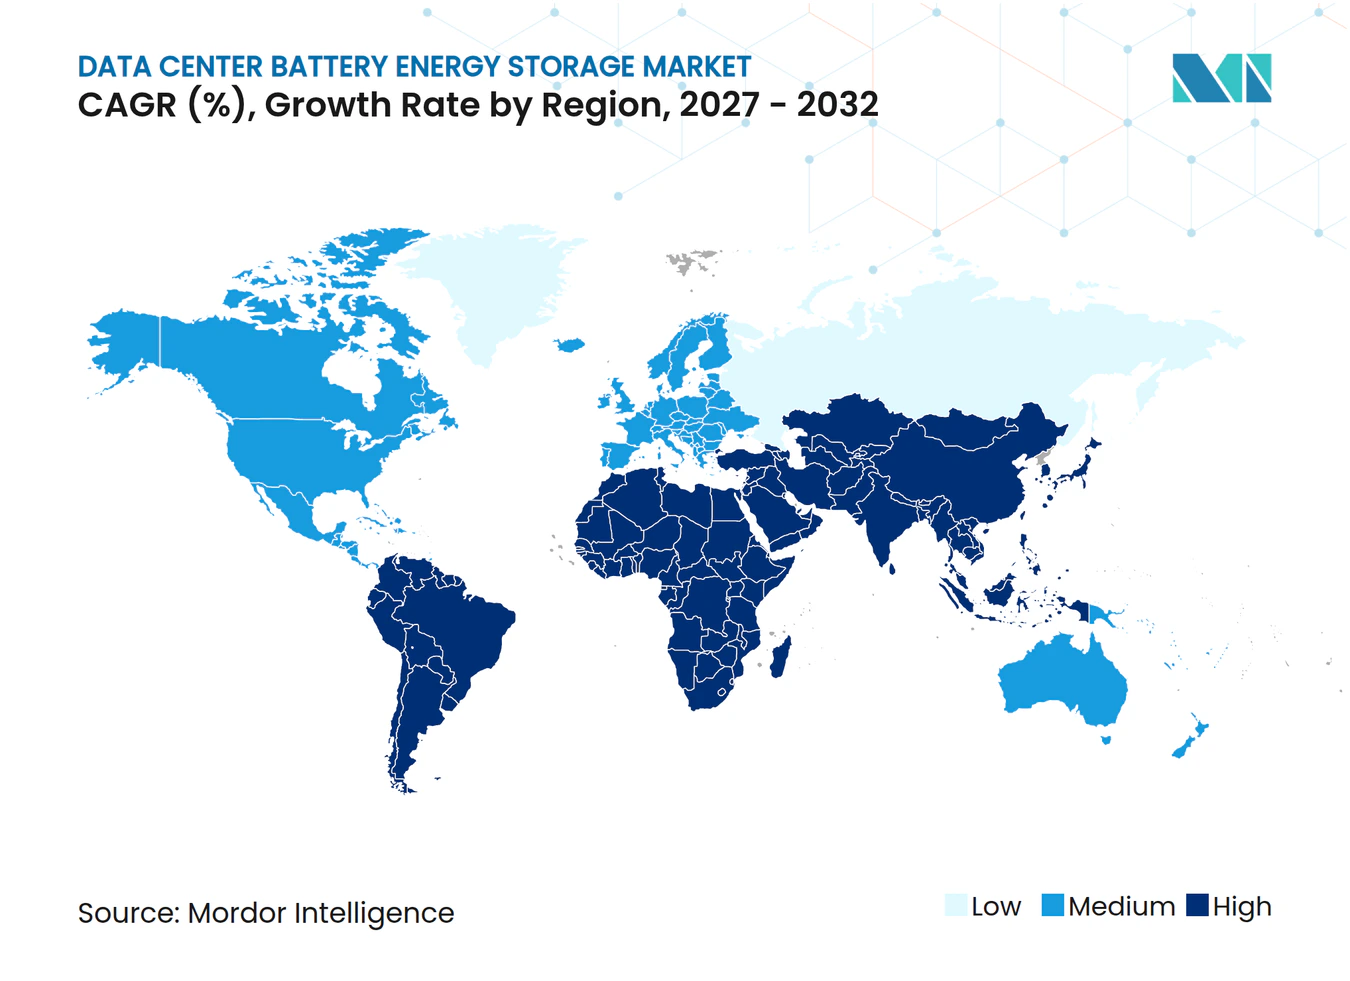
- 地域別では、北米が2026年のデータセンター電池エネルギー貯蔵市場シェアの42.11%を占め、アジア太平洋地域は2032年にかけてCAGR 17.68%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バックアップ電力需要と運用レジリエンス | +4.8% | 世界全体、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 再生可能エネルギーとデータセンター電力供給との統合 | +2.9% | 北米、欧州、アジア太平洋地域が中心 | 中期(2〜4年) |
| ピークシェービングおよび負荷シフトへの電池利用の拡大 | +2.3% | 北米およびアジア太平洋地域が中心、中東・アフリカへの波及 | 短期(2年以内) |
| デマンドレスポンスおよびマイクログリッド用途への電池貯蔵の採用 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| 電池エネルギー密度・性能・コストの改善 | +1.5% | 世界全体 | 長期(4年以上) |
| 柔軟なエネルギー貯蔵を必要とする大規模キャンパスの拡大 | +1.2% | 北米、アジア太平洋地域、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バックアップ電力需要と運用レジリエンス
AIトレーニング負荷は1分あたり10%〜50%変動する可性があり、施設電力システムに大きなストレスをかけます。NERCが記録した北米の施設では、36秒以内に450 MWから40 MWへ、そして再び450 MWへと変動しました。中圧電池システムは電圧過渡時の電力をサポートしながら、ホストグリッドの安定化にも貢献できます。2026年に査読済みレビューが発表され、LiFePO₄、リチウムチタン酸化物、スーパーキャパシタの組み合わせが、高速応答と高サイクル寿命を両立するためAIデータセンターに適していることが示されました。Saftは2026年7月にFlex'ion Gen3を発売し、67 kWhキャビネットから268 kWを供給することで、高レートUPS電池プラットフォームの継続的な開発を実証しました。したがって、データセンター電池エネルギー貯蔵市場は、スタンバイ容量だけでなく、継続性と高速応答の両方をサポートするシステムを優先します。
再生可能エネルギーとデータセンター電力供給との統合
企業の24時間365日カーボンフリー電力コミットメントは、再生可能エネルギー発電を継続的なコンピューティング負荷に合わせるための貯蔵を必要とします。米国エネルギー省は、10.5 ビリオン 米ドルのグリッドレジリエンスおよびイノベーションパートナーシップ(Grid Resilience and Innovation Partnerships)プログラムと、適格な設備向けのセクション48E投資税額控除を通じて支援を提供しています。[1] EnbridgeとMetaは、ワイオミング州シャイアン近郊に200 MW・1,600 MWhの電池システムを備えた365 MWの太陽光発電プロジェクトへの投資を確認し、2027年末までのサービス開始を見込んでいます。中国の4省庁行動計画は、2030年までにコンピューティングパワーハブの80%をグリーン電力で賄うことを義務付けています。この要件により、貯蔵調達は自発的なサステナビリティ施策から計画的なインフラコミットメントへと移行します。データセンター電池エネルギー貯蔵市場は、再生可能エネルギー調達とコンピューティング拡張が一体的に計画される中で、より明確な長期需要基盤を獲得します。
ピークシェービングおよび負荷シフトへの電池利用の拡大
最高15分または30分インターバルに連動したデマンドチャージは、米国の典型的なデータセンターの電気料金の30%〜50%を占める場合があります。このコスト構造により、オペレーターはピーク削減に電池を活用する直接的な理由を持ちます。中圧アーキテクチャは貯蔵を低圧UPSブロックの枠を超えて拡張し、サイト電力システムとの連携を可能にします。このアプローチにより、以前は銅ケーブル配線に必要だったスペースを解放し、GPUラック用のスペースを確保できます。より迅速な展開は、より広範なグリッド容量アップグレードを待つ間もキャンパスの運用を支援します。したがって、データセンター電池エネルギー貯蔵市場は、電気コストの削減、電力アクセスの改善、既存建物スペースのより効率的な活用において価値を持ちます。
デマンドレスポンスおよびマイクログリッド用途への電池貯蔵の採用
10秒以内に貯蔵ディスパッチによって負荷を削減できるデータセンターは、周波数調整プログラムに参加できます。NRELとVerrus Vulcanプラットフォームは、顧客のサービスレベル契約に違反することなく、70 MWの仮想データセンターモデルに対して10秒のグリッドイベント応答とシームレスなアイランディングを検証しました。カリフォルニアISOは電池を電力システムの信頼性のためのコアインフラと位置付けています。カリフォルニアエネルギー委員会は、迅速許可プログラムの下で直近12ヶ月間に1,850 MWの新規電池設備を促進しました。日立と東京電力は2025年7月に東京・神川の3つのデータセンターサイトでマルチサイトデマンドレスポンスデモンストレーションを完了しました。これらの運用モデルにより、貯蔵はレジリエンスとグリッドサービスへの管理された参加の両方に有用となります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資および設置コスト | -1.6% | 世界全体、中東・アフリカおよび南米で最も深刻 | 短期(2年以内) |
| 火災安全性および熱暴走リスク | -1.2% | 世界全体、北米および欧州でより厳格な施行 | 中期(2〜4年) |
| 電池劣化および交換コスト | -0.8% | 世界全体 | 長期(4年以上) |
| 電池材料およびセルサプライチェーンの集中 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資および設置コスト
電力変換システム、電池管理システム、熱管理ラック、中圧開閉装置は、完全な設置においてセルコストに40%〜60%を加算します。中小企業やコロケーションオペレーターは、デマンドチャージからの複数年にわたる節約なしにこのコストを正当化することが難しい場合があります。統合リスクは試運転時および最初の2運用年間が最も高く、ディスパッチガバナンスと制御がプロジェクト失敗の原因となる可能性があります。セル価格の低下は大規模プロジェクトの経済性を改善しますが、統合プレミアムは小規模購入者にとって依然として制約となっています。1時間未満のシステムが58.19%のシェアを占めることは、技術的要件を満たす最小構成への選好を反映しています。したがって、データセンター電池エネルギー貯蔵市場は、より広範な採用のために機器コストの低下だけでなく運用価値も実証する必要があります。
火災安全性および熱暴走リスク
LiFePO₄はNMCの150℃と比較して270℃まで熱的に安定しており、屋内システムでの使用を支持しています。グリッドスケール設備での火災事故は、依然として許可スケジュールを延長し、保険料を引き上げる可能性があります。NFPA 855の規定制限は、一部の管轄区域でコストのかかる消火インフラを必要とする場合があります。中国にはAIデータセンター向けの統一された電池安全基準がまだなく、プロジェクト間で調達基準が一貫していません。ESS Techは2026年6月にBridgeナトリウムイオンプラットフォームを発表し、火災および保険リスクを主要な顧客懸念事項として特定しました。安全要件は障壁を生み出す一方で、熱リスクを低減する化学物質および筐体設計への需要を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池化学別:
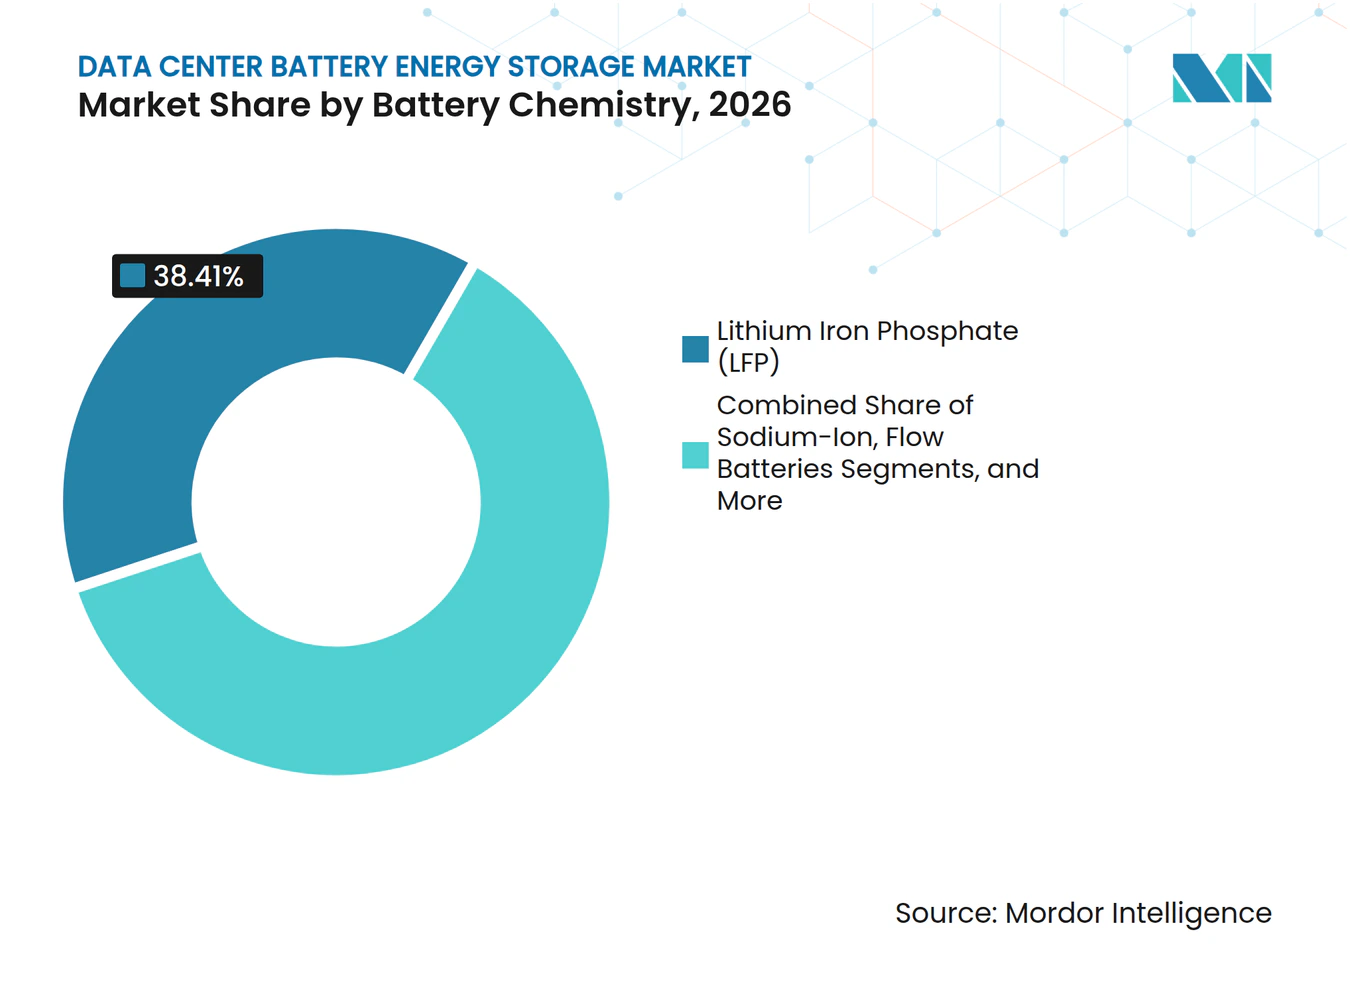
LiFePO₄がリードし、ナトリウムイオンが台頭LiFePO₄は2026年のデータセンター電池エネルギー貯蔵市場シェアの38.41%を占めました。その地位は、セル価格の低下、成熟した安全認証基盤、および日常的なUPSとピークシェービング運用に適したサイクル寿命を反映しています。Saftの2026年7月のFlex'ion Gen3は、UPS用途向けの高レートLiFePO₄製品開発の継続を示しています。[2] 屋内設置要件も、より強力な熱安定性を持つ化学物質を優先します。UPSベンダー全体での製品の入手可能性は、古い弁規制鉛酸システムの置き換えをさらに支援します。これにより、確立されたバックアップインフラを更新する必要があるオペレーターに実用的な移行経路が生まれます。NMCは厳格なスペース制約のあるコロケーション環境で引き続き関連性を持ちます。鉛酸システムはレガシーエンタープライズUPS設備に引き続き対応します。フロー電池は長時間放電が必要な用途での役割を維持します。したがって、調達チームはスペース、安全性、持続時間、および設置機器の要件に応じていくつかの化学物質から選択できます。
ナトリウムイオンは2032年にかけてCAGR 16.71%で拡大すると予測されています。外国懸念事業体(Foreign Entity of Concern)による制限の影響を受けるリチウムサプライチェーンの代替を求める調達戦略がこの地位を支えています。CATLは2026年にAIデータセンター展開を目的とした60 GWhのナトリウムイオン供給契約を締結しました。2026年7月の中国のコンピューティングパーク入札では、ナトリウムイオン電池が初めてLiFePO₄と同等の技術条件で競争することが認められました。この開放により、購入者がナトリウムイオンの性能を評価できるプロジェクトの範囲が広がります。その魅力は、サプライチェーンの多様化が高い調達価値を持つ場所で最も強くなります。中国では、システムコストは同等のLiFePO₄システムより高いままでした。このギャップは、初期コストが主要な選択基準である場合の採用を制限します。オペレーターは、その価格プレミアムをサプライチェーンの多様化および潜在的に低い保険リスクと比較検討する必要があります。より多くの入札に化学物質が含まれるようになると、性能記録が購入者の意思決定においてより重要になります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
システムコンポーネント別:
ソフトウェアがシステム価値を形成電池セルおよびモジュールは2026年の収益の37.81%を占めました。これは、セルコストに大きく影響される部品表を反映しています。Samsung SDIはRE+ 2025でU8A1 UPSシステムを発表し、AIベースの予知保全と前モデル比33%改善されたスペース効率を特徴としています。LG Energy Solutionはポーランドのヴロツワフで製造されたLiFePO₄セルを搭載したJP6 UPSラックシステムをees Europe 2026で発表しました。これらの発売は、電力密度、予知保全、および地域化されたサプライがセル仕様と並んで重要になりつつあることを示しています。ラックレイアウトとサービスアクセスも、稼働中の施設にシステムを展開する容易さに影響します。コンポーネントサプライヤーは、コンパクトなレイアウトと長い運用寿命の両方をサポートする必要があります。これにより、定期的なサイクリング下で一貫したパフォーマンスを発揮するよう設計されたモジュールが優先されます。データセンター電池エネルギー貯蔵産業は現在、高密度コンピューティング施設に適合し、地域の調達要件を満たす機器により大きな価値を置いています。ハードウェアの選択は、初期購入コトだけでなく設置条件をますます反映するようになっています。
エネルギー管理ソフトウェアは2032年にかけてCAGR 17.05%で拡大すると予測されています。ソフトウェアは電池容量をバックアップ、デマンド管理、グリッドサービス運用のための制御されたリソースに変換します。SiemensとFluenceは2026年6月にNVIDIA AIデータセンター向けのリファレンスデザインを発表し、電池システム、電力スキッド、液体冷却、統合制御を組み合わせました。このモデルは個々のハードウェアコンポーネントではなく、ディスパッチ調整を中心に据えています。制御により、オペレーターはいつ容量をバックアップ用に確保し、いつサイトの電力ニーズをサポートするかを決定できます。これにより、複数の用途が同じ資産を使用する場合の運用上の不確実性を低減できます。購入者はシステム全体にわたるパフォーマンス保証と電気コスト削減をますます評価しています。したがって、データセンター電池エネルギー貯蔵市場はソフトウェアに、それ以外は類似した電池ハードウェアを差別化するより大きな役割を与えています。制御を機器と統合するサプライヤーは、試運転と継続的なサイト管理を簡素化できます。これにより、電力可用性の単一ビューを提供するシステムへの需要が強まる可能性があります。
主要用途別:
バックアップが規模を維持しながら再生可能エネルギー統合が進展UPSおよび短時間バックアップは2026年の収益の45.12%を占めました。ティアIIIおよびティアIV認証要件は、10ミリ秒未満の停電を許容するため需要を支えています。この用途はVRLAシステムからLiFePO₄中圧プラットフォームへと移行しています。これらのプラットフォームは、オペレーターが別のユースケースを作成することなく、グリッドインタラクティブサービスも提供できます。これにより、かつては予備として保持されていた機器のより生産的な役割が支援されます。このアプローチは、主要な継続性機能を維持しながら資産利用率を改善できます。オープンコンピュートプロジェクトは、データセンター機器の設計を導くためのエネルギー貯蔵要件を公開しています。この標準化は、電池の選択を運用信頼性要件に合わせるのに役立ちます。また、施設チームにサプライヤーを比較するためのより明確な基準を提供します。したがって、バックアップはシステムがより広範なサイト電力の役割を担うようになっても、基盤となる用途であり続けます。
再生可能エネルギー統合は2032年にかけてCAGR 17.33%で拡大すると予測されています。EnbridgeとMetaのワイオミングプロジェクトは、ハイパースケールキャンパスへの貯蔵支援型クリーン電力供給のモデルを提供しています。2030年までにコンピューティングハブで80%のグリーン電力を義務付ける中国の要件も、貯蔵を計画的な統合資産にしています。2026年10月に発表された査読済みエネルギー研究は、時間帯別料金の下での協調的なオンサイト太陽光発電と電池運用が、運用の実現可能性を維持しながら電気コストを削減できることを発見しました。貯蔵は、太陽光発電が施設の負荷と一致しない場合にクリーンな供給プロファイルを維持するのに役立ちます。この機能は、継続的なサービスコミットメントを持つ施設にとって重要です。このユースケースは、オペレーターが継続的なサービスを損なうことなく再生可能エネルギー供給を追求するにつれてより関連性が高まります。れにより、データセンター電池エネルギー貯蔵市場はエネルギーとコンピューティングインフラの両方に関連する支出を取り込む経路を得ます。したがって、長期的な電力計画は同じプロジェクト設計において発電容量と並んで電池容量を配置できます。これにより、システムのサイジングと制御がクリーン電力調達の経済性の中心となります。
貯蔵時間別:
短時間がリードしながら長時間システムへの関心が高まる1時間未満のシステムは2026年の収益の58.19%を占めました。その地位は、UPSのライドスルー能力の歴史的な重要性を反映しています。1〜2時間および2〜4時間超のカテゴリーは、オペレーターがグリッド系統連系のタイムラインに合わせた持続時間を選択するにつれて注目を集めています。メーター後ろ側の貯蔵により、米国のキャンパスはグリッド容量拡張が完了する1〜3年前に開業できます。この用途は、電力が制約された市場のキャンパスにとって特に関連性が高い場合があります。また、技術的に必要でない場所に長時間システムを設置する必要性を低減します。短時間システムは明確な継続性要件に基づいて選択できます。これにより、コンピューティング、冷却、その他の施設投資のための資本が確保されます。また、オペレーターが長時間構成を評価する一方で短時間システムが一般的である理由を説明するのに役立ちます。持続時間の選択は、各サイトでの電池の期待される役割と密接に結びついています。
4時間超のシステムは2032年にかけてCAGR 18.02%で拡大すると予測されています。長時間構成は、再生可能エネルギー出力が低い期間や、グリッド容量が長期間制約される期間に対応します。Form Energyは2026年8月に7億5,000万 米ドルを調達してアイアンエア電池生産を拡大し、その計画にデータセンター需要を挙げました。同社は80 GWh超の商業契約を報告しました。これらのシステムは、時間をかけたレジリエンスをより重視する施設をサポートできます。また、データセンター電力計画で検討される技術の範囲を広げます。長時間ニーズが注目を集める中、投資家の関心はリチウムイオンを超えて広がっています。したがって、複数日のレジリエンスが重要な場合には、熱、レドックスフロー、アイアンエア技術が検討されています。より長い放電時間の要件は、機器の選択とプロジェクト設計の両方を変える可能性があります。また、繰り返し使用下での長い運用寿命を実証できるサプライヤーを優先する可能性があります。
データセンター規模別:
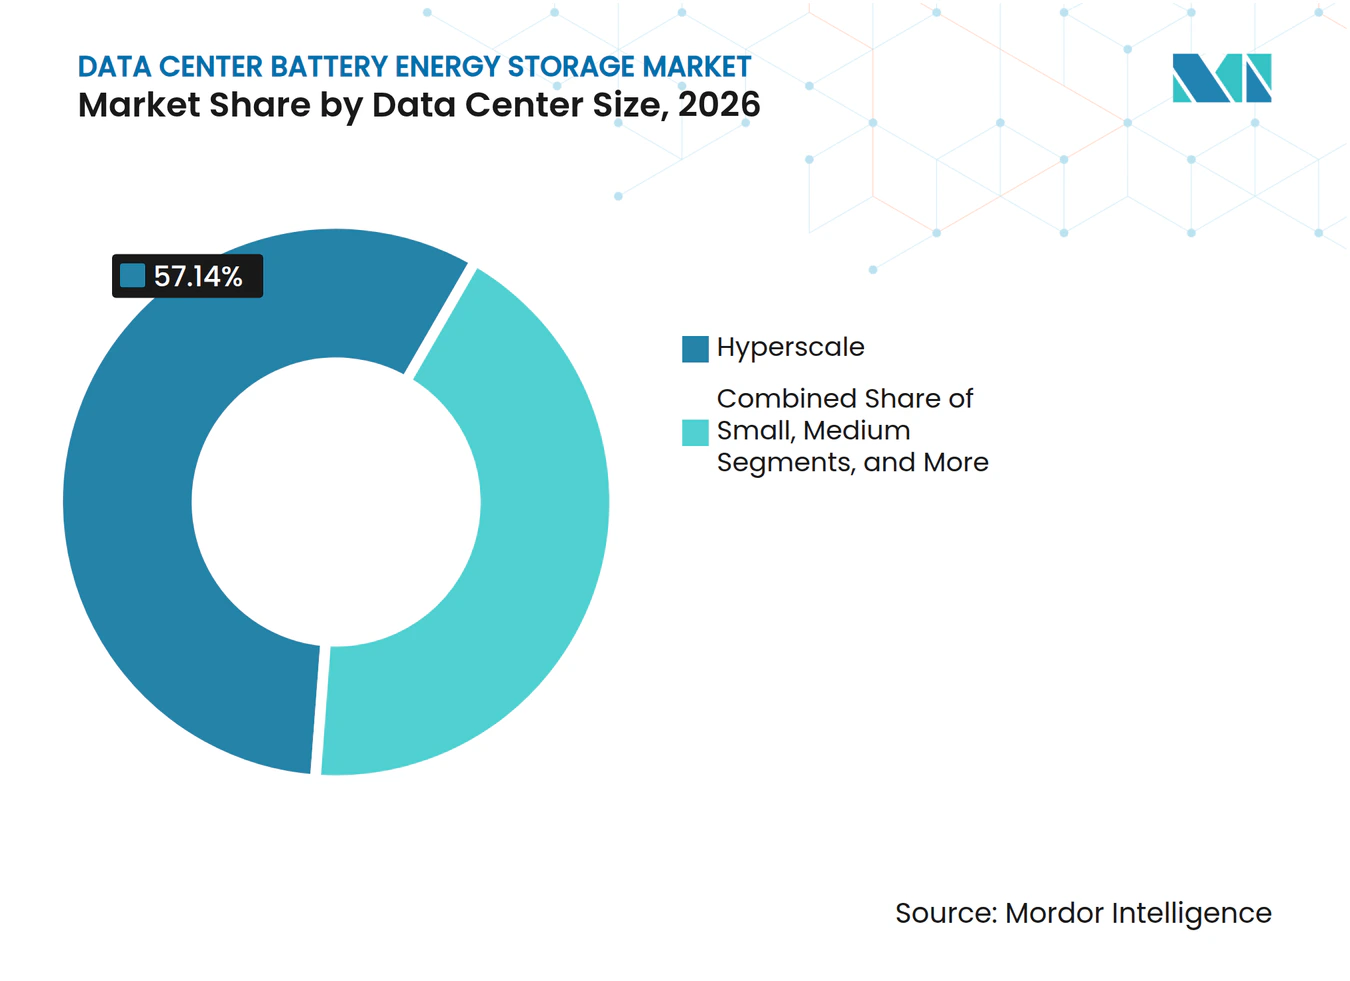
ハイパースケール施設が製品要件を設定ハイパースケール施設は2026年の収益の57.14%を占め、2032年にかけてCAGR 18.34%で成長すると予測されています。このデュアルポジションは、データセンター電池エネルギー貯蔵市場全体の製品計画の中心にその要件を置きます。GPUによる1分あたり10%〜50%の負荷変動は、多くの標準UPS製品の能力を超えています。このような条件は、要求の厳しい電力プロファイル向けに設計された高レート構成を必要とします。大規模キャンパスは複数の建物とより大きな電力エンベロープにわたって貯蔵を評価することもできます。これにより、メーカーとオペレーター間の直接的な技術的関与のためのより強力なケースが生まれます。CATLはアリババクラウドの張北とテンセントの清遠コンピューティングセンターにAI対応貯蔵パックを展開しました。報告された587 Ahセルは2026年半ばまでに5 GWh超を出荷し、メーカーからハイパースケーラーへの直接調達を示しています。これらのプログラムは、機器設計と運用条件の間のフィードバックサイクルを短縮できます。また、他の施設規模に提供される仕様にも影響を与えます。
中小規模施設はエッジコンピューティングの拡大とコロケーション環境へのエンタープライズ移行から恩恵を受けます。より多くのワークロードがハイパースケールおよびコロケーションの場所に移行しているため、その成長はより緩やかです。エッジサイトは、ディーゼルバックアップ発電に関する規制が厳しくなるにつれて引き続き恩恵を受ける可能性があります。これらの施設は多くの場合、既存サイトに適合し、破壊的な建設を避けるソリューションを必要とします。したがって、その調達決定は、よりシンプルな設置要件を持つ標準化されたシステムを優先する場合があります。電気需要がハイパースケールキャンパスより低い場合、コスト管理もより重要になる可能性があります。Sungrowの2026年5月の中国タワーエナジーの湖南施設での受注は、大規模サイトアーキテクチャがこの層に移行できることを示しています。Panasonic Energyは2025年8月に、2025年比で2028年までに国内リチウムイオン電池生産能力を3倍にする計画を発表しました。同社は米国のハイパースケーラーを主要ターゲット顧客として特定しました。このセグメントは、高性能設計を小規模展開に適応させることができるベンダーの役割を維持しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードしながらクラウドプロバイダーが調達を変革コロケーション施設は2026年の収益の66.29%を占めました。マルチテナント構造は、メーター後ろ側の貯蔵に投資するいくつかの理由を提供します。オペレーターは入居テナントへのより迅速な電力供給時間を提供し、ピークデマンドチャージを削減できます。これらのメリットは、エネルギーアービトラージのみに依存するのではなく、リース経済性を改善できます。貯蔵はまた、コンピューティング容量の確実な可用性を必要とするテナントとの議論をサポートできます。これにより、オペレーターは施設全体の共有電力インフラを管理する別の方法を得ます。エンタープライズおよびエッジサイトは、ワークロードがハイパースケールおよびコロケーションプロバイダーに移行するにつれてより緩やかに拡大します。エッジ展開は、ディーゼルバックアップ発電を制限するルールから恩恵を受ける可能性があります。これにより、大規模で反復可能な展開機会を求めるベンダーにとってコロケーションモデルが重要であり続けます。また、稼働時間コミットメントに影響を与えることなく複数のテナントにサービスを提供できるシステムの価値を強化します。
クラウドサービスプロバイダーは2032年にかけてCAGR 18.69%で拡大すると予測されています。Aligned Data CentersとCalibrantは、大規模キャンパスのグリッド系統連系を加速するよう設計された米国の電池システムを展開しました。このプロジェクトは、エネルギー省の重要施設エネルギーレジリエンス助成金の下でグリッド対応資産として構成されました。単一のクラウド施設の決定には数百MWhの電池容量が関わる場合があります。この規模により、インテグレーターはクラウドプロバイダー向け構成と直接契約構造を作成する理由を持ちます。クラウドプロバイダーは電力品質とシステム制御に関する詳細な技術要件を設定することもできます。その調達規模は、特定のコンピューティング負荷プロファイルを中心に設計されたソリューションを正当化するのに役立ちます。また、調達を標準的なチャネル販売から協調的なキャンパスレベルのプロジェクトへとシフトさせます。データセンター電池エネルギー貯蔵市場は、貯蔵がクラウドキャンパス開発の早期に計画される場合により大きな機会を得ます。これらの取り決めは、機器、ソフトウェア、試運転、継続的なサービスを調整できるサプライヤーを優先する可能性があります。
地域分析
北米
北米は2026年のデータセンター電池エネルギー貯蔵市場シェアの42.11%を占めました。ハイパースケールキャンパスの密度とデマンドチャージ料金は、地域全体でピークシェービングの経済性を支えています。EPRIは、米国のデータセンターが2030年までに年間電力発電量の最大9%を使用する可能性があると予測しており、2023年の4%から増加しています。カリフォルニアエネルギー委員会は直近12ヶ月間に1,850 MWの新規電池設備を促進しました。FERC命令841は、容量、エネルギー、補助サービスの卸売市場への貯蔵参加に対する障壁の除去を義務付けています。この規制上の影響により、データセンターオペレーターはメーター後ろ側の資産から収益を得る別の経路を持てます。北米のデータセンター電池エネルギー貯蔵市場はまた、長いグリッドアップグレードを待つことなく急速なAI関連の負荷変動を管理する必要性によっても形成されています。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 17.68%で拡大すると予測されています。国家主導のAIインフラ投資と義務付けられた貯蔵規則が地域全体の需要を支えています。中国の2026年5月の行動計画は、新規コンピューティング施設に対して15%〜20%の貯蔵比率と2〜4時間のバックアップ持続時間を義務付けています。中国のデータセンター貯蔵電池市場は2026年に183億 人民元(25億 米ドル)と予測されており、前年比42.2%増となっています。PowerXとIIJは2026年2月に日本での電池統合コンテナ型データセンターを開発する覚書に署名しました。日立と東京電力も2025年7月にマルチサイトデマンドレスポンスデモンストレーションを完了しました。[3] オーストラリアのAEMOは、同期調相機コストを削減し接続を加速するため、ハイパースケールサイトでのグリッド形成電池システムを評価しています。
欧州・中東・アフリカおよび南米
欧州は、EUタクソノミーと企業のネットゼロ目標が電池バックアップ付き再生可能エネルギーの統合を支援するオランダ、アイルランド、ドイツを中心とした主要クラスターであり続けています。LG Energy SolutionのJP6 UPSラックシステムにおけるヴロツワフ製LiFePO₄セルは、コンプライアンス要因が調達決定を形成する方法を示しています。中東は、サウジアラビアとアラブ首長国連邦が国内AIインフラを追求する中でデータセンター容量を追加しています。BYDのサウジ電力会社向け12.5 GWhの展開は、隣接するグリッドへの実質的な投資を示しています。南米はブラジルが主導しており、サンパウロの海底ケーブル陸揚げハブとしての役割がコロケーション活動を支えています。高いピークデマンド料金は、この場所での電池のケースを改善できます。アフリカはまだ初期段階にありますが、インテグレーターはグリッドが制約された商業ゾーンでのデマンドレスポンスプロジェクトを模索しています。
競合環境
市場集中度
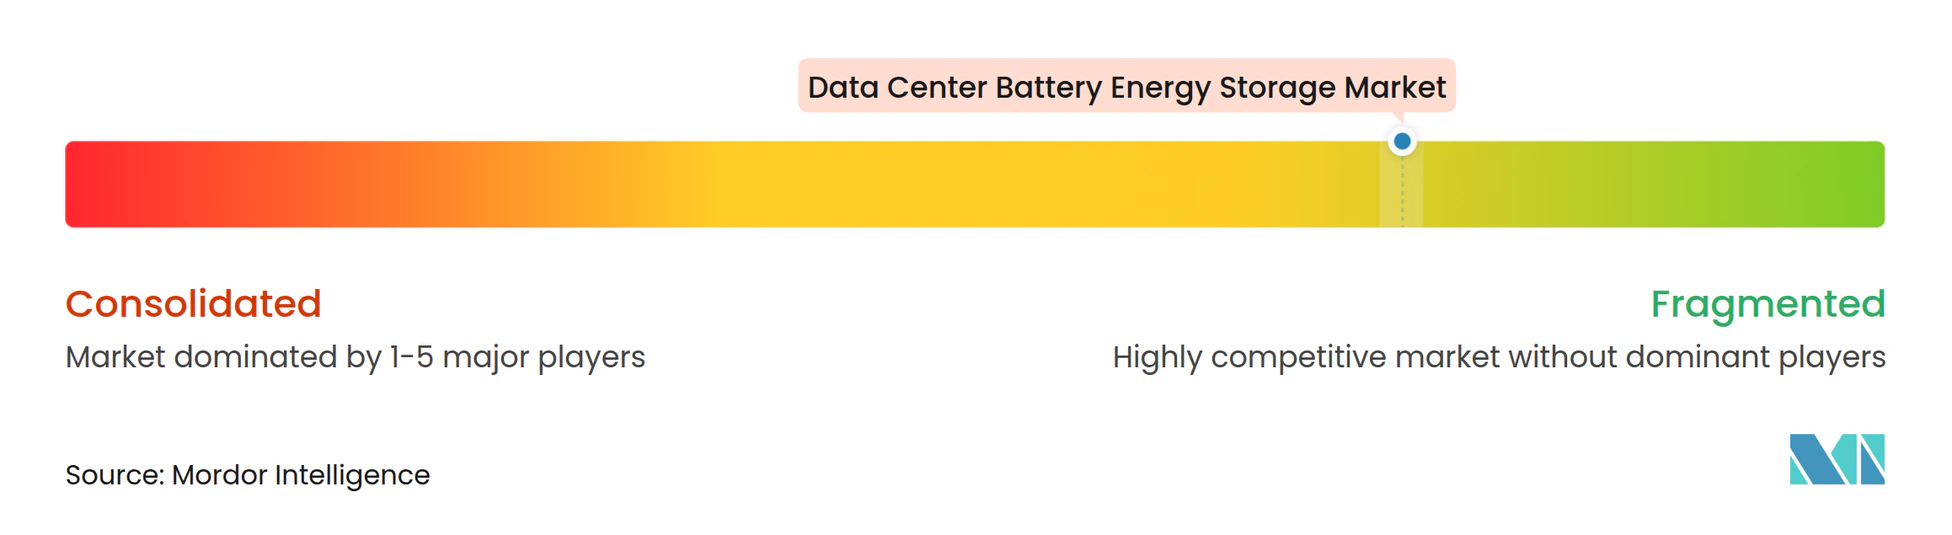
データセンター電池エネルギー貯蔵市場は、垂直統合メーカー、専門インテグレーター、UPS専門サプライヤーの間で適度に集中しています。BYD、CATL、LG Energy Solution、Samsung SDIは、Sungrow、Fluence、Tesla Energyなどのインテグレーターと競合しています。Eaton、Vertiv、Schneider Electric、SaftはUPSおよび電力管理機能を提供しています。BYDは2025年に世界のBESSインテグレーターシェアの13%を占め、Teslaは10%を占めました。Sungrowは2026年のインテグレーターランキングでトップとなりました。純粋なインテグレーターの合計シェアは2023年の20%から2025年上半期には30%に増加しました。セル価格の低下により、自社製造がかつて提供していたコスト優位性が低下しています。
Fluenceは2026年8月に64億 米ドルの四半期バックログ記録を報告し、統合ディスパッチソフトウェアとハードウェアの両方への購入者の関心を反映しています。TeslaのLG Energy SolutionとのMegapack 3向け43億 米ドルのLiFePO₄セル契約(2027年8月開始)は、電池サプライの多様化への動きを示しています。この契約は、中国のサプライ依存リスクを低減する調達努力と一致しています。Saftの2026年7月のFlex'ion Gen3発売は、データセンター用途向けの高電力UPSオプションを追加しました。Samsung SDIのU8A1 UPSシステムは予知保全機能を導入し、UL 9540A火災安全ゾーンテストに合格しました。これらの例は、競争がシステム設計、安全保証、電力管理制御へとシフトしていることを示しています。
Form Energy、Antora Energy、Peak Energyは、従来のリチウムイオンシステムの代替を必要とする用途をターゲットにしています。Form Energyは2026年8月にアイアンエア電池工場のために7億5,000万 米ドルを調達し、80 GWh超の商業契約を報告しました。Antora Energyは2026年に熱貯蔵を開発するために5億5,000万 米ドルを調達しました。Peak Energyは米国製ナトリウムイオン電池システムに注力ています。これらの新規参入者は、確立されたLiFePO₄製品が狭い運用プロファイルを持つ長時間データセンター契約をターゲットにしています。
データセンター電池エネルギー貯蔵産業のリーダー企業
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター電池エネルギー貯蔵市場 このレポートでカバーされる企業
- Tesla Energy Operations, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited (CATL)
- EVE Energy Co., Ltd.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- Saft Groupe SAS
- EnerSys
- Exide Industries Limited
- East Penn Manufacturing Company, Inc.
- GS Yuasa International Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Huawei Digital Power Technologies Co., Ltd.
- Socomec SAS
最近の産業開発事情 データセンター電池エネルギー貯蔵市場
- 2026年10月:CATLはAll-Energy Australiaで9 MWhのTENER+ BESSとTENER Sodiumナトリウムイオンシステムを発売し、アジア太平洋地域のデータセンターオペレーター向けにPCS統合、プロジェクト納入、スキル開発をカバーするHitachi Energy、EPECグループ、UNSW Sydneyと覚書を締結しました。
- 2026年8月:Form EnergyはT. Rowe Priceが主導し、Sequoia CapitalとGE Vernovaが参加するシリーズGラウンドで7億5,000万 米ドルを調達し、ウェストバージニア州ウェイアートンのアイアンエア工場を拡張しました。同社はミネソタ州のデータセンター向けGoogle/Xcel Energyとの契約やAIデータセンターサポート向けCrusoeとの12 GWhを含む、データセンター関連の80 GWh超の契約を保有しています。
- 2026年8月:Fluenceは初の重要なデータセンターBESS契約と64億 米ドルの四半期バックログ記録を報告しました。Intersolar EuropeでのSmartstack 10 MWhプラットフォームは、バランスオブプラントコストを最大40%削減しながら1エーカーあたり680 MWhを達成しました。
- 2026年7月:ESS TechはAlsym Energyセルを使用したモジュール式1.2 MWhビルディングブロックのBridgeナトリウムイオンBESSを発表し、空冷・熱暴走フリーの貯蔵でデータセンターをターゲットにしました。初期段階のパイプラインは10億 米ドルに近づきました。
世界のデータセンター電池エネルギー貯蔵市場レポートの範囲
データセンター電池エネルギー貯蔵市場は、コロケーション、クラウド、エンタープライズ、エッジ、ハイパースケール施設全体でバックアップ電力、エネルギー最適化、再生可能エネルギー統合、グリッドインタラクティブ機能、レジリエンスサービスを提供するためにデータセンター内に展開された電池ベースのエネルギー貯蔵システム、関連ハードウェア、ソフトウェア、管理ソリューションで構成されています。これらのシステムは、中断のない運用をサポートし、電力品質を改善し、エネルギーコストを削減し、ピーク負荷管理を可能にし、グリッドサービスプログラムへの参加を促進し、データセンターオペレーターがサステナビリティと脱炭素化目標を達成するのを支援します。
データセンター電池エネルギー貯蔵市場レポートは、電池化学(リン酸鉄リチウム〔LFP〕、ニッケルマンガンコバルト〔NMC〕、鉛酸、ナトリウムイオン、フロー電池、その他の電池化学)、システムコンポーネント(電池セルおよびモジュール、電池ラックおよびキャビネット、電池管理システム〔BMS〕、電力変換システム〔PCS〕、熱管理および安全システム、エネルギー管理ソフトウェア)、主要用途(UPSおよび短時間バックアップ、長時間バックアップ電力、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、マイクログリッドおよびグリッドサービス)、貯蔵時間(1時間未満、1〜2時間、2〜4時間超、4時間超)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー〔CSPs〕、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| 鉛酸 |
| ナトリウムイオン |
| フロー電池 |
| その他の電池化学 |
| 電池セルおよびモジュール |
| 電池ラックおよびキャビネット |
| 電池管理システム(BMS) |
| 電力変換システム(PCS) |
| 熱管理および安全システム |
| エネルギー管理ソフトウェア |
| UPSおよび短時間バックアップ |
| 長時間バックアップ電力 |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| マイクログリッドおよびグリッドサービス |
| 1時間未満 |
| 1〜2時間 |
| 2〜4時間超 |
| 4時間超 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSPs) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
| 電池化学別 | リン酸鉄リチウム(LFP) | |
| ニッケルマンガンコバルト(NMC) | ||
| 鉛酸 | ||
| ナトリウムイオン | ||
| フロー電池 | ||
| その他の電池化学 | ||
| システムコンポーネント別 | 電池セルおよびモジュール | |
| 電池ラックおよびキャビネット | ||
| 電池管理システム(BMS) | ||
| 電力変換システム(PCS) | ||
| 熱管理および安全システム | ||
| エネルギー管理ソフトウェア | ||
| 主要用途別 | UPSおよび短時間バックアップ | |
| 長時間バックアップ電力 | ||
| ピークシェービングおよび負荷シフト | ||
| 再生可能エネルギー統合 | ||
| マイクログリッドおよびグリッドサービス | ||
| 貯蔵時間別 | 1時間未満 | |
| 1〜2時間 | ||
| 2〜4時間超 | ||
| 4時間超 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSPs) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター電池エネルギー貯蔵市場の規模はどのくらいですか?
データセンター電池エネルギー貯蔵市場規模は、2026年に16.38 ビリオン 米ドル、2032年までに39.64 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 15.94%で成長します。
データセンターのエネルギー貯蔵においてどの電池化学がリードしていますか?
LiFePO₄は2026年に38.41%のシェアでリードしており、その安全プロファイルとサイクル寿命がUPSおよびピークシェービング用途に適しているためです。
データセンターが電池貯蔵システムを採用する理由は何ですか?
オペレーターはバックアップ電力、ピークシェービング、再生可能エネルギー統合、より迅速なグリッド接続、グリッドサービス参加のために貯蔵を使用しています。
データセンター電池貯蔵において最大のシェアを持つ用途はどれですか?
UPSおよび短時間バックアップは2026年に45.12%のシェアでリードしており、厳格な稼働時間要件に支えられています。
データセンター電池貯蔵において最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 17.68%で拡大すると予測されており、AIインフラ投資と貯蔵要件に支えられています。
クラウドサービスプロバイダーは電池調達にどのような影響を与えますか?
クラウドサービスプロバイダーは2032年にかけてCAGR 18.69%で拡大すると予測されており、その大規模キャンパスはサイト固有の直接電池契約を支援しています。