
Taille et part du marché des systèmes de stockage d'énergie par batteries pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.92 Milliards de dollars |
| Taille du Marché (2032) | 39.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie par batteries pour centres de données par Mordor Intelligence
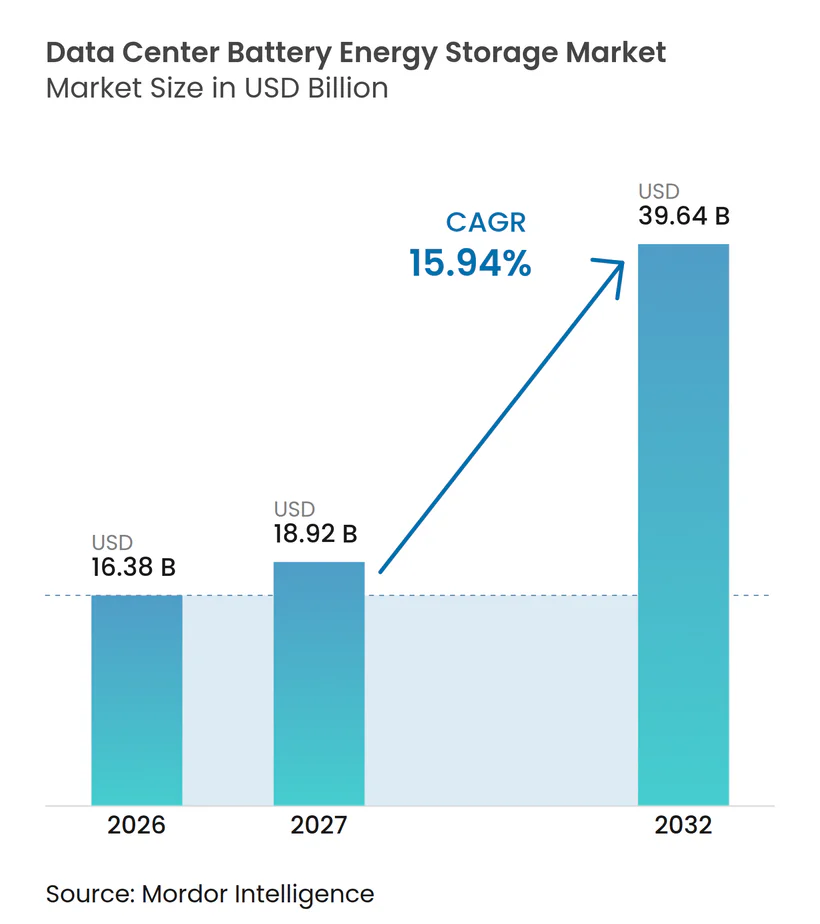
La taille du marché des systèmes de stockage d'énergie par batteries pour centres de données est projetée à 16,38 milliards USD en 2026, 18,92 milliards USD en 2027, et devrait atteindre 39,64 milliards USD d'ici 2032, avec un CAGR de 15,94 % de 2027 à 2032. Les charges de travail d'IA générative créent des variations de puissance rapides que les architectures UPS diesel conventionnelles n'ont pas été conçues pour gérer en continu. Cela fait évoluer les systèmes de batteries d'un actif de secours vers une infrastructure centrale dans la conception de l'alimentation électrique des installations. Les files d'attente d'interconnexion au réseau plus longues sur les principaux marchés des États-Unis renforcent la valeur du stockage en aval du compteur pour les installations qui ont besoin d'un accès anticipé à la capacité. Le marché des systèmes de stockage d'énergie par batteries pour centres de données bénéficie également des engagements en matière d'électricité propre qui nécessitent un stockage pour aligner la production d'énergie renouvelable variable avec la demande informatique continue. La concurrence dépend de plus en plus de la capacité à combiner cellules, équipements de puissance et contrôles de répartition dans des configurations conçues pour les opérations des centres de données.
Points clés du rapport
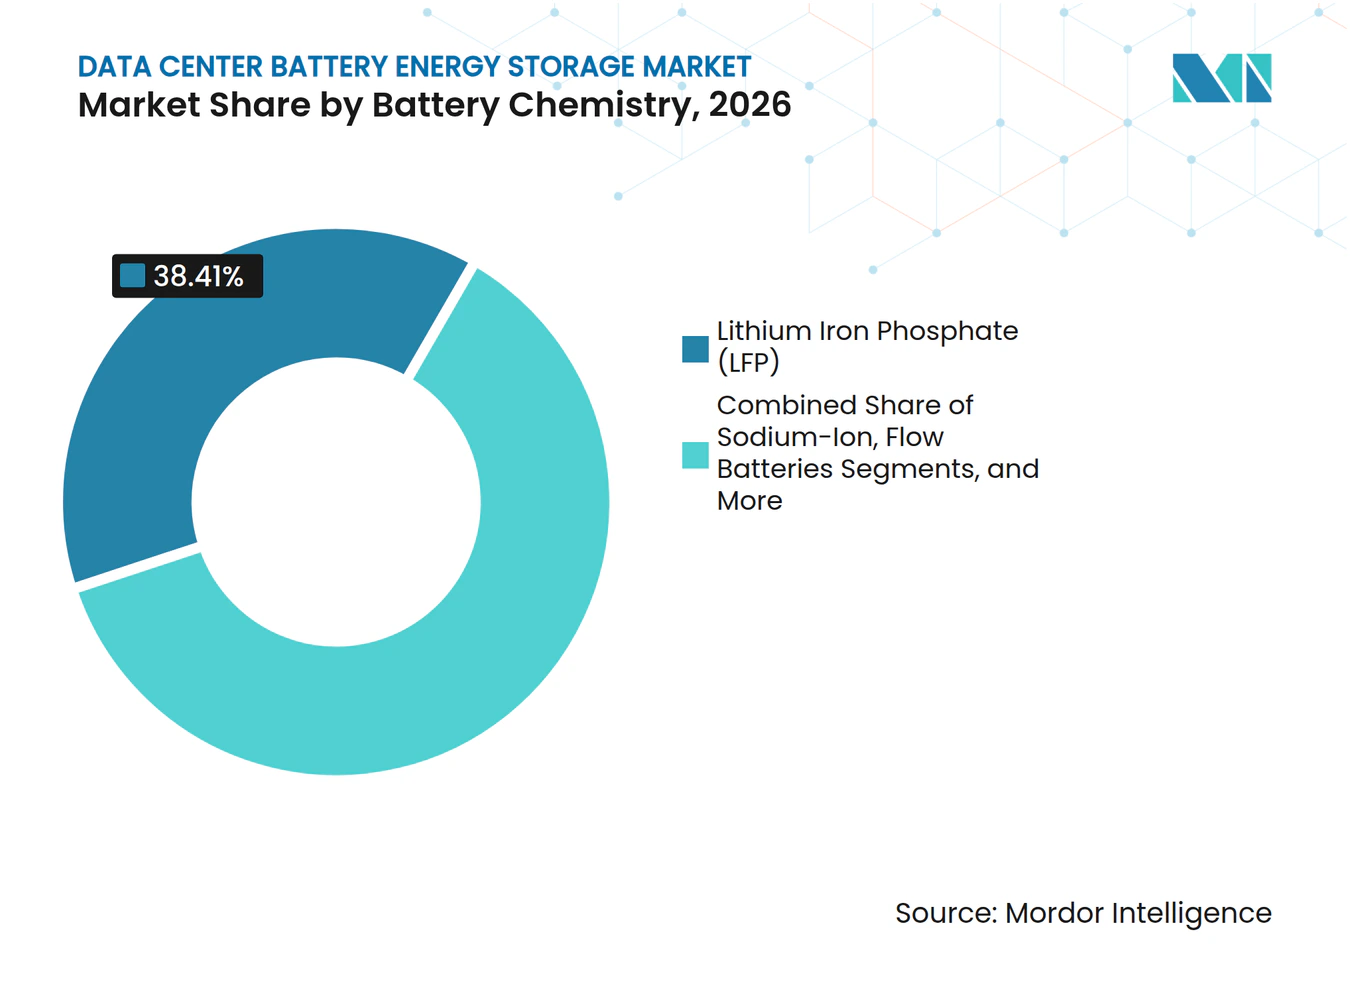
- Par chimie des batteries, le LiFePO₄ détenait une part de 38,41 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que les batteries sodium-ion devraient se développer à un CAGR de 16,71 % jusqu'en 2032.
- Par composant système, les cellules et modules de batteries détenaient une part de 37,81 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que les logiciels de gestion de l'énergie devraient se développer à un CAGR de 17,05 % jusqu'en 2032.
- Par application principale, les UPS et les systèmes de secours de courte durée détenaient une part de 45,12 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 17,33 % jusqu'en 2032.
- Par durée de stockage, les systèmes de moins d'une heure détenaient une part de 58,19 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que les systèmes de plus de 4 heures devraient se développer à un CAGR de 18,02 % jusqu'en 2032.
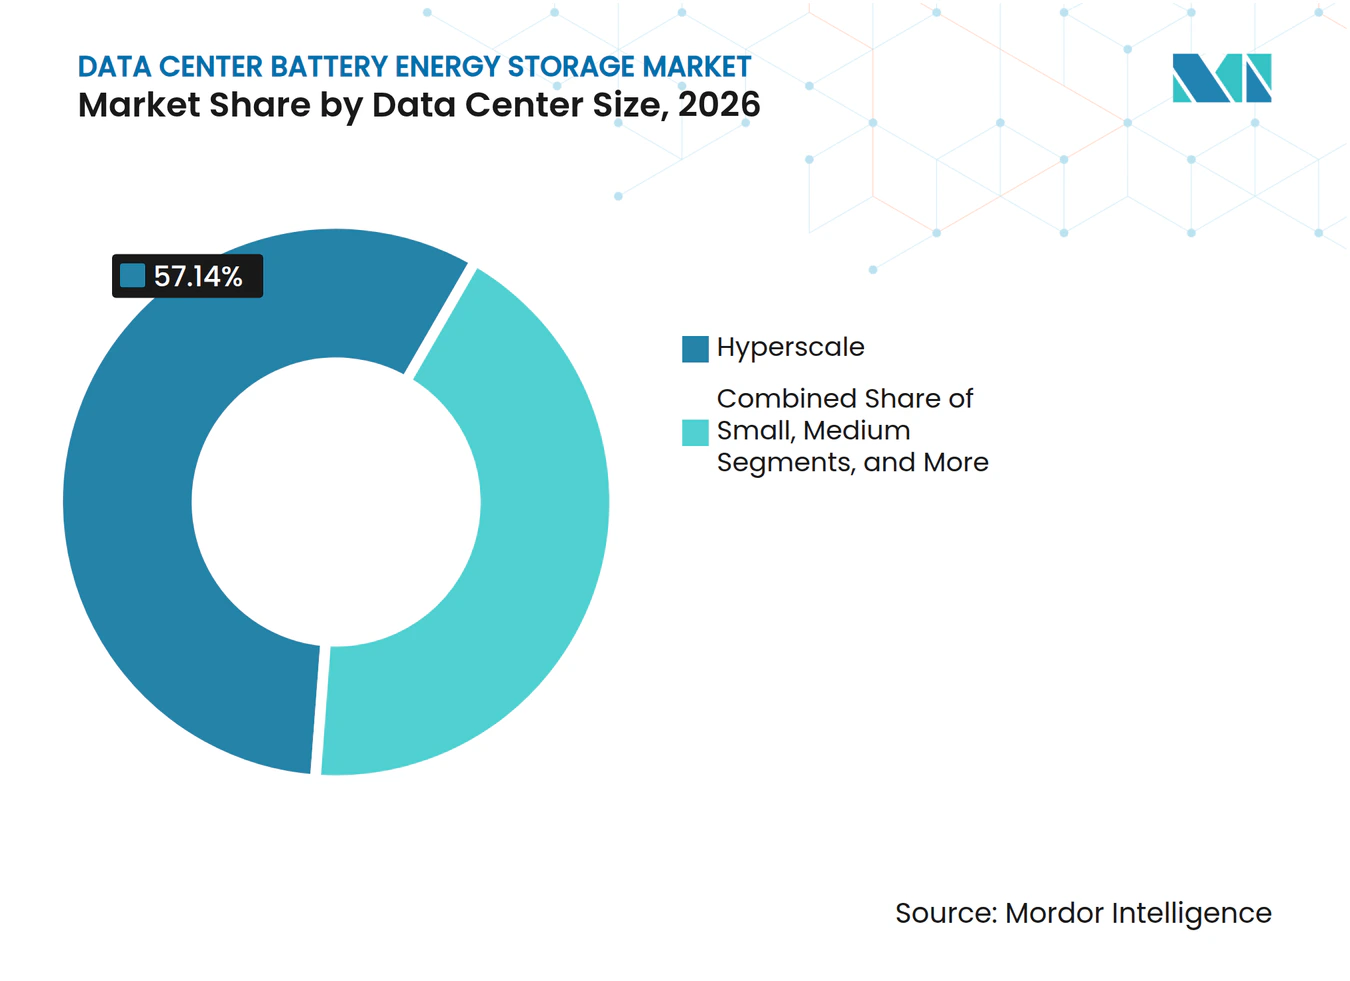
- Par taille de centre de données, les installations hyperscale détenaient une part de 57,14 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026 et devraient se développer à un CAGR de 18,34 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient une part de 66,29 % du chiffre d'affaires du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 18,69 % jusqu'en 2032.
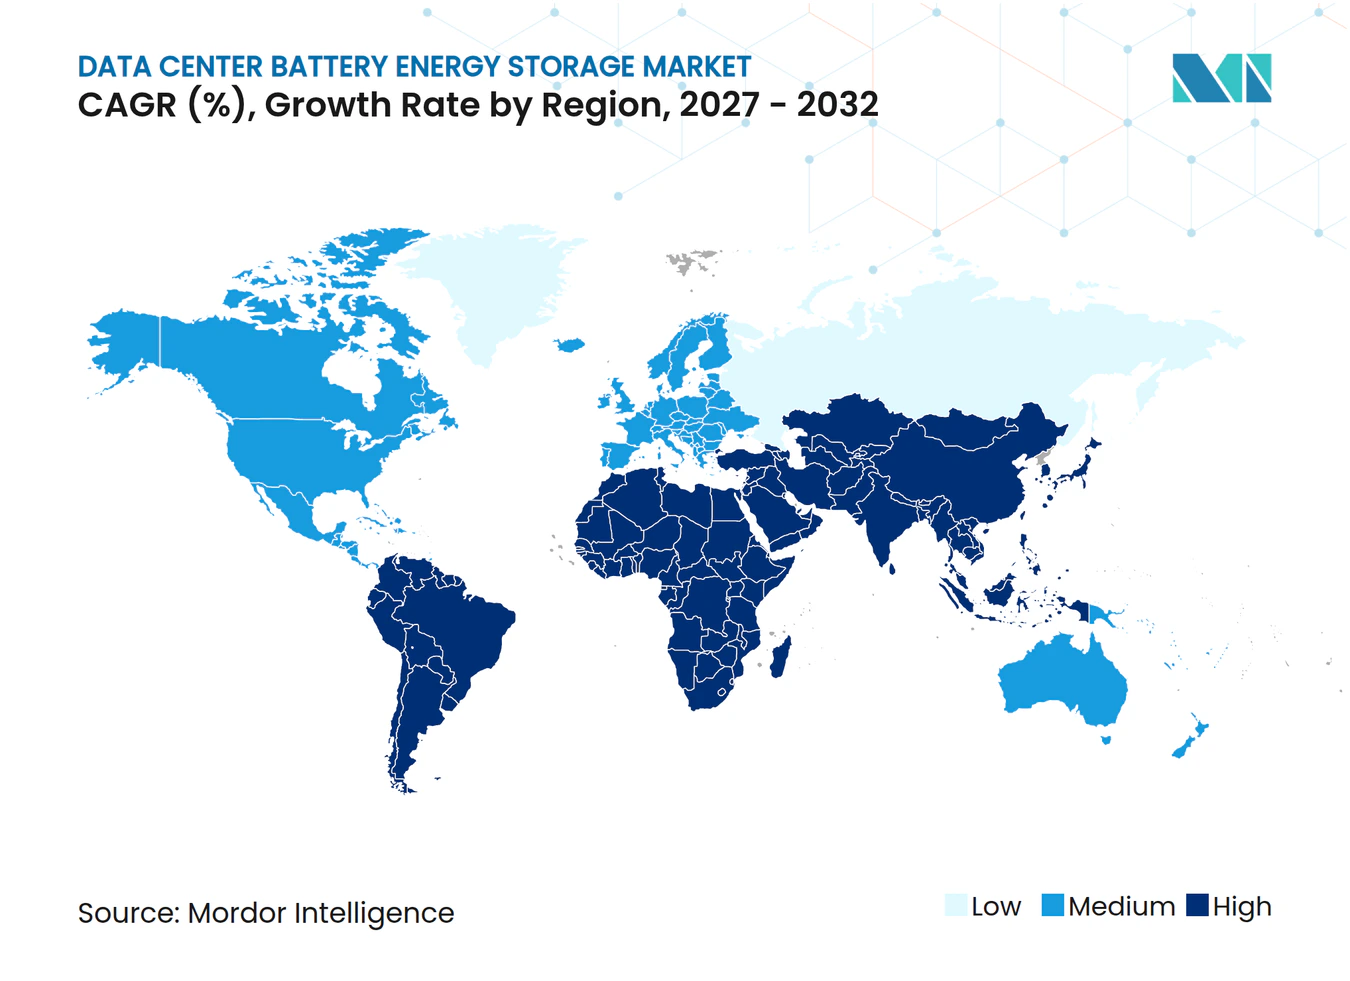
- Par géographie, l'Amérique du Nord détenait une part de 42,11 % du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'alimentation de secours et résilience opérationnelle | +4.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration des énergies renouvelables dans l'alimentation électrique des centres de données | +2.9% | Amérique du Nord, Europe et Asie-Pacifique (marchés principaux) | Moyen terme (2-4 ans) |
| Utilisation croissante des batteries pour l'écrêtage des pointes et le déplacement de charge | +2.3% | Amérique du Nord et Asie-Pacifique (marchés principaux), extension au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Adoption du stockage par batteries dans les applications de réponse à la demande et de microréseaux | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Améliorations de la densité énergétique, des performances et des coûts des batteries | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Développement de grands campus nécessitant un stockage d'énergie flexible | +1.2% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande d'alimentation de secours et résilience opérationnelle
Les charges d'entraînement de l'IA peuvent varier de 10 % à 50 % par minute, ce qui exerce une pression accrue sur les systèmes d'alimentation des installations. Une installation nord-américaine documentée par le NERC est passée de 450 MW à 40 MW et est revenue à son niveau initial en 36 secondes. Les systèmes de batteries à moyenne tension peuvent assurer l'alimentation lors de transitoires de tension tout en contribuant à stabiliser le réseau hôte. Une revue évaluée par des pairs publiée en 2026 a conclu que les combinaisons LiFePO₄, oxyde de titanate de lithium et supercondensateurs sont bien adaptées aux centres de données d'IA car elles associent une réponse rapide à une longue durée de vie en cycles. Saft a lancé son Flex'ion Gen3 en juillet 2026, délivrant 268 kW depuis une armoire de 67 kWh, illustrant le développement continu de plateformes de batteries UPS à haute puissance. Le marché des systèmes de stockage d'énergie par batteries pour centres de données favorise donc les systèmes qui assurent à la fois la continuité et la réponse rapide plutôt que la seule capacité de veille.
Intégration des énergies renouvelables dans l'alimentation électrique des centres de données
Les engagements des entreprises en matière d'électricité sans carbone 24h/24 et 7j/7 nécessitent un stockage pour faire correspondre la production d'énergie renouvelable avec les charges informatiques continues. Le Département américain de l'Énergie apporte son soutien par le biais de son programme Grid Resilience and Innovation Partnerships d'un montant de 10,5 milliards USD et des crédits d'impôt à l'investissement de la Section 48E pour les installations éligibles.[1] Enbridge et Meta ont confirmé leur investissement dans un projet solaire de 365 MW avec un système de batteries de 200 MW et 1 600 MWh près de Cheyenne, Wyoming, avec une mise en service prévue d'ici fin 2027. Le plan d'action des quatre ministères chinois exige que 80 % des pôles de puissance de calcul soient alimentés par de l'électricité verte d'ici 2030. Cette exigence fait passer l'approvisionnement en stockage d'une mesure de durabilité volontaire à un engagement d'infrastructure planifié. Le marché des systèmes de stockage d'énergie par batteries pour centres de données bénéficie d'une base de demande à long terme plus claire là où l'approvisionnement en énergies renouvelables et l'expansion informatique sont planifiés conjointement.
Utilisation croissante des batteries pour l'écrêtage des pointes et le déplacement de charge
Les charges de demande liées à l'intervalle de 15 ou 30 minutes le plus élevé peuvent représenter 30 % à 50 % de la facture d'électricité d'un centre de données américain typique. Cette structure de coûts donne aux opérateurs une raison directe d'utiliser des batteries pour la réduction des pointes. L'architecture à moyenne tension fait évoluer le stockage au-delà d'un bloc UPS basse tension, lui permettant d'interagir avec les systèmes d'alimentation du site. Cette approche peut libérer de l'espace précédemment requis pour le câblage en cuivre et créer plus de place pour les baies GPU. Un déploiement plus rapide peut également aider les campus à fonctionner en attendant des mises à niveau plus larges de la capacité du réseau. Le marché des systèmes de stockage d'énergie par batteries pour centres de données présente donc une valeur en termes de réduction des coûts d'électricité, d'amélioration de l'accès à l'énergie et d'une meilleure utilisation de l'espace bâtimentaire existant.
Adoption du stockage par batteries dans les applications de réponse à la demande et de microréseaux
Les centres de données capables de réduire la charge grâce à la répartition du stockage en 10 secondes peuvent participer aux programmes de régulation de fréquence. La plateforme NREL et Verrus Vulcan a validé une réponse à un événement réseau en 10 secondes et un îlotage transparent par rapport à un modèle de centre de données virtuel de 70 MW sans enfreindre les accords de niveau de service clients. California ISO a décrit les batteries comme une infrastructure centrale pour la fiabilité du système électrique. La California Energy Commission a facilité 1 850 MW de nouvelles installations de batteries au cours des 12 mois précédents dans le cadre de son programme d'autorisation accélérée. Hitachi et Tokyo Electric Power Company ont achevé une démonstration de réponse à la demande multi-sites en juillet 2025 sur 3 sites de centres de données Tokyo-Kanagawa. Ces modèles opérationnels rendent le stockage utile pour la résilience et pour une participation gérée aux services réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux et d'installation élevés | -1.6% | Mondial, plus aigu au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Risques d'incendie et d'emballement thermique | -1.2% | Mondial, avec une application plus stricte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dégradation des batteries et coûts de remplacement | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Concentration des chaînes d'approvisionnement en matériaux de batteries et en cellules | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux et d'installation élevés
Les systèmes de conversion de puissance, les systèmes de gestion des batteries, les baies de gestion thermique et l'appareillage de commutation à moyenne tension ajoutent 40 % à 60 % au coût des cellules dans une installation complète. Les petites entreprises et les opérateurs de colocation peuvent trouver ce coût difficile à justifier sans économies pluriannuelles sur les charges de demande. Le risque d'intégration est le plus élevé lors de la mise en service et au cours des 2 premières années d'exploitation, lorsque la gouvernance et les contrôles de répartition peuvent entraîner des échecs de projet. La baisse des prix des cellules améliore l'économie des projets à grande échelle, mais les primes d'intégration restent une contrainte pour les acheteurs plus petits. La part de 58,19 % détenue par les systèmes de moins d'une heure reflète une préférence pour la configuration minimale répondant aux besoins techniques. Le marché des systèmes de stockage d'énergie par batteries pour centres de données doit donc démontrer une valeur opérationnelle ainsi qu'un coût d'équipement réduit pour une adoption plus large.
Risques d'incendie et d'emballement thermique
Le LiFePO₄ est thermiquement stable jusqu'à 270 °C, contre 150 °C pour le NMC, ce qui favorise son utilisation dans les systèmes intérieurs. Les incidents d'incendie dans les installations à l'échelle du réseau peuvent néanmoins prolonger les délais d'autorisation et augmenter les primes d'assurance. Les limites prescriptives de la NFPA 855 peuvent nécessiter une infrastructure de suppression coûteuse dans certaines juridictions. La Chine ne dispose pas encore d'une norme de sécurité unifiée pour les batteries destinées aux centres de données d'IA, ce qui entraîne des critères d'approvisionnement incohérents d'un projet à l'autre. ESS Tech a présenté sa plateforme sodium-ion Bridge en juin 2026 et a identifié l'exposition aux incendies et aux assurances comme une préoccupation centrale des clients. L'exigence de sécurité crée une barrière, tout en soutenant la demande de chimies et de conceptions d'enceintes réduisant le risque thermique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par chimie des batteries :
le LiFePO₄ en tête tandis que le sodium-ion gagne du terrainLe LiFePO₄ détenait 38,41 % de la part du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026. Sa position reflète des prix de cellules plus bas, une base de certification de sécurité mature et une durée de vie en cycles adaptée aux opérations quotidiennes d'UPS et d'écrêtage des pointes. Le lancement du Flex'ion Gen3 de Saft en juillet 2026 illustre le développement continu de produits LiFePO₄ à haute puissance pour les applications UPS.[2] Les exigences d'installation intérieure favorisent également une chimie offrant une meilleure stabilité thermique. La disponibilité des produits chez les fournisseurs d'UPS soutient davantage le remplacement des anciens systèmes plomb-acide à valve régulée. Cela crée une voie de transition pratique pour les opérateurs qui doivent mettre à jour une infrastructure de secours établie. Le NMC reste pertinent dans les environnements de colocation soumis à des contraintes d'espace strictes. Les systèmes plomb-acide continuent de servir les installations UPS d'entreprise héritées. Les batteries à flux conservent un rôle dans les applications nécessitant une durée de décharge prolongée. Les équipes d'approvisionnement peuvent donc choisir parmi plusieurs chimies en fonction de l'espace, de la sécurité, de la durée et des équipements installés.
Le sodium-ion devrait se développer à un CAGR de 16,71 % jusqu'en 2032. Les stratégies d'approvisionnement qui cherchent des alternatives aux chaînes d'approvisionnement en lithium affectées par les restrictions imposées par les entités étrangères préoccupantes soutiennent cette position. CATL a signé un accord d'approvisionnement en sodium-ion de 60 GWh destiné aux déploiements dans les centres de données d'IA en 2026. Un appel d'offres d'un parc informatique chinois en juillet 2026 a permis pour la première fois aux batteries sodium-ion de concurrencer le LiFePO₄ à égalité de conditions techniques. Cette ouverture élargit l'ensemble des projets où les acheteurs peuvent évaluer les performances du sodium-ion. Son attrait est le plus fort là où la diversification de l'approvisionnement a une valeur d'achat élevée. Les coûts des systèmes restaient plus élevés que ceux des systèmes LiFePO₄ comparables en Chine. Cet écart limite l'adoption là où le coût initial est le principal critère de sélection. Les opérateurs doivent peser cette prime de prix par rapport à la diversification de la chaîne d'approvisionnement et à une exposition potentiellement plus faible aux assurances. À mesure que davantage d'appels d'offres incluent la chimie, les antécédents de performance deviendront plus importants pour les décisions des acheteurs.



Par composant système :
le logiciel façonne la valeur du systèmeLes cellules et modules de batteries détenaient 37,81 % du chiffre d'affaires en 2026. Cela reflète une nomenclature qui reste fortement influencée par le coût des cellules. Samsung SDI a présenté le système UPS U8A1 à RE+ 2025, doté d'une maintenance prédictive basée sur l'IA et d'une efficacité spatiale améliorée de 33 % par rapport à son prédécesseur. LG Energy Solution a présenté son système de baie UPS JP6 à ees Europe 2026, équipé de cellules LiFePO₄ fabriquées à Wrocław, en Pologne. Ces lancements montrent que la densité de puissance, la maintenance prédictive et l'approvisionnement localisé deviennent pertinents aux côtés des spécifications des cellules. La disposition des baies et l'accès aux services affectent également la facilité avec laquelle les systèmes peuvent être déployés dans des installations actives. Les fournisseurs de composants doivent prendre en charge à la fois les configurations compactes et une longue durée de vie opérationnelle. Cela favorise les modules conçus pour des performances constantes sous cyclage régulier. Le secteur des systèmes de stockage d'énergie par batteries pour centres de données accorde désormais une plus grande valeur aux équipements pouvant s'adapter aux installations informatiques denses et répondre aux exigences d'approvisionnement régionales. Les choix matériels reflètent de plus en plus les conditions d'installation ainsi que le coût d'achat initial.
Les logiciels de gestion de l'énergie devraient se développer à un CAGR de 17,05 % jusqu'en 2032. Le logiciel transforme la capacité des batteries en une ressource contrôlée pour les opérations de secours, de gestion de la demande et de services réseau. Siemens et Fluence ont publié une conception de référence pour les centres de données NVIDIA AI en juin 2026, combinant des systèmes de batteries, des skids de puissance, un refroidissement liquide et des contrôles unifiés. Ce modèle est centré sur la coordination de la répartition plutôt que sur les composants matériels individuels. Les contrôles peuvent aider les opérateurs à déterminer quand la capacité est réservée pour le secours et quand elle peut soutenir les besoins en énergie du site. Cela peut réduire l'incertitude opérationnelle lorsque plusieurs applications utilisent le même actif. Les acheteurs évaluent de plus en plus les garanties de performance et les réductions des coûts d'électricité sur l'ensemble du système. Le marché des systèmes de stockage d'énergie par batteries pour centres de données confère ainsi au logiciel un rôle plus important dans la différenciation d'un matériel de batteries par ailleurs similaire. Les fournisseurs qui intègrent les contrôles avec l'équipement peuvent simplifier la mise en service et la gestion continue du site. Cela pourrait renforcer la demande de systèmes offrant une vue unique de la disponibilité de l'énergie.
Par application principale :
le secours conserve son envergure tandis que l'intégration des énergies renouvelables progresseLes UPS et les systèmes de secours de courte durée détenaient 45,12 % du chiffre d'affaires en 2026. Les exigences de certification Tier III et Tier IV soutiennent la demande car elles autorisent moins de 10 millisecondes de coupure. L'application évolue des systèmes VRLA vers des plateformes LiFePO₄ à moyenne tension. Ces plateformes peuvent également fournir des services interactifs avec le réseau sans obliger les opérateurs à créer un cas d'usage distinct. Cela soutient un rôle plus productif pour les équipements qui étaient autrefois maintenus en réserve. L'approche peut améliorer l'utilisation des actifs tout en préservant la fonction principale de continuité. L'Open Compute Project a publié des exigences en matière de stockage d'énergie pour guider la conception des équipements des centres de données. Cette normalisation aide à aligner la sélection des batteries avec les exigences de fiabilité opérationnelle. Elle donne également aux équipes des installations une base plus claire pour comparer les fournisseurs. Le secours reste donc l'application fondamentale même si les systèmes assument des rôles plus larges dans l'alimentation du site.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 17,33 % jusqu'en 2032. Le projet Enbridge et Meta au Wyoming fournit un modèle d'approvisionnement en électricité propre soutenu par le stockage pour un campus hyperscale. L'exigence chinoise de 80 % d'électricité verte dans les pôles informatiques d'ici 2030 fait également du stockage un actif d'intégration planifié. Une étude évaluée par des pairs publiée dans Energy en octobre 2026 a conclu que des opérations solaires et de batteries coordonnées sur site dans le cadre de tarifs à heures creuses pourraient réduire les coûts d'électricité tout en maintenant la faisabilité opérationnelle. Le stockage peut aider à maintenir un profil d'approvisionnement plus propre lorsque la production solaire ne correspond pas à la charge de l'installation. Cette fonction est importante pour les installations ayant des engagements de service continu. Ce cas d'usage devient plus pertinent à mesure que les opérateurs recherchent un approvisionnement renouvelable sans compromettre le service continu. Il offre au marché des systèmes de stockage d'énergie par batteries pour centres de données une voie pour capter les dépenses liées à la fois aux infrastructures énergétiques et informatiques. La planification énergétique à long terme peut donc intégrer la capacité de stockage aux côtés de la capacité de production dans la même conception de projet. Cela place le dimensionnement des systèmes et les contrôles au cœur de l'économie de l'approvisionnement en énergie propre.
Par durée de stockage :
la courte durée en tête tandis que les systèmes de plus longue durée suscitent de l'intérêtLes systèmes de moins d'une heure détenaient 58,19 % du chiffre d'affaires en 2026. Leur position reflète l'importance historique de la capacité de maintien des UPS. Les catégories 1-2 heures et 2-4 heures et plus attirent l'attention à mesure que les opérateurs sélectionnent des durées alignées sur les délais d'interconnexion au réseau. Le stockage en aval du compteur peut permettre à un campus américain d'ouvrir 1 à 3 ans avant que l'expansion de la capacité du réseau ne soit achevée. Cette application peut être particulièrement pertinente pour les campus dans des marchés d'énergie contraints. Elle réduit également la nécessité d'installer un système de plus longue durée là où ce n'est pas techniquement nécessaire. Les systèmes plus courts peuvent être sélectionnés autour d'une exigence de continuité claire. Cela préserve le capital pour l'informatique, le refroidissement et d'autres investissements dans les installations. Cela aide également à expliquer pourquoi les systèmes plus courts restent courants tandis que les opérateurs évaluent des configurations de plus longue durée. La sélection de la durée reste étroitement liée au rôle attendu de la batterie sur chaque site.
Les systèmes de plus de 4 heures devraient se développer à un CAGR de 18,02 % jusqu'en 2032. Les configurations de plus longue durée répondent aux périodes où la production d'énergie renouvelable est plus faible ou où la capacité du réseau est contrainte pendant des intervalles prolongés. Form Energy a levé 750 millions USD en août 2026 pour développer la production de batteries fer-air et a cité la demande des centres de données dans ses plans. La société a déclaré plus de 80 GWh d'accords commerciaux. Ces systèmes peuvent soutenir les installations qui accordent une plus grande valeur à la résilience dans le temps. Ils élargissent également la gamme de technologies envisagées pour la planification de l'alimentation des centres de données. L'intérêt des investisseurs s'est étendu au-delà des batteries lithium-ion à mesure que les besoins de longue durée attirent l'attention. Les technologies thermiques, à flux redox et fer-air sont donc envisagées là où la résilience sur plusieurs jours est importante. L'exigence d'un temps de décharge plus long peut modifier à la fois la sélection des équipements et la conception des projets. Elle peut également favoriser les fournisseurs capables de démontrer une longue durée de vie opérationnelle sous utilisation répétée.
Par taille de centre de données :
les installations hyperscale définissent les exigences produitsLes installations hyperscale représentaient 57,14 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 18,34 % jusqu'en 2032. Cette double position place leurs exigences au centre de la planification des produits sur l'ensemble du marché des systèmes de stockage d'énergie par batteries pour centres de données. Les variations de charge pilotées par GPU de 10 % à 50 % par minute dépassent les capacités de nombreux produits UPS standard. De telles conditions nécessitent des configurations à haute puissance conçues pour des profils d'alimentation exigeants. Les grands campus peuvent également évaluer le stockage sur plusieurs bâtiments et une enveloppe de puissance plus large. Cela crée un argument plus solide pour un engagement technique direct entre les fabricants et les opérateurs. CATL a déployé des packs de stockage prêts pour l'IA dans les centres informatiques Zhangbei d'Alibaba Cloud et Qingyuan de Tencent. Les cellules de 587 Ah signalées ont expédié plus de 5 GWh d'ici mi-2026, illustrant l'approvisionnement direct fabricant-hyperscaler. Ces programmes peuvent raccourcir les cycles de retour d'information entre la conception des équipements et les conditions d'exploitation. Ils influencent également les spécifications proposées aux autres tailles d'installations.
Les installations de petite et moyenne taille bénéficient de l'expansion de l'informatique en périphérie et de la migration des entreprises vers des environnements de colocation. Leur croissance est plus progressive car une plus grande part des charges de travail se déplace vers des emplacements hyperscale et de colocation. Les sites en périphérie peuvent néanmoins bénéficier du renforcement des réglementations sur la production de secours diesel. Ces installations ont souvent besoin de solutions adaptées aux sites existants et évitant des travaux perturbateurs. Leurs décisions d'approvisionnement peuvent donc favoriser des systèmes standardisés avec des exigences d'installation plus simples. Le contrôle des coûts peut également être plus important là où la demande électrique est inférieure à celle d'un campus hyperscale. La commande de Sungrow en mai 2026 dans l'installation Hunan de China Tower Energy montre que les architectures de grands sites peuvent s'étendre à ce niveau. Panasonic Energy a annoncé en août 2025 des plans pour tripler sa capacité de production nationale de batteries lithium-ion d'ici 2028 par rapport aux niveaux de 2025. La société a identifié les hyperscalers américains comme ses principaux clients cibles. Le segment conserve un rôle pour les fournisseurs capables d'adapter des conceptions haute performance à des déploiements plus petits.

Par type de centre de données :
la colocation en tête tandis que les fournisseurs cloud modifient leurs achatsLes installations de colocation détenaient 66,29 % du chiffre d'affaires en 2026. Leur structure multi-locataires offre plusieurs raisons d'investir dans le stockage en aval du compteur. Les opérateurs peuvent offrir un délai de mise sous tension plus rapide aux nouveaux locataires et réduire les charges de demande de pointe. Ces avantages peuvent améliorer l'économie des baux plutôt que de s'appuyer uniquement sur l'arbitrage énergétique. Le stockage peut également soutenir les discussions avec les locataires qui ont besoin d'une disponibilité ferme pour la capacité informatique. Il donne aux opérateurs un autre moyen de gérer l'infrastructure d'alimentation partagée dans l'ensemble de l'installation. Les sites d'entreprise et en périphérie se développent plus lentement à mesure que les charges de travail se déplacent vers les fournisseurs hyperscale et de colocation. Les déploiements en périphérie peuvent néanmoins bénéficier de règles limitant la production de secours diesel. Cela maintient le modèle de colocation important pour les fournisseurs cherchant des opportunités de déploiement importantes et répétables. Cela renforce également la valeur des systèmes pouvant servir plusieurs locataires sans affecter les engagements de disponibilité.
Les fournisseurs de services cloud devraient se développer à un CAGR de 18,69 % jusqu'en 2032. Aligned Data Centers et Calibrant ont déployé un système de batteries américain conçu pour accélérer l'interconnexion au réseau pour un grand campus. Le projet a été structuré comme un actif réactif au réseau dans le cadre des subventions Critical Facility Energy Resilience du Département de l'Énergie. Une seule décision d'installation cloud peut impliquer des centaines de MWh de capacité de batteries. Cette échelle donne aux intégrateurs une raison de créer des configurations spécifiques aux fournisseurs cloud et des structures contractuelles directes. Les fournisseurs cloud peuvent également définir des exigences techniques détaillées pour la qualité de l'alimentation et les contrôles du système. Leur échelle d'approvisionnement aide à justifier des solutions conçues autour d'un profil de charge informatique spécifique. Elle fait également évoluer l'approvisionnement des ventes en canal standard vers des projets coordonnés au niveau du campus. Le marché des systèmes de stockage d'énergie par batteries pour centres de données offre de plus grandes opportunités lorsque le stockage est planifié tôt dans le développement des campus cloud. Ces arrangements peuvent favoriser les fournisseurs capables de coordonner les équipements, les logiciels, la mise en service et le service continu.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,11 % de la part du marché des systèmes de stockage d'énergie par batteries pour centres de données en 2026. La densité des campus hyperscale et les tarifs de charges de demande soutiennent l'économie de l'écrêtage des pointes dans toute la région. L'EPRI prévoit que les centres de données aux États-Unis pourraient utiliser jusqu'à 9 % de la production annuelle d'électricité d'ici 2030, contre 4 % en 2023. La California Energy Commission a facilité 1 850 MW de nouvelles installations de batteries au cours des 12 mois précédents. L'ordonnance FERC 841 exige la suppression des obstacles à la participation du stockage sur les marchés de gros pour la capacité, l'énergie et les services auxiliaires. Cette influence réglementaire peut donner aux opérateurs de centres de données une autre voie pour générer des revenus à partir d'actifs en aval du compteur. Le marché des systèmes de stockage d'énergie par batteries pour centres de données en Amérique du Nord est également façonné par la nécessité de gérer les variations de charge rapides liées à l'IA sans attendre de longues mises à niveau du réseau.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,68 % jusqu'en 2032. Les investissements dans les infrastructures d'IA pilotés par l'État et les règles de stockage obligatoires soutiennent la demande dans toute la région. Le plan d'action de mai 2026 de la Chine exige des ratios de stockage de 15 % à 20 % et une durée de secours de 2 à 4 heures pour les nouvelles installations informatiques. Le marché chinois des batteries de stockage pour centres de données est prévu à 18,3 milliards CNY (2,5 milliards USD) en 2026, en hausse de 42,2 % d'une année sur l'autre. PowerX et IIJ ont signé un protocole d'accord en février 2026 pour développer des centres de données conteneurisés intégrant des batteries au Japon. Hitachi et Tokyo Electric Power Company ont également achevé une démonstration de réponse à la demande multi-sites en juillet 2025.[3] L'AEMO australien évalue des systèmes de batteries formant le réseau sur des sites hyperscale pour réduire les coûts des condensateurs synchrones et accélérer les connexions.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste un pôle majeur autour des Pays-Bas, de l'Irlande et de l'Allemagne, où la Taxonomie de l'UE et les objectifs d'entreprise de neutralité carbone soutiennent l'intégration des énergies renouvelables soutenues par batteries. Les cellules LiFePO₄ fabriquées à Wrocław par LG Energy Solution dans le système de baie UPS JP6 montrent comment les facteurs de conformité peuvent façonner les décisions d'approvisionnement. Le Moyen-Orient ajoute de la capacité de centres de données alors que l'Arabie saoudite et les Émirats arabes unis poursuivent des infrastructures d'IA nationales. Le déploiement de 12,5 GWh de BYD pour Saudi Electricity Company signale un investissement substantiel dans le réseau adjacent. L'Amérique du Sud est menée par le Brésil, où le rôle de São Paulo en tant que pôle d'atterrissage de câbles soutient l'activité de colocation. Les tarifs élevés de demande de pointe peuvent améliorer le cas des batteries dans cet emplacement. L'Afrique en est à un stade plus précoce, mais les intégrateurs explorent des projets de réponse à la demande dans des zones commerciales contraintes par le réseau.
Paysage concurrentiel
Concentration du Marché
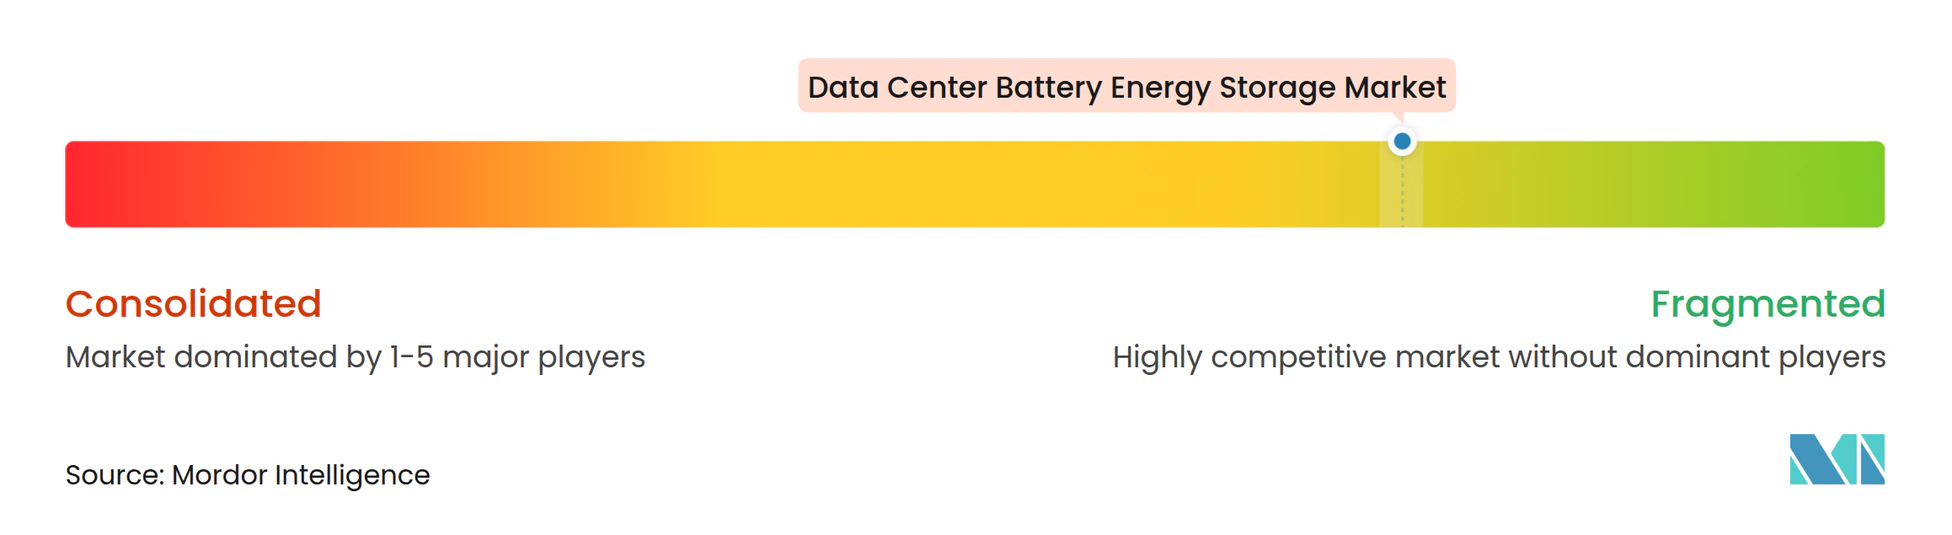
Le marché des systèmes de stockage d'énergie par batteries pour centres de données est modérément concentré parmi les fabricants intégrés verticalement, les intégrateurs spécialisés et les fournisseurs axés sur les UPS. BYD, CATL, LG Energy Solution et Samsung SDI sont en concurrence avec des intégrateurs tels que Sungrow, Fluence et Tesla Energy. Eaton, Vertiv, Schneider Electric et Saft fournissent des capacités de gestion des UPS et de l'alimentation. BYD détenait 13 % de la part mondiale des intégrateurs BESS en 2025, tandis que Tesla en détenait 10 %. Sungrow a dirigé un classement des intégrateurs en 2026. Les intégrateurs purs ont augmenté leur part combinée de 20 % en 2023 à 30 % au premier semestre 2025. La baisse des prix des cellules a réduit l'avantage de coût que la fabrication interne offrait autrefois.
Fluence a déclaré un carnet de commandes trimestriel record de 6,4 milliards USD en août 2026, reflétant l'intérêt des acheteurs pour les logiciels de répartition intégrés et le matériel. L'accord de 4,3 milliards USD de Tesla pour des cellules LiFePO₄ avec LG Energy Solution pour le Megapack 3, à partir d'août 2027, indique une volonté de diversifier l'approvisionnement en batteries. L'accord est cohérent avec les efforts d'approvisionnement visant à réduire l'exposition aux dépendances d'approvisionnement chinoises. Le lancement du Flex'ion Gen3 de Saft en juillet 2026 a ajouté une option UPS à plus haute puissance pour les applications de centres de données. Le système UPS U8A1 de Samsung SDI a introduit des fonctionnalités de maintenance prédictive et a réussi les tests de zone de sécurité incendie UL 9540A. Ces exemples montrent que la concurrence évolue vers la conception des systèmes, l'assurance de la sécurité et les contrôles de gestion de l'alimentation.
Form Energy, Antora Energy et Peak Energy ciblent les applications nécessitant des alternatives aux systèmes lithium-ion conventionnels. Form Energy a levé 750 millions USD en août 2026 pour son usine de batteries fer-air et a déclaré plus de 80 GWh d'accords commerciaux. Antora Energy a levé 550 millions USD en 2026 pour développer le stockage thermique. Peak Energy se concentre sur les systèmes de batteries sodium-ion fabriqués aux États-Unis. Ces nouveaux entrants ciblent les contrats de centres de données de plus longue durée où les produits LiFePO₄ établis ont un profil opérationnel plus étroit.
Leaders du secteur des systèmes de stockage d'énergie par batteries pour centres de données
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'énergie par batteries pour centres de données Entreprises couvertes dans ce rapport
- Tesla Energy Operations, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited (CATL)
- EVE Energy Co., Ltd.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- Saft Groupe SAS
- EnerSys
- Exide Industries Limited
- East Penn Manufacturing Company, Inc.
- GS Yuasa International Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Huawei Digital Power Technologies Co., Ltd.
- Socomec SAS
Développements industriels récents dans Marché des systèmes de stockage d'énergie par batteries pour centres de données
- Octobre 2026 : CATL a lancé son BESS TENER+ de 9 MWh et le système sodium-ion TENER Sodium à All-Energy Australia, en signant des protocoles d'accord avec Hitachi Energy, EPEC Group et UNSW Sydney couvrant l'intégration PCS, la livraison de projets et le développement des compétences pour les opérateurs de centres de données en Asie-Pacifique.
- Août 2026 : Form Energy a levé 750 millions USD lors d'un tour de table de série G dirigé par T. Rowe Price, avec la participation de Sequoia Capital et GE Vernova, pour développer son usine de batteries fer-air à Weirton, en Virginie-Occidentale. La société détient plus de 80 GWh d'accords liés aux centres de données, dont des contrats avec Google/Xcel Energy pour un centre de données au Minnesota et 12 GWh avec Crusoe pour le soutien aux centres de données d'IA.
- Août 2026 : Fluence a déclaré ses premiers contrats BESS significatifs pour centres de données et un carnet de commandes trimestriel record de 6,4 milliards USD. Sa plateforme Smartstack de 10 MWh à Intersolar Europe a atteint 680 MWh par acre avec des coûts d'équilibre de centrale jusqu'à 40 % inférieurs.
- Juillet 2026 : ESS Tech a présenté son BESS sodium-ion Bridge en blocs modulaires de 1,2 MWh utilisant des cellules Alsym Energy, ciblant les centres de données avec un stockage refroidi à l'air et sans emballement thermique. Le pipeline en phase initiale approchait 1 milliard USD.
Périmètre du rapport sur le marché mondial des systèmes de stockage d'énergie par batteries pour centres de données
Le marché des systèmes de stockage d'énergie par batteries pour centres de données comprend les systèmes de stockage d'énergie à base de batteries, le matériel associé, les logiciels et les solutions de gestion déployés dans les centres de données pour fournir une alimentation de secours, une optimisation de l'énergie, une intégration des énergies renouvelables, des capacités interactives avec le réseau et des services de résilience. Ces systèmes soutiennent des opérations ininterrompues, améliorent la qualité de l'alimentation, réduisent les coûts énergétiques, permettent la gestion des charges de pointe, facilitent la participation aux programmes de services réseau et aident les opérateurs de centres de données à atteindre leurs objectifs de durabilité et de décarbonation dans les installations de colocation, cloud, d'entreprise, en périphérie et hyperscale.
Le rapport sur le marché des systèmes de stockage d'énergie par batteries pour centres de données est segmenté par chimie des batteries (phosphate de fer lithié [LFP], nickel manganèse cobalt [NMC], plomb-acide, sodium-ion, batteries à flux et autres chimies de batteries), composant système (cellules et modules de batteries, baies et armoires de batteries, systèmes de gestion des batteries [BMS], systèmes de conversion de puissance [PCS], systèmes de gestion thermique et de sécurité, et logiciels de gestion de l'énergie), application principale (UPS et secours de courte durée, alimentation de secours de longue durée, écrêtage des pointes et déplacement de charge, intégration des énergies renouvelables, et microréseaux et services réseau), durée de stockage (moins d'1 heure, 1-2 heures, plus de 2-4 heures, et plus de 4 heures), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP], et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Phosphate de fer lithié (LFP) |
| Nickel manganèse cobalt (NMC) |
| Plomb-acide |
| Sodium-ion |
| Batteries à flux |
| Autres chimies de batteries |
| Cellules et modules de batteries |
| Baies et armoires de batteries |
| Systèmes de gestion des batteries (BMS) |
| Systèmes de conversion de puissance (PCS) |
| Systèmes de gestion thermique et de sécurité |
| Logiciels de gestion de l'énergie |
| UPS et secours de courte durée |
| Alimentation de secours de longue durée |
| Écrêtage des pointes et déplacement de charge |
| Intégration des énergies renouvelables |
| Microréseaux et services réseau |
| Moins d'1 heure |
| 1-2 heures |
| Plus de 2-4 heures |
| Plus de 4 heures |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique |
| Par chimie des batteries | Phosphate de fer lithié (LFP) | |
| Nickel manganèse cobalt (NMC) | ||
| Plomb-acide | ||
| Sodium-ion | ||
| Batteries à flux | ||
| Autres chimies de batteries | ||
| Par composant système | Cellules et modules de batteries | |
| Baies et armoires de batteries | ||
| Systèmes de gestion des batteries (BMS) | ||
| Systèmes de conversion de puissance (PCS) | ||
| Systèmes de gestion thermique et de sécurité | ||
| Logiciels de gestion de l'énergie | ||
| Par application principale | UPS et secours de courte durée | |
| Alimentation de secours de longue durée | ||
| Écrêtage des pointes et déplacement de charge | ||
| Intégration des énergies renouvelables | ||
| Microréseaux et services réseau | ||
| Par durée de stockage | Moins d'1 heure | |
| 1-2 heures | ||
| Plus de 2-4 heures | ||
| Plus de 4 heures | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (CSP) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de stockage d'énergie par batteries pour centres de données ?
La taille du marché des systèmes de stockage d'énergie par batteries pour centres de données est projetée à 16,38 milliards USD en 2026 et 39,64 milliards USD d'ici 2032, avec un CAGR de 15,94 % de 2027 à 2032.
Quelle chimie de batteries est en tête dans le stockage d'énergie pour centres de données ?
Le LiFePO₄ est en tête avec une part de 38,41 % en 2026 car son profil de sécurité et sa durée de vie en cycles conviennent aux opérations d'UPS et d'écrêtage des pointes.
Pourquoi les centres de données adoptent-ils des systèmes de stockage par batteries ?
Les opérateurs utilisent le stockage pour l'alimentation de secours, l'écrêtage des pointes, l'intégration des énergies renouvelables, une connexion plus rapide au réseau et la participation aux services réseau.
Quelle application détient la plus grande part dans le stockage par batteries pour centres de données ?
Les UPS et les systèmes de secours de courte durée sont en tête avec une part de 45,12 % en 2026, soutenus par des exigences strictes en matière de disponibilité.
Quelle région se développe le plus rapidement pour le stockage par batteries dans les centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,68 % jusqu'en 2032, soutenue par les investissements dans les infrastructures d'IA et les exigences de stockage.
Comment les fournisseurs de services cloud affectent-ils les achats de batteries ?
Les fournisseurs de services cloud devraient se développer à un CAGR de 18,69 % jusqu'en 2032, et leurs grands campus soutiennent des contrats de batteries directs et spécifiques aux sites.