
Marktgröße und Marktanteil für Batterieenergiespeicher in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 18.92 Milliarden US-Dollar |
| Marktgröße (2032) | 39.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.94 % |
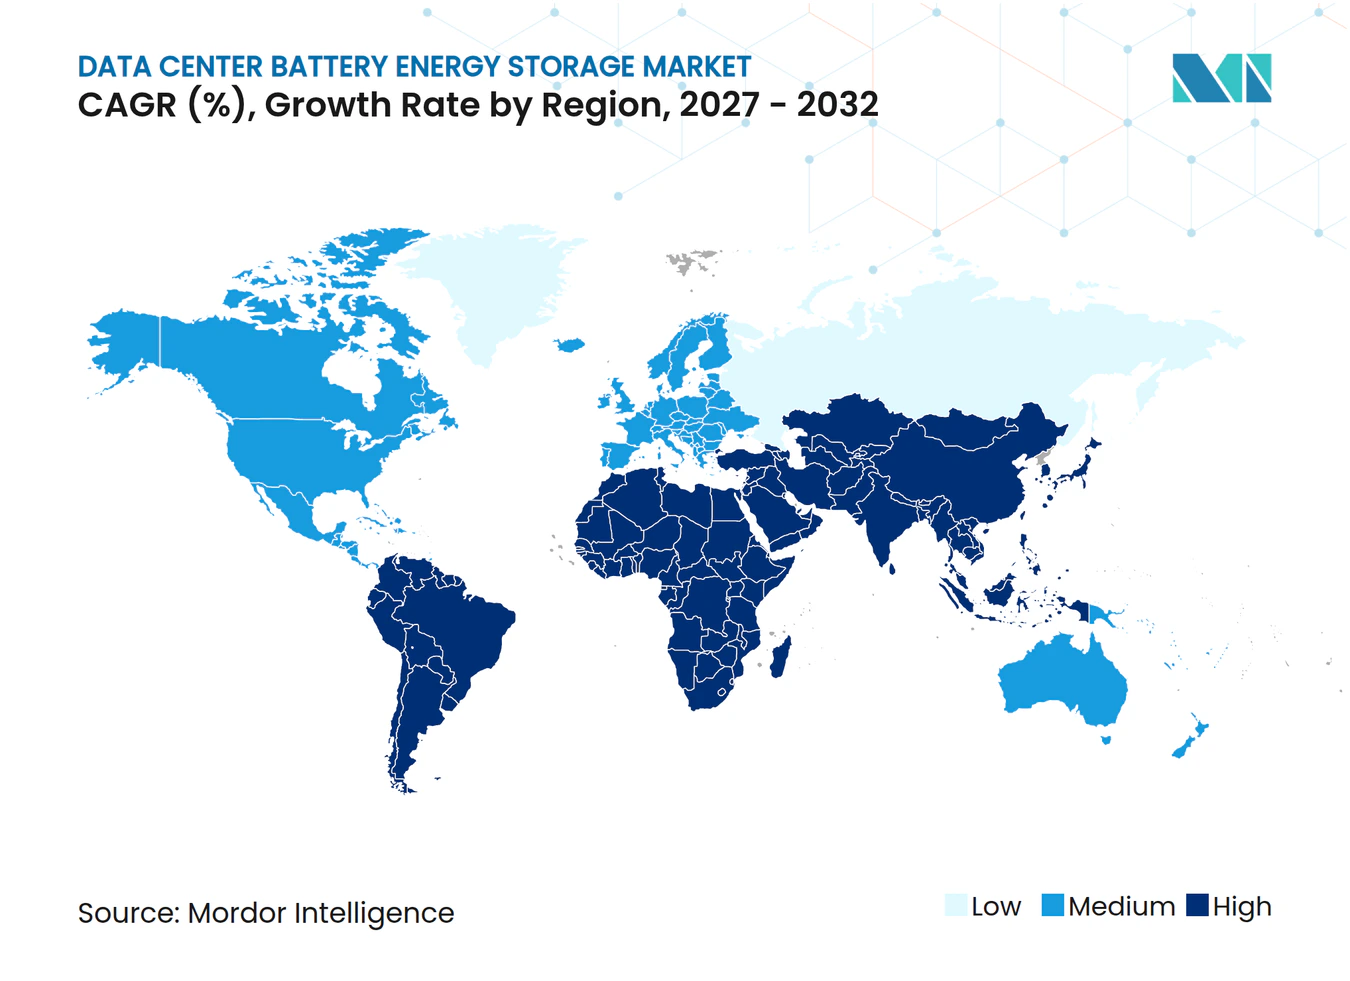
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterieenergiespeicher in Rechenzentren von Mordor Intelligence
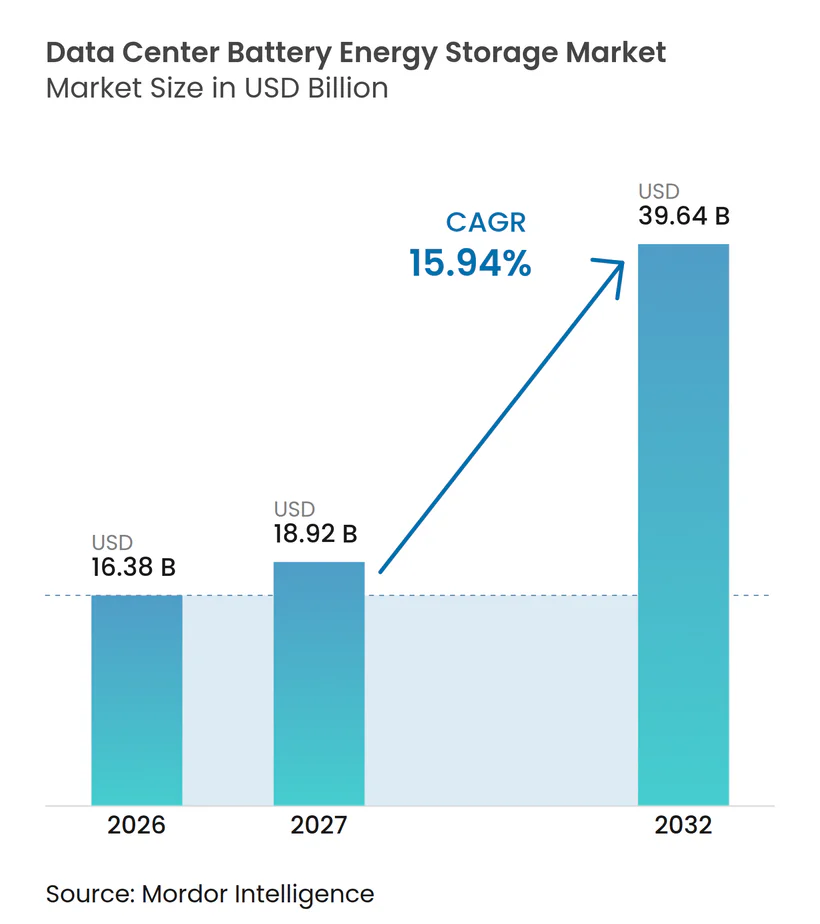
Die Marktgröße für Batterieenergiespeicher in Rechenzentren wird für 2026 auf 16,38 Milliarden USD, für 2027 auf 18,92 Milliarden USD und bis 2032 auf 39,64 Milliarden USD prognostiziert, mit einem CAGR von 15,94 % von 2027 bis 2032. Generative KI-Workloads erzeugen schnelle Leistungsänderungen, für deren kontinuierliche Bewältigung konventionelle Diesel-USV-Architekturen nicht ausgelegt wurden. Dies verschiebt Batteriesysteme von einem Backup-Asset hin zu einer Kerninfrastruktur im Anlagenleistungsdesign. Längere Netzanschluss-Warteschlangen in wichtigen US-amerikanischen Märkten verstärken den Wert von hinter dem Zähler installierten Speichern für Einrichtungen, die frühzeitig Zugang zu Kapazitäten benötigen. Der Markt für Batterieenergiespeicher in Rechenzentren profitiert zudem von Verpflichtungen zur sauberen Energie, die Speicher erfordern, um variable erneuerbare Erzeugung mit kontinuierlichem Rechenbedarf in Einklang zu bringen. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Zellen, Leistungsgeräte und Einsatzsteuerungen in Konfigurationen zu kombinieren, die für den Rechenzentrumsbetrieb ausgelegt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Batteriechemie hielt LiFePO₄ im Jahr 2026 einen Umsatzanteil von 38,41 % am Markt für Batterieenergiespeicher in Rechenzentren, während Natrium-Ionen bis 2032 voraussichtlich mit einem CAGR von 16,71 % wachsen wird.
- Nach Systemkomponente hielten Batteriezellen und -module im Jahr 2026 einen Umsatzanteil von 37,81 % am Markt für Batterieenergiespeicher in Rechenzentren, während Energiemanagementsoftware bis 2032 voraussichtlich mit einem CAGR von 17,05 % wachsen wird.
- Nach Primäranwendung hielten USV und Kurzzeit-Backup im Jahr 2026 einen Umsatzanteil von 45,12 % am Markt für Batterieenergiespeicher in Rechenzentren, während die Integration erneuerbarer Energie bis 2032 voraussichtlich mit einem CAGR von 17,33 % wachsen wird.
- Nach Speicherdauer hielten Systeme unter 1 Stunde im Jahr 2026 einen Umsatzanteil von 58,19 % am Markt für Batterieenergiespeicher in Rechenzentren, während Systeme über 4 Stunden bis 2032 voraussichtlich mit einem CAGR von 18,02 % wachsen werden.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 57,14 % am Markt für Batterieenergiespeicher in Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Umsatzanteil von 66,29 % am Markt für Batterieenergiespeicher in Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 18,69 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,11 % am Markt für Batterieenergiespeicher in Rechenzentren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 17,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Notstromversorgung und betrieblicher Resilienz | +4.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energie in die Stromversorgung von Rechenzentren | +2.9% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernregionen | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Batterien zur Lastspitzenkappung und Lastverschiebung | +2.3% | Nordamerika und asiatisch-pazifischer Raum als Kernregionen, Ausweitung auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Batteriespeichern in Demand-Response- und Mikronetzanwendungen | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbesserungen bei Energiedichte, Leistung und Kosten von Batterien | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Erweiterung großer Campusanlagen mit Bedarf an flexiblen Energiespeichern | +1.2% | Nordamerika, asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Notstromversorgung und betrieblicher Resilienz
KI-Trainingslasten können sich um 10 %–50 % pro Minute verändern, was die Anlagenleistungssysteme stärker belastet. Eine von NERC dokumentierte nordamerikanische Einrichtung wechselte innerhalb von 36 Sekunden von 450 MW auf 40 MW und zurück. Mittelspannungs-Batteriesysteme können die Stromversorgung während Spannungstransienten aufrechterhalten und gleichzeitig zur Stabilisierung des Versorgungsnetzes beitragen. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Übersichtsstudie ergab, dass Kombinationen aus LiFePO₄, Lithiumtitanatoxid und Superkondensatoren gut für KI-Rechenzentren geeignet sind, da sie schnelle Reaktionsfähigkeit mit hoher Zyklenlebensdauer verbinden. Saft brachte im Juli 2026 sein Flex'ion Gen3 auf den Markt, das 268 kW aus einem 67-kWh-Schrank liefert und die kontinuierliche Entwicklung von Hochleistungs-USV-Batterieplattformen demonstriert. Der Markt für Batterieenergiespeicher in Rechenzentren bevorzugt daher Systeme, die sowohl Kontinuität als auch schnelle Reaktionsfähigkeit unterstützen, und nicht nur reine Bereitschaftskapazität.
Integration erneuerbarer Energie in die Stromversorgung von Rechenzentren
Unternehmensverpflichtungen zur kohlenstofffreien Stromversorgung rund um die Uhr erfordern Speicher, um erneuerbare Erzeugung mit kontinuierlichen Rechenlasten abzustimmen. Das US-amerikanische Energieministerium unterstützt dies durch sein Programm „Grid Resilience and Innovation Partnerships” im Umfang von 10,5 Milliarden USD sowie durch Investitionssteuergutschriften nach Abschnitt 48E für qualifizierte Installationen.[1] Enbridge und Meta bestätigten eine Investition in ein 365-MW-Solarprojekt mit einem 200-MW-, 1.600-MWh-Batteriesystem in der Nähe von Cheyenne, Wyoming, mit erwartetem Betriebsbeginn Ende 2027. Chinas Aktionsplan der vier Ministerien schreibt vor, dass 80 % der Rechenzentren bis 2030 mit grünem Strom betrieben werden. Diese Anforderung wandelt die Speicherbeschaffung von einer freiwilligen Nachhaltigkeitsmaßnahme zu einer geplanten Infrastrukturverpflichtung. Der Markt für Batterieenergiespeicher in Rechenzentren erhält eine klarere langfristige Nachfragebasis, wenn Beschaffung erneuerbarer Energie und Rechenzentrumserweiterung gemeinsam geplant werden.
Zunehmender Einsatz von Batterien zur Lastspitzenkappung und Lastverschiebung
Leistungsgebühren, die an das höchste 15- oder 30-Minuten-Intervall geknüpft sind, können 30 %–50 % der typischen Stromrechnung eines US-amerikanischen Rechenzentrums ausmachen. Diese Kostenstruktur gibt Betreibern einen direkten Anreiz, Batterien zur Lastspitzenkappung einzusetzen. Mittelspannungsarchitektur verlagert den Speicher über einen Niederspannungs-USV-Block hinaus und ermöglicht die Interaktion mit den Anlagenleistungssystemen. Dieser Ansatz kann Platz freisetzen, der zuvor für Kupferkabel benötigt wurde, und mehr Raum für GPU-Racks schaffen. Eine schnellere Inbetriebnahme kann Campusanlagen auch dabei helfen, während der Wartezeit auf umfassendere Netzkapazitätserweiterungen zu betreiben. Der Markt für Batterieenergiespeicher in Rechenzentren hat folglich einen Mehrwert bei niedrigeren Stromkosten, verbessertem Netzzugang und besserer Nutzung vorhandener Gebäudeflächen.
Einsatz von Batteriespeichern in Demand-Response- und Mikronetzanwendungen
Rechenzentren, die die Last durch Speichereinsatz innerhalb von 10 Sekunden reduzieren können, können an Frequenzregelungsprogrammen teilnehmen. Die NREL- und Verrus-Vulcan-Plattform validierte eine 10-Sekunden-Netzereignisreaktion und nahtlose Inselbildung anhand eines virtuellen 70-MW-Rechenzentrummodells, ohne die Service-Level-Agreements der Kunden zu verletzen. California ISO hat Batterien als Kerninfrastruktur für die Zuverlässigkeit des Stromsystems bezeichnet. Die California Energy Commission ermöglichte in den vorangegangenen 12 Monaten im Rahmen ihres beschleunigten Genehmigungsverfahrens 1.850 MW neue Batterieinstallationen. Hitachi und Tokyo Electric Power Company schlossen im Juli 2025 eine standortübergreifende Demand-Response-Demonstration an 3 Rechenzentrumsstandorten in Tokio-Kanagawa ab. Diese Betriebsmodelle machen Speicher sowohl für Resilienz als auch für die verwaltete Teilnahme an Netzdiensten nützlich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Installationskosten | -1.6% | Global, am stärksten ausgeprägt in Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Brandschutz- und Risiken durch thermisches Durchgehen | -1.2% | Global, mit strengerer Durchsetzung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Batteriedegradation und Austauschkosten | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Konzentration von Batteriematerial- und Zelllieferketten | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Installationskosten
Leistungsumwandlungssysteme, Batteriemanagementsysteme, Wärmemanagement-Racks und Mittelspannungsschaltanlagen erhöhen die Zellkosten bei einer vollständigen Installation um 40 %–60 %. Kleinere Unternehmen und Colocation-Betreiber können diese Kosten ohne mehrjährige Einsparungen aus Leistungsgebühren schwer rechtfertigen. Das Integrationsrisiko ist bei der Inbetriebnahme und in den ersten 2 Betriebsjahren am höchsten, wenn Einsatzsteuerung und -kontrollen zu Projektfehlern führen können. Niedrigere Zellpreise verbessern die Wirtschaftlichkeit von Großprojekten, aber Integrationsprämien bleiben für kleinere Käufer ein Hemmnis. Der Anteil von 58,19 % bei Systemen unter 1 Stunde spiegelt eine Präferenz für die Mindestkonfiguration wider, die technische Anforderungen erfüllt. Der Markt für Batterieenergiespeicher in Rechenzentren muss daher sowohl betrieblichen Mehrwert als auch niedrigere Gerätekosten für eine breitere Akzeptanz nachweisen.
Brandschutz- und Risiken durch thermisches Durchgehen
LiFePO₄ ist thermisch stabil bis 270 °C, verglichen mit 150 °C für NMC, was seinen Einsatz in Innensystemen unterstützt. Brandereignisse bei netzmaßstäblichen Installationen können dennoch Genehmigungsverfahren verlängern und Versicherungsprämien erhöhen. Vorschriftsmäßige NFPA-855-Grenzwerte können in einigen Rechtsgebieten kostspielige Löschinfrastruktur erfordern. China verfügt noch nicht über einen einheitlichen Batteriesicherheitsstandard für KI-Rechenzentren, was zu inkonsistenten Beschaffungskriterien bei verschiedenen Projekten führt. ESS Tech stellte im Juni 2026 seine Bridge-Natrium-Ionen-Plattform vor und identifizierte Brand- und Versicherungsrisiken als zentrale Kundenanliegen. Die Sicherheitsanforderung schafft eine Markteintrittsbarriere und unterstützt gleichzeitig die Nachfrage nach Chemien und Gehäusedesigns, die das Wärmerisiko reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie:
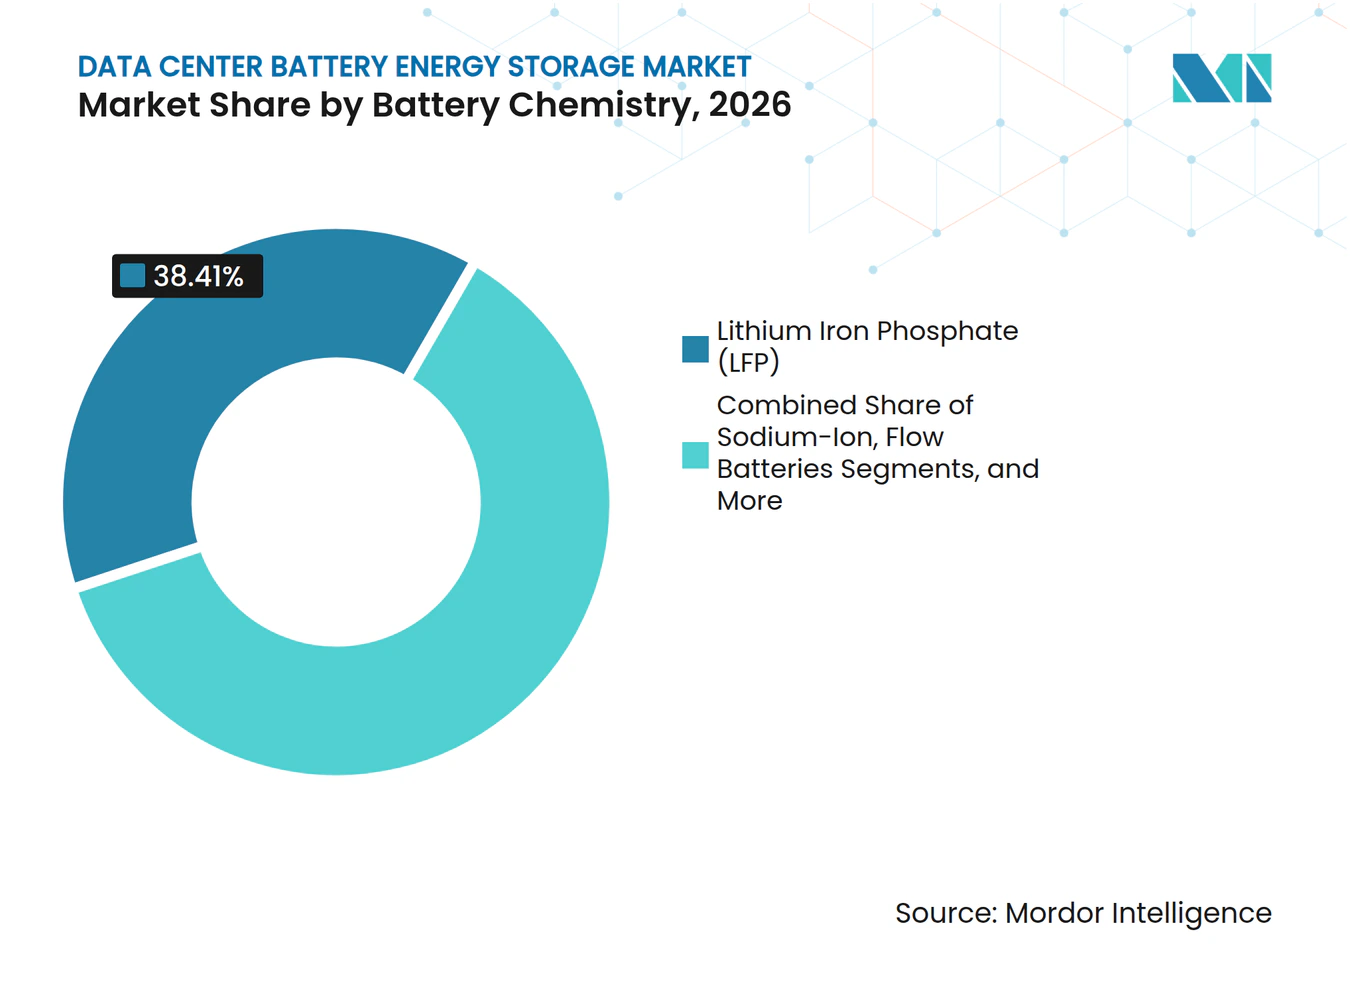
LiFePO₄ führt, während Natrium-Ionen an Boden gewinntLiFePO₄ hielt im Jahr 2026 einen Marktanteil von 38,41 % am Markt für Batterieenergiespeicher in Rechenzentren. Seine Position spiegelt niedrigere Zellpreise, eine ausgereifte Sicherheitszertifizierungsbasis und eine für den täglichen USV- und Lastspitzenkappungsbetrieb geeignete Zyklenlebensdauer wider. Safts Flex'ion Gen3 vom Juli 2026 veranschaulicht die kontinuierliche Hochleistungs-LiFePO₄-Produktentwicklung für USV-Anwendungen.[2] Anforderungen an die Inneninstallation begünstigen ebenfalls eine Chemie mit stärkerer thermischer Stabilität. Die Produktverfügbarkeit bei USV-Anbietern unterstützt zudem den Ersatz älterer ventilgeregelter Blei-Säure-Systeme. Dies schafft einen praktischen Übergangspfad für Betreiber, die etablierte Backup-Infrastruktur aktualisieren müssen. NMC bleibt in Colocation-Umgebungen mit strengen Platzbeschränkungen relevant. Blei-Säure-Systeme bedienen weiterhin ältere Unternehmens-USV-Installationen. Durchflussbatterien behalten eine Rolle in Anwendungen, die eine verlängerte Entladedauer benötigen. Beschaffungsteams können daher je nach Platz, Sicherheit, Dauer und installierter Ausrüstung unter verschiedenen Chemien wählen.
Natrium-Ionen wird bis 2032 voraussichtlich mit einem CAGR von 16,71 % wachsen. Beschaffungsstrategien, die Alternativen zu Lithiumlieferketten suchen, die von Beschränkungen durch ausländische Unternehmen von Bedenken betroffen sind, unterstützen diese Position. CATL unterzeichnete 2026 eine 60-GWh-Natrium-Ionen-Liefervereinbarung für KI-Rechenzentrumseinsätze. Eine chinesische Ausschreibung für Rechenzentren im Juli 2026 erlaubte Natrium-Ionen-Batterien erstmals, zu gleichen technischen Bedingungen mit LiFePO₄ zu konkurrieren. Diese Öffnung erweitert die Anzahl der Projekte, bei denen Käufer die Natrium-Ionen-Leistung bewerten können. Seine Attraktivität ist am stärksten dort, wo die Diversifizierung der Lieferkette einen hohen Beschaffungswert hat. Die Systemkosten blieben in China höher als bei vergleichbaren LiFePO₄-Systemen. Diese Lücke begrenzt die Akzeptanz dort, wo die Anfangsinvestition das primäre Auswahlkriterium ist. Betreiber müssen diesen Preisaufschlag gegen die Diversifizierung der Lieferkette und potenziell niedrigere Versicherungsrisiken abwägen. Da mehr Ausschreibungen Chemie einbeziehen, werden Leistungsnachweise für Käuferentscheidungen wichtiger.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Systemkomponente:
Software prägt den SystemwertBatteriezellen und -module hielten im Jahr 2026 einen Umsatzanteil von 37,81 %. Dies spiegelt eine Stückliste wider, die weiterhin stark von den Zellkosten beeinflusst wird. Samsung SDI stellte das U8A1-USV-System auf der RE+ 2025 vor, das KI-basierte vorausschauende Wartung und eine um 33 % verbesserte Raumeffizienz gegenüber seinem Vorgänger bietet. LG Energy Solution präsentierte sein JP6-USV-Rack-System auf der ees Europe 2026 mit LiFePO₄-Zellen aus Wrocław, Polen. Diese Markteinführungen zeigen, dass Leistungsdichte, vorausschauende Wartung und lokalisierte Versorgung neben der Zellspezifikation zunehmend relevant werden. Rack-Layout und Servicezugang beeinflussen auch, wie einfach Systeme in aktiven Einrichtungen eingesetzt werden können. Komponentenlieferanten müssen sowohl kompakte Layouts als auch eine lange Betriebslebensdauer unterstützen. Dies begünstigt Module, die für eine gleichbleibende Leistung unter regelmäßigem Zyklenbetrieb ausgelegt sind. Die Branche für Batterieenergiespeicher in Rechenzentren legt nun größeren Wert auf Geräte, die in dichte Rechenanlagen passen und regionale Beschaffungsanforderungen erfüllen. Hardwareentscheidungen spiegeln zunehmend die Installationsbedingungen sowie die anfänglichen Anschaffungskosten wider.
Energiemanagementsoftware wird bis 2032 voraussichtlich mit einem CAGR von 17,05 % wachsen. Software verwandelt Batteriekapazität in eine kontrollierte Ressource für Backup-, Nachfragemanagement- und Netzdienstbetrieb. Siemens und Fluence veröffentlichten im Juni 2026 ein Referenzdesign für NVIDIA-KI-Rechenzentren, das Batteriesysteme, Leistungsmodule, Flüssigkühlung und einheitliche Steuerungen kombiniert. Dieses Modell konzentriert sich auf die Einsatzkoordination statt auf einzelne Hardwarekomponenten. Steuerungen können Betreibern helfen zu bestimmen, wann Kapazität für Backup reserviert ist und wann sie den Leistungsbedarf des Standorts unterstützen kann. Dies kann die betriebliche Unsicherheit reduzieren, wenn mehrere Anwendungen dasselbe Asset nutzen. Käufer bewerten zunehmend Leistungsgarantien und Stromkostensenkungen über das gesamte System hinweg. Der Markt für Batterieenergiespeicher in Rechenzentren gibt Software daher eine größere Rolle bei der Differenzierung ansonsten ähnlicher Batteriehardware. Anbieter, die Steuerungen mit Geräten integrieren, können die Inbetriebnahme und das laufende Standortmanagement vereinfachen. Dies kann die Nachfrage nach Systemen stärken, die eine einheitliche Übersicht über die Leistungsverfügbarkeit bieten.
Nach Primäranwendung:
Backup behält seine Bedeutung, während die Integration erneuerbarer Energie voranschreitetUSV und Kurzzeit-Backup hielten im Jahr 2026 einen Umsatzanteil von 45,12 %. Tier-III- und Tier-IV-Zertifizierungsanforderungen unterstützen die Nachfrage, da sie weniger als 10 Millisekunden Ausfall erlauben. Die Anwendung wechselt von VRLA-Systemen zu LiFePO₄-Mittelspannungsplattformen. Diese Plattformen können auch netzinteraktive Dienste bereitstellen, ohne dass Betreiber einen separaten Anwendungsfall erstellen müssen. Dies unterstützt eine produktivere Rolle für Geräte, die einst in Reserve gehalten wurden. Der Ansatz kann die Asset-Auslastung verbessern und gleichzeitig die primäre Kontinuitätsfunktion erhalten. Das Open Compute Project hat Energiespeicheranforderungen veröffentlicht, um das Design von Rechenzentrumgeräten zu leiten. Diese Standardisierung hilft, die Batterieauswahl mit betrieblichen Zuverlässigkeitsanforderungen in Einklang zu bringen. Sie gibt Einrichtungsteams auch eine klarere Grundlage für den Lieferantenvergleich. Backup bleibt daher die grundlegende Anwendung, auch wenn Systeme breitere Standortleistungsrollen übernehmen.
Die Integration erneuerbarer Energie wird bis 2032 voraussichtlich mit einem CAGR von 17,33 % wachsen. Das Enbridge-und-Meta-Projekt in Wyoming bietet ein Modell für eine speichergestützte saubere Stromversorgung eines Hyperscale-Campus. Chinas Anforderung von 80 % grünem Strom an Rechenzentren bis 2030 macht Speicher ebenfalls zu einem geplanten Integrationsasset. Eine im Oktober 2026 in der Fachzeitschrift Energy veröffentlichte, von Fachleuten begutachtete Studie ergab, dass koordinierter Vor-Ort-Solar- und Batteriebetrieb unter zeitvariablen Tarifen die Stromkosten senken und gleichzeitig die betriebliche Machbarkeit aufrechterhalten kann. Speicher können helfen, ein saubereres Versorgungsprofil aufrechtzuerhalten, wenn die Solarproduktion nicht mit der Last der Einrichtung übereinstimmt. Diese Funktion ist wichtig für Einrichtungen mit kontinuierlichen Serviceverpflichtungen. Dieser Anwendungsfall wird relevanter, wenn Betreiber erneuerbare Versorgung anstreben, ohne den kontinuierlichen Betrieb zu beeinträchtigen. Er gibt dem Markt für Batterieenergiespeicher in Rechenzentren einen Weg, Ausgaben zu erfassen, die sowohl mit Energie- als auch mit Recheninfrastruktur verbunden sind. Langfristige Leistungsplanung kann daher Batteriekapazität neben Erzeugungskapazität im selben Projektdesign berücksichtigen. Dies macht Systemdimensionierung und Steuerungen zentral für die Wirtschaftlichkeit der Beschaffung sauberer Energie.
Nach Speicherdauer:
Kurzzeitdauer führt, während längere Systeme an Interesse gewinnenSysteme unter 1 Stunde hielten im Jahr 2026 einen Umsatzanteil von 58,19 %. Ihre Position spiegelt die historische Bedeutung der USV-Überbrückungsfähigkeit wider. Die Kategorien 1–2 Stunden und 2–4 Stunden plus gewinnen an Aufmerksamkeit, da Betreiber Dauern wählen, die auf Netzanschluss-Zeitpläne abgestimmt sind. Hinter dem Zähler installierte Speicher können einem US-amerikanischen Campus ermöglichen, 1–3 Jahre vor Abschluss der Netzkapazitätserweiterung in Betrieb zu gehen. Diese Anwendung kann besonders relevant für Campusanlagen in eingeschränkten Strommärkten sein. Sie reduziert auch die Notwendigkeit, ein längeres Dauersystem zu installieren, wo es technisch nicht erforderlich ist. Kürzere Systeme können um eine klare Kontinuitätsanforderung herum ausgewählt werden. Dies schont Kapital für Rechen-, Kühl- und andere Einrichtungsinvestitionen. Es hilft auch zu erklären, warum kürzere Systeme verbreitet bleiben, während Betreiber längere Dauerkonfigurationen bewerten. Die Dauerauswahl bleibt eng mit der erwarteten Rolle der Batterie an jedem Standort verbunden.
Systeme über 4 Stunden werden bis 2032 voraussichtlich mit einem CAGR von 18,02 % wachsen. Längere Dauerkonfigurationen adressieren Zeiträume, in denen die erneuerbare Erzeugung geringer ist oder die Netzkapazität für längere Intervalle eingeschränkt ist. Form Energy sammelte im August 2026 750 Millionen USD ein, um die Eisen-Luft-Batterieproduktion auszubauen, und nannte die Nachfrage aus Rechenzentren in seinen Plänen. Das Unternehmen meldete mehr als 80 GWh an kommerziellen Vereinbarungen. Diese Systeme können Einrichtungen unterstützen, die einen höheren Wert auf Resilienz über die Zeit legen. Sie erweitern auch die Bandbreite der für die Rechenzentrumsstromplanung in Betracht gezogenen Technologien. Das Investoreninteresse hat sich über Lithium-Ionen hinaus bewegt, da der Bedarf an langer Dauer zunimmt. Thermische, Redox-Flow- und Eisen-Luft-Technologien werden daher dort in Betracht gezogen, wo mehrtägige Resilienz wichtig ist. Die Anforderung nach mehr Entladezeit kann sowohl die Geräteauswahl als auch das Projektdesign verändern. Sie kann auch Anbieter begünstigen, die eine lange Betriebslebensdauer unter wiederholtem Einsatz nachweisen können.
Nach Rechenzentrumsgröße:
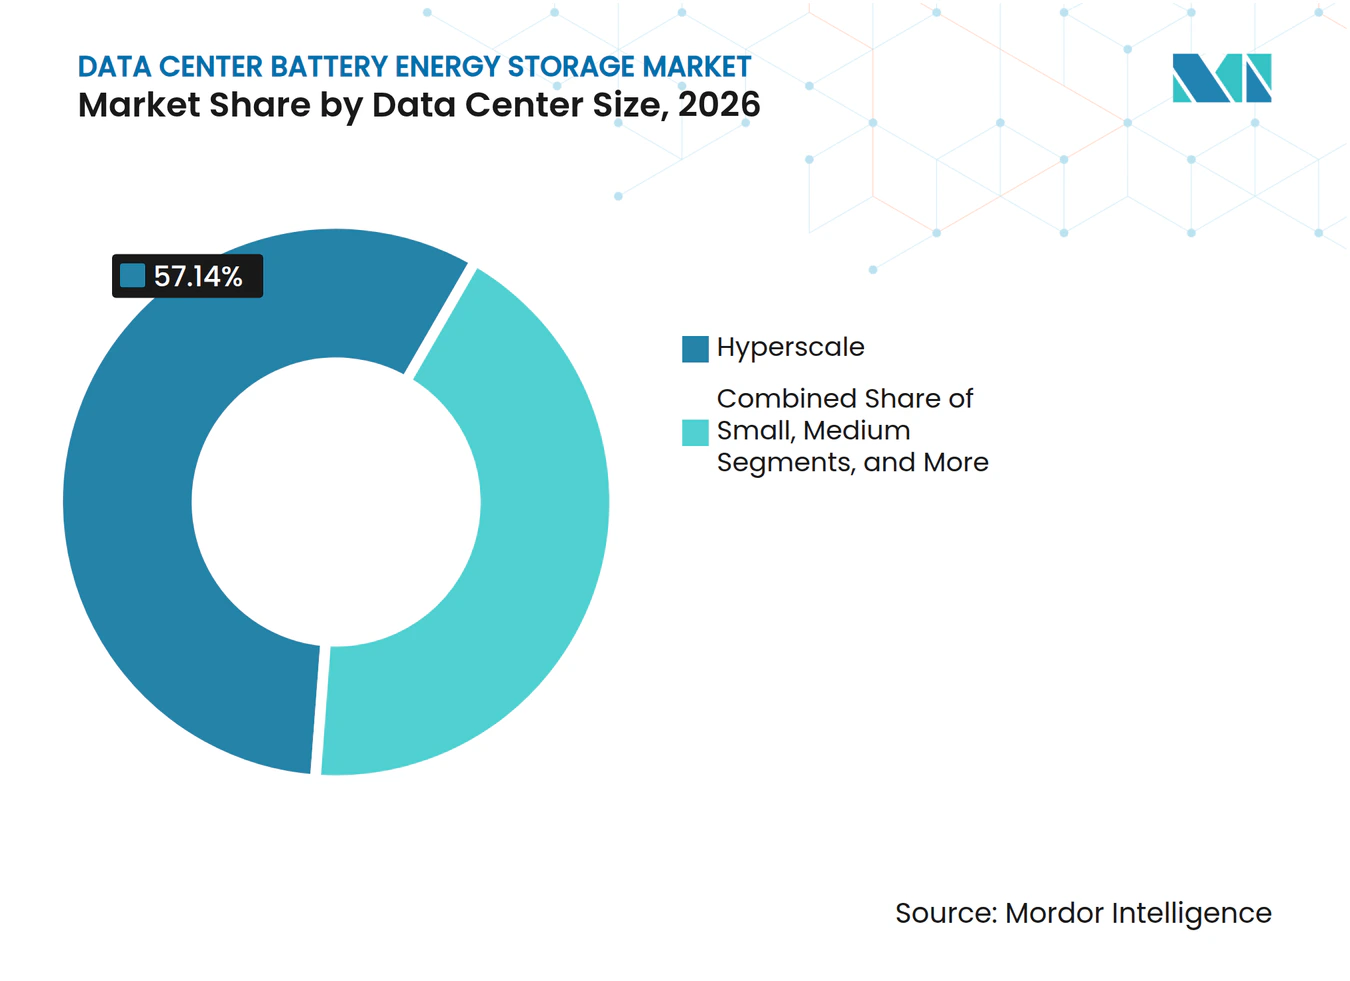
Hyperscale-Einrichtungen setzen ProduktanforderungenHyperscale-Einrichtungen machten im Jahr 2026 57,14 % des Umsatzes aus und werden bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen. Diese Doppelposition stellt ihre Anforderungen in den Mittelpunkt der Produktplanung im gesamten Markt für Batterieenergiespeicher in Rechenzentren. GPU-gesteuerte Laständerungen von 10 %–50 % pro Minute übersteigen die Leistungsfähigkeit vieler Standard-USV-Produkte. Solche Bedingungen erfordern Hochleistungskonfigurationen, die für anspruchsvolle Leistungsprofile ausgelegt sind. Große Campusanlagen können Speicher auch über mehrere Gebäude und eine größere Leistungshülle hinweg bewerten. Dies schafft eine stärkere Grundlage für direktes technisches Engagement zwischen Herstellern und Betreibern. CATL setzte KI-bereite Speicherpacks in Alibaba Clouds Zhangbei- und Tencents Qingyuan-Rechenzentren ein. Die gemeldeten 587-Ah-Zellen lieferten bis Mitte 2026 mehr als 5 GWh, was die direkte Beschaffung vom Hersteller zum Hyperscaler veranschaulicht. Diese Programme können Rückkopplungszyklen zwischen Gerätedesign und Betriebsbedingungen verkürzen. Sie beeinflussen auch die Spezifikationen, die anderen Einrichtungsgrößen angeboten werden.
Kleine und mittelgroße Einrichtungen profitieren von der Expansion des Edge-Computing und der Unternehmensmigration in Colocation-Umgebungen. Ihr Wachstum ist moderater, da ein größerer Anteil der Workloads zu Hyperscale- und Colocation-Standorten verlagert wird. Edge-Standorte können dennoch profitieren, wenn Vorschriften zur Diesel-Notstromversorgung verschärft werden. Diese Einrichtungen benötigen oft Lösungen, die in bestehende Standorte passen und störende Baumaßnahmen vermeiden. Ihre Beschaffungsentscheidungen können daher standardisierte Systeme mit einfacheren Installationsanforderungen bevorzugen. Kostenkontrolle kann auch wichtiger sein, wo der Strombedarf geringer ist als bei einem Hyperscale-Campus. Sungrows Auftrag vom Mai 2026 bei China Tower Energys Hunan-Einrichtung zeigt, dass Großstandortarchitekturen in dieses Segment vordringen können. Panasonic Energy gab im August 2025 Pläne bekannt, die inländische Lithium-Ionen-Batterieproduktionskapazität bis 2028 im Vergleich zu 2025 zu verdreifachen. Das Unternehmen identifizierte US-amerikanische Hyperscaler als seine Hauptzielkunden. Das Segment behält eine Rolle für Anbieter, die in der Lage sind, Hochleistungsdesigns für kleinere Einsätze anzupassen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter die Beschaffung verändernColocation-Einrichtungen hielten im Jahr 2026 einen Umsatzanteil von 66,29 %. Ihre Mehrmieterstruktur bietet mehrere Gründe, in hinter dem Zähler installierten Speicher zu investieren. Betreiber können eingehenden Mietern eine schnellere Inbetriebnahme bieten und Lastspitzengebühren reduzieren. Diese Vorteile können die Mietwirtschaft verbessern, anstatt sich nur auf Energiearbitrage zu stützen. Speicher kann auch Gespräche mit Mietern unterstützen, die eine feste Verfügbarkeit für Rechenkapazität benötigen. Er gibt Betreibern eine weitere Möglichkeit, gemeinsame Leistungsinfrastruktur in der gesamten Einrichtung zu verwalten. Unternehmens- und Edge-Standorte expandieren langsamer, da Workloads zu Hyperscale- und Colocation-Anbietern verlagert werden. Edge-Einsätze können dennoch von Regeln profitieren, die die Diesel-Notstromversorgung einschränken. Dies hält das Colocation-Modell für Anbieter wichtig, die große, wiederholbare Einsatzmöglichkeiten suchen. Es verstärkt auch den Wert von Systemen, die mehrere Mieter bedienen können, ohne die Betriebszeitverpflichtungen zu beeinträchtigen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 18,69 % wachsen. Aligned Data Centers und Calibrant setzten ein US-amerikanisches Batteriesystem ein, das darauf ausgelegt ist, den Netzanschluss für einen großen Campus zu beschleunigen. Das Projekt wurde als netzreaktives Asset im Rahmen der Critical Facility Energy Resilience-Zuschüsse des Energieministeriums strukturiert. Eine einzelne Cloud-Einrichtungsentscheidung kann Hunderte von MWh Batteriekapazität umfassen. Diese Größenordnung gibt Integratoren einen Grund, Cloud-Anbieter-Konfigurationen und direkte Vertragsstrukturen zu entwickeln. Cloud-Anbieter können auch detaillierte technische Anforderungen an Stromqualität und Systemsteuerungen stellen. Ihr Beschaffungsumfang hilft, Lösungen zu rechtfertigen, die auf ein spezifisches Rechenlasten-Profil ausgelegt sind. Er verlagert die Beschaffung auch weg vom Standard-Kanalvertrieb hin zu koordinierten Campus-Projekten. Der Markt für Batterieenergiespeicher in Rechenzentren gewinnt größere Chancen, wenn Speicher frühzeitig in der Cloud-Campus-Entwicklung geplant wird. Diese Vereinbarungen können Anbieter begünstigen, die Geräte, Software, Inbetriebnahme und laufenden Service koordinieren können.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,11 % am Markt für Batterieenergiespeicher in Rechenzentren. Die Dichte von Hyperscale-Campusanlagen und Leistungsgebührentarife unterstützen die Lastspitzenkappungswirtschaft in der gesamten Region. EPRI prognostiziert, dass Rechenzentren in den Vereinigten Staaten bis 2030 bis zu 9 % der jährlichen Stromerzeugung verbrauchen könnten, gegenüber 4 % im Jahr 2023. Die California Energy Commission ermöglichte in den vorangegangenen 12 Monaten 1.850 MW neue Batterieinstallationen. FERC Order 841 verlangt die Beseitigung von Hindernissen für die Speicherteilnahme an Großhandelsmärkten für Kapazität, Energie und Hilfsdienste. Dieser regulatorische Einfluss kann Rechenzentrumsbetreibern einen weiteren Weg bieten, Einnahmen aus hinter dem Zähler installierten Assets zu erzielen. Der Markt für Batterieenergiespeicher in Rechenzentren in Nordamerika wird auch durch die Notwendigkeit geprägt, schnelle KI-bedingte Laständerungen zu bewältigen, ohne auf lange Netzaufrüstungen zu warten.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,68 % wachsen. Staatlich geführte KI-Infrastrukturinvestitionen und vorgeschriebene Speicherregeln unterstützen die Nachfrage in der gesamten Region. Chinas Aktionsplan vom Mai 2026 schreibt Speicherquoten von 15 %–20 % und eine Backup-Dauer von 2–4 Stunden für neue Rechenanlagen vor. Der chinesische Markt für Rechenzentrumsspeicherbatterien wird für 2026 auf 18,3 Milliarden CNY (2,5 Milliarden USD) prognostiziert, ein Anstieg von 42,2 % gegenüber dem Vorjahr. PowerX und IIJ unterzeichneten im Februar 2026 ein Memorandum of Understanding zur Entwicklung batterieintegrierter containerisierter Rechenzentren in Japan. Hitachi und Tokyo Electric Power Company schlossen im Juli 2025 ebenfalls eine standortübergreifende Demand-Response-Demonstration ab.[3] Australiens AEMO bewertet netzbildende Batteriesysteme an Hyperscale-Standorten, um die Kosten für Synchronkondensatoren zu senken und Anschlüsse zu beschleunigen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt ein wichtiger Cluster rund um die Niederlande, Irland und Deutschland, wo die EU-Taxonomie und unternehmerische Netto-Null-Ziele die Integration von batteriegestützten erneuerbaren Energien unterstützen. LG Energy Solutions in Wrocław hergestellte LiFePO₄-Zellen im JP6-USV-Rack-System zeigen, wie Compliance-Faktoren Beschaffungsentscheidungen beeinflussen können. Der Nahe Osten baut Rechenzentrumkapazitäten aus, da Saudi-Arabien und die Vereinigten Arabischen Emirate inländische KI-Infrastruktur anstreben. BYDs 12,5-GWh-Einsatz für die Saudi Electricity Company signalisiert erhebliche angrenzende Netzinvestitionen. Südamerika wird von Brasilien angeführt, wo São Paulos Rolle als Kabellandungszentrum die Colocation-Aktivität unterstützt. Hohe Lastspitzentarife können den Fall für Batterien an diesem Standort verbessern. Afrika befindet sich noch in einem früheren Stadium, aber Integratoren erkunden Demand-Response-Projekte in netzeingeschränkten Gewerbezonen.
Wettbewerbslandschaft
Marktkonzentration
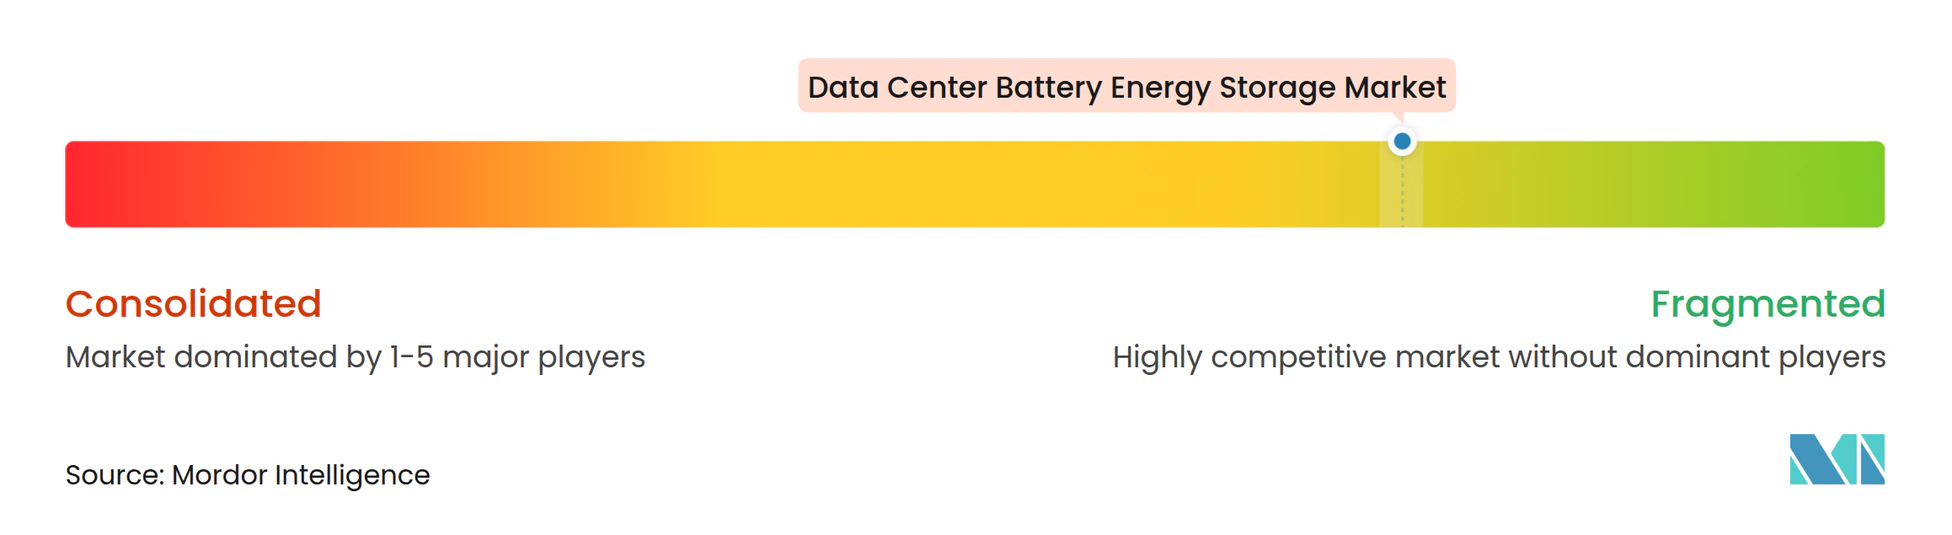
Der Markt für Batterieenergiespeicher in Rechenzentren ist mäßig konzentriert unter vertikal integrierten Herstellern, spezialisierten Integratoren und USV-fokussierten Anbietern. BYD, CATL, LG Energy Solution und Samsung SDI konkurrieren mit Integratoren wie Sungrow, Fluence und Tesla Energy. Eaton, Vertiv, Schneider Electric und Saft bieten USV- und Leistungsmanagementfähigkeiten. BYD hielt 2025 einen globalen BESS-Integratoranteil von 13 %, während Tesla 10 % hielt. Sungrow führte ein Integrator-Ranking für 2026 an. Reine Integratoren steigerten ihren kombinierten Anteil von 20 % im Jahr 2023 auf 30 % in der ersten Hälfte von 2025. Sinkende Zellpreise haben den Kostenvorteil, den die interne Fertigung einst bot, verringert.
Fluence meldete im August 2026 einen Rekord-Auftragsbestand von 6,4 Milliarden USD pro Quartal, was das Käuferinteresse sowohl an integrierter Einsatzsoftware als auch an Hardware widerspiegelt. Teslas 4,3-Milliarden-USD-LiFePO₄-Zellenvereinbarung mit LG Energy Solution für Megapack 3, beginnend im August 2027, deutet auf einen Schritt zur Diversifizierung der Batterieversorgung hin. Die Vereinbarung steht im Einklang mit Beschaffungsbemühungen, die das Risiko chinesischer Lieferkettenabhängigkeiten reduzieren. Safts Flex'ion-Gen3-Markteinführung im Juli 2026 fügte eine leistungsstärkere USV-Option für Rechenzentrumsanwendungen hinzu. Samsung SDIs U8A1-USV-System führte Funktionen zur vorausschauenden Wartung ein und bestand die UL-9540A-Brandschutzzonenprüfung. Diese Beispiele zeigen, dass sich der Wettbewerb in Richtung Systemdesign, Sicherheitsgewährleistung und Leistungsmanagementsteuerungen verlagert.
Form Energy, Antora Energy und Peak Energy zielen auf Anwendungen ab, die Alternativen zu konventionellen Lithium-Ionen-Systemen benötigen. Form Energy sammelte im August 2026 750 Millionen USD in einer Serie-G-Runde ein, um seine Eisen-Luft-Batteriefabrik auszubauen, und meldete mehr als 80 GWh an kommerziellen Vereinbarungen. Antora Energy sammelte 2026 550 Millionen USD ein, um Wärmespeicher zu entwickeln. Peak Energy konzentriert sich auf in den Vereinigten Staaten hergestellte Natrium-Ionen-Batteriesysteme. Diese Neueinsteiger zielen auf längerfristige Rechenzentrumverträge ab, bei denen etablierte LiFePO₄-Produkte ein engeres Betriebsprofil aufweisen.
Branchenführer im Bereich Batterieenergiespeicher in Rechenzentren
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterieenergiespeicher in Rechenzentren Unternehmen in diesem Bericht
- Tesla Energy Operations, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited (CATL)
- EVE Energy Co., Ltd.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- Saft Groupe SAS
- EnerSys
- Exide Industries Limited
- East Penn Manufacturing Company, Inc.
- GS Yuasa International Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Huawei Digital Power Technologies Co., Ltd.
- Socomec SAS
Neueste Industrielle Entwicklungen in Markt für Batterieenergiespeicher in Rechenzentren
- Oktober 2026: CATL stellte sein 9-MWh-TENER+-BESS und das TENER-Sodium-Natrium-Ionen-System auf der All-Energy Australia vor und unterzeichnete Absichtserklärungen mit Hitachi Energy, EPEC Group und UNSW Sydney, die PCS-Integration, Projektabwicklung und Kompetenzentwicklung für Rechenzentrumsbetreiber im asiatisch-pazifischen Raum abdecken.
- August 2026: Form Energy sammelte 750 Millionen USD in einer Serie-G-Runde ein, angeführt von T. Rowe Price, mit Beteiligung von Sequoia Capital und GE Vernova, um seine Eisen-Luft-Fabrik in Weirton, West Virginia, auszubauen. Das Unternehmen hält mehr als 80 GWh an rechenzentrumsbezogenen Vereinbarungen, darunter Deals mit Google/Xcel Energy für ein Rechenzentrum in Minnesota und 12 GWh mit Crusoe für KI-Rechenzentrumunterstützung.
- August 2026: Fluence meldete seine ersten bedeutenden Rechenzentrums-BESS-Verträge und einen Rekord-Auftragsbestand von 6,4 Milliarden USD pro Quartal. Seine Smartstack-10-MWh-Plattform auf der Intersolar Europe erzielte 680 MWh pro Acre mit bis zu 40 % niedrigeren Balance-of-Plant-Kosten.
- Juli 2026: ESS Tech stellte sein Bridge-Natrium-Ionen-BESS in modularen 1,2-MWh-Bausteinen mit Alsym-Energy-Zellen vor, das auf Rechenzentren mit luftgekühltem, thermisch durchgehfreiem Speicher abzielt. Die Pipeline im Frühstadium näherte sich 1 Milliarde USD.
Globaler Berichtsumfang für den Markt für Batterieenergiespeicher in Rechenzentren
Der Markt für Batterieenergiespeicher in Rechenzentren umfasst batteriebasierte Energiespeichersysteme, zugehörige Hardware, Software und Managementlösungen, die in Rechenzentren eingesetzt werden, um Notstromversorgung, Energieoptimierung, Integration erneuerbarer Energie, netzinteraktive Fähigkeiten und Resilienzdienstleistungen bereitzustellen. Diese Systeme unterstützen einen unterbrechungsfreien Betrieb, verbessern die Stromqualität, senken Energiekosten, ermöglichen Lastspitzenmanagement, erleichtern die Teilnahme an Netzdienstprogrammen und helfen Rechenzentrumsbetreibern, Nachhaltigkeits- und Dekarbonisierungsziele in Colocation-, Cloud-, Unternehmens-, Edge- und Hyperscale-Einrichtungen zu erreichen.
Der Marktbericht für Batterieenergiespeicher in Rechenzentren ist segmentiert nach Batteriechemie (Lithiumeisenphosphat [LFP], Nickel-Mangan-Kobalt [NMC], Blei-Säure, Natrium-Ionen, Durchflussbatterien und andere Batteriechemien), Systemkomponente (Batteriezellen und -module, Batterie-Racks und -Schränke, Batteriemanagementsysteme [BMS], Leistungsumwandlungssysteme [PCS], Wärmemanagement- und Sicherheitssysteme sowie Energiemanagementsoftware), Primäranwendung (USV und Kurzzeit-Backup, Langzeit-Backup-Strom, Lastspitzenkappung und Lastverschiebung, Integration erneuerbarer Energie sowie Mikronetz und Netzdienste), Speicherdauer (unter 1 Stunde, 1–2 Stunden, über 2–4 Stunden und über 4 Stunden), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Blei-Säure |
| Natrium-Ionen |
| Durchflussbatterien |
| Andere Batteriechemien |
| Batteriezellen und -module |
| Batterie-Racks und -Schränke |
| Batteriemanagementsysteme (BMS) |
| Leistungsumwandlungssysteme (PCS) |
| Wärmemanagement- und Sicherheitssysteme |
| Energiemanagementsoftware |
| USV und Kurzzeit-Backup |
| Langzeit-Backup-Strom |
| Lastspitzenkappung und Lastverschiebung |
| Integration erneuerbarer Energie |
| Mikronetz und Netzdienste |
| Unter 1 Stunde |
| 1–2 Stunden |
| Über 24 Stunden |
| Über 4 Stunden |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) | |
| Nickel-Mangan-Kobalt (NMC) | ||
| Blei-Säure | ||
| Natrium-Ionen | ||
| Durchflussbatterien | ||
| Andere Batteriechemien | ||
| Nach Systemkomponente | Batteriezellen und -module | |
| Batterie-Racks und -Schränke | ||
| Batteriemanagementsysteme (BMS) | ||
| Leistungsumwandlungssysteme (PCS) | ||
| Wärmemanagement- und Sicherheitssysteme | ||
| Energiemanagementsoftware | ||
| Nach Primäranwendung | USV und Kurzzeit-Backup | |
| Langzeit-Backup-Strom | ||
| Lastspitzenkappung und Lastverschiebung | ||
| Integration erneuerbarer Energie | ||
| Mikronetz und Netzdienste | ||
| Nach Speicherdauer | Unter 1 Stunde | |
| 1–2 Stunden | ||
| Über 24 Stunden | ||
| Über 4 Stunden | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batterieenergiespeicher in Rechenzentren?
Die Marktgröße für Batterieenergiespeicher in Rechenzentren wird für 2026 auf 16,38 Milliarden USD und bis 2032 auf 39,64 Milliarden USD prognostiziert, mit einem CAGR von 15,94 % von 2027 bis 2032.
Welche Batteriechemie führt bei der Energiespeicherung in Rechenzentren?
LiFePO₄ führt mit einem Anteil von 38,41 % im Jahr 2026, da sein Sicherheitsprofil und seine Zyklenlebensdauer für USV- und Lastspitzenkappungsbetrieb geeignet sind.
Warum setzen Rechenzentren Batteriespeichersysteme ein?
Betreiber nutzen Speicher für Notstromversorgung, Lastspitzenkappung, Integration erneuerbarer Energie, schnelleren Netzanschluss und Teilnahme an Netzdiensten.
Welche Anwendung hat den größten Anteil bei Batteriespeichern in Rechenzentren?
USV und Kurzzeit-Backup führen mit einem Anteil von 45,12 % im Jahr 2026, unterstützt durch strenge Betriebszeitanforderungen.
Welche Region expandiert am schnellsten bei Batteriespeichern in Rechenzentren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,68 % wachsen, unterstützt durch KI-Infrastrukturinvestitionen und Speicheranforderungen.
Wie beeinflussen Cloud-Dienstanbieter die Batteriebeschaffung?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 18,69 % wachsen, und ihre großen Campusanlagen unterstützen direkte, standortspezifische Batterieverträge.