
Tamaño y Participación del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 39.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos por Mordor Intelligence
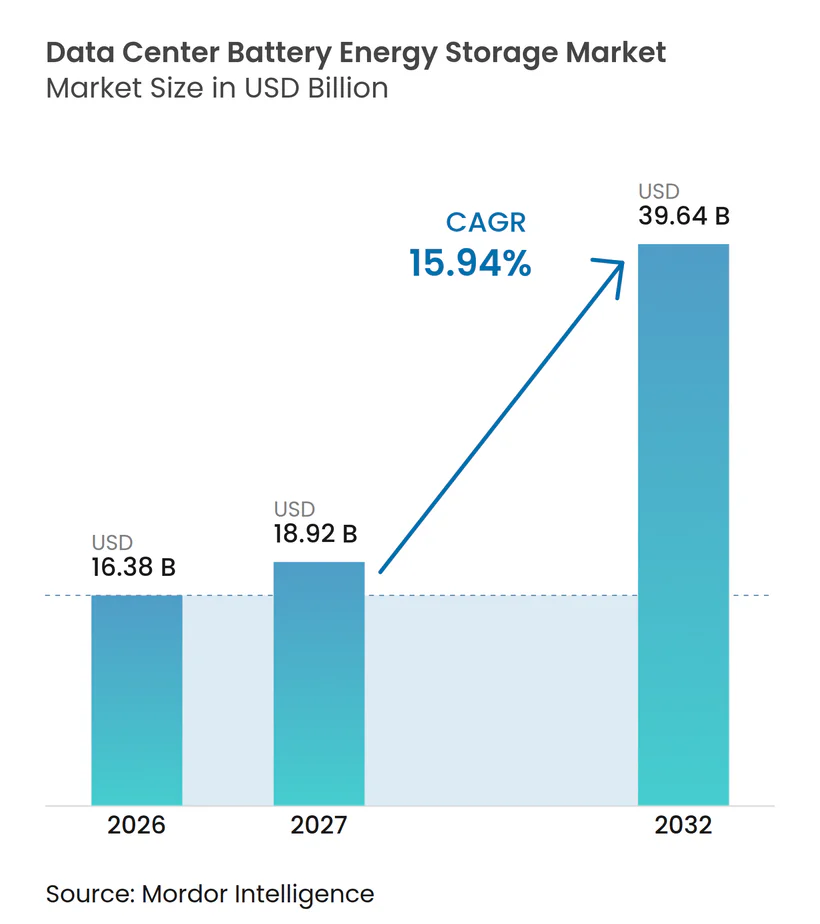
Se proyecta que el tamaño del mercado de almacenamiento de energía con baterías para centros de datos será de 16,38 mil millones de USD en 2026, 18,92 mil millones de USD en 2027, y alcanzará 39,64 mil millones de USD para 2032, creciendo a una CAGR del 15,94% de 2027 a 2032. Las cargas de trabajo de IA generativa crean cambios de potencia rápidos que las arquitecturas convencionales de UPS diésel no fueron diseñadas para gestionar de forma continua. Esto desplaza los sistemas de baterías de un activo de respaldo hacia una infraestructura central dentro del diseño de energía de las instalaciones. Las colas de interconexión a la red más largas en los principales mercados de Estados Unidos refuerzan el valor del almacenamiento detrás del medidor para las instalaciones que necesitan acceso anticipado a la capacidad. El mercado de almacenamiento de energía con baterías para centros de datos también se beneficia de los compromisos de electricidad limpia que requieren almacenamiento para alinear la producción renovable variable con la demanda informática continua. La competencia depende cada vez más de la capacidad de combinar celdas, equipos de potencia y controles de despacho en configuraciones diseñadas para las operaciones de los centros de datos.
Conclusiones Clave del Informe
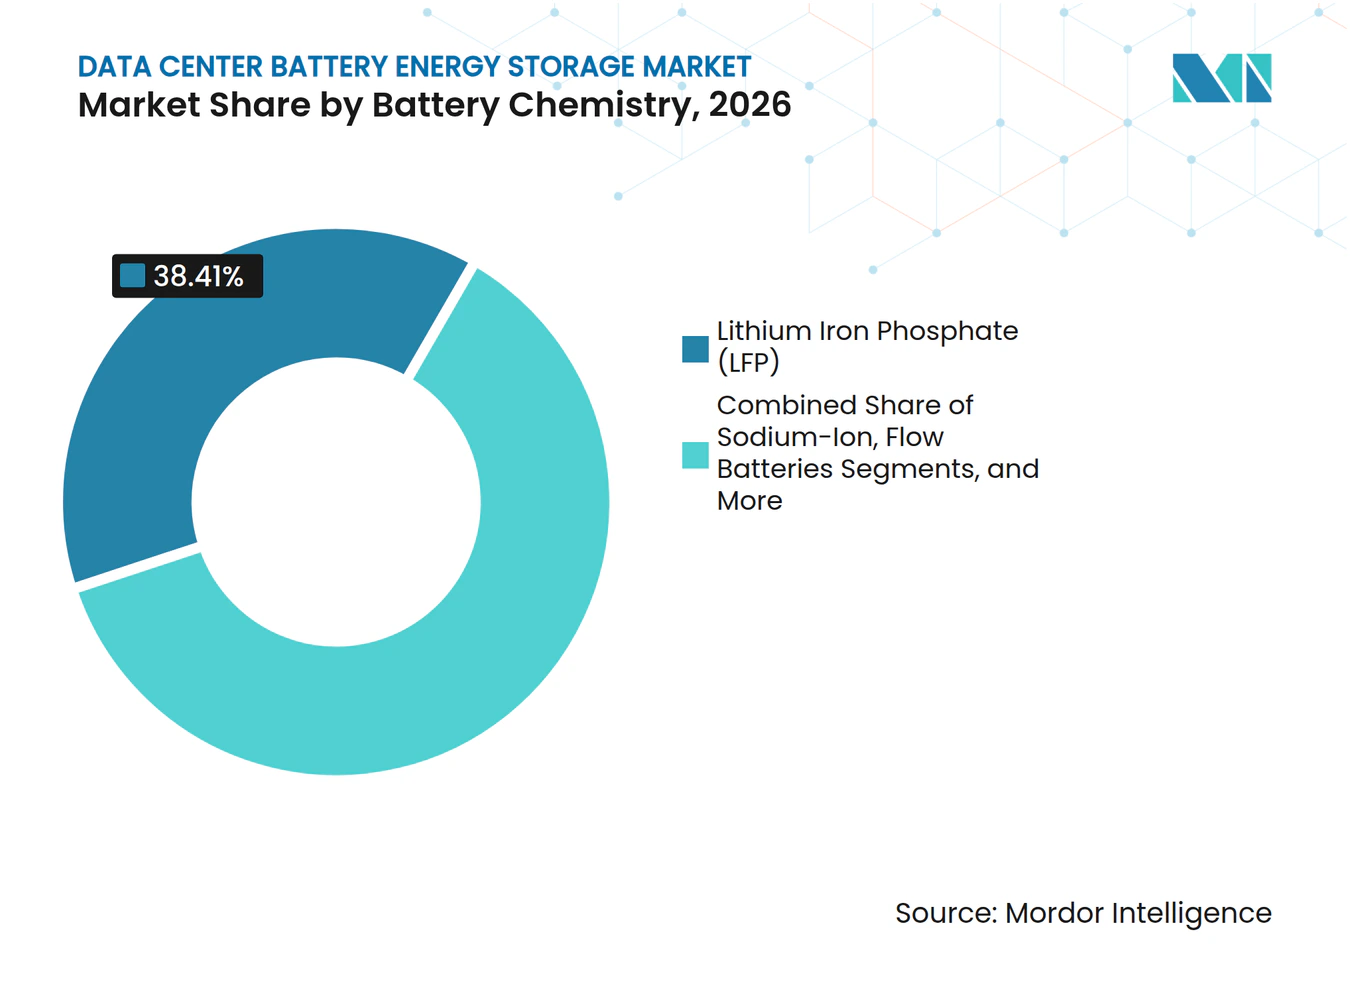
- Por química de batería, LiFePO₄ mantuvo una participación del 38,41% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que el ion de sodio se expandirá a una CAGR del 16,71% hasta 2032.
- Por componente del sistema, las celdas y módulos de batería mantuvieron una participación del 37,81% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que el software de gestión de energía se expandirá a una CAGR del 17,05% hasta 2032.
- Por aplicación principal, el UPS y el respaldo de corta duración mantuvieron una participación del 45,12% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que la integración de energía renovable se expandirá a una CAGR del 17,33% hasta 2032.
- Por duración del almacenamiento, los sistemas de menos de 1 hora mantuvieron una participación del 58,19% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que los sistemas de más de 4 horas se expandirán a una CAGR del 18,02% hasta 2032.
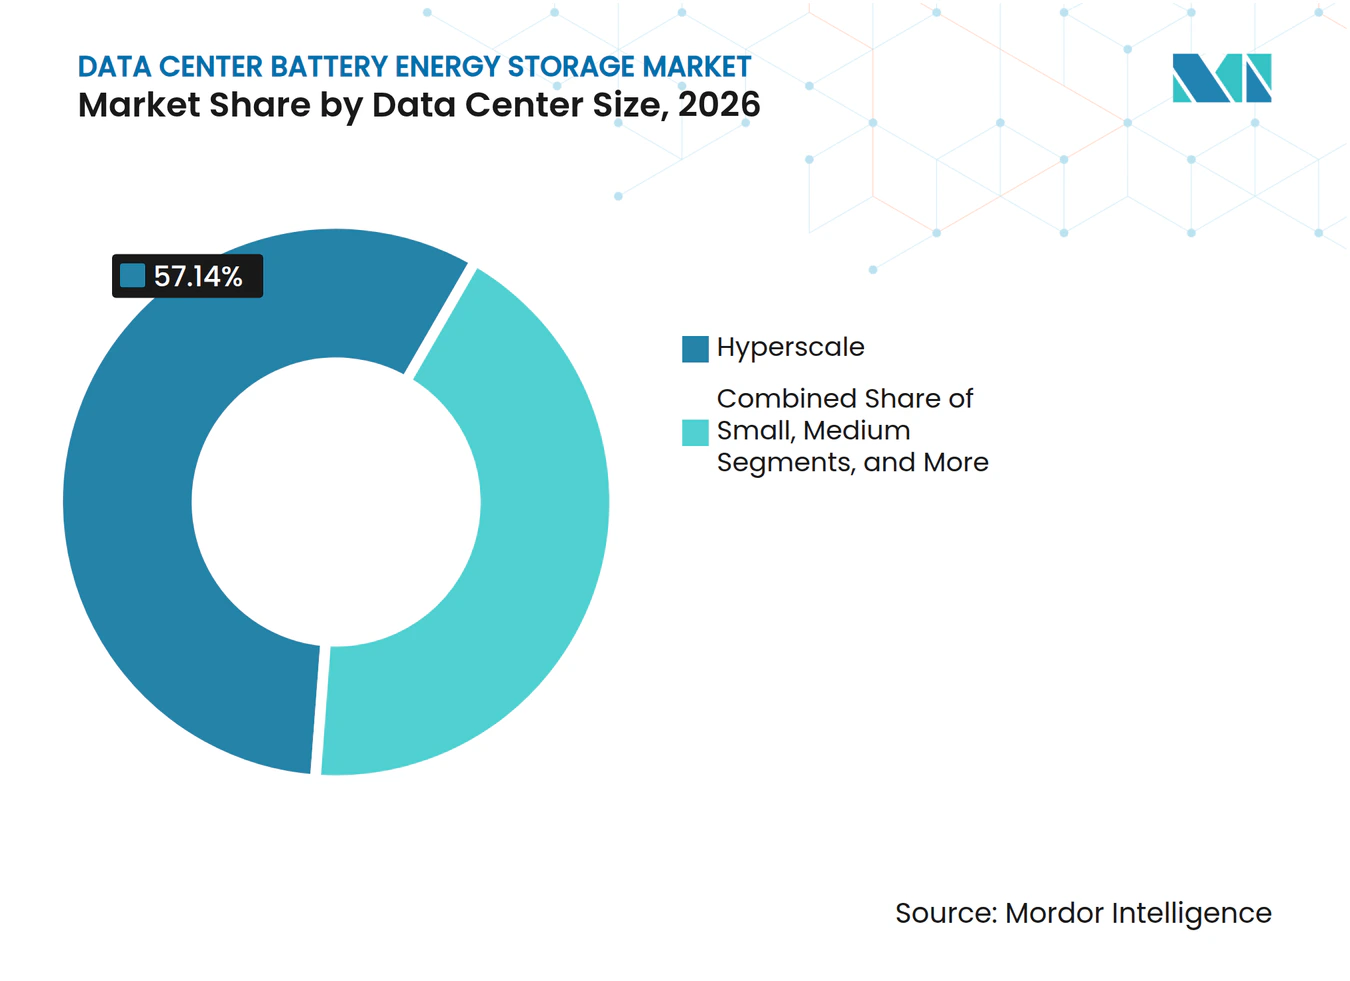
- Por tamaño del centro de datos, las instalaciones de hiperescala mantuvieron una participación del 57,14% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026 y se proyecta que se expandirán a una CAGR del 18,34% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación mantuvieron una participación del 66,29% en los ingresos del mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 18,69% hasta 2032.
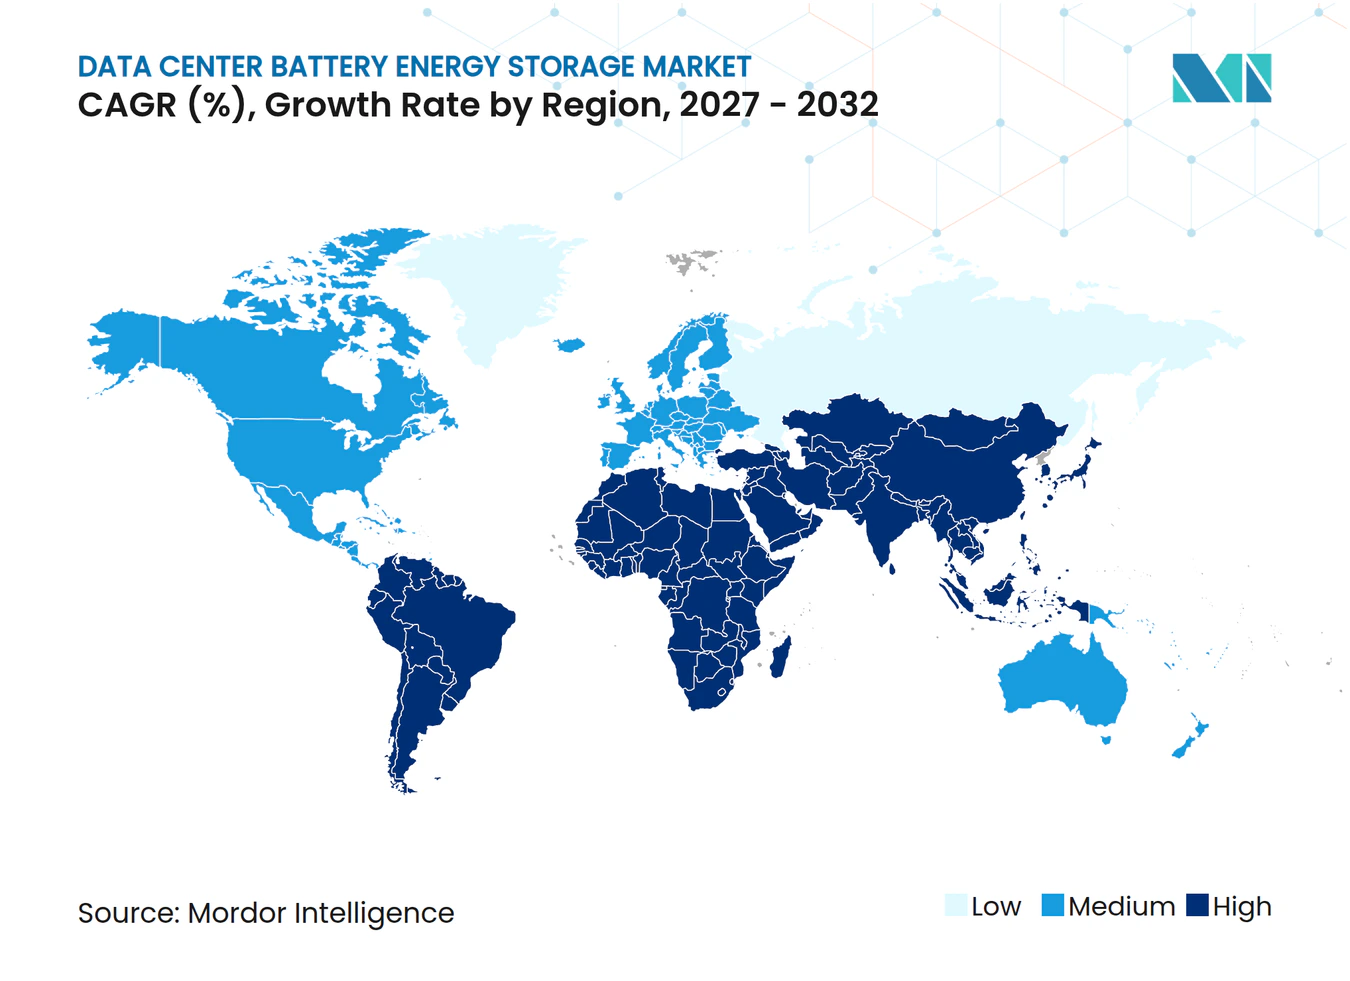
- Por geografía, América del Norte mantuvo una participación del 42,11% en el mercado de almacenamiento de energía con baterías para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Energía de Respaldo y Resiliencia Operativa | +4.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Energía Renovable con el Suministro Eléctrico de los Centros de Datos | +2.9% | América del Norte, Europa y Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Uso Creciente de Baterías para Reducción de Picos y Desplazamiento de Carga | +2.3% | América del Norte y Asia-Pacífico como núcleo, con expansión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Almacenamiento con Baterías en Aplicaciones de Respuesta a la Demanda y Microrred | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mejoras en la Densidad de Energía, el Rendimiento y los Costos de las Baterías | +1.5% | Global | Largo plazo (≥ 4 años) |
| Expansión de Grandes Campus que Requieren Almacenamiento de Energía Flexible | +1.2% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Energía de Respaldo y Resiliencia Operativa
Las cargas de entrenamiento de IA pueden cambiar entre un 10% y un 50% por minuto, lo que ejerce mayor presión sobre los sistemas de energía de las instalaciones. Una instalación norteamericana documentada por NERC pasó de 450 MW a 40 MW y de vuelta en 36 segundos. Los sistemas de baterías de media tensión pueden sostener la energía durante transitorios de voltaje y también ayudar a estabilizar la red eléctrica anfitriona. Una revisión revisada por pares de 2026 encontró que las combinaciones de LiFePO₄, óxido de titanato de litio y supercondensadores son adecuadas para los centros de datos de IA porque combinan respuesta rápida con una larga vida útil de ciclos. Saft lanzó su Flex'ion Gen3 en julio de 2026, entregando 268 kW desde un gabinete de 67 kWh, lo que demuestra el desarrollo continuo de plataformas de baterías UPS de alta tasa. El mercado de almacenamiento de energía con baterías para centros de datos, por lo tanto, favorece los sistemas que respaldan tanto la continuidad como la respuesta rápida, en lugar de únicamente la capacidad de reserva.
Integración de Energía Renovable con el Suministro Eléctrico de los Centros de Datos
Los compromisos corporativos de electricidad libre de carbono las 24 horas del día, los 7 días de la semana requieren almacenamiento para hacer coincidir la generación renovable con las cargas informáticas continuas. El Departamento de Energía de Estados Unidos brinda apoyo a través de su programa de Asociaciones para la Resiliencia e Innovación de la Red por valor de 10,5 mil millones de USD y los créditos fiscales a la inversión de la Sección 48E para instalaciones calificadas.[1] Enbridge y Meta confirmaron la inversión en un proyecto solar de 365 MW con un sistema de baterías de 200 MW y 1.600 MWh cerca de Cheyenne, Wyoming, con servicio esperado para finales de 2027. El plan de acción de cuatro ministerios de China exige que el 80% de los centros de potencia informática sean alimentados por electricidad verde para 2030. Este requisito traslada la adquisición de almacenamiento de una medida de sostenibilidad voluntaria hacia un compromiso de infraestructura planificado. El mercado de almacenamiento de energía con baterías para centros de datos obtiene una base de demanda a largo plazo más clara donde la adquisición de energía renovable y la expansión informática se planifican conjuntamente.
Uso Creciente de Baterías para Reducción de Picos y Desplazamiento de Carga
Los cargos por demanda vinculados al intervalo más alto de 15 o 30 minutos pueden representar entre el 30% y el 50% de la factura eléctrica típica de un centro de datos en Estados Unidos. Esta estructura de costos da a los operadores una razón directa para usar baterías en la reducción de picos. La arquitectura de media tensión traslada el almacenamiento más allá de un bloque UPS de baja tensión, permitiéndole interactuar con los sistemas de energía del sitio. Ese enfoque puede liberar espacio que antes se requería para el cableado de cobre y crear más espacio para los bastidores de GPU. Un despliegue más rápido también puede ayudar a los campus a operar mientras esperan actualizaciones más amplias de la capacidad de la red. El mercado de almacenamiento de energía con baterías para centros de datos tiene, en consecuencia, valor en la reducción de los costos de electricidad, el mejor acceso a la energía y el uso más eficiente del espacio de construcción existente.
Adopción de Almacenamiento con Baterías en Aplicaciones de Respuesta a la Demanda y Microrred
Los centros de datos que pueden reducir la carga mediante el despacho de almacenamiento en 10 segundos pueden participar en programas de regulación de frecuencia. La plataforma NREL y Verrus Vulcan validó una respuesta a eventos de red de 10 segundos y una transición a modo isla sin interrupciones frente a un modelo de centro de datos virtual de 70 MW sin incumplir los acuerdos de nivel de servicio con los clientes. California ISO ha descrito las baterías como infraestructura central para la confiabilidad del sistema eléctrico. La Comisión de Energía de California facilitó 1.850 MW de nuevas instalaciones de baterías durante los 12 meses anteriores bajo su programa de permisos acelerados. Hitachi y Tokyo Electric Power Company completaron una demostración de respuesta a la demanda en múltiples sitios en julio de 2025 en 3 sitios de centros de datos de Tokio-Kanagawa. Estos modelos operativos hacen que el almacenamiento sea útil tanto para la resiliencia como para la participación gestionada en los servicios de red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Costos de Instalación | -1.6% | Global, más agudo en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Riesgos de Seguridad contra Incendios y Fuga Térmica | -1.2% | Global, con aplicación más estricta en América del Norte y Europa | Mediano plazo (2-4 años) |
| Degradación de Baterías y Costos de Reemplazo | -0.8% | Global | Largo plazo (≥ 4 años) |
| Concentración de Materiales de Batería y Cadenas de Suministro de Celdas | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Costos de Instalación
Los sistemas de conversión de energía, los sistemas de gestión de baterías, los bastidores de gestión térmica y el equipo de conmutación de media tensión añaden entre un 40% y un 60% al costo de las celdas en una instalación completa. Las empresas más pequeñas y los operadores de colocación pueden encontrar difícil justificar este costo sin ahorros plurianuales derivados de los cargos por demanda. El riesgo de integración es mayor en la puesta en marcha y durante los primeros 2 años de operación, cuando la gobernanza y los controles de despacho pueden causar fallos en los proyectos. Los precios más bajos de las celdas mejoran la economía de los proyectos a gran escala, pero las primas de integración siguen siendo una restricción para los compradores más pequeños. La participación del 58,19% de los sistemas de menos de 1 hora refleja una preferencia por la configuración mínima que satisface las necesidades técnicas. El mercado de almacenamiento de energía con baterías para centros de datos debe, por lo tanto, demostrar valor operativo además de un menor costo de equipos para una adopción más amplia.
Riesgos de Seguridad contra Incendios y Fuga Térmica
LiFePO₄ es térmicamente estable hasta 270 °C, en comparación con los 150 °C del NMC, lo que respalda su uso en sistemas de interior. Los incidentes de incendio en instalaciones a escala de red aún pueden prolongar los calendarios de permisos y aumentar las primas de seguros. Los límites prescriptivos de NFPA 855 pueden requerir una costosa infraestructura de supresión en algunas jurisdicciones. China aún no cuenta con una norma unificada de seguridad de baterías para centros de datos de IA, lo que genera criterios de adquisición inconsistentes entre proyectos. ESS Tech introdujo su plataforma de ion de sodio Bridge en junio de 2026 e identificó la exposición a incendios y seguros como una preocupación central de los clientes. El requisito de seguridad crea una barrera, al tiempo que respalda la demanda de químicas y diseños de recintos que reducen el riesgo térmico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
LiFePO₄ Lidera Mientras el Ion de Sodio Gana TerrenoLiFePO₄ mantuvo el 38,41% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en 2026. Su posición refleja precios de celdas más bajos, una base de certificación de seguridad madura y una vida útil de ciclos adecuada para las operaciones diarias de UPS y reducción de picos. El Flex'ion Gen3 de Saft de julio de 2026 ilustra el desarrollo continuo de productos LiFePO₄ de alta tasa para aplicaciones UPS.[2] Los requisitos de instalación en interiores también favorecen una química con mayor estabilidad térmica. La disponibilidad de productos entre los proveedores de UPS respalda aún más la sustitución de los sistemas más antiguos de plomo-ácido regulados por válvula. Esto crea una vía de transición práctica para los operadores que necesitan actualizar la infraestructura de respaldo establecida. El NMC sigue siendo relevante en entornos de colocación con estrictas limitaciones de espacio. Los sistemas de plomo-ácido continúan sirviendo a las instalaciones UPS empresariales heredadas. Las baterías de flujo conservan un papel en aplicaciones que necesitan una duración de descarga prolongada. Los equipos de adquisición pueden, por lo tanto, elegir entre varias químicas según los requisitos de espacio, seguridad, duración y equipos instalados.
Se proyecta que el ion de sodio se expandirá a una CAGR del 16,71% hasta 2032. Las estrategias de adquisición que buscan alternativas a las cadenas de suministro de litio afectadas por las restricciones impuestas por las Entidades Extranjeras de Preocupación respaldan esta posición. CATL firmó un acuerdo de suministro de ion de sodio de 60 GWh destinado a despliegues en centros de datos de IA en 2026. Una licitación de un parque informático chino en julio de 2026 permitió que las baterías de ion de sodio compitieran con LiFePO₄ en igualdad de condiciones técnicas por primera vez. Esta apertura amplía el conjunto de proyectos donde los compradores pueden evaluar el rendimiento del ion de sodio. Su atractivo es mayor donde la diversificación del suministro tiene un alto valor de adquisición. Los costos del sistema se mantuvieron más altos que los sistemas LiFePO₄ comparables en China. Esa brecha limita la adopción donde el costo inicial es el criterio de selección principal. Los operadores deben sopesar esa prima de precio frente a la diversificación de la cadena de suministro y una posible menor exposición a seguros. A medida que más licitaciones incluyan la química, los registros de rendimiento serán más importantes para las decisiones de los compradores.



Por Componente del Sistema:
El Software Define el Valor del SistemaLas celdas y módulos de batería mantuvieron el 37,81% de los ingresos en 2026. Esto refleja una lista de materiales que sigue estando fuertemente influenciada por el costo de las celdas. Samsung SDI presentó el sistema UPS U8A1 en RE+ 2025, con mantenimiento predictivo basado en IA y una eficiencia de espacio mejorada en un 33% respecto a su predecesor. LG Energy Solution presentó su sistema de bastidor UPS JP6 en ees Europe 2026, con celdas LiFePO₄ fabricadas en Wrocław, Polonia. Estos lanzamientos muestran que la densidad de potencia, el mantenimiento predictivo y el suministro localizado se están volviendo relevantes junto con las especificaciones de las celdas. El diseño del bastidor y el acceso al servicio también afectan la facilidad con que los sistemas pueden desplegarse en instalaciones activas. Los proveedores de componentes deben respaldar tanto los diseños compactos como la larga vida operativa. Esto favorece los módulos diseñados para un rendimiento consistente bajo ciclos regulares. La industria de almacenamiento de energía con baterías para centros de datos ahora otorga mayor valor a los equipos que pueden adaptarse a instalaciones informáticas densas y cumplir con los requisitos de adquisición regionales. Las elecciones de hardware reflejan cada vez más las condiciones de instalación, además del costo de compra inicial.
Se proyecta que el software de gestión de energía se expandirá a una CAGR del 17,05% hasta 2032. El software convierte la capacidad de la batería en un recurso controlado para operaciones de respaldo, gestión de la demanda y servicios de red. Siemens y Fluence emitieron un diseño de referencia para centros de datos de IA de NVIDIA en junio de 2026 que combinaba sistemas de baterías, módulos de energía, refrigeración líquida y controles unificados. Este modelo se centra en la coordinación del despacho en lugar de los componentes de hardware individuales. Los controles pueden ayudar a los operadores a determinar cuándo la capacidad está reservada para el respaldo y cuándo puede respaldar las necesidades de energía del sitio. Esto puede reducir la incertidumbre operativa donde múltiples aplicaciones utilizan el mismo activo. Los compradores evalúan cada vez más las garantías de rendimiento y las reducciones en los costos de electricidad en todo el sistema. El mercado de almacenamiento de energía con baterías para centros de datos otorga así al software un papel más importante en la diferenciación del hardware de baterías que de otro modo sería similar. Los proveedores que integran controles con equipos pueden simplificar la puesta en marcha y la gestión continua del sitio. Esto puede fortalecer la demanda de sistemas que proporcionen una vista única de la disponibilidad de energía.
Por Aplicación Principal:
El Respaldo Mantiene su Escala Mientras Avanza la Integración RenovableEl UPS y el respaldo de corta duración mantuvieron el 45,12% de los ingresos en 2026. Los requisitos de certificación Tier III y Tier IV respaldan la demanda porque permiten menos de 10 milisegundos de interrupción. La aplicación está migrando de los sistemas VRLA hacia plataformas LiFePO₄ de media tensión. Estas plataformas también pueden proporcionar servicios interactivos con la red sin requerir que los operadores creen un caso de uso separado. Esto respalda un papel más productivo para los equipos que antes se mantenían en reserva. El enfoque puede mejorar la utilización de activos mientras se preserva la función principal de continuidad. El Open Compute Project ha publicado requisitos de almacenamiento de energía para guiar el diseño de equipos para centros de datos. Esta estandarización ayuda a alinear la selección de baterías con los requisitos de confiabilidad operativa. También da a los equipos de instalaciones una base más clara para comparar proveedores. El respaldo, por lo tanto, sigue siendo la aplicación fundamental incluso cuando los sistemas asumen roles más amplios en la energía del sitio.
Se proyecta que la integración de energía renovable se expandirá a una CAGR del 17,33% hasta 2032. El proyecto de Enbridge y Meta en Wyoming proporciona un modelo para un suministro de electricidad limpia respaldado por almacenamiento a un campus de hiperescala. El requisito de China del 80% de electricidad verde en los centros de potencia informática para 2030 también convierte el almacenamiento en un activo de integración planificado. Un estudio revisado por pares publicado en Energy en octubre de 2026 encontró que las operaciones coordinadas de energía solar y baterías en el sitio bajo tarifas de tiempo de uso podrían reducir los costos de electricidad mientras se mantiene la viabilidad operativa. El almacenamiento puede ayudar a mantener un perfil de suministro más limpio cuando la producción solar no coincide con la carga de la instalación. Esta función es importante para las instalaciones con compromisos de servicio continuo. Este caso de uso se vuelve más relevante a medida que los operadores buscan suministro renovable sin comprometer el servicio continuo. Le da al mercado de almacenamiento de energía con baterías para centros de datos una vía para capturar el gasto vinculado tanto a la infraestructura energética como a la informática. La planificación energética a largo plazo puede, por lo tanto, incluir la capacidad de baterías junto con la capacidad de generación en el mismo diseño de proyecto. Esto hace que el dimensionamiento del sistema y los controles sean centrales para la economía de la adquisición de energía limpia.
Por Duración del Almacenamiento:
La Corta Duración Lidera Mientras los Sistemas de Mayor Duración Ganan InterésLos sistemas de menos de 1 hora mantuvieron el 58,19% de los ingresos en 2026. Su posición refleja la importancia histórica de la capacidad de continuidad del UPS. Las categorías de 1-2 horas y de más de 2-4 horas están ganando atención a medida que los operadores seleccionan duraciones alineadas con los plazos de interconexión a la red. El almacenamiento detrás del medidor puede permitir que un campus en Estados Unidos abra entre 1 y 3 años antes de que se complete la expansión de la capacidad de la red. Esta aplicación puede ser particularmente relevante para los campus en mercados de energía restringidos. También reduce la necesidad de instalar un sistema de mayor duración donde no sea técnicamente necesario. Los sistemas más cortos pueden seleccionarse en torno a un requisito de continuidad claro. Esto preserva el capital para la informática, la refrigeración y otras inversiones en instalaciones. También ayuda a explicar por qué los sistemas más cortos siguen siendo comunes mientras los operadores evalúan configuraciones de mayor duración. La selección de la duración sigue estando estrechamente vinculada al papel esperado de la batería en cada sitio.
Se proyecta que los sistemas de más de 4 horas se expandirán a una CAGR del 18,02% hasta 2032. Las configuraciones de mayor duración abordan períodos en que la producción renovable es menor o la capacidad de la red está restringida durante intervalos prolongados. Form Energy recaudó 750 millones de USD en agosto de 2026 para expandir la producción de baterías de hierro-aire y citó la demanda de centros de datos en sus planes. La empresa reportó más de 80 GWh de acuerdos comerciales. Estos sistemas pueden respaldar instalaciones que otorgan mayor valor a la resiliencia a lo largo del tiempo. También amplían el rango de tecnologías consideradas para la planificación de energía en centros de datos. El interés de los inversores se ha extendido más allá del ion de litio a medida que las necesidades de larga duración ganan atención. Las tecnologías térmicas, de flujo redox y de hierro-aire se están considerando, por lo tanto, donde la resiliencia de varios días es importante. El requisito de mayor tiempo de descarga puede cambiar tanto la selección de equipos como el diseño del proyecto. También puede favorecer a los proveedores que pueden demostrar una larga vida operativa bajo uso repetido.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Establecen los Requisitos del ProductoLas instalaciones de hiperescala representaron el 57,14% de los ingresos en 2026 y se proyecta que crecerán a una CAGR del 18,34% hasta 2032. Esta doble posición sitúa sus requisitos en el centro de la planificación de productos en todo el mercado de almacenamiento de energía con baterías para centros de datos. Los cambios de carga impulsados por GPU del 10% al 50% por minuto superan la capacidad de muchos productos UPS estándar. Tales condiciones requieren configuraciones de alta tasa diseñadas para perfiles de energía exigentes. Los grandes campus también pueden evaluar el almacenamiento en varios edificios y un mayor envolvente de energía. Esto crea un caso más sólido para el compromiso técnico directo entre fabricantes y operadores. CATL desplegó paquetes de almacenamiento listos para IA en los centros informáticos Zhangbei de Alibaba Cloud y Qingyuan de Tencent. Las celdas de 587 Ah reportadas enviaron más de 5 GWh a mediados de 2026, lo que ilustra la adquisición directa de fabricante a operador de hiperescala. Estos programas pueden acortar los ciclos de retroalimentación entre el diseño de equipos y las condiciones operativas. También influyen en las especificaciones ofrecidas a otros tamaños de instalaciones.
Las instalaciones pequeñas y medianas se benefician de la expansión de la computación en el borde y la migración empresarial hacia entornos de colocación. Su crecimiento es más gradual porque una mayor proporción de cargas de trabajo se está trasladando hacia ubicaciones de hiperescala y colocación. Los sitios de borde aún pueden beneficiarse a medida que las regulaciones se endurecen en torno a la generación de respaldo diésel. Estas instalaciones a menudo necesitan soluciones que se adapten a los sitios existentes y eviten construcciones disruptivas. Sus decisiones de adquisición pueden, por lo tanto, favorecer sistemas estandarizados con requisitos de instalación más simples. El control de costos también puede ser más importante donde la demanda eléctrica es menor que en un campus de hiperescala. El pedido de Sungrow en mayo de 2026 en la instalación de Hunan de China Tower Energy muestra que las arquitecturas de sitios más grandes pueden trasladarse a este nivel. Panasonic Energy reveló planes en agosto de 2025 para triplicar la capacidad de producción doméstica de baterías de ion de litio para 2028 en comparación con los niveles de 2025. La empresa identificó a los operadores de hiperescala de Estados Unidos como sus principales clientes objetivo. El segmento conserva un papel para los proveedores capaces de adaptar diseños de alto rendimiento para despliegues más pequeños.

Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Nube Transforman la AdquisiciónLas instalaciones de colocación mantuvieron el 66,29% de los ingresos en 2026. Su estructura de múltiples inquilinos proporciona varias razones para invertir en almacenamiento detrás del medidor. Los operadores pueden ofrecer un tiempo de acceso a la energía más rápido para los inquilinos entrantes y reducir los cargos por demanda máxima. Estos beneficios pueden mejorar la economía de los arrendamientos en lugar de depender únicamente del arbitraje de energía. El almacenamiento también puede respaldar las conversaciones con inquilinos que necesitan disponibilidad firme para la capacidad informática. Da a los operadores otra forma de gestionar la infraestructura de energía compartida en toda la instalación. Los sitios empresariales y de borde se expanden más lentamente a medida que las cargas de trabajo se trasladan a proveedores de hiperescala y colocación. Los despliegues en el borde pueden, no obstante, beneficiarse de las normas que limitan la generación de respaldo diésel. Esto mantiene el modelo de colocación importante para los proveedores que buscan oportunidades de despliegue grandes y repetibles. También refuerza el valor de los sistemas que pueden servir a múltiples inquilinos sin afectar los compromisos de tiempo de actividad.
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 18,69% hasta 2032. Aligned Data Centers y Calibrant desplegaron un sistema de baterías en Estados Unidos diseñado para acelerar la interconexión a la red para un gran campus. El proyecto fue estructurado como un activo de respuesta a la red bajo las subvenciones de Resiliencia Energética de Instalaciones Críticas del Departamento de Energía. Una sola decisión de instalación en la nube puede involucrar cientos de MWh de capacidad de baterías. Esta escala da a los integradores una razón para crear configuraciones para proveedores de nube y estructuras de contratos directos. Los proveedores de nube también pueden establecer requisitos técnicos detallados para la calidad de la energía y los controles del sistema. Su escala de adquisición ayuda a justificar soluciones diseñadas en torno a un perfil de carga informática específico. También desplaza la adquisición de las ventas estándar por canal hacia proyectos coordinados a nivel de campus. El mercado de almacenamiento de energía con baterías para centros de datos obtiene mayores oportunidades cuando el almacenamiento se planifica en las primeras etapas del desarrollo de campus en la nube. Estos acuerdos pueden favorecer a los proveedores que pueden coordinar equipos, software, puesta en marcha y servicio continuo.
Análisis Geográfico
América del Norte
América del Norte mantuvo el 42,11% de la participación del mercado de almacenamiento de energía con baterías para centros de datos en 2026. La densidad de campus de hiperescala y las tarifas de cargos por demanda respaldan la economía de reducción de picos en toda la región. EPRI proyecta que los centros de datos en Estados Unidos podrían usar hasta el 9% de la generación anual de electricidad para 2030, frente al 4% en 2023. La Comisión de Energía de California facilitó 1.850 MW de nuevas instalaciones de baterías durante los 12 meses anteriores. La Orden 841 de FERC exige la eliminación de barreras a la participación del almacenamiento en los mercados mayoristas de capacidad, energía y servicios auxiliares. Esta influencia regulatoria puede dar a los operadores de centros de datos otra vía para obtener ingresos de los activos detrás del medidor. El mercado de almacenamiento de energía con baterías para centros de datos en América del Norte también está moldeado por la necesidad de gestionar los rápidos cambios de carga relacionados con la IA sin esperar largas actualizaciones de la red.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,68% hasta 2032. La inversión en infraestructura de IA liderada por el Estado y las normas de almacenamiento obligatorias respaldan la demanda en toda la región. El plan de acción de mayo de 2026 de China exige ratios de almacenamiento del 15%-20% y una duración de respaldo de 2-4 horas para las nuevas instalaciones informáticas. Se prevé que el mercado chino de baterías de almacenamiento para centros de datos alcance los 18.300 millones de CNY (2.500 millones de USD) en 2026, un aumento del 42,2% interanual. PowerX e IIJ firmaron un memorando de entendimiento en febrero de 2026 para desarrollar centros de datos en contenedores integrados con baterías en Japón. Hitachi y Tokyo Electric Power Company también completaron una demostración de respuesta a la demanda en múltiples sitios en julio de 2025.[3] La Autoridad de Gestión del Mercado de Energía de Australia está evaluando sistemas de baterías de formación de red en sitios de hiperescala para reducir los costos de los condensadores síncronos y acelerar las conexiones.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo un clúster importante en torno a los Países Bajos, Irlanda y Alemania, donde la Taxonomía de la UE y los objetivos corporativos de cero emisiones netas respaldan la integración de energías renovables respaldadas por baterías. Las celdas LiFePO₄ fabricadas en Wrocław de LG Energy Solution en el sistema de bastidor UPS JP6 muestran cómo los factores de cumplimiento pueden dar forma a las decisiones de abastecimiento. Oriente Medio está añadiendo capacidad de centros de datos a medida que Arabia Saudita y los Emiratos Árabes Unidos persiguen infraestructura de IA doméstica. El despliegue de 12,5 GWh de BYD para la Compañía Eléctrica de Arabia Saudita señala una inversión sustancial en la red adyacente. América del Sur está liderada por Brasil, donde el papel de São Paulo como centro de aterrizaje de cables respalda la actividad de colocación. Las altas tarifas de demanda máxima pueden mejorar el caso de las baterías en esta ubicación. África se encuentra en una etapa más temprana, pero los integradores están explorando proyectos de respuesta a la demanda en zonas comerciales con restricciones de red.
Panorama Competitivo
Concentración del Mercado
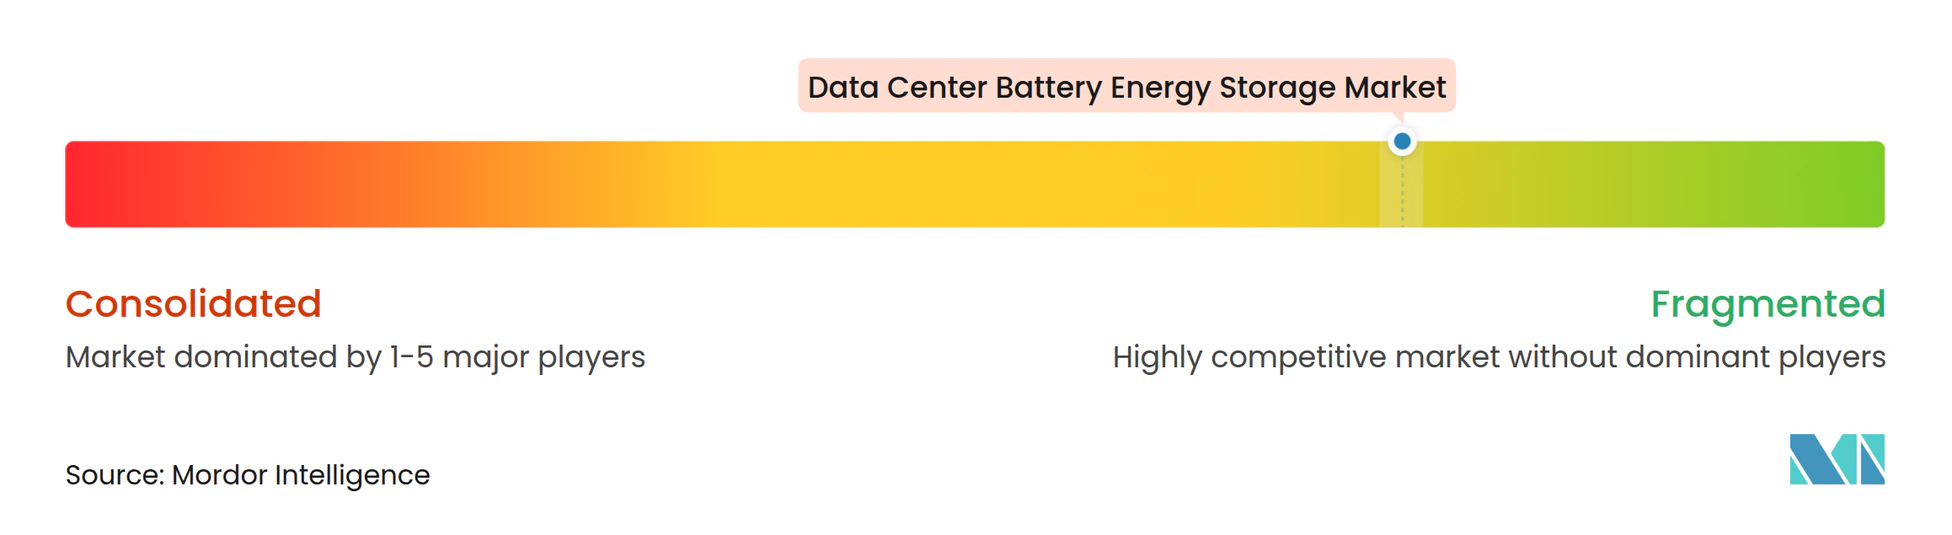
El mercado de almacenamiento de energía con baterías para centros de datos está moderadamente concentrado entre fabricantes integrados verticalmente, integradores especializados y proveedores enfocados en UPS. BYD, CATL, LG Energy Solution y Samsung SDI compiten con integradores como Sungrow, Fluence y Tesla Energy. Eaton, Vertiv, Schneider Electric y Saft proporcionan capacidades de UPS y gestión de energía. BYD mantuvo el 13% de la participación global de integradores de BESS en 2025, mientras que Tesla mantuvo el 10%. Sungrow lideró un ranking de integradores de 2026. Los integradores puros aumentaron su participación combinada del 20% en 2023 al 30% en el primer semestre de 2025. La caída de los precios de las celdas ha reducido la ventaja de costo que antes proporcionaba la fabricación interna.
Fluence reportó un récord de cartera de pedidos trimestral de 6.400 millones de USD en agosto de 2026, lo que refleja el interés de los compradores tanto en el software de despacho integrado como en el hardware. El acuerdo de celdas LiFePO₄ de 4.300 millones de USD de Tesla con LG Energy Solution para Megapack 3, a partir de agosto de 2027, indica un movimiento para diversificar el suministro de baterías. El acuerdo es coherente con los esfuerzos de adquisición que reducen la exposición a las dependencias de la cadena de suministro china. El lanzamiento del Flex'ion Gen3 de Saft en julio de 2026 añadió una opción UPS de mayor potencia para aplicaciones en centros de datos. El sistema UPS U8A1 de Samsung SDI introdujo características de mantenimiento predictivo y superó las pruebas de zona de seguridad contra incendios UL 9540A. Estos ejemplos muestran que la competencia se está desplazando hacia el diseño del sistema, la garantía de seguridad y los controles de gestión de energía.
Form Energy, Antora Energy y Peak Energy apuntan a aplicaciones que necesitan alternativas a los sistemas convencionales de ion de litio. Form Energy recaudó 750 millones de USD en agosto de 2026 para su planta de baterías de hierro-aire y reportó más de 80 GWh de acuerdos comerciales. Antora Energy recaudó 550 millones de USD en 2026 para desarrollar almacenamiento térmico. Peak Energy se enfoca en sistemas de baterías de ion de sodio fabricados en Estados Unidos. Estos nuevos participantes apuntan a contratos de centros de datos de mayor duración donde los productos LiFePO₄ establecidos tienen un perfil operativo más estrecho.
Líderes de la Industria de Almacenamiento de Energía con Baterías para Centros de Datos
-
BYD Company Limited
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Energy Co., Ltd.
-
GS Yuasa International Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía con Baterías para Centros de Datos Empresas cubiertas en este informe
- Tesla Energy Operations, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- BYD Company Limited
- Contemporary Amperex Technology Co., Limited (CATL)
- EVE Energy Co., Ltd.
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Energy Co., Ltd.
- Saft Groupe SAS
- EnerSys
- Exide Industries Limited
- East Penn Manufacturing Company, Inc.
- GS Yuasa International Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- Eaton Corporation plc
- Huawei Digital Power Technologies Co., Ltd.
- Socomec SAS
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía con Baterías para Centros de Datos
- Octubre de 2026: CATL lanzó su BESS TENER+ de 9 MWh y el sistema de ion de sodio TENER Sodium en All-Energy Australia, firmando memorandos de entendimiento con Hitachi Energy, EPEC Group y UNSW Sydney que cubren la integración de PCS, la entrega de proyectos y el desarrollo de habilidades para los operadores de centros de datos de Asia-Pacífico.
- Agosto de 2026: Form Energy recaudó 750 millones de USD en una ronda Serie G liderada por T. Rowe Price, con la participación de Sequoia Capital y GE Vernova, para expandir su planta de hierro-aire en Weirton, Virginia Occidental. La empresa tiene más de 80 GWh de acuerdos vinculados a centros de datos, incluidos acuerdos con Google/Xcel Energy para un centro de datos en Minnesota y 12 GWh con Crusoe para el soporte de centros de datos de IA.
- Agosto de 2026: Fluence reportó sus primeros contratos significativos de BESS para centros de datos y un récord de cartera de pedidos trimestral de 6.400 millones de USD. Su plataforma Smartstack de 10 MWh en Intersolar Europe logró 680 MWh por acre con hasta un 40% menos de costos de balance de planta.
- Julio de 2026: ESS Tech presentó su BESS de ion de sodio Bridge en bloques modulares de 1,2 MWh utilizando celdas de Alsym Energy, dirigido a centros de datos con almacenamiento refrigerado por aire y sin fuga térmica. La cartera en etapa inicial se aproximó a 1.000 millones de USD.
Alcance del Informe Global del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos
El Mercado de Almacenamiento de Energía con Baterías para Centros de Datos comprende sistemas de almacenamiento de energía basados en baterías, hardware asociado, software y soluciones de gestión desplegados dentro de los centros de datos para proporcionar energía de respaldo, optimización de energía, integración de energía renovable, capacidades interactivas con la red y servicios de resiliencia. Estos sistemas respaldan las operaciones ininterrumpidas, mejoran la calidad de la energía, reducen los costos de energía, permiten la gestión de carga máxima, facilitan la participación en programas de servicios de red y ayudan a los operadores de centros de datos a alcanzar objetivos de sostenibilidad y descarbonización en instalaciones de colocación, nube, empresariales, de borde e hiperescala.
El Informe del Mercado de Almacenamiento de Energía con Baterías para Centros de Datos está Segmentado por Química de Batería (Fosfato de Hierro y Litio [LFP], Níquel Manganeso Cobalto [NMC], Plomo-Ácido, Ion de Sodio, Baterías de Flujo y Otras Químicas de Batería), Componente del Sistema (Celdas y Módulos de Batería, Bastidores y Gabinetes de Batería, Sistemas de Gestión de Baterías [BMS], Sistemas de Conversión de Energía [PCS], Sistemas de Gestión Térmica y Seguridad, y Software de Gestión de Energía), Aplicación Principal (UPS y Respaldo de Corta Duración, Energía de Respaldo de Larga Duración, Reducción de Picos y Desplazamiento de Carga, Integración de Energía Renovable, y Microrred y Servicios de Red), Duración del Almacenamiento (Menos de 1 Hora, 1-2 Horas, Más de 2-4 Horas y Más de 4 Horas), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSPs] y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fosfato de Hierro y Litio (LFP) |
| Níquel Manganeso Cobalto (NMC) |
| Plomo-Ácido |
| Ion de Sodio |
| Baterías de Flujo |
| Otras Químicas de Batería |
| Celdas y Módulos de Batería |
| Bastidores y Gabinetes de Batería |
| Sistemas de Gestión de Baterías (BMS) |
| Sistemas de Conversión de Energía (PCS) |
| Sistemas de Gestión Térmica y Seguridad |
| Software de Gestión de Energía |
| UPS y Respaldo de Corta Duración |
| Energía de Respaldo de Larga Duración |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Microrred y Servicios de Red |
| Menos de 1 Hora |
| 1-2 Horas |
| Más de 2-4 Horas |
| Más de 4 Horas |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) | |
| Níquel Manganeso Cobalto (NMC) | ||
| Plomo-Ácido | ||
| Ion de Sodio | ||
| Baterías de Flujo | ||
| Otras Químicas de Batería | ||
| Por Componente del Sistema | Celdas y Módulos de Batería | |
| Bastidores y Gabinetes de Batería | ||
| Sistemas de Gestión de Baterías (BMS) | ||
| Sistemas de Conversión de Energía (PCS) | ||
| Sistemas de Gestión Térmica y Seguridad | ||
| Software de Gestión de Energía | ||
| Por Aplicación Principal | UPS y Respaldo de Corta Duración | |
| Energía de Respaldo de Larga Duración | ||
| Reducción de Picos y Desplazamiento de Carga | ||
| Integración de Energía Renovable | ||
| Microrred y Servicios de Red | ||
| Por Duración del Almacenamiento | Menos de 1 Hora | |
| 1-2 Horas | ||
| Más de 2-4 Horas | ||
| Más de 4 Horas | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSPs) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía con baterías para centros de datos?
Se proyecta que el tamaño del mercado de almacenamiento de energía con baterías para centros de datos será de 16,38 mil millones de USD en 2026 y de 39,64 mil millones de USD para 2032, a una CAGR del 15,94% de 2027 a 2032.
¿Qué química de batería lidera el almacenamiento de energía en centros de datos?
LiFePO₄ lidera con una participación del 38,41% en 2026 debido a que su perfil de seguridad y vida útil de ciclos son adecuados para las operaciones de UPS y reducción de picos.
¿Por qué los centros de datos están adoptando sistemas de almacenamiento con baterías?
Los operadores utilizan el almacenamiento para energía de respaldo, reducción de picos, integración renovable, conexión más rápida a la red y participación en servicios de red.
¿Qué aplicación tiene la mayor participación en el almacenamiento con baterías para centros de datos?
El UPS y el respaldo de corta duración lideran con una participación del 45,12% en 2026, respaldados por estrictos requisitos de tiempo de actividad.
¿Qué región se está expandiendo más rápidamente en el almacenamiento con baterías para centros de datos?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,68% hasta 2032, respaldado por la inversión en infraestructura de IA y los requisitos de almacenamiento.
¿Cómo afectan los proveedores de servicios en la nube a la adquisición de baterías?
Se proyecta que los proveedores de servicios en la nube se expandirán a una CAGR del 18,69% hasta 2032, y sus grandes campus respaldan contratos de baterías directos y específicos para cada sitio.