
Tamanho e Participação do Mercado de Plataforma de Integração Digital de Clientes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataforma de Integração Digital de Clientes por Mordor Intelligence
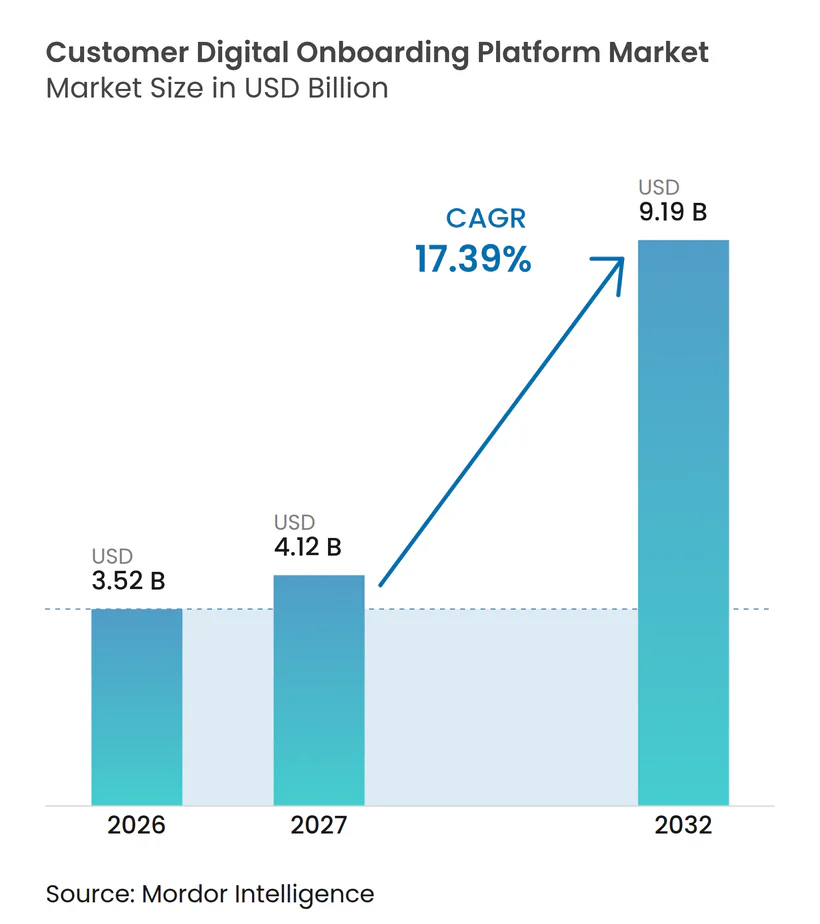
O tamanho do mercado de plataforma de integração digital de clientes está projetado para expandir de 3,52 bilhões de USD em 2026 e 4,12 bilhões de USD em 2027 para 9,19 bilhões de USD até 2032, registrando um CAGR de 17,39% entre 2027 e 2032. O mercado de plataforma de integração digital de clientes é moldado pela necessidade de concluir verificações de identidade sem adicionar etapas desnecessárias à abertura de contas. As organizações tratam cada vez mais a primeira interação digital como um ponto de controle de fraude e um momento de aquisição de clientes. Requisitos mais rígidos de AML, KYC, diligência devida do cliente e identidade criam uma necessidade duradoura de sistemas de integração mais capazes. Bancos digitais, provedores de finanças incorporadas e operadores de super-aplicativos estão aumentando o número de organizações que precisam desses sistemas em escala. O mercado de plataforma de integração digital de clientes também favorece provedores que conseguem combinar verificação confiável, baixo abandono, controles de conformidade adaptáveis e registros claros de decisões automatizadas.
Principais Conclusões do Relatório
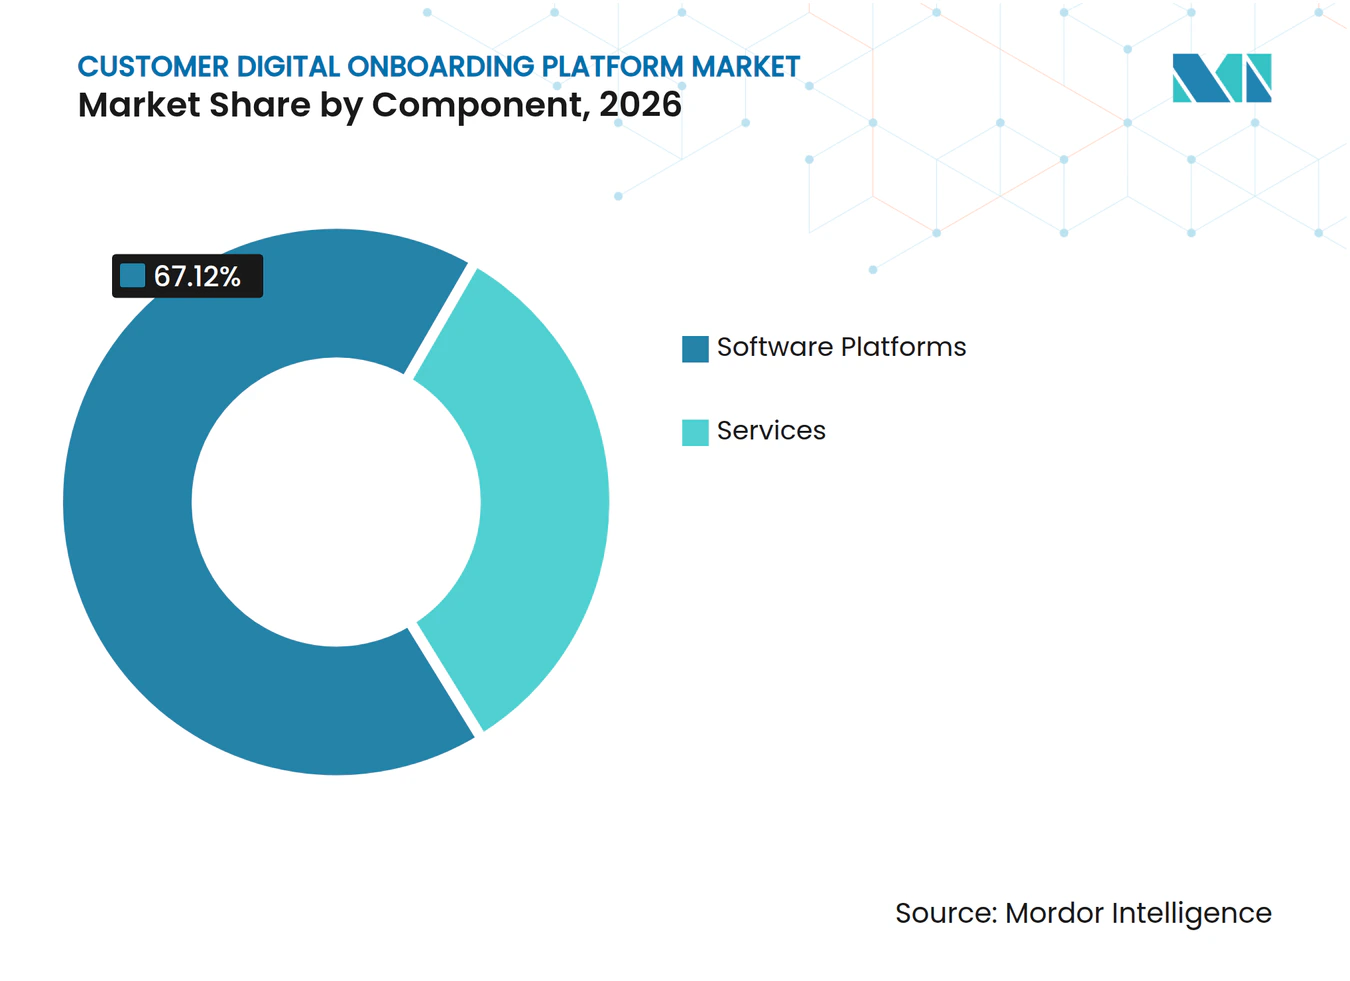
- Por componente, as plataformas de software detinham 67,12% da participação de receita em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 17,79% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem detinha 72,38% de participação em 2026 e está projetada para expandir a um CAGR de 17,74% até 2032.
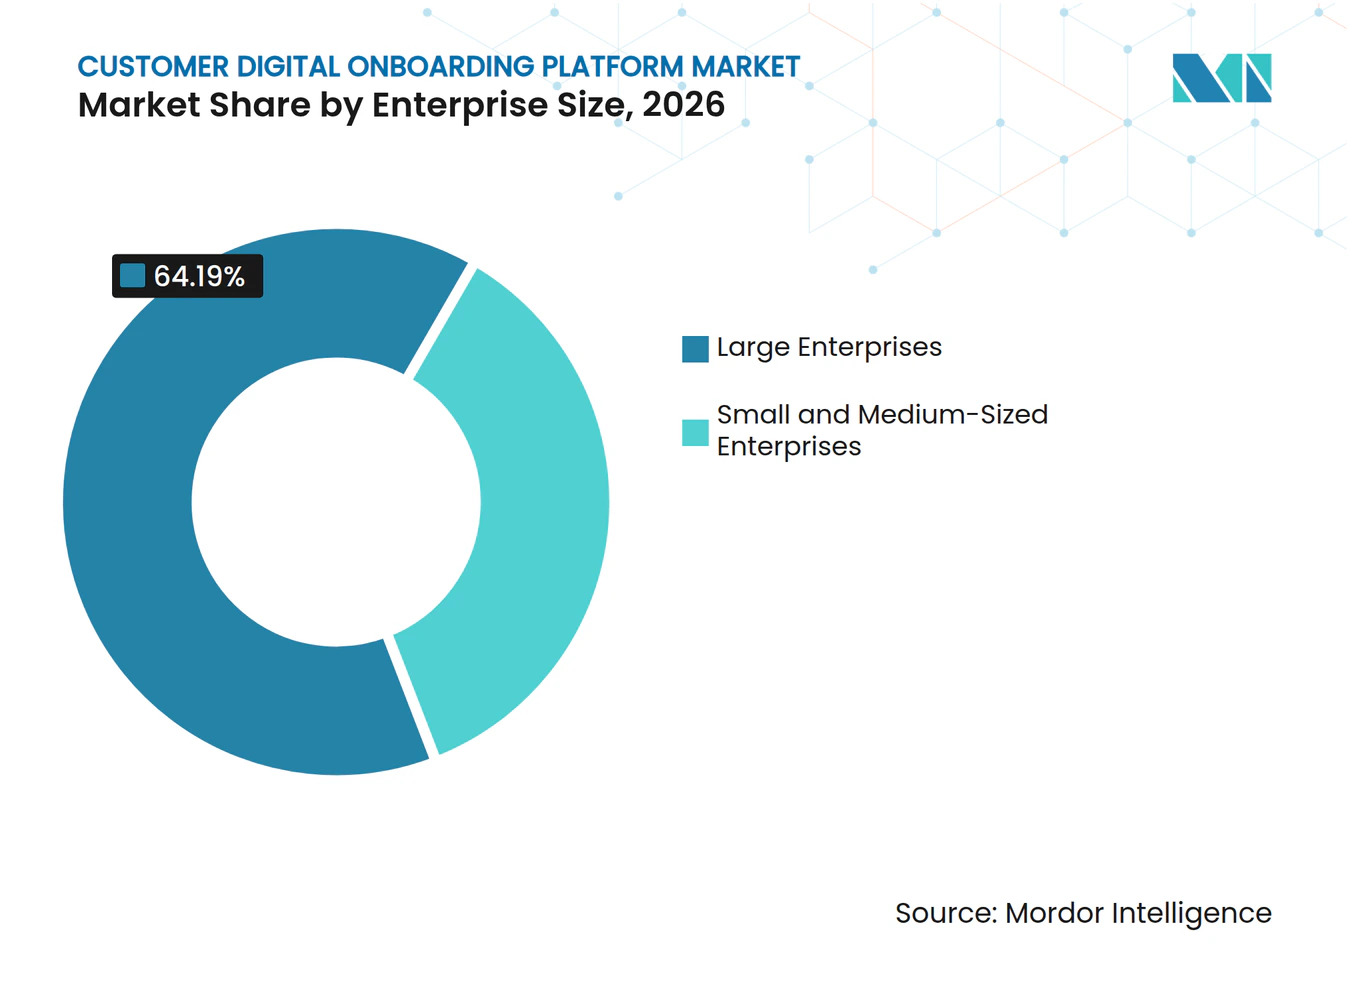
- Por porte empresarial, as grandes empresas detinham 64,19% de participação em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 17,81% até 2032.
- Por setor de usuário final, tecnologia da informação e telecomunicações detinham 28,36% de participação em 2026, enquanto o BFSI está projetado para expandir a um CAGR de 18,56% até 2032.
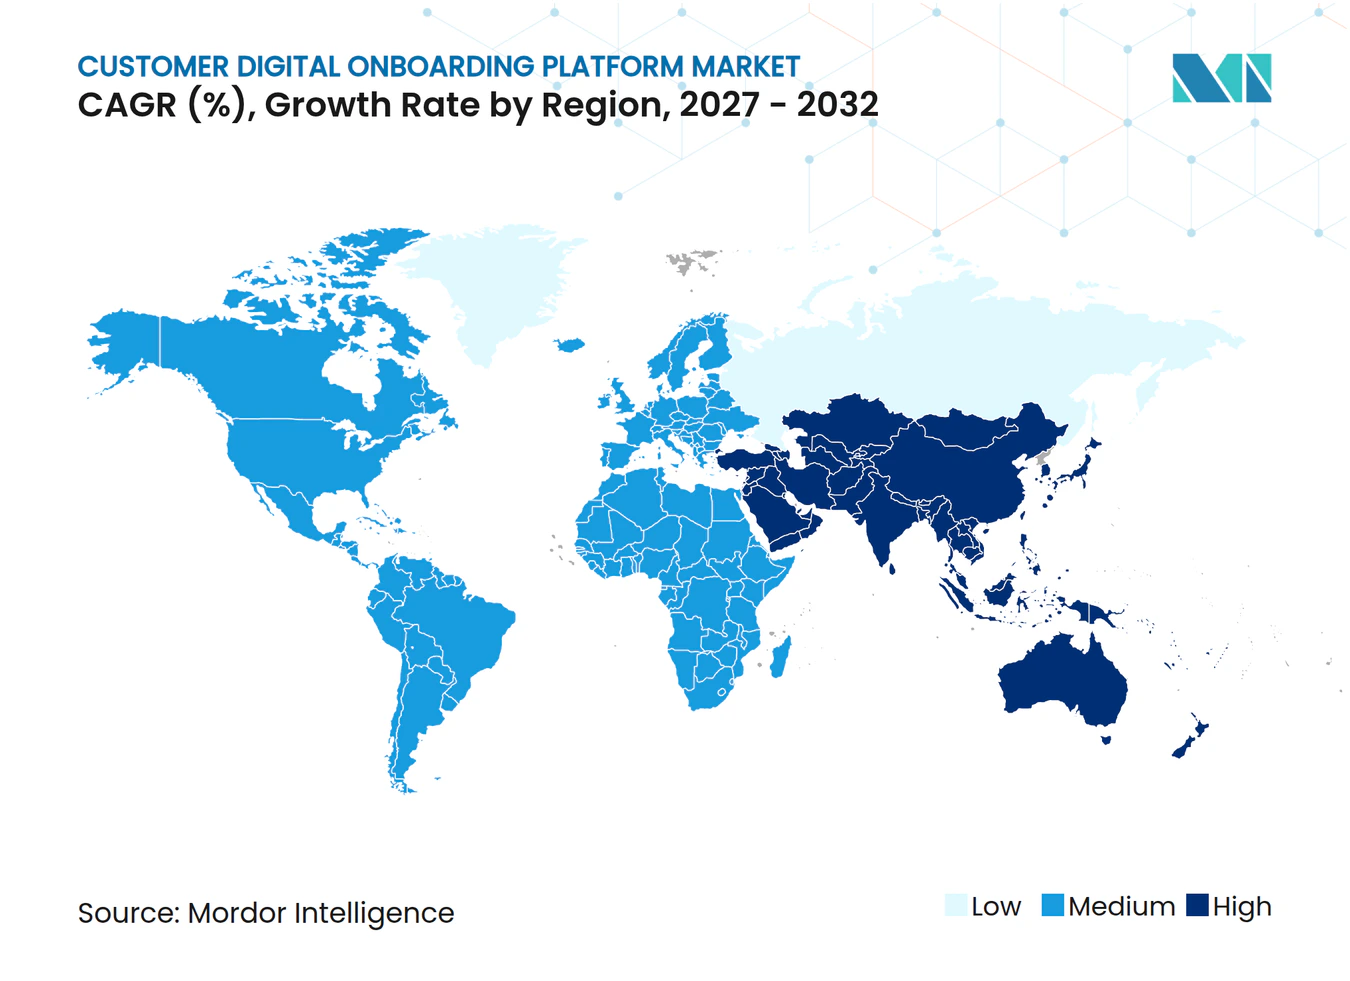
- Por geografia, a América do Norte detinha 38,63% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 18,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Aquisição Digital Fluida de Clientes e Abertura de Contas | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Aumento dos Requisitos de KYC, AML, Diligência Devida do Cliente e Identificação de Clientes | +3.2% | Global, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Integração Móvel em Primeiro Lugar e Omnicanal | +2.8% | Global, núcleo da Ásia-Pacífico, expansão para Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Verificação de Identidade Baseada em Inteligência Artificial e Tomada de Decisão Automatizada | +2.5% | Global | Médio prazo (2 a 4 anos) |
| Expansão do Banco Digital, fintech, Finanças Incorporadas e Comércio Digital | +2.0% | Núcleo da Ásia-Pacífico, expansão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Carteiras de Identidade Digital e Credenciais Reutilizáveis | +1.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Aquisição Digital Fluida de Clientes e Abertura de Contas
O mercado de plataforma de integração digital de clientes se beneficia quando as organizações conseguem reduzir o tempo e o esforço necessários para abrir uma conta. Em 2025, 70% das instituições financeiras relataram perder clientes devido a uma integração lenta ou ineficiente, ante 48% em 2023. Os candidatos agora comparam a abertura de contas a serviços digitais mais simples, tornando um processo lento mais propenso a levar ao abandono. Muitas solicitações abandonadas não se tornam reclamações formais, de modo que as instituições podem não perceber o custo total de um processo ineficaz. Os provedores estão respondendo implementando fluxos de trabalho que encaminham candidatos de menor risco para aprovação automatizada e aplicam verificações adicionais a casos de maior risco. Essa abordagem beneficia o mercado de plataforma de integração digital de clientes ao combinar controle de fraude com uma experiência de entrada mais fluida.
Aumento dos Requisitos de KYC, AML, Diligência Devida do Cliente e Identificação de Clientes
O mercado de plataforma de integração digital de clientes é sustentado por requisitos que estão se tornando mais específicos em diferentes jurisdições. O Escritório das Nações Unidas sobre Drogas e Crime declarou que o crime financeiro pode custar à economia global até 2 trilhões de USD anualmente.[1] A política europeia está avançando em direção a requisitos mais consistentes de combate à lavagem de dinheiro entre os estados-membros. O Marco Europeu de Identidade Digital também estabelece uma base comum para carteiras de identidade digital e serviços de confiança relacionados. Nos Estados Unidos, o reporte de beneficiários finais cria uma necessidade mais forte de identificar mudanças que possam afetar o perfil de risco de um cliente. Essas condições tornam o monitoramento contínuo e a reverificação mais relevantes após o evento inicial de integração.
Adoção Crescente de Integração Móvel em Primeiro Lugar e Omnicanal
Os dispositivos móveis são um ponto de partida frequente para a abertura de contas, enquanto os candidatos ainda esperam poder continuar uma solicitação por outros canais. O mercado de plataforma de integração digital de clientes, portanto, favorece sistemas que mantêm as informações da solicitação disponíveis quando um usuário passa do celular para a web ou para uma interação presencial. Um reinício completo após uma mudança de canal pode adicionar atrito e reduzir a conclusão. Os sistemas de integração digital podem reduzir esse problema preservando o estado da sessão e coletando informações não essenciais após a ativação da conta. O design com foco em dispositivos móveis também facilita a integração de captura de documentos, verificações biométricas e atualizações de status em uma única jornada. O resultado é um argumento mais sólido para os provedores do mercado de plataforma de integração digital de clientes que oferecem suporte a experiências consistentes entre canais.
Adoção Crescente de Verificação de Identidade Baseada em Inteligência Artificial e Tomada de Decisão Automatizada
O uso de inteligência artificial em processos de KYC e AML aumentou de 42% das instituições financeiras em 2024 para 82% em 2025. Deepfakes, identidades sintéticas e ataques de injeção reduziram a confiabilidade da revisão manual como controle independente. Os sistemas combinam cada vez mais verificações de documentos, resultados biométricos, sinais de dispositivos e informações comportamentais em uma avaliação de risco. Um estudo revisado por pares de 2026 relatou que a autenticação baseada em inteligência artificial pode reduzir falsos positivos em até 30% em ambientes específicos e que algumas abordagens de detecção de vivacidade alcançaram precisão próxima a 98% em condições controladas. As decisões automatizadas também precisam de registros que mostrem as entradas, saídas e níveis de confiança utilizados no processo. Essa necessidade de registros de decisão transparentes fortalece a demanda por funções de governança no mercado de plataforma de integração digital de clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Privacidade de Dados, Consentimento Biométrico e Transferência Internacional de Dados | -1.5% | Global, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Altos Custos de Implementação e Custo Total de Propriedade | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Rejeições Incorretas, Filas de Revisão Manual e Desafios de Governança de Modelos de Inteligência Artificial | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Acesso Limitado a Dados de Identidade Confiáveis em Mercados Emergentes | -0.5% | Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Privacidade de Dados, Consentimento Biométrico e Transferência Internacional de Dados
A integração biométrica pode envolver geometria facial, sequências de detecção de vivacidade e dados de voz, todos os quais recebem proteção legal elevada em muitas jurisdições. O Regulamento Geral de Proteção de Dados trata os dados biométricos utilizados para identificação única como uma categoria especial de dados pessoais. Pode exigir consentimento explícito e avaliações de impacto antes do processamento em larga escala. A lei de Illinois também estabelece deveres de aviso e consentimento para informações biométricas, com indenizações legais de 1.000 USD por violações negligentes e 5.000 USD por violações intencionais.[2] Diferentes regras de transferência e localização de dados adicionam carga operacional para provedores que atendem a múltiplos países. Esses requisitos podem desacelerar o mercado de plataforma de integração digital de clientes quando os fornecedores precisam configurar controles separados de consentimento, armazenamento e retenção.
Altos Custos de Implementação e Custo Total de Propriedade
Implantações empresariais personalizadas podem levar de 18 a 36 meses, especialmente quando sistemas bancários legados precisam de integração extensiva. As despesas operacionais médias anuais com AML e KYC foram de 72,9 milhões de USD por empresa em 2025, incluindo tecnologia, pessoal e manutenção contínua de modelos. O custo pode ser difícil de justificar para organizações de médio porte sem volumes suficientes de clientes ou exposição a conformidade. Sistemas centrais mais antigos também podem precisar de middleware antes que um sistema de integração moderno possa trocar dados de forma confiável. Sistemas nativos em nuvem podem reduzir parte da carga de infraestrutura, mas atualizações regulatórias e necessidades contínuas de integração ainda afetam os custos totais de propriedade. Essas condições restringem o mercado de plataforma de integração digital de clientes ao favorecer compradores maiores e limitar o alcance de implantações de plataforma completa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Plataformas de Software Lideram a Receita Enquanto os Serviços se ExpandemAs plataformas de software detinham 67,12% da participação do mercado de plataforma de integração digital de clientes em 2026. As organizações utilizam essas plataformas como camadas de orquestração que conectam verificação de identidade, decisões de conformidade, captura de documentos e verificações de vivacidade. Uma plataforma configurável pode reunir várias verificações em um fluxo de trabalho coordenado, em vez de depender de ferramentas separadas. Isso ajuda os compradores a ajustar o processo para diferentes tipos de clientes, níveis de risco e configurações regulatórias. Sua posição de receita reflete a importância de uma camada de controle central em grandes implantações.
Os serviços estão projetados para expandir a um CAGR de 17,79% de 2027 a 2032. O aumento reflete o trabalho necessário para manter os processos de conformidade à medida que os requisitos de documentos, limites de KYC e regras de consentimento mudam. Muitas organizações preferem obter essa capacidade de um provedor em vez de desenvolvê-la internamente. Os serviços gerenciados de conformidade podem incluir monitoramento regulatório, ajuste de fluxo de trabalho e suporte operacional. O mercado de plataforma de integração digital de clientes está migrando de projetos de implementação isolados para relacionamentos de serviço de longo prazo.


Por Modelo de Implantação:
Sistemas Baseados em Nuvem Suportam a Integração em EscalaA implantação baseada em nuvem detinha 72,38% da participação do mercado de plataforma de integração digital de clientes em 2026 e está projetada para expandir a um CAGR de 17,74% até 2032. Os sistemas em nuvem podem suportar consultas de identidade em tempo real, atualizações de detecção de vivacidade e eventos contínuos de KYC. Eles também permitem que os compradores utilizem capacidade conforme necessário, em vez de manter toda a infraestrutura internamente. Atualizações contínuas de plataforma podem ser entregues com mais facilidade em ambientes de nuvem. Essas características explicam por que a implantação em nuvem lidera tanto o uso atual quanto a expansão futura.
Os sistemas locais permanecem relevantes onde as políticas de residência de dados ou de tecnologia interna são rígidas. Clientes governamentais e financeiros na China, Índia e estados do Conselho de Cooperação do Golfo podem manter mais dados em seus próprios ambientes. Os modelos híbridos combinam orquestração baseada em nuvem com armazenamento gerenciado localmente. Essa abordagem pode equilibrar as necessidades de desempenho com os requisitos locais de dados. O mercado de plataforma de integração digital de clientes continua a favorecer a flexibilidade de implantação porque os requisitos dos compradores diferem entre as regiões.
Por Porte Empresarial:
Grandes Empresas Lideram Enquanto as PMEs AceleramAs grandes empresas detinham 64,19% da participação do mercado de plataforma de integração digital de clientes em 2026. Sua maior exposição a conformidade e volumes de transações podem suportar investimentos em amplas capacidades de verificação e gestão de casos. Longos processos de aquisição historicamente favoreceram provedores estabelecidos com amplos recursos de implantação. Grandes organizações frequentemente operam em mais de uma jurisdição, aumentando sua necessidade de controles configuráveis. Esses fatores mantêm sua posição de liderança nos gastos atuais.
As PMEs estão projetadas para expandir a um CAGR de 17,81% entre 2027 e 2032. Sistemas nativos em nuvem e preços de API baseados em uso reduzem os compromissos mínimos que anteriormente limitavam o acesso para organizações menores. O Qatar National Bank lançou uma plataforma de integração de PMEs totalmente digital em 2025, permitindo a abertura de contas em minutos sem visita a uma agência. Esse tipo de implantação pode reduzir o esforço manual que torna a integração de pequenas empresas dispendiosa. O setor de plataforma de integração digital de clientes pode ampliar sua base de clientes quando os provedores oferecem fluxos de trabalho e preços adequados a esse grupo.

Por Setor de Usuário Final:
TI e Telecomunicações Lideram Enquanto o BFSI AceleraTecnologia da informação e telecomunicações detinham 28,36% da participação do mercado de plataforma de integração digital de clientes em 2026. Esses usuários aplicam ferramentas de identidade digital à integração de assinantes, gestão de risco de troca de SIM e verificação de contas em ecossistemas de desenvolvedores. Suas interações digitais de alto volume tornam as verificações de identidade automatizadas especialmente relevantes. Os provedores de telecomunicações precisam equilibrar velocidade com controles contra uso indevido de contas. Essa combinação sustenta a posição de liderança do segmento.
O BFSI está projetado para expandir a um CAGR de 18,56% até 2032. As multas globais de AML atingiram 4,6 bilhões de USD em 2024, com a América do Norte respondendo por 94% do total. As instituições financeiras também enfrentam concorrência de neobancos que oferecem abertura de contas em menos de 3 minutos. Saúde e ciências da vida utilizam sistemas de integração para telessaúde, enquanto varejo e comércio eletrônico focam em controles de tomada de conta e verificação de idade. A Socure ganhou um contrato federal de 5 anos no valor de 163 milhões de USD em maio de 2026 para fornecer tecnologia de comprovação de identidade para o Login.gov, demonstrando a relevância do mercado de plataforma de integração digital de clientes para uso no setor público.
Análise Geográfica
Mercado de Plataforma de Integração Digital de Clientes na América do Norte
A América do Norte detinha 38,63% da participação no mercado de plataforma de integração digital de clientes em 2026. A região combina uma base madura de compradores corporativos com intensa aplicação de normas de prevenção à lavagem de dinheiro (AML) e requisitos complexos de privacidade em nível estadual. A América do Norte respondeu por 94% das multas globais de AML, totalizando 4,6 bilhões de USD em 2024. As regulamentações biométricas dos Estados Unidos, incluindo os requisitos do Illinois, aumentam a demanda por processos documentados de consentimento e retenção. Canadá e México acrescentam demanda à medida que a atividade de open banking e o licenciamento de fintech ampliam o número de organizações que necessitam de integração estruturada.
Mercado de Plataforma de Integração Digital de Clientes na Europa
A Europa está sendo remodelada pelo Marco Europeu de Identidade Digital. Todos os estados-membros da União Europeia são obrigados a disponibilizar Carteiras de Identidade Digital Europeia a cidadãos e empresas até o final de 2026.[3] A partir de dezembro de 2027, bancos, instituições de moeda eletrônica e prestadores de serviços de pagamento precisarão aceitar essas carteiras onde a verificação de identidade for legalmente exigida. Os fornecedores capazes de processar credenciais verificáveis têm vantagem sobre os fluxos de trabalho baseados exclusivamente na captura de documentos. Alemanha, Reino Unido, França e Países Baixos continuam sendo mercados de adoção relevantes.
Mercado de Plataforma de Integração Digital de Clientes na APAC, MEA e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 18,36% até 2032, o ritmo regional mais acelerado no mercado de plataforma de integração digital de clientes. A atividade de neobancos, os sistemas públicos de identidade digital e a infraestrutura de pagamentos móveis sustentam essa perspectiva. A infraestrutura de e-KYC baseada no Aadhaar da Índia pode simplificar os processos de abertura de contas para as organizações que a utilizam. Empresas de Singapura reportaram 92% de adoção de inteligência artificial em KYC em 2025. A América do Sul e o Oriente Médio oferecem oportunidades adicionais, enquanto partes da África enfrentam limitações devido à menor disponibilidade de dados confiáveis de identidade governamental.
Cenário Competitivo
Concentração do Mercado
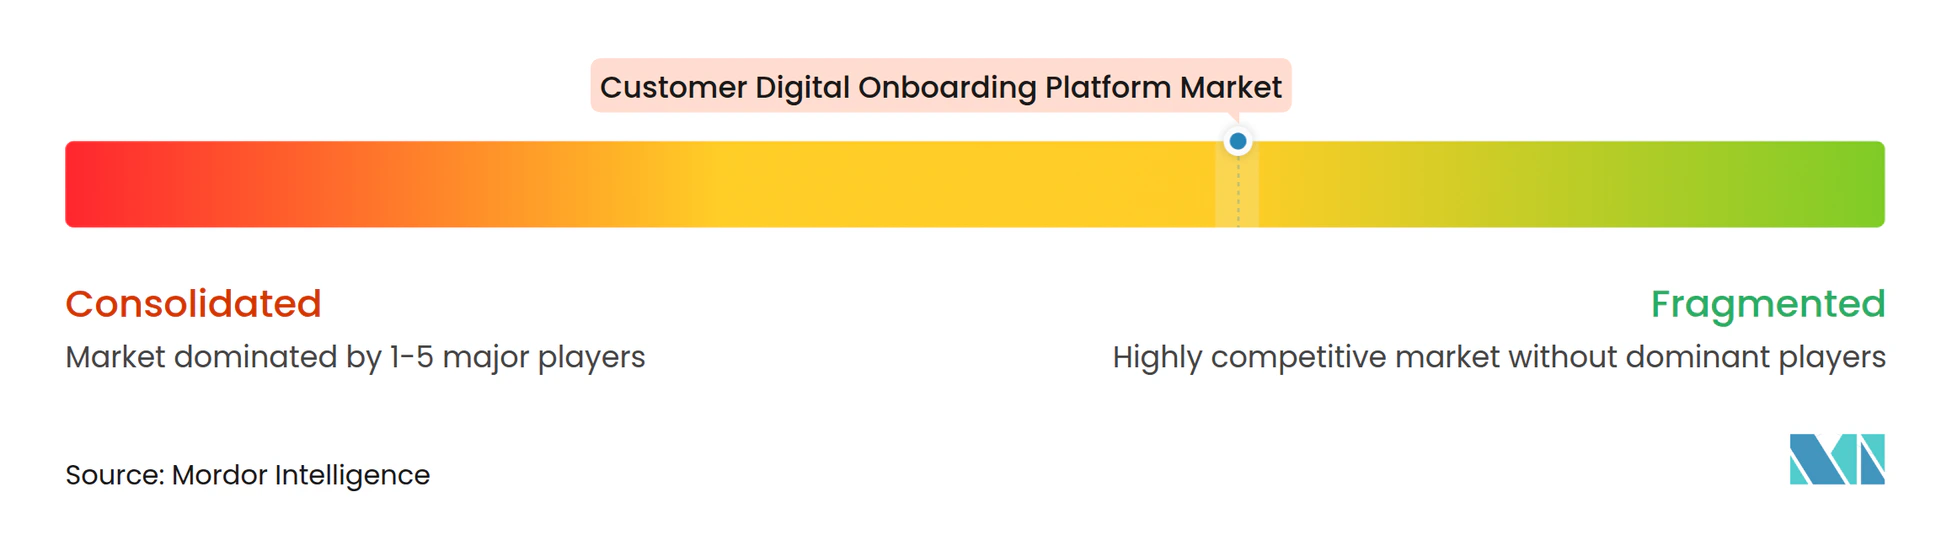
O mercado de plataforma de integração digital de clientes é moderadamente fragmentado no nível de plataforma, enquanto a camada de verificação de identidade está se consolidando. Os fornecedores competem por meio de cobertura de dados, qualidade de verificação, funções de governança e profundidade de integração. As redes de identidade podem servir como um diferenciador útil ao combinar sinais de muitas transações verificadas e fraudulentas. A Jumio afirma que seu Gráfico de Identidade se baseia em mais de 1 bilhão de interações entre clientes.[4] Isso pode suportar a reverificação mais rápida de usuários recorrentes por meio de correspondência biométrica.
Os provedores estão expandindo de verificação pontual para serviços mais amplos de confiança e conformidade. A Socure adquiriu a Fravity em agosto de 2026 e integrou as capacidades de construção de agentes da empresa adquirida ao RiskOS Agents. A Veriff adquiriu a especialista em KYB Vespia em fevereiro de 2026 para adicionar monitoramento de status empresarial, rastreamento de mudanças de propriedade e gestão de exposição a sanções. A IDnow foi adquirida pela Corsair Capital em uma transação de 295 milhões de USD em 2025. Esses movimentos indicam um impulso em direção a plataformas que suportam integração, monitoramento contínuo e verificação empresarial em um único relacionamento.
A inteligência artificial explicável é uma questão competitiva importante porque as empresas precisam compreender e documentar decisões automatizadas de identidade. Padrões para detecção de ataques de apresentação e autenticidade de documentos também podem afetar as escolhas de aquisição. Oportunidades permanecem na comprovação de identidade no setor público, processos de Conheça Seu Negócio transfronteiriços e fluxos de trabalho de saúde que precisam de controles adequados de consentimento biométrico. O mercado de plataforma de integração digital de clientes pode se beneficiar quando os provedores adaptam essas capacidades a requisitos operacionais específicos.
Líderes do Setor de Plataforma de Integração Digital de Clientes
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Signicat AS
-
Veriff OÜ
-
Au10tix Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataforma de Integração Digital de Clientes Empresas cobertas neste relatório
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OÜ
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited
Desenvolvimentos industriais recentes em Mercado de Plataforma de Integração Digital de Clientes
- Outubro de 2026: A Trulioo fortaleceu sua integração de verificação de identidade para clientes da Fiserv em mercados globais, permitindo que os clientes de instituições financeiras da Fiserv acessem as capacidades de verificação de pessoas e empresas da Trulioo, abrangendo 195 países e mais de 14.000 tipos de documentos, diretamente por meio de sua infraestrutura Fiserv existente, reduzindo a proliferação de fornecedores em pilhas de conformidade.
- Outubro de 2026: A Veriff publicou orientações para empregadores do Reino Unido sobre verificações digitais de Direito ao Trabalho após a atualização dos marcos de verificação digital do Ministério do Interior do Reino Unido, descrevendo como as plataformas evitam gargalos de integração em fluxos de trabalho de verificação de emprego.
- Setembro de 2026: A Instructure integrou a verificação de identidade biométrica da Veriff ao Parchment, sua plataforma de solicitação de históricos acadêmicos, expandindo os casos de uso da plataforma de integração para fluxos de trabalho de credenciamento educacional para estudantes que solicitam históricos oficiais.
- Agosto de 2026: A Socure captou 156 milhões de USD a uma avaliação de 5,2 bilhões de USD, liderada pela Summit Partners com participação da Goldman Sachs Alternatives, Wells Fargo e Docusign. A empresa simultaneamente adquiriu a startup de inteligência artificial agêntica Fravity, sediada em Austin, e integrou suas capacidades de construção de agentes à plataforma RiskOS como RiskOS Agents, automatizando fluxos de trabalho de investigação de fraude e conformidade que anteriormente exigiam intervenção humana.
Escopo do Relatório Global do Mercado de Plataforma de Integração Digital de Clientes
O Mercado de Plataforma de Integração Digital de Clientes refere-se ao mercado global de plataformas de software e serviços que permitem às organizações registrar, verificar, autenticar e integrar digitalmente novos clientes por meio de processos simplificados, automatizados e seguros. Essas plataformas facilitam a verificação de identidade digital, coleta e validação eletrônica de documentos, captura de informações do cliente, autenticação biométrica, assinaturas eletrônicas, triagem de conformidade e integração com sistemas de gestão de relacionamento com o cliente (CRM) e outros sistemas empresariais. Elas ajudam as organizações a reduzir o tempo de integração e os custos operacionais, aprimorar a experiência do cliente, minimizar fraudes de identidade e cumprir requisitos regulatórios, incluindo obrigações de conheça seu cliente (KYC) e combate à lavagem de dinheiro (AML), quando aplicável.
O Relatório do Mercado de Plataforma de Integração Digital de Clientes é Segmentado por Componente (Plataformas de Software e Serviços), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Setor de Usuário Final (BFSI, Saúde e Ciências da Vida, TI e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura Industrial e Governo e Setor Público) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas de Software |
| Serviços |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura Industrial |
| Governo e Setor Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Plataformas de Software | |
| Serviços | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura Industrial | ||
| Governo e Setor Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de plataforma de integração digital de clientes?
O mercado de plataforma de integração digital de clientes está projetado para passar de 3,52 bilhões de USD em 2026 e 4,12 bilhões de USD em 2027 para 9,19 bilhões de USD até 2032.
O que está impulsionando a demanda por plataformas de integração digital de clientes?
A demanda é sustentada por requisitos mais rígidos de KYC e AML, abertura de contas digitais, jornadas com foco em dispositivos móveis e a necessidade de gerenciar fraudes sem adicionar atrito desnecessário.
Qual modelo de implantação lidera a adoção?
A implantação baseada em nuvem detinha 72,38% de participação em 2026 e está projetada para expandir a um CAGR de 17,74% até 2032.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 17,81% até 2032, à medida que a entrega em nuvem e os preços baseados em uso melhoram a acessibilidade.
Qual setor de usuário final tem a perspectiva de crescimento mais rápida?
O BFSI está projetado para expandir a um CAGR de 18,56% até 2032, porque as instituições financeiras enfrentam pressão de conformidade e concorrência de provedores nativos digitais.
Qual região tem a maior expansão projetada?
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,36% até 2032, sustentada pela infraestrutura de identidade digital, atividade de neobancos e adoção de fintech.