
Marktgröße und Marktanteil der Plattform für digitales Kunden-Onboarding
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.12 Milliarden US-Dollar |
| Marktgröße (2032) | 9.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Plattform für digitales Kunden-Onboarding von Mordor Intelligence
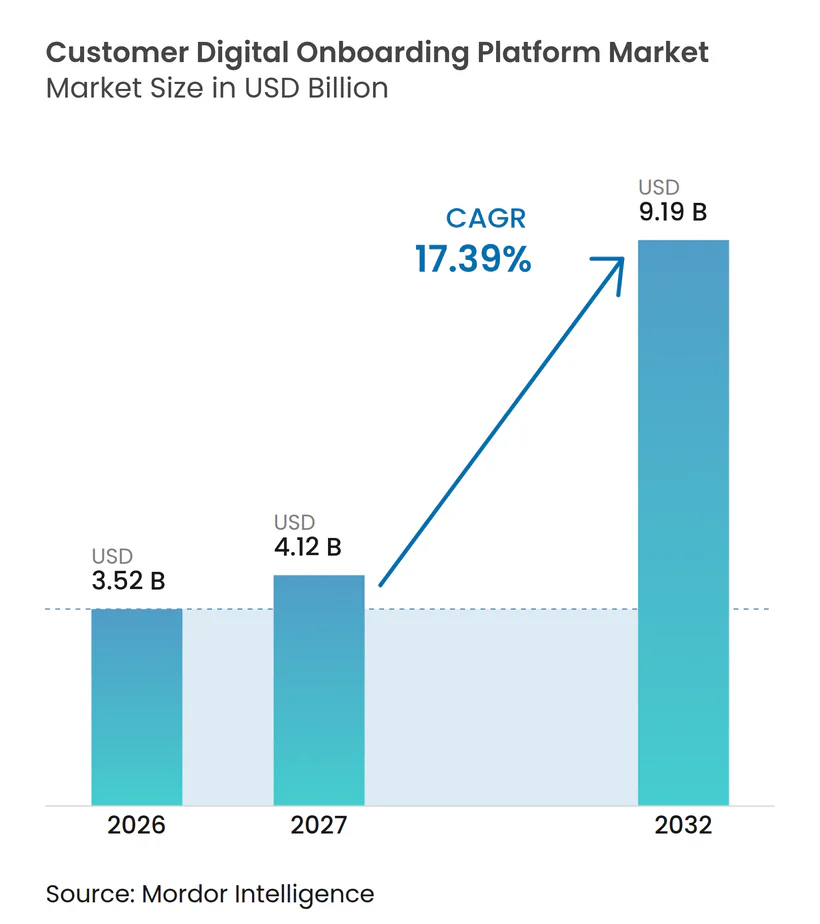
Die Marktgröße für Plattformen für digitales Kunden-Onboarding wird voraussichtlich von 3,52 Milliarden USD im Jahr 2026 und 4,12 Milliarden USD im Jahr 2027 auf 9,19 Milliarden USD bis 2032 anwachsen, was einer CAGR von 17,39 % zwischen 2027 und 2032 entspricht. Der Markt für Plattformen für digitales Kunden-Onboarding wird durch die Notwendigkeit geprägt, Identitätsprüfungen abzuschließen, ohne der Kontoeröffnung unnötige Schritte hinzuzufügen. Organisationen betrachten die erste digitale Interaktion zunehmend sowohl als Betrugsbekämpfungspunkt als auch als Moment der Kundengewinnung. Strengere AML-, KYC-, Sorgfaltspflicht- und Identitätsanforderungen schaffen einen dauerhaften Bedarf an leistungsfähigeren Onboarding-Systemen. Digitalbanken, Anbieter von eingebetteten Finanzdienstleistungen und Super-App-Betreiber erhöhen die Anzahl der Organisationen, die diese Systeme in großem Maßstab benötigen. Der Markt für Plattformen für digitales Kunden-Onboarding begünstigt auch Anbieter, die zuverlässige Verifizierung, geringe Abbruchquoten, anpassungsfähige Compliance-Kontrollen und klare Aufzeichnungen automatisierter Entscheidungen kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Software-Plattformen im Jahr 2026 einen Umsatzanteil von 67,12 %, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 17,79 % wachsen werden.
- Nach Bereitstellungsmodell hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 72,38 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,74 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 64,19 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 17,81 % wachsen werden.
- Nach Endnutzerbranche hielt Informationstechnologie und Telekommunikation im Jahr 2026 einen Anteil von 28,36 %, während BFSI bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,63 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 18,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nahtloser digitaler Kundengewinnung und Kontoeröffnung | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende KYC-, AML-, Sorgfaltspflicht- und Kundenidentifikationsanforderungen | +3.2% | Global, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von Mobile-First- und Omnichannel-Onboarding | +2.8% | Global, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von KI-gestützter Identitätsverifizierung und automatisierter Entscheidungsfindung | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Expansion von Digitalbanken, fintech, eingebetteten Finanzdienstleistungen und digitalem Handel | +2.0% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Identitäts-Wallets und wiederverwendbarer Anmeldeinformationen | +1.5% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nahtloser digitaler Kundengewinnung und Kontoeröffnung
Der Markt für Plattformen für digitales Kunden-Onboarding profitiert, wenn Organisationen die Zeit und den Aufwand für die Kontoeröffnung reduzieren können. Im Jahr 2025 berichteten 70 % der Finanzinstitute, dass sie aufgrund eines langsamen oder ineffizienten Onboardings Kunden verloren haben, gegenüber 48 % im Jahr 2023. Antragsteller vergleichen die Kontoeröffnung nun mit einfacheren digitalen Diensten, wodurch ein langsamer Prozess häufiger zum Abbruch führt. Viele abgebrochene Anträge werden nicht zu formellen Beschwerden, sodass Institutionen die vollen Kosten eines ineffektiven Prozesses übersehen können. Anbieter reagieren darauf, indem sie Workflows implementieren, die Antragsteller mit geringerem Risiko zur automatisierten Genehmigung weiterleiten und bei Fällen mit höherem Risiko zusätzliche Prüfungen anwenden. Dieser Ansatz unterstützt den Markt für Plattformen für digitales Kunden-Onboarding, indem er Betrugskontrolle mit einem reibungsloseren Einstiegserlebnis verbindet.
Zunehmende KYC-, AML-, Sorgfaltspflicht- und Kundenidentifikationsanforderungen
Der Markt für Plattformen für digitales Kunden-Onboarding wird durch Anforderungen gestützt, die in den verschiedenen Rechtsordnungen immer spezifischer werden. Das Büro der Vereinten Nationen für Drogen- und Verbrechensbekämpfung hat erklärt, dass Finanzkriminalität die Weltwirtschaft jährlich bis zu 2 Billionen USD kosten kann.[1] Die europäische Politik bewegt sich in Richtung einheitlicherer Anforderungen zur Bekämpfung von Geldwäsche in den Mitgliedstaaten. Der Europäische Rahmen für digitale Identität schafft zudem eine gemeinsame Grundlage für digitale Identitäts-Wallets und damit verbundene Vertrauensdienste. In den Vereinigten Staaten schafft die Meldepflicht für wirtschaftliche Eigentümer einen stärkeren Bedarf, Änderungen zu identifizieren, die das Risikoprofil eines Kunden beeinflussen können. Diese Bedingungen machen eine kontinuierliche Überwachung und erneute Verifizierung nach dem ersten Onboarding-Ereignis relevanter.
Wachsende Verbreitung von Mobile-First- und Omnichannel-Onboarding
Mobilgeräte sind ein häufiger Ausgangspunkt für die Kontoeröffnung, während Antragsteller dennoch erwarten, einen Antrag über andere Kanäle fortsetzen zu können. Der Markt für Plattformen für digitales Kunden-Onboarding begünstigt daher Systeme, die Antragsinformationen verfügbar halten, wenn ein Nutzer vom Mobilgerät zum Web oder zu einer persönlichen Interaktion wechselt. Ein vollständiger Neustart nach einem Kanalwechsel kann Reibungsverluste erzeugen und die Abschlussquote senken. Digitale Onboarding-Systeme können dieses Problem reduzieren, indem sie den Sitzungsstatus beibehalten und nicht wesentliche Informationen nach der Kontoaktivierung erfassen. Mobile-First-Design erleichtert auch die Integration von Dokumentenerfassung, biometrischen Prüfungen und Statusaktualisierungen in eine einzige Customer Journey. Das Ergebnis ist ein stärkeres Argument für Anbieter im Markt für Plattformen für digitales Kunden-Onboarding, die konsistente Erlebnisse über alle Kanäle hinweg unterstützen.
Zunehmende Einführung von KI-gestützter Identitätsverifizierung und automatisierter Entscheidungsfindung
Der KI-Einsatz in KYC- und AML-Prozessen stieg von 42 % der Finanzinstitute im Jahr 2024 auf 82 % im Jahr 2025. Deepfakes, synthetische Identitäten und Injection-Angriffe haben die Zuverlässigkeit der manuellen Überprüfung als eigenständige Kontrolle verringert. Systeme kombinieren zunehmend Dokumentenprüfungen, biometrische Ergebnisse, Gerätesignale und Verhaltensinformationen zu einer Risikobewertung. Eine 2026 in einem Fachjournal veröffentlichte Studie berichtete, dass KI-gestützte Authentifizierung in gezielten Umgebungen falsch-positive Ergebnisse um bis zu 30 % reduzieren kann und dass einige Liveness-Ansätze in kontrollierten Bedingungen eine Genauigkeit von nahezu 98 % erreichten. Automatisierte Entscheidungen erfordern auch Aufzeichnungen, die die im Prozess verwendeten Eingaben, Ausgaben und Konfidenzniveaus zeigen. Dieser Bedarf an transparenten Entscheidungsaufzeichnungen stärkt die Nachfrage nach Governance-Funktionen im Markt für Plattformen für digitales Kunden-Onboarding.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz, biometrische Einwilligung und grenzüberschreitende Datenübertragungsanforderungen | -1.5% | Global, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungskosten und Gesamtbetriebskosten | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Falsche Ablehnungen, manuelle Prüfwarteschlangen und Herausforderungen bei der KI-Modell-Governance | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu zuverlässigen Identitätsdaten in Schwellenmärkten | -0.5% | Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, biometrische Einwilligung und grenzüberschreitende Datenübertragungsanforderungen
Biometrisches Onboarding kann Gesichtsgeometrie, Liveness-Sequenzen und Sprachdaten umfassen, die in vielen Rechtsordnungen erhöhten rechtlichen Schutz genießen. Die Datenschutz-Grundverordnung behandelt biometrische Daten, die zur eindeutigen Identifizierung verwendet werden, als besondere Kategorie personenbezogener Daten. Sie kann eine ausdrückliche Einwilligung und Folgenabschätzungen vor der umfangreichen Verarbeitung erfordern. Das Recht des US-Bundesstaates Illinois legt auch Informations- und Einwilligungspflichten für biometrische Informationen fest, mit gesetzlichen Schadensersatzansprüchen von 1.000 USD bei fahrlässigen Verstößen und 5.000 USD bei vorsätzlichen Verstößen.[2] Unterschiedliche Datenübertragungsregeln und Lokalisierungsvorschriften erhöhen den operativen Aufwand für Anbieter, die mehrere Länder bedienen. Diese Anforderungen können den Markt für Plattformen für digitales Kunden-Onboarding verlangsamen, wenn Anbieter separate Einwilligungs-, Speicher- und Aufbewahrungskontrollen konfigurieren müssen.
Hohe Implementierungskosten und Gesamtbetriebskosten
Individuelle Unternehmensbereitstellungen können 18 bis 36 Monate in Anspruch nehmen, insbesondere wenn Legacy-Bankensysteme eine umfangreiche Integration erfordern. Die durchschnittlichen jährlichen AML- und KYC-Betriebsausgaben beliefen sich im Jahr 2025 auf 72,9 Millionen USD pro Unternehmen, einschließlich Technologie, Personal und laufender Modellwartung. Die Kosten können für mittelgroße Organisationen ohne ausreichende Kundenvolumina oder Compliance-Exposition schwer zu rechtfertigen sein. Ältere Kernsysteme können auch Middleware benötigen, bevor ein modernes Onboarding-System zuverlässig Daten austauschen kann. Cloud-native Systeme können einen Teil der Infrastrukturlast reduzieren, aber regulatorische Aktualisierungen und laufende Integrationsanforderungen beeinflussen weiterhin die Gesamtbetriebskosten. Diese Bedingungen hemmen den Markt für Plattformen für digitales Kunden-Onboarding, indem sie größere Käufer bevorzugen und die Reichweite von Vollplattform-Bereitstellungen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
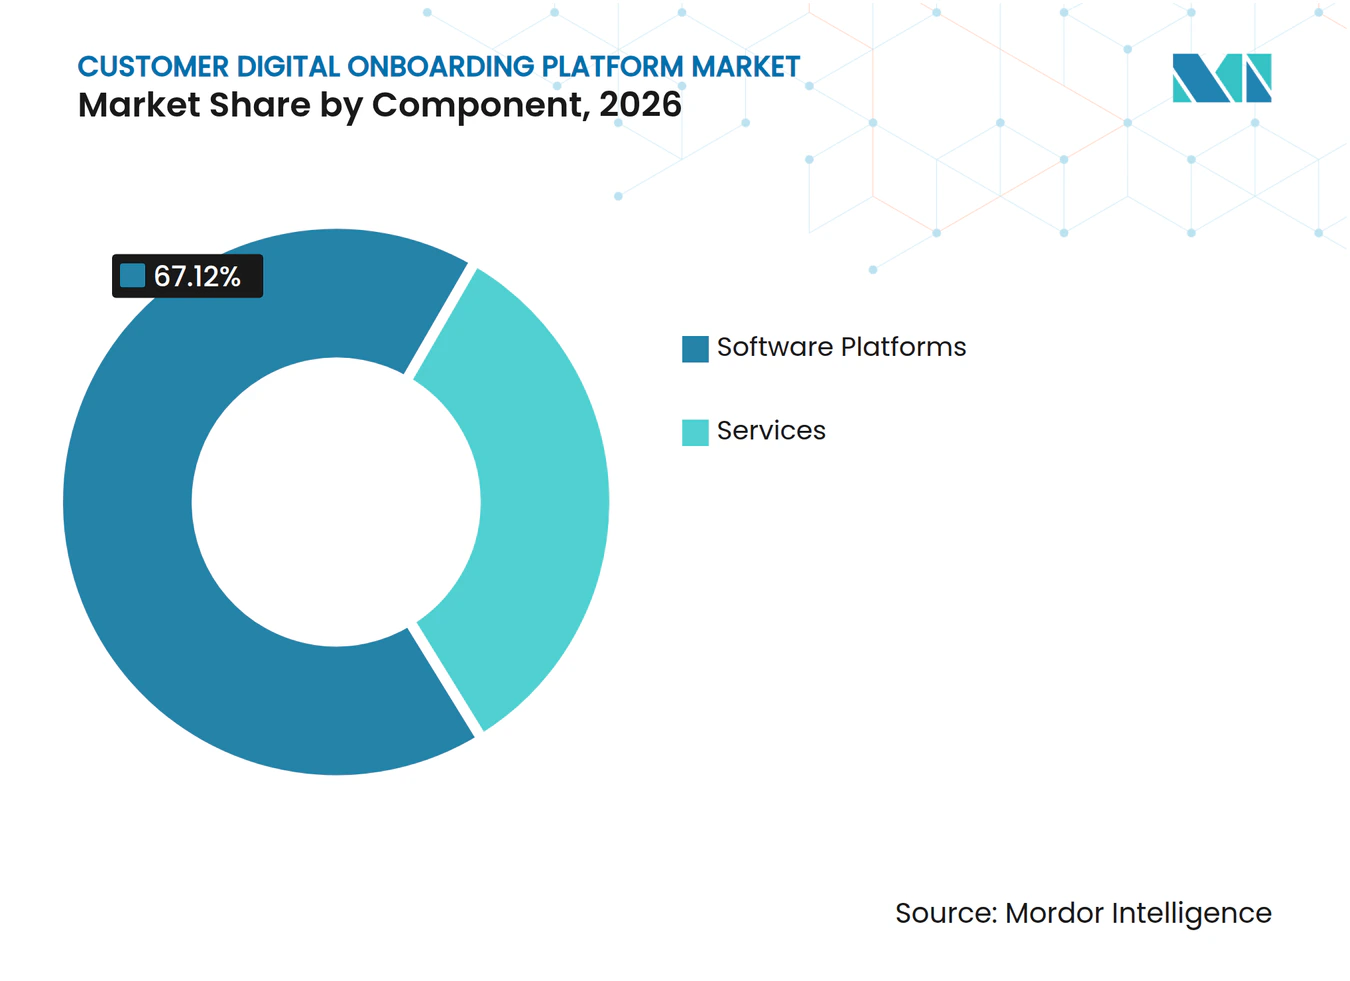
Software-Plattformen führen beim Umsatz, während Dienstleistungen expandierenSoftware-Plattformen hielten im Jahr 2026 einen Anteil von 67,12 % am Markt für Plattformen für digitales Kunden-Onboarding. Organisationen nutzen diese Plattformen als Orchestrierungsschichten, die Identitätsverifizierung, Compliance-Entscheidungen, Dokumentenerfassung und Liveness-Prüfungen verbinden. Eine konfigurierbare Plattform kann mehrere Prüfungen in einen koordinierten Workflow integrieren, anstatt auf separate Tools zu setzen. Dies hilft Käufern, den Prozess für verschiedene Kundentypen, Risikoniveaus und regulatorische Rahmenbedingungen anzupassen. Ihre Umsatzposition spiegelt die Bedeutung einer zentralen Steuerungsschicht in großen Bereitstellungen wider.
Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 17,79 % wachsen. Der Anstieg spiegelt den Aufwand wider, der erforderlich ist, um Compliance-Prozesse aufrechtzuerhalten, wenn sich Dokumentenanforderungen, KYC-Schwellenwerte und Einwilligungsregeln ändern. Viele Organisationen ziehen es vor, diese Kapazität von einem Anbieter zu beziehen, anstatt sie intern aufzubauen. Verwaltete Compliance-Dienste können regulatorisches Monitoring, Workflow-Anpassung und operativen Support umfassen. Der Markt für Plattformen für digitales Kunden-Onboarding entwickelt sich von isolierten Implementierungsprojekten hin zu längerfristigen Dienstleistungsbeziehungen.


Nach Bereitstellungsmodell:
Cloud-basierte Systeme unterstützen skaliertes OnboardingDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 72,38 % am Markt für Plattformen für digitales Kunden-Onboarding und wird bis 2032 voraussichtlich mit einer CAGR von 17,74 % wachsen. Cloud-Systeme können Echtzeit-Identitätsabfragen, Liveness-Aktualisierungen und laufende KYC-Ereignisse unterstützen. Sie ermöglichen es Käufern auch, Kapazitäten nach Bedarf zu nutzen, anstatt die gesamte Infrastruktur intern zu betreiben. Kontinuierliche Plattformaktualisierungen können in Cloud-Umgebungen leichter bereitgestellt werden. Diese Merkmale erklären, warum die Cloud-Bereitstellung sowohl bei der aktuellen Nutzung als auch bei der zukünftigen Expansion führend ist.
On-Premises-Systeme bleiben relevant, wo Datenspeicherungsvorschriften oder interne Technologierichtlinien streng sind. Behörden- und Finanzclients in China, Indien und den Staaten des Golfkooperationsrats können mehr Daten in ihren eigenen Umgebungen vorhalten. Hybridmodelle kombinieren Cloud-basierte Orchestrierung mit lokal verwalteter Speicherung. Dieser Ansatz kann Leistungsanforderungen mit lokalen Datenanforderungen in Einklang bringen. Der Markt für Plattformen für digitales Kunden-Onboarding begünstigt weiterhin Bereitstellungsflexibilität, da die Anforderungen der Käufer je nach Region unterschiedlich sind.
Nach Unternehmensgröße:
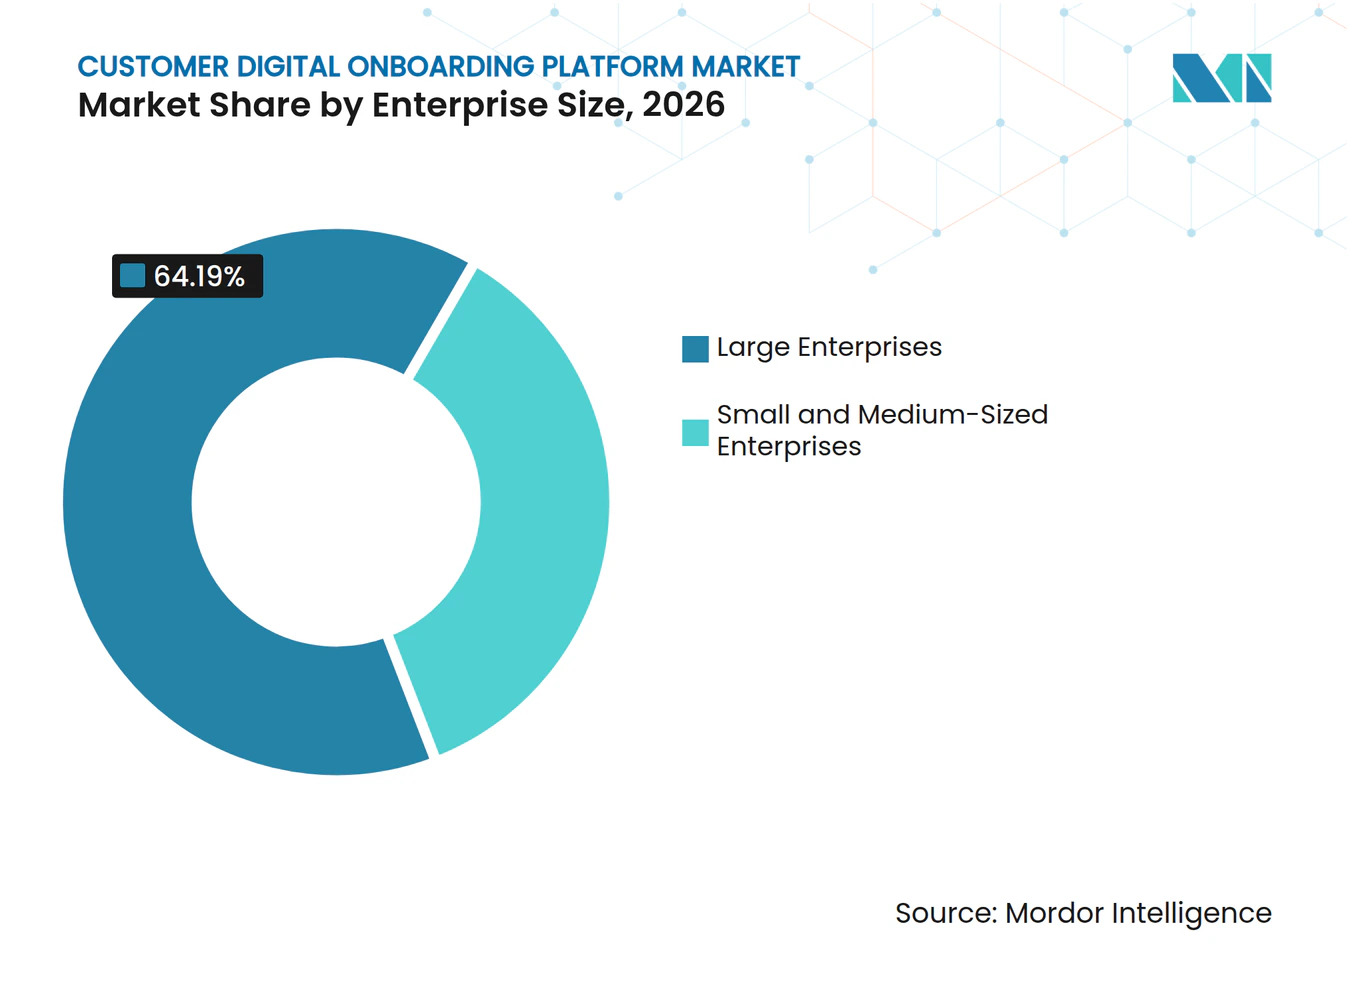
Großunternehmen führen, während KMU beschleunigenGroßunternehmen hielten im Jahr 2026 einen Anteil von 64,19 % am Markt für Plattformen für digitales Kunden-Onboarding. Ihr größeres Compliance-Risiko und ihre Transaktionsvolumina können Investitionen in umfangreiche Verifizierungs- und Fallmanagementfähigkeiten rechtfertigen. Lange Beschaffungsprozesse haben historisch gesehen etablierte Anbieter mit umfangreichen Bereitstellungsressourcen begünstigt. Große Organisationen sind häufig in mehr als einer Rechtsordnung tätig, was ihren Bedarf an konfigurierbaren Kontrollen erhöht. Diese Faktoren sichern ihre führende Position bei den aktuellen Ausgaben.
KMU werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 17,81 % wachsen. Cloud-native Systeme und nutzungsbasierte API-Preisgestaltung senken die Mindestverpflichtungen, die zuvor den Zugang für kleinere Organisationen einschränkten. Die Qatar National Bank führte 2025 eine vollständig digitale KMU-Onboarding-Plattform ein, die eine Kontoeröffnung in wenigen Minuten ohne Filialbesuch ermöglicht. Diese Art der Bereitstellung kann den manuellen Aufwand reduzieren, der das Onboarding kleinerer Unternehmen kostspielig macht. Die Branche der Plattformen für digitales Kunden-Onboarding kann ihre Kundenbasis erweitern, wenn Anbieter Workflows und Preisgestaltung anbieten, die zu dieser Gruppe passen.

Nach Endnutzerbranche:
IT und Telekommunikation führen, während BFSI beschleunigtInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Anteil von 28,36 % am Markt für Plattformen für digitales Kunden-Onboarding. Diese Nutzer wenden digitale Identitätstools für das Abonnenten-Onboarding, das SIM-Swap-Risikomanagement und die Kontoverifizierung in Entwickler-Ökosystemen an. Ihre hohen digitalen Interaktionsvolumina machen automatisierte Identitätsprüfungen besonders relevant. Telekommunikationsanbieter müssen Geschwindigkeit mit Kontrollen gegen Kontomissbrauch in Einklang bringen. Diese Kombination stützt die führende Position des Segments.
BFSI wird bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen. Globale AML-Bußgelder erreichten im Jahr 2024 4,6 Milliarden USD, wobei Nordamerika 94 % des Gesamtbetrags ausmachte. Finanzinstitute stehen auch im Wettbewerb mit Neobanken, die eine Kontoeröffnung in weniger als 3 Minuten anbieten. Gesundheitswesen und Biowissenschaften nutzen Onboarding-Systeme für Telemedizin, während Einzelhandel und E-Commerce sich auf Kontoübernahme und Altersverifizierungskontrollen konzentrieren. Socure gewann im Mai 2026 einen 5-Jahres-Bundesvertrag im Wert von 163 Millionen USD für die Bereitstellung von Identitätsprüfungstechnologie für Login.gov, was die Relevanz des Marktes für Plattformen für digitales Kunden-Onboarding für den öffentlichen Sektor unterstreicht.
Geografische Analyse
Markt für digitale Kunden-Onboarding-Plattformen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,63 % am Markt für digitale Kunden-Onboarding-Plattformen. Die Region vereint eine ausgereifte Unternehmenskäuferbasis mit strikter AML-Durchsetzung und komplexen datenschutzrechtlichen Anforderungen auf Bundesstaatenebene. Nordamerika war 2024 für 94 % der weltweiten AML-Bußgelder verantwortlich, die sich auf insgesamt 4,6 Milliarden USD beliefen. Die biometrischen Vorschriften der Vereinigten Staaten, einschließlich der Anforderungen des Bundesstaates Illinois, erhöhen die Nachfrage nach dokumentierten Einwilligungs- und Aufbewahrungsprozessen. Kanada und Mexiko tragen zur Nachfrage bei, da Open-Banking-Aktivitäten und Fintech-Lizenzvergaben die Anzahl der Organisationen erhöhen, die strukturiertes Onboarding benötigen.
Markt für digitale Kunden-Onboarding-Plattformen in Europa
Europa wird durch den Europäischen Rahmen für digitale Identität neu gestaltet. Alle Mitgliedstaaten der Europäischen Union sind verpflichtet, Bürgerinnen, Bürgern und Unternehmen bis Ende 2026 Europäische Brieftaschen für digitale Identität bereitzustellen.[3] Ab Dezember 2027 müssen Banken, E-Geld-Institute und Zahlungsdienstleister diese Brieftaschen akzeptieren, sofern eine Identitätsverifizierung gesetzlich vorgeschrieben ist. Anbieter, die verifizierbare Nachweise verarbeiten können, haben einen Vorteil gegenüber Workflows, die ausschließlich auf Dokumentenerfassung basieren. Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande bleiben wichtige Adoptionsmärkte.
Markt für digitale Kunden-Onboarding-Plattformen in APAC, MEA und Südamerika
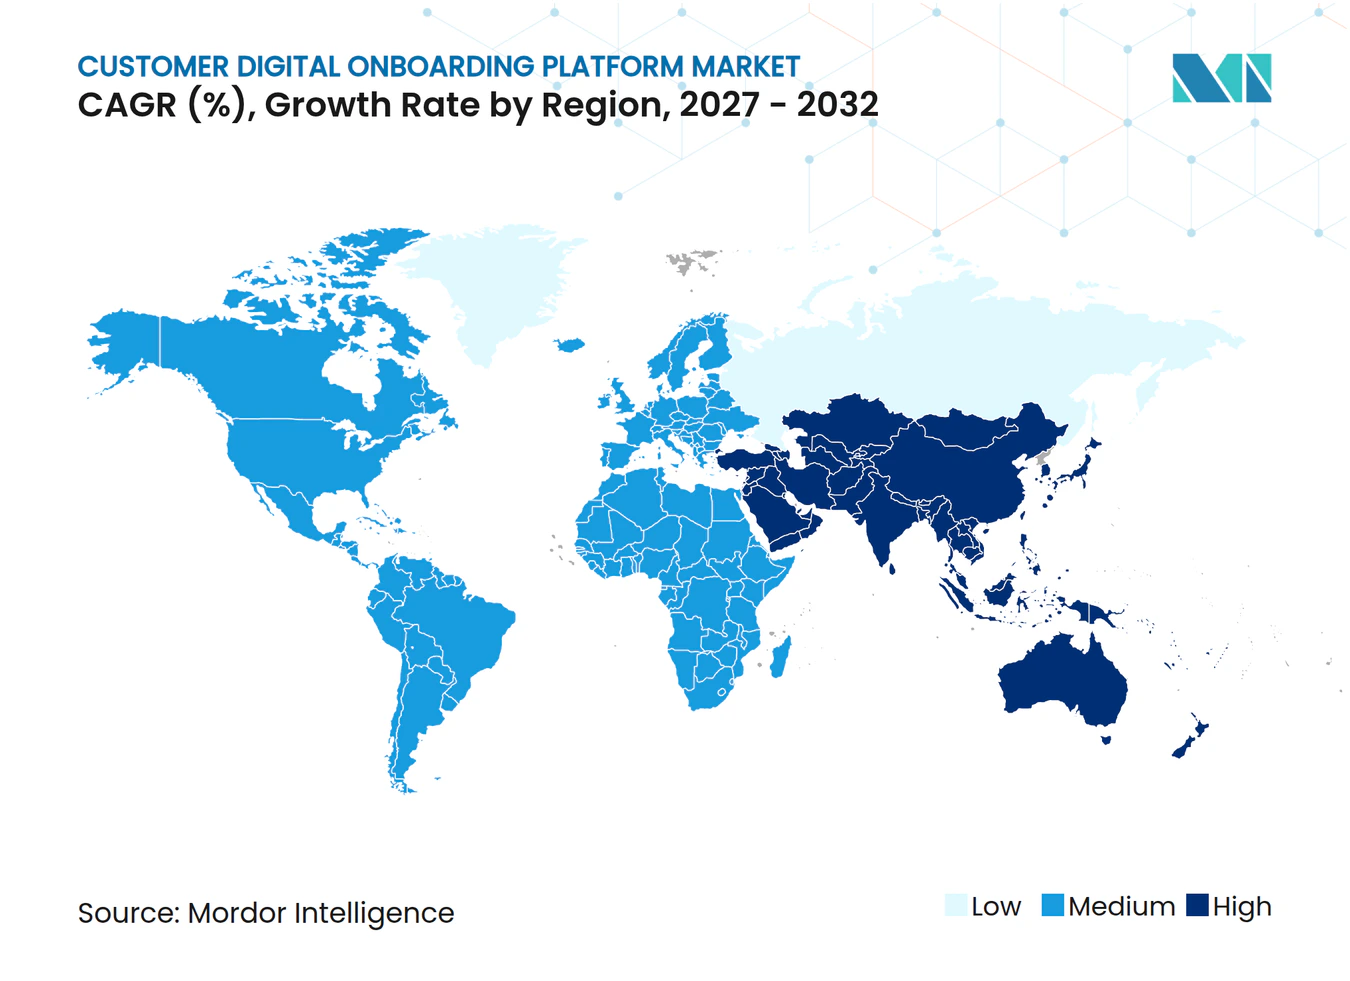
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 18,36 % wachsen – die schnellste regionale Wachstumsrate im Markt für digitale Kunden-Onboarding-Plattformen. Neobank-Aktivitäten, öffentliche digitale Identitätssysteme und mobile Zahlungsinfrastrukturen stützen diese Prognose. Indiens auf Aadhaar basierende e-KYC-Infrastruktur kann Kontoeröffnungsprozesse für Organisationen, die sie nutzen, vereinfachen. Singapurische Unternehmen meldeten 2025 eine KI-Adoptionsrate von 92 % im Bereich KYC. Südamerika und der Nahe Osten bieten weitere Chancen, während Teile Afrikas aufgrund der eingeschränkten Verfügbarkeit zuverlässiger staatlicher Identitätsdaten vor Herausforderungen stehen.
Wettbewerbslandschaft
Marktkonzentration
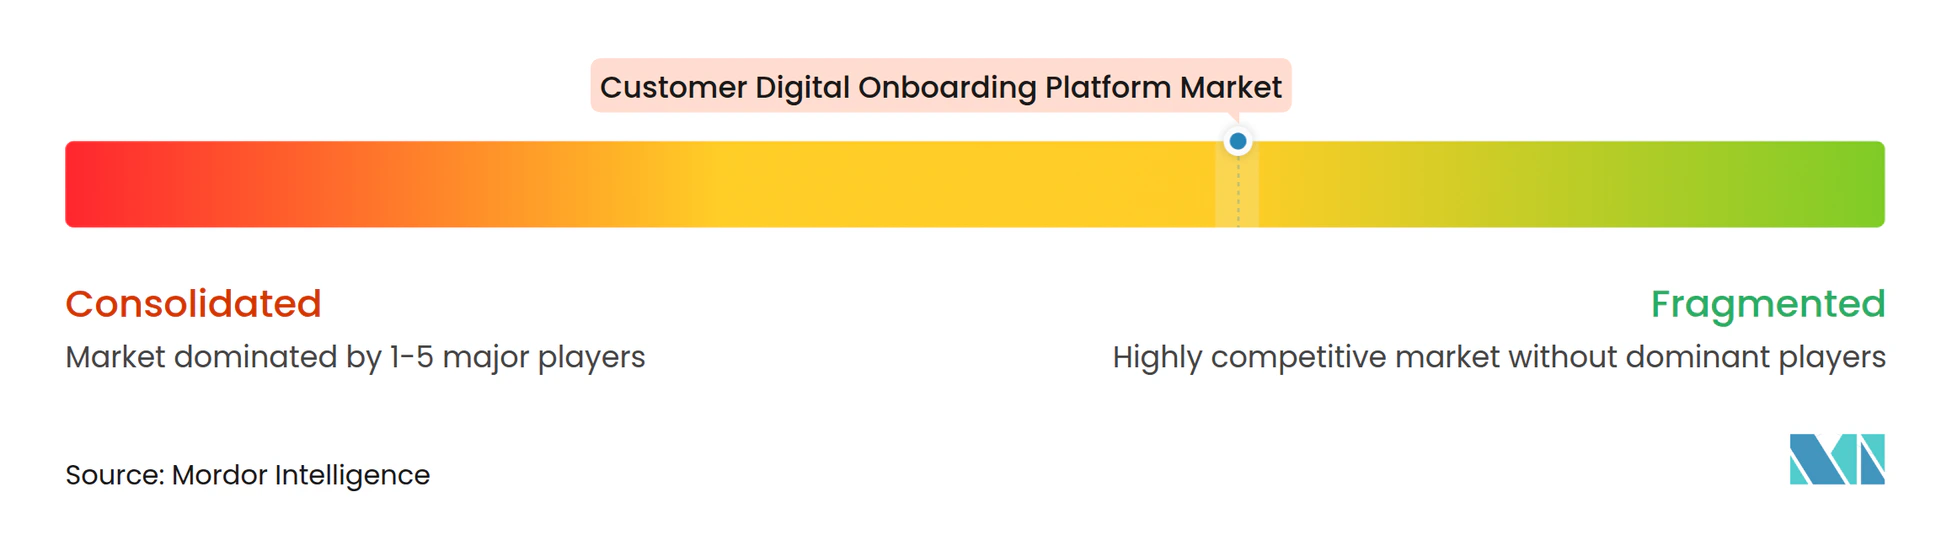
Der Markt für Plattformen für digitales Kunden-Onboarding ist auf Plattformebene mäßig fragmentiert, während sich die Identitätsverifizierungsschicht konsolidiert. Anbieter konkurrieren durch Datenabdeckung, Verifizierungsqualität, Governance-Funktionen und Integrationstiefe. Identitätsnetzwerke können als nützliches Differenzierungsmerkmal dienen, indem sie Signale aus vielen verifizierten und betrügerischen Transaktionen kombinieren. Jumio gibt an, dass sein Identity Graph auf mehr als 1 Milliarde kundenübergreifenden Interaktionen basiert.[4] Dies kann eine schnellere erneute Verifizierung von wiederkehrenden Nutzern durch einen biometrischen Abgleich unterstützen.
Anbieter erweitern ihr Angebot von der punktuellen Verifizierung hin zu umfassenderen Vertrauens- und Compliance-Diensten. Socure erwarb Fravity im August 2026 und integrierte die Agent-Building-Fähigkeiten des übernommenen Unternehmens in RiskOS Agents. Veriff erwarb den KYB-Spezialisten Vespia im Februar 2026, um Unternehmensstatusüberwachung, Eigentümerwechsel-Tracking und Sanktionsrisikoverwaltung hinzuzufügen. IDnow wurde 2025 von Corsair Capital in einer Transaktion im Wert von 295 Millionen USD übernommen. Diese Schritte deuten auf einen Vorstoß hin zu Plattformen hin, die Onboarding, laufende Überwachung und Unternehmensverifizierung innerhalb einer einzigen Beziehung unterstützen.
Erklärbare KI ist ein wichtiges Wettbewerbsthema, da Unternehmen automatisierte Identitätsentscheidungen verstehen und dokumentieren müssen. Standards für die Erkennung von Präsentationsangriffen und die Echtheit von Dokumenten können ebenfalls Beschaffungsentscheidungen beeinflussen. Chancen bestehen weiterhin bei der Identitätsprüfung im öffentlichen Sektor, grenzüberschreitenden Know-Your-Business-Prozessen und Gesundheitsworkflows, die geeignete biometrische Einwilligungskontrollen erfordern. Der Markt für Plattformen für digitales Kunden-Onboarding kann profitieren, wenn Anbieter diese Fähigkeiten an spezifische Betriebsanforderungen anpassen.
Marktführer der Branche für Plattformen für digitales Kunden-Onboarding
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Signicat AS
-
Veriff OÜ
-
Au10tix Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Kunden-Onboarding-Plattformen Unternehmen in diesem Bericht
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OÜ
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited
Neueste Industrielle Entwicklungen in Markt für digitale Kunden-Onboarding-Plattformen
- Oktober 2026: Trulioo stärkte seine Integration zur Identitätsverifizierung für Fiserv-Kunden auf globalen Märkten und ermöglichte es den Finanzinstitutskunden von Fiserv, auf Trulioos Personen- und Unternehmensverifizierungsfähigkeiten zuzugreifen, die 195 Länder und mehr als 14.000 Dokumententypen abdecken, direkt über ihre bestehende Fiserv-Infrastruktur, wodurch die Anbietervielfalt in Compliance-Stacks reduziert wird.
- Oktober 2026: Veriff veröffentlichte Leitlinien für britische Arbeitgeber zu digitalen Arbeitsberechtigung-Prüfungen nach aktualisierten digitalen Verifizierungsrahmen des britischen Innenministeriums und erläuterte, wie Plattformen Onboarding-Engpässe in Beschäftigungsverifizierungs-Workflows vermeiden.
- September 2026: Instructure integrierte Veriffs biometrische Ausweisverifizierung in Parchment, seine Plattform zur Bestellung akademischer Zeugnisse, und erweiterte damit die Anwendungsfälle von Onboarding-Plattformen auf Bildungsnachweisworkflows für Studierende, die offizielle Zeugnisse bestellen.
- August 2026: Socure sammelte 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein, angeführt von Summit Partners mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und Docusign. Das Unternehmen erwarb gleichzeitig das in Austin ansässige agentenbasierte KI-Startup Fravity und integrierte dessen Agent-Building-Fähigkeiten als RiskOS Agents in die RiskOS-Plattform, wodurch Betrugsermittlungs- und Compliance-Workflows automatisiert wurden, die zuvor menschliches Eingreifen erforderten.
Globaler Berichtsumfang des Marktes für Plattformen für digitales Kunden-Onboarding
Der Markt für Plattformen für digitales Kunden-Onboarding bezieht sich auf den globalen Markt für Software-Plattformen und Dienstleistungen, die es Organisationen ermöglichen, neue Kunden digital zu registrieren, zu verifizieren, zu authentifizieren und durch optimierte, automatisierte und sichere Prozesse zu onboarden. Diese Plattformen ermöglichen die digitale Identitätsverifizierung, die elektronische Dokumentenerfassung und -validierung, die Erfassung von Kundeninformationen, die biometrische Authentifizierung, elektronische Signaturen, Compliance-Screening und die Integration mit Customer-Relationship-Management-Systemen (CRM) und anderen Unternehmenssystemen. Sie helfen Organisationen, die Onboarding-Zeit und Betriebskosten zu reduzieren, das Kundenerlebnis zu verbessern, Identitätsbetrug zu minimieren und regulatorische Anforderungen einzuhalten, einschließlich der Pflichten zur Kundenidentifizierung (KYC) und zur Bekämpfung von Geldwäsche (AML), soweit anwendbar.
Der Marktbericht für Plattformen für digitales Kunden-Onboarding ist segmentiert nach Komponente (Software-Plattformen und Dienstleistungen), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Einzelhandel und E-Commerce, Industrielle Fertigung sowie Regierung und öffentlicher Sektor) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software-Plattformen |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Industrielle Fertigung |
| Regierung und öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software-Plattformen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Industrielle Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Plattformen für digitales Kunden-Onboarding?
Der Markt für Plattformen für digitales Kunden-Onboarding wird voraussichtlich von 3,52 Milliarden USD im Jahr 2026 und 4,12 Milliarden USD im Jahr 2027 auf 9,19 Milliarden USD bis 2032 anwachsen.
Was treibt die Nachfrage nach Plattformen für digitales Kunden-Onboarding an?
Die Nachfrage wird durch strengere KYC- und AML-Anforderungen, digitale Kontoeröffnung, Mobile-First-Customer-Journeys und die Notwendigkeit gestützt, Betrug zu bekämpfen, ohne unnötige Reibungsverluste zu erzeugen.
Welches Bereitstellungsmodell führt bei der Adoption?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 72,38 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,74 % wachsen.
Welche Kundengruppe wächst am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 17,81 % wachsen, da Cloud-Bereitstellung und nutzungsbasierte Preisgestaltung die Zugänglichkeit verbessern.
Welcher Endnutzersektor hat die schnellste Wachstumsprognose?
BFSI wird bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen, da Finanzinstitute unter Compliance-Druck stehen und im Wettbewerb mit digital-first-Anbietern stehen.
Welche Region hat die höchste prognostizierte Expansion?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 18,36 % wachsen, gestützt durch digitale Identitätsinfrastruktur, Neobank-Aktivitäten und fintech-Adoption.