
カスタマーデジタルオンボーディングプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.12 十億米ドル |
| 市場規模 (2032) | 9.19 十億米ドル |
| 成長率 (2027 - 2032) | 17.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカスタマーデジタルオンボーディングプラットフォーム市場分析
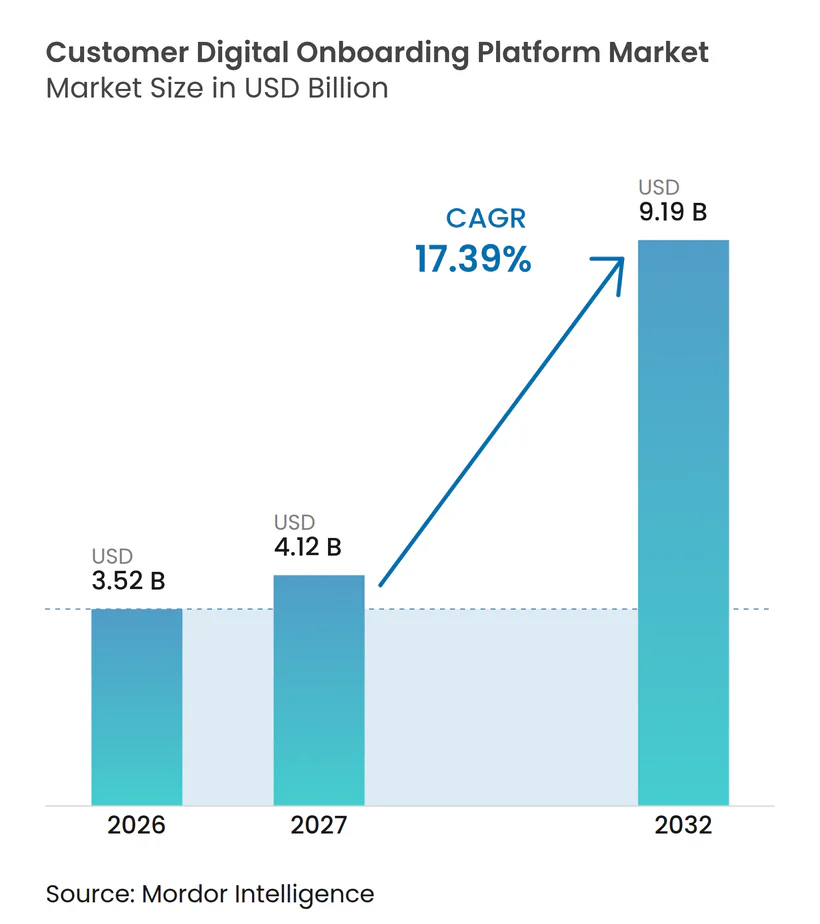
カスタマーデジタルオンボーディングプラットフォーム市場規模は、2026年の3.52 ビリオン 米ドルおよび2027年の4.12 ビリオン 米ドルから、2032年までに9.19 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 17.39%を記録すると予測されます。カスタマーデジタルオンボーディングプラットフォーム市場は、口座開設に不必要なステップを加えることなく本人確認を完了させる必要性によって形成されています。組織はますます、最初のデジタルインタラクションを不正制御の拠点であると同時に顧客獲得の機会として捉えるようになっています。AML(マネーロンダリング防止)、KYC(顧客確認)、顧客デューデリジェンス、および本人確認要件の厳格化は、より高度なオンボーディングシステムへの持続的なニーズを生み出しています。デジタルバンク、組み込みfintech事業者、スーパーアプリ運営者は、こうしたシステムをスケールで必要とする組織の数を増やしています。カスタマーデジタルオンボーディングプラットフォーム市場はまた、信頼性の高い本人確認、低い申請離脱率、柔軟なコンプライアンス管理、および自動化された意思決定の明確な記録を組み合わせることができるプロバイダーを優遇します。
主要レポートポイント
- コンポーネント別では、ソフトウェアプラットフォームが2026年に67.12%の収益シェアを持し、一方サービスは2032年にかけてCAGR 17.79%で拡大する見込みです。
- 導入モデル別では、クラウドベース導入が2026年に72.38%のシェアを保持し、2032年にかけてCAGR 17.74%で拡大する見込みです。
- 企業規模別では、大企業が2026年に64.19%のシェアを保持し、一方中小企業は2032年にかけてCAGR 17.81%で拡大する見込みです。
- エンドユーザー業界別では、情報技術・通信が2026年に28.36%のシェアを保持し、一方BFSIは2032年にかけてCAGR 18.56%で拡大する見込みです。
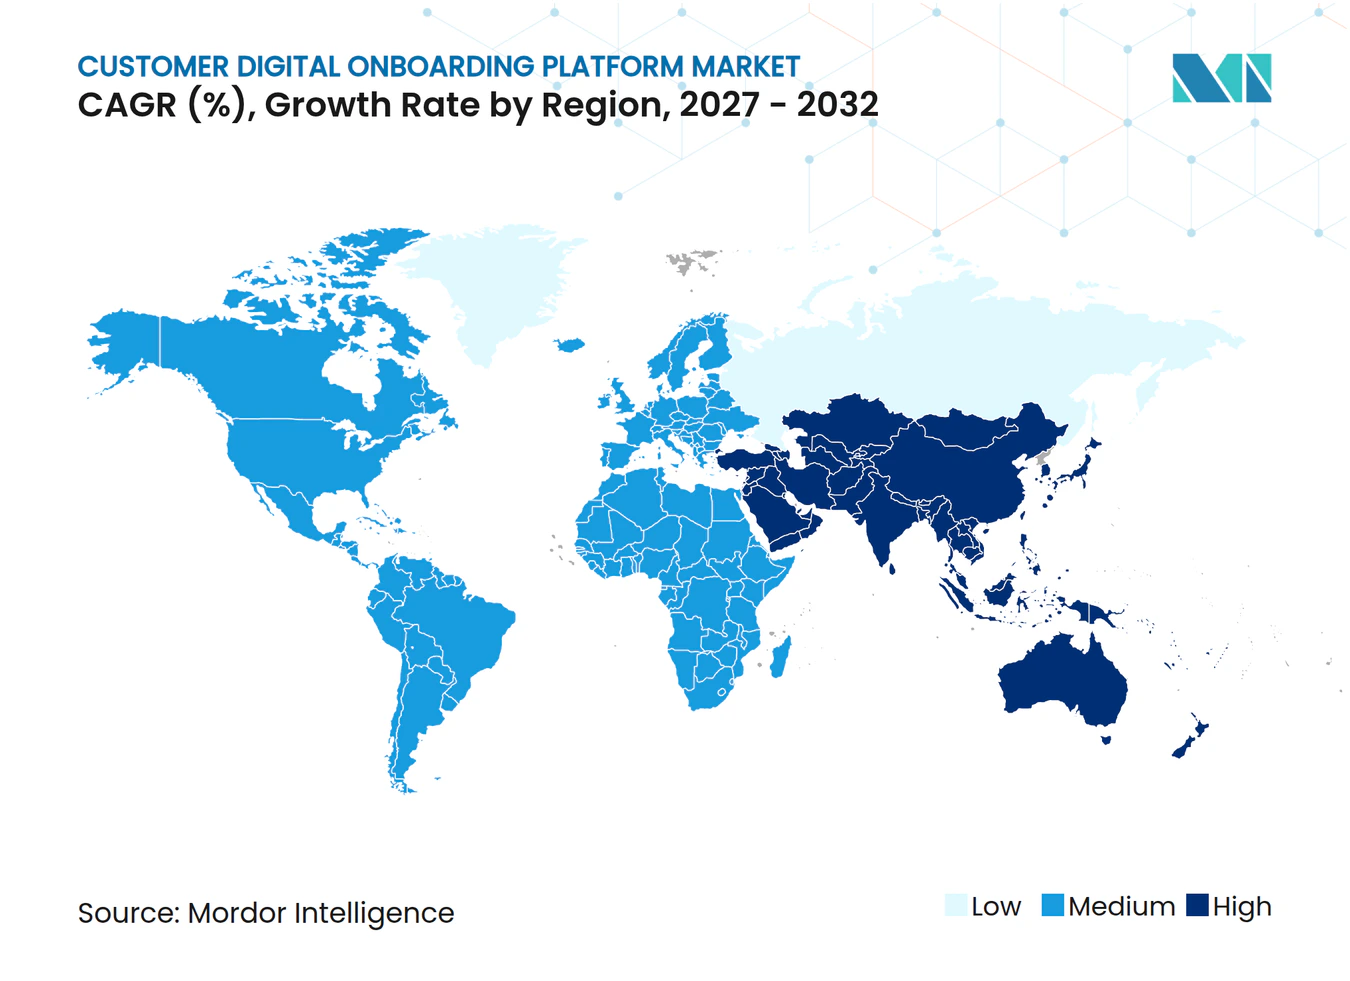
- 地域別では、北米が2026年に38.63%のシェアを保持し、一方アジア太平洋地域は2032年にかけてCAGR 18.36%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| シームレスなデジタル顧客獲得および口座開設への需要拡大 | +3.5% | グローバル | 短期(2年以内) |
| KYC、AML、CDDおよび顧客識別要件の強化 | +3.2% | グローバル、北米およびヨーロッパ | 短期(2年以内) |
| モバイルファストおよびオムニチャネルオンボーディングの採用拡大 | +2.8% | グローバル、アジア太平洋地域中心、中東・アフリカへの波及 | 中期(2〜4年) |
| AI搭載本人確認および自動意思決定の採用拡大 | +2.5% | グローバル | 中期(2〜4年) |
| デジタルバンキング、fintech、組み込みファイナンスおよびデジタルコマースの拡大 | +2.0% | アジア太平洋地域中心、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| デジタルIDウォレットおよび再利用可能な認証情報の採用 | +1.5% | ヨーロッパ、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シームレスなデジタル顧客獲得および口座開設への需要拡大
カスタマーデジタルオンボーディングプラットフォーム市場は、組織が口座開設に必要な時間と手間を削減できる場合に恩恵を受けます。2025年には、金融機関の70%が低速または非効率なオンボーディングによって顧客を失ったと報告しており、これは2023年の48%から上昇しています。申請者は現在、口座開設をより簡単なデジタルサービスと比較しており、プロセスが遅い場合は申請放棄につながりやすくなっています。放棄された申請の多くは正式な苦情とはならないため、機関は非効率なプロセスの全コストを見落とす可能性があります。プロバイダーは、低リスク申請者を自動承認に誘導し、高リスク事例には追加確認を適用するワークフローを実装することで対応しています。このアプローチは、不正制御とよりスムーズな入口体験を組み合わせることで、カスタマーデジタルオンボーディングプラットフォーム市場に貢献しています。
KYC、AML、CDDおよび顧客識別要件の強化
カスタマーデジタルオンボーディングプラットフォーム市場は、各法域でより具体的になりつつある要件によって支えられています。国連薬物犯罪事務所は、金融犯罪が世界経済に年間最大2 トリリオン 米ドルのコストをもたらす可能性があると述べています。[1] ヨーロッパの政策は、加盟国全体でより一貫したマネーロンダリング防止要件に向けて移行しています。欧州デジタルIDフレームワークはまた、デジタルIDウォレットおよび関連する信頼サービスの共通基盤を確立しています。米国では、実質的所有者報告が、顧客リスクプロファイルに影響を与える可能性のある変更を特定するより強い必要性を生み出しています。こうした状況により、初回オンボーディングイベント後の継続的なモニタリングと再確認がより重要になっています。
モバイルファーストおよびオムニチャネルオンボーディングの採用拡大
モバイルデバイスは口座開設の頻繁な出発点となっていますが、申請者は依然として他のチャネルを通じて申請を継続することを期待しています。したがって、カスタマーデジタルオンボーディングプラットフォーム市場は、ユーザーがモバイルからウェブまたは対面インタラクションに移行する際にも申請情報を利用可能に保つシステムを優遇します。チャネル変更後に最初からやり直すことは、摩擦を加え完了率を低下させる可能性があります。デジタルオンボーデングシステムは、セッション状態を保持し、口座有効化後に必須でない情報を収集することで、この問題を軽減できます。モバイルファースト設計はまた、ドキュメントキャプチャ、生体認証確認、およびステータス更新を単一のジャーニーに統合することを容易にします。その結果、チャネルをまたいだ一貫したエクスペリエンスをサポートするカスタマーデジタルオンボーディングプラットフォーム市場プロバイダーにとって、より強力なビジネスケースが生まれます。
AI搭載本人確認および自動意思決定の採用拡大
KYCおよびAMLプロセスにおけるAI活用は、2024年の金融機関の42%から2025年には82%に増加しました。ディープフェイク、合成ID、およびインジェクション攻撃は、単独の管理手段としての手動レビューの信頼性を低下させました。システムはますます、ドキュメント確認、生体認証結果、デバイスシグナル、および行動情報をリスク評価に組み合わせています。2026年の査読済み研究では、AI駆動の認証が特定の設定でフォールスポジティブを最大30%削減できること、および一部のライブネ検出アプローチが管理された条件下で98%近い精度を達成したことが報告されています。自動化された意思決定には、プロセスで使用された入力、出力、および信頼レベルを示す記録も必要です。この透明な意思決定記録の必要性は、カスタマーデジタルオンボーディングプラットフォーム市場内でのガバナンス機能への需要を強化します。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データプライバシー、生体認証同意、および国境を越えたデータ転送要件 | -1.5% | グローバル、北米およびヨーロッパ | 短期(2年以内) |
| 高い導入コストおよび総所有コスト | -1.2% | グローバル | 中期(2〜4年) |
| 誤拒否、手動レビューキュー、およびAIモデルガバナンスの課題 | -0.8% | グローバル | 中期(2〜4年) |
| 新興市場における信頼できる本人確認データへの限定的なアクセス | -0.5% | 中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー、生体認証同意、および国境を越えたデータ転送要件
生体認証オンボーディングには顔の幾何学的情報、ライブネスシーケンスおよび音声データが含まれる場合があり、これらはすべて多くの法域で強化された法的保護を受けています。一般データ保護規則(GDPR)は、固有識別のために使用される生体認証データを個人データの特別カテゴリとして扱います。大規模処理の前に明示的な同意と影響評価を要求する場合があります。イリノイ州法もまた、生体認証情報に関する通知と同意義務を定めており、過失による違反には1,000 米ドル、故意による違反には5,000 米ドルの法定損害賠償が設定されています。[2] 異なるデータ転送およびデータローカライゼーション規則は、複数の国にサービスを提供するプロバイダーの業務上の負担を増大させます。これらの要件は、ベンダーが個別の同意、保存、および保持管理構成しなければならない場合に、カスタマーデジタルオンボーディングプラットフォーム市場の成長を鈍化させる可能性があります。
高い導入コストおよび総所有コスト
カスタムエンタープライズ導入は、特にレガシー銀行システムに広範な統合が必要な場合、18〜36ヶ月かかる場合があります。2025年のAMLおよびKYCの年間平均運営支出は、技術、人員、および継続的なモデルメンテナンスを含め、1社あたり72.9 ミリオン 米ドルでした。このコストは、十分な顧客数またはコンプライアンスリスクのない中規模組織にとって正当化が困難な場合があります。旧式のコアシステムでは、最新のオンボーディングシステムが確実にデータ交換を行う前に、ミドルウェアが必要になる場合もあります。クラウドネイティブシステムはインフラ負担の一部を軽減できますが、規制の更新と継続的な統合ニーズは依然として総所有コストに影響します。これらの状況は、大規模購入者を優遇し、フルプラットフォーム導入のリーチを制限することで、カスタマーデジタルオンボーディングプラットフォーム市場を制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
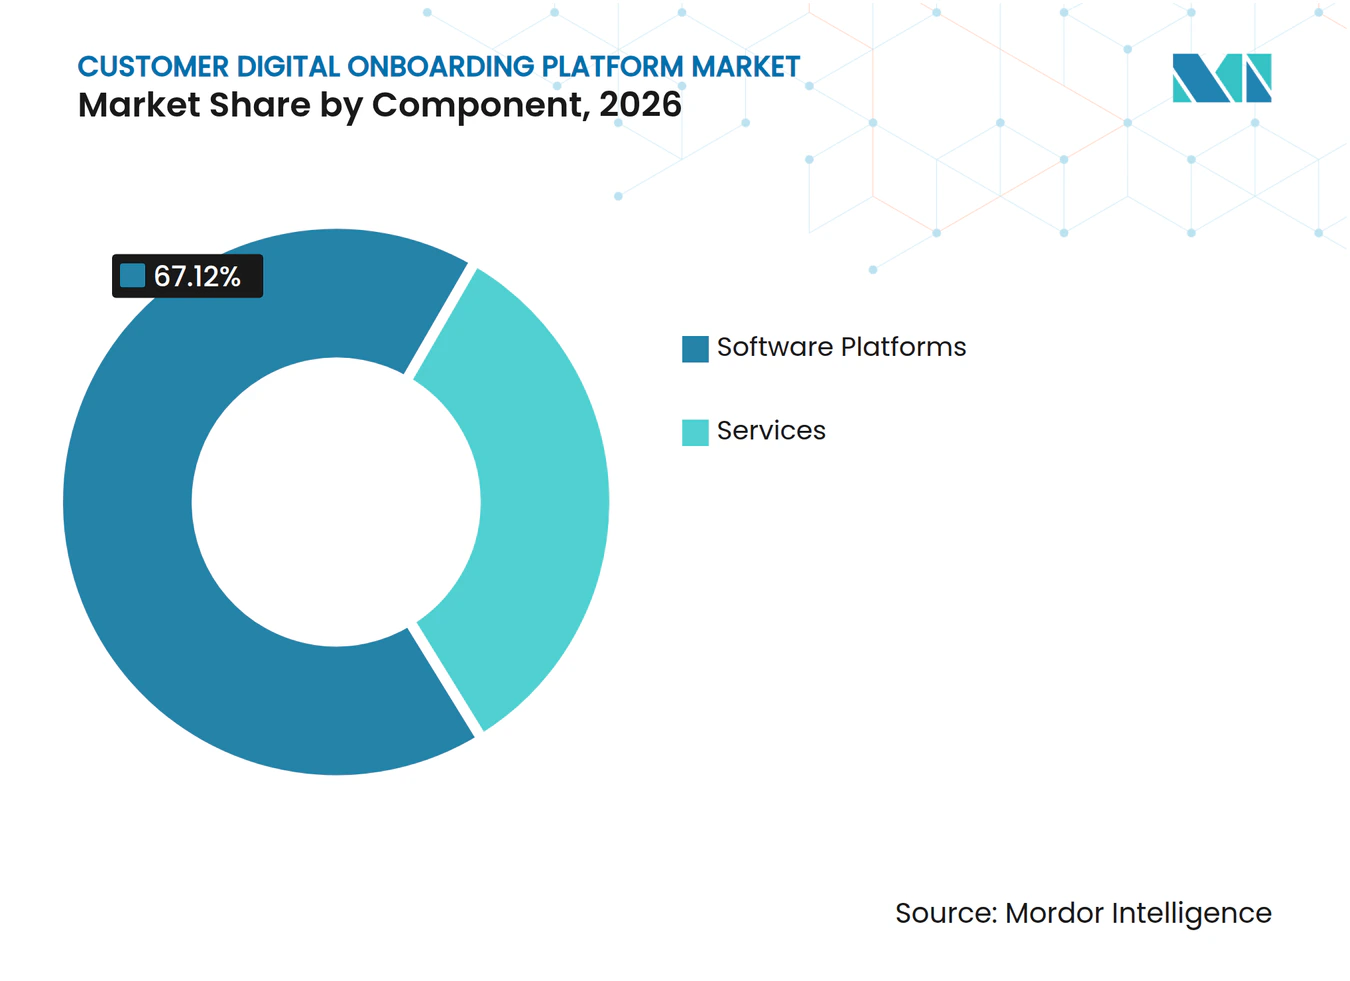
ソフトウェアプラットフォームが収益をリードしサービスが拡大ソフトウェアプラットフォームは2026年のカスタマーデジタルオンボーディングプラットフォーム市場シェアの67.12%を保持しました。組織はこれらのプラットフォームを、本人確認、コンプライアンス意思決定、ドキュメントキャプチャ、およびライブネス確認を接続するオーケストレーション層として使用しています。設定可能なプラットフォームは、個別のツールに頼るのではなく、複数の確認を調整されたワークフローにまとめることができます。これにより、購入者はさまざまな顧客タイプ、リスクレベル、および規制設定に合わせてプロセスを調整できます。その収益ポジションは、大規模な導入における中央管理層の重要性を反映しています。
サービスは2027年から2032年にかけてCAGR 17.79%で拡大する見込みです。この増加は、ドキュメント要件、KYCしきい値、および同意規則が変化する中でコンプライアンスプロセスを維持するために必要な作業を反映しています。多く組織は、この能力を内部で構築するよりもプロバイダーから調達することを好みます。マネージドコンプライアンスサービスには、規制モニタリング、ワークフロー調整、および業務サポートが含まれる場合があります。カスタマーデジタルオンボーディングプラットフォーム市場は、単発の導入プロジェクトから継続的なサービス関係へと移行しています。


導入モデル別:
クラウドベースシステムがスケールオンボーディングを支援クラウドベース導入は2026年のカスタマーデジタルオンボーディングプラットフォーム市場シェアの72.38%を保持し、2032年にかけてCAGR 17.74%で拡大する見込みです。クラウドシステムはリアルタイムのID照会、ライブネス更新、および継続的なKYCイベントをサポートできます。また、購入者はすべてのインフラを内部で維持する代わりに、必要に応じてキャパシティを使用できます。継続的なプラットフォームアップデートは、クラウド環境でより容易に提供できます。これらの特徴が、現在の使用と将来の拡大の両方においてクラウド導入がリードする理由を説明しています。
データ所在地または内部技術ポリシーが厳格な場合、オンプレミスシステムは引き続き関連性を持ちます。中国、インド、湾岸協力会議(GCC)加盟国の政府および金融クライアントは、自社環境内にデータをより多く保持する場合があります。ハイブリッドモデルは、クラウドベースのオーケストレーションとローカル管理のストレージを組み合わせます。このアプローチは、パフォーマンスニーズとローカルデータ要件のバランスをとることができます。カスタマーデジタルオンボーディングプラットフォーム市場は、購入者の要件が地域によって異なるため、導入の柔軟性を引き続き優遇します。
企業規模別:
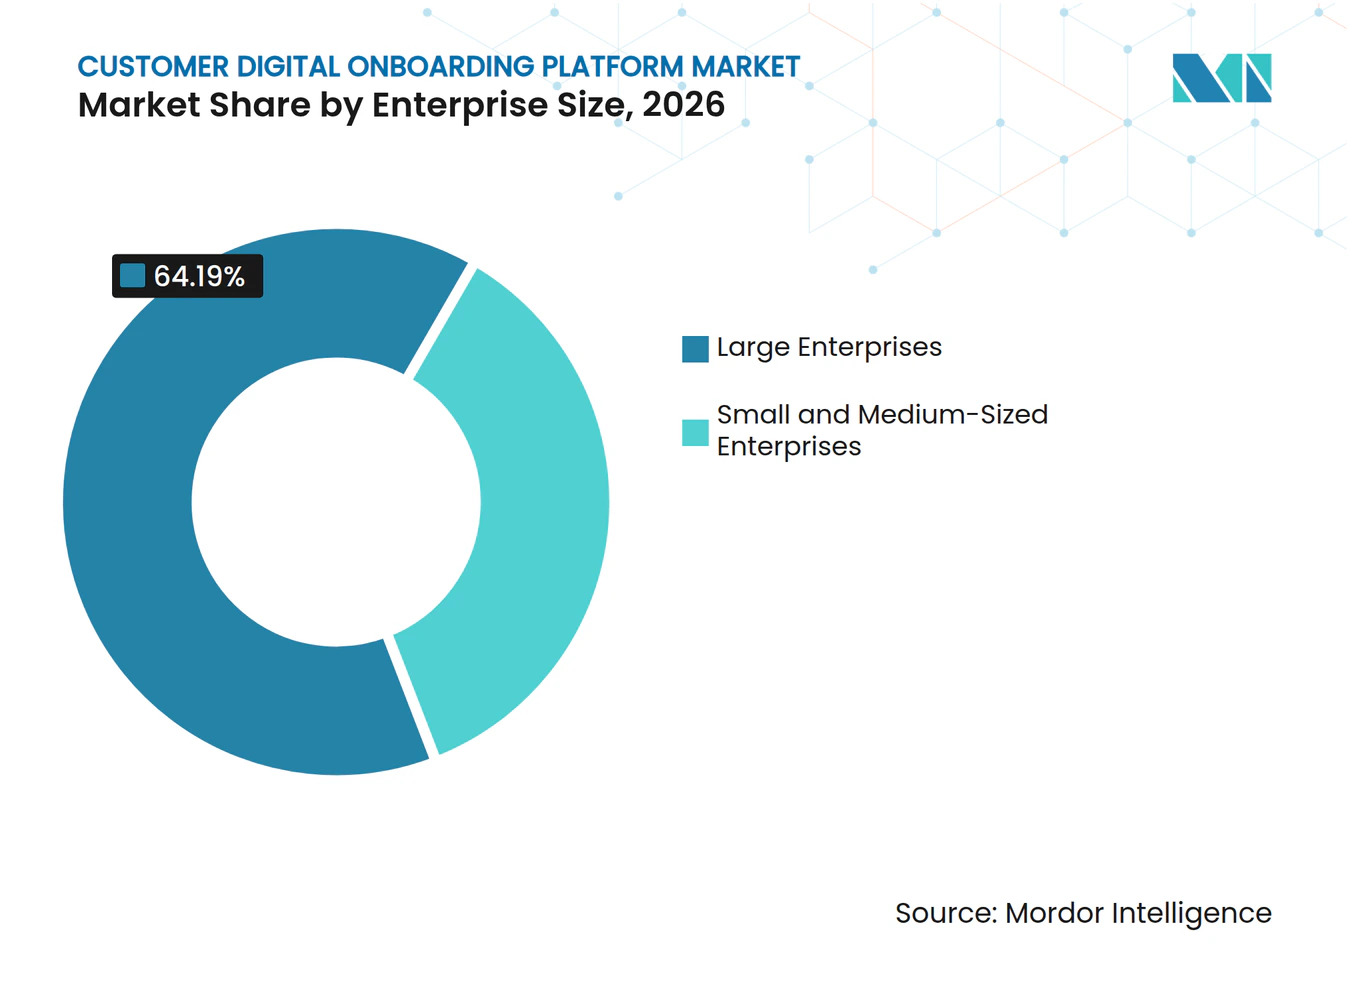
大企業がリードし中小企業が加速大企業は2026年のカスタマーデジタルオンボーディングプラットフォーム市場シェアの64.19%を保持しました。大企業のより大きなコンプライアンスリスクとトランザクション量は、幅広い本人確認とケース管理機能への投資を支えることができます。長い調達プロセスは歴史的に、広範な導入リソースを持つ確立されたプロバイダーを優遇してきました。大規模組織は多くの場合、2つ以上の法域で事業を展開しており、設定可能な管理への必要性が高まっています。これらの要因が現在の支出における主導的なポジションを維持しています。
中小企業は2027年から2032年にかけてCAGR 17.81%で拡大する見込みです。クラウドネイティブシステムと使用量ベースのAPIプライシングは、以前は小規模組織のアクセスを制限していた最低コミットメントを引き下げます。カタール国立銀行は2025年に完全デジタルの中小企業オンボーディングプラットフォームを立ち上げ、支店訪問なしで数分以内に口座開設を可能にしました。このタイプの導入は、中小企業のオンボーディングをコスト高にしている手動作業を削減できます。プロバイダーがこのグループに合ったワークフローとプライシングを提供する場合、カスタマーデジタルオンボーディングプラットフォーム業界は顧客基盤を拡大できます。

エンドユーザー業界別:
ITおよび通信がリードしBFSIが加速情報技術・通信は2026年のカスタマーデジタルオンボーディングプラットフォーム市場シェアの28.36%を保持しました。これらのユーザーは、加入者オンボーディング、SIMスワップリスク管理、および開発者エコシステム全体の口座確認にデジタルIDツールを適用しています。大量のデジタルイタラクションにより、自動化された本人確認が特に関連性を持ちます。通信プロバイダーは、口座不正使用に対する管理とのバランスをとりながらスピードを確保する必要があります。この組み合わせがセグメントの主導的なポジションを支えています。
BFSIは2032年にかけてCAGR 18.56%で拡大する見込みです。グローバルのAML罰金は2024年に46 億 米ドルに達し、北米がその94%を占めました。金融機関はまた、3分以内に口座開設を提供するネオバンクとの競争に直面しています。ヘルスケアおよびライフサイエンスは遠隔医療のオンボーディングシステムを使用し、小売・電子商取引はアカウント乗っ取りおよび年齢確認管理に重点を置いています。Socureは2026年5月に5年間1.63 億 米ドルの連邦政府契約を受注し、Login.gov向けのID確認技術を提供することで、公共部門における利用に対するカスタマーデジタルオンボーディングプラットフォーム市場の関連性を示しました。
地域分析
北米カスタマーデジタルオンボーディングプラットフォーム市場
北米は2026年のカスタマーデジタルオンボーディングプラットフォーム市場シェアの38.63%を占めた。同地域は、成熟したエンタープライズ購買層と、厳格なAML(マネーロンダリング防止)規制の執行および複雑な州レベルのプライバシー要件を組み合わせている。北米は2024年における世界のAML罰金総額4.6 ビリオン 米ドルの94%を占めた。イリノイ州の要件を含む米国の生体認証規則は、文書化された同意および保持プロセスへの需要を高めている。カナダとメキシコでは、オープンバンキングの活動とフィンテックライセンスの普及により、構造化されたオンボーディングを必要とする組織の数が拡大し、需要が増加している。
欧州カスタマーデジタルオンボーディングプラットフォーム市場
欧州は欧州デジタルアイデンティティフレームワークによって再編されつつある。欧州連合の全加盟国は、2026年末までに市民および企業に欧州デジタルアイデンティティウォレットを提供することが義務付けられている。[3] 2027年12月以降、銀行、電子マネー機関、および決済サービスプロバイダーは、本人確認が法的に義務付けられている場面においてそれらのウォレットを受け入れる必要がある。検証可能なクレデンシャルを取り込むことができるプロバイダーは、書類キャプチャのみのワークフローに対して優位性を持つ。ドイツ、英国、フランス、およびオランダは引き続き重要な導入市場である。
アジア太平洋、中東・アフリカ、南米カスタマーデジタルオンボーディングプラットフォーム市場
アジア太平洋地域は、カスタマーデジタルオンボーディングプラットフォーム市場において最も高い地域別成長率となる18.36%のCAGRで2032年まで拡大すると予測されている。ネオバンクの活動、公共デジタルアイデンティティシステム、およびモバイル決済インフラがこの見通しを支えている。インドのアーダール(Aadhaar)ベースの電子KYCインフラは、これを活用する組織の口座開設プロセスを効率化できる。シンガポールの企業は2025年にKYCにおけるAI導入率92%を報告した。南米および中東はさらなる機会を提供する一方、アフリカの一部地域では信頼性の高い政府発行の本人確認データが十分に整備されていないため、普及に制約がある。
競合状況
市場集中度
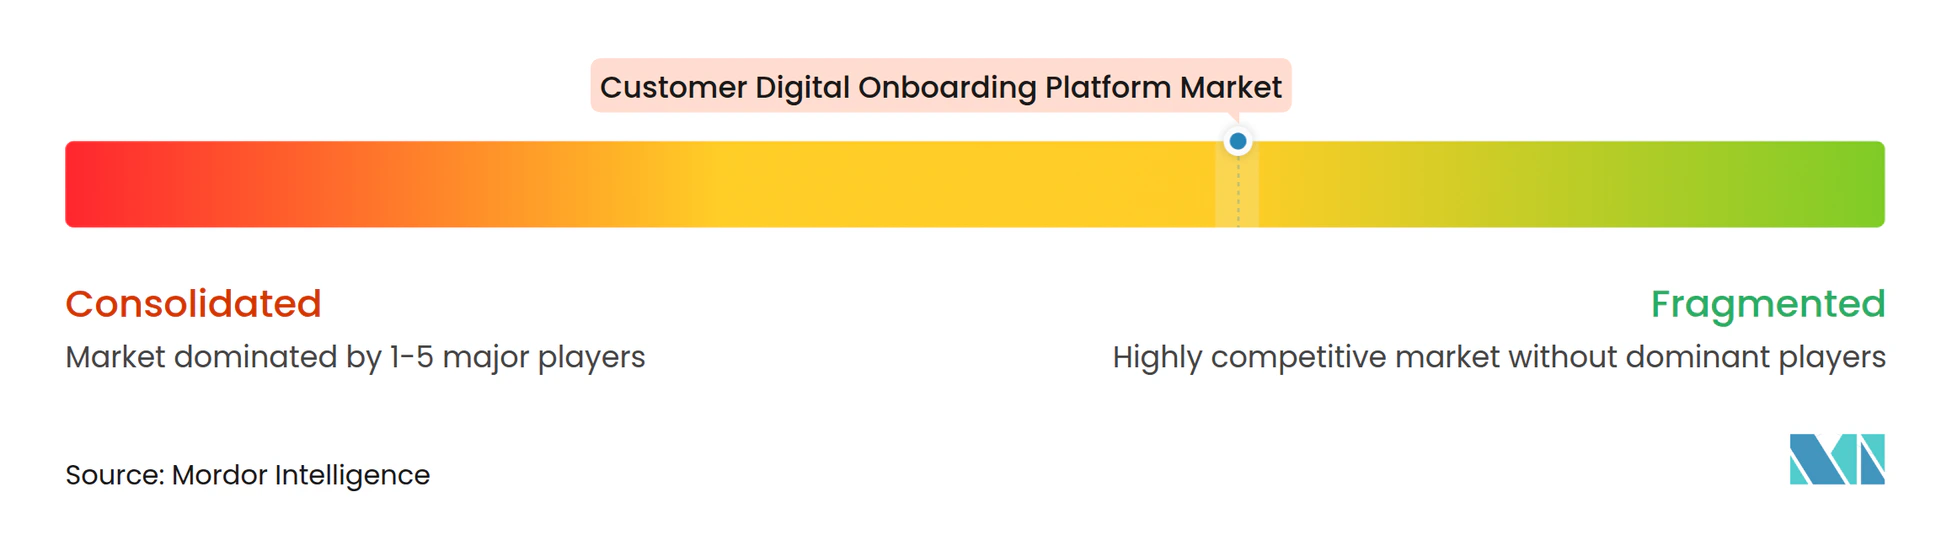
カスタマーデジタルオンボーディングプラットフォーム市場は、プラットフォームレベルでは中程度に分散しており、一方ID確認層は統合が進んでいます。ベンダーは、データカバレッジ、確認品質、ガバナンス機能、および統合の深さを通じて競争しています。IDネットワークは、多数の確認済みおよび不正トランザクションからのシグナルを組み合わせることで、有用な差別化要因として機能します。Jumio Corporationは、そのIdentity Graphが10億以上のクロスカスタマーインタラクションを基盤としていると述べています。[4] これにより、生体認証マッチングを通じてリターンユーザーのより迅速な再確認が可能になります。
プロバイダーは、単体の本人確認からより広範な信頼およびコンプライアンスサービスへと拡大しています。Socureは2026年8月にFravityを買収し、買収した企業のエージェント構築機能をRiskOS Agentsに統合しました。Veriffは2026年2月にKYB専門のVespiaを買収し、企業ステータスモニタリング、所有権変更追跡、および制裁リスク管理を追加しました。IDnowは2025年にコルセア・キャピタルによる2.95 億 米ドルの取引で買収されました。これらの動きは、単一の関係内でオンボーディング、継続的なモニタリング、および企業確認をサポートするプラットフォームへの推進を示しています。
説明可能なAIは、企業が自動化されたID意思決定を理解し文書化る必要があるため、重要な競争上の課題です。プレゼンテーション攻撃検出およびドキュメント真正性の標準も、調達の選択に影響を与える可能性があります。公共部門のID証明、国境を越えた企業確認(KYB)プロセス、および適切な生体認証同意管理を必要とするヘルスケアワークフローに機会が残っています。プロバイダーがこれらの機能を特定の運用要件に適応させる場合、カスタマーデジタルオンボーディングプラットフォーム市場は恩恵を受けることができます。
カスタマーデジタルオンボーディングプラットフォーム業界リーダー
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Signicat AS
-
Veriff OÜ
-
Au10tix Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
カスタマーデジタルオンボーディングプラットフォーム市場 このレポートでカバーされる企業
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OÜ
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited
最近の産業開発事情 カスタマーデジタルオンボーディングプラットフォーム市場
- 2026年10月:Truliooはグローバル市場全体でFiservクライアント向けのID確認統合を強化し、Fiservの金融機関クライアントが既存のFiservインフラを通じて、195カ国および14,000以上のドキュメントタイプにわたるTruliooの個人および企業確認機能に直接アクセスできるようにし、コンプライアンススタックにおけるベンダーの増殖を削減しました。
- 2026年10月:Veriffは英国内務省のデジタル確認フレームワーク更新後、英国の雇用主向けに就労権デジタル確認に関するガイダンスを公表し、プラットフォームが雇用確認ワークフローにおけるオンボーディングのボトルネックを回避する方法を概説しました。
- 2026年9月:Instructureは、学術成績証明書注文プラットフォームであるParchmentにVeriffの生体認証ID確認を統合し、公式成績証明書を注文する学生向けの教育資格認定ワーフローにオンボーディングプラットフォームのユースケースを拡張しました。
- 2026年8月:Socureは、Summit PartnersがリードしGoldman Sachs Alternatives、Wells Fargo、Docusignが参加した54 億 米ドルのバリュエーションで1.56 億 米ドルを調達しました。同社は同時にオースティンを拠点とするエージェンティックAIスタートアップのFravityを買収し、そのエージェント構築機能をRiskOSプラットフォームにRiskOS Agentsとして統合し、以前は人間の介入が必要だった不正調査とコンプライアンスワークフローを自動化しました。
グローバルカスタマーデジタルオンボーディングプラットフォーム市場レポートの範囲
カスタマーデジタルオンボーディングプラットフォーム市場とは、組織が合理化され、自動化された安全なプロセスを通じて新規顧客をデジタルで登録、確認、認証、およびオンボーディングするためのソフトウェアラットフォームとサービスのグローバル市場を指します。これらのプラットフォームは、デジタルIDの確認、電子ドキュメントの収集と検証、顧客情報のキャプチャ、生体認証、電子署名、コンプライアンススクリーニング、および顧客関係管理(CRM)やその他のエンタープライズシステムとの統合を促進します。組織がオンボーディング時間と運営コストを削減し、顧客体験を向上させ、ID詐欺を最小化し、該当する場合には顧客確認(KYC)およびマネーロンダリング防止(AML)義務を含む規制要件に準拠するのを支援します。
カスタマーデジタルオンボーディングプラットフォーム市場レポートは、コンポーネント(ソフトウェアプラットフォームおよびサービス)、導入モデル(クラウドベース、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、エンドユーザー業界(BFSI、ヘルスケアおよびライフサイエンス、ITおよび通信、小売・電子商取引、産業製造、政府・公共部門)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェアプラットフォーム |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 小売・電子商取引 |
| 産業製造 |
| 政府・公共部門 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェアプラットフォーム | |
| サービス | ||
| 導入モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業界別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 小売・電子商取引 | ||
| 産業製造 | ||
| 政府・公共部門 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答されている主要な質問
カスタマーデジタルオンボーディングプラットフォーム市場の規模はどのくらいですか?
カスタマーデジタルオンボーディングプラットフォーム市場は、2026年の3.52 ビリオン 米ドル、2027年の4.12 ビリオン 米ドルから、2032年までに9.19 ビリオン 米ドルへと成長する見込みです。
カスタマーデジタルオンボーディングプラットフォームへの需要を促進しているものは何ですか?
需要は、より厳格なKYCおよびAMLニーズ、デジタル口座開設、モバイルファーストジャーニー、および不必要な摩擦を加えることなく不正を管理する必要性によって支えられています。
どの導入モデルが採用をリードしていますか?
クラウドベース導入は2026年に72.38%のシェアを保持し、2032年にかけてCAGR 17.74%で拡大する見込みです。
どの顧客グループが最も速く拡大していますか?
中小企業はクラウド提供と使用量ベースのプライシングによりアクセス性が向上し、2032年にかけてCAGR 17.81%で拡大する見込みです。
どのエンドユーザーセクターが最も速い成長見通しを持っていますか?
BFSIは金機関がコンプライアンスプレッシャーとデジタルファーストプロバイダーとの競争に直面しているため、2032年にかけてCAGR 18.56%で拡大する見込みです。
どの地域が最も高い成長予測を持っていますか?
アジア太平洋地域はデジタルIDインフラ、ネオバンク活動、およびfintech採用に支えられ、2032年にかけてCAGR 18.36%で拡大する見込みです。