
Taille et part du marché des plateformes d'intégration numérique des clients
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.12 Milliards de dollars |
| Taille du Marché (2032) | 9.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.39 % |
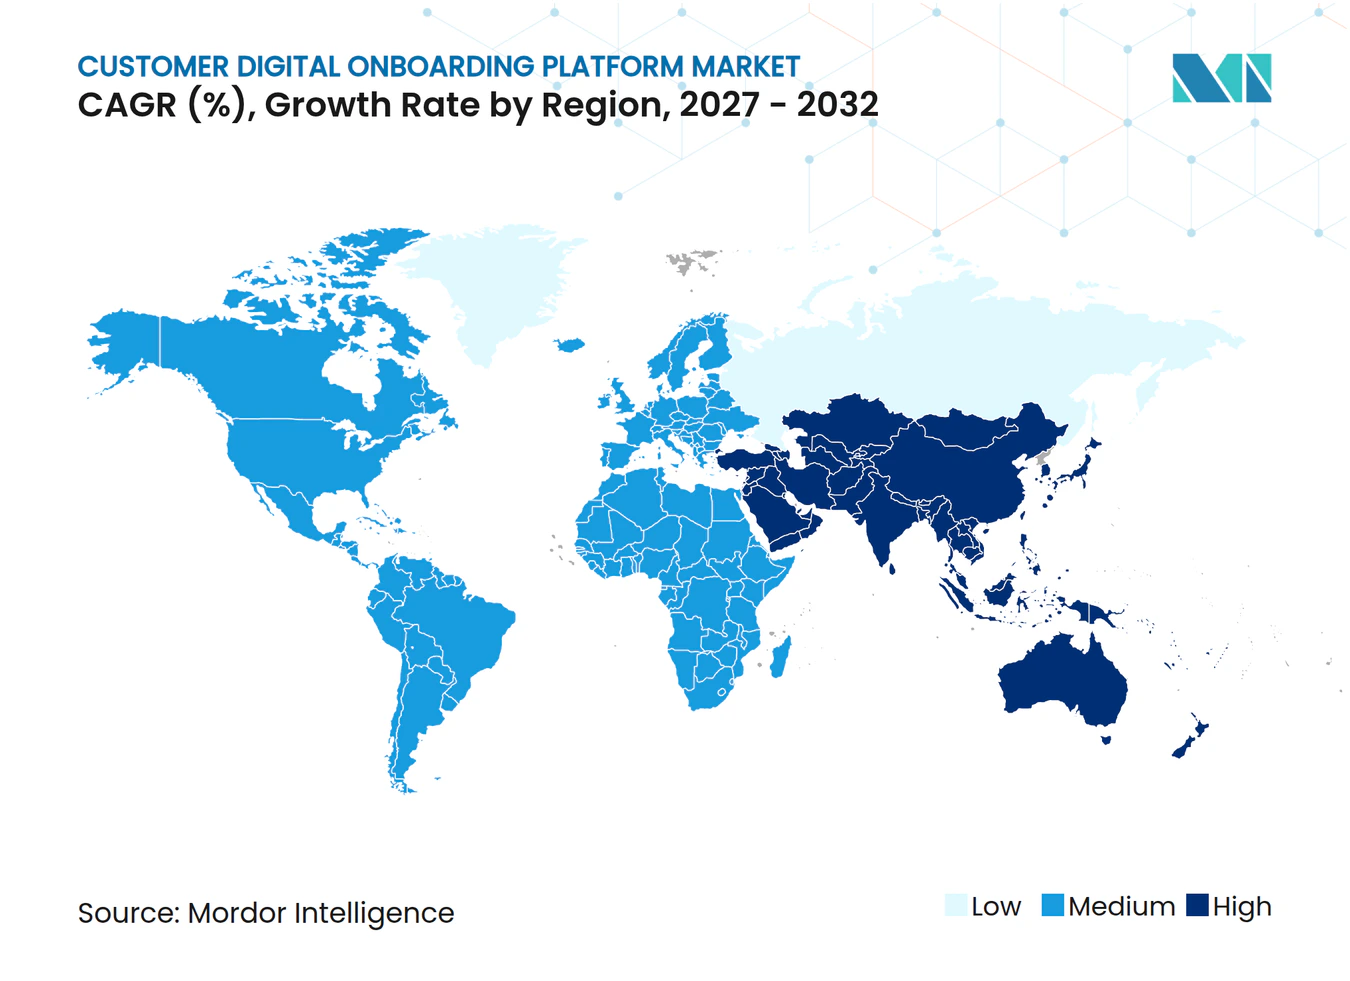
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'intégration numérique des clients par Mordor Intelligence
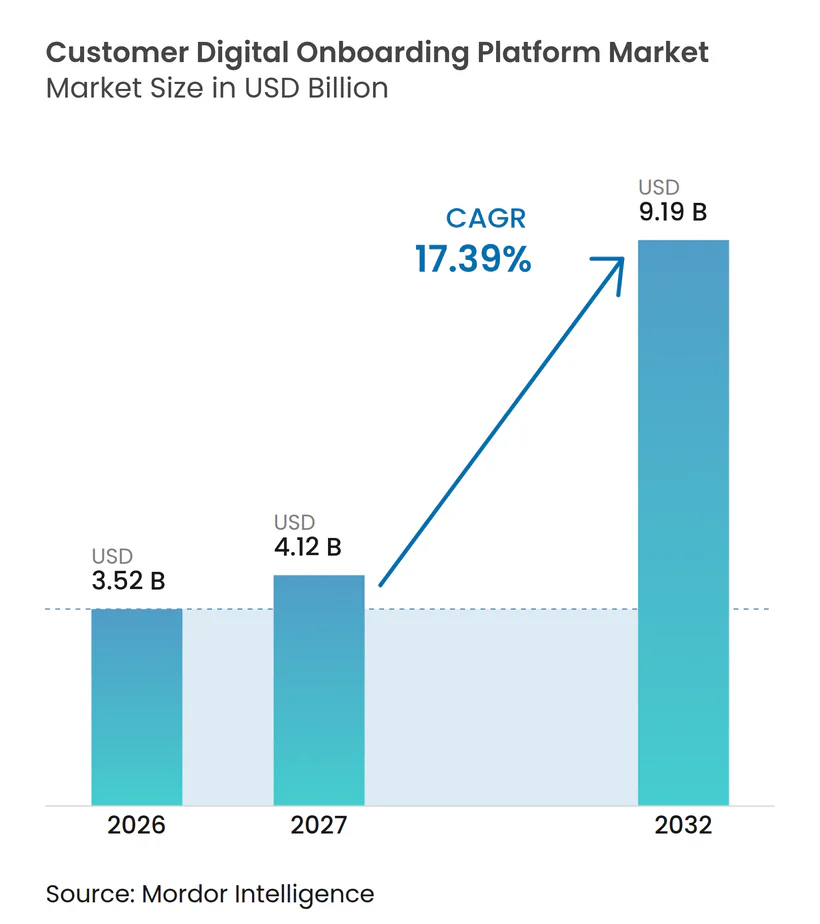
La taille du marché des plateformes d'intégration numérique des clients devrait progresser de 3,52 milliards USD en 2026 et 4,12 milliards USD en 2027 à 9,19 milliards USD d'ici 2032, enregistrant un CAGR de 17,39 % entre 2027 et 2032. Le marché des plateformes d'intégration numérique des clients est façonné par la nécessité de réaliser des vérifications d'identité sans ajouter d'étapes évitables à l'ouverture de compte. Les organisations considèrent de plus en plus la première interaction numérique à la fois comme un point de contrôle de la fraude et comme un moment d'acquisition de clients. Des exigences plus strictes en matière de lutte contre le blanchiment d'argent, de connaissance du client, de vigilance à l'égard de la clientèle et d'identité créent un besoin durable de systèmes d'intégration plus performants. Les banques numériques, les fournisseurs de finance intégrée et les opérateurs de super-applications augmentent le nombre d'organisations ayant besoin de ces systèmes à grande échelle. Le marché des plateformes d'intégration numérique des clients favorise également les fournisseurs capables de combiner une vérification fiable, un faible taux d'abandon, des contrôles de conformité adaptables et des enregistrements clairs des décisions automatisées.
Principaux enseignements du rapport
- Par composant, les plateformes logicielles détenaient 67,12 % de la part de revenus en 2026, tandis que les services devraient progresser à un CAGR de 17,79 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud détenait 72,38 % de la part en 2026 et devrait progresser à un CAGR de 17,74 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 64,19 % de la part en 2026, tandis que les PME devraient progresser à un CAGR de 17,81 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications détenaient 28,36 % de la part en 2026, tandis que le BFSI devrait progresser à un CAGR de 18,56 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,63 % de la part en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 18,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'acquisition numérique fluide de clients et d'ouverture de compte | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de KYC, de lutte contre le blanchiment d'argent, de vigilance à l'égard de la clientèle et d'identification des clients | +3.2% | Mondial, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption croissante de l'intégration mobile-first et omnicanale | +2.8% | Mondial, cœur Asie-Pacifique, extension au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Adoption croissante de la vérification d'identité basée sur l'IA et de la prise de décision automatisée | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la banque numérique, de la fintech, de la finance intégrée et du commerce numérique | +2.0% | Cœur Asie-Pacifique, extension au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption des portefeuilles d'identité numérique et des justificatifs réutilisables | +1.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'acquisition numérique fluide de clients et d'ouverture de compte
Le marché des plateformes d'intégration numérique des clients bénéficie lorsque les organisations peuvent réduire le temps et les efforts nécessaires à l'ouverture d'un compte. En 2025, 70 % des institutions financières ont déclaré avoir perdu des clients en raison d'une intégration lente ou inefficace, contre 48 % en 2023. Les candidats comparent désormais l'ouverture de compte à des services numériques plus simples, ce qui rend un processus lent plus susceptible de conduire à un abandon. De nombreuses demandes abandonnées ne donnent pas lieu à des réclamations formelles, de sorte que les institutions peuvent ne pas percevoir le coût total d'un processus inefficace. Les fournisseurs réagissent en mettant en œuvre des flux de travail qui orientent les candidats à faible risque vers une approbation automatisée et appliquent des contrôles supplémentaires aux cas à risque plus élevé. Cette approche aide le marché des plateformes d'intégration numérique des clients en combinant le contrôle de la fraude avec une expérience d'entrée plus fluide.
Exigences croissantes en matière de KYC, de lutte contre le blanchiment d'argent, de vigilance à l'égard de la clientèle et d'identification des clients
Le marché des plateformes d'intégration numérique des clients est soutenu par des exigences qui deviennent plus spécifiques selon les juridictions. L'Office des Nations Unies contre la drogue et le crime a déclaré que la criminalité financière peut coûter à l'économie mondiale jusqu'à 2 000 milliards USD par an.[1] La politique européenne évolue vers des exigences plus cohérentes en matière de lutte contre le blanchiment d'argent entre les États membres. Le cadre européen d'identité numérique établit également une base commune pour les portefeuilles d'identité numérique et les services de confiance associés. Aux États-Unis, le signalement des bénéficiaires effectifs crée un besoin plus fort d'identifier les changements susceptibles d'affecter le profil de risque d'un client. Ces conditions rendent la surveillance continue et la re-vérification plus pertinentes après l'événement d'intégration initial.
Adoption croissante de l'intégration mobile-first et omnicanale
Les appareils mobiles constituent un point de départ fréquent pour l'ouverture de compte, tandis que les candidats s'attendent toujours à pouvoir poursuivre une demande via d'autres canaux. Le marché des plateformes d'intégration numérique des clients favorise donc les systèmes qui maintiennent les informations de demande disponibles lorsqu'un utilisateur passe du mobile au web ou à une interaction en personne. Un redémarrage complet après un changement de canal peut ajouter des frictions et réduire le taux de complétion. Les systèmes d'intégration numérique peuvent réduire ce problème en préservant l'état de la session et en collectant les informations non essentielles après l'activation du compte. La conception mobile-first facilite également l'intégration de la capture de documents, des vérifications biométriques et des mises à jour de statut dans un parcours unique. Il en résulte un argument plus solide en faveur des fournisseurs du marché des plateformes d'intégration numérique des clients qui prennent en charge des expériences cohérentes sur tous les canaux.
Adoption croissante de la vérification d'identité basée sur l'IA et de la prise de décision automatisée
L'utilisation de l'IA dans les processus KYC et de lutte contre le blanchiment d'argent est passée de 42 % des institutions financières en 2024 à 82 % en 2025. Les hypertrucages, les identités synthétiques et les attaques par injection ont réduit la fiabilité de la révision manuelle en tant que contrôle autonome. Les systèmes combinent de plus en plus les vérifications de documents, les résultats biométriques, les signaux des appareils et les informations comportementales dans une évaluation des risques. Une étude évaluée par des pairs en 2026 a rapporté que l'authentification pilotée par l'IA peut réduire les faux positifs jusqu'à 30 % dans des contextes ciblés et que certaines approches de détection de vivacité ont atteint une précision proche de 98 % dans des conditions contrôlées. Les décisions automatisées nécessitent également des enregistrements montrant les entrées, les sorties et les niveaux de confiance utilisés dans le processus. Ce besoin d'enregistrements de décisions transparents renforce la demande de fonctions de gouvernance au sein du marché des plateformes d'intégration numérique des clients.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Confidentialité des données, consentement biométrique et exigences de transfert transfrontalier de données | -1.5% | Mondial, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Coûts de mise en œuvre élevés et coût total de possession | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Rejets erronés, files d'attente de révision manuelle et défis de gouvernance des modèles d'IA | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Accès limité à des données d'identité fiables dans les marchés émergents | -0.5% | Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Confidentialité des données, consentement biométrique et exigences de transfert transfrontalier de données
L'intégration biométrique peut impliquer la géométrie faciale, des séquences de détection de vivacité et des données vocales, qui bénéficient toutes d'une protection juridique renforcée dans de nombreuses juridictions. Le Règlement général sur la protection des données traite les données biométriques utilisées pour l'identification unique comme une catégorie particulière de données personnelles. Il peut exiger un consentement explicite et des évaluations d'impact avant tout traitement à grande échelle. La loi de l'Illinois établit également des obligations de notification et de consentement pour les informations biométriques, avec des dommages et intérêts légaux de 1 000 USD pour les violations par négligence et de 5 000 USD pour les violations intentionnelles.[2] Des règles différentes en matière de transfert de données et de localisation ajoutent une charge opérationnelle pour les fournisseurs desservant plusieurs pays. Ces exigences peuvent ralentir le marché des plateformes d'intégration numérique des clients lorsque les fournisseurs doivent configurer des contrôles distincts de consentement, de stockage et de conservation.
Coûts de mise en œuvre élevés et coût total de possession
Les déploiements d'entreprise personnalisés peuvent prendre de 18 à 36 mois, notamment lorsque les systèmes bancaires existants nécessitent une intégration étendue. Les dépenses opérationnelles annuelles moyennes en matière de lutte contre le blanchiment d'argent et de KYC s'élevaient à 72,9 millions USD par entreprise en 2025, incluant la technologie, le personnel et la maintenance continue des modèles. Le coût peut être difficile à justifier pour les organisations de taille moyenne sans volumes de clients suffisants ou exposition à la conformité. Les anciens systèmes centraux peuvent également nécessiter des intergiciels avant qu'un système d'intégration moderne puisse échanger des données de manière fiable. Les systèmes natifs du cloud peuvent réduire une partie de la charge d'infrastructure, mais les mises à jour réglementaires et les besoins d'intégration continus affectent toujours les coûts totaux de possession. Ces conditions freinent le marché des plateformes d'intégration numérique des clients en favorisant les acheteurs de grande taille et en limitant la portée des déploiements de plateformes complètes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
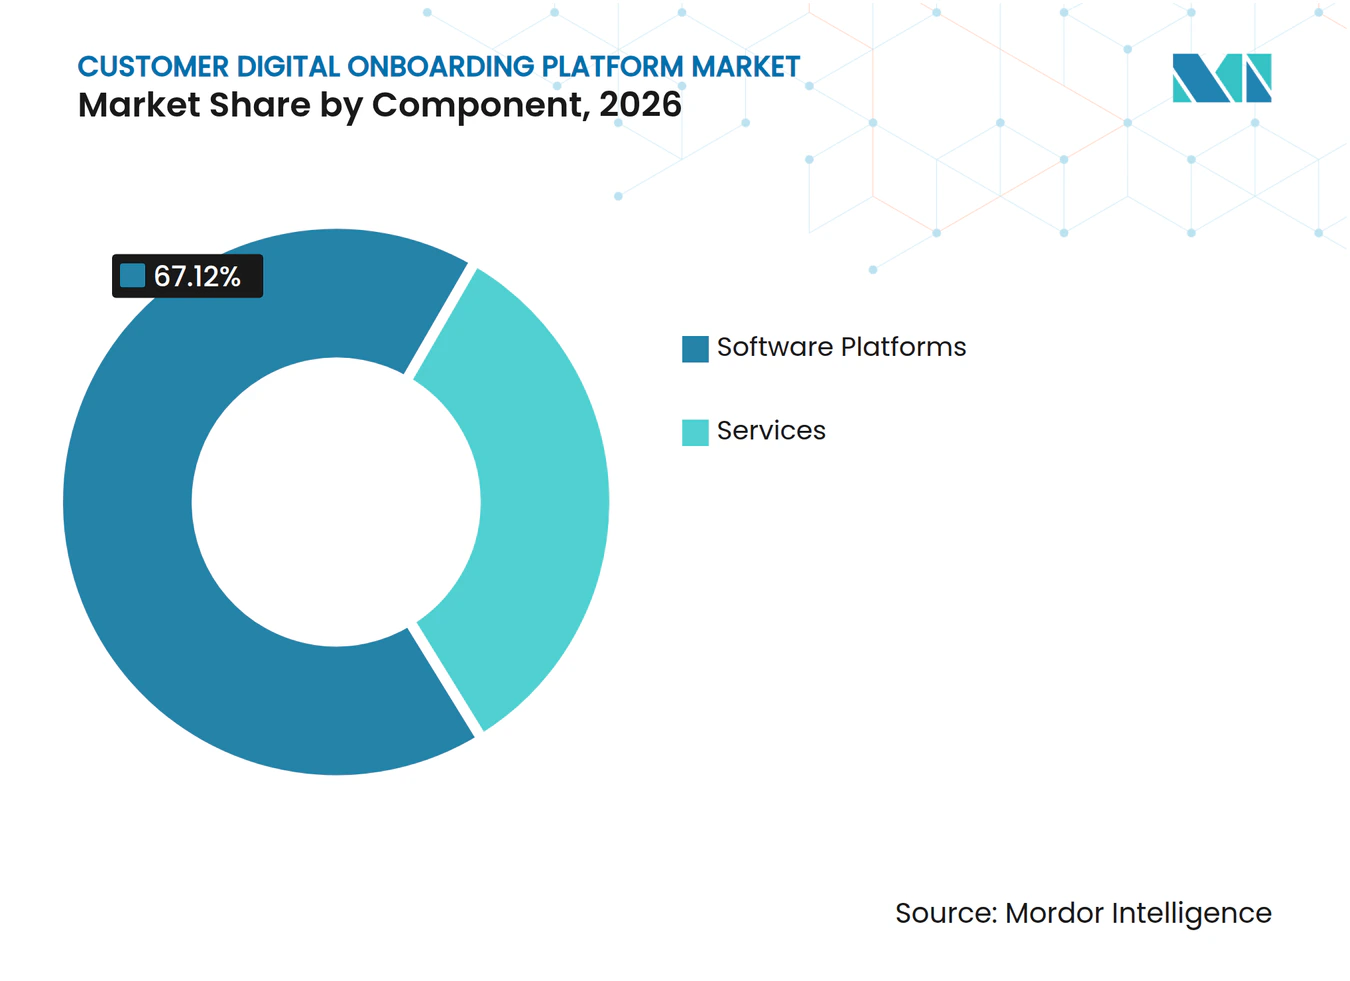
les plateformes logicielles dominent les revenus tandis que les services se développentLes plateformes logicielles détenaient 67,12 % de la part du marché des plateformes d'intégration numérique des clients en 2026. Les organisations utilisent ces plateformes comme couches d'orchestration reliant la vérification d'identité, les décisions de conformité, la capture de documents et les vérifications de vivacité. Une plateforme configurable peut regrouper plusieurs vérifications dans un flux de travail coordonné plutôt que de s'appuyer sur des outils séparés. Cela aide les acheteurs à adapter le processus à différents types de clients, niveaux de risque et contextes réglementaires. Leur position en termes de revenus reflète l'importance d'une couche de contrôle centrale dans les déploiements à grande échelle.
Les services devraient progresser à un CAGR de 17,79 % de 2027 à 2032. Cette augmentation reflète le travail nécessaire pour maintenir les processus de conformité à mesure que les exigences documentaires, les seuils KYC et les règles de consentement évoluent. De nombreuses organisations préfèrent obtenir cette capacité auprès d'un fournisseur plutôt que de la développer en interne. Les services de conformité gérés peuvent inclure la surveillance réglementaire, l'ajustement des flux de travail et le support opérationnel. Le marché des plateformes d'intégration numérique des clients évolue de projets de mise en œuvre isolés vers des relations de service à plus long terme.


Par modèle de déploiement :
les systèmes basés sur le cloud soutiennent l'intégration à grande échelleLe déploiement basé sur le cloud détenait 72,38 % de la part du marché des plateformes d'intégration numérique des clients en 2026 et devrait progresser à un CAGR de 17,74 % jusqu'en 2032. Les systèmes cloud peuvent prendre en charge les recherches d'identité en temps réel, les mises à jour de vivacité et les événements KYC continus. Ils permettent également aux acheteurs d'utiliser la capacité selon leurs besoins plutôt que de maintenir toute l'infrastructure en interne. Les mises à jour continues de la plateforme peuvent être délivrées plus facilement dans les environnements cloud. Ces caractéristiques expliquent pourquoi le déploiement cloud mène à la fois en termes d'utilisation actuelle et d'expansion future.
Les systèmes sur site restent pertinents là où les politiques de résidence des données ou de technologie interne sont strictes. Les clients gouvernementaux et financiers en Chine, en Inde et dans les États du Conseil de coopération du Golfe peuvent conserver davantage de données dans leurs propres environnements. Les modèles hybrides combinent l'orchestration basée sur le cloud avec un stockage géré localement. Cette approche peut équilibrer les besoins de performance avec les exigences locales en matière de données. Le marché des plateformes d'intégration numérique des clients continue de favoriser la flexibilité de déploiement car les exigences des acheteurs diffèrent selon les régions.
Par taille d'entreprise :
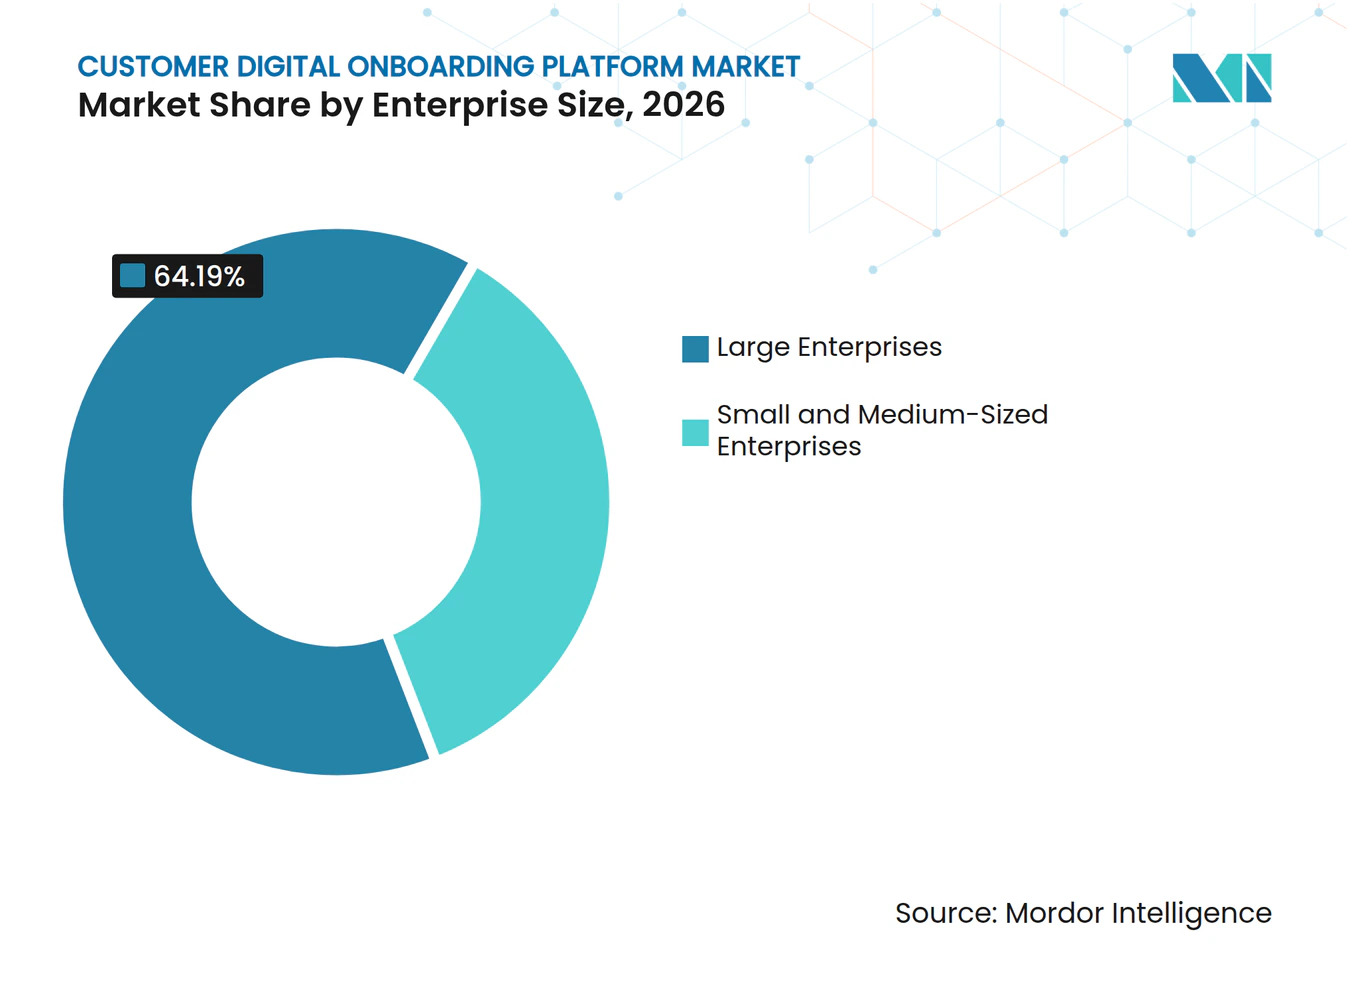
les grandes entreprises dominent tandis que les PME accélèrentLes grandes entreprises détenaient 64,19 % de la part du marché des plateformes d'intégration numérique des clients en 2026. Leur plus grande exposition à la conformité et leurs volumes de transactions peuvent justifier des investissements dans de larges capacités de vérification et de gestion des dossiers. Les longs processus d'approvisionnement ont historiquement favorisé les fournisseurs établis disposant de ressources de déploiement étendues. Les grandes organisations opèrent souvent dans plus d'une juridiction, ce qui accroît leur besoin de contrôles configurables. Ces facteurs maintiennent leur position dominante dans les dépenses actuelles.
Les PME devraient progresser à un CAGR de 17,81 % entre 2027 et 2032. Les systèmes natifs du cloud et la tarification des API basée sur l'utilisation réduisent les engagements minimaux qui limitaient auparavant l'accès aux petites organisations. La Qatar National Bank a lancé une plateforme d'intégration entièrement numérique pour les PME en 2025, permettant l'ouverture de compte en quelques minutes sans visite en agence. Ce type de déploiement peut réduire l'effort manuel qui rend l'intégration des petites entreprises coûteuse. Le secteur des plateformes d'intégration numérique des clients peut élargir sa base de clients lorsque les fournisseurs proposent des flux de travail et des tarifications adaptés à ce groupe.

Par secteur d'utilisation final :
les technologies de l'information et les télécommunications dominent tandis que le BFSI accélèreLes technologies de l'information et les télécommunications détenaient 28,36 % de la part du marché des plateformes d'intégration numérique des clients en 2026. Ces utilisateurs appliquent des outils d'identité numérique à l'intégration des abonnés, à la gestion des risques liés aux échanges de carte SIM et à la vérification des comptes dans les écosystèmes de développeurs. Leurs interactions numériques à volume élevé rendent les vérifications d'identité automatisées particulièrement pertinentes. Les fournisseurs de télécommunications doivent équilibrer la rapidité avec les contrôles contre l'utilisation abusive des comptes. Cette combinaison soutient la position dominante du segment.
Le BFSI devrait progresser à un CAGR de 18,56 % jusqu'en 2032. Les amendes mondiales en matière de lutte contre le blanchiment d'argent ont atteint 4,6 milliards USD en 2024, l'Amérique du Nord représentant 94 % du total. Les institutions financières font également face à la concurrence des néobanques qui proposent l'ouverture de compte en moins de 3 minutes. La santé et les sciences de la vie utilisent des systèmes d'intégration pour la télésanté, tandis que le commerce de détail et l'e-commerce se concentrent sur la prise de contrôle de compte et les contrôles de vérification de l'âge. Socure a remporté un contrat fédéral de 5 ans d'une valeur de 163 millions USD en mai 2026 pour fournir une technologie de vérification d'identité pour Login.gov, démontrant la pertinence du marché des plateformes d'intégration numérique des clients pour les usages du secteur public.
Analyse géographique
Marché des Plateformes Numériques d'Intégration Client en Amérique du Nord
L'Amérique du Nord détenait 38,63 % de la part de marché des plateformes numériques d'intégration client en 2026. La région combine une base d'acheteurs d'entreprise mature avec une application stricte des réglementations LBC et des exigences complexes en matière de confidentialité au niveau des États. L'Amérique du Nord a représenté 94 % des amendes mondiales en matière de LBC, totalisant 4,6 milliards USD en 2024. Les réglementations biométriques des États-Unis, notamment les exigences de l'Illinois, accroissent la demande de processus documentés de consentement et de conservation. Le Canada et le Mexique génèrent une demande supplémentaire, car l'activité d'open banking et les licences fintech élargissent le nombre d'organisations ayant besoin d'une intégration structurée.
Marché des Plateformes Numériques d'Intégration Client en Europe
L'Europe est en cours de transformation par le Cadre européen d'identité numérique. Tous les États membres de l'Union européenne sont tenus de fournir des Portefeuilles d'identité numérique européens aux citoyens et aux entreprises d'ici fin 2026.[3] À partir de décembre 2027, les banques, les établissements de monnaie électronique et les prestataires de services de paiement devront accepter ces portefeuilles lorsque la vérification d'identité est légalement requise. Les fournisseurs capables d'intégrer des justificatifs vérifiables disposent d'un avantage par rapport aux flux de travail reposant uniquement sur la capture de documents. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas demeurent des marchés d'adoption importants.
Marché des Plateformes Numériques d'Intégration Client en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 18,36 % jusqu'en 2032, soit le taux régional le plus rapide du marché des plateformes numériques d'intégration client. L'activité des néobanques, les systèmes d'identité numérique publics et l'infrastructure de paiement mobile soutiennent ces perspectives. L'infrastructure e-KYC basée sur Aadhaar en Inde peut rationaliser les processus d'ouverture de compte pour les organisations qui l'utilisent. Les entreprises de Singapour ont déclaré un taux d'adoption de l'IA de 92 % dans le domaine du KYC en 2025. L'Amérique du Sud et le Moyen-Orient offrent des opportunités supplémentaires, tandis que certaines parties de l'Afrique font face à des limites en raison de la disponibilité moindre de données d'identité gouvernementales fiables.
Paysage concurrentiel
Concentration du Marché
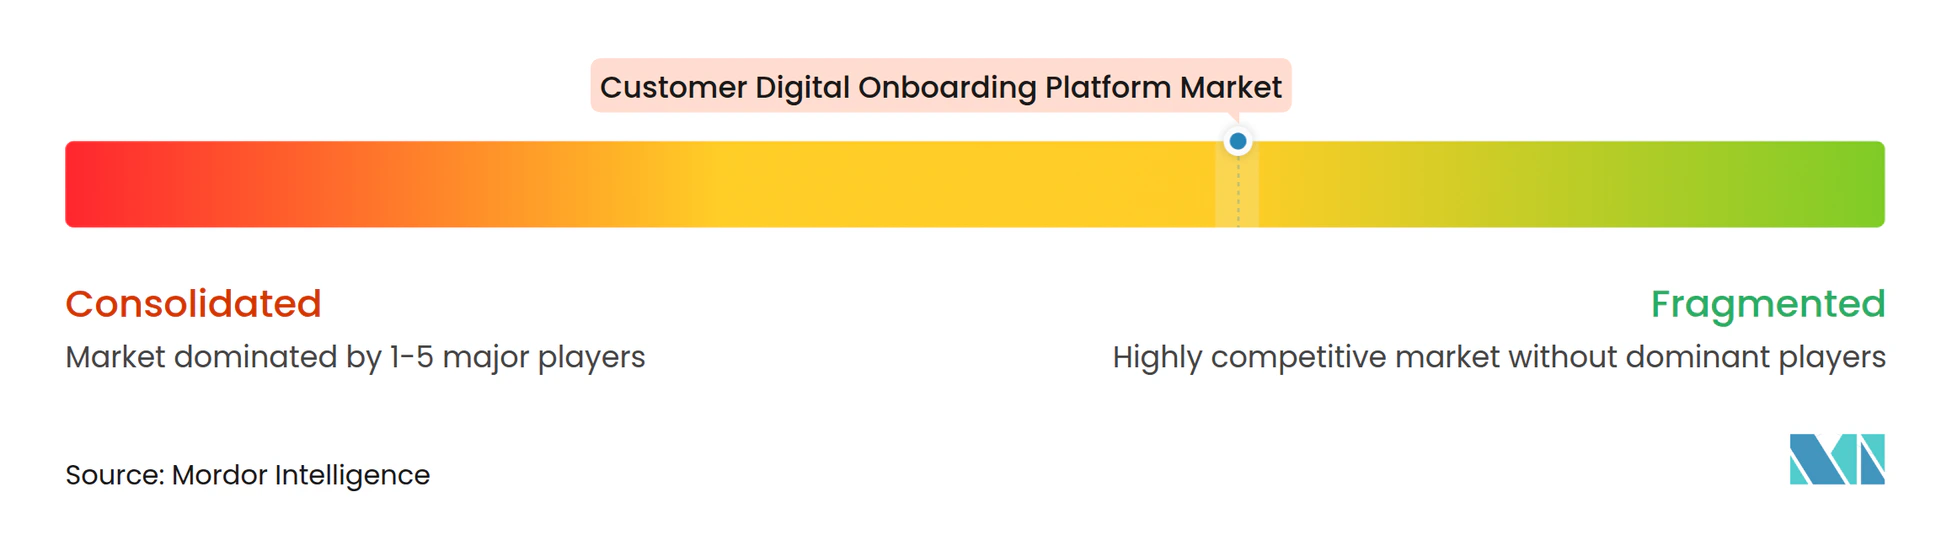
Le marché des plateformes d'intégration numérique des clients est modérément fragmenté au niveau de la plateforme, tandis que la couche de vérification d'identité se consolide. Les fournisseurs se font concurrence par la couverture des données, la qualité de la vérification, les fonctions de gouvernance et la profondeur d'intégration. Les réseaux d'identité peuvent servir de différenciateur utile en combinant des signaux provenant de nombreuses transactions vérifiées et frauduleuses. Jumio indique que son Identity Graph s'appuie sur plus de 1 milliard d'interactions entre clients.[4] Cela peut permettre une re-vérification plus rapide des utilisateurs récurrents via une correspondance biométrique.
Les fournisseurs étendent leur activité de la vérification ponctuelle vers des services de confiance et de conformité plus larges. Socure a acquis Fravity en août 2026 et a intégré les capacités de création d'agents de la société acquise dans RiskOS Agents. Veriff a acquis le spécialiste KYB Vespia en février 2026 pour ajouter la surveillance du statut des entreprises, le suivi des changements de propriété et la gestion de l'exposition aux sanctions. IDnow a été acquis par Corsair Capital dans le cadre d'une transaction de 295 millions USD en 2025. Ces mouvements indiquent une poussée vers des plateformes qui prennent en charge l'intégration, la surveillance continue et la vérification des entreprises au sein d'une relation unique.
L'IA explicable est un enjeu concurrentiel important car les entreprises doivent comprendre et documenter les décisions d'identité automatisées. Les normes de détection des attaques par présentation et d'authenticité des documents peuvent également influencer les choix d'approvisionnement. Des opportunités subsistent dans la vérification d'identité du secteur public, les processus transfrontaliers de connaissance de l'entreprise et les flux de travail de santé nécessitant des contrôles appropriés de consentement biométrique. Le marché des plateformes d'intégration numérique des clients peut bénéficier lorsque les fournisseurs adaptent ces capacités à des exigences opérationnelles spécifiques.
Leaders du secteur des plateformes d'intégration numérique des clients
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Signicat AS
-
Veriff OÜ
-
Au10tix Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes Numériques d'Intégration Client Entreprises couvertes dans ce rapport
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OÜ
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited
Développements industriels récents dans Marché des Plateformes Numériques d'Intégration Client
- Octobre 2026 : Trulioo a renforcé son intégration de vérification d'identité pour les clients de Fiserv sur les marchés mondiaux, permettant aux clients des institutions financières de Fiserv d'accéder aux capacités de vérification des personnes et des entreprises de Trulioo, couvrant 195 pays et plus de 14 000 types de documents, directement via leur infrastructure Fiserv existante, réduisant ainsi la prolifération des fournisseurs dans les piles de conformité.
- Octobre 2026 : Veriff a publié des orientations pour les employeurs britanniques sur les vérifications numériques du droit au travail à la suite des cadres de vérification numérique mis à jour du Home Office britannique, décrivant comment les plateformes évitent les goulots d'étranglement lors de l'intégration dans les flux de travail de vérification de l'emploi.
- Septembre 2026 : Instructure a intégré la vérification d'identité biométrique de Veriff dans Parchment, sa plateforme de commande de relevés de notes académiques, étendant les cas d'utilisation des plateformes d'intégration aux flux de travail de certification académique pour les étudiants commandant des relevés de notes officiels.
- Août 2026 : Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD, dirigée par Summit Partners avec la participation de Goldman Sachs Alternatives, Wells Fargo et Docusign. La société a simultanément acquis la startup d'IA agentique basée à Austin, Fravity, et a intégré ses capacités de création d'agents dans la plateforme RiskOS sous la forme de RiskOS Agents, automatisant les flux de travail d'investigation de la fraude et de conformité qui nécessitaient auparavant une intervention humaine.
Périmètre du rapport mondial sur le marché des plateformes d'intégration numérique des clients
Le marché des plateformes d'intégration numérique des clients désigne le marché mondial des plateformes logicielles et des services permettant aux organisations d'enregistrer, de vérifier, d'authentifier et d'intégrer numériquement de nouveaux clients via des processus rationalisés, automatisés et sécurisés. Ces plateformes facilitent la vérification d'identité numérique, la collecte et la validation électronique de documents, la capture d'informations clients, l'authentification biométrique, les signatures électroniques, le filtrage de conformité et l'intégration avec les systèmes de gestion de la relation client (CRM) et d'autres systèmes d'entreprise. Elles aident les organisations à réduire le temps d'intégration et les coûts opérationnels, à améliorer l'expérience client, à minimiser la fraude à l'identité et à se conformer aux exigences réglementaires, notamment les obligations de connaissance du client (KYC) et de lutte contre le blanchiment d'argent (AML), le cas échéant.
Le rapport sur le marché des plateformes d'intégration numérique des clients est segmenté par composant (plateformes logicielles et services), modèle de déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (BFSI, santé et sciences de la vie, informatique et télécommunications, commerce de détail et e-commerce, fabrication industrielle et gouvernement et secteur public), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateformes logicielles |
| Services |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Commerce de détail et e-commerce |
| Fabrication industrielle |
| Gouvernement et secteur public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Plateformes logicielles | |
| Services | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | BFSI | |
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Commerce de détail et e-commerce | ||
| Fabrication industrielle | ||
| Gouvernement et secteur public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'intégration numérique des clients ?
Le marché des plateformes d'intégration numérique des clients devrait passer de 3,52 milliards USD en 2026 et 4,12 milliards USD en 2027 à 9,19 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de plateformes d'intégration numérique des clients ?
La demande est soutenue par des exigences plus strictes en matière de KYC et de lutte contre le blanchiment d'argent, l'ouverture de compte numérique, les parcours mobile-first et la nécessité de gérer la fraude sans ajouter de frictions inutiles.
Quel modèle de déploiement domine l'adoption ?
Le déploiement basé sur le cloud détenait 72,38 % de la part en 2026 et devrait progresser à un CAGR de 17,74 % jusqu'en 2032.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient progresser à un CAGR de 17,81 % jusqu'en 2032 à mesure que la livraison cloud et la tarification basée sur l'utilisation améliorent l'accessibilité.
Quel secteur d'utilisation final présente les perspectives les plus rapides ?
Le BFSI devrait progresser à un CAGR de 18,56 % jusqu'en 2032 car les institutions financières font face à des pressions de conformité et à la concurrence des fournisseurs axés sur le numérique.
Quelle région présente la plus forte expansion projetée ?
L'Asie-Pacifique devrait progresser à un CAGR de 18,36 % jusqu'en 2032, soutenue par l'infrastructure d'identité numérique, l'activité des néobanques et l'adoption de la fintech.