
Tamaño y Participación del Mercado de Plataformas de Incorporación Digital de Clientes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.39 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Incorporación Digital de Clientes por Mordor Intelligence
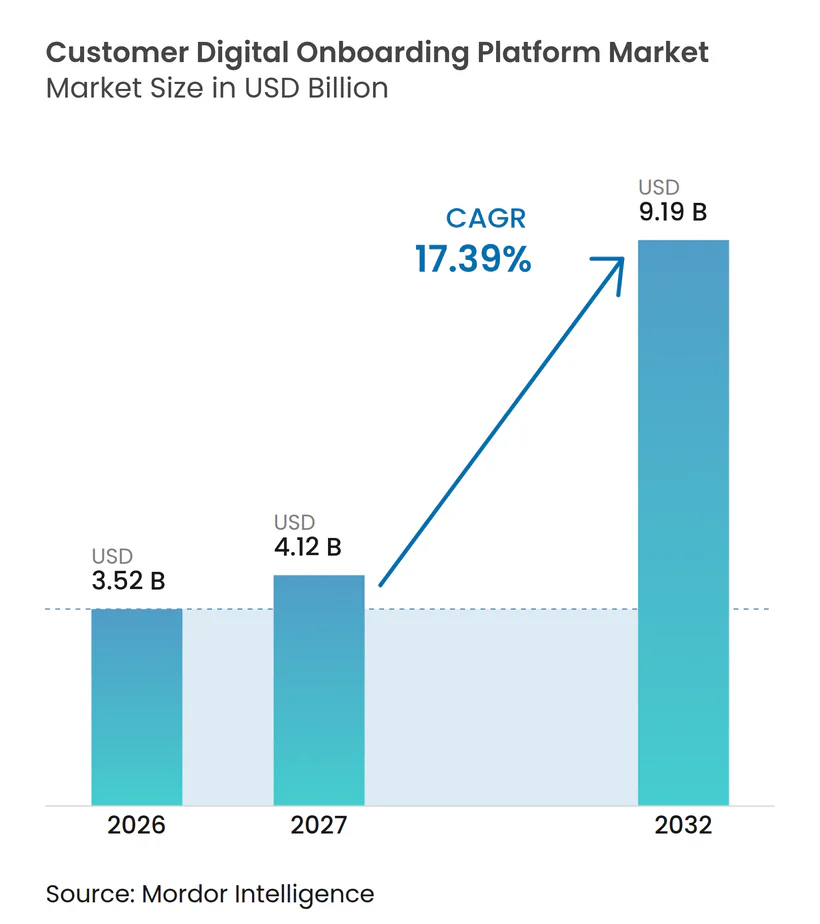
Se proyecta que el tamaño del mercado de plataformas de incorporación digital de clientes se expanda desde 3,52 mil millones de USD en 2026 y 4,12 mil millones de USD en 2027 hasta 9,19 mil millones de USD en 2032, registrando una CAGR del 17,39% entre 2027 y 2032. El mercado de plataformas de incorporación digital de clientes está moldeado por la necesidad de completar verificaciones de identidad sin añadir pasos innecesarios a la apertura de cuentas. Las organizaciones tratan cada vez más la primera interacción digital como un punto de control del fraude y un momento de adquisición de clientes. Los requisitos más estrictos de AML, KYC, debida diligencia del cliente e identidad crean una necesidad duradera de sistemas de incorporación más capaces. Los bancos digitales, los proveedores de finanzas integradas y los operadores de super-aplicaciones están aumentando el número de organizaciones que necesitan estos sistemas a escala. El mercado de plataformas de incorporación digital de clientes también favorece a los proveedores que pueden combinar verificación confiable, bajo abandono, controles de cumplimiento adaptables y registros claros de decisiones automatizadas.
Conclusiones Clave del Informe
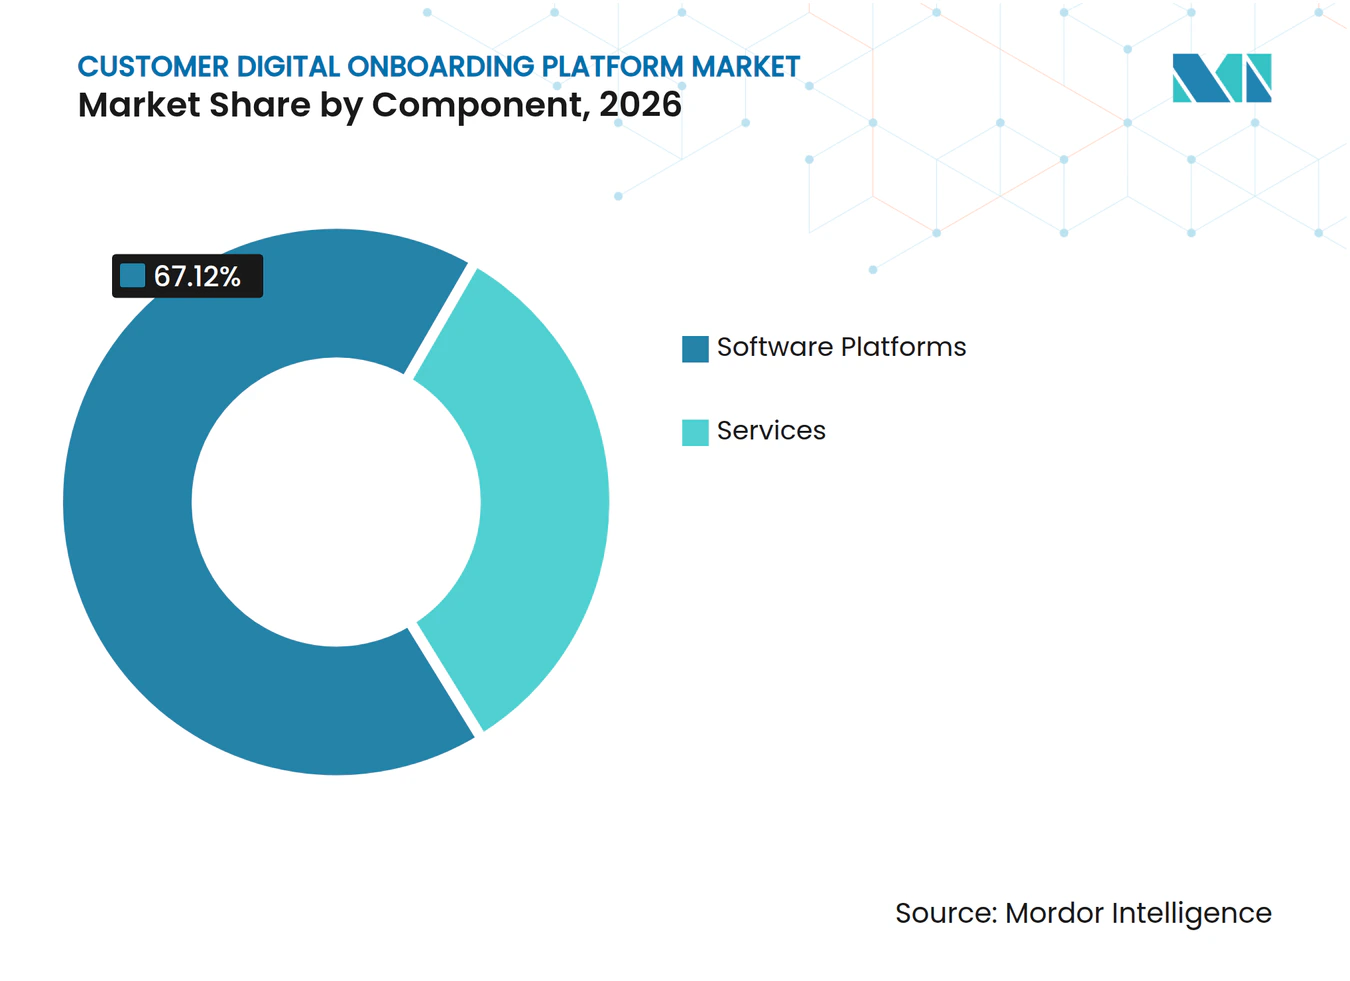
- Por componente, las plataformas de software mantuvieron una participación de ingresos del 67,12% en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 17,79% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube mantuvo una participación del 72,38% en 2026 y se proyecta que se expanda a una CAGR del 17,74% hasta 2032.
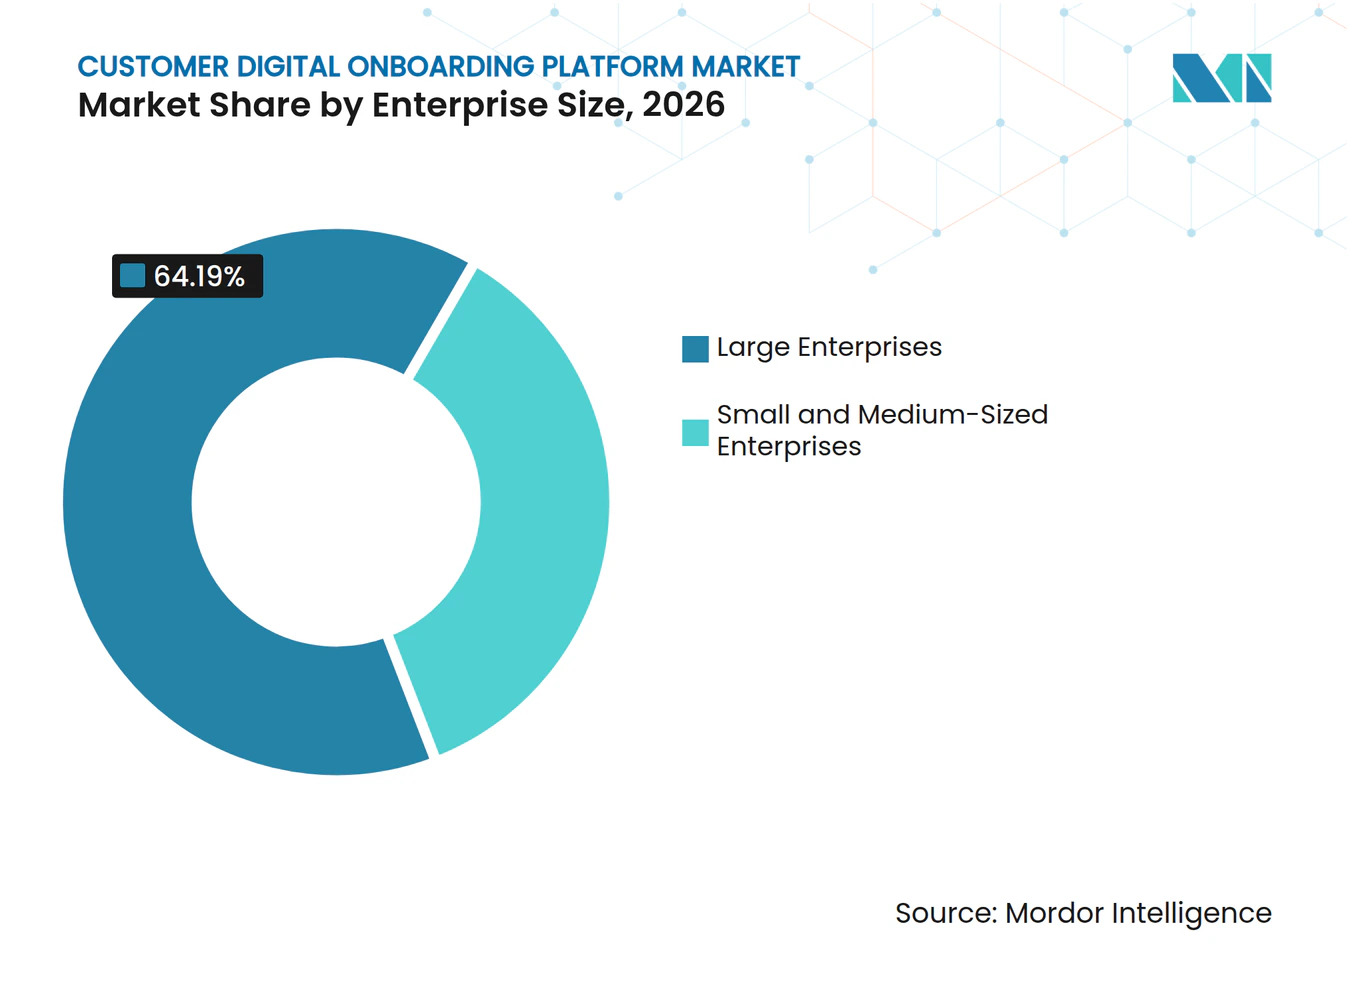
- Por tamaño de empresa, las grandes empresas mantuvieron una participación del 64,19% en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 17,81% hasta 2032.
- Por industria de usuario final, la tecnología de la información y las telecomunicaciones mantuvieron una participación del 28,36% en 2026, mientras que se proyecta que BFSI se expanda a una CAGR del 18,56% hasta 2032.
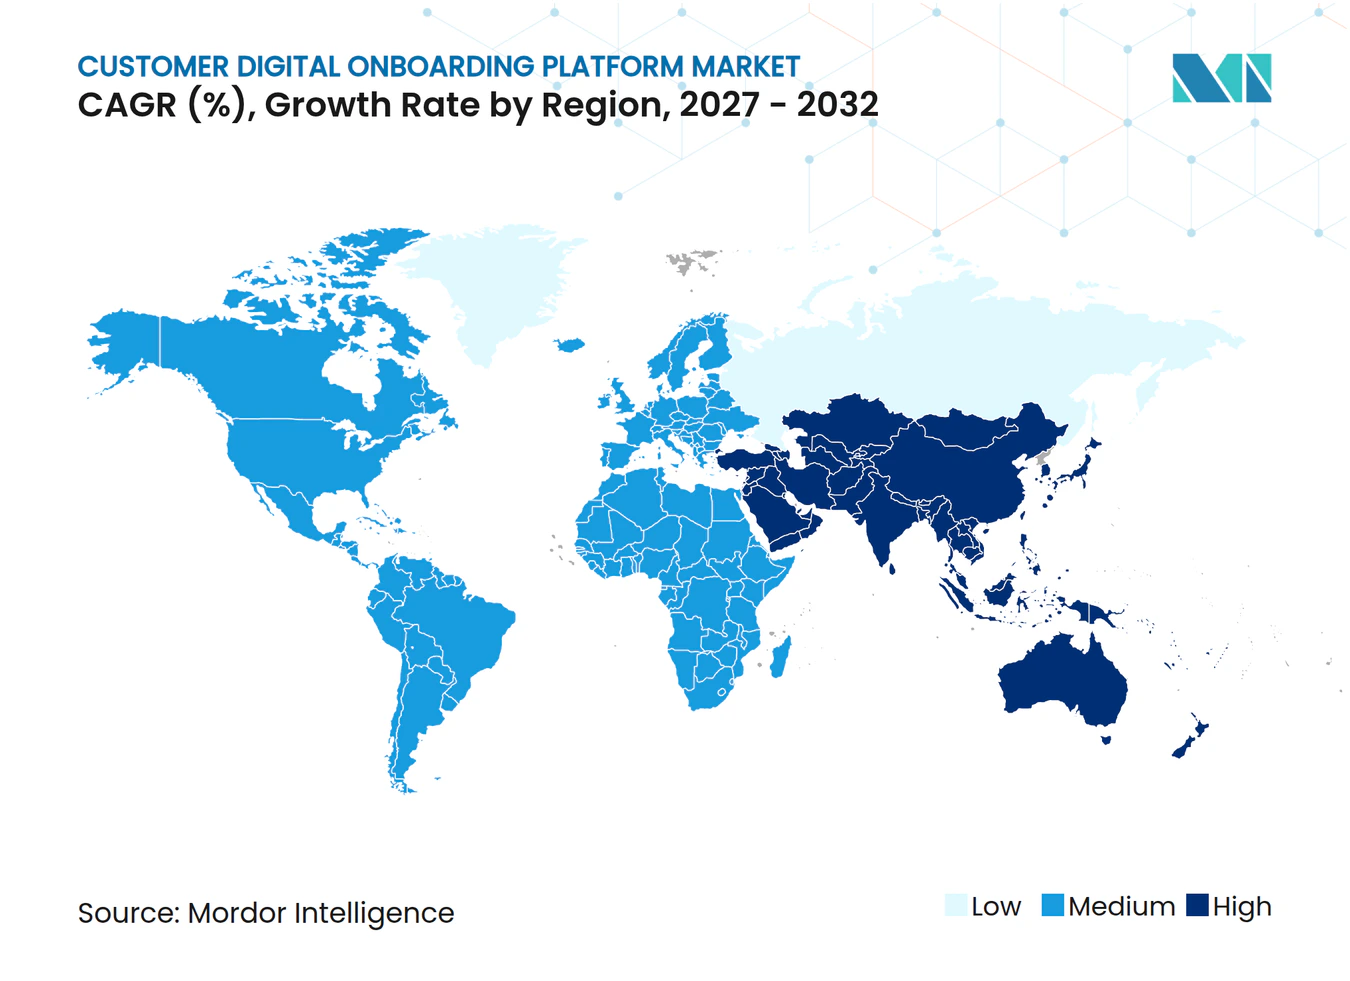
- Por geografía, América del Norte mantuvo una participación del 38,63% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Adquisición Digital de Clientes y Apertura de Cuentas sin Fricciones | +3.5% | Global | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de KYC, AML, Debida Diligencia del Cliente e Identificación del Cliente | +3.2% | Global, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Adopción de la Incorporación Móvil Prioritaria y Omnicanal | +2.8% | Global, núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Adopción de Verificación de Identidad Impulsada por IA y Toma de Decisiones Automatizada | +2.5% | Global | Mediano plazo (2-4 años) |
| Expansión de la Banca Digital, fintech, Finanzas Integradas y Comercio Digital | +2.0% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Carteras de Identidad Digital y Credenciales Reutilizables | +1.5% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Adquisición Digital de Clientes y Apertura de Cuentas sin Fricciones
El mercado de plataformas de incorporación digital de clientes se beneficia cuando las organizaciones pueden reducir el tiempo y el esfuerzo necesarios para abrir una cuenta. En 2025, el 70% de las instituciones financieras informaron haber perdido clientes debido a una incorporación lenta o ineficiente, frente al 48% en 2023. Los solicitantes ahora comparan la apertura de cuentas con servicios digitales más sencillos, lo que hace que un proceso lento sea más propenso a generar abandono. Muchas solicitudes abandonadas no se convierten en quejas formales, por lo que las instituciones pueden no percibir el costo total de un proceso ineficaz. Los proveedores están respondiendo implementando flujos de trabajo que dirigen a los solicitantes de menor riesgo hacia la aprobación automatizada y aplican verificaciones adicionales a los casos de mayor riesgo. Este enfoque beneficia al mercado de plataformas de incorporación digital de clientes al combinar el control del fraude con una experiencia de acceso más fluida.
Aumento de los Requisitos de KYC, AML, Debida Diligencia del Cliente e Identificación del Cliente
El mercado de plataformas de incorporación digital de clientes está respaldado por requisitos que se están volviendo más específicos en todas las jurisdicciones. La Oficina de las Naciones Unidas contra la Droga y el Delito ha declarado que el crimen financiero puede costarle a la economía global hasta 2 billones de USD anuales.[1] La política europea avanza hacia requisitos de lucha contra el lavado de dinero más coherentes entre los estados miembros. El Marco Europeo de Identidad Digital también establece una base común para las carteras de identidad digital y los servicios de confianza relacionados. En los Estados Unidos, la declaración de titularidad real crea una mayor necesidad de identificar los cambios que pueden afectar el perfil de riesgo de un cliente. Estas condiciones hacen que el monitoreo continuo y la reverificación sean más relevantes después del evento inicial de incorporación.
Creciente Adopción de la Incorporación Móvil Prioritaria y Omnicanal
Los dispositivos móviles son un punto de partida frecuente para la apertura de cuentas, mientras que los solicitantes aún esperan poder continuar una solicitud a través de otros canales. El mercado de plataformas de incorporación digital de clientes, por lo tanto, favorece los sistemas que mantienen la información de la solicitud disponible cuando un usuario pasa del móvil a la web o a una interacción presencial. Un reinicio completo tras un cambio de canal puede añadir fricción y reducir la tasa de finalización. Los sistemas de incorporación digital pueden reducir este problema preservando el estado de la sesión y recopilando información no esencial después de la activación de la cuenta. El diseño móvil prioritario también facilita la integración de la captura de documentos, las verificaciones biométricas y las actualizaciones de estado en un único recorrido. El resultado es un argumento más sólido para los proveedores del mercado de plataformas de incorporación digital de clientes que ofrecen experiencias coherentes en todos los canales.
Creciente Adopción de Verificación de Identidad Impulsada por IA y Toma de Decisiones Automatizada
El uso de IA en los procesos de KYC y AML aumentó del 42% de las instituciones financieras en 2024 al 82% en 2025. Los deepfakes, las identidades sintéticas y los ataques de inyección han reducido la fiabilidad de la revisión manual como control independiente. Los sistemas combinan cada vez más verificaciones de documentos, resultados biométricos, señales de dispositivos e información de comportamiento en una evaluación de riesgo. Un estudio revisado por pares de 2026 informó que la autenticación impulsada por IA puede reducir los falsos positivos hasta en un 30% en entornos específicos y que algunos enfoques de detección de vida alcanzaron una precisión cercana al 98% en condiciones controladas. Las decisiones automatizadas también necesitan registros que muestren los insumos, los resultados y los niveles de confianza utilizados en el proceso. Esta necesidad de registros de decisiones transparentes fortalece la demanda de funciones de gobernanza dentro del mercado de plataformas de incorporación digital de clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Privacidad de Datos, Consentimiento Biométrico y Requisitos de Transferencia de Datos Transfronteriza | -1.5% | Global, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Implementación y Costo Total de Propiedad | -1.2% | Global | Mediano plazo (2-4 años) |
| Rechazos Incorrectos, Colas de Revisión Manual y Desafíos de Gobernanza de Modelos de IA | -0.8% | Global | Mediano plazo (2-4 años) |
| Acceso Limitado a Datos de Identidad Confiables en Mercados Emergentes | -0.5% | Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Privacidad de Datos, Consentimiento Biométrico y Requisitos de Transferencia de Datos Transfronteriza
La incorporación biométrica puede involucrar geometría facial, secuencias de detección de vida y datos de voz, todos los cuales reciben una mayor protección legal en muchas jurisdicciones. El Reglamento General de Protección de Datos trata los datos biométricos utilizados para la identificación única como una categoría especial de datos personales. Puede requerir consentimiento explícito y evaluaciones de impacto antes del procesamiento a gran escala. La ley de Illinois también establece obligaciones de notificación y consentimiento para la información biométrica, con daños legales de 1.000 USD por infracciones negligentes y 5.000 USD por infracciones intencionales.[2] Las diferentes reglas de transferencia y localización de datos añaden carga operativa para los proveedores que atienden a múltiples países. Estos requisitos pueden ralentizar el mercado de plataformas de incorporación digital de clientes cuando los proveedores deben configurar controles separados de consentimiento, almacenamiento y retención.
Altos Costos de Implementación y Costo Total de Propiedad
Las implementaciones empresariales personalizadas pueden tardar entre 18 y 36 meses, especialmente cuando los sistemas bancarios heredados requieren una integración extensa. El gasto operativo promedio anual en AML y KYC fue de 72,9 millones de USD por empresa en 2025, incluyendo tecnología, personal y mantenimiento continuo de modelos. El costo puede ser difícil de justificar para las organizaciones medianas sin volúmenes de clientes suficientes o exposición al cumplimiento normativo. Los sistemas centrales más antiguos también pueden necesitar middleware antes de que un sistema de incorporación moderno pueda intercambiar datos de manera confiable. Los sistemas nativos de la nube pueden reducir parte de la carga de infraestructura, pero las actualizaciones regulatorias y las necesidades de integración continua aún afectan los costos totales de propiedad. Estas condiciones restringen el mercado de plataformas de incorporación digital de clientes al favorecer a los compradores más grandes y limitar el alcance de las implementaciones de plataforma completa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Plataformas de Software Lideran los Ingresos Mientras los Servicios se ExpandenLas plataformas de software mantuvieron el 67,12% de la participación del mercado de plataformas de incorporación digital de clientes en 2026. Las organizaciones utilizan estas plataformas como capas de orquestación que conectan la verificación de identidad, las decisiones de cumplimiento, la captura de documentos y las verificaciones de detección de vida. Una plataforma configurable puede integrar varias verificaciones en un flujo de trabajo coordinado en lugar de depender de herramientas separadas. Esto ayuda a los compradores a ajustar el proceso para diferentes tipos de clientes, niveles de riesgo y entornos regulatorios. Su posición en ingresos refleja la importancia de una capa de control central en implementaciones de gran escala.
Se proyecta que los servicios se expandan a una CAGR del 17,79% de 2027 a 2032. El aumento refleja el trabajo necesario para mantener los procesos de cumplimiento a medida que cambian los requisitos de documentos, los umbrales de KYC y las reglas de consentimiento. Muchas organizaciones prefieren obtener esta capacidad de un proveedor en lugar de desarrollarla internamente. Los servicios de cumplimiento gestionados pueden incluir monitoreo regulatorio, ajuste de flujos de trabajo y soporte operativo. El mercado de plataformas de incorporación digital de clientes está evolucionando desde proyectos de implementación aislados hacia relaciones de servicio de mayor duración.


Por Modelo de Implementación:
Los Sistemas Basados en la Nube Respaldan la Incorporación a EscalaLa implementación basada en la nube mantuvo el 72,38% de la participación del mercado de plataformas de incorporación digital de clientes en 2026 y se proyecta que se expanda a una CAGR del 17,74% hasta 2032. Los sistemas en la nube pueden admitir búsquedas de identidad en tiempo real, actualizaciones de detección de vida y eventos de KYC continuos. También permiten a los compradores utilizar la capacidad según sea necesario en lugar de mantener toda la infraestructura internamente. Las actualizaciones continuas de la plataforma pueden entregarse más fácilmente en entornos de nube. Estas características explican por qué la implementación en la nube lidera tanto el uso actual como la expansión futura.
Los sistemas locales siguen siendo relevantes donde las políticas de residencia de datos o de tecnología interna son estrictas. Los clientes gubernamentales y financieros en China, India y los estados del Consejo de Cooperación del Golfo pueden retener más datos dentro de sus propios entornos. Los modelos híbridos combinan la orquestación basada en la nube con el almacenamiento gestionado localmente. Este enfoque puede equilibrar las necesidades de rendimiento con los requisitos de datos locales. El mercado de plataformas de incorporación digital de clientes continúa favoreciendo la flexibilidad de implementación porque los requisitos de los compradores difieren entre regiones.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran Mientras las Pymes AceleranLas grandes empresas mantuvieron el 64,19% de la participación del mercado de plataformas de incorporación digital de clientes en 2026. Su mayor exposición al cumplimiento normativo y sus volúmenes de transacciones pueden respaldar la inversión en amplias capacidades de verificación y gestión de casos. Los largos procesos de adquisición han favorecido históricamente a los proveedores establecidos con amplios recursos de implementación. Las grandes organizaciones suelen operar en más de 1 jurisdicción, lo que aumenta su necesidad de controles configurables. Estos factores mantienen su posición de liderazgo en el gasto actual.
Se proyecta que las pymes se expandan a una CAGR del 17,81% entre 2027 y 2032. Los sistemas nativos de la nube y los precios de API basados en el uso reducen los compromisos mínimos que anteriormente limitaban el acceso para las organizaciones más pequeñas. Qatar National Bank lanzó una plataforma de incorporación de pymes totalmente digital en 2025, permitiendo la apertura de cuentas en minutos sin necesidad de visitar una sucursal. Este tipo de implementación puede reducir el esfuerzo manual que hace costosa la incorporación de pequeñas empresas. La industria de plataformas de incorporación digital de clientes puede ampliar su base de clientes cuando los proveedores ofrecen flujos de trabajo y precios que se adaptan a este grupo.

Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras BFSI AceleraLa tecnología de la información y las telecomunicaciones mantuvieron el 28,36% de la participación del mercado de plataformas de incorporación digital de clientes en 2026. Estos usuarios aplican herramientas de identidad digital a la incorporación de suscriptores, la gestión del riesgo de intercambio de SIM y la verificación de cuentas en ecosistemas de desarrolladores. Sus interacciones digitales de alto volumen hacen que las verificaciones de identidad automatizadas sean especialmente relevantes. Los proveedores de telecomunicaciones necesitan equilibrar la velocidad con los controles contra el uso indebido de cuentas. Esta combinación respalda la posición de liderazgo del segmento.
Se proyecta que BFSI se expanda a una CAGR del 18,56% hasta 2032. Las multas globales por AML alcanzaron los 4,6 mil millones de USD en 2024, con América del Norte representando el 94% del total. Las instituciones financieras también enfrentan la competencia de los neobancos que ofrecen apertura de cuentas en menos de 3 minutos. La salud y las ciencias de la vida utilizan sistemas de incorporación para la telesalud, mientras que el comercio minorista y el comercio electrónico se centran en la toma de control de cuentas y los controles de verificación de edad. Socure ganó un contrato federal de 5 años por 163 millones de USD en mayo de 2026 para proporcionar tecnología de verificación de identidad para Login.gov, lo que demuestra la relevancia del mercado de plataformas de incorporación digital de clientes para el uso en el sector público.
Análisis Geográfico
Mercado de Plataformas de Incorporación Digital de Clientes en América del Norte
América del Norte concentró el 38,63% de la cuota del mercado de plataformas de incorporación digital de clientes en 2026. La región combina una base madura de compradores empresariales con una intensa aplicación de la normativa AML y complejos requisitos de privacidad a nivel estatal. América del Norte representó el 94% de las multas globales por AML, que totalizaron 4,6 mil millones de USD en 2024. Las normativas biométricas de Estados Unidos, incluidos los requisitos de Illinois, incrementan la demanda de procesos documentados de consentimiento y retención. Canadá y México añaden demanda a medida que la actividad de banca abierta y la concesión de licencias fintech amplían el número de organizaciones que necesitan una incorporación estructurada.
Mercado de Plataformas de Incorporación Digital de Clientes en Europa
Europa está siendo reconfigurada por el Marco Europeo de Identidad Digital. Todos los estados miembros de la Unión Europea están obligados a proporcionar Carteras de Identidad Digital Europea a ciudadanos y empresas antes de finales de 2026.[3] A partir de diciembre de 2027, los bancos, las entidades de dinero electrónico y los proveedores de servicios de pago deberán aceptar dichas carteras cuando la verificación de identidad sea legalmente obligatoria. Los proveedores capaces de incorporar credenciales verificables tienen ventaja sobre los flujos de trabajo basados exclusivamente en la captura de documentos. Alemania, el Reino Unido, Francia y los Países Bajos siguen siendo mercados de adopción relevantes.
Mercado de Plataformas de Incorporación Digital de Clientes en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,36% hasta 2032, la tasa regional más alta en el mercado de plataformas de incorporación digital de clientes. La actividad de los neobancos, los sistemas públicos de identidad digital y la infraestructura de pagos móviles respaldan estas perspectivas. La infraestructura de e-KYC basada en Aadhaar de India puede agilizar los procesos de apertura de cuentas para las organizaciones que la utilizan. Las empresas de Singapur reportaron una adopción de IA del 92% en KYC en 2025. América del Sur y Oriente Medio ofrecen oportunidades adicionales, mientras que algunas partes de África enfrentan limitaciones debido a la menor disponibilidad de datos de identidad gubernamental confiables.
Panorama Competitivo
Concentración del Mercado
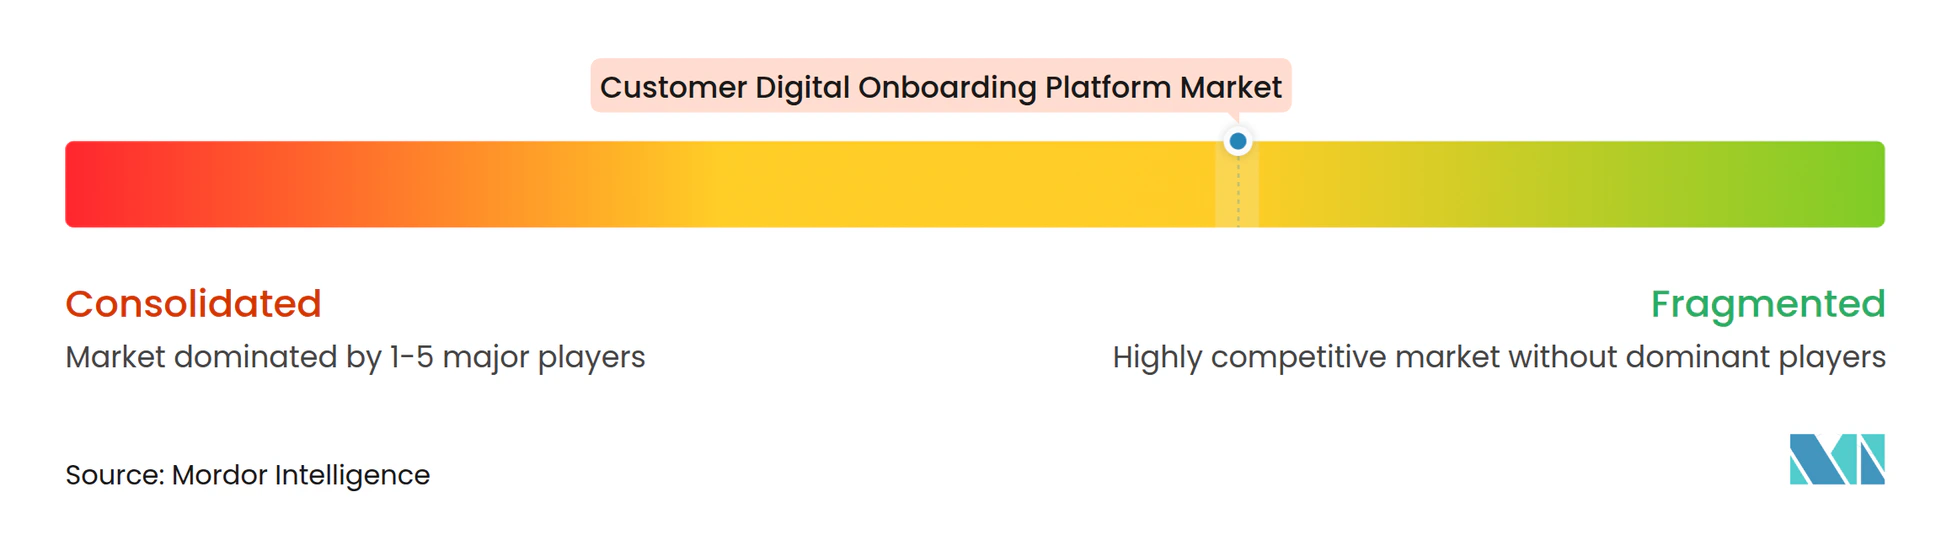
El mercado de plataformas de incorporación digital de clientes está moderadamente fragmentado a nivel de plataforma, mientras que la capa de verificación de identidad se está consolidando. Los proveedores compiten a través de la cobertura de datos, la calidad de la verificación, las funciones de gobernanza y la profundidad de integración. Las redes de identidad pueden servir como un diferenciador útil al combinar señales de muchas transacciones verificadas y fraudulentas. Jumio declara que su Gráfico de Identidad se basa en más de 1.000 millones de interacciones entre clientes.[4] Esto puede respaldar una reverificación más rápida de los usuarios recurrentes mediante una coincidencia biométrica.
Los proveedores están ampliando su oferta desde la verificación puntual hacia servicios más amplios de confianza y cumplimiento. Socure adquirió Fravity en agosto de 2026 e integró las capacidades de construcción de agentes de la empresa adquirida en RiskOS Agents. Veriff adquirió el especialista en KYB Vespia en febrero de 2026 para añadir monitoreo del estado de las empresas, seguimiento de cambios de propiedad y gestión de la exposición a sanciones. IDnow fue adquirida por Corsair Capital en una transacción de 295 millones de USD en 2025. Estos movimientos indican un impulso hacia plataformas que respaldan la incorporación, el monitoreo continuo y la verificación empresarial dentro de una única relación.
La IA explicable es un tema competitivo importante porque las empresas necesitan comprender y documentar las decisiones de identidad automatizadas. Los estándares para la detección de ataques de presentación y la autenticidad de documentos también pueden influir en las decisiones de adquisición. Las oportunidades permanecen en la verificación de identidad del sector público, los procesos de Conozca a su Empresa transfronterizos y los flujos de trabajo de salud que necesitan controles de consentimiento biométrico apropiados. El mercado de plataformas de incorporación digital de clientes puede beneficiarse cuando los proveedores adaptan esas capacidades a requisitos operativos específicos.
Líderes de la Industria de Plataformas de Incorporación Digital de Clientes
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Signicat AS
-
Veriff OÜ
-
Au10tix Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Incorporación Digital de Clientes Empresas cubiertas en este informe
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OÜ
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited
Desarrollos recientes de la industria en Mercado de Plataformas de Incorporación Digital de Clientes
- Octubre de 2026: Trulioo fortaleció su integración de verificación de identidad para los clientes de Fiserv en mercados globales, permitiendo a los clientes de instituciones financieras de Fiserv acceder a las capacidades de verificación de personas y empresas de Trulioo, que abarcan 195 países y más de 14.000 tipos de documentos, directamente a través de su infraestructura Fiserv existente, reduciendo la proliferación de proveedores en las pilas de cumplimiento normativo.
- Octubre de 2026: Veriff publicó orientación para los empleadores del Reino Unido sobre las verificaciones digitales del Derecho a Trabajar tras la actualización de los marcos de verificación digital de la Oficina de Inmigración del Reino Unido, describiendo cómo las plataformas evitan los cuellos de botella en la incorporación en los flujos de trabajo de verificación de empleo.
- Septiembre de 2026: Instructure integró la verificación de identidad biométrica de Veriff en Parchment, su plataforma de solicitud de expedientes académicos, extendiendo los casos de uso de la plataforma de incorporación a los flujos de trabajo de acreditación educativa para estudiantes que solicitan expedientes académicos oficiales.
- Agosto de 2026: Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD, liderado por Summit Partners con la participación de Goldman Sachs Alternatives, Wells Fargo y Docusign. La empresa adquirió simultáneamente la startup de IA agéntica Fravity, con sede en Austin, e integró sus capacidades de construcción de agentes en la plataforma RiskOS como RiskOS Agents, automatizando los flujos de trabajo de investigación de fraude y cumplimiento normativo que anteriormente requerían intervención humana.
Alcance del Informe Global del Mercado de Plataformas de Incorporación Digital de Clientes
El Mercado de Plataformas de Incorporación Digital de Clientes se refiere al mercado global de plataformas de software y servicios que permiten a las organizaciones registrar, verificar, autenticar e incorporar digitalmente a nuevos clientes a través de procesos optimizados, automatizados y seguros. Estas plataformas facilitan la verificación de identidad digital, la recopilación y validación electrónica de documentos, la captura de información del cliente, la autenticación biométrica, las firmas electrónicas, el cribado de cumplimiento normativo y la integración con la gestión de relaciones con el cliente (CRM) y otros sistemas empresariales. Ayudan a las organizaciones a reducir el tiempo de incorporación y los costos operativos, mejorar la experiencia del cliente, minimizar el fraude de identidad y cumplir con los requisitos regulatorios, incluidas las obligaciones de conozca a su cliente (KYC) y antilavado de dinero (AML), cuando corresponda.
El Informe del Mercado de Plataformas de Incorporación Digital de Clientes está Segmentado por Componente (Plataformas de Software y Servicios), Modelo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura Industrial y Gobierno y Sector Público), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas de Software |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura Industrial |
| Gobierno y Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Plataformas de Software | |
| Servicios | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Salud y Ciencias de la Vida | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura Industrial | ||
| Gobierno y Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de incorporación digital de clientes?
Se proyecta que el mercado de plataformas de incorporación digital de clientes pase de 3,52 mil millones de USD en 2026 y 4,12 mil millones de USD en 2027 a 9,19 mil millones de USD en 2032.
¿Qué está impulsando la demanda de plataformas de incorporación digital de clientes?
La demanda está respaldada por requisitos más estrictos de KYC y AML, la apertura de cuentas digitales, los recorridos móviles prioritarios y la necesidad de gestionar el fraude sin añadir fricciones innecesarias.
¿Qué modelo de implementación lidera la adopción?
La implementación basada en la nube mantuvo una participación del 72,38% en 2026 y se proyecta que se expanda a una CAGR del 17,74% hasta 2032.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pymes se expandan a una CAGR del 17,81% hasta 2032 a medida que la entrega en la nube y los precios basados en el uso mejoran la accesibilidad.
¿Qué sector de usuario final tiene las perspectivas más rápidas?
Se proyecta que BFSI se expanda a una CAGR del 18,56% hasta 2032 porque las instituciones financieras enfrentan presión de cumplimiento normativo y competencia de proveedores nativos digitales.
¿Qué región tiene la mayor expansión proyectada?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,36% hasta 2032, respaldada por la infraestructura de identidad digital, la actividad de los neobancos y la adopción de fintech.