
Tamanho e Participação do Mercado de Transformadores de Corrente
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transformadores de Corrente pela Mordor Intelligence
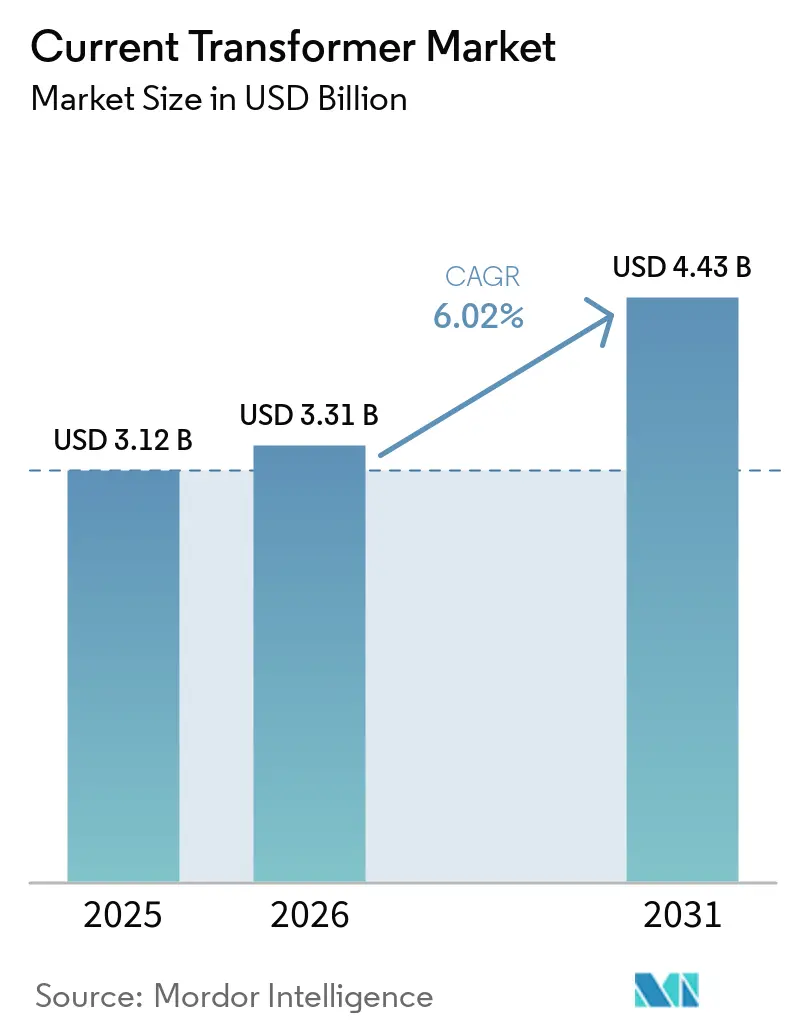
O tamanho do Mercado de Transformadores de Corrente deve crescer de 3,12 bilhões de USD em 2025 para 3,31 bilhões de USD em 2026 e está previsto para atingir 4,43 bilhões de USD até 2031, a um CAGR de 6,02% no período de 2026 a 2031. Os transformadores de corrente continuam sendo componentes indispensáveis em subestações, pois oferecem suporte à medição, proteção e monitoramento em cada nó de equipamento de manobra. A construção e a modernização de redes elétricas, portanto, geram uma demanda vinculada ao investimento em sistemas de energia, e não a aquisições discricionárias de equipamentos. O investimento global em redes elétricas superou 470 bilhões de USD em 2025, e a Agência Internacional de Energia prevê que o investimento anual aumente de forma significativa para atender à demanda de eletricidade até 2030[1]Agência Internacional de Energia, "Redes Elétricas," Eletricidade 2026, iea.org.. O mercado de transformadores de corrente é sustentado por um crescente portfólio de projetos de transmissão, programas de subestações digitais, interconexões de energias renováveis e novas cargas de eletricidade. Fornecedores com produtos qualificados de alta tensão e digitais podem se beneficiar quando grandes projetos avançam do planejamento para a fase de aquisição e a entrega de equipamentos se torna um requisito imediato e essencial do projeto para as concessionárias.
Principais Conclusões do Relatório
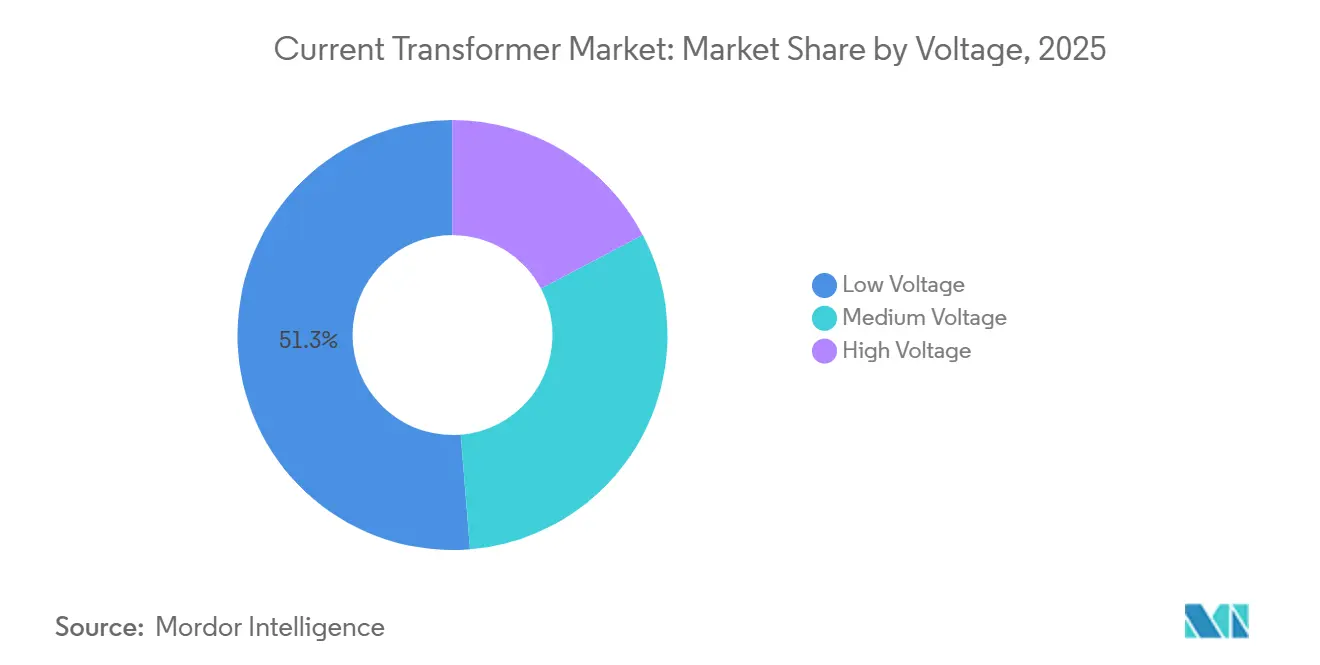
- Por tensão, a média tensão detinha 51,3% da participação do mercado de transformadores de corrente em 2025, enquanto a alta tensão está prevista para crescer a um CAGR de 6,7% até 2031.
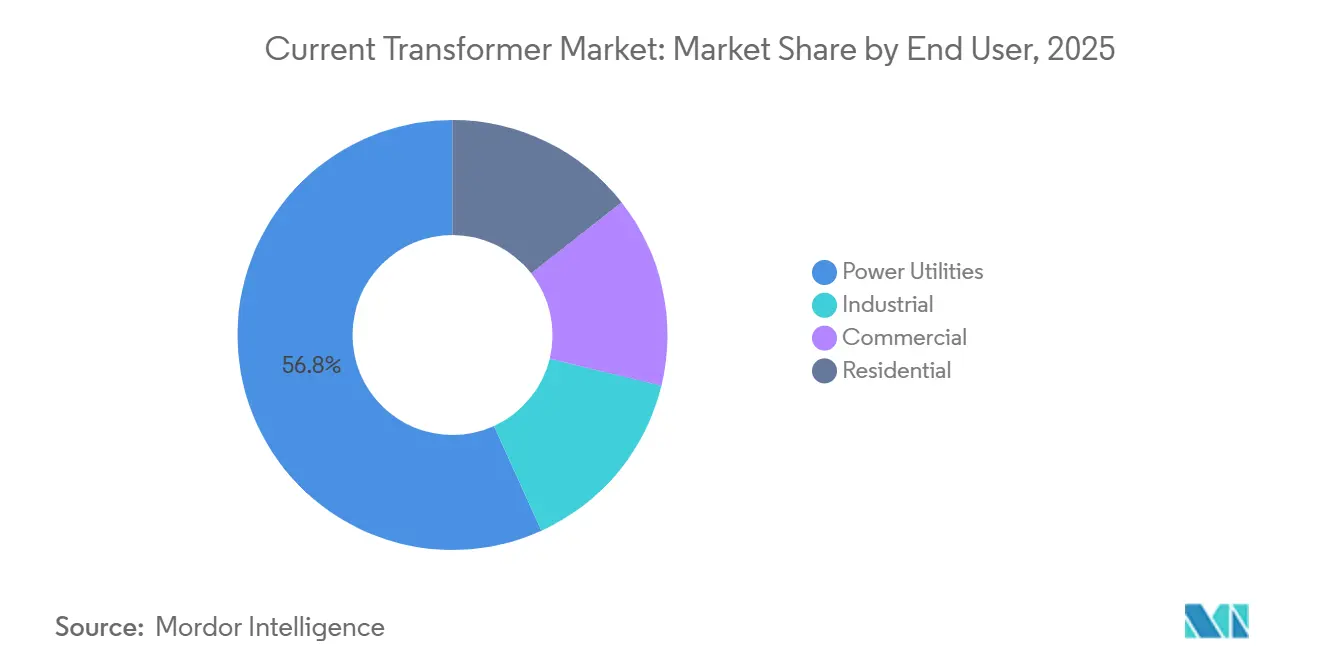
- Por usuário final, as concessionárias de energia detinham 56,8% da participação do mercado de transformadores de corrente em 2025, enquanto os usuários industriais estão previstos para crescer a um CAGR de 6,9% até 2031.
- Por geografia, a Ásia-Pacífico detinha 39,5% da participação do mercado de transformadores de corrente em 2025 e está prevista para crescer a um CAGR de 7,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Transformadores de Corrente
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Expansão da Transmissão | +1.20% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Energias Renováveis e Geração Distribuída | +0.90% | Global, mais forte na China, Índia, Estados Unidos e Alemanha | Médio prazo (2-4 anos) |
| Adoção de Redes Inteligentes, Subestações Digitais e Medição Avançada | +0.80% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Eletrificação Industrial e Monitoramento de Energia em Data Centers | +0.60% | América do Norte, Europa, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Temporização de Barramento de Processo, Interoperabilidade e Demanda por Retrofit de Transformadores de Corrente Digitais | +0.40% | Europa, América do Norte, Japão | Médio prazo (2-4 anos) |
| Cargas de Inversores Ricas em Harmônicos Aumentando a Demanda por Medição de Ampla Largura de Banda | +0.30% | Global, com pressão inicial em mercados com alta penetração de renováveis | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Expansão da Transmissão
Os gastos com transmissão se convertem em pedidos de transformadores de corrente porque subestações novas e modernizadas requerem equipamentos para proteção, medição de receita e monitoramento operacional. Cada projeto pode exigir vários transformadores de instrumentação em baias e níveis de tensão, dependendo do layout e do projeto de proteção. A AIE relatou que o investimento global em redes elétricas superou 470 bilhões de USD em 2025, refletindo um período de expansão dos gastos com redes. Esse investimento sustenta o mercado de transformadores de corrente porque linhas de transmissão, pátios de manobra e subestações são desenvolvidos em conjunto, e cada instalação precisa de equipamentos coordenados de medição e proteção antes de entrar em operação. A relação é particularmente direta quando as concessionárias substituem infraestruturas envelhecidas em vez de simplesmente manter os ativos existentes. Grandes programas também concentram as aquisições em licitações menos numerosas e de maior porte, o que favorece fornecedores que já atendem aos requisitos de qualificação das concessionárias. O mercado de transformadores de corrente, portanto, oferece oportunidades para fabricantes com linhas de produtos de alta tensão estabelecidas e capacidade para apoiar os cronogramas de entrega dos projetos.
Integração de Energias Renováveis e Geração Distribuída
As adições de energia solar e eólica alteram as condições de corrente que um transformador deve medir nas subestações de interconexão de renováveis. Esses locais podem operar em uma ampla faixa de corrente, de modo que os compradores exigem cada vez mais classes de precisão mais elevadas que mantenham o desempenho em condições de carga baixa e alta. A China tinha mais de 1.200 GW de capacidade renovável até maio de 2026, enquanto a Índia está modernizando a infraestrutura de distribuição em grande escala. O contrato do consórcio BHEL e Hitachi Energy para o elo HVDC Bhadla Fatehpur de 6.000 MW, ±800 kV e 950 km demonstra como um corredor de renováveis pode criar uma demanda concentrada por equipamentos de energia relacionados. Os sistemas HVDC e baseados em conversores também requerem projetos capazes de operar sob condições de corrente de falta assimétricas e não tradicionais. Isso cria demanda por capacidade de engenharia além das configurações de produtos padrão no mercado de transformadores de corrente. Os fornecedores precisam considerar o comportamento do núcleo, o isolamento, a precisão e as funções específicas de proteção que se aplicam a projetos de transmissão baseados em conversores. Esses requisitos podem prolongar o trabalho de qualificação, mas também podem limitar a participação de fabricantes sem experiência relevante em alta tensão.
Adoção de Redes Inteligentes, Subestações Digitais e Medição Avançada
As subestações digitais substituem grande parte do cabeamento de cobre analógico usado para sinais de medição por comunicação de valores amostrados baseada em Ethernet. Essa mudança separa os equipamentos analógicos convencionais dos transformadores de corrente digitais projetados para arquiteturas de subestações digitais. O IEC TC 38 aprovou a IEC 61869-9/AMD1 para registro como FDIS em junho de 2026, avançando o framework para a interface digital usada por transformadores de instrumentação[2]IEC, "IEC 61869-9:2016 Transformadores de Instrumentação Parte 9 Interface Digital para Transformadores de Instrumentação," IEC Webstore, iec.ch.. As concessionárias que migram para projetos baseados na IEC 61850 devem especificar equipamentos digitais compatíveis ou implantar unidades de fusão separadas. O processo de padronização torna as atualizações digitais mais estruturadas para as concessionárias que planejam a modernização de subestações. Também fornece às equipes de engenharia uma referência comum ao selecionar dispositivos, testar comunicações e validar o temporização necessária para sistemas de valores amostrados. Isso é relevante quando as concessionárias desejam reduzir o cabeamento analógico mantendo funções confiáveis de proteção e medição. Fornecedores capazes de oferecer produtos tanto para aplicações de medição quanto de proteção podem atender às mudanças nos requisitos de especificação no mercado de transformadores de corrente.
Cargas de Inversores Ricas em Harmônicos e Medição de Ampla Largura de Banda
A geração baseada em inversores e a eletrônica de potência industrial podem introduzir distorção harmônica e comportamento alterado de corrente de falta. Os projetos convencionais de núcleo enrolado podem não oferecer o mesmo desempenho de medição nessas condições que em sistemas convencionais. Um estudo do IEEE de 2025 abordou os efeitos dos inversores formadores de rede e dos controles de limitação de corrente no comportamento da proteção[3]Instituto de Engenheiros Eletricistas e Eletrônicos, "Impacto dos Inversores Formadores de Rede nos Relés de Proteção," IEEE Transactions on Industrial Electronics, ieee.org.. Os compradores estão, consequentemente, avaliando projetos alternativos, incluindo bobinas de Rogowski e transformadores de instrumentação de baixa potência, para usos selecionados. Equipamentos capazes de suportar proteção, medição e monitoramento de harmônicos têm um papel mais claro em tais instalações. O efeito de longo prazo no mercado de transformadores de corrente é um conjunto mais amplo de requisitos de desempenho para sistemas com alta participação de eletrônica de potência. As concessionárias e os operadores industriais precisarão avaliar a precisão durante a operação normal, condições de falta e formas de onda distorcidas, em vez de depender apenas das classificações convencionais. Os fabricantes que puderem documentar esse desempenho por meio de testes poderão apresentar argumentos mais sólidos para inclusão em novas especificações. A mudança também torna o suporte técnico mais importante durante a seleção e o comissionamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Retrofit e Certificação | -0.40% | América do Norte e Europa; mercados que exigem dupla certificação IEC/IEEE | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Cobre, Aço Elétrico e Materiais de Isolamento | -0.50% | Global, mais aguda em mercados de aquisição denominados em USD | Curto prazo (≤ 2 anos) |
| Saturação de Transformadores de Corrente sob Perfis de Falta Dominados por Inversores | -0.30% | Global, mais aguda em mercados com alta penetração de renováveis (Alemanha, Espanha, Dinamarca, Califórnia, Sul da Austrália) | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação de Concessionárias e Escassez de Capacidade de Calibração | -0.20% | América do Norte e Europa; pressão emergente em mercados da Ásia-Pacífico que adotam padrões de dupla certificação IEC/IEEE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Retrofit e Certificação
A substituição de um transformador de corrente em uma subestação energizada pode exigir coordenação de desligamento, revisão de relés e testes de instalação. Os equipamentos digitais podem adicionar validação de firmware e trabalho de configuração com dispositivos eletrônicos inteligentes existentes. Os ciclos de qualificação na América do Norte podem levar de 18 a 36 meses, particularmente para aplicações de alta tensão e medição de receita. A dupla conformidade com a IEC 61869 e a IEEE C57.13 pode estender o processo de aprovação para alguns produtos. O acesso limitado à capacidade de calibração credenciada para equipamentos Classe 0,2S acima de 132 kV pode reduzir o campo de fornecedores qualificados. Esses fatores podem atrasar a conversão de orçamentos de rede aprovados em pedidos para o mercado de transformadores de corrente. O atraso é importante porque a aprovação de capital não produz automaticamente um pedido de equipamento quando as concessionárias ainda precisam agendar desligamentos, revisar configurações de relés e concluir os testes de aceitação. Novos fornecedores podem enfrentar um caminho de entrada particularmente difícil quando os clientes preferem dispositivos que correspondam a projetos e práticas operacionais estabelecidos.
Volatilidade dos Preços de Cobre, Aço Elétrico e Materiais de Isolamento
Os preços do cobre atingiram 13.387,50 USD por tonelada em janeiro de 2026, e o material de origem indicou novos aumentos durante o primeiro semestre do ano. O enrolamento de cobre é um insumo direto importante para a produção de transformadores de corrente, de modo que as variações de preço afetam os custos e as margens contratuais. O aço elétrico de grão orientado também é essencial porque suas propriedades magnéticas determinam o desempenho do núcleo. Os fabricantes que trabalham sob contratos plurianuais com concessionárias podem não conseguir recuperar todos os movimentos de custo de insumos por meio de ajustes de preços. O cobre e o aço elétrico podem subir juntos quando os custos de produção intensiva em energia aumentam, limitando o valor de estratégias de hedge separadas. Essa exposição a custos pode restringir a lucratividade no mercado de transformadores de corrente mesmo quando os volumes de pedidos permanecem fortes. Os longos prazos de entrega tornam o problema mais difícil porque os mercados futuros podem não oferecer proteção completa para contratos que se estendem por três a cinco anos. Os fabricantes devem, portanto, gerenciar cuidadosamente as compras, a linguagem contratual e o planejamento da produção ao atender a grandes programas de transmissão e distribuição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão: Média Tensão Ancora a Demanda Enquanto a Alta Tensão Lidera o Crescimento
A média tensão detinha 51,3% da participação do mercado de transformadores de corrente em 2025, sustentada pelo seu uso em subestações de distribuição de concessionárias e em sistemas de distribuição industrial. Essa faixa de tensão conecta ativos de geração, equipamentos de manobra, relés de proteção e medidores de faturamento em diversas redes de energia. Os equipamentos de média tensão atendem comumente a instalações de 11 kV a 66 kV. O segmento se beneficia da ampla base instalada de subestações de distribuição e da necessidade de substituir ou modernizar equipamentos durante programas de expansão da rede elétrica. Projetos em resina fundida e com isolamento epóxi são amplamente utilizados em equipamentos de manobra internos, onde substituíram muitas alternativas com óleo isolante. As subestações coletoras de energias renováveis também estão adotando a detecção de dupla relação, pois as correntes de operação e de falta podem diferir substancialmente.
O tamanho do mercado de transformadores de corrente para equipamentos de alta tensão está previsto para se expandir a um CAGR de 6,7% de 2026 a 2031, o ritmo mais rápido entre as faixas de tensão. Os produtos de alta tensão operam acima de 66 kV e podem chegar a 800 kV para aplicações de HVDC. A Trench Group recebeu um contrato de projeto de CVT de 765 kV para as primeiras linhas de transmissão de 765 kV do ERCOT no Texas em 2026[4]Trench Group, "Trench Group Commits to America's Grid Transformation," Trench Group, trench-group.com.. A BHEL também lançou um processo de licitação em 2026 para parcerias de apoio ao fornecimento de transformadores de corrente de 765 kV para projetos da POWERGRID, conforme descrito no material fornecido. Os projetos de HVDC necessitam de produtos projetados para isolamento especializado, capacidade de suporte a corrente contínua e desempenho sob condições de carga de inversores. Essas especificações mais elevadas podem sustentar uma diferenciação de preço que é menos disponível em equipamentos padrão de média tensão. A distinção é relevante porque os projetos de alta tensão tendem a exigir uma análise de engenharia mais aprofundada e um grupo mais restrito de fornecedores qualificados. O fluxo de pedidos pode ser irregular, mas projetos individuais podem gerar eventos de aquisição significativos para fornecedores que atendam aos padrões exigidos.


Por Usuário Final: Concessionárias Lideram em Volume, Industrial Acelera em Novas Aplicações
As concessionárias de energia responderam por 56,8% da participação do mercado de transformadores de corrente em 2025, tornando-as o maior grupo comprador. As redes de transmissão e distribuição necessitam de transformadores de corrente para funções de proteção, medição, controle e monitoramento. Os programas de subestações digitais podem aumentar a receita por dispositivo quando os compradores selecionam equipamentos compatíveis com IEC 61869-9 e com interfaces digitais. As concessionárias podem substituir vários componentes analógicos por produtos habilitados digitalmente, mantendo as funções de medição e proteção exigidas. Os usuários comerciais e residenciais sustentam a demanda por meio de medição inteligente e monitoramento de energia em edificações. Esses compradores geralmente preferem produtos padronizados de baixa tensão com núcleo dividido, que podem ser fornecidos em maior volume e com prazos de entrega mais curtos.
O tamanho do mercado de transformadores de corrente para usuários industriais está projetado para crescer a um CAGR de 6,9% de 2026 a 2031. Os data centers requerem monitoramento e proteção dedicados nos pontos de interconexão com as concessionárias, gerando demanda por equipamentos de média tensão. A eletrificação industrial também amplia a necessidade de medição precisa em plantas químicas, siderúrgicas e outros locais com alto consumo de energia. Uma pesquisa do IEEE publicada em 2025 examinou como as condições relacionadas a inversores podem afetar o desempenho da proteção. Os compradores industriais podem, portanto, especificar projetos com bobina de Rogowski ou transformadores de instrumentos de baixa potência para aplicações com alta distorção harmônica. Esses produtos podem oferecer faixas de medição mais amplas e se adequar melhor a condições térmicas ou elétricas exigentes do que os produtos padro de catálogo. A combinação de precisão, desempenho harmônico e capacidade ambiental aumenta o valor da engenharia de aplicação. Isso também pode aprofundar os relacionamentos com os clientes, pois um dispositivo selecionado para um processo complexo é menos facilmente substituído por uma alternativa padrão de menor custo.
Análise Geográfica
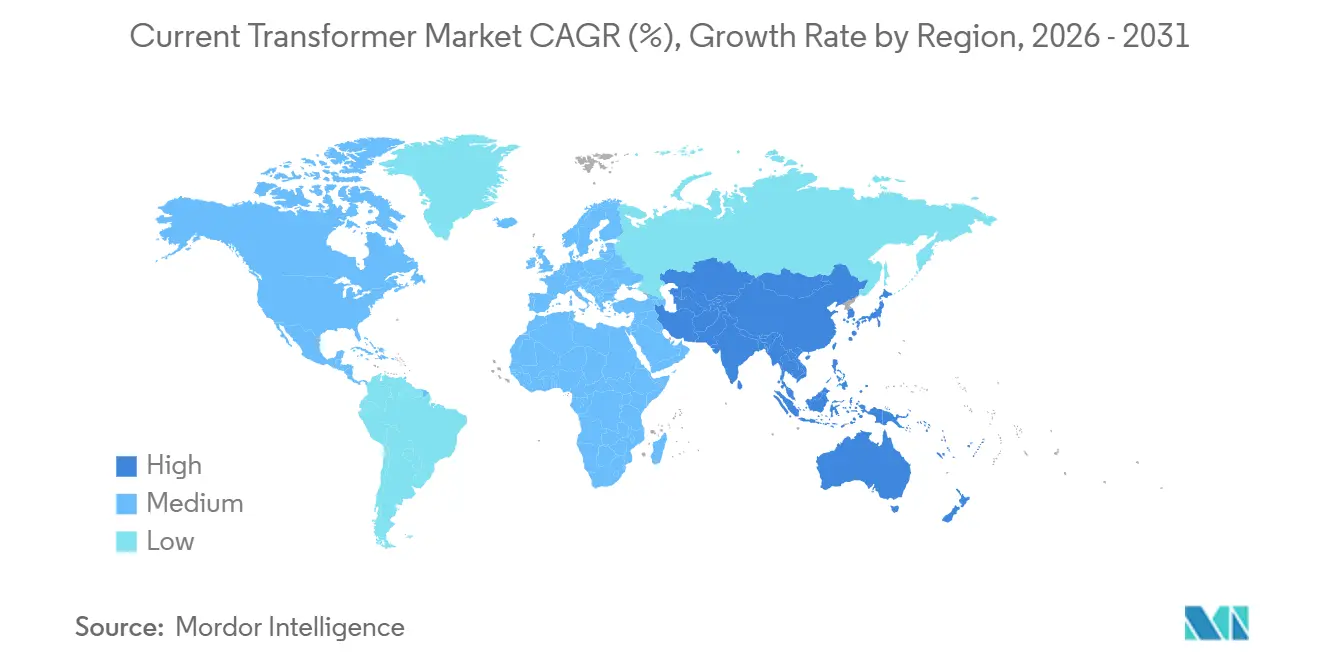
A Ásia-Pacífico detinha 39,5% da participação do mercado de transformadores de corrente em 2025 e está prevista para crescer a um CAGR de 7,6% até 2031. A China está expandindo a digitalização da rede elétrica e as conexões de energia renovável, enquanto a Índia está aumentando a capacidade de transmissão e distribuição. O projeto de HVDC Bhadla Fatehpur inclui uma ligação de 6.000 MW com extensão de 950 km e demonstra a escala do desenvolvimento regional de transmissão de energia renovável. A Índia também tem como meta a instalação de 250 milhões de medidores inteligentes até 2027. Vietnã, Tailândia e Indonésia estão expandindo zonas industriais e capacidade de manufatura. A necessidade de equipamentos de subestação em conformidade com a IEC sustenta a demanda recorrente de média tensão em toda a região.
A América do Norte é o segundo maior mercado regional na pesquisa fornecida e é moldada pelo investimento em substituição e por novas conexões de cargas de eletricidade. A PJM aprovou um plano de expansão de transmissão de 11,8 bilhões de USD em fevereiro de 2026, incluindo linhas aéreas de 765 kV e um backbone subterrâneo de 525 kV. A California ISO aprovou 38 projetos de transmissão totalizando 6,7 bilhões de USD em seu plano de 2025-2026. Ativos envelhecidos e solicitações de interconexão de data centers estão aumentando a necessidade de modernização de subestações. A Ordem 881 da FERC pode exigir que as concessionárias avaliem se os equipamentos de medição instalados atendem aos requisitos de precisão associados às classificações de linhas ajustadas por temperatura. Isso pode criar um gatilho para substituição, embora a revisão administrativa e o trabalho de qualificação possam retardar o ritmo dos pedidos. O padrão de demanda regional, portanto, combina a atividade necessária de substituição com as novas necessidades de capacidade criadas por grandes consumidores de eletricidade.
A Europa se beneficia do investimento planejado em transmissão e distribuição à medida que os países desativam a geração a carvão e expandem as redes de energia. Alemanha, França e Polônia são locais importantes para a modernização de subestações no âmbito do programa regional descrito na pesquisa fornecida. A América do Sul tem demanda concentrada na expansão da transmissão brasileira e nos corredores de energia renovável chilenos. As instalações externas nesses mercados podem exigir projetos que considerem condições de altitude e poluição. O Oriente Médio e a África estão em uma fase mais inicial de seu ciclo de investimento, com a expansão da rede elétrica na Arábia Saudita, nos Emirados Árabes Unidos, no Marrocos e no Egito sustentando a demanda. Os projetos de engenharia, aquisição e construção chineses na África Subsaariana fornecem uma rota de fornecimento adicional para equipamentos de transformadores de corrente. Esses projetos podem utilizar arranjos de fornecimento direto da fábrica ao local que nem sempre seguem o processo de qualificação plurianual ocidental. A demanda resultante ainda está em uma fase mais inicial de desenvolvimento do que a demanda da Ásia-Pacífico, mas amplia a base regional para equipamentos de infraestrutura de média tensão.

Cenário Competitivo
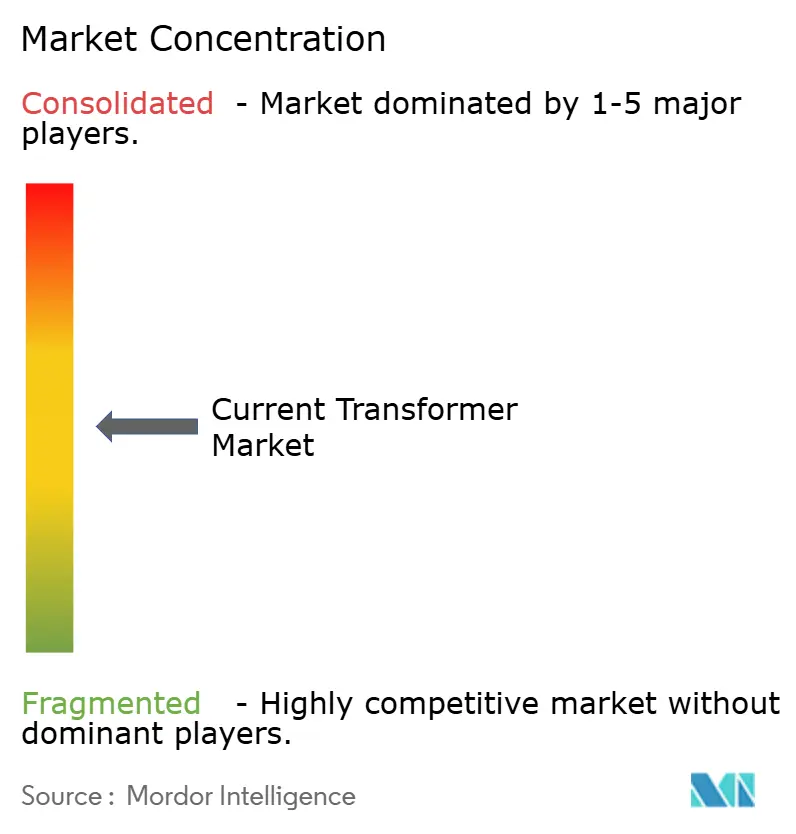
O mercado de transformadores de corrente é moderadamente consolidado, com empresas integradas de equipamentos elétricos e fabricantes especializados em transformadores de instrumentação atendendo a diferentes partes da cadeia de valor. Hitachi Energy, Siemens Energy, GE Vernova e Schneider Electric competem por meio de amplos portfólios de eletrificação e rede elétrica. Trench Group, PFIFFNER, RITZ e Arteche Group competem por meio de expertise técnica focada em categorias de alta tensão e digitais. A qualificação de produtos, a capacidade de manufatura, o desempenho de precisão e a confiabilidade de entrega influenciam a seleção de fornecedores. Os produtos de média tensão enfrentam concorrência de preços mais direta porque as especificações são mais padronizadas. As aplicações de alta tensão e digitais permitem maior diferenciação onde os clientes precisam de capacidade comprovada de engenharia e testes. Essa divisão deixa os fabricantes com duas tarefas competitivas distintas: controlar custos em linhas de produtos padronizadas e demonstrar confiabilidade técnica em aplicações exigentes. O equilíbrio entre essas tarefas afeta as margens, as prioridades de investimento e a capacidade de manter relacionamentos com as concessionárias.
A Trench Group assinou acordos de framework de longo prazo com GE Vernova, Hitachi Energy e Siemens Energy em maio de 2025 para transformadores de instrumentação, bobinas de núcleo de ar e buchas de transformadores. Os acordos se estendem até meados da década de 2030 e mostram que os integradores de sistemas podem contar com fornecedores especializados para componentes de alta tensão. A GE Vernova anunciou um investimento de 30 milhões de USD em capacidade de manufatura de eletrificação expandida na Itália em março de 2026. O investimento faz parte de um programa mais amplo de despesas de capital e pesquisa de 11 bilhões de USD até 2028, de acordo com a empresa. Essas ações indicam que a capacidade e a garantia de fornecimento continuam sendo fatores competitivos importantes. Os fornecedores também precisam alinhar o desenvolvimento de seus produtos com os padrões das concessionárias e os requisitos de subestações digitais. Na prática, isso significa gerenciar a disponibilidade de produtos juntamente com o trabalho de certificação, testes e documentação. As concessionárias frequentemente valorizam um histórico de entrega confiável porque atrasos em um componente podem afetar o cronograma de comissionamento de uma subestação inteira. Isso confere uma vantagem aos fornecedores estabelecidos, enquanto os especialistas podem competir onde seu escopo técnico está estreitamente alinhado com a necessidade do projeto.
A Schneider Electric lançou sua Plataforma One Digital Grid no final de 2025, combinando gerenciamento de distribuição, análise em tempo real e funções de automação de borda. Uma plataforma digital pode influenciar as especificações de equipamentos ao vincular dispositivos de campo a uma arquitetura mais ampla de concessionária. Ainda existe uma oportunidade de produto para equipamentos de alta precisão que possam suportar medição, proteção e monitoramento de harmônicos em uma única aplicação. Esse requisito está se tornando mais relevante à medida que os recursos baseados em inversores aumentam nos sistemas de energia. Os fabricantes que puderem validar o desempenho nessas funções podem fortalecer sua posição junto às concessionárias e compradores industriais. O cenário competitivo permanece consistente com uma pontuação de concentração de mercado de 5 porque a pesquisa fornecida identifica vários fornecedores integrados e especializados importantes, mas não fornece uma figura de participação combinada que suportaria uma pontuação mais alta.
Líderes do Setor de Transformadores de Corrente
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A BHEL ganhou um contrato de 61 milhões de USD da Power Grid Corporation of India para 23 unidades de transformadores monofásicos de 500 MVA, 765/400 kV no âmbito do programa de aquisição em lote Lot-7 da PGCIL. O pedido foi concedido em 24 de agosto de 2026, por meio de licitação competitiva doméstica com cinco participantes qualificados, incluindo CG Power, GE Vernova T&D India e Siemens Energy India.
- Julho de 2026: A Trench Group, por meio de sua subsidiária HSP US, inaugurou sua primeira instalação de manufatura de buchas de alta tensão nos EUA em Charlotte, Carolina do Norte, com um investimento superior a 60 milhões de USD. A planta de 15.793 m² produz buchas de transformadores de 25 kV a 765 kV em conformidade com os requisitos Build America, Buy America. As primeiras entregas da faixa de 230 kV estão confirmadas para o final de 2026, com as entregas de 765 kV seguindo em 2028.
- Junho de 2026: O IEC TC 38 aprovou a IEC 61869-9/AMD1 para registro como FDIS, avançando o framework de conformidade que rege os transformadores de corrente digitais e as unidades de fusão em subestações digitais em conformidade com a IEC 61850 globalmente.
- Maio de 2026: A Trench Group recebeu um projeto CVT de 765 kV para a ERCOT no Texas, apoiando as primeiras linhas de transmissão de 765 kV do estado. A empresa também apresentou seu portfólio de 765 kV no IEEE PES T&D 2026 em Chicago.


Escopo do Relatório do Mercado Global de Transformadores de Corrente
Um transformador de corrente (TC) é um dispositivo elétrico usado para medir ou monitorar com segurança correntes elétricas elevadas. Ele reduz uma grande corrente que flui em uma linha de energia a uma corrente menor e proporcional que pode ser medida por medidores ou relés de proteção.
O Relatório do Mercado de Transformadores de Corrente é segmentado por tensão, usuário final e geografia. Por tensão, o mercado é segmentado em baixa tensão, média tensão e alta tensão. Por usuário final, o mercado é segmentado em concessionárias de energia, industrial, comercial e residencial. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de transformadores de corrente em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Concessionárias de Energia |
| Industrial |
| Comercial |
| Residencial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Por Usuário Final | Concessionárias de Energia | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por transformadores de corrente até 2031?
A modernização da rede elétrica, as interconexões de renováveis, as subestações digitais, a eletrificação industrial e o monitoramento de energia em data centers sustentam a demanda.
Qual é a taxa de crescimento projetada para os transformadores de corrente?
O mercado de transformadores de corrente está projetado para crescer a um CAGR de 6,02% de 2026 a 2031, atingindo 4,43 bilhões de USD.
Qual categoria de tensão tem a maior participação?
A média tensão deteve 51,3% da receita em 2025, refletindo seu papel nas subestações de distribuição e nos sistemas de energia industrial.
Qual grupo de clientes está crescendo mais rapidamente?
Os usuários industriais estão previstos para crescer a um CAGR de 6,9% até 2031, sustentados por data centers e processos industriais eletrificados.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,6% até 2031 e detinha 39,5% da receita em 2025.
Por que os transformadores de corrente digitais estão se tornando mais relevantes?
As subestações digitais usam comunicação de valores amostrados e requerem equipamentos alinhados com o framework de interface digital da IEC 61869-9.
Página atualizada pela última vez em:



