
Stromwandler-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.31 Milliarden US-Dollar |
| Marktgröße (2031) | 4.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Stromwandler-Marktanalyse von Mordor Intelligence
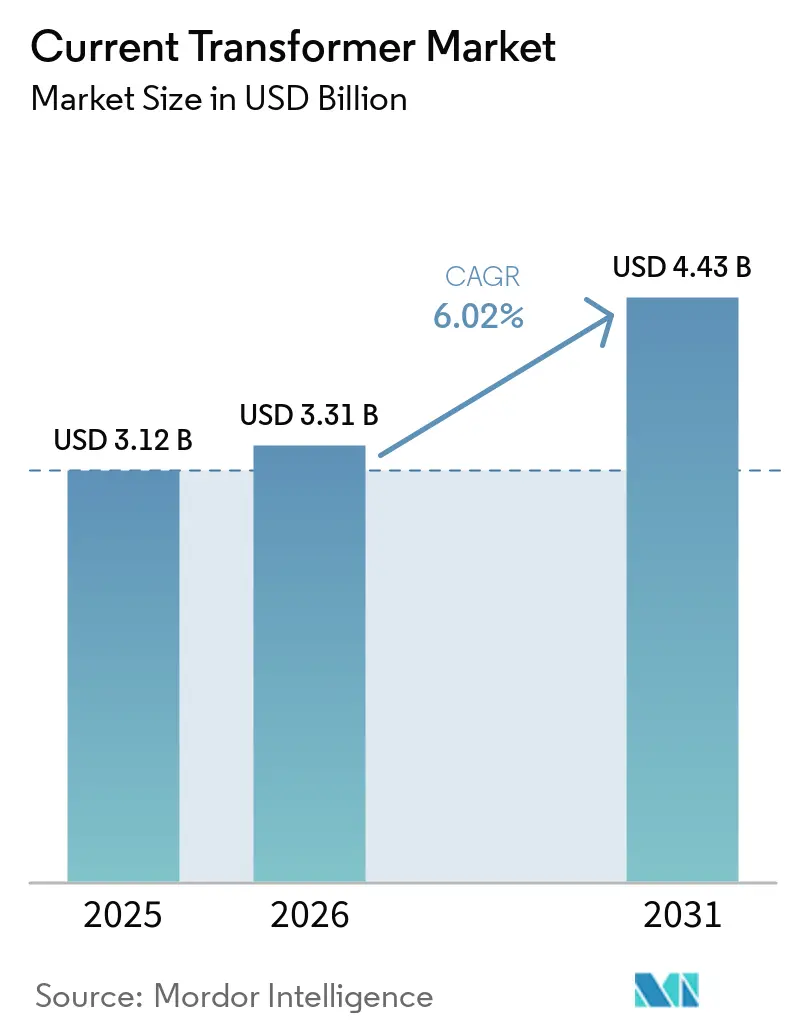
Die Größe des Stromwandler-Marktes wird voraussichtlich von 3,12 Milliarden USD im Jahr 2025 auf 3,31 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,02 % über den Zeitraum 2026–2031 einen Wert von 4,43 Milliarden USD erreichen. Stromwandler bleiben notwendige Komponenten in Umspannwerken, da sie Messung, Schutz und Überwachung an jedem Schaltanlagenknoten unterstützen. Der Bau und die Modernisierung von Stromnetzen erzeugen daher eine Nachfrage, die an Investitionen in Energiesysteme gebunden ist und nicht an diskretionäre Gerätekäufe. Die globalen Netzinvestitionen überstiegen im Jahr 2025 470 Milliarden USD, und die Internationale Energieagentur erwartet, dass die jährlichen Investitionen bis 2030 wesentlich steigen werden, um die Stromnachfrage zu decken[1]Internationale Energieagentur, "Netze," Strom 2026, iea.org.. Der Stromwandler-Markt wird durch eine wachsende Pipeline von Übertragungsprojekten, digitalen Umspannwerkprogrammen, Netzanschlüssen für erneuerbare Energien und neuen Stromlasten gestützt. Anbieter mit qualifizierten Hochspannungs- und Digitalprodukten können davon profitieren, wenn große Projekte von der Planungs- in die Beschaffungsphase übergehen und die Gerätelieferung zu einer unmittelbaren, wesentlichen Projektanforderung für Versorgungsunternehmen wird.
Wichtigste Erkenntnisse des Berichts
- Nach Spannung hielt die Mittelspannung im Jahr 2025 einen Marktanteil von 51,3 % am Stromwandler-Markt, während die Hochspannung bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen wird.
- Nach Endnutzer hielten Energieversorgungsunternehmen im Jahr 2025 einen Marktanteil von 56,8 % am Stromwandler-Markt, während Industrienutzer bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 39,5 % am Stromwandler-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Stromwandler-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Übertragungsausbau | +1.20% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und dezentrale Stromerzeugung | +0.90% | Global, am stärksten in China, Indien, den Vereinigten Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Einführung von Smart Grid, digitalem Umspannwerk und fortschrittlicher Messtechnik | +0.80% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrielle Elektrifizierung und Energieüberwachung in Rechenzentren | +0.60% | Nordamerika, Europa, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Process-Bus-Timing, Interoperabilität und Nachfrage nach digitaler Stromwandler-Nachrüstung | +0.40% | Europa, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Oberwellenreiche Wechselrichterlasten erhöhen die Nachfrage nach Breitbandmessung | +0.30% | Global, mit frühem Druck in Märkten mit hohem Anteil erneuerbarer Energien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Übertragungsausbau
Übertragungsausgaben werden in Stromwandleraufträge umgewandelt, da neue und aufgerüstete Umspannwerke Geräte für Schutz, Abrechnungsmessung und Betriebsüberwachung benötigen. Jedes Projekt kann je nach Aufbau und Schutzkonzept mehrere Messwandler über Felder und Spannungsebenen hinweg erfordern. Die Internationale Energieagentur berichtete, dass die globalen Netzinvestitionen im Jahr 2025 470 Milliarden USD überstiegen, was einen Zeitraum erhöhter Netzausgaben widerspiegelt. Diese Investitionen stützen den Stromwandler-Markt, da Übertragungsleitungen, Schaltanlagen und Umspannwerke gemeinsam entwickelt werden und jede Anlage koordinierte Mess- und Schutzausrüstung benötigt, bevor sie in Betrieb genommen werden kann. Der Zusammenhang ist besonders direkt, wenn Versorgungsunternehmen alternde Infrastruktur ersetzen, anstatt bestehende Anlagen lediglich zu warten. Große Programme konzentrieren die Beschaffung auch in weniger und größere Ausschreibungen, was Anbieter begünstigt, die bereits die Qualifikationsanforderungen der Versorgungsunternehmen erfüllen. Der Stromwandler-Markt bietet daher Chancen für Hersteller mit etablierten Hochspannungsproduktlinien und der Kapazität, Projektlieferpläne zu unterstützen.
Integration erneuerbarer Energien und dezentrale Stromerzeugung
Solar- und Windkraftzubauten verändern die Strombedingungen, die ein Wandler in Netzanschluss-Umspannwerken für erneuerbare Energien messen muss. Diese Standorte können über einen weiten Strombereich betrieben werden, sodass Käufer zunehmend höhere Genauigkeitsklassen fordern, die die Leistung bei niedrigen und hohen Lastbedingungen aufrechterhalten. China verfügte bis Mai 2026 über mehr als 1.200 GW installierte Kapazität aus erneuerbaren Energien, während Indien die Verteilerinfrastruktur in großem Maßstab ausbaut. Der Konsortialvertrag von BHEL und Hitachi Energy für die 6.000-MW-, ±800-kV-, 950-km-HVDC-Verbindung Bhadla-Fatehpur zeigt, wie ein Korridor für erneuerbare Energien einen konzentrierten Bedarf an verwandten Stromausrüstungen schaffen kann. HGÜ- und umrichterbasierte Systeme erfordern auch Ausführungen, die unter asymmetrischen und nicht-traditionellen Fehlerstrom-Bedingungen betrieben werden können. Dies schafft eine Nachfrage nach technischer Kompetenz, die über Standardproduktausführungen im Stromwandler-Markt hinausgeht. Anbieter müssen das Kernverhalten, die Isolierung, die Genauigkeit und die spezifischen Schutzaufgaben berücksichtigen, die für umrichterbasierte Übertragungsprojekte gelten. Diese Anforderungen können die Qualifikationsarbeit verlängern, können aber auch die Beteiligung von Herstellern ohne einschlägige Hochspannungserfahrung einschränken.
Smart Grid, digitales Umspannwerk und Einführung fortschrittlicher Messtechnik
Digitale Umspannwerke ersetzen einen Großteil der analogen Kupferverkabelung für Messsignale durch Ethernet-basierte Abtastwert-Kommunikation. Dieser Wandel trennt konventionelle Analoggeräte von digitalen Stromwandlern, die für digitale Umspannwerk-Architekturen konzipiert sind. IEC TC 38 genehmigte IEC 61869-9/AMD1 zur Registrierung als FDIS im Juni 2026 und schuf damit den Rahmen für die digitale Schnittstelle, die von Messwandlern verwendet wird[2]IEC, "IEC 61869-9:2016 Messwandler Teil 9 Digitale Schnittstelle für Messwandler," IEC Webstore, iec.ch.. Versorgungsunternehmen, die auf IEC-61850-basierte Ausführungen umsteigen, müssen entweder kompatible Digitalgeräte spezifizieren oder separate Merging Units einsetzen. Der Standardisierungsprozess macht digitale Upgrades für Versorgungsunternehmen, die eine Umspannwerk-Modernisierung planen, strukturierter. Er gibt Ingenieurteams auch eine gemeinsame Referenz bei der Auswahl von Geräten, dem Testen der Kommunikation und der Validierung des für Abtastwert-Systeme erforderlichen Timings. Dies ist wichtig, wenn Versorgungsunternehmen die analoge Verkabelung reduzieren und gleichzeitig zuverlässige Schutz- und Messfunktionen aufrechterhalten möchten. Anbieter, die Produkte sowohl für Mess- als auch für Schutzanwendungen bereitstellen können, können die sich ändernden Spezifikationsanforderungen im Stromwandler-Markt erfüllen.
Oberwellenreiche Wechselrichterlasten und Breitbandmessung
Umrichterbasierte Stromerzeugung und industrielle Leistungselektronik können harmonische Verzerrungen und verändertes Fehlerstromverhalten einführen. Konventionelle Wickelkernausführungen bieten unter diesen Bedingungen möglicherweise nicht die gleiche Messleistung wie in konventionellen Systemen. Eine IEEE-Studie aus dem Jahr 2025 befasste sich mit den Auswirkungen von netzbildenden Wechselrichtern und Strombegrenzungsregelungen auf das Schutzverhalten[3]Institut für Elektro- und Elektronikingenieure, "Auswirkungen netzbildender Wechselrichter auf Schutzrelais," IEEE Transactions on Industrial Electronics, ieee.org.. Käufer bewerten daher alternative Ausführungen, einschließlich Rogowski-Spulen und Niederstrom-Messwandler, für ausgewählte Anwendungen. Geräte, die Schutz, Messung und Oberwellenüberwachung unterstützen können, haben in solchen Installationen eine klarere Rolle. Die langfristige Auswirkung auf den Stromwandler-Markt ist ein breiteres Spektrum an Leistungsanforderungen für Systeme mit hohem Anteil an Leistungselektronik. Versorgungsunternehmen und Industriebetreiber müssen die Genauigkeit im Normalbetrieb, bei Fehlerbedingungen und bei verzerrten Wellenformen bewerten, anstatt sich nur auf konventionelle Nennwerte zu verlassen. Hersteller, die diese Leistung durch Tests dokumentieren können, können einen stärkeren Grund für die Aufnahme in neue Spezifikationen liefern. Der Wandel macht auch den technischen Support bei der Auswahl und Inbetriebnahme wichtiger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüst- und Zertifizierungskosten | -0.40% | Nordamerika und Europa; Märkte, die eine duale IEC/IEEE-Zertifizierung erfordern | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Kupfer, Elektroblech und Isoliermaterialien | -0.50% | Global, am stärksten in USD-denominierten Beschaffungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Sättigung von Stromwandlern unter wechselrichterdominierten Fehlerprofilen | -0.30% | Global, am stärksten in Märkten mit hohem Anteil erneuerbarer Energien (Deutschland, Spanien, Dänemark, Kalifornien, Südaustralien) | Mittelfristig (2–4 Jahre) |
| Lange Qualifikationszyklen bei Versorgungsunternehmen und Knappheit an Kalibrierkapazitäten | -0.20% | Nordamerika und Europa; aufkommender Druck in Asien-Pazifik-Märkten, die duale IEC/IEEE-Zertifizierungsstandards einführen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüst- und Zertifizierungskosten
Der Austausch eines Stromwandlers in einem unter Spannung stehenden Umspannwerk kann Ausfallzeitkoordination, Relaisüberprüfung und Installationstests erfordern. Digitale Geräte können Firmware-Validierung und Konfigurationsarbeit mit vorhandenen intelligenten elektronischen Geräten hinzufügen. Qualifikationszyklen in Nordamerika können 18 bis 36 Monate dauern, insbesondere für Hochspannungs- und Abrechnungsmessanwendungen. Die duale Konformität mit IEC 61869 und IEEE C57.13 kann den Genehmigungsprozess für einige Produkte verlängern. Begrenzter Zugang zu akkreditierten Kalibrierkapazitäten für Klasse-0,2S-Geräte über 132 kV kann das Feld qualifizierter Anbieter einengen. Diese Faktoren können die Umwandlung genehmigter Netzbudgets in Aufträge für den Stromwandler-Markt verzögern. Die Verzögerung ist wichtig, da eine Kapitalfreigabe nicht automatisch einen Geräteauftrag erzeugt, wenn Versorgungsunternehmen noch Ausfallzeiten planen, Relaiseinstellungen überprüfen und Abnahmetests abschließen müssen. Neue Anbieter können einen besonders schwierigen Markteintrittsweg haben, wenn Kunden Geräte bevorzugen, die etablierten Ausführungen und Betriebspraktiken entsprechen.
Preisvolatilität bei Kupfer, Elektroblech und Isoliermaterialien
Die Kupferpreise erreichten im Januar 2026 13.387,50 USD pro Tonne, und das Quellmaterial deutete auf weitere Anstiege in der ersten Jahreshälfte hin. Kupferwicklungen sind ein wichtiger direkter Materialeinsatz für die Stromwandlerproduktion, sodass Preisänderungen Kosten und Vertragsmarge beeinflussen. Kornorientiertes Elektroblech ist ebenfalls unerlässlich, da seine magnetischen Eigenschaften die Kernleistung bestimmen. Hersteller, die unter mehrjährigen Versorgungsverträgen arbeiten, sind möglicherweise nicht in der Lage, alle Inputkostenbewegungen durch Preisanpassungen weiterzugeben. Kupfer und Elektroblech können gemeinsam steigen, wenn die Produktionskosten für energieintensive Prozesse steigen, was den Wert separater Absicherungsstrategien begrenzt. Dieses Kostenrisiko kann die Rentabilität im Stromwandler-Markt einschränken, selbst wenn die Auftragsvolumina stark bleiben. Lange Lieferzeiten erschweren das Problem, da Terminmärkte möglicherweise keinen vollständigen Schutz für Verträge bieten, die sich über drei bis fünf Jahre erstrecken. Hersteller müssen daher Einkauf, Vertragssprache und Produktionsplanung sorgfältig steuern, wenn sie große Übertragungs- und Verteilungsprogramme bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung: Mittelspannung verankert die Nachfrage, während Hochspannung das Wachstum anführt
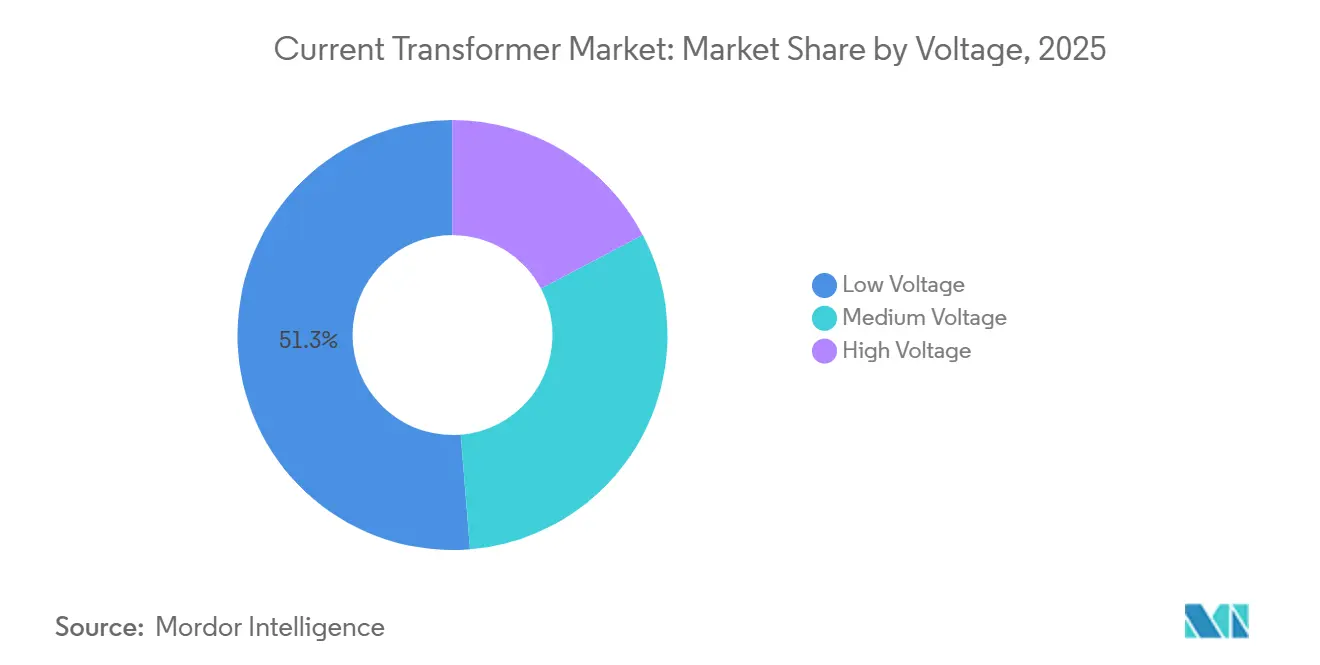
Die Mittelspannung hielt im Jahr 2025 einen Marktanteil von 51,3 % am Stromwandler-Markt, gestützt durch ihren Einsatz in Verteilungsumspannwerken von Versorgungsunternehmen und industriellen Verteilungssystemen. Dieser Spannungsbereich verbindet Erzeugungsanlagen, Schaltanlagen, Schutzrelais und Abrechnungszähler in vielen Stromnetzen. Mittelspannungsgeräte werden üblicherweise für Installationen von 11 kV bis 66 kV eingesetzt. Das Segment profitiert von der breiten installierten Basis an Verteilungsumspannwerken und der Notwendigkeit, Geräte im Rahmen von Netzprogrammen zu ersetzen oder aufzurüsten. Gießharz- und epoxidharzisolierte Bauformen werden häufig in Innenschaltanlagen eingesetzt, wo sie viele ölgefüllte Alternativen verdrängt haben. Sammelschienen-Umspannwerke für erneuerbare Energien setzen ebenfalls auf Doppelverhältnis-Sensorik, da Betriebs- und Fehlerstrom erheblich voneinander abweichen können.
Die Größe des Stromwandler-Marktes für Hochspannungsgeräte wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen – die höchste Rate unter allen Spannungsklassen. Hochspannungsprodukte arbeiten oberhalb von 66 kV und können für HGÜ-Anwendungen bis zu 800 kV erreichen. Trench Group erhielt 2026 einen Projektauftrag für einen 765-kV-CVT für ERCOTs erste 765-kV-Übertragungsleitungen in Texas[4]Trench Group, "Trench Group Commits to America's Grid Transformation," Trench Group, trench-group.com.. Bharat Heavy Electricals Limited leitete 2026 ebenfalls ein Ausschreibungsverfahren für Partnerschaften zur Lieferung von 765-kV-Stromwandlern für POWERGRID-Projekte ein, wie im bereitgestellten Material beschrieben. HGÜ-Projekte benötigen Produkte, die für spezielle Isolierung, Gleichspannungsfestigkeit und Leistung unter Wechselrichterlastbedingungen ausgelegt sind. Diese höheren Spezifikationen können eine Preisdifferenzierung ermöglichen, die bei Standard-Mittelspannungsgeräten weniger möglich ist. Der Unterschied ist bedeutsam, da Hochspannungsprojekte in der Regel eine eingehendere technische Prüfung und eine engere Gruppe qualifizierter Anbieter erfordern. Ihr Auftragseingang kann unregelmäßig sein, aber einzelne Projekte können für Lieferanten, die die erforderlichen Standards erfüllen, bedeutende Beschaffungsereignisse darstellen.


Nach Endverbraucher: Versorgungsunternehmen führen beim Volumen, Industrie beschleunigt bei neuen Anwendungen
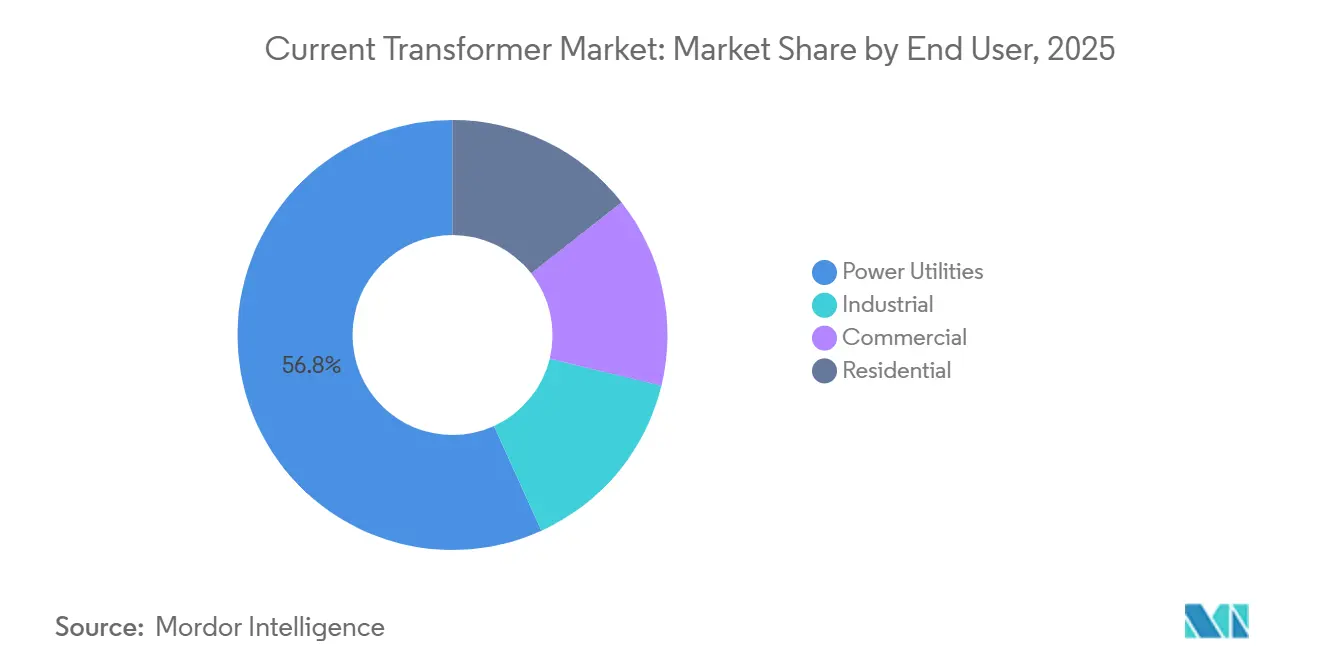
Energieversorgungsunternehmen machten im Jahr 2025 56,8 % des Marktanteils am Stromwandler-Markt aus und sind damit die größte Käufergruppe. Übertragungs- und Verteilungsnetze benötigen Stromwandler für Schutz-, Mess-, Steuerungs- und Überwachungsfunktionen. Digitale Umspannwerkprogramme können den Umsatz pro Gerät steigern, wenn Käufer IEC-61869-9-kompatible Geräte mit digitalen Schnittstellen auswählen. Versorgungsunternehmen können mehrere analoge Komponenten durch digital aktivierte Produkte ersetzen und dabei die erforderlichen Mess- und Schutzfunktionen aufrechterhalten. Gewerbe- und Wohnnutzer stützen die Nachfrage durch intelligente Zähler und Gebäudeenergiemonitoring. Diese Käufer bevorzugen in der Regel standardisierte Niederspannungs-Klappkernprodukte, die in höheren Stückzahlen und mit kürzeren Lieferzeiten geliefert werden können.
Die Größe des Stromwandler-Marktes für Industrienutzer wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,9 % wachsen. Rechenzentren benötigen dedizierte Überwachung und Schutz an den Netzanschlusspunkten der Versorgungsunternehmen, was eine Nachfrage nach Mittelspannungsgeräten erzeugt. Die industrielle Elektrifizierung erweitert auch den Bedarf an präziser Messung in Chemieanlagen, Stahlwerken und anderen stromintensiven Standorten. Eine 2025 veröffentlichte IEEE-Studie untersuchte, wie wechselrichterbezogene Bedingungen die Schutzleistung beeinflussen können. Industrielle Käufer können daher Rogowski-Spulen- oder Niederstrom-Messwandler-Bauformen für Anwendungen mit hoher Oberschwingungsverzerrung spezifizieren. Diese Produkte können breitere Messbereiche bieten und anspruchsvollen thermischen oder elektrischen Bedingungen besser gerecht werden als Standard-Katalogprodukte. Die Kombination aus Genauigkeit, Oberschwingungsleistung und Umgebungseignung steigert den Wert der Anwendungstechnik. Sie kann auch Kundenbeziehungen vertiefen, da ein für einen komplexen Prozess ausgewähltes Gerät weniger leicht durch eine kostengünstigere Standardalternative ersetzt werden kann.
Geografische Analyse
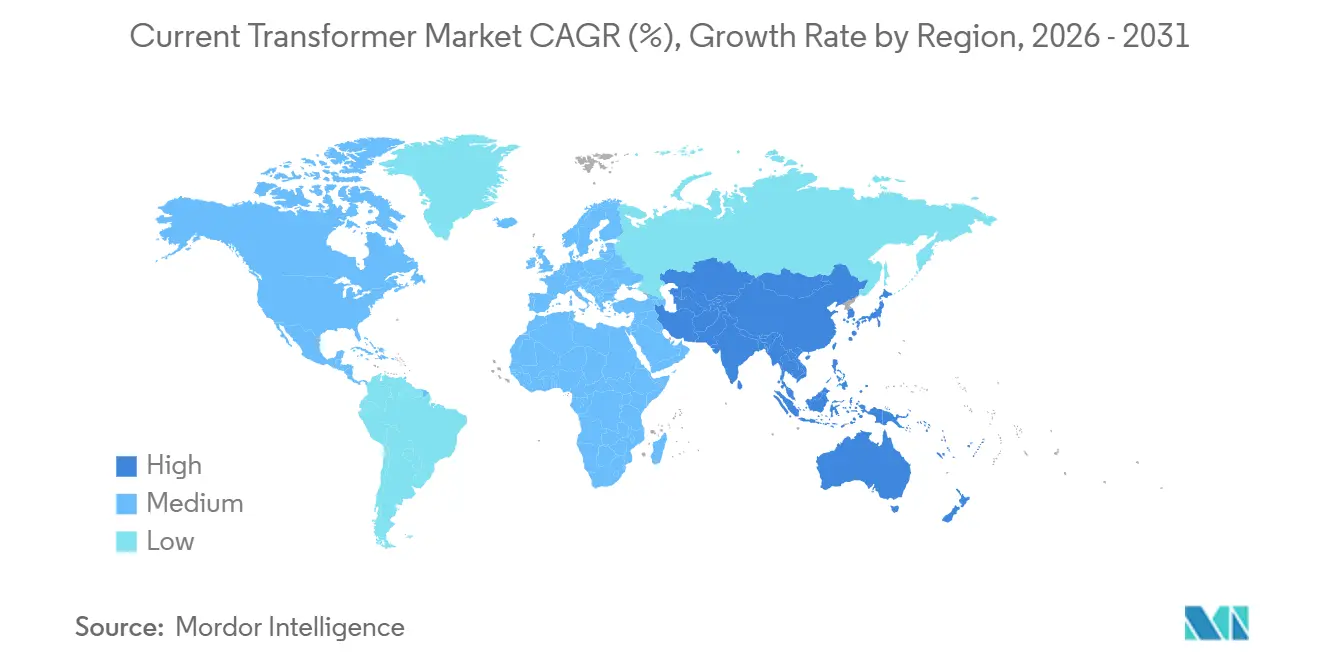
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 39,5 % am Stromwandler-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen. China weitet die Netzdigitalisierung und die Netzanschlüsse für erneuerbare Energien aus, während Indien die Übertragungs- und Verteilungskapazität erhöht. Das HGÜ-Projekt Bhadla-Fatehpur umfasst eine 6.000-MW-Verbindung über 950 km und verdeutlicht das Ausmaß der regionalen Entwicklung der Übertragung erneuerbarer Energien. Indien strebt bis 2027 auch die Installation von 250 Millionen intelligenten Zählern an. Vietnam, Thailand und Indonesien bauen Industriezonen und Fertigungskapazitäten aus. Ihr Bedarf an IEC-konformen Umspannwerksgeräten stützt eine wiederkehrende Mittelspannungsnachfrage in der gesamten Region.
Nordamerika ist der zweitgrößte regionale Markt in der vorliegenden Studie und wird durch Ersatzinvestitionen und neue Stromanschlüsse geprägt. PJM genehmigte im Februar 2026 einen Übertragungsausbauplan im Wert von 11,8 Milliarden USD, einschließlich 765-kV-Freileitungen und einem 525-kV-Erdkabel-Backbone. California ISO genehmigte 38 Übertragungsprojekte mit einem Gesamtvolumen von 6,7 Milliarden USD in seinem Plan für 2025–2026. Alternde Anlagen und Anfragen zur Rechenzentrumsanbindung erhöhen den Bedarf an Umspannwerksaufrüstungen. Die FERC-Anordnung 881 kann Versorgungsunternehmen dazu verpflichten, zu prüfen, ob die installierten Messgeräte die Genauigkeitsanforderungen im Zusammenhang mit temperaturangepassten Leitungsbelastbarkeiten erfüllen. Dies kann einen Ersatzauslöser schaffen, obwohl administrative Prüfungen und Qualifizierungsarbeiten das Tempo der Aufträge verlangsamen können. Das regionale Nachfragemuster kombiniert daher notwendige Ersatzaktivitäten mit neuen Kapazitätsbedarfen, die durch große Stromverbraucher entstehen.
Europa profitiert von geplanten Übertragungs- und Verteilungsinvestitionen, da Länder Kohlekraftwerke stilllegen und Stromnetze ausbauen. Deutschland, Frankreich und Polen sind wichtige Standorte für die Umspannwerksmodernisierung im Rahmen des in der vorliegenden Studie beschriebenen regionalen Programms. Südamerika verzeichnet eine Nachfrage, die sich auf den brasilianischen Übertragungsausbau und chilenische Korridore für erneuerbare Energien konzentriert. Außenanlagen in diesen Märkten können Bauformen erfordern, die Höhenlage und Verschmutzungsbedingungen berücksichtigen. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium ihres Investitionszyklus, wobei der Netzausbau in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Marokko und Ägypten die Nachfrage stützt. Chinesische Ingenieur-, Beschaffungs- und Bauprojekte in Subsahara-Afrika bieten einen zusätzlichen Versorgungsweg für Stromwandlergeräte. Diese Projekte können Werk-zu-Standort-Liefervereinbarungen nutzen, die nicht immer dem mehrjährigen westlichen Qualifizierungsprozess folgen. Die daraus resultierende Nachfrage befindet sich noch in einem früheren Entwicklungsstadium als die Nachfrage im asiatisch-pazifischen Raum, verbreitert jedoch die regionale Basis für Mittelspannungsinfrastrukturgeräte.

Wettbewerbslandschaft
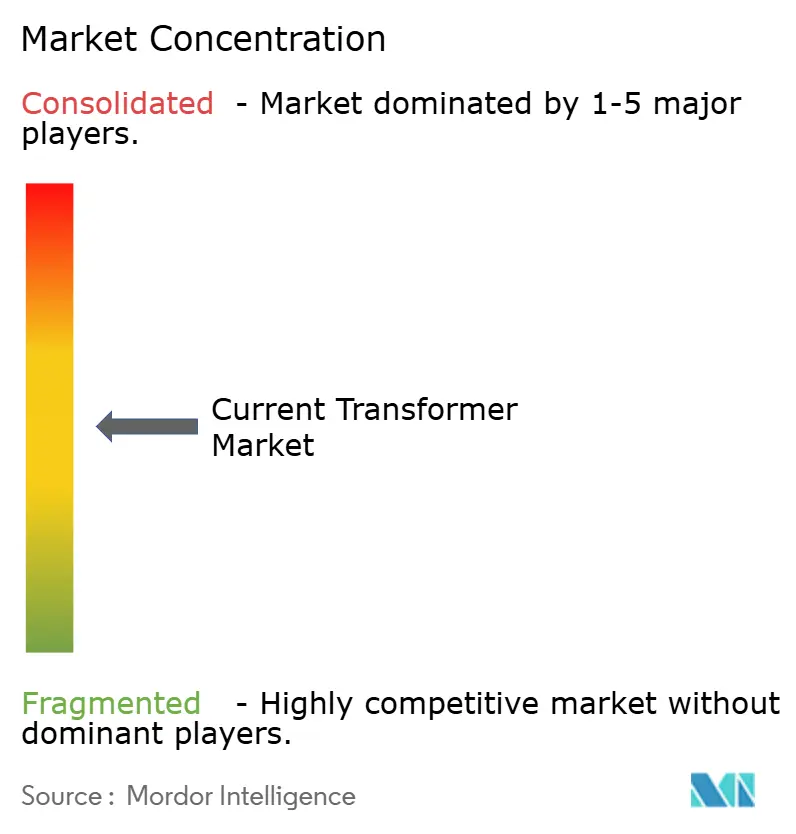
Der Stromwandler-Markt ist mäßig konsolidiert, wobei integrierte Elektroausrüstungsunternehmen und spezialisierte Messwandlerhersteller verschiedene Teile der Wertschöpfungskette bedienen. Hitachi Energy, Siemens Energy, GE Vernova und Schneider Electric konkurrieren durch breite Elektrifizierungs- und Netzportfolios. Trench Group, PFIFFNER, RITZ und Arteche Group konkurrieren durch fokussierte technische Expertise in Hochspannungs- und Digitalkategorien. Produktqualifikation, Fertigungskapazität, Genauigkeitsleistung und Lieferzuverlässigkeit beeinflussen die Lieferantenauswahl. Mittelspannungsprodukte stehen einem direkteren Preiswettbewerb gegenüber, da die Spezifikationen stärker standardisiert sind. Hochspannungs- und Digitalanwendungen ermöglichen eine stärkere Differenzierung, wenn Kunden bewährte Ingenieur- und Prüfkompetenz benötigen. Diese Aufteilung lässt Hersteller mit zwei unterschiedlichen Wettbewerbsaufgaben zurück: Kostenkontrolle bei standardisierten Produktlinien und Demonstration technischer Zuverlässigkeit bei anspruchsvollen Anwendungen. Das Gleichgewicht zwischen diesen Aufgaben beeinflusst Margen, Investitionsprioritäten und die Fähigkeit, Versorgungsbeziehungen aufrechtzuerhalten.
Trench Group unterzeichnete im Mai 2025 langfristige Rahmenvereinbarungen mit GE Vernova, Hitachi Energy und Siemens Energy für Messwandler, Luftkernspulen und Transformatordurchführungen. Die Vereinbarungen erstrecken sich bis Mitte der 2030er Jahre und zeigen, dass Systemintegratoren für Hochspannungskomponenten auf Spezialanbieter vertrauen können. GE Vernova kündigte im März 2026 eine Investition von 30 Millionen USD in erweiterte Elektrifizierungsfertigungskapazitäten in Italien an. Die Investition ist Teil eines umfassenderen Investitions- und Forschungsprogramms von 11 Milliarden USD bis 2028, so das Unternehmen. Diese Maßnahmen zeigen, dass Kapazität und Versorgungssicherheit wichtige Wettbewerbsfaktoren bleiben. Anbieter müssen auch ihre Produktentwicklung an Versorgungsstandards und Anforderungen digitaler Umspannwerke ausrichten. In der Praxis bedeutet das, die Produktverfügbarkeit neben Zertifizierungs-, Test- und Dokumentationsarbeiten zu steuern. Versorgungsunternehmen schätzen oft eine zuverlässige Lieferbilanz, da Verzögerungen bei einer Komponente den Inbetriebnahmeplan für ein gesamtes Umspannwerk beeinflussen können. Dies verschafft etablierten Anbietern einen Vorteil, während Spezialisten dort konkurrieren können, wo ihr technischer Umfang eng mit dem Projektbedarf übereinstimmt.
Schneider Electric lancierte Ende 2025 seine One Digital Grid Platform, die Verteilungsmanagement-, Echtzeit-Analyse- und Edge-Automatisierungsfunktionen kombiniert. Eine digitale Plattform kann Gerätespezifikationen beeinflussen, indem sie Feldgeräte mit einer breiteren Versorgungsarchitektur verknüpft. Es besteht weiterhin eine Produktchance für hochgenaue Geräte, die Messung, Schutz und Oberwellenüberwachung in einer Anwendung unterstützen können. Diese Anforderung wird relevanter, da umrichterbasierte Ressourcen in Stromsystemen zunehmen. Hersteller, die die Leistung über diese Funktionen hinweg validieren können, können ihre Position bei Versorgungsunternehmen und Industriekäufern stärken. Das Wettbewerbsumfeld bleibt konsistent mit einem Marktkonzentrationsgrad von 5, da die bereitgestellte Forschung mehrere große integrierte und spezialisierte Anbieter identifiziert, aber keine kombinierte Anteilszahl liefert, die einen höheren Wert stützen würde.
Marktführer im Stromwandler-Bereich
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: BHEL gewann einen Auftrag im Wert von 61 Millionen USD von der Power Grid Corporation of India für 23 Einheiten von 500-MVA-, 765/400-kV-Einphasentransformatoren im Rahmen des Lot-7-Massenbeschaffungsprogramms von PGCIL. Der Auftrag wurde am 24. August 2026 durch inländische Wettbewerbsausschreibung mit fünf qualifizierten Teilnehmern vergeben, darunter CG Power, GE Vernova T&D India und Siemens Energy India.
- Juli 2026: Trench Group eröffnete durch ihre Tochtergesellschaft HSP US ihre erste US-amerikanische Hochspannungsdurchführungs-Fertigungsanlage in Charlotte, North Carolina, mit einer Investition von über 60 Millionen USD. Die 15.793 Quadratmeter große Anlage produziert Transformatordurchführungen von 25 kV bis 765 kV, die den Build America, Buy America-Anforderungen entsprechen. Erste Lieferungen aus dem 230-kV-Bereich sind für Ende 2026 bestätigt, mit 765-kV-Lieferungen ab 2028.
- Juni 2026: IEC TC 38 genehmigte IEC 61869-9/AMD1 zur Registrierung als FDIS und schuf damit den Compliance-Rahmen für digitale Stromwandler und Merging Units in IEC-61850-konformen digitalen Umspannwerken weltweit.
- Mai 2026: Trench Group erhielt einen 765-kV-CVT-Projektauftrag für ERCOT in Texas zur Unterstützung der ersten 765-kV-Übertragungsleitungen des Bundesstaates. Das Unternehmen präsentierte auch sein 765-kV-Portfolio auf der IEEE PES T&D 2026 in Chicago.


Globaler Stromwandler-Marktberichtsumfang
Ein Stromwandler (CT) ist ein elektrisches Gerät, das zur sicheren Messung oder Überwachung hoher elektrischer Ströme verwendet wird. Er reduziert einen großen Strom, der in einer Stromleitung fließt, auf einen kleineren, proportionalen Strom, der von Zählern oder Schutzrelais gemessen werden kann.
Der Stromwandler-Marktbericht ist nach Spannung, Endverbraucher und Geografie segmentiert. Nach Spannung ist der Markt in Niederspannung, Mittelspannung und Hochspannung segmentiert. Nach Endverbraucher ist der Markt in Energieversorgungsunternehmen, Industrie, Gewerbe und Wohnbereich segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Stromwandler-Markt in 26 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Energieversorgungsunternehmen |
| Industrie |
| Gewerbe |
| Wohnbereich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Spannung | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Nach Endverbraucher | Energieversorgungsunternehmen | |
| Industrie | ||
| Gewerbe | ||
| Wohnbereich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Stromwandlern bis 2031?
Netzmodernisierung, Netzanbindungen für erneuerbare Energien, digitale Umspannwerke, industrielle Elektrifizierung und Energieüberwachung in Rechenzentren stützen die Nachfrage.
Wie hoch ist die prognostizierte Wachstumsrate für Stromwandler?
Der Stromwandler-Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,02 % wachsen und einen Wert von 4,43 Milliarden USD erreichen.
Welche Spannungskategorie hat den größten Anteil?
Mittelspannung hielt im Jahr 2025 51,3 % des Umsatzes und spiegelt damit ihre Rolle in Verteilungsumspannwerken und industriellen Stromsystemen wider.
Welche Kundengruppe wächst am schnellsten?
Industrienutzer werden bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen, gestützt durch Rechenzentren und elektrifizierte Industrieprozesse.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen und hielt im Jahr 2025 einen Umsatzanteil von 39,5 %.
Warum werden digitale Stromwandler relevanter?
Digitale Umspannwerke nutzen Abtastwert-Kommunikation und erfordern Geräte, die mit dem digitalen Schnittstellenrahmen IEC 61869-9 übereinstimmen.
Seite zuletzt aktualisiert am:



