
計器用変流器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.31 十億米ドル |
| 市場規模 (2031) | 4.43 十億米ドル |
| Growth Rate (2026 - 2031) | 6.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる計器用変流器市場分析
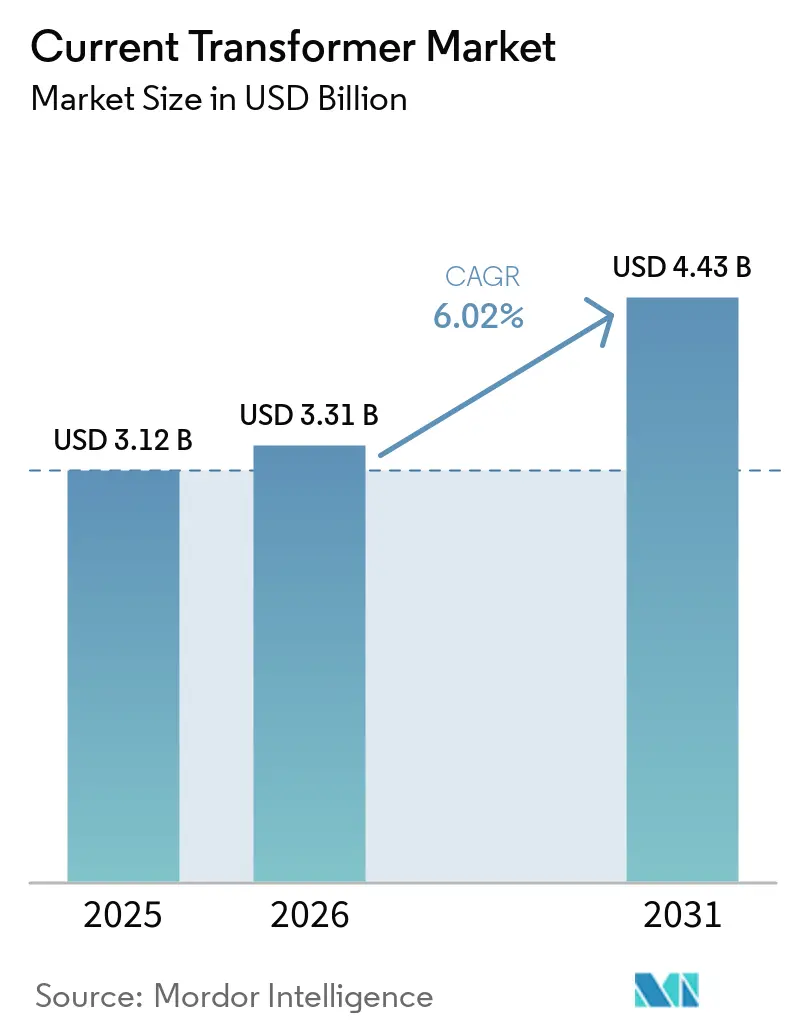
計器用変流器市場規模は、2025年の31.2億米ドルから2026年には33.1億米ドルに成長し、2026年から2031年にかけて6.02%のCAGRで2031年までに44.3億米ドルに達すると予測されています。計器用変流器は変電所において不可欠なコンポーネントであり続けており、各開閉装置ノードにおける計測、保護、および監視機能を支援しています。送電網の建設および改修は、裁量的な設備購入ではなく電力システムへの投資に連動した需要を生み出します。2025年の世界の送電網投資額は4,700億米ドルを超え、国際エネルギー機関は2030年までの電力需要を満たすために年間投資額が大幅に増加すると見込んいます[1]国際エネルギー機関、「送電網」、Electricity 2026、iea.org.。計器用変流器市場は、送電プロジェクトの拡大するパイプライン、デジタル変電所プログラム、再生可能エネルギーの系統連系、および新たな電力負荷によって支えられています。高電圧およびデジタル製品の認定を受けたサプライヤーは、大型プロジェクトが計画段階から調達段階へと移行し、設備の納入が電力会社にとって即時かつ不可欠なプロジェクト要件となる際に恩恵を受けることができます。
レポートの主要ポイント
- 電圧別では、中電圧が2025年の計器用変流器市場シェアの51.3%を占め、高電圧は2031年にかけて6.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、電力会社が2025年の計器用変流器市場シェアの56.8%を占め、産業ユーザーは2031年にかけて6.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の計器用変流器市場シェアの39.5%を占め、2031年にかけて7.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の計器用変流器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測へ影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統近代化と送電網の拡大 | +1.20% | 世界規模、北米・欧州・アジア太平洋に集中 | 短期(2年以内) |
| 再生可能エネルギーの統合と分散型発電 | +0.90% | 世界規模、中国・インド・米国・ドイツで最も顕著 | 中期(2〜4年) |
| スマートグリッド・デジタル変電所・高度計量の導入 | +0.80% | 北米・欧州・アジア太平洋中核地域 | 中期(2〜4年) |
| 産業の電化とデータセンターの電力監視 | +0.60% | 北米・欧州・東南アジア | 短期(2年以内) |
| プロセスバスのタイミング・相互運用性・デジタル計器用変流器の改修需要 | +0.40% | 欧州・北米・日本 | 中期(2〜4年) |
| 高調波を多く含むインバータ負荷による広帯域計測需要の増加 | +0.30% | 世界規模、再生可能エネルギー普及率の高い市場で早期に顕在化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統近代化と送電網の拡大
送電への支出は計器用変流器の受注に直結します。新設・改修された変電所では、保護、収益計量、運用監視のための設備が必要となるためです。各プロジェクトでは、レイアウトや保護設計に応じて、複数の電圧レベルにわたる複数の器用変成器が必要となる場合があります。国際エネルギー機関は、世界の系統投資が2025年に4,700億米ドルを超えたと報告しており、ネットワーク支出が拡大した時期を反映しています。この投資は計器用変流器市場を支えています。送電線、開閉所、変電所は一体的に整備されるため、各施設は運用開始前に計量・保護設備を整備する必要があるからです。この関係は、電力会社が既存資産を単に維持するのではなく、老朽化したインフラを更新する場合に特に直接的です。大規模プログラムでは調達が少数の大型入札に集中するため、すでに電力会社の資格要件を満たしているサプライヤーが有利になります。したがって、計器用変流器市場は、確立された高電圧製品ラインとプロジェクト納期をサポートする能力を持つメーカーに機会をもたらします。
再生可能エネルギーの統合と分散型発電
太陽光・風力の導入拡大により、再生可能エネルギー連系変電所において変流器が計測すべき電流条件が変化しています。これらのサイトは広い電流範囲で運用される可能性があるため、低荷・高負荷条件下でも性能を維持できる高精度クラスを求める購買者が増えています。中国は2026年5月時点で1,200 GWを超える再生可能エネルギー設備容量を有し、インドは大規模な配電インフラの整備を進めています。BHELとHitachi Energyのコンソーシアムによる6,000 MW、±800 kV、950 kmのバドラ・ファテープルHVDCリンクの契約は、再生可能エネルギー回廊が関連電力設備に対して集中的な需要を生み出す規模を示しています。HVDCおよびコンバータベースのシステムは、非対称かつ非従来型の故障電流条件下で動作できる設計も必要とします。これにより、計器用変流器市場において標準的な製品構成を超えたエンジニアリング能力への需要が生まれます。サプライヤーは、コンバータベースの送電プロジェクトに適用される鉄心特性、絶縁、精度、および特定の保護機能を考慮する必要があります。これらの要件は資格審査作業を長期化させる可能性がありますが、関連する高電圧の経験を持たないメーカーの参入を制限する効果もあります。
スマートグリッド・デジタル変電所・高度計量の導入
デジタル変電所では、計測信号に使用されるアナログ銅配線の多くが、イーサネットベースのサンプル値通信に置き換えられます。この転換により、従来のアナログ機器とデジタル変電所アーキテクチャ向けに設計されたデジタル計器用変流器が分離されます。IEC TC 38は2026年6月にIEC 61869-9/AMD1をFDISとして登録するための承認を行い、計器用変成器のデジタルインターフェースに関するフレームワークを前進させました[2]IEC、「IEC 61869-9:2016 計器用変成器 第9部 計器用変成器のデジタルインターフェース」、IEC Webstore、iec.ch。。IEC 61850ベースの設計に移行する電力会社は、互換性のあるデジタル機器を指定するか、別途マージングユニットを導入する必要があります。標準化プロセスにより、変電所の近代化を計画している電力会社にとってデジタルアップグレードがより体系的になります。また、エンジニアリングームが機器を選定し、通信をテストし、サンプル値システムに必要なタイミングを検証する際の共通の参照基準を提供します。これは、アナログ配線を削減しながら信頼性の高い保護・計量機能を維持したい電力会社にとって重要です。計量と保護の両アプリケーション向けに製品を提供できるサプライヤーは、計器用変流器市場における変化する仕様要件に対応できます。
高調波を多く含むインバータ負荷と広帯域計測
インバータベースの発電および産業用電力エレクトロニクスは、高調波歪みや変化した故障電流特性をもたらす可能性があります。従来の巻線鉄心設計は、これらの条件下では従来システムと同等の計測性能を発揮できない場合があります。2025年のIEEEの研究では、系統形成インバータと電流制限制御が保護動作に与える影響が検討されました[3]電気電子学会、「系統形成インバータが保護リレーに与える影響」、IEEE Transactions on Industrial Electronics、ieee.org。。そのため、購買者は特定の用途においてロゴウスキーコイルや低電力計器用変成器などの代替設計を評価しています。保護、計量、高調波監視をサポートできる機器は、このような設備においてより明確な役割を持ちます。計器用変流器市場への長期的な影響は、電力エレクトロニクスの比率が高いシステムに対する性能要件の幅が広がることです。電力会社および産業事業者は、従来の定格のみに依存するのではなく、通常運転、故障条件、歪み波形にわたって精度を評価する必要があります。テストを通じてこの性能を文書化できるメーカーは、新しい仕様への採用においてより強力な根拠を示すことができます。この転換により、選定・試運転時の技術サポートの重要性も高まります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い改修・認証コスト | -0.40% | 北米および欧州;IEC/IEEE二重認証を要求する市場 | 中期(2〜4年) |
| 銅・電磁鋼板・絶縁材料の価格変動 | -0.50% | 世界規模、米ドル建て調達市場で最も顕著 | 短期(2年以内) |
| インバータ主体の故障プロファイルにおける計器用変流器の磁気飽和 | -0.30% | 世界規模、再生可能エネルギー普及率の高い市場(ドイツ・スペイン・デンマーク・カリフォルニア・南オーストラリア)で最も顕著 | 中期(2〜4年) |
| 電力会社の長い資格審査サイクルと校正能力の不足 | -0.20% | 北米および欧州;IEC/IEEE二重認証基準を採用するアジア太平洋市場でも圧力が高まりつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い改修・認証コスト
稼働中の変電所で計器用変流器を交換するには、停電調整、リレー見直し、設置試験が必要となる場合があります。デジタル機器では、既存のインテリジェント電子デバイスとのファームウェア検証および設定作業が加わる場合があります。北米における資格審査サイクルは、特に高電圧および収益計量用途において18〜36ヶ月を要する場合があります。IEC 61869とIEEE C57.13の二重適合は、一部の製品の承認プロセスを延長する可能性があります。132 kVを超えるクラス0.2S機器に対する認定校正能力へのアクセスが限られているため、資格を持つサプライヤーの数が絞られる場合があります。これらの要因により、承認された系統予算が計器用変流器市場の受注に転換されるまでに遅延が生じる可能性があります。電力会社が停電のスケジュール調整、リレー設定の見直し、受入試験の完了を必要とする場合、資本承認が自動的に設備発注につながるわけではないため、この遅延は重要です。顧客が確立された設計と運用慣行に合致した機器を好む場合、新規サプライヤーは特に困難な参入経路に直面する可能性があります。
銅・電磁鋼板・絶縁材料の価格変動
銅価格は2026年1月にトン当たり13,387.5米ドルに達し、情報源は上半期中にさらなる上昇を示していました。銅巻線は計器用変流器製造における重要な直接材料投入物であるため、価格変動はコストと契約マージンに影響します。方向性電磁鋼板も、その磁気特性が鉄心性能を決定するため不可欠です。複数年の電力会社契約のもとで事業を行うメーカーは、価格調整を通じてすべての投入コストの変動を回収できない場合があります。エネルギー集約型の生産コストが上昇すると、銅と電磁鋼板が同時に上昇する可能性があり、個別のヘッジ戦略の価値が制限されます。このコストリスクは、受注量が堅調であっても計器用変流器市場の収益性を抑制する可能性があります。先物市場は3〜5年に及ぶ契約に対して完全な保護を提供できない場合があるため、長い納期がこの問題をさらに困難にします。したがって、メーカーは大規模な送配電プログラムに対応する際、購買、契約条件、生産計画を慎重に管理する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:中電圧が需要の中核を担い、高電圧が成長をリード
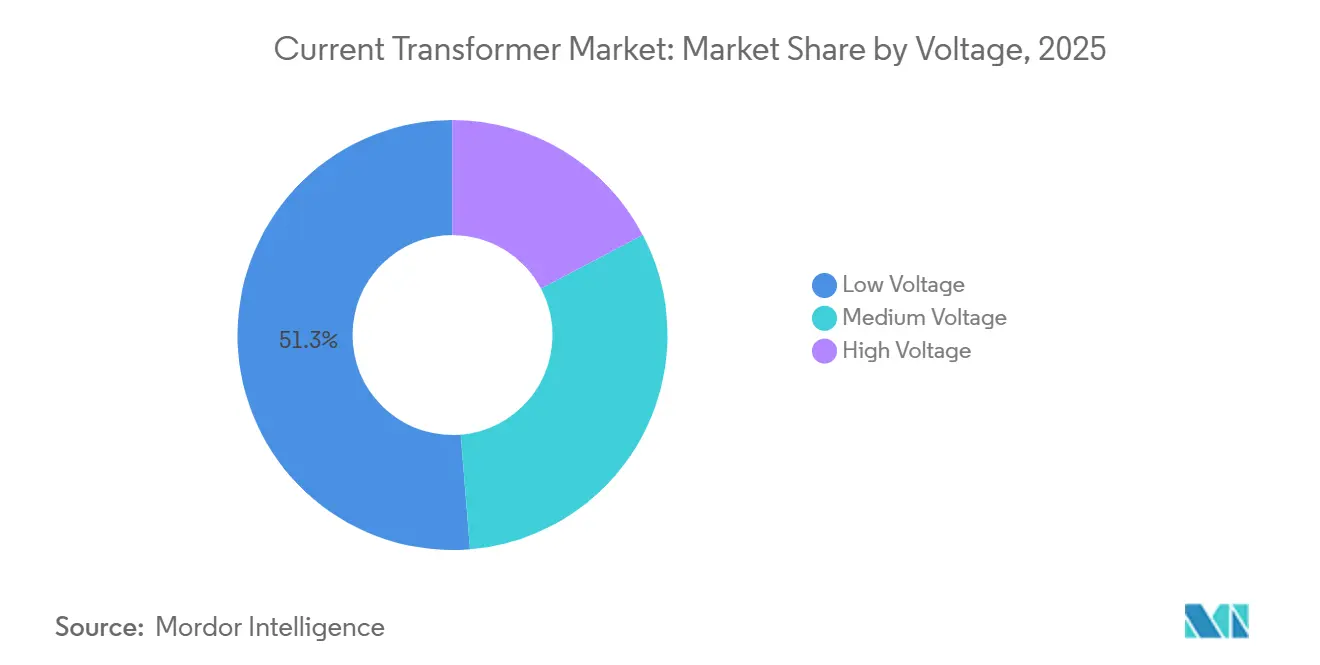
中電圧は2025年の計器用変流器市場シェアの51.3%を占め、電力会社の配電変電所および産業用配電システムでの使用によって支えられています。この電圧範囲は、多くの電力ネットワークにおいて発電資産、開閉装置、保護リレー、および電力量計を接続します。中電圧機器は一般的に11 kVから66 kVの設備に使用されます。このセグメントは、配電変電所の広範な既設ベースと、送電網プログラム中に設備を交換またはアップグレードする必要性から恩恵を受けています。キャストレジンおよびエポキシ絶縁設計は屋内開閉装置で広く使用されており、多くの油入り代替品に取って代わっています。再生可能エネルギーの集電変電所も、運転電流と故障電流が大幅に異なる可能性があるため、デュアルレシオセンシングを採用しています。
高電圧機器の計器用変流器市場規模は、2026年から2031年にかけて6.7%のCAGRで拡大すると予測されており、電圧区分の中で最も高い成長率となっています。高電圧製品は66 kV超で動作し、HVDC用途では800 kVまで対応可能です。Trench Groupは2026年に、テキサス州のERCOTの最初の765 kV送電線向けに765 kV CVTプロジェクトを受注しました[4]Trench Group、「Trench Group Commits to America's Grid Transformation」、Trench Group、trench-group.com.。BHELも2026年に、提供された資料に記載されているとおり、POWERGRIDプロジェクトへの765 kV計器用変流器供給を支援するパートナーシップに関する入札プロセスを実施しました。HVDCプロジェクトには、特殊絶縁、直流耐電圧能力、およびインバータ負荷条件下での性能に対応した製品が必要です。これらの高い仕様は、標準的な中電圧機器では得られにくい価格差別化を支援することができます。この区別が重要なのは、高電圧プロジェクトは通常、より深い技術審査を必要とし、資格を有するプロバイダーの数が限られているためです。受注の流れは不均一になる場合がありますが、個々のプロジェクトは必要な基準を満たすサプライヤーにとって重要な調達機会を生み出すことができます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:電力会社が数量でリード、産業は新用途で加速
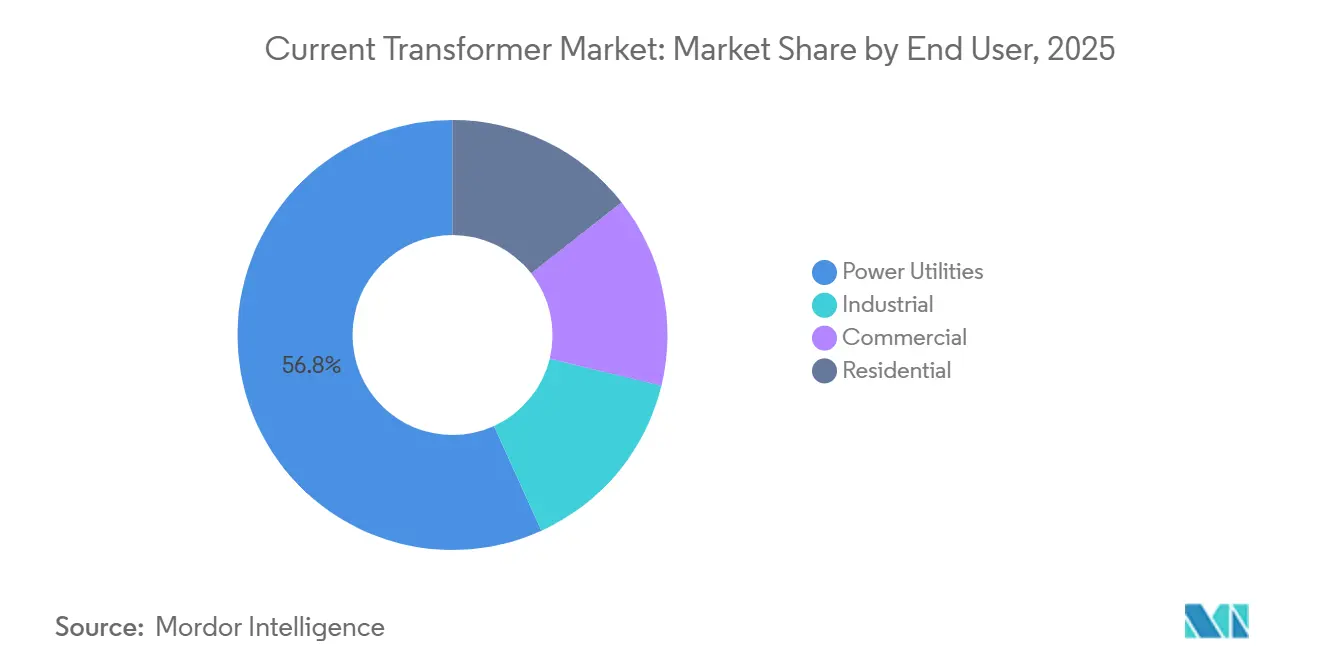
電力会社は2025年の計器用変流器市場シェアの56.8%を占め、最大の購買グループとなっています。送配電ネットワークは、保護、計量、制御、および監視機能のために計器用変流器を必要とします。デジタル変電所プログラムは、購買者がデジタルインターフェースを備えたIEC 61869-9対応機器を選択する場合、デバイスあたりの収益を増加させることができます。電力会社は、必要な計測および保護機能を維持しながら、複数のアナログコンポーネントをデジタル対応製品に置き換える場合があります。商業用および住宅用ユーザーは、スマートメータリングおよび建物のエネルギー監視を通じて需要を支えています。これらの購買者は通常、より大量に供給でき、リードタイムが短い標準化された低電圧スプリットコア製品を好みます。
産業ユーザー向けの計器用変流器市場規模は、2026年から2031年にかけて6.9%のCAGRで成長すると予測されています。データセンターは電力会社との系統連系点において専用の監視および保護を必要とし、中電圧機器への需要を生み出しています。産業の電化も、化学プラント、製鉄所、その他の電力集約型施設における正確な計測の必要性を拡大しています。2025年に発表されたIEEEの研究では、インバータ関連の条件が保護性能に与える影響が検討されました。産業購買者は、高調波歪みが大きい用途に対して、ロゴスキーコイルまたは低電力計器用変成器設計を指定する場合があります。これらの製品は、より広い計測範囲を提供でき、標準的なカタログ製品よりも厳しい熱的または電気的条件に適しています。精度、高調波性能、および環境対応能力の組み合わせにより、アプリケーションエンジニアリングの価値が高まります。また、複雑なプロセス向けに選定されたデバイスは、低コストの標準代替品に置き換えられにくいため、顧客との関係を深めることにもつながります。
地域分析
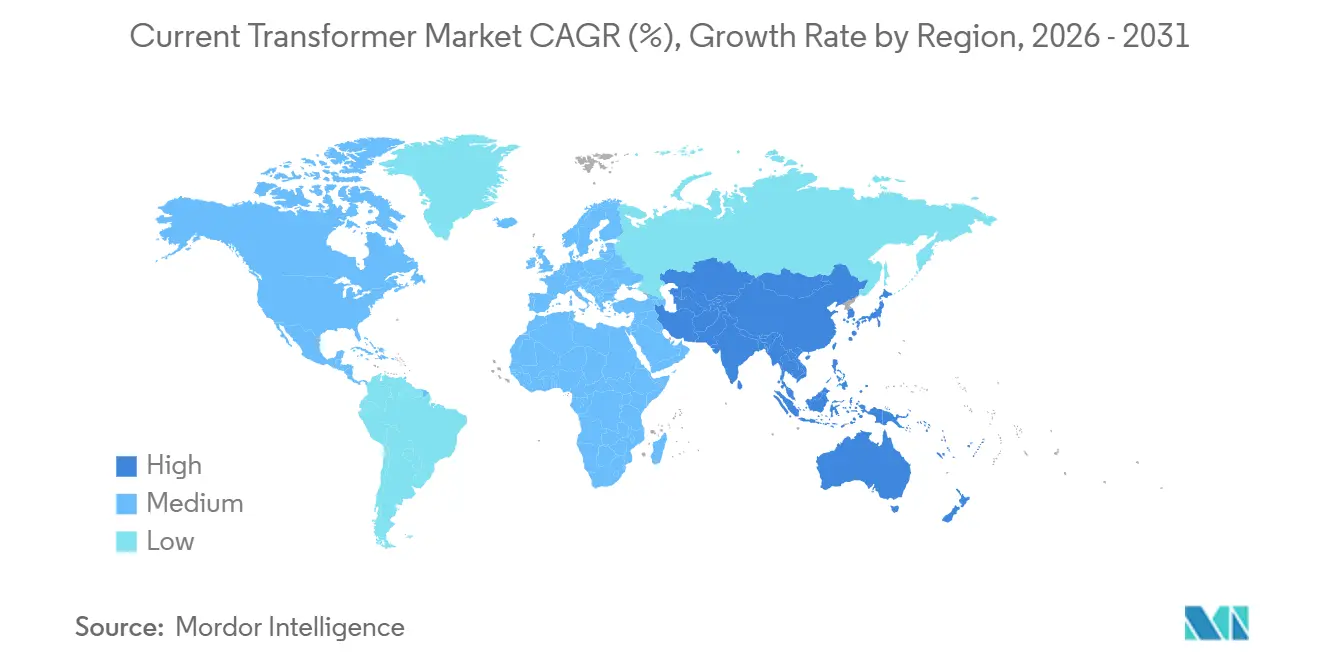
アジア太平洋地域は2025年の計器用変流器市場シェアの39.5%を占め、2031年にかけて7.6%のCAGRで成長すると予測されています。中国は送電網のデジタル化と再生可能エネルギーの系統連系を拡大しており、インドは送配電容量を増強しています。バドラ・ファテープルHVDCプロジェクトは950 kmにわたる6,000 MWの連系線を含み、地域の再生可能エネルギー送電開発の規模を示しています。インドはまた、2027年までに2億5,000万台のスマートメーター設置を目標としています。ベトナム、タイ、インドネシアは産業ゾードと製造能力を拡大しています。IEC準拠の変電所機器に対するこれらの需要は、地域全体で中電圧の継続的な需要を支えています。
北米は提供された調査における第2位の地域市場であり、更新投資および新たな電力負荷の接続によって形成されています。PJMは2026年2月に、765 kV架空線および525 kV地中幹線を含む118億米ドルの送電拡張計画を承認しました。カリフォルニアISOは2025年から2026年の計画において、総額67億米ドルに上る38件の送電プロジェクトを承認しました。老朽化した資産とデータセンターの系統連系申請が、変電所アップグレードの必要性を高めています。FERC命令881は、設置された計量機器が温度調整線路定格に関連する精度要件を満たしているかどうかを電力会社が評価することを求める場合があります。これにより交換のトリガーが生じる可能性がありますが、行政審査および資格審査作業が受注ペースを遅らせる場合があります。地域の需要パターンは、必要な更新活動と大口電力ユーザーによって生み出される新たな容量需要を組み合わせたものとなっています。
欧州は、各国が石炭火力発電を廃止し電力ネットワークを拡大するにつれて、計画された送配電投資から恩恵を受けています。ドイツ、フランス、ポーランドは、提供された調査に記載された地域プログラム内における変電所近代化の重要な拠点です。南米では、ブラジルの送電拡張とチリの再生可能エネルギー回廊を中心に需要が集中しています。これらの市場における屋外設置では、高度および汚損条件を考慮した設計が必要となる場合があります。中東およびアフリカは投資サイクルの初期段階にあり、サウジアラビア、アラブ首長国連邦、モロッコ、エジプトにおける送電網拡張が需要を支えています。サブサハラアフリカにおける中国のエンジニアリング・調達・建設プロジェクトは、計器用変流器機器の追加的な供給ルートを提供しています。これらのプロジェクトは、欧米の多年にわたる資格審査プロセスに必ずしも従わない工場から現場への供給形態を採用する場合があります。その結果生じる需要はアジア太平洋地域の需要よりも発展の初期段階にありますが、中電圧インフラ機器の地域的な基盤を広げています。

競合環境
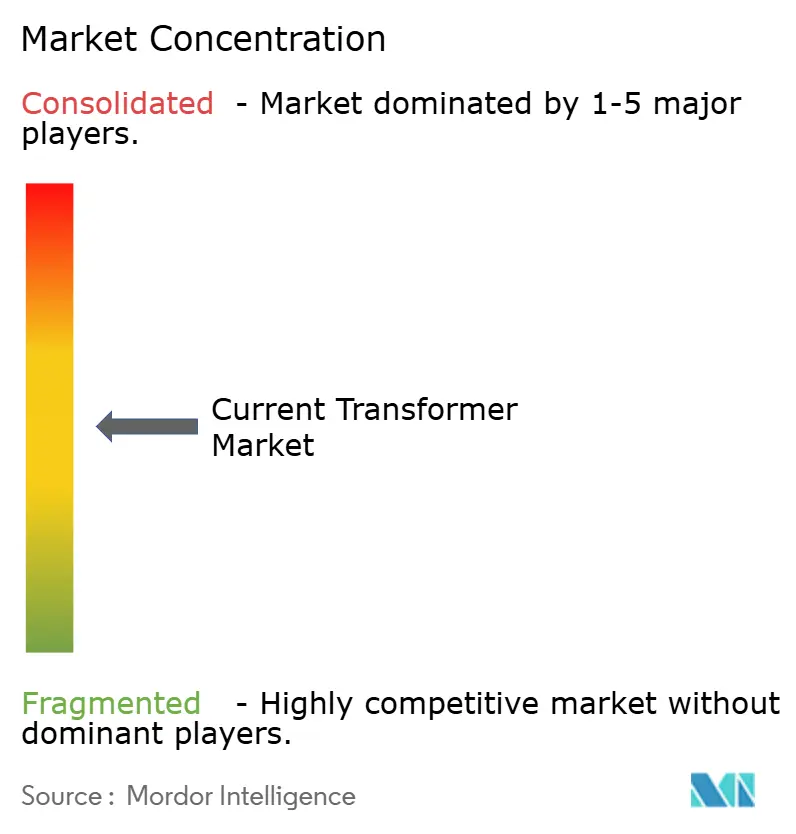
計器用変流器市場は適度に集約されており、統合型電気機器メーカーと専門の計器用変成器メーカーがバリューチェーンの異なる部分を担っています。Hitachi Energy、Siemens Energy、GE Vernova、Schneider Electricは幅広い電化・系統ポートフォリオを通じて競合しています。Trench Group、PFIFFNER、RITZ、Arteche Groupは高電圧・デジタル分野における専門的な技術力を通じて競合しています。製品認定、製造能力、精度性能、納期信頼性がサプライヤー選定に影響します。中電圧製品は仕様がより標準化されているため、より直接的な価格競争に直面しています。高電圧・デジタルアプリケーションでは、顧客が実証されたエンジニアリング・試験能力を必要とする場合に、より大きな差別化が可能です。この分割により、メーカーは標準化された製品ラインでのコスト管理と、要求の厳しいアプリケーションでの技術的信頼性の実証という2つの異なる競争課題を抱えることになります。これらの課題のバランスは、マージン、投資優先事項、電力会社との関係維持能力に影響します。
Trench Groupは2025年5月に、計器用変成器、空芯コイル、変圧器ブッシングについてGE Vernova、Hitachi Energy、Siemens Energyと長期フレームワーク契約を締結しました。この契約は2030年代半ばまで延長され、システムインテグレーターが高電圧コンポーネントを専門サプライヤーに依存できることを示しています。GE Vernovaは2026年3月に、イタリアにおける電化製造能力の拡大に3,000万米ドルを投資すると発表しました。この投資は、同社によれば2028年までの総額110億米ドルの設備投資・研究プログラムの一部を構成しています。これらの動きは、能力と供給保証が引き続き重要な競争要因であることを示しています。サプライヤーはまた、電力会社の基準とデジタル変電所の要件に合わせて製品開発を調整する必要があります。実際には、認証、試験、文書化作業と並行して製品の可用性を管理することを意味します。電力会社は1つのコンポーネントの遅延が変電所全体の試運転スケジュールに影響する可能性があるため、信頼性の高い納期実績を重視することが多いです。これにより確立されたサプライヤーが優位に立ち、専門メーカーは技術的な範囲がプロジェクトのニーズと密接に一致する場合に競争できます。
Schneider Electricは2025年後半にOne Digital Gridプラットフォームを発表し、配電管理、リアルタイム分析、エッジオートメーション機能を統合しました。デジタルプラットフォームは、フィールドデバイスをより広い電力会社アーキテクチャに接続することで機器仕様に影響を与える可能性があります。1つのアプリケーション内で計量、保護、高調波監視をサポートできる高精度機器には製品機会が残っています。この要件は、インバータベースのリソースが電力システム全体で増加するにつれてより重要になっています。これらの機能にわたる性能を検証できるメーカーは、電力会社および産業購買者との関係を強化できます。提供された調査が複数の主要な統合型・専門サプライヤーを特定しているものの、より高いスコアを支持する合算シェア数値を提供していないため、競合環境は市場集中スコア5と一致した状態を維持しています。
計器用変流器産業のリーダー企業
Siemens Energy AG
Hitachi Energy Ltd.
Schneider Electric SE
GE Vernova Inc.
Eaton Corporation plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:BHELはPGCILのロット7一括調達プログラムの下、500 MVA、765/400 kV単相変圧器23台についてインド電力送電公社から6,100万米ドルの契約を受注しました。この受注は2026年8月24日に、CG Power、GE Vernova T&D India、Siemens Energy Indiaを含む5社の資格参加者による国内競争入札を通じて授与されました。
- 2026年7月:Trench Groupは子会社HSP USを通じて、6,000万米ドルを超える投資により、ノースカロライナ州シャーロットに米国初の高電圧ブッシング製造施設を開設しました。17万平方フィートのこの工場は、Build America、Buy America要件に準拠した25 kVから765 kVの変圧器ブッシングを製造します。230 kVレンジからの初期納入は2026年後半に確定しており、765 kVの納入は2028年に続く予定です。
- 2026年6月:IEC TC 38はIEC 61869-9/AMD1をFDISとして登録するための承認を行い、世界のIEC 61850準拠デジタル変電所におけるデジタル計器用変流器とマージングユニットを規定する適合フレームワークを前進させました。
- 2026年5月:Trench Groupはテキサス州のERCOT向けに765 kV CVTプロジェクトを受注し、同州初の765 kV送電線を支援しました。同社はまた、シカゴで開催されたIEEE PES T&D 2026において765 kVポートフォリオを発表しました。


世界の計器用変流器市場レポートの調査範囲
計器用変流器(CT)は、高い電流を安全に計測または監視するために使用される電気機器です。電力線に流れる大電流を、電力量計や保護リレーで計測できる小さな比例電流に変換します。
計器用変流器市場レポートは、電圧、エンドユーザー、地域別にセグメント化されています。電圧別では、市場は低電圧、中電圧、高電圧にセグメント化されています。エンドユーザー別では、市場は電力会社、産業、商業、住宅にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の計器用変流器市場の市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 電力会社 |
| 産業 |
| 商業 |
| 住宅 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 電圧別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| エンドユーザー別 | 電力会社 | |
| 産業 | ||
| 商業 | ||
| 住宅 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年に向けて計器用変流器の需要を牽引する要因は何ですか?
系統近代化、再生可能エネルギーの系統連系、デジタル変電所、産業の電化、データセンターの電力監視が需要を支えています。
計器用変流器の予測成長率はどのくらいですか?
計器用変流器市場は2026年から2031年にかけて6.02%のCAGRで成長し、44.3億米ドルに達すると予測されています。
最大のシェアを持つ電圧区分はどれですか?
中電圧は2025年の収益の51.3%を占め、配電変電所および産業用電力システムにおける役割を反映しています。
最も急速に成長している顧客グループはどれですか?
産業ユーザーはデータセンターおよび電化された産業プロセスに支えられ、2031年にかけて6.9%のCAGRで成長すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は2031年にかけて7.6%のCAGRで成長すると予測されており、2025年の収益の39.5%を占めていました。
デジタル計器用変流器がより重要になっている理由は何ですか?
デジタル変電所はサンプル値通信を使用し、IEC 61869-9デジタルインターフェースフレームワークに準拠した機器を必要とします。
最終更新日:



