
Tamaño y Participación del Mercado de Transformadores de Corriente
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Transformadores de Corriente por Mordor Intelligence
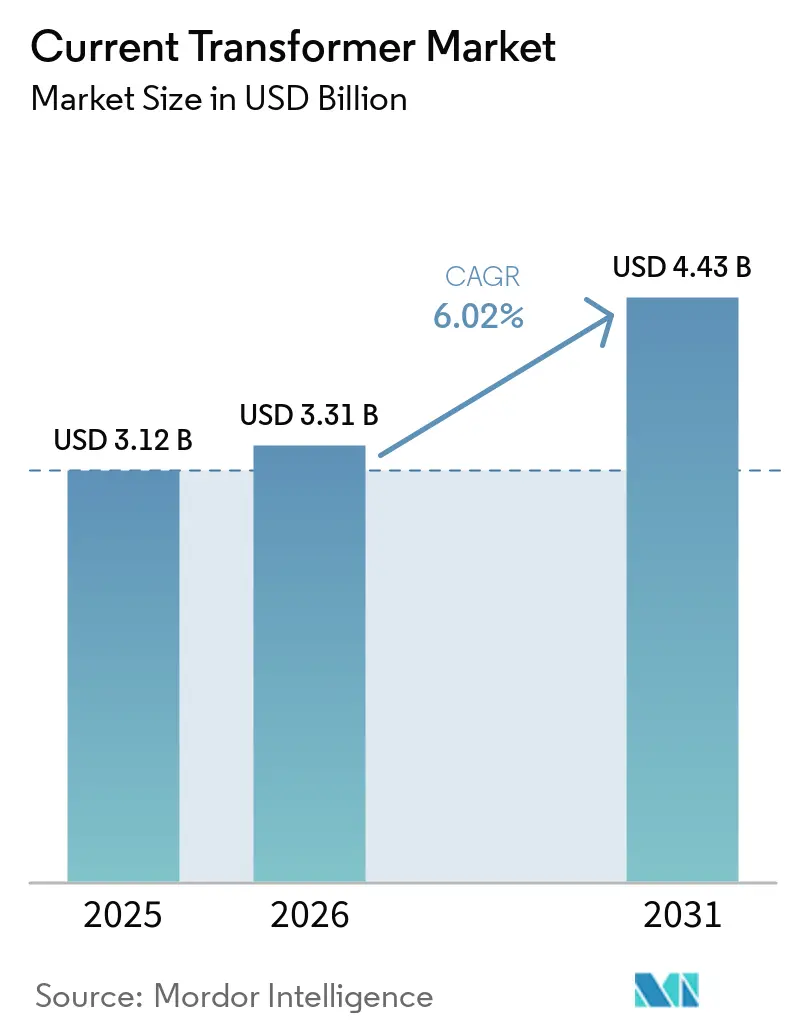
Se espera que el tamaño del Mercado de Transformadores de Corriente crezca de 3,12 mil millones de USD en 2025 a 3,31 mil millones de USD en 2026, y se prevé que alcance los 4,43 mil millones de USD en 2031 a una CAGR del 6,02% durante el período 2026-2031. Los transformadores de corriente siguen siendo componentes necesarios en las subestaciones, ya que respaldan la medición, la protección y el monitoreo en cada nodo de aparamenta. La construcción y renovación de redes eléctricas generan, por tanto, una demanda vinculada a la inversión en sistemas de energía, más que a compras discrecionales de equipos. La inversión global en redes eléctricas superó los 470 mil millones de USD en 2025, y la Agencia Internacional de Energía espera que la inversión anual aumente de manera significativa para satisfacer la demanda de electricidad en 2030[1]Agencia Internacional de Energía, "Redes eléctricas," Electricidad 2026, iea.org.. El mercado de transformadores de corriente está respaldado por una creciente cartera de proyectos de transmisión, programas de subestaciones digitales, interconexiones de energías renovables y nuevas cargas eléctricas. Los proveedores con productos digitales y de alta tensión homologados pueden beneficiarse cuando los grandes proyectos pasan de la fase de planificación a la de adquisición, y la entrega de equipos se convierte en un requisito inmediato y esencial del proyecto para las empresas de servicios públicos.
Conclusiones Clave del Informe
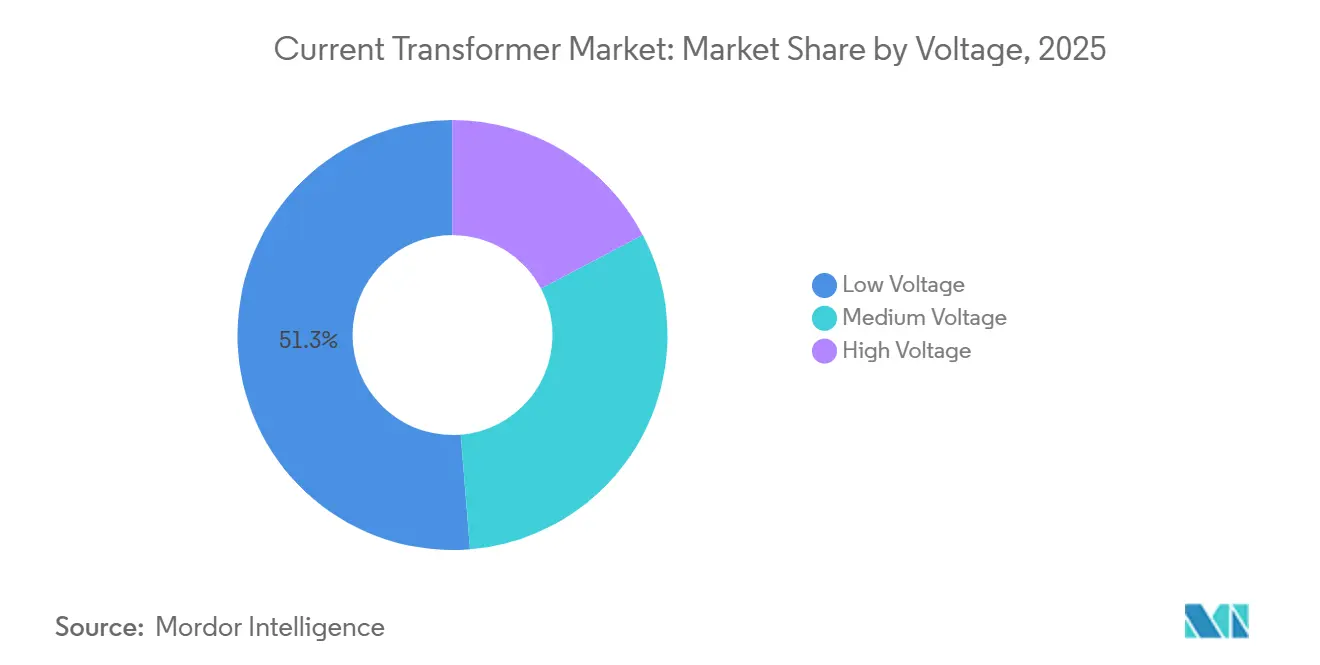
- Por tensión, la media tensión representó el 51,3% de la participación del mercado de transformadores de corriente en 2025, mientras que se prevé que la alta tensión crezca a una CAGR del 6,7% hasta 2031.
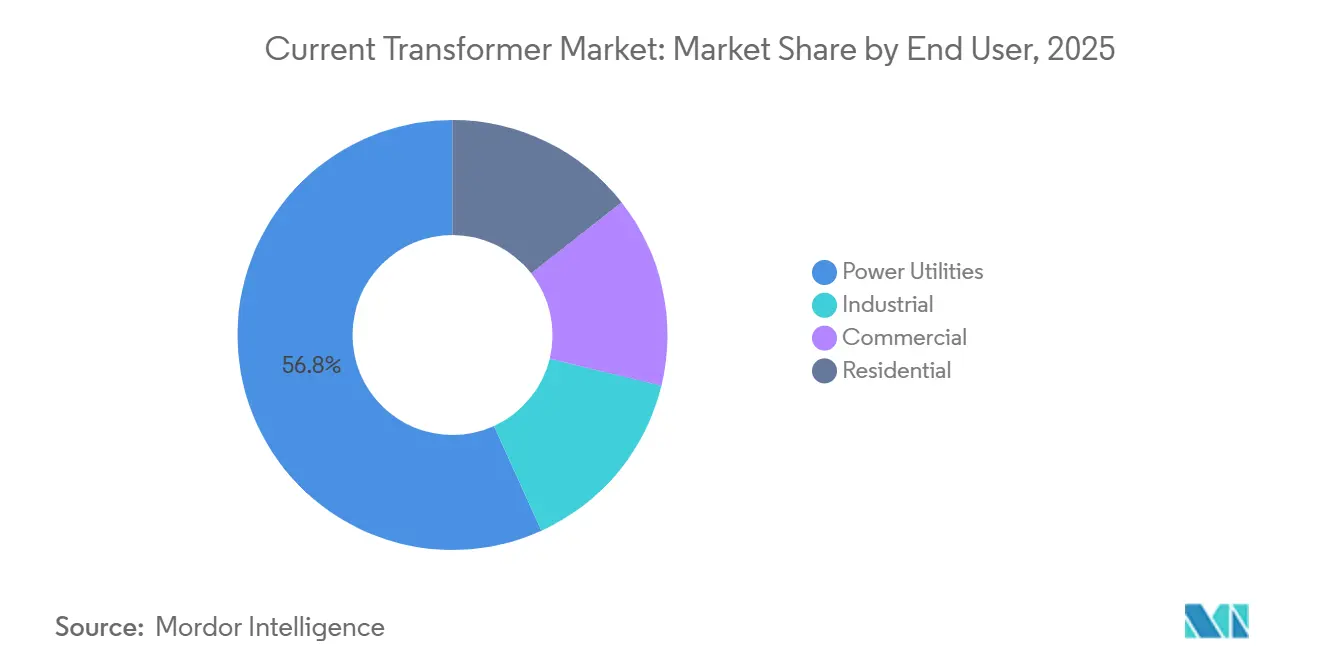
- Por usuario final, las empresas de servicios públicos de energía representaron el 56,8% de la participación del mercado de transformadores de corriente en 2025, mientras que se prevé que los usuarios industriales crezcan a una CAGR del 6,9% hasta 2031.
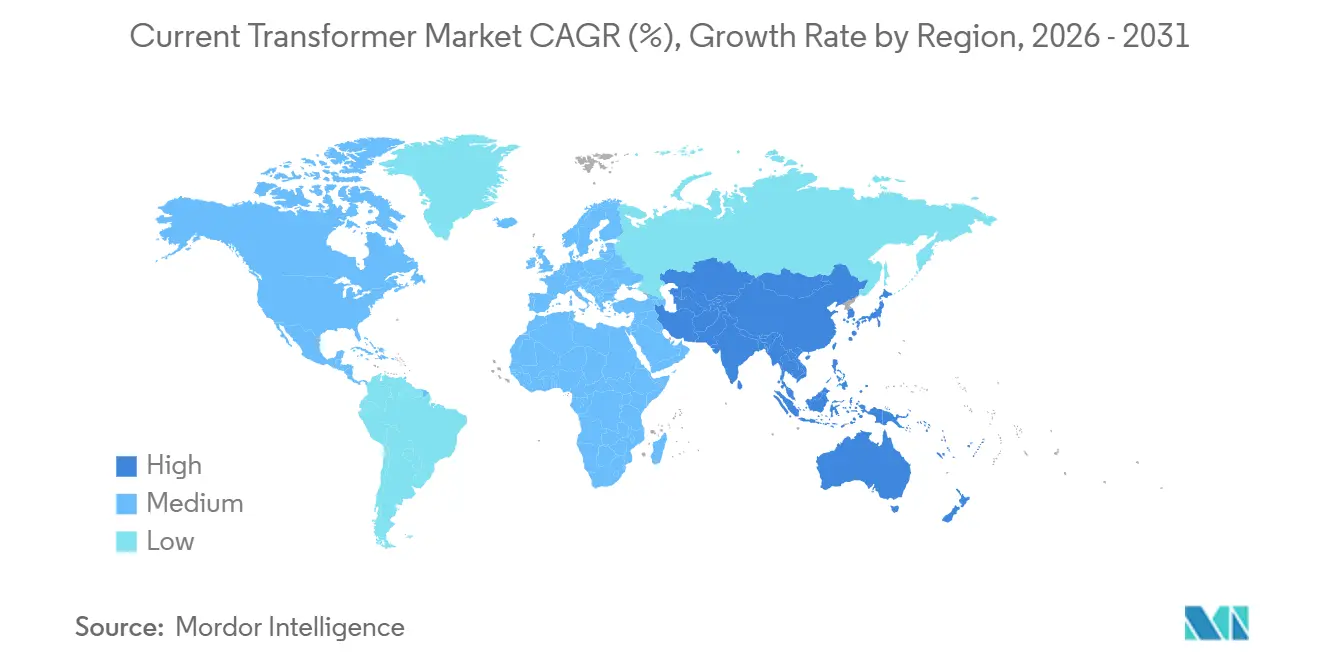
- Por geografía, Asia-Pacífico representó el 39,5% de la participación del mercado de transformadores de corriente en 2025 y se prevé que crezca a una CAGR del 7,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Transformadores de Corriente
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Redes Eléctricas y Expansión de la Transmisión | +1.20% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Energías Renovables y Generación Distribuida | +0.90% | Global, más fuerte en China, India, Estados Unidos y Alemania | Mediano plazo (2-4 años) |
| Adopción de Redes Inteligentes, Subestaciones Digitales y Medición Avanzada | +0.80% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Electrificación Industrial y Monitoreo de Energía en Centros de Datos | +0.60% | América del Norte, Europa, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Sincronización de Bus de Proceso, Interoperabilidad y Demanda de Modernización de Transformadores de Corriente Digitales | +0.40% | Europa, América del Norte, Japón | Mediano plazo (2-4 años) |
| Cargas de Inversores con Alto Contenido Armónico que Aumentan la Demanda de Medición de Amplio Ancho de Banda | +0.30% | Global, con presión temprana en mercados con alta penetración de energías renovables | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Redes Eléctricas y Expansión de la Transmisión
El gasto en transmisión se convierte en pedidos de transformadores de corriente porque las subestaciones nuevas y modernizadas requieren equipos para protección, medición de ingresos y monitoreo operativo. Cada proyecto puede requerir varios transformadores de medida en bahías y niveles de tensión, según el diseño de la instalación y la protección. La AIE informó que la inversión global en redes eléctricas superó los 470 mil millones de USD en 2025, lo que refleja un período de mayor gasto en redes. Esta inversión respalda el mercado de transformadores de corriente porque las líneas de transmisión, los patios de maniobras y las subestaciones se desarrollan conjuntamente, y cada instalación necesita equipos coordinados de medición y protección antes de poder entrar en servicio. La relación es particularmente directa cuando las empresas de servicios eléctricos reemplazan infraestructura envejecida en lugar de simplemente mantener los activos existentes. Los grandes programas también concentran la contratación en licitaciones menos numerosas y de mayor envergadura, lo que favorece a los proveedores que ya cumplen los requisitos de homologación de las empresas de servicios eléctricos. El mercado de transformadores de corriente ofrece, por tanto, oportunidades para los fabricantes con líneas de productos de alta tensión consolidadas y capacidad para apoyar los calendarios de entrega de proyectos.
Integración de Energías Renovables y Generación Distribuida
Las incorporaciones de energía solar y eólica modifican las condiciones de corriente que un transformador debe medir en las subestaciones de interconexión de energías renovables. Estos emplazamientos pueden operar en un amplio rango de corriente, por lo que los compradores exigen cada vez más clases de mayor precisión que mantengan el rendimiento en condiciones de carga baja y alta. China contaba con más de 1.200 GW de capacidad renovable en mayo de 2026, mientras que India está modernizando la infraestructura de distribución a gran escala. El contrato del consorcio BHEL y Hitachi Energy para el enlace HVDC Bhadla Fatehpur de 6.000 MW, ±800 kV y 950 km demuestra cómo un corredor de energías renovables puede generar un requerimiento concentrado de equipos de energía relacionados. Los sistemas HVDC y basados en convertidores también requieren diseños capaces de operar bajo condiciones de corriente de falla asimétricas y no convencionales. Esto genera demanda de capacidad de ingeniería más allá de las configuraciones de productos estándar en el mercado de transformadores de corriente. Los proveedores deben considerar el comportamiento del núcleo, el aislamiento, la precisión y las funciones de protección específicas que se aplican a los proyectos de transmisión basados en convertidores. Estos requisitos pueden prolongar el trabajo de homologación, pero también pueden limitar la participación de fabricantes sin experiencia relevante en alta tensión.
Adopción de Redes Inteligentes, Subestaciones Digitales y Medición Avanzada
Las subestaciones digitales reemplazan gran parte del cableado de cobre analógico utilizado para las señales de medición por comunicación de valores muestreados basada en Ethernet. Este cambio separa los equipos analógicos convencionales de los transformadores de corriente digitales diseñados para arquitecturas de subestaciones digitales. El Comité Técnico 38 de la IEC aprobó la IEC 61869-9/AMD1 para su registro como FDIS en junio de 2026, avanzando en el marco para la interfaz digital utilizada por los transformadores de medida[2]IEC, "IEC 61869-9:2016 Transformadores de Medida Parte 9 Interfaz Digital para Transformadores de Medida", Tienda Web de la IEC, iec.ch.. Las empresas de servicios eléctricos que avanzan hacia diseños basados en IEC 61850 deben especificar equipos digitales compatibles o desplegar unidades de fusión separadas. El proceso de normalización hace que las actualizaciones digitales sean más estructuradas para las empresas de servicios eléctricos que planifican la modernización de subestaciones. También proporciona a los equipos de ingeniería una referencia común al seleccionar dispositivos, probar comunicaciones y validar la sincronización necesaria para los sistemas de valores muestreados. Esto es importante cuando las empresas de servicios eléctricos desean reducir el cableado analógico manteniendo funciones fiables de protección y medición. Los proveedores capaces de suministrar productos tanto para aplicaciones de medición como de protección pueden responder a los cambiantes requisitos de especificación dentro del mercado de transformadores de corriente.
Cargas de Inversores con Alto Contenido Armónico y Medición de Amplio Ancho de Banda
La generación basada en inversores y la electrónica de potencia industrial pueden introducir distorsión armónica y un comportamiento alterado de la corriente de falla. Los diseños convencionales de núcleo bobinado pueden no ofrecer el mismo rendimiento de medición bajo estas condiciones que en los sistemas convencionales. Un estudio del IEEE de 2025 abordó los efectos de los inversores formadores de red y los controles de limitación de corriente sobre el comportamiento de la protección[3]Instituto de Ingenieros Eléctricos y Electrónicos, "Impacto de los Inversores Formadores de Red en los Relés de Protección", Transacciones del IEEE sobre Electrónica Industrial, ieee.org.. Los compradores están, en consecuencia, evaluando diseños alternativos, incluidas las bobinas Rogowski y los transformadores de medida de baja potencia, para usos seleccionados. Los equipos que pueden soportar protección, medición y monitoreo armónico tienen un papel más claro en dichas instalaciones. El efecto a largo plazo sobre el mercado de transformadores de corriente es un conjunto más amplio de requisitos de rendimiento para sistemas con alta proporción de electrónica de potencia. Las empresas de servicios eléctricos y los operadores industriales deberán evaluar la precisión en condiciones normales de operación, condiciones de falla y formas de onda distorsionadas, en lugar de basarse únicamente en las clasificaciones convencionales. Los fabricantes que puedan documentar este rendimiento mediante pruebas pueden presentar argumentos más sólidos para su inclusión en nuevas especificaciones. El cambio también hace que el soporte técnico sea más importante durante la selección y la puesta en marcha.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Modernización y Certificación | -0.40% | América del Norte y Europa; mercados que requieren doble certificación IEC/IEEE | Mediano plazo (2-4 años) |
| Volatilidad de Precios del Cobre, Acero Eléctrico y Materiales de Aislamiento | -0.50% | Global, más aguda en mercados de contratación denominados en USD | Corto plazo (≤ 2 años) |
| Saturación de Transformadores de Corriente bajo Perfiles de Falla Dominados por Inversores | -0.30% | Global, más aguda en mercados con alta penetración de energías renovables (Alemania, España, Dinamarca, California, Australia del Sur) | Mediano plazo (2-4 años) |
| Largos Ciclos de Homologación de Empresas de Servicios Eléctricos y Escasez de Capacidad de Calibración | -0.20% | América del Norte y Europa; presión emergente en mercados de Asia-Pacífico que adoptan normas de doble certificación IEC/IEEE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Modernización y Certificación
Reemplazar un transformador de corriente en una subestación energizada puede requerir coordinación de interrupciones, revisión de relés y pruebas de instalación. Los equipos digitales pueden añadir validación de firmware y trabajo de configuración con los dispositivos electrónicos inteligentes existentes. Los ciclos de homologación en América del Norte pueden durar entre 18 y 36 meses, especialmente para aplicaciones de alta tensión y medición de ingresos. El doble cumplimiento con IEC 61869 e IEEE C57.13 puede prolongar el proceso de aprobación para algunos productos. El acceso limitado a capacidad de calibración acreditada para equipos de Clase 0,2S por encima de 132 kV puede reducir el número de proveedores homologados. Estos factores pueden retrasar la conversión de presupuestos de red aprobados en pedidos para el mercado de transformadores de corriente. El retraso es importante porque la aprobación de capital no produce automáticamente un pedido de equipos cuando las empresas de servicios eléctricos aún necesitan programar interrupciones, revisar ajustes de relés y completar las pruebas de aceptación. Los nuevos proveedores pueden enfrentar una vía de entrada particularmente difícil cuando los clientes prefieren dispositivos que coincidan con diseños y prácticas operativas establecidas.
Volatilidad de Precios del Cobre, Acero Eléctrico y Materiales de Aislamiento
Los precios del cobre alcanzaron 13.387,5 USD por tonelada en enero de 2026, y el material de origen indicó nuevos aumentos durante el primer semestre del año. El bobinado de cobre es un insumo directo importante para la producción de transformadores de corriente, por lo que los cambios de precio afectan los costos y los márgenes de los contratos. El acero eléctrico de grano orientado también es esencial porque sus propiedades magnéticas determinan el rendimiento del núcleo. Los fabricantes que trabajan bajo contratos plurianuales con empresas de servicios eléctricos pueden no poder recuperar todos los movimientos de costos de insumos mediante ajustes de precios. El cobre y el acero eléctrico pueden subir juntos cuando aumentan los costos de producción intensivos en energía, lo que limita el valor de las estrategias de cobertura separadas. Esta exposición a costos puede restringir la rentabilidad en el mercado de transformadores de corriente incluso cuando los volúmenes de pedidos se mantienen sólidos. Los largos plazos de entrega hacen que el problema sea más difícil porque los mercados de futuros pueden no ofrecer protección completa para contratos que se extienden de tres a cinco años. Los fabricantes deben, por tanto, gestionar cuidadosamente las compras, el lenguaje contractual y la planificación de la producción cuando atienden grandes programas de transmisión y distribución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión: La Media Tensión Ancla la Demanda Mientras la Alta Tensión Lidera el Crecimiento
La media tensión representó el 51,3% de la participación del mercado de transformadores de corriente en 2025, respaldada por su uso en subestaciones de distribución de servicios públicos y sistemas de distribución industrial. Este rango de tensión conecta activos de generación, aparamenta, relés de protección y medidores de facturación en numerosas redes eléctricas. Los equipos de media tensión suelen utilizarse en instalaciones de 11 kV a 66 kV. El segmento se beneficia de la amplia base instalada de subestaciones de distribución y de la necesidad de reemplazar o modernizar equipos durante los programas de modernización de redes. Los diseños con aislamiento de resina colada y epoxi se utilizan ampliamente en aparamenta de interior, donde han desplazado a muchas alternativas con aislamiento en aceite. Las subestaciones colectoras de energías renovables también están adoptando la detección de doble relación, ya que las corrientes de operación y de falla pueden diferir considerablemente.
Se prevé que el tamaño del mercado de transformadores de corriente para equipos de alta tensión se expanda a una CAGR del 6,7% de 2026 a 2031, la tasa más rápida entre los segmentos de tensión. Los productos de alta tensión operan por encima de 66 kV y pueden extenderse hasta 800 kV para aplicaciones de HVDC. Trench Group recibió un contrato para un proyecto de CVT de 765 kV para las primeras líneas de transmisión de 765 kV de ERCOT en Texas durante 2026[4]Trench Group, "Trench Group Commits to America's Grid Transformation," Trench Group, trench-group.com.. BHEL también inició en 2026 un proceso de licitación para asociaciones que respalden el suministro de transformadores de corriente de 765 kV a proyectos de POWERGRID, tal como se describe en el material proporcionado. Los proyectos de HVDC requieren productos diseñados para aislamiento especializado, capacidad de resistencia a corriente continua y rendimiento bajo condiciones de carga de inversores. Estas especificaciones más exigentes pueden respaldar una diferenciación de precios que es menos accesible en los equipos estándar de media tensión. La distinción es relevante porque los proyectos de alta tensión tienden a requerir una revisión de ingeniería más profunda y un grupo más reducido de proveedores homologados. Su flujo de pedidos puede ser irregular, pero los proyectos individuales pueden generar eventos de adquisición significativos para los proveedores que cumplen con los estándares requeridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Empresas de Servicios Eléctricos Lideran en Volumen, el Sector Industrial Acelera en Nuevas Aplicaciones
Las empresas de servicios públicos de energía representaron el 56,8% de la participación del mercado de transformadores de corriente en 2025, lo que las convierte en el mayor grupo comprador. Las redes de transmisión y distribución necesitan transformadores de corriente para funciones de protección, medición, control y monitoreo. Los programas de subestaciones digitales pueden aumentar los ingresos por dispositivo cuando los compradores seleccionan equipos compatibles con IEC 61869-9 con interfaces digitales. Las empresas de servicios públicos pueden reemplazar varios componentes analógicos por productos habilitados digitalmente, manteniendo al mismo tiempo las funciones de medición y protección requeridas. Los usuarios comerciales y residenciales impulsan la demanda a través de la medición inteligente y el monitoreo energético de edificios. Estos compradores suelen preferir productos estándar de núcleo partido de baja tensión que pueden suministrarse en mayor volumen y con plazos de entrega más cortos.
Se proyecta que el tamaño del mercado de transformadores de corriente para usuarios industriales crezca a una CAGR del 6,9% de 2026 a 2031. Los centros de datos requieren monitoreo y protección dedicados en los puntos de interconexión con las empresas de servicios públicos, lo que genera demanda de equipos de media tensión. La electrificación industrial también amplía la necesidad de medición precisa en plantas químicas, acerías y otros sitios de alta intensidad energética. Una investigación del IEEE publicada en 2025 examinó cómo las condiciones relacionadas con inversores pueden afectar el rendimiento de la protección. Los compradores industriales pueden, por tanto, especificar diseños de bobina Rogowski o transformadores de instrumentos de baja potencia para aplicaciones con alta distorsión armónica. Estos productos pueden ofrecer rangos de medición más amplios y adaptarse mejor a condiciones térmicas o eléctricas exigentes que los productos estándar de catálogo. La combinación de precisión, rendimiento armónico y capacidad ambiental aumenta el valor de la ingeniería de aplicaciones. También puede profundizar las relaciones con los clientes, ya que un dispositivo seleccionado para un proceso complejo es menos fácilmente reemplazado por una alternativa estándar de menor costo.
Análisis Geográfico
Asia-Pacífico representó el 39,5% de la participación del mercado de transformadores de corriente en 2025 y se prevé que crezca a una CAGR del 7,6% hasta 2031. China está ampliando la digitalización de su red eléctrica y las conexiones de energía renovable, mientras que India está aumentando su capacidad de transmisión y distribución. El proyecto HVDC Bhadla-Fatehpur incluye un enlace de 6.000 MW que se extiende 950 km y demuestra la escala del desarrollo regional de transmisión de energía renovable. India también tiene como objetivo la instalación de 250 millones de medidores inteligentes para 2027. Vietnam, Tailandia e Indonesia están expandiendo sus zonas industriales y su capacidad manufacturera. Su necesidad de equipos de subestación conformes con IEC respalda una demanda recurrente de media tensión en toda la región.
América del Norte es el segundo mercado regional más grande en la investigación proporcionada y está determinado por la inversión en reemplazo y las nuevas conexiones de carga eléctrica. PJM aprobó un plan de expansión de transmisión de 11,8 mil millones de USD en febrero de 2026, que incluye líneas aéreas de 765 kV y una red troncal subterránea de 525 kV. California ISO aprobó 38 proyectos de transmisión por un total de 6,7 mil millones de USD en su plan 2025-2026. Los activos envejecidos y las solicitudes de interconexión de centros de datos están aumentando la necesidad de modernización de subestaciones. La Orden 881 de la FERC puede exigir a las empresas de servicios públicos que evalúen si los equipos de medición instalados cumplen con los requisitos de precisión asociados a las clasificaciones de línea ajustadas por temperatura. Esto puede generar un desencadenante de reemplazo, aunque la revisión administrativa y el trabajo de homologación pueden ralentizar el ritmo de los pedidos. El patrón de demanda regional combina, por tanto, la actividad de reemplazo necesaria con las nuevas necesidades de capacidad creadas por los grandes consumidores de electricidad.
Europa se beneficia de la inversión planificada en transmisión y distribución a medida que los países retiran la generación de carbón y amplían sus redes eléctricas. Alemania, Francia y Polonia son ubicaciones importantes para la modernización de subestaciones dentro del programa regional descrito en la investigación proporcionada. América del Sur tiene una demanda centrada en la expansión de la transmisión en Brasil y los corredores de energía renovable en Chile. Las instalaciones al aire libre en estos mercados pueden requerir diseños que tengan en cuenta las condiciones de altitud y contaminación. Oriente Medio y África se encuentran en una etapa más temprana de su ciclo de inversión, con la expansión de la red eléctrica en Arabia Saudita, los Emiratos Árabes Unidos, Marruecos y Egipto impulsando la demanda. Los proyectos de ingeniería, adquisición y construcción chinos en el África subsahariana proporcionan una ruta de suministro adicional para equipos de transformadores de corriente. Estos proyectos pueden utilizar acuerdos de suministro de fábrica a obra que no siempre siguen el proceso de homologación occidental de varios años. La demanda resultante se encuentra en una etapa de desarrollo más temprana que la demanda de Asia-Pacífico, pero amplía la base regional para los equipos de infraestructura de media tensión.

Panorama Competitivo
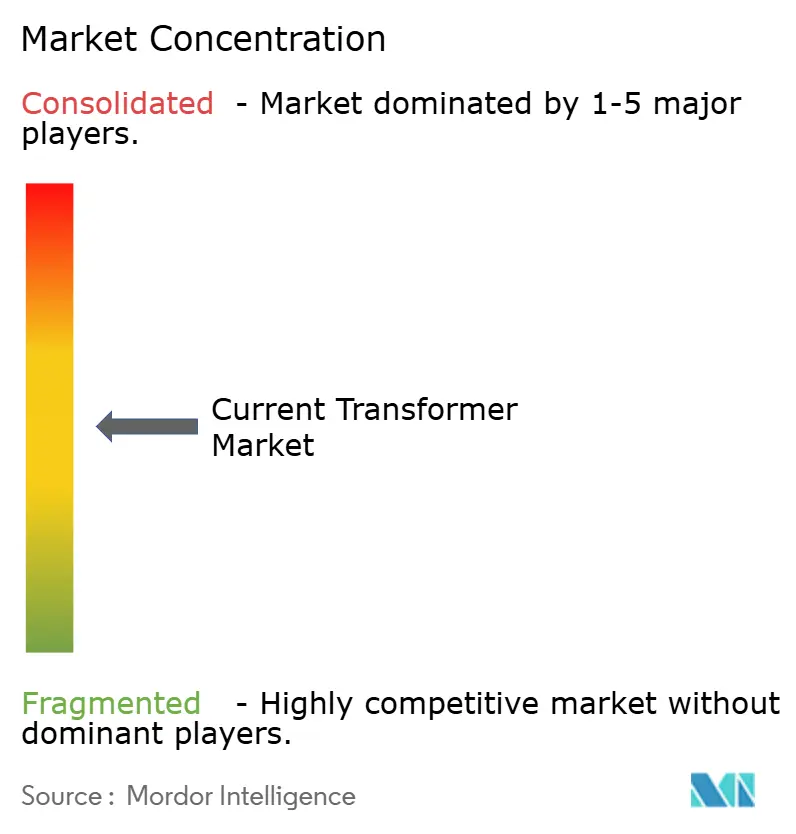
El mercado de transformadores de corriente está moderadamente consolidado, con empresas integradas de equipos eléctricos y fabricantes especializados de transformadores de medida que atienden diferentes partes de la cadena de valor. Hitachi Energy, Siemens Energy, GE Vernova y Schneider Electric compiten a través de amplias carteras de electrificación y redes eléctricas. Trench Group, PFIFFNER, RITZ y Arteche Group compiten a través de una experiencia técnica especializada en categorías de alta tensión y digitales. La homologación de productos, la capacidad de fabricación, el rendimiento de precisión y la fiabilidad de entrega influyen en la selección de proveedores. Los productos de media tensión enfrentan una competencia de precios más directa porque las especificaciones están más estandarizadas. Las aplicaciones de alta tensión y digitales permiten una mayor diferenciación cuando los clientes necesitan capacidad de ingeniería y pruebas demostrada. Esta división deja a los fabricantes con dos tareas competitivas diferentes: controlar los costos en las líneas de productos estandarizados y demostrar fiabilidad técnica en aplicaciones exigentes. El equilibrio entre estas tareas afecta los márgenes, las prioridades de inversión y la capacidad de mantener las relaciones con las empresas de servicios eléctricos.
Trench Group firmó acuerdos marco a largo plazo con GE Vernova, Hitachi Energy y Siemens Energy en mayo de 2025 para transformadores de medida, bobinas de núcleo de aire y pasatapas de transformadores. Los acuerdos se extienden hasta mediados de la década de 2030 y muestran que los integradores de sistemas pueden confiar en proveedores especializados para componentes de alta tensión. GE Vernova anunció una inversión de 30 millones de USD en la ampliación de la capacidad de fabricación de electrificación en Italia durante marzo de 2026. La inversión forma parte de un programa más amplio de gastos de capital e investigación de 11 mil millones de USD hasta 2028, según la empresa. Estas acciones indican que la capacidad y la garantía de suministro siguen siendo factores competitivos importantes. Los proveedores también necesitan alinear su desarrollo de productos con los estándares de las empresas de servicios eléctricos y los requisitos de las subestaciones digitales. En la práctica, esto significa gestionar la disponibilidad de productos junto con el trabajo de certificación, pruebas y documentación. Las empresas de servicios eléctricos suelen valorar un historial de entrega fiable porque los retrasos en un componente pueden afectar el calendario de puesta en marcha de toda una subestación. Esto otorga una ventaja a los proveedores establecidos, mientras que los especialistas pueden competir cuando su alcance técnico está estrechamente alineado con la necesidad del proyecto.
Schneider Electric lanzó su Plataforma Digital Unificada de Red a finales de 2025, combinando funciones de gestión de distribución, análisis en tiempo real y automatización en el borde. Una plataforma digital puede influir en las especificaciones de equipos al vincular los dispositivos de campo con una arquitectura de empresa de servicios eléctricos más amplia. Sigue existiendo una oportunidad de producto para equipos de alta precisión que puedan soportar medición, protección y monitoreo armónico dentro de una sola aplicación. Este requisito es cada vez más relevante a medida que los recursos basados en inversores aumentan en los sistemas de energía. Los fabricantes que puedan validar el rendimiento en estas funciones pueden fortalecer su posición con las empresas de servicios eléctricos y los compradores industriales. El entorno competitivo sigue siendo coherente con una puntuación de concentración de mercado de 5 porque la investigación suministrada identifica varios proveedores integrados y especializados importantes, pero no proporciona una cifra de participación combinada que respalde una puntuación más alta.
Líderes de la Industria de Transformadores de Corriente
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: BHEL ganó un contrato de 61 millones de USD de Power Grid Corporation of India para 23 unidades de transformadores monofásicos de 500 MVA, 765/400 kV bajo el programa de adquisición masiva Lote-7 de PGCIL. El pedido fue adjudicado el 24 de agosto de 2026, mediante licitación competitiva nacional con cinco participantes calificados, incluidos CG Power, GE Vernova T&D India y Siemens Energy India.
- Julio de 2026: Trench Group, a través de su filial HSP US, inauguró su primera instalación de fabricación de pasatapas de alta tensión en Estados Unidos en Charlotte, Carolina del Norte, con una inversión superior a los 60 millones de USD. La planta de 15.793 metros cuadrados produce pasatapas de transformadores de 25 kV a 765 kV conformes con los requisitos de Construido en América, Comprado en América. Las primeras entregas del rango de 230 kV están confirmadas para finales de 2026, con entregas de 765 kV a partir de 2028.
- Junio de 2026: El Comité Técnico 38 de la IEC aprobó la IEC 61869-9/AMD1 para su registro como FDIS, avanzando en el marco de cumplimiento que rige los transformadores de corriente digitales y las unidades de fusión en subestaciones digitales conformes con IEC 61850 a nivel mundial.
- Mayo de 2026: Trench Group recibió un proyecto de transformador de tensión capacitivo de 765 kV para ERCOT en Texas, apoyando las primeras líneas de transmisión de 765 kV del estado. La empresa también presentó su cartera de 765 kV en IEEE PES T&D 2026 en Chicago.


Alcance del Informe del Mercado Global de Transformadores de Corriente
Un transformador de corriente (TC) es un dispositivo eléctrico utilizado para medir o monitorear de forma segura una corriente eléctrica elevada. Reduce una corriente grande que fluye en una línea de energía a una corriente más pequeña y proporcional que puede ser medida por contadores o relés de protección.
El Informe del Mercado de Transformadores de Corriente está segmentado por tensión, usuario final y geografía. Por tensión, el mercado está segmentado en baja tensión, media tensión y alta tensión. Por usuario final, el mercado está segmentado en empresas de servicios eléctricos, industrial, comercial y residencial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de transformadores de corriente en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Baja Tensión |
| Media Tensión |
| Alta Tensión |
| Empresas de Servicios Eléctricos |
| Industrial |
| Comercial |
| Residencial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tensión | Baja Tensión | |
| Media Tensión | ||
| Alta Tensión | ||
| Por Usuario Final | Empresas de Servicios Eléctricos | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de transformadores de corriente hasta 2031?
La modernización de redes eléctricas, las interconexiones de energías renovables, las subestaciones digitales, la electrificación industrial y el monitoreo de energía en centros de datos respaldan la demanda.
¿Cuál es la tasa de crecimiento proyectada para los transformadores de corriente?
Se proyecta que el mercado de transformadores de corriente crezca a una CAGR del 6,02% de 2026 a 2031, alcanzando los 4,43 mil millones de USD.
¿Qué categoría de tensión tiene la mayor participación?
La media tensión representó el 51,3% de los ingresos en 2025, lo que refleja su papel en las subestaciones de distribución y los sistemas de energía industrial.
¿Qué grupo de clientes crece más rápido?
Se prevé que los usuarios industriales crezcan a una CAGR del 6,9% hasta 2031, impulsados por los centros de datos y los procesos industriales electrificados.
¿Qué región crece más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,6% hasta 2031 y representó el 39,5% de los ingresos en 2025.
¿Por qué los transformadores de corriente digitales son cada vez más relevantes?
Las subestaciones digitales utilizan comunicación de valores muestreados y requieren equipos que se alineen con el marco de interfaz digital IEC 61869-9.
Última actualización de la página el:



