
Taille et Part du Marché des Transformateurs de Courant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.31 Milliards de dollars |
| Taille du Marché (2031) | 4.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Transformateurs de Courant par Mordor Intelligence
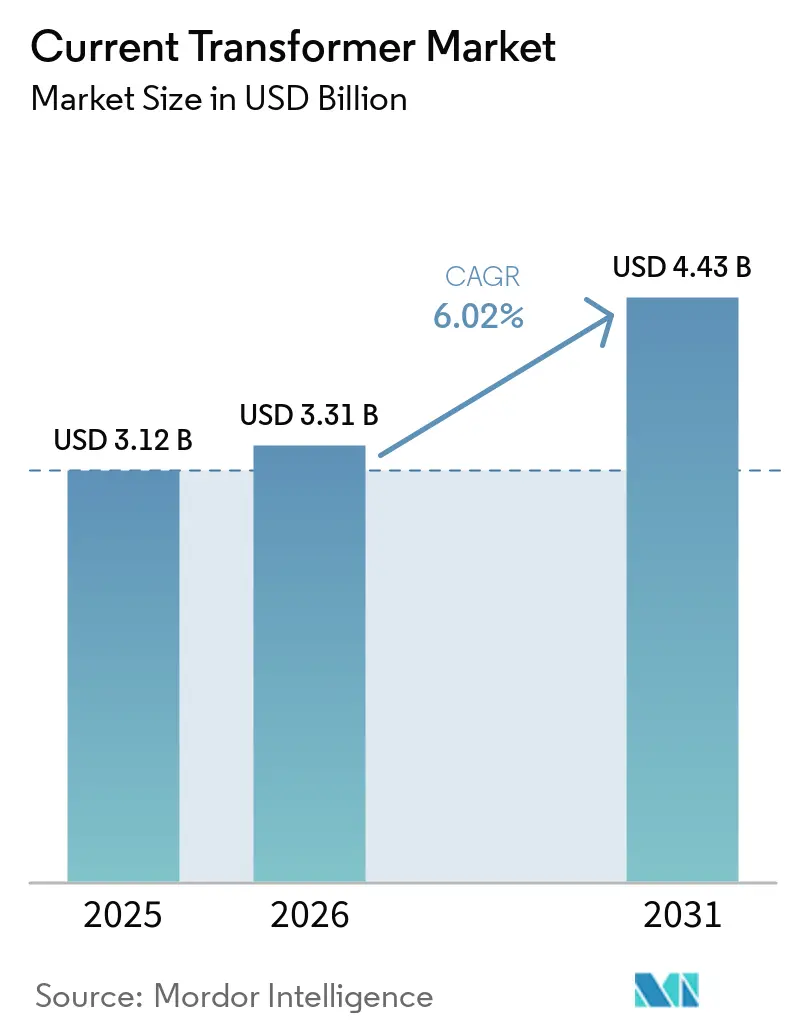
La taille du marché des transformateurs de courant devrait passer de 3,12 milliards USD en 2025 à 3,31 milliards USD en 2026 et devrait atteindre 4,43 milliards USD d'ici 2031, à un CAGR de 6,02 % sur la période 2026-2031. Les transformateurs de courant demeurent des composants indispensables dans les postes électriques, car ils assurent la mesure, la protection et la surveillance à chaque nœud d'appareillage de connexion. La construction et la rénovation des réseaux électriques génèrent donc une demande liée aux investissements dans les systèmes d'alimentation électrique plutôt qu'à des achats d'équipements discrétionnaires. L'investissement mondial dans les réseaux électriques a dépassé 470 milliards USD en 2025, et l'Agence internationale de l'énergie prévoit une hausse significative des investissements annuels pour répondre à la demande d'électricité d'ici 2030[1]Agence internationale de l'énergie, « Réseaux », Électricité 2026, iea.org.. Le marché des transformateurs de courant est soutenu par un portefeuille croissant de projets de transport d'électricité, de programmes de postes électriques numériques, d'interconnexions d'énergies renouvelables et de nouvelles charges électriques. Les fournisseurs disposant de produits haute tension et numériques qualifiés peuvent en bénéficier lorsque les grands projets passent de la phase de planification à celle de l'approvisionnement et que la livraison des équipements devient une exigence immédiate et essentielle du projet pour les services publics.
Principaux Enseignements du Rapport
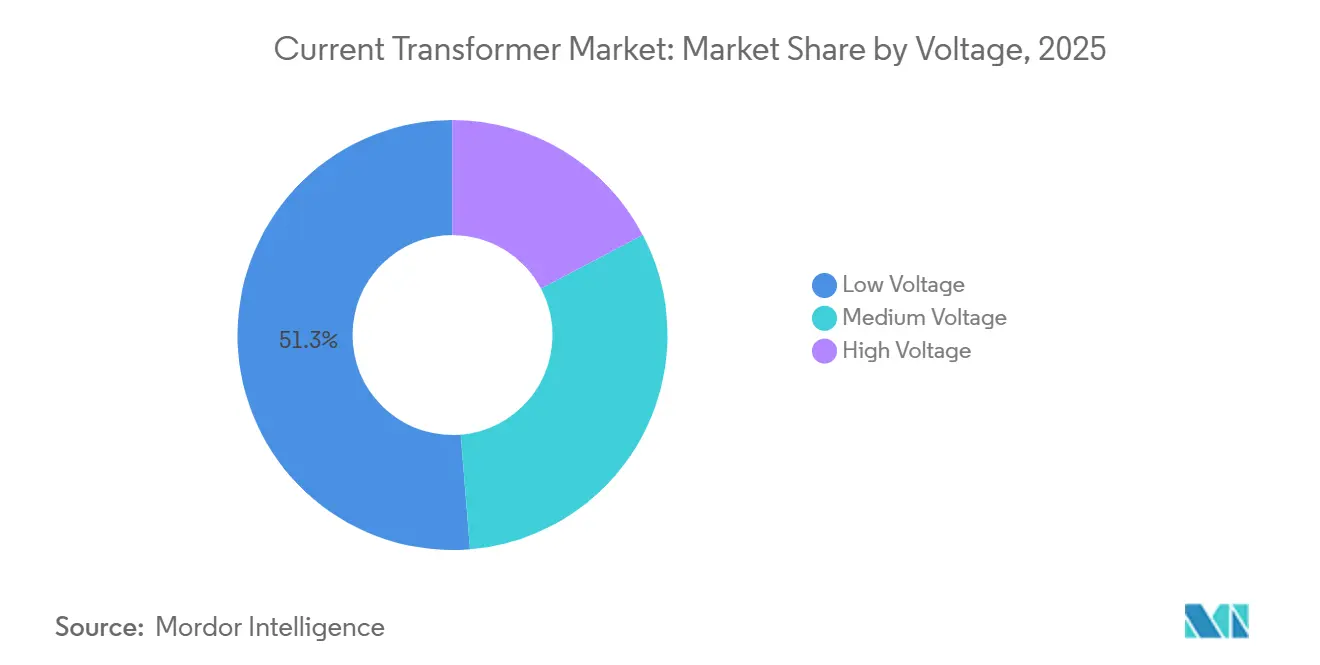
- Par tension, la moyenne tension a représenté 51,3 % de la part de marché des transformateurs de courant en 2025, tandis que la haute tension devrait croître à un CAGR de 6,7 % jusqu'en 2031.
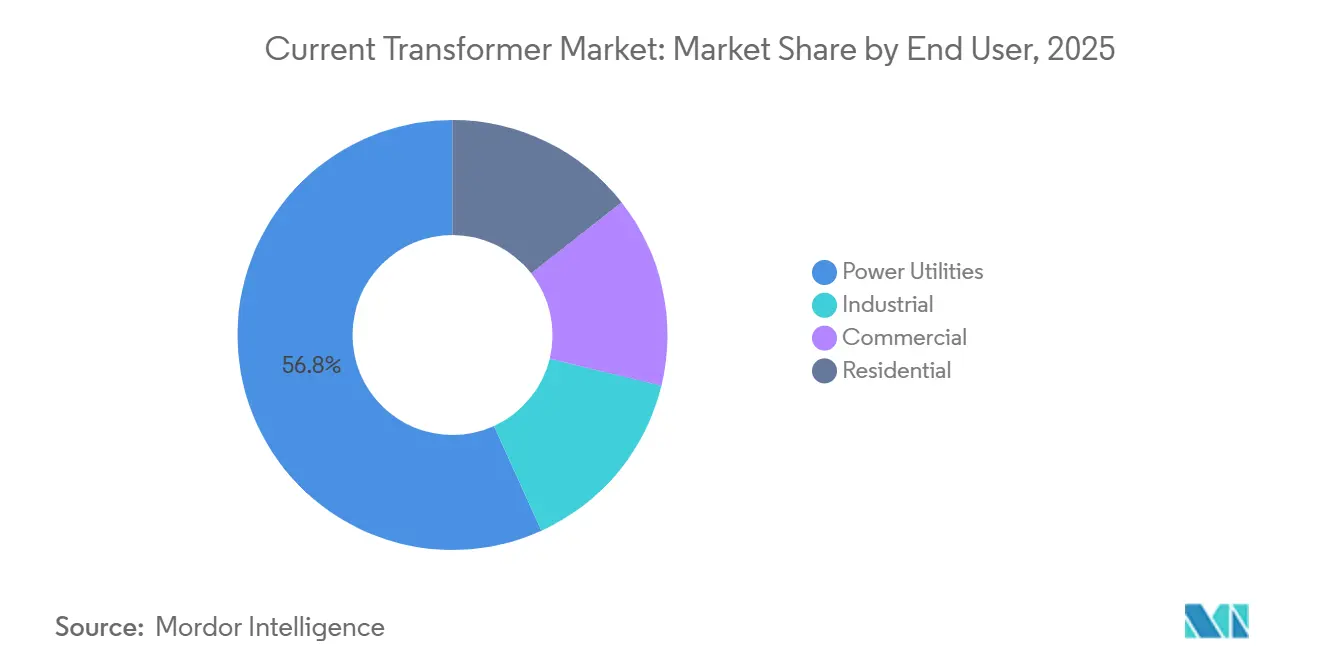
- Par utilisateur final, les services publics d'électricité ont représenté 56,8 % de la part de marché des transformateurs de courant en 2025, tandis que les utilisateurs industriels devraient croître à un CAGR de 6,9 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique a représenté 39,5 % de la part de marché des transformateurs de courant en 2025 et devrait croître à un CAGR de 7,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Transformateurs de Courant
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation des Réseaux et Expansion du Transport d'Électricité | +1.20% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration des Énergies Renouvelables et Production Décentralisée | +0.90% | Mondial, plus fort en Chine, en Inde, aux États-Unis et en Allemagne | Moyen terme (2-4 ans) |
| Adoption des Réseaux Intelligents, des Postes Numériques et du Comptage Avancé | +0.80% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Électrification Industrielle et Surveillance de l'Alimentation des Centres de Données | +0.60% | Amérique du Nord, Europe, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Synchronisation du Bus de Processus, Interopérabilité et Demande de Rétrofit de Transformateurs de Courant Numériques | +0.40% | Europe, Amérique du Nord, Japon | Moyen terme (2-4 ans) |
| Charges d'Onduleurs Riches en Harmoniques Augmentant la Demande de Mesure à Large Bande Passante | +0.30% | Mondial, avec une pression précoce sur les marchés à forte pénétration d'énergies renouvelables | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des Réseaux et Expansion du Transport d'Électricité
Les dépenses de transport d'électricité se convertissent en commandes de transformateurs de courant car les postes électriques nouveaux et modernisés nécessitent des équipements pour la protection, le comptage commercial et la surveillance opérationnelle. Chaque projet peut nécessiter plusieurs transformateurs de mesure répartis sur les travées et les niveaux de tension, selon la configuration et la conception de la protection. L'AIE a indiqué que l'investissement mondial dans les réseaux électriques a dépassé 470 milliards USD en 2025, reflétant une période d'expansion des dépenses de réseau. Cet investissement soutient le marché des transformateurs de courant car les lignes de transport, les postes de connexion et les postes électriques sont développés conjointement, et chaque installation nécessite des équipements de comptage et de protection coordonnés avant de pouvoir entrer en service. La relation est particulièrement directe lorsque les services publics remplacent une infrastructure vieillissante plutôt que de simplement entretenir les actifs existants. Les grands programmes concentrent également les achats en appels d'offres moins nombreux mais plus importants, ce qui favorise les fournisseurs qui satisfont déjà aux exigences de qualification des services publics. Le marché des transformateurs de courant offre donc des opportunités aux fabricants disposant de gammes de produits haute tension établies et de la capacité à soutenir les calendriers de livraison des projets.
Intégration des Énergies Renouvelables et Production Décentralisée
Les ajouts solaires et éoliens modifient les conditions de courant qu'un transformateur doit mesurer dans les postes d'interconnexion des énergies renouvelables. Ces sites peuvent fonctionner sur une large plage de courant, de sorte que les acheteurs exigent de plus en plus des classes de précision supérieures qui maintiennent leurs performances dans des conditions de charge faibles et élevées. La Chine disposait de plus de 1 200 GW de capacité renouvelable en mai 2026, tandis que l'Inde modernise son infrastructure de distribution à grande échelle. Le contrat de consortium BHEL et Hitachi Energy pour la liaison HVDC Bhadla Fatehpur de 6 000 MW, ±800 kV, 950 km illustre l'ampleur du développement régional du transport d'électricité renouvelable. Les systèmes HVDC et à base de convertisseurs nécessitent également des conceptions capables de fonctionner dans des conditions de courant de défaut asymétriques et non conventionnelles. Cela crée une demande de capacités d'ingénierie au-delà des configurations de produits standard sur le marché des transformateurs de courant. Les fournisseurs doivent prendre en compte le comportement du noyau, l'isolation, la précision et les fonctions de protection spécifiques qui s'appliquent aux projets de transport à base de convertisseurs. Ces exigences peuvent allonger les travaux de qualification, mais elles peuvent également limiter la participation des fabricants sans expérience pertinente en haute tension.
Adoption des Réseaux Intelligents, des Postes Numériques et du Comptage Avancé
Les postes numériques remplacent une grande partie du câblage cuivre analogique utilisé pour les signaux de mesure par une communication à valeurs échantillonnées basée sur Ethernet. Ce changement distingue les équipements analogiques conventionnels des transformateurs de courant numériques conçus pour les architectures de postes numériques. Le comité technique IEC TC 38 a approuvé l'IEC 61869-9/AMD1 pour enregistrement en tant que FDIS en juin 2026, faisant avancer le cadre de l'interface numérique utilisée par les transformateurs de mesure[2]IEC, « IEC 61869-9:2016 Transformateurs de Mesure Partie 9 Interface Numérique pour Transformateurs de Mesure », Boutique en ligne IEC, iec.ch.. Les services publics qui s'orientent vers des conceptions basées sur l'IEC 61850 doivent soit spécifier des équipements numériques compatibles, soit déployer des unités de fusion séparées. Le processus de normalisation rend les mises à niveau numériques plus structurées pour les services publics qui planifient la modernisation de leurs postes. Il fournit également aux équipes d'ingénierie une référence commune pour la sélection des appareils, les tests de communication et la validation de la synchronisation nécessaire aux systèmes à valeurs échantillonnées. Cela est important lorsque les services publics souhaitent réduire le câblage analogique tout en maintenant des fonctions de protection et de comptage fiables. Les fournisseurs capables de proposer des produits pour les applications de comptage et de protection peuvent répondre aux exigences de spécification changeantes au sein du marché des transformateurs de courant.
Charges d'Onduleurs Riches en Harmoniques et Mesure à Large Bande Passante
La production à base d'onduleurs et l'électronique de puissance industrielle peuvent introduire une distorsion harmonique et modifier le comportement du courant de défaut. Les conceptions conventionnelles à noyau bobiné peuvent ne pas offrir les mêmes performances de mesure dans ces conditions que dans les systèmes conventionnels. Une étude IEEE de 2025 a examiné les effets des onduleurs formateurs de réseau et des commandes de limitation de courant sur le comportement de la protection[3]Institut des Ingénieurs Électriciens et Électroniciens, « Impact des Onduleurs Formateurs de Réseau sur les Relais de Protection », IEEE Transactions on Industrial Electronics, ieee.org.. Les acheteurs évaluent par conséquent des conceptions alternatives, notamment les bobines de Rogowski et les transformateurs de mesure à faible puissance, pour certaines utilisations. Les équipements capables de prendre en charge la protection, le comptage et la surveillance des harmoniques ont un rôle plus clair dans de telles installations. L'effet à long terme sur le marché des transformateurs de courant est un ensemble plus large d'exigences de performance pour les systèmes à forte proportion d'électronique de puissance. Les services publics et les opérateurs industriels devront évaluer la précision dans des conditions de fonctionnement normal, de défaut et de formes d'onde déformées plutôt que de s'appuyer uniquement sur les valeurs nominales conventionnelles. Les fabricants capables de documenter ces performances par des essais peuvent présenter des arguments plus solides pour être inclus dans les nouvelles spécifications. Ce changement rend également le support technique plus important lors de la sélection et de la mise en service.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Rétrofit et de Certification | -0.40% | Amérique du Nord et Europe ; marchés exigeant une double certification IEC/IEEE | Moyen terme (2-4 ans) |
| Volatilité des Prix du Cuivre, de l'Acier Électrique et des Matériaux d'Isolation | -0.50% | Mondial, plus aigu sur les marchés d'approvisionnement libellés en USD | Court terme (≤ 2 ans) |
| Saturation des Transformateurs de Courant sous Profils de Défaut Dominés par les Onduleurs | -0.30% | Mondial, plus aigu sur les marchés à forte pénétration d'énergies renouvelables (Allemagne, Espagne, Danemark, Californie, Australie-Méridionale) | Moyen terme (2-4 ans) |
| Longs Cycles de Qualification des Services Publics et Rareté des Capacités d'Étalonnage | -0.20% | Amérique du Nord et Europe ; pression émergente sur les marchés Asie-Pacifique adoptant les normes de double certification IEC/IEEE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Rétrofit et de Certification
Le remplacement d'un transformateur de courant dans un poste électrique sous tension peut nécessiter une coordination des coupures, une révision des relais et des essais d'installation. Les équipements numériques peuvent ajouter une validation du micrologiciel et des travaux de configuration avec les dispositifs électroniques intelligents existants. Les cycles de qualification en Amérique du Nord peuvent prendre de 18 à 36 mois, notamment pour les applications haute tension et de comptage commercial. La double conformité avec l'IEC 61869 et l'IEEE C57.13 peut allonger le processus d'approbation pour certains produits. L'accès limité à des capacités d'étalonnage accréditées pour les équipements de Classe 0,2S au-dessus de 132 kV peut réduire le nombre de fournisseurs qualifiés. Ces facteurs peuvent retarder la conversion des budgets de réseau approuvés en commandes sur le marché des transformateurs de courant. Ce délai est important car l'approbation des investissements ne produit pas automatiquement une commande d'équipement lorsque les services publics doivent encore planifier les coupures, réviser les réglages des relais et effectuer les essais de réception. Les nouveaux fournisseurs peuvent faire face à un parcours d'entrée particulièrement difficile lorsque les clients préfèrent des appareils correspondant aux conceptions et pratiques opérationnelles établies.
Volatilité des Prix du Cuivre, de l'Acier Électrique et des Matériaux d'Isolation
Les prix du cuivre ont atteint 13 387,5 USD par tonne en janvier 2026, et les données sources indiquaient de nouvelles hausses au cours du premier semestre de l'année. Le bobinage en cuivre est un intrant matériel direct important pour la production de transformateurs de courant, de sorte que les variations de prix affectent les coûts et les marges contractuelles. L'acier électrique à grains orientés est également essentiel car ses propriétés magnétiques déterminent les performances du noyau. Les fabricants travaillant dans le cadre de contrats pluriannuels avec des services publics peuvent ne pas être en mesure de répercuter tous les mouvements de coûts des intrants par des ajustements de prix. Le cuivre et l'acier électrique peuvent augmenter simultanément lorsque les coûts de production à forte intensité énergétique augmentent, limitant la valeur des stratégies de couverture séparées. Cette exposition aux coûts peut freiner la rentabilité sur le marché des transformateurs de courant même lorsque les volumes de commandes restent solides. Les longs délais de livraison rendent le problème plus difficile car les marchés à terme peuvent ne pas offrir une protection complète pour les contrats s'étendant sur trois à cinq ans. Les fabricants doivent donc gérer soigneusement les achats, les clauses contractuelles et la planification de la production lorsqu'ils servent de grands programmes de transport et de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Tension : La Moyenne Tension Ancre la Demande Tandis que la Haute Tension Mène la Croissance
La moyenne tension a représenté 51,3 % de la part de marché des transformateurs de courant en 2025, soutenue par son utilisation dans les postes de distribution des services publics et les systèmes de distribution industrielle. Cette plage de tension relie les actifs de production, les appareillages de connexion, les relais de protection et les compteurs de facturation sur de nombreux réseaux électriques. Les équipements moyenne tension desservent couramment des installations de 11 kV à 66 kV. Le segment bénéficie de la large base installée de postes de distribution et de la nécessité de remplacer ou de moderniser les équipements dans le cadre des programmes de réseau. Les conceptions en résine coulée et à isolation époxy sont largement utilisées dans les appareillages de connexion intérieurs, où elles ont remplacé de nombreuses alternatives immergées dans l'huile. Les postes collecteurs d'énergies renouvelables adoptent également la détection à double rapport, car les courants de fonctionnement et de défaut peuvent différer considérablement.
La taille du marché des transformateurs de courant pour les équipements haute tension devrait s'étendre à un CAGR de 6,7 % de 2026 à 2031, soit le taux le plus rapide parmi les niveaux de tension. Les produits haute tension fonctionnent au-dessus de 66 kV et peuvent s'étendre jusqu'à 800 kV pour les applications HVDC. Trench Group a reçu une commande de projet CVT 765 kV pour les premières lignes de transport d'électricité 765 kV d'ERCOT au Texas en 2026[4]Trench Group, « Trench Group s'engage dans la transformation du réseau américain », Trench Group, trench-group.com.. BHEL a également lancé en 2026 un processus d'appel d'offres pour des partenariats soutenant la fourniture de transformateurs de courant 765 kV aux projets POWERGRID, comme décrit dans le document fourni. Les projets HVDC nécessitent des produits conçus pour une isolation spécialisée, une capacité de tenue en courant continu et des performances dans des conditions de charge d'onduleur. Ces spécifications plus élevées peuvent soutenir une différenciation par les prix qui est moins accessible dans les équipements moyenne tension standard. Cette distinction est importante car les projets haute tension tendent à nécessiter un examen technique plus approfondi et un groupe plus restreint de fournisseurs qualifiés. Leur flux de commandes peut être irrégulier, mais les projets individuels peuvent créer des événements d'approvisionnement significatifs pour les fournisseurs qui répondent aux normes requises.


Par Utilisateur Final : Les Services Publics Mènent en Volume, l'Industriel Accélère sur de Nouvelles Applications
Les services publics d'électricité ont représenté 56,8 % de la part de marché des transformateurs de courant en 2025, faisant des services publics le groupe d'acheteurs le plus important. Les réseaux de transport et de distribution ont besoin de transformateurs de courant pour les fonctions de protection, de comptage, de contrôle et de surveillance. Les programmes de postes électriques numériques peuvent augmenter le chiffre d'affaires par appareil lorsque les acheteurs sélectionnent des équipements compatibles IEC 61869-9 avec des interfaces numériques. Les services publics peuvent remplacer plusieurs composants analogiques par des produits à capacité numérique, tout en maintenant les fonctions de mesure et de protection requises. Les utilisateurs commerciaux et résidentiels soutiennent la demande grâce à la comptabilisation intelligente et à la surveillance énergétique des bâtiments. Ces acheteurs privilégient généralement des produits basse tension à noyau fendu standardisés pouvant être fournis en plus grand volume et avec des délais de livraison plus courts.
La taille du marché des transformateurs de courant pour les utilisateurs industriels devrait croître à un CAGR de 6,9 % de 2026 à 2031. Les centres de données nécessitent une surveillance et une protection dédiées aux points d'interconnexion avec les services publics, créant une demande d'équipements moyenne tension. L'électrification industrielle élargit également le besoin de mesures précises dans les usines chimiques, les aciéries et autres sites à forte consommation d'énergie. Des recherches de l'IEEE publiées en 2025 ont examiné comment les conditions liées aux onduleurs peuvent affecter les performances de protection. Les acheteurs industriels peuvent donc spécifier des conceptions à bobine de Rogowski ou à transformateur de mesure de faible puissance pour les applications présentant une forte distorsion harmonique. Ces produits peuvent offrir des plages de mesure plus larges et convenir mieux aux conditions thermiques ou électriques exigeantes que les produits standard du catalogue. La combinaison de la précision, des performances harmoniques et des capacités environnementales accroît la valeur de l'ingénierie d'application. Elle peut également approfondir les relations avec les clients, car un appareil sélectionné pour un processus complexe est moins facilement remplacé par une alternative standard à moindre coût.
Analyse Géographique
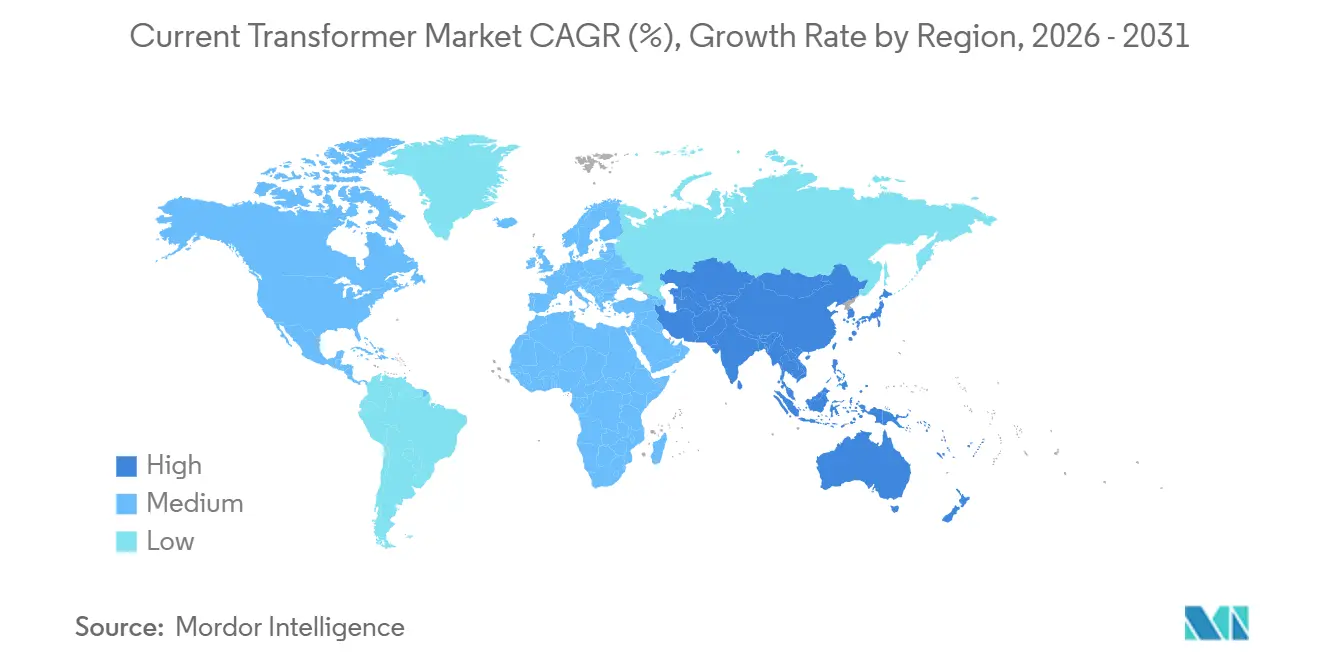
L'Asie-Pacifique a représenté 39,5 % de la part de marché des transformateurs de courant en 2025 et devrait croître à un CAGR de 7,6 % jusqu'en 2031. La Chine développe la numérisation du réseau et les connexions d'énergie renouvelable, tandis que l'Inde augmente ses capacités de transport et de distribution. Le projet HVDC Bhadla Fatehpur comprend une liaison de 6 000 MW s'étendant sur 950 km et illustre l'ampleur du développement régional du transport d'électricité renouvelable. L'Inde vise également l'installation de 250 millions de compteurs intelligents d'ici 2027. Le Vietnam, la Thaïlande et l'Indonésie développent des zones industrielles et des capacités de fabrication. Leur besoin d'équipements de postes électriques conformes aux normes IEC soutient une demande récurrente en moyenne tension dans toute la région.
L'Amérique du Nord est le deuxième marché régional dans la recherche fournie et est façonné par les investissements de remplacement et les nouvelles connexions de charges électriques. PJM a approuvé un plan d'expansion du réseau de transport d'électricité de 11,8 milliards USD en février 2026, comprenant des lignes aériennes 765 kV et un réseau souterrain 525 kV. California ISO a approuvé 38 projets de transport d'électricité totalisant 6,7 milliards USD dans son plan 2025-2026. Le vieillissement des actifs et les demandes d'interconnexion des centres de données accroissent le besoin de modernisation des postes électriques. L'ordonnance FERC 881 peut obliger les services publics à évaluer si les équipements de comptage installés répondent aux exigences de précision associées aux évaluations de lignes ajustées en fonction de la température. Cela peut créer un déclencheur de remplacement, bien que l'examen administratif et les travaux de qualification puissent ralentir le rythme des commandes. Le schéma de demande régionale combine donc une activité de remplacement nécessaire avec de nouveaux besoins en capacité créés par les grands consommateurs d'électricité.
L'Europe bénéficie d'investissements planifiés dans le transport et la distribution d'électricité, alors que les pays abandonnent la production d'électricité au charbon et développent leurs réseaux électriques. L'Allemagne, la France et la Pologne sont des sites importants pour la modernisation des postes électriques dans le cadre du programme régional décrit dans la recherche fournie. L'Amérique du Sud présente une demande centrée sur l'expansion du réseau de transport brésilien et les corridors d'énergie renouvelable chiliens. Les installations extérieures sur ces marchés peuvent nécessiter des conceptions tenant compte des conditions d'altitude et de pollution. Le Moyen-Orient et l'Afrique se trouvent à un stade plus précoce de leur cycle d'investissement, avec une expansion du réseau en Arabie saoudite, aux Émirats arabes unis, au Maroc et en Égypte soutenant la demande. Les projets d'ingénierie, d'approvisionnement et de construction chinois en Afrique subsaharienne constituent une voie d'approvisionnement supplémentaire pour les équipements de transformateurs de courant. Ces projets peuvent utiliser des arrangements de fourniture d'usine à site qui ne suivent pas toujours le processus de qualification occidental pluriannuel. La demande qui en résulte reste à un stade de développement plus précoce que la demande en Asie-Pacifique, mais elle élargit la base régionale pour les équipements d'infrastructure moyenne tension.

Paysage Concurrentiel
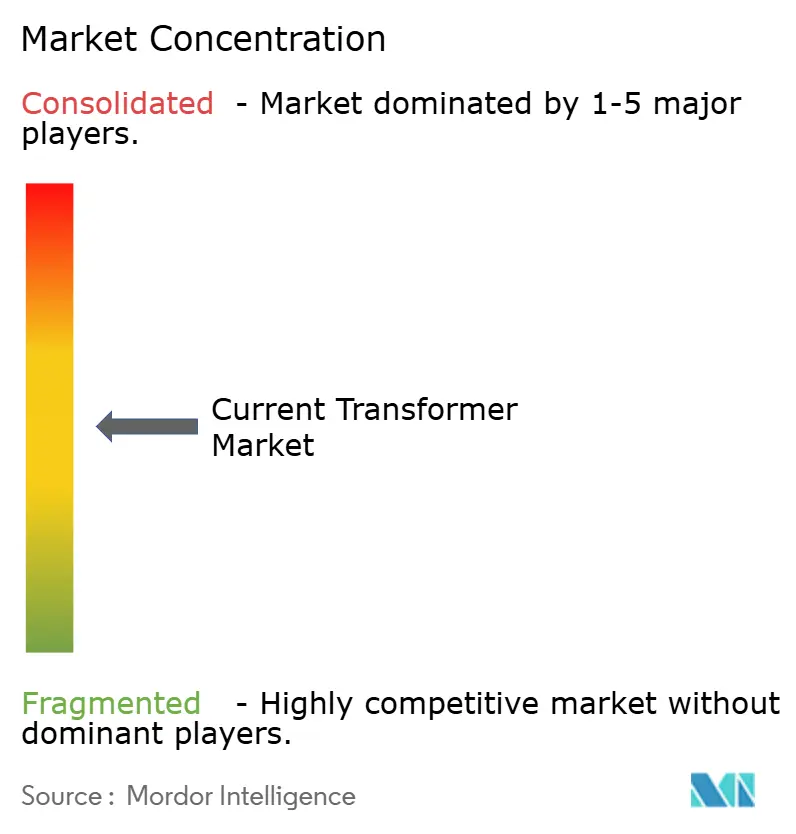
Le marché des transformateurs de courant est modérément consolidé, avec des entreprises d'équipements électriques intégrées et des fabricants spécialisés en transformateurs de mesure servant différentes parties de la chaîne de valeur. Hitachi Energy, Siemens Energy, GE Vernova et Schneider Electric sont en concurrence grâce à de larges portefeuilles d'électrification et de réseau. Trench Group, PFIFFNER, RITZ et Arteche Group sont en concurrence grâce à une expertise technique ciblée dans les catégories haute tension et numérique. La qualification des produits, la capacité de fabrication, les performances de précision et la fiabilité des livraisons influencent la sélection des fournisseurs. Les produits moyenne tension font face à une concurrence par les prix plus directe car les spécifications sont plus standardisées. Les applications haute tension et numériques permettent une plus grande différenciation lorsque les clients ont besoin de capacités d'ingénierie et d'essais éprouvées. Cette division laisse les fabricants avec deux tâches concurrentielles différentes, à savoir maîtriser les coûts dans les gammes de produits standardisées et démontrer la fiabilité technique dans les applications exigeantes. L'équilibre entre ces tâches affecte les marges, les priorités d'investissement et la capacité à maintenir les relations avec les services publics.
Trench Group a signé des accords-cadres à long terme avec GE Vernova, Hitachi Energy et Siemens Energy en mai 2025 pour des transformateurs de mesure, des bobines à noyau d'air et des traversées de transformateurs. Les accords s'étendent jusqu'au milieu des années 2030 et montrent que les intégrateurs de systèmes peuvent s'appuyer sur des fournisseurs spécialisés pour les composants haute tension. GE Vernova a annoncé un investissement de 30 millions USD dans l'expansion de la capacité de fabrication d'électrification en Italie en mars 2026. L'investissement fait partie d'un programme plus large de dépenses d'investissement et de recherche de 11 milliards USD jusqu'en 2028, selon la société. Ces actions indiquent que la capacité et la garantie d'approvisionnement restent des facteurs concurrentiels importants. Les fournisseurs doivent également aligner leur développement de produits sur les normes des services publics et les exigences des postes numériques. En pratique, cela signifie gérer la disponibilité des produits parallèlement aux travaux de certification, d'essais et de documentation. Les services publics accordent souvent de la valeur à un historique de livraison fiable car les retards dans un composant peuvent affecter le calendrier de mise en service d'un poste entier. Cela donne un avantage aux fournisseurs établis, tandis que les spécialistes peuvent être compétitifs lorsque leur domaine technique est étroitement aligné sur le besoin du projet.
Schneider Electric a lancé sa Plateforme One Digital Grid fin 2025, combinant la gestion de la distribution, l'analyse en temps réel et les fonctions d'automatisation en périphérie. Une plateforme numérique peut influencer les spécifications des équipements en reliant les appareils de terrain à une architecture de service public plus large. Il reste une opportunité de produit pour des équipements haute précision capables de prendre en charge le comptage, la protection et la surveillance des harmoniques dans une seule application. Cette exigence devient de plus en plus pertinente à mesure que les ressources à base d'onduleurs augmentent dans les systèmes électriques. Les fabricants capables de valider les performances sur ces fonctions peuvent renforcer leur position auprès des services publics et des acheteurs industriels. Le contexte concurrentiel reste cohérent avec un score de concentration de marché de 5 car les recherches fournies identifient plusieurs fournisseurs intégrés et spécialisés majeurs, mais ne fournissent aucun chiffre de part combinée qui soutiendrait un score plus élevé.
Leaders du Secteur des Transformateurs de Courant
Siemens Energy AG
Hitachi Energy Ltd.
Schneider Electric SE
GE Vernova Inc.
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : BHEL a remporté un contrat de 61 millions USD auprès de Power Grid Corporation of India pour 23 unités de transformateurs monophasés 500 MVA, 765/400 kV dans le cadre du programme d'approvisionnement groupé Lot-7 de PGCIL. La commande a été attribuée le 24 août 2026, par voie d'appel d'offres concurrentiel national avec cinq participants qualifiés, dont CG Power, GE Vernova T&D India et Siemens Energy India.
- Juillet 2026 : Trench Group, par l'intermédiaire de sa filiale HSP US, a inauguré sa première installation de fabrication de traversées haute tension aux États-Unis à Charlotte, en Caroline du Nord, avec un investissement dépassant 60 millions USD. L'usine de 15 793 m² produit des traversées de transformateurs de 25 kV à 765 kV conformes aux exigences Build America, Buy America. Les premières livraisons de la gamme 230 kV sont confirmées pour fin 2026, avec des livraisons 765 kV suivant en 2028.
- Juin 2026 : Le comité technique IEC TC 38 a approuvé l'IEC 61869-9/AMD1 pour enregistrement en tant que FDIS, faisant avancer le cadre de conformité régissant les transformateurs de courant numériques et les unités de fusion dans les postes numériques conformes à l'IEC 61850 dans le monde entier.
- Mai 2026 : Trench Group s'est vu attribuer un projet CVT 765 kV pour ERCOT au Texas, soutenant les premières lignes de transport 765 kV de l'État. La société a également présenté son portefeuille 765 kV à l'IEEE PES T&D 2026 à Chicago.


Périmètre du Rapport sur le Marché Mondial des Transformateurs de Courant
Un transformateur de courant (TC) est un appareil électrique utilisé pour mesurer ou surveiller en toute sécurité un courant électrique élevé. Il réduit un courant important circulant dans une ligne électrique à un courant plus faible et proportionnel pouvant être mesuré par des compteurs ou des relais de protection.
Le rapport sur le Marché des Transformateurs de Courant est segmenté par tension, utilisateur final et géographie. Par tension, le marché est segmenté en basse tension, moyenne tension et haute tension. Par utilisateur final, le marché est segmenté en services publics d'électricité, industriel, commercial et résidentiel. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des transformateurs de courant dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Basse Tension |
| Moyenne Tension |
| Haute Tension |
| Services Publics d'Électricité |
| Industriel |
| Commercial |
| Résidentiel |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Tension | Basse Tension | |
| Moyenne Tension | ||
| Haute Tension | ||
| Par Utilisateur Final | Services Publics d'Électricité | |
| Industriel | ||
| Commercial | ||
| Résidentiel | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de transformateurs de courant jusqu'en 2031 ?
La modernisation des réseaux, les interconnexions d'énergies renouvelables, les postes numériques, l'électrification industrielle et la surveillance de l'alimentation des centres de données soutiennent la demande.
Quel est le taux de croissance prévu pour les transformateurs de courant ?
Le marché des transformateurs de courant devrait croître à un CAGR de 6,02 % de 2026 à 2031, pour atteindre 4,43 milliards USD.
Quelle catégorie de tension détient la plus grande part ?
La moyenne tension détenait 51,3 % du chiffre d'affaires en 2025, reflétant son rôle dans les postes de distribution et les systèmes d'alimentation industriels.
Quel groupe de clients connaît la croissance la plus rapide ?
Les utilisateurs industriels devraient croître à un CAGR de 6,9 % jusqu'en 2031, soutenus par les centres de données et les processus industriels électrifiés.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,6 % jusqu'en 2031 et a représenté 39,5 % du chiffre d'affaires en 2025.
Pourquoi les transformateurs de courant numériques deviennent-ils plus pertinents ?
Les postes numériques utilisent la communication à valeurs échantillonnées et nécessitent des équipements conformes au cadre d'interface numérique IEC 61869-9.
Dernière mise à jour de la page le:



