
Tamanho e Participação do Mercado de Cristaleria e Artigos de Vidro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
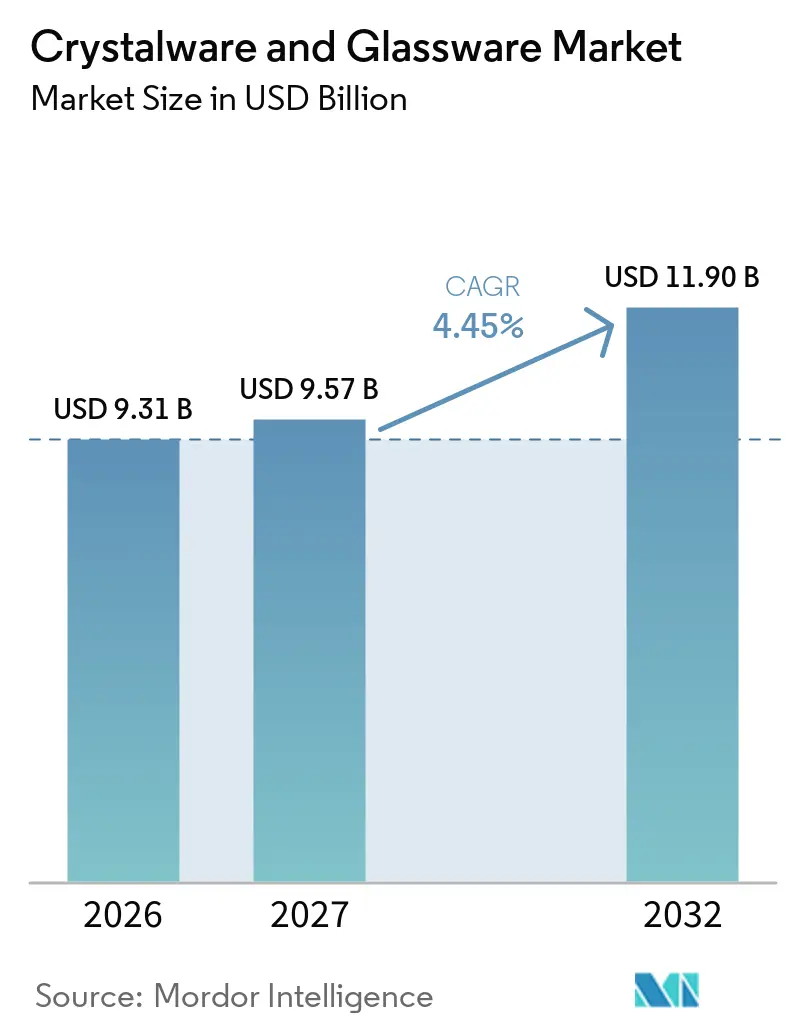
| Tamanho do Mercado (2027) | 9.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
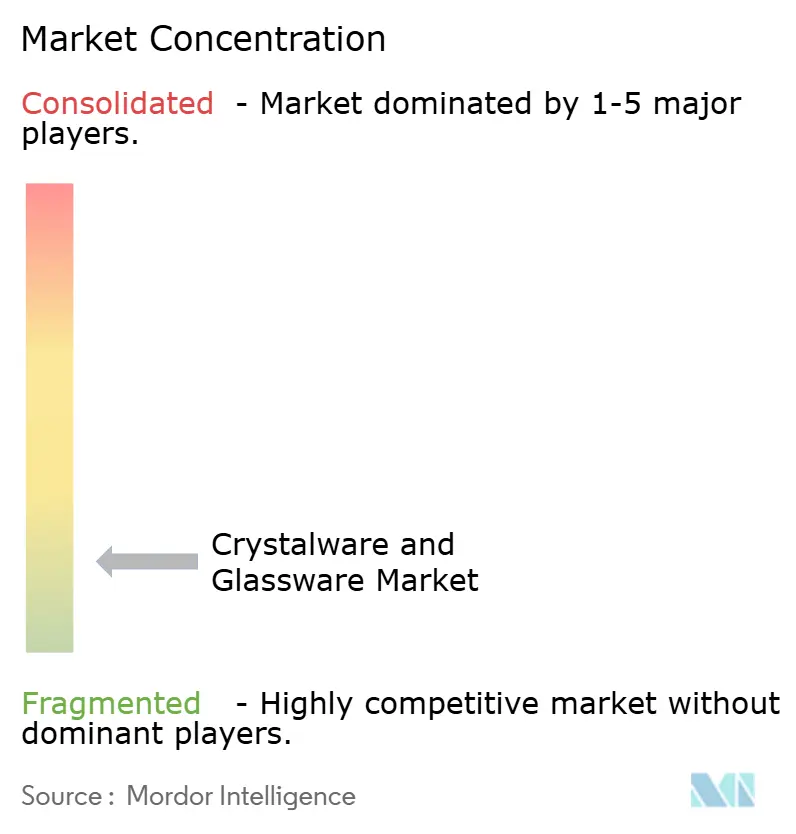
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cristaleria e Artigos de Vidro pela Mordor Intelligence
O tamanho do mercado de cristaleria e artigos de vidro foi avaliado em 9,31 bilhões de USD em 2026 e estima-se que cresça de 9,57 bilhões de USD em 2027 para alcançar 11,90 bilhões de USD até 2032, a um CAGR de 4,45% durante o período de previsão (2027-2032). O mercado de cristaleria e artigos de vidro é sustentado pela demanda recorrente de reposição de hotéis, restaurantes, companhias aéreas e outros operadores de serviços de alimentação, juntamente com os gastos dos consumidores em artigos de mesa premium para entretenimento doméstico e presentes. A demanda também é influenciada pela evolução das preferências por designs diferenciados, materiais duráveis e produtos que equilibram estética com funcionalidade cotidiana. O comércio eletrônico está expandindo o alcance dos fabricantes além das redes de varejo tradicionais, proporcionando aos consumidores maior acesso a artigos de vidro de marca, premium e especializados, particularmente na Ásia-Pacífico e no Oriente Médio. A sustentabilidade e o desempenho do produto estão se tornando considerações de compra cada vez mais importantes, estimulando a demanda por cristal sem chumbo, artigos de vidro resistentes à máquina de lavar louça e materiais recicláveis. A concorrência abrange fabricantes de mercado de massa que enfatizam escala de produção, eficiência de custos e ampla distribuição, bem como marcas tradicionais que se diferenciam por meio de artesanato, inovação em design, prestígio de marca e experiências de varejo premium.
Principais Conclusões do Relatório
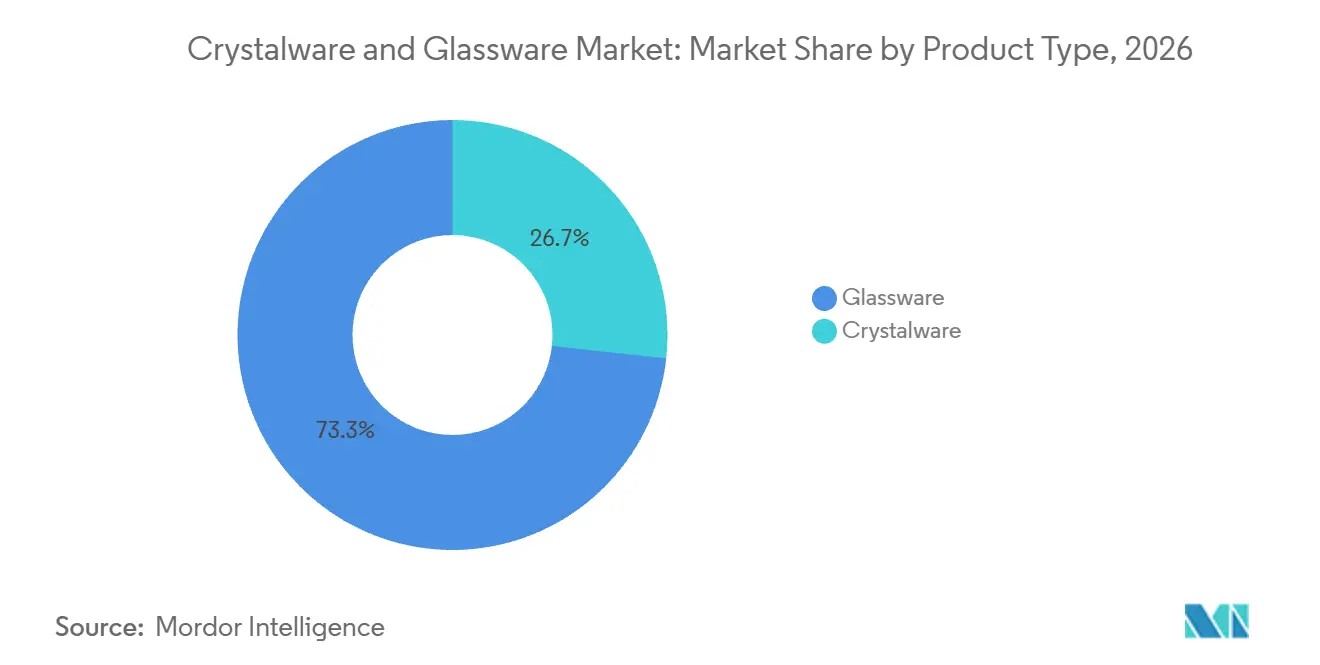
- Por tipo de produto, os artigos de vidro representaram 73,26% da receita em 2026, enquanto a cristaleria deve registrar um CAGR de 6,54% até 2032.
- Por material, o vidro sodo-cálcico representou 43,16% da receita em 2026, enquanto o vidro borossilicato deve registrar um CAGR de 6,06% até 2032.
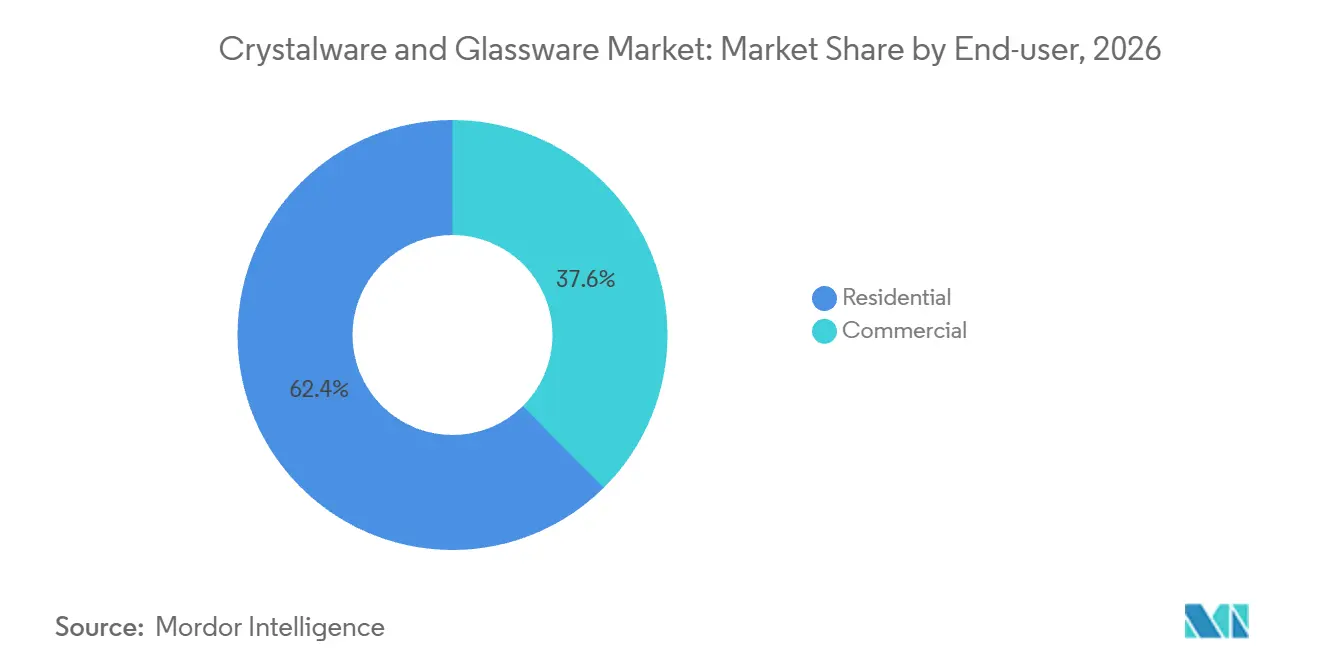
- Por utilizador final, os utilizadores residenciais representaram 62,41% da receita em 2026, enquanto os utilizadores comerciais devem alcançar um CAGR de 6,26% até 2032.
- Por canal de distribuição, o B2C/Varejo representou 70,44% da receita em 2026 e deve registrar um CAGR de 5,80% até 2032.
- Por geografia, a Ásia-Pacífico representou 37,65% da receita em 2026 e deve entregar um CAGR de 6,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda de Reposição no Setor de Hotelaria e Serviços de Alimentação | +1.2% | Global, com maior impulso na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Premiumização do Entretenimento Doméstico e da Apresentação de Bebidas | +0.9% | Centros urbanos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Descoberta Online e Varejo de Luxo Direto ao Consumidor | +0.6% | Global, com maior mudança de canal na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Artigos de Mesa Reutilizáveis, Recicláveis e Sem Chumbo | +0.5% | Europa e América do Norte como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Engenharia de Vidro Específica para Bebidas e Apresentação Sensorial | +0.5% | Europa e América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisição Baseada no Custo do Ciclo de Vida para Durabilidade e Quebras | +0.4% | Global, com concentração comercial na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Demanda de Reposição no Setor de Hotelaria e Serviços de Alimentação
O mercado de cristaleria e artigos de vidro beneficia-se da demanda de reposição porque os operadores de hotelaria necessitam de reabastecimento constante de itens de serviço. Os restaurantes substituem copos danificados ou desgastados como parte das despesas operacionais de rotina, e não como uma compra de capital única. Essa necessidade sustenta pedidos estáveis mesmo quando os gastos discricionários das famílias são menos previsíveis. Em abril de 2026, a Korean Air concluiu uma renovação de KRW 110 bilhões (~USD 76,3 milhões) dos seus lounges no Terminal 2 de Incheon e selecionou artigos de vidro Baccarat e RIEDEL para os seus ambientes de serviço de Primeira Classe e Classe Prestige[1]. O exemplo mostra que os estabelecimentos de hotelaria premium utilizam cristaleria como parte do seu posicionamento de serviço. Os fornecedores que obtêm o estatuto de aprovados junto de grupos hoteleiros, cadeias de restaurantes ou operadores de companhias aéreas podem beneficiar de pedidos recorrentes e requisitos de especificação consistentes.
Premiumização do Entretenimento Doméstico e da Apresentação de Bebidas
O mercado de cristaleria e artigos de vidro está a ganhar tração entre os consumidores que utilizam artigos de mesa para apoiar jantares em casa, presentes e expressão pessoal. Os produtos premium já não se limitam a ocasiões formais, pois os consumidores utilizam cada vez mais copos diferenciados para entretenimento regular. Isso amplia a demanda por taças de vinho, decantadores, copos de cocktail e peças de serviço. A Swarovski reportou um crescimento orgânico de receita de 6% para EUR 1,97 bilhões (~USD 2,32 bilhões) em 2025, com crescimento comparável nos canais de varejo e online em 9 dos seus 10 maiores mercados[2]. Da mesma forma, a Área de Negócios de artigos domésticos premium Vita do Fiskars Group registou um crescimento de vendas líquidas comparáveis de 3,0% em 2025, sustentado pelo forte desempenho da Georg Jensen, Royal Copenhagen e Moomin Arabia, juntamente com vendas diretas ao consumidor e de comércio eletrônico. O desempenho destaca o interesse contínuo dos consumidores em artigos domésticos e presentes de design premium. O resultado apoia a visão de que a demanda por produtos de cristal premium está distribuída por múltiplas regiões. Os produtores podem responder a esta demanda oferecendo coleções coordenadas que combinam produtos do dia a dia com itens de presente de maior valor.
Crescimento da Descoberta Online e do Varejo de Luxo Direto ao Consumidor
O mercado de cristaleria e artigos de vidro está a mudar à medida que os fabricantes constroem relações diretas com os consumidores através de websites de marca e plataformas de varejo digital. Esta abordagem dá às empresas mais controlo sobre a educação do produto, a apresentação da marca e o serviço ao cliente. Também permite que produtores de nicho alcancem compradores fora das redes de varejo especializadas estabelecidas. A Josephinenhütte passou de um modelo B2B para vendas diretas online e reportou um aumento de 287% no volume de envios, alcançando mais de 40 países até fevereiro de 2025[3]. Embalagens protetoras confiáveis e logística especializada são necessárias porque as quebras podem rapidamente enfraquecer a confiança do cliente. As vendas diretas também criam dados que podem apoiar lembretes de reposição, compras de presentes e marketing baseado em coleções.
Engenharia de Vidro Específica para Bebidas e Apresentação Sensorial
O mercado de cristaleria e artigos de vidro também é sustentado por designs de vidro mais especializados para vinho, cerveja, destilados e cocktails. Os compradores de hotelaria utilizam estes produtos para melhorar a apresentação e criar uma experiência de consumo mais diferenciada. A RIEDEL realizou workshops sensoriais em canais comerciais para demonstrar que a forma do copo afeta o aroma percebido, a estrutura e o final do vinho[4]. A Zwiesel Glas publicou orientações em 2025 que relacionam a geometria da taça e o tamanho da abertura com estilos específicos de cerveja. A Toyo Sasaki Glass afirma que o seu material Fine Crystal® oferece qualidades óticas comparáveis ao cristal com chumbo e pode suportar pelo menos 4.500 ciclos de máquina de lavar louça comercial. Estas características ajudam os operadores a equilibrar a qualidade visual com a durabilidade necessária para um serviço repetido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Fragilidade, Quebras e Exposição a Embalagens | -0.4% | Global, maior impacto operacional em canais comerciais de alto volume | Curto prazo (≤ 2 anos) |
| Substituição por Aço, Cerâmica, Plástico, Melamina e Tritan | -0.5% | Global, mais agudo em segmentos ao ar livre, de serviço rápido e sensíveis ao custo | Médio prazo (2-4 anos) |
| Custos de Energia para Fornos, Matérias-Primas e Mão de Obra Especializada | -0.6% | Europa e América do Norte como núcleo, com exposição secundária em centros de fabricação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Capacidade Artesanal e de Formulação Sem Chumbo | -0.3% | Europa Central e produtores especializados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragilidade, Quebras e Exposição a Embalagens
O mercado de cristaleria e artigos de vidro enfrenta um desafio operacional direto porque os itens frágeis são vulneráveis durante a distribuição e o uso diário. As quebras aumentam os custos de reposição para restaurantes, hotéis, retalhistas e consumidores. Também podem prejudicar a experiência do cliente nas vendas diretas, onde a embalagem está intimamente associada à marca. O cristal premium de borda fina tem escopo limitado para construção mais robusta porque as suas qualidades visuais e acústicas dependem de uma forma refinada. Os fabricantes, portanto, necessitam de embalagens que protejam os produtos sem tornar o envio antieconômico ou enfraquecer a apresentação. Este desafio sustenta a demanda por materiais mais resistentes, design cuidadoso de caixas e formatos de produto adequados ao manuseamento comercial.
Custos de Energia para Fornos, Matérias-Primas e Mão de Obra Especializada
O mercado de cristaleria e artigos de vidro permanece exposto a elevados requisitos de energia porque a fusão do vidro requer operação contínua de fornos a alta temperatura. Um estudo de 2025 sobre o setor de vidro alemão constatou que a fusão pode representar até 85% do consumo de energia de produção. O mesmo estudo reportou que o setor de fabricação de vidro da Alemanha utilizou 16,9 TWh de energia em 2023, com o gás natural representando 72% da mistura de combustíveis. A Şişecam comissionou linhas de vidro fosco e vidro energético em Tarsus em setembro de 2025 através de um investimento de EUR 200 milhões (USD 235,3 milhões). Os produtores artesanais menores também enfrentam o custo da reformulação sem chumbo e a dificuldade em encontrar sopradores e cortadores de vidro experientes. Estas pressões favorecem empresas com maiores recursos de capital, capacidades técnicas e escala de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Volume de Artigos de Vidro Ancora o Mercado Enquanto a Cristaleria Comanda o Prémio de CrescimentoOs artigos de vidro detinham 73,26% da participação do mercado de cristaleria e artigos de vidro em 2026, fornecendo a base de volume em serviços de alimentação, varejo e usos domésticos. A sua posição reflete compras recorrentes de chávenas, canecas, tigelas, recipientes de serviço e artigos de bebida do dia a dia; os clientes comerciais valorizam o preço, o fornecimento confiável e os produtos que podem suportar a rotatividade de rotina. A ampla categoria também enfrenta pressão de preços de centros de produção de alto volume. A cristaleria deve crescer a um CAGR de 6,54% até 2032, tornando-a a categoria de produto de crescimento mais rápido. O tamanho do mercado de cristaleria e artigos de vidro para cristaleria é sustentado pela demanda por taças premium, decantadores, presentes e produtos de serviço orientados para o design. Os materiais sem chumbo ajudam as marcas a responder às expectativas de saúde e sustentabilidade sem remover o apelo visual associado ao cristal. Os fabricantes tradicionais estão a utilizar lançamentos de varejo e eventos de design para introduzir coleções mais adequadas para uso premium do dia a dia.
O mercado de cristaleria e artigos de vidro continua a depender dos artigos de vidro para a demanda de reposição em restaurantes e estabelecimentos de hotelaria. Os operadores de restauração casual e cafés utilizam produtos diferenciados como uma forma de baixo custo de melhorar a apresentação das mesas. Os pratos e louças de vidro permanecem uma categoria menor. Ainda assim, beneficiam da mesma procura por formatos de serviço diferenciados. O barware especializado também ganha com a expansão de estabelecimentos focados em cocktails. A Arc 1825 reportou EUR 628 milhões (~USD 738,7 milhões) em receita em 2025 e lançou a sua coleção Extra-Thin na Host Milan em outubro de 2025. A coleção utilizou paredes 40% mais finas do que a sua gama padrão e visou requisitos de restauração premium. Esta estratégia mostra como os produtores de escala estão a avançar para produtos mais finos sem depender exclusivamente de cristal artesanal. O resultado é uma concorrência mais forte entre o vidro fino produzido por máquina e o cristal de luxo tradicional.

Por Material:
O Vidro Sodo-Cálcico Fornece Escala, o Borossilicato Ganha o Valor AcrescentadoO vidro sodo-cálcico representou 43,16% da participação do mercado de cristaleria e artigos de vidro em 2026. Continua a ser amplamente utilizado porque é competitivo em termos de custo, facilmente reciclável e adequado para linhas de produção automatizadas. Estas características tornam-no prático para o varejo em massa e para a aquisição de serviços de alimentação de alto volume. Os seus limites tornam-se mais evidentes onde o choque térmico, a limpeza a quente repetida ou o design de parede fina são importantes. O vidro borossilicato deve crescer a um CAGR de 6,06% até 2032. O tamanho do mercado de cristaleria e artigos de vidro para produtos de borossilicato é sustentado pela sua resistência ao choque térmico e pela sua estabilidade durante aquecimento e arrefecimento repetidos. Isso torna o material adequado para cozinhas comerciais e consumidores que procuram produtos duráveis para uso diário. A categoria pode comandar mais valor onde os operadores priorizam o custo do ciclo de vida em vez do preço de compra inicial.
O vidro de cristal sem chumbo ocupa uma posição diferente porque procura preservar o brilho e o som enquanto responde às preocupações com o contacto com alimentos. Os fabricantes utilizam materiais como óxido de bário, óxido de zinco e compostos de potássio para substituir o chumbo nas formulações de cristal. A Waterford comprometeu-se a produzir 100% de cristal sem chumbo até ao final de 2025 e afirmou que a sua formulação é reciclável, duas vezes mais resistente do que o cristal com chumbo e capaz de cortes mais precisos. O cristal com chumbo mantém relevância nos segmentos de presentes tradicionais e de colecionadores, embora o seu papel esteja a diminuir. Os materiais especiais também incluem composições de borossilicato-alumina com alta clareza ótica e resistência à máquina de lavar louça. A inovação em materiais dá, portanto, aos fornecedores uma forma de oferecer atributos premium sem depender de produtos tradicionais à base de chumbo. Esta direção é importante para o mercado de cristaleria e artigos de vidro à medida que os compradores comparam cada vez mais durabilidade, segurança e design numa única decisão de compra.
Por Utilizador Final:
A Escala Residencial Encontra a Velocidade de Crescimento ComercialOs consumidores residenciais detinham 62,41% da participação do mercado de cristaleria e artigos de vidro em 2026. Esta grande base inclui compras práticas de artigos de bebida do dia a dia, bem como presentes, registos de casamento e compras de decoração doméstica. Os compradores premium valorizam mais as marcas reconhecidas, as histórias de artesanato e o design colecionável. Os consumidores do mercado médio focam-se mais na segurança na máquina de lavar louça, na resistência a lascas e em conjuntos de mesa coordenados. Os utilizadores comerciais devem crescer a um CAGR de 6,26% até 2032. O mercado de cristaleria e artigos de vidro beneficia da demanda em hotéis, resorts, restaurantes de alta gastronomia, cafés, empresas de catering e lounges de companhias aéreas. Estes compradores procuram cada vez mais produtos que combinem qualidade de apresentação com reabastecimento confiável. Os operadores de catering e eventos também favorecem designs empilháveis e reforçados que reduzem as perdas por manuseamento.
A demanda comercial não é uniforme entre os estabelecimentos. Os restaurantes de alta gastronomia e os hotéis de luxo utilizam louça personalizada e coleções exclusivas para reforçar o posicionamento da marca. Os cafés e os estabelecimentos de bebidas especializadas criam uma demanda de maior volume através da expansão do serviço de café, cerveja artesanal e cocktails. O catering de saúde e institucional prioriza a segurança, a disponibilidade e o desempenho de limpeza. A seleção pela Korean Air de artigos de vidro Baccarat e RIEDEL para os lounges premium renovados mostra como os operadores de serviço de alto nível utilizam os artigos de vidro na experiência geral do hóspede. Os compradores residenciais adquirem cada vez mais produtos de uso diário e premium da mesma marca. Esse comportamento dá aos fabricantes a oportunidade de realizar vendas cruzadas e construir coleções domésticas mais amplas. Também reduz a separação histórica entre o varejo de cristal formal e o varejo de artigos de vidro do dia a dia.
Por Canal de Distribuição:
O B2C/Varejo Escala Através do Digital Enquanto o B2B Captura o Valor InstitucionalO B2C/Varejo detinha 70,44% da participação do mercado de cristaleria e artigos de vidro em 2026 e deve crescer a um CAGR de 5,80% até 2032. O canal beneficia do seu alcance em lojas online, retalhistas especializados, supermercados, centros de decoração e lojas locais. As vendas online de marca própria oferecem um sortimento mais amplo e explicações de produto mais detalhadas do que muitos pontos de venda físicos. O conteúdo digital também ajuda os consumidores a compreender a utilização de formatos específicos de vinho, cerveja, cocktail e serviço. As lojas especializadas continuam relevantes onde os compradores querem ver e manusear produtos premium antes da compra. Os supermercados e centros de decoração mantêm um papel nas categorias práticas de preço mais baixo. Em regiões sensíveis ao preço, as lojas independentes locais continuam importantes porque proporcionam acesso e confiança estabelecida do consumidor. O mercado de cristaleria e artigos de vidro necessita de estratégias de canal que equilibrem a descoberta digital e as realidades do varejo local.
As vendas B2B e diretas desempenham um papel importante na aquisição de hotelaria, pois os operadores requerem especificações de produto consistentes, reabastecimento atempado e personalização para satisfazer as suas necessidades operacionais. As relações diretas com fornecedores facilitam o controlo de qualidade e o fornecimento confiável em cadeias de restaurantes e hotéis com múltiplas localizações. Os grandes distribuidores simplificam ainda mais a aquisição ao oferecer múltiplas categorias de produtos de mesa através de um único canal, reduzindo a complexidade de compra para os compradores comerciais. Estas vantagens reforçam o papel da distribuição B2B no serviço a clientes institucionais, enquanto os fornecedores de categoria única podem melhorar o acesso ao mercado através de parcerias de distribuição estratégicas.
Análise Geográfica
A Ásia-Pacífico detinha 37,65% da participação do mercado de cristaleria e artigos de vidro em 2026 e deve crescer a um CAGR de 6,39% até 2032. A região combina investimento em hotelaria com grupos de consumidores urbanos maiores que estão a ir além dos produtos domésticos genéricos. A China, a Índia e o Sudeste Asiático sustentam tanto a demanda de reposição comercial como as compras residenciais de maior valor. Os estabelecimentos de café especial, cerveja artesanal e cocktails também aumentam a demanda por artigos de serviço diferenciados. A Baccarat abriu a sua primeira boutique flagship na Índia no The Chanakya em Nova Deli em abril de 2025. A empresa identificou um plano de expansão mais amplo na Índia que incluía localizações adicionais em outras cidades. Estes movimentos mostram a importância da região para o varejo de luxo, bem como para os artigos de vidro comerciais.
A Europa continua a ser o centro de design, tradição e fabricação de muitas marcas líderes no mercado de cristaleria e artigos de vidro. A região inclui RIEDEL, Zwiesel Glas, Waterford, Baccarat, Saint-Louis, Lalique, Arc 1825 e Bormioli Rocco. Os mercados de consumo maduros limitam o crescimento de volume, pelo que a principal oportunidade é um valor médio de venda mais elevado através de produtos premium e diferenciação de design. A Arc 1825 concluiu uma transferência de propriedade para Timothée Durand em abril de 2026 após processos de reestruturação supervisionados pelo tribunal, preservando mais de 2.700 postos de trabalho em Arques. A empresa garantiu EUR 50 milhões em financiamento de continuação. Os fabricantes europeus também enfrentam um desafio de transição energética porque a produção continua dependente de operações de fornos intensivas em gás.
A América do Norte é um mercado de cristaleria e artigos de vidro estável e orientado para o premium, onde os presentes, as vendas diretas e a demanda de reposição em serviços de alimentação sustentam as compras. As marcas tradicionais utilizam o registo de casamento, as ocasiões de oferta de presentes e a educação de produto online para manter a relevância. Os restaurantes de serviço completo e os estabelecimentos de hotelaria premium geram demanda recorrente por artigos de serviço duráveis. A América do Sul é menor, com o Brasil e o Chile a destacarem-se através de hotéis de luxo e restauração premium, embora as condições de importação e as condições macroeconômicas condicionem a demanda. O Oriente Médio e África oferecem oportunidades diferentes porque o desenvolvimento de hotelaria de luxo sustenta a aquisição comercial premium. O projeto Baccarat Hotel and Residences Dubai foi anunciado para uma abertura em 2026, enquanto o Baccarat Residences Saadiyat em Abu Dhabi foi projetado por Sou Fujimoto. Estes projetos apoiam a visibilidade das marcas de cristal de alto nível. A Nigéria e a África do Sul permanecem oportunidades residenciais de longo prazo à medida que o acesso ao varejo formal e os rendimentos disponíveis se desenvolvem.
Panorama Competitivo
O mercado de cristaleria e artigos de vidro é fragmentado. Este nível de concentração indica que nenhuma empresa tem quota suficiente para controlar os preços em todo o mercado. Os fabricantes de escala, incluindo Şişecam, Arc 1825, Libbey, Bormioli Rocco e Ocean Glass, competem através da eficiência de produção, alcance de distribuição e fornecimento confiável. As casas tradicionais, incluindo RIEDEL, Baccarat, Saint-Louis, Lalique e Waterford, competem através do artesanato, da história da marca, do design do produto e do varejo premium. Esta divisão cria espaço para empresas que podem oferecer boa qualidade visual a preços mais acessíveis. O mercado de cristaleria e artigos de vidro também recompensa os fornecedores que podem combinar materiais sem chumbo com durabilidade consistente na máquina de lavar louça. O resultado é um campo competitivo onde a engenharia de produto e a execução de canal importam tanto quanto o reconhecimento da marca.
Os principais fabricantes estão a prosseguir diferentes movimentos estratégicos. A Arc 1825 lançou a sua coleção Extra-Thin em outubro de 2025, com louça que afirmou ser 40% mais fina do que a sua gama padrão. Em setembro de 2025, a Şişecam comissionou novas linhas de vidro fosco e vidro energético em Tarsus no âmbito de um programa de investimento de EUR 200 milhões (USD 235,3 milhões). Em abril de 2025, a Baccarat expandiu a sua presença no varejo na Índia através da abertura da sua flagship em Nova Deli. Estas ações mostram que as empresas estão a utilizar o desenvolvimento de produto, o investimento em fabricação e a expansão geográfica do varejo em paralelo. O mercado de cristaleria e artigos de vidro dá vantagem aos fornecedores que podem adaptar estas abordagens aos compradores comerciais e residenciais. As empresas sem escala ou uma marca diferenciada podem ter dificuldade em absorver os custos de energia, conformidade e logística.
A tecnologia de materiais está a tornar-se um fator competitivo mais significativo. Em setembro de 2025, a Universidade Estadual da Pensilvânia e a Bormioli Luigi concluíram um ensaio piloto para o LionGlass, uma composição concebida para fundir a temperaturas até 400°C abaixo das temperaturas do vidro sodo-cálcico e eliminar as emissões diretas de CO2 do processo de lote. O exemplo da empresa sugere que a produção a temperaturas mais baixas pode tornar-se uma via importante para reduzir a exposição à energia. O cristal Tritan da Schott Zwiesel e o Fine Crystal® da Toyo Sasaki mostram o potencial comercial de materiais resistentes, transparentes e sem chumbo. Os requisitos de conformidade também elevam o padrão técnico mínimo para os fornecedores e podem reduzir o apelo de produtos de baixo custo não qualificados. O mercado de cristaleria e artigos de vidro permanece aberto a novos participantes, mas estes necessitam de vantagens claras em material, design ou acesso ao mercado. Os players estabelecidos podem defender as suas posições combinando qualidade comprovada com vendas digitais e relações com a hotelaria.
Líderes do Setor de Cristaleria e Artigos de Vidro
-
Şişecam Group
-
Fiskars Group
-
Villeroy & Boch AG
-
Lifetime Brands, Inc.
-
Libbey, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cristaleria e Artigos de Vidro Empresas cobertas neste relatório
- Şişecam Group
- Fiskars Group
- Villeroy & Boch AG
- Lifetime Brands, Inc.
- Libbey, Inc.
- Stolzle Glass Group
- Dartington Crystal
- Arc International
- Bormioli Luigi S.p.A.
- Bormioli Rocco
- RIEDEL Glass Works
- Zwiesel Kristallglas AG
- Waterford
- Baccarat SA
- Saint-Louis
- Lalique Group SA
- Duralex International
- Ocean Glass Public Company Limited
- Lucaris
- Borosil Limited
Desenvolvimentos industriais recentes em Mercado de Cristaleria e Artigos de Vidro
- Outubro de 2026: A Bormioli Luigi apresentou o Indue na Luxe Pack Monaco 2026, o primeiro frasco de vidro de duplo compartimento concebido para formulações cosméticas de luxo que requerem mistura sob demanda de ingredientes ativos sensíveis. A inovação aborda um formato anteriormente disponível apenas em plástico, adicionando uma dimensão de luxo em vidro à embalagem de dupla fórmula em colaboração com a Aptar Beauty.
- Junho de 2026: A Arc 1825 lançou as coleções de copos de prova Mylla e Galéa, louça produzida por máquina com hastes de 4 mm e paredes de borda de 0,7 mm, correspondendo à finura do cristal artesanal à escala industrial. A conquista, realizada através de trabalho multifuncional no forno "L" de Arques e de um avanço na tecnologia de corte a quente a alta temperatura, representa uma mudança significativa na curva preço-desempenho do vidro fino produzido por máquina.
- Abril de 2026: A Korean Air abriu os lounges redesenhados de Primeira Classe e Classe Prestige no Terminal 2 de Incheon após uma renovação de KRW 110 bilhões e 42 meses. Os artigos de vidro Baccarat e Riedel foram especificados para o serviço de mesa de primeira classe, demonstrando o papel crescente da cristaleria de luxo no posicionamento dos lounges premium das companhias aéreas.
- Março de 2026: Os ativos da Arc France foram transferidos para Timothée Durand. O plano preservou mais de 2.700 postos de trabalho no local de Arques, forneceu EUR 50 milhões em financiamento de continuação e levou à redenominação como Arc 1825.
Âmbito do Relatório Global do Mercado de Cristaleria e Artigos de Vidro
Visão geral da segmentação
| Artigos de Vidro | Chávenas e Canecas de Vidro |
| Tigelas de Vidro | |
| Pratos e Louças de Vidro | |
| Frascos e Recipientes de Vidro | |
| Garrafas de Vidro Utilizadas em Portfólios de Mesa e Serviço | |
| Outros | |
| Cristaleria | Copos de Cristal |
| Vasos de Cristal | |
| Tigelas de Cristal | |
| Decantadores de Cristal | |
| Figuras e Colecionáveis de Cristal | |
| Artigos de Serviço de Cristal | |
| Outros |
| Vidro Sodo-Cálcico |
| Vidro Borossilicato |
| Vidro de Cristal Sem Chumbo |
| Vidro de Cristal com Chumbo |
| Outros |
| Residencial | |
| Comercial | Hotéis e Resorts |
| Restaurantes e Alta Gastronomia | |
| Cafés e Estabelecimentos de Bebidas Especializadas | |
| Catering e Gestão de Eventos | |
| Outros Utilizadores Finais Comerciais |
| Vendas B2B/Diretas dos Fabricantes | |
| B2C/Varejo | Centros de Decoração/Bricolagem |
| Supermercados e Hipermercados | |
| Lojas Especializadas | |
| Lojas Locais Independentes | |
| Online | |
| Outros Canais de Distribuição |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Resto da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Resto da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Resto da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Resto do Oriente Médio e África |
| Por Tipo de Produto | Artigos de Vidro | Chávenas e Canecas de Vidro |
| Tigelas de Vidro | ||
| Pratos e Louças de Vidro | ||
| Frascos e Recipientes de Vidro | ||
| Garrafas de Vidro Utilizadas em Portfólios de Mesa e Serviço | ||
| Outros | ||
| Cristaleria | Copos de Cristal | |
| Vasos de Cristal | ||
| Tigelas de Cristal | ||
| Decantadores de Cristal | ||
| Figuras e Colecionáveis de Cristal | ||
| Artigos de Serviço de Cristal | ||
| Outros | ||
| Por Material | Vidro Sodo-Cálcico | |
| Vidro Borossilicato | ||
| Vidro de Cristal Sem Chumbo | ||
| Vidro de Cristal com Chumbo | ||
| Outros | ||
| Por Utilizador Final | Residencial | |
| Comercial | Hotéis e Resorts | |
| Restaurantes e Alta Gastronomia | ||
| Cafés e Estabelecimentos de Bebidas Especializadas | ||
| Catering e Gestão de Eventos | ||
| Outros Utilizadores Finais Comerciais | ||
| Por Canal de Distribuição | Vendas B2B/Diretas dos Fabricantes | |
| B2C/Varejo | Centros de Decoração/Bricolagem | |
| Supermercados e Hipermercados | ||
| Lojas Especializadas | ||
| Lojas Locais Independentes | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Resto da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Resto da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Resto da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Resto do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de cristaleria e artigos de vidro até 2032?
O mercado de cristaleria e artigos de vidro deve alcançar 11,90 bilhões de USD até 2032, crescendo a um CAGR de 4,45% a partir de 2027.
Qual categoria de produto tem a maior participação nas vendas de cristaleria e artigos de vidro?
Os artigos de vidro detinham 73,26% da receita em 2026, sustentados pela demanda de reposição doméstica e comercial do dia a dia.
Qual material deve crescer mais rapidamente até 2032?
O vidro borossilicato deve crescer a um CAGR de 6,06% devido à sua resistência ao choque térmico e durabilidade em ciclos de limpeza frequentes.
Por que os produtos de cristal sem chumbo estão a tornar-se mais importantes?
Os produtos sem chumbo respondem às expectativas de contacto com alimentos e sustentabilidade, preservando o brilho e as qualidades de corte que os consumidores esperam do cristal premium.
Qual região deve crescer mais rapidamente em cristaleria e artigos de vidro?
A Ásia-Pacífico deve crescer a um CAGR de 6,39% até 2032, sustentada pelo desenvolvimento da hotelaria e pela crescente demanda por produtos domésticos premium.