
Taille et part du marché des articles en cristal et en verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.57 Milliards de dollars |
| Taille du Marché (2032) | 11.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
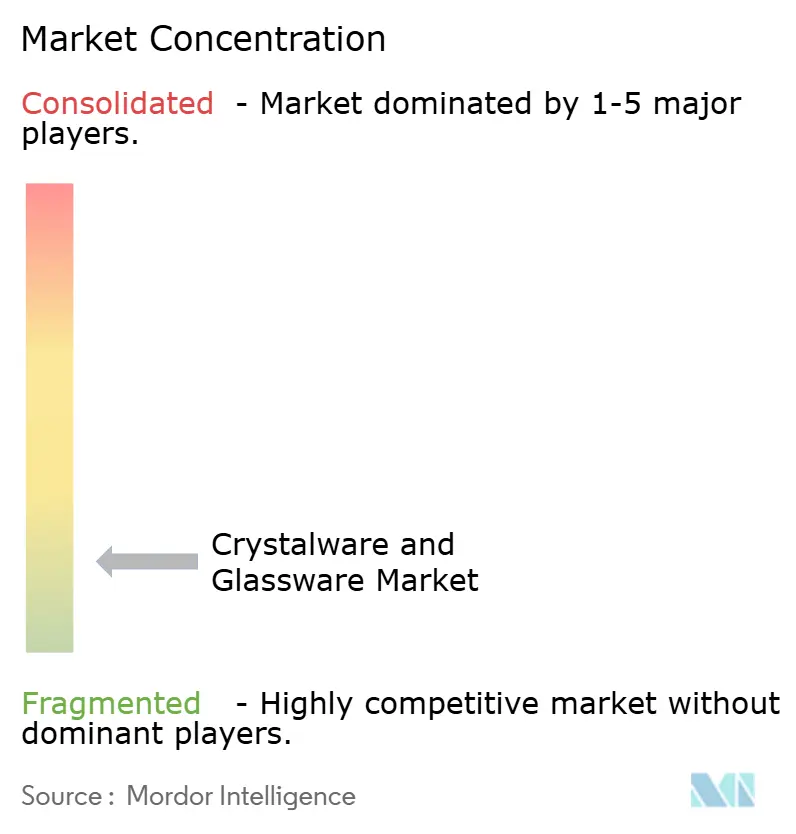
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des articles en cristal et en verre par Mordor Intelligence
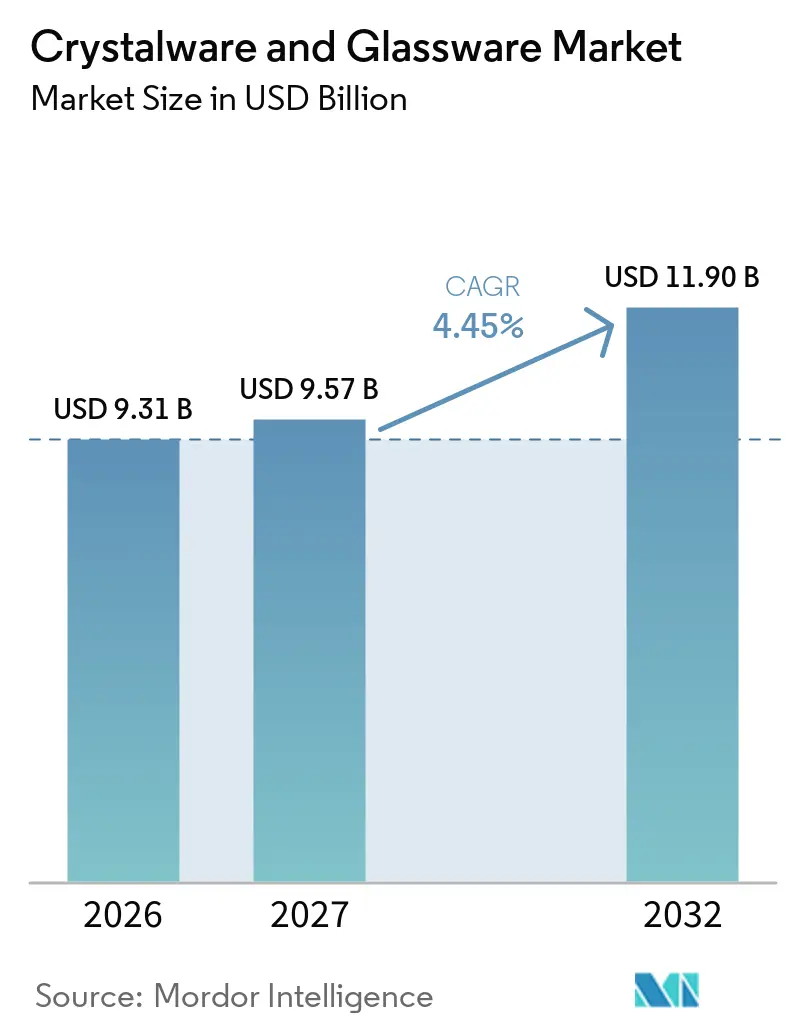
La taille du marché des articles en cristal et en verre était évaluée à 9,31 milliards USD en 2026 et devrait croître de 9,57 milliards USD en 2027 pour atteindre 11,90 milliards USD d'ici 2032, à un CAGR de 4,45 % au cours de la période de prévision (2027-2032). Le marché des articles en cristal et en verre est soutenu par une demande de remplacement récurrente émanant des hôtels, restaurants, compagnies aériennes et autres opérateurs de restauration, ainsi que par les dépenses des consommateurs en art de la table haut de gamme pour la réception à domicile et les cadeaux. La demande est également influencée par l'évolution des préférences pour des designs distinctifs, des matériaux durables et des produits qui allient esthétique et fonctionnalité quotidienne. Le commerce électronique élargit la portée des fabricants au-delà des réseaux de distribution traditionnels, offrant aux consommateurs un meilleur accès à la verrerie de marque, haut de gamme et spécialisée, notamment en Asie-Pacifique et au Moyen-Orient. La durabilité et la performance des produits deviennent des critères d'achat de plus en plus importants, stimulant la demande pour le cristal sans plomb, la verrerie résistante au lave-vaisselle et les matériaux recyclables. La concurrence s'étend des fabricants de masse qui misent sur l'échelle de production, l'efficacité des coûts et une large distribution, aux marques patrimoniales qui se différencient par leur savoir-faire, leur innovation en matière de design, leur prestige de marque et leurs expériences de vente au détail haut de gamme.
Principaux enseignements du rapport
- Par type de produit, la verrerie représentait 73,26 % du chiffre d'affaires en 2026, tandis que la cristallerie devrait enregistrer un CAGR de 6,54 % jusqu'en 2032.
- Par matériau, le verre sodo-calcique représentait 43,16 % du chiffre d'affaires en 2026, tandis que le verre borosilicaté devrait enregistrer un CAGR de 6,06 % jusqu'en 2032.
- Par utilisateur final, les utilisateurs résidentiels représentaient 62,41 % du chiffre d'affaires en 2026, tandis que les utilisateurs commerciaux devraient atteindre un CAGR de 6,26 % jusqu'en 2032.
- Par canal de distribution, le B2C/vente au détail représentait 70,44 % du chiffre d'affaires en 2026 et devrait afficher un CAGR de 5,80 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 37,65 % du chiffre d'affaires en 2026 et devrait afficher un CAGR de 6,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de remplacement dans l'hôtellerie et la restauration | +1.2% | Mondial, avec la plus forte hausse en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Premiumisation de la réception à domicile et de la présentation des boissons | +0.9% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Découverte en ligne et vente au détail de luxe en direct au consommateur | +0.6% | Mondial, avec le plus fort glissement de canal en Asie-Pacifique et en Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Art de la table réutilisable, recyclable et sans plomb | +0.5% | Europe et Amérique du Nord en cœur de marché, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Ingénierie du verre spécifique aux boissons et présentation sensorielle | +0.5% | Europe et Amérique du Nord, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement basé sur le coût du cycle de vie pour la durabilité et la casse | +0.4% | Mondial, avec une concentration commerciale en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande de remplacement dans l'hôtellerie et la restauration
Le marché des articles en cristal et en verre bénéficie de la demande de remplacement car les opérateurs hôteliers ont besoin d'un réapprovisionnement régulier en articles de service. Les restaurants remplacent les verres endommagés ou usés dans le cadre de leurs dépenses d'exploitation courantes plutôt que comme un achat en capital ponctuel. Ce besoin soutient des commandes stables même lorsque les dépenses discrétionnaires des ménages sont moins certaines. En avril 2026, Korean Air a achevé la rénovation de ses salons du Terminal 2 d'Incheon pour un montant de 110 milliards KRW (~76,3 millions USD) et a sélectionné la verrerie Baccarat et RIEDEL pour ses environnements de service en Première Classe et en Classe Prestige[1]. Cet exemple montre que les établissements hôteliers haut de gamme utilisent la cristallerie dans le cadre de leur positionnement de service. Les fournisseurs qui obtiennent le statut de fournisseur agréé auprès de groupes hôteliers, de chaînes de restaurants ou de compagnies aériennes peuvent bénéficier de commandes récurrentes et d'exigences de spécification cohérentes.
Premiumisation de la réception à domicile et de la présentation des boissons
Le marché des articles en cristal et en verre gagne du terrain auprès des consommateurs qui utilisent l'art de la table pour soutenir les dîners à domicile, les cadeaux et l'expression personnelle. Les produits haut de gamme ne sont plus limités aux occasions formelles, car les consommateurs utilisent de plus en plus des verres distinctifs pour les réceptions ordinaires. Cela élargit la demande pour les verres à pied, les carafes, les verres à cocktail et les pièces de service. Swarovski a enregistré une croissance organique de son chiffre d'affaires de 6 % à 1,97 milliard EUR (~2,32 milliards USD) en 2025, avec une croissance comparable dans les canaux de vente au détail et en ligne dans 9 de ses 10 plus grands marchés[2]. De même, le domaine d'activité haut de gamme pour la maison Vita du groupe Fiskars a enregistré une croissance comparable de son chiffre d'affaires net de 3,0 % en 2025, soutenu par les solides performances de Georg Jensen, Royal Copenhagen et Moomin Arabia, ainsi que par les ventes directes aux consommateurs et le commerce électronique. Ces performances soulignent l'intérêt continu des consommateurs pour les articles de maison et les cadeaux haut de gamme axés sur le design. Ce résultat conforte l'idée que la demande de produits en cristal haut de gamme est répartie sur plusieurs régions. Les producteurs peuvent répondre à cette demande en proposant des collections coordonnées qui combinent des produits du quotidien avec des articles cadeaux à plus haute valeur ajoutée.
Croissance de la découverte en ligne et de la vente au détail de luxe en direct au consommateur
Le marché des articles en cristal et en verre évolue à mesure que les fabricants établissent des relations directes avec les consommateurs via des sites Web de marque et des plateformes de vente au détail numériques. Cette approche donne aux entreprises plus de contrôle sur la présentation des produits, la mise en valeur de la marque et le service client. Elle permet également aux producteurs de niche d'atteindre des acheteurs en dehors des réseaux de vente au détail spécialisés établis. Josephinenhütte est passée d'un modèle B2B à la vente directe en ligne et a signalé une augmentation de 287 % de son volume d'expédition, atteignant plus de 40 pays en février 2025[3]. Des emballages de protection fiables et une logistique spécialisée sont nécessaires car la casse peut rapidement éroder la confiance des clients. Les ventes directes créent également des données qui peuvent soutenir les rappels de remplacement, les achats de cadeaux et le marketing basé sur les collections.
Ingénierie du verre spécifique aux boissons et présentation sensorielle
Le marché des articles en cristal et en verre est également soutenu par des designs de verre plus spécialisés pour le vin, la bière, les spiritueux et les cocktails. Les acheteurs dans le secteur de l'hôtellerie utilisent ces produits pour améliorer la présentation et créer une expérience de dégustation plus différenciée. RIEDEL a organisé des ateliers sensoriels dans les canaux professionnels pour démontrer que la forme du verre affecte l'arôme perçu, la structure et la finale du vin[4]. Zwiesel Glas a publié en 2025 un guide qui relie la géométrie du bol et la taille de l'ouverture à des styles de bière spécifiques. Toyo Sasaki Glass affirme que son matériau Fine Crystal® offre des qualités optiques comparables au cristal au plomb et peut résister à au moins 4 500 cycles de lave-vaisselle commercial. Ces caractéristiques aident les opérateurs à équilibrer la qualité visuelle avec la durabilité requise pour un service répété.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragilité, casse et exposition à l'emballage | -0.4% | Mondial, impact opérationnel le plus élevé dans les canaux commerciaux à fort volume | Court terme (≤ 2 ans) |
| Substitution par l'acier, la céramique, le plastique, la mélamine et le Tritan | -0.5% | Mondial, plus aigu dans les segments extérieurs, de restauration rapide et sensibles aux coûts | Moyen terme (2-4 ans) |
| Coûts énergétiques des fours, des matières premières et de la main-d'œuvre qualifiée | -0.6% | Europe et Amérique du Nord en cœur de marché, avec une exposition secondaire dans les pôles de fabrication d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes de capacité artisanale et de formulation de cristal sans plomb | -0.3% | Europe centrale et producteurs spécialisés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragilité, casse et exposition à l'emballage
Le marché des articles en cristal et en verre est confronté à un défi opérationnel direct car les articles fragiles sont vulnérables lors de la distribution et de l'utilisation quotidienne. La casse augmente les coûts de remplacement pour les restaurants, les hôtels, les détaillants et les consommateurs. Elle peut également nuire à l'expérience client dans les ventes directes, où l'emballage est étroitement associé à la marque. Le cristal à bord fin haut de gamme a une marge de manœuvre limitée pour une construction plus lourde car ses qualités visuelles et acoustiques dépendent d'une forme raffinée. Les fabricants ont donc besoin d'emballages qui protègent les produits sans rendre l'expédition non économique ou affaiblir la présentation. Ce défi soutient la demande de matériaux plus solides, de conception soignée des cartons et de formats de produits adaptés à la manutention commerciale.
Coûts énergétiques des fours, des matières premières et de la main-d'œuvre qualifiée
Le marché des articles en cristal et en verre reste exposé à des besoins énergétiques élevés car la fusion du verre nécessite un fonctionnement continu des fours à haute température. Une étude de 2025 sur le secteur verrier allemand a révélé que la fusion peut représenter jusqu'à 85 % de la consommation d'énergie de production. La même étude a indiqué que le secteur de la fabrication du verre en Allemagne a utilisé 16,9 TWh d'énergie en 2023, le gaz naturel représentant 72 % du mix énergétique. Şişecam a mis en service des lignes de verre dépoli et de verre énergie à Tarsus en septembre 2025 dans le cadre d'un programme d'investissement de 200 millions EUR (235,3 millions USD). Les petits producteurs artisanaux sont également confrontés au coût de la reformulation sans plomb et à la difficulté de trouver des souffleurs et des tailleurs de verre expérimentés. Ces pressions favorisent les entreprises disposant de ressources en capital, de capacités techniques et d'une échelle de production plus importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
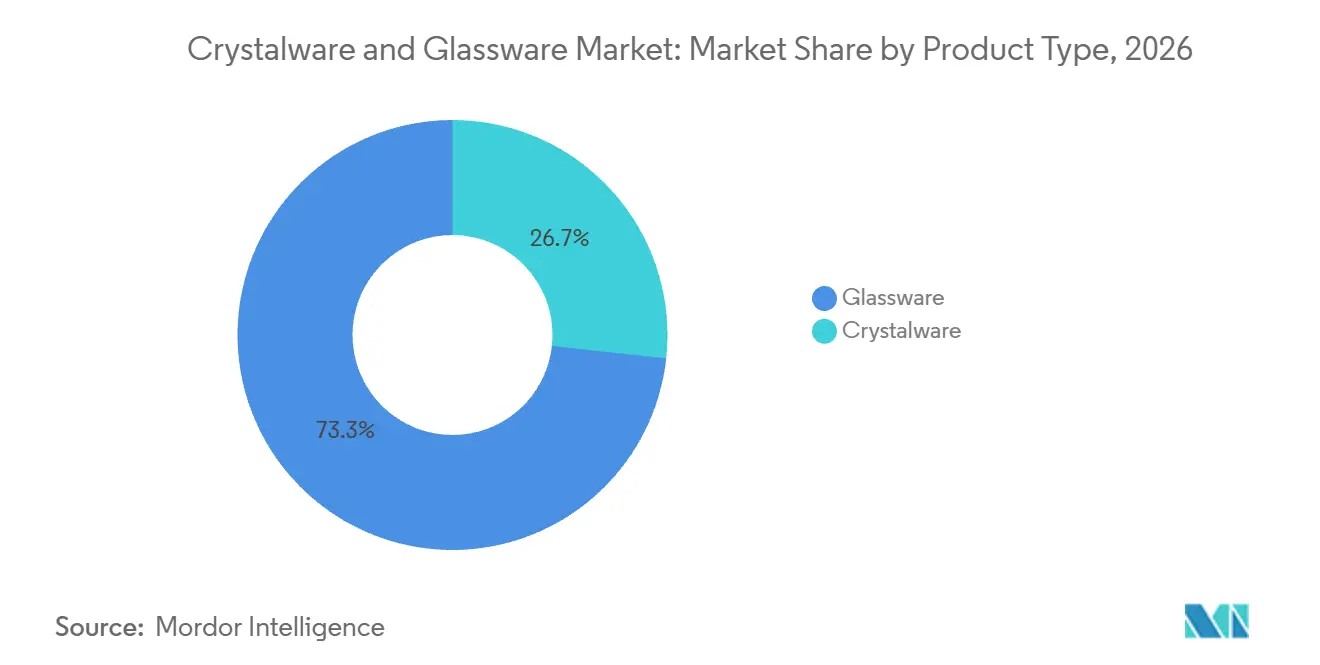
la verrerie ancre le marché en volume tandis que la cristallerie commande la prime de croissanceLa verrerie détenait 73,26 % de la part du marché des articles en cristal et en verre en 2026, constituant la base de volume dans la restauration, la vente au détail et les usages domestiques. Sa position reflète les achats récurrents de tasses, mugs, bols, récipients de service et verrerie du quotidien ; les clients commerciaux valorisent le prix, un approvisionnement fiable et des produits capables de résister à un renouvellement régulier. La large catégorie est également soumise à une pression sur les prix de la part des centres de production à fort volume. La cristallerie devrait croître à un CAGR de 6,54 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide. La taille du marché des articles en cristal et en verre pour la cristallerie est soutenue par la demande de verres à pied haut de gamme, de carafes, d'articles cadeaux et de produits de service axés sur le design. Les matériaux sans plomb aident les marques à répondre aux attentes en matière de santé et de durabilité sans supprimer l'attrait visuel associé au cristal. Les fabricants patrimoniaux utilisent des lancements en boutique et des événements de design pour présenter des collections plus adaptées à un usage premium quotidien.
Le marché des articles en cristal et en verre continue de dépendre de la verrerie pour la demande de remplacement dans les restaurants et les établissements hôteliers. Les opérateurs de restauration décontractée et les cafés utilisent des produits distinctifs comme moyen peu coûteux d'améliorer la présentation des tables. Les assiettes et la vaisselle en verre restent une catégorie plus restreinte. Elles bénéficient néanmoins de la même recherche de formats de service différenciés. La verrerie de bar spécialisée profite également de l'expansion des établissements axés sur les cocktails. Arc 1825 a déclaré un chiffre d'affaires de 628 millions EUR (~738,7 millions USD) en 2025 et a lancé sa collection Extra-Thin à Host Milan en octobre 2025. La collection utilisait des parois 40 % plus minces que sa gamme standard et ciblait les exigences de la restauration haut de gamme. Cette stratégie montre comment les producteurs à grande échelle évoluent vers des produits plus fins sans s'appuyer uniquement sur le cristal fait main. Il en résulte une concurrence plus forte entre le verre fin fabriqué à la machine et le cristal de luxe traditionnel.

Par matériau :
le verre sodo-calcique assure l'échelle, le verre borosilicaté génère la valeur ajoutéeLe verre sodo-calcique représentait 43,16 % de la part du marché des articles en cristal et en verre en 2026. Il reste largement utilisé car il est compétitif en termes de coût, facilement recyclable et adapté aux lignes de production automatisées. Ces caractéristiques le rendent pratique pour la vente au détail de masse et les achats en restauration à fort volume. Ses limites deviennent plus évidentes lorsque le choc thermique, le nettoyage à chaud répété ou la conception à paroi mince sont importants. Le verre borosilicaté devrait croître à un CAGR de 6,06 % jusqu'en 2032. La taille du marché des articles en cristal et en verre pour les produits en borosilicate est soutenue par leur résistance aux chocs thermiques et leur stabilité lors de chauffages et refroidissements répétés. Cela rend le matériau adapté aux cuisines commerciales et aux consommateurs recherchant des produits durables pour un usage quotidien. La catégorie peut générer plus de valeur lorsque les opérateurs privilégient le coût du cycle de vie plutôt que le prix d'achat initial.
Le verre cristal sans plomb occupe une position différente car il cherche à préserver l'éclat et le son tout en répondant aux préoccupations liées au contact alimentaire. Les fabricants utilisent des matériaux tels que l'oxyde de baryum, l'oxyde de zinc et les composés de potassium pour remplacer le plomb dans les formulations de cristal. Waterford s'est engagé à produire 100 % de cristal sans plomb d'ici fin 2025 et a déclaré que sa formulation est recyclable, deux fois plus solide que le cristal au plomb et capable d'une taille plus nette. Le cristal au plomb conserve sa pertinence dans les segments cadeaux patrimoniaux et de collection, bien que son rôle se réduise. Les matériaux spéciaux comprennent également des compositions borosilicate-alumine à haute clarté optique et résistance au lave-vaisselle. L'innovation en matière de matériaux offre donc aux fournisseurs un moyen de proposer des attributs premium sans dépendre des produits traditionnels à base de plomb. Cette orientation est importante pour le marché des articles en cristal et en verre car les acheteurs comparent de plus en plus la durabilité, la sécurité et le design dans une seule décision d'achat.
Par utilisateur final :
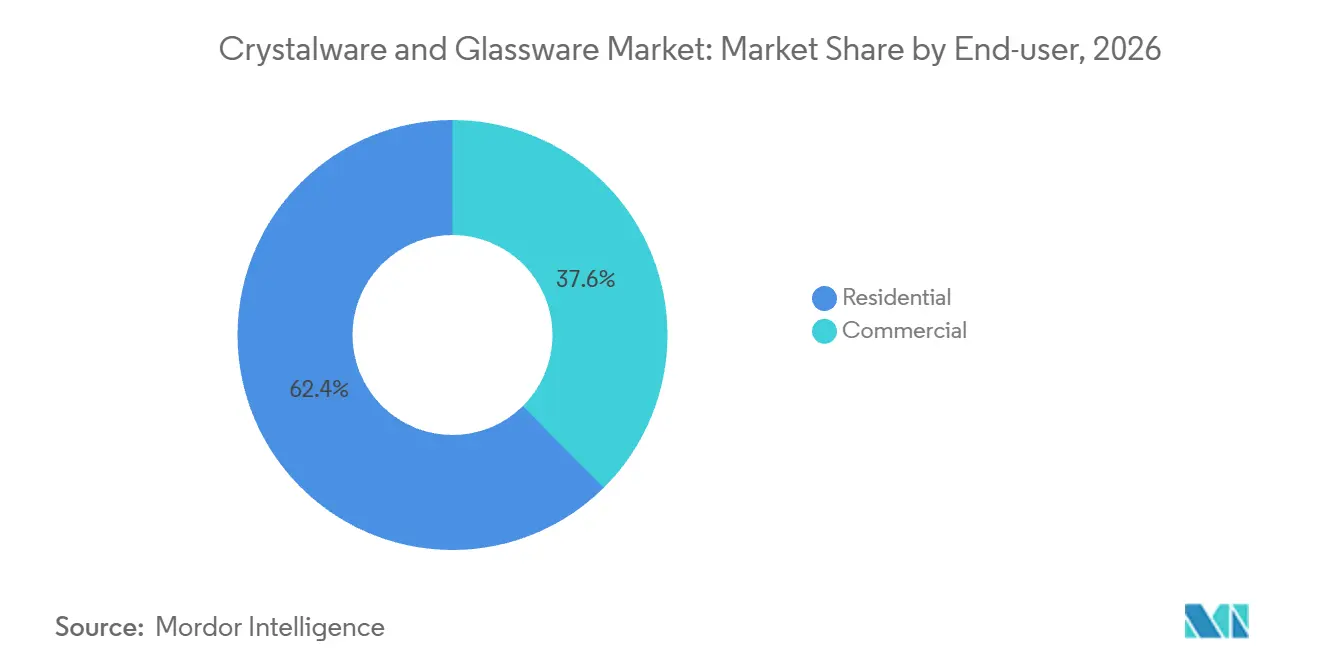
l'échelle résidentielle rencontre la vélocité de croissance commercialeLes consommateurs résidentiels détenaient 62,41 % de la part du marché des articles en cristal et en verre en 2026. Cette large base comprend les achats pratiques de verrerie quotidienne ainsi que les achats de cadeaux, de liste de mariage et de décoration intérieure. Les acheteurs haut de gamme accordent plus de valeur aux marques reconnues, aux histoires artisanales et au design de collection. Les consommateurs du segment intermédiaire se concentrent davantage sur la sécurité au lave-vaisselle, la résistance aux éclats et les services de table coordonnés. Les utilisateurs commerciaux devraient croître à un CAGR de 6,26 % jusqu'en 2032. Le marché des articles en cristal et en verre bénéficie de la demande des hôtels, complexes hôteliers, restaurants gastronomiques, cafés, traiteurs et salons de compagnies aériennes. Ces acheteurs recherchent de plus en plus des produits qui combinent qualité de présentation et réapprovisionnement fiable. Les opérateurs de restauration et d'événementiel privilégient également les designs empilables et renforcés qui réduisent les pertes lors de la manutention.
La demande commerciale n'est pas uniforme selon les établissements. Les restaurants gastronomiques et les hôtels de luxe utilisent des verres à pied sur mesure et des collections signature pour renforcer leur positionnement de marque. Les cafés et les points de vente de boissons spécialisées créent une demande plus importante grâce à l'expansion du service de café, de bière artisanale et de cocktails. La restauration collective en milieu de santé et institutionnel privilégie la sécurité, la disponibilité et les performances de nettoyage. La sélection par Korean Air de Baccarat et RIEDEL pour ses salons premium rénovés montre comment les opérateurs de services haut de gamme utilisent la verrerie dans l'expérience globale des clients. Les acheteurs résidentiels achètent de plus en plus des produits d'usage quotidien et des produits haut de gamme de la même marque. Ce comportement donne aux fabricants la possibilité de faire de la vente croisée et de constituer des collections domestiques plus larges. Il réduit également la séparation historique entre la vente au détail de cristal formel et la vente au détail de verrerie quotidienne.
Par canal de distribution :
le B2C/vente au détail se développe via le numérique tandis que le B2B capture la valeur institutionnelleLe B2C/vente au détail détenait 70,44 % de la part du marché des articles en cristal et en verre en 2026 et devrait croître à un CAGR de 5,80 % jusqu'en 2032. Le canal bénéficie de sa portée à travers les boutiques en ligne, les détaillants spécialisés, les supermarchés, les grandes surfaces de bricolage et les commerces de proximité. Les ventes en ligne des marques en propre offrent un assortiment plus large et des explications de produits plus détaillées que de nombreux points de vente physiques. Le contenu numérique aide également les consommateurs à comprendre l'utilisation de formats spécifiques pour le vin, la bière, les cocktails et le service. Les magasins spécialisés restent pertinents lorsque les acheteurs souhaitent voir et manipuler des produits haut de gamme avant l'achat. Les supermarchés et les grandes surfaces conservent un rôle dans les catégories pratiques et à prix plus bas. Dans les régions sensibles aux prix, les commerces indépendants locaux restent importants car ils offrent un accès et une confiance établie des consommateurs. Le marché des articles en cristal et en verre a besoin de stratégies de canal qui équilibrent la découverte numérique et les réalités du commerce de détail local.
Le B2B et les ventes directes jouent un rôle important dans les achats hôteliers, car les opérateurs ont besoin de spécifications de produits cohérentes, d'un réapprovisionnement rapide et d'une personnalisation pour répondre à leurs besoins opérationnels. Les relations directes avec les fournisseurs facilitent le contrôle de la qualité et un approvisionnement fiable dans les chaînes de restaurants et d'hôtels multi-sites. Les grands distributeurs rationalisent davantage les achats en proposant plusieurs catégories de produits de table via un canal unique, réduisant ainsi la complexité des achats pour les acheteurs commerciaux. Ces avantages renforcent le rôle de la distribution B2B au service des clients institutionnels, tandis que les fournisseurs mono-catégorie peuvent améliorer leur accès au marché grâce à des partenariats de distribution stratégiques.
Analyse géographique
L'Asie-Pacifique détenait 37,65 % de la part du marché des articles en cristal et en verre en 2026 et devrait croître à un CAGR de 6,39 % jusqu'en 2032. La région combine les investissements hôteliers avec des groupes de consommateurs urbains plus importants qui dépassent les produits ménagers génériques. La Chine, l'Inde et l'Asie du Sud-Est soutiennent à la fois la demande de remplacement commercial et les achats résidentiels à plus haute valeur ajoutée. Les établissements de café spécialisé, de bière artisanale et de cocktails augmentent également la demande de vaisselle de service différenciée. Baccarat a ouvert sa première boutique phare en Inde au Chanakya à New Delhi en avril 2025. La société a identifié un plan d'expansion plus large en Inde comprenant des emplacements dans d'autres villes. Ces mouvements montrent l'importance de la région pour la vente au détail de luxe ainsi que pour la verrerie commerciale.
L'Europe reste le centre de design, de patrimoine et de fabrication pour de nombreuses marques leaders du marché des articles en cristal et en verre. La région comprend RIEDEL, Zwiesel Glas, Waterford, Baccarat, Saint-Louis, Lalique, Arc 1825 et Bormioli Rocco. Les marchés de consommation matures limitent la croissance en volume, de sorte que la principale opportunité réside dans une valeur de vente moyenne plus élevée grâce aux produits haut de gamme et à la différenciation par le design. Arc 1825 a achevé un transfert de propriété à Timothée Durand en avril 2026 après une procédure de restructuration sous contrôle judiciaire, préservant plus de 2 700 emplois à Arques. La société a obtenu 50 millions EUR de financement de continuation. Les fabricants européens sont également confrontés au défi de la transition énergétique car la production reste tributaire d'opérations de fours à forte consommation de gaz.
L'Amérique du Nord est un marché des articles en cristal et en verre stable et orienté vers le haut de gamme, où les cadeaux, les ventes directes et la demande de remplacement en restauration soutiennent les achats. Les marques patrimoniales utilisent les listes de mariage, les occasions de cadeaux et la présentation de produits en ligne pour maintenir leur pertinence. Les restaurants à service complet et les établissements hôteliers haut de gamme génèrent une demande récurrente de vaisselle de service durable. L'Amérique du Sud est plus modeste, avec le Brésil et le Chili se distinguant par leurs hôtels de luxe et leur restauration haut de gamme, bien que les conditions d'importation et les conditions macroéconomiques contraignent la demande. Le Moyen-Orient et l'Afrique offrent des opportunités différentes car le développement de l'hôtellerie de luxe soutient les achats commerciaux haut de gamme. Le projet Baccarat Hotel and Residences Dubai a été annoncé pour une ouverture en 2026, tandis que Baccarat Residences Saadiyat à Abu Dhabi a été conçu par Sou Fujimoto. Ces projets soutiennent la visibilité des marques de cristal haut de gamme. Le Nigeria et l'Afrique du Sud restent des opportunités résidentielles à plus long terme à mesure que l'accès au commerce de détail formel et les revenus disponibles se développent.
Paysage concurrentiel
Le marché des articles en cristal et en verre est fragmenté. Ce niveau de concentration indique qu'aucune entreprise ne dispose d'une part suffisante pour contrôler les prix sur l'ensemble du marché. Les fabricants à grande échelle, notamment Şişecam, Arc 1825, Libbey, Bormioli Rocco et Ocean Glass, se font concurrence par l'efficacité de la production, la portée de la distribution et la fiabilité de l'approvisionnement. Les maisons patrimoniales, notamment RIEDEL, Baccarat, Saint-Louis, Lalique et Waterford, se font concurrence par le savoir-faire, l'histoire de la marque, le design des produits et la vente au détail haut de gamme. Cette division crée de la place pour les entreprises capables d'offrir une belle qualité visuelle à des prix plus accessibles. Le marché des articles en cristal et en verre récompense également les fournisseurs capables de combiner des matériaux sans plomb avec une durabilité constante au lave-vaisselle. Il en résulte un champ concurrentiel où l'ingénierie des produits et l'exécution des canaux comptent autant que la notoriété de la marque.
Les principaux fabricants poursuivent différentes initiatives stratégiques. Arc 1825 a lancé sa collection Extra-Thin en octobre 2025, avec des verres à pied qu'elle a déclarés 40 % plus minces que sa gamme standard. En septembre 2025, Şişecam a mis en service de nouvelles lignes de verre dépoli et de verre énergie à Tarsus dans le cadre d'un programme d'investissement de 200 millions EUR (235,3 millions USD). En avril 2025, Baccarat a élargi sa présence en vente au détail en Inde avec l'ouverture de son magasin phare à New Delhi. Ces actions montrent que les entreprises utilisent en parallèle le développement de produits, l'investissement dans la fabrication et l'expansion géographique de la vente au détail. Le marché des articles en cristal et en verre avantage les fournisseurs capables d'adapter ces approches aux acheteurs commerciaux et résidentiels. Les entreprises sans échelle ni marque différenciée pourraient avoir du mal à absorber les coûts énergétiques, de conformité et de logistique.
La technologie des matériaux devient un facteur concurrentiel de plus en plus significatif. En septembre 2025, l'Université Penn State et Bormioli Luigi ont achevé un essai pilote pour LionGlass, une composition conçue pour fondre à une température allant jusqu'à 400 °C en dessous du verre sodo-calcique et éliminer les émissions directes de CO2 du processus de fabrication. Cet exemple d'entreprise suggère que la production à basse température pourrait devenir une voie importante pour réduire l'exposition énergétique. Le verre cristal Tritan de Schott Zwiesel et le Fine Crystal® de Toyo Sasaki montrent le potentiel commercial des matériaux solides, transparents et sans plomb. Les exigences de conformité élèvent également le niveau technique minimum pour les fournisseurs et peuvent réduire l'attrait des produits bas de gamme non qualifiés. Le marché des articles en cristal et en verre reste ouvert aux nouveaux entrants, mais ils ont besoin d'avantages clairs en matière de matériaux, de design ou de mise sur le marché. Les acteurs établis peuvent défendre leurs positions en combinant une qualité éprouvée avec des ventes numériques et des relations avec l'hôtellerie.
Leaders du secteur des articles en cristal et en verre
-
Şişecam Group
-
Fiskars Group
-
Villeroy & Boch AG
-
Lifetime Brands, Inc.
-
Libbey, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des articles en cristal et en verre Entreprises couvertes dans ce rapport
- Şişecam Group
- Fiskars Group
- Villeroy & Boch AG
- Lifetime Brands, Inc.
- Libbey, Inc.
- Stolzle Glass Group
- Dartington Crystal
- Arc International
- Bormioli Luigi S.p.A.
- Bormioli Rocco
- RIEDEL Glass Works
- Zwiesel Kristallglas AG
- Waterford
- Baccarat SA
- Saint-Louis
- Lalique Group SA
- Duralex International
- Ocean Glass Public Company Limited
- Lucaris
- Borosil Limited
Développements industriels récents dans Marché des articles en cristal et en verre
- Octobre 2026 : Bormioli Luigi a dévoilé Indue à Luxe Pack Monaco 2026, le premier flacon en verre à double compartiment conçu pour les formulations cosmétiques de luxe nécessitant un mélange à la demande d'ingrédients actifs sensibles. L'innovation répond à un format jusqu'alors disponible uniquement en plastique, ajoutant une dimension verre-luxe à l'emballage à double formule en collaboration avec Aptar Beauty.
- Juin 2026 : Arc 1825 a lancé les collections de verres de dégustation Mylla et Galéa, des verres à pied produits à la machine avec des tiges de 4 mm et des bords de 0,7 mm, égalant la finesse du cristal fait main à l'échelle industrielle. Cette réalisation, obtenue grâce à un travail transfonctionnel sur le four « L » d'Arques et une percée dans la technologie de coupe à chaud à haute température, représente un changement radical dans le rapport qualité-prix de la verrerie fine fabriquée à la machine.
- Avril 2026 : Korean Air a ouvert des salons de Première Classe et de Classe Prestige redessinés au Terminal 2 d'Incheon à la suite d'une rénovation de 110 milliards KRW sur 42 mois. La verrerie Baccarat et Riedel a été spécifiée pour le service de table en première classe, démontrant le rôle croissant de la cristallerie de luxe dans le positionnement des salons de compagnies aériennes haut de gamme.
- Mars 2026 : Les actifs d'Arc France ont été transférés à Timothée Durand. Le plan a préservé plus de 2 700 emplois sur le site d'Arques, fourni 50 millions EUR de financement de continuation et conduit au rebranding sous le nom Arc 1825.
Portée du rapport mondial sur le marché des articles en cristal et en verre
Aperçu de la segmentation
| Verrerie | Tasses et mugs en verre |
| Bols en verre | |
| Assiettes et vaisselle en verre | |
| Bocaux et contenants en verre | |
| Bouteilles en verre utilisées dans les gammes de service de table et de présentation | |
| Autres | |
| Cristallerie | Verres en cristal |
| Vases en cristal | |
| Bols en cristal | |
| Carafes en cristal | |
| Figurines et objets de collection en cristal | |
| Vaisselle de service en cristal | |
| Autres |
| Verre sodo-calcique |
| Verre borosilicaté |
| Verre cristal sans plomb |
| Verre cristal au plomb |
| Autres |
| Résidentiel | |
| Commercial | Hôtels et complexes hôteliers |
| Restaurants et gastronomie | |
| Cafés et points de vente de boissons spécialisées | |
| Restauration et gestion d'événements | |
| Autres utilisateurs finaux commerciaux |
| Ventes B2B/directes des fabricants | |
| B2C/Vente au détail | Grandes surfaces de bricolage |
| Supermarchés et hypermarchés | |
| Magasins spécialisés | |
| Commerces de proximité indépendants | |
| En ligne | |
| Autres canaux de distribution |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Verrerie | Tasses et mugs en verre |
| Bols en verre | ||
| Assiettes et vaisselle en verre | ||
| Bocaux et contenants en verre | ||
| Bouteilles en verre utilisées dans les gammes de service de table et de présentation | ||
| Autres | ||
| Cristallerie | Verres en cristal | |
| Vases en cristal | ||
| Bols en cristal | ||
| Carafes en cristal | ||
| Figurines et objets de collection en cristal | ||
| Vaisselle de service en cristal | ||
| Autres | ||
| Par matériau | Verre sodo-calcique | |
| Verre borosilicaté | ||
| Verre cristal sans plomb | ||
| Verre cristal au plomb | ||
| Autres | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et complexes hôteliers | |
| Restaurants et gastronomie | ||
| Cafés et points de vente de boissons spécialisées | ||
| Restauration et gestion d'événements | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | Ventes B2B/directes des fabricants | |
| B2C/Vente au détail | Grandes surfaces de bricolage | |
| Supermarchés et hypermarchés | ||
| Magasins spécialisés | ||
| Commerces de proximité indépendants | ||
| En ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des articles en cristal et en verre d'ici 2032 ?
Le marché des articles en cristal et en verre devrait atteindre 11,90 milliards USD d'ici 2032, avec un CAGR de 4,45 % à partir de 2027.
Quelle catégorie de produits détient la plus grande part des ventes d'articles en cristal et en verre ?
La verrerie détenait 73,26 % du chiffre d'affaires en 2026, soutenue par la demande de remplacement domestique quotidien et commercial.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le verre borosilicaté devrait croître à un CAGR de 6,06 % en raison de sa résistance aux chocs thermiques et de sa durabilité lors de cycles de nettoyage fréquents.
Pourquoi les produits en cristal sans plomb deviennent-ils plus importants ?
Les produits sans plomb répondent aux attentes en matière de contact alimentaire et de durabilité tout en préservant l'éclat et les qualités de taille que les consommateurs attendent du cristal haut de gamme.
Quelle région devrait connaître la croissance la plus rapide pour les articles en cristal et en verre ?
L'Asie-Pacifique devrait croître à un CAGR de 6,39 % jusqu'en 2032, soutenue par le développement hôtelier et la demande croissante de produits ménagers haut de gamme.