
Marktgröße und Marktanteil für Kristallwaren und Glaswaren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.57 Milliarden US-Dollar |
| Marktgröße (2032) | 11.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
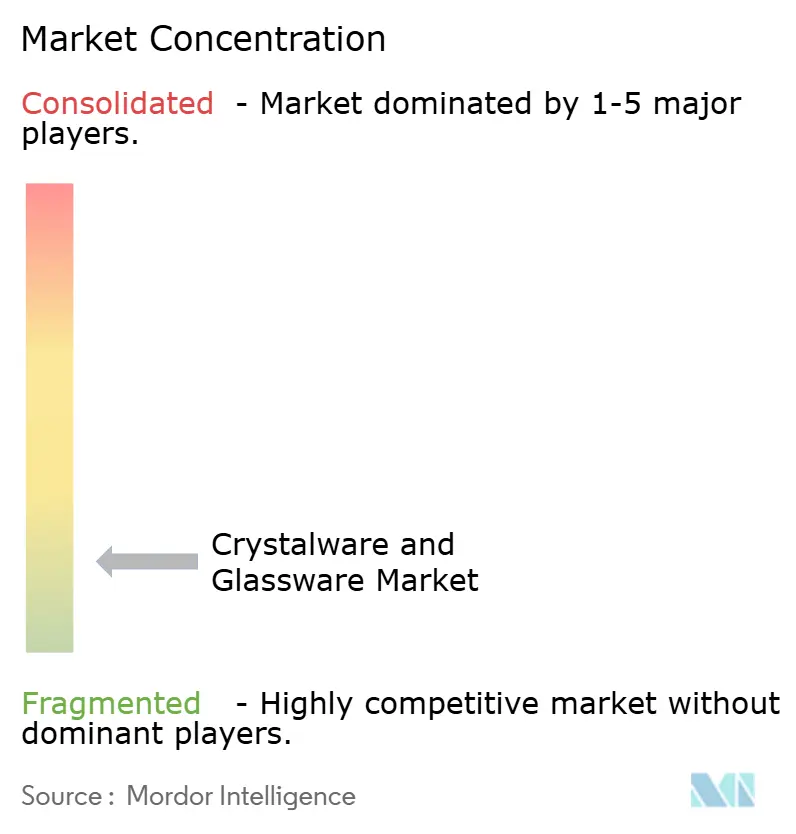
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kristallwaren und Glaswaren von Mordor Intelligence
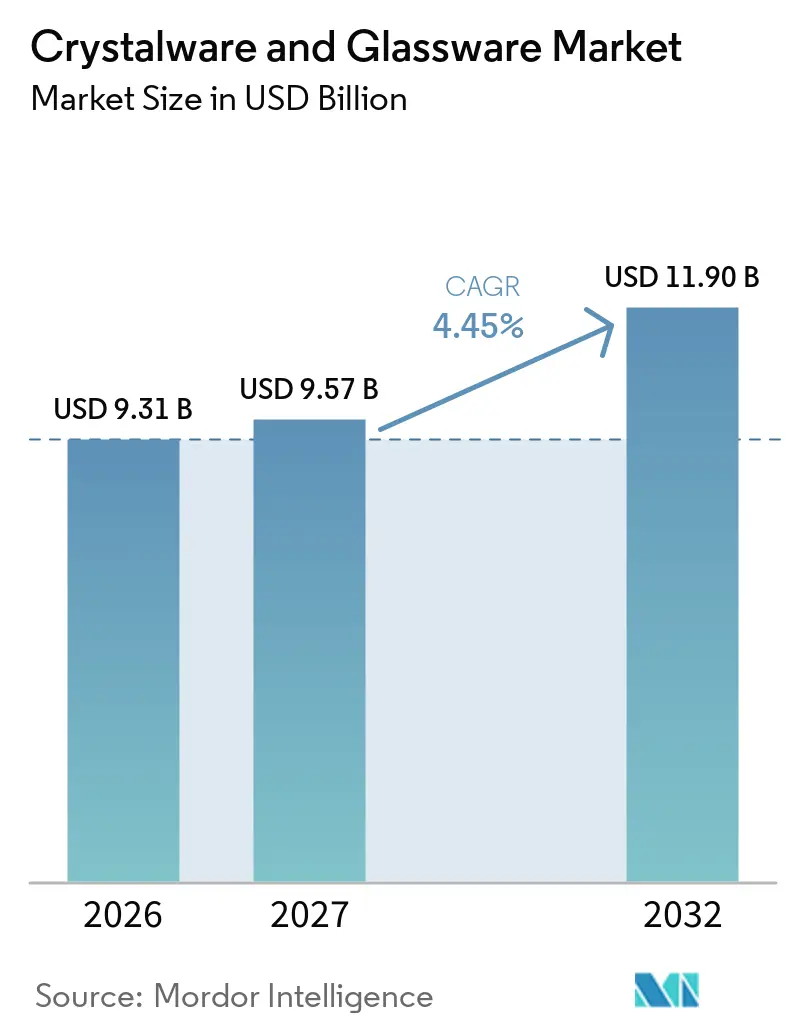
Die Marktgröße für Kristallwaren und Glaswaren wurde im Jahr 2026 auf 9,31 Milliarden USD geschätzt und soll von 9,57 Milliarden USD im Jahr 2027 auf 11,90 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,45 % während des Prognosezeitraums (2027–2032). Der Markt für Kristallwaren und Glaswaren wird durch den wiederkehrenden Ersatzbedarf von Hotels, Restaurants, Fluggesellschaften und anderen Gastronomie- und Gastgewerbebetreibern gestützt, begleitet von Verbraucherausgaben für hochwertiges Tischgeschirr für häusliches Entertainment und als Geschenkartikel. Die Nachfrage wird auch durch sich wandelnde Präferenzen für markante Designs, langlebige Materialien und Produkte beeinflusst, die Ästhetik mit alltäglicher Funktionalität verbinden. Der E-Commerce erweitert die Reichweite der Hersteller über traditionelle Einzelhandelsnetzwerke hinaus und bietet Verbrauchern einen besseren Zugang zu Marken-, Premium- und Spezialglasware, insbesondere in der Region Asien-Pazifik und im Nahen Osten. Nachhaltigkeit und Produktleistung werden zunehmend wichtige Kaufkriterien, was die Nachfrage nach bleifreiem Kristall, spülmaschinenfestem Glas und recycelbaren Materialien fördert. Der Wettbewerb erstreckt sich von Massenmarktherstellern, die Produktionsvolumen, Kosteneffizienz und breite Distribution betonen, bis hin zu Traditionsmarken, die sich durch Handwerkskunst, Designinnovation, Markenprestige und erstklassige Einzelhandelserlebnisse differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 73,26 % des Umsatzes auf Glaswaren, während für Kristallwaren bis 2032 ein CAGR von 6,54 % prognostiziert wird.
- Nach Material entfielen im Jahr 2026 43,16 % des Umsatzes auf Kalk-Natron-Glas, während für Borosilikatglas bis 2032 ein CAGR von 6,06 % prognostiziert wird.
- Nach Endverbraucher entfielen im Jahr 2026 62,41 % des Umsatzes auf Privatkunden, während für gewerbliche Nutzer bis 2032 ein CAGR von 6,26 % prognostiziert wird.
- Nach Vertriebskanal entfielen im Jahr 2026 70,44 % des Umsatzes auf B2C/Einzelhandel, mit einem prognostizierten CAGR von 5,80 % bis 2032.
- Nach Geografie entfielen im Jahr 2026 37,65 % des Umsatzes auf die Region Asien-Pazifik, mit einem prognostizierten CAGR von 6,39 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ersatzbedarf im Gastgewerbe und in der Gastronomie | +1.2% | Global, mit dem stärksten Aufschwung in der Region Asien-Pazifik sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Premiumisierung des häuslichen Entertainments und der Getränkepräsentation | +0.9% | Städtische Zentren in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Online-Entdeckung und Direktvertrieb im Luxuseinzelhandel | +0.6% | Global, mit dem stärksten Kanalwechsel in der Region Asien-Pazifik sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbares, recycelbares und bleifreies Tischgeschirr | +0.5% | Europa und Nordamerika als Kernmärkte, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Getränkespezifisches Glasdesign und sensorische Präsentation | +0.5% | Europa und Nordamerika, mit aufkommender Bedeutung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lebenszykluskosten-orientierte Beschaffung für Langlebigkeit und Bruchsicherheit | +0.4% | Global, mit gewerblicher Konzentration in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Ersatzbedarfs im Gastgewerbe und in der Gastronomie
Der Markt für Kristallwaren und Glaswaren profitiert vom Ersatzbedarf, da Gastgewerbebetreiber eine stetige Nachlieferung von Serviceprodukten benötigen. Restaurants ersetzen beschädigte oder abgenutzte Gläser als Teil der laufenden Betriebsausgaben und nicht als einmalige Kapitalinvestition. Dieser Bedarf stützt stabile Bestellungen, auch wenn die diskretionären Haushaltsausgaben weniger sicher sind. Im April 2026 schloss Korean Air eine Renovierung seiner Lounges in Terminal 2 des Incheon-Flughafens im Wert von 110 Milliarden KRW (ca. 76,3 Millionen USD) ab und wählte Baccarat- und RIEDEL-Glaswaren für seine First-Class- und Prestige-Class-Servicebereiche aus[1]. Das Beispiel zeigt, dass Premium-Gastgewerbebetriebe Kristallwaren als Teil ihrer Servicestrategie einsetzen. Lieferanten, die einen genehmigten Status bei Hotelgruppen, Restaurantketten oder Fluggesellschaften erlangen, können von Folgebestellungen und konsistenten Spezifikationsanforderungen profitieren.
Premiumisierung des häuslichen Entertainments und der Getränkepräsentation
Der Markt für Kristallwaren und Glaswaren gewinnt bei Verbrauchern an Bedeutung, die Tischgeschirr für häusliche Bewirtung, Geschenke und persönlichen Ausdruck nutzen. Premiumprodukte sind nicht mehr auf formelle Anlässe beschränkt, da Verbraucher zunehmend markante Gläser für alltägliches Entertaining verwenden. Dies verbreitert die Nachfrage nach Weingläsern, Karaffen, Cocktailgläsern und Servierstücken. Swarovski meldete für 2025 ein organisches Umsatzwachstum von 6 % auf 1,97 Milliarden EUR (ca. 2,32 Milliarden USD), mit vergleichbarem Wachstum in Einzel- und Online-Kanälen in 9 der 10 größten Märkte[2]. Ebenso verzeichnete der Premium-Haushaltswarenbereich Vita der Fiskars Group im Jahr 2025 ein vergleichbares Nettoumsatzwachstum von 3,0 %, gestützt durch starke Leistungen von Georg Jensen, Royal Copenhagen und Moomin Arabia sowie durch Direktvertrieb und E-Commerce-Umsätze. Die Ergebnisse unterstreichen das anhaltende Verbraucherinteresse an hochwertigen, designorientierten Haushaltswaren und Geschenkartikeln. Das Ergebnis stützt die Einschätzung, dass die Nachfrage nach Premium-Kristallprodukten über mehrere Regionen verteilt ist. Hersteller können diese Nachfrage durch koordinierte Kollektionen bedienen, die Alltagsprodukte mit höherwertigen Geschenkartikeln kombinieren.
Wachstum der Online-Entdeckung und des Direktvertriebs im Luxuseinzelhandel
Der Markt für Kristallwaren und Glaswaren verändert sich, da Hersteller über Markenwebsites und digitale Einzelhandelsplattformen direkte Beziehungen zu Verbrauchern aufbauen. Dieser Ansatz gibt Unternehmen mehr Kontrolle über Produktaufklärung, Markenpräsentation und Kundenservice. Er ermöglicht es auch Nischenproduzenten, Käufer außerhalb etablierter Fachhandelsnetze zu erreichen. Josephinenhütte wechselte von einem B2B-Modell zum direkten Online-Verkauf und meldete eine Steigerung des Versandvolumens um 287 %, wobei bis Februar 2025 mehr als 40 Länder erreicht wurden[3]. Zuverlässige Schutzverpackungen und spezialisierte Logistik sind notwendig, da Bruchschäden das Kundenvertrauen schnell untergraben können. Der Direktvertrieb erzeugt zudem Daten, die Erinnerungen an Ersatzkäufe, Geschenkbestellungen und sammlungsbasiertes Marketing unterstützen können.
Getränkespezifisches Glasdesign und sensorische Präsentation
Der Markt für Kristallwaren und Glaswaren wird auch durch speziellere Glasdesigns für Wein, Bier, Spirituosen und Cocktails gestützt. Gastgewerbeeinkäufer nutzen diese Produkte, um die Präsentation zu verbessern und ein differenzierteres Trinkerlebnis zu schaffen. RIEDEL hat in Handelskanälen sensorische Workshops eingesetzt, um zu demonstrieren, dass die Glasform das wahrgenommene Aroma, die Struktur und den Abgang von Wein beeinflusst[4]. Zwiesel Glas veröffentlichte 2025 Leitlinien, die Kelchgeometrie und Öffnungsgröße mit spezifischen Bierstilen verknüpfen. Toyo Sasaki Glass gibt an, dass sein Fine Crystal®-Material optische Qualitäten vergleichbar mit Bleikristall bietet und mindestens 4.500 gewerbliche Spülmaschinengänge standhält. Diese Eigenschaften helfen Betreibern, visuelle Qualität mit der für den wiederholten Einsatz erforderlichen Langlebigkeit zu verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zerbrechlichkeit, Bruch und Verpackungsrisiken | -0.4% | Global, mit dem stärksten betrieblichen Einfluss in umsatzstarken gewerblichen Kanälen | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Stahl, Keramik, Kunststoff, Melamin und Tritan | -0.5% | Global, am stärksten ausgeprägt in Außenbereichen, Schnellgastronomie und preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Ofenenergie-, Rohstoff- und Facharbeitskosten | -0.6% | Europa und Nordamerika als Kernmärkte, mit sekundärer Exposition in asiatisch-pazifischen Produktionszentren | Langfristig (≥ 4 Jahre) |
| Handwerkliche Kapazittsbeschränkungen und Einschränkungen bei bleifreien Formulierungen | -0.3% | Mitteleuropa und spezialisierte asiatisch-pazifische Hersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zerbrechlichkeit, Bruch und Verpackungsrisiken
Der Markt für Kristallwaren und Glaswaren steht vor einer direkten betrieblichen Herausforderung, da zerbrechliche Artikel während des Vertriebs und des täglichen Gebrauchs anfällig sind. Bruchschäden erhöhen die Ersatzkosten für Restaurants, Hotels, Einzelhändler und Verbraucher. Sie können auch das Kundenerlebnis im Direktvertrieb beeinträchtigen, wo die Verpackung eng mit der Marke verbunden ist. Dünnrandiges Premium-Kristall hat nur begrenzten Spielraum für eine schwerere Konstruktion, da seine visuellen und akustischen Qualitäten von einer verfeinerten Form abhängen. Hersteller benötigen daher Verpackungen, die Produkte schützen, ohne den Versand unwirtschaftlich zu machen oder die Präsentation zu beeinträchtigen. Diese Herausforderung fördert die Nachfrage nach robusteren Materialien, sorgfältigem Kartondesign und Produktformaten, die für die gewerbliche Handhabung geeignet sind.
Ofenenergie-, Rohstoff- und Facharbeitskosten
Der Markt für Kristallwaren und Glaswaren bleibt einem hohen Energiebedarf ausgesetzt, da das Schmelzen von Glas einen anhaltenden Hochtemperaturofen-Betrieb erfordert. Eine Studie aus dem Jahr 2025 über den deutschen Glassektor ergab, dass das Schmelzen bis zu 85 % des Produktionsenergieverbrauchs ausmachen kann. Dieselbe Studie berichtete, dass Deutschlands Glasherstellungssektor im Jahr 2023 16,9 TWh Energie verbrauchte, wobei Erdgas 72 % des Brennstoffmixes ausmachte. Şişecam nahm im September 2025 neue Mattglas- und Energieglaslinien in Tarsus im Rahmen einer Investition von 200 Millionen EUR (235,3 Millionen USD) in Betrieb. Kleinere Handwerksbetriebe stehen zudem vor den Kosten der bleifreien Neuformulierung und der Schwierigkeit, erfahrene Glasbläser und -schleifer zu finden. Diese Belastungen begünstigen Unternehmen mit stärkeren Kapitalressourcen, technischen Fähigkeiten und Produktionsvolumen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
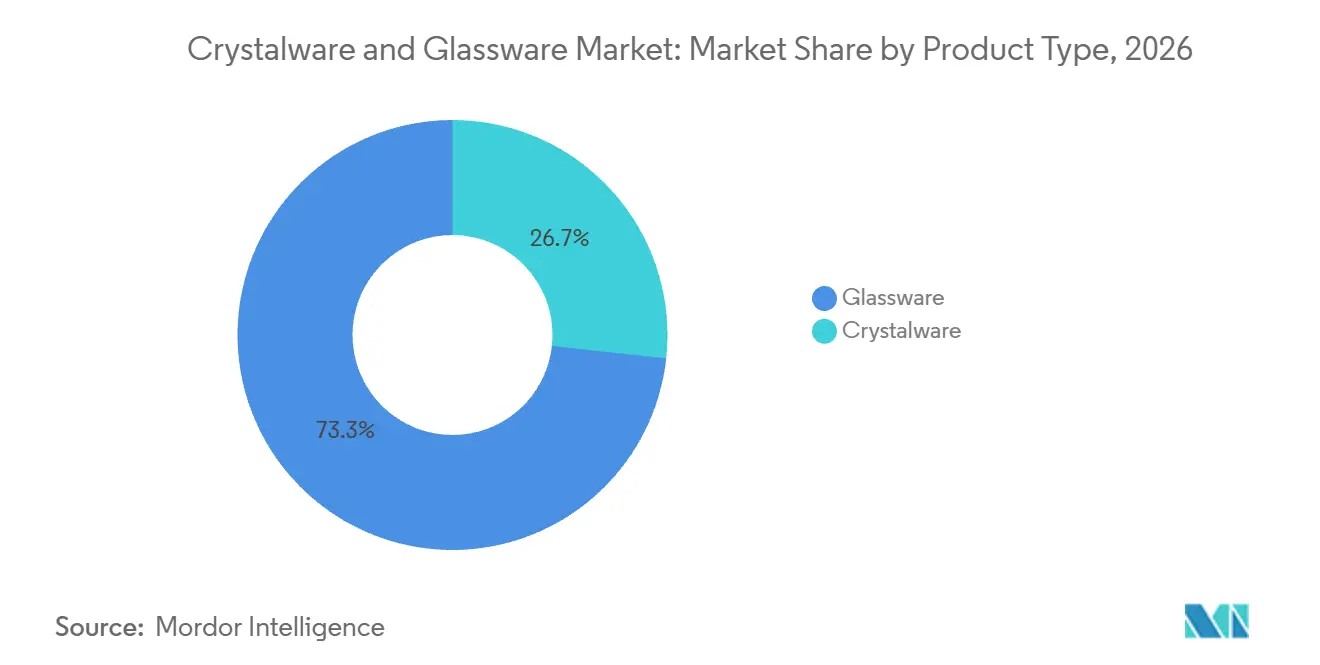
Glaswaren bilden das Volumengerüst des Marktes, während Kristallwaren die Wachstumsprämie erzielenGlaswaren hielten im Jahr 2026 einen Marktanteil von 73,26 % am Markt für Kristallwaren und Glaswaren und bilden die Volumenbasis in den Bereichen Gastronomie, Einzelhandel und Haushalt. Ihre Position spiegelt wiederkehrende Käufe von Tassen, Bechern, Schüsseln, Serviergefäßen und alltäglichem Trinkgeschirr wider; gewerbliche Kunden legen Wert auf Preis, zuverlässige Versorgung und Produkte, die dem routinemäßigen Umschlag standhalten. Die breite Kategorie steht auch unter Preisdruck durch Hochvolumen-Produktionszentren. Für Kristallwaren wird bis 2032 ein CAGR von 6,54 % prognostiziert, was sie zur am schnellsten wachsenden Produktkategorie macht. Die Marktgröße für Kristallwaren im Markt für Kristallwaren und Glaswaren wird durch die Nachfrage nach Premium-Stielen, Karaffen, Geschenkartikeln und designorientierten Servierprodukten gestützt. Bleifreie Materialien helfen Marken, Gesundheits- und Nachhaltigkeitserwartungen zu erfüllen, ohne die visuelle Attraktivität von Kristall zu verlieren. Traditionsmarken nutzen Einzelhandelseinführungen und Designveranstaltungen, um Kollektionen vorzustellen, die besser für den alltäglichen Premium-Einsatz geeignet sind.
Der Markt für Kristallwaren und Glaswaren ist weiterhin auf Glaswaren für den Ersatzbedarf in Restaurants und Gastgewerbebetrieben angewiesen. Casual-Dining-Betreiber und Cafés nutzen markante Produkte als kostengünstige Möglichkeit, die Tischpräsentation zu verbessern. Glasplatten und Tischgeschirr bleiben eine kleinere Kategorie, profitieren jedoch ebenfalls von der Suche nach differenzierten Servierlösungen. Spezielles Bargeschirr gewinnt auch durch die Expansion cocktailorientierter Betriebe. Arc 1825 meldete für 2025 einen Umsatz von 628 Millionen EUR (ca. 738,7 Millionen USD) und stellte seine Extra-Thin-Kollektion auf der Host Milan im Oktober 2025 vor. Die Kollektion verwendete Wände, die 40 % dünner als die Standardlinie waren, und zielte auf Premium-Dining-Anforderungen ab. Diese Strategie zeigt, wie skalierte Hersteller zu feineren Produkten übergehen, ohne sich ausschließlich auf handgefertigtes Kristall zu verlassen. Das Ergebnis ist ein stärkerer Wettbewerb zwischen maschinell hergestelltem Feinglas und traditionellem Luxuskristall.

Nach Material:
Kalk-Natron-Glas liefert das Volumen, Borosilikatglas erzielt den MehrwertKalk-Natron-Glas repräsentierte im Jahr 2026 einen Marktanteil von 43,16 % am Markt für Kristallwaren und Glaswaren. Es bleibt weit verbreitet, da es kostengünstig, gut recycelbar und für automatisierte Produktionslinien geeignet ist. Diese Eigenschaften machen es praktisch für den Masseneinzelhandel und die Beschaffung im Hochvolumen-Gastronomiebereich. Seine Grenzen werden deutlicher, wo Temperaturwechselbeständigkeit, wiederholtes Heißreinigen oder dünnwandiges Design wichtig sind. Für Borosilikatglas wird bis 2032 ein CAGR von 6,06 % prognostiziert. Die Marktgröße für Borosilikatprodukte im Markt für Kristallwaren und Glaswaren wird durch ihre Beständigkeit gegen Temperaturschocks und ihre Stabilität bei wiederholtem Erhitzen und Abkühlen gestützt. Dies macht das Material für gewerbliche Küchen und Verbraucher geeignet, die langlebige Alltagsprodukte suchen. Die Kategorie kann mehr Wert erzielen, wenn Betreiber die Lebenszykluskosten gegenüber dem Anschaffungspreis priorisieren.
Bleifreies Kristallglas nimmt eine andere Position ein, da es Brillanz und Klang erhalten und gleichzeitig auf Bedenken hinsichtlich des Lebensmittelkontakts reagieren soll. Hersteller verwenden Materialien wie Bariumoxid, Zinkoxid und Kaliumverbindungen, um Blei in Kristallformulierungen zu ersetzen. Waterford verpflichtete sich, bis Ende 2025 100 % bleifreies Kristall herzustellen, und erklärte, dass seine Formulierung recycelbar, doppelt so stark wie Bleikristall und zu schärferen Schliffen fähig ist. Bleikristall behält seine Relevanz in den Segmenten für Traditionsgeschenke und Sammler, obwohl seine Rolle abnimmt. Zu den Spezialmaterialien gehören auch Borosilikat-Aluminiumoxid-Zusammensetzungen mit hoher optischer Klarheit und Spülmaschinenfestigkeit. Materialinnovation gibt Lieferanten daher eine Möglichkeit, Premium-Eigenschaften anzubieten, ohne auf traditionelle bleihaltige Produkte angewiesen zu sein. Diese Richtung ist für den Markt für Kristallwaren und Glaswaren wichtig, da Käufer zunehmend Langlebigkeit, Sicherheit und Design in einer Kaufentscheidung abwägen.
Nach Endverbraucher:
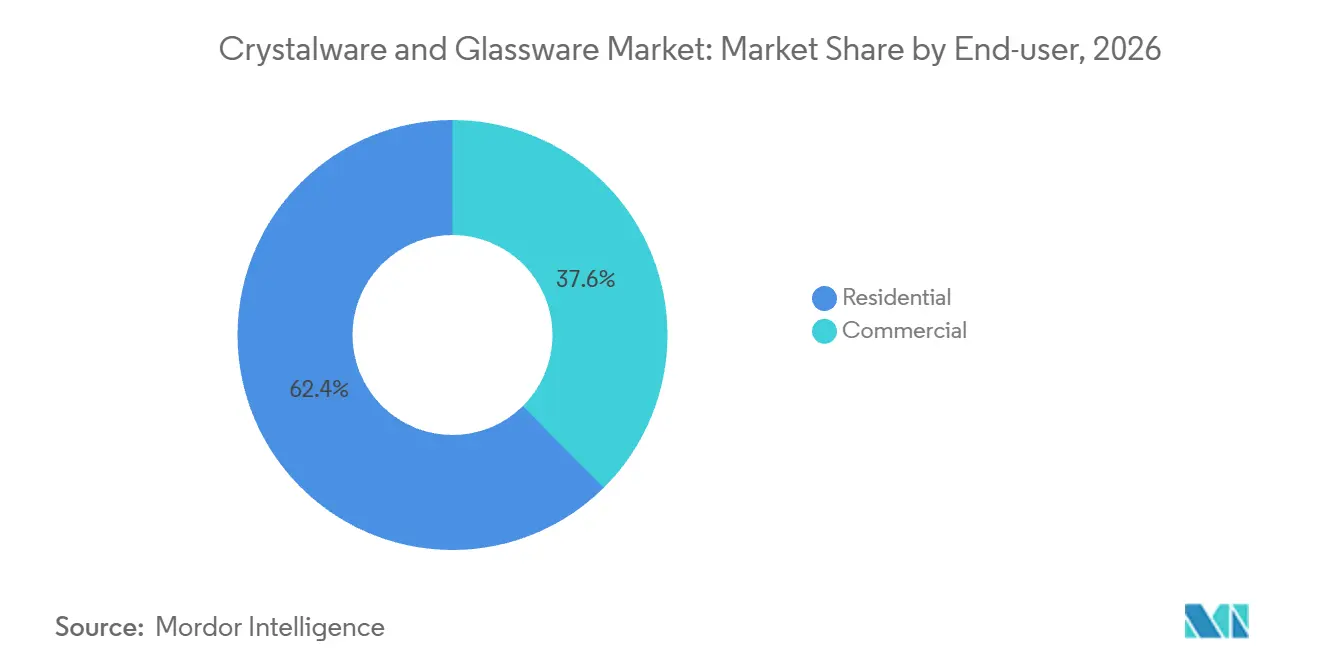
Privatkunden liefern das Volumen, gewerbliche Nutzer das WachstumstempoPrivatkunden hielten im Jahr 2026 einen Marktanteil von 62,41 % am Markt für Kristallwaren und Glaswaren. Diese große Basis umfasst praktische Käufe von alltäglichem Trinkgeschirr sowie Geschenke, Hochzeitsregister und Einrichtungskäufe. Premium-Käufer legen mehr Wert auf anerkannte Marken, Handwerksgeschichten und sammelbare Designs. Mittelklasse-Verbraucher konzentrieren sich stärker auf Spülmaschinensicherheit, Splitterbeständigkeit und koordinierte Tischsets. Für gewerbliche Nutzer wird bis 2032 ein CAGR von 6,26 % prognostiziert. Der Markt für Kristallwaren und Glaswaren profitiert von der Nachfrage in Hotels, Resorts, gehobenen Restaurants, Cafés, Caterern und Flughafen-Lounges. Diese Käufer suchen zunehmend nach Produkten, die Präsentationsqualität mit zuverlässiger Nachlieferung verbinden. Catering- und Veranstaltungsbetreiber bevorzugen auch stapelbare und verstärkte Designs, die Handhabungsverluste reduzieren.
Die gewerbliche Nachfrage ist nicht einheitlich über alle Betriebe verteilt. Gehobene Restaurants und Luxushotels verwenden maßgefertigtes Stielgeschirr und Signaturkollektionen, um ihre Markenpositionierung zu stärken. Cafés und Spezialgetränkebetriebe erzeugen durch die Expansion von Kaffee-, Craft-Bier- und Cocktailservice eine höhere Volumennachfrage. Gesundheits- und Gemeinschaftsverpflegung priorisiert Sicherheit, Verfügbarkeit und Reinigungsleistung. Korean Airs Auswahl von Baccarat und RIEDEL für renovierte Premium-Lounges zeigt, wie hochklassige Betreiber Glaswaren in das gesamte Gästeerlebnis einbeziehen. Privatkunden kaufen zunehmend Alltagsprodukte und Premium-Produkte derselben Marke. Dieses Verhalten gibt Herstellern die Möglichkeit, Cross-Selling zu betreiben und breitere Haushaltskollektionen aufzubauen. Es reduziert auch die historische Trennung zwischen formalem Kristalleinzelhandel und alltäglichem Glaswareneinzelhandel.
Nach Vertriebskanal:
B2C/Einzelhandel skaliert durch digitale Kanäle, während B2B den institutionellen Wert erschließtB2C/Einzelhandel hielt im Jahr 2026 einen Marktanteil von 70,44 % am Markt für Kristallwaren und Glaswaren und soll bis 2032 mit einem CAGR von 5,80 % wachsen. Der Kanal profitiert von seiner Reichweite über Online-Shops, Fachhandel, Supermärkte, Einrichtungshäuser und lokale Geschäfte. Markeneigene Online-Verkäufe bieten ein breiteres Sortiment und detailliertere Produkterklärungen als viele stationäre Geschäfte. Digitale Inhalte helfen Verbrauchern auch, die Verwendung spezifischer Wein-, Bier-, Cocktail- und Servierformate zu verstehen. Fachgeschäfte bleiben relevant, wenn Käufer Premium-Produkte vor dem Kauf sehen und anfassen möchten. Supermärkte und Einrichtungshäuser behalten eine Rolle in praktischen, preiswerteren Kategorien. In preissensiblen Regionen bleiben lokale unabhängige Geschäfte wichtig, da sie Zugang und etabliertes Verbrauchervertrauen bieten. Der Markt für Kristallwaren und Glaswaren benötigt Kanalstrategien, die digitale Entdeckung und lokale Einzelhandelsrealitäten in Einklang bringen.
B2B und Direktvertrieb spielen eine wichtige Rolle bei der Beschaffung im Gastgewerbe, da Betreiber konsistente Produktspezifikationen, rechtzeitige Nachlieferung und Anpassungen zur Erfüllung ihrer betrieblichen Anforderungen benötigen. Direkte Lieferantenbeziehungen erleichtern die Qualitätskontrolle und eine zuverlässige Versorgung über Restaurantketten und Hotelketten mit mehreren Standorten hinweg. Große Distributoren vereinfachen die Beschaffung weiter, indem sie mehrere Tischprodukt-Kategorien über einen einzigen Kanal anbieten und so die Einkaufskomplexität für gewerbliche Käufer reduzieren. Diese Vorteile stärken die Rolle des B2B-Vertriebs bei der Betreuung institutioneller Kunden, während Einzelkategorie-Lieferanten den Marktzugang durch strategische Vertriebspartnerschaften verbessern können.
Geografische Analyse
Die Region Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,65 % am Markt für Kristallwaren und Glaswaren und soll bis 2032 mit einem CAGR von 6,39 % wachsen. Die Region verbindet Investitionen im Gastgewerbe mit größeren städtischen Verbrauchergruppen, die über generische Haushaltsprodukte hinausgehen. China, Indien und Südostasien unterstützen sowohl den gewerblichen Ersatzbedarf als auch höherwertige Wohnkäufe. Spezialitätenkaffee-, Craft-Bier- und Cocktailbetriebe erhöhen ebenfalls die Nachfrage nach differenziertem Servicegeschirr. Baccarat eröffnete im April 2025 seine erste Flaggschiff-Boutique in Indien im The Chanakya in Neu-Delhi. Das Unternehmen identifizierte einen umfassenderen indischen Expansionsplan, der zusätzliche Stadtstandorte umfasste. Diese Schritte zeigen die Bedeutung der Region sowohl für den Luxuseinzelhandel als auch für gewerbliche Glaswaren.
Europa bleibt das Design-, Traditions- und Herstellungszentrum für viele führende Marken im Markt für Kristallwaren und Glaswaren. Die Region umfasst RIEDEL, Zwiesel Glas, Waterford, Baccarat, Saint-Louis, Lalique, Arc 1825 und Bormioli Rocco. Reife Verbrauchermärkte begrenzen das Volumenwachstum, sodass die Hauptchance in einem höheren durchschnittlichen Verkaufswert durch Premium-Produkte und Designdifferenzierung liegt. Arc 1825 schloss im April 2026 nach gerichtlich beaufsichtigten Restrukturierungsverfahren eine Eigentumsübertragung an Timothée Durand ab, wobei mehr als 2.700 Arbeitsplätze in Arques erhalten blieben. Das Unternehmen sicherte sich 50 Millionen EUR an Fortsetzungsfinanzierung. Europäische Hersteller stehen auch vor einer Energiewende-Herausforderung, da die Produktion weiterhin auf gasintensiven Ofenbetrieb angewiesen ist.
Nordamerika ist ein stabiler, premiumorientierter Markt für Kristallwaren und Glaswaren, in dem Geschenkartikel, Direktvertrieb und Ersatzbedarf im Gastronomiebereich die Käufe stützen. Traditionsmarken nutzen Hochzeitsregister, Geschenkanlässe und Online-Produktaufklärung, um ihre Relevanz zu erhalten. Vollservice-Restaurants und Premium-Gastgewerbebetriebe erzeugen wiederkehrenden Bedarf an langlebigem Servicegeschirr. Südamerika ist kleiner, wobei Brasilien und Chile durch Luxushotels und gehobene Gastronomie hervorstechen, obwohl Importbedingungen und makroökonomische Rahmenbedingungen die Nachfrage einschränken. Der Nahe Osten und Afrika bieten unterschiedliche Chancen, da die Entwicklung des Luxusgastgewerbes die gewerbliche Premium-Beschaffung unterstützt. Das Projekt Baccarat Hotel and Residences Dubai wurde für eine Eröffnung im Jahr 2026 angekündigt, während Baccarat Residences Saadiyat in Abu Dhabi von Sou Fujimoto entworfen wurde. Diese Projekte stärken die Sichtbarkeit von Hochkristallmarken. Nigeria und Südafrika bleiben längerfristige Wohnchancen, da sich der formale Einzelhandelszugang und die verfügbaren Einkommen entwickeln.
Wettbewerbslandschaft
Der Markt für Kristallwaren und Glaswaren ist fragmentiert. Dieses Konzentrationsniveau zeigt, dass kein Unternehmen über ausreichend Marktanteil verfügt, um die Preisgestaltung im gesamten Markt zu kontrollieren. Großserienhersteller, darunter Şişecam, Arc 1825, Libbey, Bormioli Rocco und Ocean Glass, konkurrieren durch Produktionseffizienz, Distributionsreichweite und zuverlässige Versorgung. Traditionshäuser, darunter RIEDEL, Baccarat, Saint-Louis, Lalique und Waterford, konkurrieren durch Handwerkskunst, Markengeschichte, Produktdesign und Premium-Einzelhandel. Diese Aufteilung schafft Raum für Unternehmen, die feine visuelle Qualität zu zugänglicheren Preispunkten anbieten können. Der Markt für Kristallwaren und Glaswaren belohnt auch Lieferanten, die bleifreie Materialien mit konsistenter Spülmaschinenfestigkeit kombinieren können. Das Ergebnis ist ein Wettbewerbsfeld, in dem Produktentwicklung und Kanalausführung ebenso wichtig sind wie Markenerkennung.
Führende Hersteller verfolgen unterschiedliche strategische Schritte. Arc 1825 stellte im Oktober 2025 seine Extra-Thin-Kollektion vor, mit Stielgläsern, die nach eigenen Angaben 40 % dünner als die Standardlinie sind. Im September 2025 nahm Şişecam neue Mattglas- und Energieglaslinien in Tarsus im Rahmen eines Investitionsprogramms von 200 Millionen EUR (235,3 Millionen USD) in Betrieb. Im April 2025 erweiterte Baccarat seine Einzelhandelspräsenz in Indien durch die Eröffnung seines Flaggschiffs in Neu-Delhi. Diese Maßnahmen zeigen, dass Unternehmen Produktentwicklung, Fertigungsinvestitionen und geografische Einzelhandelsexpansion parallel einsetzen. Der Markt für Kristallwaren und Glaswaren begünstigt Lieferanten, die diese Ansätze auf gewerbliche und private Käufer zuschneiden können. Unternehmen ohne Skalierung oder eine differenzierte Marke könnten Schwierigkeiten haben, Energie-, Compliance- und Logistikkosten zu absorbieren.
Materialtechnologie wird zu einem bedeutenderen Wettbewerbsfaktor. Im September 2025 schlossen die Pennsylvania State University und Bormioli Luigi einen Pilotversuch für LionGlass ab, eine Zusammensetzung, die darauf ausgelegt ist, bei bis zu 400 °C unterhalb der Schmelztemperatur von Kalk-Natron-Glas zu schmelzen und direkte CO2-Emissionen aus dem Chargenprozess zu eliminieren. Das Unternehmensbeispiel legt nahe, dass die Produktion bei niedrigeren Temperaturen ein wichtiger Weg zur Reduzierung des Energierisikos werden könnte. Schott Zwiesels Tritan-Kristallglas und Toyo Sasakis Fine Crystal® zeigen das kommerzielle Potenzial starker, klarer, bleifreier Materialien. Compliance-Anforderungen erhöhen auch den technischen Mindeststandard für Lieferanten und können die Attraktivität nicht qualifizierter Billigprodukte verringern. Der Markt für Kristallwaren und Glaswaren bleibt für neue Marktteilnehmer offen, aber sie benötigen klare Material-, Design- oder Marktzugangsvorteile. Etablierte Akteure können ihre Positionen verteidigen, indem sie bewährte Qualität mit digitalem Vertrieb und Gastgewerbebeziehungen kombinieren.
Marktführer in der Branche für Kristallwaren und Glaswaren
-
Şişecam Group
-
Fiskars Group
-
Villeroy & Boch AG
-
Lifetime Brands, Inc.
-
Libbey, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kristallwaren und Glaswaren Unternehmen in diesem Bericht
- Şişecam Group
- Fiskars Group
- Villeroy & Boch AG
- Lifetime Brands, Inc.
- Libbey, Inc.
- Stolzle Glass Group
- Dartington Crystal
- Arc International
- Bormioli Luigi S.p.A.
- Bormioli Rocco
- RIEDEL Glass Works
- Zwiesel Kristallglas AG
- Waterford
- Baccarat SA
- Saint-Louis
- Lalique Group SA
- Duralex International
- Ocean Glass Public Company Limited
- Lucaris
- Borosil Limited
Neueste Industrielle Entwicklungen in Markt für Kristallwaren und Glaswaren
- Oktober 2026: Bormioli Luigi stellte auf der Luxe Pack Monaco 2026 Indue vor, die erste Doppelkammer-Glasflasche, die für Luxus-Kosmetikformulierungen entwickelt wurde, die eine bedarfsgerechte Mischung empfindlicher Wirkstoffe erfordern. Die Innovation adressiert ein Format, das bisher nur in Kunststoff verfügbar war, und fügt der Doppelformel-Verpackung in Zusammenarbeit mit Aptar Beauty eine Glas-Luxus-Dimension hinzu.
- Juni 2026: Arc 1825 brachte die Verkostungsglas-Kollektionen Mylla und Galéa auf den Markt, maschinell hergestelltes Stielgeschirr mit 4-mm-Stielen und 0,7-mm-Randwänden, das die Feinheit von handgefertigtem Kristall im industriellen Maßstab erreicht. Diese Leistung, die durch funktionsübergreifende Arbeit am Arques-„L”-Ofen und einen Durchbruch in der Hochtemperatur-Heißschnitt-Technologie erzielt wurde, stellt einen Quantensprung in der Preis-Leistungs-Kurve von maschinell hergestelltem Feinglas dar.
- April 2026: Korean Air eröffnete neu gestaltete First-Class- und Prestige-Class-Lounges in Terminal 2 des Incheon-Flughafens nach einer 42-monatigen Renovierung im Wert von 110 Milliarden KRW. Baccarat- und Riedel-Glaswaren wurden für den First-Class-Tischservice spezifiziert, was die wachsende Rolle von Luxuskristallwaren bei der Positionierung von Premium-Flughafen-Lounges verdeutlicht.
- März 2026: Die Vermögenswerte von Arc France wurden an Timothée Durand übertragen. Der Plan bewahrte mehr als 2.700 Arbeitsplätze am Standort Arques, stellte 50 Millionen EUR an Fortsetzungsfinanzierung bereit und führte zur Umbenennung in Arc 1825.
Berichtsumfang des globalen Markts für Kristallwaren und Glaswaren
Segmentierungsübersicht
| Glaswaren | Glasbecher und Tassen |
| Glasschüsseln | |
| Glasplatten und Tischgeschirr | |
| Gläser und Behälter | |
| Glasflaschen im Rahmen von Tisch- und Serviergeschirr-Portfolios | |
| Sonstige | |
| Kristallwaren | Kristallgläser |
| Kristallvasen | |
| Kristallschüsseln | |
| Kristallkaraffen | |
| Kristallfiguren und Sammlerstücke | |
| Kristall-Serviergeschirr | |
| Sonstige |
| Kalk-Natron-Glas |
| Borosilikatglas |
| Bleifreies Kristallglas |
| Bleikristallglas |
| Sonstige |
| Privat | |
| Gewerblich | Hotels und Resorts |
| Restaurants und gehobene Gastronomie | |
| Cafés und Spezialgetränkebetriebe | |
| Catering und Veranstaltungsmanagement | |
| Sonstige gewerbliche Endverbraucher |
| B2B/Direktvertrieb von Herstellern | |
| B2C/Einzelhandel | Einrichtungshäuser/Baumärkte |
| Supermärkte und Verbrauchermärkte | |
| Fachgeschäfte | |
| Lokale Einzelhändler | |
| Online | |
| Sonstige Vertriebskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Glaswaren | Glasbecher und Tassen |
| Glasschüsseln | ||
| Glasplatten und Tischgeschirr | ||
| Gläser und Behälter | ||
| Glasflaschen im Rahmen von Tisch- und Serviergeschirr-Portfolios | ||
| Sonstige | ||
| Kristallwaren | Kristallgläser | |
| Kristallvasen | ||
| Kristallschüsseln | ||
| Kristallkaraffen | ||
| Kristallfiguren und Sammlerstücke | ||
| Kristall-Serviergeschirr | ||
| Sonstige | ||
| Nach Material | Kalk-Natron-Glas | |
| Borosilikatglas | ||
| Bleifreies Kristallglas | ||
| Bleikristallglas | ||
| Sonstige | ||
| Nach Endverbraucher | Privat | |
| Gewerblich | Hotels und Resorts | |
| Restaurants und gehobene Gastronomie | ||
| Cafés und Spezialgetränkebetriebe | ||
| Catering und Veranstaltungsmanagement | ||
| Sonstige gewerbliche Endverbraucher | ||
| Nach Vertriebskanal | B2B/Direktvertrieb von Herstellern | |
| B2C/Einzelhandel | Einrichtungshäuser/Baumärkte | |
| Supermärkte und Verbrauchermärkte | ||
| Fachgeschäfte | ||
| Lokale Einzelhändler | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kristallwaren und Glaswaren bis 2032 erreichen?
Der Markt für Kristallwaren und Glaswaren soll bis 2032 einen Wert von 11,90 Milliarden USD erreichen und ab 2027 mit einem CAGR von 4,45 % wachsen.
Welche Produktkategorie hat den größten Anteil am Umsatz mit Kristallwaren und Glaswaren?
Glaswaren hielten im Jahr 2026 einen Umsatzanteil von 73,26 %, gestützt durch alltäglichen Haushalts- und gewerblichen Ersatzbedarf.
Welches Material soll bis 2032 am schnellsten wachsen?
Für Borosilikatglas wird ein CAGR von 6,06 % prognostiziert, aufgrund seiner Temperaturwechselbeständigkeit und Langlebigkeit bei häufigen Reinigungszyklen.
Warum werden bleifreie Kristallprodukte immer wichtiger?
Bleifreie Produkte erfüllen Erwartungen hinsichtlich Lebensmittelkontakt und Nachhaltigkeit und bewahren dabei die Brillanz und Schliffqualitäten, die Verbraucher von Premium-Kristall erwarten.
Welche Region soll bei Kristallwaren und Glaswaren am schnellsten wachsen?
Die Region Asien-Pazifik soll bis 2032 mit einem CAGR von 6,39 % wachsen, gestützt durch die Entwicklung des Gastgewerbes und die steigende Nachfrage nach Premium-Haushaltsprodukten.