
クリスタルウェアおよびガラス食器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
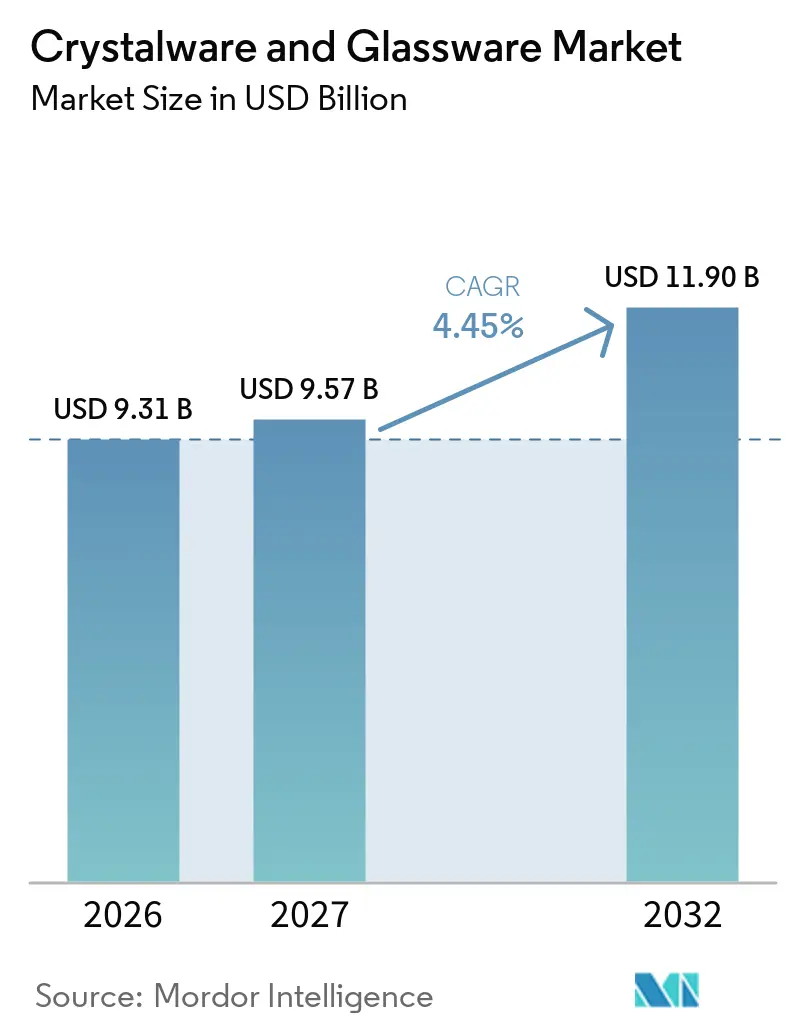
| 市場規模 (2027) | 9.57 十億米ドル |
| 市場規模 (2032) | 11.90 十億米ドル |
| 成長率 (2027 - 2032) | 4.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
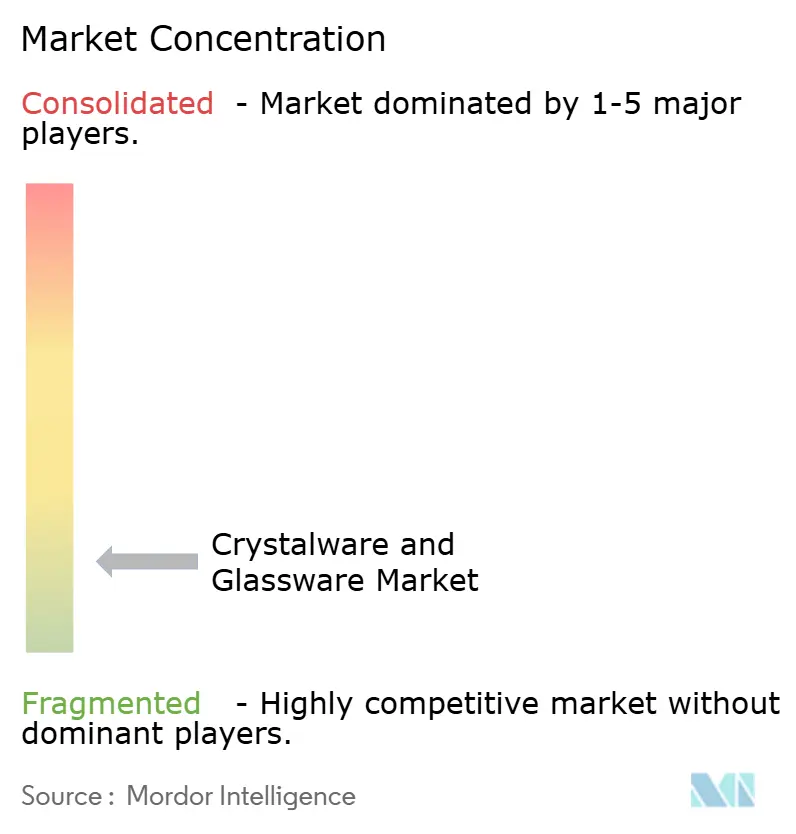
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリスタルウェアよびガラス食器市場分析
クリスタルウェアおよびガラス食器市場規模は2026年に9.31 ビリオン 米ドルと評価され、2027年の9.57 ビリオン 米ドルから2032年には11.90 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは4.45%です。クリスタルウェアおよびガラス食器市場は、ホテル、レストラン、航空会社、その他のフードサービス事業者からの継続的な買い替え需要に支えられており、ホームエンターテインメントやギフティング向けのプレミアムテーブルウェアへの消費者支出も追い風となっています。需要はまた、独自のデザイン、耐久性のある素材、美観と日常的な機能性を両立した製品に対する嗜好の変化にも影響を受けています。Eコマースは、従来の小売ネットワークを超えてメーカーのリーチを拡大しており、特にアジア太平洋地域および中東において、消費者がブランド品・プレミアム品・特殊なガラス食器にアクセスしやすくなっています。サステナビリティと製品性能が購買判断においてますます重要な要素となっており、無鉛クリスタル、食洗機対応ガラス食器、リサイクル可能な素材への需要を促進しています。競争は、生産規模・コスト効率・広範な流通を重視する大量生産メーカーと、職人技・デザイン革新・ブランドの威信・プレミアムな小売体験によって差別化を図るヘリテージブランドにまたがっています。
主要レポートのポイント
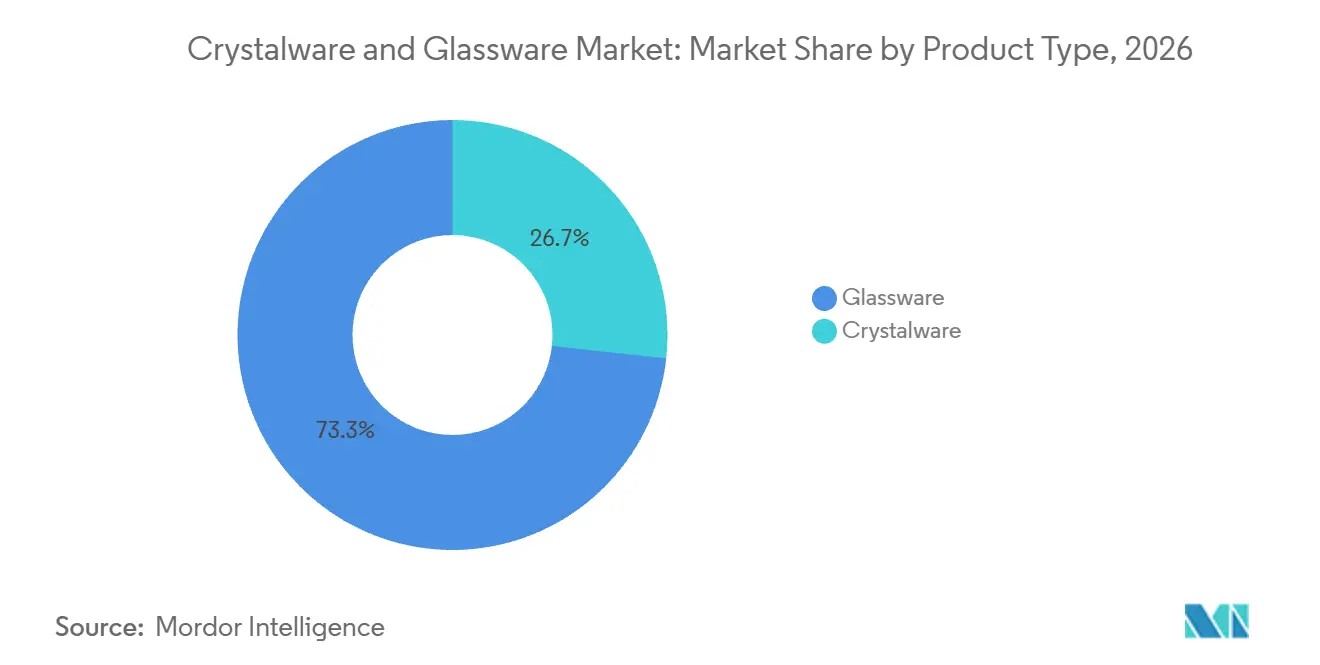
- 製品タイプ別では、ガラス食器が2026年の売上の73.26%を占め、クリスタルウェアは2032年までに6.54%のCAGRを記録すると予測されています。
- 素材別では、ソーダ石灰ガラスが2026年の売上の43.16%を占め、ホウケイ酸ガラスは2032年までに6.06%のCAGRを記録すると予測されています。
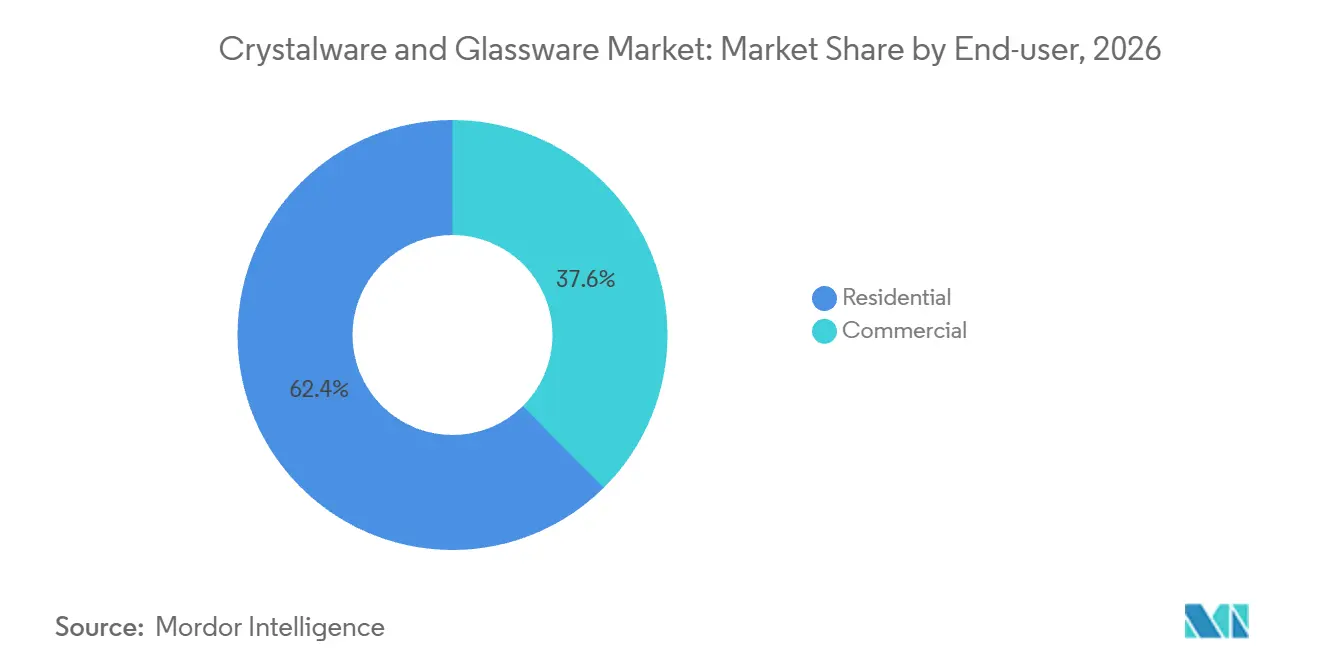
- エンドユーザー別では、住宅用ユーザーが2026年の売上の62.41%を占め、商業用ユーザーは2032年までに6.26%のCAGRを達成すると予測されています。
- 流通チャネル別では、B2C・小売が2026年の売上の70.44%を占め、2032年までに5.80%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋地域が2026年の売上の37.65%を占め、2032年までに6.39%のCAGRを達成すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホスピタリティおよびフードサービスの 買い替え需要 | +1.2% | アジア太平洋地域および中東・アフリカで最も高い 押し上げ効果を持つグローバル | 中期(2〜4年) |
| ホームエンターテインメントおよび 飲料プレゼンテーションのプレミアム化 | +0.9% | 北米、欧州、アジア太平洋地域の 都市部 | 中期(2〜4年) |
| オンラインによる発見と ダイレクト・トゥ・コンシューマーの高級小売 | +0.6% | アジア太平洋地域および中東・アフリカで 最もチャネルシフトが高いグローバル | 短期(2年以内) |
| 再利用可能・リサイクル可能・ 無鉛テーブルウェア | +0.5% | 欧州および北米が中核、 アジア太平洋地域への波及 | 長期(4年以上) |
| 飲料特化型ガラス エンジニアリングと感覚的プレゼンテーション | +0.5% | 欧州および北米、 アジア太平洋地域で新興 | 中期(2〜4年) |
| 耐久性と破損に基づく ライフサイクルコスト調達 | +0.4% | 商業集中が欧州および アジア太平洋地域にあるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホスピタリティおよびフードサースの買い替え需要の拡大
クリスタルウェアおよびガラス食器市場は、ホスピタリティ事業者がサービスアイテムの安定した補充を必要とするため、買い替え需要の恩恵を受けています。レストランは、一時的な設備投資としてではなく、通常の営業費用の一部として損傷または劣化したグラスを交換します。このニーズは、家庭の裁量的支出が不安定な時期においても安定した受注を支えます。2026年4月、大韓航空は仁川ターミナル2のラウンジの改装に1,100億韓国ウォン(約76.3 ミリオン 米ドル)を投じ、ファーストクラスおよびプレステージクラスのサービス環境にBaccaratおよびRIEDELのグラスウェアを採用しました[1]。この事例は、プレミアムなホスピタリティ施設がクリスタルウェアをサービスポジショニングの一部として活用していることを示しています。ホテルグループ、レストランチェーン、または航空会社から承認サプライヤーの地位を獲得したサプライヤーは、リピート受注と一貫した仕様要件の恩恵を受けることができます。
ホームエンターテインメントおよび飲料プレゼンテーションのプレミアム化
クリスタルウェアおよびガラス食器市場は、テーブルウェアをホームダイニング、ギフティング、および個人表現に活用する消費者の間で支持を集めています。プレミアム製品はもはやフォーマルな場面に限定されず、消費者は日常的なエンターテインメントにも独自のグラスを使用するようになっています。これにより、ワインステム、デカンター、カクテルグラス、サービングピースへの需要が広がっています。スワロフスキーは2025年に6%のオーガニック売上成長を達成し、売上は1.97 ビリオン ユーロ(約2.32 ビリオン 米ドル)に達し、10の主要市場のうち9市場において小売およびオンラインチャネルで同店舗ベースの成長を記録しました[2]。同様に、Fiskars Groupのプレミアムホームウェア事業部門Vitaは2025年に3.0%の比較可能純売上成長を記録し、Georg Jensen、Royal Copenhagen、Moomin Arabiaの好調なパフォーマンスと、ダイレクト・トゥ・コンシューマーおよびEコマース販売が支えとなりました。この業績は、プレミアムなデザイン主導のホームウェアおよびギフティング製品への消費者の継続的な関心を浮き彫りにしています。この結果は、プレミアムクリスタル製品への需要が複数の地域にわたって広がっているという見方を裏付けています。生産者は、日常製品と高付加価値のギフティングアイテムを組み合わせたコーディネートコレクションを提供することで、この需要に対応することができます。
オンラインによる発見とダイレクト・トゥ・コンシューマーの高級小売の成長
クリスタルウェアおよびガラス食器市場は、メーカーがブランドウェブサイトやデジタル小売プラットフォームを通じて消費者と直接関係を構築するにつれて変化しています。このアプローチにより、企業は製品教育、ブランドプレゼンテーシン、カスタマーサービスをより細かくコントロールできるようになります。また、ニッチな生産者が既存の専門小売ネットワーク外のバイヤーにリーチすることも可能になります。Josephinenhütteはビジネスモデルをビジネス・トゥ・ビジネスからオンライン直販に移行し、出荷量が287%増加し、2025年2月までに40カ国以上に到達したと報告しました[3]。破損は顧客の信頼を迅速に損なう可能性があるため、製品を保護する信頼性の高い梱包と専門的な物流が不可欠です。直販はまた、買い替えリマインダー、ギフト購入、コレクションベースのマーケティングを支援するデータを生み出します。
飲料特化型ガラスエンジニアリングと感覚的プレゼンテーション
クリスタルウェアおよびガラス食器市場は、ワイン、ビール、スピリッツ、カクテル向けのより専門化されたガラスデザインによっても支えられています。ホスピタリティのバイヤーはこれらの製品を活用してプレゼンテーションを向上させ、より差別化された飲酒体験を創出しています。RIEDELは、グラスの形状がワインの知覚される香り、構造、フィニッシュに影響を与えることを実証するため、トレードチャネル全体で感覚ワークショップを実施してきました[4]。Zwiesel Glasは2025年に、ボウルの形状と開口部のサイズを特定のビールスタイルに結びつけるガイダンスを公開しました。東洋佐々木ガラスは、同社のファインクリスタル®素材が鉛クリスタルに匹敵する光学特性を持ち、少なくとも4,500回の業務用食洗機サイクルに耐えられると述べています。これらの特性は、事業者が繰り返しのサービスに必要な耐久性と視覚的品質のバランスを取るのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脆弱性、破損、および 梱包リスク | -0.4% | 高量商業チャネルで最も高い 運用上の影響を持つグローバル | 短期(2年以内) |
| ステンレス鋼、セラミクス、 プラスチック、メラミン、トライタンによる代替 | -0.5% | 屋外・クイックサービス・コスト重視の セグメントで最も深刻なグローバル | 中期(2〜4年) |
| 炉のエネルギー、原材料、および 熟練労働コスト | -0.6% | 欧州および北米が中核、 アジア太平洋地域の製造拠点への二次的影響 | 長期(4年以上) |
| 職人的生産能力と無鉛 配合の制約 | -0.3% | 中央欧州および特殊なアジア太平洋地域の 生産者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脆弱性、破損および梱包リスク
クリスタルウェアおよびガラス食器市場は、壊れやすいアイテムが流通および日常使用中に損傷を受けやすいという直接的な運用上の課題に直面しています。破損はレストラン、ホテル、小売業者、消費者の交換コストを引き上げます。また、梱包がブランドと密接に関連している直販においては、顧客体験を損なう可能性もあります。薄いリムのプレミアムクリスタルは、その視覚的・音響的品質が洗練された形状に依存しているため、より重い構造する余地が限られています。したがって、メーカーは配送を非経済的にしたり、プレゼンテーションを損なったりすることなく製品を保護する梱包を必要としています。この課題は、より強固な素材、慎重な段ボール設計、および商業的な取り扱いに適した製品フォーマットへの需要を支えています。
炉のエネルギー、原材料および熟練労働コスト
クリスタルウェアおよびガラス食器市場は、ガラスの溶融に持続的な高温炉操業が必要なため、高いエネルギー需要にさらされ続けています。2025年のドイツガラス産業に関する研究では、溶融が生産エネルギー消費の最大85%を占める可能性があることが判明しました。同研究によると、ドイツのガラス製造業は2023年に16.9テラワット時のエネルギーを使用し、天然ガスが燃料ミックスの72%を占めていました。Şişecamは2025年9月、2億ユーロ(2億3,530万 米ドル)の投資を通じてタルスス工場でフロストガラスおよびエネルギーガラスラインを稼働させました。小規模なクラフト生産者も無鉛配合への転換コストや、経験豊富なガラス吹き職人や彫刻師の確保の困難さに直面しています。これらの圧力は、より強固な資本リソース、技術力、および生産規模を持つ企業に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ガラス食器が市場の量を支え、クリスタルウェアが成長プレミアムを獲得ガラス食器は2026年のクリスタルウェアおよびガラス食器市場シェアの73.26%を占め、フードサービス、小売、家庭用途にわたる量的基盤を提供しています。その地位は、カップ、マグカップ、ボウル、サービング容器、日常的な飲料用グラスの継続的な購入を反映しており、商業顧客は価格、安定した供給、および日常的な回転に耐えられる製品を重視しています。この広範なカテゴリーはまた、大量生産センターからの価格圧力にも直面しています。クリスタルウェアは2032年までに6.54%のCAGRで成長すると予測されており、最も成長の速い製品カテゴリーとなっています。クリスタルウェアのクリスタルウェアおよびガラス食器市場規模は、プレミアムステム、デカンター、ギフトアイテム、デザイン主導のサービング製品への需要に支えられています。無鉛素材は、クリスタルに関連する視覚的魅力を損なうことなく、ブランドが健康とサステナビリティへの期待に応えるのに役立ちます。ヘリテージメーカーは、小売ローンチやデザインイベントを活用して、日常的なプレミアム使用により適したコレクションを紹介しています。
クリスタルウェアおよびガラス食器市場は、レストランやホスピタリティ施設における買い替え需要においてガラス食器に引き続き依存しています。カジュアルダイニング事業者やカフェは、テーブルプレゼンテーションを向上させる低コストの方法として独自の製品を使用しています。ガラスプレートやディナーウェアは依然として小さなカテゴリーです。それでも、差別化されたサービングフォーマットへの同様の探求から恩恵を受けています。スペシャルティバーウェアも、カクテル専門施設の拡大から恩恵を受けています。Arc 1825は2025年に6億2,800万ユーロ(約7億3,870万 米ドル)の売上を報告し、2025年10月のホスト・ミラノでエクストラシンコレクションを発表しました。このコレクションは標準ラインより40%薄い壁を使用し、プレミアムダイニングの要件をターゲットとしていました。この戦略は、大規模生産者が手作りリスタルのみに依存することなく、より繊細な製品に移行している方法を示しています。その結果、機械製造の高品質ガラスと伝統的な高級クリスタルの間の競争が激化しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
素材別:
ソーダ石灰ガラスが規模を提供し、ホウケイ酸ガラスが付加価値を獲得ソーダ石灰ガラスは2026年のクリスタルウェアおよびガラス食器市場シェアの43.16%を占めました。コスト競争力が高く、リサイクルが容易で、自動生産ラインに適しているため、引き続き広く使用されています。これらの特性により、大量小売および大量フードサービス調達に実用的です。熱衝撃、繰り返しの高温洗浄、または薄壁設計が重要な場合には、その限界がより明確になります。ホウケイ酸ガラスは2032年までに6.06%のCAGRで成長すると予測されています。ホウケイ酸製品のクリスタルウェアおよびガラス食器市場規模は、熱衝撃への耐性と繰り返しの加熱・冷却時の安定性に支えられています。これにより、この素材は業務用厨房や耐久性のある日常製品を求める消費者に適しています。このカテゴリーは、事業者が初期購入価格よりもライフサイクルコストを優先する場合に、より高い付加価値を生み出すことができます。
無鉛クリスタルガラスは、食品接触に関する懸念に対応しながら輝きと音響を維持しようとするため、異なるポジションを占めています。メーカーは酸化バリウム、酸化亜鉛、カリウム化合物などの素材を使用して、クリスタル配合における鉛を置き換えています。Waterfordは2025年末までに100%無鉛クリスタルの生産にコミットし、その配合はリサイクル可能で、鉛クリスタルの2倍の強度を持ち、より鮮明なカッティングが可能であると述べました。鉛クリスタルはヘリテージギフティングやコレクターセグメントでの関連性を維持していますが、その役割は縮小しています。特殊素材には、高い光学的透明度と食洗機耐性を持つホウケイ酸アルミナ組成物も含まれます。したがって、素材革新はサプライヤーに伝統的な鉛ベース製品に依存することなくプレミアム属性を提供する方法を与えます。この方向性は、バイヤーが耐久性、安全性、デザインを一つの購買決定で比較するようになるにつれて、クリスタルウェアおよびガラス食器市場にとって重要です。
エンドユーザー別:
住宅用の規模と商業用の成長速度住宅用消費者は2026年のクリスタルウェアおよびガラス食器市場シェアの62.41%を占めました。この大きな基盤には、日常的な飲料用グラスの実用的な購入のほか、ギフティング、ブライダルレジストリ、ホームスタイリングの購入が含まれます。プレミアムバイヤーは認知されたブランド、職人技のストーリー、コレクタブルデザインをより重視します。ミドルマーケットの消費者は食洗機の安全性、欠け耐性、コーディネートされたテーブルセッティングをより重視します。商業用ユーザーは2032年までに6.26%CAGRで成長すると予測されています。クリスタルウェアおよびガラス食器市場は、ホテル、リゾート、高級レストラン、カフェ、ケータリング業者、航空会社ラウンジからの需要の恩恵を受けています。これらのバイヤーはますます、プレゼンテーション品質と信頼性の高い補充を組み合わせた製品を求めています。ケータリングおよびイベント事業者も、取り扱い損失を減らすスタッカブルで強化されたデザインを好みます。
商業需要は施設全体で均一ではありません。高級レストランや高級ホテルは、ブランドポジショニングを強化するためにオーダーメイドのステムウェアやシグネチャーコレクションを使用しています。カフェや特殊飲料アウトレットは、コーヒー、クラフトビール、カクテルサービスの拡大を通じてより大量の需要を生み出しています。医療機関や施設向けケータリングは安全性、入手可能性、洗浄性能を優先します。大韓航空が改装されたプレミアムラウンジにBaccaratとRIEDELを選定したことは、高サービス事業者がグラスウェアをゲスト体験全体に活用していることを示しています。住宅用バイヤーはますます同じブランドから日常使用品とプレミアム製品を購入するようになっています。この行動はメーカーにクロスセルの機会を与え、より広い家庭用コレクションを構築する機会を提供します。また、フォーマルなクリスタル小売と日常的なガラス食器小売の歴史的な分離を縮小します。
流通チャネル別:
B2C・小売がデジタルを通じて規模を拡大し、B2Bが機関向け価値を獲得B2C・小売は2026年のクリスタルウェアおよびガラス食器市場シェアの70.44%を占め、2032年までに5.80%のCAGRで成長すると予測されています。このチャネルは、オンラインストア、専門小売業者、スーパーマーケット、ホームセンター、地元店舗にわたるリーチから恩恵を受けています。ブランド所有のオンライン販売は、多くの実店舗よりも幅広い品揃えとより詳細な製品説明を提供します。デジタルコンテンツはまた、消費者が特定のワイン、ビール、カクテル、サービングフォーマットの使用を理解するのに役立ちます。専門店は、バイヤーが購入前にプレミアム製品を見て手に取りたい場合に引き続き関連性を持ちます。スーパーマーケットとホームセンターは実用的で低価格のカテゴリーにおける役割を維持しています。価格に敏感な地域では、地元の独立系店舗がアクセスと確立された消費者の信頼を提供するため、引き続き重要です。クリスタルウェアおよびガラス食器市場は、デジタルによる発見と地元小売の現実のバランスを取るチャネル戦略を必要としています。
B2Bおよび直販は、事業者が運営ニーズを満たすために一貫した製品仕様、タイムリーな補充、カスタマイズを必要とするため、ホスピタリティ調達において重要な役割を果たしています。直接サプライヤー関係は、複数拠点のレストランやホテルチェーン全体での品質管理と安定した供給を促進します。大規模ディストリビューターは、単一チャネルを通じて複数のテーブルトプ製品カテゴリーを提供することで調達をさらに合理化し、商業バイヤーの購買の複雑さを軽減します。これらの利点は、機関顧客にサービスを提供するB2B流通の役割を強化する一方、単一カテゴリーのサプライヤーは戦略的な流通パートナーシップを通じて市場アクセスを改善することができます。
地域分析
アジア太平洋地域は2026年のクリスタルウェアおよびガラス食器市場シェアの37.65%を占め、2032年までに6.39%のCAGRで成長すると予測されています。この地域は、ホスピタリティへの投資と、一般的な家庭用製品を超えた移行を進める大規模な都市消費者層を組み合わせています。中国、インド、東南アジアは商業的な買い替え需要と高付加価値の住宅用購入の両方を支えています。スペシャルティコーヒー、クラフトビール、カクテル施設も差別化されたサービスウェアへの需要を高めています。Baccaratは2025年4月にニューデリーのザ・チャナキャにインド初のフラッグシップブティックをオープンしました。同社は追加の都市拠点を含むより広範なインド展開計画を明らかにしました。これらの動きは、高級小売および商業用ガラス食器における地域の重要性を示しています。
欧州は、クリスタルウェアおよびガラス食器市場における多くの主要ブランドのデザイン、ヘリテージ、製造の中心地であり続けています。この地域にはRIEDEL、Zwiesel Glas、Waterford、Baccarat、Saint-Louis、Lalique、Arc 1825、Bormioli Roccoが含まれます。成熟した消費者市場は量的成長を制限しているため、主な機会はプレミアム製品とデザイン差別化による平均販売価格の向上にあります。Arc 1825は2026年4月に裁判所監督下の再建手続きを経てTimothée Durandへの所有権移転を完了し、アルクの2,700以上の雇用を維持しました。同社は5,000万ユーロの継続融資を確保しました。欧州のメーカーはまた、生産がガス集約型の炉操業に依存し続けているため、エネルギー転換の課題にも直面しています。
北米は安定したプレミアム志向のクリスタルウェアおよびガラス食器市場であり、ギフティング、直販、フードサービスの買い替え需要が購入を支えています。ヘリテージブランドはブライダルレジストリ、ギフト機会、オンライン製品教育を活用して関連性を維持しています。フルサービスレストランとプレミアムホスピタリティ施設は耐久性のあるサービスウェアへの継続的な需要を生み出しています。南米は規模が小さく、ブラジルとチリが高級ホテルとプレミアムダイニングで際立っていますが、輸入条件とマクロ経済状況が需要を制約しています。中東とアフリカは、高級ホスピタリティ開発がプレミアム商業調達を支えるため、異なる機会を提供しています。Baccaratホテル&レジデンス・ドバイプロジェクトは2026年のオープンに向けて発表され、アブダビのBaccaratレジデンス・サアディヤットはSou Fujimotoによって設計されました。これらのプロジェクトは高級クリスタルブランドの認知度向上を支えています。ナイジェリアと南アフリカは、正規小売アクセスと可処分所得が発展するにつれて、長期的な住宅用機会として残っています。
競争環境
クリスタルウェアおよびガラス食器市場は断片化しています。この集中度は、市場全体の価格をコントロールできるほどのシェアを持つ企業がないことを示しています。Şişecam、Arc 1825、Libbey、Bormioli Rocco、Ocean Glassを含む大規模メーカーは、生産効率、流通リーチ、安定した供給を通じて競争しています。RIEDEL、Baccarat、Saint-Louis、Lalique、Waterfordを含むヘリテージハウスは、職人技、ブランドの歴史、製品デザイン、プレミアム小売を通じて競争しています。この分割は、より手頃な価格帯で高い視覚的品質を提供できる企業に余地を生み出しています。クリスタルウェアおよびガラス食器市場はまた、無鉛素材と一貫した食洗機耐久性を組み合わせることができるサプライヤーにも報いています。その結果、製品エンジニアリングとチャネル実行がブランド認知と同様に重要な競争環境が生まれています。
主要メーカーはそれぞれ異なる戦略的動きを追求しています。Arc 1825は2025年10月に、標準ラインより40%薄いと述べたステムウェアを含むエクストラシンコレクションを発表しました。2025年9月、Şişecamは2億ユーロ(2億3,530万 米ドル)の投資プログラムの下、タルスス工場で新しいフロストガラスおよびエネルギーガラスラインを稼働させました。2025年4月、Baccaratはニューデリーのフラッグシップ店のオープンを通じてインドでの小売プレゼンスを拡大しました。これらの行動は、企業が製品開発、製造投資、地理的小売拡大を並行して活用していることを示しています。クリスタルウェアおよびガラス食器市場は、これらのアプローチを商業用および住宅用バイヤーに合わせてカスタマイズできるサプライヤーに優位性を与えます。規模や差別化されたブランドを持たない企業は、エネルギー、コンプライアンス、物流コストを吸収するのに苦労する可能性があります。
素材技術はより重要な競争要因になりつつあります。2025年9月、ペンシルベニア州立大学とBormioli Luigiは、ソーダ石灰ガラスより最大400℃低い温度で溶融するよう設計され、バッチプロセスからの直接CO2排出を除去するLionGlassの組成のパイロット試験を完了しました。この企業事例は、低温生産がエネルギーリスクを軽減する重要な手段になる可能性を示唆しています。Schott ZwieselのトライタンクリスタルガラスとToyo SasakiのファインクリスタルR®は、強度が高く透明な無鉛素材の商業的可能性を示しています。コンプライアンス要件はまた、サプライヤーの最低技術基準を引き上げ、資格のない低コスト製品の魅力を低下させる可能性があります。クリスタルウェアおよびガラス食器市場は新規参入者に開かれていますが、明確な素材、デザイン、または市場参入ルートの優位性が必要です。既存プレイヤーは、実証された品質とデジタル販売およびホスピタリティ関係を組み合わせることで、自社のポジションを守ることができます。
クリスタルウェアおよびガラス食器業界のリーダー企業
-
Şişecam Group
-
Fiskars Group
-
Villeroy & Boch AG
-
Lifetime Brands, Inc.
-
Libbey, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クリスタルウェアおよびガラス食器市場 このレポートでカバーされる企業
- Şişecam Group
- Fiskars Group
- Villeroy & Boch AG
- Lifetime Brands, Inc.
- Libbey, Inc.
- Stolzle Glass Group
- Dartington Crystal
- Arc International
- Bormioli Luigi S.p.A.
- Bormioli Rocco
- RIEDEL Glass Works
- Zwiesel Kristallglas AG
- Waterford
- Baccarat SA
- Saint-Louis
- Lalique Group SA
- Duralex International
- Ocean Glass Public Company Limited
- Lucaris
- Borosil Limited
最近の産業開発事情 クリスタルウェアおよびガラス食器市場
- 2026年10月:Bormioli Luigiは、ラックスパック・モナコ2026においてIndue(インデュー)を発表しました。これは、使用時に敏感な有効成分のオンデマンド混合を必要とする高級化粧品配合向けに設計された初のデュアルコンパートメントガラスボトルです。このイノベーションは、これまでプラスチックでのみ利用可能だったフォーマットに対応しAptar Beautyとの協力によりデュアルフォーミュラ包装にガラスの高級感を加えるものです。
- 2026年6月:Arc 1825は、MyllaおよびGaléaテイスティンググラスコレクションを発表しました。これは4mmのステムと0.7mmのリム壁を持つ機械製造のステムウェアで、工業的規模で手作りクリスタルの繊細さに匹敵します。アルクの「L」炉に関する部門横断的な取り組みと高温ホットカット技術のブレークスルーによって実現されたこの成果は、機械製造の高品質ガラス食器の価格性能曲線における大きな変化を表しています。
- 2026年4月:大韓航空は、1,100億韓国ウォン、42ヶ月にわたる改装工事を経て、仁川ターミナル2に改装されたファーストクラスおよびプレステージクラスラウンジをオープンしました。BaccaratとRiedel(リーデル)のグラスウェアがファーストクラスのテーブルサービス用に指定され、プレミアム航空会社ラウンジのポジショニングにおける高級クリスタルウェアの役割の高まりを示しています。
- 2026年3月:Arc Franceの資産がTimothée Durandに移転されました。この計画はアルクサイトの2,700以上の雇用を維持し、5,000万ユーロの継続融資を提供し、Arc 1825へのリブランドにつながりました。
世界のクリスタルウェアおよびガラス食器市場レポートの調査範囲
セグメンテーション概要
| ガラス食器 | ガラスカップおよびマグカップ |
| ガラスボウル | |
| ガラスプレートおよびディナーウェア | |
| ガラスジャーおよびコンテナ | |
| テーブルトップおよびサービングウェアポートフォリオ内で使用されるガラスボトル | |
| その他 | |
| クリスタルウェア | クリスタルグラス |
| クリスタル花瓶 | |
| クリスタルボウル | |
| クリスタルデカンター | |
| クリスタルフィギュリンおよびコレクタブル | |
| クリスタルサービングウェア | |
| その他 |
| ソーダ石灰ガラス |
| ホウケイ酸ガラス |
| 無鉛クリスタルガラス |
| 鉛クリスタルガラス |
| その他 |
| 住宅用 | |
| 商業用 | ホテルおよびリゾート |
| レストランおよび高級ダイニング | |
| カフェおよびスペシャルティ飲料アウトレット | |
| ケータリングおよびイベント管理 | |
| その他の商業用エンドユーザー |
| メーカーからのB2B・直販 | |
| B2C・小売 | ホームセンター・DIY |
| スーパーマーケットおよびハイパーマーケット | |
| 専門店 | |
| 地元の個人経営店 | |
| オンライン | |
| その他の流通チャネル |
| 北米 | カナダ |
| アメリカ合衆国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | ガラス食器 | ガラスカップおよびマグカップ |
| ガラスボウル | ||
| ガラスプレートおよびディナーウェア | ||
| ガラスジャーおよびコンテナ | ||
| テーブルトップおよびサービングウェアポートフォリオ内で使用されるガラスボトル | ||
| その他 | ||
| クリスタルウェア | クリスタルグラス | |
| クリスタル花瓶 | ||
| クリスタルボウル | ||
| クリスタルデカンター | ||
| クリスタルフィギュリンおよびコレクタブル | ||
| クリスタルサービングウェア | ||
| その他 | ||
| 素材別 | ソーダ石灰ガラス | |
| ホウケイ酸ガラス | ||
| 無鉛クリスタルガラス | ||
| 鉛クリスタルガラス | ||
| その他 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ホテルおよびリゾート | |
| レストランおよび高級ダイニング | ||
| カフェおよびスペシャルティ飲料アウトレット | ||
| ケータリングおよびイベント管理 | ||
| その他の商業用エンドユーザー | ||
| 流通チャネル別 | メーカーからのB2B・直販 | |
| B2C・小売 | ホームセンター・DIY | |
| スーパーマーケットおよびハイパーマーケット | ||
| 専門店 | ||
| 地元の個人経営店 | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | カナダ |
| アメリカ合衆国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | イギリス | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
クリスタルウェアおよびガラス食器市場の2032年の予測値はいくらですか?
クリスタルウェアおよびガラス食器市場は2032年までに11.90 ビリオン 米ドルに達すると予測されており、2027年からのCAGRは4.45%です。
クリスタルウェアおよびガラス食器販売において最大のシェアを持つ製品カテゴリーはどれですか?
ガラス食器は2026年の売上の73.26%を占め、日常的な家庭用および商業用の買い替え需要に支えられています。
2032年までに最も速く成長すると予測される素材はどれですか?
ホウケイ酸ガラスは、熱衝撃耐性と頻繁な洗浄サイクルにおける耐久性により、6.06%のCAGRで成長すると予測されています。
無鉛クリスタル製品がより重要になっている理由は何ですか?
無鉛製品は、消費者がプレミアムクリスタルに期待する輝きとカッティング品質を維持しながら、食品接触とサステナビリティへの期待に応えます。
クリスタルウェアおよびガラス食器において最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、ホスピタリティ開発とプレミアムホーム製品への需要の高まりに支えられ、2032年までに6.39%のCAGRで成長すると予測されています。