
Tamaño y Participación del Mercado de Cristalería y Vajilla de Vidrio
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
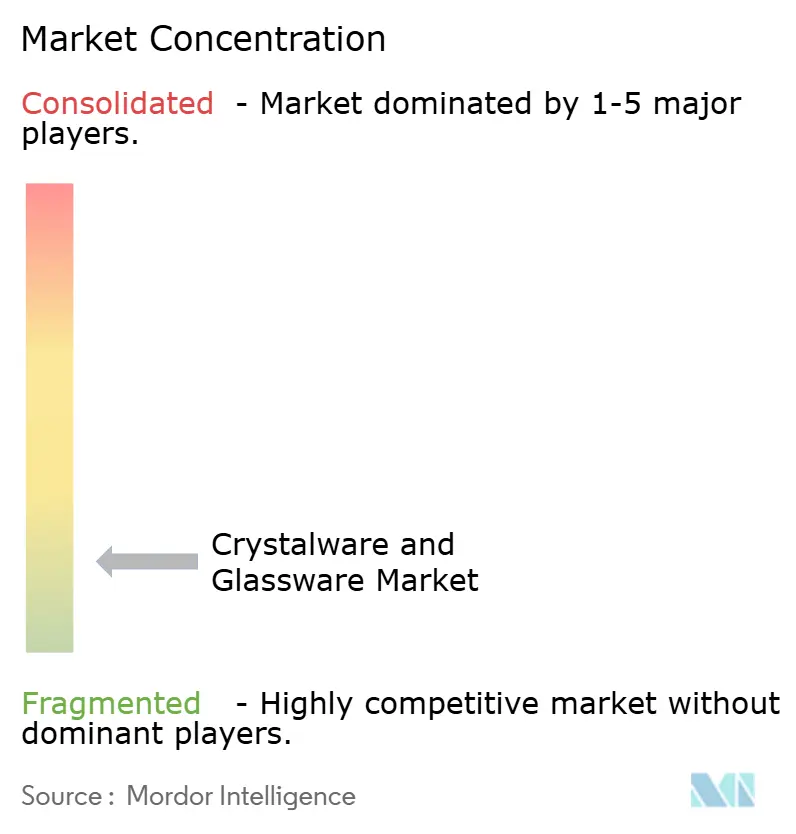
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cristalería y Vajilla de Vidrio por Mordor Intelligence
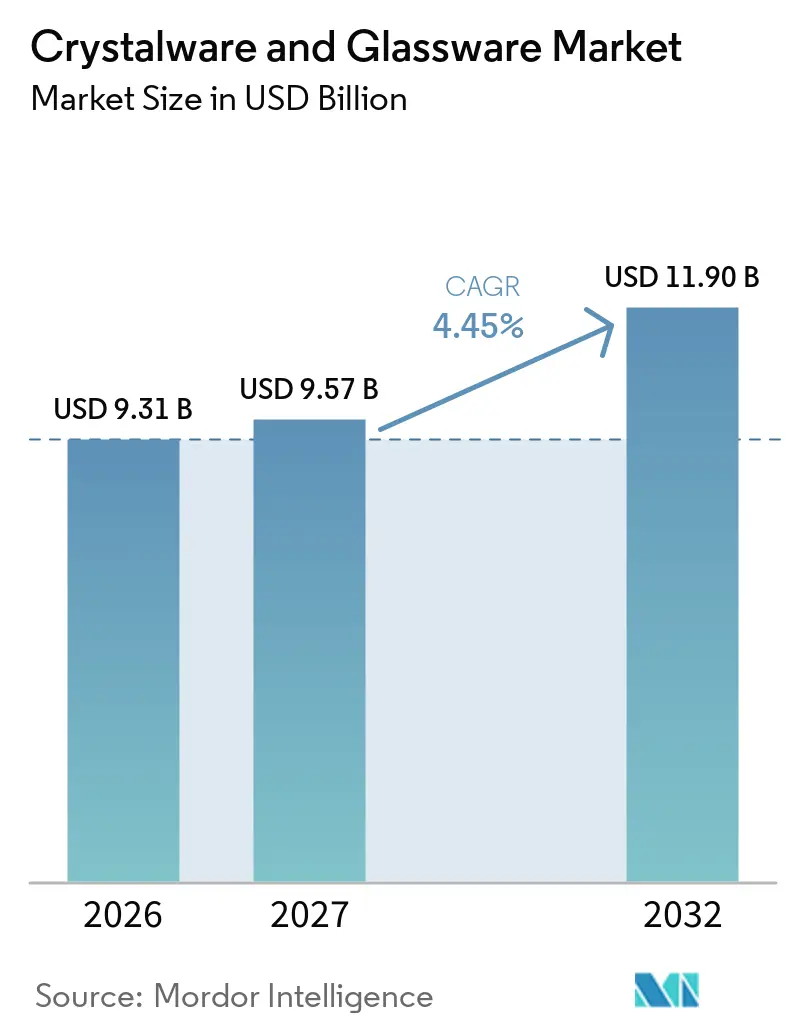
El tamaño del mercado de cristalería y vajilla de vidrio fue valorado en 9,31 mil millones de USD en 2026 y se estima que crecerá desde 9,57 mil millones de USD en 2027 hasta alcanzar los 11,90 mil millones de USD para 2032, a una CAGR del 4,45% durante el período de pronóstico (2027-2032). El mercado de cristalería y vajilla de vidrio está respaldado por la demanda recurrente de reposición de hoteles, restaurantes, aerolíneas y otros operadores de servicios de alimentación, junto con el gasto de los consumidores en vajilla premium para el entretenimiento en el hogar y la entrega de regalos. La demanda también está influenciada por las preferencias cambiantes hacia diseños distintivos, materiales duraderos y productos que equilibran la estética con la funcionalidad cotidiana. El comercio electrónico está ampliando el alcance de los fabricantes más allá de las redes minoristas tradicionales, proporcionando a los consumidores un mayor acceso a vajilla de vidrio de marca, premium y especializada, particularmente en Asia-Pacífico y Oriente Medio. La sostenibilidad y el rendimiento del producto se están convirtiendo en consideraciones de compra cada vez más importantes, impulsando la demanda de cristal sin plomo, vajilla de vidrio resistente al lavavajillas y materiales reciclables. La competencia abarca fabricantes de mercado masivo que enfatizan la escala de producción, la eficiencia de costos y la distribución amplia, así como marcas de patrimonio que se diferencian a través de la artesanía, la innovación en diseño, el prestigio de marca y las experiencias minoristas premium.
Conclusiones Clave del Informe
- Por tipo de producto, la vajilla de vidrio representó el 73,26% de los ingresos en 2026, mientras que se proyecta que la cristalería registre una CAGR del 6,54% hasta 2032.
- Por material, el vidrio sodo-cálcico representó el 43,16% de los ingresos en 2026, mientras que se proyecta que el vidrio borosilicato registre una CAGR del 6,06% hasta 2032.
- Por usuario final, los usuarios residenciales representaron el 62,41% de los ingresos en 2026, mientras que se proyecta que los usuarios comerciales alcancen una CAGR del 6,26% hasta 2032.
- Por canal de distribución, B2C/Minorista representó el 70,44% de los ingresos en 2026 y se proyecta que registre una CAGR del 5,80% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,65% de los ingresos en 2026 y se proyecta que entregue una CAGR del 6,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Reposición en Hostelería y Servicios de Alimentación | +1.2% | Global, con mayor impulso en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Premiumización del Entretenimiento en el Hogar y la Presentación de Bebidas | +0.9% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Descubrimiento en Línea y Venta Minorista de Lujo Directa al Consumidor | +0.6% | Global, con mayor cambio de canal en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Vajilla Reutilizable, Reciclable y Sin Plomo | +0.5% | Europa y América del Norte como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ingeniería de Vidrio Específica para Bebidas y Presentación Sensorial | +0.5% | Europa y América del Norte, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición Basada en el Costo del Ciclo de Vida para Durabilidad y Roturas | +0.4% | Global, con concentración comercial en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Demanda de Reposición en Hostelería y Servicios de Alimentación
El mercado de cristalería y vajilla de vidrio se beneficia de la demanda de reposición porque los operadores de hostelería requieren un reabastecimiento constante de artículos de servicio. Los restaurantes reemplazan los vasos dañados o desgastados como parte del gasto operativo rutinario en lugar de como una compra de capital única. Esta necesidad respalda pedidos estables incluso cuando el gasto discrecional de los hogares es menos seguro. En abril de 2026, Korean Air completó una renovación de KRW 110 mil millones (~76,3 millones de USD) de sus salones de la Terminal 2 de Incheon y seleccionó vajilla de vidrio de Baccarat y RIEDEL para sus entornos de servicio de Primera Clase y Clase Prestige[1]. El ejemplo muestra que los establecimientos de hostelería premium utilizan la cristalería como parte de su posicionamiento de servicio. Los proveedores que obtienen el estatus de aprobados con grupos hoteleros, cadenas de restaurantes u operadores de aerolíneas pueden beneficiarse de pedidos recurrentes y requisitos de especificación consistentes.
Premiumización del Entretenimiento en el Hogar y la Presentación de Bebidas
El mercado de cristalería y vajilla de vidrio está ganando terreno entre los consumidores que utilizan la vajilla para apoyar las cenas en casa, los regalos y la expresión personal. Los productos premium ya no se limitan a las ocasiones formales porque los consumidores utilizan cada vez más vasos distintivos para el entretenimiento habitual. Esto amplía la demanda de copas de vino, decantadores, vasos de cóctel y piezas de servicio. Swarovski reportó un crecimiento orgánico de ingresos del 6% hasta EUR 1,97 mil millones (~2,32 mil millones de USD) en 2025, con crecimiento comparable en canales minoristas y en línea en 9 de sus 10 mercados más grandes[2]. De manera similar, el Área de Negocio de artículos para el hogar premium de Fiskars Group, Vita, registró un crecimiento de ventas netas comparables del 3,0% en 2025, respaldado por el sólido desempeño de Georg Jensen, Royal Copenhagen y Moomin Arabia, junto con las ventas directas al consumidor y de comercio electrónico. El desempeño destaca el interés continuo de los consumidores en artículos para el hogar y regalos de diseño premium. El resultado respalda la opinión de que la demanda de productos de cristal premium se distribuye en múltiples regiones. Los productores pueden abordar esta demanda ofreciendo colecciones coordinadas que combinen productos de uso diario con artículos de regalo de mayor valor.
Crecimiento del Descubrimiento en Línea y la Venta Minorista de Lujo Directa al Consumidor
El mercado de cristalería y vajilla de vidrio está cambiando a medida que los fabricantes construyen relaciones directas con los consumidores a través de sitios web de marca y plataformas de venta minorista digital. Este enfoque otorga a las empresas mayor control sobre la educación del producto, la presentación de la marca y el servicio al cliente. También permite a los productores de nicho llegar a compradores fuera de las redes minoristas especializadas establecidas. Josephinenhütte pasó de un modelo B2B a ventas directas en línea y reportó un aumento del 287% en el volumen de envíos, llegando a más de 40 países en febrero de 2025[3]. El embalaje protector confiable y la logística especializada son necesarios porque las roturas pueden debilitar rápidamente la confianza del cliente. Las ventas directas también generan datos que pueden respaldar recordatorios de reposición, compras de regalos y marketing basado en colecciones.
Ingeniería de Vidrio Específica para Bebidas y Presentación Sensorial
El mercado de cristalería y vajilla de vidrio también está respaldado por diseños de vidrio más especializados para vino, cerveza, licores y cócteles. Los compradores de hostelería utilizan estos productos para mejorar la presentación y crear una experiencia de consumo más diferenciada. RIEDEL ha utilizado talleres sensoriales en canales comerciales para demostrar que la forma del vaso afecta el aroma percibido, la estructura y el final del vino[4]. Zwiesel Glas publicó una guía en 2025 que vincula la geometría del cuenco y el tamaño de la apertura con estilos específicos de cerveza. Toyo Sasaki Glass afirma que su material Fine Crystal® ofrece cualidades ópticas comparables al cristal con plomo y puede soportar al menos 4.500 ciclos de lavavajillas comerciales. Estas características ayudan a los operadores a equilibrar la calidad visual con la durabilidad requerida para un servicio repetido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragilidad, Roturas y Exposición del Embalaje | -0.4% | Global, mayor impacto operativo en canales comerciales de alto volumen | Corto plazo (≤ 2 años) |
| Sustitución por Acero, Cerámica, Plástico, Melamina y Tritan | -0.5% | Global, más agudo en segmentos al aire libre, de servicio rápido y sensibles al costo | Mediano plazo (2-4 años) |
| Costos de Energía para Hornos, Materias Primas y Mano de Obra Especializada | -0.6% | Europa y América del Norte como núcleo, con exposición secundaria en centros de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Capacidad Artesanal y Formulación Sin Plomo | -0.3% | Europa Central y productores especializados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragilidad, Roturas y Exposición del Embalaje
El mercado de cristalería y vajilla de vidrio enfrenta un desafío operativo directo porque los artículos frágiles son vulnerables durante la distribución y el uso diario. Las roturas aumentan los costos de reposición para restaurantes, hoteles, minoristas y consumidores. También puede dañar la experiencia del cliente en las ventas directas, donde el embalaje está estrechamente asociado con la marca. El cristal premium de borde fino tiene un alcance limitado para una construcción más pesada porque sus cualidades visuales y acústicas dependen de una forma refinada. Por lo tanto, los fabricantes necesitan un embalaje que proteja los productos sin hacer que el envío sea antieconómico o que debilite la presentación. Este desafío respalda la demanda de materiales más resistentes, un diseño cuidadoso de las cajas y formatos de productos adecuados para el manejo comercial.
Costos de Energía para Hornos, Materias Primas y Mano de Obra Especializada
El mercado de cristalería y vajilla de vidrio sigue expuesto a altos requisitos energéticos porque la fusión del vidrio requiere una operación de horno sostenida a alta temperatura. Un estudio de 2025 sobre el sector vidriero alemán encontró que la fusión puede representar hasta el 85% del consumo de energía de producción. El mismo estudio informó que el sector de fabricación de vidrio de Alemania utilizó 16,9 TWh de energía en 2023, con el gas natural representando el 72% de la mezcla de combustibles. Şişecam puso en marcha líneas de vidrio esmerilado y vidrio energético en Tarsus en septiembre de 2025 mediante una inversión de EUR 200 millones (235,3 millones de USD). Los productores artesanales más pequeños también enfrentan el costo de la reformulación sin plomo y la dificultad de encontrar sopladores y talladores de vidrio experimentados. Estas presiones favorecen a las empresas con mayores recursos de capital, capacidades técnicas y escala de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
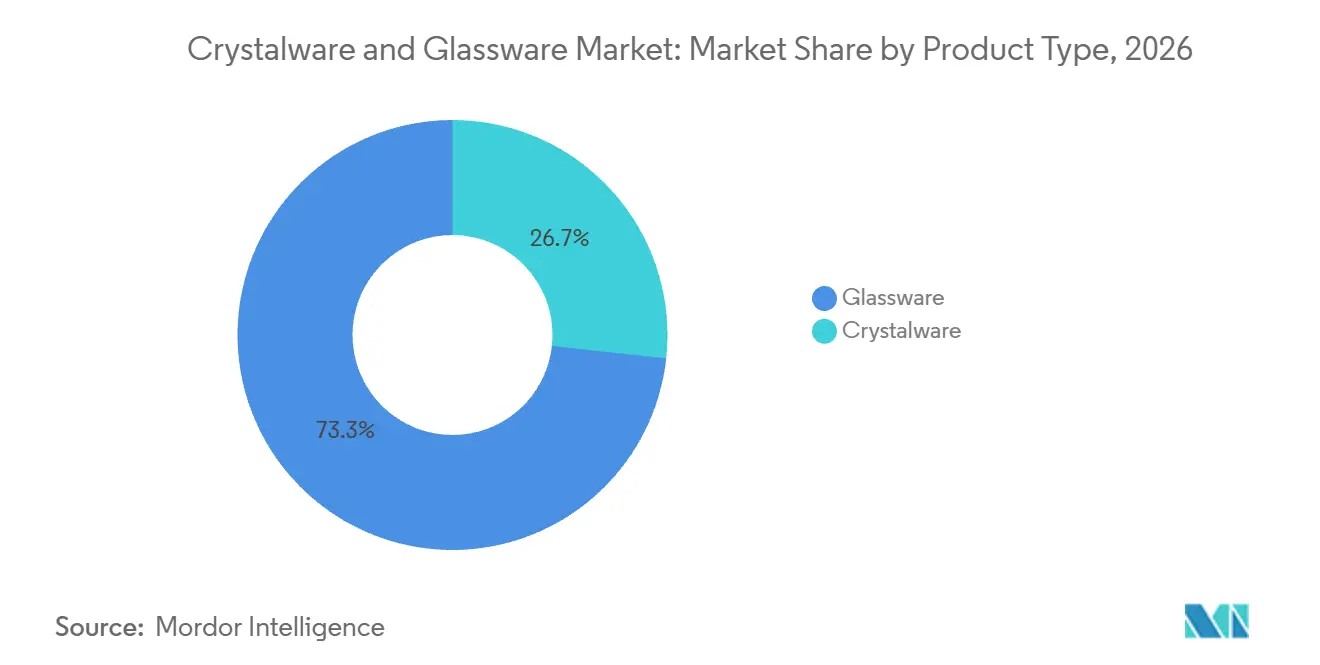
El Volumen de Vajilla de Vidrio Ancla el Mercado Mientras que la Cristalería Lidera el Crecimiento PremiumLa vajilla de vidrio representó el 73,26% de la participación del mercado de cristalería y vajilla de vidrio en 2026, proporcionando la base de volumen en los usos de servicios de alimentación, minorista y doméstico. Su posición refleja las compras recurrentes de tazas, jarras, cuencos, recipientes de servicio y vajilla de uso diario; los clientes comerciales valoran el precio, el suministro confiable y los productos que pueden soportar la rotación rutinaria. La amplia categoría también enfrenta presión de precios de los centros de producción de alto volumen. Se prevé que la cristalería crezca a una CAGR del 6,54% hasta 2032, lo que la convierte en la categoría de producto de más rápido crecimiento. El tamaño del mercado de cristalería y vajilla de vidrio para la cristalería está respaldado por la demanda de copas premium, decantadores, artículos de regalo y productos de servicio de diseño innovador. Los materiales sin plomo ayudan a las marcas a abordar las expectativas de salud y sostenibilidad sin eliminar el atractivo visual asociado con el cristal. Los fabricantes de patrimonio están utilizando lanzamientos minoristas y eventos de diseño para presentar colecciones más adecuadas para el uso premium cotidiano.
El mercado de cristalería y vajilla de vidrio continúa dependiendo de la vajilla de vidrio para la demanda de reposición en restaurantes y establecimientos de hostelería. Los operadores de restauración informal y las cafeterías utilizan productos distintivos como una forma de bajo costo de mejorar la presentación de las mesas. Los platos de vidrio y la vajilla siguen siendo una categoría más pequeña. Sin embargo, se benefician de la misma búsqueda de formatos de servicio diferenciados. La cristalería de bar especializada también se beneficia de la expansión de los establecimientos centrados en cócteles. Arc 1825 reportó EUR 628 millones (~738,7 millones de USD) en ingresos en 2025 y lanzó su colección Extra-Thin en Host Milán en octubre de 2025. La colección utilizó paredes un 40% más delgadas que su gama estándar y se dirigió a los requisitos de restauración premium. Esta estrategia muestra cómo los productores a escala se están moviendo hacia productos más finos sin depender únicamente del cristal artesanal. El resultado es una competencia más fuerte entre el vidrio fino fabricado a máquina y el cristal de lujo tradicional.

Por Material:
El Vidrio Sodo-Cálcico Proporciona Escala, el Vidrio Borosilicato Genera el Valor AñadidoEl vidrio sodo-cálcico representó el 43,16% de la participación del mercado de cristalería y vajilla de vidrio en 2026. Sigue siendo ampliamente utilizado porque es competitivo en costos, fácilmente reciclable y adecuado para líneas de producción automatizadas. Estas características lo hacen práctico para la venta minorista masiva y la adquisición de servicios de alimentación de alto volumen. Sus limitaciones se hacen más evidentes donde el choque térmico, la limpieza en caliente repetida o el diseño de paredes delgadas son importantes. Se prevé que el vidrio borosilicato crezca a una CAGR del 6,06% hasta 2032. El tamaño del mercado de cristalería y vajilla de vidrio para productos de borosilicato está respaldado por su resistencia al choque térmico y su estabilidad durante el calentamiento y enfriamiento repetidos. Esto hace que el material sea adecuado para cocinas comerciales y consumidores que buscan productos duraderos de uso diario. La categoría puede generar más valor donde los operadores priorizan el costo del ciclo de vida en lugar del precio de compra inicial.
El vidrio de cristal sin plomo ocupa una posición diferente porque busca preservar el brillo y el sonido al tiempo que responde a las preocupaciones sobre el contacto con alimentos. Los fabricantes utilizan materiales como el óxido de bario, el óxido de zinc y los compuestos de potasio para reemplazar el plomo en las formulaciones de cristal. Waterford se comprometió a producir cristal 100% sin plomo para finales de 2025 y declaró que su formulación es reciclable, el doble de resistente que el cristal con plomo y capaz de un tallado más preciso. El cristal con plomo mantiene relevancia en los segmentos de regalos de patrimonio y coleccionistas, aunque su papel se está reduciendo. Los materiales especiales también incluyen composiciones de borosilicato-alúmina con alta claridad óptica y resistencia al lavavajillas. La innovación en materiales, por lo tanto, ofrece a los proveedores una forma de ofrecer atributos premium sin depender de los productos tradicionales a base de plomo. Esta dirección es importante para el mercado de cristalería y vajilla de vidrio a medida que los compradores comparan cada vez más la durabilidad, la seguridad y el diseño en una sola decisión de compra.
Por Usuario Final:
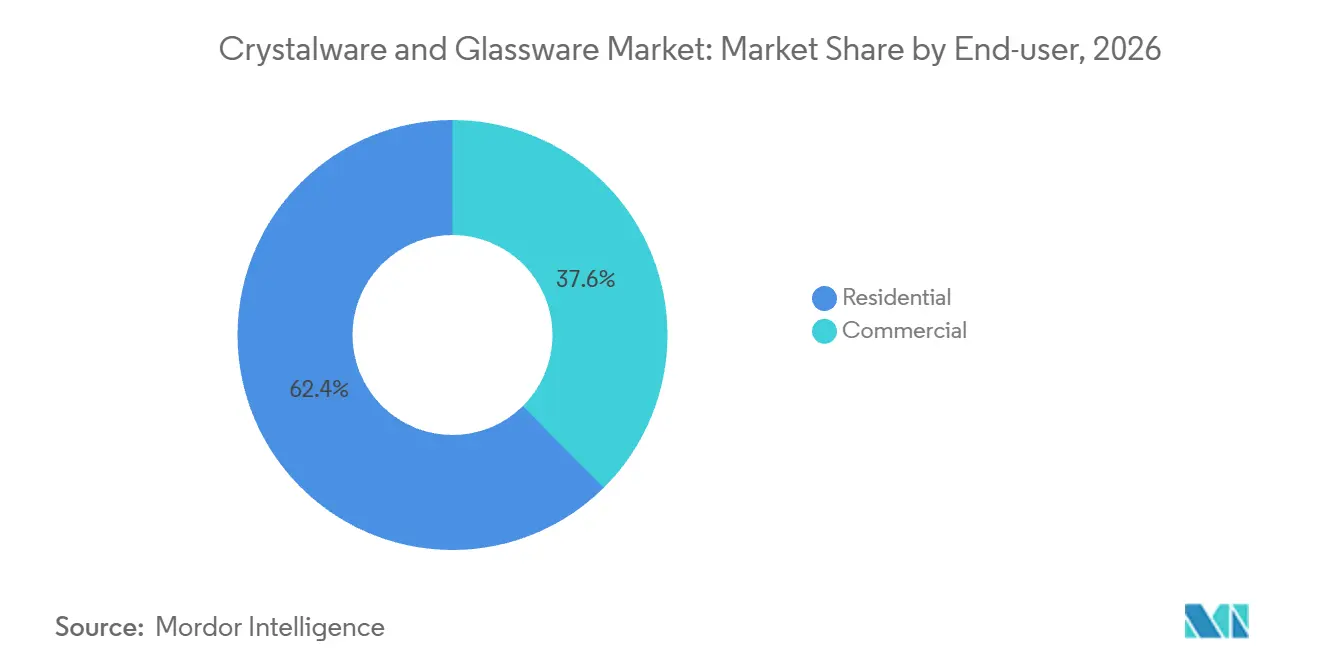
La Escala Residencial se Encuentra con la Velocidad de Crecimiento ComercialLos consumidores residenciales representaron el 62,41% de la participación del mercado de cristalería y vajilla de vidrio en 2026. Esta gran base incluye compras prácticas de vajilla de uso diario, así como compras de regalos, registro de bodas y decoración del hogar. Los compradores premium otorgan más valor a las marcas reconocidas, las historias artesanales y el diseño coleccionable. Los consumidores del mercado medio se centran más en la seguridad en el lavavajillas, la resistencia a las astillas y los juegos de mesa coordinados. Se prevé que los usuarios comerciales crezcan a una CAGR del 6,26% hasta 2032. El mercado de cristalería y vajilla de vidrio se beneficia de la demanda en hoteles, resorts, restaurantes de alta cocina, cafeterías, servicios de catering y salones de aerolíneas. Estos compradores buscan cada vez más productos que combinen calidad de presentación con un reabastecimiento confiable. Los operadores de catering y eventos también favorecen los diseños apilables y reforzados que reducen las pérdidas por manipulación.
La demanda comercial no es uniforme en todos los establecimientos. Los restaurantes de alta cocina y los hoteles de lujo utilizan vajilla de copa a medida y colecciones exclusivas para reforzar el posicionamiento de marca. Las cafeterías y los establecimientos de bebidas especiales crean una demanda de mayor volumen a través de la expansión del servicio de café, cerveza artesanal y cócteles. La restauración sanitaria e institucional prioriza la seguridad, la disponibilidad y el rendimiento de limpieza. La selección de Baccarat y RIEDEL por parte de Korean Air para los salones premium renovados muestra cómo los operadores de alto servicio utilizan la vajilla de vidrio en la experiencia general del huésped. Los compradores residenciales adquieren cada vez más productos de uso diario y premium de la misma marca. Ese comportamiento brinda a los fabricantes la oportunidad de realizar ventas cruzadas y construir colecciones domésticas más amplias. También reduce la separación histórica entre la venta minorista de cristal formal y la venta minorista de vajilla de vidrio de uso diario.
Por Canal de Distribución:
B2C/Minorista Escala a Través de lo Digital Mientras que B2B Captura el Valor InstitucionalB2C/Minorista representó el 70,44% de la participación del mercado de cristalería y vajilla de vidrio en 2026 y se prevé que crezca a una CAGR del 5,80% hasta 2032. El canal se beneficia de su alcance a través de tiendas en línea, minoristas especializados, supermercados, tiendas de artículos para el hogar y tiendas locales. Las ventas en línea de marca propia ofrecen un surtido más amplio y explicaciones de productos más detalladas que muchos puntos de venta físicos. El contenido digital también ayuda a los consumidores a comprender el uso de formatos específicos de vino, cerveza, cóctel y servicio. Las tiendas especializadas siguen siendo relevantes donde los compradores quieren ver y manipular productos premium antes de comprar. Los supermercados y las tiendas de artículos para el hogar mantienen un papel en las categorías prácticas de menor precio. En las regiones sensibles al precio, las tiendas independientes locales siguen siendo importantes porque proporcionan acceso y confianza establecida del consumidor. El mercado de cristalería y vajilla de vidrio necesita estrategias de canal que equilibren el descubrimiento digital y las realidades del comercio minorista local.
Las ventas B2B y directas desempeñan un papel importante en la adquisición de hostelería, ya que los operadores requieren especificaciones de productos consistentes, reabastecimiento oportuno y personalización para satisfacer sus necesidades operativas. Las relaciones directas con los proveedores facilitan el control de calidad y el suministro confiable en cadenas de restaurantes y hoteles con múltiples ubicaciones. Los grandes distribuidores agilizan aún más la adquisición al ofrecer múltiples categorías de productos para la mesa a través de un único canal, reduciendo la complejidad de compra para los compradores comerciales. Estas ventajas refuerzan el papel de la distribución B2B en el servicio a los clientes institucionales, mientras que los proveedores de una sola categoría pueden mejorar el acceso al mercado a través de asociaciones estratégicas de distribución.
Análisis Geográfico
Asia-Pacífico representó el 37,65% de la participación del mercado de cristalería y vajilla de vidrio en 2026 y se prevé que crezca a una CAGR del 6,39% hasta 2032. La región combina la inversión en hostelería con grupos de consumidores urbanos más grandes que están yendo más allá de los productos domésticos genéricos. China, India y el Sudeste Asiático respaldan tanto la demanda de reposición comercial como las compras residenciales de mayor valor. Los establecimientos de café especial, cerveza artesanal y cócteles también aumentan la demanda de vajilla de servicio diferenciada. Baccarat abrió su primera boutique insignia en India en The Chanakya en Nueva Delhi en abril de 2025. La empresa identificó un plan de expansión más amplio en India que incluía ubicaciones adicionales en otras ciudades. Estos movimientos muestran la importancia de la región para el comercio minorista de lujo, así como para la vajilla de vidrio comercial.
Europa sigue siendo el centro de diseño, patrimonio y fabricación de muchas marcas líderes en el mercado de cristalería y vajilla de vidrio. La región incluye RIEDEL, Zwiesel Glas, Waterford, Baccarat, Saint-Louis, Lalique, Arc 1825 y Bormioli Rocco. Los mercados de consumo maduros limitan el crecimiento en volumen, por lo que la principal oportunidad es un mayor valor de venta promedio a través de productos premium y diferenciación de diseño. Arc 1825 completó una transferencia de propiedad a Timothée Durand en abril de 2026 tras procedimientos de reestructuración supervisados por el tribunal, preservando más de 2.700 puestos de trabajo en Arques. La empresa obtuvo EUR 50 millones en financiación de continuación. Los fabricantes europeos también enfrentan un desafío de transición energética porque la producción sigue dependiendo de operaciones de hornos intensivas en gas.
América del Norte es un mercado de cristalería y vajilla de vidrio estable y orientado al segmento premium donde los regalos, las ventas directas y la demanda de reposición en servicios de alimentación respaldan las compras. Las marcas de patrimonio utilizan el registro de bodas, las ocasiones de regalo y la educación de productos en línea para mantener su relevancia. Los restaurantes de servicio completo y los establecimientos de hostelería premium generan una demanda recurrente de vajilla de servicio duradera. América del Sur es más pequeña, con Brasil y Chile destacándose a través de hoteles de lujo y restauración premium, aunque las condiciones de importación y las condiciones macroeconómicas limitan la demanda. Oriente Medio y África ofrecen diferentes oportunidades porque el desarrollo de la hostelería de lujo respalda la adquisición comercial premium. El proyecto Baccarat Hotel and Residences Dubai fue anunciado para una apertura en 2026, mientras que Baccarat Residences Saadiyat en Abu Dabi fue diseñado por Sou Fujimoto. Estos proyectos respaldan la visibilidad de las marcas de cristal de alta gama. Nigeria y Sudáfrica siguen siendo oportunidades residenciales a más largo plazo a medida que se desarrollan el acceso al comercio minorista formal y los ingresos disponibles.
Panorama Competitivo
El mercado de cristalería y vajilla de vidrio está fragmentado. Este nivel de concentración indica que ninguna empresa tiene suficiente participación para controlar los precios en todo el mercado. Los fabricantes a escala, incluidos Şişecam, Arc 1825, Libbey, Bormioli Rocco y Ocean Glass, compiten a través de la eficiencia de producción, el alcance de distribución y el suministro confiable. Las casas de patrimonio, incluidas RIEDEL, Baccarat, Saint-Louis, Lalique y Waterford, compiten a través de la artesanía, la historia de la marca, el diseño del producto y el comercio minorista premium. Esta división crea espacio para las empresas que pueden ofrecer una fina calidad visual a precios más accesibles. El mercado de cristalería y vajilla de vidrio también recompensa a los proveedores que pueden combinar materiales sin plomo con una durabilidad consistente en el lavavajillas. El resultado es un campo competitivo donde la ingeniería de productos y la ejecución del canal importan tanto como el reconocimiento de marca.
Los principales fabricantes están siguiendo diferentes movimientos estratégicos. Arc 1825 lanzó su colección Extra-Thin en octubre de 2025, con copas que dijo eran un 40% más delgadas que su gama estándar. En septiembre de 2025, Şişecam puso en marcha nuevas líneas de vidrio esmerilado y vidrio energético en Tarsus bajo un programa de inversión de EUR 200 millones (235,3 millones de USD). En abril de 2025, Baccarat amplió su presencia minorista en India a través de la apertura de su tienda insignia en Nueva Delhi. Estas acciones muestran que las empresas están utilizando el desarrollo de productos, la inversión en fabricación y la expansión minorista geográfica en paralelo. El mercado de cristalería y vajilla de vidrio otorga una ventaja a los proveedores que pueden adaptar estos enfoques a los compradores comerciales y residenciales. Las empresas sin escala o una marca diferenciada pueden tener dificultades para absorber los costos de energía, cumplimiento y logística.
La tecnología de materiales se está convirtiendo en un factor competitivo más significativo. En septiembre de 2025, la Universidad Estatal de Pensilvania y Bormioli Luigi completaron un ensayo piloto para LionGlass, una composición diseñada para fundirse a hasta 400°C por debajo de las temperaturas del vidrio sodo-cálcico y eliminar las emisiones directas de CO2 del proceso de lote. El ejemplo de la empresa sugiere que la producción a menor temperatura puede convertirse en una ruta importante para reducir la exposición energética. El cristal Tritan de Schott Zwiesel y el Fine Crystal® de Toyo Sasaki muestran el potencial comercial de los materiales resistentes, transparentes y sin plomo. Los requisitos de cumplimiento también elevan el estándar técnico mínimo para los proveedores y pueden reducir el atractivo de los productos de bajo costo no cualificados. El mercado de cristalería y vajilla de vidrio sigue abierto a nuevos participantes, pero necesitan ventajas claras en material, diseño o ruta al mercado. Los actores establecidos pueden defender sus posiciones combinando calidad probada con ventas digitales y relaciones con la hostelería.
Líderes de la Industria de Cristalería y Vajilla de Vidrio
-
Şişecam Group
-
Fiskars Group
-
Villeroy & Boch AG
-
Lifetime Brands, Inc.
-
Libbey, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cristalería y Vajilla de Vidrio Empresas cubiertas en este informe
- Şişecam Group
- Fiskars Group
- Villeroy & Boch AG
- Lifetime Brands, Inc.
- Libbey, Inc.
- Stolzle Glass Group
- Dartington Crystal
- Arc International
- Bormioli Luigi S.p.A.
- Bormioli Rocco
- RIEDEL Glass Works
- Zwiesel Kristallglas AG
- Waterford
- Baccarat SA
- Saint-Louis
- Lalique Group SA
- Duralex International
- Ocean Glass Public Company Limited
- Lucaris
- Borosil Limited
Desarrollos recientes de la industria en Mercado de Cristalería y Vajilla de Vidrio
- Octubre de 2026: Bormioli Luigi presentó Indue en Luxe Pack Mónaco 2026, el primer frasco de vidrio de doble compartimento diseñado para formulaciones cosméticas de lujo que requieren la mezcla bajo demanda de ingredientes activos sensibles. La innovación aborda un formato anteriormente disponible solo en plástico, añadiendo una dimensión de lujo en vidrio al envasado de doble fórmula en colaboración con Aptar Beauty.
- Junio de 2026: Arc 1825 lanzó las colecciones de vasos de cata Mylla y Galéa, copas producidas a máquina con tallos de 4 mm y paredes de borde de 0,7 mm, igualando la finura del cristal artesanal a escala industrial. El logro, realizado a través de un trabajo multifuncional en el horno "L" de Arques y un avance en la tecnología de corte en caliente a alta temperatura, representa un cambio significativo en la curva precio-rendimiento de la vajilla de vidrio fino fabricada a máquina.
- Abril de 2026: Korean Air inauguró los salones rediseñados de Primera Clase y Clase Prestige en la Terminal 2 de Incheon tras una renovación de KRW 110 mil millones y 42 meses. La vajilla de vidrio de Baccarat y Riedel fue especificada para el servicio de mesa de primera clase, demostrando el creciente papel de la cristalería de lujo en el posicionamiento de los salones de aerolíneas premium.
- Marzo de 2026: Los activos de Arc France fueron transferidos a Timothée Durand. El plan preservó más de 2.700 puestos de trabajo en el sitio de Arques, proporcionó EUR 50 millones en financiación de continuación y llevó al cambio de marca a Arc 1825.
Alcance del Informe Global del Mercado de Cristalería y Vajilla de Vidrio
Resumen de la segmentación
| Vajilla de Vidrio | Tazas y Jarras de Vidrio |
| Cuencos de Vidrio | |
| Platos y Vajilla de Vidrio | |
| Tarros y Recipientes de Vidrio | |
| Botellas de Vidrio Utilizadas en Carteras de Mesa y Servicio | |
| Otros | |
| Cristalería | Vasos de Cristal |
| Jarrones de Cristal | |
| Cuencos de Cristal | |
| Decantadores de Cristal | |
| Figuras y Coleccionables de Cristal | |
| Vajilla de Servicio de Cristal | |
| Otros |
| Vidrio Sodo-Cálcico |
| Vidrio Borosilicato |
| Vidrio de Cristal Sin Plomo |
| Vidrio de Cristal con Plomo |
| Otros |
| Residencial | |
| Comercial | Hoteles y Resorts |
| Restaurantes y Alta Cocina | |
| Cafeterías y Establecimientos de Bebidas Especiales | |
| Catering y Gestión de Eventos | |
| Otros Usuarios Finales Comerciales |
| Ventas B2B/Directas de Fabricantes | |
| B2C/Minorista | Tiendas de Artículos para el Hogar/Bricolaje |
| Supermercados e Hipermercados | |
| Tiendas Especializadas | |
| Tiendas Locales Independientes | |
| En Línea | |
| Otros Canales de Distribución |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Vajilla de Vidrio | Tazas y Jarras de Vidrio |
| Cuencos de Vidrio | ||
| Platos y Vajilla de Vidrio | ||
| Tarros y Recipientes de Vidrio | ||
| Botellas de Vidrio Utilizadas en Carteras de Mesa y Servicio | ||
| Otros | ||
| Cristalería | Vasos de Cristal | |
| Jarrones de Cristal | ||
| Cuencos de Cristal | ||
| Decantadores de Cristal | ||
| Figuras y Coleccionables de Cristal | ||
| Vajilla de Servicio de Cristal | ||
| Otros | ||
| Por Material | Vidrio Sodo-Cálcico | |
| Vidrio Borosilicato | ||
| Vidrio de Cristal Sin Plomo | ||
| Vidrio de Cristal con Plomo | ||
| Otros | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Resorts | |
| Restaurantes y Alta Cocina | ||
| Cafeterías y Establecimientos de Bebidas Especiales | ||
| Catering y Gestión de Eventos | ||
| Otros Usuarios Finales Comerciales | ||
| Por Canal de Distribución | Ventas B2B/Directas de Fabricantes | |
| B2C/Minorista | Tiendas de Artículos para el Hogar/Bricolaje | |
| Supermercados e Hipermercados | ||
| Tiendas Especializadas | ||
| Tiendas Locales Independientes | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cristalería y vajilla de vidrio para 2032?
Se proyecta que el mercado de cristalería y vajilla de vidrio alcance los 11,90 mil millones de USD para 2032, creciendo a una CAGR del 4,45% desde 2027.
¿Qué categoría de producto tiene la mayor participación en las ventas de cristalería y vajilla de vidrio?
La vajilla de vidrio representó el 73,26% de los ingresos en 2026, respaldada por la demanda de reposición doméstica cotidiana y comercial.
¿Qué material se espera que crezca más rápido hasta 2032?
Se prevé que el vidrio borosilicato crezca a una CAGR del 6,06% debido a su resistencia al choque térmico y su durabilidad en ciclos de limpieza frecuentes.
¿Por qué los productos de cristal sin plomo son cada vez más importantes?
Los productos sin plomo abordan las expectativas de contacto con alimentos y sostenibilidad al tiempo que preservan el brillo y las cualidades de tallado que los consumidores esperan del cristal premium.
¿Qué región se espera que crezca más rápido en cristalería y vajilla de vidrio?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,39% hasta 2032, respaldada por el desarrollo de la hostelería y la creciente demanda de productos premium para el hogar.