
Tamanho e Participação do Mercado de Gestão de Identidade Criptográfica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
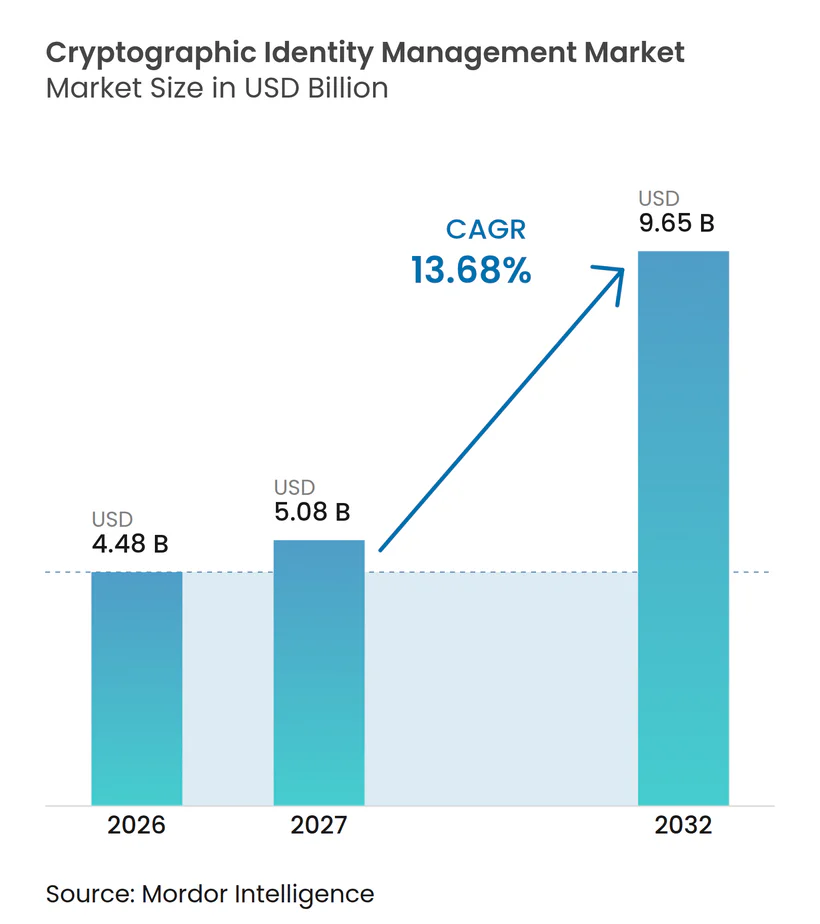
| Tamanho do Mercado (2027) | 5.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Identidade Criptográfica por Mordor Intelligence
O tamanho do mercado de gestão de identidade criptográfica está projetado para expandir de 4,48 bilhões de USD em 2026 e 5,09 bilhões de USD em 2027 para 9,65 bilhões de USD até 2032, registrando um CAGR de 13,68% entre 2027 e 2032. Os períodos de validade mais curtos dos certificados TLS estão transformando a renovação de certificados de uma tarefa ocasional em uma responsabilidade operacional contínua. O mercado de gestão de identidade criptográfica está, portanto, migrando para o gerenciamento automatizado do ciclo de vida de certificados, infraestrutura de chave pública entregue na nuvem e controles de política centralizados. As cargas de trabalho em nuvem, IoT e IA também estão aumentando o número de identidades não humanas que as organizações precisam autenticar e governar. Isso cria oportunidades para provedores capazes de conectar descoberta, emissão, renovação, revogação e relatórios de certificados em ambientes distribuídos. A concorrência se concentra em plataformas de confiança mais amplas, integrações para desenvolvedores e prontidão pós-quântica, enquanto a escassez de competências em criptografia pode atrasar as implantações dos clientes e direcionar os compradores para expertise gerenciada, suporte à migração e administração de políticas mais simples para organizações com diferentes níveis de maturidade técnica em ambientes de segurança em evolução.
Principais Conclusões do Relatório
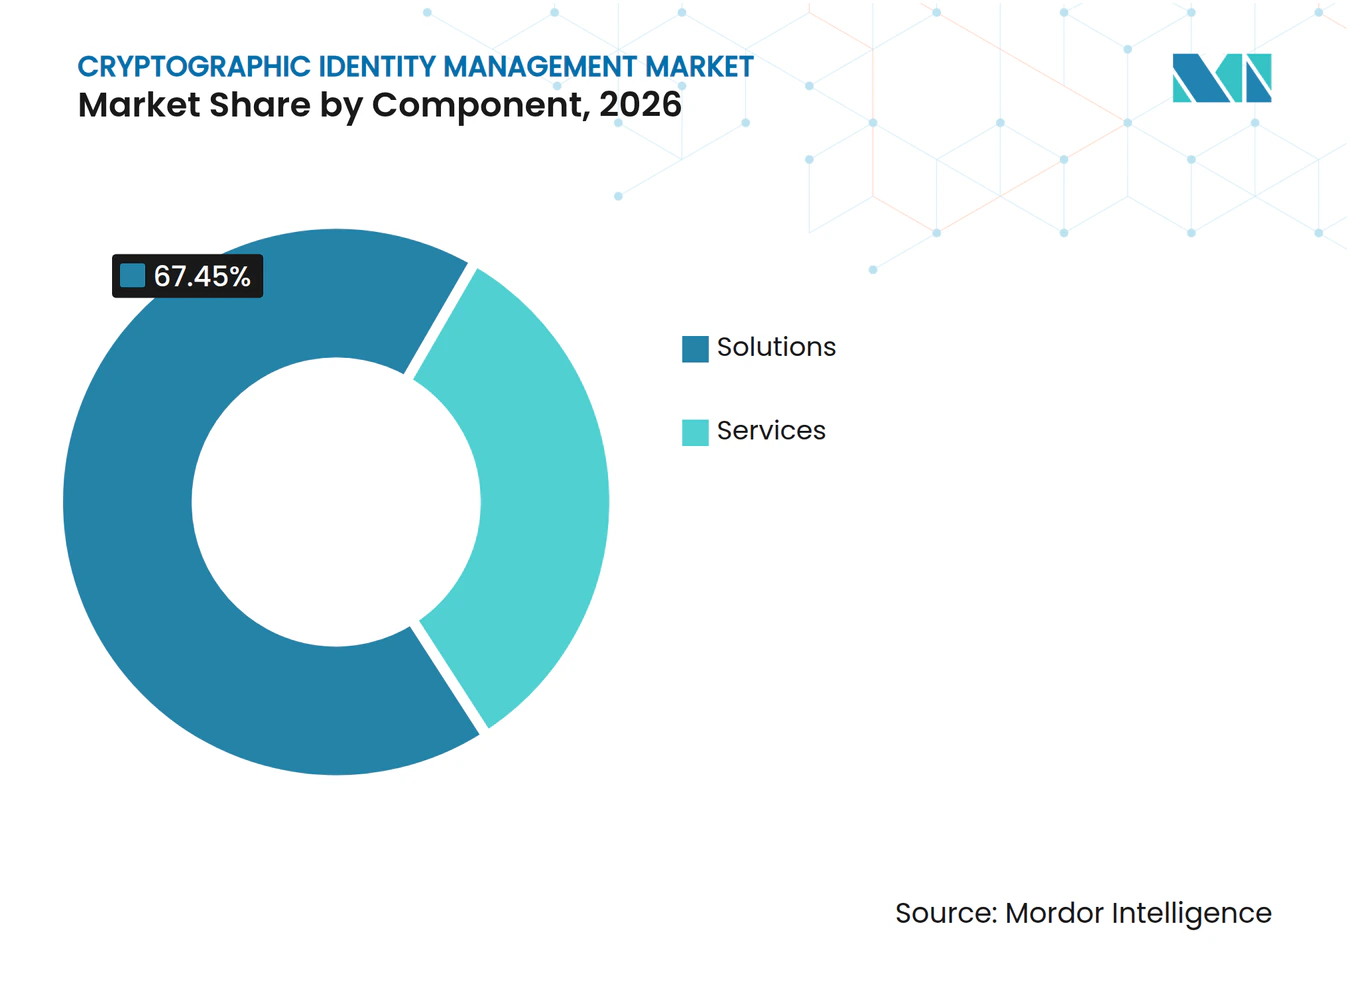
- Por componente, as soluções detinham 67,45% da participação do mercado de gestão de identidade criptográfica em 2026, enquanto os serviços continuam a apoiar trabalhos de PKI gerenciada, implementação e migração pós-quântica.
- Por modo de implantação, a implantação baseada em nuvem está projetada para expandir a um CAGR de 14,64% até 2032, enquanto a implantação local permanece relevante para ambientes isolados e altamente regulamentados.
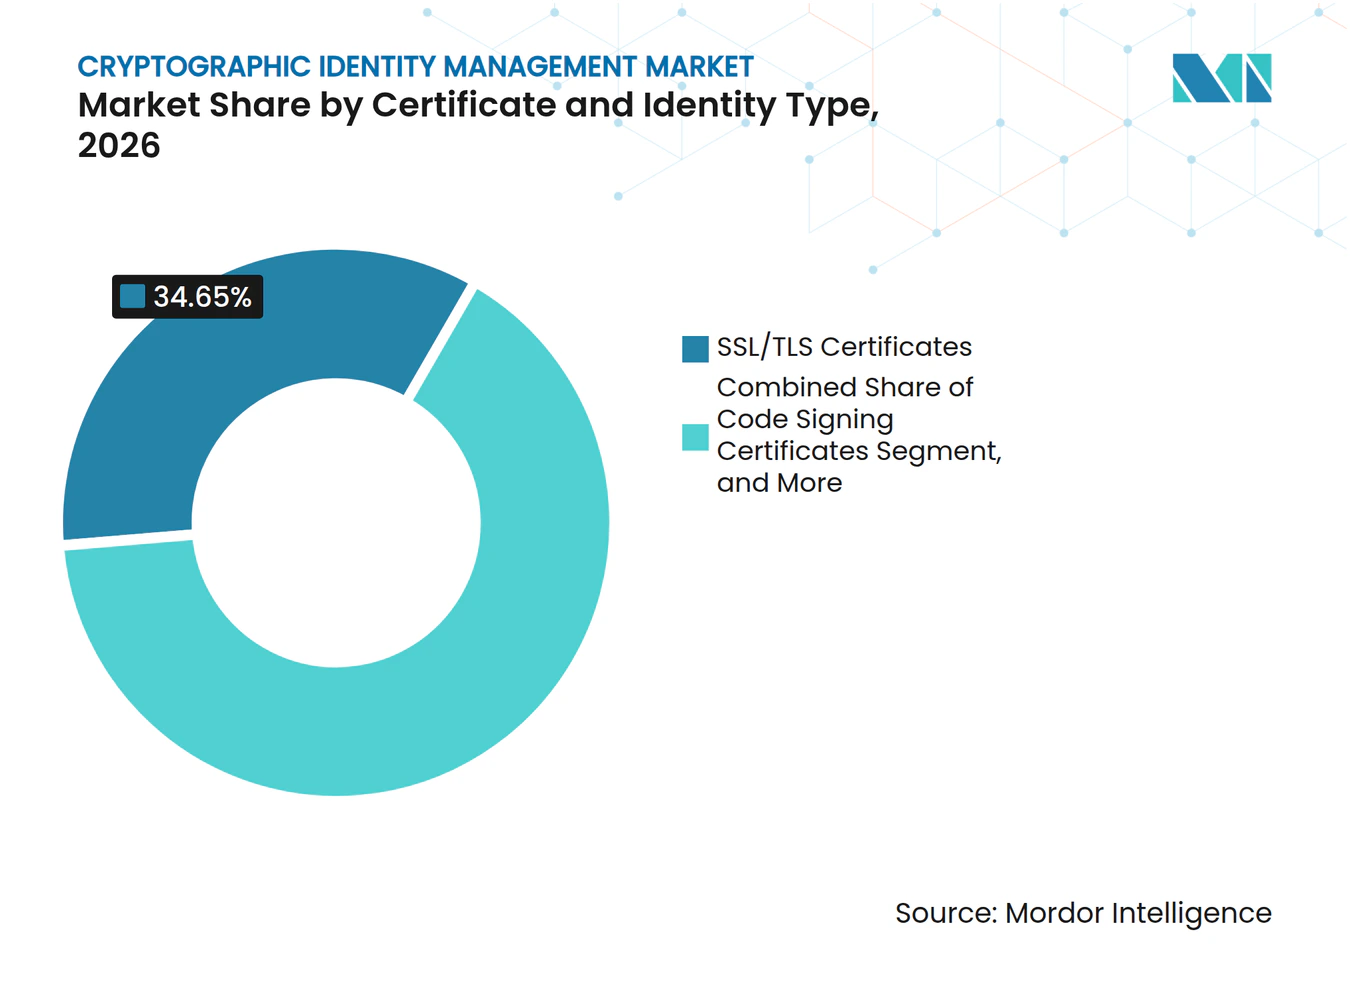
- Por tipo de certificado e identidade, os certificados SSL/TLS detinham 34,65% da participação do mercado de gestão de identidade criptográfica em 2026, enquanto os certificados de carga de trabalho e identidade de máquina estão projetados para expandir a um CAGR de 14,28% até 2032.
- Por usuário final, serviços bancários, financeiros e de seguros detinham 24,18% da receita em 2026, enquanto manufatura e automotivo está projetado para expandir a um CAGR de 14,39% até 2032.
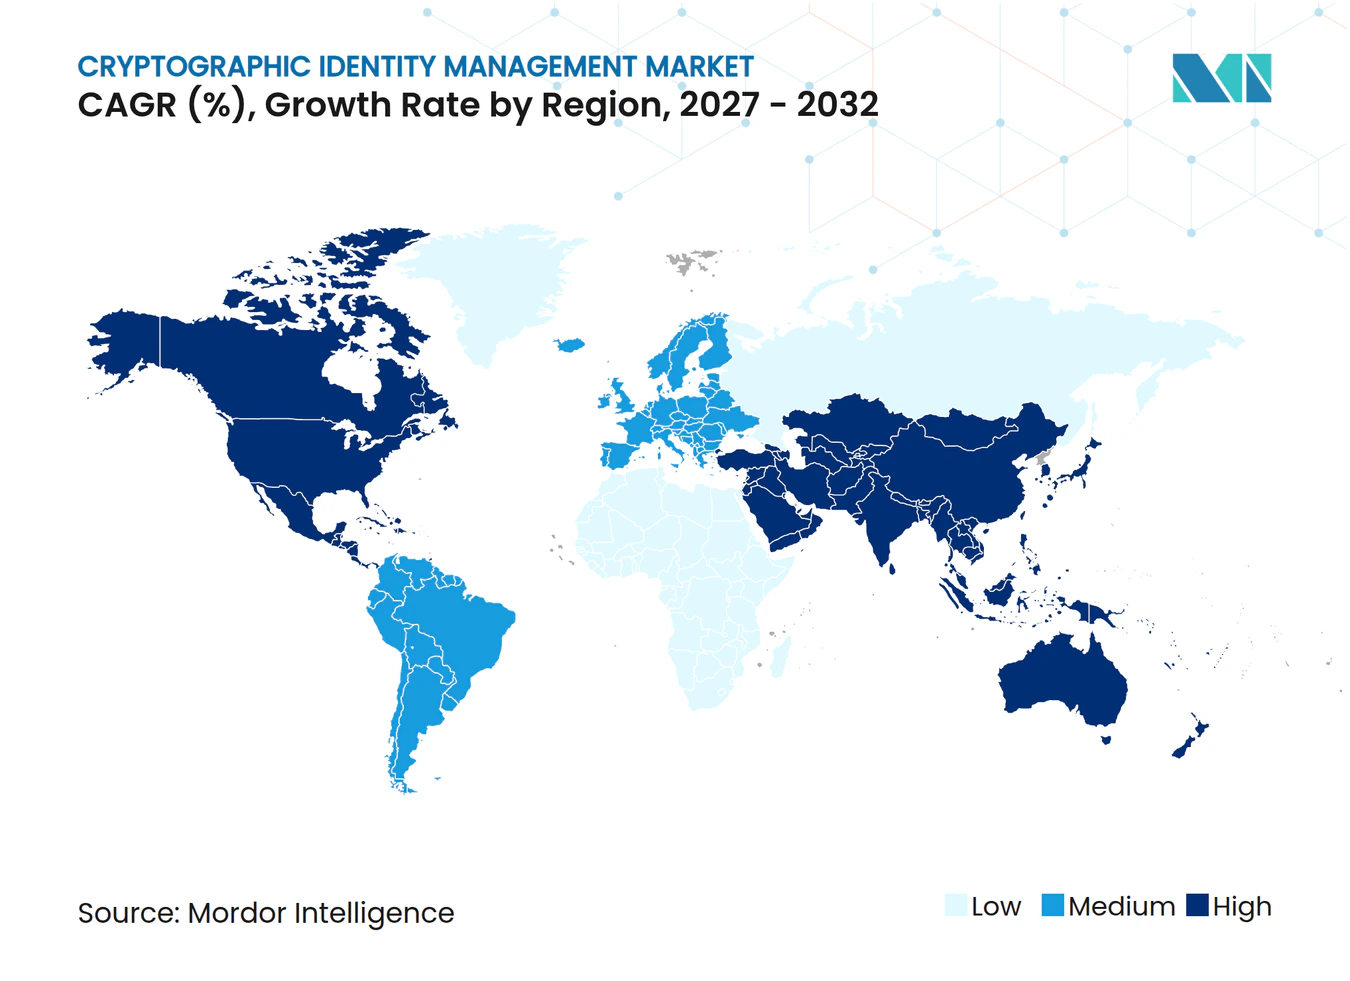
- Por geografia, a América do Norte detinha 38,02% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução dos Períodos de Validade dos Certificados | +2.8% | Global, com pressão de adoção concentrada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aceleração da Adoção de Nuvem e Nuvem Híbrida | +2.4% | Global, com gastos concentrados na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Identidades de Máquinas, IoT e Cargas de Trabalho | +2.2% | Global, com concentração de manufatura na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| DevSecOps e Automação de Certificados Orientada por API | +1.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gastos com Prontidão para Criptografia Pós-Quântica | +1.6% | Global, com liderança governamental na América do Norte, Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Regulamentação de Confiança Digital e Garantia da Cadeia de Suprimentos | +1.4% | Estruturas nacionais da Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Redução dos Períodos de Validade dos Certificados Força o Investimento em Automação
O CA/Browser Forum aprovou a Votação SC-081v3 em abril de 2025, estabelecendo uma redução gradual nos períodos de validade dos certificados TLS e de reutilização de dados de validação.[1] A validade máxima dos certificados TLS caiu para 200 dias em 15 de março de 2026, e o cronograma prevê 100 dias em março de 2027 e 47 dias em março de 2029. O mercado de gestão de identidade criptográfica se beneficia porque os processos de renovação manual tornam-se mais difíceis de sustentar à medida que os ciclos de renovação se aceleram. A Let's Encrypt também declarou que reduzirá os prazos de validade dos certificados para 45 dias em 2028. A reutilização da validação de controle de domínio será reduzida juntamente com a validade dos certificados, diminuindo o intervalo operacional que as organizações utilizavam anteriormente durante a renovação. A emissão e a renovação automatizadas estão se tornando necessárias para proteger a disponibilidade dos serviços em grandes inventários de certificados.
A Aceleração da Adoção de Nuvem e Nuvem Híbrida Reestrutura a Entrega de PKI
As arquiteturas de múltiplas nuvens e nuvem híbrida estão reduzindo a relevância dos projetos de PKI construídos para servidores de data centers estáticos. O mercado de gestão de identidade criptográfica está se adaptando a cargas de trabalho que operam em provedores de nuvem, contêineres e ambientes sem servidor. Essas cargas de trabalho precisam de credenciais que possam ser emitidas, rotacionadas e revogadas sem aguardar administração manual. A DigiCert lançou um serviço DigiCert ONE hospedado localmente na Índia em janeiro de 2026 para atender aos requisitos de soberania de dados.[2] A Keyfactor disponibilizou seu Command MCP Server no AWS Marketplace em dezembro de 2025, aproximando a automação do ciclo de vida de certificados das equipes de desenvolvimento nativas em nuvem. Os arranjos híbridos fornecem um caminho de transição prático porque podem manter hierarquias de confiança locais enquanto adicionam orquestração e relatórios baseados em nuvem.
A Expansão de Identidades de Máquinas, IoT e Cargas de Trabalho Cria um Imperativo de Identidade Não Humana
A IBM declarou em novembro de 2025 que as identidades não humanas superam as identidades humanas em ambientes de nuvem corporativa por mais de 40 para 1. Essa relação aumenta a necessidade do mercado de gestão de identidade criptográfica por controles que abranjam dispositivos, cargas de trabalho, APIs, contêineres e agentes de IA. O Instituto Nacional de Padrões e Tecnologia emitiu orientações atualizadas sobre integração de dispositivos IoT e gerenciamento de credenciais do ciclo de vida em novembro de 2025, reforçando a necessidade de identidades de dispositivos gerenciadas.[3] As credenciais de carga de trabalho podem expirar em minutos ou horas, o que requer emissão e revogação em alto volume em vez de processos de renovação anuais. A AppViewX adquiriu a Eos em março de 2026 para adicionar um plano de controle de identidade nativo de IA para cargas de trabalho autônomas. A mudança amplia a necessidade endereçável além dos certificados convencionais de sites e credenciais de dispositivos.
DevSecOps e Automação de Certificados Orientada por API Incorporam Confiança nos Pipelines de Desenvolvimento
O gerenciamento do ciclo de vida de certificados está sendo integrado aos pipelines de CI/CD por meio de conexões ACME, Terraform e Kubernetes cert-manager. O mercado de gestão de identidade criptográfica agora compete em fluxos de trabalho de desenvolvedores, além das operações centrais de segurança. A DigiCert oferece uma API de Ciclo de Vida de Confiança, enquanto a AppViewX lançou capacidades de política em novembro de 2025 e a Keyfactor expandiu as funções de automação em março de 2026. Essas integrações podem reduzir os atrasos entre a implantação de aplicações e a emissão de credenciais confiáveis. Elas também criam a necessidade de controles sobre a geração e o armazenamento de chaves privadas, pois scripts automatizados podem expor material de chave por meio de logs ou sistemas de controle de código-fonte. Provedores que combinam automação com aplicação de políticas e trilhas de auditoria podem atender tanto aos requisitos de velocidade quanto aos de governança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Especialistas em PKI e Criptografia | -1.8% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Interoperabilidade de PKI Legada e Complexidade de Migração | -1.4% | América do Norte, Europa e mercados maduros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Comoditização e Pressão de Preços em Certificados Básicos | -1.0% | Global, mais visível no segmento SSL/TLS validado por domínio | Curto prazo (≤ 2 anos) |
| Propriedade Fragmentada de Ativos Criptográficos entre Unidades de Negócios | -0.8% | Global, mais pronunciada em grandes empresas com TI descentralizada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Especialistas em PKI e Criptografia Limita a Velocidade de Implantação
A ISACA relatou em 2025 que 55% das equipes de cibersegurança estavam com falta de pessoal e 65% tinham vagas não preenchidas. A Sectigo relatou que 97% das organizações enfrentavam lacunas significativas de competências em criptografia pós-quântica, e 52% identificaram a expertise em criptografia como sua deficiência mais aguda. Essa escassez pode desacelerar o mercado de gestão de identidade criptográfica porque os clientes podem não ter os especialistas necessários para selecionar, implantar e governar plataformas. Os serviços de PKI gerenciada fornecem uma alternativa para organizações que não conseguem contratar arquitetos de criptografia qualificados. A ISO 27001 e as orientações do Instituto Nacional de Padrões e Tecnologia exigem práticas documentadas de gerenciamento de chaves, aumentando a dependência de fornecedores que possam apoiar a implementação e a coleta de evidências. A mesma lacuna apoia a demanda por serviços gerenciados, mas pode atrasar a adoção direta de software.
A Interoperabilidade de PKI Legada e a Complexidade de Migração Atrasam a Modernização
Os sistemas de PKI legados frequentemente não conseguem suportar protocolos de automação como ACME e EST sem uma reformulação substancial. O mercado de gestão de identidade criptográfica enfrenta ciclos de vendas e implantação prolongados quando os clientes precisam mover âncoras de confiança e hierarquias de autoridade certificadora com tolerância limitada a interrupções. A Sectigo concluiu a migração de mais de 500.000 certificados SSL/TLS, S/MIME e de assinatura de código da Entrust entre janeiro e setembro de 2025. Os sites de manufatura e infraestrutura crítica enfrentam restrições adicionais porque os dispositivos de campo podem carregar certificados incorporados e podem não suportar atualizações remotas. Sistemas mais antigos também podem depender de algoritmos criptográficos que não suportam certificados híbridos pós-quânticos. Essas condições podem prolongar os programas de modernização por vários anos, mesmo quando um fornecedor apoia a migração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Lideram o Investimento em Plataforma e AutomaçãoAs soluções detinham 67,45% da participação do mercado de gestão de identidade criptográfica em 2026. Essa posição reflete a demanda por gerenciamento integrado do ciclo de vida de certificados, administração de autoridade certificadora privada e descoberta criptográfica. O tamanho do mercado de gestão de identidade criptográfica para plataformas de software é sustentado pelo volume operacional criado por prazos de validade de certificados mais curtos. As organizações não conseguem escalar a atividade de renovação apenas por meio de equipes de serviços profissionais. Os fluxos de trabalho automatizados podem atribuir políticas, emitir credenciais e produzir registros de auditoria em um volume muito maior.
Os serviços ainda são importantes para PKI gerenciada, trabalhos de implementação e suporte à migração pós-quântica. Eles são especialmente relevantes para organizações de médio porte que não possuem equipes internas de criptografia. Um estudo de Impacto Econômico Total encomendado pela Keyfactor, publicado em fevereiro de 2026, relatou um retorno sobre o investimento de 356% e 12,7 milhões de USD em benefícios ao longo de 3 anos com a modernização do ciclo de vida de certificados. A DigiCert relatou receita recorrente anual recorde para o DigiCert ONE em março de 2026. Esses exemplos sustentam a preferência dos clientes por plataformas mais amplas em vez de produtos pontuais separados.


Por Modo de Implantação:
A Arquitetura Baseada em Nuvem Substitui as Pilhas de PKI LocaisA implantação baseada em nuvem está projetada para expandir a um CAGR de 14,64% de 2027 a 2032. O mercado de gestão de identidade criptográfica apoia esse padrão porque as plataformas em nuvem podem fornecer capacidade de emissão elástica e infraestrutura de autoridade certificadora gerenciada. A aplicação de políticas baseada em SaaS também facilita a administração de ambientes distribuídos a partir de um console central. A implantação local permanece necessária em defesa, organizações altamente regulamentadas e ambientes isolados. Esses clientes podem não conseguir conectar todos os sistemas de certificados a um serviço externo.
O serviço DigiCert ONE hospedado localmente na Índia mostra como os provedores podem responder aos requisitos de soberania sem abandonar a automação. A implantação híbrida pode colocar uma camada de gerenciamento do ciclo de vida baseada em nuvem sobre as autoridades certificadoras internas existentes. Esse arranjo preserva estruturas de confiança mais antigas enquanto melhora a visibilidade, a renovação automatizada e os relatórios de conformidade. A Keyfactor posiciona o Command SaaS para configuração de autoatendimento, configuração simplificada e atualizações automatizadas durante essas transições. As trilhas de emissão auditáveis também podem ajudar as organizações a demonstrar conformidade com os requisitos da ISO 27001.
Por Tipo de Certificado e Identidade:
SSL/TLS Sustenta a Demanda Atual Enquanto a Identidade de Máquina se ExpandeOs certificados SSL/TLS representavam 34,65% da participação do mercado de gestão de identidade criptográfica em 2026. Eles permanecem essenciais para sites, endpoints de API, balanceadores de carga e outras infraestruturas voltadas para a internet. A mudança planejada para um período máximo de validade de 47 dias até 2029 aumentará a frequência de emissão e renovação de certificados. Isso aumenta a demanda por capacidades de descoberta, monitoramento e automação. Também eleva o custo de negligenciar credenciais expiradas ou mal configuradas.
Os certificados de carga de trabalho e identidade de máquina estão projetados para expandir a um CAGR de 14,28% até 2032. O tamanho do mercado de gestão de identidade criptográfica para esse subsegmento está vinculado a cargas de trabalho em nuvem, contêineres e agentes de IA que precisam de credenciais de curta duração. Os certificados de assinatura de código também apoiam os requisitos de segurança da cadeia de suprimentos de software, e a DigiCert participou de uma iniciativa de segurança DevSecOps liderada pelo Instituto Nacional de Padrões e Tecnologia em agosto de 2025. Os certificados S/MIME e de e-mail ganharam relevância por meio da autenticação de e-mail e verificação de remetente, apoiados pela aquisição da Valimail pela DigiCert em setembro de 2025. IoT, certificados de autenticação de cliente, chaves SSH e gerenciamento de segredos são cada vez mais tratados por meio de plataformas unificadas de ativos criptográficos.


Por Usuário Final:
Manufatura e Automotivo é o Segmento Vertical de Expansão Mais RápidaServiços bancários, financeiros e de seguros detinham 24,18% do mercado em 2026. A demanda do setor é moldada pelo DORA, pelos padrões técnicos do PSD2 e pelas orientações de identidade digital do Instituto Nacional de Padrões e Tecnologia. As instituições financeiras precisam de evidências de que a emissão de certificados, o gerenciamento de chaves e os controles de acesso atendem aos requisitos de governança. A DigiCert foi selecionada pela ASC X9 para fornecer infraestrutura de serviço de PKI gerenciada para serviços financeiros dos Estados Unidos, com uma cerimônia de chaves concluída em junho de 2025. Esse exemplo mostra a necessidade de infraestrutura de confiança compartilhada em ambientes financeiros regulamentados.
Manufatura e automotivo está projetado para expandir a um CAGR de 14,39% até 2032. Sistemas de produção conectados, cadeias de suprimentos de veículos elétricos e volumes de dispositivos IoT industriais tornam o provisionamento manual de certificados impraticável. O mercado de gestão de identidade criptográfica também atende a sistemas de TI e telecomunicações que usam certificados para autenticação de funções de rede 5G. A demanda do governo e do setor público é apoiada pelos requisitos do CMMC Nível 2 nos Estados Unidos e pelos requisitos do eIDAS 2.0 na Europa. As organizações de saúde e ciências da vida precisam de autenticação de dispositivos, enquanto as organizações de varejo e comércio eletrônico precisam de controles que apoiem a conformidade com o PCI DSS em sistemas de pagamento.
Análise Geográfica
Mercado de Gestão de Identidade Criptográfica nas Américas
A Amrica do Norte detinha 38,02% do mercado em 2026. A região combina infraestrutura de serviços financeiros com requisitos federais de cibersegurança, incluindo CMMC Nível 2, orientações de gestão de chaves do NIST e requisitos CNSA 2.0 da NSA. A Keyfactor obteve a certificação CMMC Nível 2 em janeiro de 2026. A seleção da DigiCert pela ASC X9 para infraestrutura de PKI gerenciada demonstra como os organismos do setor estão incorporando controles criptográficos nos sistemas de confiança dos serviços financeiros. O Canadá segue padrões semelhantes de gestão do ciclo de vida de certificados, enquanto o Brasil apoia a demanda sul-americana por meio do framework de PKI ICP-Brasil e da atividade fintech.
Mercado de Gestão de Identidade Criptográfica na APAC e no Oriente Médio e África
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 14,44% até 2032. O tamanho do mercado de gestão de identidade criptográfica da região é sustentado pelo ecossistema de PKI em desenvolvimento da Índia, pela atividade de IoT industrial na Coreia do Sul e no Japão, e pelos grandes programas de infraestrutura digital da China. O serviço hospedado localmente da DigiCert na Índia indica que a demanda regional exige cada vez mais infraestrutura local e suporte à residência de dados. A Sectigo expandiu sua equipe de liderança na Ásia-Pacífico em julho de 2025 em preparação para a transição de certificados TLS de 47 dias. O Oriente Médio é apoiado pela Visão 2030 da Arábia Saudita e pelas diretrizes atualizadas de provedores de serviços de confiança dos Emirados Árabes Unidos, enquanto a África do Sul lidera a adoção inicial no continente africano por meio do setor bancário e a Nigéria está construindo uma infraestrutura formal de PKI.
Mercado de Gestão de Identidade Criptográfica na Europa
A Europa é o segundo maior mercado regional no mercado de gestão de identidade criptográfica. O eIDAS 2.0 entrou em plena aplicação em 2026 e exige que os Estados-Membros da UE ofereçam Carteiras de Identidade Digital Europeia. Esta implementação requer assinaturas eletrônicas qualificadas e emissão de certificados em escala nacional. O BSI da Alemanha publicou requisitos criptográficos atualizados para projetos do governo federal em setembro de 2025. O BSI também certificou o primeiro cartão inteligente seguro contra ameaças quânticas sob os padrões de Critérios Comuns em janeiro de 2025. Os requisitos da NIS2 e da DORA continuam a sustentar os gastos com gestão do ciclo de vida em empresas europeias regulamentadas.
Cenário Competitivo
Concentração do Mercado
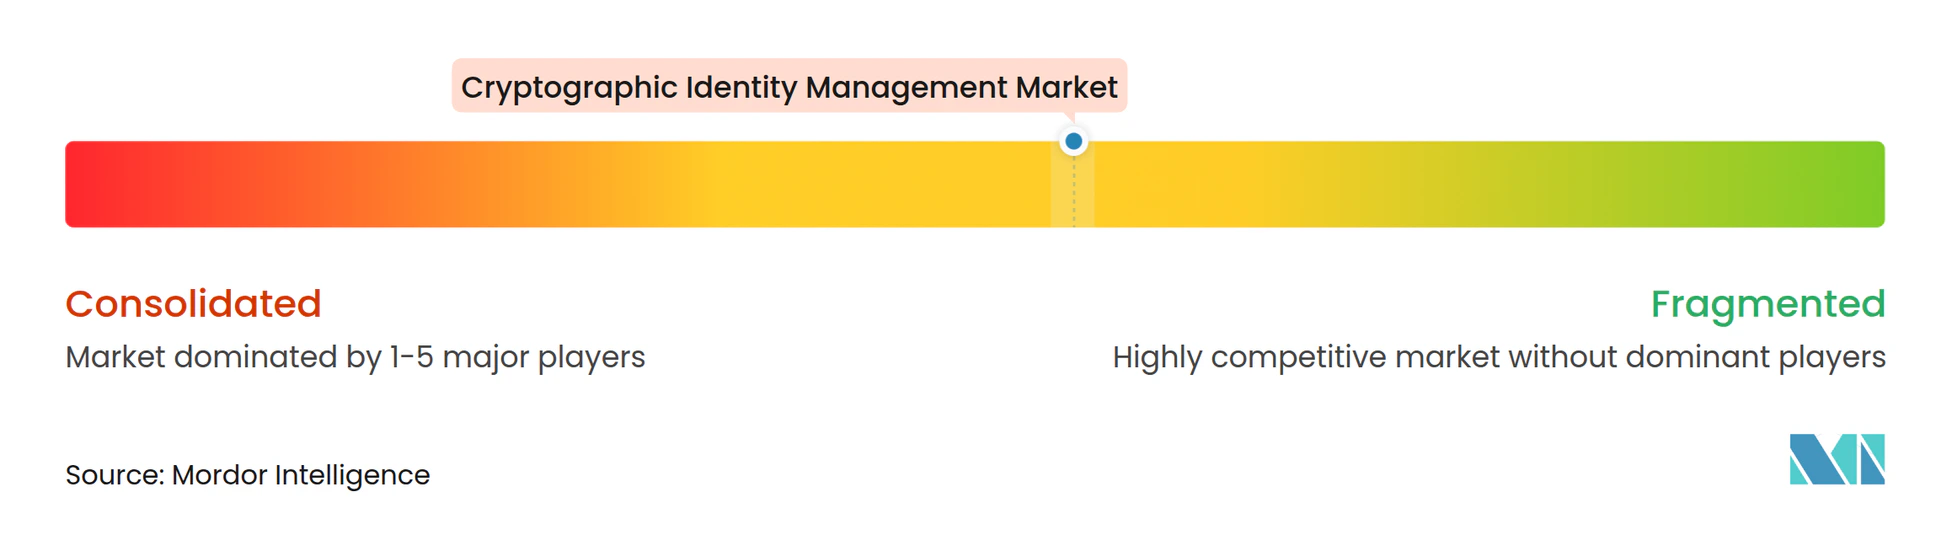
O mercado de gestão de identidade criptográfica é moderadamente consolidado no nível de plataforma. DigiCert, Keyfactor, Sectigo, AppViewX, Entrust e Garantir são provedores de plataforma ativos em PKI corporativa e gerenciamento do ciclo de vida de certificados. As empresas competem por meio de plataformas de confiança mais amplas, cobertura de identidade de máquina e prontidão pós-quântica. A DigiCert combina PKI, gerenciamento do ciclo de vida de certificados, DNS e autenticação de e-mail por meio de sua plataforma DigiCert ONE. A AppViewX adquiriu a Eos em março de 2026, adicionando um plano de controle de identidade nativo de IA para cargas de trabalho autônomas. A SEALSQ lançou uma Raiz de Confiança Pós-Quântica baseada nos Estados Unidos em novembro de 2025, alinhando seu elemento seguro QS7001 com os padrões do Instituto Nacional de Padrões e Tecnologia e os requisitos do CNSA 2.0.
A Keyfactor anunciou um investimento estratégico de crescimento superior a 1 bilhão de USD liderado pela Summit Partners em julho de 2026. O investimento apoia o foco do mercado de gestão de identidade criptográfica em ambientes corporativos orientados por IA e pós-quânticos. A Sectigo adquiriu o negócio de certificados públicos da Entrust em janeiro de 2025, dobrando suas operações corporativas. A eMudhra adquiriu uma participação de 51% no Grupo CRYPTAS, incluindo a PrimeSign, em junho de 2025 para estabelecer uma posição direta nos serviços de confiança qualificados europeus. Essas transações indicam que escala, capacidade de conformidade regional e relacionamentos de confiança estabelecidos são ativos competitivos importantes. Elas também ampliam os recursos de produtos e regiões disponíveis para compradores que precisam gerenciar certificados existentes enquanto se preparam para tipos de identidade mais recentes.
Uma grande oportunidade é atender a empresas de médio porte que precisam de prontidão pós-quântica sem equipes dedicadas de criptografia. Provedores regionais como eMudhra e InfoCert podem competir em mercados com alta intensidade de conformidade por meio de conhecimento local especializado. A Smallstep Labs e a Garantir focam em fluxos de trabalho de desenvolvedores e simplicidade de API em vez de amplos portfólios de autoridade certificadora. A descoberta criptográfica assistida por IA também está se tornando um diferencial porque pode localizar certificados, chaves, algoritmos, dependências de código-fonte, contêineres e bancos de dados. O Quantum Trust Hub da AppViewX e as capacidades de mapeamento de ativos da Keyfactor estão posicionados para esse tipo de inventário e planejamento de migração. O mercado de gestão de identidade criptográfica, portanto, provavelmente recompensará os fornecedores que puderem tornar as tarefas complexas de descoberta e migração práticas para clientes com recursos especializados limitados. Os compradores de plataforma também precisam avaliar se as integrações podem cobrir processos de certificados, chaves, cargas de trabalho e desenvolvedores sem forçar as equipes a manter sistemas de política separados. Esse requisito favorece provedores que tornam os relatórios operacionais, as evidências de política, os controles baseados em funções e o status de renovação acessíveis juntamente com a emissão automatizada em todo o patrimônio digital.
Líderes do Setor de Gestão de Identidade Criptográfica
-
DigiCert, Inc.
-
Sectigo Limited
-
Keyfactor, Inc.
-
GMO GlobalSign Holdings K.K.
-
AppViewX, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Identidade Criptográfica Empresas cobertas neste relatório
- DigiCert, Inc.
- Sectigo Limited
- Keyfactor, Inc.
- GMO GlobalSign Holdings K.K.
- AppViewX, Inc.
- Entrust Corporation
- Ascertia Pte. Ltd.
- eMudhra Limited
- SSL.com, Inc.
- HARICA S.A.
- SwissSign AG
- Buypass AS
- PrimeKey Solutions AB
- Smallstep Labs, Inc.
- Axiad IDS, Inc.
- Garantir, Inc.
- Certes Networks, Inc.
- InfoCert S.p.A.
- IdenTrust, Inc.
- Actalis S.p.A.
- WISeKey International Holding AG
- SEALSQ Corp.
Desenvolvimentos industriais recentes em Mercado de Gestão de Identidade Criptográfica
- Outubro de 2026: A DigiCert adicionou Lançamentos Seguros ao Software Trust Manager, estendendo a governança de assinatura criptográfica para o monitoramento de integridade de software pós-lançamento em pipelines de CI/CD corporativos para gerenciar o risco da cadeia de suprimentos antes e após a implantação.
- Setembro de 2026: A DigiCert lançou o AI Trust Manager, permitindo que as empresas gerenciem a identidade criptográfica e a postura de risco de agentes de IA, e separadamente fez parceria com a Newfold Digital, atendendo aproximadamente 6 milhões de clientes, para modernizar a infraestrutura SSL/TLS para seus grupos de marcas Network Solutions Group e Bluehost Group antes do mandato de prazo de validade de certificado de 47 dias.
- Agosto de 2026: A AppViewX nomeou o ex-executivo da CyberArk Mike Durso como Diretor de Receita, escalando a execução comercial à medida que a empresa se expandia além do gerenciamento do ciclo de vida de certificados para a segurança de identidade de agentes de IA após sua aquisição da Eos.
- Julho de 2026: A Keyfactor anunciou um investimento estratégico de crescimento superior a 1 bilhão de USD liderado pela Summit Partners para expandir a infraestrutura de identidade de máquina para ambientes corporativos orientados por IA e pós-quânticos, o maior compromisso de capital único no espaço de gestão de identidade criptográfica no período atual.
Escopo do Relatório Global do Mercado de Gestão de Identidade Criptográfica
O Mercado de Gestão de Identidade Criptográfica refere-se ao setor focado em soluções e serviços que utilizam tecnologias criptográficas para estabelecer, gerenciar, autenticar e proteger identidades digitais em empresas, organizações governamentais, ambientes de nuvem e ecossistemas conectados.
O Relatório do Mercado de Gestão de Identidade Criptográfica é Segmentado por Componente (Soluções, Serviços), Modo de Implantação (Baseado em Nuvem, Local, Híbrido), Tipo de Certificado e Identidade (Certificados SSL/TLS, Certificados de Assinatura de Código, Certificados S/MIME e de E-mail, Certificados de Autenticação de Cliente, Certificados de IoT e Dispositivos, Certificados de Carga de Trabalho e Identidade de Máquina, Chaves SSH e Segredos), Usuário Final (Serviços Bancários, Financeiros e de Seguros, TI e Telecomunicações, Governo e Setor Público, Saúde e Ciências da Vida, Manufatura e Automotivo, Varejo e Comércio Eletrônico, Outros Usuários Finais) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Certificados SSL/TLS |
| Certificados de Assinatura de Código |
| Certificados S/MIME e de E-mail |
| Certificados de Autenticação de Cliente |
| Certificados de IoT e Dispositivos |
| Certificados de Carga de Trabalho e Identidade de Máquina |
| Chaves SSH e Segredos |
| Serviços Bancários, Financeiros e de Seguros |
| TI e Telecomunicações |
| Governo e Setor Público |
| Saúde e Ciências da Vida |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Certificado e Identidade | Certificados SSL/TLS | |
| Certificados de Assinatura de Código | ||
| Certificados S/MIME e de E-mail | ||
| Certificados de Autenticação de Cliente | ||
| Certificados de IoT e Dispositivos | ||
| Certificados de Carga de Trabalho e Identidade de Máquina | ||
| Chaves SSH e Segredos | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| TI e Telecomunicações | ||
| Governo e Setor Público | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automotivo | ||
| Varejo e Comércio Eletrônico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gestão de identidade criptográfica?
O mercado está projetado em 5,09 bilhões de USD em 2027 e previsto para atingir 9,65 bilhões de USD até 2032, a um CAGR de 13,68%.
Por que as mudanças na validade dos certificados TLS são importantes para as empresas?
A validade máxima dos certificados TLS está programada para diminuir para 100 dias em 2027 e 47 dias em 2029, aumentando a necessidade de emissão e renovação automatizadas.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem está projetada para expandir a um CAGR de 14,64% até 2032 porque as empresas precisam de capacidade de emissão escalável e aplicação centralizada de políticas.
Qual categoria de certificado está se expandindo mais rapidamente?
Os certificados de carga de trabalho e identidade de máquina estão projetados para expandir a um CAGR de 14,28% até 2032, apoiados por cargas de trabalho em nuvem, contêineres e agentes de IA.
Qual setor de usuário final se expandirá mais rapidamente?
Manufatura e automotivo está projetado para expandir a um CAGR de 14,39% até 2032, apoiado por sistemas de produção conectados e dispositivos IoT industriais.
Qual região se expandirá mais rapidamente até 2032?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,44% até 2032, liderada pela demanda de PKI na Índia, atividade de IoT industrial e programas de infraestrutura digital.