
Tamanho e Participação do Mercado de Seguros de Doenças Graves
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 126.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 163.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.30 % |
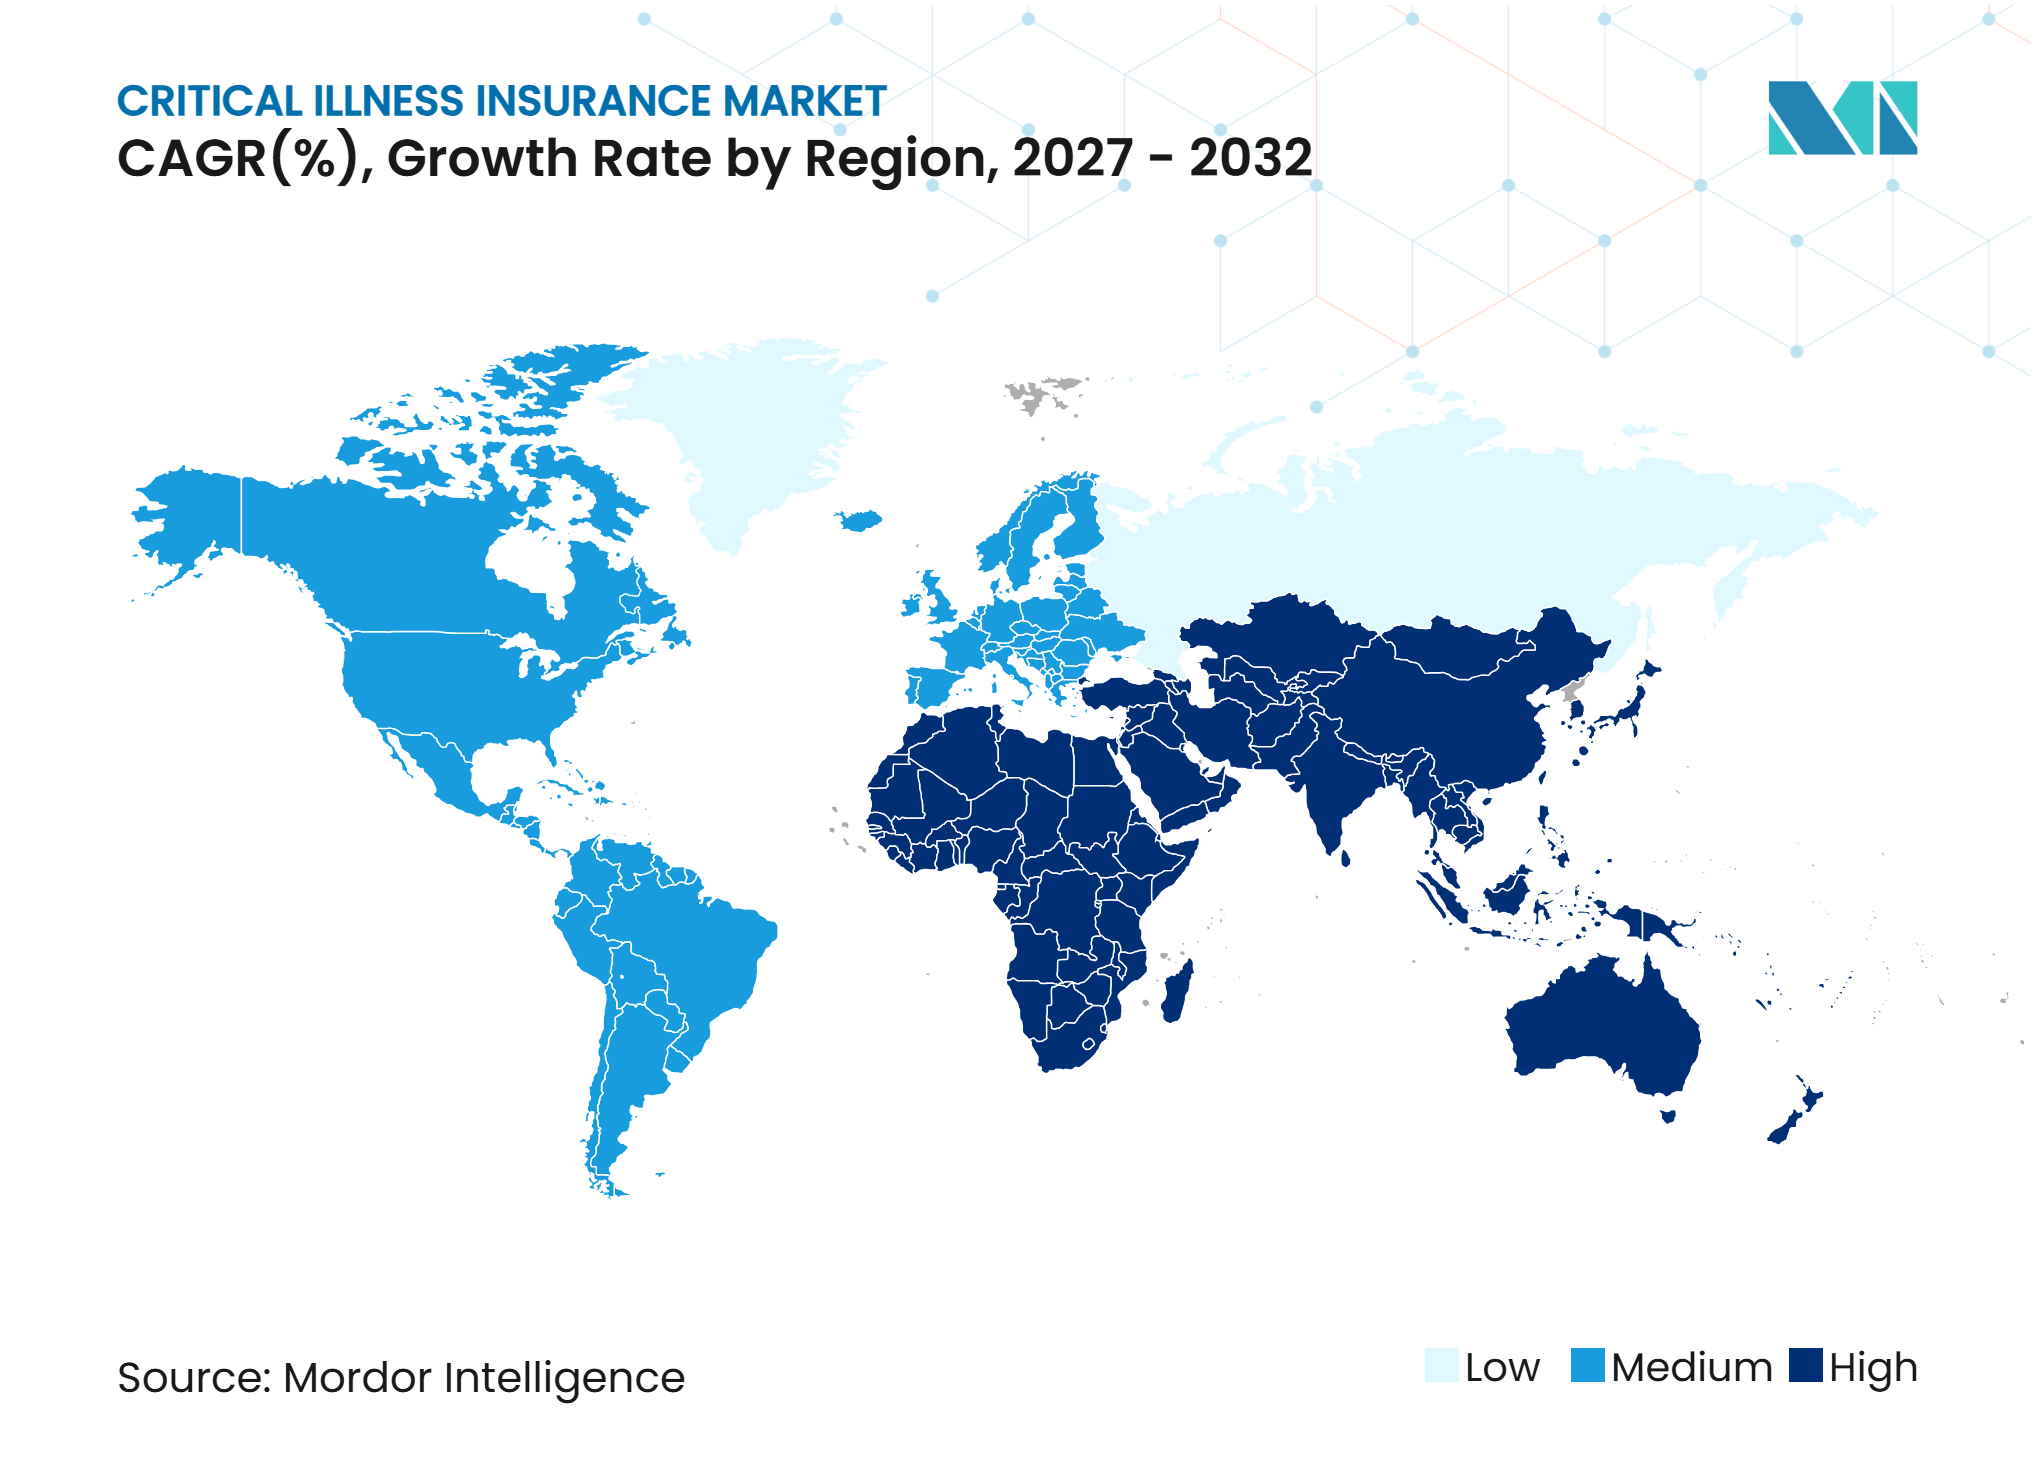
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Doenças Graves pela Mordor Intelligence
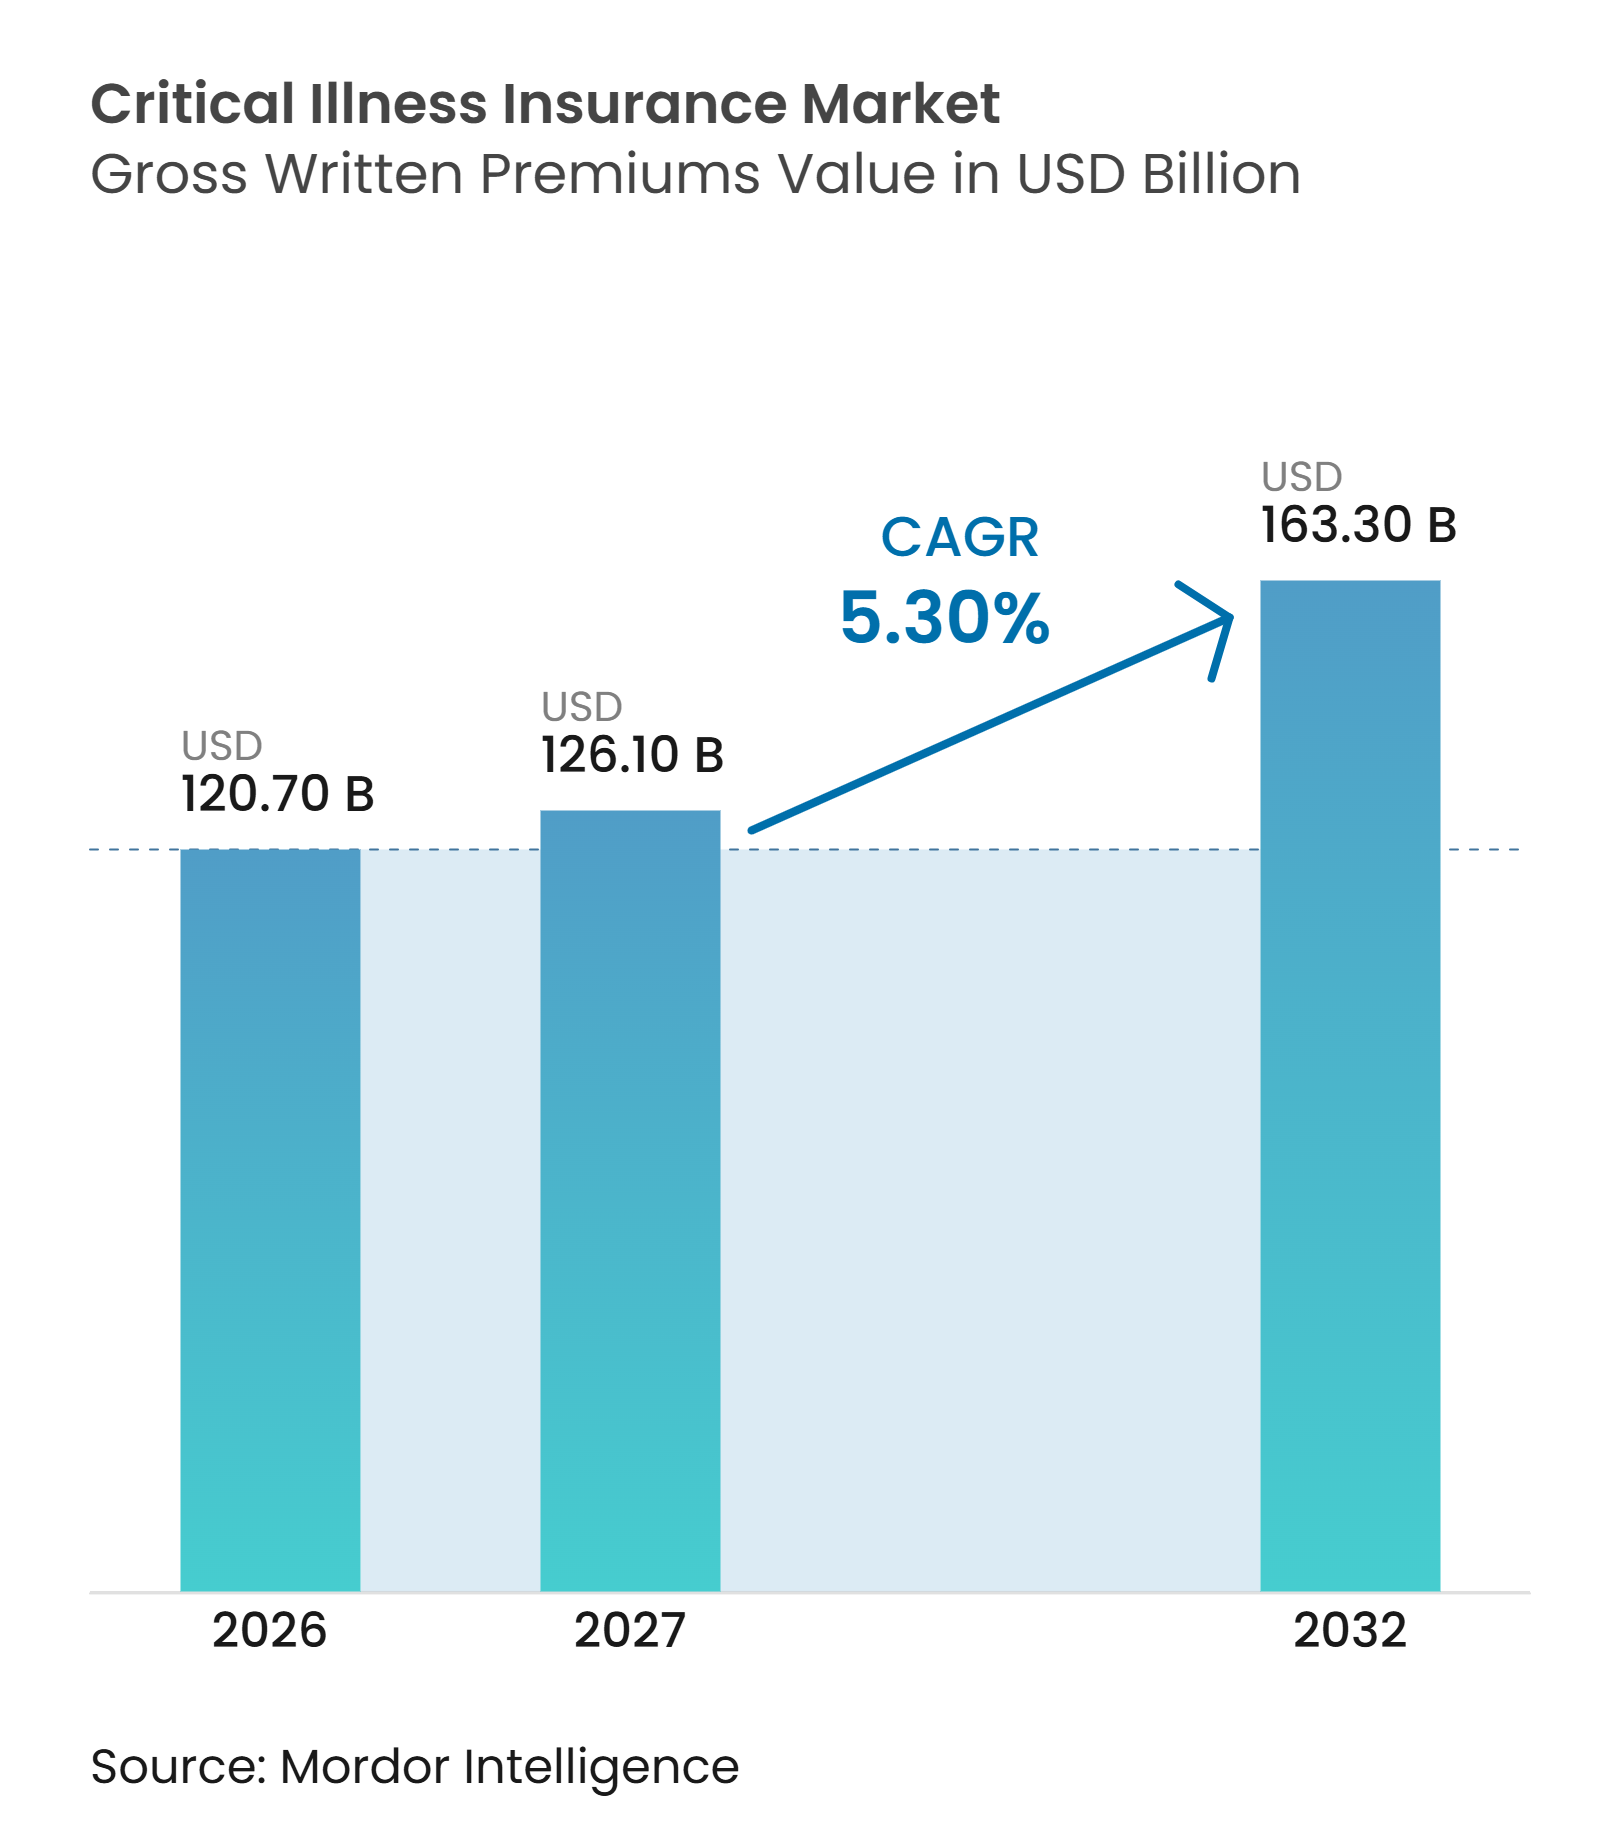
O tamanho do Mercado de Seguros de Doenças Graves em termos de valor de prêmios brutos subscritos está projetado em 120,70 bilhões de USD em 2026, 126,10 bilhões de USD em 2027, e deve atingir 163,30 bilhões de USD até 2032, crescendo a um CAGR de 5,30% de 2027 a 2032.
O produto oferece um pagamento em dinheiro após um diagnóstico coberto, que pode apoiar a perda de renda, cuidados com crianças, adaptações domiciliares e tratamentos fora dos planos de saúde padrão. Taxas de diagnóstico mais elevadas e maior sobrevivência após câncer, acidente vascular cerebral e eventos cardíacos estão ampliando a necessidade de proteção que se estende além do primeiro sinistro. As seguradoras estão respondendo por meio de definições de doenças mais abrangentes, designs de múltiplos sinistros, planos empresariais e distribuição digital. Essas mudanças também elevam os custos de sinistros e tornam a acessibilidade uma questão mais importante no design do produto. O mercado de seguros de doenças graves está se tornando cada vez mais dependente de subscrição sólida, capacidade de resseguro e definições claras de apólice à medida que os produtos se tornam mais abrangentes.
Principais Conclusões do Relatório
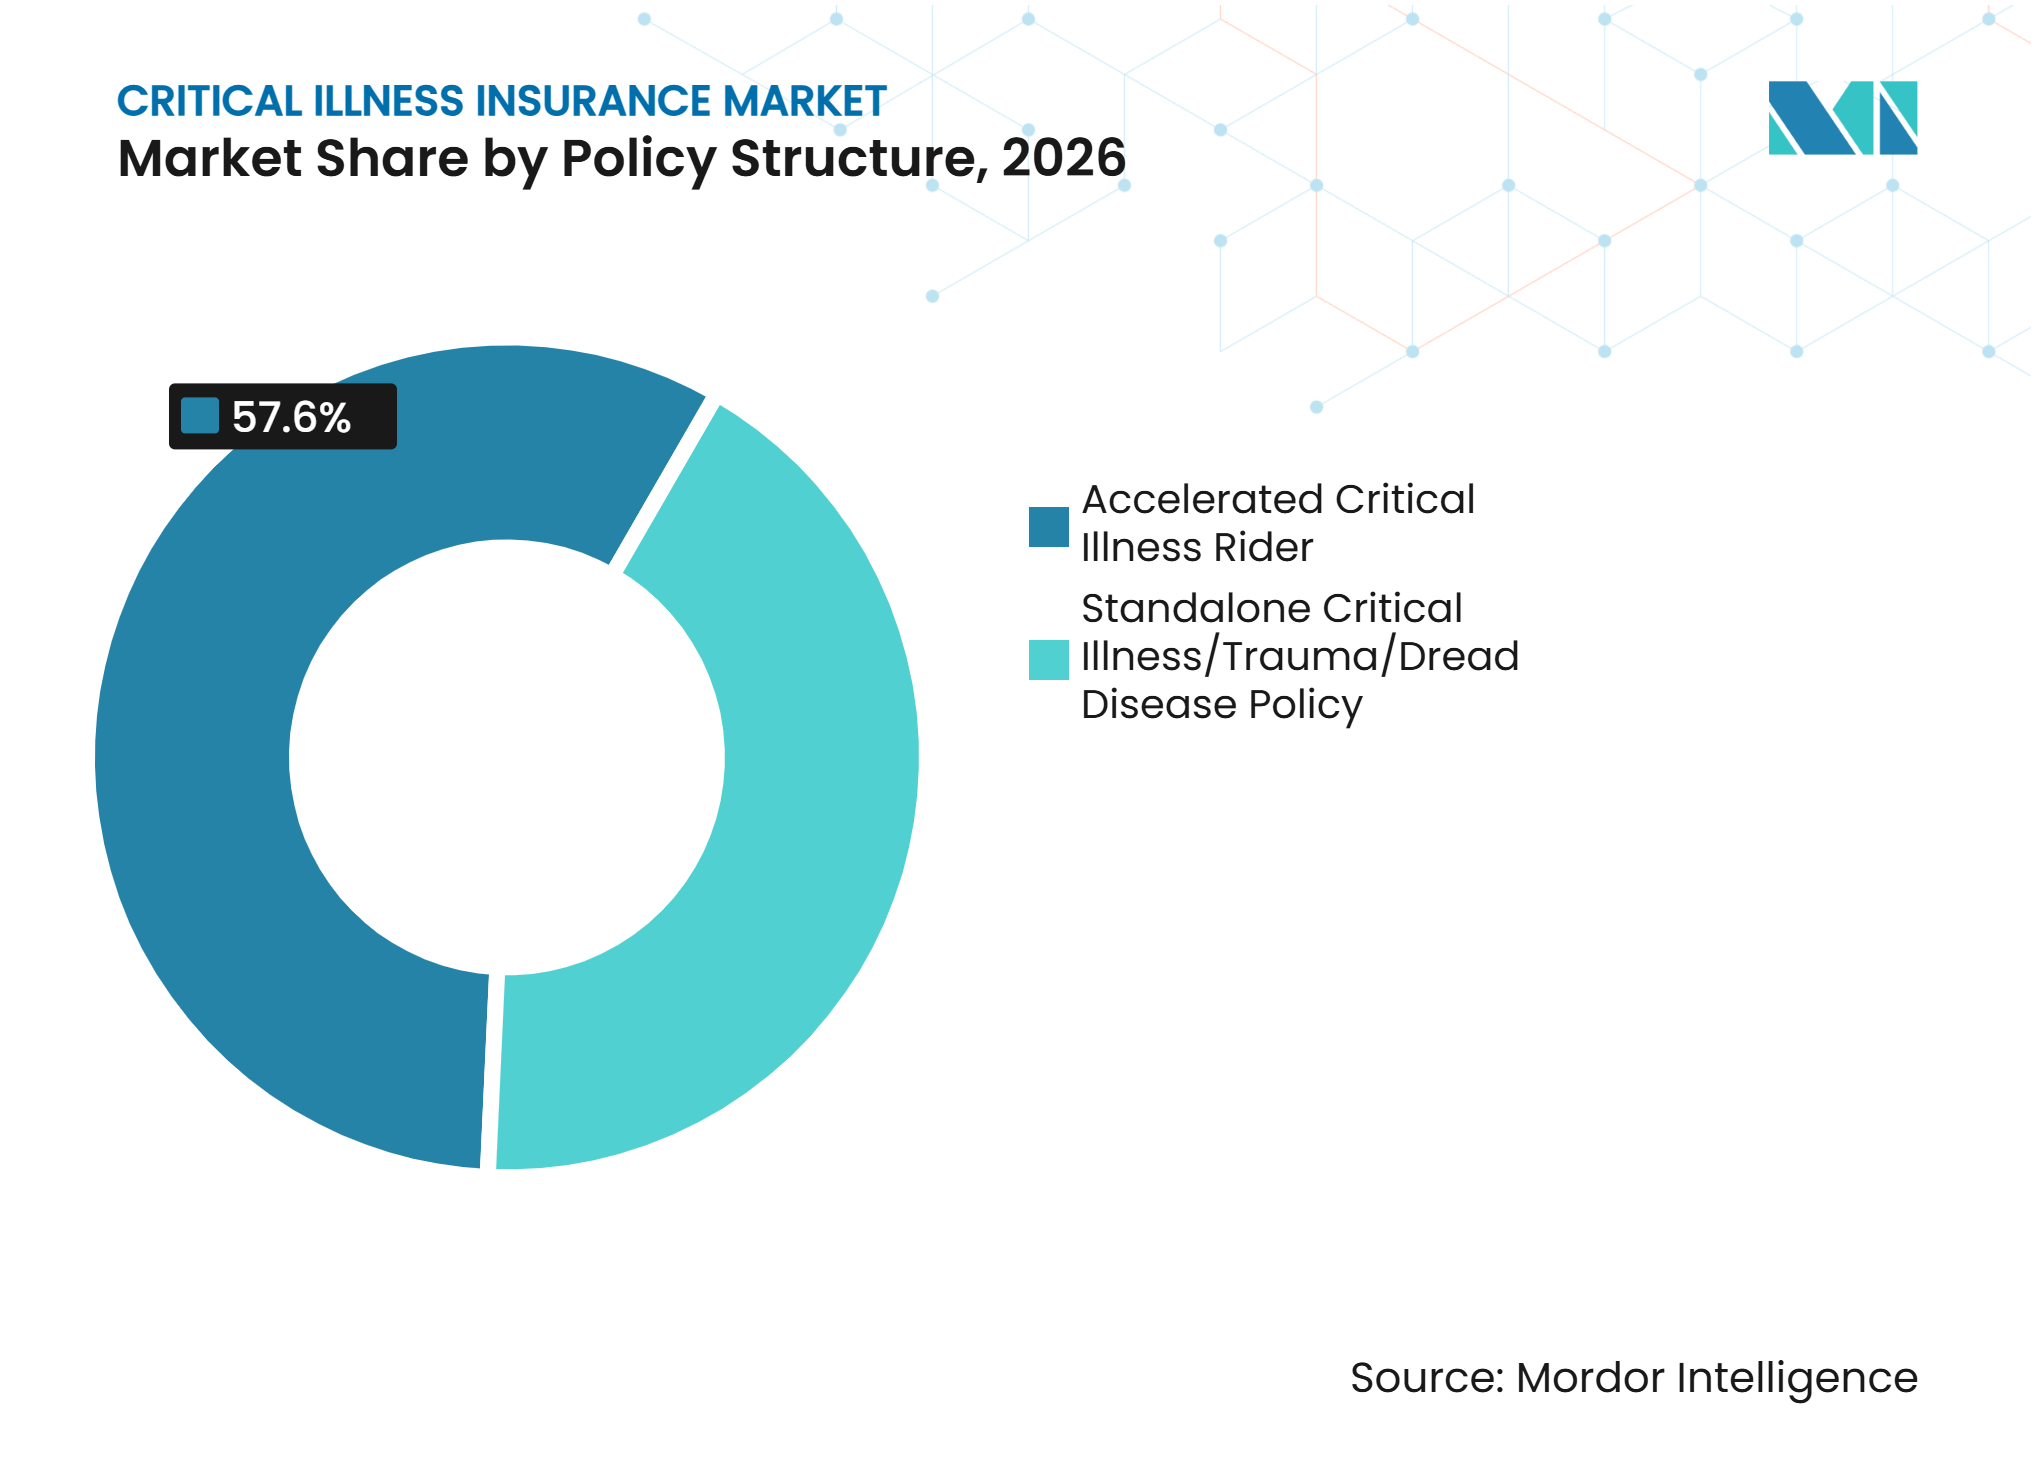
- Por estrutura de apólice, as coberturas aceleradas de doenças graves capturaram 57,6% da participação do mercado de seguros de doenças graves em 2026, enquanto as apólices independentes de doenças graves, trauma e doenças temidas têm previsão de crescer a um CAGR de 7,2% até 2032.
- Por forma de contrato, as apólices individuais de varejo detinham 66,8% da participação do mercado de seguros de doenças graves em 2026, enquanto as apólices coletivas têm previsão de crescer a um CAGR de 6,8% até 2032.
- Por estrutura de pagamento de benefícios, os benefícios em valor único representaram 77,5% da participação do mercado de seguros de doenças graves em 2026, enquanto os benefícios combinados e híbridos têm previsão de crescer a um CAGR de 8,1% até 2032.
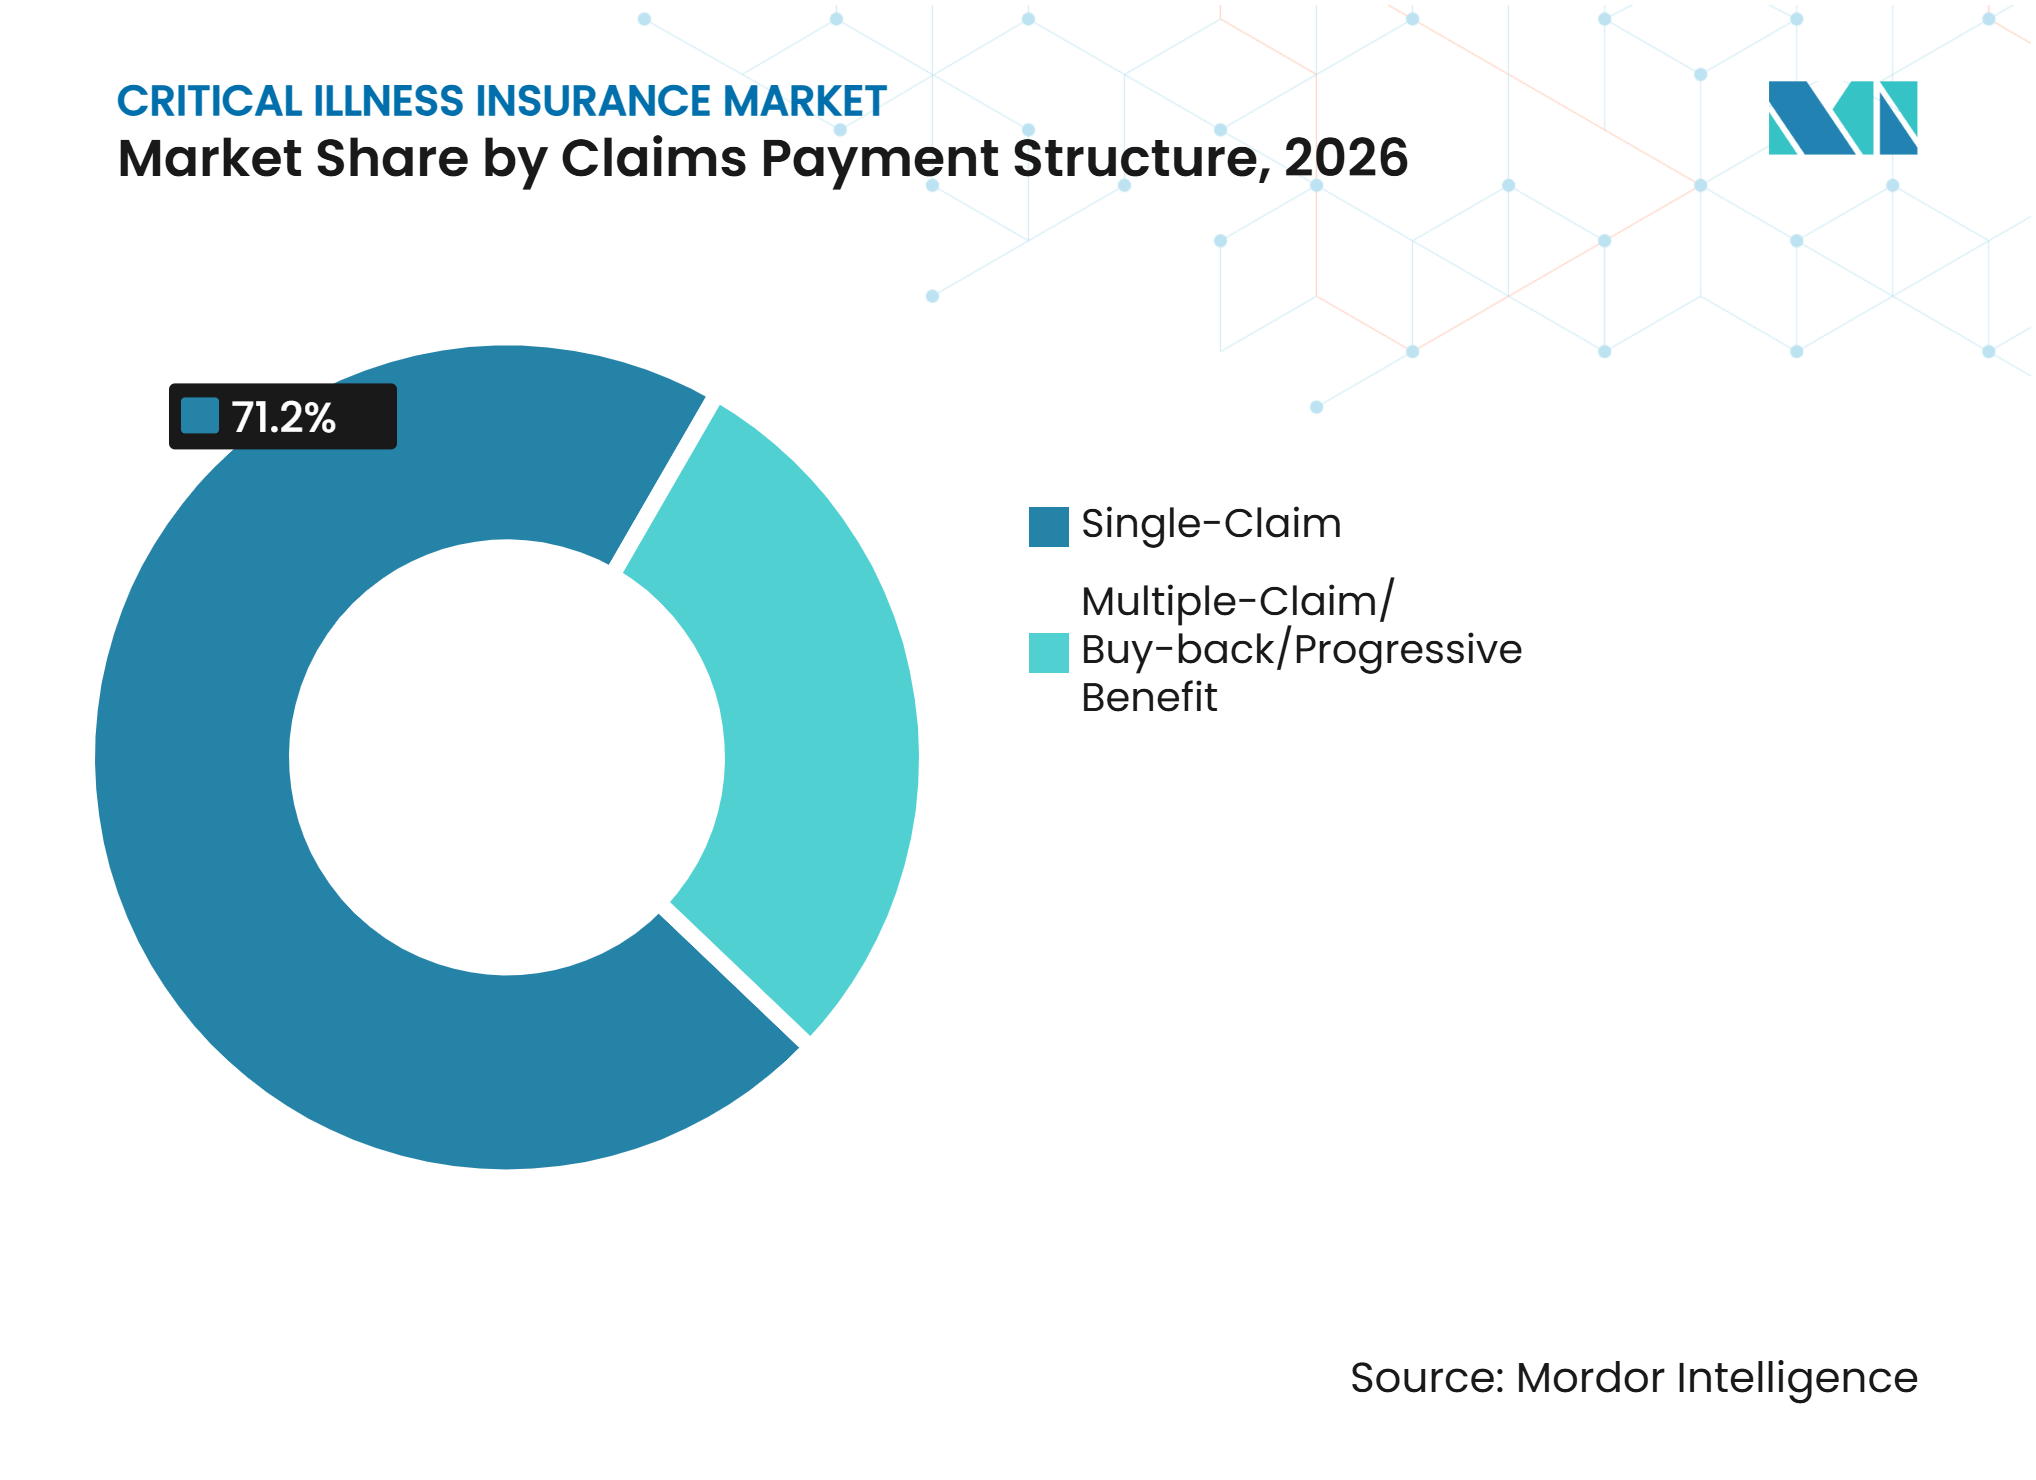
- Por estrutura de pagamento de sinistros, as apólices de sinistro único detinham 71,2% da participação do mercado de seguros de doenças graves em 2026, enquanto os benefícios de múltiplos sinistros, recompra e progressivos têm previsão de crescer a um CAGR de 9,2% até 2032.
- Por canal de distribuição, agentes e corretores capturaram 55,9% da participação do mercado de seguros de doenças graves em 2026, enquanto os agregadores digitais e portais de terceiros têm previsão de crescer a um CAGR de 10,4% até 2032.
- Por geografia, a Ásia-Pacífico capturou 48,7% da participação do mercado de seguros de doenças graves em 2026, enquanto o Oriente Médio e a África têm previsão de crescer a um CAGR de 8,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Doenças Graves e Necessidades de Proteção Financeira Não Atendidas | 1.2% | Global | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Proteção Financeira em Valor Único Contra Perda de Renda e Despesas Não Médicas | 0.9% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Expansão da Cobertura de Doenças Graves Patrocinada por Empregadores e Voluntária | 0.7% | América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Distribuição Digital de Apólices e Subscrição Simplificada de Doenças Graves | 0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Proteção Integrada contra Doenças Graves por meio de Ecossistemas Bancários, Empresariais e de Saúde | 0.6% | Global | Médio prazo (2–4 anos) |
| Adoção Crescente de Produtos Abrangentes, de Estágio Inicial e de Múltiplos Sinistros de Doenças Graves | 0.7% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Doenças Graves e Necessidades de Proteção Financeira Não Atendidas
Câncer, doenças cardiovasculares e acidente vascular cerebral respondem pela maioria dos sinistros de doenças graves nos mercados mensurados, enquanto ferramentas de diagnóstico mais avançadas estão identificando mais casos. O estudo de Hong Kong da Gen Re abrangeu 10 seguradoras que representam mais de 95% desse mercado e registrou 69.000 sinistros até 2023. Câncer, doenças cardíacas e acidente vascular cerebral representaram 87% dos sinistros entre homens e 94% entre mulheres no estudo. O maior uso de tomografia computadorizada de baixa dose na China contribuiu para mais sinistros de câncer de pulmão entre mulheres não fumantes, o que cria estimativas de risco que podem não refletir os padrões de diagnóstico atuais. A Aviva pagou mais de GBP 388 milhões (USD 493 milhões) em 2025 em 5.586 sinistros individuais de doenças graves, benefícios para crianças e invalidez total permanente[1]. A maior sobrevivência após doenças graves também aumenta a necessidade de produtos que possam responder a eventos médicos posteriores.
Demanda por Proteção em Valor Único Contra Perda de Renda e Despesas Não Médicas
A proteção em valor único aborda custos que os planos de reembolso médico podem não cobrir, incluindo perda de renda, adaptação domiciliar, cuidados com crianças e tratamentos fora das tabelas de benefícios. Essa característica permanece central no mercado de seguros de doenças graves porque o segurado pode decidir como utilizar o pagamento após um diagnóstico coberto. A população formalmente empregada da África do Sul detinha ZAR 1,1 trilhão (USD 60 bilhões) em cobertura de doenças graves no final de 2024, contra ganhos anuais de ZAR 4 trilhões (USD 218 bilhões), produzindo uma taxa de cobertura de 26%. A lacuna indica que muitas famílias teriam proteção financeira limitada após um diagnóstico grave. Em Singapura, os prêmios totais ponderados de novos negócios cresceram 14,3% em relação ao ano anterior no primeiro trimestre de 2026, demonstrando demanda por cobertura que complementa os programas públicos de saúde[2]. As políticas de licença médica remunerada dos empregadores e as reformas de substituição de renda pública na Europa ainda podem afetar a demanda relativa por cobertura individual em valor único.
Cobertura Patrocinada por Empregadores e Voluntária, Incluindo Proteção Integrada
A cobertura coletiva patrocinada por empregadores está se expandindo de grandes empregadores para empresas de médio porte e programas de benefícios voluntários. Os empregadores utilizam esses planos para abordar as preocupações dos funcionários com a interrupção de renda após um diagnóstico grave. A MassMutual introduziu o seguro coletivo de doenças graves em maio de 2025 com benefícios que aumentam para diagnósticos mais graves e recursos de progressão que permitem pagamentos totais de até 200% do benefício do certificado. Os dados do Desenvolvimento de Risco Coletivo do Reino Unido (GRiD) mostraram 888.040 pessoas seguradas para benefícios de doenças graves em 2025, com GBP 70,4 bilhões (USD 95,0 bilhões) em capital segurado total em vigor e GBP 190,8 milhões (USD 257,6 milhões) pagos a 2.475 segurados[3]. O câncer representou 69% desses sinistros coletivos. A AIA Nova Zelândia introduziu a cobertura de Trauma Grave para clientes corporativos em maio de 2026 com metade do custo do prêmio da cobertura tradicional de doenças graves, buscando reduzir as barreiras de adoção para empregadores menores.
Distribuição Digital, Subscrição Simplificada e Produtos Abrangentes de Múltiplos Sinistros
A distribuição digital está reduzindo a distância entre o interesse do consumidor e a cobertura ativa, particularmente no Sudeste Asiático. As vendas online também podem ampliar o alcance além das redes de agências e das grandes cidades. A Aviva expandiu sua ferramenta de resumo de relatórios médicos por inteligência artificial para aplicações individuais de doenças graves em março de 2026 e relatou que ela reduziu pela metade o tempo de revisão de relatórios médicos[4]. A Autoridade Monetária de Singapura (MAS) alterou o Aviso 321 para alinhar as definições do Seguro de Compra Direta (DPI) com a Estrutura de Doenças Graves 2024 da Associação de Seguros de Vida, a partir de 1º de outubro de 2025. Definições padronizadas podem tornar os produtos digitais mais fáceis de comparar e entender. Os mesmos canais podem suportar produtos de múltiplos sinistros, que estão se tornando mais relevantes à medida que as pessoas sobrevivem à sua primeira doença grave e posteriormente experimentam outro evento coberto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consciência Limitada do Consumidor sobre Condições Cobertas, Definições de Doenças e Elegibilidade para Sinistros | -0.4% | Global, mais agudo no Oriente Médio, África e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Restrições de Acessibilidade de Prêmios e Aumento do Custo da Proteção de Risco | -0.3% | Global | Médio prazo (2–4 anos) |
| Aumento da Incidência de Sinistros em Estágio Inicial e Recorrentes Aumentando a Volatilidade dos Sinistros | -0.2% | Ásia-Pacífico, Europa | Longo prazo (≥ 4 anos) |
| Seleção Adversa e Restrições de Evidências Médicas na Subscrição de Doenças Graves | -0.2% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Consciência Limitada sobre Condições Cobertas, Definições e Elegibilidade para Sinistros
A compreensão do consumidor continua sendo uma restrição importante porque muitos compradores superestimam as condições cobertas e subestimam os requisitos precisos para um sinistro. O estudo de lacuna de seguros de 2025 da África do Sul colocou a proteção contra doenças graves no nível de penetração mais baixo entre as categorias de proteção para trabalhadores formalmente empregados. O estudo também relatou que mais de 24.000 assalariados deveriam receber um diagnóstico de doença grave em 2025. As informações de sinistros de 2025 da Aviva mostraram que um diagnóstico que não atende à definição da apólice foi um motivo comum para a não liquidação do sinistro. A Autoridade Monetária de Singapura solicitou à Associação de Seguros de Vida que considerasse se as definições futuras deveriam depender menos de procedimentos especificados e mais da gravidade da doença. Definições mais claras poderiam reduzir disputas e melhorar a confiança do consumidor.
Acessibilidade de Prêmios, Volatilidade de Sinistros, Seleção Adversa e Restrições de Evidências Médicas
As apólices de longa duração enfrentam pressão quando rendimentos de investimentos mais baixos, definições de doenças mais amplas e taxas de incidência crescentes elevam o custo da proteção. Uma cobertura mais ampla pode melhorar o valor de uma apólice, mas também pode torná-la menos acessível para famílias de baixa renda. As seguradoras também devem gerenciar a seleção adversa quando a subscrição simplificada fornece evidências médicas limitadas no ponto de venda. Mais sinistros em estágio inicial e recorrentes aumentam a volatilidade dos sinistros, especialmente em produtos que oferecem recursos de recompra ou múltiplos sinistros. O setor de seguros de doenças graves deve equilibrar o acesso mais amplo com precificação e reservas adequadas. Na Malásia, a inflação médica de 15%-16% aumentou a pressão sobre a acessibilidade, mesmo que o argumento para a proteção de renda tenha se tornado mais forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura de Apólice:
As Coberturas Permanecem Estabelecidas, Enquanto a Cobertura Independente se ExpandeAs coberturas aceleradas de doenças graves detinham 57,6% da participação do mercado de seguros de doenças graves em 2026. Sua posição reflete a prática tradicional de adicionar proteção contra doenças graves a contratos de prazo determinado ou de vida inteira. Uma cobertura normalmente paga um benefício antecipado do capital segurado da apólice de vida após um diagnóstico coberto. Essa estrutura pode reduzir o benefício de morte remanescente quando um sinistro de doença grave é feito. As apólices independentes de doenças graves, trauma e doenças temidas têm previsão de crescer a um CAGR de 7,2% até 2032. O crescimento mais rápido reflete a demanda por cobertura que pode ser selecionada separadamente do seguro de vida.
A Legal & General lançou a cobertura independente de doenças graves no Reino Unido em outubro de 2026, permitindo que os consultores recomendem essa proteção independentemente de uma apólice de vida. O lançamento responde à demanda dos consultores por maior flexibilidade no planejamento de proteção. A série Ying Ruyi da AIA China, lançada em setembro de 2025, combinou cobertura de vida inteira participante com proteção contra doenças graves, apoiando sua estratégia de produto focada em proteção. Os produtos de proteção representaram 44% do valor de novos negócios (VONB) do canal de agências no segundo semestre de 2025. As apólices independentes podem tornar os níveis de benefícios, os termos do produto e a precificação mais fáceis de avaliar em relação à cobertura de vida do comprador. As coberturas, no entanto, permanecem relevantes onde os consumidores desejam uma única solicitação e um pacote de proteção combinado. O mercado de seguros de doenças graves continuará a incluir ambas as abordagens porque elas atendem a diferentes preferências de compra.


Por Forma de Contrato:
Apólices Individuais de Varejo Lideram, Enquanto os Planos Coletivos Ampliam o AcessoAs apólices individuais de varejo detinham uma participação de 66,8% no tamanho do mercado de seguros de doenças graves em 2026. Essa posição reflete a demanda estabelecida na Ásia-Pacífico, América do Norte e Europa, onde muitos consumidores em idade ativa compram proteção de saúde voluntária diretamente. Os planos individuais permitem que os clientes selecionem valores de benefícios e adicionem recursos com base em necessidades financeiras pessoais. Seu crescimento depende do acesso a consultores, da conscientização do consumidor e da acessibilidade dos prêmios. As apólices coletivas devem crescer a um CAGR de 6,8% até 2032. Os empregadores estão usando opções voluntárias e pagas pelo empregador para abordar as lacunas de proteção de renda em sua força de trabalho.
O lançamento coletivo de 2025 da MassMutual utilizou benefícios vinculados à gravidade e à progressão, em vez de competir apenas nos prêmios. Tais designs podem aumentar os pagamentos à medida que uma condição se torna mais grave. O Desenvolvimento de Risco Coletivo registrou 888.040 pessoas seguradas para benefícios coletivos de doenças graves no Reino Unido durante 2025. Os planos coletivos podem apresentar aos funcionários a cobertura de doenças graves antes que eles considerem a proteção individual complementar. A cobertura de Trauma Grave de menor custo da AIA Nova Zelândia mostra como as seguradoras estão tentando tornar os planos empresariais mais acessíveis para pequenas e médias empresas.
Por Estrutura de Pagamento de Benefícios:
Os Benefícios em Valor Único Refletem a Necessidade Central, Enquanto os Planos Híbridos Abordam Cuidados de Longa DuraçãoOs benefícios em valor único representaram 77,5% da participação do mercado de seguros de doenças graves em 2026. Essa estrutura paga dinheiro irrestrito após o diagnóstico, permitindo que o cliente priorize a reposição de renda, custos médicos, adaptações domiciliares ou despesas diárias. Permanece a expressão mais clara do papel do produto como proteção financeira, e não reembolso. O pagamento pode ser utilizado sem a apresentação de faturas para cada despesa. Os benefícios combinados e híbridos têm previsão de crescer a um CAGR de 8,1% até 2032. Esses produtos combinam um pagamento inicial em dinheiro com suporte de renda periódico ou benefícios relacionados.
Os planos híbridos respondem a trajetórias de tratamento que podem se estender por meses ou anos, especialmente para cânceres graves e condições neurológicas. A Associação de Seguradores Britânicos relatou um pagamento médio de doenças graves de GBP 67.000 (USD 85.600) em 2025. A AIA Filipinas lançou o AIA Critical Protect Plus em abril de 2026 com até 3 sinistros de doenças graves, 106 condições cobertas e cobertura expansível para 146 condições por meio de coberturas adicionais. Os benefícios de renda periódica permanecem menores do que a cobertura em valor único, mas são relevantes para compradores focados na continuidade salarial. O tamanho do mercado de seguros de doenças graves para produtos híbridos é sustentado pela necessidade de distribuir a proteção ao longo de um período de recuperação prolongado.
Por Estrutura de Pagamento de Sinistros:
Os Planos de Sinistro Único Lideram, Enquanto a Cobertura de Sinistros Recorrentes Cresce Mais RapidamenteAs apólices de sinistro único representaram 71,2% do tamanho do mercado de seguros de doenças graves em 2026. A estrutura foi projetada em torno de um diagnóstico material e um pagamento principal que encerra a cobertura. Permanece amplamente utilizada porque é simples para clientes e seguradoras entenderem. No entanto, taxas de sobrevivência mais altas significam que mais pessoas podem se recuperar de um primeiro evento e posteriormente experimentar outra doença grave. Os benefícios de múltiplos sinistros, recompra e progressivos têm previsão de crescer a um CAGR de 9,2% até 2032. Esta é a maior taxa de crescimento prevista entre os tipos de segmentação relatados.
A AIA Hong Kong lançou sua série On Your Side em novembro de 2025 com até 10 sinistros adicionais e benefícios máximos de 1.100% do capital segurado inicial em 115 condições. O produto demonstra como as seguradoras estão adaptando o design de benefícios a diagnósticos recorrentes e maior sobrevivência. As estruturas de múltiplos sinistros requerem precificação cuidadosa porque sinistros em estágio inicial, recorrentes e posteriores podem aumentar os pagamentos ao longo da vida. Eles também requerem explicações claras sobre períodos de carência, termos de recompra e condições para sinistros subsequentes. As ferramentas de comparação podem ajudar os clientes a distinguir as compensações entre a cobertura de sinistro único de menor custo e a proteção mais ampla de sinistros recorrentes. Esta categoria está reformulando o design de produtos em todo o mercado de seguros de doenças graves.

Por Canal de Distribuição:
Os Canais de Assessoria Lideram, Enquanto os Agregadores Digitais Ampliam o AlcanceAgentes e corretores capturaram uma participação de 55,9% em 2026 porque a cobertura de doenças graves frequentemente requer discussão detalhada sobre definições, exclusões e opções de benefícios. O papel da assessoria permanece importante quando os compradores estão considerando eventos médicos graves e proteção financeira de longo prazo. Agentes e corretores também podem ajudar os clientes a coordenar a cobertura com os benefícios do empregador e o seguro de vida. Os agregadores digitais e portais de terceiros têm previsão de crescer a um CAGR de 10,4% até 2032. Sua expansão reflete a demanda por comparação mais fácil, solicitações mais rápidas e compras de autoatendimento.
A Aviva e a Tesco Insurance expandiram sua parceria de proteção em maio de 2026 com o lançamento de cobertura de doenças graves distribuída pelos canais digitais e pela rede de lojas da Tesco. O plano cobre 52 condições e inclui benefícios de doenças graves para crianças de até GBP 25.000 (USD 33.500). Os canais digitais tendem a suportar primeiro produtos mais simples, enquanto os planos mais abrangentes ainda podem precisar de orientação de consultores. O canal pode, no entanto, melhorar o acesso para pessoas que não utilizam consultores financeiros independentes. A bancassurance, as vendas diretas ao consumidor e as parcerias integradas também estão ganhando relevância à medida que bancos, empregadores e varejistas adicionam produtos de proteção a relacionamentos mais amplos com clientes. O setor de seguros de doenças graves está, portanto, equilibrando o alcance digital com o valor da assessoria para decisões mais complexas.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 48,7% do mercado de seguros de doenças graves em 2026. China, Hong Kong, Singapura e outros mercados de seguros asiáticos em desenvolvimento sustentam a importância da região. O Instituto de Pesquisa da Sociedade de Atuários identificou Hong Kong, Malásia, Taiwan, Tailândia, Coreia do Sul, Japão e Singapura como mercados prioritários para pesquisa sobre incidência de doenças graves e gravidade dos sinistros, com interesse adicional na Indonésia, Filipinas e Vietnã. O setor de seguros de vida de Singapura pagou SGD 555 milhões (USD 429 milhões) em sinistros de morte, doenças graves e invalidez total permanente durante o 1º trimestre de 2026. O setor também registrou SGD 1,69 bilhão (USD 1,31 bilhão) em prêmios totais ponderados de novos negócios, representando um crescimento de 14,3% em relação ao ano anterior, de acordo com os resultados revisados da Associação de Seguros de Vida. A Autoridade Monetária de Singapura alterou seus requisitos de Seguro de Compra Direta para alinhar as definições de 30 doenças graves com a atualizada Estrutura de Doenças Graves 2024 da Associação de Seguros de Vida, com vigência a partir de 1º de outubro de 2025. Isso apoia maior consistência nas definições de produtos e na comparação.
Oriente Médio e África
O Oriente Médio e a África têm previsão de crescer a um CAGR de 8,6% até 2032, tornando-se o segmento geográfico de crescimento mais rápido. A África do Sul ilustra a lacuna de proteção: a cobertura de doenças graves entre os assalariados formalmente empregados representava apenas 26% de seus ganhos anuais agregados no final de 2024, enquanto mais de 85% não tinham cobertura de doenças graves. A PPS pagou ZAR 792,8 milhões (USD 43,6 milhões) em benefícios de doenças graves em 2025, um aumento de 51% em relação a 2024. No Oriente Médio, o Instituto de Pesquisa da Sociedade de Atuários também buscou pesquisas sobre tendências de custos de doenças graves, destacando a necessidade de melhores dados regionais para apoiar o design de produtos, a avaliação de sinistros e a precificação.
América do Norte, Europa e América do Sul
A América do Norte se beneficia de um mercado estabelecido de benefícios voluntários patrocinados por empregadores. Nos Estados Unidos, 53% dos empregadores ofereceram seguro de doenças graves em 2025, acima dos 51% em 2024, de acordo com a Sociedade para Gestão de Recursos Humanos. Isso indica uma disponibilidade crescente de cobertura de doenças graves por meio de programas de benefícios no local de trabalho. A Europa tem um mercado de proteção individual estabelecido, com o Reino Unido fornecendo evidências de demanda contínua. As seguradoras do Reino Unido pagaram GBP 1,25 bilhão (USD 1,58 bilhão) em sinistros individuais de doenças graves em 2025, enquanto a Legal & General (L&G) introduziu a cobertura independente de doenças graves em outubro de 2026, dando aos consultores maior flexibilidade para oferecê-la independentemente do seguro de vida. Na América do Sul, o Brasil fornece uma base de distribuição de saúde privada considerável: o regulador do país relatou aproximadamente 53,1 milhões de beneficiários de planos médicos privados em junho de 2026, incluindo participação substancial em planos patrocinados por empregadores.
Cenário Competitivo
Concentração do Mercado
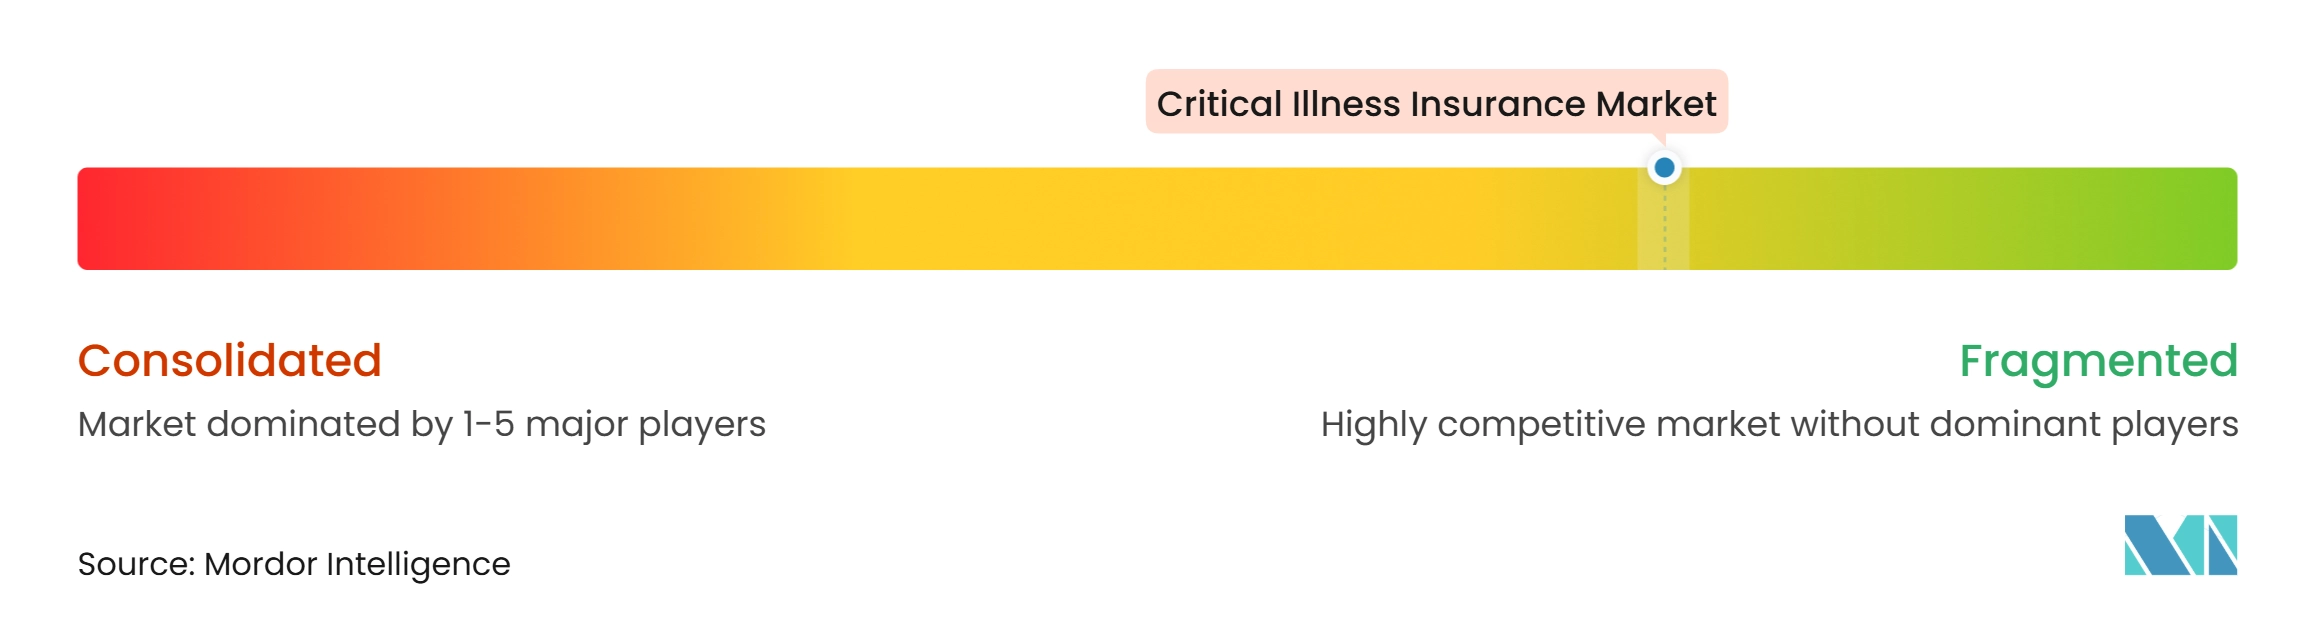
O mercado de seguros de doenças graves da Ásia-Pacífico é fragmentado, com a concorrência distribuída entre seguradoras domésticas, grupos regionais de seguros de vida e empresas multinacionais de seguros. China Life, Ping An Insurance e China Pacific Insurance detêm posições importantes de prêmios em vigor na China, apoiadas por suas bases de clientes estabelecidas e redes de distribuição. AIA, Prudential plc, AXA, Aviva e Allianz competem em vários mercados regionais por meio de agências, bancassurance e outros canais de distribuição. No entanto, as posições das seguradoras líderes variam entre os países individuais. A concorrência é cada vez mais baseada no design do produto, cobertura mais ampla de doenças, benefícios de múltiplos sinistros, subscrição digital e capacidades de gestão de sinistros, e não apenas na precificação.
A diferenciação de produtos está se tornando mais proeminente à medida que as seguradoras vão além das apólices tradicionais de doenças graves com pagamento único. Em novembro de 2025, a AIA Hong Kong introduziu sua Série de Proteção contra Doenças Graves On Your Side, com um plano oferecendo cobertura para 115 doenças, até 10 sinistros adicionais e benefícios máximos de 1.100% do capital segurado inicial. Em abril de 2026, a AIA Filipinas lançou o Critical Protect Plus, oferecendo até três sinistros de doenças graves e cobertura para 106 condições, expansível para 146 por meio de coberturas adicionais opcionais. Outras seguradoras seguiram estratégias semelhantes: a Cigna Healthcare Hong Kong introduziu seu Plano de Doenças Graves VitalGuard em janeiro de 2026, enquanto a AIA Singapura lançou o Protect 3 em maio de 2026, fornecendo proteção em múltiplos estágios contra câncer, ataque cardíaco e acidente vascular cerebral. Em agosto de 2026, a Allianz Life Malásia introduziu o HealthCover Prime, oferecendo múltiplos sinistros e benefícios potenciais de até 635% do valor segurado. A Chubb Life Hong Kong também lançou sua Série de Doenças Graves Chubb Care em agosto de 2026, estendendo as opções de cobertura a sobreviventes de câncer e indivíduos com histórico de doenças cardiovasculares ou diabetes. Esses desenvolvimentos demonstram concorrência crescente em torno de sinistros recorrentes, proteção específica por condição e cobertura para clientes com históricos médicos mais complexos.
A adoção de tecnologia e os desenvolvimentos regulatórios estão influenciando ainda mais a dinâmica competitiva. Em março de 2026, a Aviva estendeu sua ferramenta de resumo de subscrição por inteligência artificial para aplicações individuais de doenças graves, reduzindo em aproximadamente 50% o tempo que os subscritores gastam revisando relatórios médicos. Em setembro de 2025, a Administração Regulatória Financeira Nacional da China emitiu orientações direcionando as seguradoras a atualizar as definições de doenças graves e desenvolver produtos que atendam às necessidades de pessoas com condições preexistentes e doenças raras. Em agosto de 2026, a Bowtie anunciou a adoção das definições padronizadas de doenças graves da Federação de Seguradores de Hong Kong em apólices novas e existentes, apoiando maior consistência na cobertura das apólices. A FWD Hong Kong lançou posteriormente sua Série de Planos de Seguro Crisis AllSupporter em outubro de 2026, incorporando definições padronizadas, proteção de múltiplos sinistros e cobertura para três gerações. Esses desenvolvimentos criam oportunidades para seguradoras com fortes capacidades atuariais, sistemas de avaliação de risco médico e relacionamentos de resseguro, enquanto as operadoras estabelecidas mantêm vantagens em distribuição e experiência em sinistros. No geral, a concorrência permanece fragmentada, com inovação de produtos, eficiência de subscrição, definições de apólice transparentes e elegibilidade mais ampla de clientes moldando o posicionamento competitivo.
Líderes do Setor de Seguros de Doenças Graves
-
China Life Insurance Company Limited
-
Ping An Insurance (Group) Company of China, Ltd.
-
Aflac Incorporated
-
AIA Group Limited
-
Allianz SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Doenças Graves Empresas cobertas neste relatório
- Aflac Incorporated
- AIA Group Limited
- Ping An Insurance (Group) Company of China, Ltd.
- Allianz SE
- Aviva plc
- China Life Insurance Company Limited
- Sun Life Financial Inc.
- Manulife Financial Corporation
- MetLife, Inc.
- Legal & General Group plc
- Zurich Insurance Group Ltd.
- Sun Life Financial Inc.
- The Cigna Group
- Unum Group
- Royal London Mutual Insurance Society Limited
- Chubb Limited
- Bupa Group
- FWD Group Holdings Limited
- ICICI Prudential Life Insurance Company Limited
- HSBC Holdings plc
Desenvolvimentos industriais recentes em Mercado de Seguros de Doenças Graves
- Outubro de 2026: A Legal & General lançou a Cobertura Independente de Doenças Graves no Reino Unido, permitindo que os consultores recomendem a cobertura de doenças graves independentemente de uma apólice de seguro de vida. O lançamento foi desenvolvido em resposta a insights de consultores e do mercado e reflete a crescente demanda por flexibilidade no planejamento de proteção, estendendo a proposta existente de vida e doenças graves da Legal & General.
- Setembro de 2026: A MoneyHero Limited lançou um mercado de comparação de seguros de doenças graves em Hong Kong, listando 13 planos de 5 seguradoras cobrindo até 71 condições com capitais segurados de até HKD 4 milhões (USD 512.000), permitindo que os usuários comparem diretamente opções de sinistro único e múltiplos sinistros.
- Maio de 2026: A Aviva e a Tesco Insurance expandiram sua parceria de proteção com o lançamento de cobertura de doenças graves distribuída pelos canais digitais e pela rede de lojas da Tesco, com base em seu produto co-branded de seguro de vida de 2025, cobrindo 52 condições e incluindo benefícios de doenças graves para crianças de até GBP 25.000 (USD 31.750).
- Maio de 2026: A AIA Singapura lançou o AIA Protect 3, um plano de doenças graves em múltiplos estágios cobrindo câncer, ataque cardíaco e acidente vascular cerebral desde os estágios iniciais até os graves, com proteção até os 85 anos, visando a lacuna de proteção de doenças graves de 74% de Singapura com prêmios a partir de SGD 0,565 (USD 0,42) por dia.
Escopo do Relatório Global do Mercado de Seguros de Doenças Graves
Visão geral da segmentação
| Apólice Independente de Doenças Graves / Trauma / Doenças Temidas |
| Cobertura Acelerada de Doenças Graves |
| Apólices Individuais de Varejo |
| Apólices Coletivas |
| Benefício em Valor Único |
| Benefício de Renda Periódica |
| Benefício Combinado / Híbrido |
| Sinistro Único |
| Múltiplos Sinistros / Recompra / Benefício Progressivo |
| Agentes e Corretores |
| Bancassurance |
| Canais Diretos ao Consumidor da Seguradora |
| Agregadores Digitais e Portais de Terceiros |
| Parcerias de Afinidade e Integradas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Estrutura de Apólice | Apólice Independente de Doenças Graves / Trauma / Doenças Temidas | |
| Cobertura Acelerada de Doenças Graves | ||
| Por Forma de Contrato | Apólices Individuais de Varejo | |
| Apólices Coletivas | ||
| Por Estrutura de Pagamento de Benefícios | Benefício em Valor Único | |
| Benefício de Renda Periódica | ||
| Benefício Combinado / Híbrido | ||
| Por Estrutura de Pagamento de Sinistros | Sinistro Único | |
| Múltiplos Sinistros / Recompra / Benefício Progressivo | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancassurance | ||
| Canais Diretos ao Consumidor da Seguradora | ||
| Agregadores Digitais e Portais de Terceiros | ||
| Parcerias de Afinidade e Integradas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para o seguro de doenças graves?
O mercado de seguros de doenças graves tem previsão de crescer a um CAGR de 5,3% de 2027 a 2032 e atingir 163,3 bilhões de USD até 2032.
Qual estrutura de apólice detém a maior participação na cobertura de doenças graves?
As coberturas aceleradas de doenças graves lideram com 57,6% de participação em 2026, o que sustenta sua posição estabelecida no mercado de seguros de doenças graves. As apólices independentes são a estrutura de apólice de crescimento mais rápido, com um CAGR de 7,2%.
Por que os planos de múltiplos sinistros de doenças graves estão crescendo?
Mais pessoas sobrevivem a eventos iniciais de câncer, acidente vascular cerebral e cardíacos, aumentando a demanda por proteção contra doenças cobertas posteriores no mercado de seguros de doenças graves. Os planos de múltiplos sinistros têm previsão de crescer a um CAGR de 9,2%.
Qual canal de distribuição está crescendo mais rapidamente para a cobertura de doenças graves?
Os agregadores digitais e portais de terceiros têm previsão de crescer a um CAGR de 10,4% até 2032, ampliando o acesso ao mercado de seguros de doenças graves por meio de ferramentas de comparação e solicitações simplificadas.
Qual região tem a maior participação no seguro de doenças graves?
A Ásia-Pacífico detém 48,7% de participação em 2026, sustentada por China, Hong Kong, Singapura, Índia, Indonésia e Vietnã. Isso torna a região central para o mercado de seguros de doenças graves.
Qual região tem previsão de crescer mais rapidamente para a cobertura de doenças graves?
O Oriente Médio e a África têm previsão de crescer a um CAGR de 8,6% até 2032, sustentados por lacunas de proteção e requisitos de seguro de saúde dos empregadores que estão moldando o mercado de seguros de doenças graves.