
Taille et Part du Marché de l'Assurance Maladies Graves
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 126.10 Milliards de dollars |
| Taille du Marché (2032) | 163.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.30 % |
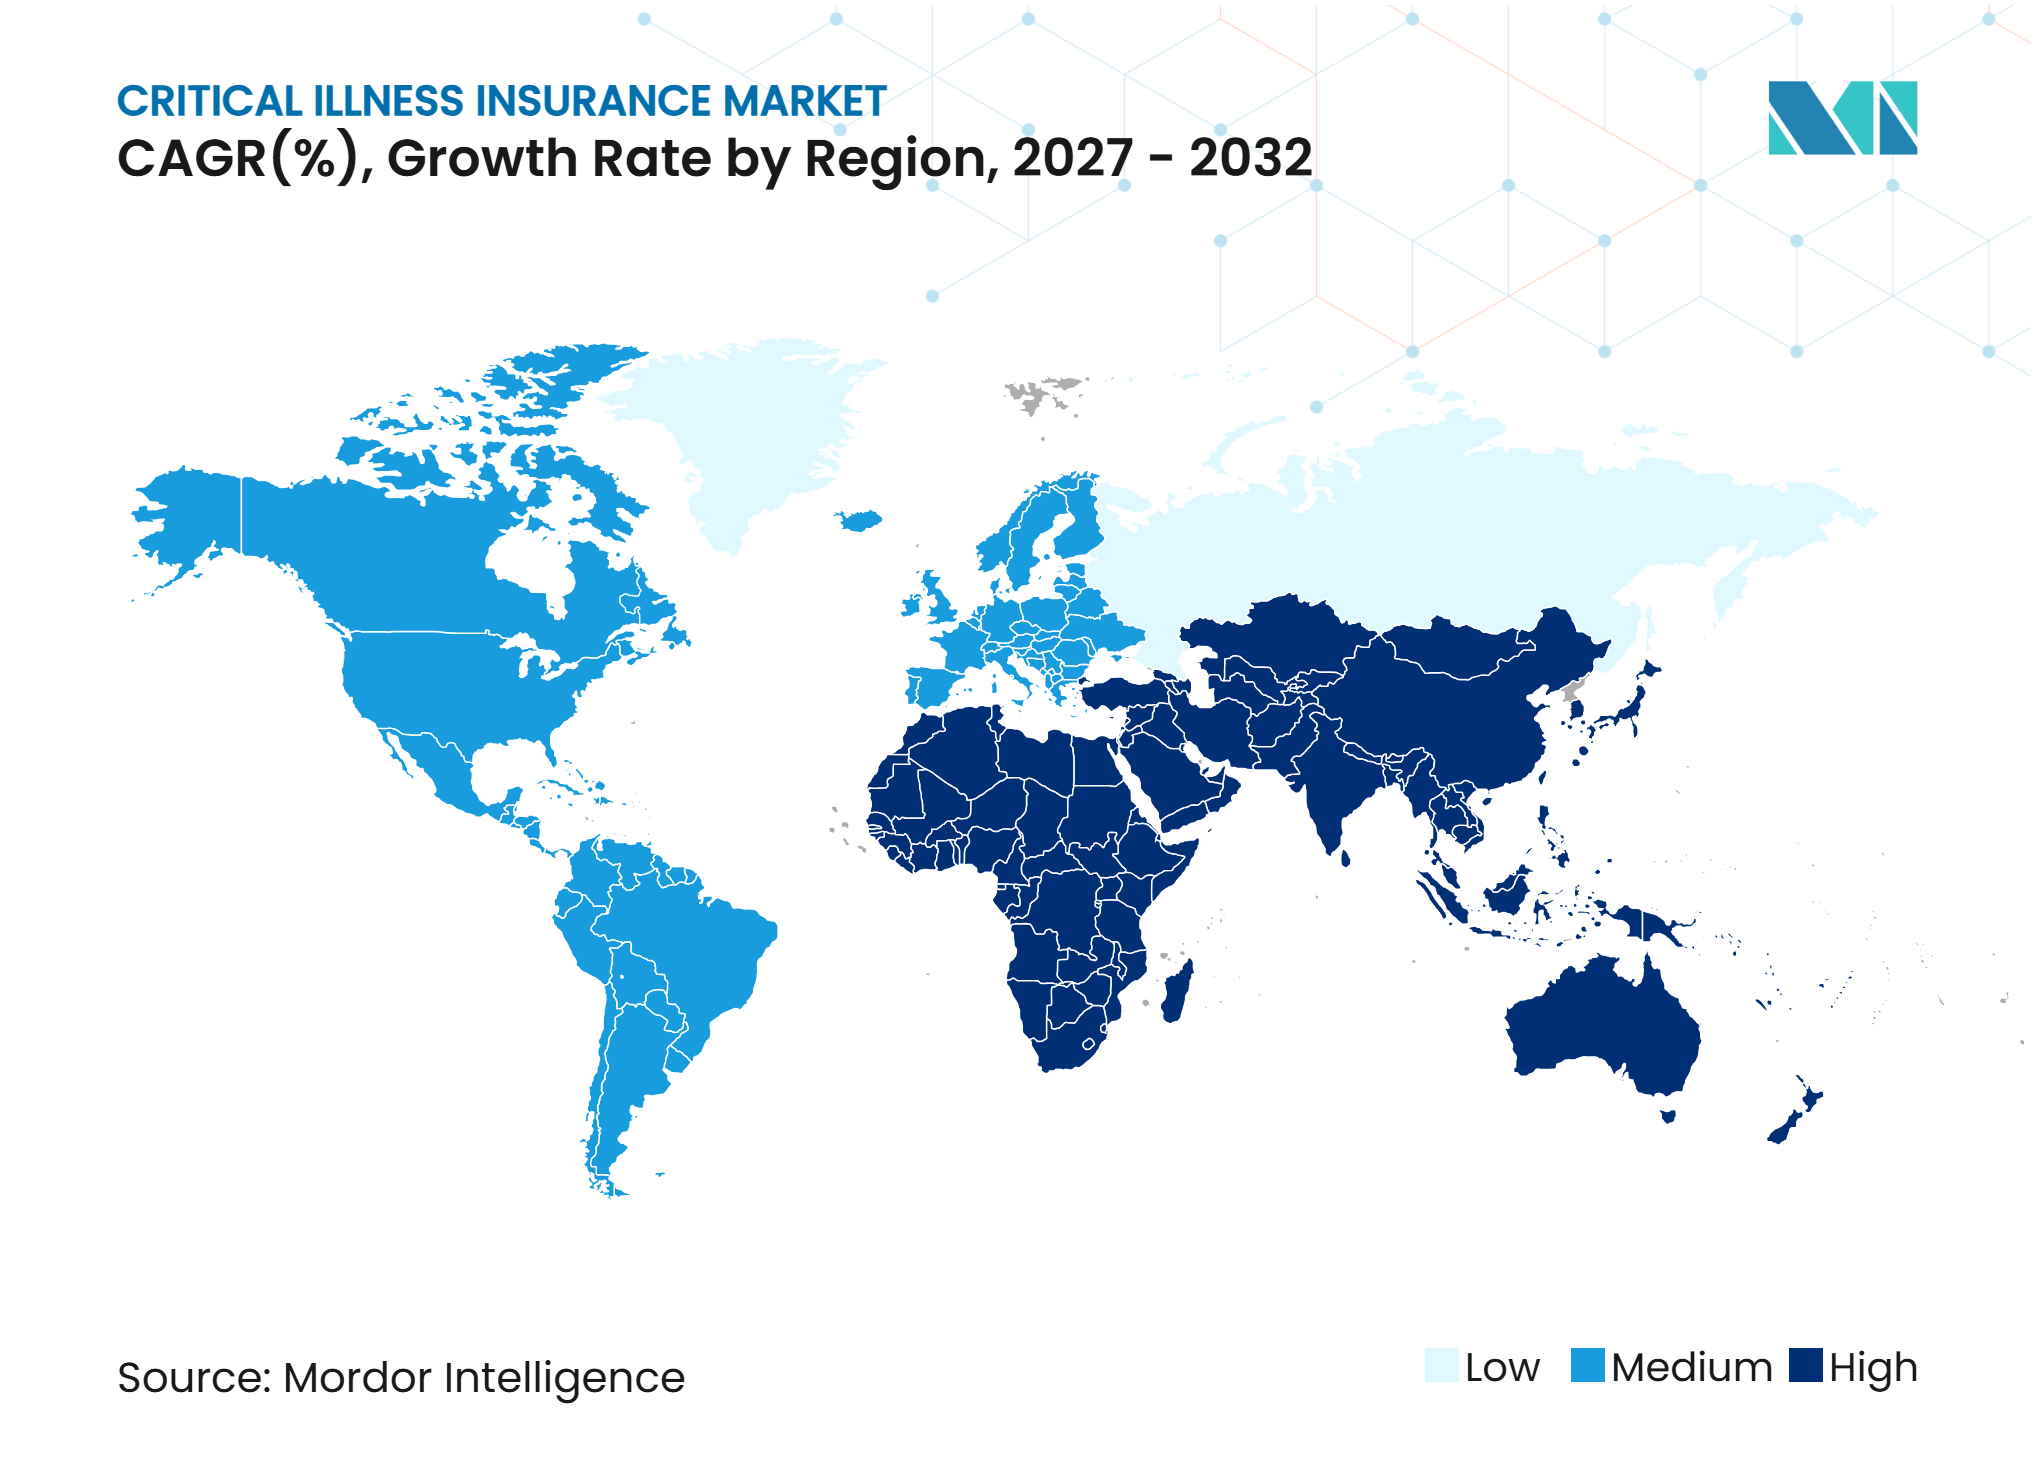
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Maladies Graves par Mordor Intelligence
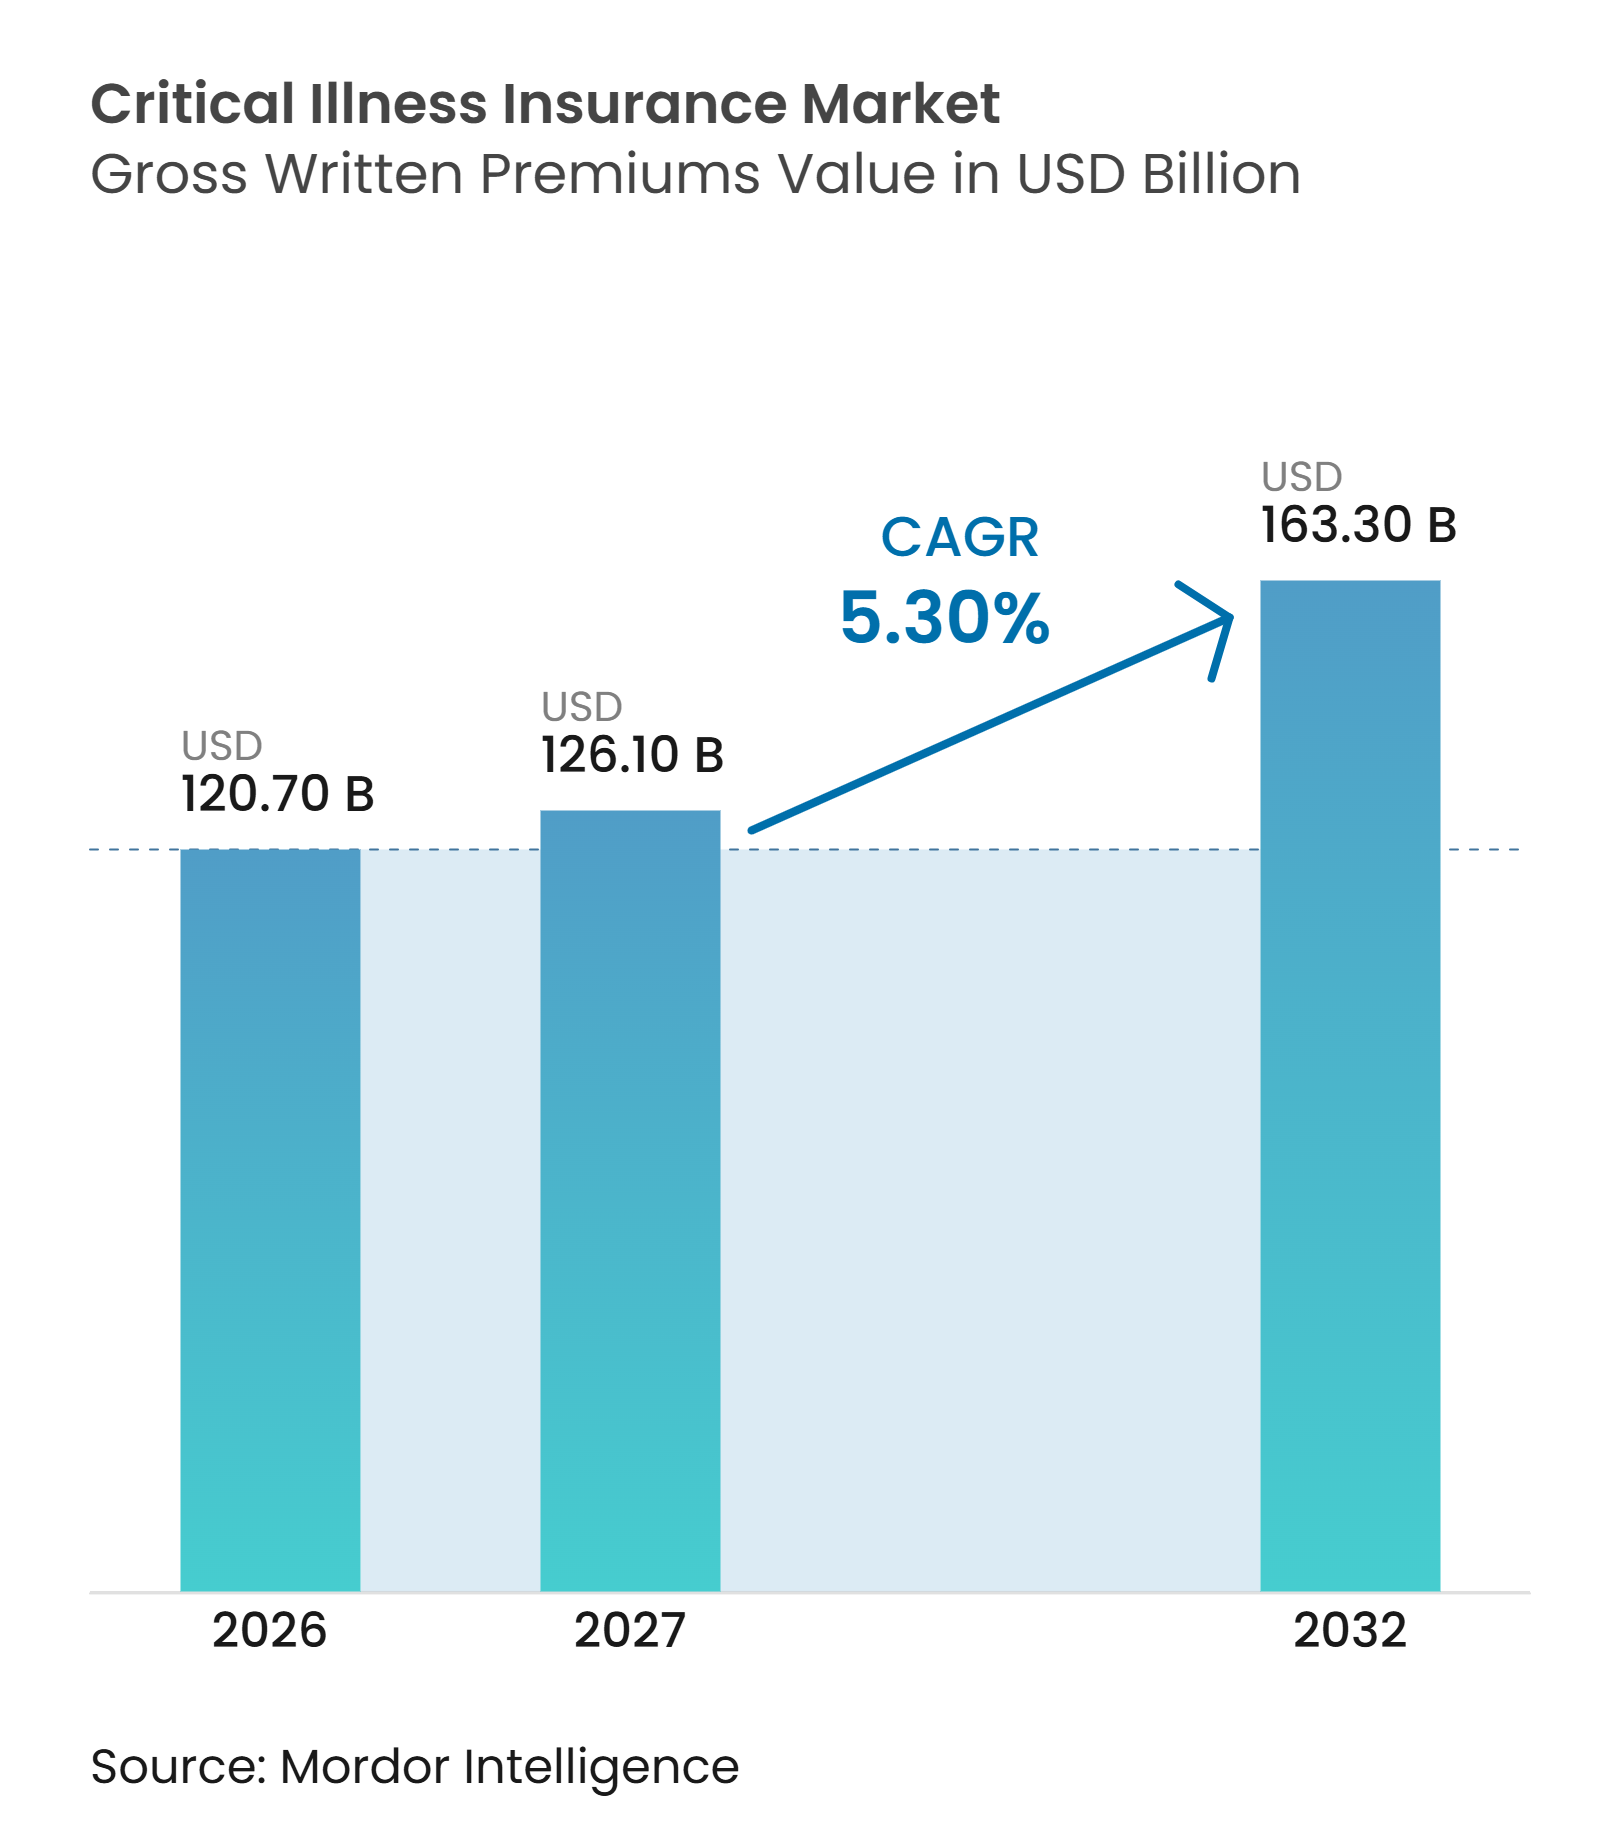
La taille du Marché de l'Assurance Maladies Graves en termes de valeur des primes brutes émises est projetée à 120,70 milliards USD en 2026, 126,10 milliards USD en 2027, et devrait atteindre 163,30 milliards USD d'ici 2032, avec un CAGR de 5,30 % de 2027 à 2032.
Le produit verse un paiement en espèces après un diagnostic couvert, ce qui peut compenser la perte de revenus, les frais de garde d'enfants, les aménagements du domicile et les traitements non pris en charge par les régimes de santé standard. La hausse des taux de diagnostic et la survie prolongée après un cancer, un accident vasculaire cérébral ou un événement cardiaque élargissent le besoin de protection au-delà du premier sinistre. Les assureurs répondent à cette évolution en élargissant les définitions des maladies, en proposant des formules multi-sinistres, des régimes collectifs d'entreprise et une distribution numérique. Ces changements augmentent également les coûts des sinistres et font de l'accessibilité financière un enjeu plus important dans la conception des produits. Le marché de l'assurance maladies graves dépend de plus en plus d'une souscription rigoureuse, d'une capacité de réassurance solide et de définitions de polices claires, à mesure que les produits deviennent plus complets.
Principaux Enseignements du Rapport
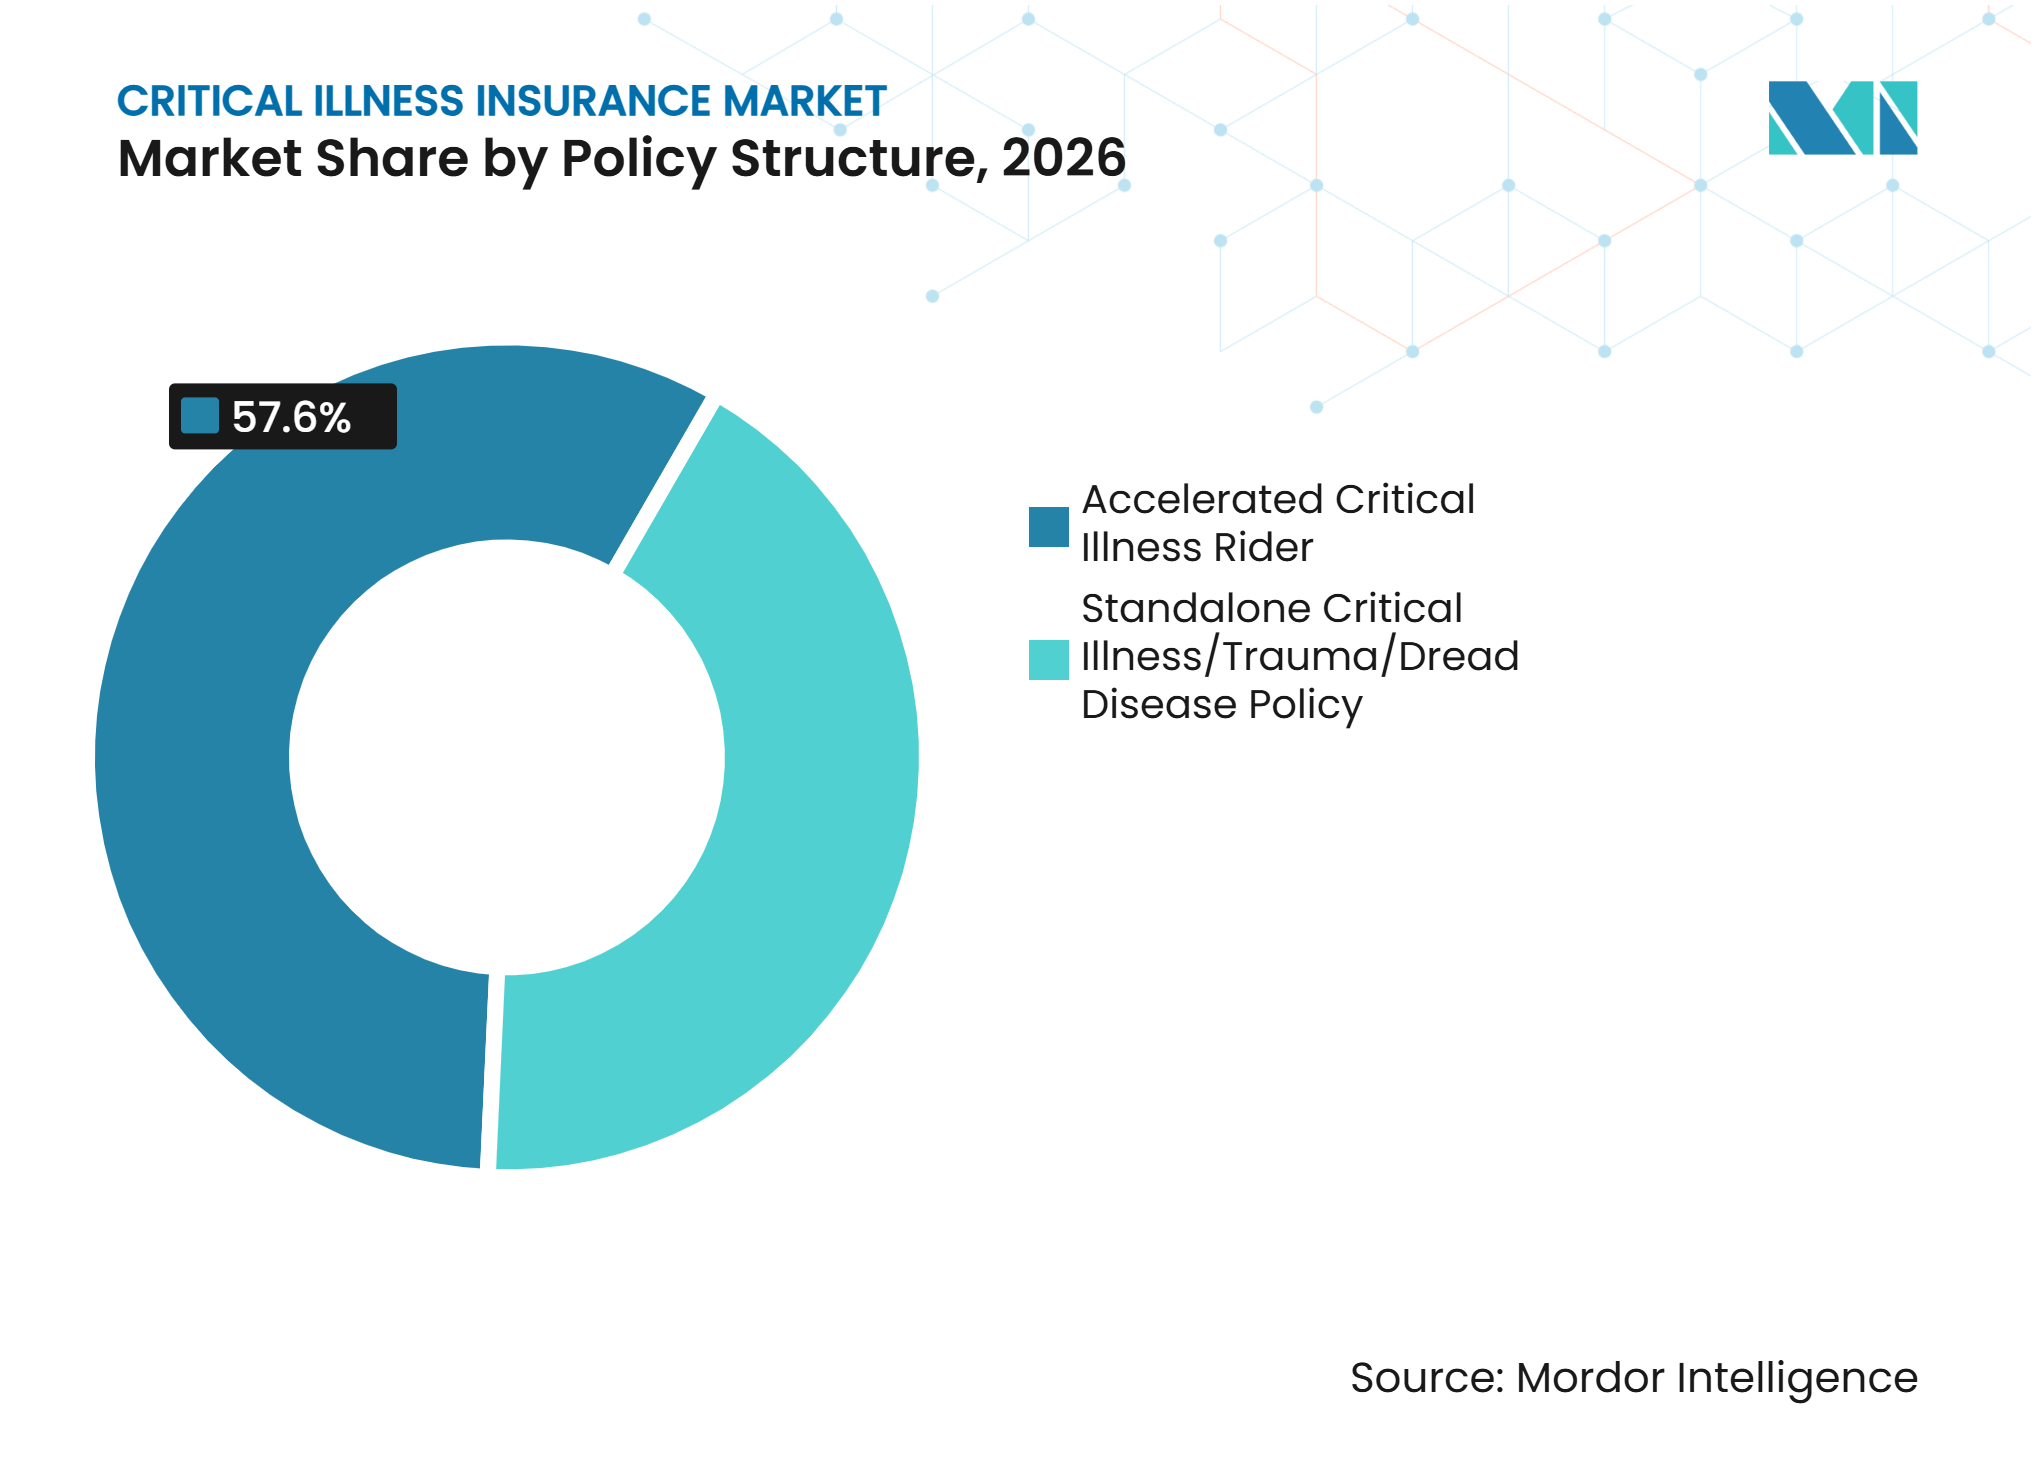
- Par structure de police, les avenants accélérés maladies graves ont capté 57,6 % de la part du marché de l'assurance maladies graves en 2026, tandis que les polices autonomes maladies graves, traumatismes et maladies redoutées devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par forme de contrat, les polices individuelles au détail ont détenu 66,8 % de la part du marché de l'assurance maladies graves en 2026, tandis que les polices collectives devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par structure de paiement des prestations, les prestations forfaitaires ont représenté 77,5 % de la part du marché de l'assurance maladies graves en 2026, tandis que les prestations combinées et hybrides devraient croître à un CAGR de 8,1 % jusqu'en 2032.
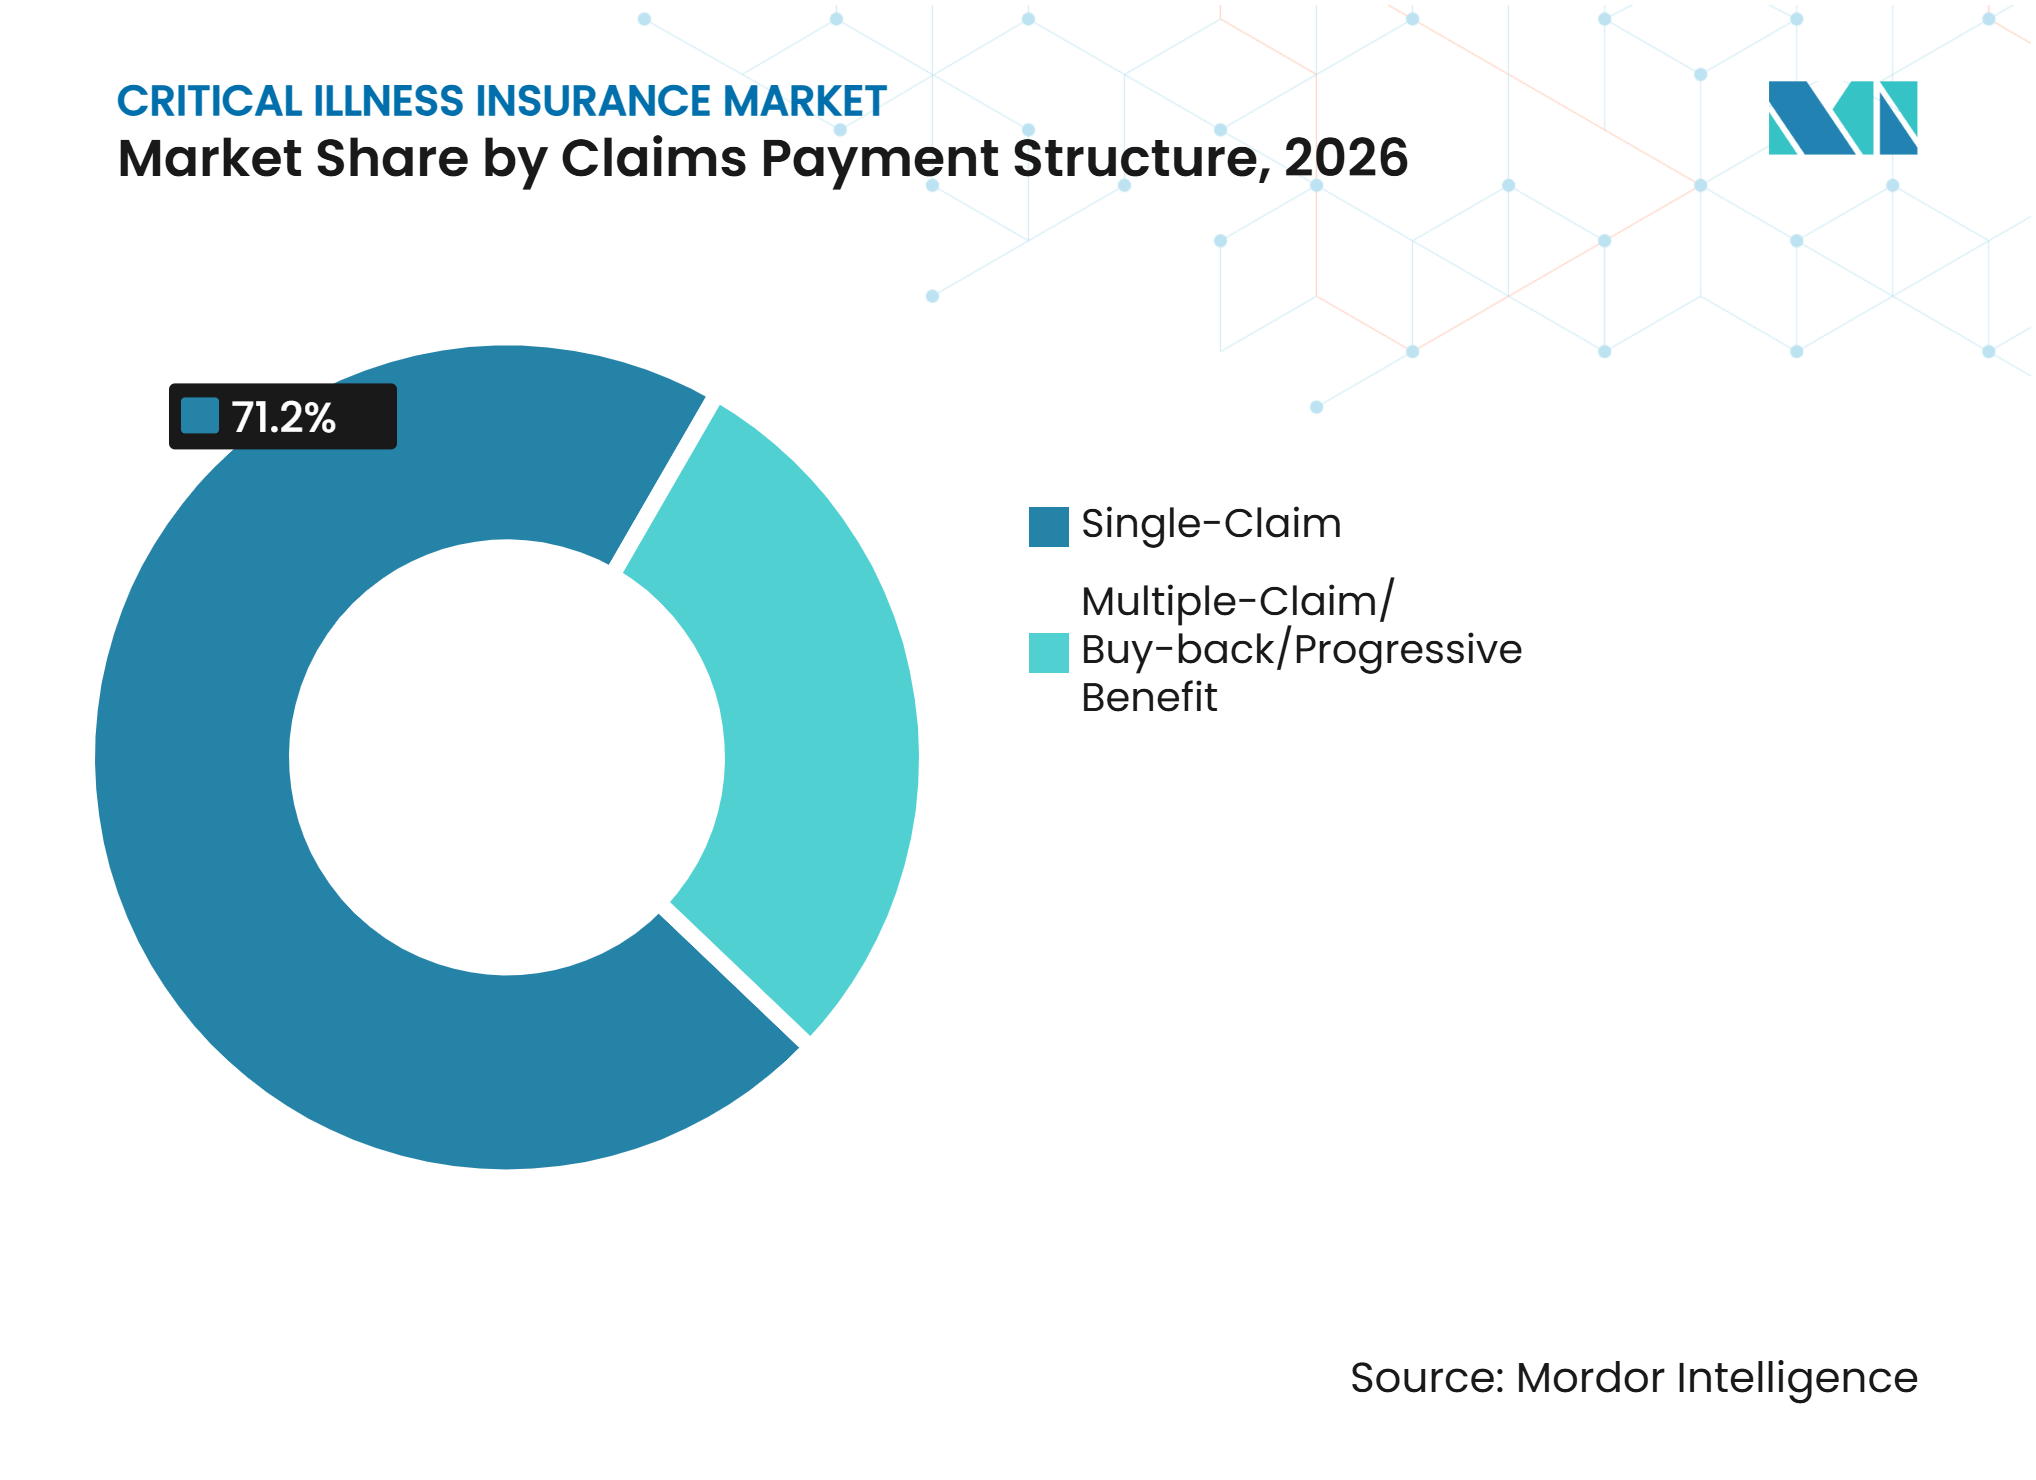
- Par structure de paiement des sinistres, les polices à sinistre unique ont détenu 71,2 % de la part du marché de l'assurance maladies graves en 2026, tandis que les prestations multi-sinistres, de rachat et progressives devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont capté 55,9 % de la part du marché de l'assurance maladies graves en 2026, tandis que les agrégateurs numériques et les portails tiers devraient croître à un CAGR de 10,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a capté 48,7 % de la part du marché de l'assurance maladies graves en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de l'Incidence des Maladies Graves et Besoins Non Satisfaits en Matière de Protection Financière | 1.2% | Mondial | Long terme (≥ 4 ans) |
| Demande Croissante de Protection Financière Forfaitaire contre la Perte de Revenus et les Dépenses Non Médicales | 0.9% | Mondial, plus forte en Asie-Pacifique et en Amérique du Nord | Moyen terme (2–4 ans) |
| Expansion de la Couverture Maladies Graves Collective Parrainée par l'Employeur et Volontaire | 0.7% | Amérique du Nord et Asie-Pacifique | Moyen terme (2–4 ans) |
| Distribution Numérique des Polices et Souscription Simplifiée en Assurance Maladies Graves | 0.8% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Protection Maladies Graves Intégrée via les Écosystèmes Bancaires, Professionnels et de Santé | 0.6% | Mondial | Moyen terme (2–4 ans) |
| Adoption Croissante de Produits Maladies Graves Complets, à Stade Précoce et Multi-Sinistres | 0.7% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'Incidence des Maladies Graves et Besoins Non Satisfaits en Matière de Protection Financière
Le cancer, les maladies cardiovasculaires et les accidents vasculaires cérébraux représentent la majorité des sinistres en assurance maladies graves sur les marchés mesurés, tandis que des outils de diagnostic plus performants permettent d'identifier davantage de cas. L'étude de Gen Re à Hong Kong a couvert 10 assureurs représentant plus de 95 % de ce marché et a enregistré 69 000 sinistres jusqu'en 2023. Le cancer, les maladies cardiaques et les accidents vasculaires cérébraux représentaient 87 % des sinistres chez les hommes et 94 % chez les femmes dans l'étude. Le recours accru à la tomodensitométrie à faible dose en Chine a contribué à une augmentation des sinistres liés au cancer du poumon chez les femmes non-fumeuses, ce qui génère des estimations de risque susceptibles de ne pas refléter les tendances actuelles de diagnostic. Aviva a versé plus de 388 millions GBP (493 millions USD) en 2025 au titre de 5 586 sinistres individuels en assurance maladies graves, prestations pour enfants et invalidité permanente totale[1]. Une meilleure survie après une maladie grave accroît également le besoin de produits capables de répondre à des événements médicaux ultérieurs.
Demande de Protection Forfaitaire contre la Perte de Revenus et les Dépenses Non Médicales
La protection forfaitaire couvre des coûts que les régimes de remboursement médical peuvent ne pas prendre en charge, notamment la perte de revenus, l'adaptation du domicile, la garde d'enfants et les traitements hors barèmes de remboursement. Cette caractéristique reste centrale sur le marché de l'assurance maladies graves, car le souscripteur peut décider de l'utilisation du versement après un diagnostic couvert. La population formellement employée d'Afrique du Sud détenait 1 100 milliards ZAR (60 milliards USD) de couverture maladies graves fin 2024, pour des revenus annuels de 4 000 milliards ZAR (218 milliards USD), soit un taux de couverture de 26 %. Cet écart indique que de nombreux ménages disposeraient d'une protection financière limitée après un diagnostic majeur. À Singapour, les primes pondérées totales de nouvelles affaires ont progressé de 14,3 % en glissement annuel au premier trimestre 2026, témoignant d'une demande de couverture complémentaire aux programmes de santé publics[2]. Les politiques d'indemnités maladie des employeurs et les réformes de remplacement de revenus publics en Europe peuvent néanmoins influencer la demande relative de couverture forfaitaire individuelle.
Couverture Collective Parrainée par l'Employeur et Volontaire, y Compris la Protection Intégrée
La couverture collective parrainée par l'employeur s'étend des grandes entreprises aux entreprises de taille intermédiaire et aux programmes de prestations volontaires. Les employeurs utilisent ces régimes pour répondre aux préoccupations des salariés concernant la perte de revenus après un diagnostic grave. MassMutual a lancé une assurance maladies graves collective en mai 2025, avec des prestations augmentant en fonction de la gravité du diagnostic et des caractéristiques de progression permettant des versements totaux allant jusqu'à 200 % de la prestation du certificat. Les données du Groupe de Développement du Risque Collectif (GRiD) du Royaume-Uni ont montré que 888 040 personnes étaient assurées pour des prestations maladies graves en 2025, avec 70,4 milliards GBP (95,0 milliards USD) de capital assuré total en vigueur et 190,8 millions GBP (257,6 millions USD) versés à 2 475 bénéficiaires[3]. Le cancer représentait 69 % de ces sinistres collectifs. AIA Nouvelle-Zélande a lancé une couverture Traumatisme Grave pour les clients entreprises en mai 2026, à la moitié du coût de prime d'une couverture maladies graves traditionnelle, cherchant à abaisser les barrières à l'adoption pour les petits employeurs.
Distribution Numérique, Souscription Simplifiée et Produits Multi-Sinistres Complets
La distribution numérique réduit la distance entre l'intérêt des consommateurs et la couverture active, en particulier en Asie du Sud-Est. Les ventes en ligne peuvent également étendre la portée au-delà des réseaux d'agents et des grandes villes. Aviva a étendu son outil de synthèse de rapports médicaux par intelligence artificielle aux demandes individuelles d'assurance maladies graves en mars 2026 et a indiqué qu'il avait réduit de moitié le temps de traitement des rapports médicaux[4]. L'Autorité Monétaire de Singapour (MAS) a modifié la Notice 321 pour aligner les définitions de l'Assurance à Achat Direct (DPI) sur le Cadre Maladies Graves 2024 de l'Association des Assureurs Vie, à compter du 1er octobre 2025. Des définitions standardisées peuvent faciliter la comparaison et la compréhension des produits numériques. Ces mêmes canaux peuvent soutenir les produits multi-sinistres, qui deviennent de plus en plus pertinents à mesure que les personnes survivent à leur première maladie grave et connaissent ultérieurement un autre événement couvert.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sensibilisation Limitée des Consommateurs aux Conditions Couvertes, aux Définitions des Maladies et à l'Éligibilité aux Sinistres | -0.4% | Mondial, plus aiguë au Moyen-Orient, en Afrique et en Asie du Sud | Long terme (≥ 4 ans) |
| Contraintes d'Accessibilité des Primes et Coût Croissant de la Protection contre les Risques | -0.3% | Mondial | Moyen terme (2–4 ans) |
| Hausse de l'Incidence des Sinistres à Stade Précoce et Répétés Augmentant la Volatilité des Sinistres | -0.2% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Anti-Sélection et Contraintes de Preuves Médicales dans la Souscription en Assurance Maladies Graves | -0.2% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation Limitée aux Conditions Couvertes, aux Définitions et à l'Éligibilité aux Sinistres
La compréhension des consommateurs reste une contrainte majeure, car de nombreux acheteurs surestiment les conditions couvertes et sous-estiment les exigences précises pour un sinistre. L'étude sur les lacunes de protection en Afrique du Sud en 2025 a placé la protection maladies graves au niveau de pénétration le plus bas parmi les catégories de protection pour les travailleurs formellement employés. L'étude a également indiqué que plus de 24 000 actifs devraient recevoir un diagnostic de maladie grave en 2025. Les informations sur les sinistres d'Aviva en 2025 ont montré qu'un diagnostic ne satisfaisant pas à la définition de la police était une raison courante de non-paiement d'un sinistre. L'Autorité Monétaire de Singapour a demandé à l'Association des Assureurs Vie d'examiner si les définitions futures devraient moins reposer sur des procédures spécifiées et davantage sur la gravité de la maladie. Des définitions plus claires pourraient réduire les litiges et améliorer la confiance des consommateurs.
Accessibilité des Primes, Volatilité des Sinistres, Anti-Sélection et Contraintes de Preuves Médicales
Les polices de longue durée subissent des pressions lorsque la baisse des rendements des investissements, l'élargissement des définitions des maladies et la hausse des taux d'incidence augmentent le coût de la protection. Une couverture plus large peut améliorer la valeur d'une police, mais peut également la rendre moins accessible aux ménages à revenus modestes. Les assureurs doivent également gérer l'anti-sélection lorsque la souscription simplifiée fournit des preuves médicales limitées au moment de la vente. Une augmentation des sinistres à stade précoce et répétés accroît la volatilité des sinistres, en particulier dans les produits offrant des fonctionnalités de rachat ou multi-sinistres. Le secteur de l'assurance maladies graves doit équilibrer un accès plus large avec une tarification et des réserves adéquates. En Malaisie, une inflation médicale de 15 % à 16 % a accentué la pression sur l'accessibilité financière, même si l'argument en faveur de la protection des revenus s'est renforcé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Structure de Police :
Les Avenants Restent Établis, Tandis que la Couverture Autonome se DéveloppeLes avenants accélérés maladies graves détenaient 57,6 % de la part du marché de l'assurance maladies graves en 2026. Leur position reflète la pratique traditionnelle d'adjonction d'une protection maladies graves à des contrats temporaires ou vie entière. Un avenant verse normalement une prestation anticipée sur le capital assuré de la police vie après un diagnostic couvert. Cette structure peut réduire la prestation décès restante lorsqu'un sinistre maladies graves est déclaré. Les polices autonomes maladies graves, traumatismes et maladies redoutées devraient croître à un CAGR de 7,2 % jusqu'en 2032. Cette croissance plus rapide reflète la demande de couverture pouvant être souscrite indépendamment de l'assurance vie.
Legal & General a lancé une couverture autonome maladies graves au Royaume-Uni en octobre 2026, permettant aux conseillers de recommander cette protection indépendamment d'une police vie. Ce lancement répond à la demande des conseillers pour plus de flexibilité dans la planification de la protection. La série Ying Ruyi d'AIA Chine, lancée en septembre 2025, a combiné une couverture vie entière avec participation aux bénéfices et une protection maladies graves, soutenant sa stratégie de produits axée sur la protection. Les produits de protection représentaient 44 % de la valeur des nouvelles affaires (VONB) du canal agence au second semestre 2025. Les polices autonomes peuvent faciliter l'évaluation des niveaux de prestations, des conditions du produit et de la tarification par rapport à la couverture vie d'un acheteur. Les avenants restent néanmoins pertinents lorsque les consommateurs souhaitent une seule demande et un ensemble de protection combiné. Le marché de l'assurance maladies graves continuera d'inclure les deux approches, car elles répondent à des préférences d'achat différentes.


Par Forme de Contrat :
Les Polices Individuelles au Détail en Tête, Tandis que les Régimes Collectifs Élargissent l'AccèsLes polices individuelles au détail détenaient une part de 66,8 % de la taille du marché de l'assurance maladies graves en 2026. Cette position reflète une demande établie en Asie-Pacifique, en Amérique du Nord et en Europe, où de nombreux consommateurs en âge de travailler souscrivent volontairement une protection santé directement. Les plans individuels permettent aux clients de sélectionner les montants de prestations et d'ajouter des fonctionnalités en fonction de leurs besoins financiers personnels. Leur croissance dpend de l'accès aux conseillers, de la sensibilisation des consommateurs et de l'accessibilité des primes. Les polices collectives devraient croître à un CAGR de 6,8 % jusqu'en 2032. Les employeurs utilisent des options volontaires et à la charge de l'employeur pour combler les lacunes de protection des revenus au sein de leur personnel.
Le lancement collectif de MassMutual en 2025 a utilisé des prestations liées à la gravité et à la progression plutôt que de concurrencer uniquement sur les primes. De telles conceptions peuvent augmenter les versements à mesure qu'une condition s'aggrave. Le Groupe de Développement du Risque Collectif a enregistré 888 040 personnes assurées pour des prestations maladies graves collectives au Royaume-Uni en 2025. Les régimes collectifs peuvent initier les salariés à la couverture maladies graves avant qu'ils n'envisagent une protection individuelle complémentaire. La couverture Traumatisme Grave à coût réduit d'AIA Nouvelle-Zélande montre comment les assureurs cherchent à rendre les plans employeurs plus accessibles aux petites et moyennes entreprises.
Par Structure de Paiement des Prestations :
Les Prestations Forfaitaires Reflètent le Besoin Fondamental, Tandis que les Plans Hybrides Répondent aux Soins de Longue DuréeLes prestations forfaitaires représentaient 77,5 % de la part du marché de l'assurance maladies graves en 2026. Cette structure verse des liquidités sans restriction après le diagnostic, permettant au client de prioriser le remplacement de revenus, les frais médicaux, les aménagements du domicile ou les dépenses quotidiennes. Elle reste l'expression la plus claire du rôle du produit en tant que protection financière plutôt que remboursement. Le versement peut être utilisé sans soumettre de factures pour chaque dépense. Les prestations combinées et hybrides devraient croître à un CAGR de 8,1 % jusqu'en 2032. Ces produits combinent un versement initial en espèces avec un soutien périodique de revenus ou des prestations connexes.
Les plans hybrides répondent aux parcours de traitement pouvant s'étendre sur des mois ou des années, en particulier pour les cancers majeurs et les affections neurologiques. L'Association des Assureurs Britanniques a signalé un versement moyen en assurance maladies graves de 67 000 GBP (85 600 USD) en 2025. AIA Philippines a lancé AIA Critical Protect Plus en avril 2026, avec jusqu'à 3 sinistres pour maladies graves, 106 conditions couvertes et une couverture extensible à 146 conditions via des avenants. Les prestations périodiques de revenus restent inférieures à la couverture forfaitaire, mais sont pertinentes pour les acheteurs axés sur la continuité salariale. La taille du marché de l'assurance maladies graves pour les produits hybrides est soutenue par la nécessité de répartir la protection sur une période de rétablissement prolongée.
Par Structure de Paiement des Sinistres :
Les Plans à Sinistre Unique en Tête, Tandis que la Couverture Multi-Sinistres Croît Plus RapidementLes polices à sinistre unique représentaient 71,2 % de la taille du marché de l'assurance maladies graves en 2026. La structure a été conçue autour d'un diagnostic significatif et d'un versement majeur unique mettant fin à la couverture. Elle reste largement utilisée car elle est simple à comprendre pour les clients et les assureurs. Cependant, des taux de survie plus élevés signifient que davantage de personnes peuvent se remettre d'un premier événement et connaître ultérieurement une autre maladie grave. Les prestations multi-sinistres, de rachat et progressives devraient croître à un CAGR de 9,2 % jusqu'en 2032. Il s'agit du taux de croissance prévisionnel le plus élevé parmi les types de segmentation rapportés.
AIA Hong Kong a lancé sa série On Your Side en novembre 2025, avec jusqu'à 10 sinistres supplémentaires et des prestations maximales de 1 100 % du capital assuré initial pour 115 conditions. Le produit démontre comment les assureurs adaptent la conception des prestations aux diagnostics répétés et à la survie prolongée. Les structures multi-sinistres nécessitent une tarification rigoureuse, car les sinistres à stade précoce, répétés et ultérieurs peuvent augmenter les versements sur la durée de vie. Elles nécessitent également des explications claires sur les délais de carence, les conditions de rachat et les conditions pour les sinistres ultérieurs. Les outils de comparaison peuvent aider les clients à distinguer les compromis entre une couverture à sinistre unique moins coûteuse et une protection multi-sinistres plus large. Cette catégorie remodèle la conception des produits sur l'ensemble du marché de l'assurance maladies graves.

Par Canal de Distribution :
Les Canaux de Conseil en Tête, Tandis que les Agrégateurs Numériques Élargissent la PortéeLes agents et courtiers ont capté une part de 55,9 % en 2026, car la couverture maladies graves nécessite souvent une discussion détaillée des définitions, des exclusions et des choix de prestations. Le rôle du conseil reste important lorsque les acheteurs envisagent des événements médicaux graves et une protection financière à long terme. Les agents et courtiers peuvent également aider les clients à coordonner la couverture avec les avantages sociaux de l'employeur et l'assurance vie. Les agrégateurs numériques et les portails tiers devraient croître à un CAGR de 10,4 % jusqu'en 2032. Leur expansion reflète la demande de comparaison plus facile, de demandes plus rapides et d'achats en libre-service.
Aviva et Tesco Insurance ont élargi leur partenariat de protection en mai 2026 en lançant une couverture maladies graves via les canaux numériques et le réseau de magasins de Tesco. Le plan couvre 52 conditions et inclut des prestations maladies graves pour enfants allant jusqu'à 25 000 GBP (33 500 USD). Les canaux numériques tendent à soutenir en premier lieu les produits plus simples, tandis que les plans plus complets peuvent encore nécessiter l'accompagnement d'un conseiller. Le canal peut néanmoins améliorer l'accès pour les personnes qui n'ont pas recours à des conseillers financiers indépendants. La bancassurance, les ventes directes aux consommateurs et les partenariats intégrés gagnent également en pertinence à mesure que les banques, les employeurs et les détaillants ajoutent des produits de protection à des relations clients plus larges. Le secteur de l'assurance maladies graves équilibre donc la portée numérique avec la valeur du conseil pour les décisions plus complexes.
Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique représentait 48,7 % du marché de l'assurance maladies graves en 2026. La Chine, Hong Kong, Singapour et d'autres marchés d'assurance asiatiques en développement soutiennent l'importance de la région. L'Institut de Recherche de la Société des Actuaires a identifié Hong Kong, la Malaisie, Taïwan, la Thaïlande, la Corée du Sud, le Japon et Singapour comme marchés prioritaires pour la recherche sur l'incidence des maladies graves et la gravité des sinistres, avec un intérêt supplémentaire pour l'Indonésie, les Philippines et le Viêt Nam. Le secteur de l'assurance vie de Singapour a versé 555 millions SGD (429 millions USD) en indemnisations pour décès, maladies graves et invalidité permanente totale au T1 2026. Le secteur a également enregistré 1,69 milliard SGD (1,31 milliard USD) en primes pondérées totales de nouvelles affaires, représentant une croissance de 14,3 % en glissement annuel, selon les résultats révisés de l'Association des Assureurs Vie. L'Autorité Monétaire de Singapour a modifié ses exigences relatives à l'Assurance à Achat Direct pour aligner les définitions de 30 maladies graves sur le Cadre Maladies Graves 2024 mis à jour de l'Association des Assureurs Vie, avec effet au 1er octobre 2025. Cela favorise une plus grande cohérence dans les définitions des produits et leur comparaison.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,6 % jusqu'en 2032, ce qui en fait le segment géographique à la croissance la plus rapide. L'Afrique du Sud illustre le déficit de protection : la couverture maladies graves parmi les actifs formellement employés ne représentait que 26 % de leurs revenus annuels agrégés fin 2024, tandis que plus de 85 % n'avaient aucune couverture maladies graves. PPS a versé 792,8 millions ZAR (43,6 millions USD) en prestations maladies graves en 2025, soit une augmentation de 51 % par rapport à 2024. Au Moyen-Orient, l'Institut de Recherche de la Société des Actuaires a également sollicité des recherches sur les tendances des coûts des maladies graves, soulignant la nécessité de meilleures données régionales pour soutenir la conception des produits, l'évaluation des sinistres et la tarification.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord bénéficie d'un marché de prestations volontaires parrainées par l'employeur bien établi. Aux États-Unis, 53 % des employeurs proposaient une assurance maladies graves en 2025, contre 51 % en 2024, selon la Société pour la Gestion des Ressources Humaines. Cela indique une disponibilité croissante de la couverture maladies graves via les programmes de prestations en milieu de travail. L'Europe dispose d'un marché de protection individuelle établi, le Royaume-Uni fournissant des preuves d'une demande soutenue. Les assureurs britanniques ont versé 1,25 milliard GBP (1,58 milliard USD) en indemnisations individuelles maladies graves en 2025, tandis que Legal & General (L&G) a lancé une couverture autonome maladies graves en octobre 2026, offrant aux conseillers une plus grande flexibilité pour la proposer indépendamment de l'assurance vie. En Amérique du Sud, le Brésil offre une base de distribution de santé privée importante : le régulateur du pays a signalé environ 53,1 millions de bénéficiaires de plans médicaux privés en juin 2026, avec une participation substantielle aux plans parrainés par l'employeur.
Paysage Concurrentiel
Concentration du Marché
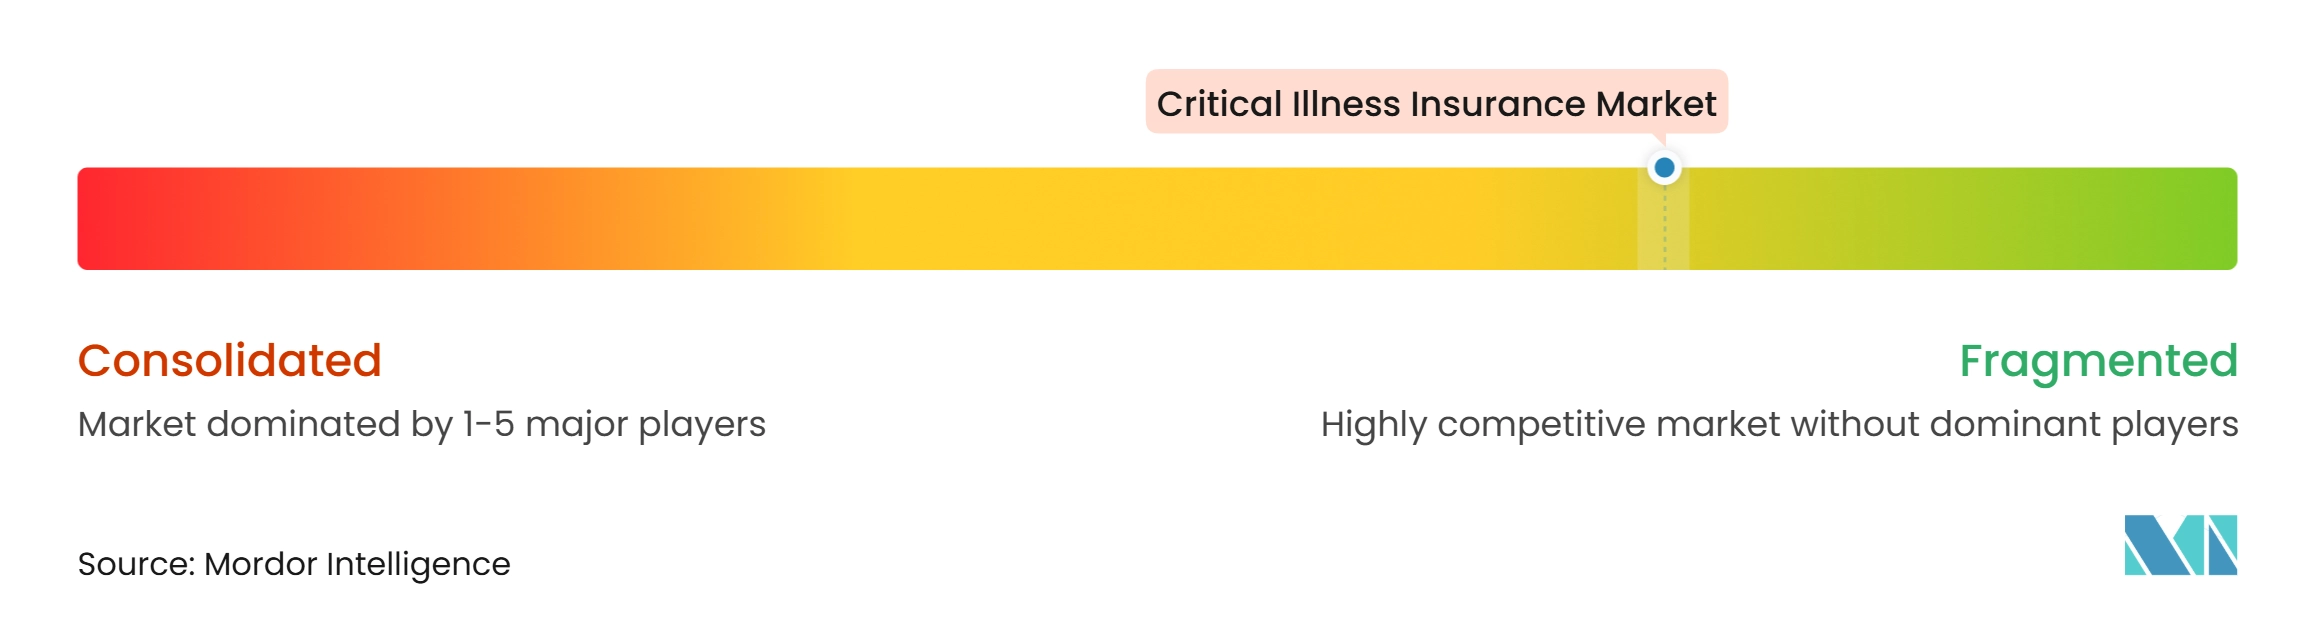
Le marché de l'assurance maladies graves en Asie-Pacifique est fragmenté, avec une concurrence répartie entre les assureurs nationaux, les groupes d'assurance vie régionaux et les compagnies d'assurance multinationales. China Life, Ping An Insurance et China Pacific Insurance détiennent des positions importantes en termes de primes en vigueur en Chine, soutenues par leurs bases de clientèle établies et leurs réseaux de distribution. AIA, Prudential plc, AXA, Aviva et Allianz sont présents sur plusieurs marchés régionaux via les canaux agence, bancassurance et autres canaux de distribution. Cependant, les positions des principaux assureurs varient selon les pays. La concurrence repose de plus en plus sur la conception des produits, l'élargissement de la couverture des maladies, les prestations multi-sinistres, la souscription numérique et les capacités de gestion des sinistres plutôt que sur la seule tarification.
La différenciation des produits devient plus marquée à mesure que les assureurs s'éloignent des polices maladies graves traditionnelles à versement unique. En novembre 2025, AIA Hong Kong a lancé sa série de protection maladies graves On Your Side, avec un plan offrant une couverture pour 115 maladies, jusqu'à 10 sinistres supplémentaires et des prestations maximales de 1 100 % du capital assuré initial. En avril 2026, AIA Philippines a lancé Critical Protect Plus, offrant jusqu'à trois sinistres pour maladies graves et une couverture pour 106 conditions, extensible à 146 via des avenants optionnels. D'autres assureurs ont suivi des stratégies similaires : Cigna Healthcare Hong Kong a lancé son plan VitalGuard Maladies Graves en janvier 2026, tandis qu'AIA Singapour a lancé Protect 3 en mai 2026, offrant une protection multi-stades contre le cancer, l'infarctus du myocarde et l'accident vasculaire cérébral. En août 2026, Allianz Life Malaisie a lancé HealthCover Prime, offrant des sinistres multiples et des prestations potentielles allant jusqu'à 635 % du montant assuré. Chubb Life Hong Kong a également lancé sa série Chubb Care Maladies Graves en aot 2026, étendant les options de couverture aux survivants du cancer et aux personnes ayant des antécédents de maladies cardiovasculaires ou de diabète. Ces développements témoignent d'une concurrence croissante autour des sinistres répétés, de la protection spécifique à certaines conditions et de la couverture pour les clients ayant des antécédents médicaux plus complexes.
L'adoption des technologies et les évolutions réglementaires influencent davantage la dynamique concurrentielle. En mars 2026, Aviva a étendu son outil de synthèse par intelligence artificielle pour la souscription aux demandes individuelles d'assurance maladies graves, réduisant d'environ 50 % le temps que les souscripteurs consacrent à l'examen des rapports médicaux. En septembre 2025, l'Administration Nationale de Réglementation Financière de Chine a publié des orientations demandant aux assureurs de mettre à jour les définitions des maladies graves et de développer des produits répondant aux besoins des personnes ayant des conditions préexistantes et des maladies rares. En août 2026, Bowtie a annoncé l'adoption des définitions standardisées des maladies graves de la Fédération des Assureurs de Hong Kong pour les nouvelles polices et les polices existantes, favorisant une plus grande cohérence dans la couverture des polices. FWD Hong Kong a ensuite lancé sa série Crisis AllSupporter Insurance Plan en octobre 2026, intégrant des définitions standardisées, une protection multi-sinistres et une couverture sur trois générations. Ces développements créent des opportunités pour les assureurs dotés de solides capacités actuarielles, de systèmes d'évaluation du risque médical et de relations de réassurance, tandis que les opérateurs établis conservent des avantages en matière de distribution et d'expérience sinistres. Dans l'ensemble, la concurrence reste fragmentée, avec l'innovation produit, l'efficacité de la souscription, la transparence des définitions des polices et l'élargissement de l'éligibilité des clients qui façonnent le positionnement concurrentiel.
Leaders du Secteur de l'Assurance Maladies Graves
-
China Life Insurance Company Limited
-
Ping An Insurance (Group) Company of China, Ltd.
-
Aflac Incorporated
-
AIA Group Limited
-
Allianz SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Assurance Maladies Graves Entreprises couvertes dans ce rapport
- Aflac Incorporated
- AIA Group Limited
- Ping An Insurance (Group) Company of China, Ltd.
- Allianz SE
- Aviva plc
- China Life Insurance Company Limited
- Sun Life Financial Inc.
- Manulife Financial Corporation
- MetLife, Inc.
- Legal & General Group plc
- Zurich Insurance Group Ltd.
- Sun Life Financial Inc.
- The Cigna Group
- Unum Group
- Royal London Mutual Insurance Society Limited
- Chubb Limited
- Bupa Group
- FWD Group Holdings Limited
- ICICI Prudential Life Insurance Company Limited
- HSBC Holdings plc
Développements industriels récents dans Marché de l'Assurance Maladies Graves
- Octobre 2026 : Legal & General a lancé une couverture autonome maladies graves au Royaume-Uni, permettant aux conseillers de recommander la couverture maladies graves indépendamment d'une police d'assurance vie. Le lancement a été développé en réponse aux informations des conseillers et du marché et reflète une demande croissante de flexibilité dans la planification de la protection, étendant la proposition vie et maladies graves existante de Legal & General.
- Septembre 2026 : MoneyHero Limited a lancé une place de marché de comparaison d'assurance maladies graves à Hong Kong, répertoriant 13 plans de 5 assureurs couvrant jusqu'à 71 conditions avec des capitaux assurés allant jusqu'à 4 millions HKD (512 000 USD), permettant aux utilisateurs de comparer directement les options à sinistre unique et multi-sinistres.
- Mai 2026 : Aviva et Tesco Insurance ont élargi leur partenariat de protection avec le lancement d'une couverture maladies graves distribuée via les canaux numériques et le réseau de magasins de Tesco, s'appuyant sur leur produit co-marqué d'assurance vie de 2025, couvrant 52 conditions et incluant des prestations maladies graves pour enfants allant jusqu'à 25 000 GBP (31 750 USD).
- Mai 2026 : AIA Singapour a lancé AIA Protect 3, un plan maladies graves multi-stades couvrant le cancer, l'infarctus du myocarde et l'accident vasculaire cérébral du stade précoce au stade majeur avec une protection jusqu'à l'âge de 85 ans, ciblant le déficit de protection maladies graves de 74 % à Singapour avec des primes à partir de 0,565 SGD (0,42 USD) par jour.
Périmètre du Rapport Mondial sur le Marché de l'Assurance Maladies Graves
Aperçu de la segmentation
| Police Autonome Maladies Graves / Traumatismes / Maladies Redoutées |
| Avenant Accéléré Maladies Graves |
| Polices Individuelles au Détail |
| Polices Collectives |
| Prestation Forfaitaire |
| Prestation Périodique de Revenus |
| Prestation Combinée / Hybride |
| Sinistre Unique |
| Sinistres Multiples / Rachat / Prestation Progressive |
| Agents et Courtiers |
| Bancassurance |
| Canaux Directs aux Consommateurs de l'Assureur |
| Agrégateurs Numériques et Portails Tiers |
| Partenariats d'Affinité et Intégrés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Structure de Police | Police Autonome Maladies Graves / Traumatismes / Maladies Redoutées | |
| Avenant Accéléré Maladies Graves | ||
| Par Forme de Contrat | Polices Individuelles au Détail | |
| Polices Collectives | ||
| Par Structure de Paiement des Prestations | Prestation Forfaitaire | |
| Prestation Périodique de Revenus | ||
| Prestation Combinée / Hybride | ||
| Par Structure de Paiement des Sinistres | Sinistre Unique | |
| Sinistres Multiples / Rachat / Prestation Progressive | ||
| Par Canal de Distribution | Agents et Courtiers | |
| Bancassurance | ||
| Canaux Directs aux Consommateurs de l'Assureur | ||
| Agrégateurs Numériques et Portails Tiers | ||
| Partenariats d'Affinité et Intégrés | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour l'assurance maladies graves ?
Le marché de l'assurance maladies graves devrait croître à un CAGR de 5,3 % de 2027 à 2032 et atteindre 163,3 milliards USD d'ici 2032.
Quelle structure de police détient la plus grande part de la couverture maladies graves ?
Les avenants accélérés maladies graves sont en tête avec une part de 57,6 % en 2026, ce qui soutient leur position établie sur le marché de l'assurance maladies graves. Les polices autonomes constituent la structure de police à la croissance la plus rapide avec un CAGR de 7,2 %.
Pourquoi les plans maladies graves multi-sinistres sont-ils en croissance ?
De plus en plus de personnes survivent aux premiers cancers, accidents vasculaires cérébraux et événements cardiaques, ce qui accroît la demande de protection contre les maladies couvertes ultérieures sur le marché de l'assurance maladies graves. Les plans multi-sinistres devraient croître à un CAGR de 9,2 %.
Quel canal de distribution connaît la croissance la plus rapide pour la couverture maladies graves ?
Les agrégateurs numériques et les portails tiers devraient croître à un CAGR de 10,4 % jusqu'en 2032, élargissant l'accès au marché de l'assurance maladies graves via des outils de comparaison et des demandes simplifiées.
Quelle région détient la plus grande part du marché de l'assurance maladies graves ?
L'Asie-Pacifique détient une part de 48,7 % en 2026, soutenue par la Chine, Hong Kong, Singapour, l'Inde, l'Indonésie et le Viêt Nam. Cela fait de la région un acteur central du marché de l'assurance maladies graves.
Quelle région devrait connaître la croissance la plus rapide pour la couverture maladies graves ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,6 % jusqu'en 2032, soutenus par les déficits de protection et les exigences d'assurance santé des employeurs qui façonnent le marché de l'assurance maladies graves.